
Marktgröße und Marktanteile für Durchlauferhitzer
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
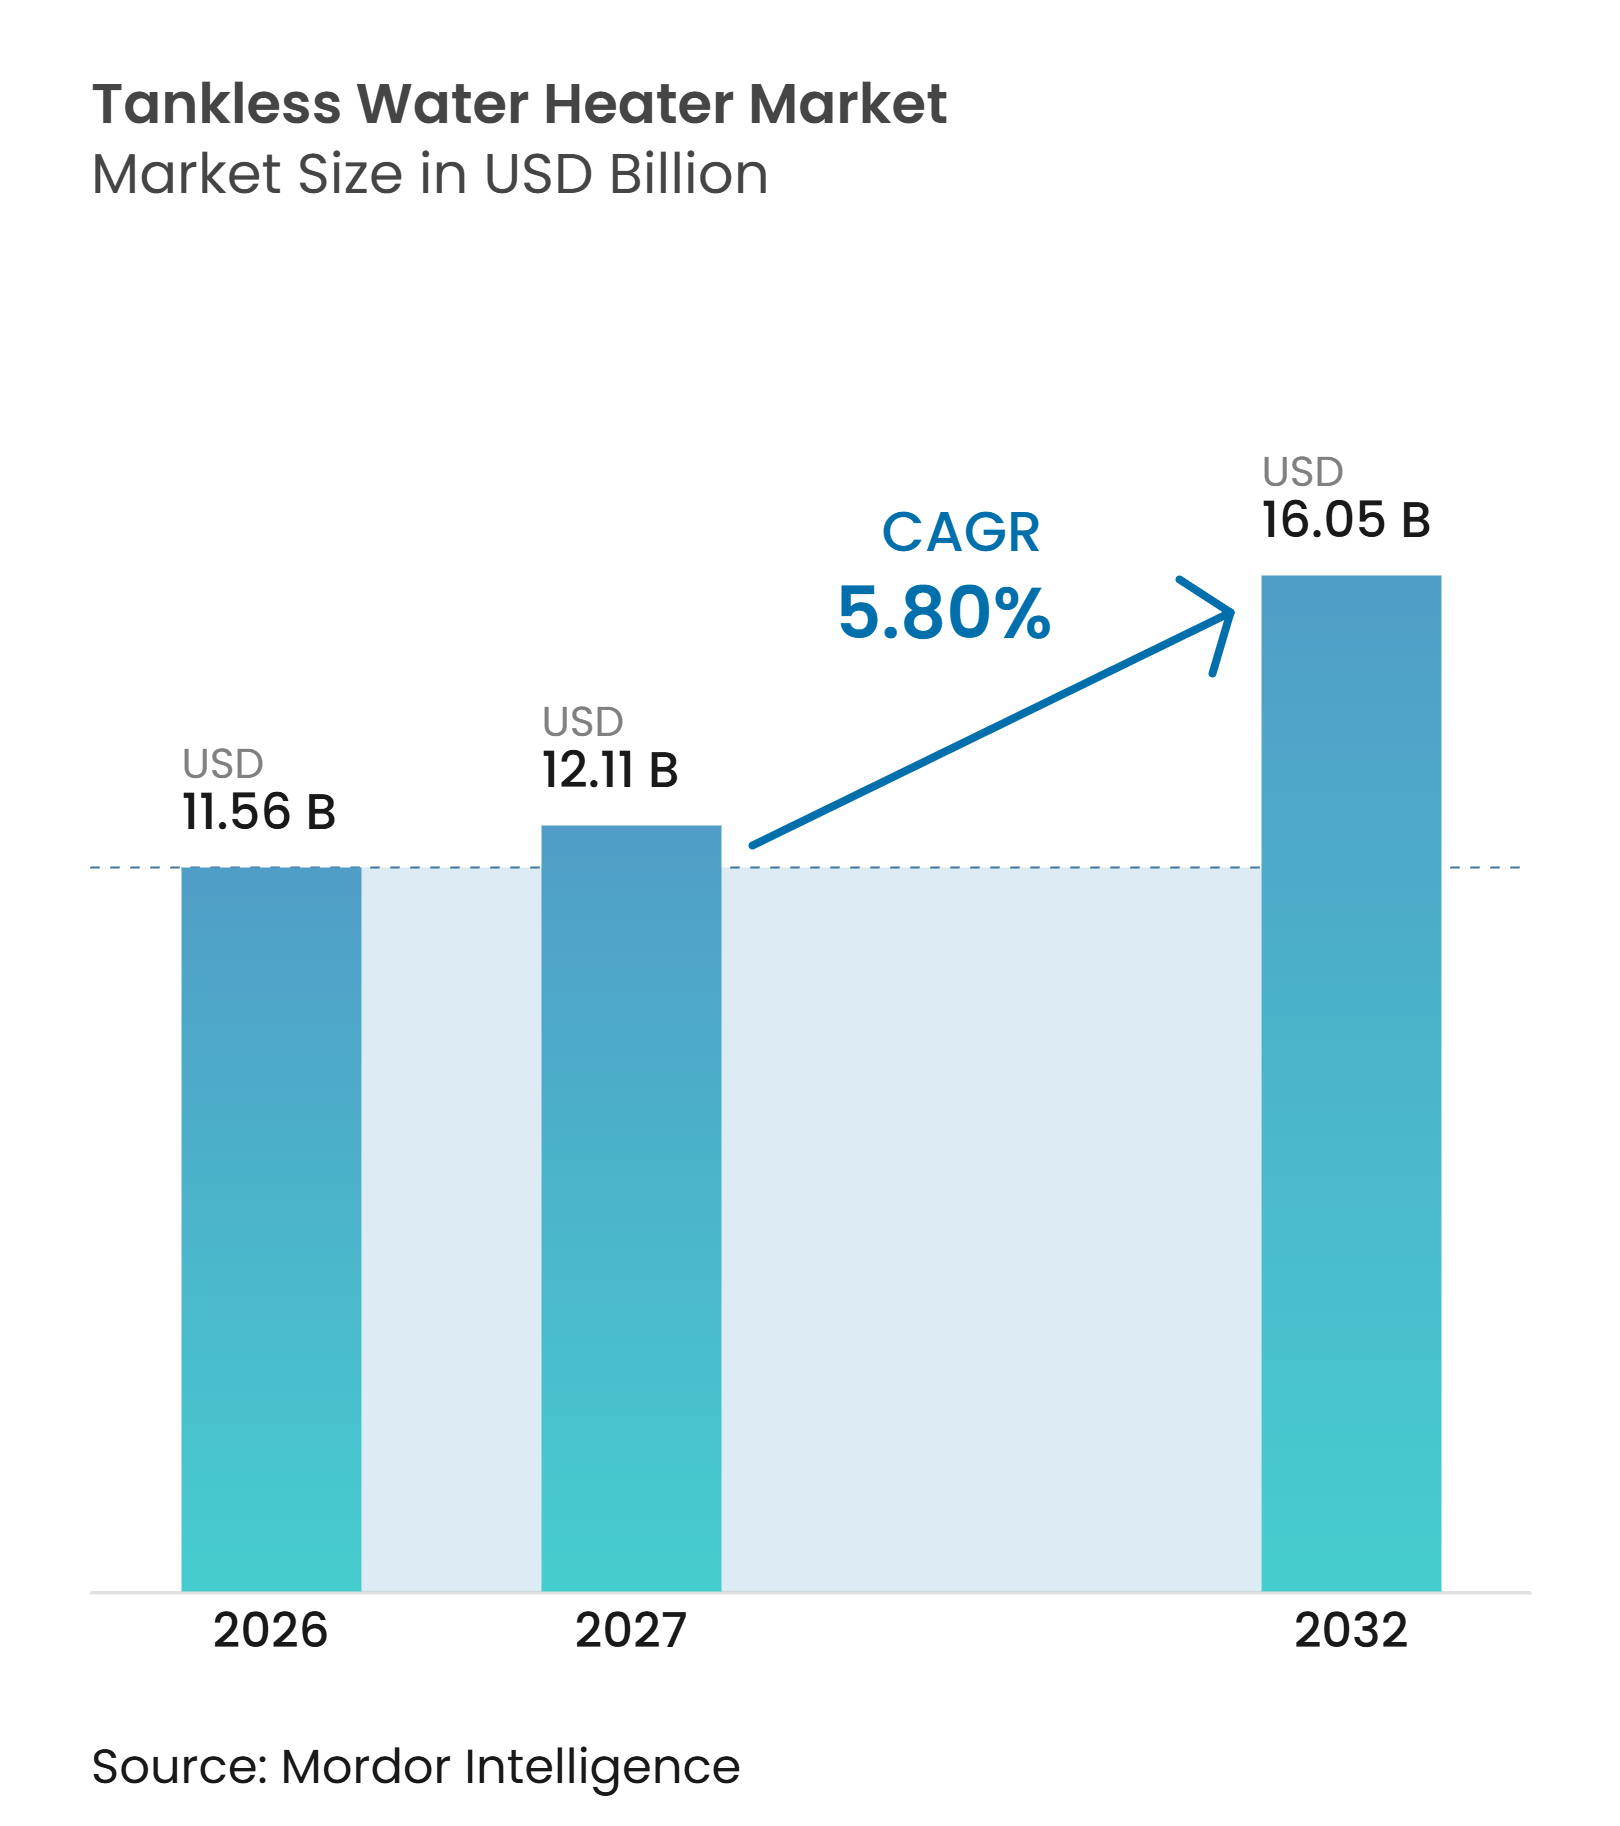
| Marktgröße (2027) | 12.11 Milliarden US-Dollar |
| Marktgröße (2032) | 16.05 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.80 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Durchlauferhitzer von Mordor Intelligence
Die Marktgröße für Durchlauferhitzer wird voraussichtlich von 11,56 Milliarden USD im Jahr 2026 und 12,11 Milliarden USD im Jahr 2027 auf 16,05 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 5,8 % zwischen 2027 und 2032. Der Markt für Durchlauferhitzer wird durch Elektrifizierungsvorschriften für Neubauten und den Bedarf an kompakten Geräten in dicht besiedelten städtischen Wohngebieten gestützt. Staatliche Bauvorschriften verlagern einige neue Wohnbauprojekte weg von der fossilen Warmwasserbereitung, was elektrischen Geräten eine stärkere Rolle bei Planungsentscheidungen verschafft. Produktanbieter legen zudem mehr Wert auf Fernüberwachung, Wasserqualitätsmanagement und skalierbare Gewerbesysteme. Diese Veränderungen machen Installationskompetenz, digitale Dienstleistungen und Compliance-Kenntnisse im Markt für Durchlauferhitzer immer wichtiger. Der Rückzug einer bundesstaatlichen Effizienzvorschrift für gasbetriebene Durchlauferhitzer erhält eine Bestandsmarktchance für Gasprodukte, obwohl staatliche und lokale Vorschriften in einigen Regionen weiterhin elektrische Optionen bevorzugen.
Wichtigste Erkenntnisse des Berichts
-
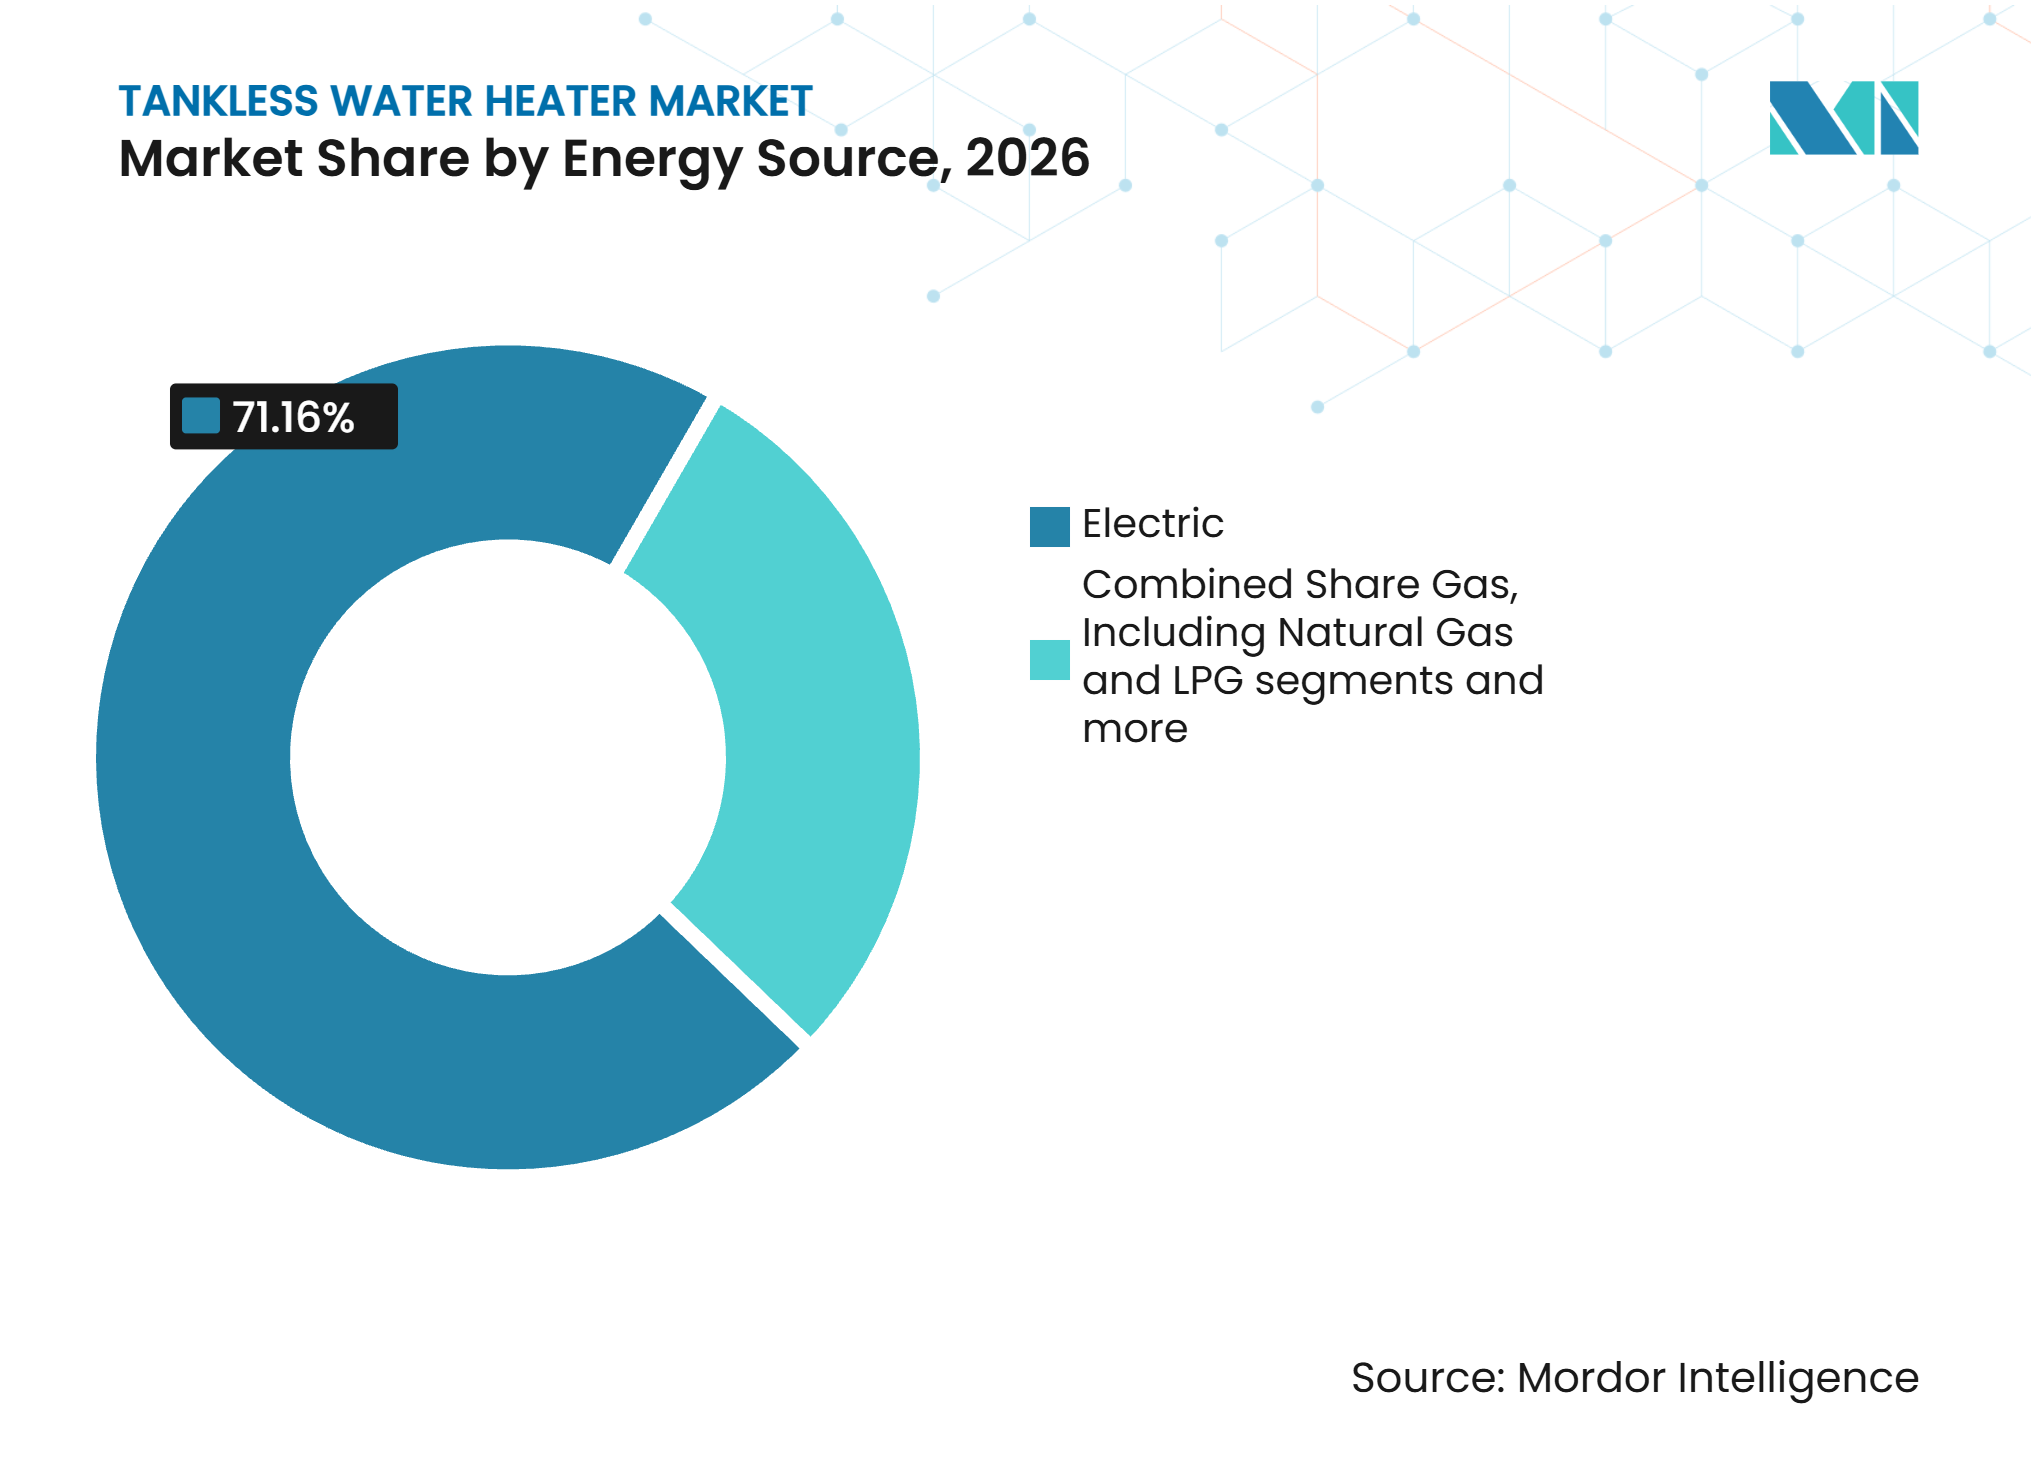
Nach Energiequelle hielten elektrische Geräte im Jahr 2026 einen Marktanteil von 71,16 % im Markt für Durchlauferhitzer und werden voraussichtlich mit einer CAGR von 6,30 % im Zeitraum 2027–2032 wachsen.
-
Nach Endnutzer entfiel im Jahr 2026 ein Umsatzanteil von 72,86 % auf den Wohnbereich, während der gewerbliche Bereich voraussichtlich mit einer CAGR von 6,46 % im Zeitraum 2027–2032 wachsen wird.
-
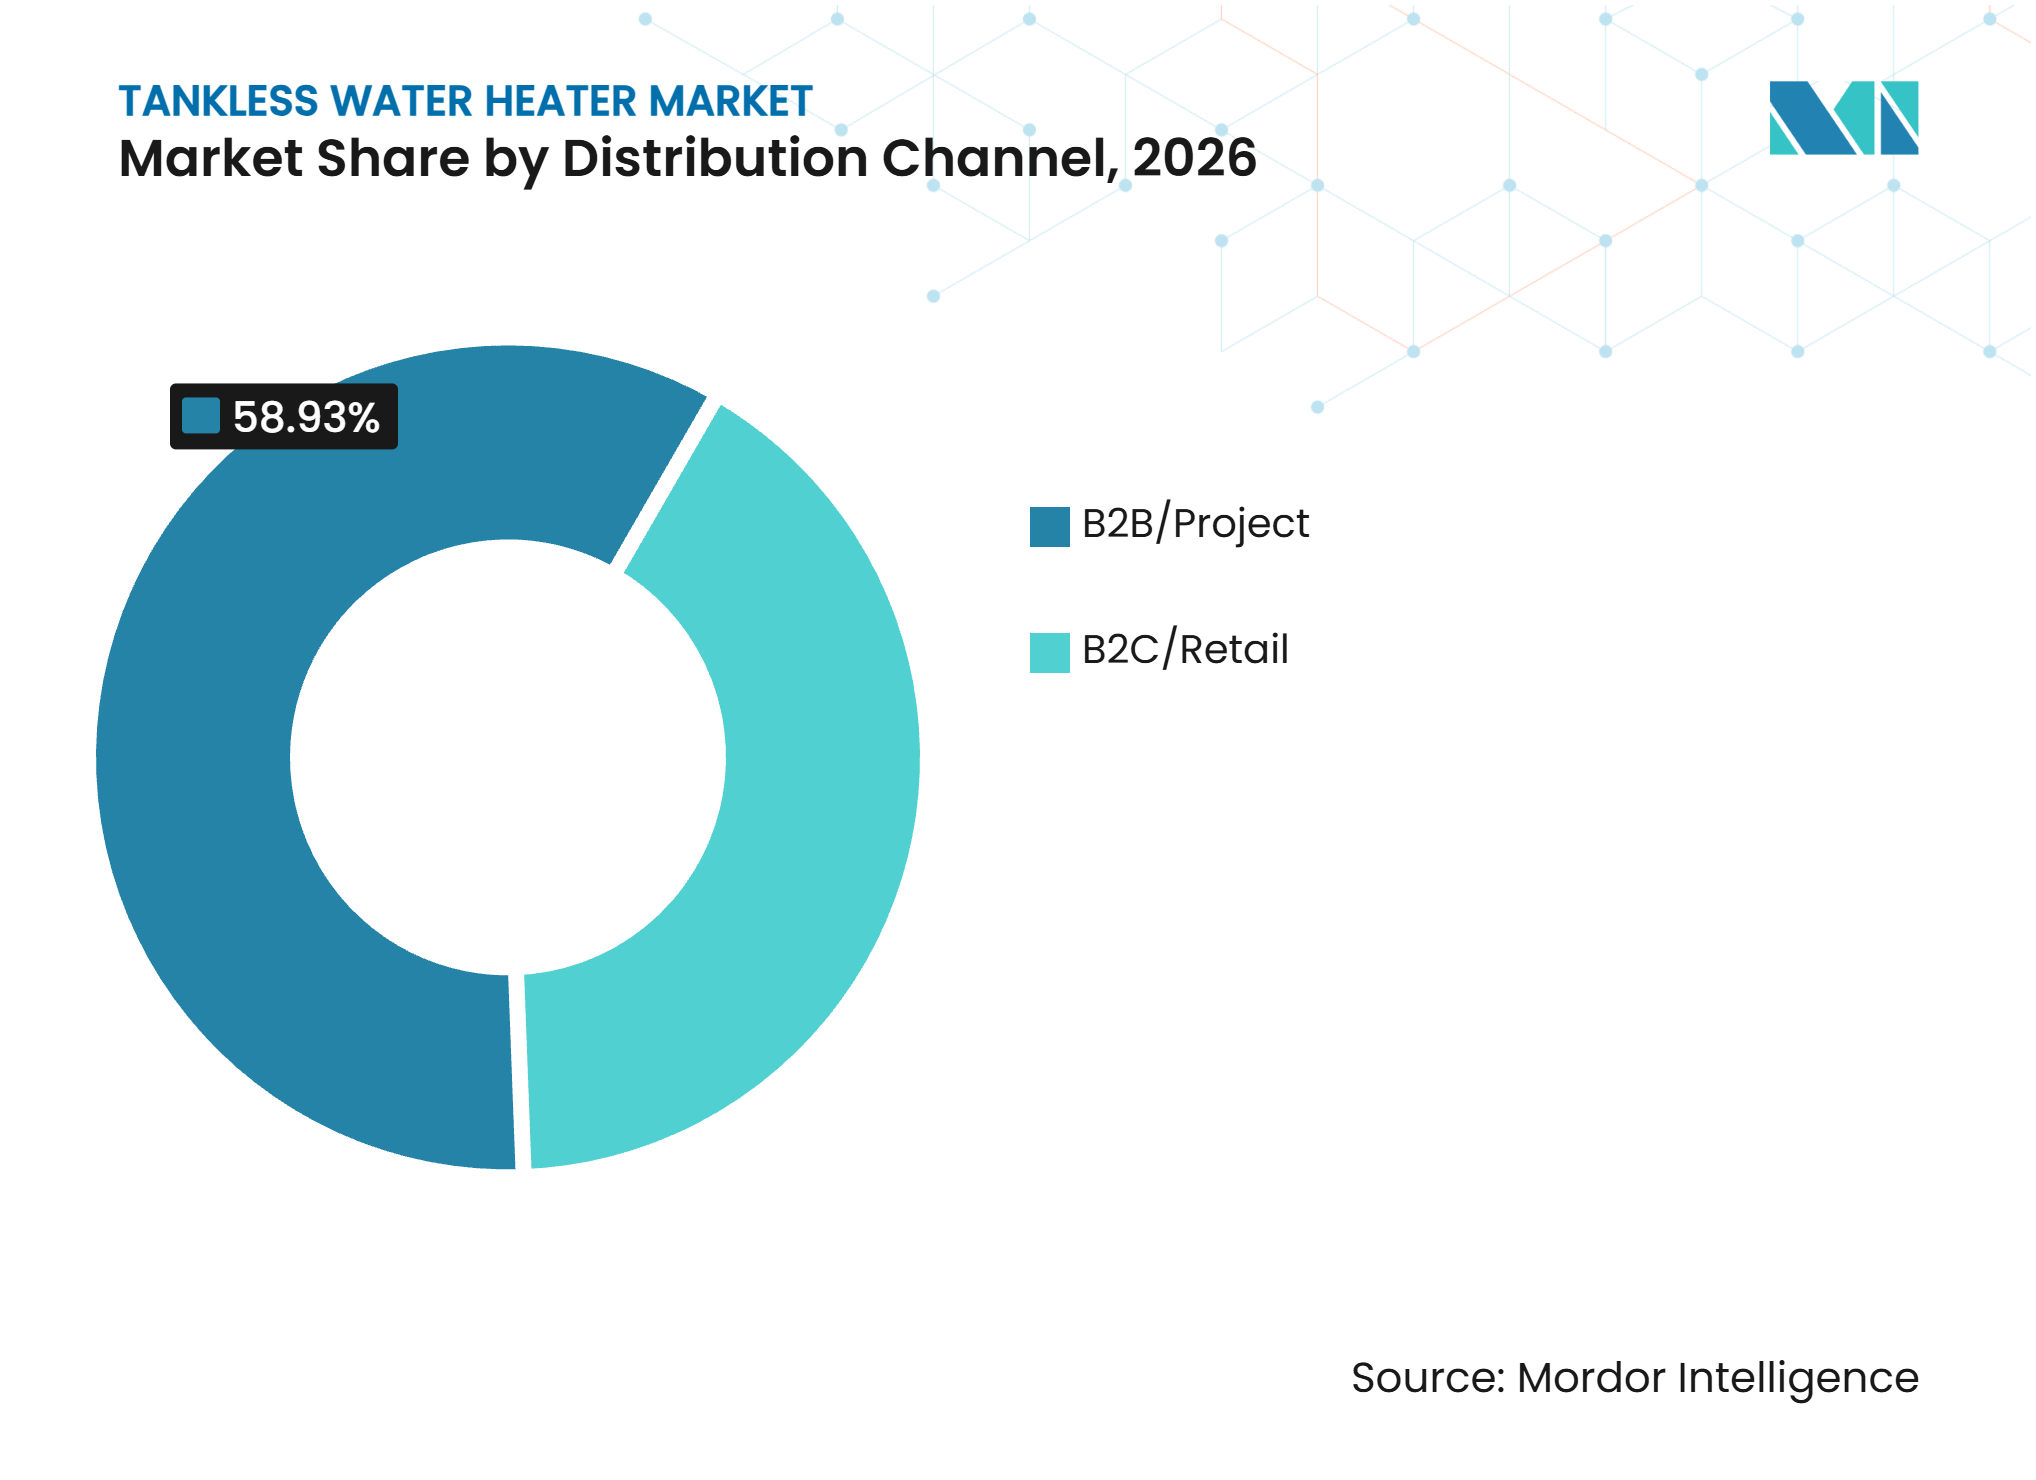
Nach Vertriebskanal entfiel im Jahr 2026 ein Umsatzanteil von 58,93 % auf B2B/Projekt, während B2C/Einzelhandel voraussichtlich mit einer CAGR von 6,20 % im Zeitraum 2027–2032 wachsen wird.
-
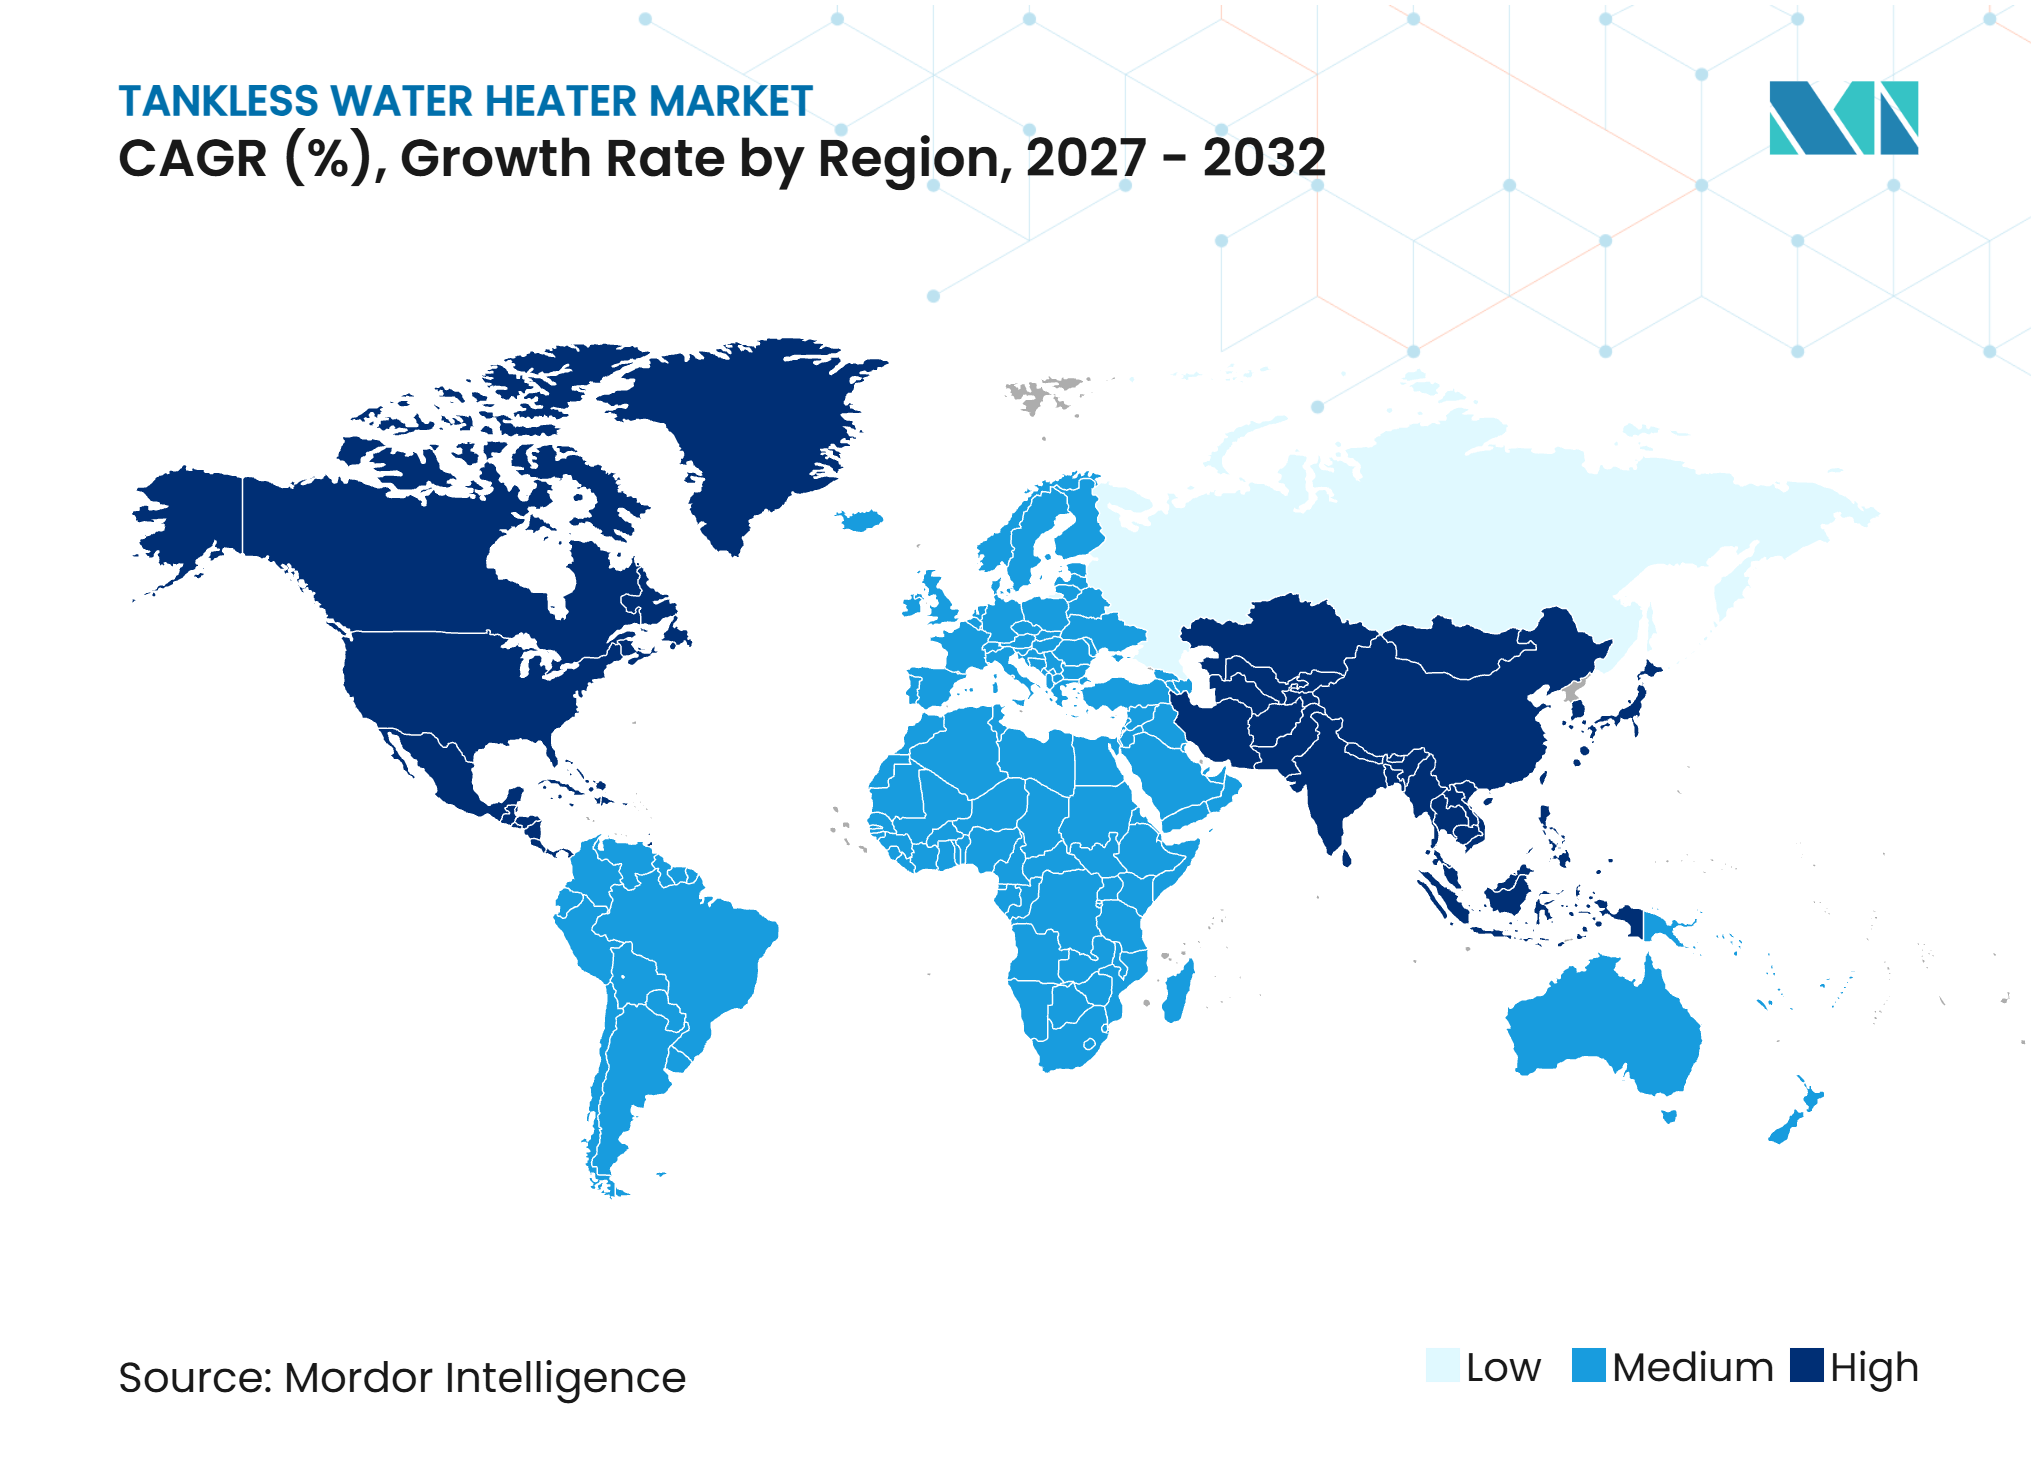
Nach Geografie entfiel im Jahr 2026 ein Umsatzanteil von 37,92 % auf Asien-Pazifik, während Nordamerika voraussichtlich mit einer CAGR von 6,36 % im Zeitraum 2027–2032 wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung von Warmwasserbereitungssystemen in Haushalten | +1.5% | Kernmarkt Nordamerika und Europa, Ausstrahlungseffekte auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Ersatz veralteter Warmwasserspeicher | +1.2% | Global, mit frühen Gewinnen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Expansion im Gastgewerbe und im Mehrfamilienwohnungsbau | +1.0% | Kernmarkt Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Platzsparende Nachfrage im städtischen Wohnungsbau | +0.8% | Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Digitale Steuerungen und Fernenergiemanagementsysteme | +0.7% | Nordamerika, Europa und Technologiezentren in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wassereinsparung und reduzierte Bereitschaftsverluste | +0.5% | Global, mit frühen Gewinnen in wasserarmen Regionen des Nahen Ostens und Afrikas sowie Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung von Warmwasserbereitungssystemen in Haushalten
Der Markt für Durchlauferhitzer profitiert, wenn Bauvorschriften Alternativen zu verbrennungsbasierten Geräten vorschreiben. Das Gesetz über vollelektrische Gebäude in New York würde den Einsatz von Geräten mit fossilen Brennstoffen in Neubauten mit bis zu sieben Stockwerken einschränken, jedoch vereinbarte der Bundesstaat im November 2025, die Umsetzung bis zur Entscheidung über die Bundesberufung auszusetzen[1]. Diese Vorschriften begünstigen wandmontierte elektrische Systeme, wo eine Gasabführung nicht verfügbar oder verboten ist. Elektrische Geräte vermeiden zudem Bereitschaftsverluste, die mit gespeichertem Warmwasser verbunden sind, was ihren Einsatz in kleineren Häusern und Wohnungen unterstützt. Der Markt für Durchlauferhitzer gewinnt dadurch einen Ersatzweg, der weniger von der freiwilligen Verbraucherausgabe abhängt. Die US-Bundespolitik bleibt gemischt, da das Energieministerium seinen Standard für gasbetriebene Durchlauferhitzer im Mai 2025 zurückgezogen hat.
Ersatz veralteter Warmwasserspeicher
Viele Warmwasserspeicher, die in früheren Bauzyklen installiert wurden, erreichen in reifen Wohnungsmärkten das Ersatzalter. Dies verschafft dem Markt für Durchlauferhitzer Zugang zu Hausbesitzern und Facility-Managern, die Geräte ersetzen müssen, anstatt einen Kauf aufzuschieben. Neue Vorschriften können einen direkten Austausch erschweren, wenn die alten Geräte nicht den aktuellen Effizienz- oder Brennstoffanforderungen entsprechen. Rinnai erklärte, dass das Unternehmen weiterhin eine Umstellung von Speichersystemen auf Durchlauferhitzer beobachtet, mit wachsender Nachfrage nach elektrischen Produkten in ausgewählten Märkten[2]. Die SENSEI RX-Linie wies einen einheitlichen Energiefaktor von 0,98 auf und kombiniert Einrichtungs-, Zirkulierungs- und Bestandsvereinfachungsfunktionen für Installateure. Diese Ersatzaktivität erhöht den Einfluss von zugelassenen Klempnern und Installationsprogrammen im Markt für Durchlauferhitzer.
Expansion im Gastgewerbe und im Mehrfamilienwohnungsbau
Hotels, Gesundheitseinrichtungen, Schulen und Mehrfamilienhäuser benötigen eine zuverlässige Warmwasserversorgung ohne große Technikräume. Modulare Durchlauferhitzer-Arrays bieten Redundanz und ermöglichen eine Kapazitätsskalierung entsprechend dem sich ändernden Gebäudebedarf. Dieses Design ist in Märkten relevant, in denen der Neubau von Gastgewerbe- und Mehrfamilienwohngebäuden zunimmt. Zurn Elkay schloss am 20. Juli 2026 die Übernahme von Intellihot ab und erweiterte damit sein gewerbliches Warmwasserbereitungsangebot für Kunden aus dem Gesundheitswesen, dem Bildungsbereich und dem Gastgewerbe[3]. Die Transaktion zeigt, dass die gewerbliche Warmwasserbereitung für breitere Gebäudeinfrastrukturportfolios zunehmend relevanter wird. Der Markt für Durchlauferhitzer kann dort profitieren, wo Gebäudeeigentümer kompakte Geräte, Redundanz und ein reduziertes gespeichertes Wasservolumen schätzen.
Platzsparende Nachfrage im städtischen Wohnungsbau
Kompakte, wandmontierte Geräte eignen sich gut für Wohnungen und andere Häuser mit begrenztem Versorgungsraum. Dieser Bedarf ist besonders relevant in dicht besiedelten Städten in Asien-Pazifik und Europa. Durchlauferhitzersysteme vermeiden die Bodenfläche, die für einen Warmwasserspeicher benötigt wird, und ermöglichen eine bedarfsgerechte Platzierung am Verwendungsort. Der Wert dieses Layouts wächst, wenn Bauträger flexible Technikraumgestaltungen in Mehrfamilienprojekten anstreben. Elektrische Modelle können besonders geeignet sein, wo eine zentrale Gasabführung nicht verfügbar ist. Raumeffizienz bleibt daher ein wichtiger Planungsfaktor für den Markt für Durchlauferhitzer.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Installationskosten und Anforderungen an elektrische Aufrüstungen | -1.4% | Nordamerika, Europa und aufstrebende Märkte in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Mineralablagerungen und Servicekomplexität | -0.9% | Naher Osten und Afrika, Südasien sowie Teile Nordamerikas und Europas | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei Durchflussrate und gleichzeitiger Nutzung | -0.7% | Global, verstärkt in Märkten mit großen Haushalten | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von Brennstoff- und Versorgungsinfrastruktur | -0.6% | Naher Osten und Afrika, Südamerika und ländliches Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Installationskosten und Anforderungen an elektrische Aufrüstungen
Der Markt für Durchlauferhitzer sieht sich einer Kostenbarriere gegenüber, wenn elektrische Geräte Panelaufrüstungen, neue Stromkreise oder zusätzliche Arbeitsleistung erfordern. Diese Anforderungen können eine elektrische Installation komplexer machen als den direkten Austausch eines Warmwasserspeichers. Die Barriere ist in älteren Häusern mit begrenzter Stromkapazität am ausgeprägtesten. Staatliche Anreize und Versorgerprogramme können die Anfangskosten senken, aber ihre Verfgbarkeit variiert je nach Standort. Der Rückzug des bundesstaatlichen Standards für gasbetriebene Durchlauferhitzer hat auch einen regulatorischen Faktor beseitigt, der möglicherweise eine schnellere Umstellung auf hochwertige Kondensationsgeräte gefördert hätte[4]. Anbieter im Markt für Durchlauferhitzer benötigen einfachere Installationsdesigns und eine starke Unterstützung durch Auftragnehmer, um diese Einschränkung zu begrenzen.
Mineralablagerungen und Servicekomplexität
Hartes Wasser kann zu Mineralablagerungen in Wärmetauschern führen, was den Servicebedarf erhöht und die Produktleistung beeinträchtigt. Der Markt für Durchlauferhitzer ist diesem Problem in Regionen ausgesetzt, in denen die Wasseraufbereitung begrenzt oder die Wasserhärte im Haushalt hoch ist. Navien stellte im Juli 2025 die WEC-Serie als salzfreies Eingangsbehandlungssystem vor, das zur Bekämpfung von Kalkablagerungen entwickelt wurde, Z601-zertifiziert, mit bis zu 94 % Kalkreduzierung im Test. Das Adapt-Produkt von A.O. Smith enthält die X3-Kalkschutz-Technologie und erhielt dafür den Edison Award 2025 in Silber. Integrierte Wasseraufbereitungslösungen können Wartungsbedenken reduzieren, erhöhen aber auch die Bedeutung von Produktaufklärung und Serviceunterstützung. Dies verlagert den Wettbewerb im Markt für Durchlauferhitzer hin zu Langlebigkeit und Gesamtbetriebskosten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Energiequelle:
Elektrisch führt durch GebäudekompatibilitätElektrische Geräte hielten im Jahr 2026 einen Umsatzanteil von 71,16 % und werden voraussichtlich bis 2032 mit einer CAGR von 6,30 % wachsen. Ihre Position spiegelt den Wert einer kompakten, verbrauchsortnahen Installation in Wohnungen und anderen dicht besiedelten Wohngebieten wider. Sie eignen sich auch für Gebäude, in denen Erdgasleitungen nicht verfügbar oder für Neubauten nicht genehmigt sind. Elektrifizierungsvorschriften stärken diesen Vorteil in einigen nordamerikanischen und europäischen Rechtsgebieten. Vernetzte Steuerungen bieten einen weiteren Vorteil, indem sie es Geräten ermöglichen, auf Tarife und Nachfragesteuerungssignale zu reagieren. Diese Faktoren machen elektrische Produkte zum Kern des aktuellen Wachstums im Markt für Durchlauferhitzer.
Gasgeräte behalten einen Bestandsmarktvorteil in Regionen mit etablierten Erdgas- oder Flüssiggasnetzen. Kondensationssysteme bleiben relevant, wo kalte Bedingungen und ein hoher Warmwasserbedarf die Wahl elektrischer Alternativen beeinflussen. Der SENSEI RX von Rinnai wies einen einheitlichen Energiefaktor von 0,98 auf, was das anhaltende Engagement für hocheffiziente Gasprodukte zeigt. Der Rückzug des strengeren US-Standards im Jahr 2025 verlängert den kurzfristigen Betriebsraum für Nicht-Kondensations-Gasgeräte. Solarkonfigurationen bleiben als Vorwärmkomponenten in Hybridsystemen relevanter als als eigenständige Massenmarktkategorie. Die Durchlauferhitzerbranche behält daher trotz der führenden Position elektrischer Geräte eine Produktbasis mit mehreren Brennstoffen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Wohnbereichsvolumen unterstützt gewerbliche ExpansionWohnnutzer hielten im Jahr 2026 einen Marktanteil von 72,86 % im Markt für Durchlauferhitzer. Diese Position wird durch die große Anzahl von Einzelkäufen in Wohnungen, Häusern und kleinen Renovierungsprojekten gestützt. Einzelhandel, E-Commerce und Versorgerprogramme können diese Käufer in großem Maßstab erreichen. Elektrische Produkte am Verwendungsort eignen sich besonders für kleinere Häuser und Wohnungen. Das Wohnsegment profitiert auch von Ersatzkäufen, wenn ältere Speichersysteme das Ende ihrer Nutzungsdauer erreichen. Diese breite installierte Basis macht das Wohnsegment zum Volumengrundstein des Marktes für Durchlauferhitzer.
Die gewerbliche Nutzung wird voraussichtlich bis 2032 mit einer CAGR von 6,46 % wachsen. Hotels, Gesundheitseinrichtungen, Schulen und Büros benötigen zuverlässiges Warmwasser und schätzen oft modulare Kapazitäten. Mehrere Geräte können verbunden werden, um Redundanz zu bieten und sich ändernden Anforderungen gerecht zu werden. Die Übernahme von Intellihot durch Zurn Elkay zeigt die strategische Relevanz gewerblicher Durchlauferhitzerprodukte für breitere Gebäudewasserplattformen. Das Adapt Commercial Premium von A.O. Smith unterstützt Kaskadenschaltungen für bis zu 32 Geräte, was den Fokus auf größere Anwendungen verdeutlicht. Die gewerbliche Beschaffung betont Zuverlässigkeit, technischen Support und Compliance ebenso wie die anfänglichen Gerätekosten.
Nach Vertriebskanal:
Projektspezifikation hält stand, während Einzelhandel zulegtB2B/Projekt hielt im Jahr 2026 einen Umsatzanteil von 58,93 % im Markt für Durchlauferhitzer. Auftragnehmer- und Maschinenbauingenieurspezifikationen prägen viele Käufe in Mehrfamilien- und Gewerbegebäuden. Markenpräferenzen können sich durch Installateursertifizierungen, Händlerbeziehungen und Projektdokumentation festigen. Ein Gerätewechsel während der Bauphase kann Kosten- und Terminrisiken mit sich bringen. Diese Faktoren erhalten die Bedeutung des B2B-Vertriebs im Markt für Durchlauferhitzer aufrecht.
B2C/Einzelhandel wird voraussichtlich bis 2032 mit einer CAGR von 6,20 % wachsen. Online-Kanäle erleichtern es Käufern, Kapazitäten, Abmessungen, Garantien und Steuerungsfunktionen zu vergleichen. Kompakte elektrische Produkte sind auch für Haushalte zugänglicher, die eine einfache Installation am Verwendungsort in Betracht ziehen. Anbieter reagieren mit digitalen Produktinformationen und direkten Verbraucheroptionen. A.O. Smith berichtete in seinem Ergebniskommentar für 2025 über Wachstum in den Bereichen Prioritätshändler, E-Commerce und Direktvertrieb an Verbraucher. Das Einzelhandelswachstum beseitigt den Installateureinfluss nicht, gibt Verbrauchern aber mehr Einblick in die Produktauswahl.

Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 37,92 % im Markt für Durchlauferhitzer. China, Indien, Japan, Südkorea und südostasiatische Länder bieten eine große Wohnbasis und eine hohe städtische Dichte. Wandmontierte elektrische Geräte passen in Wohnungsumgebungen, in denen zentrales Warmwasser oder Gasinfrastruktur begrenzt ist. Singapur führte 2025 Mindestanforderungen an die Energieeffizienz für Haushalts-Warmwasserbereiter ein und schuf damit ein regulatorisches Modell für die Gerätespezifikation in der Region. Japan behält die Nachfrage nach Kondensationsgas- und Wärmepumpenkonfigurationen, wo Gasnetze gut ausgebaut sind. Noritz identifizierte im Rahmen seiner V Plan 26-Strategie ein anhaltendes Wachstum in Nordamerika und Australien, was die geografische Breite seiner Produktplanung widerspiegelt. Der Markt für Durchlauferhitzer in Asien-Pazifik bleibt eng mit dem städtischen Bauwesen und Energieeffizienzstandards verbunden.
Nordamerika
Nordamerika wird voraussichtlich bis 2032 mit einer CAGR von 6,36 % wachsen. Die Region hat ein geteiltes regulatorisches Umfeld, wobei mehrere Bundesstaaten die Elektrifizierung fördern, während die Bundespolitik einen kurzfristigen Weg für Gasgeräte erhalten hat. Die Bauvorschriften in New York schaffen eine zusätzliche Nachfrage nach elektrischer Warmwasserbereitung in neuen Niedriggeschoss-Wohngebäuden. Der Rückzug des Energieministeriums von der Vorschrift für gasbetriebene Durchlauferhitzer im Jahr 2025 erhält die Nachfrage nach bestehenden Gasproduktdesigns aufrecht. Dieser regionale Mix unterstützt sowohl elektrische Produkte in elektrifizierenden Städten als auch Kondensationsgasgeräte in Gebieten mit ausgereifter Gasinfrastruktur. Anbieterstrategien müssen unterschiedliche staatliche Vorschriften, lokale Rückvergütungen und Installateurfähigkeiten berücksichtigen. Diese Faktoren machen Nordamerika zur am schnellsten wachsenden Geografie im Markt für Durchlauferhitzer.
Europa, Südamerika sowie Naher Osten und Afrika
Effizienzorientierte Bauvorschriften und das Interesse an kompakten Systemen für kleinere Wohnungen unterstützen Europa. Wissenschaftliche Forschung aus dem Jahr 2025 ergab, dass elektrische Durchlauferhitzer in europäischen Umgebungen kostenwettbewerbsfähig mit Gassystemen werden können, wenn die Kohlenstoffintensität des Stroms unter einen bestimmten Schwellenwert sinkt. Südamerika hat eine Rolle für Flüssiggasprodukte, wo Erdgasnetze außerhalb der großen Städte begrenzt sind. Haier erweitert seine Fertigungs-, Forschungs- und Vertriebsnetze in Südamerika und Afrika, was die Aufmerksamkeit der Anbieter für diese Regionen widerspiegelt. Golfbauprojekte können gewerbliche Installationen unterstützen, obwohl hartes Wasser den Bedarf an effektivem Kalkmanagement erhöht. Das zertifizierte Wasseraufbereitungssystem von Navien ist ein Beispiel dafür, wie Hersteller dieses Betriebsproblem angehen. Zusammen bieten diese Regionen dem Markt für Durchlauferhitzer Chancen, die mit der Brennstoffverfügbarkeit, der Stadtentwicklung und den lokalen Wasserbedingungen verbunden sind.
Wettbewerbslandschaft
Marktkonzentration
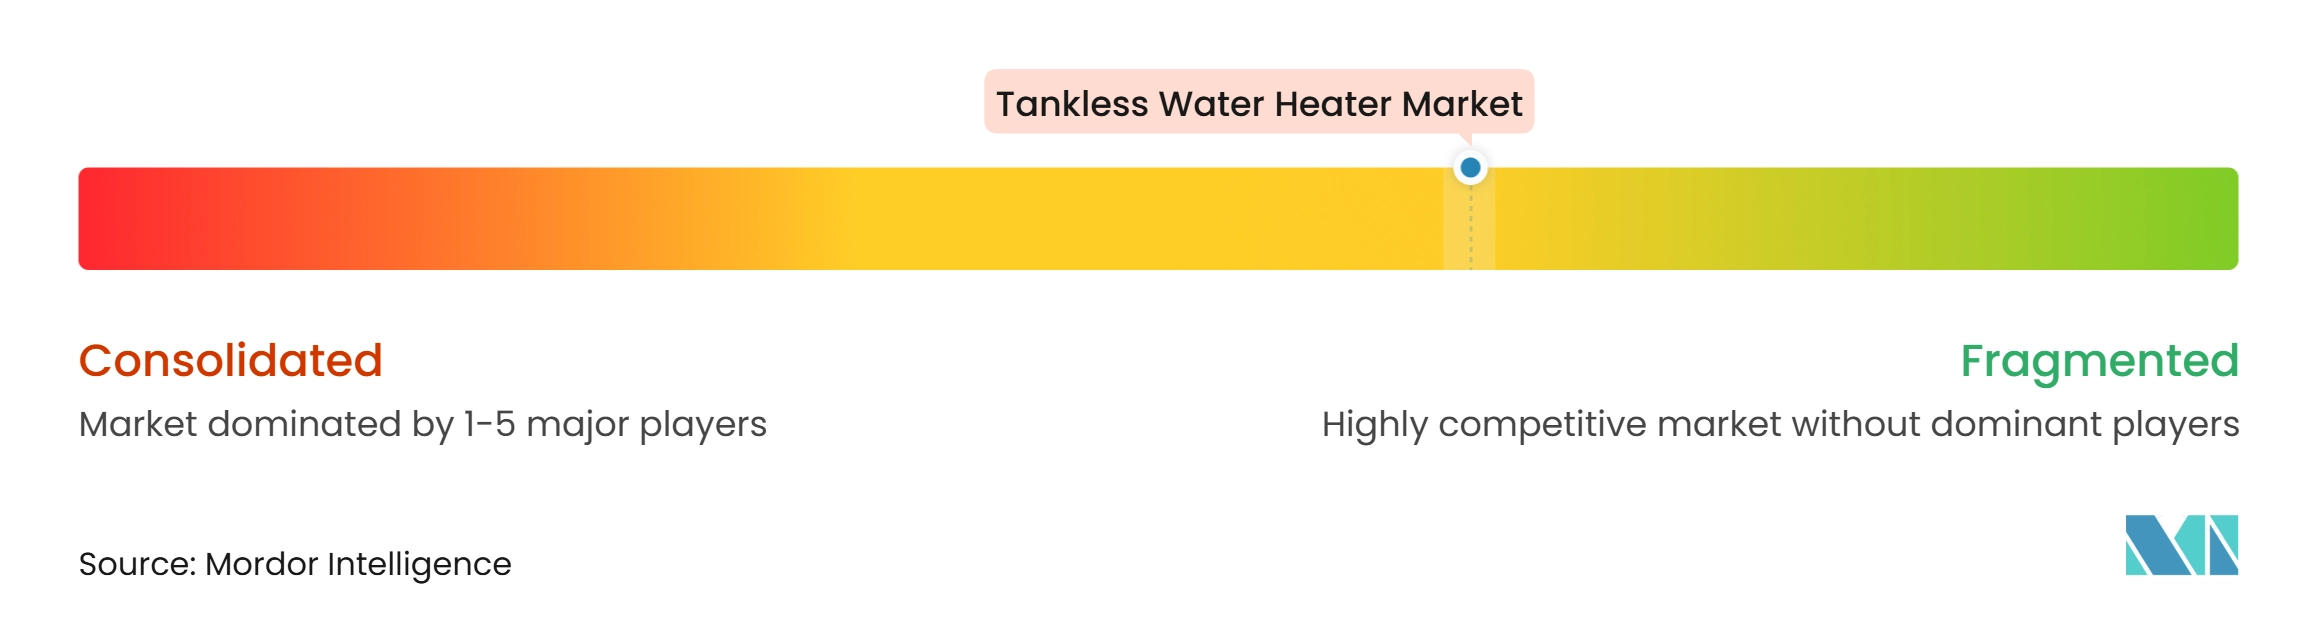
Der Markt für Durchlauferhitzer ist mäßig konzentriert. Rinnai, Rheem, A.O. Smith, Noritz und Navien halten etablierte Positionen in den Bereichen Gas, Elektro und gewerbliche Anwendungen. Midea und Haier konkurrieren durch Fertigungsvolumen und Preispositionierung in Asien-Pazifik und anderen Entwicklungsregionen. Europäische Anbieter, darunter Stiebel Eltron, Bosch Home Comfort und Ariston, konzentrieren sich auf hochwertige elektrische und hybride Angebote. Produktleistung, Garantieabdeckung, Installationsservice und digitale Tools prägen den Wettbewerb zunehmend. Der Markt für Durchlauferhitzer zeigt keinen einzelnen Anbieter mit dominanter Kontrolle über alle wichtigen Regionen und Brennstofftypen.
Hersteller nutzen das Produktdesign, um bekannte Adoptionsbarrieren zu überwinden. A.O. Smith brachte am 27. Mai 2026 seinen Adapt Commercial Premium Kondensations-Warmwasserbereiter mit einem patentierten Edelstahl-Helix-Wärmetauscher und Kaskadenschaltung für bis zu 32 Geräte auf den Markt. Noritz verbesserte seine EZ Series Pro am 21. April 2026 mit einem größeren Diagnose-Bedienfeld und einem Modulationsverhältnis von 16:1. Die WEC-Serie von Navien fügt dem Eigentumsangebot zertifiziertes Kalkmanagement und intelligente Konnektivität hinzu. Der SENSEI RX von Rinnai kombiniert hohe berichtete Effizienz mit mobiler Einrichtung und Zirkulationsfunktionen. Diese Schritte verlagern den Wettbewerbsfokus von der reinen Wärmeleistung hin zu Zuverlässigkeit und langfristiger Betriebserfahrung.
Zurn Elkay übernahm Intellihot für 109 Millionen USD am 20. Juli 2026 und fügte damit gewerbliche Durchlauferhitzertechnologie zu seinem Gebäudewasserportfolio hinzu. Das Geschäft zeigt das Interesse von Gebäudeinfrastrukturunternehmen außerhalb der traditionellen Haushaltsgerätehersteller. Ariston und Lennox kündigten außerdem ein nordamerikanisches Warmwasserbereiter-Gemeinschaftsunternehmen an, das Aristons Warmwasserbereitungskapazitäten mit den Händler- und Vertriebswegen von Lennox kombiniert. Anbieter bauen den Marktzugang durch Vertriebspartnerschaften sowie Produkteinführungen aus. Vernetzte gewerbliche Geräte können auch Möglichkeiten mit Nachfragesteuerungsprogrammen von Versorgern schaffen. Die Wettbewerbsposition jedes Unternehmens wird von seiner Fähigkeit abhängen, Installateure zu unterstützen, regionale Vorschriften zu erfüllen und Systeme anzubieten, die Wasserqualitäts- und Energieverbrauchsanforderungen erfüllen.
Marktführer in der Durchlauferhitzerbranche
-
Rinnai Corporation
-
Rheem Manufacturing Company
-
A. O. Smith Corporation
-
Bosch Home Comfort Group
-
Noritz Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Durchlauferhitzer Unternehmen in diesem Bericht
- Rinnai Corporation
- Rheem Manufacturing Company
- A.O. Smith Corporation
- Bosch Home Comfort Group
- Noritz Corporation
- Bradford White Corporation
- Navien, Inc.
- Stiebel Eltron Group
- Ariston Holding N.V.
- EcoSmart Green Energy Products, Inc.
- Eemax
- Paloma Co., Ltd.
- Midea Group Co., Ltd.
- Haier Smart Home Co., Ltd.
- Ferroli S.p.A.
- Bajaj Electricals Limited
- Havells India Limited
- Vatti Corporation
- V-Guard Industries Limited
Neueste Industrielle Entwicklungen in Markt für Durchlauferhitzer
- Juli 2026: Zurn Elkay Water Solutions schloss am 20. Juli 2026 die Übernahme von Intellihot Inc. für 109 Millionen USD ab und erwarb damit gewerbliche Durchlauferhitzertechnologie für Kunden aus dem Gesundheitswesen, dem Bildungsbereich und dem Gastgewerbe. Die Transaktion integriert vernetzte gewerbliche Warmwasserbereitung in ein größeres Gebäudewasserportfolio. Sie verschafft Zurn Elkay auch einen Zugang zu Kunden, die modulare Warmwassersysteme, technischen Support und integrierte Lösungen für anspruchsvolle Einrichtungen benötigen.
- Mai 2026: A.O. Smith ergänzte seine Adapt-Familie um den Adapt Commercial Premium Kondensations-Warmwasserbereiter mit einem patentierten Edelstahl-Helix-Wärmetauscher, einer Wärmeleistung von 199.000 BTU, einem einheitlichen Energiefaktor von 0,95, einer Kaskadenschaltung für bis zu 32 Geräte und einer gemeinsamen Abgasführung für bis zu 12 Geräte. Das Produkt richtet sich an größere Einrichtungen, die skalierbare Kapazitäten und Geräteausfallsicherheit benötigen. Die gemeinsame Abgasführung und die Kaskadenfunktionen sollen das Systemdesign für Auftragnehmer bei gewerblichen Installationen vereinfachen.
- April 2026: Noritz America rüstete seine EZ Series Pro Wohnbereich-Kondensations-Durchlauferhitzerlinie mit einem größeren Multifunktions-Bedienfeld auf. Das Modell EZ111 bietet bis zu 199.900 BTU/Stunde und ein Modulationsverhältnis von 16:1. Das Update gibt Installateuren während der Installation und Wartung klarere Informationen. Es spiegelt auch den anhaltenden Fokus auf breitere Modulation und gleichzeitige Entnahmeleistung bei Wohnbereich-Durchlauferhitzern wider.
Berichtsumfang des globalen Marktes für Durchlauferhitzer
Segmentierungsübersicht
| Elektrisch | Nach Heizleistung | Unter 6 kW |
| 6–12 kW | ||
| Über 12 kW | ||
| Gas, einschließlich Erdgas und Flüssiggas | Nach Durchflussrate | Unter 8 Liter/Minute |
| 8–15 Liter/Minute | ||
| Über 15 Liter/Minute | ||
| Solar | ||
| Sonstige Energiequellen | ||
| Wohnbereich | |
| Gewerblich | Gastgewerbe |
| Gesundheitswesen | |
| Bildung und institutionelle Einrichtungen | |
| Büros und Einzelhandel | |
| Sonstige gewerbliche Endnutzer |
| B2C/Einzelhandel | Mehrmarkenfachgeschäfte |
| Exklusive Markenfachgeschäfte | |
| Online | |
| Lokale Baumärkte | |
| Sonstiger B2C/Einzelhandel | |
| B2B und Projekt | Groß- und Sanitär-HLK-Händler |
| Direktvertrieb durch Hersteller |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Energiequelle | Elektrisch | Nach Heizleistung | Unter 6 kW |
| 6–12 kW | |||
| Über 12 kW | |||
| Gas, einschließlich Erdgas und Flüssiggas | Nach Durchflussrate | Unter 8 Liter/Minute | |
| 8–15 Liter/Minute | |||
| Über 15 Liter/Minute | |||
| Solar | |||
| Sonstige Energiequellen | |||
| Nach Endnutzer | Wohnbereich | ||
| Gewerblich | Gastgewerbe | ||
| Gesundheitswesen | |||
| Bildung und institutionelle Einrichtungen | |||
| Büros und Einzelhandel | |||
| Sonstige gewerbliche Endnutzer | |||
| Nach Vertriebskanal | B2C/Einzelhandel | Mehrmarkenfachgeschäfte | |
| Exklusive Markenfachgeschäfte | |||
| Online | |||
| Lokale Baumärkte | |||
| Sonstiger B2C/Einzelhandel | |||
| B2B und Projekt | Groß- und Sanitär-HLK-Händler | ||
| Direktvertrieb durch Hersteller | |||
| Nach Geografie | Nordamerika | Kanada | |
| Vereinigte Staaten | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Peru | |||
| Chile | |||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Vereinigtes Königreich | ||
| Deutschland | |||
| Frankreich | |||
| Spanien | |||
| Italien | |||
| BENELUX (Belgien, Niederlande, Luxemburg) | |||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |||
| Übriges Europa | |||
| Asien-Pazifik | Indien | ||
| China | |||
| Japan | |||
| Australien | |||
| Südkorea | |||
| Südostasien | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | ||
| Saudi-Arabien | |||
| Südafrika | |||
| Nigeria | |||
| Übriger Naher Osten und Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Grße des Marktes für Durchlauferhitzer?
Es wird prognostiziert, dass er von 12,11 Milliarden USD im Jahr 2027 auf 16,05 Milliarden USD bis 2032 mit einer CAGR von 5,8 % wächst. Die Nachfrage wird durch Ersatzbedarf, kompakte städtische Installation und die breitere Bewegung hin zu elektrifizierten Gebäudeanlagen unterstützt.
Welche Energiequelle führt beim Verkauf von Durchlauferhitzern?
Elektrische Geräte hielten im Jahr 2026 einen Umsatzanteil von 71,16 % und werden voraussichtlich bis 2032 mit einer CAGR von 6,3 % wachsen. Ihr kompaktes Format passt in Wohngebäude und Gebäude, in denen neue Gasanschlüsse oder Abgasführungen nicht verfügbar sind.
Warum gewinnen elektrische Durchlauferhitzer an Akzeptanz?
Anforderungen zur Gebäudeelektrifizierung, kompakte Installation und digitale Energiemanagementsysteme unterstützen die Nachfrage nach elektrischen Geräten. Vernetzte Produkte können Betreibern auch helfen, die Warmwasserbereitung rund um Tarife und potenzielle Nachfragesteuerungsteilnahme zu steuern.
Welche Kundengruppe wächst am schnellsten bei Durchlauferhitzern?
Gewerbliche Nutzer werden voraussichtlich bis 2032 mit einer CAGR von 6,46 % wachsen, unterstützt durch Hotels, Gesundheitswesen, Bildung und institutionelle Projekte. Diese Nutzer schätzen modulare Kapazitäten, Redundanz, Serviceunterstützung und eine effizientere Nutzung des Technikraumplatzes.
Was schränkt die Akzeptanz von Durchlauferhitzern ein?
Kosten für elektrische Aufrüstungen, Installationskomplexität und Mineralablagerungen können die anfänglichen und langfristigen Eigentumskosten erhöhen. Diese Einschränkungen erhöhen die Bedeutung qualifizierter Installateure, Wasseraufbereitung, praktischer Produktdimensionierung und klarer Wartungsunterstützung.