
Taille et part du marché des chauffe-eaux sans réservoir
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 12.11 Milliards de dollars |
| Taille du Marché (2032) | 16.05 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.80 % |
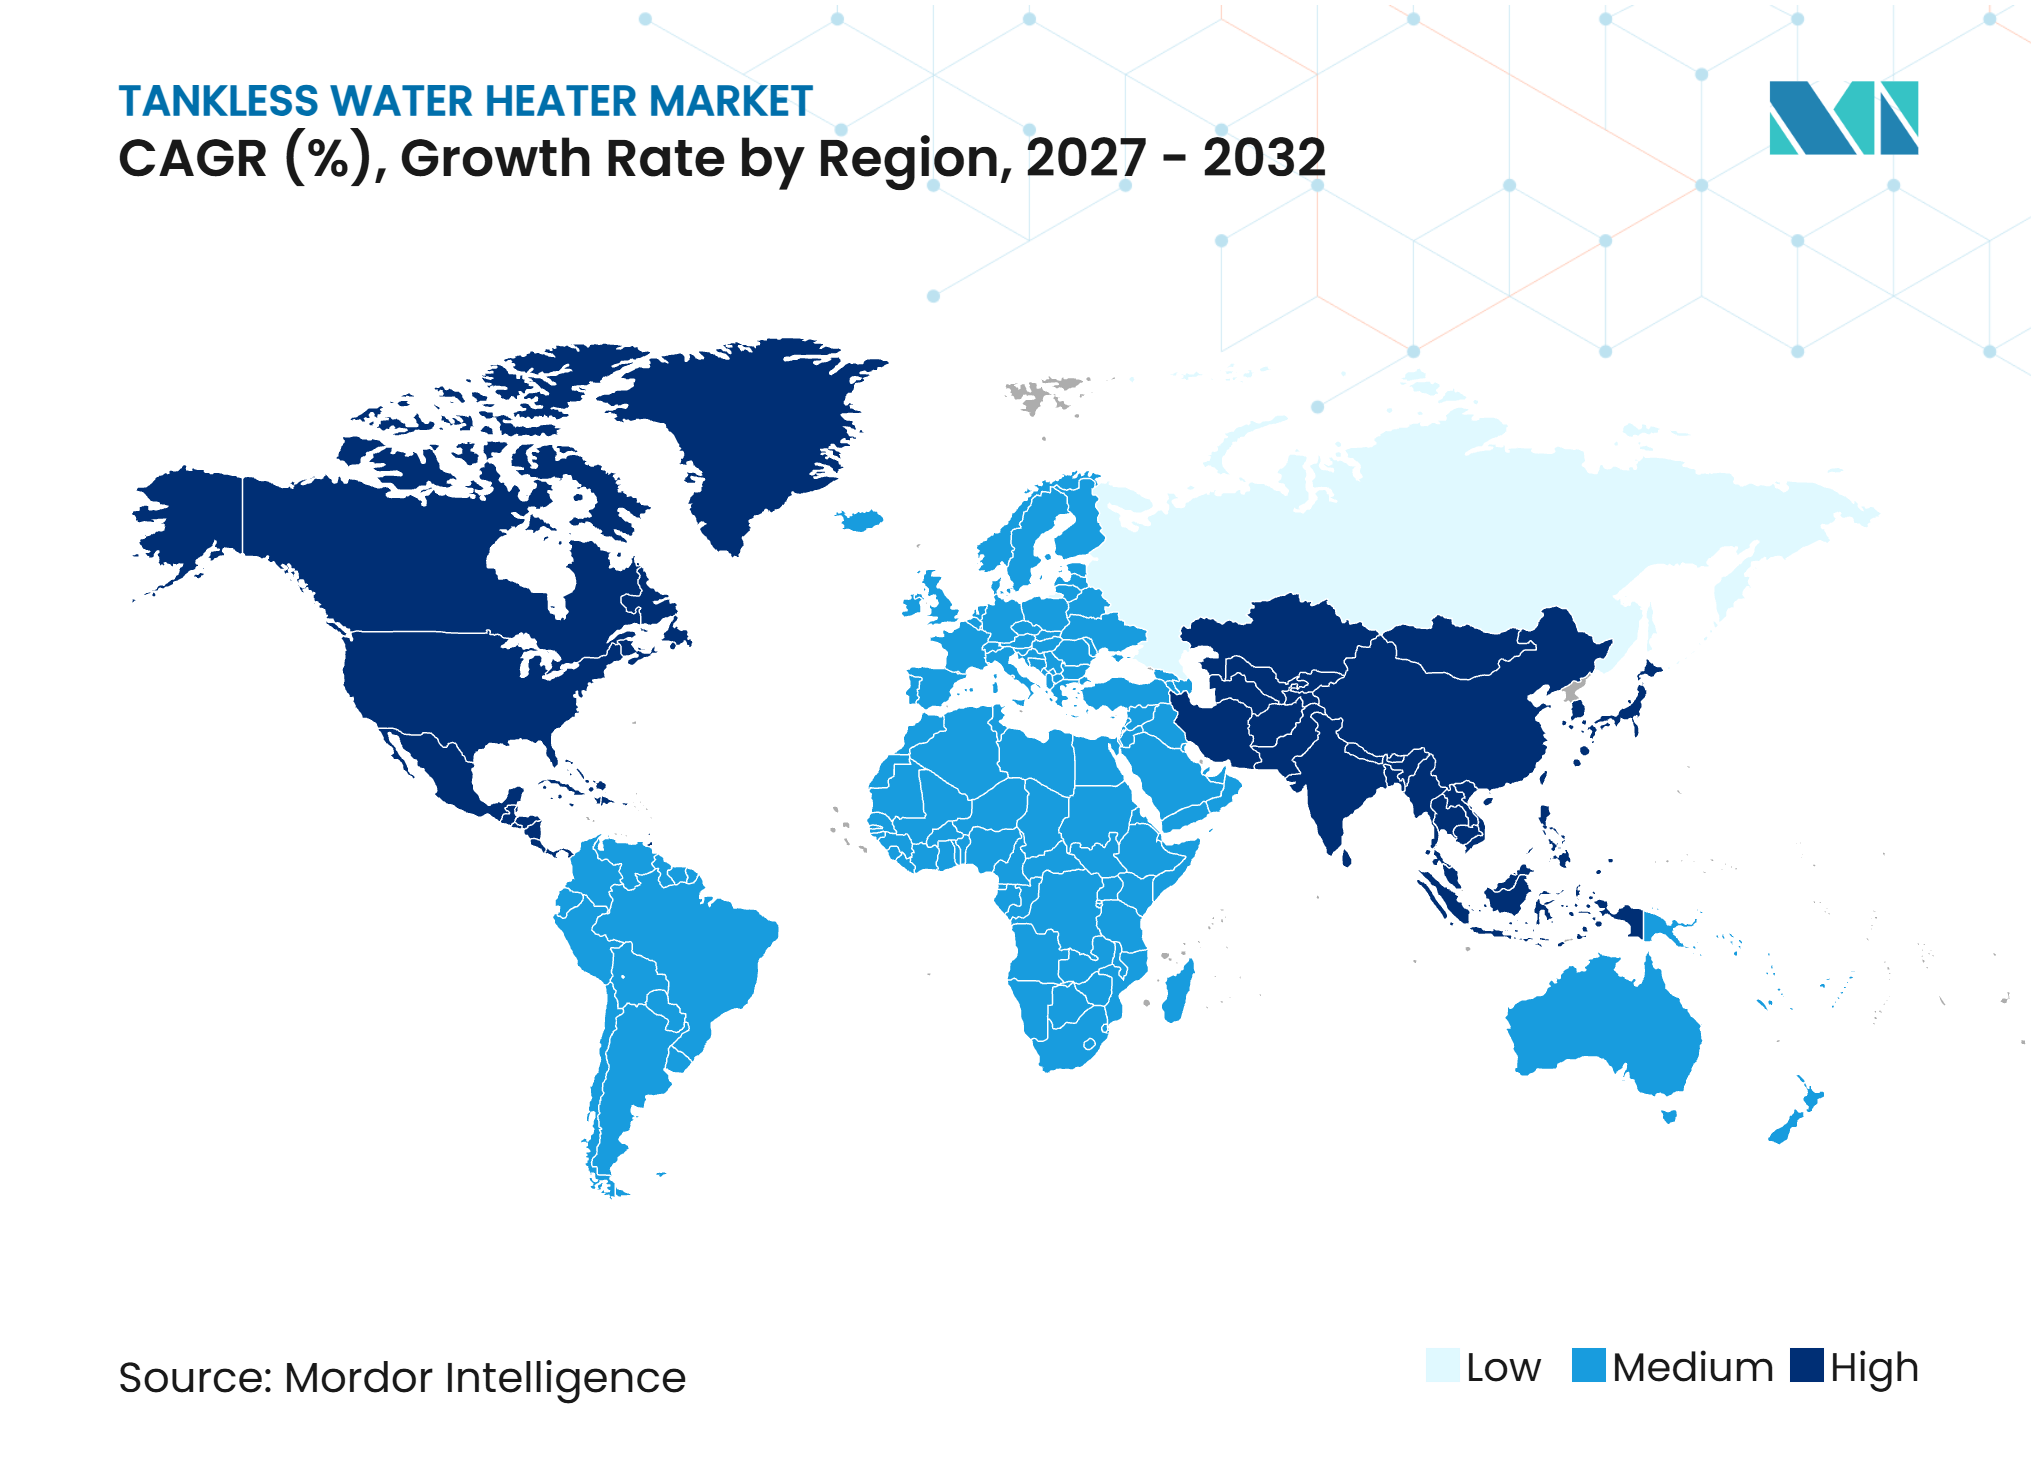
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des chauffe-eaux sans réservoir par Mordor Intelligence
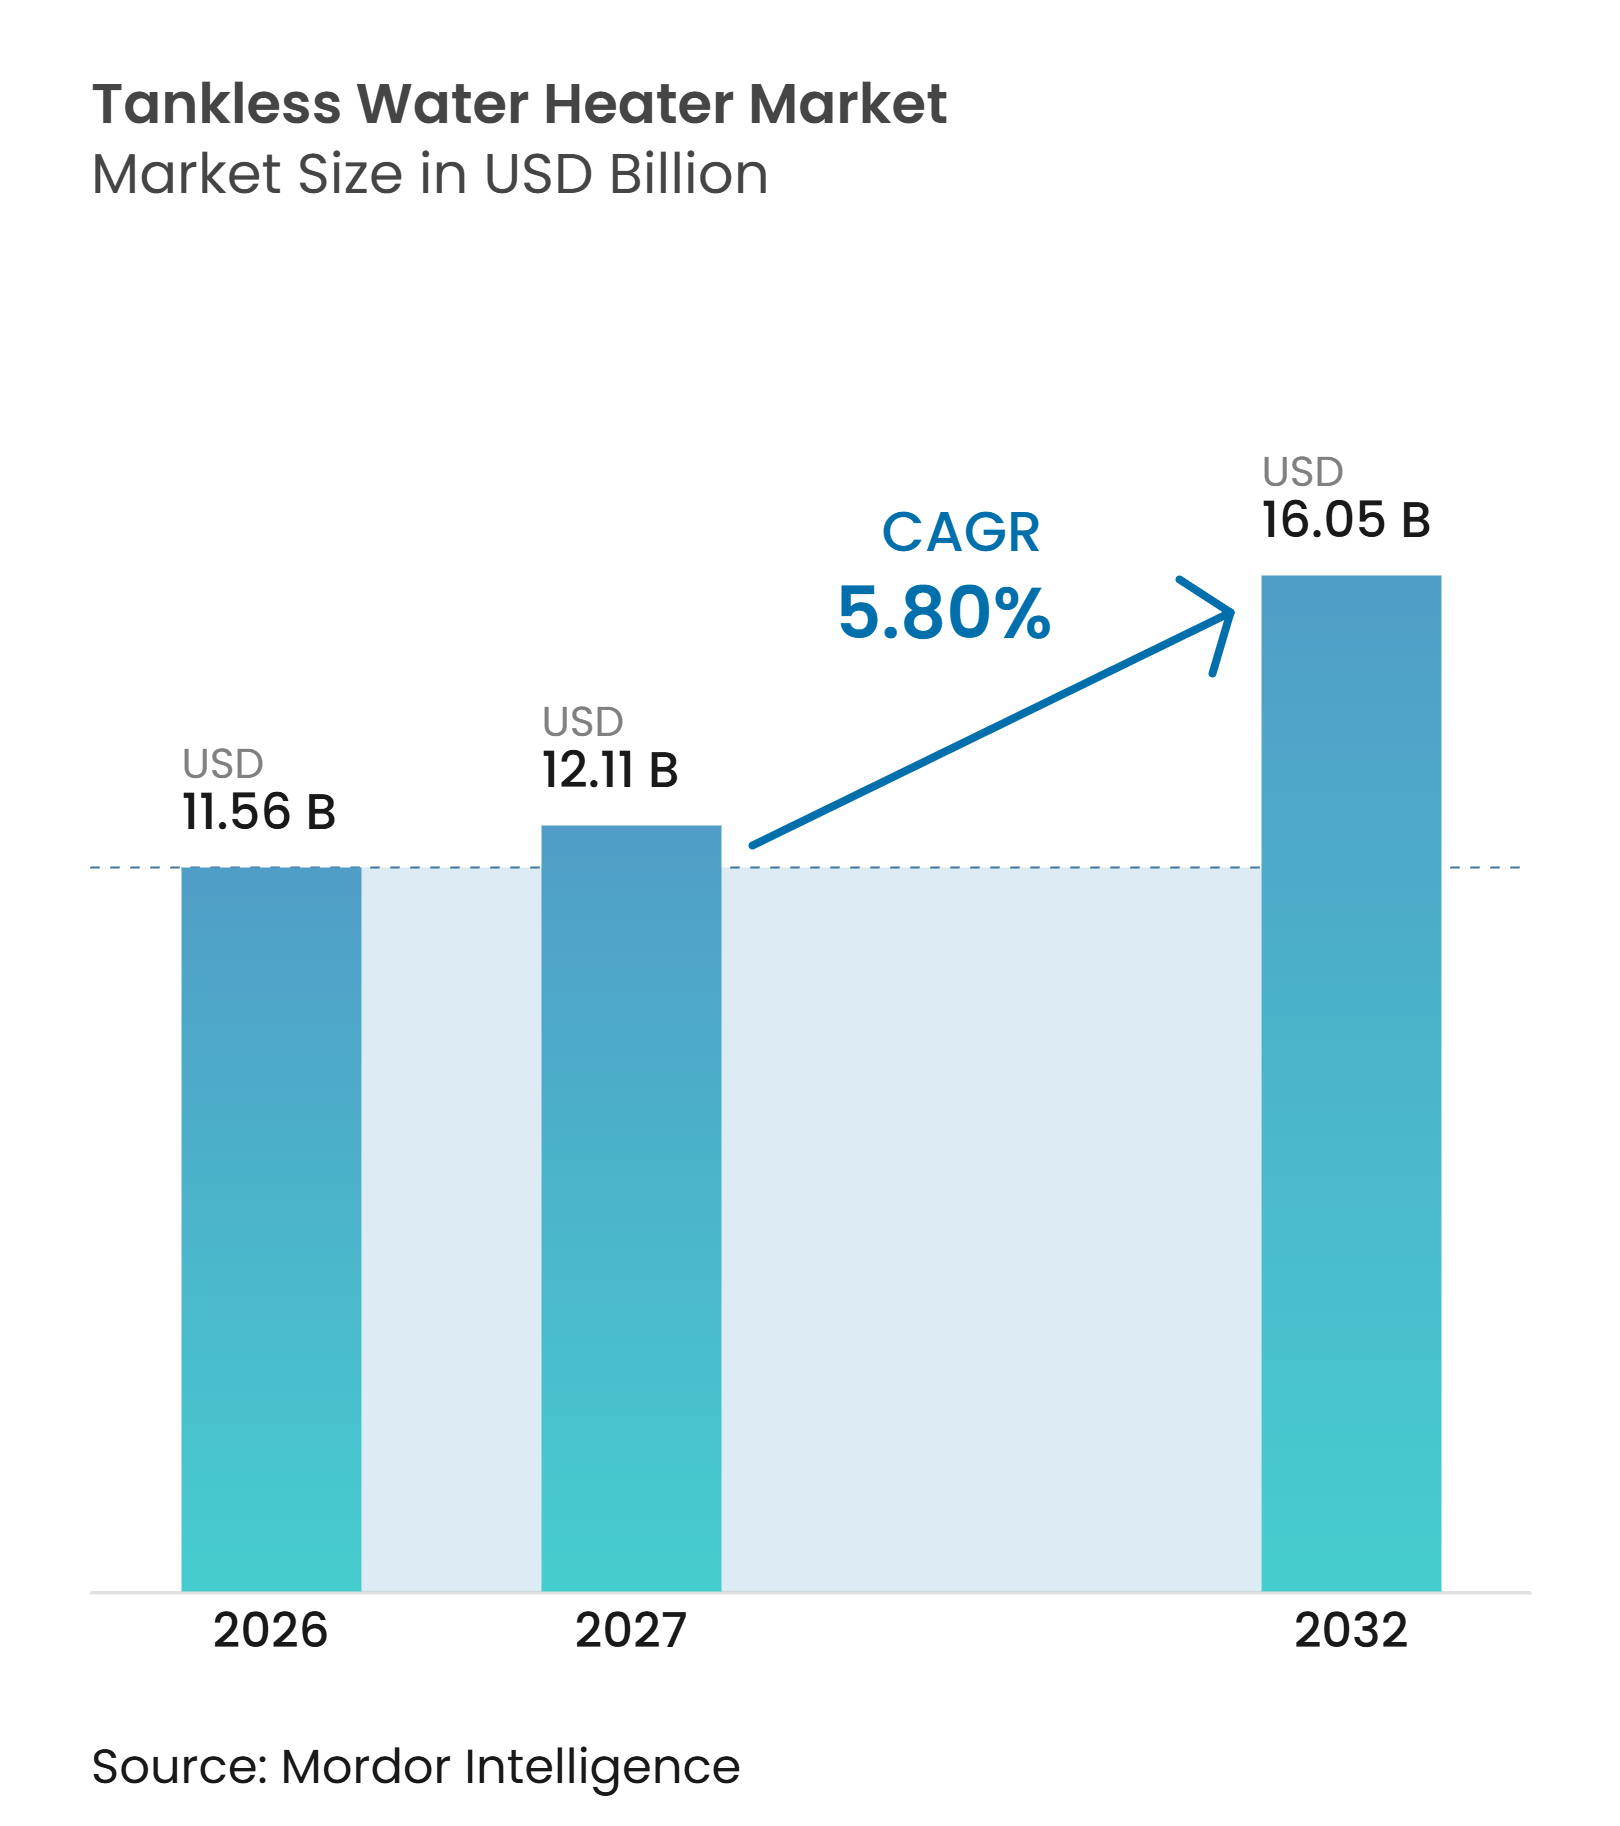
La taille du marché des chauffe-eaux sans réservoir devrait s'étendre de 11,56 milliards USD en 2026 et 12,11 milliards USD en 2027 à 16,05 milliards USD d'ici 2032, enregistrant un CAGR de 5,8 % entre 2027 et 2032. Le marché des chauffe-eaux sans réservoir est soutenu par les réglementations d'électrification dans les nouvelles constructions et par le besoin d'équipements compacts dans les logements urbains denses. Les exigences des codes de construction des États orientent certains nouveaux projets résidentiels à l'écart du chauffage de l'eau aux combustibles fossiles, ce qui donne aux unités électriques un rôle plus important dans les décisions de spécification. Les fournisseurs de produits accordent également plus de valeur à la surveillance à distance, à la gestion de la qualité de l'eau et aux systèmes commerciaux évolutifs. Ces changements rendent les capacités d'installation, le service numérique et la connaissance de la conformité plus importants sur le marché des chauffe-eaux sans réservoir. Le retrait d'une réglementation fédérale d'efficacité pour les chauffe-eaux instantanés à gaz maintient une opportunité de parc installé pour les produits à gaz, bien que les codes étatiques et locaux continuent de favoriser les options électriques dans plusieurs localités.
Points clés du rapport
-
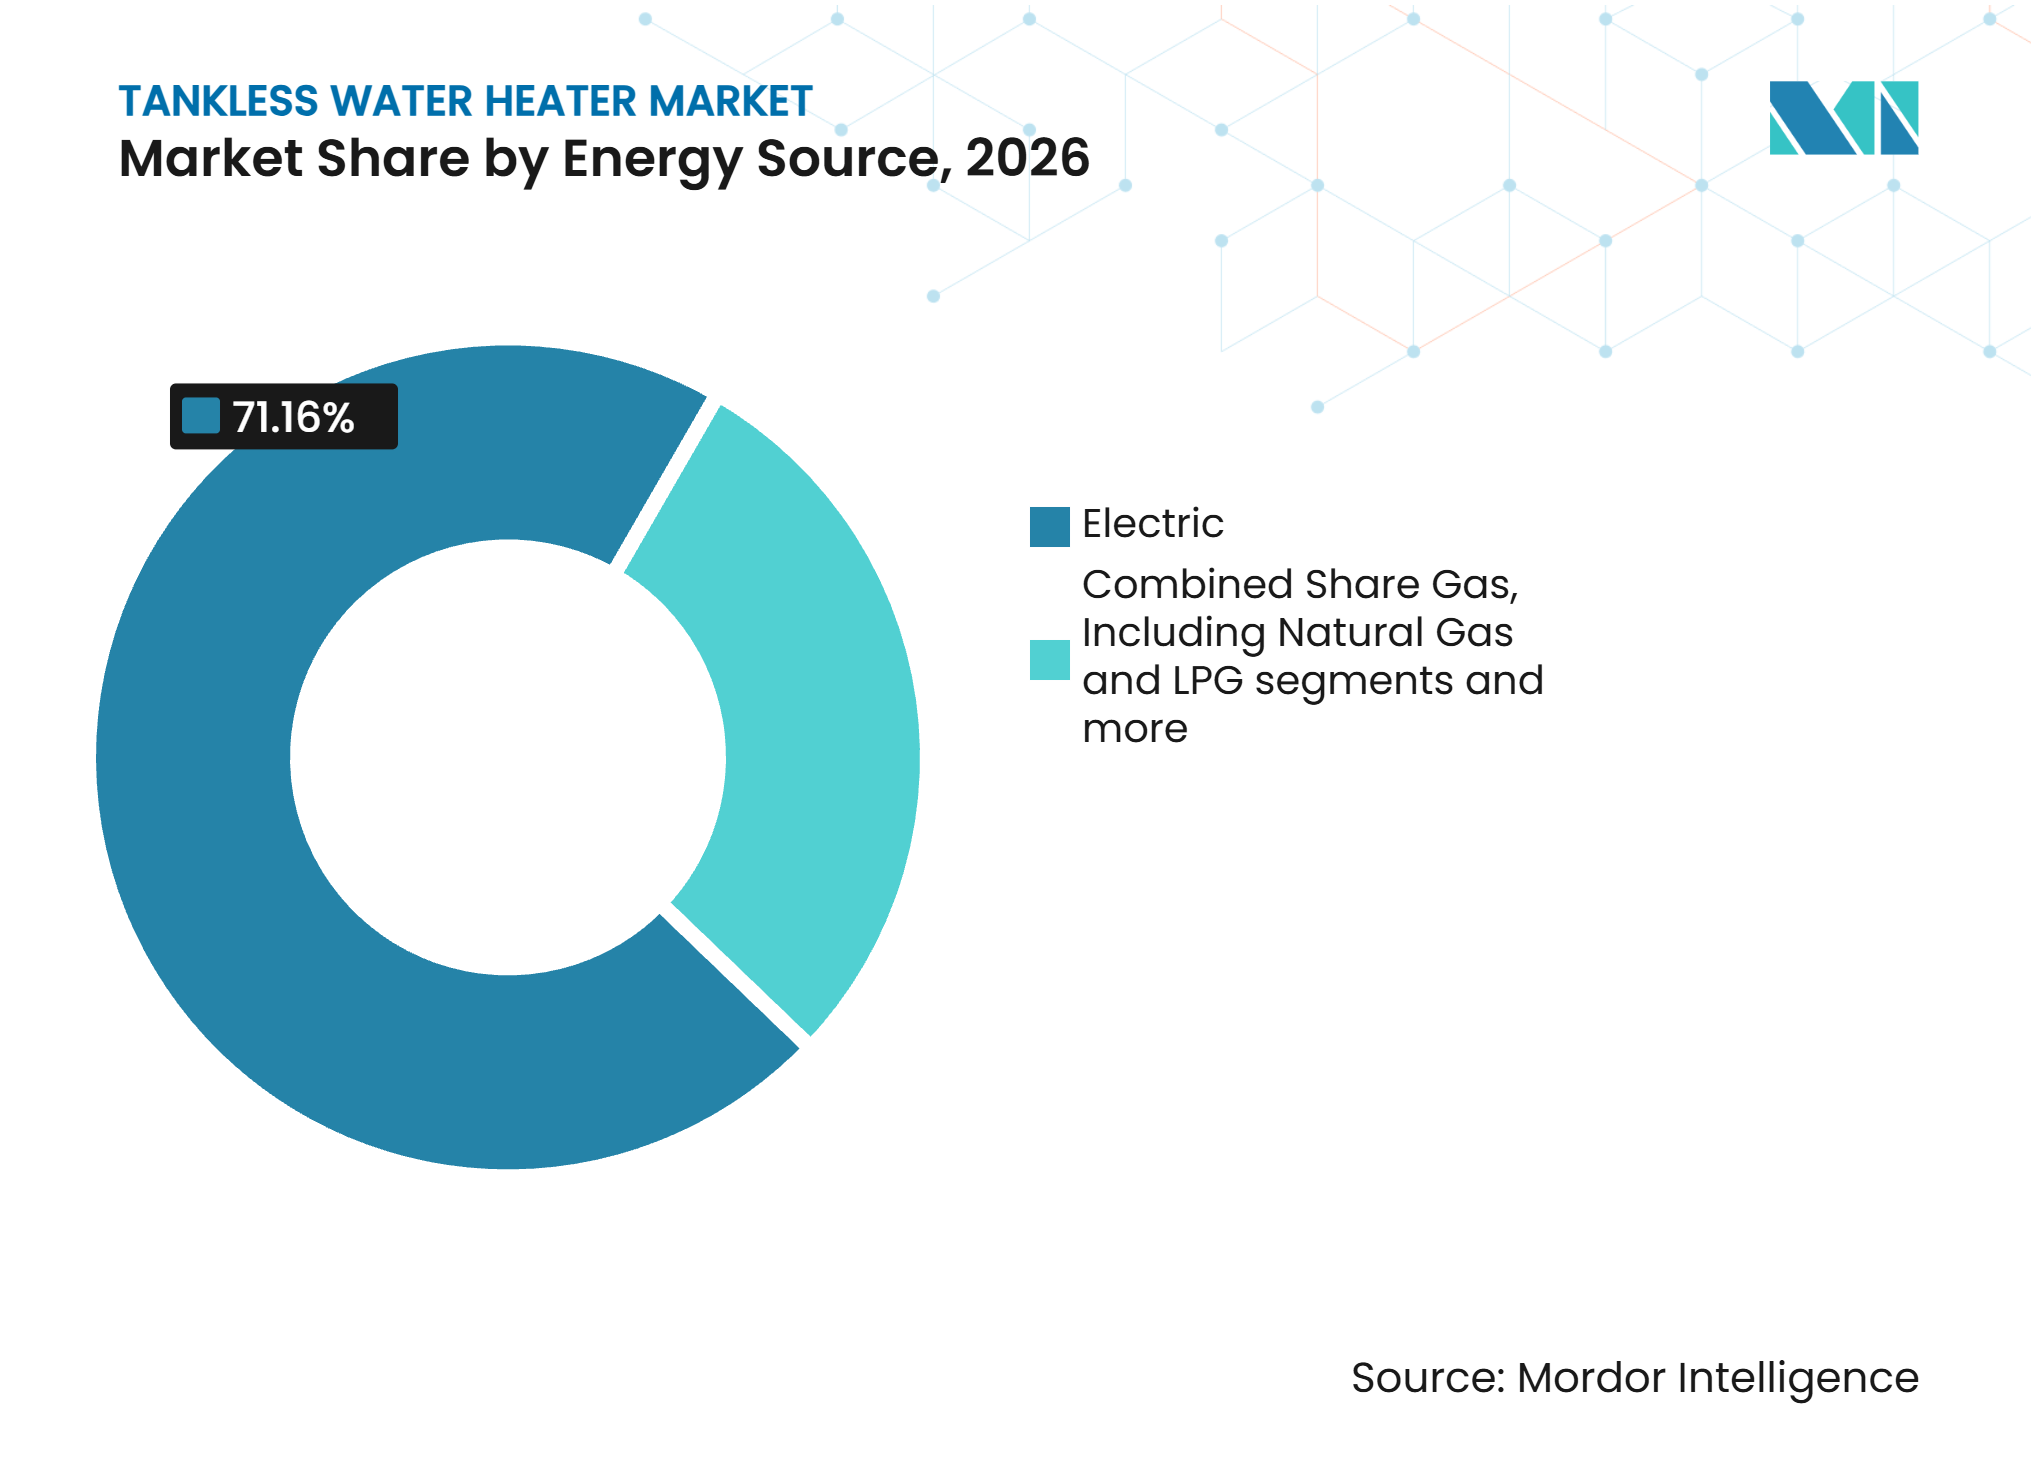
Par source d'énergie, les unités électriques détenaient 71,16 % de la part du marché des chauffe-eaux sans réservoir en 2026 et devraient croître à un CAGR de 6,30 % durant 2027–2032.
-
Par utilisateur final, le résidentiel détenait 72,86 % du chiffre d'affaires en 2026, tandis que le commercial devrait se développer à un CAGR de 6,46 % durant 2027–2032.
-
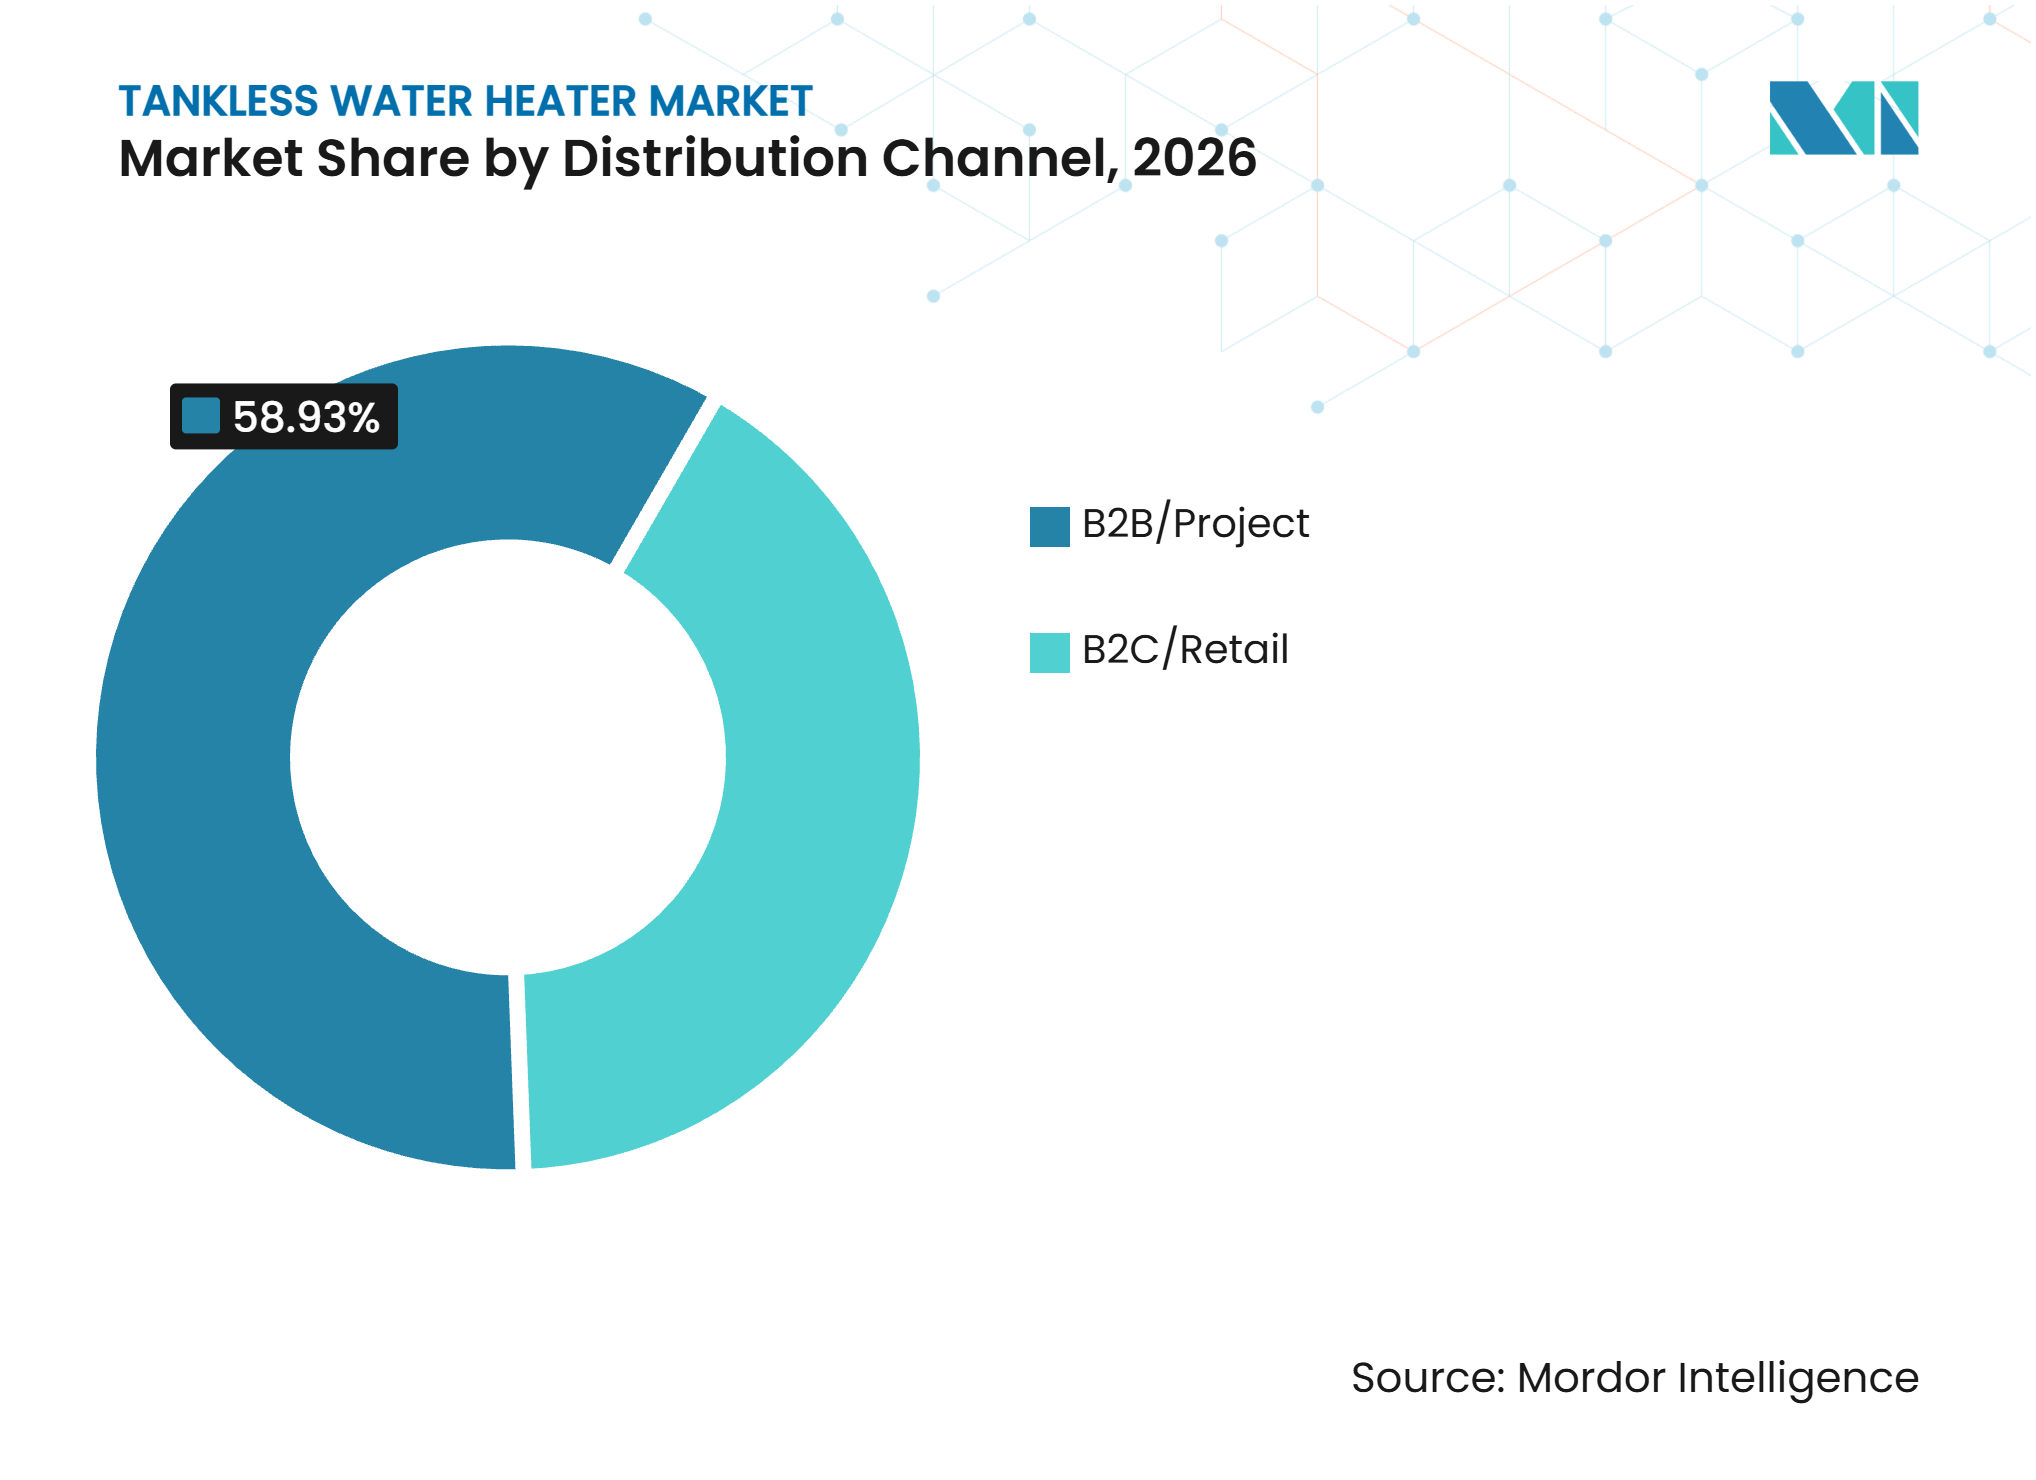
Par canal de distribution, le B2B/Projet détenait 58,93 % du chiffre d'affaires en 2026, tandis que le B2C/Vente au détail devrait croître à un CAGR de 6,20 % durant 2027–2032.
-
Par géographie, l'Asie-Pacifique détenait 37,92 % du chiffre d'affaires en 2026, tandis que l'Amérique du Nord devrait croître à un CAGR de 6,36 % durant 2027–2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Électrification des systèmes d'eau chaude domestique | +1.5% | Amérique du Nord et Europe en cœur de cible, avec extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Remplacement des chauffe-eaux à réservoir vieillissants | +1.2% | Mondial, avec des gains précoces en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expansion de la construction hôtelière et résidentielle multi-unités | +1.0% | Asie-Pacifique en cœur de cible, avec extension vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Demande de gain de place dans les logements urbains | +0.8% | Asie-Pacifique et Europe | Moyen terme (2-4 ans) |
| Contrôles numériques et gestion à distance de l'énergie | +0.7% | Amérique du Nord, Europe et pôles technologiques d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Conservation de l'eau et réduction des pertes en veille | +0.5% | Mondial, avec des gains précoces dans les régions à pénurie d'eau du Moyen-Orient et de l'Afrique et en Australie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Électrification des systèmes d'eau chaude domestique
Le marché des chauffe-eaux sans réservoir bénéficie lorsque les réglementations de construction exigent des alternatives aux équipements à combustion. La loi sur les bâtiments entièrement électriques de New York restreindrait les équipements aux combustibles fossiles dans les nouveaux bâtiments jusqu'à sept étages, mais l'État a accepté en novembre 2025 de suspendre la mise en œuvre jusqu'à ce que l'appel fédéral soit tranché[1]. Ces réglementations favorisent les systèmes électriques muraux là où la ventilation au gaz est indisponible ou interdite. Les équipements électriques évitent également les pertes en veille associées à l'eau chaude stockée, ce qui soutient leur utilisation dans les petites maisons et les appartements. Le marché des chauffe-eaux sans réservoir bénéficie ainsi d'une voie de remplacement moins dépendante des dépenses discrétionnaires des consommateurs. La politique fédérale américaine reste mitigée car le Département de l'Énergie a retiré sa norme pour les chauffe-eaux instantanés à gaz en mai 2025.
Remplacement des chauffe-eaux à réservoir vieillissants
De nombreuses unités à réservoir installées lors de cycles de construction antérieurs atteignent l'âge de remplacement sur les marchés immobiliers matures. Cela donne au marché des chauffe-eaux sans réservoir accès aux propriétaires et aux gestionnaires d'installations qui doivent remplacer des équipements plutôt que de différer un achat. Les nouveaux codes peuvent rendre un remplacement direct moins simple lorsque l'ancien équipement ne répond pas aux exigences actuelles d'efficacité ou de carburant. Rinnai a déclaré qu'il continue de voir une conversion des systèmes à réservoir vers les unités sans réservoir, avec une demande croissante pour les produits électriques sur certains marchés[2]. Sa gamme SENSEI RX a affiché un facteur d'énergie uniforme de 0,98 et combine des fonctionnalités de configuration, de recirculation et de simplification des stocks pour les installateurs. Cette activité de remplacement accroît l'influence des plombiers agréés et des programmes d'installateurs sur le marché des chauffe-eaux sans réservoir.
Expansion de la construction hôtelière et résidentielle multi-unités
Les hôtels, les établissements de santé, les écoles et les immeubles multi-unités ont besoin d'un approvisionnement fiable en eau chaude sans grandes salles d'équipement. Les réseaux modulaires de chauffe-eaux sans réservoir offrent une redondance et permettent d'adapter la capacité à l'évolution de la demande du bâtiment. Cette conception est pertinente sur les marchés où la construction hôtelière et résidentielle multi-unités est en augmentation. Zurn Elkay a finalisé son acquisition d'Intellihot le 20 juillet 2026, élargissant son offre de chauffage de l'eau commerciale pour les clients des secteurs de la santé, de l'éducation et de l'hôtellerie[3]. La transaction indique que le chauffage de l'eau commerciale devient de plus en plus pertinent pour les portefeuilles d'infrastructure de bâtiment plus larges. Le marché des chauffe-eaux sans réservoir peut en bénéficier là où les propriétaires de bâtiments valorisent les équipements compacts, la redondance et la réduction du volume d'eau stockée.
Demande de gain de place dans les logements urbains
Les équipements compacts muraux sont bien adaptés aux appartements et autres logements disposant d'un espace utilitaire limité. Ce besoin est particulièrement pertinent dans les villes denses d'Asie-Pacifique et d'Europe. Les systèmes sans réservoir évitent la surface au sol requise pour un réservoir de stockage et permettent un placement au point d'utilisation là où c'est nécessaire. La valeur de cette disposition augmente lorsque les promoteurs recherchent des conceptions flexibles de locaux techniques dans les projets multi-unités. Les modèles électriques peuvent être particulièrement adaptés là où la ventilation centrale au gaz est indisponible. L'efficacité spatiale reste donc un facteur de spécification important pour le marché des chauffe-eaux sans réservoir.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'installation élevé et exigences de mise à niveau électrique | -1.4% | Amérique du Nord, Europe et marchés émergents d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Entartrage minéral et complexité de l'entretien | -0.9% | Moyen-Orient et Afrique, Asie du Sud et parties de l'Amérique du Nord et de l'Europe | Moyen terme (2-4 ans) |
| Limitations du débit et de l'utilisation simultanée | -0.7% | Mondial, amplifiée sur les marchés des grands ménages | Court terme (≤ 2 ans) |
| Dépendance aux infrastructures de carburant et de services publics | -0.6% | Moyen-Orient et Afrique, Amérique du Sud et Asie-Pacifique rurale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'installation élevé et exigences de mise à niveau électrique
Le marché des chauffe-eaux sans réservoir fait face à un obstacle de coût lorsque les unités électriques nécessitent des mises à niveau de tableau électrique, de nouveaux circuits ou une main-d'œuvre supplémentaire. Ces exigences peuvent rendre une installation électrique plus complexe qu'un remplacement direct d'un chauffe-eau à réservoir. L'obstacle est le plus prononcé dans les maisons anciennes à capacité électrique limitée. Les incitations étatiques et les programmes des services publics peuvent réduire le coût initial, mais leur disponibilité varie selon les localités. Le retrait de la norme fédérale pour les chauffe-eaux instantanés à gaz a également supprimé un facteur réglementaire qui aurait pu encourager un passage plus rapide vers les équipements à condensation premium[4]. Les fournisseurs sur le marché des chauffe-eaux sans réservoir ont besoin de conceptions d'installation plus simples et d'un solide soutien aux entrepreneurs pour limiter cette contrainte.
Entartrage minéral et complexité de l'entretien
L'eau dure peut créer des dépôts minéraux dans les échangeurs de chaleur, augmentant les besoins d'entretien et affectant les performances du produit. Le marché des chauffe-eaux sans réservoir est exposé à ce problème dans les régions où le traitement de l'eau est limité ou où la dureté de l'eau domestique est élevée. Navien a introduit la série WEC en juillet 2025 en tant que système de traitement sans sel au point d'entrée conçu pour gérer l'entartrage, certifié Z601, avec jusqu'à 94 % de réduction de tartre lors des tests. Le produit Adapt d'A.O. Smith intègre la technologie X3 de prévention du tartre et a reçu le prix Silver Edison 2025 pour cette approche. Les solutions intégrées de traitement de l'eau peuvent réduire les préoccupations de maintenance, mais elles augmentent également l'importance de la formation sur les produits et du soutien au service. Cela déplace la concurrence sur le marché des chauffe-eaux sans réservoir vers la durabilité et les coûts de possession sur la durée de vie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source d'énergie :
l'électrique en tête grâce à la compatibilité avec les bâtimentsLes unités électriques détenaient 71,16 % du chiffre d'affaires en 2026 et devraient croître à un CAGR de 6,30 % jusqu'en 2032. Leur position reflète la valeur d'une installation compacte au point d'utilisation dans les appartements et autres environnements résidentiels denses. Elles conviennent également aux bâtiments où la tuyauterie de gaz naturel est indisponible ou non approuvée pour les nouvelles constructions. Les réglementations d'électrification renforcent cet avantage dans certaines juridictions d'Amérique du Nord et d'Europe. Les contrôles connectés ajoutent un autre avantage en permettant aux équipements de répondre aux tarifs et aux signaux de réponse à la demande. Ces facteurs font des produits électriques le cœur de la croissance actuelle du marché des chauffe-eaux sans réservoir.
Les unités à gaz conservent un avantage de parc installé dans les localités disposant de réseaux de gaz naturel ou de GPL établis. Les systèmes à condensation restent pertinents là où les conditions froides et la forte demande en eau chaude influencent le choix des alternatives électriques. Le SENSEI RX de Rinnai a affiché un facteur d'énergie uniforme de 0,98, témoignant d'un investissement continu dans les produits à gaz à haute efficacité. Le retrait fédéral américain de 2025 de la norme plus stricte prolonge l'espace opérationnel à court terme pour les équipements à gaz non condensants. Les configurations solaires restent plus pertinentes en tant que composants de préchauffage dans les systèmes hybrides que comme catégorie de masse autonome. Le secteur des chauffe-eaux sans réservoir conserve donc une base de produits multi-combustibles malgré la position dominante des équipements électriques.



Par utilisateur final :
l'échelle résidentielle soutient l'expansion commercialeLes utilisateurs résidentiels détenaient 72,86 % de la part du marché des chauffe-eaux sans réservoir en 2026. Cette position est soutenue par le grand nombre d'achats unitaires dans les appartements, les maisons et les petits projets de rénovation. La vente au détail, le commerce électronique et les programmes des services publics peuvent atteindre ces acheteurs à grande échelle. Les produits électriques au point d'utilisation sont particulièrement adaptés aux petites maisons et aux appartements. Le segment résidentiel bénéficie également des achats de remplacement à mesure que les anciens systèmes à réservoir arrivent en fin de service. Cette large base installée fait du segment résidentiel le fondement volumique du marché des chauffe-eaux sans réservoir.
L'utilisation commerciale devrait croître à un CAGR de 6,46 % jusqu'en 2032. Les hôtels, les établissements de santé, les écoles et les bureaux ont besoin d'eau chaude fiable et valorisent souvent la capacité modulaire. Plusieurs unités peuvent être connectées pour assurer la redondance et s'adapter à l'évolution de la demande. L'acquisition d'Intellihot par Zurn Elkay montre la pertinence stratégique des produits sans réservoir commerciaux pour les plateformes d'eau de bâtiment plus larges. L'Adapt Commercial Premium d'A.O. Smith prend en charge les connexions en cascade pour jusqu'à 32 unités, illustrant l'accent mis sur les applications de grande envergure. Les achats commerciaux mettent autant l'accent sur la fiabilité, le support technique et la conformité que sur le coût initial de l'équipement.
Par canal de distribution :
la spécification de projet se maintient tandis que la vente au détail progresseLe B2B/Projet détenait 58,93 % du chiffre d'affaires du marché des chauffe-eaux sans réservoir en 2026. Les spécifications des entrepreneurs et des ingénieurs en mécanique orientent de nombreux achats dans les bâtiments multi-unités et commerciaux. La préférence de marque peut s'ancrer à travers la certification des installateurs, les relations avec les distributeurs et la documentation de projet. Le changement d'équipement en cours de construction peut introduire des risques de coût et de calendrier. Ces facteurs préservent l'importance de la distribution B2B sur le marché des chauffe-eaux sans réservoir.
Le B2C/Vente au détail devrait croître à un CAGR de 6,20 % jusqu'en 2032. Les canaux en ligne facilitent la comparaison par les acheteurs de la capacité, des dimensions, des garanties et des fonctionnalités de contrôle. Les produits électriques compacts sont également plus accessibles aux ménages envisageant une simple installation au point d'utilisation. Les fournisseurs répondent avec des informations numériques sur les produits et des options directes aux consommateurs. A.O. Smith a signalé une croissance sur les canaux revendeurs prioritaires, de commerce électronique et de vente directe aux consommateurs dans son commentaire sur les résultats 2025. La croissance de la vente au détail n'élimine pas l'influence des installateurs, mais elle donne aux consommateurs plus de visibilité sur le choix des produits.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 37,92 % du chiffre d'affaires du marché des chauffe-eaux sans réservoir en 2026. La Chine, l'Inde, le Japon, la Corée du Sud et les pays d'Asie du Sud-Est offrent une large base résidentielle et une forte densité urbaine. Les unités électriques murales s'adaptent aux environnements d'appartements où l'eau chaude centralisée ou l'infrastructure de gaz est limitée. Singapour a introduit des normes minimales de performance énergétique pour les chauffe-eaux domestiques en 2025, créant un modèle réglementaire pour la spécification des équipements dans la région. Le Japon maintient une demande pour les configurations à gaz à condensation et à pompe à chaleur où les réseaux de gaz sont bien établis. Noritz a identifié une croissance continue en Amérique du Nord et en Australie dans le cadre de sa stratégie V Plan 26, ce qui reflète l'étendue géographique de sa planification de produits. Le marché des chauffe-eaux sans réservoir en Asie-Pacifique reste étroitement lié à la construction urbaine et aux normes d'efficacité énergétique.
Amérique du Nord
L'Amérique du Nord devrait croître à un CAGR de 6,36 % jusqu'en 2032. La région présente un cadre réglementaire divisé, plusieurs États encourageant l'électrification tandis que la politique fédérale a préservé une voie à court terme pour les équipements à gaz. Les exigences du code de New York créent une demande supplémentaire pour le chauffage électrique de l'eau dans les nouveaux bâtiments résidentiels de faible hauteur. Le retrait par le Département de l'Énergie en 2025 de la règle sur les chauffe-eaux instantanés à gaz maintient la demande pour les conceptions de produits à gaz existants. Ce mix régional soutient à la fois les produits électriques dans les villes en cours d'électrification et les unités à gaz à condensation dans les zones disposant d'une infrastructure de gaz mature. Les stratégies des fournisseurs doivent tenir compte des codes étatiques variables, des remises locales et des capacités des installateurs. Ces facteurs font de l'Amérique du Nord la géographie à la croissance la plus rapide au sein du marché des chauffe-eaux sans réservoir.
Europe, Amérique du Sud et Moyen-Orient et Afrique
Les réglementations de construction axées sur l'efficacité et l'intérêt pour les systèmes compacts destinés aux petits appartements soutiennent l'Europe. Des recherches scientifiques menées en 2025 ont révélé que le chauffage électrique de l'eau sans réservoir peut devenir compétitif en termes de coût par rapport aux systèmes à gaz dans les contextes européens lorsque l'intensité carbone de l'électricité descend en dessous d'un seuil défini. L'Amérique du Sud a un rôle pour les produits alimentés au GPL là où les réseaux de gaz naturel canalisé sont limités en dehors des grandes villes. Haier développe ses réseaux de fabrication, de recherche et de vente en Amérique du Sud et en Afrique, reflétant l'attention des fournisseurs à ces régions. Les projets de construction dans le Golfe peuvent soutenir l'installation commerciale, bien que les conditions d'eau dure augmentent le besoin d'une gestion efficace du tartre. Le système de traitement de l'eau certifié de Navien fournit un exemple de la façon dont les fabricants abordent ce problème opérationnel. Ensemble, ces régions offrent au marché des chauffe-eaux sans réservoir des opportunités liées à la disponibilité du carburant, au développement urbain et aux conditions locales de l'eau.
Paysage concurrentiel
Concentration du Marché
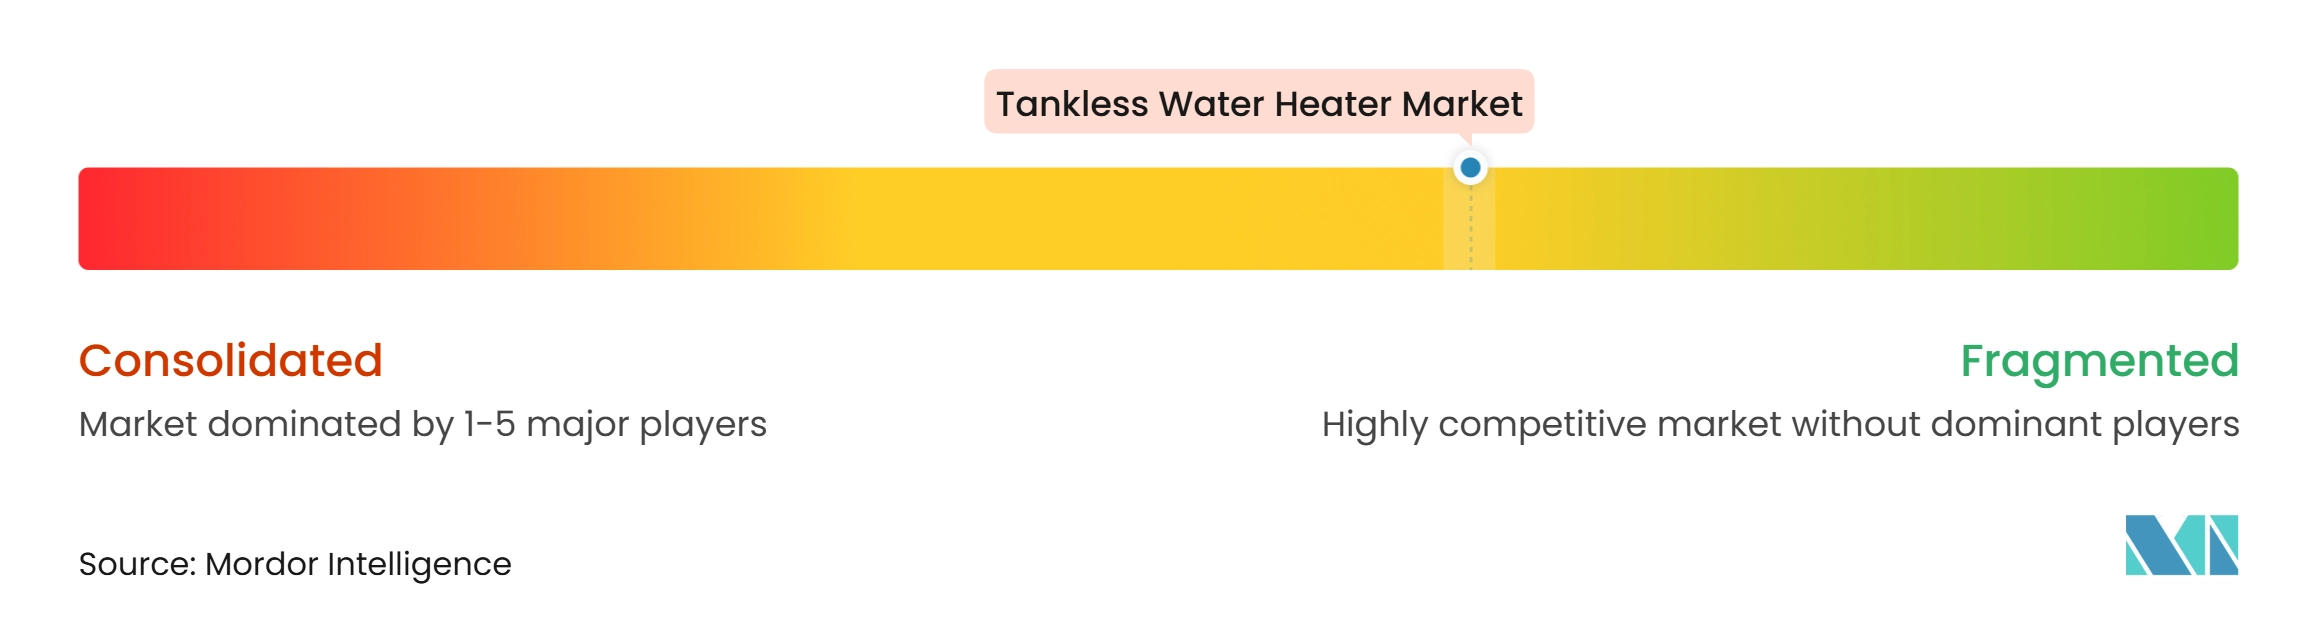
Le marché des chauffe-eaux sans réservoir est modérément concentré. Rinnai, Rheem, A.O. Smith, Noritz et Navien occupent des positions établies dans les applications à gaz, électriques et commerciales. Midea et Haier se font concurrence grâce à leur échelle de fabrication et leur positionnement tarifaire en Asie-Pacifique et dans d'autres régions en développement. Les fournisseurs européens, notamment Stiebel Eltron, Bosch Home Comfort et Ariston, se concentrent sur les offres électriques et hybrides premium. Les performances des produits, la couverture de garantie, le service aux installateurs et les outils numériques façonnent de plus en plus la concurrence. Le marché des chauffe-eaux sans réservoir ne présente pas un seul fournisseur avec un contrôle dominant sur toutes les grandes régions et tous les types de carburant.
Les fabricants utilisent la conception de produits pour surmonter les obstacles connus à l'adoption. A.O. Smith a lancé son Adapt Commercial Premium Condensing Water Heater le 27 mai 2026 avec un échangeur de chaleur hélicoïdal en acier inoxydable breveté et une capacité en cascade pour jusqu'à 32 unités. Noritz a amélioré sa série EZ Series Pro le 21 avril 2026 avec un panneau de commande de diagnostic plus grand et un rapport de modulation de 16:1. La série WEC de Navien ajoute une gestion certifiée du tartre et une connectivité intelligente à la proposition de possession. Le SENSEI RX de Rinnai combine une haute efficacité déclarée avec des fonctionnalités de configuration mobile et de recirculation. Ces évolutions déplacent l'attention concurrentielle de la seule puissance thermique vers la fiabilité et l'expérience opérationnelle sur la durée de vie.
Zurn Elkay a acquis Intellihot pour 109 millions USD le 20 juillet 2026, ajoutant la technologie commerciale sans réservoir à son portefeuille d'eau de bâtiment. L'opération témoigne de l'intérêt des entreprises d'infrastructure de bâtiment extérieures à la fabrication traditionnelle d'appareils électroménagers. Ariston et Lennox ont également annoncé une coentreprise nord-américaine dans le domaine des chauffe-eaux, combinant les capacités de chauffage de l'eau d'Ariston avec les réseaux de revendeurs et de distributeurs de Lennox. Les fournisseurs développent leur accès au marché à travers des partenariats de distribution ainsi que des lancements de produits. Les équipements commerciaux connectés pourraient également créer des opportunités avec les programmes de réponse à la demande des services publics. La position concurrentielle de chaque entreprise dépendra de sa capacité à soutenir les installateurs, à respecter les codes régionaux et à proposer des systèmes gérant les exigences de qualité de l'eau et de consommation d'énergie.
Leaders du secteur des chauffe-eaux sans réservoir
-
Rinnai Corporation
-
Rheem Manufacturing Company
-
A. O. Smith Corporation
-
Bosch Home Comfort Group
-
Noritz Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des chauffe-eaux sans réservoir Entreprises couvertes dans ce rapport
- Rinnai Corporation
- Rheem Manufacturing Company
- A.O. Smith Corporation
- Bosch Home Comfort Group
- Noritz Corporation
- Bradford White Corporation
- Navien, Inc.
- Stiebel Eltron Group
- Ariston Holding N.V.
- EcoSmart Green Energy Products, Inc.
- Eemax
- Paloma Co., Ltd.
- Midea Group Co., Ltd.
- Haier Smart Home Co., Ltd.
- Ferroli S.p.A.
- Bajaj Electricals Limited
- Havells India Limited
- Vatti Corporation
- V-Guard Industries Limited
Développements industriels récents dans Marché des chauffe-eaux sans réservoir
- Juillet 2026 : Zurn Elkay Water Solutions a finalisé son acquisition d'Intellihot Inc. pour 109 millions USD le 20 juillet 2026, acquérant une technologie commerciale sans réservoir pour les clients des secteurs de la santé, de l'éducation et de l'hôtellerie. La transaction place le chauffage de l'eau commerciale connecté au sein d'un portefeuille d'eau de bâtiment plus large. Elle donne également à Zurn Elkay un accès aux clients ayant besoin de systèmes d'eau chaude modulaires, d'un support technique et de solutions intégrées pour des installations exigeantes.
- Mai 2026 : A.O. Smith a ajouté le Adapt Commercial Premium Condensing Water Heater à sa famille Adapt, avec un échangeur de chaleur hélicoïdal en acier inoxydable breveté, une puissance d'entrée de 199 000 BTU, un UEF de 0,95, une connexion en cascade pour jusqu'à 32 unités et une ventilation commune pour jusqu'à 12 unités. Le produit répond aux besoins des grandes installations nécessitant une capacité évolutive et une redondance des équipements. Les fonctionnalités de ventilation commune et de cascade sont destinées à simplifier la conception du système pour les entrepreneurs travaillant sur des installations commerciales.
- Avril 2026 : Noritz America a mis à niveau sa gamme résidentielle à condensation sans réservoir EZ Series Pro avec un panneau d'affichage multifonction plus grand. Le modèle EZ111 offre jusqu'à 199 900 BTU/heure et un rapport de modulation de 16:1. La mise à jour fournit aux installateurs des informations plus claires lors de l'installation et de l'entretien. Elle reflète également l'accent continu mis sur une modulation plus large et les performances en cas d'utilisation simultanée dans les produits résidentiels sans réservoir.
Portée du rapport mondial sur le marché des chauffe-eaux sans réservoir
Aperçu de la segmentation
| Électrique | Par capacité de chauffage | Inférieure à 6 kW |
| 6–12 kW | ||
| Supérieure à 12 kW | ||
| Gaz, incluant le gaz naturel et le GPL | Par débit | Inférieur à 8 litres/minute |
| 8–15 litres/minute | ||
| Supérieur à 15 litres/minute | ||
| Solaire | ||
| Autres sources d'énergie | ||
| Résidentiel | |
| Commercial | Hôtellerie |
| Santé | |
| Éducation et institutionnel | |
| Bureaux et commerce de détail | |
| Reste des utilisateurs finaux commerciaux |
| B2C/Vente au détail | Magasins multi-marques |
| Points de vente exclusifs de marque | |
| En ligne | |
| Quincailleries locales | |
| Autre B2C/Vente au détail | |
| B2B et Projet | Grossistes et distributeurs en plomberie-CVC |
| Vente directe par les fabricants |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas, Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par source d'énergie | Électrique | Par capacité de chauffage | Inférieure à 6 kW |
| 6–12 kW | |||
| Supérieure à 12 kW | |||
| Gaz, incluant le gaz naturel et le GPL | Par débit | Inférieur à 8 litres/minute | |
| 8–15 litres/minute | |||
| Supérieur à 15 litres/minute | |||
| Solaire | |||
| Autres sources d'énergie | |||
| Par utilisateur final | Résidentiel | ||
| Commercial | Hôtellerie | ||
| Santé | |||
| Éducation et institutionnel | |||
| Bureaux et commerce de détail | |||
| Reste des utilisateurs finaux commerciaux | |||
| Par canal de distribution | B2C/Vente au détail | Magasins multi-marques | |
| Points de vente exclusifs de marque | |||
| En ligne | |||
| Quincailleries locales | |||
| Autre B2C/Vente au détail | |||
| B2B et Projet | Grossistes et distributeurs en plomberie-CVC | ||
| Vente directe par les fabricants | |||
| Par géographie | Amérique du Nord | Canada | |
| États-Unis | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Pérou | |||
| Chili | |||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Royaume-Uni | ||
| Allemagne | |||
| France | |||
| Espagne | |||
| Italie | |||
| BENELUX (Belgique, Pays-Bas, Luxembourg) | |||
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Inde | ||
| Chine | |||
| Japon | |||
| Australie | |||
| Corée du Sud | |||
| Asie du Sud-Est | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Émirats arabes unis | ||
| Arabie saoudite | |||
| Afrique du Sud | |||
| Nigéria | |||
| Reste du Moyen-Orient et de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du secteur des chauffe-eaux sans réservoir ?
Il devrait croître de 12,11 milliards USD en 2027 à 16,05 milliards USD d'ici 2032 à un CAGR de 5,8 %. La demande est soutenue par les besoins de remplacement, l'installation compacte en milieu urbain et le mouvement plus large vers les équipements de bâtiment électrifiés.
Quelle source d'énergie domine les ventes de chauffe-eaux sans réservoir ?
Les unités électriques détenaient 71,16 % du chiffre d'affaires en 2026 et devraient croître à un CAGR de 6,3 % jusqu'en 2032. Leur format compact convient aux logements en appartement et aux bâtiments où les nouvelles connexions au gaz ou la ventilation sont indisponibles.
Pourquoi les chauffe-eaux sans réservoir électriques gagnent-ils en adoption ?
Les exigences d'électrification des bâtiments, l'installation compacte et les fonctionnalités numériques de gestion de l'énergie soutiennent la demande d'unités électriques. Les produits connectés peuvent également aider les opérateurs à gérer le chauffage de l'eau en fonction des tarifs et de la participation potentielle à la réponse à la demande.
Quel groupe de clients connaît la croissance la plus rapide pour les chauffe-eaux sans réservoir ?
Les utilisateurs commerciaux devraient croître à un CAGR de 6,46 % jusqu'en 2032, soutenus par les hôtels, les établissements de santé, l'éducation et les projets institutionnels. Ces utilisateurs valorisent la capacité modulaire, la redondance, le support de service et une utilisation plus efficace de l'espace des locaux techniques.
Qu'est-ce qui limite l'adoption des chauffe-eaux sans réservoir ?
Les coûts de mise à niveau électrique, la complexité d'installation et l'entartrage minéral peuvent augmenter les coûts initiaux et de possession sur la durée de vie. Ces contraintes accroissent l'importance des installateurs qualifiés, du traitement de l'eau, du dimensionnement pratique des produits et d'un support de maintenance clair.