
Tamaño y Participación del Mercado de Calentadores de Agua sin Tanque
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 12.11 Mil millones de dólares |
| Tamaño del Mercado (2032) | 16.05 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.80 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Calentadores de Agua sin Tanque por Mordor Intelligence
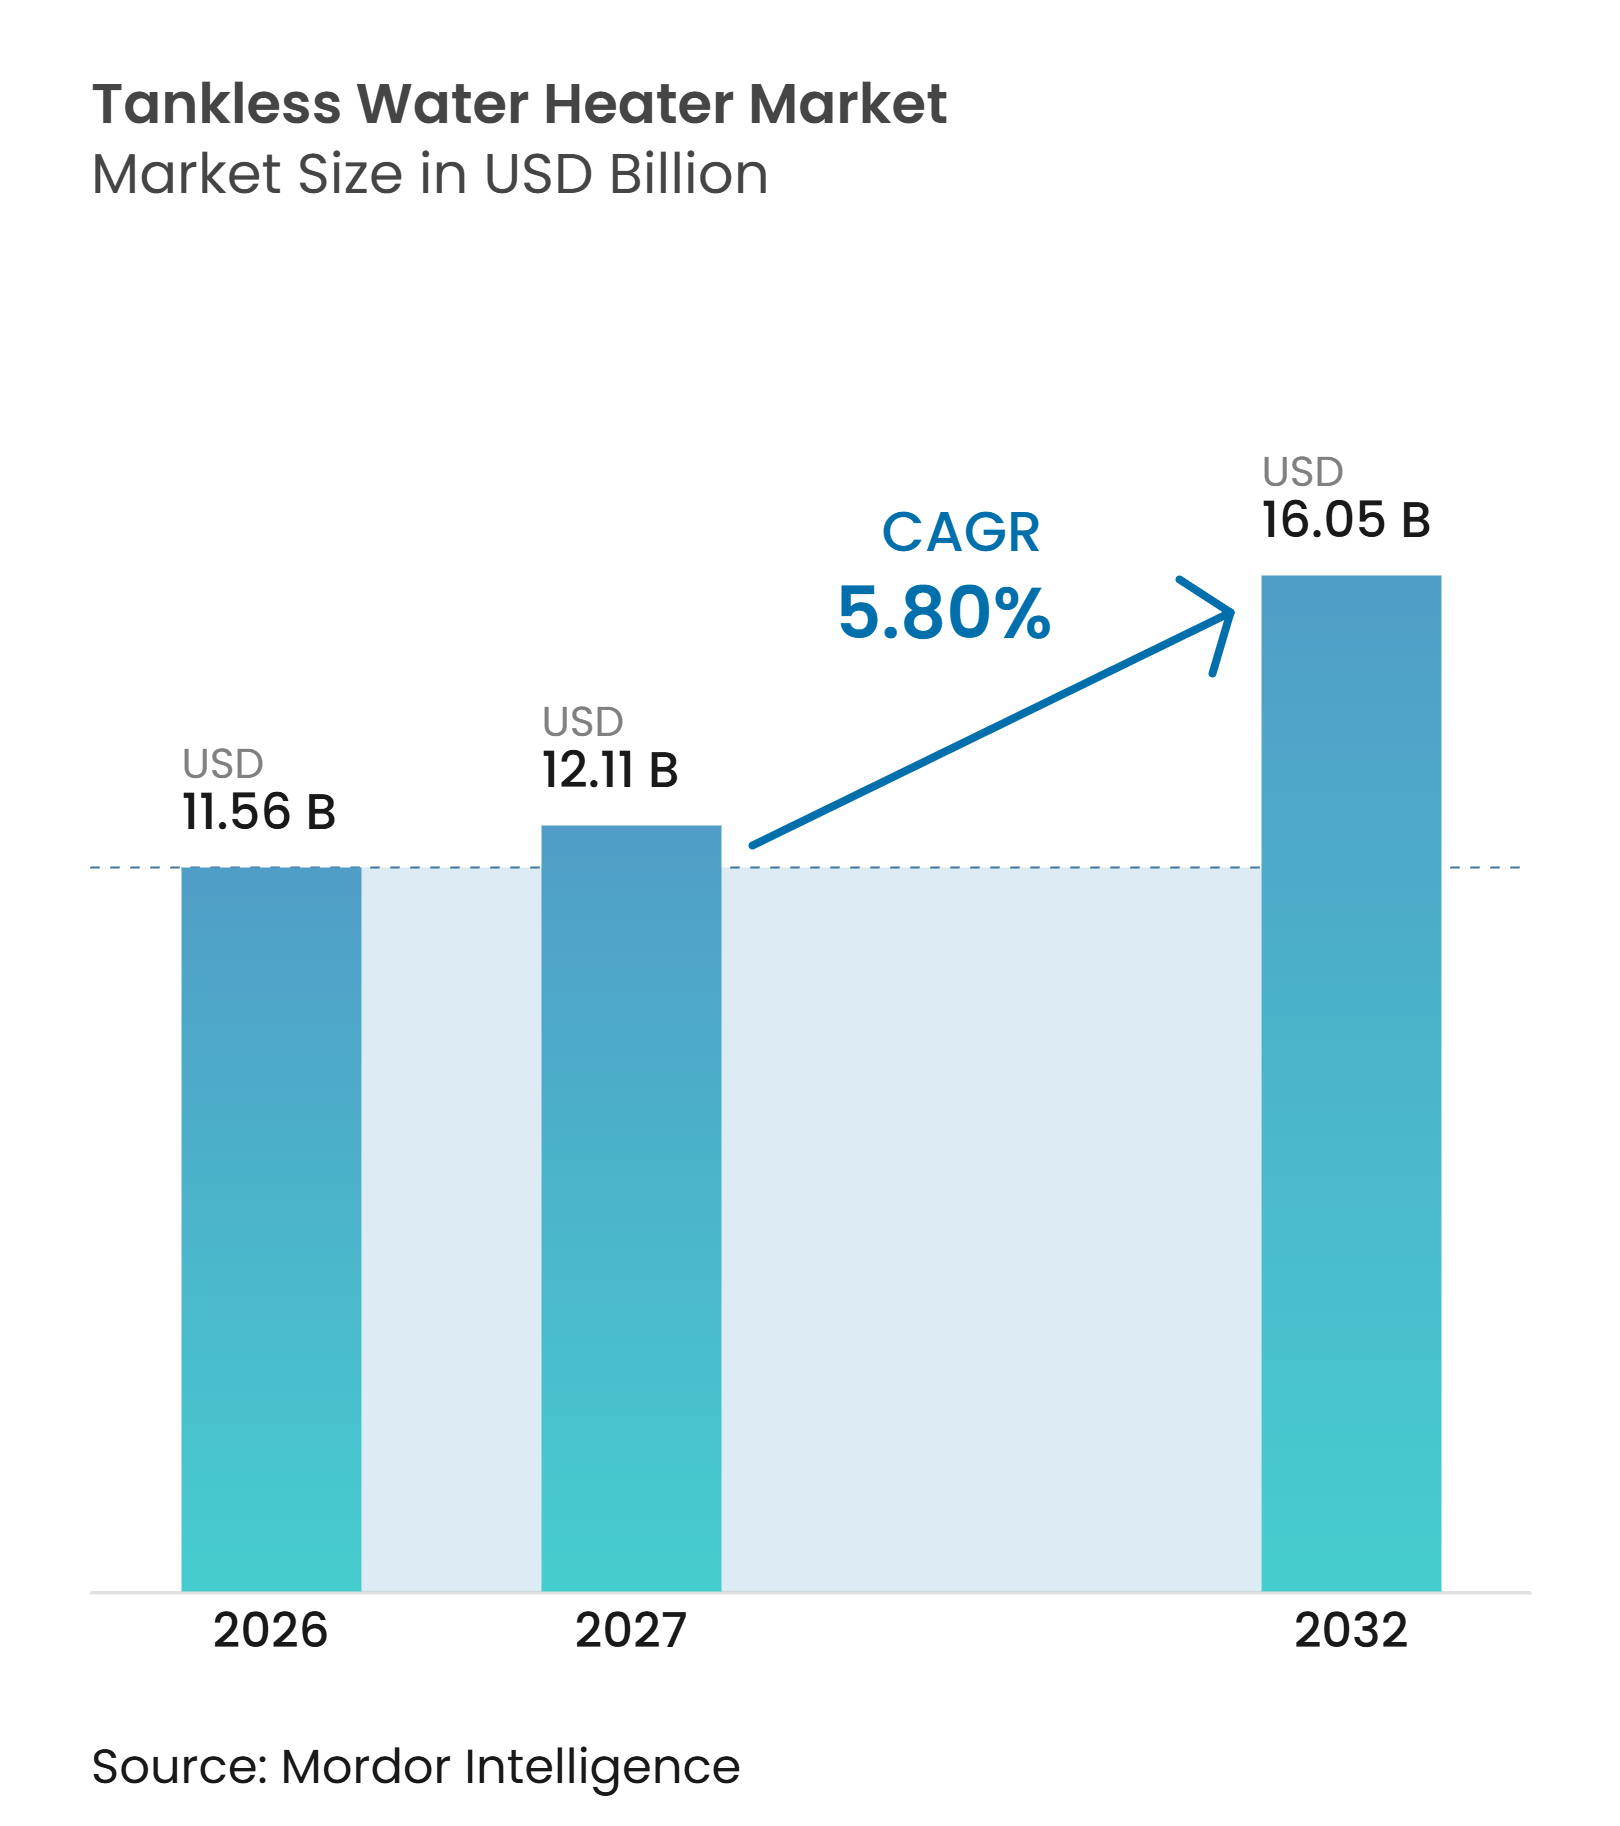
Se proyecta que el tamaño del mercado de calentadores de agua sin tanque se expanda desde 11,56 mil millones de USD en 2026 y 12,11 mil millones de USD en 2027 hasta 16,05 mil millones de USD para 2032, registrando un CAGR del 5,8% entre 2027 y 2032. El mercado de calentadores de agua sin tanque está respaldado por las normativas de electrificación en edificios nuevos y la necesidad de equipos compactos en viviendas urbanas densas. Los requisitos de construcción estatales están desplazando algunos proyectos residenciales nuevos de la calefacción de agua con combustibles fósiles, lo que otorga a las unidades eléctricas un papel más importante en las decisiones de especificación. Los proveedores de productos también están otorgando mayor valor al monitoreo remoto, la gestión de la calidad del agua y los sistemas comerciales escalables. Estos cambios hacen que la capacidad de instalación, el servicio digital y el conocimiento de cumplimiento normativo sean más importantes en el mercado de calentadores de agua sin tanque. La retirada de una norma federal de eficiencia para calentadores instantáneos a gas mantiene una oportunidad de base instalada para los productos de gas, aunque los códigos estatales y locales continúan favoreciendo las opciones eléctricas en varios lugares.
Conclusiones Clave del Informe
-
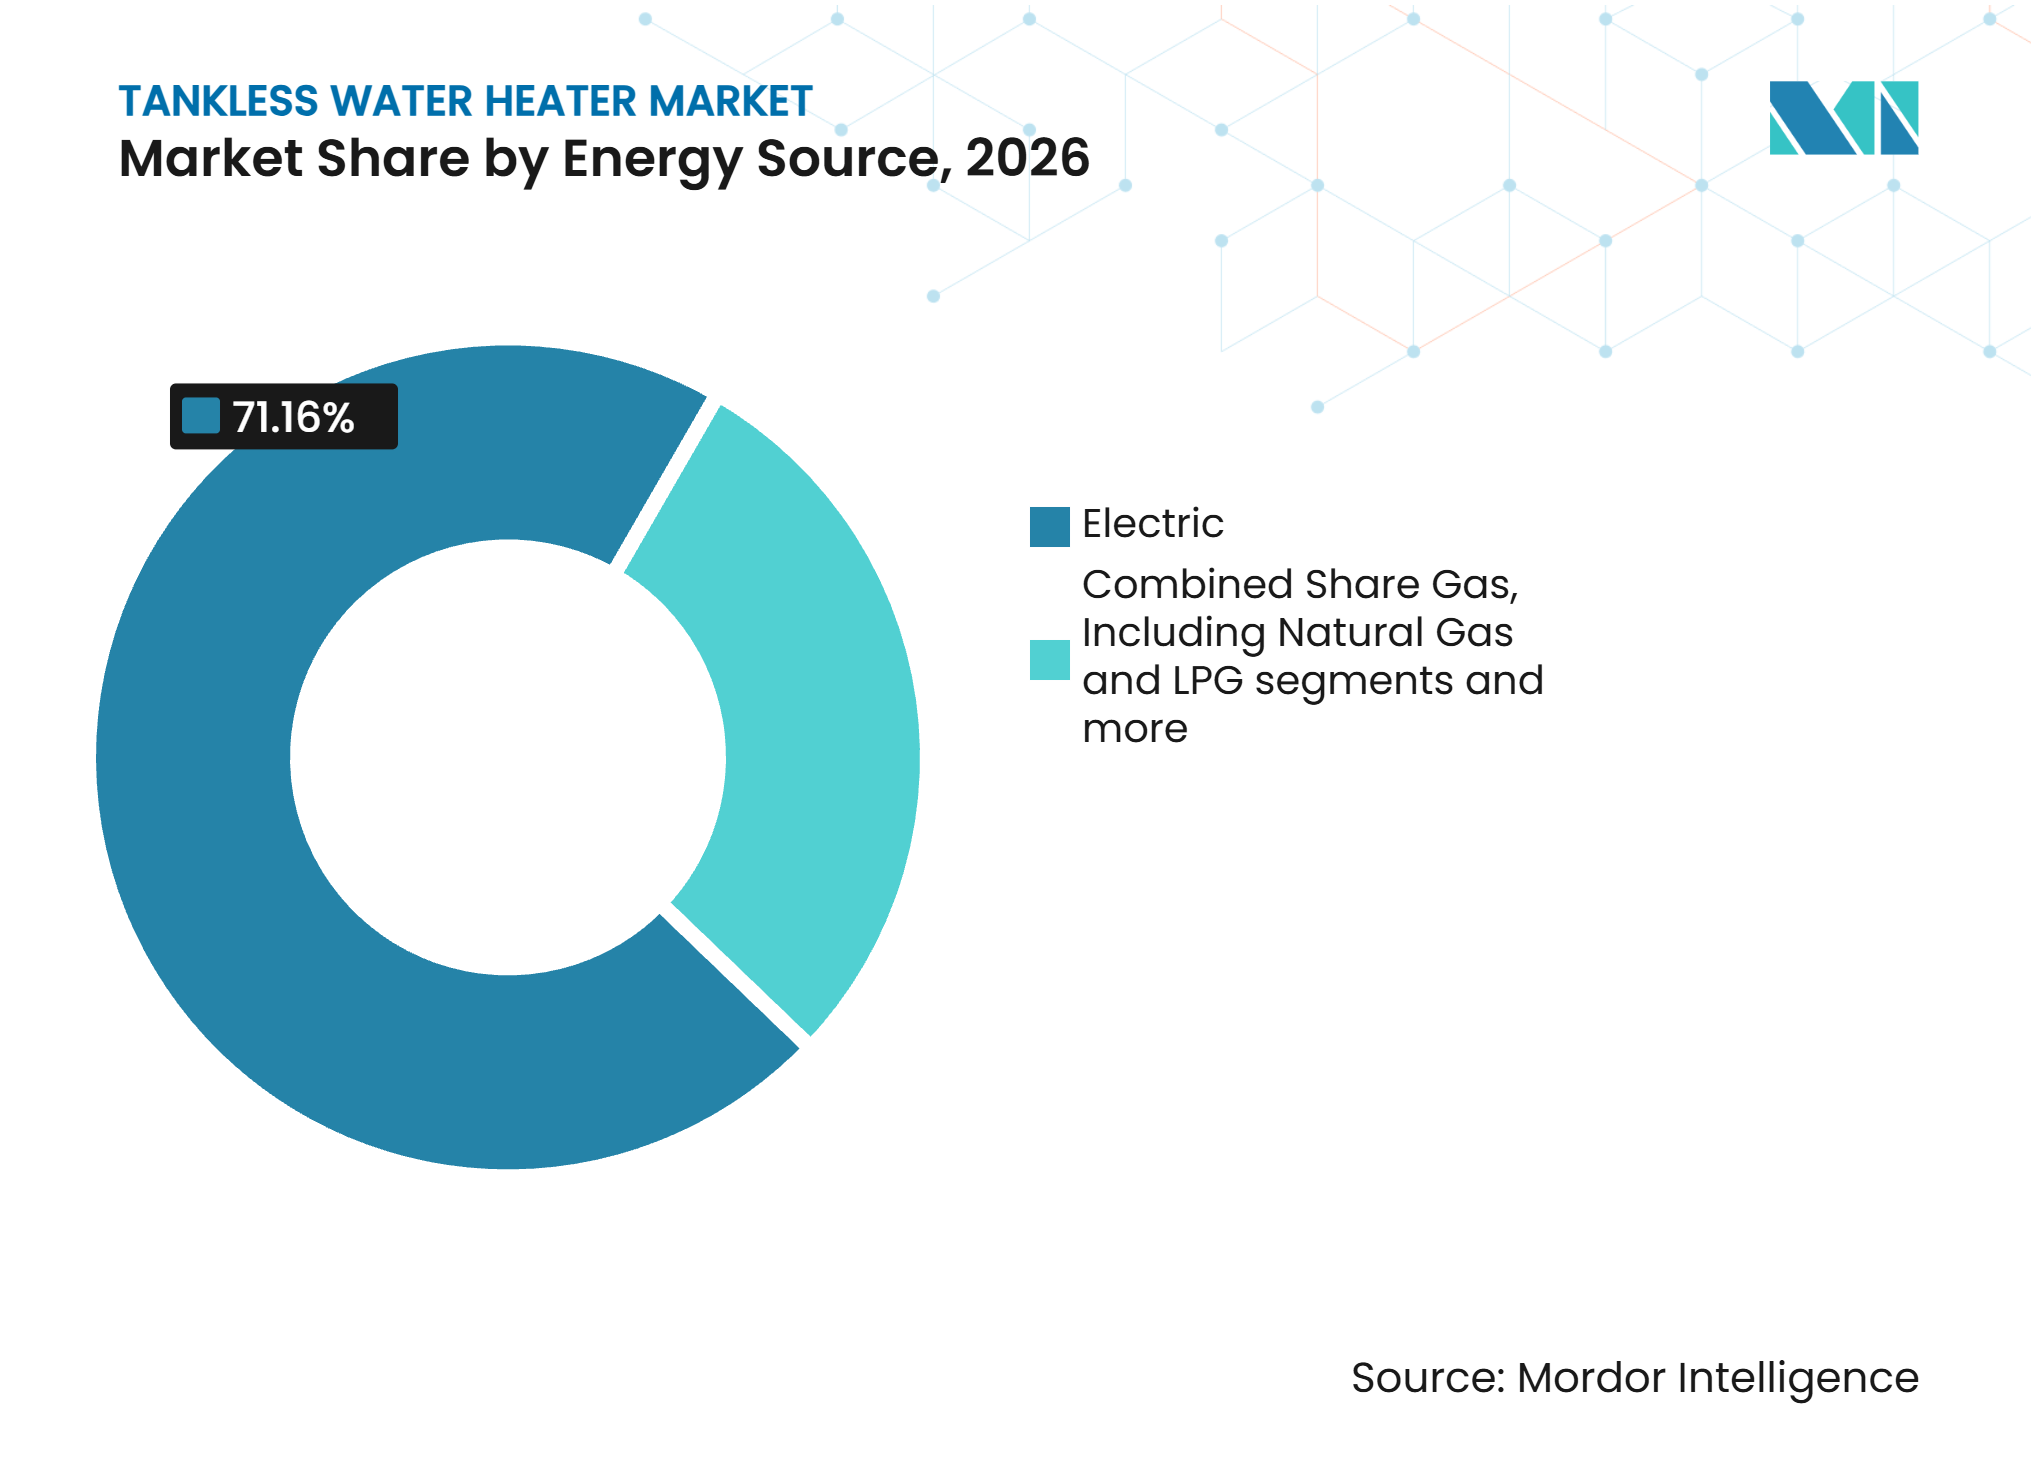
Por fuente de energía, las unidades eléctricas representaron el 71,16% de la participación del mercado de calentadores de agua sin tanque en 2026 y se prevé que crezcan a un CAGR del 6,30% durante 2027–2032.
-
Por usuario final, el segmento residencial representó el 72,86% de los ingresos en 2026, mientras que el comercial tiene un pronóstico de expansión a un CAGR del 6,46% durante 2027–2032.
-
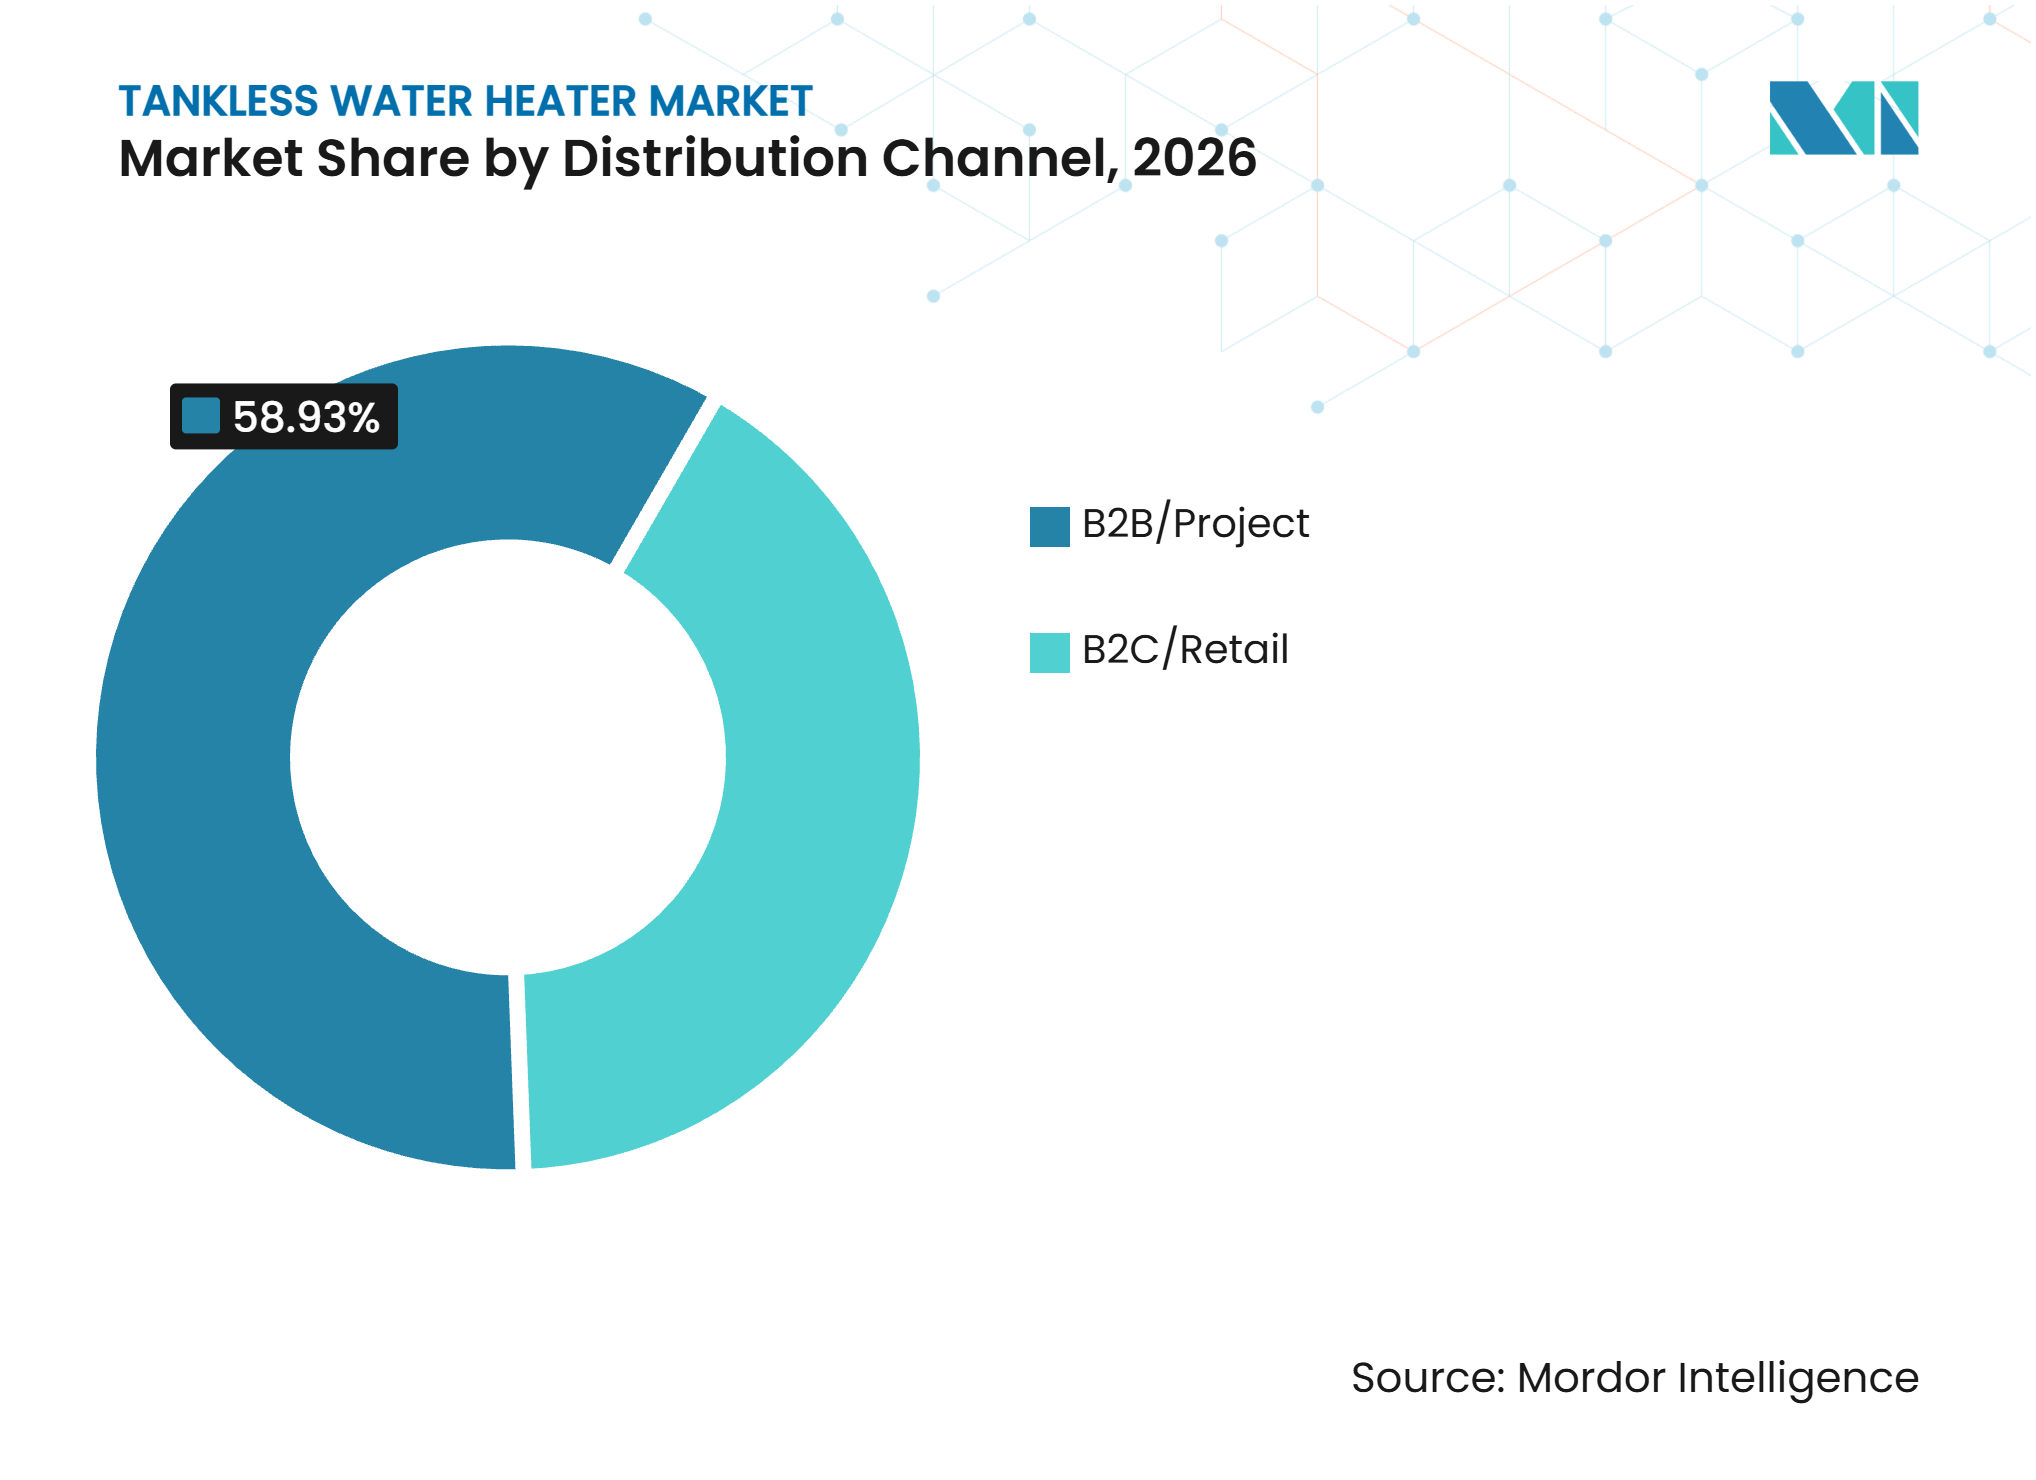
Por canal de distribución, B2B/Proyecto representó el 58,93% de los ingresos en 2026, mientras que B2C/Minorista tiene un pronóstico de crecimiento a un CAGR del 6,20% durante 2027–2032.
-
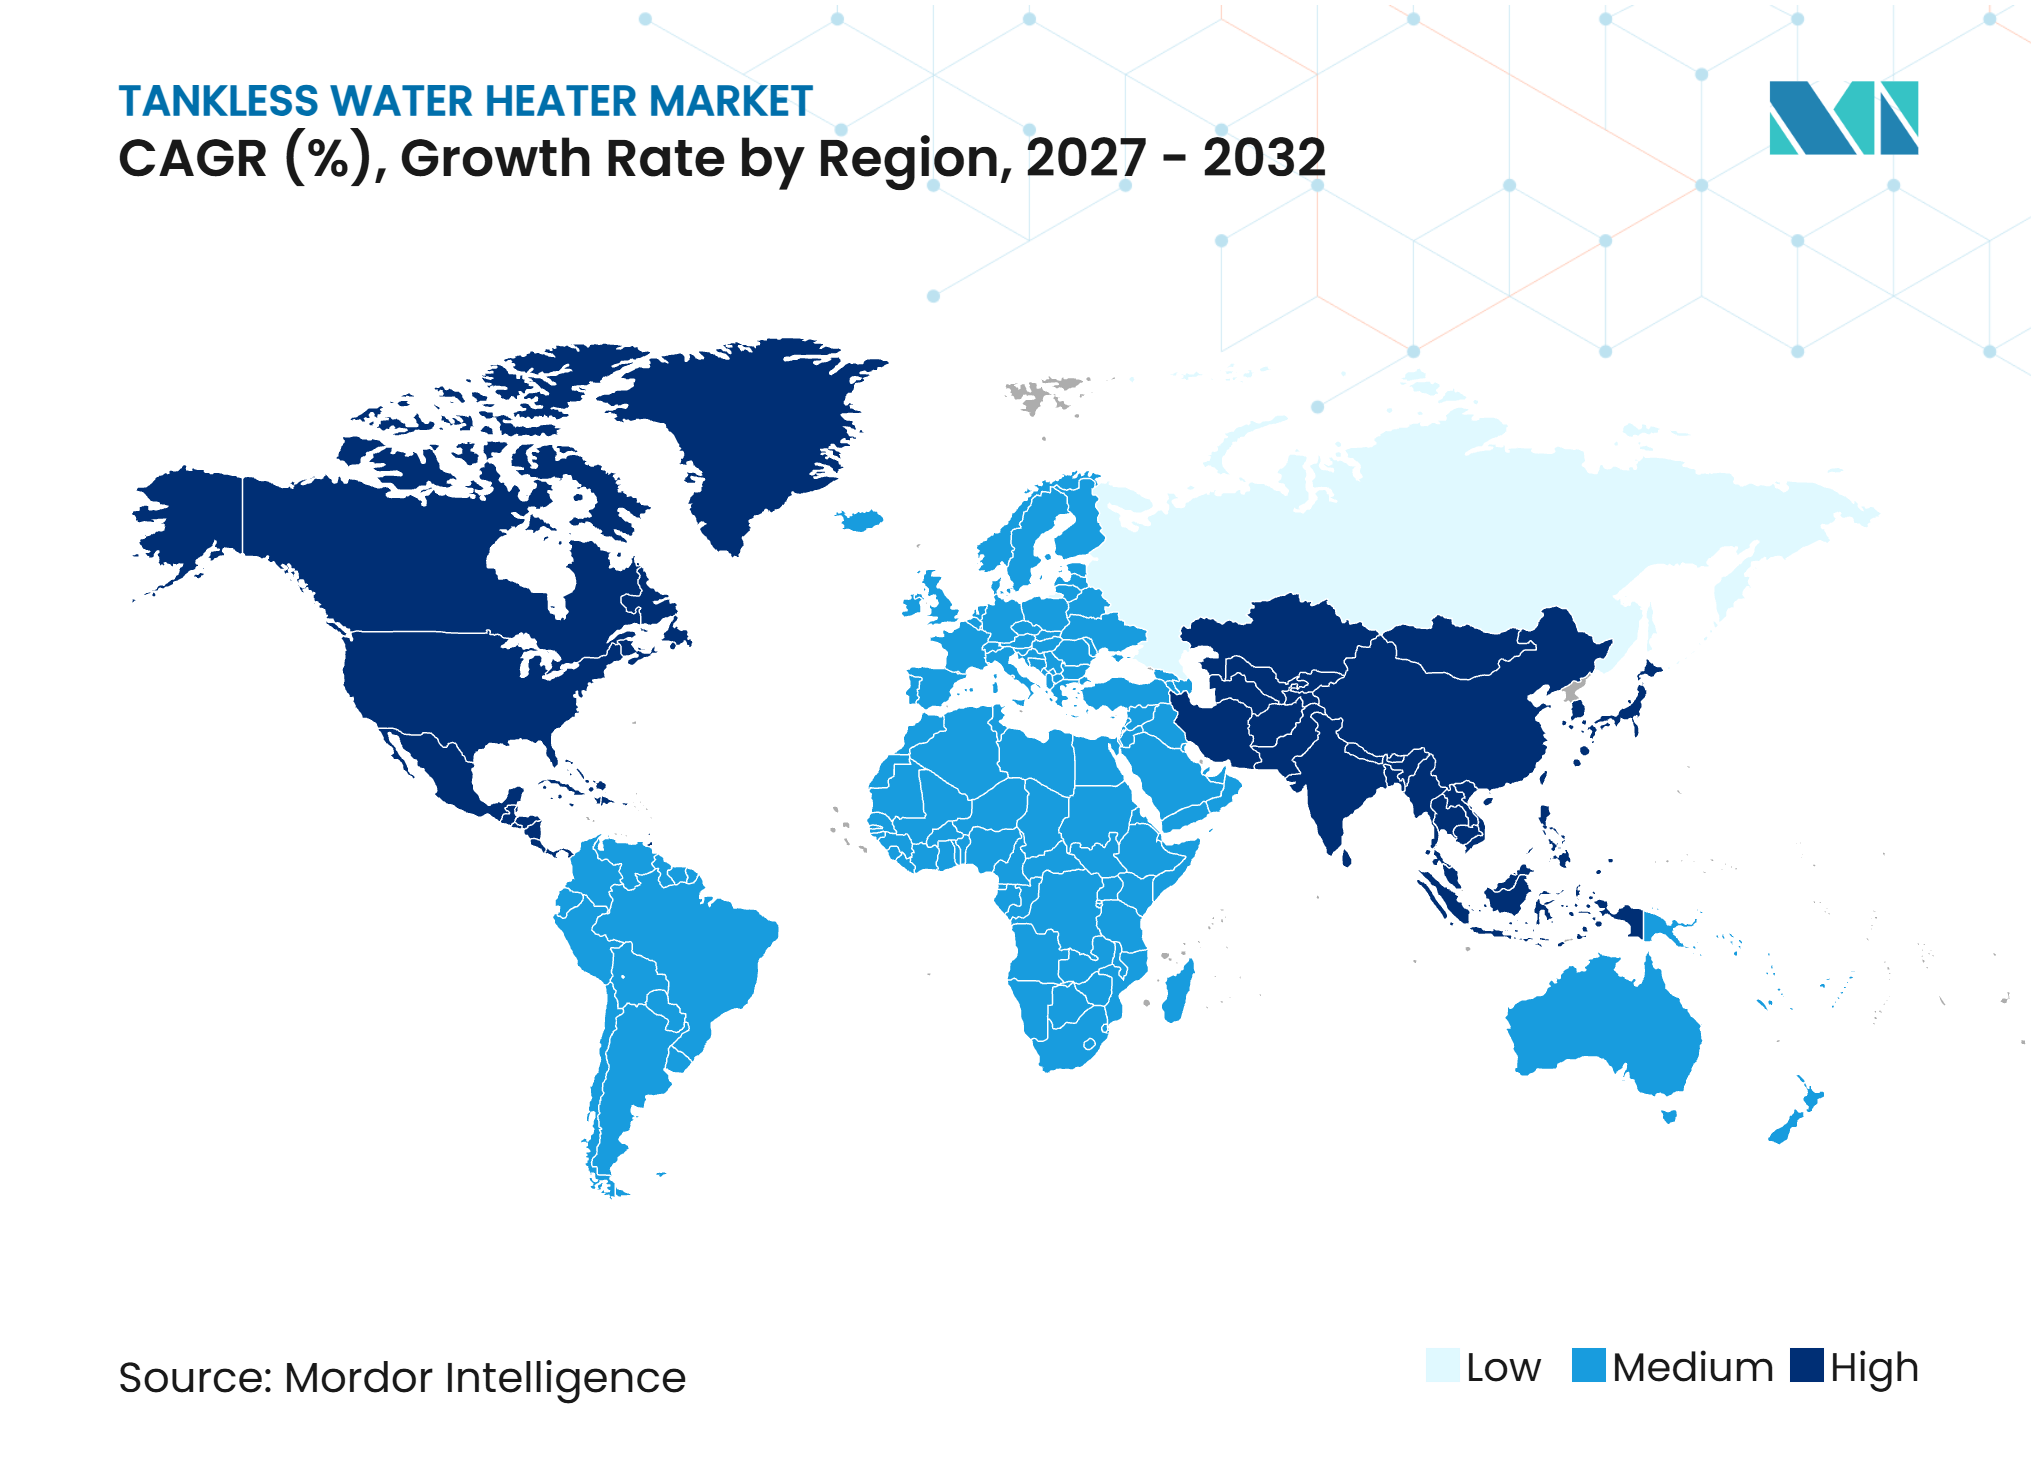
Por geografía, Asia-Pacífico representó el 37,92% de los ingresos en 2026, mientras que América del Norte tiene un pronóstico de crecimiento a un CAGR del 6,36% durante 2027–2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Electrificación de los Sistemas Domésticos de Agua Caliente | +1.5% | América del Norte y Europa como núcleo, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Reemplazo de Calentadores de Agua de Almacenamiento Envejecidos | +1.2% | Global, con ganancias tempranas en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de la Construcción Hotelera y Residencial Multifamiliar | +1.0% | Asia-Pacífico como núcleo, con expansión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Demanda de Ahorro de Espacio en Viviendas Urbanas | +0.8% | Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Controles Digitales y Gestión Remota de Energía | +0.7% | Centros tecnológicos de América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Conservación del Agua y Reducción de Pérdidas en Espera | +0.5% | Global, con ganancias tempranas en Oriente Medio y África con escasez de agua y Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Electrificación de los Sistemas Domésticos de Agua Caliente
El mercado de calentadores de agua sin tanque se beneficia cuando las normativas de construcción exigen alternativas a los equipos basados en combustión. La Ley de Edificios Totalmente Eléctricos de Nueva York restringiría los equipos con combustibles fósiles en edificios nuevos de hasta siete pisos, pero el estado acordó en noviembre de 2025 suspender la implementación hasta que se resuelva la apelación federal[1]. Estas normativas favorecen los sistemas eléctricos de montaje en pared donde la ventilación de gas no está disponible o está prohibida. Los equipos eléctricos también evitan las pérdidas en espera asociadas con el agua caliente almacenada, lo que respalda su uso en viviendas y apartamentos más pequeños. El mercado de calentadores de agua sin tanque obtiene así una vía de reemplazo menos dependiente del gasto discrecional del consumidor. La política federal de EE. UU. sigue siendo mixta porque el Departamento de Energía retiró su norma para calentadores de agua instantáneos a gas en mayo de 2025.
Reemplazo de Calentadores de Agua de Almacenamiento Envejecidos
Muchas unidades de almacenamiento instaladas durante ciclos de construcción anteriores están alcanzando la edad de reemplazo en mercados de vivienda maduros. Esto le da al mercado de calentadores de agua sin tanque acceso a propietarios de viviendas y administradores de instalaciones que deben reemplazar equipos en lugar de diferir una compra. Los nuevos códigos pueden hacer que un reemplazo directo sea menos sencillo cuando el equipo antiguo no cumple con los requisitos actuales de eficiencia o combustible. Rinnai declaró que continúa observando la conversión de sistemas con tanque a unidades sin tanque, con una demanda creciente de productos eléctricos en mercados seleccionados[2]. Su línea SENSEI RX reportó un Factor de Energía Uniforme de 0,98 y combina características de configuración, recirculación y simplificación de inventario para los instaladores. Esta actividad de reemplazo aumenta la influencia de los plomeros con licencia y los programas de instaladores en el mercado de calentadores de agua sin tanque.
Expansión de la Construcción Hotelera y Residencial Multifamiliar
Los hoteles, las instalaciones de atención médica, las escuelas y los edificios multifamiliares necesitan un suministro confiable de agua caliente sin grandes salas de equipos. Los conjuntos modulares de calentadores sin tanque proporcionan redundancia y permiten escalar la capacidad a medida que cambia la demanda del edificio. Este diseño es relevante en mercados donde la nueva construcción hotelera y residencial multifamiliar está aumentando. Zurn Elkay completó su adquisición de Intellihot el 20 de julio de 2026, ampliando su oferta de calefacción de agua comercial para clientes de atención médica, educación y hotelería[3]. La transacción indica que la calefacción de agua comercial se está volviendo más relevante para carteras más amplias de infraestructura de edificios. El mercado de calentadores de agua sin tanque puede beneficiarse donde los propietarios de edificios valoran los equipos compactos, la redundancia y la reducción del volumen de agua almacenada.
Demanda de Ahorro de Espacio en Viviendas Urbanas
Los equipos compactos de montaje en pared son muy adecuados para apartamentos y otras viviendas con espacio de servicios limitado. Esta necesidad es particularmente relevante en ciudades densas de Asia-Pacífico y Europa. Los sistemas sin tanque evitan el área de piso requerida para un tanque de almacenamiento y permiten la colocación en el punto de uso donde sea necesario. El valor de este diseño crece cuando los desarrolladores buscan diseños flexibles de salas mecánicas en proyectos multifamiliares. Los modelos eléctricos pueden ser especialmente adecuados donde la ventilación central de gas no está disponible. La eficiencia de espacio sigue siendo, por tanto, un factor de especificación importante para el mercado de calentadores de agua sin tanque.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronstico del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto Costo de Instalación y Requisitos de Actualización Eléctrica | -1.4% | América del Norte, Europa y mercados emergentes de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Incrustaciones Minerales y Complejidad del Servicio | -0.9% | Oriente Medio y África, Asia del Sur y partes de América del Norte y Europa | Mediano plazo (2-4 años) |
| Limitaciones de Caudal y Uso Simultáneo | -0.7% | Global, amplificado en mercados de hogares grandes | Corto plazo (≤ 2 años) |
| Dependencia de la Infraestructura de Combustible y Servicios Públicos | -0.6% | Oriente Medio y África, América del Sur y Asia-Pacífico rural | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Instalación y Requisitos de Actualización Eléctrica
El mercado de calentadores de agua sin tanque enfrenta una barrera de costos cuando las unidades eléctricas requieren actualizaciones del panel, nuevos circuitos o mano de obra adicional. Estos requisitos pueden hacer que una instalación eléctrica sea más compleja que el reemplazo directo de un calentador de almacenamiento. La barrera es más pronunciada en viviendas antiguas con capacidad eléctrica limitada. Los incentivos estatales y los programas de servicios públicos pueden reducir el costo inicial, pero su disponibilidad varía según la ubicación. La retirada de la norma federal para calentadores instantáneos a gas también eliminó un factor regulatorio que podría haber alentado un cambio más rápido hacia equipos condensadores premium[4]. Los proveedores en el mercado de calentadores de agua sin tanque necesitan diseños de instalación más simples y un sólido soporte para contratistas para limitar esta restricción.
Incrustaciones Minerales y Complejidad del Servicio
El agua dura puede crear acumulación de minerales en los intercambiadores de calor, aumentando las necesidades de servicio y afectando el rendimiento del producto. El mercado de calentadores de agua sin tanque está expuesto a este problema en regiones donde el tratamiento del agua es limitado o la dureza del agua doméstica es alta. Navien introdujo la Serie WEC en julio de 2025 como un sistema de tratamiento en el punto de entrada sin sal diseñado para abordar la gestión de incrustaciones, certificado Z601, con hasta un 94% de reducción de incrustaciones en pruebas. El producto Adapt de A.O. Smith incluye la Tecnología de Prevención de Incrustaciones X3 y recibió el Premio Edison de Plata 2025 por este enfoque. Las soluciones integradas de tratamiento de agua pueden reducir las preocupaciones de mantenimiento, pero también aumentan la importancia de la educación sobre el producto y el soporte de servicio. Esto desplaza la competencia en el mercado de calentadores de agua sin tanque hacia la durabilidad y los costos de propiedad a lo largo de la vida útil.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente de Energía:
Las Unidades Eléctricas Lideran por Compatibilidad con EdificiosLas unidades eléctricas representaron el 71,16% de los ingresos en 2026 y se prevé que crezcan a un CAGR del 6,30% hasta 2032. Su posición refleja el valor de la instalación compacta en el punto de uso en apartamentos y otros entornos residenciales densos. También son adecuadas para edificios donde la tubería de gas natural no está disponible o no está aprobada para nuevas construcciones. Las normativas de electrificación están reforzando esta ventaja en algunas jurisdicciones de América del Norte y Europa. Los controles conectados añaden otro beneficio al permitir que los equipos respondan a las tarifas y señales de respuesta a la demanda. Estos factores hacen que los productos eléctricos sean centrales para el crecimiento actual del mercado de calentadores de agua sin tanque.
Las unidades de gas conservan una ventaja de base instalada en lugares con redes establecidas de gas natural o GLP. Los sistemas condensadores siguen siendo relevantes donde las condiciones de frío y la alta demanda de agua caliente afectan la elección de alternativas eléctricas. El SENSEI RX de Rinnai reportó un Factor de Energía Uniforme de 0,98, lo que muestra la inversión continua en productos de gas de alta eficiencia. La retirada federal de 2025 de la norma estadounidense más estricta amplía el espacio operativo a corto plazo para los equipos de gas no condensadores. Las configuraciones solares siguen siendo más relevantes como componentes de precalentamiento en sistemas híbridos que como una categoría masiva independiente. La industria de calentadores de agua sin tanque conserva, en consecuencia, una base de productos multienergía a pesar de la posición líder de los equipos eléctricos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
La Escala Residencial Respalda la Expansión ComercialLos usuarios residenciales representaron el 72,86% de la participación del mercado de calentadores de agua sin tanque en 2026. Esta posición está respaldada por el gran número de compras individuales en apartamentos, casas y pequeños proyectos de renovación. Los programas minoristas, de comercio electrónico y de servicios públicos pueden llegar a estos compradores a escala. Los productos eléctricos en el punto de uso son particularmente adecuados para viviendas y apartamentos más pequeños. El segmento residencial también se beneficia de las compras de reemplazo a medida que los sistemas de almacenamiento más antiguos llegan al final de su vida útil. Esta amplia base instalada hace del segmento residencial la base de volumen del mercado de calentadores de agua sin tanque.
Se prevé que el uso comercial crezca a un CAGR del 6,46% hasta 2032. Los hoteles, las instalaciones de atención médica, las escuelas y las oficinas necesitan agua caliente confiable y a menudo valoran la capacidad modular. Se pueden conectar múltiples unidades para proporcionar redundancia y adaptarse a la demanda cambiante. La adquisición de Intellihot por parte de Zurn Elkay muestra la relevancia estratégica de los productos sin tanque comerciales para plataformas más amplias de agua en edificios. El Adapt Commercial Premium de A.O. Smith admite conexiones en cascada para hasta 32 unidades, lo que ilustra el enfoque en aplicaciones más grandes. La contratación comercial enfatiza la confiabilidad, el soporte técnico y el cumplimiento normativo tanto como el costo inicial del equipo.
Por Canal de Distribución:
La Especificación por Proyectos se Mantiene Mientras el Minorista Gana TerrenoB2B/Proyecto representó el 58,93% de los ingresos del mercado de calentadores de agua sin tanque en 2026. Las especificaciones de contratistas e ingenieros mecánicos dan forma a muchas compras en edificios multifamiliares y comerciales. La preferencia de marca puede quedar integrada a través de la certificación de instaladores, las relaciones con distribuidores y la documentación de proyectos. Cambiar de equipo durante la construcción puede introducir riesgos de costo y cronograma. Estos factores preservan la importancia de la distribución B2B en el mercado de calentadores de agua sin tanque.
Se prevé que B2C/Minorista crezca a un CAGR del 6,20% hasta 2032. Los canales en línea facilitan que los compradores comparen capacidad, dimensiones, garantías y características de control. Los productos eléctricos compactos también son más accesibles para los hogares que consideran una instalación simple en el punto de uso. Los proveedores están respondiendo con información digital del producto y opciones directas al consumidor. A.O. Smith reportó crecimiento en los canales de distribuidores prioritarios, comercio electrónico y directo al consumidor en su comentario de resultados de 2025. El crecimiento minorista no elimina la influencia del instalador, pero le da a los consumidores mayor visibilidad sobre la elección del producto.

Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 37,92% de los ingresos del mercado de calentadores de agua sin tanque en 2026. China, India, Japón, Corea del Sur y los países del Sudeste Asiático proporcionan una gran base residencial y alta densidad urbana. Las unidades eléctricas de montaje en pared se adaptan a los entornos de apartamentos donde la infraestructura centralizada de agua caliente o gas es limitada. Singapur introdujo estándares mínimos de rendimiento energético para calentadores de agua domésticos en 2025, creando un modelo regulatorio para la especificación de equipos en la región. Japón mantiene la demanda de configuraciones de gas condensador y bomba de calor donde las redes de gas están bien establecidas. Noritz identificó un crecimiento continuo en América del Norte y Australia dentro de su estrategia V Plan 26, lo que refleja la amplitud geográfica de su planificación de productos. El mercado de calentadores de agua sin tanque en Asia-Pacífico sigue estrechamente vinculado a la construcción urbana y los estándares de eficiencia energética.
América del Norte
Se prevé que América del Norte crezca a un CAGR del 6,36% hasta 2032. La región tiene un entorno regulatorio dividido, con varios estados que fomentan la electrificación mientras que la política federal ha preservado un camino a corto plazo para los equipos de gas. Los requisitos del código de Nueva York crean demanda adicional de calefacción de agua eléctrica en nuevos edificios residenciales de baja altura. La retirada por parte del Departamento de Energía en 2025 de la norma para calentadores de agua instantáneos a gas mantiene la demanda de los diseños de productos de gas existentes. Esta combinación regional respalda tanto los productos eléctricos en ciudades que se electrifican como las unidades de gas condensador en áreas con infraestructura de gas madura. Las estrategias de los proveedores deben tener en cuenta los códigos estatales variables, los reembolsos locales y las capacidades de los instaladores. Estos factores hacen de América del Norte la geografía de más rápido crecimiento dentro del mercado de calentadores de agua sin tanque.
Europa, América del Sur y Oriente Medio y África
Las normativas de construcción centradas en la eficiencia y el interés en sistemas compactos para apartamentos más pequeños respaldan a Europa. Una investigación científica de 2025 encontró que la calefacción de agua eléctrica sin tanque puede volverse competitiva en costos con los sistemas de gas en entornos europeos cuando la intensidad de carbono de la electricidad cae por debajo de un umbral establecido. América del Sur tiene un papel para los productos alimentados con GLP donde las redes de gas natural por tubería son limitadas fuera de las principales ciudades. Haier está expandiendo sus redes de fabricación, investigación y ventas en América del Sur y África, lo que refleja la atención de los proveedores a estas regiones. Los proyectos de construcción del Golfo pueden respaldar la instalación comercial, aunque las condiciones de agua dura aumentan la necesidad de una gestión eficaz de las incrustaciones. El sistema de tratamiento de agua certificado de Navien proporciona un ejemplo de cómo los fabricantes están abordando este problema operativo. En conjunto, estas regiones ofrecen al mercado de calentadores de agua sin tanque oportunidades vinculadas a la disponibilidad de combustible, el desarrollo urbano y las condiciones locales del agua.
Panorama Competitivo
Concentración del Mercado
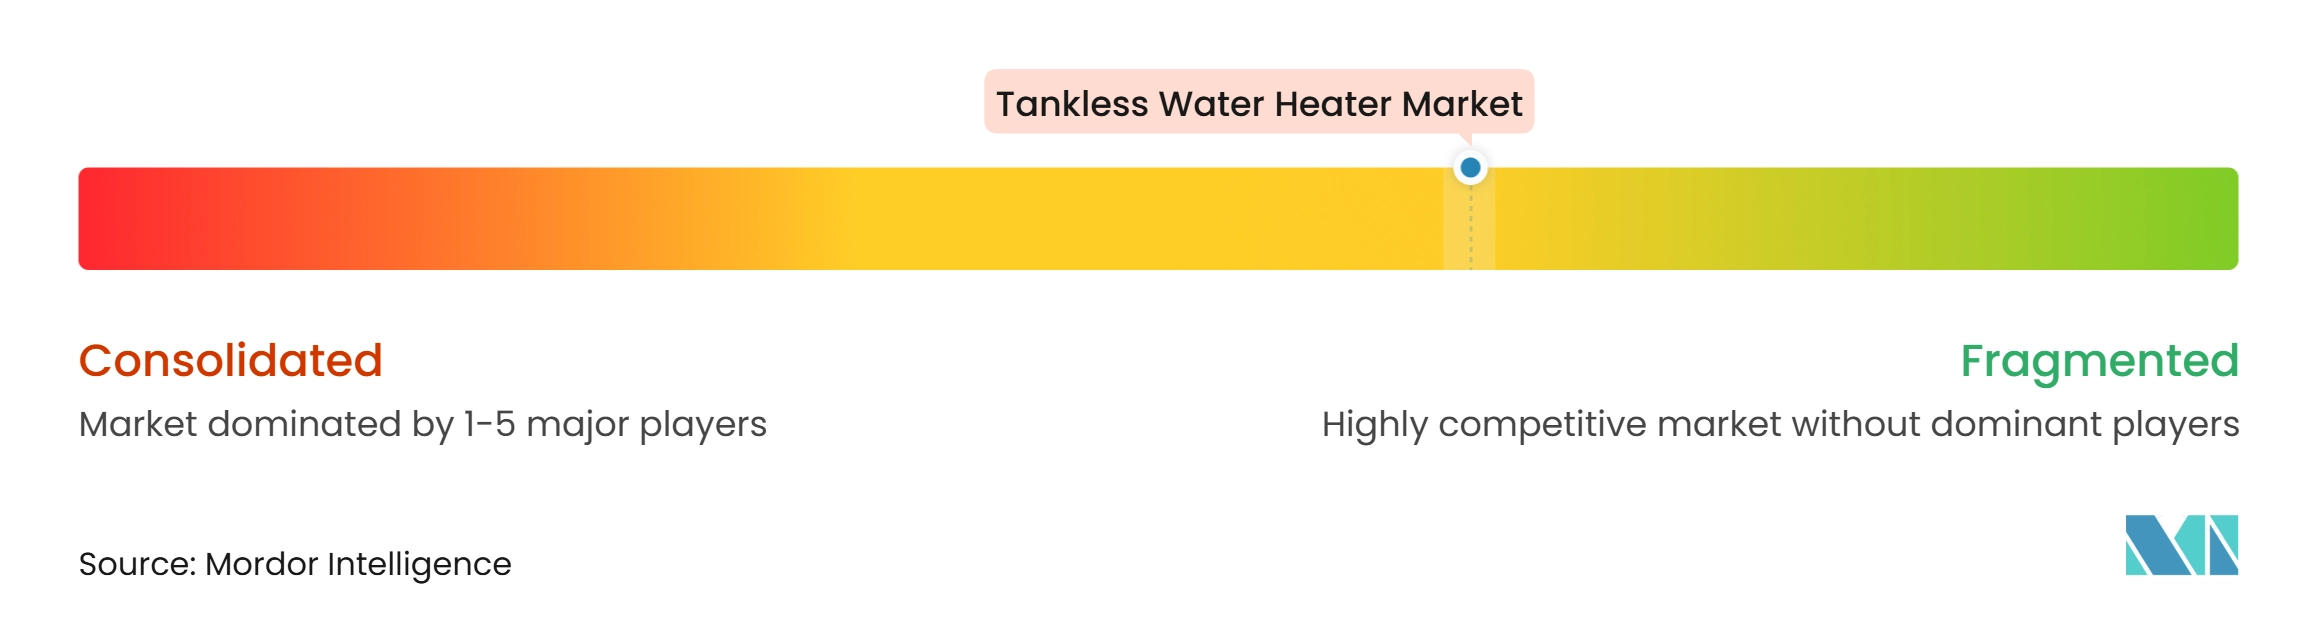
El mercado de calentadores de agua sin tanque está moderadamente concentrado. Rinnai, Rheem, A.O. Smith, Noritz y Navien mantienen posiciones establecidas en aplicaciones de gas, eléctricas y comerciales. Midea y Haier compiten a través de la escala de fabricación y el posicionamiento de precios en Asia-Pacífico y otras regiones en desarrollo. Los proveedores europeos, incluidos Stiebel Eltron, Bosch Home Comfort y Ariston, se centran en ofertas eléctricas e híbridas premium. El rendimiento del producto, la cobertura de garantía, el servicio de instaladores y las herramientas digitales dan forma cada vez más a la competencia. El mercado de calentadores de agua sin tanque no muestra un único proveedor con control dominante sobre todas las principales regiones y tipos de combustible.
Los fabricantes están utilizando el diseño de productos para abordar las barreras de adopción conocidas. A.O. Smith lanzó su Calentador de Agua Condensador Commercial Premium Adapt el 27 de mayo de 2026 con un intercambiador de calor helicoidal de acero inoxidable patentado y capacidad en cascada para hasta 32 unidades. Noritz mejoró su EZ Series Pro el 21 de abril de 2026 con un panel de control de diagnóstico más grande y una relación de modulación de 16:1. La Serie WEC de Navien añade gestión de incrustaciones certificada y conectividad inteligente a la propuesta de propiedad. El SENSEI RX de Rinnai combina alta eficiencia reportada con configuración móvil y características de recirculación. Estos movimientos desplazan la atención competitiva desde la potencia calorífica únicamente hacia la confiabilidad y la experiencia operativa a lo largo de la vida útil.
Zurn Elkay adquirió Intellihot por 109 millones de USD el 20 de julio de 2026, añadiendo tecnología de calentadores sin tanque comerciales a su cartera de agua para edificios. El acuerdo muestra el interés de las empresas de infraestructura de edificios fuera de la fabricación tradicional de electrodomésticos. Ariston y Lennox también anunciaron una empresa conjunta de calentadores de agua en América del Norte, combinando las capacidades de calefacción de agua de Ariston con las rutas de distribuidores y concesionarios de Lennox. Los proveedores están construyendo acceso al mercado a través de asociaciones de distribución, así como lanzamientos de productos. Los equipos comerciales conectados también pueden crear oportunidades con los programas de respuesta a la demanda de los servicios públicos. La posición competitiva de cada empresa dependerá de su capacidad para apoyar a los instaladores, cumplir con los códigos regionales y ofrecer sistemas que gestionen los requisitos de calidad del agua y uso de energía.
Líderes de la Industria de Calentadores de Agua sin Tanque
-
Rinnai Corporation
-
Rheem Manufacturing Company
-
A. O. Smith Corporation
-
Bosch Home Comfort Group
-
Noritz Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Calentadores de Agua sin Tanque Empresas cubiertas en este informe
- Rinnai Corporation
- Rheem Manufacturing Company
- A.O. Smith Corporation
- Bosch Home Comfort Group
- Noritz Corporation
- Bradford White Corporation
- Navien, Inc.
- Stiebel Eltron Group
- Ariston Holding N.V.
- EcoSmart Green Energy Products, Inc.
- Eemax
- Paloma Co., Ltd.
- Midea Group Co., Ltd.
- Haier Smart Home Co., Ltd.
- Ferroli S.p.A.
- Bajaj Electricals Limited
- Havells India Limited
- Vatti Corporation
- V-Guard Industries Limited
Desarrollos recientes de la industria en Mercado de Calentadores de Agua sin Tanque
- Julio de 2026: Zurn Elkay Water Solutions completó su adquisición de Intellihot Inc. por 109 millones de USD el 20 de julio de 2026, obteniendo tecnología de calentadores sin tanque comerciales para clientes de atención médica, educación y hotelería. La transacción coloca la calefacción de agua comercial conectada dentro de una cartera más amplia de agua para edificios. También le da a Zurn Elkay una vía hacia clientes que necesitan sistemas modulares de agua caliente, soporte técnico y soluciones integradas para instalaciones exigentes.
- Mayo de 2026: A.O. Smith añadió el Calentador de Agua Condensador Commercial Premium Adapt a su familia Adapt, con un intercambiador de calor helicoidal de acero inoxidable patentado, entrada de 199.000 BTU, UEF de 0,95, conexión en cascada para hasta 32 unidades y ventilación común para hasta 12 unidades. El producto está dirigido a instalaciones más grandes que necesitan capacidad escalable y redundancia de equipos. Las características de ventilación común y cascada están destinadas a simplificar el diseño del sistema para los contratistas que trabajan en instalaciones comerciales.
- Abril de 2026: Noritz America actualizó su línea residencial de calentadores sin tanque condensadores EZ Series Pro con una pantalla de panel multifunción más grande. El modelo EZ111 ofrece hasta 199.900 BTU/hora y una relación de modulación de 16:1. La actualización proporciona a los instaladores información más clara durante la instalación y el mantenimiento. También refleja el enfoque continuo en una modulación más amplia y el rendimiento de uso simultáneo en los productos residenciales sin tanque.
Alcance del Informe Global del Mercado de Calentadores de Agua sin Tanque
Resumen de la segmentación
| Eléctrico | Por Capacidad de Calefacción | Por debajo de 6 kW |
| 6–12 kW | ||
| Por encima de 12 kW | ||
| Gas, incluido Gas Natural y GLP | Por Caudal | Por debajo de 8 Litros/Minuto |
| 8–15 Litros/Minuto | ||
| Por encima de 15 Litros/Minuto | ||
| Solar | ||
| Otras Fuentes de Energía | ||
| Residencial | |
| Comercial | Hotelería |
| Atención Médica | |
| Educación e Institucional | |
| Oficinas y Comercio Minorista | |
| Resto de Usuarios Finales Comerciales |
| B2C/Minorista | Tiendas Multimarca |
| Puntos de Venta de Marca Exclusiva | |
| En Línea | |
| Ferreterías Locales | |
| Otro B2C/Minorista | |
| B2B y Proyectos | Distribuidores Mayoristas y de Plomería-HVAC |
| Directo de Fabricantes |
| América del Norte | Canadá |
| Estados Unidos | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Fuente de Energía | Eléctrico | Por Capacidad de Calefacción | Por debajo de 6 kW |
| 6–12 kW | |||
| Por encima de 12 kW | |||
| Gas, incluido Gas Natural y GLP | Por Caudal | Por debajo de 8 Litros/Minuto | |
| 8–15 Litros/Minuto | |||
| Por encima de 15 Litros/Minuto | |||
| Solar | |||
| Otras Fuentes de Energía | |||
| Por Usuario Final | Residencial | ||
| Comercial | Hotelería | ||
| Atención Médica | |||
| Educación e Institucional | |||
| Oficinas y Comercio Minorista | |||
| Resto de Usuarios Finales Comerciales | |||
| Por Canal de Distribución | B2C/Minorista | Tiendas Multimarca | |
| Puntos de Venta de Marca Exclusiva | |||
| En Línea | |||
| Ferreterías Locales | |||
| Otro B2C/Minorista | |||
| B2B y Proyectos | Distribuidores Mayoristas y de Plomería-HVAC | ||
| Directo de Fabricantes | |||
| Por Geografía | América del Norte | Canadá | |
| Estados Unidos | |||
| México | |||
| América del Sur | Brasil | ||
| Perú | |||
| Chile | |||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| España | |||
| Italia | |||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |||
| Resto de Europa | |||
| Asia-Pacífico | India | ||
| China | |||
| Japón | |||
| Australia | |||
| Corea del Sur | |||
| Sudeste Asiático | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Emiratos Árabes Unidos | ||
| Arabia Saudita | |||
| Sudáfrica | |||
| Nigeria | |||
| Resto de Oriente Medio y África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del sector de calentadores de agua sin tanque?
Se proyecta que crezca de 12,11 mil millones de USD en 2027 a 16,05 mil millones de USD para 2032 a un CAGR del 5,8%. La demanda está respaldada por las necesidades de reemplazo, la instalación urbana compacta y el movimiento más amplio hacia equipos de edificios electrificados.
¿Qué fuente de energía lidera las ventas de calentadores de agua sin tanque?
Las unidades eléctricas representaron el 71,16% de los ingresos en 2026 y se prevé que crezcan a un CAGR del 6,3% hasta 2032. Su formato compacto se adapta a viviendas en apartamentos y edificios donde no están disponibles nuevas conexiones de gas o ventilación.
¿Por qué los calentadores de agua eléctricos sin tanque están ganando adopción?
Los requisitos de electrificación de edificios, la instalación compacta y las características de gestión digital de energía respaldan la demanda de unidades eléctricas. Los productos conectados también pueden ayudar a los operadores a gestionar la calefacción de agua en torno a las tarifas y la posible participación en la respuesta a la demanda.
¿Qué grupo de clientes está creciendo más rápido en los calentadores de agua sin tanque?
Se prevé que los usuarios comerciales crezcan a un CAGR del 6,46% hasta 2032, respaldados por hoteles, atención médica, educación y proyectos institucionales. Estos usuarios valoran la capacidad modular, la redundancia, el soporte de servicio y un uso más eficiente del espacio de la sala mecánica.
¿Qué limita la adopción de calentadores de agua sin tanque?
Los costos de actualización eléctrica, la complejidad de la instalación y las incrustaciones minerales pueden aumentar los costos iniciales y de propiedad a lo largo de la vida útil. Estas restricciones aumentan la importancia de los instaladores calificados, el tratamiento del agua, el dimensionamiento práctico del producto y un soporte de mantenimiento claro.