
タンクレス給湯器市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 12.11 十億米ドル |
| 市場規模 (2032) | 16.05 十億米ドル |
| 成長率 (2027 - 2032) | 5.80 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタンクレス給湯器市場分析
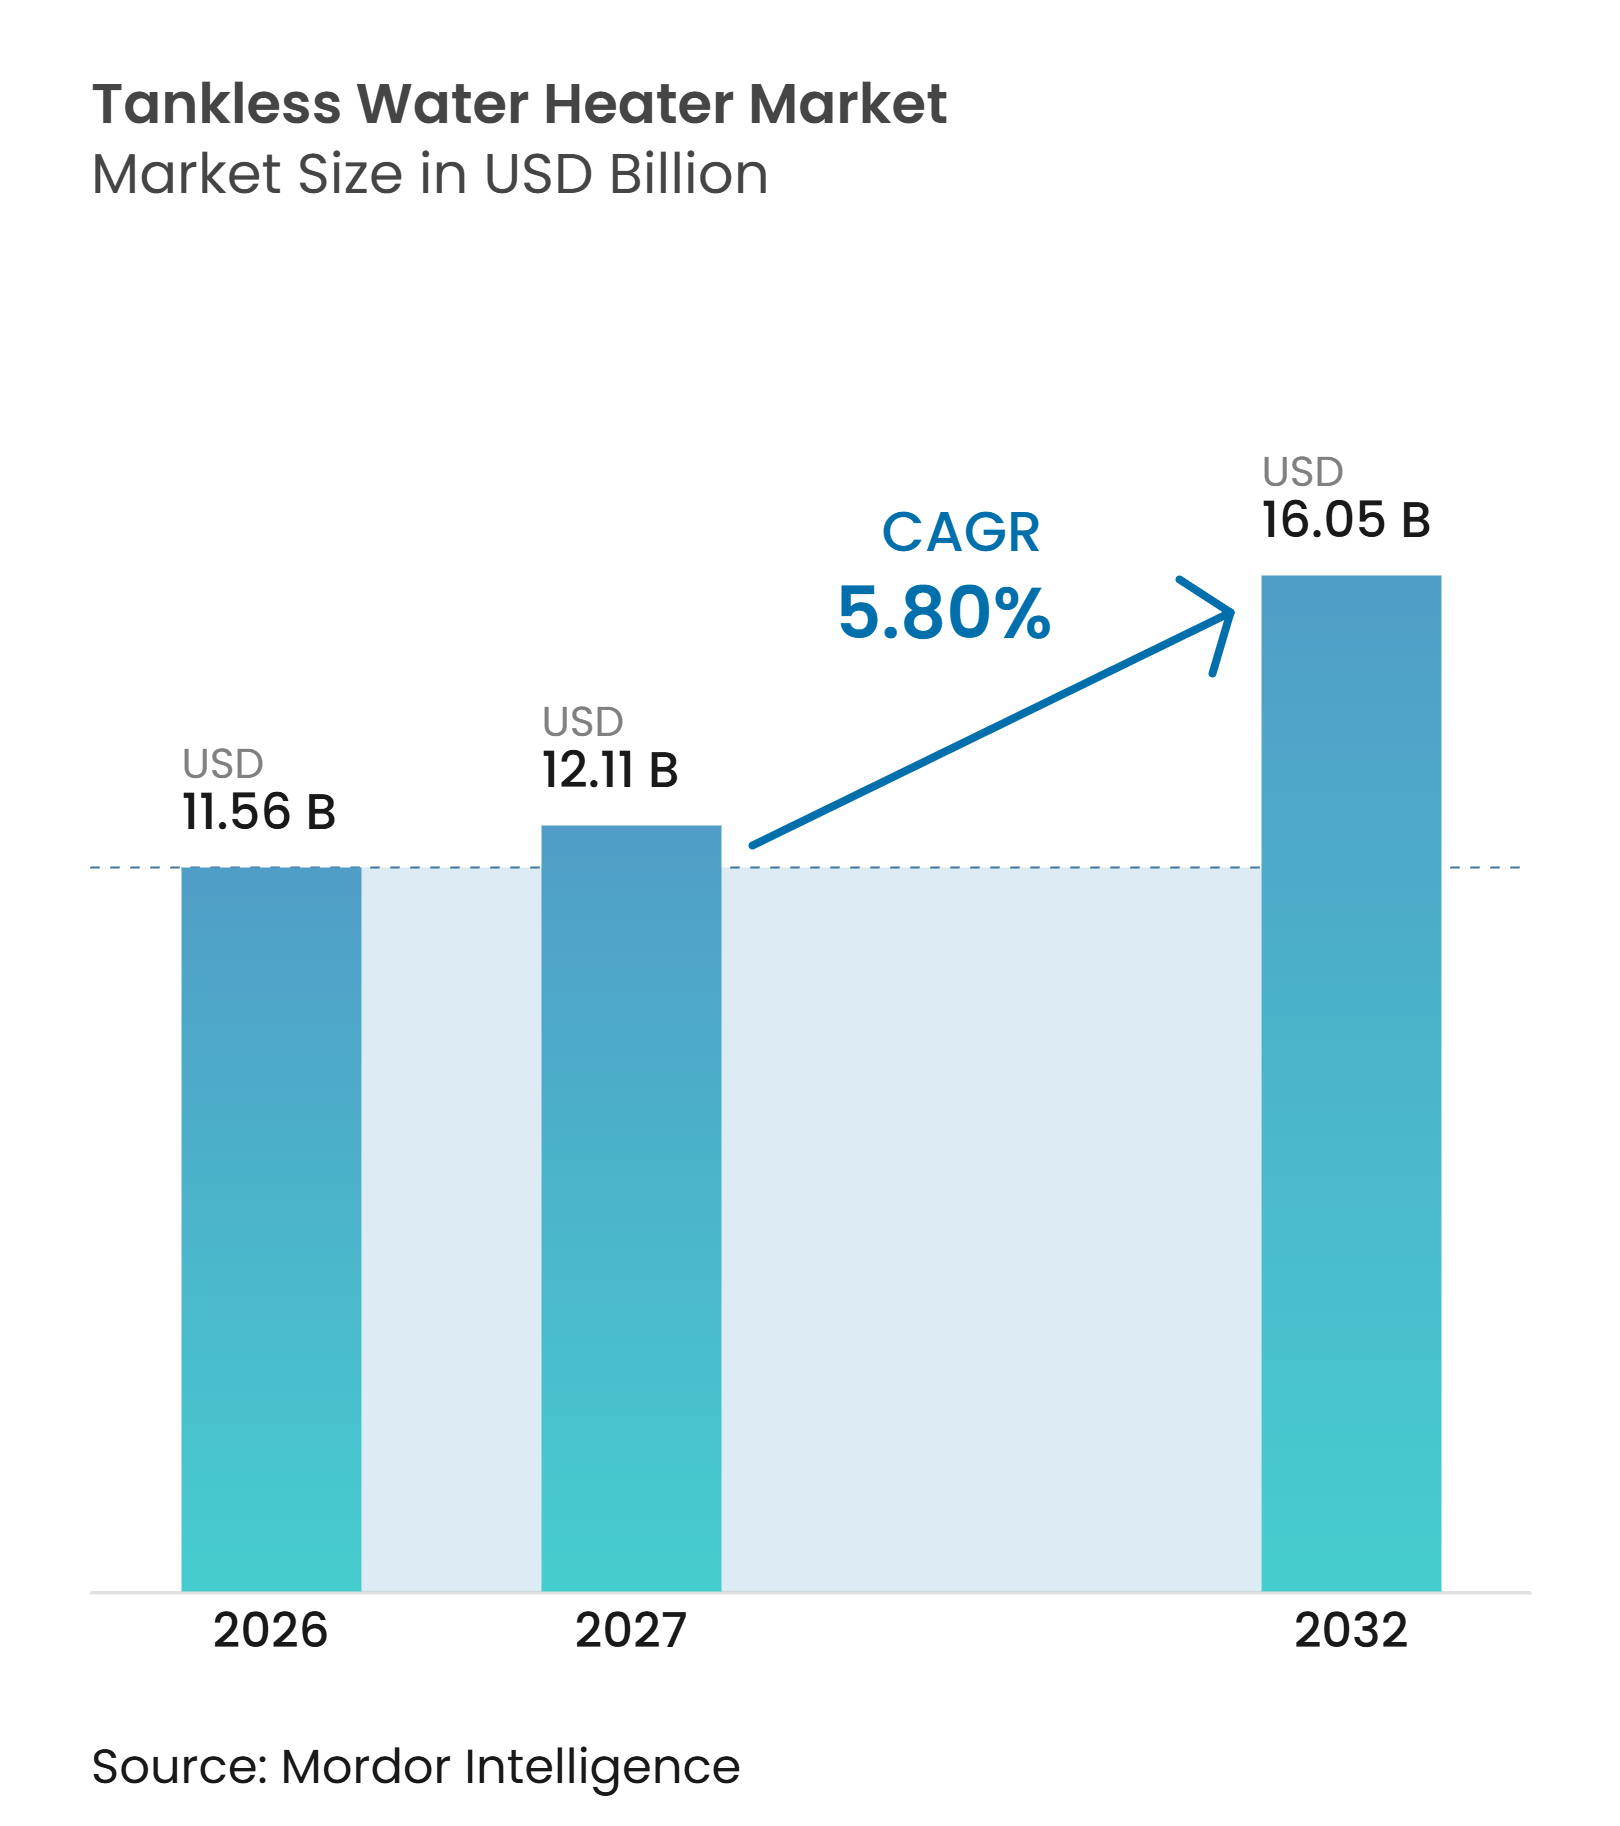
タンクレス給湯器市場規模は、2026年の11.56 ビリオン 米ドル、2027年の12.11 ビリオン 米ドルから、2032年までに16.05 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 5.8%を記録する見込みです。タンクレス給湯器市場は、新築建物における電化規制および高密度都市住宅でのコンパクト機器需要によって支えられています。州の建築要件により、一部の新規住宅プロジェクトが化石燃料による給湯から離れつつあり、電気ユニットが仕様決定においてより重要な役割を担っています。製品サプライヤーも、遠隔監視、水質管理、スケーラブルな商業用システムにより大きな価値を置いています。これらの変化により、タンクレス給湯器市場では設置能力、デジタルサービス、コンプライアンス知識がより重要になっています。ガス焚き瞬間式給湯器に関する連邦効率規制の撤回により、ガス製品の既設ベースの機会は維持されていますが、州および地方の建築基準は複数の地域で引き続き電気オプションを優先しています。
主要レポートのポイント
-
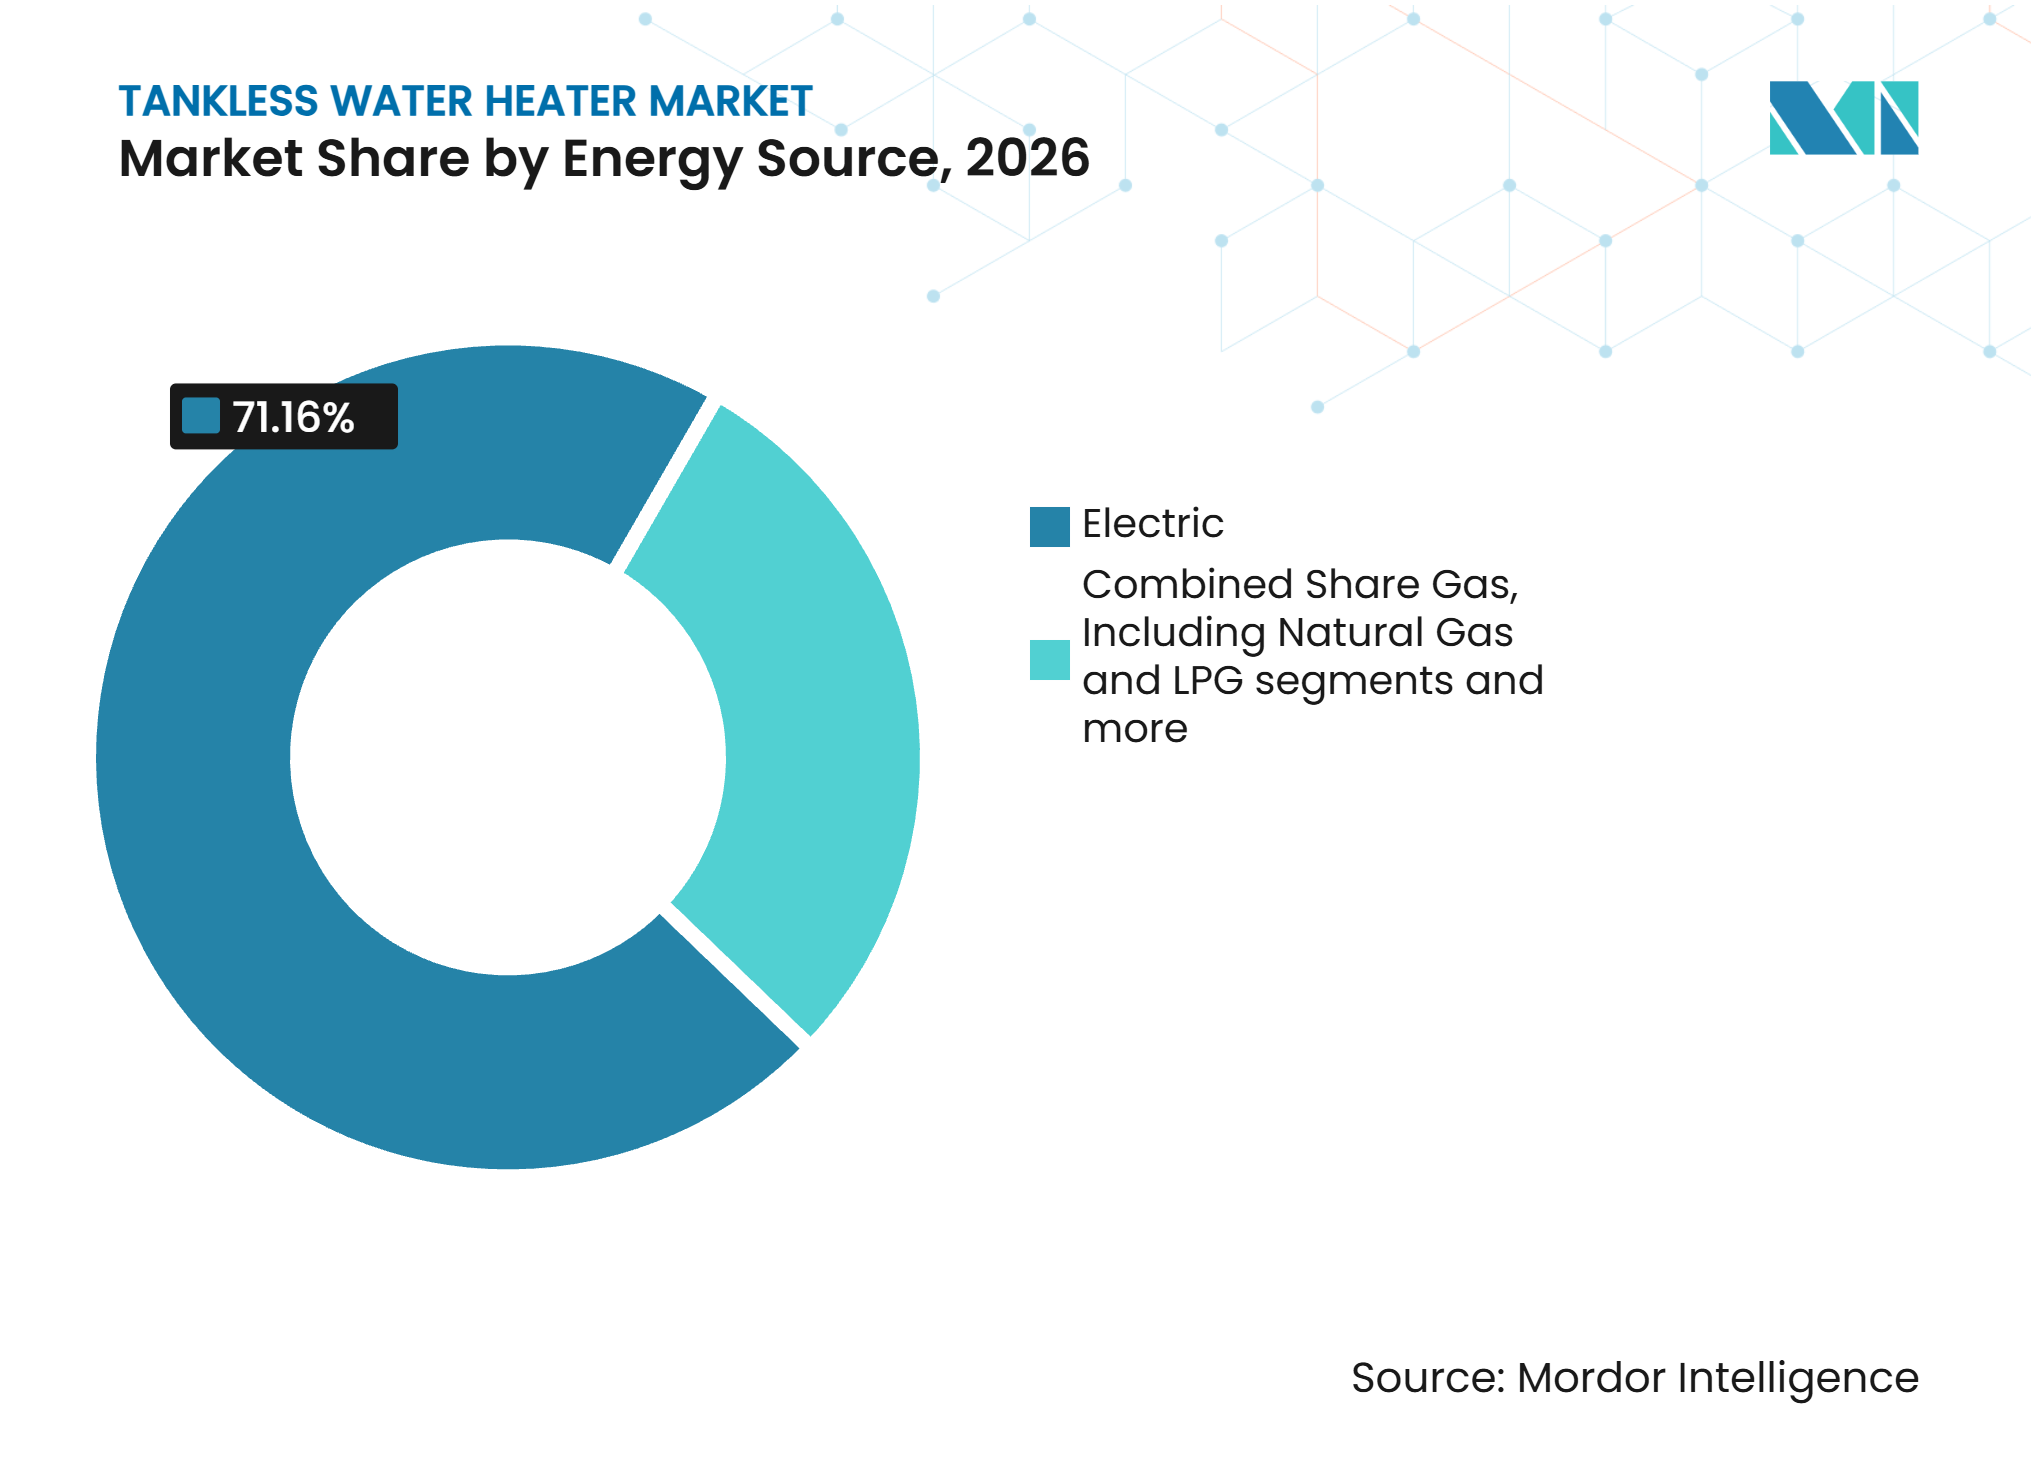
エネルギー源別では、電気ユニットが2026年のタンクレス給湯器市場シェアの71.16%を占め、2027年から2032年にかけてCAGR 6.30%で成長すると予測されています。
-
エンドユーザー別では、住宅用が2026年の売上の72.86%を占め、商業用は2027年から2032年にかけてCAGR 6.46%で拡大すると予測されています。
-
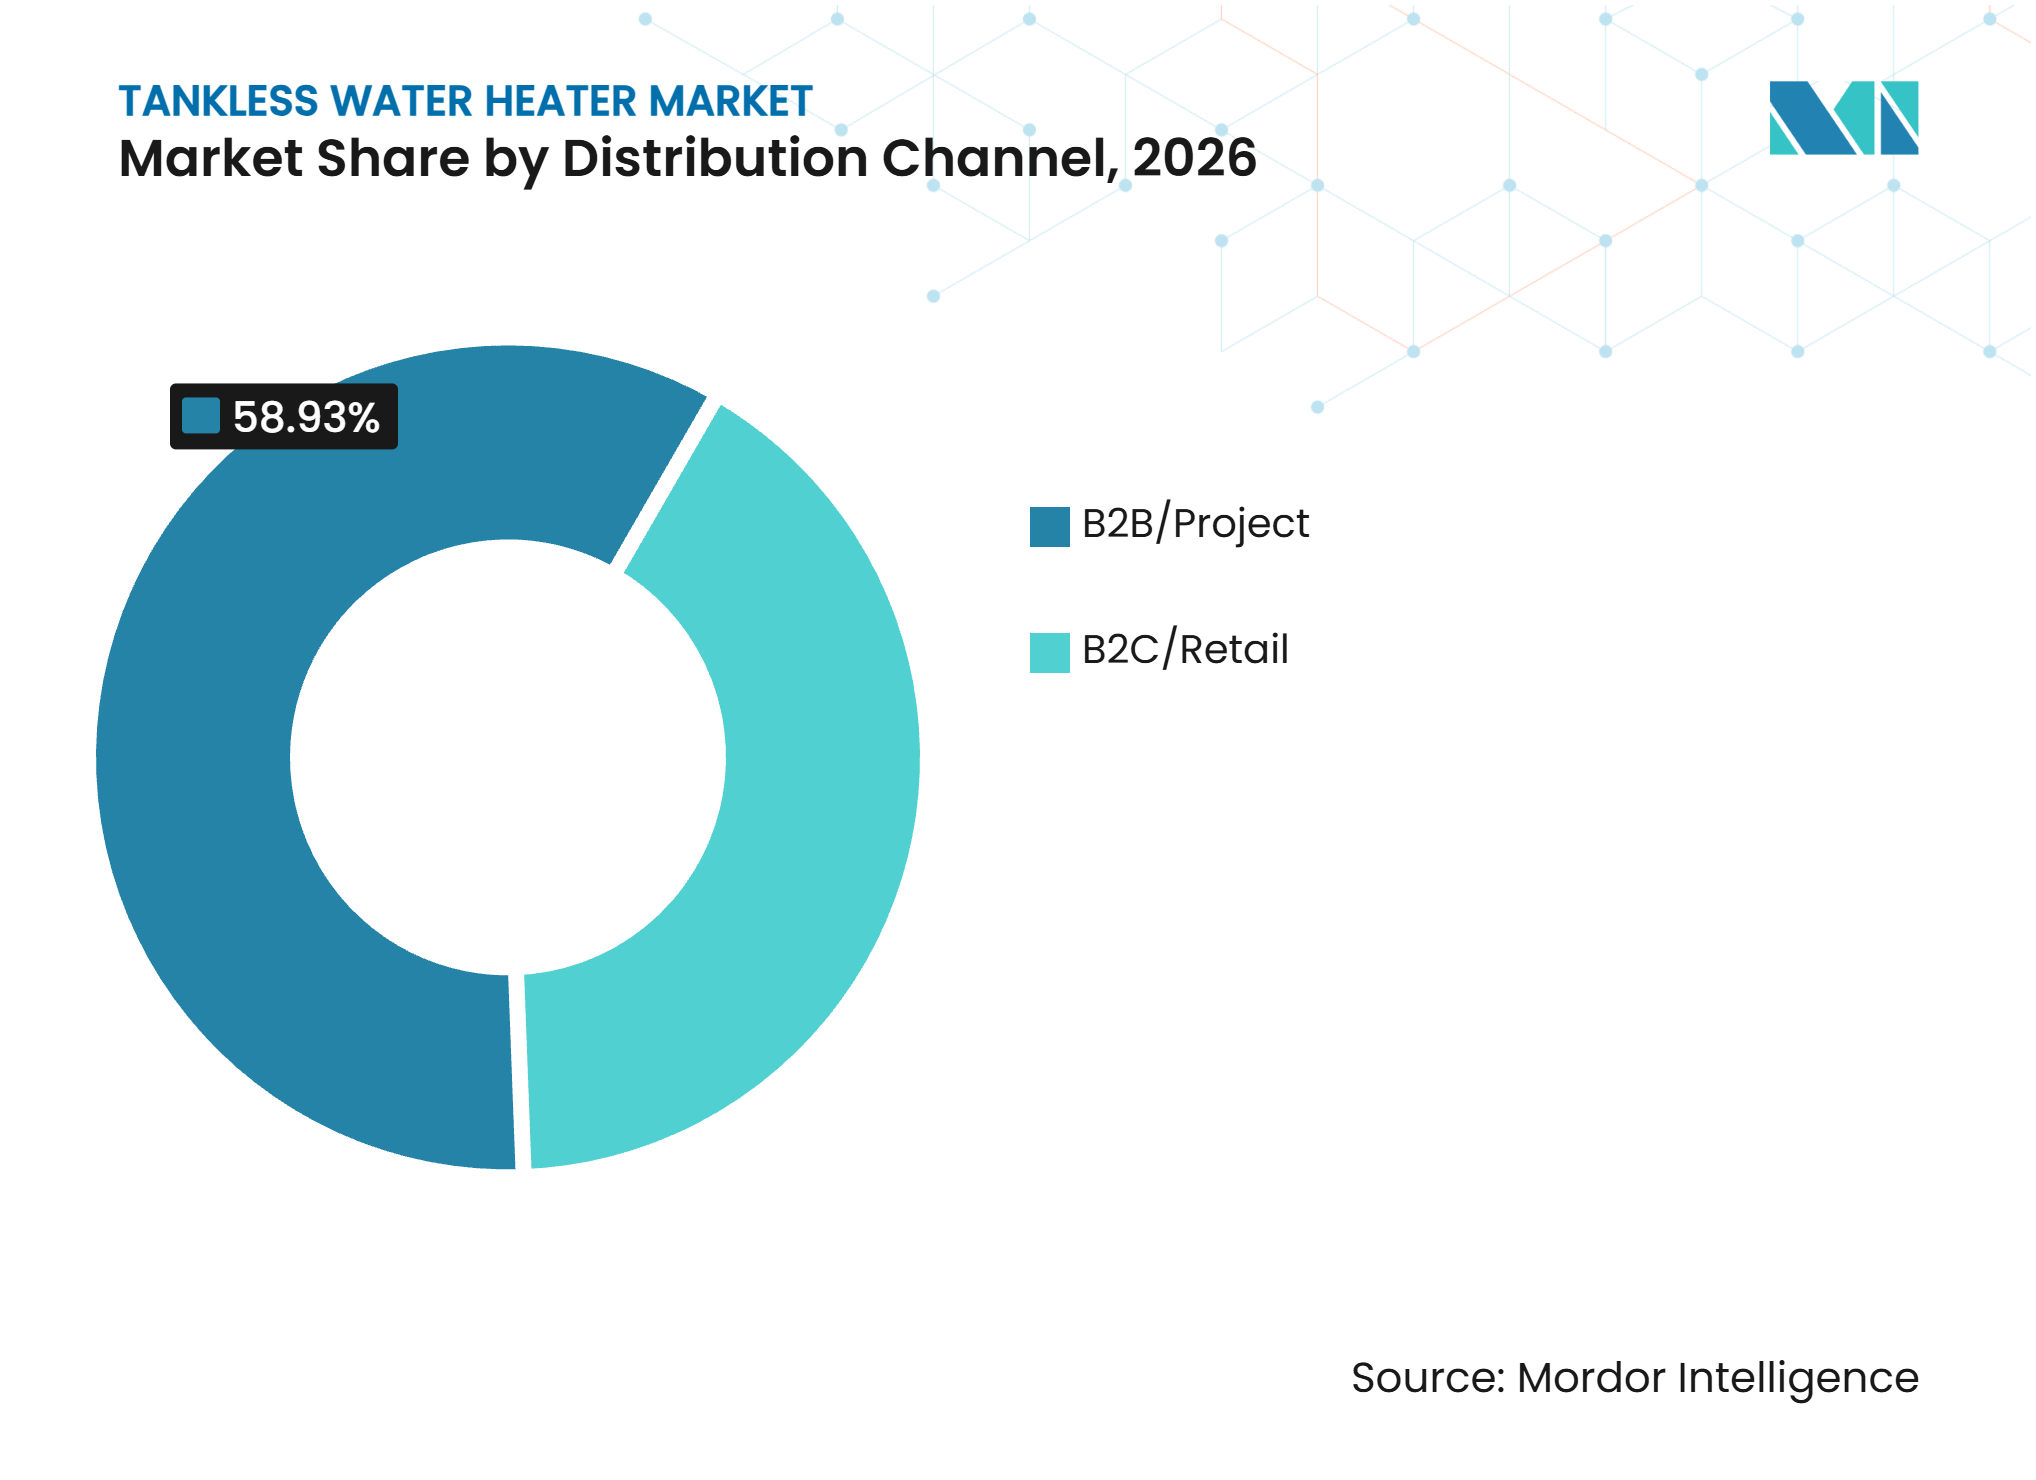
流通チャネル別では、B2B/プロジェクトが2026年の売上の58.93%を占め、B2C/小売は2027年から2032年にかけてCAGR 6.20%で成長すると予測されています。
-
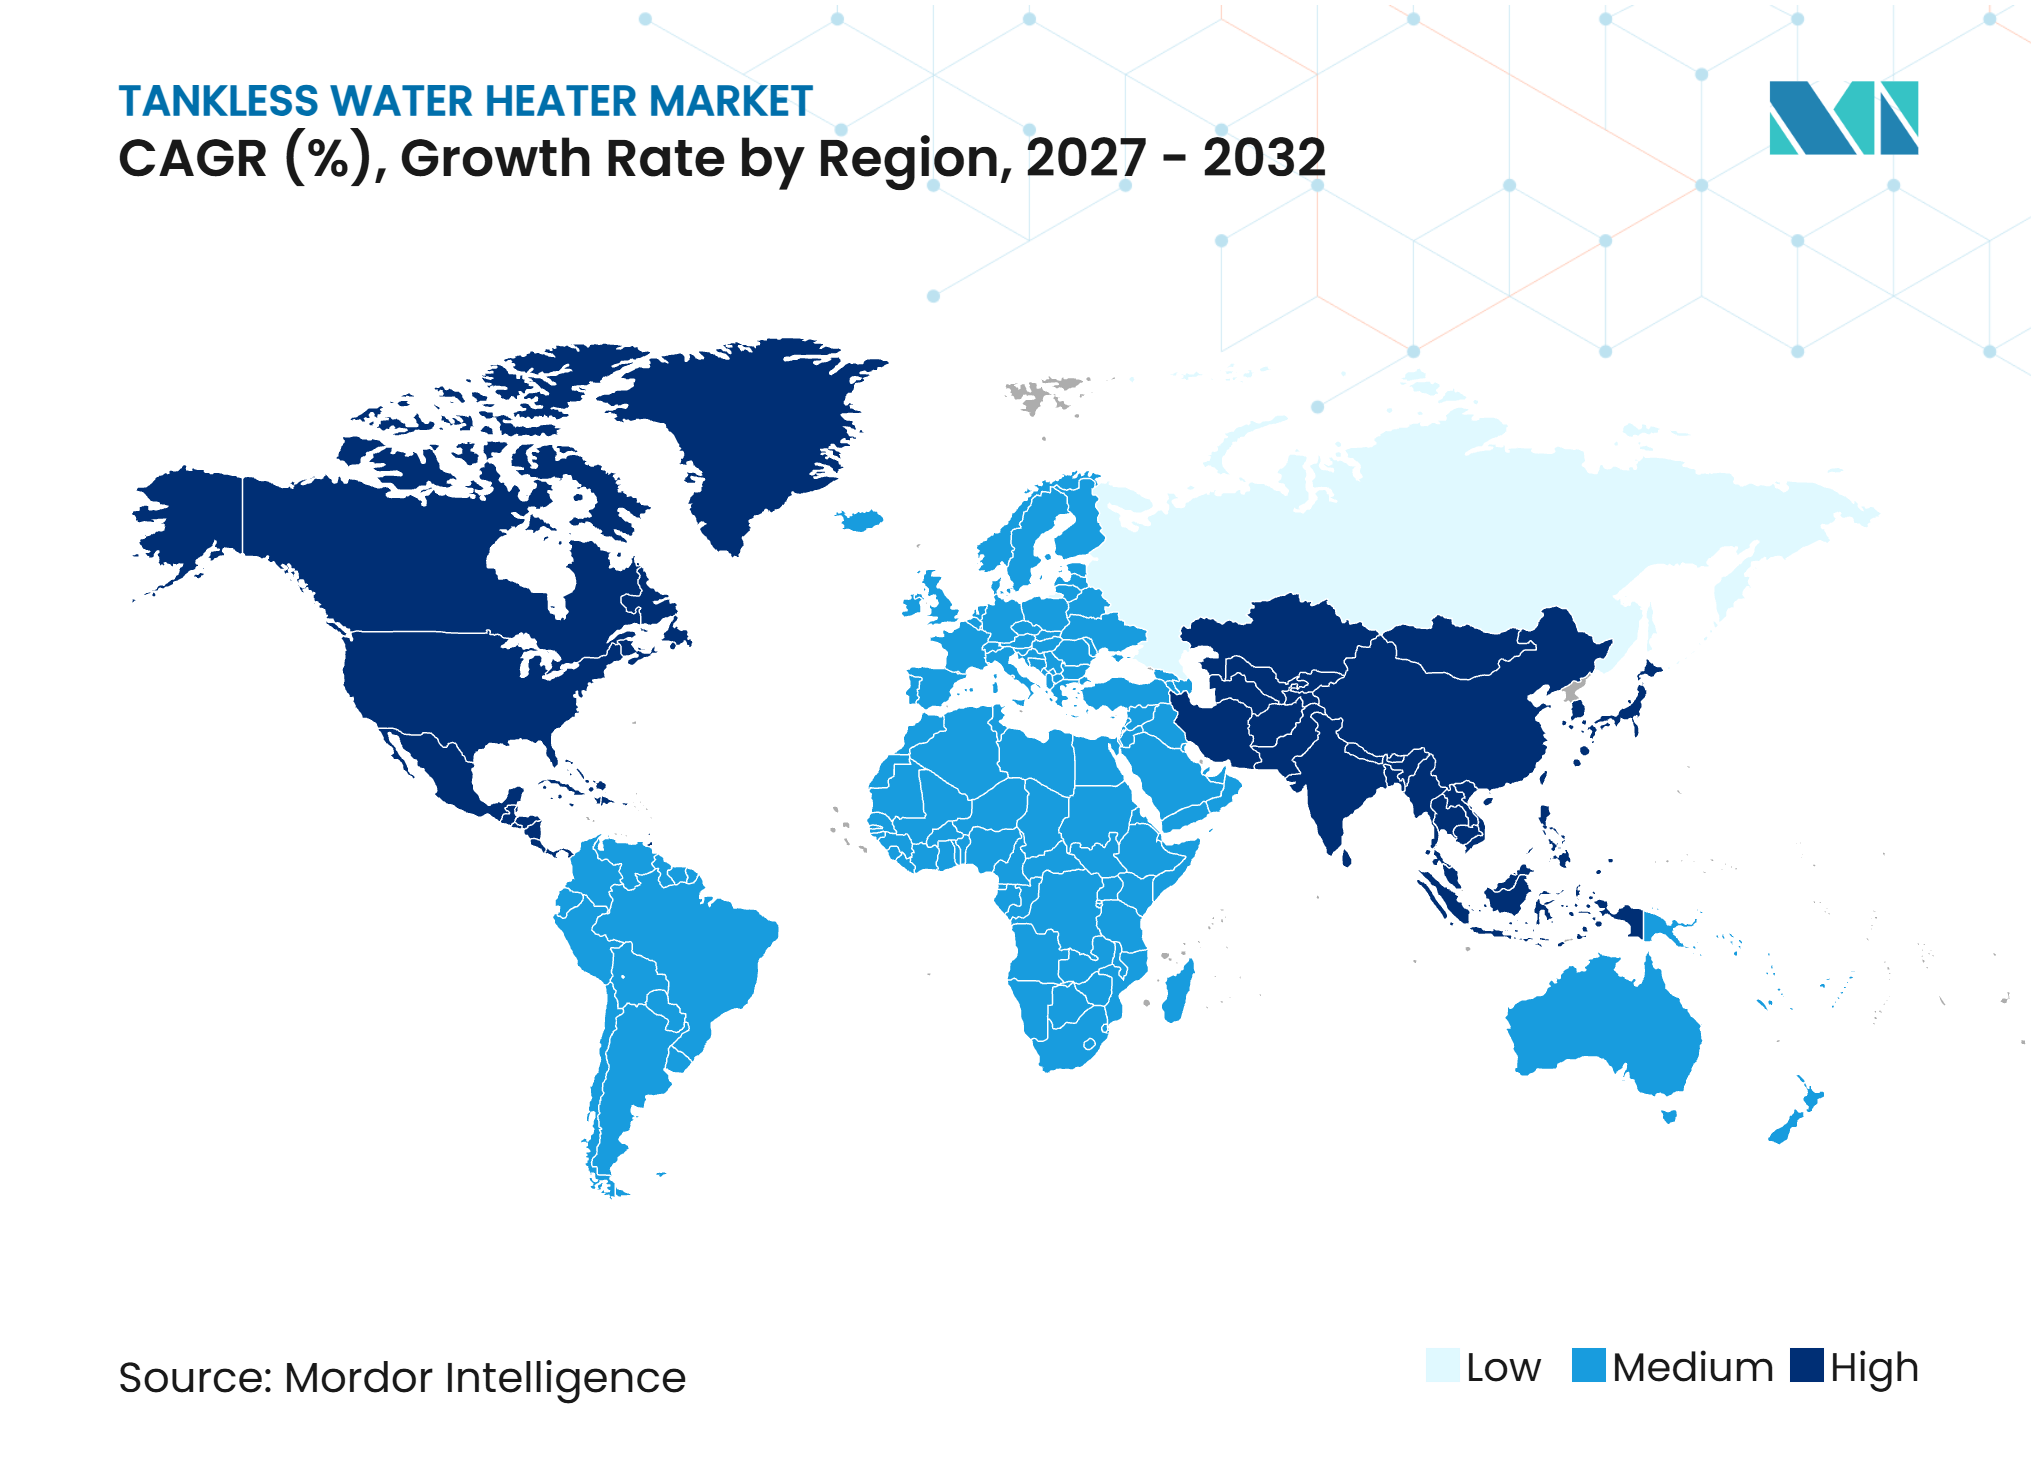
地域別では、アジア太平洋が2026年の売上の37.92%を占め、北米は2027年から2032年にかけてCAGR 6.36%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 家庭用給湯システムの電化 | +1.5% | 北米および欧州が中心、アジア太平洋への波及 | 長期(4年以上) |
| 老朽化した貯湯式給湯器の交換 | +1.2% | 北米および欧州で早期の利益を伴うグローバル | 短期(2年以内) |
| ホスピタリティおよび集合住宅建設拡大 | +1.0% | アジア太平洋が中心、中東・アフリカへの波及 | 中期(2〜4年) |
| 都市部住宅における省スペース需要 | +0.8% | アジア太平洋および欧州 | 中期(2〜4年) |
| デジタル制御と遠隔エネルギー管理 | +0.7% | 北米、欧州、アジア太平洋のテクノロジーハブ | 長期(4年以上) |
| 節水とスタンバイ損失の低減 | +0.5% | 水不足の中東・アフリカおよびオーストラリアで早期の利益を伴うグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
家庭用給湯システムの電化
建築規制が燃焼ベースの機器に代わる選択肢を義務付ける場合、タンクレス給湯器市場は恩恵を受けます。ニューヨーク州の全電化建築法は、7階建て以下の新築建物における化石燃料機器を制限する予定でしたが、同州は2025年11月に連邦控訴が決定されるまで施行を停止することに合意しました[1]。これらの規制は、ガス排気が利用できないまたは禁止されている場所での壁掛け式電気システムを優遇します。電気機器はまた、貯湯に伴うスタンバイ損失を回避するため、小規模な住宅やアパートでの使用を支持します。タンクレス給湯器市場はそのため、消費者の裁量支出に依存しない交換ルートを獲得します。米国連邦政策は、エネルギー省が2025年5月にガス焚き瞬間式給湯器の基準を撤回したため、依然として一貫性を欠いています。
老朽化した貯湯式給湯器の交換
成熟した住宅市場では、以前の建設サイクルで設置された多くの貯湯式ユニットが交換時期を迎えています。これにより、タンクレス給湯器市場は、購入を先送りするのではなく機器を交換しなければならない住宅所有者や施設管理者へのアクセスを得ます。旧機器が現行の効率または燃料要件を満たさない場合、新しい建築基準により直接交換が複雑になることがあります。Rinnaiは、選択された市場における電気製品への需要の高まりとともに、タンク式システムからタンクレスユニットへの転換が続いていると述べています[2]。同社のSENSEI RXラインは統一エネルギー係数0.98を報告し、設置業者向けのセットアップ、循環、在庫簡素化機能を組み合わせています。この交換活動により、タンクレス給湯器市場における認定配管工および設置業者プログラムの影響力が高まっています。
ホスピタリティおよび集合住宅建設の拡大
ホテル、医療施設、学校、集合住宅は、大型の機械室を必要とせずに安定した給湯供給を必要としています。モジュール式タンクレスアレイは冗長性を提供し、建物の需要変化に応じて容量を拡張できます。この設計は、新規ホスピタリティおよび集合住宅建設が増加している市場で有効です。Zurn Elkayは2026年7月20日にIntellihot社の買収を完了し、医療、教育、ホスピタリティ顧客向けの商業用給湯提供を拡大しました[3]。この取引は、商業用給湯がより広範な建物インフラポートフォリオにとってより重要になりつつあることを示しています。タンクレス給湯器市場は、建物オーナーがコンパクトな機器、冗長性、貯水量の削減を重視する場所で恩恵を受けることができます。
都市部住宅における省スペース需要
コンパクトな壁掛け式機器は、設備スペースが限られたアパートやその他の住宅に適しています。このニーズは、アジア太平洋および欧州の高密度都市において特に重要です。タンクレスシステムは貯湯タンクに必要な床面積を不要にし、必要な場所への局所設置を可能にします。このレイアウトの価値は、開発業者が集合住宅プロジェクトで柔軟な機械室設計を求める場合に高まります。中央ガス排気が利用できない場所では、電気モデルが特に適している場合があります。省スペース性はそのため、タンクレス給湯器市場における重要な仕様要因であり続けています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設置コストおよび電気アップグレード要件 | -1.4% | 北米、欧州、新興アジア太平洋市場 | 短期(2年以内) |
| ミネラルスケールとサービスの複雑さ | -0.9% | 中東・アフリカ、南アジア、北米および欧州の一部 | 中期(2〜4年) |
| 流量および同時使用の制限 | -0.7% | 大世帯市場で増幅されるグローバル | 短期(2年以内) |
| 燃料および公共インフラへの依存 | -0.6% | 中東・アフリカ、南米、農村部アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い設置コストおよび電気アップグレード要件
電気ユニットが分電盤のアップグレード、新回路、または追加の労働力を必要とする場合、タンクレス給湯器市場はコスト障壁に直面します。これらの要件により、電気設置は貯湯式給湯器の直接交換よりも複雑になる場合があります。この障壁は、電気容量が限られた古い住宅で最も顕著です。州のインセンティブや電力会社のプログラムにより初期費用を削減できますが、その利用可能性は地域によって異なります。連邦ガス焚き瞬間式給湯器基準の撤回により、プレミアム凝縮式機器へのより迅速な移行を促進した可能性のある規制要因の一つも取り除かれました[4]。タンクレス給湯器市場のサプライヤーは、この制約を制限するために、よりシンプルな設置設計と強力な施工業者サポートを必要としています。
ミネラルスケールとサービスの複雑さ
硬水は熱交換器にミネラルの堆積を引き起こし、サービスニーズを増加させ、製品性能に影響を与える可能性があります。タンクレス給湯器市場は、水処理が限られているか家庭用水の硬度が高い地域でこの問題にさらされています。Navienは2025年7月に、スケール管理に対処するために設計された塩不使用のポイントオブエントリー処理システムとしてWECシリーズを発表しました。Z601認定を取得し、テストでは最大94%のスケール低減を達成しています。A.O. SmithのAdaptシリーズにはX3スケール防止技術が含まれており、このアプローチにより2025年シルバーエジソンを受賞しました。統合水処理ソリューションはメンテナンスの懸念を軽減できますが、製品教育とサービスサポートの重要性も高めます。これにより、タンクレス給湯器市場における競争は耐久性と生涯所有コストへとシフトしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エネルギー源別:
電気が建物適合性を通じてリード電気ユニットは2026年の売上の71.16%を占め、2032年までCAGR 6.30%で成長すると予測されています。その地位は、アパートやその他の高密度住宅環境におけるコンパクトな局所設置の価値を反映しています。また、天然ガス配管が利用できないか新築に承認されていない建物にも適しています。電化規制は、北米および欧州の一部の管轄区域でこの優位性を強化しています。接続制御は、機器が料金体系やデマンドレスポンス信号に対応できるようにすることで別の利点を加えます。これらの要因により、電気製品は現在のタンクレス給湯器市場成長の中心となっています。
ガスユニットは、確立された天然ガスまたはLPGネットワークを持つ地域で既設ベースの優位性を維持しています。凝縮式システムは、寒冷条件と高い給湯需要が電気代替品の選択に影響する場所で引き続き重要です。RinnaiのSENSEI RXは統一エネルギー係数0.98を報告し、高効率ガス製品への継続的な投資を示しています。2025年の米国連邦基準の厳格化撤回により、非凝縮式ガス機器の近期的な運用空間が延長されました。太陽光構成は、スタンドアロンの大衆市場カテゴリーとしてよりも、ハイブリッドシステムの予熱コンポーネントとして引き続き関連性が高いです。タンクレス給湯器産業はそのため、電気機器の先導的地位にもかかわらず、マルチ燃料製品ベースを維持しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
住宅用の規模が商業用拡大を支援住宅用ユーザーは2026年のタンクレス給湯器市場シェアの72.86%を占めました。この地位は、アパート、住宅、小規模リノベーションプロジェクトにおける大量の単品購入によって支えられています。小売、eコマース、電力会社のプログラムはこれらの購買者に大規模にリーチできます。局所設置型電気製品は、小規模な住宅やアパートに特に適しています。住宅用セグメントはまた、古い貯湯式システムがサービス終了を迎えるにつれて交換購入の恩恵も受けます。この広範な既設ベースにより、住宅用セグメントはタンクレス給湯器市場の数量基盤となっています。
商業用は2032年までCAGR 6.46%で成長すると予測されています。ホテル、医療施設、学校、オフィスは信頼性の高い給湯を必要とし、モジュール式容量を重視することが多いです。複数のユニットを接続して冗長性を提供し、変化する需要に対応できます。Zurn ElkayによるIntellihot買収は、より広範な建物水道プラットフォームにおける商業用タンクレス製品の戦略的重要性を示しています。A.O. SmithのAdaptコマーシャルプレミアムは最大32ユニットのカスケード接続をサポートし、より大規模なアプリケーションへの注力を示しています。商業調達は、初期機器コストと同様に信頼性、技術サポート、コンプライアンスを重視します。
流通チャネル別:
プロジェクト仕様が維持される一方で小売が拡大B2B/プロジェクトは2026年のタンクレス給湯器市場売上の58.93%を占めました。施工業者および機械エンジニアの仕様が、集合住宅および商業建物における多くの購入を形成しています。ブランド選好は、設置業者認定、販売代理店との関係、プロジェクト文書を通じて定着する場合があります。建設中に機器を変更すると、コストとスケジュールのリスクが生じる可能性があります。これらの要因により、タンクレス給湯器市場におけるB2B流通の重要性が維持されています。
B2C/小売は2032年までCAGR 6.20%で成長すると予測されています。オンラインチャネルにより、購買者は容量、寸法、保証、制御機能を比較しやすくなっています。コンパクトな電気製品は、シンプルな局所設置を検討している家庭にもよりアクセスしやすくなっています。サプライヤーはデジタル製品情報と直接消費者向けオプションで対応しています。A.O. Smithは2025年の業績報告において、優先ディーラー、eコマース、直接消費者向けチャネル全体での成長を報告しました。小売の成長は設置業者の影響力を排除するものではありませんが、消費者に製品選択への可視性を高めます。

地域分析
アジア太平洋
アジア太平洋は2026年のタンクレス給湯器市場売上の37.92%を占めました。中国、インド、日本、韓国、東南アジア諸国は大規模な住宅基盤と高い都市密度を提供しています。壁掛け式電気ユニットは、集中給湯またはガスインフラが限られているアパート環境に適しています。シンガポールは2025年に家庭用給湯器の最低エネルギー性能基準を導入し、地域における機器仕様の規制モデルを構築しました。日本では、ガスネットワークが確立されている地域で凝縮式ガスおよびヒートポンプ構成への需要が維持されています。Noritzは、その地理的な製品計画の広さを反映するVプラン26戦略の中で、北米およびオーストラリアでの継続的な成長を確認しました。アジア太平洋のタンクレス給湯器市場は、都市建設とエネルギー効率基準と密接に連携し続けています。
北米
北米は2032年までCAGR 6.36%で成長すると予測されています。この地域は、複数の州が電化を推進する一方で連邦政策がガス機器の近期的な道筋を維持するという分断された規制環境を持っています。ニューヨーク州の建築基準要件は、新築低層住宅建物における電気給湯への追加需要を生み出しています。エネルギー省の2025年ガス焚き瞬間式給湯器規制の撤回により、既存のガス製品設計への需要が維持されています。この地域の組み合わせは、電化が進む都市での電気製品と、成熟したガスインフラを持つ地域での凝縮式ガスユニットの両方を支持しています。サプライヤー戦略は、州ごとの建築基準、地域のリベート、設置業者の能力を考慮する必要があります。これらの要因により、北米はタンクレス給湯器市場において最成長の速い地域となっています。
欧州、南米、中東・アフリカ
効率重視の建築規制と小規模アパート向けコンパクトシステムへの関心が欧州を支えています。2025年の科学的研究では、電力の炭素強度が一定の閾値を下回った場合、欧州の環境において電気タンクレス給湯が欧州のガスシステムとコスト競争力を持てることが明らかになりました。南米では、主要都市以外でパイプ天然ガスネットワークが限られている地域でLPG供給製品が役割を担っています。Haierは南米およびアフリカで製造、研究、販売ネットワークを拡大しており、これらの地域へのサプライヤーの注目を反映しています。湾岸建設プロジェクトは商業設置を支援できますが、硬水条件により効果的なスケール管理の必要性が高まります。Navienの認定水処理システムは、メーカーがこの運用上の問題に対処している一例を提供しています。これらの地域を合わせると、タンクレス給湯器市場に燃料の利用可能性、都市開発、地域の水質条件に結びついた機会をもたらします。
競合環境
市場集中度
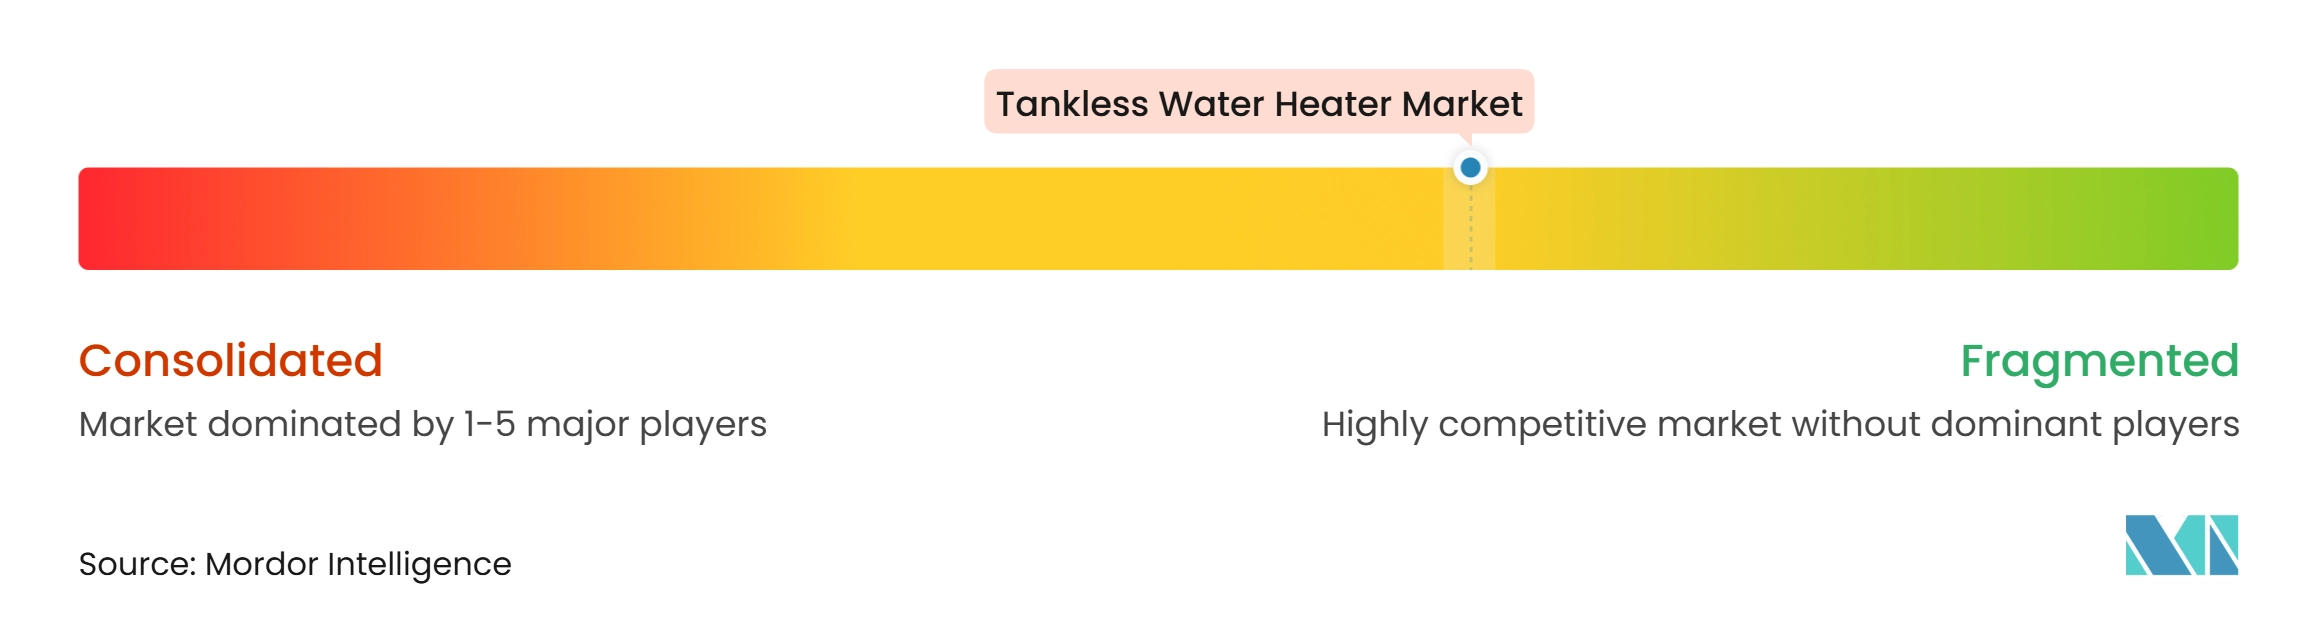
タンクレス給湯器市場は中程度に集中しています。Rinnai、Rheem、A.O. Smith、Noritz、Navienは、ガス、電気、商業用アプリケーション全体で確立されたポジションを保持しています。MideaとHaierは、アジア太平洋およびその他の発展途上地域において製造規模と価格ポジショニングで競争しています。Stiebel Eltron、Bosch Home Comfort、Aristonを含む欧州サプライヤーは、プレミアム電気およびハイブリッド製品に注力しています。製品性能、保証範囲、設置業者サービス、デジタルツールが競争をますます形成しています。タンクレス給湯器市場では、すべての主要地域と燃料タイプにわたって支配的な支配力を持つ単一のサプライヤーは見られません。
メーカーは製品設計を使用して既知の普及障壁に対処しています。A.O. Smithは2026年5月27日に、特許取得済みのステンレス鋼螺旋熱交換器と最大32ユニットのカスケード容量を備えたAdaptコマーシャルプレミアム凝縮式給湯器を発売しました。Noritzは2026年4月21日にEZシリーズProを、より大型の診断制御パネルと16:1のターンダウン比で強化しました。NavienのWECシリーズは、認定スケール管理とスマート接続性を所有提案に追加しています。RinnaiのSENSEI RXは、高い報告効率とモバイルセットアップおよび循環機能を組み合わせています。これらの動きにより、競争の注目は熱出力だけから信頼性と生涯運用体験へとシフトしています。
Zurn Elkayは2026年7月20日にIntellihot社を109 ミリオン 米ドルで買収し、商業用タンクレス技術を建物水道ポートフォリオに追加しました。この取引は、従来の家電製造以外の建物インフラ企業からの関心を示しています。AristonとLennoxも北米の給湯器合弁事業を発表し、Aristonの給湯能力とLennoxのディーラーおよび販売代理店ルートを組み合わせています。サプライヤーは製品発売と同様に流通パートナーシップを通じて市場アクセスを構築しています。接続された商業用機器はまた、電力会社のデマンドレスポンスプログラムとの機会を生み出す可能性があります。各企業の競争的地位は、設置業者のサポート、地域の建築基準への対応、水質およびエネルギー使用要件を管理するシステムの提供能力に依存します。
タンクレス給湯器産業リーダー
-
Rinnai Corporation
-
Rheem Manufacturing Company
-
A. O. Smith Corporation
-
Bosch Home Comfort Group
-
Noritz Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
タンクレス給湯器市場 このレポートでカバーされる企業
- Rinnai Corporation
- Rheem Manufacturing Company
- A.O. Smith Corporation
- Bosch Home Comfort Group
- Noritz Corporation
- Bradford White Corporation
- Navien, Inc.
- Stiebel Eltron Group
- Ariston Holding N.V.
- EcoSmart Green Energy Products, Inc.
- Eemax
- Paloma Co., Ltd.
- Midea Group Co., Ltd.
- Haier Smart Home Co., Ltd.
- Ferroli S.p.A.
- Bajaj Electricals Limited
- Havells India Limited
- Vatti Corporation
- V-Guard Industries Limited
最近の産業開発事情 タンクレス給湯器市場
- 2026年7月:Zurn Elkay Water Solutionsは2026年7月20日にIntellihot Inc.の109 ミリオン 米ドルの買収を完了し、医療、教育、ホスピタリティ顧客向けの商業用タンクレス技術を獲得しました。この取引により、接続された商業用給湯がより大規模な建物水道ポートフォリオ内に組み込まれました。また、Zurn Elkayにモジュール式給湯システム、技術サポート、要求の厳しい施設向けの統合ソリューションを必要とする顧客へのルートも提供しました。
- 2026年5月:A.O. Smithは、特許取得済みのステンレス鋼螺旋熱交換器、199,000 BTU入力、UEF 0.95、最大32ユニットのカスケード接続、最大12ユニットの共通排気を備えたAdaptコマーシャルプレミアム凝縮式給湯器をAdaptファミリーに追加しました。この製品は、スケーラブルな容量と機器の冗長性を必要とする大規模施設に対応しています。共通排気とカスケード機能は、商業設置に取り組む施工業者のシステム設計を簡素化することを目的としています。
- 2026年4月:Noritz Americaは、より大型のマルチファンクションパネルディスプレイを備えたEZシリーズPro住宅用凝縮式タンクレスラインをアップグレードしました。EZ111モデルは最大199,900 BTU/時間と16:1のターンダウン比を提供します。このアップデートにより、設置業者は設置およびサービス中により明確な情報を得られます。また、住宅用タンクレス製品における広範なモジュレーションと同時使用性能への継続的な注力を反映しています。
世界のタンクレス給湯器市場レポートの範囲
セグメンテーション概要
| 電気 | 加熱容量別 | 6 kW未満 |
| 6〜12 kW | ||
| 12 kW超 | ||
| 天然ガスおよびLPGを含むガス | 流量別 | 8リットル/分未満 |
| 8〜15リットル/分 | ||
| 15リットル/分超 | ||
| 太陽光 | ||
| その他のエネルギー源 | ||
| 住宅用 | |
| 商業用 | ホスピタリティ |
| 医療 | |
| 教育・機関 | |
| オフィスおよび小売 | |
| その他の商業用エンドユーザー |
| B2C/小売 | マルチブランドストア |
| 専売ブランドアウトレット | |
| オンライン | |
| 地元のホームセンター | |
| その他のB2C/小売 | |
| B2Bおよびプロジェクト | 卸売および配管・HVACディストリビューター |
| メーカー直販 |
| 北米 | カナダ |
| 米国 | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| エネルギー源別 | 電気 | 加熱容量別 | 6 kW未満 |
| 6〜12 kW | |||
| 12 kW超 | |||
| 天然ガスおよびLPGを含むガス | 流量別 | 8リットル/分未満 | |
| 8〜15リットル/分 | |||
| 15リットル/分超 | |||
| 太陽光 | |||
| その他のエネルギー源 | |||
| エンドユーザー別 | 住宅用 | ||
| 商業用 | ホスピタリティ | ||
| 医療 | |||
| 教育・機関 | |||
| オフィスおよび小売 | |||
| その他の商業用エンドユーザー | |||
| 流通チャネル別 | B2C/小売 | マルチブランドストア | |
| 専売ブランドアウトレット | |||
| オンライン | |||
| 地元のホームセンター | |||
| その他のB2C/小売 | |||
| B2Bおよびプロジェクト | 卸売および配管・HVACディストリビューター | ||
| メーカー直販 | |||
| 地域別 | 北米 | カナダ | |
| 米国 | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| ペルー | |||
| チリ | |||
| アルゼンチン | |||
| 南米その他 | |||
| 欧州 | 英国 | ||
| ドイツ | |||
| フランス | |||
| スペイン | |||
| イタリア | |||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |||
| 欧州その他 | |||
| アジア太平洋 | インド | ||
| 中国 | |||
| 日本 | |||
| オーストラリア | |||
| 韓国 | |||
| 東南アジア | |||
| アジア太平洋その他 | |||
| 中東・アフリカ | アラブ首長国連邦 | ||
| サウジアラビア | |||
| 南アフリカ | |||
| ナイジェリア | |||
| 中東・アフリカその他 | |||
レポートで回答される主要な質問
タンクレス給湯器セクターの予測規模は?
2027年の12.11 ビリオン 米ドルから2032年までに16.05 ビリオン 米ドルへCAGR 5.8%で成長すると予測されています。需要は交換ニーズ、コンパクトな都市設置、電化建物機器への広範な移行によって支えられています。
タンクレス給湯器販売をリードするエネルギー源は?
電気ユニットは2026年の売上の71.16%を占め、2032年までCAGR 6.3%で成長すると予測されています。そのコンパクトな形状はアパート住宅や新規ガス接続または排気が利用できない建物に適しています。
電気タンクレス給湯器が普及している理由は?
建物の電化要件、コンパクトな設置、デジタルエネルギー管理機能が電気ユニット需要を支えています。接続製品はまた、オペレーターが料金体系や潜在的なデマンドレスポンス参加に合わせて給を管理するのに役立ちます。
タンクレス給湯器で最も成長が速い顧客グループは?
商業用ユーザーは2032年までCAGR 6.46%で成長すると予測されており、ホテル、医療、教育、機関プロジェクトによって支えられています。これらのユーザーはモジュール式容量、冗長性、サービスサポート、機械室スペースのより効率的な使用を重視します。
タンクレス給湯器の普及を制限するものは?
電気アップグレードコスト、設置の複雑さ、ミネラルスケールにより、初期および生涯所有コストが上昇する可能性があります。これらの制約により、資格のある設置業者、水処理、実用的な製品サイジング、明確なメンテナンスサポートの重要性が高まります。