
Tamanho e Participação do Mercado de Transporte Marítimo por Tanques
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
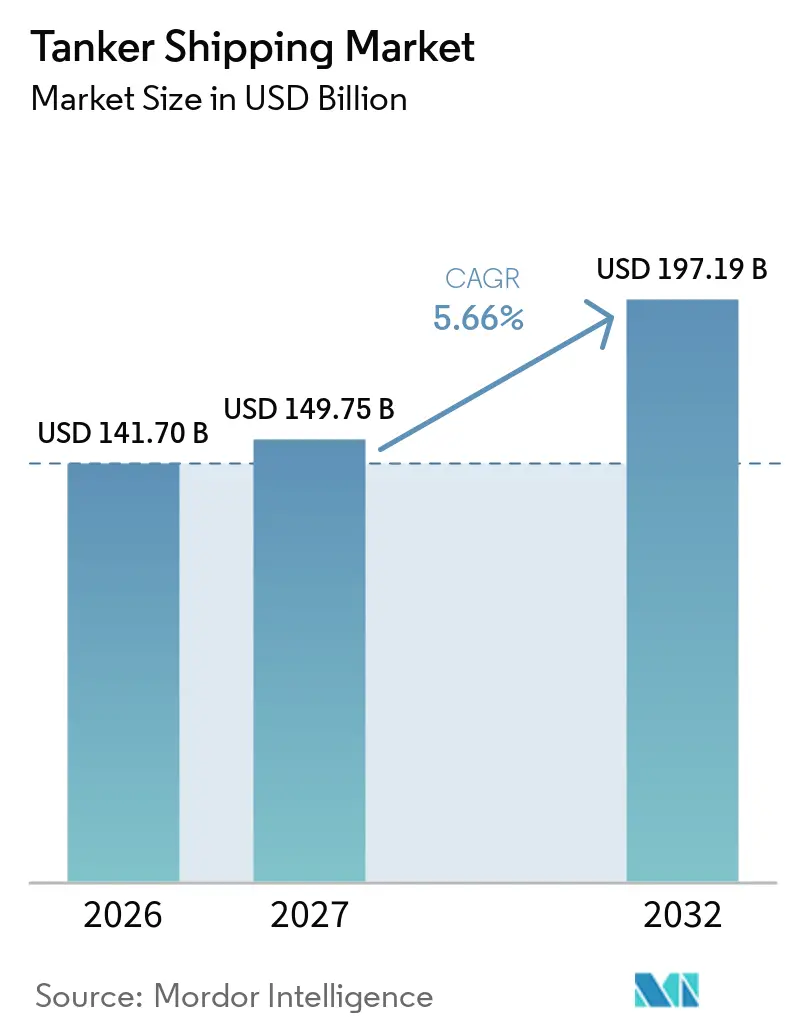
| Tamanho do Mercado (2027) | 149.75 Bilhões de dólares |
| Tamanho do Mercado (2032) | 197.19 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.66 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transporte Marítimo por Tanques pela Mordor Intelligence
O tamanho do mercado de transporte marítimo por tanques é avaliado em 141,70 bilhões de USD em 2026 e estima-se que cresça de 149,75 bilhões de USD em 2027 para atingir 197,19 bilhões de USD até 2032, a um CAGR de 5,66% durante o período de previsão (2027-2032).
O mercado de transporte marítimo por tanques é sustentado pela dependência global das importações de energia por via marítima. A demanda global de petróleo deve aumentar em 720.000 barris por dia, atingindo 104,4 milhões de barris por dia até o final de 2026.[1] Espera-se que as economias asiáticas não pertencentes à OCDE forneçam a maior parte desse consumo incremental. Os requisitos de intensidade de carbono da IMO também estão aumentando o valor de embarcações modernas e eficientes no comércio internacional. A frota incluía 84 embarcações prontas para amônia em operação e 169 sob encomenda em dezembro de 2025. A receita de frete permanece sensível às decisões de produção de petróleo, à disponibilidade de embarcações e à segurança das rotas.
Principais Conclusões do Relatório
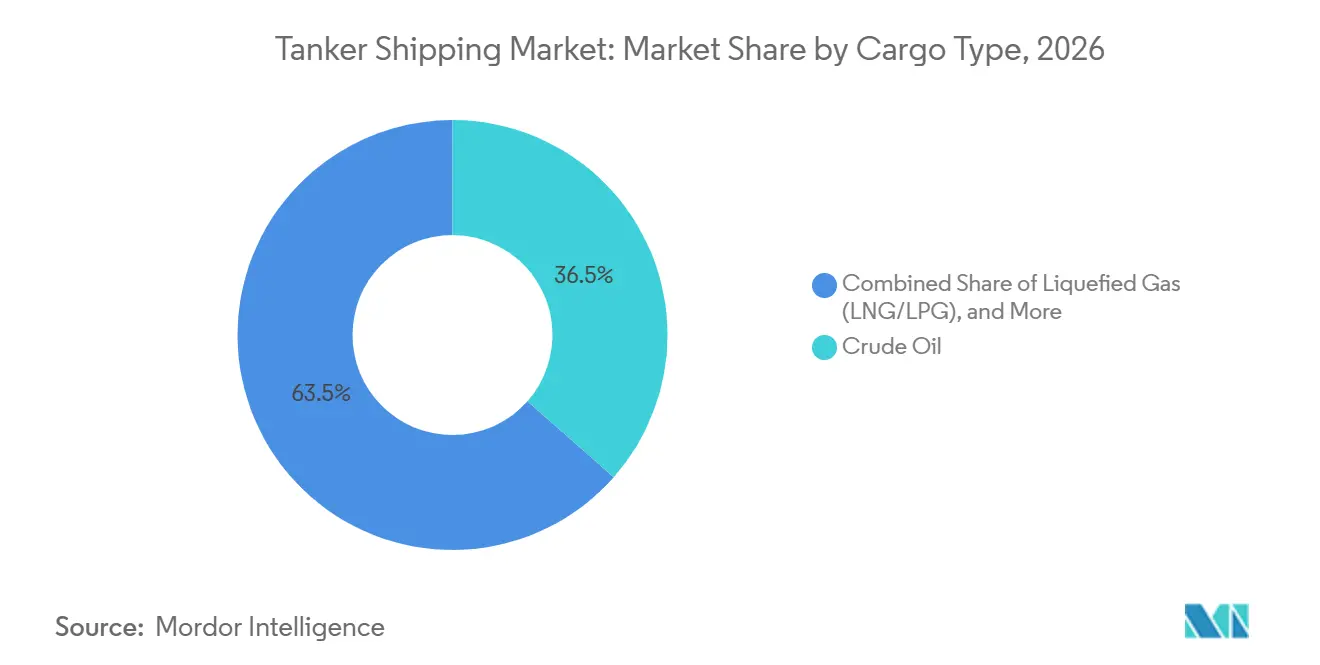
- Por tipo de carga, o petróleo bruto detinha 36,50% da participação do mercado de transporte marítimo por tanques em 2026, enquanto o gás liquefeito tem previsão de crescer a um CAGR de 7,52% até 2032.
- Por tipo de tanque, os tanques de petróleo bruto detinham 32,40% do tamanho do mercado de transporte marítimo por tanques em 2026, enquanto os tanques de GNL/GLP têm previsão de crescer a um CAGR de 7,41% até 2032.
- Por tamanho de embarcação, os tanques grandes e Aframax/Suezmax detinham 31,45% da participação do mercado de transporte marítimo por tanques em 2026, enquanto os VLCCs têm previsão de crescer a um CAGR de 7,59% até 2032.
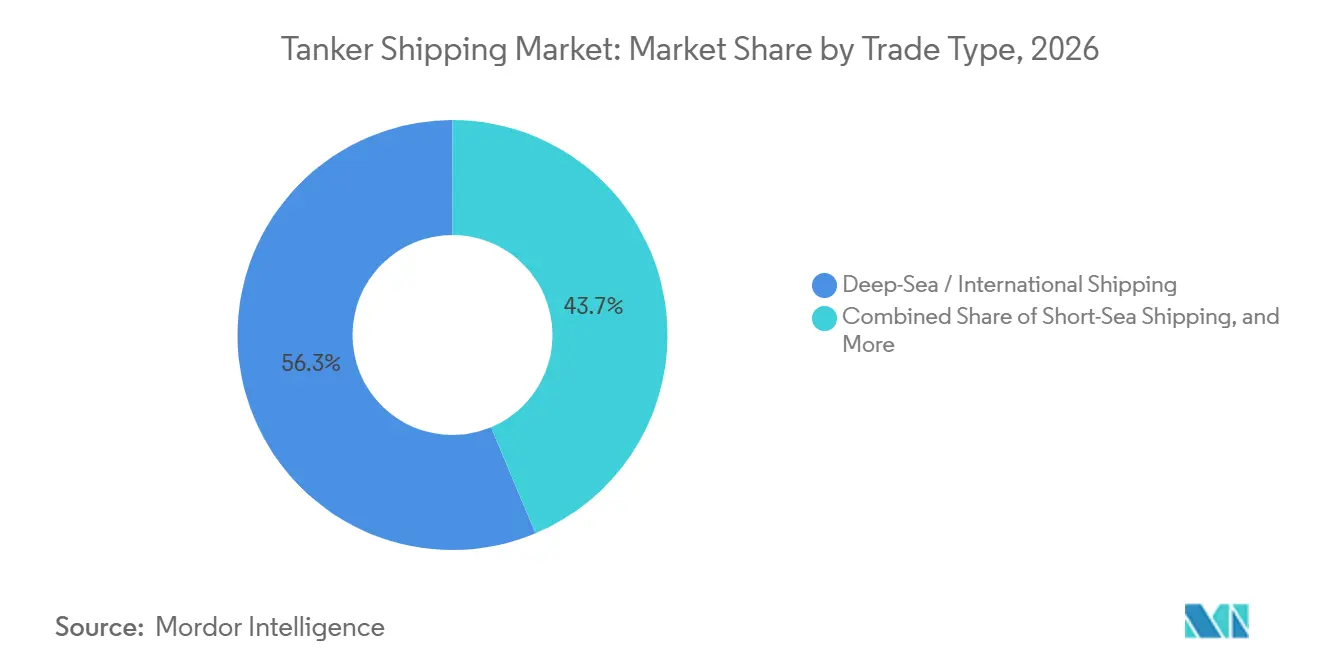
- Por tipo de comércio, o transporte marítimo de alto mar/internacional detinha 56,30% do tamanho do mercado de transporte marítimo por tanques em 2026, enquanto o transporte marítimo de cabotagem tem previsão de crescer a um CAGR de 6,88% até 2032.
- Por usuário final, as empresas de petróleo e gás detinham 37,80% da participação do mercado de transporte marítimo por tanques em 2026, enquanto as empresas de energia e gás têm previsão de crescer a um CAGR de 7,30% até 2032.
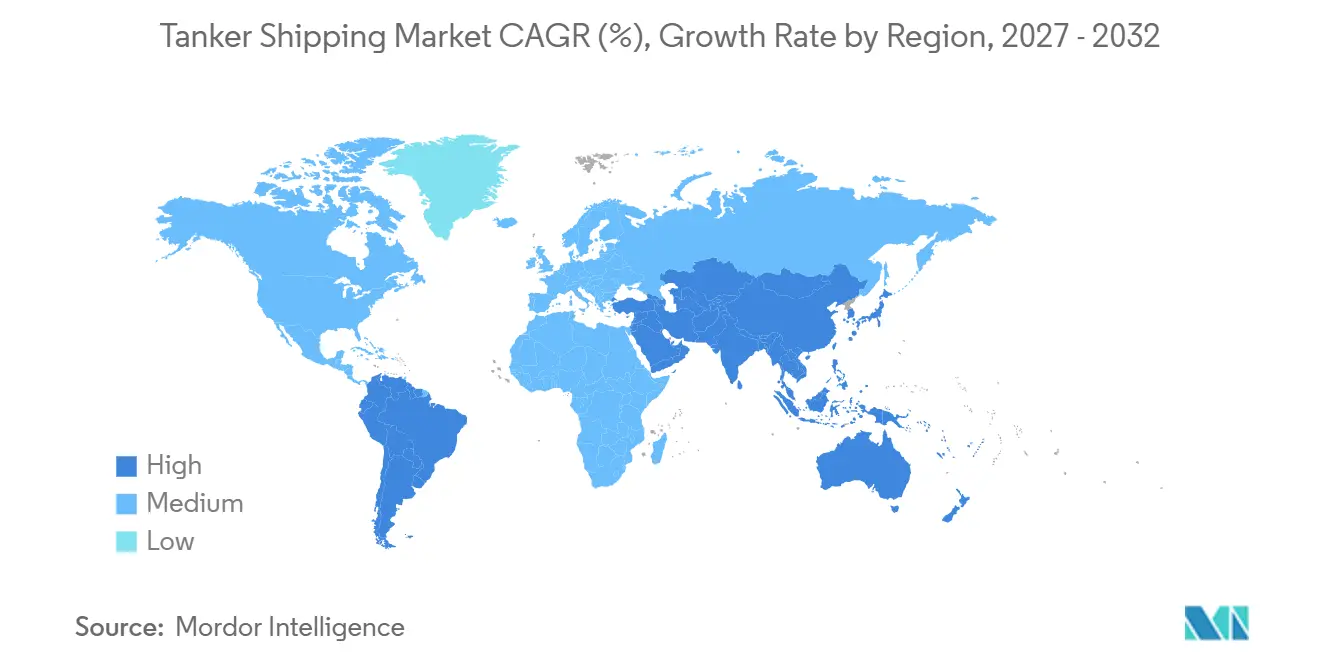
- Por geografia, a América do Norte detinha 29,20% do tamanho do mercado de transporte marítimo por tanques em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 7,81% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Demanda de Energia Transportada por Via Marítima na Ásia-Pacífico | +1.8% | Núcleo da Ásia-Pacífico, com repercussão no Oriente Médio e África | Médio prazo (2-4 anos) |
| Redirecionamento Geopolítico e Maior Demanda de Tonelagem-Milha | +1.5% | Global, mais acentuado nos corredores Ásia-Europa e Oriente Médio-Ásia | Curto prazo (≤ 2 anos) |
| Expansão de Refinarias e Comércio Interregional de Produtos Petrolíferos | +1.2% | Oriente Médio e Ásia-Pacífico, com repercussão na África | Médio prazo (2-4 anos) |
| Escassez de Tonelagem em Conformidade Decorrente da Exclusão da Frota Paralela | +0.9% | Global, concentrado nas zonas de conformidade europeias e norte-americanas | Curto prazo (≤ 2 anos) |
| Prêmios de Frota Pronta para Amônia e Pronta para Metanol | +0.6% | Global, concentrado na Europa, Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Demanda de Energia Transportada por Via Marítima na Ásia-Pacífico
As necessidades de importação de energia da Ásia-Pacífico continuam a sustentar o mercado de transporte marítimo por tanques, pois espera-se que as economias asiáticas não pertencentes à OCDE contribuam com a maior parte do transporte de petróleo, com um aumento de 720.000 barris por dia na demanda global de petróleo projetado até o final de 2026. A região continua a exigir movimentos de longa distância de petróleo bruto e produtos para atender aos crescentes centros de consumo. China, Índia e economias do Sudeste Asiático permanecem destinos importantes para cargas de energia importada. A expansão da infraestrutura de importação de produtos petrolíferos também sustenta a demanda por serviços de transporte por tanques. Espera-se que o excedente de petróleo bruto da Bacia do Atlântico aumente para 7,1 milhões de barris por dia até 2030, sustentando os fluxos de longa distância para clientes a leste de Suez. Esses fluxos mantêm a utilização de tanques de petróleo bruto vinculada à demanda das refinarias na China, Índia e outros mercados importadores asiáticos.
Redirecionamento Geopolítico e Maior Demanda de Tonelagem-Milha
O redirecionamento adicionou distância às principais viagens de tanques e aumentou a necessidade de capacidade ativa no mercado de transporte marítimo por tanques. A tonelagem no Canal de Suez em maio de 2025 permaneceu 70% abaixo do nível de 2023. Muitos operadores mantiveram as rotas pelo Cabo da Boa Esperança para viagens Leste-Oeste durante a perturbação. Viagens mais longas reduzem o número anual de viagens que cada embarcação pode realizar. Isso reduz a oferta efetiva de embarcações mesmo quando o número de navios não muda. O desvio pelo sul da África estendeu as rotas Ásia-Europa e deslocou capacidade de outras rotas.[2]
Expansão de Refinarias e Comércio Interregional de Produtos Petrolíferos
A nova capacidade de refino em regiões exportadoras sustenta a atividade de tanques de produtos no mercado de transporte marítimo por tanques. Espera-se que as refinarias do Oriente Médio adicionem 860.000 barris por dia à oferta global de produtos até 2030. A capacidade de refino a leste de Suez ainda deve ficar aquém do crescimento da demanda da região. Isso deixa uma necessidade contínua de importações de centros de refino excedentários. Os tanques de produtos transportam esses movimentos em longas rotas comerciais entre fornecedores e mercados consumidores. A arbitragem resultante sustenta a utilização de embarcações que atendem ao comércio de produtos petrolíferos refinados.
Escassez de Tonelagem em Conformidade Decorrente da Exclusão da Frota Paralela
As sanções direcionaram parte da demanda de carga para embarcações seguradas e certificadas no mercado de transporte marítimo por tanques. O Departamento do Tesouro dos Estados Unidos designou cerca de 180 tanques e entidades relacionadas vinculadas às exportações de petróleo russo em janeiro de 2025. O Reino Unido adicionou mais de 40 tanques à sua lista de sanções em outubro de 2025. A Austrália sancionou 60 embarcações em junho de 2025.[3] As embarcações sancionadas enfrentam barreiras ao comércio convencional, seguros e acesso a portos. Os afretadores que exigem tonelagem em conformidade precisam competir por uma frota disponível menor.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conformidade com a Descarbonização e Requisitos de Capital para Combustíveis Alternativos | -1.2% | Global, mais acentuado nas jurisdições de conformidade da UE e da América do Norte | Longo prazo (≥ 4 anos) |
| Volatilidade das Taxas de Frete e Exposição aos Ciclos do Preço do Petróleo | -1.0% | Global | Curto prazo (≤ 2 anos) |
| Riscos de Segurança, Seguros e Externalidades Ambientais da Frota Paralela | -0.7% | Global, concentrado nos corredores comerciais russo, iraniano e venezuelano | Médio prazo (2-4 anos) |
| Risco de Onda de Entregas Decorrente da Expansão da Carteira de Pedidos de Tanques | -0.5% | Global, concentrado nas principais rotas de comércio de petróleo bruto e produtos de alto mar | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Conformidade com a Descarbonização e Requisitos de Capital para Combustíveis Alternativos
As regras de carbono adicionam requisitos de capital e operacionais em todo o mercado de transporte marítimo por tanques. A Resolução MEPC.400(83) da IMO, adotada em abril de 2025, exige uma redução de 11% na intensidade de carbono em relação à linha de referência de 2019 em 2026. O fator de redução sobe para 13,6% em 2027 e 21,5% em 2030. A classificação CII de uma embarcação é afetada pelo design, padrão de operação e consumo total de energia. Os operadores em longas viagens redirecionadas podem, portanto, enfrentar pressão de classificação mesmo com embarcações eficientes. O Sistema de Comércio de Emissões da UE, o FuelEU Maritime e o Anexo VI do MARPOL adicionam requisitos de custo sobrepostos para embarcações que fazem escala em portos europeus.
Volatilidade das Taxas de Frete e Exposição aos Ciclos do Preço do Petróleo
Os ganhos de frete no mercado de transporte marítimo por tanques permanecem expostos às decisões de produção de petróleo e a eventos de segurança. As taxas de tanques aumentaram em junho de 2025 após o aumento do risco em torno do Estreito de Ormuz. Esperava-se que a demanda mundial de petróleo crescesse 830.000 barris por dia em 2025. Essa foi a menor taxa de crescimento desde 2009, excluindo o período da COVID. Sanções e redirecionamento de fornecimento podem criar aumentos temporários de taxas que diminuem à medida que os padrões comerciais se ajustam.[4] Os operadores no mercado spot ficam mais expostos quando essas mudanças de taxas também influenciam os valores das embarcações e as decisões de afretamento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Carga:
O Petróleo Bruto Permanece o Maior Fluxo de CargaO petróleo bruto detinha 36,50% da participação do mercado de transporte marítimo por tanques em 2026. Permaneceu o maior fluxo de carga porque os principais produtores e as refinarias asiáticas dependem do comércio de petróleo bruto de longa distância. O Estreito de Ormuz transportou quase 15 milhões de barris por dia de petróleo bruto durante 2025, antes de ser fechado indefinidamente. Esta rota liga os produtores do Oriente Médio aos principais compradores asiáticos. Os produtos petrolíferos refinados formaram o próximo grande grupo de carga. Eles se beneficiam do comércio entre regiões com excedente de refino e mercados com lacunas no fornecimento de produtos.
O gás liquefeito tem projeção de expansão a um CAGR de 7,52% até 2032. As cargas de GNL e GLP são sustentadas pelo desenvolvimento de terminais de importação e pelo crescente aprovisionamento de gás na Ásia. O mercado de transporte marítimo por tanques atende a esses fluxos com embarcações que possuem sistemas especializados de contenção e manuseio. Produtos químicos, óleos vegetais, gorduras e outras cargas líquidas a granel ocupam rotas menores, mas distintas. Essas cargas frequentemente exigem tanques parcelados ou revestidos. Seus requisitos operacionais especializados limitam a substituição direta por transportadores convencionais de petróleo bruto.
Por Tipo de Tanque:
Tanques de Petróleo Bruto Lideram Enquanto Embarcações de GNL/GLP Crescem Mais RapidamenteOs tanques de petróleo bruto representaram 32,40% do tamanho do mercado de transporte marítimo por tanques em 2026. Sua posição reflete o papel central dos movimentos de petróleo bruto de longa distância no fornecimento global de energia. Os tanques de produtos apoiam a distribuição de gasolina, diesel e outros combustíveis refinados. Os tanques químicos operam sob requisitos separados de manuseio de carga e design de embarcação. O Código Internacional de Tanques Químicos aplica-se aos transportadores de produtos químicos e sustenta a necessidade de equipamentos especializados. Essa distinção técnica favorece os operadores estabelecidos com frotas adequadas.
Os tanques de GNL/GLP têm projeção de crescimento a um CAGR de 7,41% até 2032. A Associação de Energia de Amônia registrou 84 embarcações prontas para amônia em serviço em todo o mundo em dezembro de 2025. Também registrou 169 embarcações prontas para amônia sob encomenda. Alguns transportadores de GLP e produtos químicos podem integrar a rede de transporte de amônia à medida que o comércio se desenvolve. Os sistemas de duplo combustível a GNL oferecem outra rota para operadores que buscam capacidade de menor emissão. Essas decisões de frota estão mudando o mix de investimentos em todo o setor de transporte marítimo por tanques.
Por Tamanho de Embarcação:
Tanques Grandes Lideram e VLCCs Expandem Mais RapidamenteOs tanques grandes e Aframax/Suezmax detinham 31,45% da participação do mercado de transporte marítimo por tanques em 2026. Essas embarcações atendem ao comércio de petróleo bruto e produtos em rotas curtas, médias e longas. As embarcações Aframax permaneceram importantes nos comércios regionais e de exportação onde os limites portuários restringem embarcações maiores. Os tanques de médio alcance apoiam movimentos de alto volume de produtos refinados. Os tanques pequenos e handy permanecem relevantes em rotas costeiras com restrições de calado. Seu papel é especialmente claro nas rotas comerciais da ASEAN e do Mediterrâneo.
Os VLCCs têm projeção de crescimento a um CAGR de 7,59% até 2032. Eles se beneficiam do movimento de longa distância de petróleo bruto da Bacia do Atlântico para os centros de demanda asiáticos. A frota global de tanques atingiu 8.090 embarcações no final de julho de 2026, enquanto a carteira de pedidos atingiu 1.535 embarcações. A relação carteira de pedidos/frota era de 19,0%, acima dos 15,8% em meados de 2025. As novas entregas podem adicionar capacidade, embora a substituição de embarcações mais antigas possa limitar o crescimento líquido da frota. Este ciclo de entregas permanece uma consideração fundamental para o mercado de transporte marítimo por tanques.
Por Tipo de Comércio:
O Transporte Marítimo de Alto Mar Detém a Principal Posição de ReceitaO transporte marítimo de alto mar/internacional detinha 56,30% do tamanho do mercado de transporte marítimo por tanques em 2026. As longas viagens entre o Oriente Médio, as Américas, a Europa e a Ásia geram a maior demanda de tonelagem-milha. Os movimentos de petróleo bruto em VLCCs do Golfo Arábico para a China são centrais neste comércio. As viagens de tanques de produtos de refinarias da Bacia do Atlântico para mercados importadores asiáticos também sustentam a receita. O transporte marítimo doméstico e costeiro permanece importante para as redes locais de refinarias e distribuição. O comércio da Lei Jones dos Estados Unidos e os fluxos costeiros de petróleo bruto brasileiro são exemplos dessas rotas mais curtas.
O transporte marítimo de cabotagem tem projeção de crescimento a um CAGR de 6,88% até 2032. O investimento em terminais no Sudeste Asiático sustenta movimentos adicionais de produtos regionais. A infraestrutura de importação de GNL no Sul e Sudeste Asiático também adiciona demanda de transporte de gás regional. Tanques de médio alcance e menores são adequados para muitas dessas rotas. As operações costeiras podem enfrentar mudanças nas expectativas de conformidade à medida que os controles do Estado portuário se desenvolvem. O mercado de transporte marítimo por tanques, portanto, atende tanto às rotas de alto mar de alto valor quanto às cadeias de suprimentos regionais em expansão.
Por Usuário Final:
Empresas de Petróleo e Gás Permanecem os Maiores AfretadoresAs empresas de petróleo e gás detinham 37,80% da participação do mercado de transporte marítimo por tanques em 2026. Essas empresas afretam capacidade de VLCC e Suezmax para negócios a prazo e por viagem. Os acordos de afretamento de longo prazo podem fornecer uma base de utilização estável para os armadores. As refinarias e empresas de produtos petrolíferos afretam embarcações para matéria-prima de petróleo bruto e distribuição de produtos. As empresas petroquímicas e químicas sustentam a demanda por tanques químicos especializados. Os comerciantes de commodities permanecem importantes no mercado spot, onde sua atividade está intimamente ligada às condições de preços.
As empresas de energia e gás têm projeção de expansão a um CAGR de 7,30% até 2032. Este grupo inclui compradores que aumentam o aprovisionamento de GNL na Coreia do Sul, Japão, Índia e Sudeste Asiático. Novos compradores por via marítima adicionam demanda por capacidade de transportadores de GNL e GLP. Espera-se que projetos de liquefação nos Estados Unidos, África, Canadá e Argentina exijam rotas de transporte dedicadas. Esses desenvolvimentos ampliam o grupo de afretadores que utilizam embarcações especializadas de gás. Eles também tornam a disponibilidade de frota importante para o mercado de transporte marítimo por tanques.
Análise Geográfica
Mercado de Transporte Marítimo por Petroleiros na América do Norte e Europa
A América do Norte deteve 29,20% da participação no mercado de transporte marítimo por petroleiros em 2026. O Golfo do México dos Estados Unidos tornou-se uma importante origem para exportações de petróleo bruto e GNL. Os embarques de longa distância para a Europa e a Ásia sustentam a utilização de navios Suezmax e Aframax. Os projetos de exportação de GNL do Texas e da Louisiana também sustentam a demanda por transportadores de gás. A Europa continua sendo uma importante região consumidora e ajustou seu abastecimento de petróleo bruto, afastando-se do fornecimento russo. As rotas de importação europeias atraem cada vez mais carga das Américas, da África Ocidental e do Oriente Médio.
Mercado de Transporte Marítimo por Petroleiros na Ásia-Pacífico
A Ásia-Pacífico deve crescer a um CAGR de 7,81% até 2032. As economias do Sudeste Asiático estão expandindo sua infraestrutura de importação de produtos petrolíferos. Terminais de GNL também estão sendo desenvolvidos em Bangladesh, Paquistão, Vietnã e Filipinas. A China e a Índia receberam 44% das exportações de petróleo bruto que passaram pelo Estreito de Ormuz em 2025. A COSCO Shipping Energy Transportation e a China Merchants Energy Shipping estão expandindo suas frotas em consonância com objetivos de segurança energética de longo prazo. Essa abordagem limita a exposição ao mercado spot para parte da frota regional.
Mercado de Transporte Marítimo por Petroleiros na América do Sul e no Oriente Médio e África
A América do Sul continua sendo uma base crescente de demanda por petroleiros por meio das exportações de petróleo bruto brasileiro provenientes das Bacias de Campos e Santos. Essas exportações destinam-se principalmente à Ásia e à Europa em viagens de navios VLCC e Suezmax. Os planos de exportação de GNL da Argentina poderão acrescentar demanda por transportadores de gás durante o período de previsão. O Oriente Médio e a África são tanto regiões de origem de carga quanto regiões de exportação de refino. Os Emirados Árabes Unidos e a Arábia Saudita movimentaram mais de 7 milhões de barris por dia de petróleo bruto pelo Estreito de Ormuz em 2025. As exportações de GNL do Catar reforçam ainda mais o papel do gás liquefeito no mercado de transporte marítimo por petroleiros.
Cenário Competitivo
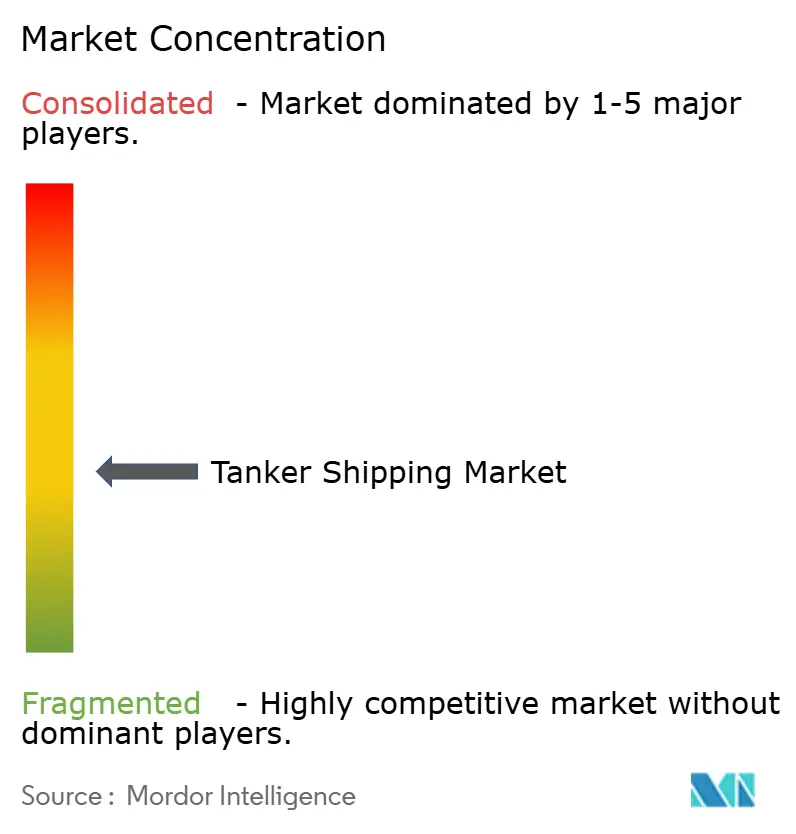
O mercado de transporte marítimo por tanques é moderadamente fragmentado porque nenhum operador detém uma posição dominante em todas as classes de embarcações. Os armadores gregos, incluindo Tsakos Energy Navigation, Minerva Marine e Okeanis Eco Tankers, ocupam posições importantes nas operações de VLCC e Suezmax. Sua capacidade torna-se mais valiosa quando a disponibilidade de tanques de petróleo bruto em conformidade se reduz. Os operadores vinculados ao Estado do Leste Asiático também têm um papel substancial na logística de energia regional. A COSCO Shipping Energy Transportation e a China Merchants Energy Shipping continuam a alinhar as decisões de frota com a segurança do fornecimento. Seu foco difere dos operadores que buscam principalmente retornos de frete de curto prazo.
A CMB.TECH entregou 2 VLCCs prontos para amônia sob a marca Euronav em novembro de 2025. As embarcações de 319.000 TPB mostram como os grandes armadores estão posicionando frotas para futuros requisitos de combustível. A concorrência em tanques de produtos e químicos inclui Scorpio Tankers, Hafnia, TORM e Ardmore Shipping. Esses operadores enfrentam alta intercambiabilidade de embarcações e ganhos que acompanham de perto as margens de refino regionais. Os grandes armadores podem usar a escala para buscar maior cobertura de afretamento a prazo. Os armadores menores frequentemente têm maior exposição ao mercado spot e enfrentam custos mais elevados em embarcações mais antigas.
A Yara Clean Ammonia e a NYK concluíram um acordo de afretamento a prazo em 2025 para um transportador de gás médio movido a amônia com entrega prevista para novembro de 2026. O acordo vincula o emprego da embarcação a uma relação específica de fornecimento de combustível. Isso mostra por que a capacidade de manuseio de combustível está se tornando relevante ao lado da propriedade de embarcações. Os nichos de transportadores de amônia e tanques de produtos prontos para metanol oferecem espaço para investimento antecipado em frota. As embarcações modernas podem ser mais atraentes para os proprietários de carga que exigem logística de menor emissão. O mercado de transporte marítimo por tanques permanece competitivo nas operações de petróleo bruto, produtos, produtos químicos e transportadores de gás.
Líderes do Setor de Transporte Marítimo por Tanques
-
Frontline Ltd.
-
Euronav NV
-
Scorpio Tankers Inc.
-
International Seaways, Inc.
-
DHT Holdings, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transporte Marítimo por Petroleiros Empresas cobertas neste relatório
- Frontline plc
- CMB.TECH NV
- Scorpio Tankers Inc.
- International Seaways, Inc.
- DHT Holdings, Inc.
- Teekay Corporation
- Tsakos Energy Navigation Limited
- Bahri
- Hafnia Limited
- Odfjell SE
- Stolt-Nielsen Limited
- TORM plc
- Ardmore Shipping Corporation
- Mitsui O.S.K. Lines, Ltd.
- Nippon Yusen Kabushiki Kaisha
- COSCO Shipping Energy Transportation Co., Ltd.
- China Merchants Energy Shipping Co., Ltd.
- Kuwait Oil Tanker Company
- MISC Berhad
- Minerva Marine Inc.
- ADNOC Logistics & Services plc
- Okeanis Eco Tankers Corp.
- Overseas Shipholding Group, Inc.
- EXMAR
Desenvolvimentos industriais recentes em Mercado de Transporte Marítimo por Petroleiros
- Setembro de 2026: A Trafigura estabeleceu a Volare Shipping Ltd., uma nova empresa do grupo para possuir, operar e expandir uma frota moderna de VLCCs composta por 6 embarcações em operação e 8 novas construções sob encomenda. A empresa divulgou uma colocação privada contemplada de aproximadamente 500 milhões de USD e uma proposta de listagem na Euronext Growth Oslo, com a Trafigura mantendo a participação majoritária após a oferta.
- Julho de 2026: A ADNOC Logistics and Services adquiriu 5 VLCCs da Frontline por aproximadamente 590 milhões de USD e separadamente adquiriu 3 transportadores de gás muito grandes por aproximadamente 115 milhões de USD cada. A empresa também afretou aproximadamente 25 tanques de petróleo bruto da Sinokor Maritime para gerenciar o aumento dos volumes de carga em meio à escassez de tanques em torno do Estreito de Ormuz.
- Junho de 2026: A DHT Holdings encomendou um novo VLCC à Hanwha Ocean, com entrega prevista para agosto de 2028, como parte da série Antelope Class da empresa. O pedido estendeu o programa de frota moderna da DHT, com base em duas entregas anteriores da Hanwha recebidas no primeiro semestre de 2026.
- Abril de 2026: A Hafnia Limited assinou um acordo de nova construção com a Hyundai Heavy Industries para 8 tanques de produtos MR a um preço total de compra de aproximadamente 405 milhões de USD, com entregas programadas entre o terceiro trimestre de 2028 e o segundo trimestre de 2029. O pedido apoiou a renovação da frota e incorporou designs de alta eficiência de combustível alinhados com as vias de conformidade com o CII.
Escopo do Relatório Global do Mercado de Transporte Marítimo por Tanques
Visão geral da segmentação
| Petróleo Bruto |
| Produtos Petrolíferos Refinados |
| Produtos Químicos |
| Gás Liquefeito (GNL/GLP) |
| Óleos Vegetais e Gorduras |
| Outras Cargas Líquidas a Granel |
| Tanques de Petróleo Bruto |
| Tanques de Produtos |
| Tanques Químicos |
| Tanques de Gás Liquefeito (GNL/GLP) |
| Outros |
| Tanques Pequenos e Handy |
| Tanques de Médio Alcance |
| Tanques Grandes e Aframax/Suezmax |
| Transportadores de Petróleo Bruto Muito Grandes (VLCC) |
| Outros |
| Doméstico / Costeiro |
| Transporte Marítimo de Cabotagem |
| Transporte Marítimo de Alto Mar / Internacional |
| Empresas de Petróleo e Gás |
| Refinarias e Empresas de Produtos Petrolíferos |
| Empresas Petroquímicas e Químicas |
| Empresas de Energia e Gás |
| Comerciantes de Commodities e Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Sudeste Asiático (ASEAN) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| África do Sul | |
| Nigéria | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Carga | Petróleo Bruto | |
| Produtos Petrolíferos Refinados | ||
| Produtos Químicos | ||
| Gás Liquefeito (GNL/GLP) | ||
| Óleos Vegetais e Gorduras | ||
| Outras Cargas Líquidas a Granel | ||
| Por Tipo de Tanque | Tanques de Petróleo Bruto | |
| Tanques de Produtos | ||
| Tanques Químicos | ||
| Tanques de Gás Liquefeito (GNL/GLP) | ||
| Outros | ||
| Por Tamanho de Embarcação | Tanques Pequenos e Handy | |
| Tanques de Médio Alcance | ||
| Tanques Grandes e Aframax/Suezmax | ||
| Transportadores de Petróleo Bruto Muito Grandes (VLCC) | ||
| Outros | ||
| Por Tipo de Comércio | Doméstico / Costeiro | |
| Transporte Marítimo de Cabotagem | ||
| Transporte Marítimo de Alto Mar / Internacional | ||
| Por Usuário Final | Empresas de Petróleo e Gás | |
| Refinarias e Empresas de Produtos Petrolíferos | ||
| Empresas Petroquímicas e Químicas | ||
| Empresas de Energia e Gás | ||
| Comerciantes de Commodities e Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Sudeste Asiático (ASEAN) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| África do Sul | ||
| Nigéria | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do transporte marítimo por tanques em 2032?
O setor tem previsão de atingir 197,19 bilhões de USD até 2032, crescendo a partir de 149,75 bilhões de USD em 2027 a um CAGR de 5,66%.
Qual tipo de carga detém a maior participação?
O petróleo bruto lidera com 36,50% de participação em 2026, sustentado por movimentos de longa distância das principais regiões produtoras para as refinarias asiáticas.
Qual categoria de embarcação está crescendo mais rapidamente?
Os transportadores de petróleo bruto muito grandes têm previsão de crescimento a um CAGR de 7,59% até 2032, sustentados por movimentos de petróleo bruto de longa distância para a Ásia.
Por que as viagens de tanques estão demorando mais?
A perturbação no Mar Vermelho desviou muitas embarcações pelo Cabo da Boa Esperança, aumentando as distâncias das viagens e reduzindo a capacidade efetiva.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 7,81% até 2032, sustentada pela demanda de importação de energia e pela nova infraestrutura de importação de gás.
Como as regras de carbono afetam os operadores de tanques?
Os requisitos de redução do CII e as regras regionais aumentam os custos de conformidade e favorecem os armadores com frotas modernas e eficientes.