
Taille et part du marché du transport maritime par pétroliers
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
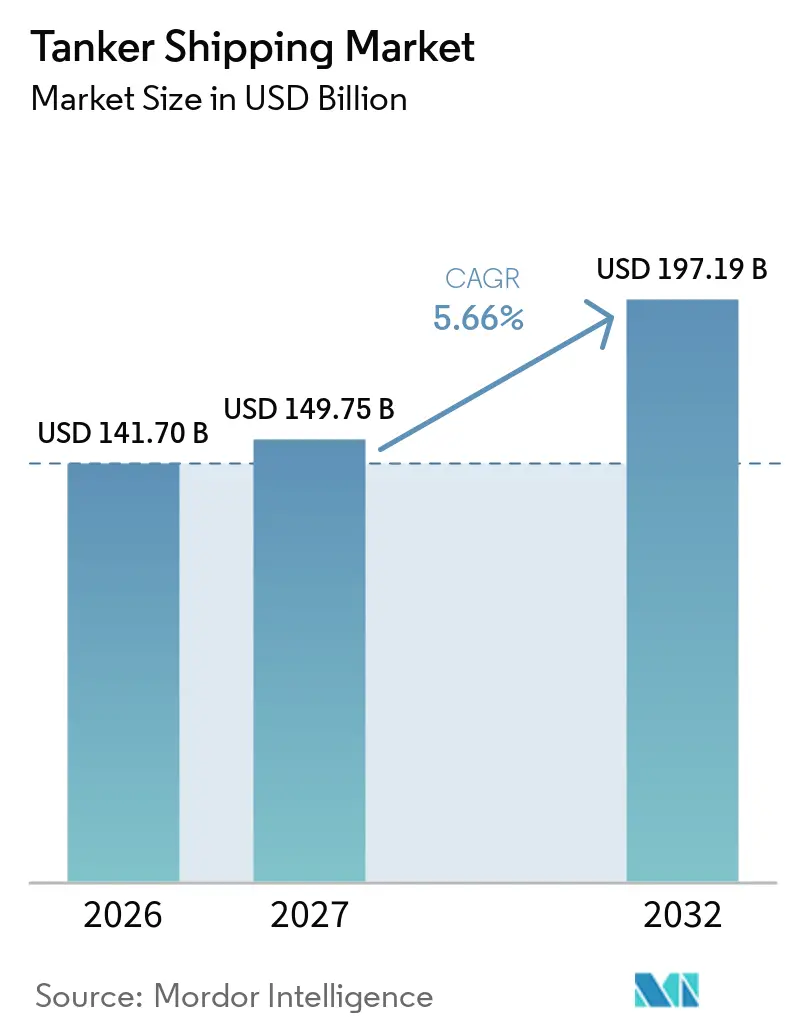
| Taille du Marché (2027) | 149.75 Milliards de dollars |
| Taille du Marché (2032) | 197.19 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.66 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du transport maritime par pétroliers par Mordor Intelligence
La taille du marché du transport maritime par pétroliers est évaluée à 141,70 milliards USD en 2026 et devrait croître de 149,75 milliards USD en 2027 pour atteindre 197,19 milliards USD d'ici 2032, à un CAGR de 5,66 % durant la période de prévision (2027-2032).
Le marché du transport maritime par pétroliers est soutenu par la dépendance mondiale aux importations d'énergie par voie maritime. La demande mondiale de pétrole devrait augmenter de 720 000 barils par jour pour atteindre 104,4 millions de barils par jour d'ici fin 2026.[1] Les économies asiatiques non membres de l'OCDE devraient fournir la majeure partie de cette consommation supplémentaire. Les exigences de l'OMI en matière d'intensité carbone augmentent également la valeur des navires modernes et efficaces dans le commerce international. La flotte comprenait 84 navires prêts à l'ammoniac en service et 169 en commande en décembre 2025. Les revenus de fret restent sensibles aux décisions de production pétrolière, à la disponibilité des navires et à la sécurité des routes.
Points clés du rapport
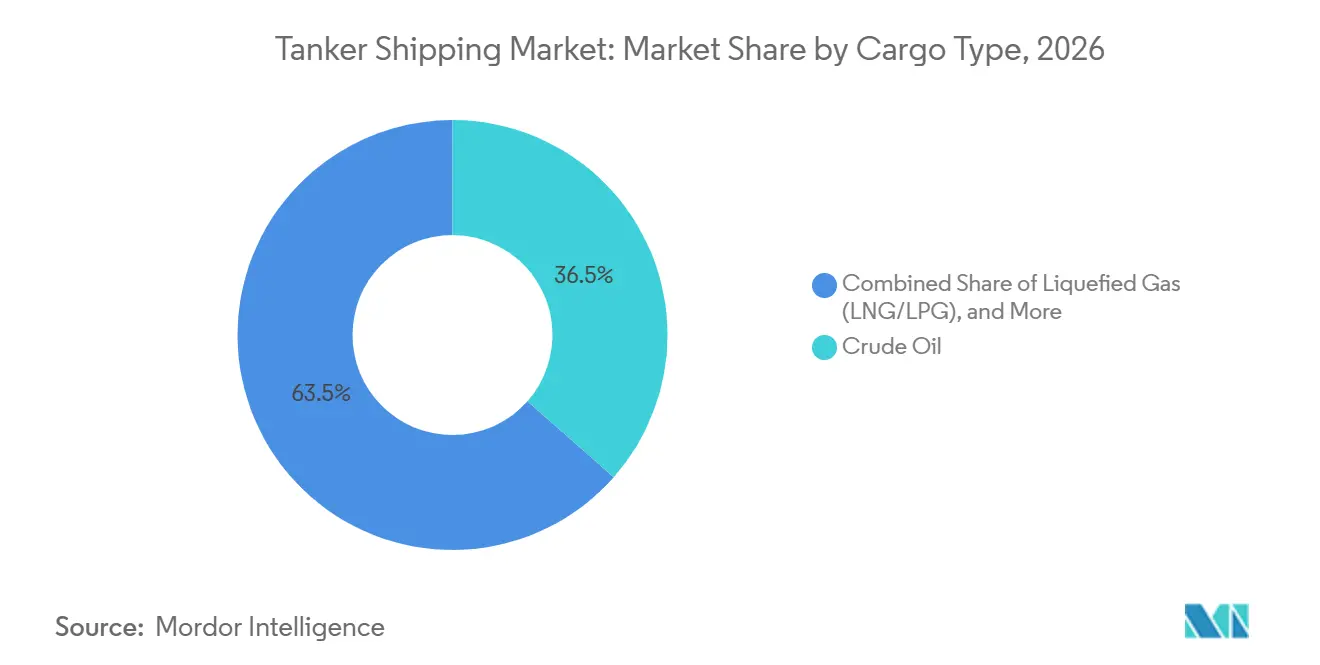
- Par type de cargaison, le pétrole brut détenait 36,50 % de la part du marché du transport maritime par pétroliers en 2026, tandis que le gaz liquéfié devrait croître à un CAGR de 7,52 % jusqu'en 2032.
- Par type de pétrolier, les pétroliers à pétrole brut détenaient 32,40 % de la taille du marché du transport maritime par pétroliers en 2026, tandis que les pétroliers GNL/GPL devraient croître à un CAGR de 7,41 % jusqu'en 2032.
- Par taille de navire, les grands pétroliers et les pétroliers Aframax/Suezmax détenaient 31,45 % de la part du marché du transport maritime par pétroliers en 2026, tandis que les VLCC devraient croître à un CAGR de 7,59 % jusqu'en 2032.
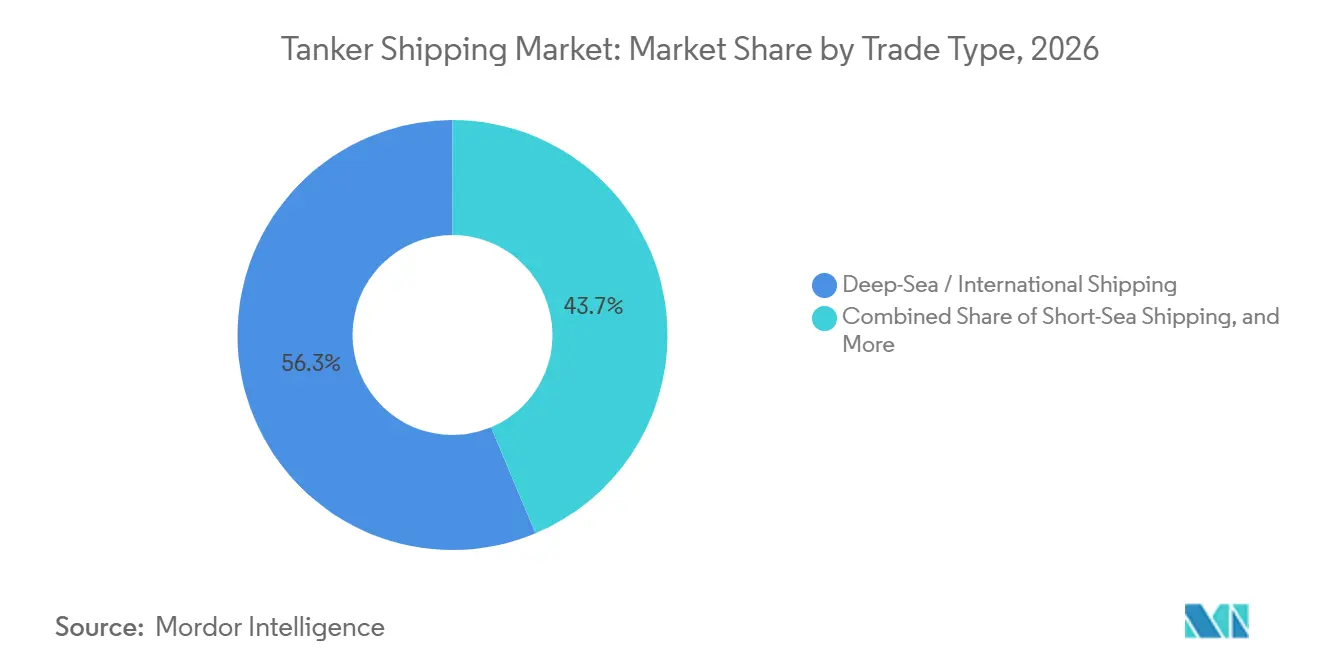
- Par type de commerce, le transport maritime en haute mer/international détenait 56,30 % de la taille du marché du transport maritime par pétroliers en 2026, tandis que le cabotage devrait croître à un CAGR de 6,88 % jusqu'en 2032.
- Par utilisateur final, les compagnies pétrolières et gazières détenaient 37,80 % de la part du marché du transport maritime par pétroliers en 2026, tandis que les compagnies d'énergie et de gaz devraient croître à un CAGR de 7,30 % jusqu'en 2032.
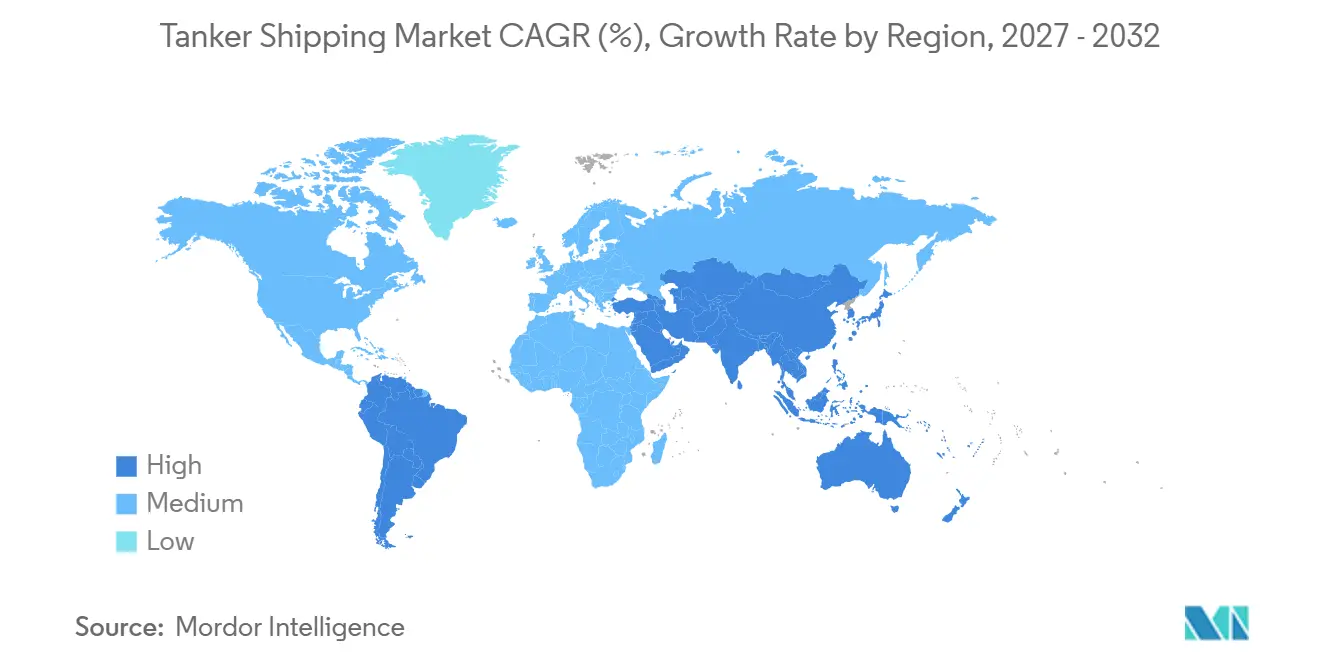
- Par géographie, l'Amérique du Nord détenait 29,20 % de la taille du marché du transport maritime par pétroliers en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,81 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la demande d'énergie maritime en Asie-Pacifique | +1.8% | Cœur Asie-Pacifique, avec répercussions sur le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Reroutage géopolitique et hausse de la demande en tonnes-milles | +1.5% | Mondial, le plus aigu sur les corridors Asie-Europe et Moyen-Orient-Asie | Court terme (≤ 2 ans) |
| Expansion des raffineries et commerce interrégional de produits pétroliers | +1.2% | Moyen-Orient et Asie-Pacifique, avec répercussions sur l'Afrique | Moyen terme (2-4 ans) |
| Rareté du tonnage conforme due à l'exclusion de la flotte fantôme | +0.9% | Mondial, concentré dans les zones de conformité européennes et nord-américaines | Court terme (≤ 2 ans) |
| Primes de flotte prête à l'ammoniac et au méthanol | +0.6% | Mondial, concentré en Europe, au Japon et en Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande d'énergie maritime en Asie-Pacifique
Les besoins d'importation d'énergie de l'Asie-Pacifique continuent de soutenir le marché du transport maritime par pétroliers, car les économies asiatiques non membres de l'OCDE devraient contribuer à la majeure partie du transport pétrolier, avec une augmentation de 720 000 barils par jour de la demande mondiale de pétrole projetée d'ici fin 2026. La région continue de nécessiter des mouvements de pétrole brut et de produits sur de longues distances pour desservir les centres de consommation en croissance. La Chine, l'Inde et les économies d'Asie du Sud-Est restent des destinations importantes pour les cargaisons d'énergie importées. L'expansion des infrastructures d'importation de produits pétroliers soutient également la demande de services de transport par pétroliers. L'excédent de pétrole brut du bassin atlantique devrait s'élargir à 7,1 millions de barils par jour d'ici 2030, soutenant les flux à longue distance vers les clients à l'est de Suez. Ces flux maintiennent l'utilisation des pétroliers à pétrole brut liée à la demande des raffineries en Chine, en Inde et dans d'autres marchés d'importation asiatiques.
Reroutage géopolitique et hausse de la demande en tonnes-milles
Le reroutage a allongé les distances des principaux voyages de pétroliers et a accru le besoin en capacité active du marché du transport maritime par pétroliers. Le tonnage du canal de Suez en mai 2025 est resté 70 % en dessous de son niveau de 2023. De nombreux opérateurs ont maintenu les routes du cap de Bonne-Espérance pour les voyages Est-Ouest durant la perturbation. Les voyages plus longs réduisent le nombre annuel de trajets que chaque navire peut effectuer. Cela réduit l'offre effective de navires même lorsque le nombre de navires ne change pas. Le détour par le sud de l'Afrique a allongé les routes Asie-Europe et déplacé la capacité d'autres lignes.[2]
Expansion des raffineries et commerce interrégional de produits pétroliers
Les nouvelles capacités de raffinage dans les régions exportatrices soutiennent l'activité des pétroliers de produits au sein du marché du transport maritime par pétroliers. Les raffineries du Moyen-Orient devraient ajouter 860 000 barils par jour à l'offre mondiale de produits d'ici 2030. La capacité de raffinage à l'est de Suez devrait encore être insuffisante pour répondre à la croissance de la demande de la région. Cela laisse un besoin continu d'importations en provenance des centres de raffinage excédentaires. Les pétroliers de produits transportent ces mouvements sur de longues routes commerciales entre les fournisseurs et les marchés consommateurs. L'arbitrage qui en résulte soutient l'utilisation des navires desservant le commerce des produits pétroliers raffinés.
Rareté du tonnage conforme due à l'exclusion de la flotte fantôme
Les sanctions ont orienté une partie de la demande de cargaisons vers des navires assurés et certifiés sur le marché du transport maritime par pétroliers. Le Trésor américain a désigné environ 180 pétroliers et entités connexes liés aux exportations de pétrole russe en janvier 2025. Le Royaume-Uni a ajouté plus de 40 pétroliers à sa liste de sanctions en octobre 2025. L'Australie a sanctionné 60 navires en juin 2025.[3] Les navires sanctionnés se heurtent à des obstacles pour accéder au commerce courant, aux assurances et aux ports. Les affréteurs qui exigent un tonnage conforme doivent se disputer une flotte disponible plus réduite.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conformité à la décarbonation et exigences en capital pour les carburants alternatifs | -1.2% | Mondial, le plus aigu dans les juridictions de conformité de l'UE et d'Amérique du Nord | Long terme (≥ 4 ans) |
| Volatilité des taux de fret et exposition aux cycles des prix pétroliers | -1.0% | Mondial | Court terme (≤ 2 ans) |
| Risques pour la sécurité, l'assurance et les externalités environnementales de la flotte fantôme | -0.7% | Mondial, concentré le long des corridors commerciaux russes, iraniens et vénézuéliens | Moyen terme (2-4 ans) |
| Risque lié à la vague de livraisons du carnet de commandes de pétroliers en expansion | -0.5% | Mondial, concentré sur les principales routes commerciales de pétrole brut et de produits en haute mer | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Conformité à la décarbonation et exigences en capital pour les carburants alternatifs
Les règles sur le carbone ajoutent des exigences en capital et en exploitation à l'ensemble du marché du transport maritime par pétroliers. La résolution MEPC.400(83) de l'OMI, adoptée en avril 2025, exige une réduction de 11 % de l'intensité carbone par rapport à la ligne de référence de 2019 en 2026. Le facteur de réduction passe à 13,6 % en 2027 et à 21,5 % en 2030. La note CII d'un navire est affectée par sa conception, son schéma de navigation et sa consommation totale d'énergie. Les opérateurs sur de longs voyages reroutés peuvent donc faire face à une pression sur leur notation même avec des navires efficaces. Le SEQE de l'UE, FuelEU Maritime et l'Annexe VI de MARPOL ajoutent des exigences de coûts qui se chevauchent pour les navires faisant escale dans les ports européens.
Volatilité des taux de fret et exposition aux cycles des prix pétroliers
Les revenus de fret sur le marché du transport maritime par pétroliers restent exposés aux décisions de production pétrolière et aux événements sécuritaires. Les taux des pétroliers ont augmenté en juin 2025 après une escalade des risques autour du détroit d'Ormuz. La demande mondiale de pétrole devait croître de 830 000 barils par jour en 2025. C'était le taux de croissance le plus faible depuis 2009, hors période COVID. Les sanctions et le reroutage des approvisionnements peuvent créer des hausses temporaires des taux qui s'estompent à mesure que les schémas commerciaux s'ajustent.[4] Les opérateurs sur le marché au comptant sont plus exposés lorsque ces variations de taux influencent également les valeurs des navires et les décisions d'affrètement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de cargaison :
le pétrole brut reste le principal flux de cargaisonLe pétrole brut détenait 36,50 % de la part du marché du transport maritime par pétroliers en 2026. Il est resté le principal flux de cargaison car les grands producteurs et les raffineries asiatiques dépendent du commerce de pétrole brut sur de longues distances. Le détroit d'Ormuz a transporté près de 15 millions de barils par jour de pétrole brut en 2025, avant sa fermeture indéfinie. Cette route relie les producteurs du Moyen-Orient aux principaux acheteurs asiatiques. Les produits pétroliers raffinés ont constitué le prochain grand groupe de cargaisons. Ils bénéficient du commerce entre les régions excédentaires en raffinage et les marchés présentant des déficits d'approvisionnement en produits.
Le gaz liquéfié devrait se développer à un CAGR de 7,52 % jusqu'en 2032. Les cargaisons de GNL et de GPL sont soutenues par le développement de terminaux d'importation et la croissance des achats de gaz en Asie. Le marché du transport maritime par pétroliers dessert ces flux avec des navires dotés de systèmes de confinement et de manutention spécialisés. Les produits chimiques, les huiles végétales, les graisses et autres cargaisons liquides en vrac occupent des routes plus petites mais distinctes. Ces cargaisons nécessitent souvent des navires-citernes à compartiments ou revêtus. Leurs exigences opérationnelles spécialisées limitent la substitution directe par des transporteurs de pétrole brut conventionnels.
Par type de pétrolier :
les pétroliers à pétrole brut sont en tête tandis que les navires GNL/GPL croissent plus viteLes pétroliers à pétrole brut représentaient 32,40 % de la taille du marché du transport maritime par pétroliers en 2026. Leur position reflète le rôle central des mouvements de pétrole brut sur de longues distances dans l'approvisionnement énergétique mondial. Les pétroliers de produits soutiennent la distribution d'essence, de diesel et d'autres carburants raffinés. Les pétroliers chimiques opèrent selon des exigences distinctes en matière de manutention des cargaisons et de conception des navires. Le Code international des navires-citernes pour produits chimiques s'applique aux transporteurs de produits chimiques et soutient le besoin d'équipements spécialisés. Cette distinction technique soutient les opérateurs établis disposant de flottes adaptées.
Les pétroliers GNL/GPL devraient croître à un CAGR de 7,41 % jusqu'en 2032. L'Ammonia Energy Association a recensé 84 navires prêts à l'ammoniac en service dans le monde en décembre 2025. Elle a également recensé 169 navires prêts à l'ammoniac en commande. Certains transporteurs de GPL et de produits chimiques peuvent intégrer le réseau de transport d'ammoniac à mesure que le commerce se développe. Les systèmes à double carburant GNL offrent une autre voie aux opérateurs cherchant une capacité à moindres émissions. Ces décisions de flotte modifient la composition des investissements dans l'ensemble du secteur du transport maritime par pétroliers.
Par taille de navire :
les grands pétroliers sont en tête et les VLCC se développent le plus rapidementLes grands pétroliers et les pétroliers Aframax/Suezmax détenaient 31,45 % de la part du marché du transport maritime par pétroliers en 2026. Ces navires desservent les commerces de pétrole brut et de produits sur des routes courtes, moyennes et longues. Les navires Aframax sont restés importants dans les commerces régionaux et d'exportation où les limites portuaires restreignent les navires plus grands. Les pétroliers à moyenne portée soutiennent les mouvements de produits raffinés à fort volume. Les petits pétroliers et les pétroliers polyvalents restent pertinents sur les routes côtières avec des contraintes de tirant d'eau. Leur rôle est particulièrement clair dans les routes commerciales de l'ASEAN et de la Méditerranée.
Les VLCC devraient croître à un CAGR de 7,59 % jusqu'en 2032. Ils bénéficient du mouvement à longue distance du pétrole brut du bassin atlantique vers les centres de demande asiatiques. La flotte mondiale de pétroliers a atteint 8 090 navires fin juillet 2026, tandis que le carnet de commandes atteignait 1 535 navires. Le ratio carnet de commandes/flotte était de 19,0 %, en hausse par rapport à 15,8 % à mi-2025. Les nouvelles livraisons peuvent ajouter de la capacité, bien que le remplacement des navires plus anciens puisse limiter la croissance nette de la flotte. Ce cycle de livraisons reste une considération clé pour le marché du transport maritime par pétroliers.
Par type de commerce :
le transport maritime en haute mer occupe la principale position en termes de revenusLe transport maritime en haute mer/international détenait 56,30 % de la taille du marché du transport maritime par pétroliers en 2026. Les longs voyages entre le Moyen-Orient, les Amériques, l'Europe et l'Asie génèrent la demande en tonnes-milles la plus élevée. Les mouvements de pétrole brut par VLCC depuis le golfe Arabique vers la Chine sont au cœur de ce commerce. Les voyages de pétroliers de produits depuis les raffineries du bassin atlantique vers les marchés d'importation asiatiques soutiennent également les revenus. Le transport maritime domestique et côtier reste important pour les réseaux locaux de raffinage et de distribution. Le commerce Jones Act aux États-Unis et les flux côtiers de pétrole brut brésiliens sont des exemples de ces routes plus courtes.
Le cabotage devrait croître à un CAGR de 6,88 % jusqu'en 2032. Les investissements dans les terminaux d'Asie du Sud-Est soutiennent des mouvements régionaux supplémentaires de produits. Les infrastructures d'importation de GNL en Asie du Sud et du Sud-Est ajoutent également une demande régionale de transport de gaz. Les pétroliers à moyenne portée et les pétroliers plus petits sont adaptés à bon nombre de ces routes. Les opérations côtières peuvent faire face à des attentes de conformité changeantes à mesure que les contrôles des États du port se développent. Le marché du transport maritime par pétroliers dessert donc à la fois les routes en haute mer à forte valeur ajoutée et les chaînes d'approvisionnement régionales en expansion.
Par utilisateur final :
les compagnies pétrolières et gazières restent les plus grands affréteursLes compagnies pétrolières et gazières détenaient 37,80 % de la part du marché du transport maritime par pétroliers en 2026. Ces compagnies affrètent des capacités VLCC et Suezmax pour des contrats à terme et des voyages. Les accords d'affrètement à long terme peuvent fournir une base d'utilisation stable aux armateurs. Les raffineries et les compagnies de produits pétroliers affrètent des navires pour l'approvisionnement en pétrole brut et la distribution de produits. Les compagnies pétrochimiques et chimiques soutiennent la demande de pétroliers chimiques spécialisés. Les négociants en matières premières restent importants sur le marché au comptant, où leur activité est étroitement liée aux conditions de prix.
Les compagnies d'énergie et de gaz devraient se développer à un CAGR de 7,30 % jusqu'en 2032. Ce groupe comprend des acheteurs qui augmentent leurs achats de GNL en Corée du Sud, au Japon, en Inde et en Asie du Sud-Est. Les nouveaux acheteurs par voie maritime ajoutent une demande de capacité de transporteurs de GNL et de GPL. Les projets de liquéfaction aux États-Unis, en Afrique, au Canada et en Argentine devraient nécessiter des routes maritimes dédiées. Ces développements élargissent le groupe des affréteurs utilisant des navires à gaz spécialisés. Ils rendent également la disponibilité de la flotte importante pour le marché du transport maritime par pétroliers.
Analyse géographique
Marché du transport maritime par pétrolier en Amérique du Nord et en Europe
L'Amérique du Nord détenait 29,20 % de la part de marché du transport maritime par pétrolier en 2026. La côte du Golfe des États-Unis est devenue une origine majeure pour les exportations de pétrole brut et de GNL. Les expéditions long-courriers vers l'Europe et l'Asie soutiennent l'utilisation des Suezmax et des Aframax. Les projets d'exportation de GNL au Texas et en Louisiane soutiennent également la demande de transporteurs de gaz. L'Europe reste une région de consommation majeure et a réorienté son approvisionnement en pétrole brut en s'éloignant des sources russes. Les routes d'importation européennes s'approvisionnent de plus en plus auprès des Amériques, de l'Afrique de l'Ouest et du Moyen-Orient.
Marché du transport maritime par pétrolier en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 7,81 % jusqu'en 2032. Les économies d'Asie du Sud-Est développent leurs infrastructures d'importation de produits pétroliers. Des terminaux GNL sont également en cours de développement au Bangladesh, au Pakistan, au Vietnam et aux Philippines. La Chine et l'Inde ont reçu 44 % des exportations de pétrole brut transitant par le détroit d'Ormuz en 2025. COSCO Shipping Energy Transportation et China Merchants Energy Shipping développent leurs flottes conformément à leurs objectifs de sécurité énergétique à long terme. Cette approche limite l'exposition au marché spot pour une partie de la flotte régionale.
Marché du transport maritime par pétrolier en Amérique du Sud et au Moyen-Orient et en Afrique
L'Amérique du Sud reste une base de demande croissante pour les pétroliers grâce aux exportations de pétrole brut brésilien provenant des bassins de Campos et de Santos. Ces exportations sont acheminées principalement vers l'Asie et l'Europe par des voyages en VLCC et en Suezmax. Les projets d'exportation de GNL de l'Argentine pourraient accroître la demande de transporteurs de gaz au cours de la période de prévision. Le Moyen-Orient et l'Afrique sont à la fois des régions d'origine de cargaisons et des régions d'exportation de produits raffinés. Les Émirats arabes unis et l'Arabie saoudite ont acheminé plus de 7 millions de barils par jour de pétrole brut par le détroit d'Ormuz en 2025. Les exportations de GNL du Qatar renforcent davantage le rôle du gaz liquéfié au sein du marché du transport maritime par pétrolier.
Paysage concurrentiel
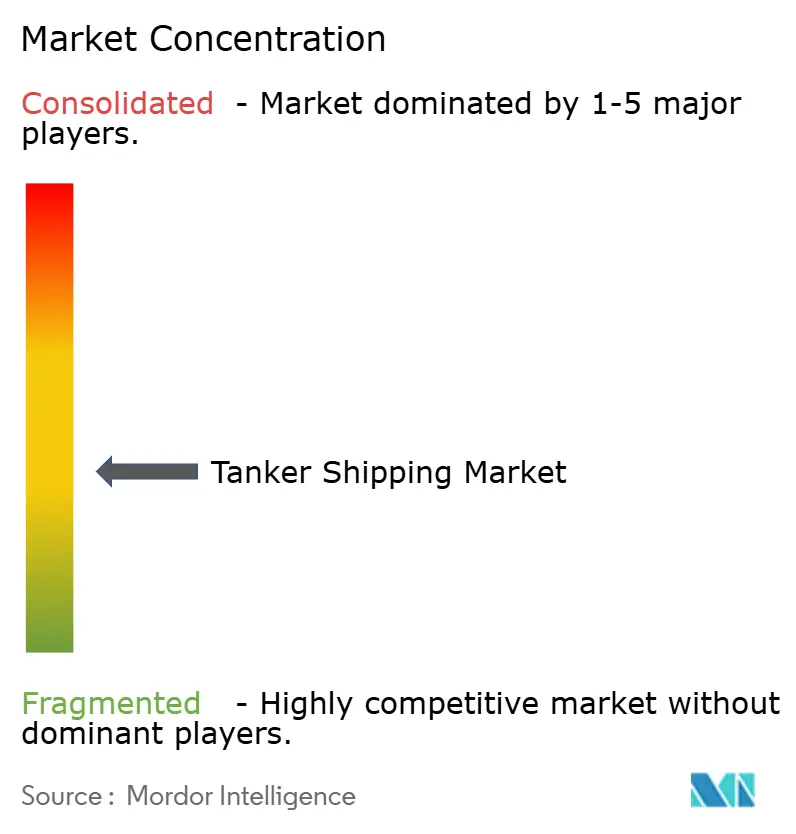
Le marché du transport maritime par pétroliers est modérément fragmenté car aucun opérateur ne détient une position dominante dans toutes les classes de navires. Les armateurs grecs, notamment Tsakos Energy Navigation, Minerva Marine et Okeanis Eco Tankers, occupent des positions importantes dans les opérations VLCC et Suezmax. Leur capacité devient plus précieuse lorsque la disponibilité des pétroliers à pétrole brut conformes se resserre. Les opérateurs liés aux États d'Asie de l'Est jouent également un rôle substantiel dans la logistique énergétique régionale. COSCO Shipping Energy Transportation et China Merchants Energy Shipping continuent d'aligner leurs décisions de flotte sur la sécurité des approvisionnements. Leur orientation diffère des opérateurs cherchant principalement des rendements de fret à court terme.
CMB.TECH a livré 2 VLCC prêts à l'ammoniac sous la marque Euronav en novembre 2025. Les navires de 319 000 TPL montrent comment les grands armateurs positionnent leurs flottes pour les besoins futurs en carburant. La concurrence dans les pétroliers de produits et chimiques comprend Scorpio Tankers, Hafnia, TORM et Ardmore Shipping. Ces opérateurs font face à une forte interchangeabilité des navires et à des revenus qui suivent de près les marges de raffinage régionales. Les grands armateurs peuvent utiliser leur échelle pour rechercher une couverture d'affrètement à temps plus longue. Les petits armateurs ont souvent une plus grande exposition au marché au comptant et font face à des coûts plus élevés sur les navires plus anciens.
Yara Clean Ammonia et NYK ont conclu un accord d'affrètement à temps en 2025 pour un transporteur de gaz moyen alimenté à l'ammoniac dont la livraison est prévue en novembre 2026. L'accord lie le déploiement du navire à une relation d'approvisionnement en carburant spécifique. Il montre pourquoi la capacité de manutention du carburant devient pertinente aux côtés de la propriété des navires. Les niches de transporteurs d'ammoniac et de pétroliers de produits prêts au méthanol offrent de la place pour des investissements précoces dans la flotte. Les navires modernes peuvent être plus attractifs pour les propriétaires de cargaisons qui exigent une logistique à moindres émissions. Le marché du transport maritime par pétroliers reste compétitif dans les opérations de transporteurs de pétrole brut, de produits, de produits chimiques et de gaz.
Leaders du secteur du transport maritime par pétroliers
-
Frontline Ltd.
-
Euronav NV
-
Scorpio Tankers Inc.
-
International Seaways, Inc.
-
DHT Holdings, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du transport maritime par pétrolier Entreprises couvertes dans ce rapport
- Frontline plc
- CMB.TECH NV
- Scorpio Tankers Inc.
- International Seaways, Inc.
- DHT Holdings, Inc.
- Teekay Corporation
- Tsakos Energy Navigation Limited
- Bahri
- Hafnia Limited
- Odfjell SE
- Stolt-Nielsen Limited
- TORM plc
- Ardmore Shipping Corporation
- Mitsui O.S.K. Lines, Ltd.
- Nippon Yusen Kabushiki Kaisha
- COSCO Shipping Energy Transportation Co., Ltd.
- China Merchants Energy Shipping Co., Ltd.
- Kuwait Oil Tanker Company
- MISC Berhad
- Minerva Marine Inc.
- ADNOC Logistics & Services plc
- Okeanis Eco Tankers Corp.
- Overseas Shipholding Group, Inc.
- EXMAR
Développements industriels récents dans Marché du transport maritime par pétrolier
- Septembre 2026 : Trafigura a créé Volare Shipping Ltd., une nouvelle société du groupe destinée à posséder, exploiter et développer une flotte moderne de VLCC comprenant 6 navires en service et 8 nouvelles constructions en commande. La société a annoncé un placement privé envisagé d'environ 500 millions USD et une introduction en bourse proposée sur Euronext Growth Oslo, Trafigura conservant la majorité du capital après l'offre.
- Juillet 2026 : ADNOC Logistics and Services a acheté 5 VLCC à Frontline pour environ 590 millions USD et a séparément acquis 3 très grands transporteurs de gaz pour environ 115 millions USD chacun. La société a également affrété environ 25 pétroliers à pétrole brut auprès de Sinokor Maritime pour gérer la forte hausse des volumes de cargaisons dans un contexte de tension de l'offre de pétroliers autour du détroit d'Ormuz.
- Juin 2026 : DHT Holdings a commandé un nouveau VLCC auprès de Hanwha Ocean, dont la livraison est prévue en août 2028 dans le cadre de la série Antelope Class de la société. La commande a prolongé le programme de flotte moderne de DHT, s'appuyant sur deux livraisons antérieures de Hanwha reçues au premier semestre 2026.
- Avril 2026 : Hafnia Limited a signé un accord de nouvelles constructions avec Hyundai Heavy Industries pour 8 pétroliers de produits MR à un prix d'achat total d'environ 405 millions USD, avec des livraisons prévues entre le troisième trimestre 2028 et le deuxième trimestre 2029. La commande a soutenu le renouvellement de la flotte et intégrait des conceptions économes en carburant alignées sur les voies de conformité CII.
Portée du rapport mondial sur le marché du transport maritime par pétroliers
Aperçu de la segmentation
| Pétrole brut |
| Produits pétroliers raffinés |
| Produits chimiques |
| Gaz liquéfié (GNL/GPL) |
| Huiles végétales et graisses |
| Autres cargaisons liquides en vrac |
| Pétroliers à pétrole brut |
| Pétroliers de produits |
| Pétroliers chimiques |
| Pétroliers de gaz liquéfié (GNL/GPL) |
| Autres |
| Petits pétroliers et pétroliers polyvalents |
| Pétroliers à moyenne portée |
| Grands pétroliers et pétroliers Aframax/Suezmax |
| Très grands transporteurs de pétrole brut (VLCC) |
| Autres |
| Domestique / côtier |
| Cabotage |
| Transport maritime en haute mer / international |
| Compagnies pétrolières et gazières |
| Raffineries et compagnies de produits pétroliers |
| Compagnies pétrochimiques et chimiques |
| Compagnies d'énergie et de gaz |
| Négociants en matières premières et autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est (ASEAN) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de cargaison | Pétrole brut | |
| Produits pétroliers raffinés | ||
| Produits chimiques | ||
| Gaz liquéfié (GNL/GPL) | ||
| Huiles végétales et graisses | ||
| Autres cargaisons liquides en vrac | ||
| Par type de pétrolier | Pétroliers à pétrole brut | |
| Pétroliers de produits | ||
| Pétroliers chimiques | ||
| Pétroliers de gaz liquéfié (GNL/GPL) | ||
| Autres | ||
| Par taille de navire | Petits pétroliers et pétroliers polyvalents | |
| Pétroliers à moyenne portée | ||
| Grands pétroliers et pétroliers Aframax/Suezmax | ||
| Très grands transporteurs de pétrole brut (VLCC) | ||
| Autres | ||
| Par type de commerce | Domestique / côtier | |
| Cabotage | ||
| Transport maritime en haute mer / international | ||
| Par utilisateur final | Compagnies pétrolières et gazières | |
| Raffineries et compagnies de produits pétroliers | ||
| Compagnies pétrochimiques et chimiques | ||
| Compagnies d'énergie et de gaz | ||
| Négociants en matières premières et autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est (ASEAN) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du transport maritime par pétroliers en 2032 ?
Le secteur devrait atteindre 197,19 milliards USD d'ici 2032, en hausse par rapport à 149,75 milliards USD en 2027, à un CAGR de 5,66 %.
Quel type de cargaison détient la plus grande part ?
Le pétrole brut est en tête avec une part de 36,50 % en 2026, soutenu par les mouvements à longue distance depuis les principales régions productrices vers les raffineries asiatiques.
Quelle catégorie de navires connaît la croissance la plus rapide ?
Les très grands transporteurs de pétrole brut devraient croître à un CAGR de 7,59 % jusqu'en 2032, soutenus par les mouvements de pétrole brut à longue distance vers l'Asie.
Pourquoi les voyages de pétroliers prennent-ils plus de temps ?
La perturbation en mer Rouge a détourné de nombreux navires autour du cap de Bonne-Espérance, augmentant les distances de voyage et réduisant la capacité effective.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait croître à un CAGR de 7,81 % jusqu'en 2032, soutenue par la demande d'importation d'énergie et les nouvelles infrastructures d'importation de gaz.
Comment les règles sur le carbone affectent-elles les opérateurs de pétroliers ?
Les exigences de réduction du CII et les règles régionales augmentent les coûts de conformité et favorisent les armateurs disposant de flottes modernes et efficaces.