
Tanker-Schifffahrtsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
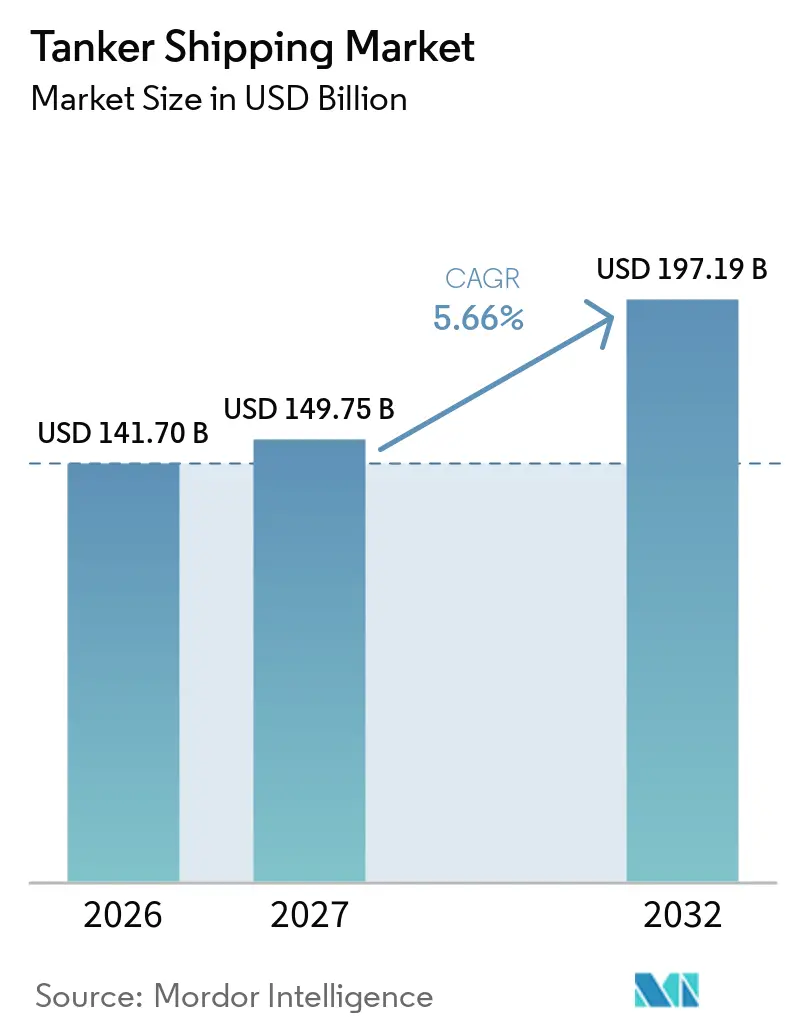
| Marktgröße (2027) | 149.75 Milliarden US-Dollar |
| Marktgröße (2032) | 197.19 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.66 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
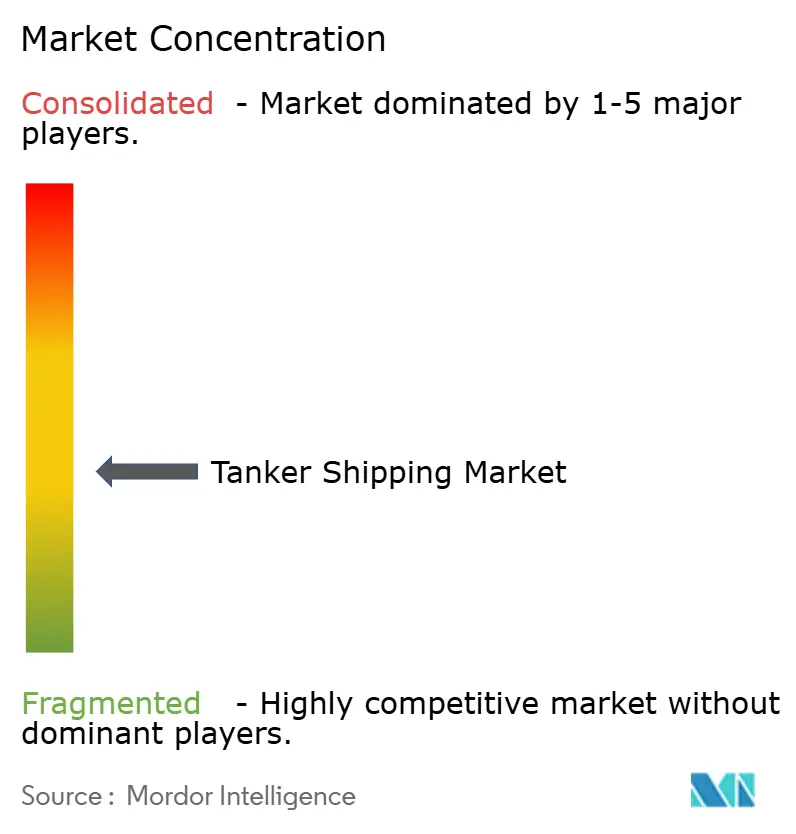
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Tanker-Schifffahrtsmarkt Analyse von Mordor Intelligence
Die Größe des Tanker-Schifffahrtsmarkts wird für 2026 auf 141,70 Milliarden USD geschätzt und soll von 149,75 Milliarden USD im Jahr 2027 auf 197,19 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,66 % während des Prognosezeitraums (2027–2032).
Der Tanker-Schifffahrtsmarkt wird durch die globale Abhängigkeit von seegestützten Energieimporten gestützt. Die weltweite Ölnachfrage soll bis Ende 2026 um 720.000 Barrel pro Tag auf 104,4 Millionen Barrel pro Tag steigen.[1] Nicht-OECD-Volkswirtschaften in Asien sollen den größten Teil dieses zusätzlichen Verbrauchs ausmachen. Die Kohlenstoffintensitätsanforderungen der IMO erhöhen zudem den Wert moderner, effizienter Schiffe im internationalen Handel. Die Flotte umfasste im Dezember 2025 84 ammoniakbereite Schiffe im Betrieb und 169 in Auftrag gegebene. Die Frachteinnahmen bleiben empfindlich gegenüber Ölproduktionsentscheidungen, Schiffsverfügbarkeit und Routensicherheit.
Wichtigste Erkenntnisse des Berichts
- Nach Frachtart hielt Rohöl im Jahr 2026 einen Marktanteil von 36,50 % am Tanker-Schifffahrtsmarkt, während Flüssiggas bis 2032 voraussichtlich mit einem CAGR von 7,52 % wachsen wird.
- Nach Tankertyp hielten Rohöltanker im Jahr 2026 einen Anteil von 32,40 % an der Größe des Tanker-Schifffahrtsmarkts, während LNG/LPG-Tanker bis 2032 voraussichtlich mit einem CAGR von 7,41 % wachsen werden.
- Nach Schiffsgröße hielten große Tanker und Aframax/Suezmax-Tanker im Jahr 2026 einen Marktanteil von 31,45 % am Tanker-Schifffahrtsmarkt, während VLCCs bis 2032 voraussichtlich mit einem CAGR von 7,59 % wachsen werden.
- Nach Handelsart hielt der Hochsee-/internationale Schiffsverkehr im Jahr 2026 einen Anteil von 56,30 % an der Größe des Tanker-Schifffahrtsmarkts, während der Kurzstreckenseeverkehr bis 2032 voraussichtlich mit einem CAGR von 6,88 % wachsen wird.
- Nach Endnutzer hielten Öl- und Gasunternehmen im Jahr 2026 einen Marktanteil von 37,80 % am Tanker-Schifffahrtsmarkt, während Energie- und Gasunternehmen bis 2032 voraussichtlich mit einem CAGR von 7,30 % wachsen werden.
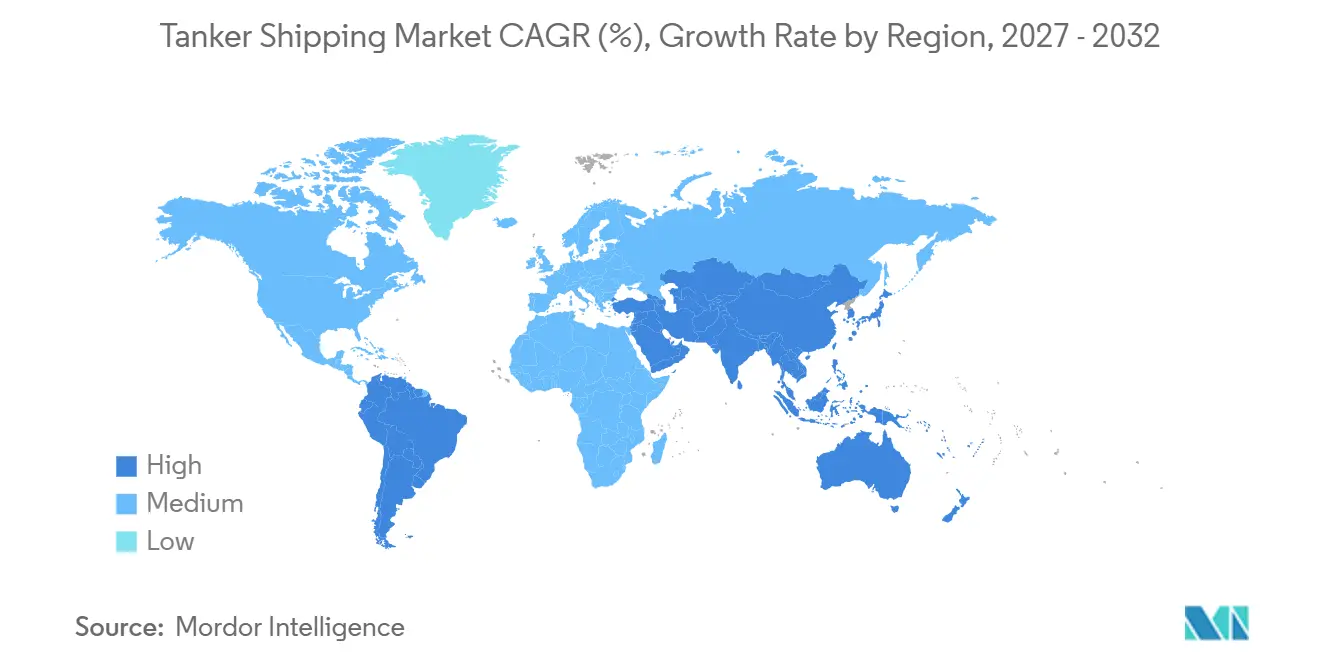
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 29,20 % an der Größe des Tanker-Schifffahrtsmarkts, während der Asien-Pazifik-Raum bis 2032 voraussichtlich mit einem CAGR von 7,81 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende seegestützte Energienachfrage im Asien-Pazifik-Raum | +1.8% | Kernregion Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Geopolitische Umleitung und höhere Tonnenmeilen-Nachfrage | +1.5% | Global, am stärksten ausgeprägt auf den Korridoren Asien–Europa und Naher Osten–Asien | Kurzfristig (≤ 2 Jahre) |
| Raffinerieausbau und regionsübergreifender Handel mit Erdölprodukten | +1.2% | Naher Osten und Asien-Pazifik, mit Ausstrahlungseffekten auf Afrika | Mittelfristig (2–4 Jahre) |
| Knappheit an konformem Tonnageangebot durch Ausschluss der Schattenflotte | +0.9% | Global, konzentriert in europäischen und nordamerikanischen Compliance-Zonen | Kurzfristig (≤ 2 Jahre) |
| Flottenaufschläge für ammoniakbereite und methanolbereite Schiffe | +0.6% | Global, konzentriert in Europa, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende seegestützte Energienachfrage im Asien-Pazifik-Raum
Der Energieimportbedarf des Asien-Pazifik-Raums stützt weiterhin den Tanker-Schifffahrtsmarkt, da Nicht-OECD-Volkswirtschaften in Asien voraussichtlich den größten Teil des Öltransports übernehmen werden, mit einem bis Ende 2026 prognostizierten Anstieg der weltweiten Ölnachfrage um 720.000 Barrel pro Tag. Die Region benötigt weiterhin Langstrecken-Rohöl- und Produkttransporte, um wachsende Verbrauchszentren zu versorgen. China, Indien und die südostasiatischen Volkswirtschaften bleiben wichtige Ziele für importierte Energieladungen. Der Ausbau der Importinfrastruktur für Erdölprodukte stützt ebenfalls die Nachfrage nach Tankerdiensten. Der atlantische Rohölüberschuss soll bis 2030 auf 7,1 Millionen Barrel pro Tag anwachsen und damit Langstreckentransporte zu Kunden östlich des Suezkanals unterstützen. Diese Ströme halten die Auslastung von Rohöltankern an die Raffinerienachfrage in China, Indien und anderen asiatischen Importmärkten gebunden.
Geopolitische Umleitung und höhere Tonnenmeilen-Nachfrage
Umleitungen haben die Distanzen auf wichtigen Tankerrouten verlängert und den Bedarf des Tanker-Schifffahrtsmarkts an aktiver Kapazität erhöht. Das Suezkanal-Tonnagevolumen im Mai 2025 lag 70 % unter dem Niveau von 2023. Viele Betreiber behielten während der Störung die Routen um das Kap der Guten Hoffnung für Ost-West-Fahrten bei. Längere Reisen reduzieren die jährliche Anzahl der Fahrten, die jedes Schiff absolvieren kann. Dies verringert das effektive Schiffsangebot, auch wenn sich die Anzahl der Schiffe nicht ändert. Der Umweg über das südliche Afrika verlängerte die Asien-Europa-Routen und verlagerte Kapazitäten aus anderen Fahrtgebieten.[2]
Raffinerieausbau und regionsübergreifender Handel mit Erdölprodukten
Neue Raffineriekapazitäten in Exportregionen stützen die Aktivität von Produktentankern im Tanker-Schifffahrtsmarkt. Nahost-Raffinerien sollen bis 2030 das globale Produktangebot um 860.000 Barrel pro Tag erweitern. Die Raffineriekapazität östlich des Suezkanals soll das Nachfragewachstum der Region weiterhin nicht vollständig decken können. Dies hinterlässt einen anhaltenden Bedarf an Importen aus Raffineriezentren mit Überschusskapazitäten. Produktentanker befördern diese Mengen auf langen Handelsrouten zwischen Lieferanten und Verbrauchermärkten. Die daraus resultierende Arbitrage stützt die Auslastung von Schiffen, die im Handel mit raffinierten Erdölprodukten tätig sind.
Knappheit an konformem Tonnageangebot durch Ausschluss der Schattenflotte
Sanktionen haben einen Teil der Ladungsnachfrage auf versicherte und zertifizierte Schiffe im Tanker-Schifffahrtsmarkt gelenkt. Das US-Finanzministerium hat im Januar 2025 rund 180 Tanker und damit verbundene Unternehmen, die mit russischen Ölexporten in Verbindung stehen, auf die Sanktionsliste gesetzt. Das Vereinigte Königreich fügte im Oktober 2025 mehr als 40 Tanker seiner Sanktionsliste hinzu. Australien sanktionierte im Juni 2025 60 Schiffe.[3] Sanktionierte Schiffe sehen sich Hindernissen beim Zugang zum Mainstream-Handel, zu Versicherungen und zu Häfen gegenüber. Charterer, die konformes Tonnageangebot benötigen, müssen um eine kleinere verfügbare Flotte konkurrieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dekarbonisierungs-Compliance und Kapitalanforderungen für alternative Kraftstoffe | -1.2% | Global, am stärksten ausgeprägt in den Compliance-Jurisdiktionen der EU und Nordamerikas | Langfristig (≥ 4 Jahre) |
| Frachtratenschwankungen und Exposition gegenüber Ölpreiszyklen | -1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Sicherheits-, Versicherungs- und Umweltexternalitäten der Schattenflotte | -0.7% | Global, konzentriert entlang der russischen, iranischen und venezolanischen Handelskorridore | Mittelfristig (2–4 Jahre) |
| Lieferwellenrisiko durch das wachsende Tanker-Auftragsbuch | -0.5% | Global, konzentriert auf den wichtigsten Hochsee-Rohöl- und Produkthandelsrouten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dekarbonisierungs-Compliance und Kapitalanforderungen für alternative Kraftstoffe
Kohlenstoffvorschriften erhöhen die Kapital- und Betriebsanforderungen im gesamten Tanker-Schifffahrtsmarkt. Die IMO-Resolution MEPC.400(83), die im April 2025 verabschiedet wurde, schreibt eine Reduzierung der Kohlenstoffintensität um 11 % gegenüber dem Referenzwert von 2019 im Jahr 2026 vor. Der Reduktionsfaktor steigt 2027 auf 13,6 % und 2030 auf 21,5 %. Die CII-Bewertung eines Schiffes wird durch Design, Handelsmuster und den gesamten Energieverbrauch beeinflusst. Betreiber auf langen umgeleiteten Routen können daher selbst mit effizienten Schiffen unter Bewertungsdruck geraten. EU-ETS, FuelEU Maritime und MARPOL Anlage VI fügen überlappende Kostenanforderungen für Schiffe hinzu, die europäische Häfen anlaufen.
Frachtratenschwankungen und Exposition gegenüber Ölpreiszyklen
Die Frachteinnahmen im Tanker-Schifffahrtsmarkt bleiben Ölproduktionsentscheidungen und Sicherheitsereignissen ausgesetzt. Die Tankerraten stiegen im Juni 2025, nachdem das Risiko rund um die Straße von Hormus eskalierte. Die weltweite Ölnachfrage sollte 2025 um 830.000 Barrel pro Tag wachsen. Dies war die niedrigste Wachstumsrate seit 2009, ausgenommen den COVID-Zeitraum. Sanktionen und Lieferumleitungen können vorübergehende Ratenanstiege erzeugen, die nachlassen, sobald sich die Handelsmuster anpassen.[4] Spotmarktbetreiber sind stärker exponiert, wenn diese Ratenänderungen auch Schiffswerte und Charterentscheidungen beeinflussen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Frachtart:
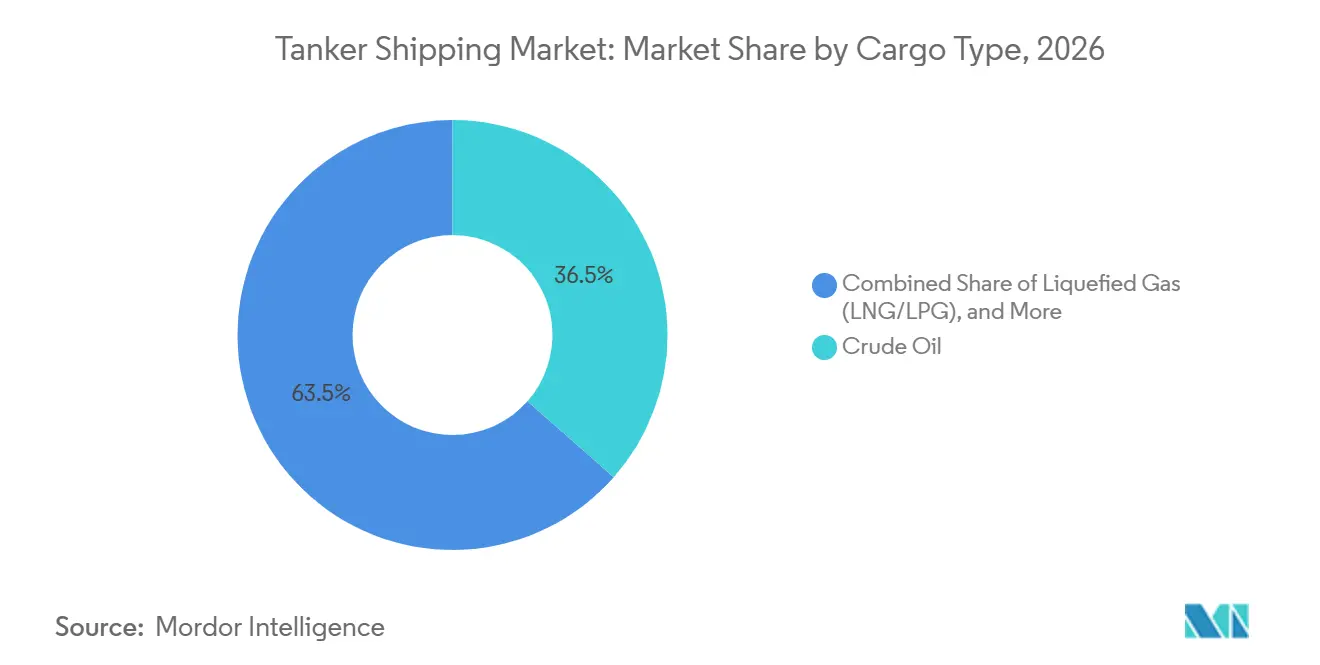
Rohöl bleibt der größte FrachtströmRohöl hielt im Jahr 2026 einen Marktanteil von 36,50 % am Tanker-Schifffahrtsmarkt. Es blieb der größte Frachtström, da große Produzenten und asiatische Raffinerien auf den Langstrecken-Rohölhandel angewiesen sind. Die Straße von Hormus beförderte 2025 nahezu 15 Millionen Barrel Rohöl pro Tag, bevor sie auf unbestimmte Zeit geschlossen wurde. Diese Route verbindet nahöstliche Produzenten mit wichtigen asiatischen Abnehmern. Raffinierte Erdölprodukte bildeten die nächste wichtige Frachtgruppe. Sie profitieren vom Handel zwischen Regionen mit Raffinerieüberschüssen und Märkten mit Produktversorgungslücken.
Flüssiggas soll bis 2032 mit einem CAGR von 7,52 % wachsen. LNG- und LPG-Ladungen werden durch den Ausbau von Importterminals und eine wachsende Gasbeschaffung in Asien gestützt. Der Tanker-Schifffahrtsmarkt bedient diese Ströme mit Schiffen, die über spezialisierte Eindämmungs- und Handhabungssysteme verfügen. Chemikalien, Pflanzenöle, Fette und andere flüssige Schüttgutladungen nehmen kleinere, aber eigenständige Routen ein. Diese Ladungen erfordern häufig Partialtanker oder beschichtete Tanker. Ihre spezialisierten Betriebsanforderungen begrenzen die direkte Substitution durch konventionelle Rohöltanker.
Nach Tankertyp:
Rohöltanker führen, während LNG/LPG-Schiffe schneller wachsenRohöltanker machten im Jahr 2026 einen Anteil von 32,40 % an der Größe des Tanker-Schifffahrtsmarkts aus. Ihre Position spiegelt die zentrale Rolle von Langstrecken-Rohölbewegungen in der globalen Energieversorgung wider. Produktentanker unterstützen die Verteilung von Benzin, Diesel und anderen raffinierten Kraftstoffen. Chemikalientanker unterliegen separaten Anforderungen an die Ladungshandhabung und das Schiffsdesign. Der Internationale Chemikalientanker-Code gilt für Chemikalienträger und unterstützt den Bedarf an spezialisierter Ausrüstung. Diese technische Unterscheidung stützt etablierte Betreiber mit geeigneten Flotten.
LNG/LPG-Tanker sollen bis 2032 mit einem CAGR von 7,41 % wachsen. Die Ammonia Energy Association verzeichnete im Dezember 2025 weltweit 84 ammoniakbereite Schiffe im Betrieb. Sie verzeichnete außerdem 169 ammoniakbereite Schiffe in Auftrag. Einige LPG- und Chemikalienträger können Teil des Ammoniak-Transportnetzwerks werden, wenn sich der Handel entwickelt. LNG-Dual-Fuel-Systeme bieten einen weiteren Weg für Betreiber, die eine emissionsärmere Kapazität anstreben. Diese Flottenentscheidungen verändern den Investitionsmix in der gesamten Tanker-Schifffahrtsbranche.
Nach Schiffsgröße:
Große Tanker führen und VLCCs wachsen am schnellstenGroße Tanker und Aframax/Suezmax-Tanker hielten im Jahr 2026 einen Marktanteil von 31,45 % am Tanker-Schifffahrtsmarkt. Diese Schiffe bedienen Rohöl- und Produkthandel auf kurzen, mittleren und langen Routen. Aframax-Schiffe blieben im regionalen und Exporthandel wichtig, wo Hafenbeschränkungen größere Schiffe einschränken. Mittelgroße Tanker unterstützen volumenstarke Bewegungen raffinierter Produkte. Kleine und handliche Tanker bleiben auf Küstenrouten mit Tiefgangsbeschränkungen relevant. Ihre Rolle ist besonders deutlich auf den ASEAN- und Mittelmeer-Handelsrouten.
VLCCs sollen bis 2032 mit einem CAGR von 7,59 % wachsen. Sie profitieren von der Langstreckenbewegung von atlantischem Rohöl zu asiatischen Nachfragezentren. Die globale Tankerflotte erreichte Ende Juli 2026 8.090 Schiffe, während das Auftragsbuch 1.535 Schiffe umfasste. Das Verhältnis von Auftragsbuch zu Flotte betrug 19,0 %, gegenüber 15,8 % Mitte 2025. Neue Lieferungen können Kapazitäten hinzufügen, obwohl der Ersatz älterer Schiffe das Netto-Flottenwachstum begrenzen kann. Dieser Lieferzyklus bleibt eine wichtige Überlegung für den Tanker-Schifffahrtsmarkt.
Nach Handelsart:
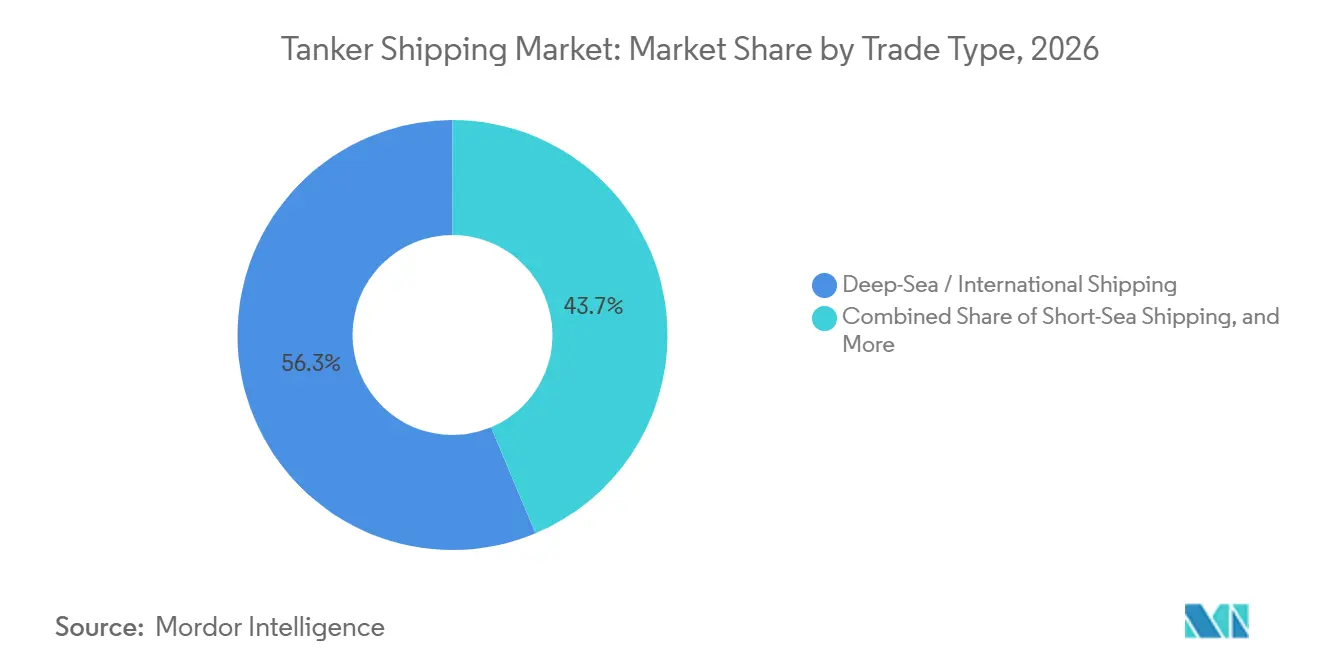
Hochseeverkehr hält die wichtigste UmsatzpositionDer Hochsee-/internationale Schiffsverkehr hielt im Jahr 2026 einen Anteil von 56,30 % an der Größe des Tanker-Schifffahrtsmarkts. Lange Reisen zwischen dem Nahen Osten, Amerika, Europa und Asien erzeugen die höchste Tonnenmeilen-Nachfrage. VLCC-Rohölbewegungen vom Arabischen Golf nach China sind zentral für diesen Handel. Produktentankerreisen von atlantischen Raffinerien zu asiatischen Importmärkten stützen ebenfalls den Umsatz. Der Inlands- und Küstenschiffsverkehr bleibt für lokale Raffinerien und Verteilungsnetze wichtig. Der US-amerikanische Jones-Act-Handel und brasilianische Küstenrohölströme sind Beispiele für diese kürzeren Routen.
Der Kurzstreckenseeverkehr soll bis 2032 mit einem CAGR von 6,88 % wachsen. Investitionen in südostasiatische Terminals unterstützen zusätzliche regionale Produktbewegungen. Die LNG-Importinfrastruktur in Süd- und Südostasien fügt ebenfalls regionale Gastransportnachfrage hinzu. Mittelgroße und kleinere Tanker sind für viele dieser Routen geeignet. Küstenbetriebe können sich verändernden Compliance-Erwartungen gegenübersehen, wenn sich die Hafenstaatkontrollen weiterentwickeln. Der Tanker-Schifffahrtsmarkt bedient daher sowohl hochwertige Hochseerouten als auch expandierende regionale Lieferketten.
Nach Endnutzer:
Öl- und Gasunternehmen bleiben die größten ChartererÖl- und Gasunternehmen hielten im Jahr 2026 einen Marktanteil von 37,80 % am Tanker-Schifffahrtsmarkt. Diese Unternehmen chartern VLCC- und Suezmax-Kapazitäten für Zeit- und Reisegeschäfte. Langfristige Charterverträge können eine stabile Auslastungsbasis für Schiffseigner bieten. Raffinerien und Erdölproduktunternehmen chartern Schiffe für Rohöl-Einsatzstoffe und Produktverteilung. Petrochemische und Chemieunternehmen stützen die Nachfrage nach spezialisierten Chemikalientankern. Rohstoffhändler bleiben im Spotmarkt wichtig, wo ihre Aktivität eng mit den Preisbedingungen verknüpft ist.
Energie- und Gasunternehmen sollen bis 2032 mit einem CAGR von 7,30 % wachsen. Diese Gruppe umfasst Käufer, die ihre LNG-Beschaffung in Südkorea, Japan, Indien und Südostasien ausweiten. Neue seegestützte Käufer erhöhen die Nachfrage nach LNG- und LPG-Trägerkapazitäten. Verflüssigungsprojekte in den Vereinigten Staaten, Afrika, Kanada und Argentinien sollen dedizierte Schifffahrtsrouten erfordern. Diese Entwicklungen erweitern die Gruppe der Charterer, die spezialisierte Gasschiffe nutzen. Sie machen die Flottenverfügbarkeit auch für den Tanker-Schifffahrtsmarkt wichtig.
Geografische Analyse
Tankschifffahrtsmarkt Nordamerika und Europa
Nordamerika hielt im Jahr 2026 einen Marktanteil von 29,20 % am Tankschifffahrtsmarkt. Die US-amerikanische Golfküste hat sich zu einem bedeutenden Ursprungsort für Rohöl- und LNG-Exporte entwickelt. Langstreckentransporte nach Europa und Asien unterstützen die Auslastung von Suezmax- und Aframax-Schiffen. LNG-Exportprojekte in Texas und Louisiana stützen zudem die Nachfrage nach Gascarriern. Europa bleibt eine bedeutende Verbrauchsregion und hat seine Rohölbeschaffung von russischen Lieferungen wegverlagert. Europäische Importrouten beziehen Ladung zunehmend aus Nord- und Südamerika, Westafrika und dem Nahen Osten.
Tankschifffahrtsmarkt Asien-Pazifik
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 7,81 % wachsen. Die südostasiatischen Volkswirtschaften bauen ihre Importinfrastruktur für Erdölprodukte aus. LNG-Terminals werden zudem in Bangladesch, Pakistan, Vietnam und den Philippinen entwickelt. China und Indien nahmen im Jahr 2025 44 % der Rohölexporte ab, die durch die Straße von Hormus transportiert wurden. COSCO Shipping Energy Transportation und China Merchants Energy Shipping erweitern ihre Flotten im Einklang mit langfristigen Energiesicherheitszielen. Dieser Ansatz begrenzt das Spot-Markt-Engagement für einen Teil der regionalen Flotte.
Tankschifffahrtsmarkt Südamerika und Naher Osten/Afrika
Südamerika bleibt durch brasilianische Rohölexporte aus den Campos- und Santos-Becken eine wachsende Nachfragebasis für die Tankschifffahrt. Diese Exporte werden hauptsächlich auf VLCC- und Suezmax-Routen nach Asien und Europa transportiert. Argentiniens LNG-Exportpläne könnten im Prognosezeitraum zusätzliche Nachfrage nach Gascarriern erzeugen. Der Nahe Osten und Afrika sind sowohl Ladungsursprungsregionen als auch Exportregionen für Raffinerieprodukte. Die Vereinigten Arabischen Emirate und Saudi-Arabien transportierten im Jahr 2025 mehr als 7 Millionen Barrel pro Tag Rohöl durch die Straße von Hormus. Katars LNG-Exporte stärken darüber hinaus die Rolle von verflüssigtem Gas innerhalb des Tankschifffahrtsmarktes.
Wettbewerbslandschaft
Der Tanker-Schifffahrtsmarkt ist mäßig fragmentiert, da kein Betreiber eine dominante Position in allen Schiffsklassen innehat. Griechische Schiffseigner, darunter Tsakos Energy Navigation, Minerva Marine und Okeanis Eco Tankers, halten wichtige Positionen im VLCC- und Suezmax-Betrieb. Ihre Kapazität wird wertvoller, wenn die Verfügbarkeit konformer Rohöltanker knapper wird. Ostasiatische staatsnahe Betreiber spielen ebenfalls eine wesentliche Rolle in der regionalen Energielogistik. COSCO Shipping Energy Transportation und China Merchants Energy Shipping richten ihre Flottenentscheidungen weiterhin an Versorgungssicherheitszielen aus. Ihr Fokus unterscheidet sich von Betreibern, die hauptsächlich kurzfristige Frachtrenditen anstreben.
CMB.TECH lieferte im November 2025 2 ammoniakbereite VLCCs unter der Marke Euronav aus. Die 319.000-DWT-Schiffe zeigen, wie größere Eigner ihre Flotten für künftige Kraftstoffanforderungen positionieren. Der Wettbewerb bei Produkten- und Chemikalientankern umfasst Scorpio Tankers, Hafnia, TORM und Ardmore Shipping. Diese Betreiber sehen sich einer hohen Schiffsaustauschbarkeit und Erträgen gegenüber, die eng den regionalen Raffineriemargen folgen. Größere Eigner können ihre Größe nutzen, um längere Zeitcharterdeckung anzustreben. Kleinere Eigner haben oft eine größere Spotmarktexposition und sehen sich höheren Kosten bei älteren Schiffen gegenüber.
Yara Clean Ammonia und NYK schlossen 2025 einen Zeitchartervertrag für einen ammoniakbetriebenen mittleren Gasträger ab, der für die Lieferung im November 2026 vorgesehen ist. Der Vertrag bindet den Schiffseinsatz an eine spezifische Kraftstoffversorgungsbeziehung. Er zeigt, warum die Kraftstoffhandhabungsfähigkeit neben dem Schiffseigentum zunehmend relevant wird. Ammoniakträger- und methanolbereite Produktentankernischen bieten Raum für frühe Flotteninvestitionen. Moderne Schiffe können für Ladungseigner attraktiver sein, die emissionsärmere Logistik benötigen. Der Tanker-Schifffahrtsmarkt bleibt wettbewerbsintensiv im Bereich Rohöl-, Produkte-, Chemikalien- und Gasträgerbetrieb.
Marktführer in der Tanker-Schifffahrtsbranche
-
Frontline Ltd.
-
Euronav NV
-
Scorpio Tankers Inc.
-
International Seaways, Inc.
-
DHT Holdings, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Tankschifffahrtsmarkt Unternehmen in diesem Bericht
- Frontline plc
- CMB.TECH NV
- Scorpio Tankers Inc.
- International Seaways, Inc.
- DHT Holdings, Inc.
- Teekay Corporation
- Tsakos Energy Navigation Limited
- Bahri
- Hafnia Limited
- Odfjell SE
- Stolt-Nielsen Limited
- TORM plc
- Ardmore Shipping Corporation
- Mitsui O.S.K. Lines, Ltd.
- Nippon Yusen Kabushiki Kaisha
- COSCO Shipping Energy Transportation Co., Ltd.
- China Merchants Energy Shipping Co., Ltd.
- Kuwait Oil Tanker Company
- MISC Berhad
- Minerva Marine Inc.
- ADNOC Logistics & Services plc
- Okeanis Eco Tankers Corp.
- Overseas Shipholding Group, Inc.
- EXMAR
Neueste Industrielle Entwicklungen in Tankschifffahrtsmarkt
- September 2026: Trafigura gründete Volare Shipping Ltd., ein neues Konzernunternehmen zum Besitz, Betrieb und Ausbau einer modernen VLCC-Flotte, bestehend aus 6 in Betrieb befindlichen Schiffen und 8 bestellten Neubauten. Das Unternehmen gab eine geplante Privatplatzierung von rund 500 Millionen USD und eine vorgeschlagene Notierung an der Euronext Growth Oslo bekannt, wobei Trafigura nach dem Angebot die Mehrheitsbeteiligung behält.
- Juli 2026: ADNOC Logistics and Services erwarb 5 VLCCs von Frontline für rund 590 Millionen USD und erwarb separat 3 sehr große Gasträger für jeweils rund 115 Millionen USD. Das Unternehmen charterte außerdem rund 25 Rohöltanker von Sinokor Maritime, um das stark gestiegene Ladungsvolumen inmitten eines knappen Tankerangebots rund um die Straße von Hormus zu bewältigen.
- Juni 2026: DHT Holdings bestellte einen neuen VLCC bei Hanwha Ocean, der für die Lieferung im August 2028 als Teil der Antelope-Class-Serie des Unternehmens vorgesehen ist. Die Bestellung erweiterte DHTs modernes Flottenprogramm und baut auf zwei früheren Hanwha-Lieferungen auf, die in H1 2026 eingegangen sind.
- April 2026: Hafnia Limited unterzeichnete einen Neubauvertrag mit Hyundai Heavy Industries für 8 MR-Produktentanker zu einem Gesamtkaufpreis von rund 405 Millionen USD, mit geplanten Lieferungen zwischen Q3 2028 und Q2 2029. Die Bestellung unterstützte die Flottenerneuerung und umfasste kraftstoffeffiziente Designs, die auf CII-Compliance-Pfade ausgerichtet sind.
Berichtsumfang des globalen Tanker-Schifffahrtsmarkts
Segmentierungsübersicht
| Rohöl |
| Raffinierte Erdölprodukte |
| Chemikalien |
| Flüssiggas (LNG/LPG) |
| Pflanzenöle & Fette |
| Sonstige flüssige Schüttgutladungen |
| Rohöltanker |
| Produktentanker |
| Chemikalientanker |
| Flüssiggas-Tanker (LNG/LPG) |
| Sonstige |
| Kleine und handliche Tanker |
| Mittelgroße Tanker |
| Große Tanker & Aframax/Suezmax-Tanker |
| Sehr große Rohöltanker (VLCC) |
| Sonstige |
| Inlands- / Küstenverkehr |
| Kurzstreckenseeverkehr |
| Hochsee- / Internationaler Schiffsverkehr |
| Öl- und Gasunternehmen |
| Raffinerien & Erdölproduktunternehmen |
| Petrochemische & Chemieunternehmen |
| Energie- & Gasunternehmen |
| Rohstoffhändler & Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (ASEAN) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Frachtart | Rohöl | |
| Raffinierte Erdölprodukte | ||
| Chemikalien | ||
| Flüssiggas (LNG/LPG) | ||
| Pflanzenöle & Fette | ||
| Sonstige flüssige Schüttgutladungen | ||
| Nach Tankertyp | Rohöltanker | |
| Produktentanker | ||
| Chemikalientanker | ||
| Flüssiggas-Tanker (LNG/LPG) | ||
| Sonstige | ||
| Nach Schiffsgröße | Kleine und handliche Tanker | |
| Mittelgroße Tanker | ||
| Große Tanker & Aframax/Suezmax-Tanker | ||
| Sehr große Rohöltanker (VLCC) | ||
| Sonstige | ||
| Nach Handelsart | Inlands- / Küstenverkehr | |
| Kurzstreckenseeverkehr | ||
| Hochsee- / Internationaler Schiffsverkehr | ||
| Nach Endnutzer | Öl- und Gasunternehmen | |
| Raffinerien & Erdölproduktunternehmen | ||
| Petrochemische & Chemieunternehmen | ||
| Energie- & Gasunternehmen | ||
| Rohstoffhändler & Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (ASEAN) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die Tanker-Schifffahrt im Jahr 2032 erreichen?
Der Sektor soll bis 2032 einen Wert von 197,19 Milliarden USD erreichen, ausgehend von 149,75 Milliarden USD im Jahr 2027 bei einem CAGR von 5,66 %.
Welche Frachtart hält den größten Marktanteil?
Rohöl führt mit einem Anteil von 36,50 % im Jahr 2026, gestützt durch Langstreckenbewegungen aus wichtigen Förderregionen zu asiatischen Raffinerien.
Welche Schiffskategorie wächst am schnellsten?
Sehr große Rohöltanker sollen bis 2032 mit einem CAGR von 7,59 % wachsen, gestützt durch Langstreckentransporte von Rohöl nach Asien.
Warum dauern Tankerreisen länger?
Die Störungen im Roten Meer haben viele Schiffe um das Kap der Guten Hoffnung umgeleitet, was die Reisedistanzen verlängert und die effektive Kapazität reduziert.
Welche Region wächst am schnellsten?
Der Asien-Pazifik-Raum soll bis 2032 mit einem CAGR von 7,81 % wachsen, gestützt durch die Energieimportnachfrage und neue Gasimportinfrastruktur.
Wie wirken sich Kohlenstoffvorschriften auf Tankerbetreiber aus?
CII-Reduktionsanforderungen und regionale Vorschriften erhöhen die Compliance-Kosten und begünstigen Eigner mit modernen, effizienten Flotten.