
タンカー輸送市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
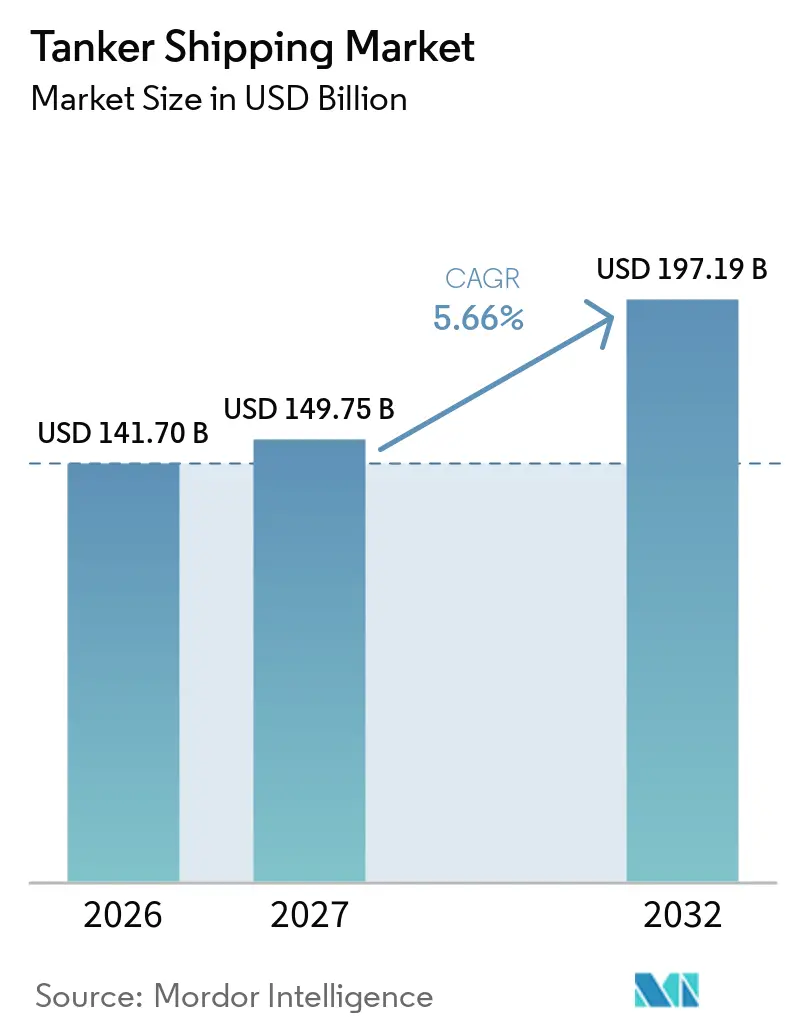
| 市場規模 (2027) | 149.75 十億米ドル |
| 市場規模 (2032) | 197.19 十億米ドル |
| 成長率 (2027 - 2032) | 5.66 % |
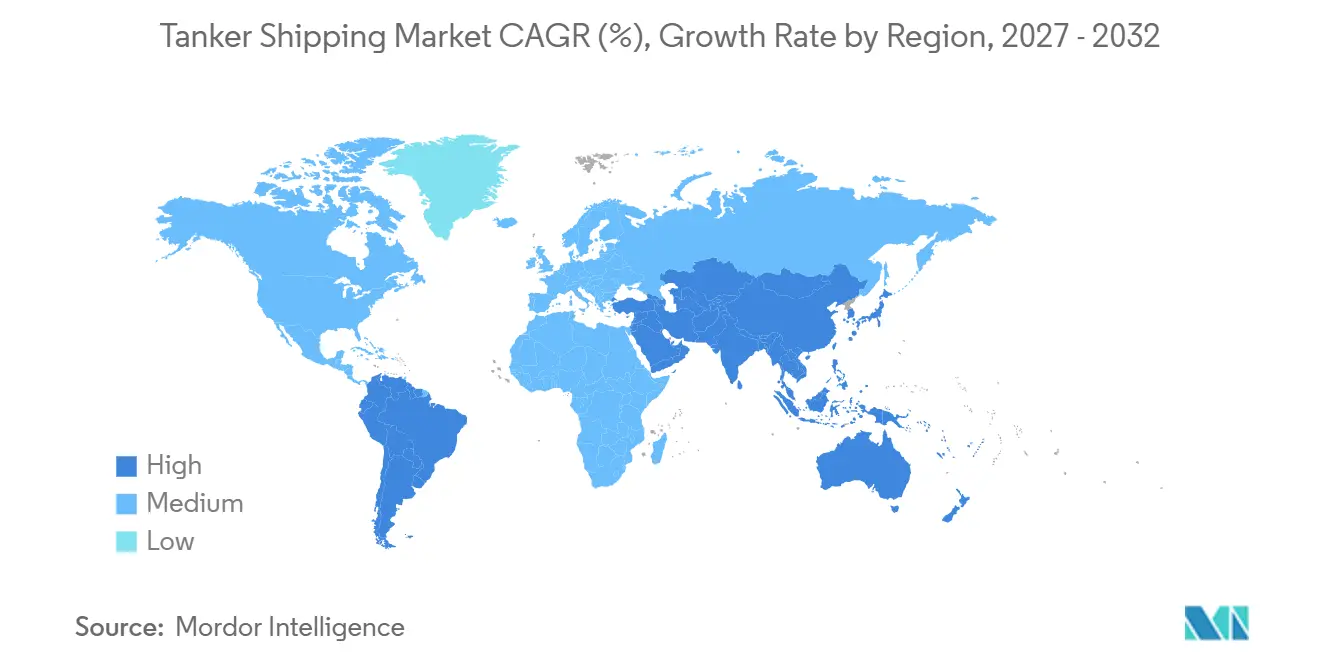
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタンカー輸送市場分析
タンカー輸送市場規模は2026年に141.70 ビリオン 米ドルと評価されており、2027年の149.75 ビリオン 米ドルから2032年には197.19 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは5.66%となっています。
タンカー輸送市場は、海上エネルギー輸入への世界的な依存によって支えられています。世界の石油需要は2026年末までに1日当たり72万バレル増加し、1日当たり1億440万バレルに達すると予測されています。[1] 非OECD アジア経済圏がその増分消費の大部分を担うと見込まれています。IMOの炭素集約度要件も、国際貿易における近代的で効率的な船舶の価値を高めています。2025年12月時点で、アンモニア対応船舶は84隻が運航中、169隻が発注済みでした。フレート収入は、石油生産の意思決定、船舶の利用可能性、および航路の安全性に対して引き続き敏感です。
主要レポートのポイント
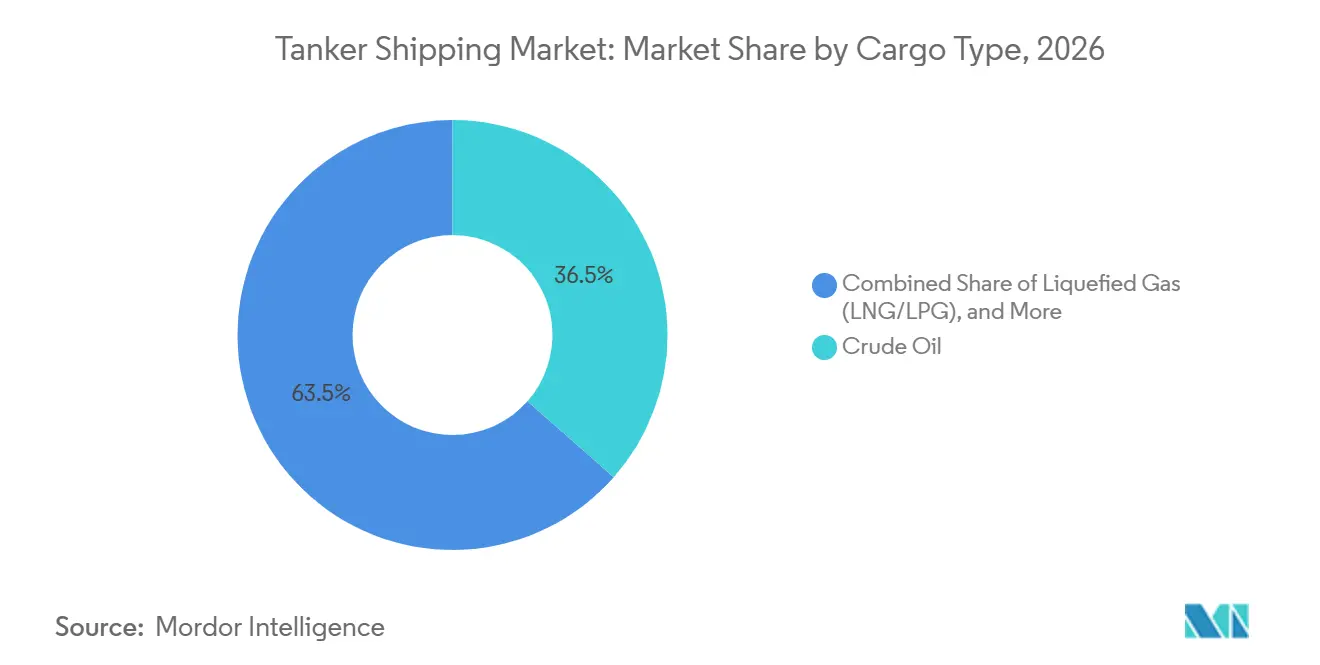
- 貨物タイプ別では、原油が2026年のタンカー輸送市場シェアの36.50%を占め、液化ガス2032年までに7.52%のCAGRで成長すると予測されています。
- タンカータイプ別では、原油タンカーが2026年のタンカー輸送市場規模の32.40%を占め、LNG/LPGタンカーは2032年までに7.41%のCAGRで成長すると予測されています。
- 船舶サイズ別では、大型およびアフラマックス/スエズマックスタンカーが2026年のタンカー輸送市場シェアの31.45%を占め、VLCCは2032年までに7.59%のCAGRで成長すると予測されています。
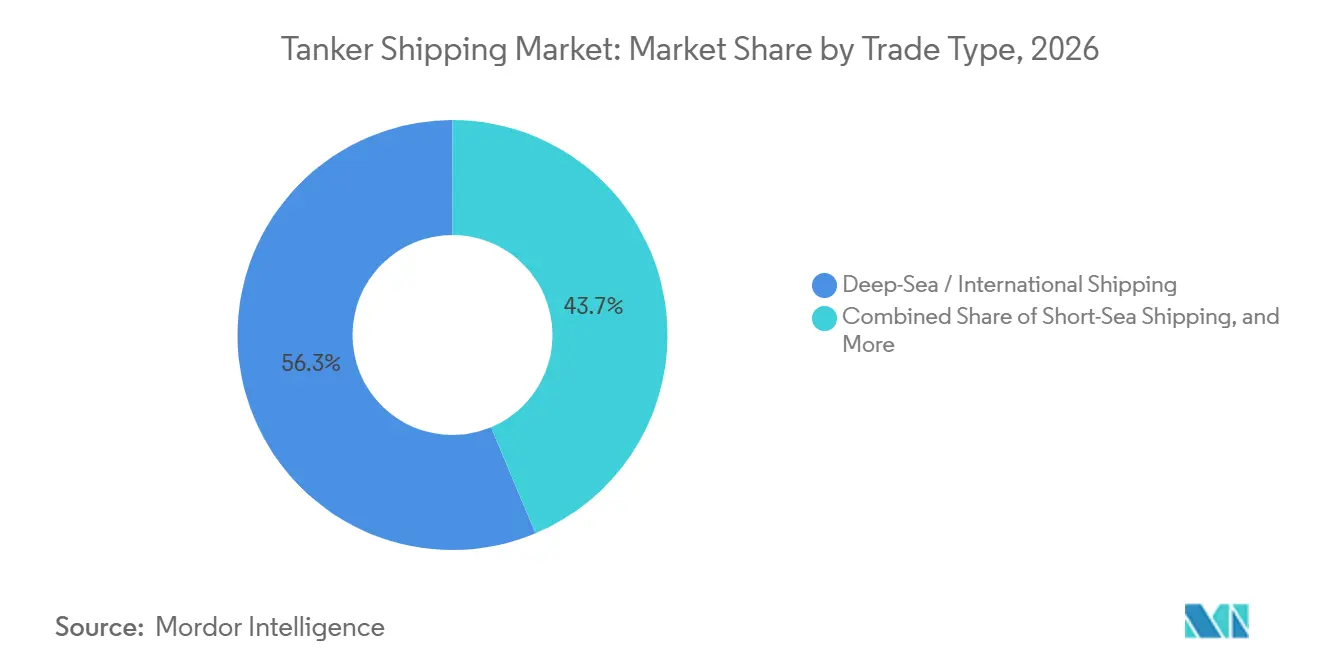
- 貿易タイプ別では、遠洋/国際海運が2026年のタンカー輸送市場規模の56.30%を占め、短距離海運は2032年までに6.88%のCAGRで成長すると予測されています。
- エンドユーザー別では、石油・ガス会社が2026年のタンカー輸送市場シェアの37.80%を占め、エネルギー・ガス会社は2032年までに7.30%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のタンカー輸送市場規模の29.20%を占め、アジア太平洋は2032年までに7.81%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジア太平洋における 海上エネルギー需要の増加 | +1.8% | アジア太平洋中心、中東・ アフリカへの波及効果あり | 中期(2~4年) |
| 地政学的な航路変更と トンマイル需要の増加 | +1.5% | 世界全体、アジア欧州および 中東アジア回廊で最も顕著 | 短期(2年以内) |
| 製油所の拡張と 地域間石油製品貿易 | +1.2% | 中東およびアジア太平洋、 アフリカへの波及効果あり | 中期(2~4年) |
| シャドーフリート排除による 適合トン数の不足 | +0.9% | 世界全体、欧州および 北米のコンプライアンスゾーンに集中 | 短期(2年以内) |
| アンモニア対応・メタノール対応 船隊プレミアム | +0.6% | 世界全体、欧州、 日本、韓国に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジア太平洋における海上エネルギー需要の増加
アジア太平洋のエネルギー輸入需要は引き続きタンカー輸送市場を支えており、非OECD アジア経済圏が石油輸送の大部分を担うと見込まれており、2026年末までに世界の石油需要が1日当たり72万バレル増加すると予測されています。同地域は、増大する消費地に対応するため、長距離の原油および石油製品の輸送を引き続き必要としています。中国、インド、東南アジア経済圏は、輸入エネルギー貨物の重要な仕向地であり続けています。石油製品輸入インフラの拡充もタンカーサービスへの需要を支えています。大西洋盆地の原油余剰は2030年までに1日当たり710万バレルに拡大すると見込まれており、スエズ運河東側の顧客への長距離輸送を支援しています。これらの輸送は、中国、インド、その他のアジア輸入市場における製油所需要に連動した原油タンカーの稼働率を維持しています。
地政学的な航路変更とトンマイル需要の増加
航路変更により主要なタンカー航海の距離が延び、タンカー輸送市場における稼働容量の必要性が高まっています。2025年5月のスエズ運河通過トン数は2023年の水準を70%下回ったままでした。多くのオペレーターは、混乱期間中の東西航路において喜望峰ルートを維持しました。航海距離が長くなると、各船舶が年間に実施できる航海回数が減少します。これにより、船舶数が変わらなくても実効的な船腹供給が減少します。南アフリカ迂回路はアジア欧州航路を延長し、他の航路から容をシフトさせました。[2]
製油所の拡張と地域間石油製品貿易
輸出地域における新たな精製能力の追加は、タンカー輸送市場内の石油製品タンカー活動を支えています。中東の製油所は2030年までに世界の石油製品供給量に1日当たり86万バレルを追加すると見込まれています。スエズ運河東側の精製能力は依然として同地域の需要増加に追いつかないと予測されています。これにより、余剰精製センターからの輸入需要が継続的に生じています。石油製品タンカーは、供給者と消費市場の間の長距離貿易航路でこれらの輸送を担っています。その結果生じるアービトラージは、精製石油製品貿易に従事する船舶の稼働率を支えています。
シャドーフリート排除による適合トン数の不足
制裁措置により、タンカー輸送市場において一部の貨物需要が保険付きかつ認証済みの船舶に向けられています。米国財務省は2025年1月に、ロシアの石油輸出に関連するタンカーおよび関連事業体約180隻を指定しました。英国は2025年10月に40隻以上のタンカーを制裁リストに追加しました。オーストラリアは2025年6月に60隻の船舶を制裁しました。[3] 制裁を受けた船舶は、主流の貿易、保険、および港湾アクセスに対する障壁に直面しています。適合トン数を必要とする用船者は、より少ない利用可能船隊をめぐって競争する必要があります。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 脱炭素化コンプライアンスと 代替燃料の資本要件 | -1.2% | 世界全体、EUおよび 北米のコンプライアンス管轄区域で最も顕著 | 長期(4年以上) |
| フレート運賃の変動性と 石油価格サイクルへのエクスポージャー | -1.0% | 世界全体 | 短期(2年以内) |
| シャドーフリートの安全性、保険、 および環境上の外部性 | -0.7% | 世界全体、ロシア、イラン、 ベネズエラの貿易回廊に集中 | 中期(2~4年) |
| 拡大するタンカー発注残からの 納船ウェーブリスク | -0.5% | 世界全体、主要な 遠洋原油・石油製品貿易航路に集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
脱炭素化コンプライアンスと代替燃料の資本要件
炭素規制はタンカー輸送市場全体に資本および運営上の要件を追加しています。2025年4月に採択されたIMO決議MEPC.400(83)は、2026年に2019年の基準値から11%の炭素集約度削減を要求しています。削減係数は2027年に13.6%、2030年に21.5%に上昇します。船舶のCII評価は、設計、運航パターン、および総エネルギー使用量によって影響を受けます。したがって、長距離迂回航路を運航するオペレーターは、効率的な船舶を使用していても評価上の圧力に直面する可能性があります。EU ETS、FuelEU Maritime、およびMARPOL附属書VIは、欧州の港に寄港する船舶に対して重複するコスト要件を追加しています。
フレート運賃の変動性と石油価格サイクルへのエクスポージャー
タンカー輸送市場におけるフレート収益は、石油生産の意思決定および安全保障上の事象に対して引き続きエクスポージャーを持っています。2025年6月、ホルムズ海峡周辺のリスクが高まった後、タンカー運賃は上昇しました。世界の石油需要は2025年に1日当たり83万バレル増加すると見込まれていました。これは、COVID期間を除くと2009年以来最低の成長率でした。制裁措置と供給の航路変更は、貿易パターンが調整されるにつれて消滅する一時的な運賃上昇をもたらす可能性があります。[4] スポット市場のオペレーターは、これらの運賃変動が船舶価値や用船決定にも影響を与える場合、より大きなエクスポージャーを持ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
貨物タイプ別:
原油が最大の貨物ストリームを維持原油は2026年のタンカー輸送市場シェアの36.50%を占めました。主要産油国とアジアの製油所が長距離原油貿易に依存しているため、最大の貨物ストリームであり続けました。ホルムズ海峡は2025年中に1日当たり約1,500万バレルの原油を通過させていましたが、その後無期限に閉鎖されました。この航路は中東の産油国と主要なアジアの買い手を結んでいます。精製石油製品が次の主要な貨物グループを形成しました。これらは、精製余剰地域と石油製品の供給不足を抱える市場間の貿易から恩恵を受けています。
液化ガスは2032年までに7.52%のCAGRで拡大すると予測されています。LNGおよびLPG貨物は、輸入ターミナルの開発とアジアにおけるガス調達の増加によって支えられています。タンカー輸送市場は、専用の格納・取扱システムを備えた船舶でこれらの輸送に対応しています。化学品、植物油、油脂、その他の液体バルク貨物は、より小規模ながら独自の航路を占めています。これらの貨物はしばしばパーセルタンカーやコーティングタンカーを必要とします。その専門的な運航要件は、従来の原油タンカーによる直接代替を制限しています。
タンカータイプ別:
原油タンカーがリードし、LNG/LPG船が急成長原油タンカーは2026年のタンカー輸送市場規模の32.40%を占めました。その地位は、世界のエネルギー供給における長距離原油輸送の中心的な役割を反映しています。石油製品タンカーはガソリン、軽油、その他の精製燃料の流通を支えています。化学タンカーは独自の貨物取扱および船舶設計要件のもとで運航されています。国際化学タンカーコードは化学品輸送船に適用され、専門設備の必要性を支えています。この技術的な区別は、適切な船隊を持つ確立されたオペレーターを支援しています。
LNG/LPGタンカーは2032年までに7.41%のCAGRで成長すると予測されています。アンモニアエネルギー協会は2025年12月時点で世界中で84隻のアンモニア対応船舶が就航中であることを記録しました。また、169隻のアンモニア対応船舶が発注済みであることも記録しました。一部のLPGおよび化学タンカーは、貿易が発展するにつれてアンモニア輸ネットワークの一部となる可能性があります。LNGデュアルフューエルシステムは、低排出能力を求めるオペレーターに別の選択肢を提供します。これらの船隊決定は、タンカー輸送産業全体の投資構成を変えつつあります。
船舶サイズ別:
大型タンカーがリードし、VLCCが最速で拡大大型およびアフラマックス/スエズマックスタンカーは2026年のタンカー輸送市場シェアの31.45%を占めました。これらの船舶は、短距離、中距離、長距離航路にわたる原油および石油製品貿易に従事しています。アフラマックス船は、港湾制限により大型船が制限される地域および輸出貿易において引き続き重要でした。中距離タンカーは大量の精製石油製品輸送を支えています。小型およびハンディタンカーは、喫水制約のある沿岸航路において引き続き重要です。その役割はASEANおよび地中海の貿易航路において特に明確です。
VLCCは2032年までに7.59%のCAGRで成長すると予測されています。大西洋盆地の原油をアジアの需要センターへ長距離輸送することから恩恵を受けています。世界のタンカー船隊は2026年7月末時点で8,090隻に達し、発注残は1,535隻となりました。発注残対船隊比率は19.0%となり、2025年半ばの15.8%から上昇しました。新規竣工により容量が追加される可能性がありますが、老朽船の代替により純船隊増加が制限される場合があります。この竣工サイクルはタンカー輸送市場にとって引き続き重要な考慮事項です。
貿易タイプ別:
遠洋海運が主要な収益ポジションを維持遠洋/国際海運は2026年のタンカー輸送市場規模の56.30%を占めました。中東、南北アメリカ、欧州、アジア間の長距離航海が最高のトンマイル需要を生み出しています。アラビア湾から中国へのVLCC原油輸送はこの貿易の中心です。大西洋盆地の製油所からアジアの輸入市場への石油製品タンカー航海も収益を支えています。国内および沿岸海運は、地域の製油所および流通ネットワークにとって引き続き重要です。米国のジョーンズ法貿易とブラジルの沿岸原油輸送は、これらの短距離航路の例です。
短距離海運は2032年までに6.88%のCAGRで成長すると予測されています。東南アジアのターミナル投資は追加的な地域石油製品輸送を支えています。南アジアおよび東南アジアのLNG輸入インフラも地域ガス輸送需要を追加しています。中距離および小型タンカーはこれらの航路の多くに適しています。港湾国管理が発展するにつれて、沿岸運航はコンプライアンス上の期待の変化に直面する可能性があります。したがって、タンカー輸送市場は高付加価値の遠洋航路と拡大する地域サプライチェーンの両方に対応しています。
エンドユーザー別:
石油・ガス会社が最大の用船者であり続ける石油・ガス会社は2026年のタンカー輸送市場シェアの37.80%を占めました。これらの企業は期間用船および航海用船でVLCCおよびスエズマックス容量を用船しています。長期用船契約は船主に安定した稼働率基盤を提供できます。製油所および石油製品会社は原油原料および石油製品流通のために船舶を用船しています。石油化学・化学会社は専門化学タカーへの需要を支えています。コモディティトレーダーはスポット市場において引き続き重要であり、その活動は価格条件と密接に連動しています。
エネルギー・ガス会社は2032年までに7.30%のCAGRで拡大すると予測されています。このグループには、韓国、日本、インド、東南アジアでLNG調達を増やしている買い手が含まれます。新たな海上買い手がLNGおよびLPG輸送容量への需要を追加しています。米国、アフリカ、カナダ、アルゼンチンの液化プロジェクトは専用の輸送航路を必要とすると見込まれています。これらの動向は、専門ガス船を使用する用船者のグループを拡大しています。また、タンカー輸送市場にとって船隊の利用可能性を重要にしています。
地域分析
北米および欧州タンカー輸送市場
北米は2026年のタンカー輸送市場シェアの29.20%を占めた。米国ガルフコーストは原油およびLNG輸出の主要な起点となっている。欧州およびアジア向けの長距離輸送はスエズマックスおよびアフラマックスの稼働率を支えている。テキサス州およびルイジアナ州のLNG輸出プロジェクトもガス運搬船需要を支援している。欧州は主要な消費地域であり続け、ロシア産供給から離れる形で原油の調達先を調整している。欧州の輸入ルートは、南北アメリカ、西アフリカ、および中東からのカーゴをますます引き寄せている。
アジア太平洋タンカー輸送市場
アジア太平洋地域は2032年までに7.81%のCAGRで成長する予測されている。東南アジア諸国は石油製品の輸入インフラを拡充している。LNG端末はバングラデシュ、パキスタン、ベトナム、およびフィリピンでも整備が進んでいる。中国とインドは2025年にホルムズ海峡を通過した原油輸出の44%を受け取った。COSCO Shipping Energy Transportation Co., Ltd.およびChina Merchants Energy Shipping Co., Ltd.は長期的なエネルギー安全保障目標に沿って船隊を拡大している。このアプローチにより、地域船隊の一部はスポット市場へのエクスポージャーが抑制されている。
南米およびMEAタンカー輸送市場
南米はカンポスおよびサントス盆地からのブラジル産原油輸出を通じて、タンカー需要の成長基盤であり続けている。これらの輸出は主にVLCCおよびスエズマックス航路でアジアおよび欧州へ向かう。アルゼンチンのLNG輸出計画は予測期間中にガス運搬船需要を追加する可能性がある。中東およびアフリカはカーゴの起点であると同時に精製品輸出地域でもある。UAEおよびサウジアラビアは2025年にホルムズ海峡を通じて1日700万バレル超の原油を輸送した。カタールのLNG輸出はタンカー輸送市場における液化ガスの役割をさらに支えている。
競合環境
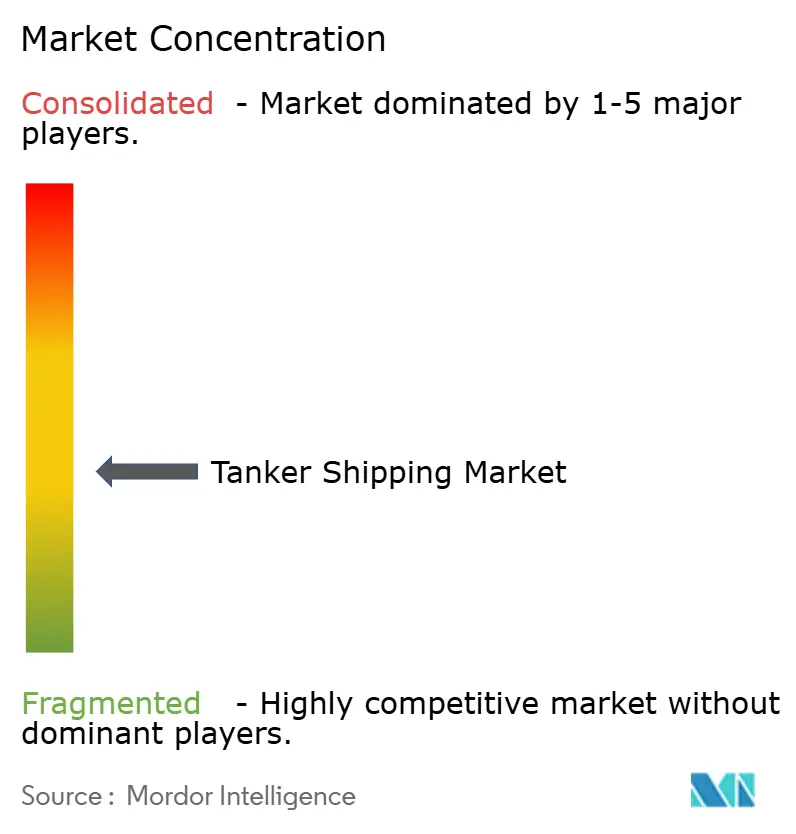
タンカー輸送市場は、いかなるオペレーターもすべての船舶クラスにわたって支配的な地位を占めていないため、適度に分散しています。Tsakos Energy Navigation Limited、Minerva Marine Inc.、Okeanis Eco Tankers Corp.を含むギリシャの船主は、VLCCおよびスエズマックス運航において重要な地位を占めています。適合原油タンカーの利用可能性が逼迫すると、その容量はより価値が高まります。東アジアの国家関連オペレーターも地域エネルギー物流において重要な役割を担っています。COSCO Shipping Energy Transportation Co., Ltd.とChina Merchants Energy Shipping Co., Ltd.は引き続き供給安全保障に沿った船隊決定を行っています。彼らの焦点は主に短期フレート収益を求めるオペレーターとは異なります。
CMB.TECH NVは2025年11月にEuronav ブランドのアンモニア対応VLCCを2隻竣工しました。319,000 DWTの船舶は、大手船主が将来の燃料要件に向けて船隊をどのように位置づけているかを示しています。石油製品および化学タンカーの競争にはScorpio Tankers Inc.、Hafnia Limited、TORM plc、Ardmore Shipping Corporationが含まれます。これらのオペレーターは高い船舶互換性と地域の精製マージンに密接に連動した収益に直面しています。大手船主はスケールを活用してより長期の定期用船カバレッジを求めることができます。小規模船主はスポット市場へのエクスポージャーが大きく、老朽船でより高いコストに直面することが多いです。
Yara Clean AmmoniaとNippon Yusen Kabushiki Kaishaは2025年に、2026年11月竣工予定のアンモニア燃料中型ガス輸送船について定期用船契約を締結しました。この契約は船舶の配備を特定の燃料供給関係に結びつけています。燃料取扱能力が船舶所有と並んで重要になりつつある理由を示しています。アンモニア輸送船およびメタノール対応石油製品タンカーのニッチは、早期の船隊投資の余地を提供しています。近代的な船舶は、低排出物流を必要とする貨物オーナーにとってより魅力的となり得ます。タンカー輸送市場は原油、石油製品、化学品、ガス輸送船運航にわたって競争力を維持しています。
タンカー輸送産業のリーダー企業
-
Frontline plc
-
Euronav NV
-
Scorpio Tankers Inc.
-
International Seaways, Inc.
-
DHT Holdings, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
タンカー輸送市場 このレポートでカバーされる企業
- Frontline plc
- CMB.TECH NV
- Scorpio Tankers Inc.
- International Seaways, Inc.
- DHT Holdings, Inc.
- Teekay Corporation
- Tsakos Energy Navigation Limited
- Bahri
- Hafnia Limited
- Odfjell SE
- Stolt-Nielsen Limited
- TORM plc
- Ardmore Shipping Corporation
- Mitsui O.S.K. Lines, Ltd.
- Nippon Yusen Kabushiki Kaisha
- COSCO Shipping Energy Transportation Co., Ltd.
- China Merchants Energy Shipping Co., Ltd.
- Kuwait Oil Tanker Company
- MISC Berhad
- Minerva Marine Inc.
- ADNOC Logistics & Services plc
- Okeanis Eco Tankers Corp.
- Overseas Shipholding Group, Inc.
- EXMAR
最近の産業開発事情 タンカー輸送市場
- 2026年9月:TrafiguraはVolare Shipping Ltd.を設立しました。これは、6隻の運航中VLCCと8隻の新造船発注を含む近代的なVLCC船隊を所有・運航・拡大するための新たなグループ会社です。同社は約500 ミリオン 米ドルの私募増資の検討とEuronext Growth Osloへの上場提案を開示し、Trafiguraは募集後も過半数の所有権を維持します。
- 2026年7月:ADNOC Logistics & Services plcはFrontline plcから5隻のVLCCを約590 ミリオン 米ドルで購入し、別途3隻の超大型ガス輸送船を各約115 ミリオン 米ドルで取得しました。同社はまた、ホルムズ海峡周辺のタンカー供給逼迫の中で急増する貨物量を管理するため、Sinokor Maritimeから約25隻の原油タンカーを用船しました。
- 2026年6月:DHT Holdings, Inc.は韓華オーシャンに新造VLCCを1隻発注し、同社のアンテロープクラスシリーズの一環として2028年8月竣工予定です。この発注はDHTの近代船隊プログラムを延長するもので、2026年上半期に受領した2隻の韓華竣工船に続くものです。
- 2026年4月:Hafnia Limitedは現代重工業との間で8隻のMR石油製品タンカーの新造船契約に署名し、総購入価格は約405 ミリオン 米ドルで、竣工は2028年第3四半期から2029年第2四半期の間に予定されています。この発注は船隊更新を支援し、CIIコンプライアンス経路に沿った燃料効率の高い設計を取り入れています。
世界のタンカー輸送市場レポートの調査範囲
セグメンテーション概要
| 原油 |
| 精製石油製品 |
| 化学品 |
| 液化ガス(LNG/LPG) |
| 植物油・油脂 |
| その他の液体バルク貨物 |
| 原油タンカー |
| 石油製品タンカー |
| 化学タンカー |
| 液化ガス(LNG/LPG)タンカー |
| その他 |
| 小型およびハンディタンカー |
| 中距離タンカー |
| 大型およびアフラマックス/スエズマックスタンカー |
| 超大型原油タンカー(VLCC) |
| その他 |
| 国内/沿岸 |
| 短距離海運 |
| 遠洋/国際海運 |
| 石油・ガス会社 |
| 製油所および石油製品会社 |
| 石油化学・化学会社 |
| エネルギー・ガス会社 |
| コモディティトレーダーおよびその他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| チリ | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(ASEAN) | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| 中東・アフリカその他 |
| 貨物タイプ別 | 原油 | |
| 精製石油製品 | ||
| 化学品 | ||
| 液化ガス(LNG/LPG) | ||
| 植物油・油脂 | ||
| その他の液体バルク貨物 | ||
| タンカータイプ別 | 原油タンカー | |
| 石油製品タンカー | ||
| 化学タンカー | ||
| 液化ガス(LNG/LPG)タンカー | ||
| その他 | ||
| 船舶サイズ別 | 小型およびハンディタンカー | |
| 中距離タンカー | ||
| 大型およびアフラマックス/スエズマックスタンカー | ||
| 超大型原油タンカー(VLCC) | ||
| その他 | ||
| 貿易タイプ別 | 国内/沿岸 | |
| 短距離海運 | ||
| 遠洋/国際海運 | ||
| エンドユーザー別 | 石油・ガス会社 | |
| 製油所および石油製品会社 | ||
| 石油化学・化学会社 | ||
| エネルギー・ガス会社 | ||
| コモディティトレーダーおよびその他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(ASEAN) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年のタンカー輸送の予測値はいくらですか?
同セクターは2027年の149.75 ビリオン 米ドルから5.66%のCAGRで成長し、2032年までに197.19 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つ貨物タイプはどれですか?
原油は2026年に36.50%のシェアでリードしており、主要産油地域からアジアの製油所への長距離輸送によって支えられています。
最も急成長している船舶カテゴリーはどれですか?
超大型原油タンカーは2032年までに7.59%のCAGRで成長すると予測されており、アジアへの長距離原油輸送によって支えられています。
タンカーの航海が長くなっているのはなぜですか?
紅海の混乱により多くの船舶が喜望峰を迂回するよう転換され、航海距離が延び実効容量が減少しています。
最も急成長している地域はどこですか?
アジア太平洋は2032年までに7.81%のCAGRで成長すると予測されており、エネルギー輸入需要と新たなガス輸入インフラによって支えられています。
炭素規制はタンカーオペレーターにどのような影響を与えますか?
CII削減要件および地域規制はコンプライアンスコストを引き上げ、近代的で効率的な船隊を持つ船主に有利に働きます。