
Tamaño y Participación del Mercado de Transporte Marítimo en Buques Tanque
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
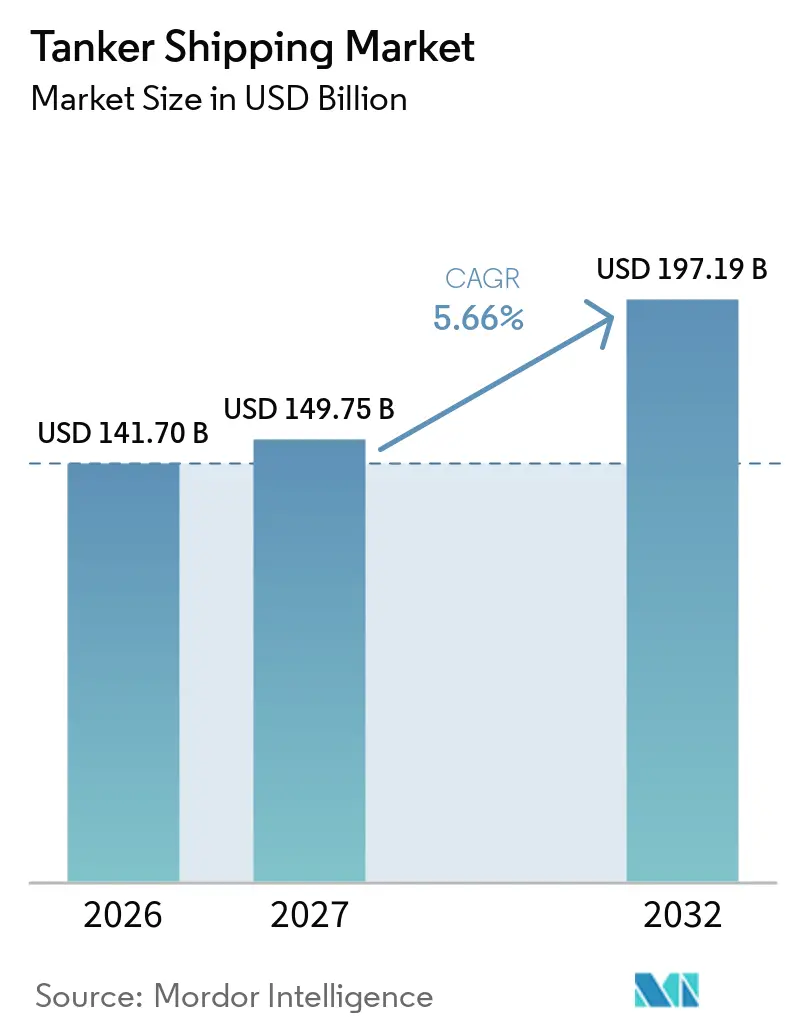
| Tamaño del Mercado (2027) | 149.75 Mil millones de dólares |
| Tamaño del Mercado (2032) | 197.19 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.66 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte Marítimo en Buques Tanque por Mordor Intelligence
El tamaño del mercado de transporte marítimo en buques tanque se valúa en 141,70 mil millones de USD en 2026 y se estima que crecerá desde 149,75 mil millones de USD en 2027 hasta alcanzar 197,19 mil millones de USD en 2032, a una CAGR del 5,66% durante el período de pronóstico (2027-2032).
El mercado de transporte marítimo en buques tanque está respaldado por la dependencia global de las importaciones de energía por vía marítima. Se proyecta que la demanda mundial de petróleo aumentará en 720.000 barriles por día hasta alcanzar 104,4 millones de barriles por día a finales de 2026.[1] Se espera que las economías asiáticas no pertenecientes a la OCDE aporten la mayor parte de ese consumo incremental. Los requisitos de intensidad de carbono de la OMI también están aumentando el valor de los buques modernos y eficientes en el comercio internacional. La flota incluía 84 buques preparados para amoníaco en operación y 169 en pedido en diciembre de 2025. Los ingresos por flete siguen siendo sensibles a las decisiones de producción de petróleo, la disponibilidad de buques y la seguridad de las rutas.
Conclusiones Clave del Informe
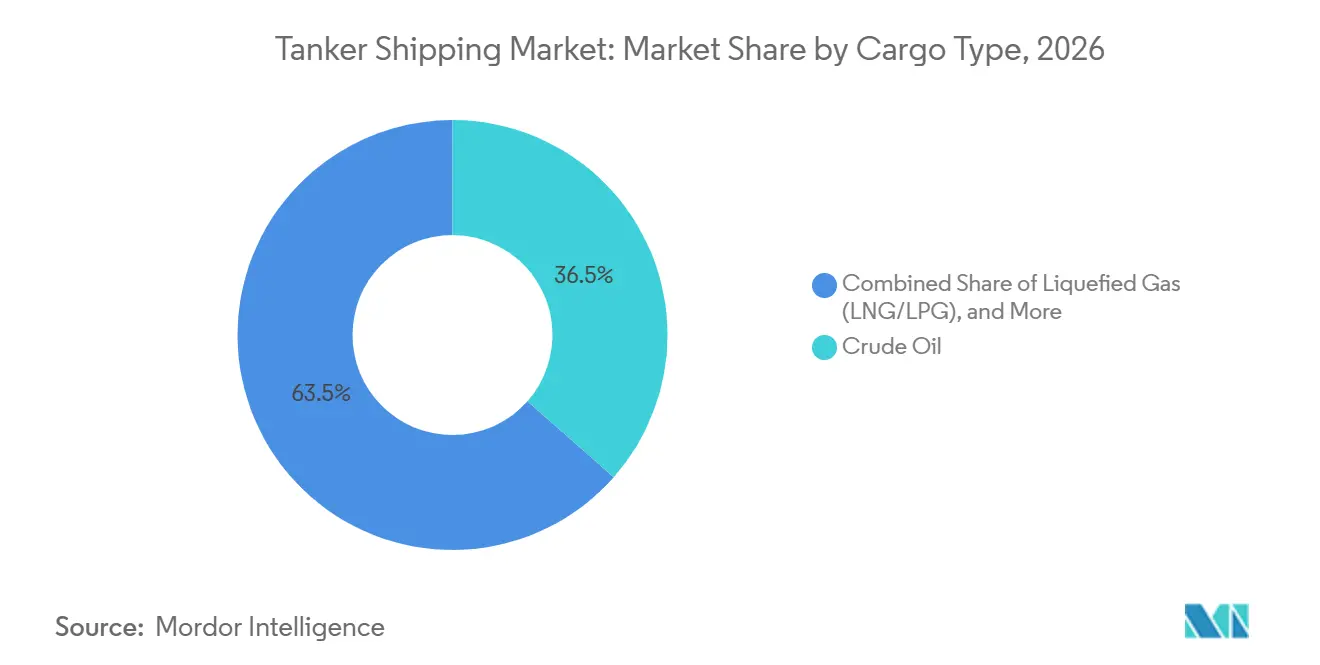
- Por tipo de carga, el petróleo crudo representó el 36,50% de la participación del mercado de transporte marítimo en buques tanque en 2026, mientras que se prevé que el gas licuado crezca a una CAGR del 7,52% hasta 2032.
- Por tipo de buque tanque, los buques tanque de petróleo crudo representaron el 32,40% del tamaño del mercado de transporte marítimo en buques tanque en 2026, mientras que se prevé que los buques tanque de GNL/GLP crezcan a una CAGR del 7,41% hasta 2032.
- Por tamaño de embarcación, los buques tanque grandes y Aframax/Suezmax representaron el 31,45% de la participación del mercado de transporte marítimo en buques tanque en 2026, mientras que se prevé que los VLCC crezcan a una CAGR del 7,59% hasta 2032.
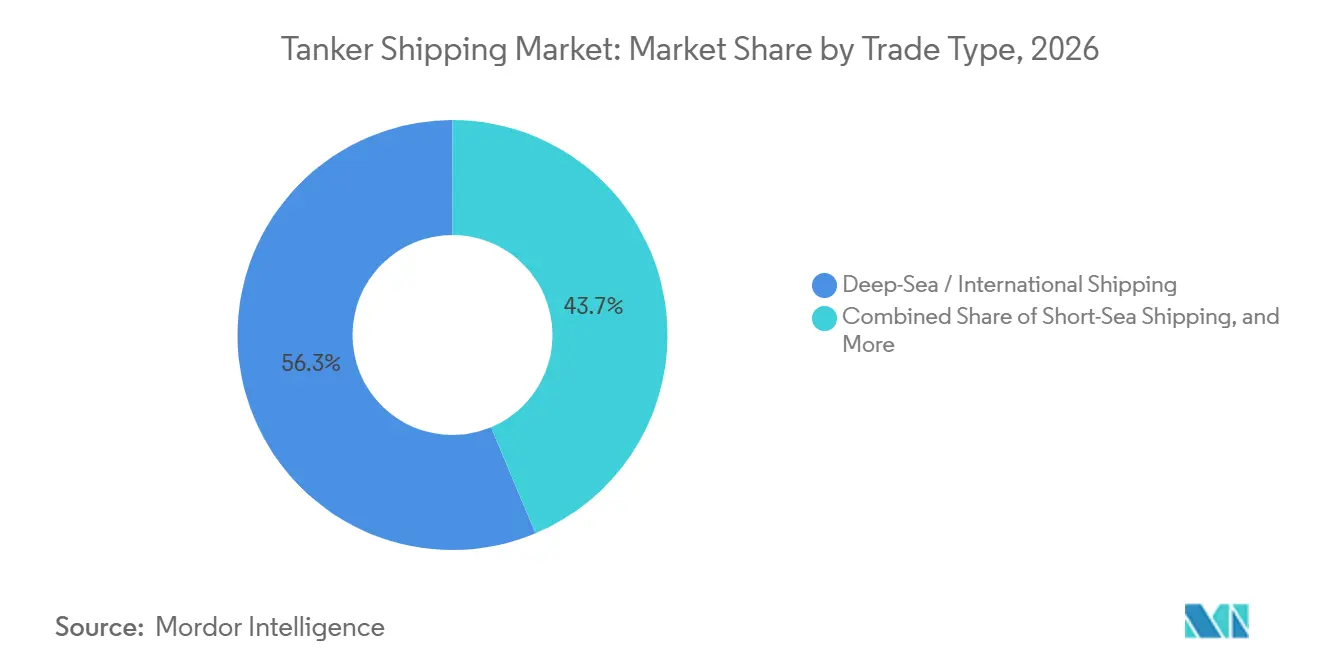
- Por tipo de comercio, el transporte marítimo de alta mar/internacional representó el 56,30% del tamaño del mercado de transporte marítimo en buques tanque en 2026, mientras que se prevé que el cabotaje crezca a una CAGR del 6,88% hasta 2032.
- Por usuario final, las empresas de petróleo y gas representaron el 37,80% de la participación del mercado de transporte marítimo en buques tanque en 2026, mientras que se prevé que las empresas de energía y gas crezcan a una CAGR del 7,30% hasta 2032.
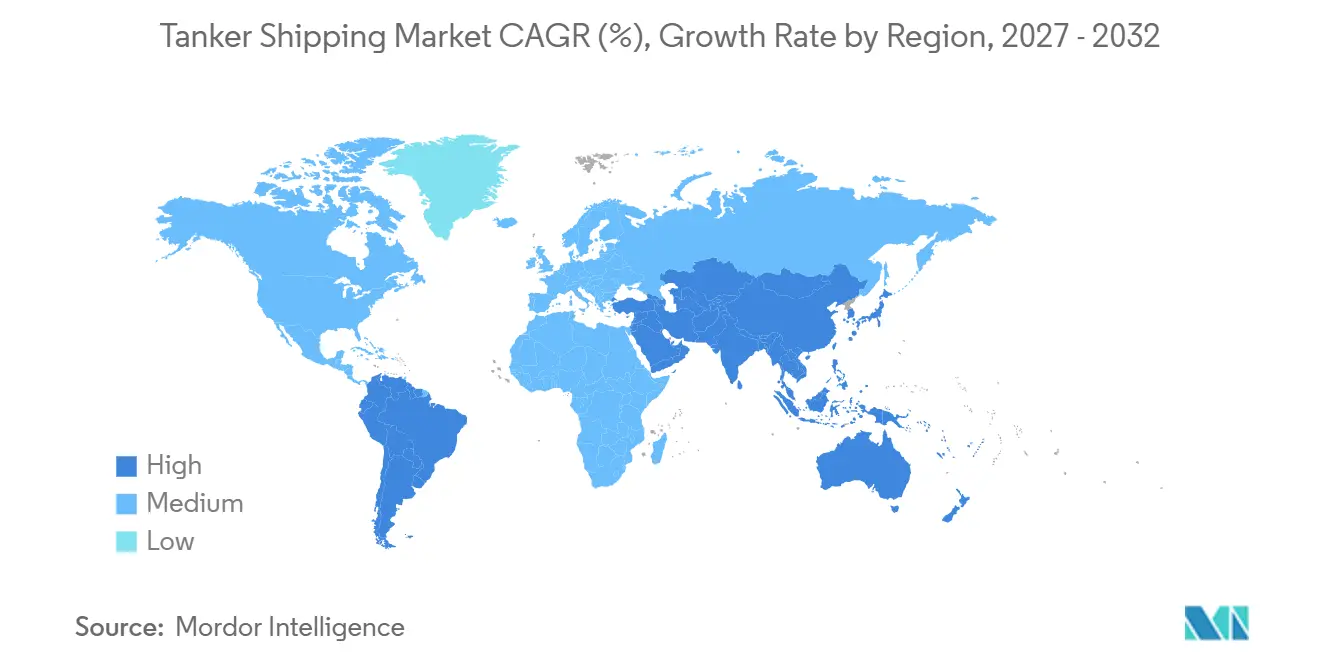
- Por geografía, América del Norte representó el 29,20% del tamaño del mercado de transporte marítimo en buques tanque en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 7,81% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Demanda de Energía Transportada por Vía Marítima en Asia-Pacífico | +1.8% | Núcleo en Asia-Pacífico, con efectos secundarios en Oriente Medio y África | Mediano plazo (2-4 años) |
| Reencaminamiento Geopolítico y Mayor Demanda de Toneladas-Milla | +1.5% | Global, más agudo en los corredores Asia-Europa y Oriente Medio-Asia | Corto plazo (≤ 2 años) |
| Expansión de Refinerías y Comercio Interregional de Productos Petrolíferos | +1.2% | Oriente Medio y Asia-Pacífico, con efectos secundarios en África | Mediano plazo (2-4 años) |
| Escasez de Tonelaje Conforme por Exclusión de la Flota en la Sombra | +0.9% | Global, concentrado en las zonas de cumplimiento de Europa y América del Norte | Corto plazo (≤ 2 años) |
| Primas de Flota Preparada para Amoníaco y Metanol | +0.6% | Global, concentrado en Europa, Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Energía Transportada por Vía Marítima en Asia-Pacífico
Las necesidades de importación de energía de Asia-Pacífico continúan respaldando el mercado de transporte marítimo en buques tanque, ya que se espera que las economías asiáticas no pertenecientes a la OCDE contribuyan con la mayor parte del transporte de petróleo, con un aumento proyectado de 720.000 barriles por día en la demanda mundial de petróleo para finales de 2026. La región continúa requiriendo movimientos de larga distancia de crudo y productos para atender los crecientes centros de consumo. China, India y las economías del Sudeste Asiático siguen siendo destinos importantes para las cargas de energía importada. La expansión de la infraestructura de importación de productos petrolíferos también respalda la demanda de servicios de buques tanque. Se espera que el superávit de crudo de la Cuenca del Atlántico se amplíe a 7,1 millones de barriles por día para 2030, respaldando los flujos de larga distancia hacia los clientes al este del Canal de Suez. Estos flujos mantienen la utilización de los buques tanque de crudo vinculada a la demanda de las refinerías en China, India y otros mercados importadores asiáticos.
Reencaminamiento Geopolítico y Mayor Demanda de Toneladas-Milla
El reencaminamiento ha añadido distancia a los principales viajes de buques tanque y ha aumentado la necesidad de capacidad activa en el mercado de transporte marítimo en buques tanque. El tonelaje del Canal de Suez en mayo de 2025 se mantuvo un 70% por debajo de su nivel de 2023. Muchos operadores mantuvieron las rutas por el Cabo de Buena Esperanza para los viajes Este-Oeste durante la perturbación. Los viajes más largos reducen el número anual de travesías que cada buque puede realizar. Esto reduce la oferta efectiva de buques incluso cuando el número de embarcaciones no cambia. El desvío por el sur de África extendió las rutas Asia-Europa y desplazó capacidad de otras líneas.[2]
Expansión de Refinerías y Comercio Interregional de Productos Petrolíferos
La nueva capacidad de refinación en las regiones exportadoras respalda la actividad de los buques tanque de productos dentro del mercado de transporte marítimo en buques tanque. Se espera que las refinerías de Oriente Medio añadan 860.000 barriles por día a la oferta mundial de productos para 2030. Se sigue esperando que la capacidad de refinación al este del Canal de Suez sea insuficiente para el crecimiento de la demanda de la región. Esto deja una necesidad continua de importaciones desde los centros de refinación con superávit. Los buques tanque de productos transportan estos movimientos a través de largas rutas comerciales entre los proveedores y los mercados consumidores. El arbitraje resultante respalda la utilización de los buques que sirven al comercio de productos petrolíferos refinados.
Escasez de Tonelaje Conforme por Exclusión de la Flota en la Sombra
Las sanciones han dirigido parte de la demanda de carga hacia buques asegurados y certificados en el mercado de transporte marítimo en buques tanque. El Departamento del Tesoro de los Estados Unidos designó alrededor de 180 buques tanque y entidades relacionadas vinculadas a las exportaciones de petróleo ruso en enero de 2025. El Reino Unido añadió más de 40 buques tanque a su lista de sanciones en octubre de 2025. Australia sancionó 60 embarcaciones en junio de 2025.[3] Los buques sancionados enfrentan barreras para el comercio convencional, los seguros y el acceso a puertos. Los fletadores que requieren tonelaje conforme deben competir por una flota disponible más reducida.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cumplimiento de la Descarbonización y Requisitos de Capital para Combustibles Alternativos | -1.2% | Global, más agudo en las jurisdicciones de cumplimiento de la UE y América del Norte | Largo plazo (≥ 4 años) |
| Volatilidad de las Tasas de Flete y Exposición a los Ciclos del Precio del Petróleo | -1.0% | Global | Corto plazo (≤ 2 años) |
| Externalidades de Seguridad, Seguros y Medioambientales de la Flota en la Sombra | -0.7% | Global, concentrado a lo largo de los corredores comerciales ruso, iraní y venezolano | Mediano plazo (2-4 años) |
| Riesgo de Ola de Entregas por la Expansión de la Cartera de Pedidos de Buques Tanque | -0.5% | Global, concentrado en las principales rutas comerciales de alta mar de crudo y productos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cumplimiento de la Descarbonización y Requisitos de Capital para Combustibles Alternativos
Las normas de carbono añaden requisitos de capital y operativos en todo el mercado de transporte marítimo en buques tanque. La Resolución MEPC.400(83) de la OMI, adoptada en abril de 2025, exige una reducción del 11% en la intensidad de carbono respecto a la línea de referencia de 2019 en 2026. El factor de reducción aumenta al 13,6% en 2027 y al 21,5% en 2030. La calificación CII de un buque se ve afectada por el diseño, el patrón de operación y el consumo total de energía. Por lo tanto, los operadores en viajes largos con reencaminamiento pueden enfrentar presión en la calificación incluso con buques eficientes. El Sistema de Comercio de Emisiones de la UE, FuelEU Maritime y el Anexo VI de MARPOL añaden requisitos de costos superpuestos para los buques que hacen escala en puertos europeos.
Volatilidad de las Tasas de Flete y Exposición a los Ciclos del Precio del Petróleo
Los ingresos por flete en el mercado de transporte marítimo en buques tanque siguen expuestos a las decisiones de producción de petróleo y a los eventos de seguridad. Las tasas de los buques tanque aumentaron en junio de 2025 después de que el riesgo escalara en torno al Estrecho de Ormuz. Se esperaba que la demanda mundial de petróleo creciera en 830.000 barriles por día en 2025. Esta fue la tasa de crecimiento más baja desde 2009, excluyendo el período de la COVID. Las sanciones y el reencaminamiento del suministro pueden crear aumentos temporales de las tasas que se desvanecen a medida que los patrones comerciales se ajustan.[4] Los operadores en el mercado spot están más expuestos cuando estos cambios en las tasas también influyen en los valores de los buques y las decisiones de fletamento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Carga:
El Petróleo Crudo Sigue Siendo el Mayor Flujo de CargaEl petróleo crudo representó el 36,50% de la participación del mercado de transporte marítimo en buques tanque en 2026. Siguió siendo el mayor flujo de carga porque los principales productores y las refinerías asiáticas dependen del comercio de crudo de larga distancia. El Estrecho de Ormuz transportó casi 15 millones de barriles por día de crudo durante 2025, antes de ser cerrado indefinidamente. Esta ruta conecta a los productores de Oriente Medio con los principales compradores asiáticos. Los productos petrolíferos refinados formaron el siguiente grupo de carga principal. Se benefician del comercio entre las regiones con superávit de refinación y los mercados con déficit de suministro de productos.
Se proyecta que el gas licuado se expandirá a una CAGR del 7,52% hasta 2032. Las cargas de GNL y GLP están respaldadas por el desarrollo de terminales de importación y la creciente adquisición de gas en Asia. El mercado de transporte marítimo en buques tanque sirve a estos flujos con buques que tienen sistemas especializados de contención y manejo. Los productos químicos, aceites vegetales, grasas y otras cargas líquidas a granel ocupan rutas más pequeñas pero diferenciadas. Estas cargas a menudo requieren buques de parcelas o buques tanque revestidos. Sus requisitos operativos especializados limitan la sustitución directa por transportistas de crudo convencionales.
Por Tipo de Buque Tanque:
Los Buques Tanque de Crudo Lideran Mientras los Buques de GNL/GLP Crecen Más RápidoLos buques tanque de petróleo crudo representaron el 32,40% del tamaño del mercado de transporte marítimo en buques tanque en 2026. Su posición refleja el papel central de los movimientos de crudo de larga distancia en el suministro mundial de energía. Los buques tanque de productos respaldan la distribución de gasolina, diésel y otros combustibles refinados. Los buques tanque químicos operan bajo requisitos separados de manejo de carga y diseño naval. El Código Internacional de Buques Tanque Químicos se aplica a los transportistas de productos químicos y respalda la necesidad de equipos especializados. Esta distinción técnica favorece a los operadores establecidos con flotas adecuadas.
Se proyecta que los buques tanque de GNL/GLP crecerán a una CAGR del 7,41% hasta 2032. La Asociación de Energía de Amoníaco registró 84 buques preparados para amoníaco en servicio en todo el mundo en diciembre de 2025. También registró 169 buques preparados para amoníaco en pedido. Algunos transportistas de GLP y productos químicos pueden integrarse a la red de transporte de amoníaco a medida que el comercio se desarrolla. Los sistemas de doble combustible de GNL proporcionan otra vía para los operadores que buscan capacidad de menores emisiones. Estas decisiones de flota están cambiando la combinación de inversiones en toda la industria de transporte marítimo en buques tanque.
Por Tamaño de Embarcación:
Los Buques Tanque Grandes Lideran y los VLCC se Expanden Más RápidoLos buques tanque grandes y Aframax/Suezmax representaron el 31,45% de la participación del mercado de transporte marítimo en buques tanque en 2026. Estos buques sirven al comercio de crudo y productos en rutas cortas, medianas y largas. Los buques Aframax siguieron siendo importantes en los comercios regionales y de exportación donde los límites portuarios restringen a los buques más grandes. Los buques tanque de alcance medio respaldan los movimientos de productos refinados de alto volumen. Los buques tanque pequeños y de tamaño manejable siguen siendo relevantes en las rutas costeras con restricciones de calado. Su papel es especialmente claro en las rutas comerciales de la ASEAN y el Mediterráneo.
Se proyecta que los VLCC crecerán a una CAGR del 7,59% hasta 2032. Se benefician del movimiento de larga distancia de crudo de la Cuenca del Atlántico hacia los centros de demanda asiáticos. La flota mundial de buques tanque alcanzó 8.090 embarcaciones a finales de julio de 2026, mientras que la cartera de pedidos alcanzó 1.535 embarcaciones. La relación cartera de pedidos/flota fue del 19,0%, frente al 15,8% de mediados de 2025. Las nuevas entregas pueden añadir capacidad, aunque la sustitución de buques más antiguos puede limitar el crecimiento neto de la flota. Este ciclo de entregas sigue siendo una consideración clave para el mercado de transporte marítimo en buques tanque.
Por Tipo de Comercio:
El Transporte Marítimo de Alta Mar Mantiene la Principal Posición de IngresosEl transporte marítimo de alta mar/internacional representó el 56,30% del tamaño del mercado de transporte marítimo en buques tanque en 2026. Los viajes largos entre Oriente Medio, las Américas, Europa y Asia generan la mayor demanda de toneladas-milla. Los movimientos de crudo en VLCC desde el Golfo Arábigo hacia China son centrales en este comercio. Los viajes de buques tanque de productos desde las refinerías de la Cuenca del Atlántico hacia los mercados importadores asiáticos también respaldan los ingresos. El transporte marítimo doméstico y costero sigue siendo importante para las redes locales de refinación y distribución. El comercio bajo la Ley Jones de los Estados Unidos y los flujos costeros de crudo brasileño son ejemplos de estas rutas más cortas.
Se proyecta que el cabotaje crecerá a una CAGR del 6,88% hasta 2032. La inversión en terminales del Sudeste Asiático respalda movimientos adicionales de productos regionales. La infraestructura de importación de GNL en el sur y el Sudeste Asiático también añade demanda de transporte de gas regional. Los buques tanque de alcance medio y los más pequeños son adecuados para muchas de estas rutas. Las operaciones costeras pueden enfrentar expectativas de cumplimiento cambiantes a medida que se desarrollan los controles del Estado rector del puerto. Por lo tanto, el mercado de transporte marítimo en buques tanque sirve tanto a las rutas de alta mar de alto valor como a las cadenas de suministro regionales en expansión.
Por Usuario Final:
Las Empresas de Petróleo y Gas Siguen Siendo los Mayores FletadoresLas empresas de petróleo y gas representaron el 37,80% de la participación del mercado de transporte marítimo en buques tanque en 2026. Estas empresas fletan capacidad en VLCC y Suezmax para negocios a plazo y por viaje. Los acuerdos de fletamento a largo plazo pueden proporcionar una base de utilización estable para los armadores. Las refinerías y las empresas de productos petrolíferos fletan buques para la materia prima de crudo y la distribución de productos. Las empresas petroquímicas y químicas respaldan la demanda de buques tanque químicos especializados. Los comerciantes de materias primas siguen siendo importantes en el mercado spot, donde su actividad está estrechamente vinculada a las condiciones de precios.
Se proyecta que las empresas de energía y gas se expandirán a una CAGR del 7,30% hasta 2032. Este grupo incluye compradores que aumentan la adquisición de GNL en Corea del Sur, Japón, India y el Sudeste Asiático. Los nuevos compradores por vía marítima añaden demanda de capacidad de transportistas de GNL y GLP. Se espera que los proyectos de licuefacción en los Estados Unidos, África, Canadá y Argentina requieran rutas de transporte dedicadas. Estos desarrollos amplían el grupo de fletadores que utilizan buques de gas especializados. También hacen que la disponibilidad de flota sea importante para el mercado de transporte marítimo en buques tanque.
Análisis Geográfico
Mercado de Transporte Marítimo en Buques Tanque de América del Norte y Europa
América del Norte concentró el 29,20% de la cuota del mercado de transporte marítimo en buques tanque en 2026. La Costa del Golfo de los Estados Unidos se ha convertido en un importante origen de exportaciones de crudo y GNL. Los envíos de larga distancia hacia Europa y Asia respaldan la utilización de buques Suezmax y Aframax. Los proyectos de exportación de GNL en Texas y Luisiana también impulsan la demanda de transportadores de gas. Europa sigue siendo una región consumidora de primer orden y ha reorientado su abastecimiento de crudo alejándose del suministro ruso. Las rutas de importación europeas recurren cada vez más a carga procedente de las Américas, África Occidental y Oriente Medio.
Mercado de Transporte Marítimo en Buques Tanque de Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,81% hasta 2032. Las economías del Sudeste Asiático están ampliando su infraestructura de importación de productos petrolíferos. Los terminales de GNL también se están desarrollando en Bangladés, Pakistán, Vietnam y Filipinas. China e India recibieron el 44% de las exportaciones de crudo que transitaron por el Estrecho de Ormuz en 2025. COSCO Shipping Energy Transportation y China Merchants Energy Shipping están expandiendo sus flotas en consonancia con los objetivos de seguridad energética a largo plazo. Este enfoque limita la exposición al mercado spot para una parte de la flota regional.
Mercado de Transporte Marítimo en Buques Tanque de América del Sur y Oriente Medio y África
América del Sur sigue siendo una base de demanda de buques tanque en crecimiento gracias a las exportaciones de crudo brasileño procedentes de las Cuencas de Campos y Santos. Estas exportaciones se dirigen principalmente a Asia y Europa en viajes de buques VLCC y Suezmax. Los planes de exportación de GNL de Argentina podrían añadir demanda de transportadores de gas durante el período de previsión. Oriente Medio y África son tanto regiones de origen de carga como regiones de exportación de productos refinados. Los Emiratos Árabes Unidos y Arabia Saudita transportaron más de 7 millones de barriles por día de crudo a través del Estrecho de Ormuz en 2025. Las exportaciones de GNL de Catar refuerzan aún más el papel del gas licuado dentro del mercado de transporte marítimo en buques tanque.
Panorama Competitivo
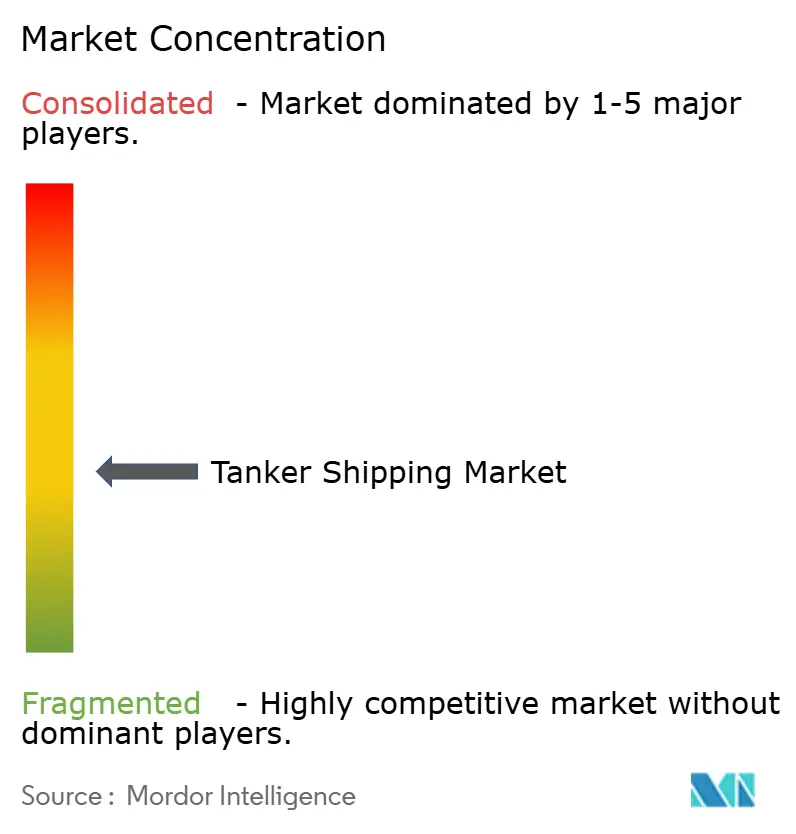
El mercado de transporte marítimo en buques tanque está moderadamente fragmentado porque ningún operador ocupa una posición dominante en todas las clases de buques. Los armadores griegos, incluidos Tsakos Energy Navigation, Minerva Marine y Okeanis Eco Tankers, ocupan posiciones importantes en las operaciones de VLCC y Suezmax. Su capacidad se vuelve más valiosa cuando la disponibilidad de buques tanque de crudo conformes se reduce. Los operadores vinculados al Estado en Asia Oriental también tienen un papel sustancial en la logística energética regional. COSCO Shipping Energy Transportation y China Merchants Energy Shipping continúan alineando las decisiones de flota con la seguridad del suministro. Su enfoque difiere del de los operadores que buscan principalmente rendimientos de flete a corto plazo.
CMB.TECH entregó 2 VLCC preparados para amoníaco bajo la marca Euronav en noviembre de 2025. Los buques de 319.000 TPM muestran cómo los armadores más grandes están posicionando sus flotas para los requisitos de combustible futuros. La competencia en buques tanque de productos y químicos incluye a Scorpio Tankers, Hafnia, TORM y Ardmore Shipping. Estos operadores enfrentan una alta intercambiabilidad de buques y ganancias que siguen de cerca los márgenes de refinación regionales. Los armadores más grandes pueden usar su escala para buscar una cobertura de fletamento a tiempo más prolongada. Los armadores más pequeños a menudo tienen mayor exposición al mercado spot y enfrentan costos más altos en buques más antiguos.
Yara Clean Ammonia y NYK concluyeron un acuerdo de fletamento a tiempo en 2025 para un transportista de gas mediano propulsado por amoníaco programado para entrega en noviembre de 2026. El acuerdo vincula el despliegue del buque a una relación específica de suministro de combustible. Muestra por qué la capacidad de manejo de combustible se está volviendo relevante junto con la propiedad del buque. Los nichos de transportistas de amoníaco y buques tanque de productos preparados para metanol ofrecen espacio para la inversión temprana en flota. Los buques modernos pueden ser más atractivos para los propietarios de carga que requieren logística de menores emisiones. El mercado de transporte marítimo en buques tanque sigue siendo competitivo en las operaciones de transportistas de crudo, productos, químicos y gas.
Líderes de la Industria de Transporte Marítimo en Buques Tanque
-
Frontline Ltd.
-
Euronav NV
-
Scorpio Tankers Inc.
-
International Seaways, Inc.
-
DHT Holdings, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transporte Marítimo en Buques Tanque Empresas cubiertas en este informe
- Frontline plc
- CMB.TECH NV
- Scorpio Tankers Inc.
- International Seaways, Inc.
- DHT Holdings, Inc.
- Teekay Corporation
- Tsakos Energy Navigation Limited
- Bahri
- Hafnia Limited
- Odfjell SE
- Stolt-Nielsen Limited
- TORM plc
- Ardmore Shipping Corporation
- Mitsui O.S.K. Lines, Ltd.
- Nippon Yusen Kabushiki Kaisha
- COSCO Shipping Energy Transportation Co., Ltd.
- China Merchants Energy Shipping Co., Ltd.
- Kuwait Oil Tanker Company
- MISC Berhad
- Minerva Marine Inc.
- ADNOC Logistics & Services plc
- Okeanis Eco Tankers Corp.
- Overseas Shipholding Group, Inc.
- EXMAR
Desarrollos recientes de la industria en Mercado de Transporte Marítimo en Buques Tanque
- Septiembre de 2026: Trafigura estableció Volare Shipping Ltd., una nueva empresa del grupo para poseer, operar y escalar una flota moderna de VLCC compuesta por 6 buques en operación y 8 nuevas construcciones en pedido. La empresa divulgó una colocación privada contemplada de aproximadamente 500 millones de USD y una propuesta de cotización en Euronext Growth Oslo, con Trafigura manteniendo la propiedad mayoritaria tras la oferta.
- Julio de 2026: ADNOC Logistics and Services adquirió 5 VLCC de Frontline por aproximadamente 590 millones de USD y adquirió por separado 3 transportistas de gas muy grandes por aproximadamente 115 millones de USD cada uno. La empresa también fletó aproximadamente 25 buques tanque de crudo de Sinokor Maritime para gestionar el aumento de los volúmenes de carga en medio de una oferta ajustada de buques tanque en torno al Estrecho de Ormuz.
- Junio de 2026: DHT Holdings ordenó un nuevo VLCC a Hanwha Ocean, programado para entrega en agosto de 2028 como parte de la serie Antelope Class de la empresa. El pedido extendió el programa de flota moderna de DHT, basándose en dos entregas anteriores de Hanwha recibidas en el primer semestre de 2026.
- Abril de 2026: Hafnia Limited firmó un acuerdo de nueva construcción con Hyundai Heavy Industries para 8 buques tanque de productos MR a un precio de compra total de aproximadamente 405 millones de USD, con entregas programadas entre el tercer trimestre de 2028 y el segundo trimestre de 2029. El pedido respaldó la renovación de la flota e incorporó diseños de alta eficiencia de combustible alineados con las vías de cumplimiento del CII.
Alcance del Informe Global del Mercado de Transporte Marítimo en Buques Tanque
Resumen de la segmentación
| Petróleo Crudo |
| Productos Petrolíferos Refinados |
| Productos Químicos |
| Gas Licuado (GNL/GLP) |
| Aceites Vegetales y Grasas |
| Otras Cargas Líquidas a Granel |
| Buques Tanque de Petróleo Crudo |
| Buques Tanque de Productos |
| Buques Tanque Químicos |
| Buques Tanque de Gas Licuado (GNL/GLP) |
| Otros |
| Buques Tanque Pequeños y de Tamaño Manejable |
| Buques Tanque de Alcance Medio |
| Buques Tanque Grandes y Aframax/Suezmax |
| Transportistas de Crudo Muy Grandes (VLCC) |
| Otros |
| Doméstico / Costero |
| Cabotaje |
| Transporte Marítimo de Alta Mar / Internacional |
| Empresas de Petróleo y Gas |
| Refinerías y Empresas de Productos Petrolíferos |
| Empresas Petroquímicas y Químicas |
| Empresas de Energía y Gas |
| Comerciantes de Materias Primas y Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático (ASEAN) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Carga | Petróleo Crudo | |
| Productos Petrolíferos Refinados | ||
| Productos Químicos | ||
| Gas Licuado (GNL/GLP) | ||
| Aceites Vegetales y Grasas | ||
| Otras Cargas Líquidas a Granel | ||
| Por Tipo de Buque Tanque | Buques Tanque de Petróleo Crudo | |
| Buques Tanque de Productos | ||
| Buques Tanque Químicos | ||
| Buques Tanque de Gas Licuado (GNL/GLP) | ||
| Otros | ||
| Por Tamaño de Embarcación | Buques Tanque Pequeños y de Tamaño Manejable | |
| Buques Tanque de Alcance Medio | ||
| Buques Tanque Grandes y Aframax/Suezmax | ||
| Transportistas de Crudo Muy Grandes (VLCC) | ||
| Otros | ||
| Por Tipo de Comercio | Doméstico / Costero | |
| Cabotaje | ||
| Transporte Marítimo de Alta Mar / Internacional | ||
| Por Usuario Final | Empresas de Petróleo y Gas | |
| Refinerías y Empresas de Productos Petrolíferos | ||
| Empresas Petroquímicas y Químicas | ||
| Empresas de Energía y Gas | ||
| Comerciantes de Materias Primas y Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático (ASEAN) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del transporte marítimo en buques tanque en 2032?
Se prevé que el sector alcance 197,19 mil millones de USD para 2032, aumentando desde 149,75 mil millones de USD en 2027 a una CAGR del 5,66%.
¿Qué tipo de carga tiene la mayor participación?
El petróleo crudo lidera con una participación del 36,50% en 2026, respaldado por los movimientos de larga distancia desde las principales regiones productoras hacia las refinerías asiáticas.
¿Qué categoría de buques está creciendo más rápido?
Se prevé que los transportistas de crudo muy grandes crezcan a una CAGR del 7,59% hasta 2032, respaldados por los movimientos de crudo de larga distancia hacia Asia.
¿Por qué los viajes de los buques tanque están tardando más?
La perturbación en el Mar Rojo ha desviado a muchos buques alrededor del Cabo de Buena Esperanza, aumentando las distancias de los viajes y reduciendo la capacidad efectiva.
¿Qué región se está expandiendo más rápido?
Se espera que Asia-Pacífico crezca a una CAGR del 7,81% hasta 2032, respaldado por la demanda de importación de energía y la nueva infraestructura de importación de gas.
¿Cómo afectan las normas de carbono a los operadores de buques tanque?
Los requisitos de reducción del CII y las normas regionales aumentan los costos de cumplimiento y favorecen a los armadores con flotas modernas y eficientes.