
Tamanho e Participação do Mercado de Takaful
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 35.5 Bilhões de dólares |
| Tamanho do Mercado (2032) | 49.30 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.80 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Oriente Médio e África |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Takaful por Mordor Intelligence
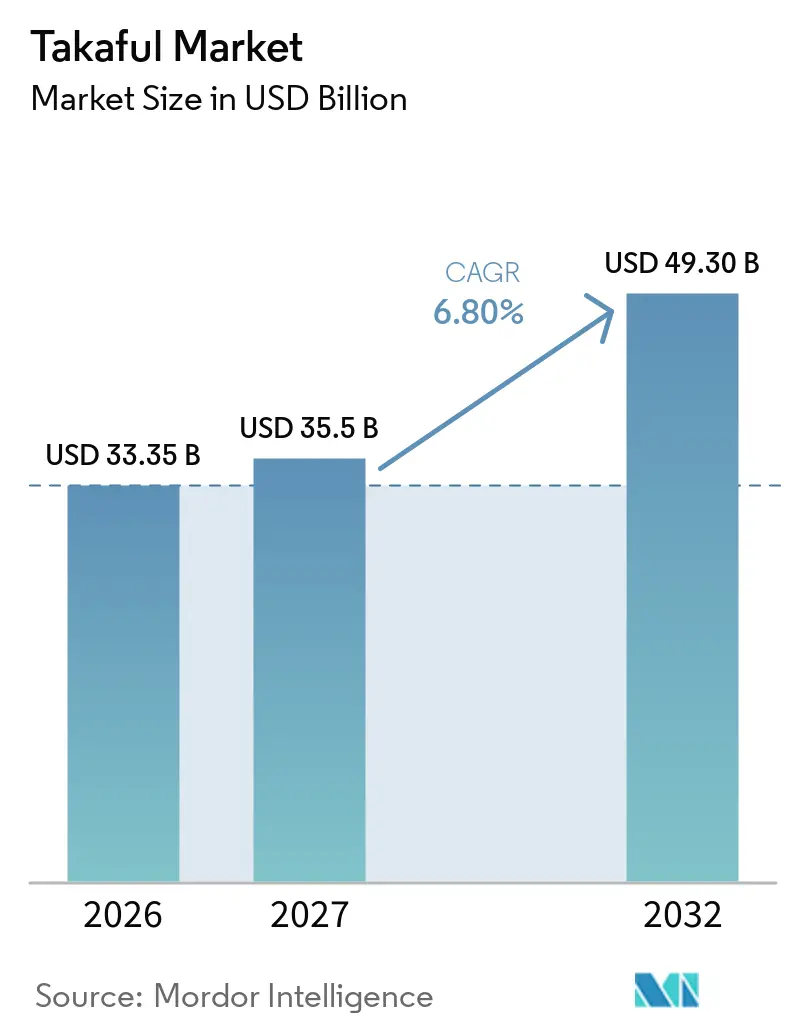
O tamanho do Mercado de Takaful tem projeção de expandir de 33,35 bilhões de USD em 2026 e 35,5 bilhões de USD em 2027 para 49,30 bilhões de USD até 2032, registrando um CAGR de 6,80% entre 2027 e 2032.
O crescimento reflete um uso mais aprofundado de produtos de proteção em conformidade com a Sharia, e não apenas prêmios mais elevados. A cobertura obrigatória de automóvel e saúde na Arábia Saudita e nos Emirados Árabes Unidos ampliou a participação em todo o Conselho de Cooperação do Golfo. A penetração de seguros nas principais economias de takaful permaneceu entre 2% e 4% do PIB, em comparação com 11,8% na América do Norte, deixando espaço para uma cobertura mais ampla. Os sistemas de identidade digital e a distribuição incorporada também estão reduzindo os custos de aquisição de produtos de poupança de longo prazo, o que pode apoiar a adoção do Takaful Familiar em mercados onde o aconselhamento presencial era anteriormente central.
Principais Conclusões do Relatório
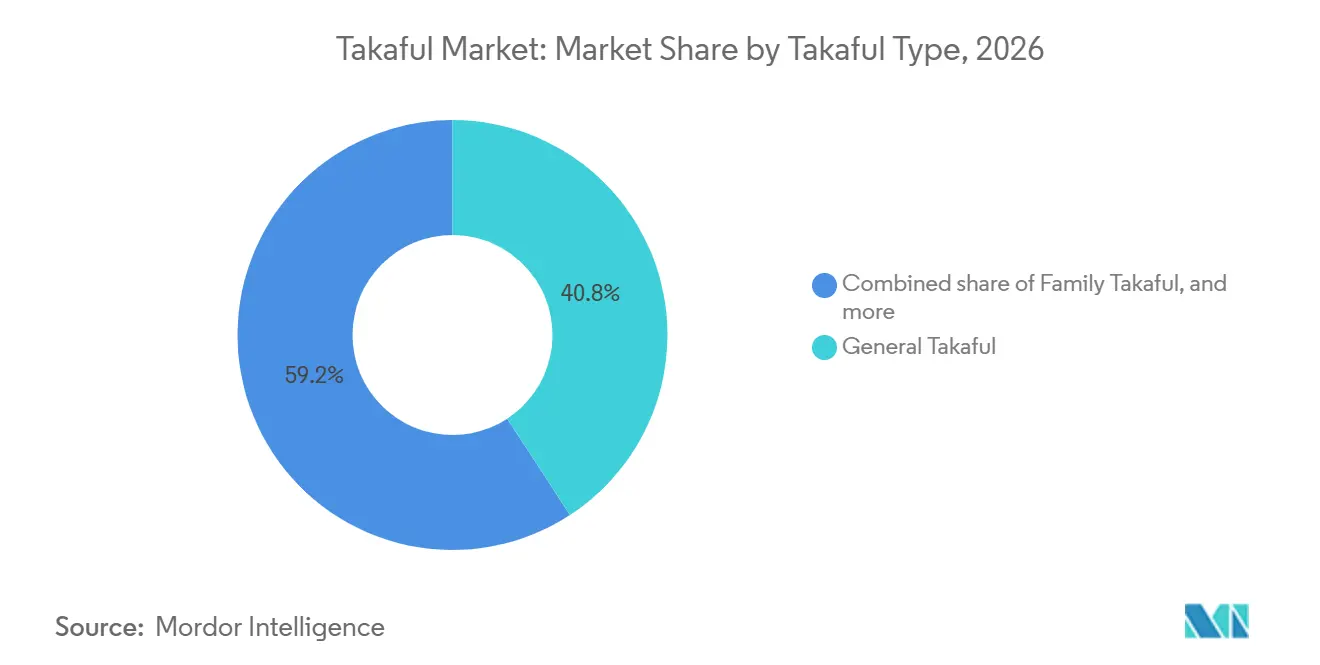
- Por tipo de takaful, o takaful geral capturou 40,8% da participação do mercado de takaful em 2026, enquanto o takaful familiar tem projeção de crescer a um CAGR de 7,9% até 2032.
- Por canal de distribuição, agentes e corretores capturaram 52,6% da participação do mercado de takaful em 2026, enquanto parcerias incorporadas, de afinidade e outras parcerias não bancárias têm projeção de crescer a um CAGR de 10,6% até 2032.
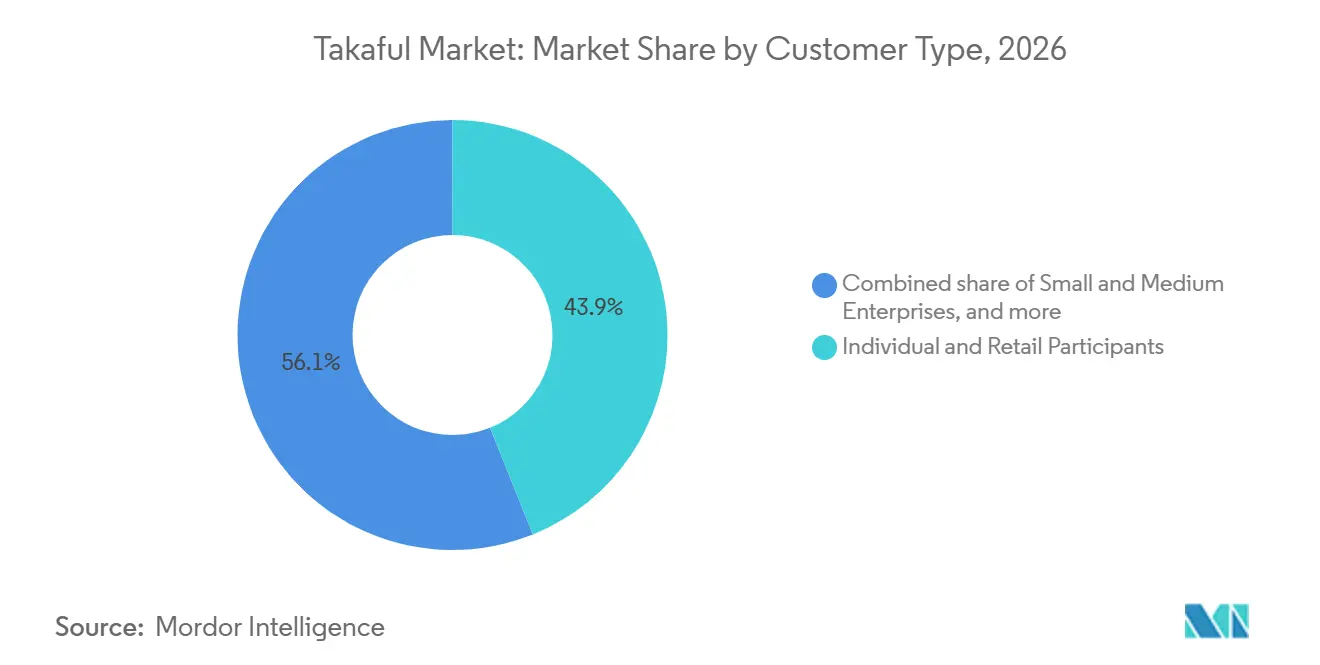
- Por tipo de cliente, participantes individuais e de varejo capturaram 43,9% da participação do mercado de takaful em 2026, enquanto participantes governamentais e institucionais têm projeção de crescer a um CAGR de 8,4% até 2032.
- Por modelo operacional, operadores de takaful exclusivos e dedicados capturaram 75,5% da participação do mercado de takaful em 2026, enquanto as janelas de takaful têm projeção de crescer a um CAGR de 8,1% até 2032.
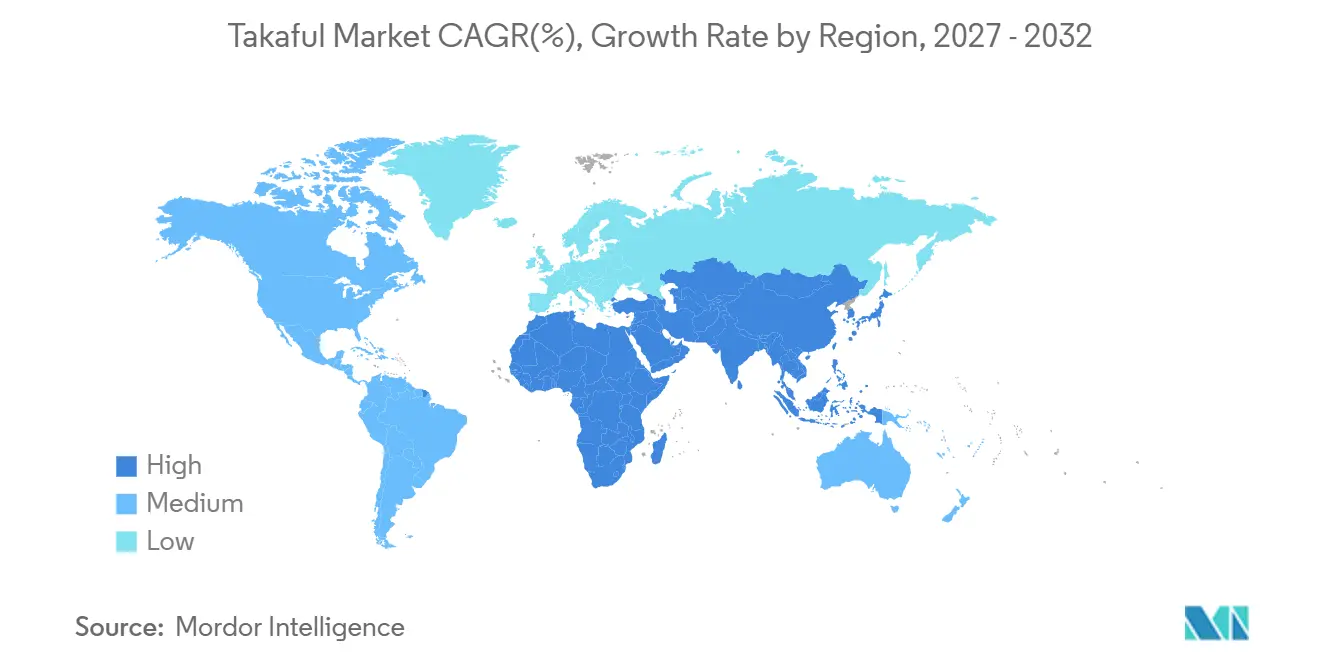
- Por geografia, o Oriente Médio e África capturaram 68,3% da participação do mercado de takaful em 2026, enquanto a Ásia-Pacífico tem projeção de crescer a um CAGR de 8,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Produtos de Proteção em Conformidade com a Sharia | +2.0% | Global, com impacto máximo no Oriente Médio, África e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão da Cobertura Obrigatória de Saúde e Takaful Automóvel | +1.5% | Oriente Médio e África como núcleo, Arábia Saudita, Emirados Árabes Unidos e Catar, com expansão para o Egito e a Turquia | Curto prazo (≤ 2 anos) |
| Expansão do Bancatakaful e da Distribuição Digital | +0.9% | Ásia-Pacífico, Malásia, Indonsia, Paquistão e Oriente Médio e África | Médio prazo (2-4 anos) |
| Crescimento da Proteção de Riscos Comerciais e de Infraestrutura em Conformidade com a Sharia | +0.7% | Conselho de Cooperação do Golfo e Malásia, com ganhos iniciais em Bangladesh e no Egito | Médio prazo (2-4 anos) |
| Expansão do Takaful Familiar e de Produtos de Poupança de Longo Prazo | +0.6% | Sudeste Asiático, Conselho de Cooperação do Golfo e Reino Unido | Longo prazo (≥ 4 anos) |
| Fortalecimento dos Marcos Regulatórios e de Governança Sharia do Takaful | +0.5% | Global, com adoção acelerada dos padrões do Conselho de Serviços Financeiros Islâmicos e da AAOIFI | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Produtos de Proteção em Conformidade com a Sharia
Os operadores de takaful estavam presentes em 53 países em 2025, e os primeiros produtos entraram nas Filipinas em 2024[1]. Uganda e Quirguistão também emitiram diretrizes regulatórias preliminares, o que ampliou a base operacional potencial para o mercado de takaful. O aumento da renda e uma classe média maior na Indonésia, em Bangladesh e no Egito estão aumentando o interesse em serviços financeiros em conformidade com a Sharia. Isso confere ao mercado de takaful uma base mais ampla de participantes potenciais do que apenas os mercados estabelecidos do Golfo. Na Malásia, o seguro de vida islâmico aumentou de 24% do mercado de vida total em 2020 para 36% em 2025. Os operadores que estabelecem distribuição e talentos locais durante a fase de formação regulatória podem garantir uma vantagem quando as condições competitivas se tornarem mais consolidadas.
Expansão da Cobertura Obrigatória de Saúde e Takaful Automóvel
A cobertura obrigatória continua sendo um fator central de demanda para o mercado de takaful na Arábia Saudita, que tinha mais de 14 milhões de vidas seguradas em saúde e 11 milhões de veículos segurados em 2025. Essa base compulsória cria demanda recorrente nas linhas de saúde e automóvel do mercado de takaful. As seguradoras sauditas listadas registraram um aumento combinado de 34% no lucro líquido para SAR 943 milhões (USD 251,2 milhões) no primeiro trimestre de 2026[2]. A Al Rajhi Takaful registrou um aumento de 25% para SAR 113,5 milhões (USD 30,3 milhões) durante esse período, apoiado pela escala operacional e pela receita de investimentos. A inflação médica aumenta a pressão sobre sinistros, mas o redesenho de benefícios e a cobertura em camadas podem trazer mais participantes para os fundos de proteção formal. A regulamentação do Banco Central dos Emirados Árabes Unidos, em vigor em setembro de 2026, exige a separação total dos fundos dos participantes e dos ativos do operador, o que melhora as salvaguardas dos segurados ao mesmo tempo em que aumenta as exigências de capital.
Expansão do Bancatakaful e da Distribuição Digital
O bancatakaful continua sendo uma rota eficiente para os clientes, especialmente para produtos familiares que exigem aconselhamento e suporte para casos de maior valor. Em agosto de 2025, a Syarikat Takaful Malaysia celebrou acordos exclusivos de bancatakaful por 20 anos com o RHB Islamic Bank, com uma taxa de acesso total de MYR 1,6 bilhão (USD 390,9 milhões)[3]. Em dezembro de 2025, o bancatakaful contribuiu com 75% das contribuições familiares de varejo da Takaful Malaysia, enquanto a plataforma digital KAOTIM contribuiu com outros 15%. Essa combinação dá ao mercado de takaful acesso tanto a clientes estabelecidos quanto a clientes digitalmente ativos. No Paquistão, a parceria entre o Raqami Islamic Digital Bank e os operadores de janela da EFU inseriu o micro-takaful em aplicativos móveis. Grandes acordos de exclusividade podem impedir que operadores concorrentes acessem redes bancárias islâmicas estabelecidas por períodos prolongados.
Fortalecimento dos Marcos Regulatórios e de Governança Sharia do Takaful
O Conselho de Serviços Financeiros Islâmicos adotou o IFSB-31 sobre governança Sharia em julho de 2025. Também aprovou o GN-10, que fornece orientações de recuperação e resolução para operações de takaful. O GN-10 aborda questões de separação de fundos e preparação para crises que as ferramentas convencionais de resolução de seguros não tratam plenamente. A AAOIFI planejou uma audiência pública em março de 2026 sobre um padrão de governança que abrange as circunstâncias em que os operadores de takaful podem ceder riscos a resseguradoras convencionais[4]. A convergência entre as abordagens adotadas na Malásia, na Arábia Saudita e nos Emirados Árabes Unidos apoia um ambiente operacional mais consistente. Isso favorece os operadores que já possuem sistemas de conformidade robustos em várias jurisdições.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Consciência e Compreensão Limitadas do Consumidor sobre os Produtos de Takaful | -0.8% | Mercados emergentes da Ásia-Pacífico, Indonésia e Bangladesh, África Subsaariana e América do Sul | Longo prazo (≥ 4 anos) |
| Pressão de Subscrição e Custos de Sinistros no Takaful Automóvel e Médico | -0.5% | Núcleo do Oriente Médio e África, Arábia Saudita e Emirados Árabes Unidos, e negócios automóveis da Malásia | Curto prazo (≤ 2 anos) |
| Capacidade Limitada de Retakaful para Riscos de Grande Porte e Catástrofes | -0.4% | Global, especialmente o Conselho de Cooperação do Golfo e os mercados emergentes do Oriente Médio e África | Médio prazo (2-4 anos) |
| Padronização Sharia e Restrições ao Desenvolvimento de Produtos | -0.3% | Operadores transfronteiriços no Oriente Médio e África, corredor Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Consciência e Compreensão Limitadas do Consumidor sobre os Produtos de Takaful
A compreensão do consumidor sobre contribuições, tabarru' e participação no excedente permanece limitada fora dos principais mercados de maioria muçulmana. A alfabetização financeira islâmica da Indonésia permaneceu abaixo da da Malásia, apesar de a Indonésia ter a maior população muçulmana do mundo. Mais de 18% da população da Malásia possuía um produto de takaful, enquanto os grupos urbanos e digitalmente ativos na Indonésia e em Bangladesh estavam mais próximos da adoção. As comunidades rurais e de baixa renda precisam de produtos e intermediários de distribuição diferentes, como demonstrado pelo programa Hijrah27 da Associação de Takaful da Malásia, que alcançou mais de 120.000 pessoas e superou 60% de sua meta de alcance até 2025. Melhorar a conscientização é necessário para que o mercado de takaful alcance participantes além dos grupos de clientes urbanos estabelecidos. Programas amplos de alfabetização podem apoiar a adoção, mas seus resultados dependem de investimento plurianual e cooperação do setor público.
Capacidade Limitada de Retakaful para Riscos de Grande Porte e Catástrofes
A capacidade de retakaful não acompanhou a expansão do mercado de takaful. Isso força alguns operadores a colocar grandes riscos comerciais e de catástrofe em resseguradoras convencionais, o que levanta questões de conformidade com a Sharia. A Malásia tinha 2 provedores domésticos de retakaful, incluindo a Malaysia Re, de acordo com uma publicação da OCDE emitida em 2025. A inundação pluvial de abril de 2024 nos Emirados Árabes Unidos demonstrou a necessidade de melhores modelos de catástrofe e maior capacidade para riscos de propriedade e engenharia. Uma maior capacidade de retakaful permitiria ao mercado de takaful apoiar riscos comerciais maiores em termos compatíveis com a Sharia. A Facilidade ARC WAQF ReTakaful, lançada em 2025, agrupa riscos climáticos por meio de um fundo fiduciário de caridade Waqf entre os estados membros da Capacidade de Risco Africana e oferece um modelo para outras regiões com capacidade limitada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Takaful:
As Linhas Gerais Lideram as Contribuições Enquanto os Produtos Familiares Apoiam o Crescimento de Longo PrazoO Takaful Geral detinha 40,8% das contribuições em 2026, a maior participação do mercado de takaful. As linhas obrigatórias de automóvel e propriedade em todo o Conselho de Cooperação do Golfo sustentaram essa posição. Na Malásia, o takaful automóvel representou 69% das contribuições brutas subscritas do takaful geral. O takaful automóvel atingiu MYR 4,59 bilhões (USD 1,12 bilhão) e aumentou 12,57%. Os sinistros de automóvel representaram 88,97% do total de sinistros líquidos, destacando as pressões de rentabilidade em uma linha de negócios importante.
O Takaful Familiar tem previsão de expandir a um CAGR de 7,9% até 2032, a taxa mais rápida entre os tipos de takaful no mercado de takaful. O takaful médico e de saúde representou 68% do crescimento total de prêmios sauditas em 2025. A participação do seguro de vida islâmico da Malásia subiu de 24% em 2020 para 36% em 2025. A Associação de Takaful da Malásia identificou o hibah como uma prioridade de 2026 em seu programa Hijrah27. Isso pode estender os produtos familiares da proteção para o planejamento de transferência de patrimônio.
Por Canal de Distribuição:
Agentes Mantêm Escala Enquanto Parcerias Incorporadas Ampliam o AcessoAgentes e corretores capturaram 52,6% das contribuições em 2026, a maior participação de distribuição no mercado de takaful. Sua posição reflete o valor do aconselhamento de confiança para produtos familiares e a necessidade de explicar a conformidade com a Sharia. A Malásia tinha 92.866 agentes de takaful familiar ativos em 2024. O país recrutou 26.714 agentes durante esse ano, indicando que a capacidade de assessoria convencional continuou a crescer. As redes de agentes permanecem relevantes onde produtos familiares de maior valor exigem engajamento contínuo com o cliente.
As parcerias incorporadas, de afinidade e outras parcerias não bancárias têm previsão de crescer a um CAGR de 10,6% até 2032. Esses arranjos utilizam interfaces de programação de aplicações para inserir cobertura em jornadas bancárias e de pagamento. O canal de bancatakaful da Takaful Malaysia representou 75% de suas contribuições de novos negócios familiares de varejo até dezembro de 2025. A parceria entre o Raqami Islamic Digital Bank e a EFU no Paquistão demonstrou como os canais móveis podem alcançar participantes com prêmios reduzidos. O mercado de takaful pode utilizar agentes, bancos e parceiros digitais em paralelo, em vez de substituir um canal por outro.
Por Tipo de Cliente:
Participantes de Varejo Lideram Enquanto a Demanda Institucional AvançaOs participantes individuais e de varejo representaram 43,9% das contribuições em 2026, conferindo a esse grupo a maior participação no mercado de takaful entre os tipos de clientes. Os produtos pessoais de automóvel, saúde e família sustentaram a demanda. Os requisitos de cobertura obrigatória e a crescente conscientização também ampliaram a base de clientes de varejo. As pequenas e médias empresas continuam sendo um grupo pouco atendido. A formalização empresarial liderada pelo governo nos estados do Conselho de Cooperação do Golfo pode atrair mais compras de seguros de pequenas empresas para sistemas regulamentados.
Os participantes governamentais e institucionais têm projeção de crescer a um CAGR de 8,4% até 2032. Os fundos soberanos e os patrocinadores de infraestrutura pública estão cada vez mais buscando estruturas de transferência de risco em conformidade com a Sharia. As grandes corporações competem por capacidade em mandatos de engenharia, construção e responsabilidade civil relacionados a projetos de infraestrutura do Conselho de Cooperação do Golfo. Apenas um número limitado de operadores do mercado de takaful possui capacidade de subscrição e retakaful para atender clientes institucionais. Isso cria uma posição sólida para os operadores que desenvolvem talentos especializados e capacidades de colocação.
Por Modelo Operacional:
Operadores Dedicados Detêm a Maior Base Enquanto as Janelas Crescem Mais RapidamenteOs operadores de takaful exclusivos e dedicados detinham 75,5% das contribuições em 2026, o maior modelo operacional no mercado de takaful. Isso reflete marcas estabelecidas, posição regulatória e preferência dos clientes pela separação completa das operações de seguros convencionais. A separação de fundos construída especificamente reduz o atrito de auditoria e supervisão. O IFSB-31 e as reformas nacionais aumentaram o escrutínio das práticas de governança. As estruturas dedicadas estão bem alinhadas com esse foco regulatório mais rigoroso.
As janelas de takaful têm previsão de crescer a um CAGR de 8,1% até 2032. Elas permitem que as seguradoras convencionais entrem nos mercados de seguros islâmicos sem estabelecer um operador independente separado. As regras dos Emirados Árabes Unidos, em vigor em setembro de 2026, exigem comitês Sharia dedicados, contabilidade separada para fundos de janela e aprovação antes de transferências de carteira. Essas regras aumentam os requisitos de conformidade para os operadores de janela. O tamanho do mercado de takaful para operações de janela depende de os operadores conseguirem atender a essas expectativas de governança.
Análise Geográfica
Mercado de Takaful do Oriente Médio e África
O Oriente Médio e África detinham 68,3% da participação do mercado de takaful em 2026. A Arábia Saudita representou 89% da receita de takaful do Conselho de Cooperação do Golfo em 2025, e sua receita aumentou 14% em relação ao ano anterior no primeiro semestre de 2026. O takaful de saúde cobriu mais de 14 milhões de vidas e representou 68% do crescimento de prêmios sauditas em 2025. O takaful automóvel cobriu 11 milhões de veículos no país. Os Emirados Árabes Unidos implementaram seu marco regulatório de takaful atualizado em setembro de 2026, fortalecendo os requisitos de separação de fundos e governança.
Mercado de Takaful da Ásia-Pacífico
A Ásia-Pacífico tem projeção de crescer a um CAGR de 8,8% até 2032, a taxa regional mais rápida no mercado de takaful. As contribuições brutas totais da Malásia atingiram MYR 16,38 bilhões (USD 4,0 bilhões) em 2025. A separação obrigatória das unidades de seguros Sharia da Indonésia está mudando o ambiente competitivo à medida que os operadores independentes reconstroem suas estruturas de produtos e capital. O Paquistão tem potencial para micro-takaful incorporado por meio de canais de finanças digitais. Singapura tornou-se um hub de distribuição quando a Etiqa Insurance Singapore e a AIA Singapore anunciaram sua parceria de março de 2026 para distribuição de Takaful Familiar por meio de 6.300 representantes de Assessores Financeiros da AIA.
O Mercado de Takaful das Américas e da EMEA
A Europa, os Estados Unidos e a América do Sul representam uma parte menor, mas em expansão, do mercado de takaful. O Reino Unido é a geografia não tradicional mais desenvolvida, com uma população muçulmana acima de 3 milhões e rotas bancárias digitais e islâmicas para takaful residencial, de vida e vinculado a investimentos. Os Estados Unidos e a América do Sul não possuem marcos regulatórios dedicados ao takaful, o que limita a escala de curto prazo, mas deixa oportunidades focadas para operadores digitais que atendem comunidades da diáspora muçulmana. O Catar reportou QAR 335 milhões (USD 92 milhões) em lucro combinado dos acionistas em 2025, alta de 2,7%, enquanto o Egito, a Turquia e a África Subsaariana permanecem mercados em formação.
Cenário Competitivo
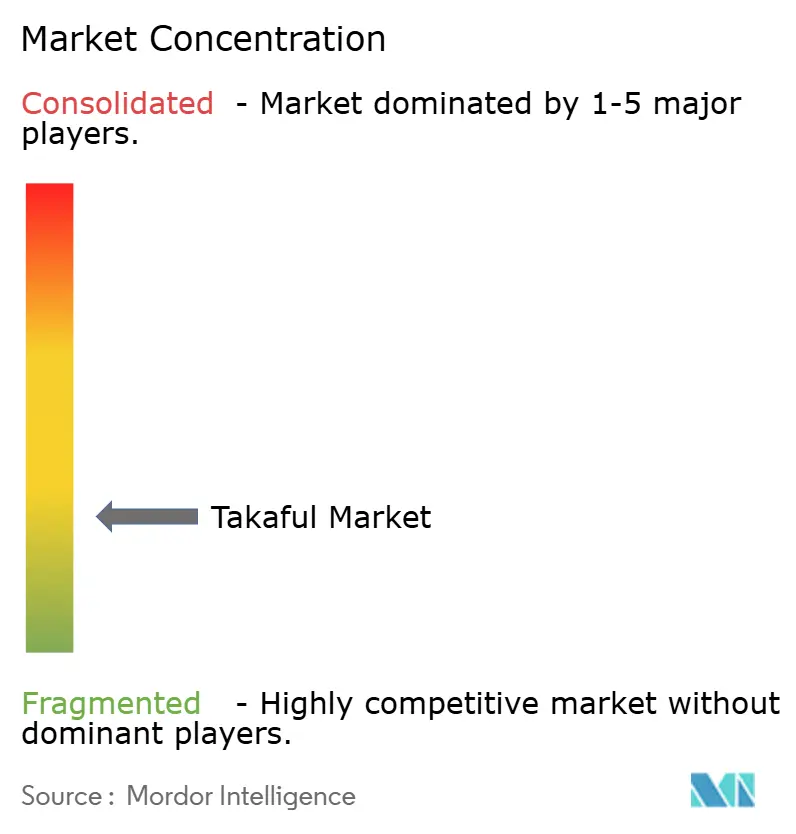
O mercado global de takaful é fragmentado entre regiões. Nenhum operador possui uma posição de liderança tanto no Conselho de Cooperação do Golfo quanto no Sudeste Asiático. Na Arábia Saudita, Tawuniya, Bupa Arabia, Al Rajhi Takaful, Medgulf e Wataniya detinham 77% da receita de seguros em junho de 2026. As linhas obrigatórias e a escala operacional sustentam esses negócios estabelecidos. Os operadores menores buscam micro-takaful, produtos paramétricos vinculados ao clima e linhas de engenharia corporativa para construir posições especializadas.
O Maybank concordou em agosto de 2026 em adquirir a participação restante de 30,95% da Ageas na Maybank Ageas Holdings por RM 4,83 bilhões (USD 1,18 bilhão). O acordo confere ao Maybank a propriedade total das operações de seguros e takaful da Etiqa na Malásia e em Singapura. A Etiqa cresceu 7,3% ao ano na década anterior, em comparação com 4,6% para o setor mais amplo. O acordo demonstra a importância da distribuição vinculada a bancos no mercado de takaful. A Syarikat Takaful Malaysia também garantiu acordos de bancatakaful por 20 anos com o RHB Islamic Bank em agosto de 2025.
A Qatar Islamic Insurance Company obteve uma licença da Autoridade dos Centros de Serviços Financeiros Internacionais para operar a partir da GIFT City na Índia. Isso confere a um operador do Conselho de Cooperação do Golfo um centro financeiro internacional para atividades de resseguro e mercado de capitais. A MNRB Holdings também propôs em maio de 2026 adquirir os 80% restantes da Labuan Reinsurance por USD 100,69 milhões, fortalecendo sua capacidade de risco. Os grupos maiores estão fortalecendo as capacidades de distribuição, capital e resseguro. O mercado de takaful permanece aberto a entrantes direcionados, embora as restrições regulatórias e de retakaful favoreçam operadores bem capitalizados.
Líderes do Setor de Takaful
-
Syarikat Takaful Malaysia Keluarga Berhad
-
Islamic Arab Insurance Co. (SALAMA) PJSC
-
The Company for Cooperative Insurance (Tawuniya)
-
Al Rajhi Takaful
-
Etiqa Family Takaful Berhad
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Takaful Empresas cobertas neste relatório
- Syarikat Takaful Malaysia Keluarga Berhad
- Etiqa Family Takaful Berhad
- Prudential BSN Takaful Berhad
- Great Eastern Takaful Berhad
- AIA PUBLIC Takaful Berhad
- FWD Takaful Berhad
- Takaful Ikhlas Family Berhad
- Al Rajhi Takaful
- Islamic Arab Insurance Company (SALAMA)
- Abu Dhabi National Takaful Co. P.S.C.
- Takaful Emarat
- Qatar Islamic Insurance Company (QIIC)
- Al Khaleej Takaful Insurance Company
- Damaan Islamic Insurance Company (Beema)
- Takaful International Company B.S.C.
- Takaful Brunei Am Sdn Bhd
- Pak-Qatar Family Takaful Limited
- Amana Takaful PLC
- Sukoon Takaful
- Watania Takaful General P.J.S.C.
Desenvolvimentos industriais recentes em Mercado de Takaful
- Setembro de 2026: O Malayan Banking Berhad (Maybank) concluiu a aquisição da participação restante de 30,95% na Maybank Ageas Holdings Berhad (MAHB) após assinar um contrato de compra de ações com a Ageas Insurance International NV (Ageas) em 8 de setembro de 2026.
- Agosto de 2026: A MNRB Holdings concordou em alienar a Takaful Ikhlas Family Berhad e a Takaful Ikhlas General Berhad ao indicado do Bank Kerjasama Rakyat Malaysia por MYR 1,64 bilhão (USD 400,7 milhões). A transação permite que a MNRB se concentre novamente em suas operações principais de resseguro e retakaful, ao mesmo tempo em que permite ao Bank Rakyat estender os serviços financeiros em conformidade com a Sharia além do setor bancário para o takaful.
- Agosto de 2026: A Sukoon Insurance PJSC e a Sukoon Takaful PJSC assinaram uma parceria estratégica de distribuição de bancatakaful com o Al Masraf Bank nos Emirados Árabes Unidos. O acordo permite a distribuição de soluções de takaful em conformidade com a Sharia por meio da rede bancária de varejo e corporativa do Al Masraf Bank.
- Março de 2026: A Etiqa Insurance Singapore e a AIA Singapore anunciaram uma parceria estratégica de distribuição. Ela disponibiliza os produtos de Takaful Familiar em conformidade com a Sharia da Etiqa por meio da rede de Assessores Financeiros da AIA, composta por mais de 6.300 representantes. Foi a primeira grande parceria de distribuição de takaful entre operadores em Singapura.
Escopo do Relatório Global do Mercado de Takaful
Visão geral da segmentação
| Takaful Familiar | Takaful de Proteção Familiar / Vida |
| Takaful de Poupança e Vinculado a Investimentos | |
| Takaful Médico e de Saúde | |
| Takaful Geral | Takaful Automóvel |
| Takaful de Propriedade e Incêndio | |
| Takaful Marítimo e de Aviação | |
| Takaful de Engenharia e Construção | |
| Takaful de Responsabilidade Civil | |
| Takaful de Viagem e Acidentes Pessoais | |
| Takaful de Crédito e Outros Takaful Gerais |
| Agentes e Corretores |
| Bancatakaful |
| Distribuição Direta |
| Parcerias Incorporadas, de Afinidade e Outras Parcerias Não Bancárias |
| Participantes Individuais e de Varejo |
| Pequenas e Médias Empresas |
| Grandes Corporações |
| Participantes Governamentais e Institucionais |
| Operadores de Takaful Exclusivos / Dedicados |
| Janelas de Takaful de Seguradoras Convencionais |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Bahrein | |
| Catar | |
| Kuwait | |
| Omã | |
| Turquia | |
| Egito | |
| Restante do Oriente Médio e África | |
| Ásia-Pacífico | Malásia |
| Indonésia | |
| Paquistão | |
| Singapura | |
| Bangladesh | |
| Restante da Ásia-Pacífico | |
| Europa | Reino Unido |
| Restante da Europa | |
| América do Norte | |
| América do Sul |
| Por Tipo de Takaful | Takaful Familiar | Takaful de Proteção Familiar / Vida |
| Takaful de Poupança e Vinculado a Investimentos | ||
| Takaful Médico e de Saúde | ||
| Takaful Geral | Takaful Automóvel | |
| Takaful de Propriedade e Incêndio | ||
| Takaful Marítimo e de Aviação | ||
| Takaful de Engenharia e Construção | ||
| Takaful de Responsabilidade Civil | ||
| Takaful de Viagem e Acidentes Pessoais | ||
| Takaful de Crédito e Outros Takaful Gerais | ||
| Por Canal de Distribuição | Agentes e Corretores | |
| Bancatakaful | ||
| Distribuição Direta | ||
| Parcerias Incorporadas, de Afinidade e Outras Parcerias Não Bancárias | ||
| Por Tipo de Cliente | Participantes Individuais e de Varejo | |
| Pequenas e Médias Empresas | ||
| Grandes Corporações | ||
| Participantes Governamentais e Institucionais | ||
| Por Modelo Operacional | Operadores de Takaful Exclusivos / Dedicados | |
| Janelas de Takaful de Seguradoras Convencionais | ||
| Por Geografia | Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Bahrein | ||
| Catar | ||
| Kuwait | ||
| Omã | ||
| Turquia | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
| Ásia-Pacífico | Malásia | |
| Indonésia | ||
| Paquistão | ||
| Singapura | ||
| Bangladesh | ||
| Restante da Ásia-Pacífico | ||
| Europa | Reino Unido | |
| Restante da Europa | ||
| América do Norte | ||
| América do Sul | ||
Principais Questões Respondidas no Relatório
O que está impulsionando o crescimento no setor de takaful?
O mercado de takaful tem previsão de crescer a um CAGR de 6,8% até 2032, apoiado pela cobertura obrigatória de saúde e automóvel, pela crescente demanda por Takaful Familiar e pela distribuição digital mais ampla.
Qual tipo de produto de takaful tem a maior base de contribuições?
O Takaful Geral detinha 40,8% das contribuições em 2026, apoiado pela cobertura obrigatória de automóvel e propriedade nos mercados do Conselho de Cooperação do Golfo.
Qual canal de distribuição está crescendo mais rapidamente para os produtos de takaful?
As Parcerias Incorporadas, de Afinidade e Outras Parcerias Não Bancárias têm projeção de crescer a um CAGR de 10,6% até 2032, à medida que bancos digitais e aplicativos de pagamento ampliam o acesso.
Qual região tem expectativa de crescer mais rapidamente até 2032?
A Ásia-Pacífico tem projeção de crescer a um CAGR de 8,8% até 2032, apoiada pela atividade de distribuição na Malásia, Indonésia, Paquistão e Singapura.
Por que a capacidade de retakaful é importante para os operadores?
A capacidade limitada de retakaful pode restringir a subscrição de grandes riscos comerciais e de catástrofe e pode exigir a cessão de riscos a resseguradoras convencionais.
Qual é o grau de concentração do setor de takaful?
O setor de takaful é regionalmente fragmentado, embora as 5 maiores seguradoras sauditas detivessem 77% da receita de seguros em junho de 2026.