
タカフル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
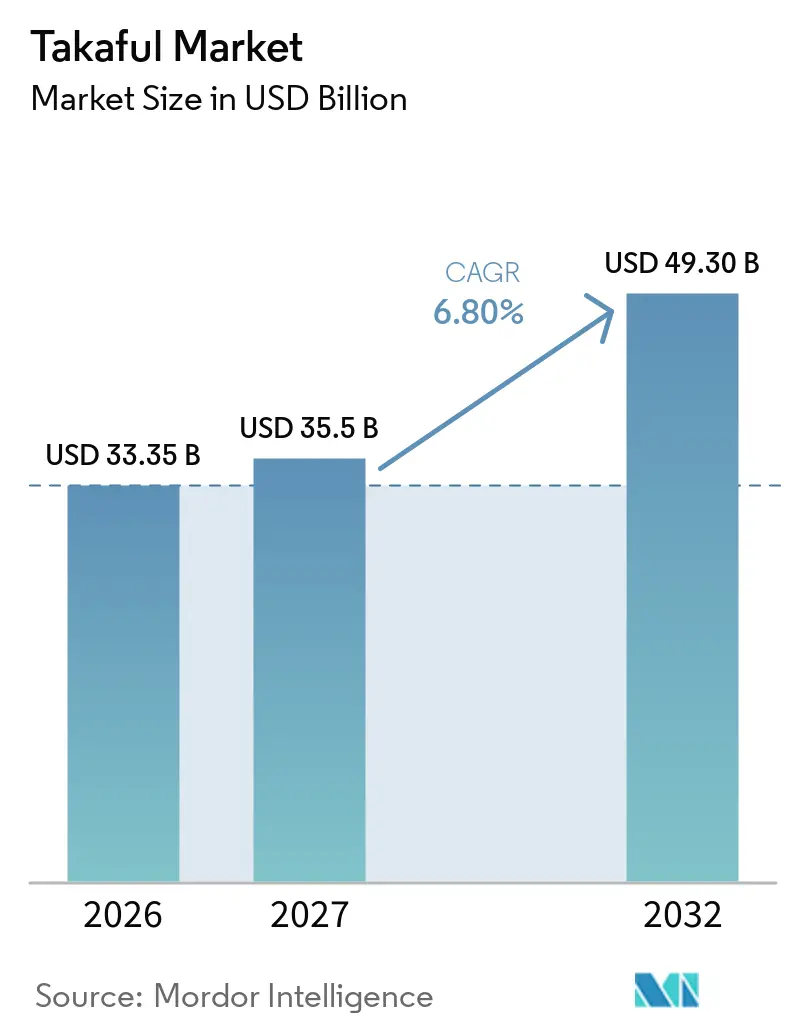
| 市場規模 (2027) | 35.5 十億米ドル |
| 市場規模 (2032) | 49.30 十億米ドル |
| 成長率 (2027 - 2032) | 6.80 % |
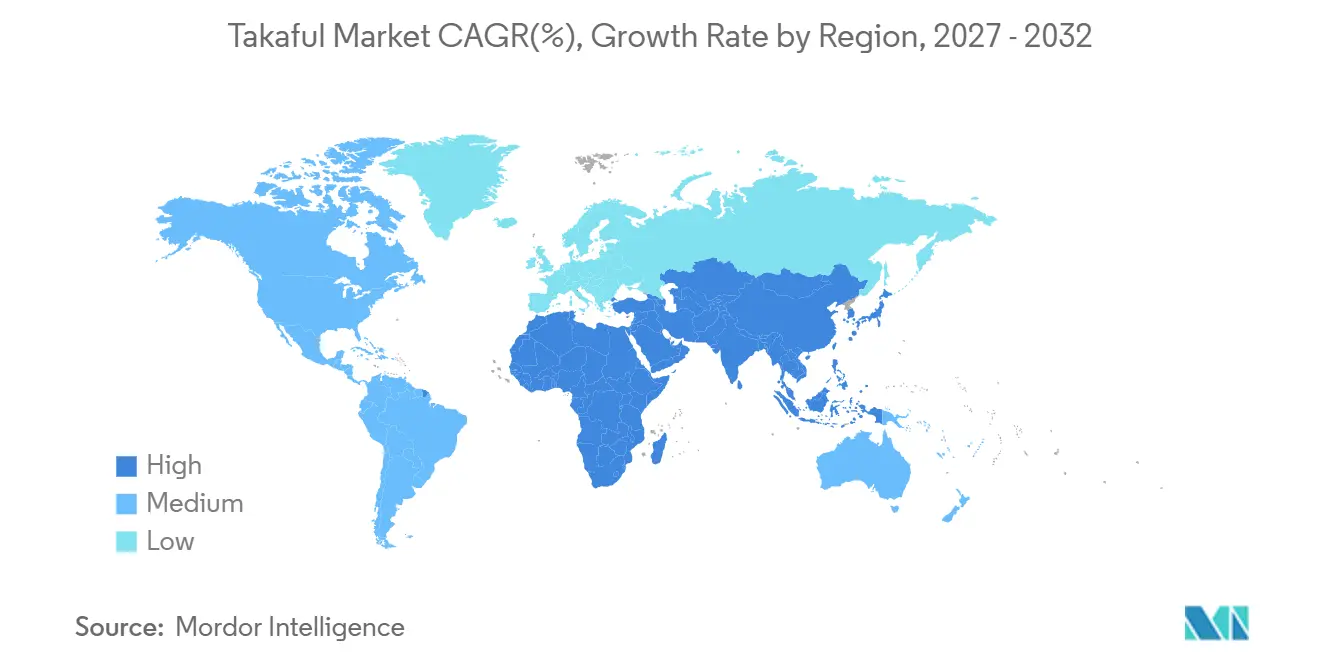
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 中東とアフリカ |
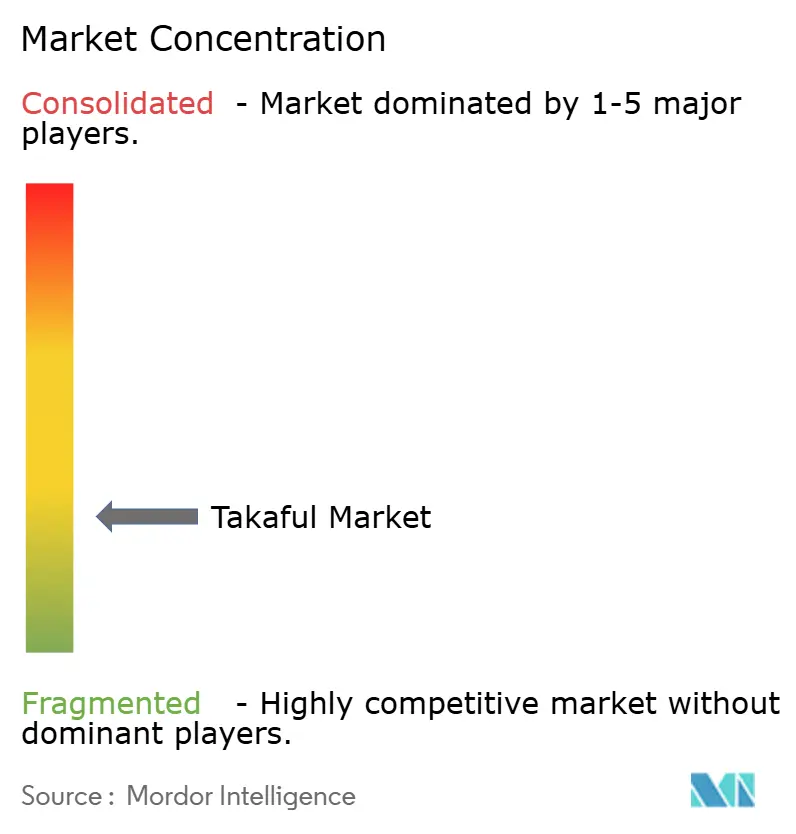
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタカフル市場分析
タカフル市場規模は、2026年の33.35 ビリオン 米ドルおよび2027年の35.5 ビリオン 米ドルから、2032年までに49.30 ビリオン 米ドルに拡大し、2027年から2032年の間に6.80%のCAGRを記録すると予測されています。
成長は、単なる保険料の上昇ではなく、シャリーア準拠の保護商品のより深い活用を反映しています。サウジアラビアおよびアラブ首長国連邦における強制加入の自動車・健康保険は、湾岸協力会議全体での参加者層を拡大しました。主要なタカフル経済圏における保険普及率はGDPの2%から4%にとどまり、北米の11.8%と比較して、より広範な補償の余地が残されています。デジタル本人確認システムと組み込み型販売は、長期貯蓄商品の獲得コストを低下させており、これまで対面アドバイスが中心であった市場でのファミリータカフルの普及を支援する可能性があります。
主要レポートのポイント
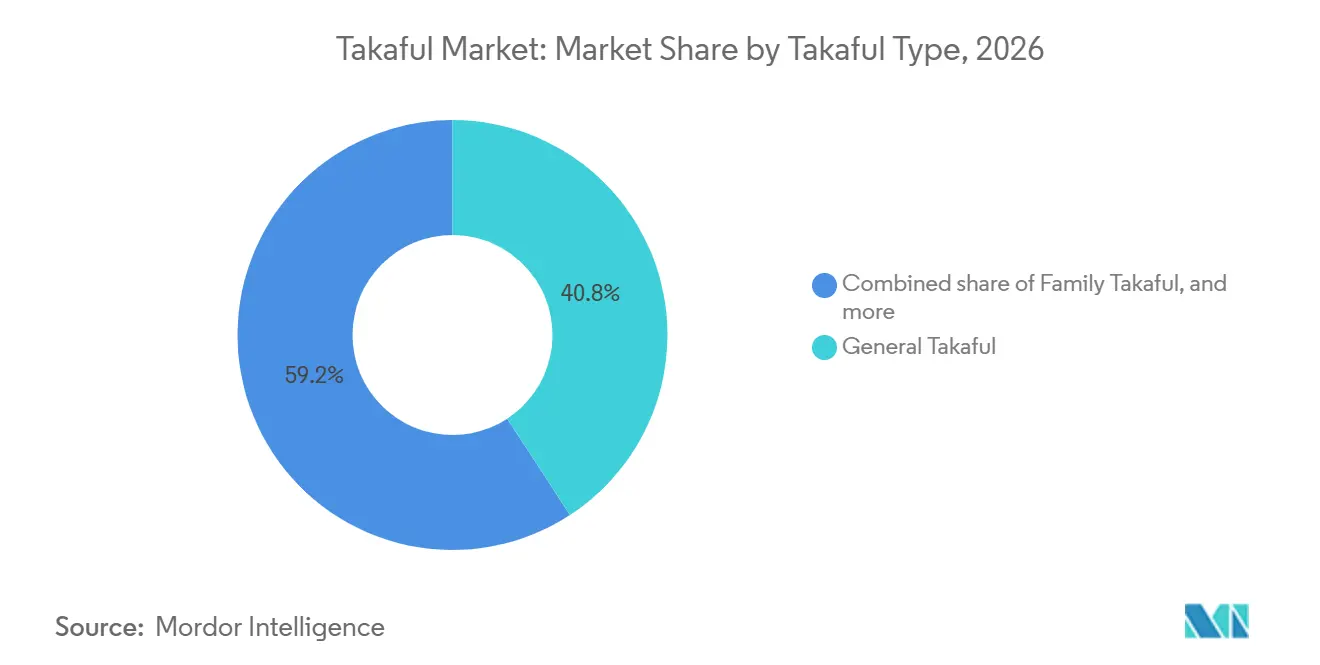
- タカフルタイプ別では、一般タカフルが2026年のタカフル市場シェアの40.8%を占め、ファミリータカフルは2032年にかけて7.9%のCAGRで成長すると予測されています。
- 販売チャネル別では、代理店・ブローカーが2026年のタカフル市場シェアの52.6%を占め、組み込み型・アフィニティおよびその他の非銀行パートナーシップは2032年にかけて10.6%のCAGRで成長すると予測されています。
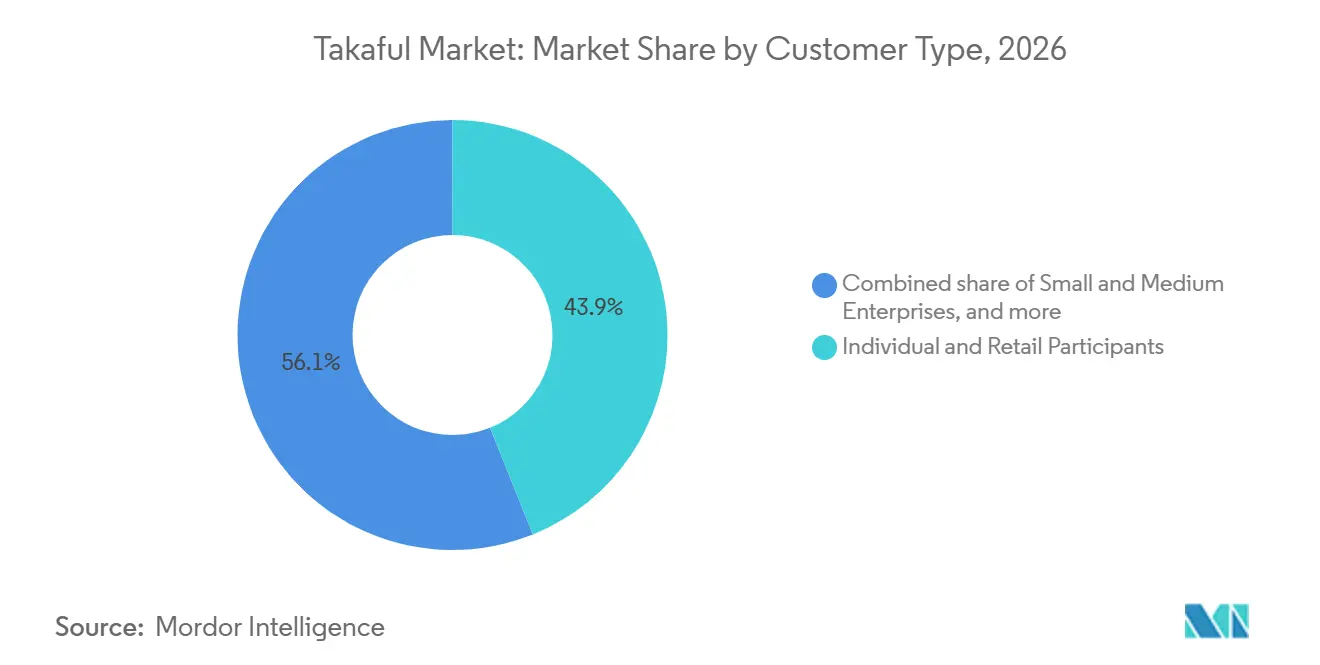
- 顧客タイプ別では、個人・小売参加者が2026年のタカフル市場シェアの43.9%を占め、政府・機関参加者は2032年にかけて8.4%のCAGRで成長すると予測されています。
- 運営モデル別では、専業・専用タカフルオペレーターが2026年のタカフル市場シェアの75.5%を占め、タカフルウィンドウは2032年にかけて8.1%のCAGRで成長すると予測されています。
- 地域別では、中東・アフリカが2026年のタカフル市場シェアの68.3%を占め、アジア太平洋は2032年にかけて8.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| シャリーア準拠の保護商品に対する 需要の高まり | +2.0% | グローバル、 特に中東・アフリカおよびアジア太平洋での影響が大きい | 長期 (4年以上) |
| 強制加入の健康・自動車タカフル補償の 拡大 | +1.5% | 中東・アフリカを中心に、サウジアラビア、アラブ首長国連邦、カタールが核心、 エジプトおよびトルコへの波及効果あり | 短期 (2年以内) |
| バンカタカフルおよびデジタル販売の 拡大 | +0.9% | アジア太平洋、 マレーシア、インドネシア、パキスタン、および中東・アフリカ | 中期 (2~4年) |
| シャリーア準拠の商業・インフラリスク保護の 成長 | +0.7% | 湾岸協力会議およびマレーシア、 バングラデシュおよびエジプトでの初期成果 | 中期 (2~4年) |
| ファミリータカフルおよび長期貯蓄商品の 拡大 | +0.6% | 東南アジア、湾岸協力会議、 および英国 | 長期 (4年以上) |
| タカフルの規制・シャリーアガバナンスフレームワークの 強化 | +0.5% | グローバル、 イスラム金融サービス委員会およびAAOIFI基準の採用加速 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
シャリーア準拠の保護商品に対する需要の高まり
タカフルオペレーターは2025年時点で53カ国に存在し、2024年にはフィリピンで初めての商品が導入されました[1]。ウガンダおよびキルギスタンも規制ガイドラインの草案を発行し、タカフル市場の潜在的な事業基盤を拡大しました。インドネシア、バングラデシュ、エジプトにおける所得の上昇と中間層の拡大により、シャリーア準拠の金融サービスへの関心が高まっています。これにより、タカフル市場は確立された湾岸市場だけでなく、より広い潜在参加者基盤を持つことになります。マレーシアでは、イスラム生命保険が2020年の生命保険市場全体の24%から2025年には36%に増加しました。規制形成段階において販売網と現地人材を確立したオペレーターは、競争環境がより成熟した段階で優位性を確保できます。
強制加入の健康・自動車タカフル補償の拡大
強制加入の補償は、2025年時点で1,400万人以上の被保険者と1,100万台の被保険車両を有するサウジアラビアのタカフル市場における中心的な需要要因であり続けています。この強制加入基盤は、タカフル市場の健康・自動車分野において継続的な需要を生み出しています。上場サウジ保険会社は、2026年第1四半期に純利益が合計34%増加し、9億4,300万サウジアラビアリヤル(2億5,120万米ドル)を記録しました[2]。Al Rajhi Takafulは同期間に25%増の1億1,350万サウジアラビアリヤル(3,030万米ドル)を記録し、事業規模と投資収益に支えられました。医療インフレは保険金請求の圧力を高めていますが、給付設計の見直しと段階的な補償により、より多くの参加者を正式な保護プールに取り込むことができます。2026年9月に施行されたアラブ首長国連邦中央銀行の規制は、参加者資金とオペレーター資産の完全分離を義務付けており、資本要件を高める一方で保険契約者の保護を強化しています。
バンカタカフルおよびデジタル販売の拡大
バンカタカフルは、特に大口案件のアドバイスとサポートを必要とするファミリー商品において、顧客へのアクセスにおける効率的な経路であり続けています。2025年8月、Syarikat Takaful Malaysiaは、総アクセス料16億マレーシアリンギット(3億9,090万米ドル)でRHBイスラム銀行と20年間の独占バンカタカフル契約を締結しました[3]。2025年12月までに、バンカタカフルはTakaful Malaysiaの小売ファミリー拠出金の75%を占め、KAOTIMデジタルプラットフォームがさらに15%を貢献しました。この組み合わせにより、タカフル市場は既存顧客とデジタル活用顧客の双方にアクセスできます。パキスタンでは、Raqamiイスラムデジタル銀行とEFUウィンドウオペレーターのパートナーシップにより、マイクロタカフルがモバイルアプリケーション内に組み込まれました。大規模な独占契約は、競合オペレーターが長期間にわたって確立されたイスラム銀行ネットワークにアクセスすることを妨げる可能性があります。
タカフルの規制・シャリーアガバナンスフレームワークの強化
イスラム金融サービス委員会は2025年7月にシャリーアガバナンスに関するIFSB-31を採択しました。また、タカフル事業の再建・破綻処理に関するガイダンスを提供するGN-10も承認しました。GN-10は、従来の保険破綻処理ツールでは十分に対応できない資金分離と危機対応の問題に取り組んでいます。AAOIFIは、タカフルオペレーターが従来の再保険会社にリスクを出再できる状況を規定するガバナンス基準について、2026年3月にパブリックヒアリングを計画していました[4]。マレーシア、サウジアラビア、アラブ首長国連邦のアプローチの収斂は、より一貫した事業環境を支援します。これは、複数の法域にわたって強固なコンプライアンス体制を既に有するオペレーターに有利に働きます。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| タカフル商品に対する消費者の 認知・理解の限界 | -0.8% | アジア太平洋の新興市場、インドネシアおよびバングラデシュ、 サブサハラアフリカ、および南米 | 長期 (4年以上) |
| 自動車・医療タカフルにおける 引受・保険金コストの圧力 | -0.5% | 中東・アフリカを中心に、サウジアラビアおよびアラブ首長国連邦、 マレーシアの自動車事業 | 短期 (2年以内) |
| 大規模・巨大リスクに対する リタカフル容量の限界 | -0.4% | グローバル、 特に湾岸協力会議および中東・アフリカの新興市場 | 中期 (2~4年) |
| シャリーア標準化と 商品開発上の制約 | -0.3% | 中東・アフリカ、アジア太平洋回廊、 および欧州の越境オペレーター | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
タカフル商品に対する消費者の認知・理解の限界
拠出金、タバルー、および余剰金分配に関する消費者の理解は、イスラム教徒が多数を占める主要市場以外では依然として限られています。インドネシアは世界最大のイスラム教徒人口を有するにもかかわらず、シャリーア金融リテラシーはマレーシアを下回っています。マレーシアでは人口の18%以上がタカフル商品を保有している一方、インドネシアおよびバングラデシュの都市部・デジタル活用層は採用に近い状況にあります。農村部および低所得層のコミュニティには、マレーシアタカフル協会のHijrah27プログラムが示すように、異なる商品と販売仲介者が必要であり、同プログラムは2025年までに12万人以上にリーチし、アウトリーチ目標の60%以上を達成しました。タカフル市場が確立された都市部の顧客層を超えた参加者にリーチするためには、認知度の向上が不可欠です。広範なリテラシープログラムは普及を支援できますが、その成果は複数年にわたる投資と公共部門の協力に依存します。
大規模・巨大リスクに対するリタカフル容量の限界
リタカフル容量は、タカフル市場の拡大に追いついていません。このため、一部のオペレーターは大規模な商業・巨大リスクを従来の再保険会社に出再せざるを得ず、シャリーア準拠上の問題が生じています。2025年に発行されたOECDの刊行物によると、マレーシアにはMalaysia Reを含む2社の国内リタカフルプロバイダーがありました。2024年4月にアラブ首長国連邦で発生した洪水は、改善された巨大災害モデルと財産・エンジニアリングリスクに対するより多くの容量の必要性を示しました。リタカフル容量が増加すれば、タカフル市場はシャリーア準拠の条件でより大規模な商業リスクを引き受けることができます。2025年に設立されたARC WAQF リタカフルファシリティは、ワクフ慈善信託を通じてアフリカリスク容量加盟国全体で気候リスクをプールし、容量が限られている他の地域のモデルを提供しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タカフルタイプ別:
一般タカフルが拠出金をリードし、ファミリー商品が長期成長を支援一般タカフルは2026年の拠出金の40.8%を占め、タカフル市場で最大のシェアを持ちました。湾岸協力会議全体での強制加入の自動車・財産分野がこの地位を支えました。マレーシアでは、自動車タカフルが一般タカフルの総引受拠出金の69%を占めました。自動車タカフルは45億9,000万マレーシアリンギット(11億2,000万米ドル)に達し、12.57%増加しました。自動車保険金は総純保険金の88.97%を占め、主要事業分野における収益性の圧力を浮き彫りにしています。
ファミリータカフルは2032年にかけて7.9%のCAGRで拡大すると予測されており、タカフル市場のタカフルタイプの中で最も高い成長率です。医療・健康タカフルは2025年のサウジアラビアの総保険料成長の68%を占めました。マレーシアのイスラム生命保険シェアは2020年の24%から2025年には36%に上昇しました。マレーシアタカフル協会はHijrah27プログラムにおいてヒバを2026年の優先事項として特定しました。これにより、ファミリー商品を保護から資産移転計画へと拡張できます。
販売チャネル別:
代理店が規模を維持しながら組み込み型パートナーシップがアクセスを拡大代理店・ブローカーは2026年の拠出金の52.6%を占め、タカフル市場で最大の販売シェアを持ちました。その地位は、ファミリー商品に対する信頼できるアドバイスの価値とシャリーア準拠を説明する必要性を反映しています。マレーシアには2024年時点で92,866人の現役ファミリータカフル代理店がいました。同年に26,714人の代理店が新規採用され、従来型のアドバイザリー容量が引き続き成長していることを示しています。高額なファミリー商品が継続的な顧客エンゲージメントを必要とする市場では、代理店ネットワークが引き続き重要です。
組み込み型・アフィニティおよびその他の非銀行パートナーシップは2032年にかけて10.6%のCAGRで成長すると予測されています。これらの取り決めは、アプリケーションプログラミングインターフェースを使用して、銀行・決済の流れの中に補償を組み込みます。Takaful Malaysiaのバンカタカフルチャネルは、2025年12月までに小売ファミリー新規事業拠出金の75%を占めました。パキスタンのRaqamiイスラムデジタル銀行とEFUのパートナーシップは、モバイルチャネルが少額保険料の参加者にリーチできることを示しました。タカフル市場は、一つのチャネルを別のチャネルに置き換えるのではなく、代理店、銀行、デジタルパートナーを並行して活用できます。
顧客タイプ別:
小売参加者がリードしながら機関需要が前進個人・小売参加者は2026年の拠出金の43.9%を占め、顧客タイプの中でタカフル市場シェアが最大のグループとなりました。個人向け自動車、健康、ファミリー商品が需要を支えました。強制加入要件と認知度の向上も小売顧客基盤を拡大しました。中小企業は依然として十分なサービスを受けていないグループです。湾岸協力会議諸国における政府主導のビジネス正式化は、より多くの中小企業の保険購入を規制されたシステムに取り込むことができます。
政府・機関参加者は2032年にかけて8.4%のCAGRで成長すると予測されています。ソブリンウェルスファンドと公共インフラスポンサーは、シャリーア準拠のリスク移転構造をますます求めています。大企業は、湾岸協力会議のインフラプロジェクトに関連するエンジニアリング、建設、賠償責任の委託において容量を競っています。機関顧客にサービスを提供できる引受・リタカフル容量を持つタカフル市場オペレーターは限られています。これにより、専門的な人材と引受能力を開発するオペレーターに強固な地位が生まれます。
運営モデル別:
専用オペレーターが最大の基盤を保持しながらウィンドウが速く成長専業・専用タカフルオペレーターは2026年の拠出金の75.5%を占め、タカフル市場で最大の運営モデルとなりました。これは確立されたブランド、規制上の地位、および従来の保険事業からの完全分離に対する顧客の選好を反映しています。専用設計の資金分離は、監査・監督上の摩擦を軽減します。IFSB-31と各国の改革により、ガバナンス慣行への監視が強化されています。専用構造はこのより厳格な規制の焦点と良く整合しています。
タカフルウィンドウは2032年にかけて8.1%のCAGRで成長すると予測されています。これにより、従来の保険会社は独立した単独オペレーターを設立することなくイスラム保険市場に参入できます。2026年9月に施行されたアラブ首長国連邦の規則は、専用のシャリーア委員会、ウィンドウ資金の個別会計、およびポートフォリオ移転前の承認を義務付けています。これらの規則はウィンドウオペレーターのコンプライアンス要件を高めます。ウィンドウ事業のタカフル市場規模は、オペレーターがこれらのガバナンス要件を満たせるかどうかにかかっています。
地域分析
中東・アフリカのタカフル市場
中東・アフリカは2026年のタカフル市場シェアの68.3%を占めました。サウジアラビアは2025年の湾岸協力会議タカフル収益の89%を占め、2026年上半期に前年比14%増加しました。健康タカフルは1,400万人以上の生命をカバーし、2025年のサウジアラビアの保険料成長の68%を占めました。自動車タカフルは同国で1,100万台の車両をカバーしました。アラブ首長国連邦は2026年9月に更新されたタカフルフレームワークを実施し、資金分離とガバナンス要件を強化しました。
アジア太平洋のタカフル市場
アジア太平洋は2032年にかけて8.8%のCAGRで成長すると予測されており、タカフル市場で最も高い地域成長率です。マレーシアの総拠出金は2025年に163億8,000万マレーシアリンギット(40億米ドル)に達しました。インドネシアのシャリーア保険部門の分離義務化は、単独オペレーターが商品・資本構造を再構築する中で競争環境を変えています。パキスタンはデジタル金融チャネルを通じた組み込み型マイクロタカフルの可能性を持っています。シンガポールは、Etiqa Insurance SingaporeとAIA Singaporeが2026年3月に6,300人のAIAファイナンシャルアドバイザー担当者を通じたファミリータカフル販売のパートナーシップを発表したことで、販売ハブとなりました。
南北アメリカおよびEMEAのタカフル市場
欧州、米国、および南米はタカフル市場のより小さいが拡大している部分を占めています。英国は最も発展した非伝統的地域であり、300万人以上のイスラム教徒人口と、住宅、生命、投資連動型タカフルのためのデジタル・イスラム銀行ルートを持っています。米国と南米には専用のタカフル規制フレームワークがなく、近期的な規模を制限していますが、イスラム教徒のディアスポラコミュニティにサービスを提供するデジタルオペレーターには集中的な機会が残されています。カタールは2025年に合計株主利益として3億3,500万カタールリヤル(9,200万米ドル)を報告し、2.7%増加した一方、エジプト、トルコ、およびサブサハラアフリカは形成段階の市場であり続けています。
競争環境
グローバルタカフル市場は地域をまたいで分散しています。湾岸協力会議と東南アジアの双方でリーディングポジションを持つオペレーターはいません。サウジアラビアでは、Tawuniya、Bupa Arabia、Al Rajhi Takaful、Medgulf、およびWataniyaが2026年6月時点で保険収益の77%を占めていました。強制加入分野と事業規模がこれらの確立された企業を支えています。小規模なオペレーターは、マイクロタカフル、気候連動型パラメトリック商品、および企業向けエンジニアリング分野で専門的なポジションを構築しています。
Maybankは2026年8月に、Maybank Ageas Holdingsの残りの30.95%の持分をAgeasから48億3,000万マレーシアリンギット(11億8,000万米ドル)で取得することに合意しました。この合意により、MaybankはマレーシアおよびシンガポールにおけるEtiqaの保険・タカフル事業の完全所有権を取得します。Etiqaは過去10年間で年率7.3%成長し、業界全体の4.6%を上回りました。この合意は、タカフル市場における銀行連携販売の重要性を示しています。Syarikat Takaful Malaysiaも2025年8月にRHBイスラム銀行と20年間のバンカタカフル契約を締結しました。
Qatar Islamic Insurance Companyは、インドのGIFTシティで事業を行うための国際金融サービスセンター庁のライセンスを取得しました。これにより、湾岸協力会議のオペレーターは再保険・資本市場活動のための国際金融センターを得ることになります。MNRB Holdingsも2026年5月に、Labuan Reinsuranceの残りの80%を1億069万米ドルで取得する提案を行い、リスク容量を強化しました。大規模グループは販売、資本、および再保険能力を強化しています。タカフル市場は的を絞った新規参入者に開かれていますが、規制・リタカフルの制約は十分な資本を持つオペレーターに有利に働きます。
タカフル業界リーダー
-
Syarikat Takaful Malaysia Keluarga Berhad
-
Islamic Arab Insurance Co. (SALAMA) PJSC
-
The Company for Cooperative Insurance (Tawuniya)
-
Al Rajhi Takaful
-
Etiqa Family Takaful Berhad
- 注:主要企業の掲載順は順位を示すものではありません。
タカフル市場 このレポートでカバーされる企業
- Syarikat Takaful Malaysia Keluarga Berhad
- Etiqa Family Takaful Berhad
- Prudential BSN Takaful Berhad
- Great Eastern Takaful Berhad
- AIA PUBLIC Takaful Berhad
- FWD Takaful Berhad
- Takaful Ikhlas Family Berhad
- Al Rajhi Takaful
- Islamic Arab Insurance Company (SALAMA)
- Abu Dhabi National Takaful Co. P.S.C.
- Takaful Emarat
- Qatar Islamic Insurance Company (QIIC)
- Al Khaleej Takaful Insurance Company
- Damaan Islamic Insurance Company (Beema)
- Takaful International Company B.S.C.
- Takaful Brunei Am Sdn Bhd
- Pak-Qatar Family Takaful Limited
- Amana Takaful PLC
- Sukoon Takaful
- Watania Takaful General P.J.S.C.
最近の産業開発事情 タカフル市場
- 2026年9月:Malayan Banking Berhad(Maybank)は、2026年9月8日にAgeas Insurance International NV(Ageas)と株式購入契約(SPA)を締結した後、Maybank Ageas Holdings Berhad(MAHB)の残りの30.95%の持分の取得を完了しました。
- 2026年8月:MNRB HoldingsはTakaful Ikhlas Family BerhadおよびTakaful Ikhlas General Berhadを、Bank Kerjasama Rakyat Malaysiaの指名者に16億4,000万マレーシアリンギット(4億070万米ドル)で売却することに合意しました。この取引により、MNRBはコアの再保険・リタカフル事業に再集中でき、Bank Rakyatはシャリーア準拠の金融サービスを銀行業務を超えてタカフルへと拡大できます。
- 2026年8月:Sukoon Insurance PJSCおよびSukoon Takaful PJSCは、アラブ首長国連邦のAl Masraf銀行と戦略的なバンカタカフル販売パートナーシップを締結しました。この合意により、Al Masraf銀行の小売・法人銀行ネットワークを通じてシャリーア準拠のタカフルソリューションを販売できます。
- 2026年3月:Etiqa Insurance SingaporeとAIA Singaporeは戦略的販売パートナーシップを発表しました。これにより、EtiqaのシャリーアPrepared準拠ファミリータカフル商品が、6,300人以上の担当者を持つAIAファイナンシャルアドバイザーのネットワークを通じて提供されます。シンガポールにおける初の主要な越境オペレーター間タカフル販売パートナーシップでした。
グローバルタカフル市場レポートの調査範囲
セグメンテーション概要
| ファミリータカフル | ファミリー保護・生命タカフル |
| 貯蓄・投資連動型タカフル | |
| 医療・健康タカフル | |
| 一般タカフル | 自動車タカフル |
| 財産・火災タカフル | |
| 海上・航空タカフル | |
| エンジニアリング・建設タカフル | |
| 賠償責任タカフル | |
| 旅行・傷害タカフル | |
| 信用・その他一般タカフル |
| 代理店・ブローカー |
| バンカタカフル |
| 直接販売 |
| 組み込み型・アフィニティおよびその他の非銀行パートナーシップ |
| 個人・小売参加者 |
| 中小企業 |
| 大企業 |
| 政府・機関参加者 |
| 専業・専用タカフルオペレーター |
| 従来の保険会社のタカフルウィンドウ |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| バーレーン | |
| カタール | |
| クウェート | |
| オマーン | |
| トルコ | |
| エジプト | |
| その他の中東・アフリカ | |
| アジア太平洋 | マレーシア |
| インドネシア | |
| パキスタン | |
| シンガポール | |
| バングラデシュ | |
| その他のアジア太平洋 | |
| 欧州 | 英国 |
| その他の欧州 | |
| 北米 | |
| 南米 |
| タカフルタイプ別 | ファミリータカフル | ファミリー保護・生命タカフル |
| 貯蓄・投資連動型タカフル | ||
| 医療・健康タカフル | ||
| 一般タカフル | 自動車タカフル | |
| 財産・火災タカフル | ||
| 海上・航空タカフル | ||
| エンジニアリング・建設タカフル | ||
| 賠償責任タカフル | ||
| 旅行・傷害タカフル | ||
| 信用・その他一般タカフル | ||
| 販売チャネル別 | 代理店・ブローカー | |
| バンカタカフル | ||
| 直接販売 | ||
| 組み込み型・アフィニティおよびその他の非銀行パートナーシップ | ||
| 顧客タイプ別 | 個人・小売参加者 | |
| 中小企業 | ||
| 大企業 | ||
| 政府・機関参加者 | ||
| 運営モデル別 | 専業・専用タカフルオペレーター | |
| 従来の保険会社のタカフルウィンドウ | ||
| 地域別 | 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | ||
| バーレーン | ||
| カタール | ||
| クウェート | ||
| オマーン | ||
| トルコ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
| アジア太平洋 | マレーシア | |
| インドネシア | ||
| パキスタン | ||
| シンガポール | ||
| バングラデシュ | ||
| その他のアジア太平洋 | ||
| 欧州 | 英国 | |
| その他の欧州 | ||
| 北米 | ||
| 南米 | ||
レポートで回答される主要な質問
タカフルセクターの成長を牽引しているものは何ですか?
タカフル市場は、強制加入の健康・自動車補償、ファミリータカフル需要の拡大、およびより広範なデジタル販売に支えられ、2032年にかけて6.8%のCAGRで成長すると予測されています。
最大の拠出基盤を持つタカフル商品タイプはどれですか?
一般タカフルは2026年の拠出金の40.8%を占め、湾岸協力会議市場における強制加入の自動車・財産補償に支えられています。
タカフル商品で最も速く成長している販売チャネルはどれですか?
組み込み型・アフィニティおよびその他の非銀行パートナーシップは、デジタル銀行と決済アプリケーションがアクセスを拡大する中、2032年にかけて10.6%のCAGRで成長すると予測されています。
2032年にかけて最も速く成長すると予測されている地域はどこですか?
アジア太平洋は、マレーシア、インドネシア、パキスタン、およびシンガポールの販売活動に支えられ、2032年にかけて8.8%のCAGRで成長すると予測されています。
リタカフル容量がオペレーターにとって重要な理由は何ですか?
リタカフル容量の限界は、大規模な商業・巨大リスクの引受を制約し、従来の再保険会社へのリスク出再を必要とする場合があります。
タカフルセクターの集中度はどの程度ですか?
タカフルセクターは地域的に分散していますが、サウジアラビアの上位5社の保険会社が2026年6月時点で保険収益の77%を占めていました。