
Takaful-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 35.5 Milliarden US-Dollar |
| Marktgröße (2032) | 49.30 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.80 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Naher Osten und Afrika |
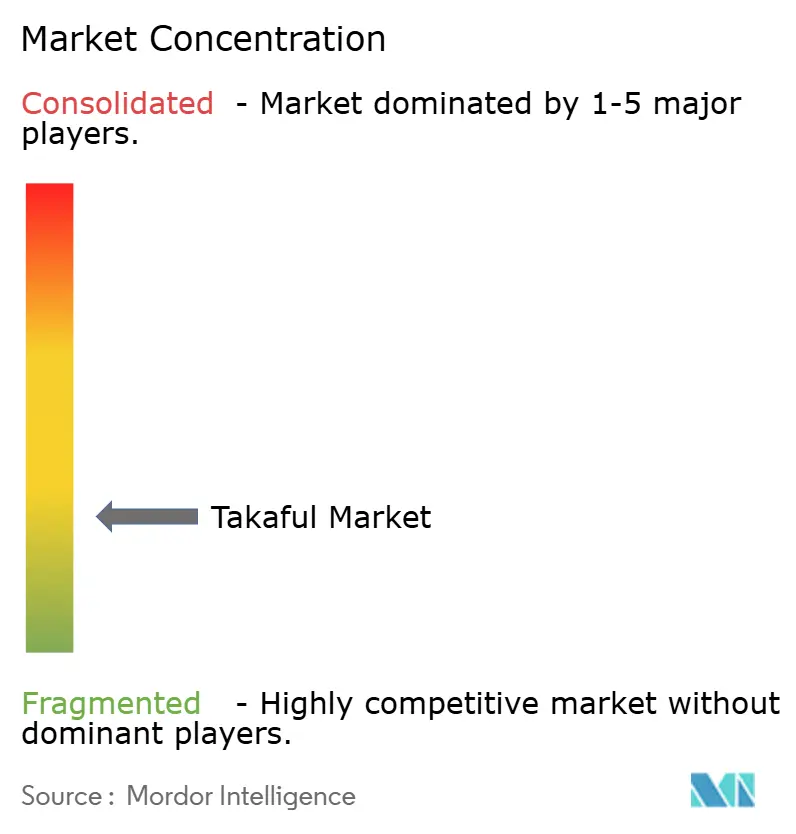
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Takaful-Marktanalyse von Mordor Intelligence
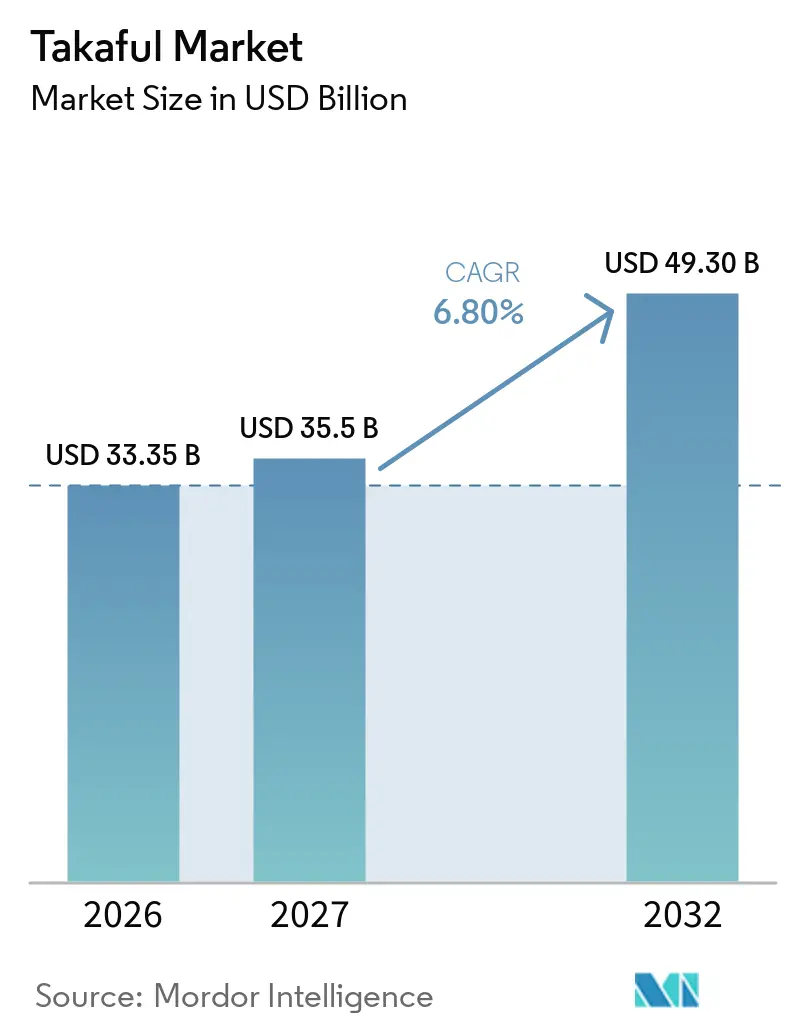
Die Größe des Takaful-Marktes soll von 33,35 Milliarden USD im Jahr 2026 und 35,5 Milliarden USD im Jahr 2027 auf 49,30 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 6,80 % verzeichnen.
Das Wachstum spiegelt eine intensivere Nutzung Scharia-konformer Schutzprodukte wider und nicht nur höhere Prämien. Die obligatorische Kfz- und Krankenversicherungsdeckung in Saudi-Arabien und den Vereinigten Arabischen Emiraten hat die Beteiligung im gesamten Golf-Kooperationsrat ausgeweitet. Die Versicherungsdurchdringung in den wichtigsten Takaful-Volkswirtschaften lag bei 2 % bis 4 % des BIP, verglichen mit 11,8 % in Nordamerika, was Raum für eine breitere Deckung lässt. Digitale Identitätssysteme und eingebetteter Vertrieb senken zudem die Akquisitionskosten für langfristige Sparprodukte, was die Akzeptanz von Familien-Takaful in Märkten fördern könnte, in denen persönliche Beratung bisher zentral war.
Wichtigste Erkenntnisse des Berichts
- Nach Takaful-Typ hielt allgemeines Takaful im Jahr 2026 einen Marktanteil von 40,8 % am Takaful-Markt, während Familien-Takaful bis 2032 voraussichtlich mit einem CAGR von 7,9 % wachsen wird.
- Nach Vertriebskanal hielten Agenten und Makler im Jahr 2026 einen Marktanteil von 52,6 % am Takaful-Markt, während eingebettete, Affinitäts- und sonstige Nicht-Bank-Partnerschaften bis 2032 voraussichtlich mit einem CAGR von 10,6 % wachsen werden.
- Nach Kundentyp hielten Einzel- und Privatkunden im Jahr 2026 einen Marktanteil von 43,9 % am Takaful-Markt, während staatliche und institutionelle Teilnehmer bis 2032 voraussichtlich mit einem CAGR von 8,4 % wachsen werden.
- Nach Betriebsmodell hielten eigenständige und dedizierte Takaful-Betreiber im Jahr 2026 einen Marktanteil von 75,5 % am Takaful-Markt, während Takaful-Fenster bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen werden.
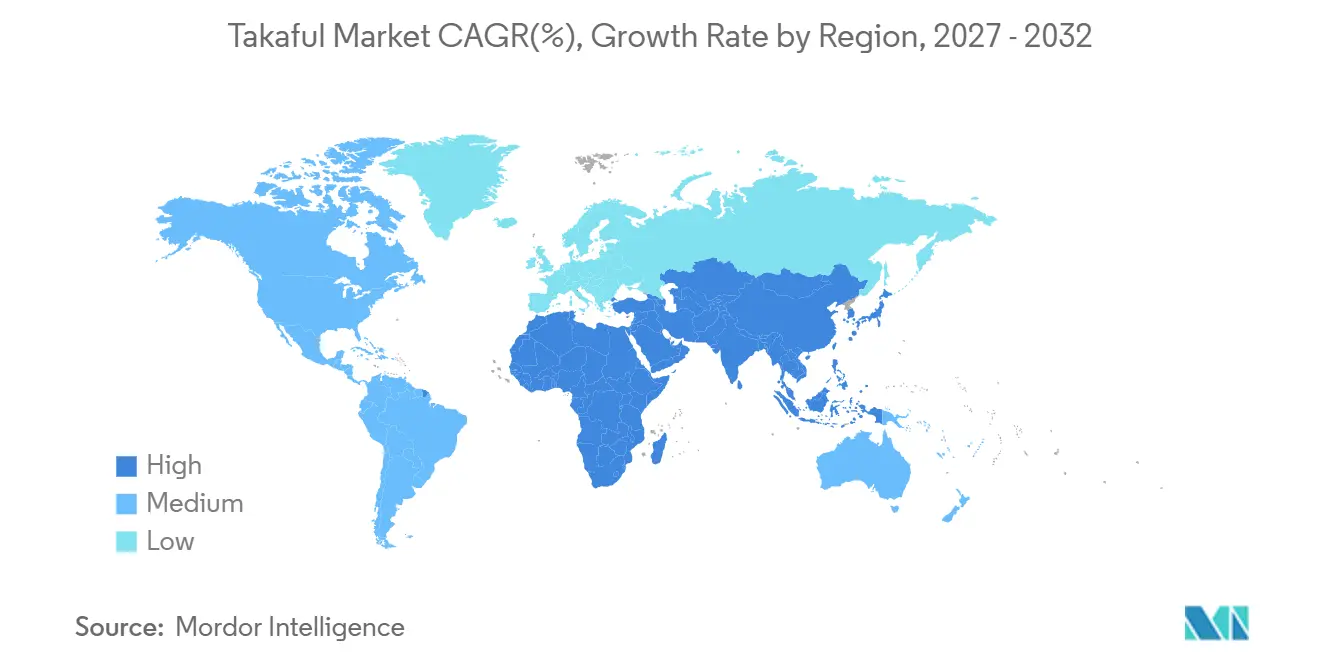
- Nach Geografie hielt der Nahe Osten und Afrika im Jahr 2026 einen Marktanteil von 68,3 % am Takaful-Markt, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 8,8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Scharia-konformen Schutzprodukten | +2.0% | Global, mit stärkster Auswirkung im Nahen Osten, Afrika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Ausweitung der obligatorischen Kranken- und Kfz-Takaful-Deckung | +1.5% | Kernregion Naher Osten und Afrika, Saudi-Arabien, Vereinigte Arabische Emirate und Katar, mit Ausstrahlungseffekten auf Ägypten und die Türkei | Kurzfristig (≤ 2 Jahre) |
| Bancatakaful und Expansion des digitalen Vertriebs | +0.9% | Asien-Pazifik, Malaysia, Indonesien, Pakistan und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wachstum des Scharia-konformen kommerziellen und infrastrukturellen Risikoschutzes | +0.7% | Golf-Kooperationsrat und Malaysia, mit frühen Gewinnen in Bangladesch und Ägypten | Mittelfristig (2–4 Jahre) |
| Ausweitung von Familien-Takaful und langfristigen Sparprodukten | +0.6% | Südostasien, der Golf-Kooperationsrat und das Vereinigte Königreich | Langfristig (≥ 4 Jahre) |
| Stärkung der regulatorischen und Scharia-Governance-Rahmenbedingungen für Takaful | +0.5% | Global, mit beschleunigter Übernahme der Standards des Islamischen Finanzdienstleistungsausschusses und der AAOIFI | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Scharia-konformen Schutzprodukten
Takaful-Betreiber waren 2025 in 53 Ländern vertreten, und erstmalige Produkte wurden 2024 auf den Philippinen eingeführt[1]. Uganda und Kirgisistan veröffentlichten ebenfalls Entwürfe regulatorischer Leitlinien, die die potenzielle Betriebsbasis für den Takaful-Markt erweiterten. Steigende Einkommen und eine wachsende Mittelschicht in Indonesien, Bangladesch und Ägypten steigern das Interesse an Scharia-konformen Finanzdienstleistungen. Dies verschafft dem Takaful-Markt eine breitere Basis potenzieller Teilnehmer als die etablierten Golfmärkte allein. In Malaysia stieg der Anteil der islamischen Lebensversicherung von 24 % des gesamten Lebensversicherungsmarktes im Jahr 2020 auf 36 % im Jahr 2025. Betreiber, die in der Phase der regulatorischen Entstehung Vertrieb und lokale Talente aufbauen, können sich einen Vorteil sichern, sobald die Wettbewerbsbedingungen gefestigter werden.
Ausweitung der obligatorischen Kranken- und Kfz-Takaful-Deckung
Die obligatorische Deckung bleibt ein zentraler Nachfragefaktor für den Takaful-Markt in Saudi-Arabien, das 2025 mehr als 14 Millionen krankenversicherte Personen und 11 Millionen versicherte Fahrzeuge hatte. Diese obligatorische Basis schafft wiederkehrende Nachfrage in den Kranken- und Kfz-Sparten des Takaful-Marktes. Börsennotierte saudische Versicherer verzeichneten im ersten Quartal 2026 einen kombinierten Anstieg des Nettogewinns um 34 % auf 943 Millionen SAR (251,2 Millionen USD)[2]. Al Rajhi Takaful verzeichnete in diesem Zeitraum einen Anstieg von 25 % auf 113,5 Millionen SAR (30,3 Millionen USD), unterstützt durch operative Skalierung und Kapitalerträge. Die medizinische Inflation erhöht den Schadendruck, aber eine Neugestaltung der Leistungen und abgestufte Deckungen können mehr Teilnehmer in formelle Schutzpools einbeziehen. Die Verordnung der Zentralbank der Vereinigten Arabischen Emirate, die im September 2026 in Kraft tritt, schreibt eine vollständige Trennung von Teilnehmerfonds und Betreibervermögen vor, was den Schutz der Versicherungsnehmer verbessert und gleichzeitig den Kapitalbedarf erhöht.
Bancatakaful und Expansion des digitalen Vertriebs
Bancatakaful bleibt ein effizienter Weg zu Kunden, insbesondere für Familienprodukte, die Beratung und Unterstützung bei größeren Fallgrößen erfordern. Im August 2025 schloss Syarikat Takaful Malaysia exklusive 20-jährige Bancatakaful-Vereinbarungen mit RHB Islamic Bank mit einer Gesamtzugangsgebühr von 1,6 Milliarden MYR (390,9 Millionen USD)[3]. Bis Dezember 2025 trug Bancatakaful 75 % zu den Beiträgen von Takaful Malaysia im Bereich Privatkunden-Familien bei, während die digitale Plattform KAOTIM weitere 15 % beisteuerte. Diese Kombination verschafft dem Takaful-Markt Zugang zu sowohl etablierten als auch digital aktiven Kunden. In Pakistan platzierte die Partnerschaft zwischen Raqami Islamic Digital Bank und EFU-Fensterbetreibern Mikro-Takaful in mobilen Anwendungen. Große Exklusivitätsvereinbarungen können verhindern, dass konkurrierende Betreiber für längere Zeiträume auf etablierte islamische Banknetzwerke zugreifen.
Stärkung der regulatorischen und Scharia-Governance-Rahmenbedingungen für Takaful
Der Islamische Finanzdienstleistungsausschuss verabschiedete IFSB-31 zur Scharia-Governance im Juli 2025. Er genehmigte auch GN-10, das Leitlinien zur Sanierung und Abwicklung von Takaful-Unternehmen enthält. GN-10 befasst sich mit Fragen der Fondstrennung und Krisenvorsorge, die konventionelle Versicherungsabwicklungsinstrumente nicht vollständig abdecken. Die AAOIFI plante für März 2026 eine öffentliche Anhörung zu einem Governance-Standard, der die Umstände regelt, unter denen Takaful-Betreiber Risiken an konventionelle Rückversicherer abgeben dürfen[4]. Die Annäherung der in Malaysia, Saudi-Arabien und den Vereinigten Arabischen Emiraten verfolgten Ansätze unterstützt ein einheitlicheres Betriebsumfeld. Dies begünstigt Betreiber, die bereits über starke Compliance-Systeme in mehreren Rechtsordnungen verfügen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Verbraucherkenntnis und mangelndes Verständnis von Takaful-Produkten | -0.8% | Aufstrebende Märkte in Asien-Pazifik, Indonesien und Bangladesch, Afrika südlich der Sahara und Südamerika | Langfristig (≥ 4 Jahre) |
| Druck auf Zeichnung und Schadenkosten im Kfz- und Kranken-Takaful | -0.5% | Kernregion Naher Osten und Afrika, Saudi-Arabien und Vereinigte Arabische Emirate sowie das malaysische Kfz-Geschäft | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Retakaful-Kapazität für große Risiken und Katastrophenrisiken | -0.4% | Global, insbesondere der Golf-Kooperationsrat und aufstrebende Märkte im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Scharia-Standardisierung und Einschränkungen bei der Produktentwicklung | -0.3% | Grenzüberschreitende Betreiber im Nahen Osten und Afrika, im Asien-Pazifik-Korridor und in Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Verbraucherkenntnis und mangelndes Verständnis von Takaful-Produkten
Das Verständnis der Verbraucher für Beiträge, Tabarru' und Überschussbeteiligung bleibt außerhalb der Kernmärkte mit muslimischer Mehrheitsbevölkerung begrenzt. Die islamische Finanzkompetenz in Indonesien blieb trotz der weltgrößten muslimischen Bevölkerung hinter der Malaysias zurück. Mehr als 18 % der malaysischen Bevölkerung besaßen ein Takaful-Produkt, während städtische und digital aktive Gruppen in Indonesien und Bangladesch der Akzeptanz näher waren. Ländliche und einkommensschwache Gemeinschaften benötigen andere Produkte und Vertriebsintermediäre, wie das Hijrah27-Programm des Malaysischen Takaful-Verbandes zeigt, das bis 2025 mehr als 120.000 Menschen erreichte und mehr als 60 % seines Reichweitenziels übertraf. Die Verbesserung des Bewusstseins ist notwendig, damit der Takaful-Markt Teilnehmer über etablierte städtische Kundengruppen hinaus erreicht. Breite Aufklärungsprogramme können die Akzeptanz fördern, aber ihre Ergebnisse hängen von mehrjährigen Investitionen und der Zusammenarbeit des öffentlichen Sektors ab.
Begrenzte Retakaful-Kapazität für große Risiken und Katastrophenrisiken
Die Retakaful-Kapazität hat mit der Expansion des Takaful-Marktes nicht Schritt gehalten. Dies zwingt einige Betreiber dazu, große Gewerbe- und Katastrophenrisiken bei konventionellen Rückversicherern zu platzieren, was Fragen der Scharia-Konformität aufwirft. Malaysia verfügte laut einer OECD-Veröffentlichung aus dem Jahr 2025 über 2 inländische Retakaful-Anbieter, darunter Malaysia Re. Die Überschwemmung durch Starkregen im April 2024 in den Vereinigten Arabischen Emiraten zeigte den Bedarf an verbesserten Katastrophenmodellen und mehr Kapazität für Sach- und Ingenieurrisiken. Mehr Retakaful-Kapazität würde es dem Takaful-Markt ermöglichen, größere Gewerberisiken zu Scharia-konformen Bedingungen zu unterstützen. Die 2025 gestartete ARC WAQF ReTakaful-Fazilität bündelt Klimarisiken über einen Waqf-Wohltätigkeitsfonds in den Mitgliedstaaten der African Risk Capacity und bietet ein Modell für andere Regionen mit begrenzter Kapazität.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Takaful-Typ:
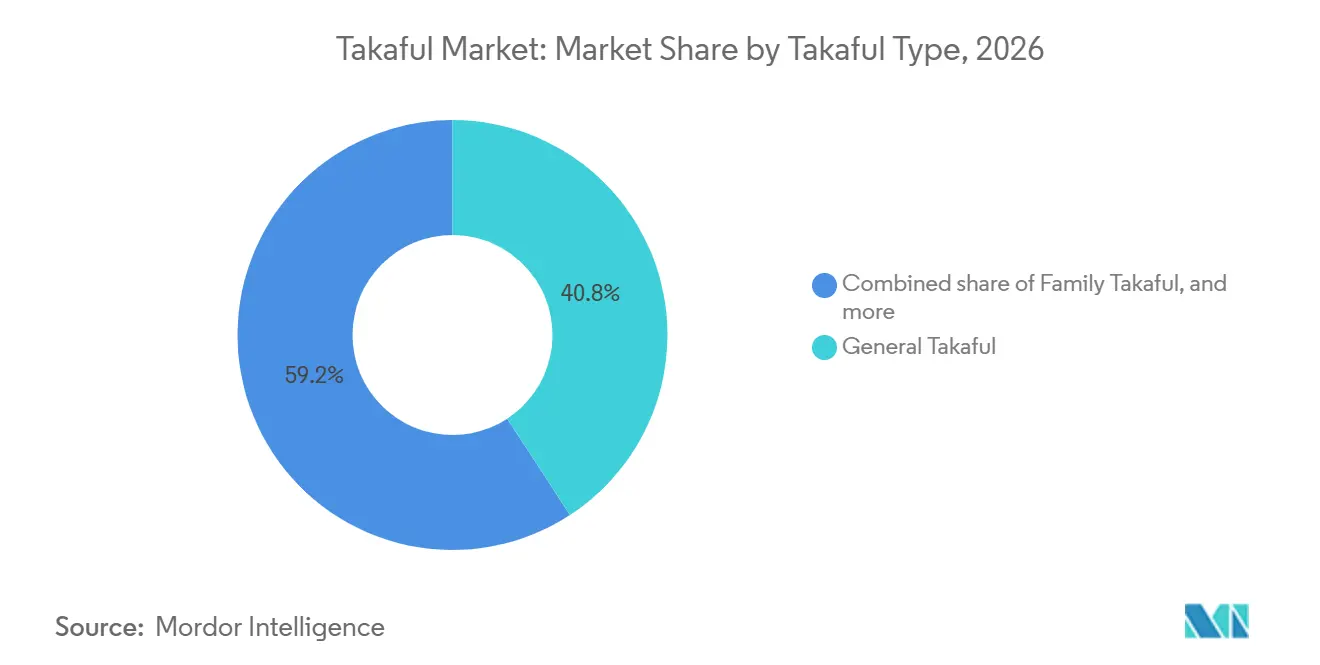
Allgemeine Sparten führen bei den Beiträgen, während Familienprodukte das langfristige Wachstum unterstützenAllgemeines Takaful hielt 2026 mit einem Anteil von 40,8 % der Beiträge den größten Anteil am Takaful-Markt. Obligatorische Kfz- und Sachversicherungssparten im gesamten Golf-Kooperationsrat unterstützten diese Position. In Malaysia entfiel auf Kfz-Takaful ein Anteil von 69 % der gebuchten Bruttobeiträge im allgemeinen Takaful. Kfz-Takaful erreichte 4,59 Milliarden MYR (1,12 Milliarden USD) und stieg um 12,57 %. Kfz-Schäden machten 88,97 % der gesamten Nettoschadenaufwendungen aus, was den Rentabilitätsdruck in einer wichtigen Geschäftssparte verdeutlicht.
Familien-Takaful soll bis 2032 mit einem CAGR von 7,9 % wachsen, der schnellsten Rate unter den Takaful-Typen im Takaful-Markt. Kranken- und Gesundheits-Takaful machte 2025 68 % des gesamten saudischen Prämienwachstums aus. Der Anteil der islamischen Lebensversicherung in Malaysia stieg von 24 % im Jahr 2020 auf 36 % im Jahr 2025. Der Malaysische Takaful-Verband identifizierte Hibah als Priorität für 2026 in seinem Hijrah27-Programm. Dies kann Familienprodukte vom Schutz auf die Vermögensübertragungsplanung ausweiten.
Nach Vertriebskanal:
Agenten behalten ihre Größe, während eingebettete Partnerschaften den Zugang erweiternAgenten und Makler hielten 2026 mit einem Anteil von 52,6 % der Beiträge den größten Vertriebsanteil im Takaful-Markt. Ihre Position spiegelt den Wert vertrauenswürdiger Beratung für Familienprodukte und die Notwendigkeit wider, Scharia-Konformität zu erläutern. Malaysia hatte 2024 92.866 aktive Familien-Takaful-Agenten. Das Land rekrutierte in diesem Jahr 26.714 Agenten, was darauf hindeutet, dass die konventionelle Beratungskapazität weiter wuchs. Agentennetzwerke bleiben dort relevant, wo höherwertige Familienprodukte eine kontinuierliche Kundenbindung erfordern.
Eingebettete, Affinitäts- und sonstige Nicht-Bank-Partnerschaften sollen bis 2032 mit einem CAGR von 10,6 % wachsen. Diese Vereinbarungen nutzen Programmierschnittstellen, um Deckungen in Bank- und Zahlungsprozesse einzubetten. Der Bancatakaful-Kanal von Takaful Malaysia machte bis Dezember 2025 75 % seiner neuen Beiträge im Bereich Privatkunden-Familien aus. Die Partnerschaft zwischen Raqami Islamic Digital Bank und EFU in Pakistan zeigte, wie mobile Kanäle Teilnehmer mit kleinen Prämien erreichen können. Der Takaful-Markt kann Agenten, Banken und digitale Partner parallel nutzen, anstatt einen Kanal durch einen anderen zu ersetzen.
Nach Kundentyp:
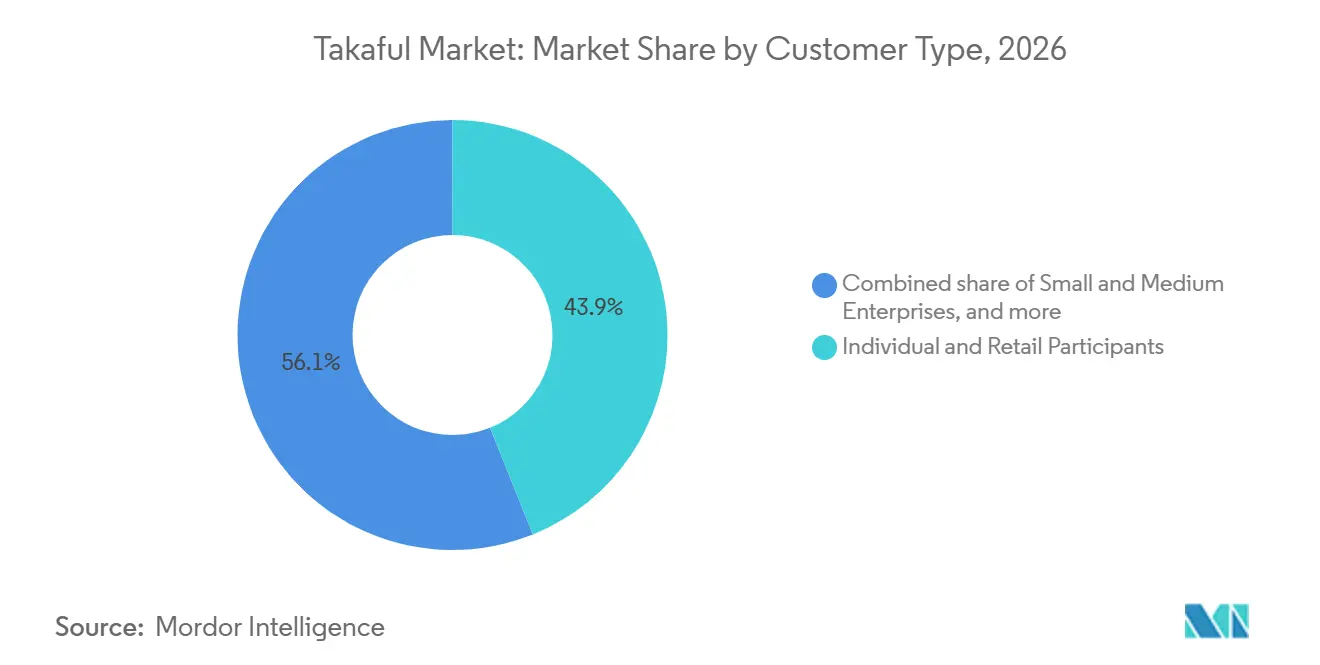
Privatkunden führen, während die institutionelle Nachfrage zunimmtEinzel- und Privatkunden repräsentierten 2026 mit einem Anteil von 43,9 % der Beiträge den größten Takaful-Marktanteil unter den Kundentypen. Persönliche Kfz-, Kranken- und Familienprodukte stützten die Nachfrage. Obligatorische Deckungsanforderungen und wachsendes Bewusstsein weiteten auch die Privatkunden-Basis aus. Kleine und mittlere Unternehmen bleiben eine unterversorgte Gruppe. Die staatlich geführte Formalisierung von Unternehmen in den Staaten des Golf-Kooperationsrates kann mehr Versicherungskäufe kleiner Unternehmen in regulierte Systeme lenken.
Staatliche und institutionelle Teilnehmer sollen bis 2032 mit einem CAGR von 8,4 % wachsen. Staatsfonds und öffentliche Infrastruktursponsoren suchen zunehmend nach Scharia-konformen Risikoübertragungsstrukturen. Große Unternehmen konkurrieren um Kapazitäten bei Ingenieur-, Bau- und Haftpflichtmandaten im Zusammenhang mit Infrastrukturprojekten des Golf-Kooperationsrates. Nur eine begrenzte Anzahl von Takaful-Marktbetreibern verfügt über die Zeichnungs- und Retakaful-Kapazität, um institutionelle Kunden zu bedienen. Dies schafft eine starke Position für Betreiber, die Spezialtalente und Platzierungskapazitäten entwickeln.
Nach Betriebsmodell:
Dedizierte Betreiber halten die größte Basis, während Fenster schneller wachsenEigenständige und dedizierte Takaful-Betreiber hielten 2026 mit einem Anteil von 75,5 % der Beiträge das größte Betriebsmodell im Takaful-Markt. Dies spiegelt etablierte Marken, regulatorischen Status und die Kundenpräferenz für eine vollständige Trennung von konventionellen Versicherungsgeschäften wider. Zweckgebundene Fondstrennung reduziert den Prüfungs- und Aufsichtsaufwand. IFSB-31 und nationale Reformen haben die Prüfung von Governance-Praktiken verschärft. Dedizierte Strukturen sind gut auf diesen engeren regulatorischen Fokus ausgerichtet.
Takaful-Fenster sollen bis 2032 mit einem CAGR von 8,1 % wachsen. Sie ermöglichen es konventionellen Versicherern, in islamische Versicherungsmärkte einzutreten, ohne einen separaten eigenständigen Betreiber zu gründen. Die Vorschriften der Vereinigten Arabischen Emirate, die im September 2026 in Kraft treten, verlangen dedizierte Scharia-Ausschüsse, eine separate Buchführung für Fensterfonds und eine Genehmigung vor Portfolioübertragungen. Diese Vorschriften erhöhen die Compliance-Anforderungen für Fensterbetreiber. Die Takaful-Marktgröße für Fensterbetriebe hängt davon ab, ob die Betreiber diese Governance-Erwartungen erfüllen können.
Geografische Analyse
Takaful-Markt Naher Osten und Afrika
Der Nahe Osten und Afrika hielten 2026 einen Takaful-Marktanteil von 68,3 %. Saudi-Arabien machte 2025 89 % des Takaful-Umsatzes im Golf-Kooperationsrat aus, und sein Umsatz stieg im ersten Halbjahr 2026 um 14 % im Jahresvergleich. Kranken-Takaful deckte mehr als 14 Millionen Leben ab und machte 2025 68 % des saudischen Prämienwachstums aus. Kfz-Takaful deckte 11 Millionen Fahrzeuge im Land ab. Die Vereinigten Arabischen Emirate setzten im September 2026 ihren aktualisierten Takaful-Rahmen um und stärkten die Anforderungen an Fondstrennung und Governance.
Takaful-Markt Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einem CAGR von 8,8 % wachsen, der schnellsten regionalen Rate im Takaful-Markt. Malaysias gesamte Bruttobeiträge erreichten 2025 16,38 Milliarden MYR (4,0 Milliarden USD). Die erforderliche Ausgliederung islamischer Versicherungseinheiten in Indonesien verändert das Wettbewerbsumfeld, da eigenständige Betreiber ihre Produkt- und Kapitalstrukturen neu aufbauen. Pakistan hat Potenzial für eingebettetes Mikro-Takaful über digitale Finanzkanäle. Singapur wurde zu einem Vertriebszentrum, als Etiqa Insurance Singapore und AIA Singapore im März 2026 ihre Partnerschaft für den Vertrieb von Familien-Takaful über 6.300 AIA-Finanzberater-Vertreter ankündigten.
Takaful-Markt Amerika und EMEA
Europa, die Vereinigten Staaten und Südamerika machen einen kleineren, aber wachsenden Teil des Takaful-Marktes aus. Das Vereinigte Königreich ist die am weitesten entwickelte nicht-traditionelle Geografie mit einer muslimischen Bevölkerung von über 3 Millionen und digitalen sowie islamischen Bankwegen für Heim-, Lebens- und anlagegebundenes Takaful. Die Vereinigten Staaten und Südamerika verfügen nicht über dedizierte Takaful-Regulierungsrahmen, was die kurzfristige Skalierung einschränkt, aber gezielte Möglichkeiten für digitale Betreiber lässt, die muslimische Diaspora-Gemeinschaften bedienen. Katar meldete 2025 einen kombinierten Aktionärsgewinn von 335 Millionen QAR (92 Millionen USD), ein Anstieg von 2,7 %, während Ägypten, die Türkei und Afrika südlich der Sahara Märkte in der Entstehungsphase bleiben.
Wettbewerbslandschaft
Der globale Takaful-Markt ist regional fragmentiert. Kein Betreiber hat eine führende Position sowohl im Golf-Kooperationsrat als auch in Südostasien. In Saudi-Arabien hielten Tawuniya, Bupa Arabia, Al Rajhi Takaful, Medgulf und Wataniya bis Juni 2026 77 % des Versicherungsumsatzes. Obligatorische Sparten und operative Skalierung unterstützen diese etablierten Unternehmen. Kleinere Betreiber verfolgen Mikro-Takaful, klimagebundene parametrische Produkte und gewerbliche Ingenieursparten, um spezialisierte Positionen aufzubauen.
Maybank stimmte im August 2026 zu, den verbleibenden 30,95 %-Anteil von Ageas an Maybank Ageas Holdings für 4,83 Milliarden RM (1,18 Milliarden USD) zu erwerben. Die Vereinbarung gibt Maybank das vollständige Eigentum an den Versicherungs- und Takaful-Geschäften von Etiqa in Malaysia und Singapur. Etiqa wuchs im vorangegangenen Jahrzehnt jährlich um 7,3 %, verglichen mit 4,6 % für die breitere Branche. Die Vereinbarung zeigt die Bedeutung des bankgebundenen Vertriebs im Takaful-Markt. Syarikat Takaful Malaysia sicherte sich im August 2025 ebenfalls 20-jährige Bancatakaful-Vereinbarungen mit RHB Islamic Bank.
Qatar Islamic Insurance Company erhielt eine Lizenz der International Financial Services Centres Authority, um von GIFT City in Indien aus zu operieren. Dies verschafft einem Betreiber aus dem Golf-Kooperationsrat ein internationales Finanzzentrum für Rückversicherungs- und Kapitalmarktaktivitäten. MNRB Holdings schlug im Mai 2026 auch vor, die verbleibenden 80 % von Labuan Reinsurance für 100,69 Millionen USD zu erwerben, um seine Risikokapazität zu stärken. Größere Gruppen stärken Vertrieb, Kapital und Rückversicherungskapazitäten. Der Takaful-Markt bleibt für gezielte Neueinsteiger offen, obwohl regulatorische und Retakaful-Beschränkungen gut kapitalisierte Betreiber begünstigen.
Führende Unternehmen der Takaful-Branche
-
Syarikat Takaful Malaysia Keluarga Berhad
-
Islamic Arab Insurance Co. (SALAMA) PJSC
-
The Company for Cooperative Insurance (Tawuniya)
-
Al Rajhi Takaful
-
Etiqa Family Takaful Berhad
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Takaful-Markt Unternehmen in diesem Bericht
- Syarikat Takaful Malaysia Keluarga Berhad
- Etiqa Family Takaful Berhad
- Prudential BSN Takaful Berhad
- Great Eastern Takaful Berhad
- AIA PUBLIC Takaful Berhad
- FWD Takaful Berhad
- Takaful Ikhlas Family Berhad
- Al Rajhi Takaful
- Islamic Arab Insurance Company (SALAMA)
- Abu Dhabi National Takaful Co. P.S.C.
- Takaful Emarat
- Qatar Islamic Insurance Company (QIIC)
- Al Khaleej Takaful Insurance Company
- Damaan Islamic Insurance Company (Beema)
- Takaful International Company B.S.C.
- Takaful Brunei Am Sdn Bhd
- Pak-Qatar Family Takaful Limited
- Amana Takaful PLC
- Sukoon Takaful
- Watania Takaful General P.J.S.C.
Neueste Industrielle Entwicklungen in Takaful-Markt
- September 2026: Malayan Banking Berhad (Maybank) schloss die Übernahme des verbleibenden 30,95 %-Anteils an Maybank Ageas Holdings Berhad (MAHB) ab, nachdem am 8. September 2026 ein Aktienkaufvertrag (SPA) mit Ageas Insurance International NV (Ageas) unterzeichnet worden war.
- August 2026: MNRB Holdings stimmte zu, Takaful Ikhlas Family Berhad und Takaful Ikhlas General Berhad für 1,64 Milliarden MYR (400,7 Millionen USD) an den Nominierungsvertreter von Bank Kerjasama Rakyat Malaysia zu veräußern. Die Transaktion ermöglicht es MNRB, sich auf seine Kerngeschäfte in der Rückversicherung und im Retakaful zu konzentrieren, während Bank Rakyat Scharia-konforme Finanzdienstleistungen über das Bankwesen hinaus auf Takaful ausweiten kann.
- August 2026: Sukoon Insurance PJSC und Sukoon Takaful PJSC unterzeichneten eine strategische Bancatakaful-Vertriebspartnerschaft mit Al Masraf Bank in den Vereinigten Arabischen Emiraten. Die Vereinbarung ermöglicht den Vertrieb Scharia-konformer Takaful-Lösungen über das Privat- und Firmenkundennetzwerk von Al Masraf Bank.
- März 2026: Etiqa Insurance Singapore und AIA Singapore kündigten eine strategische Vertriebspartnerschaft an. Sie macht die Scharia-konformen Familien-Takaful-Produkte von Etiqa über das Netzwerk von mehr als 6.300 Vertretern der AIA-Finanzberater verfügbar. Es war die erste große betreiberübergreifende Takaful-Vertriebspartnerschaft in Singapur.
Berichtsumfang des globalen Takaful-Marktes
Segmentierungsübersicht
| Familien-Takaful | Familienschutz / Lebens-Takaful |
| Spar- und anlagegebundenes Takaful | |
| Kranken- und Gesundheits-Takaful | |
| Allgemeines Takaful | Kfz-Takaful |
| Sach- und Feuer-Takaful | |
| See- und Luftfahrt-Takaful | |
| Ingenieur- und Bau-Takaful | |
| Haftpflicht-Takaful | |
| Reise- und Unfallversicherungs-Takaful | |
| Kredit- und sonstiges allgemeines Takaful |
| Agenten und Makler |
| Bancatakaful |
| Direktvertrieb |
| Eingebettete, Affinitäts- und sonstige Nicht-Bank-Partnerschaften |
| Einzel- und Privatkunden |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Staatliche und institutionelle Teilnehmer |
| Eigenständige / dedizierte Takaful-Betreiber |
| Takaful-Fenster konventioneller Versicherer |
| Naher Osten & Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Bahrain | |
| Katar | |
| Kuwait | |
| Oman | |
| Türkei | |
| Ägypten | |
| Übriger Naher Osten & Afrika | |
| Asien-Pazifik | Malaysia |
| Indonesien | |
| Pakistan | |
| Singapur | |
| Bangladesch | |
| Übriges Asien-Pazifik | |
| Europa | Vereinigtes Königreich |
| Übriges Europa | |
| Nordamerika | |
| Südamerika |
| Nach Takaful-Typ | Familien-Takaful | Familienschutz / Lebens-Takaful |
| Spar- und anlagegebundenes Takaful | ||
| Kranken- und Gesundheits-Takaful | ||
| Allgemeines Takaful | Kfz-Takaful | |
| Sach- und Feuer-Takaful | ||
| See- und Luftfahrt-Takaful | ||
| Ingenieur- und Bau-Takaful | ||
| Haftpflicht-Takaful | ||
| Reise- und Unfallversicherungs-Takaful | ||
| Kredit- und sonstiges allgemeines Takaful | ||
| Nach Vertriebskanal | Agenten und Makler | |
| Bancatakaful | ||
| Direktvertrieb | ||
| Eingebettete, Affinitäts- und sonstige Nicht-Bank-Partnerschaften | ||
| Nach Kundentyp | Einzel- und Privatkunden | |
| Kleine und mittlere Unternehmen | ||
| Großunternehmen | ||
| Staatliche und institutionelle Teilnehmer | ||
| Nach Betriebsmodell | Eigenständige / dedizierte Takaful-Betreiber | |
| Takaful-Fenster konventioneller Versicherer | ||
| Nach Geografie | Naher Osten & Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Bahrain | ||
| Katar | ||
| Kuwait | ||
| Oman | ||
| Türkei | ||
| Ägypten | ||
| Übriger Naher Osten & Afrika | ||
| Asien-Pazifik | Malaysia | |
| Indonesien | ||
| Pakistan | ||
| Singapur | ||
| Bangladesch | ||
| Übriges Asien-Pazifik | ||
| Europa | Vereinigtes Königreich | |
| Übriges Europa | ||
| Nordamerika | ||
| Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im Takaful-Sektor an?
Der Takaful-Markt soll bis 2032 mit einem CAGR von 6,8 % wachsen, unterstützt durch obligatorische Kranken- und Kfz-Deckung, wachsende Nachfrage nach Familien-Takaful und einen breiteren digitalen Vertrieb.
Welcher Takaful-Produkttyp hat die größte Beitragsbasis?
Allgemeines Takaful hielt 2026 einen Beitragsanteil von 40,8 %, unterstützt durch obligatorische Kfz- und Sachversicherungsdeckung in den Märkten des Golf-Kooperationsrates.
Welcher Vertriebskanal wächst für Takaful-Produkte am schnellsten?
Eingebettete, Affinitäts- und sonstige Nicht-Bank-Partnerschaften sollen bis 2032 mit einem CAGR von 10,6 % wachsen, da Digitalbanken und Zahlungsanwendungen den Zugang erweitern.
Welche Region soll bis 2032 am schnellsten wachsen?
Asien-Pazifik soll bis 2032 mit einem CAGR von 8,8 % wachsen, unterstützt durch Vertriebsaktivitäten in Malaysia, Indonesien, Pakistan und Singapur.
Warum ist die Retakaful-Kapazität für Betreiber wichtig?
Begrenzte Retakaful-Kapazität kann die Zeichnung großer Gewerbe- und Katastrophenrisiken einschränken und kann dazu führen, dass Risiken an konventionelle Rückversicherer abgegeben werden.
Wie konzentriert ist der Takaful-Sektor?
Der Takaful-Sektor ist regional fragmentiert, obwohl die 5 größten saudischen Versicherer bis Juni 2026 77 % des Versicherungsumsatzes hielten.