
Taille et Part du Marché Takaful
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 35.5 Milliards de dollars |
| Taille du Marché (2032) | 49.30 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.80 % |
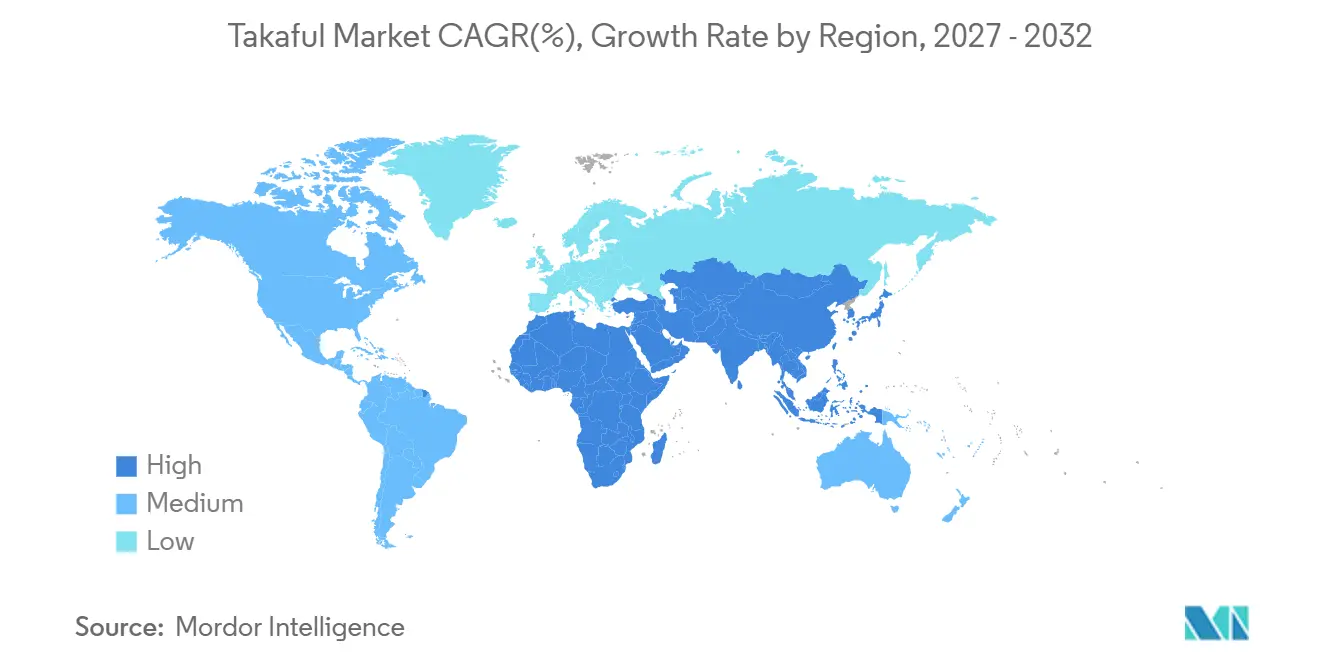
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Moyen-Orient et Afrique |
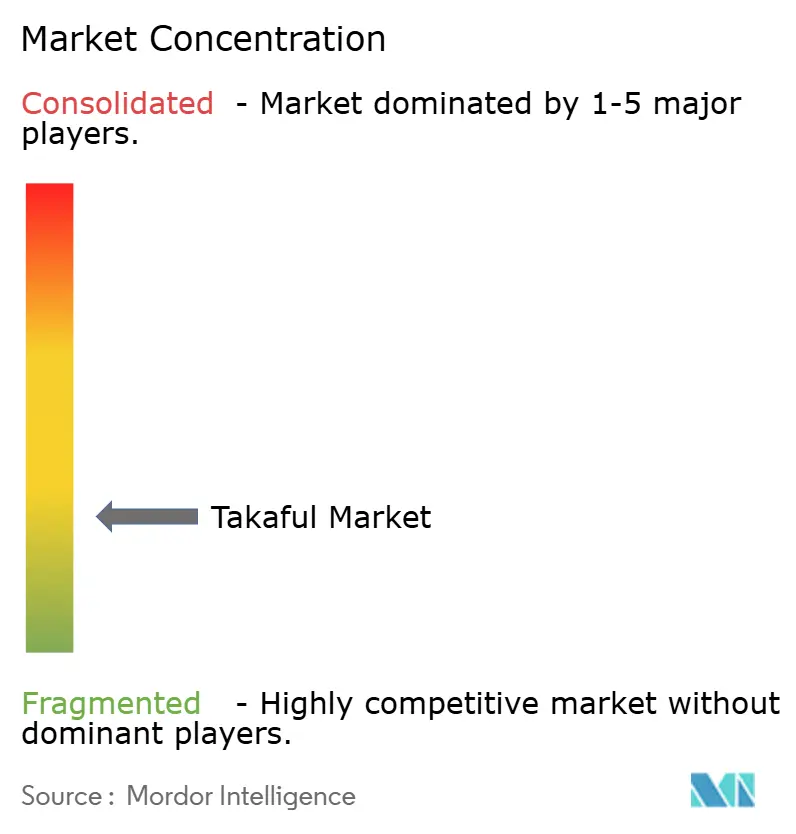
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché Takaful par Mordor Intelligence
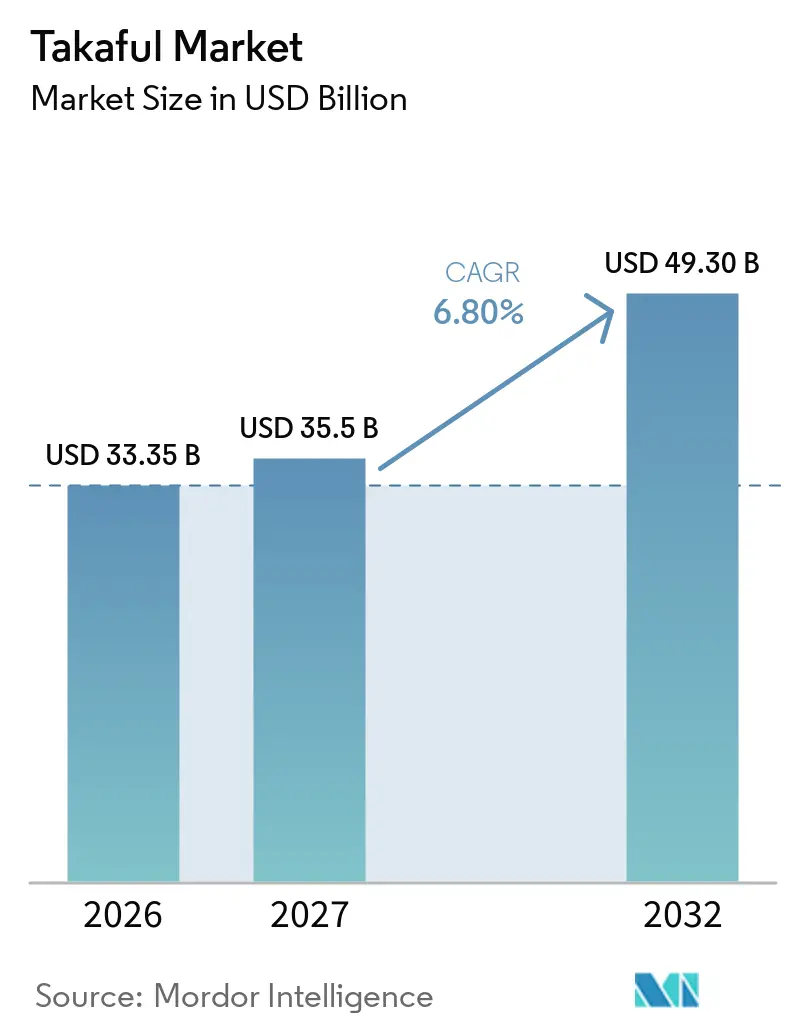
La taille du Marché Takaful devrait s'étendre de 33,35 milliards USD en 2026 et 35,5 milliards USD en 2027 à 49,30 milliards USD d'ici 2032, enregistrant un CAGR de 6,80 % entre 2027 et 2032.
La croissance reflète une utilisation plus approfondie des produits de protection conformes à la charia, plutôt qu'une simple hausse des primes. La couverture obligatoire en matière d'automobile et de santé en Arabie Saoudite et aux Émirats Arabes Unis a élargi la participation au sein du Conseil de Coopération du Golfe. La pénétration de l'assurance dans les principales économies takaful est restée entre 2 % et 4 % du PIB, contre 11,8 % en Amérique du Nord, laissant de la place pour une couverture plus large. Les systèmes d'identité numérique et la distribution intégrée réduisent également les coûts d'acquisition des produits d'épargne à long terme, ce qui pourrait soutenir l'adoption du Takaful Familial sur les marchés où le conseil en face-à-face était auparavant central.
Points Clés du Rapport
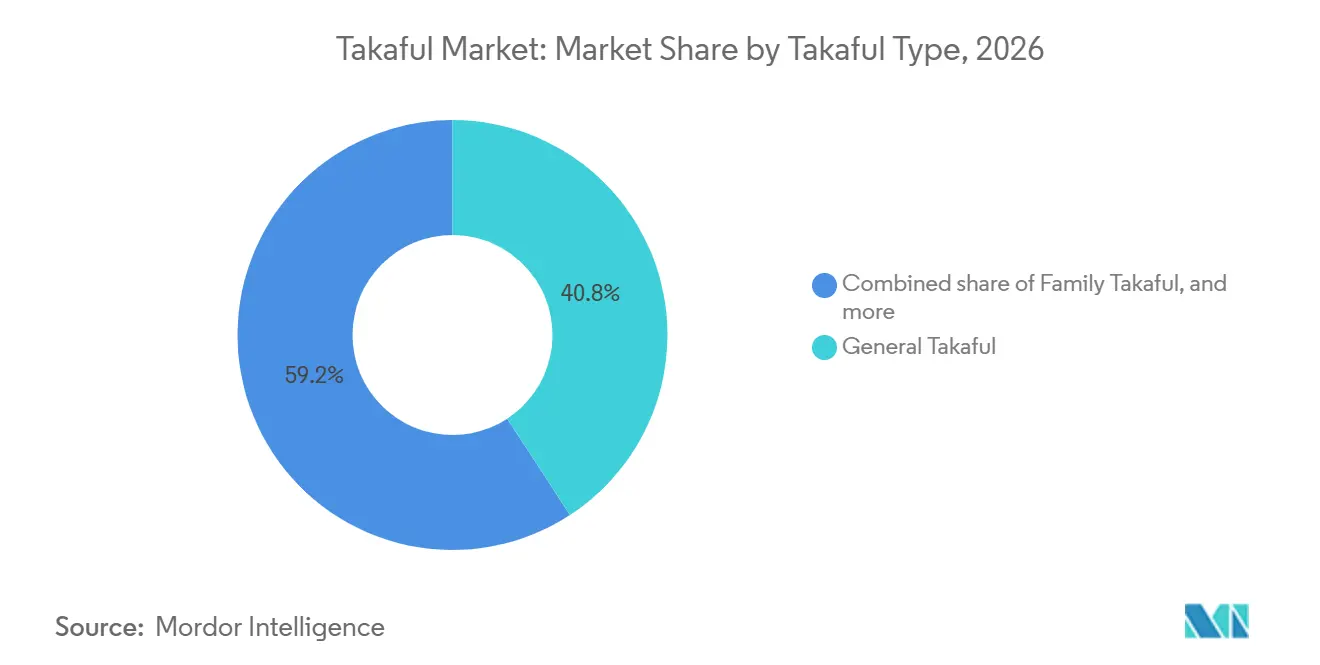
- Par type de takaful, le takaful général a capturé 40,8 % de la part du marché takaful en 2026, tandis que le takaful familial devrait croître à un CAGR de 7,9 % jusqu'en 2032.
- Par canal de distribution, les agents et courtiers ont capturé 52,6 % de la part du marché takaful en 2026, tandis que les partenariats intégrés, d'affinité et autres partenariats non bancaires devraient croître à un CAGR de 10,6 % jusqu'en 2032.
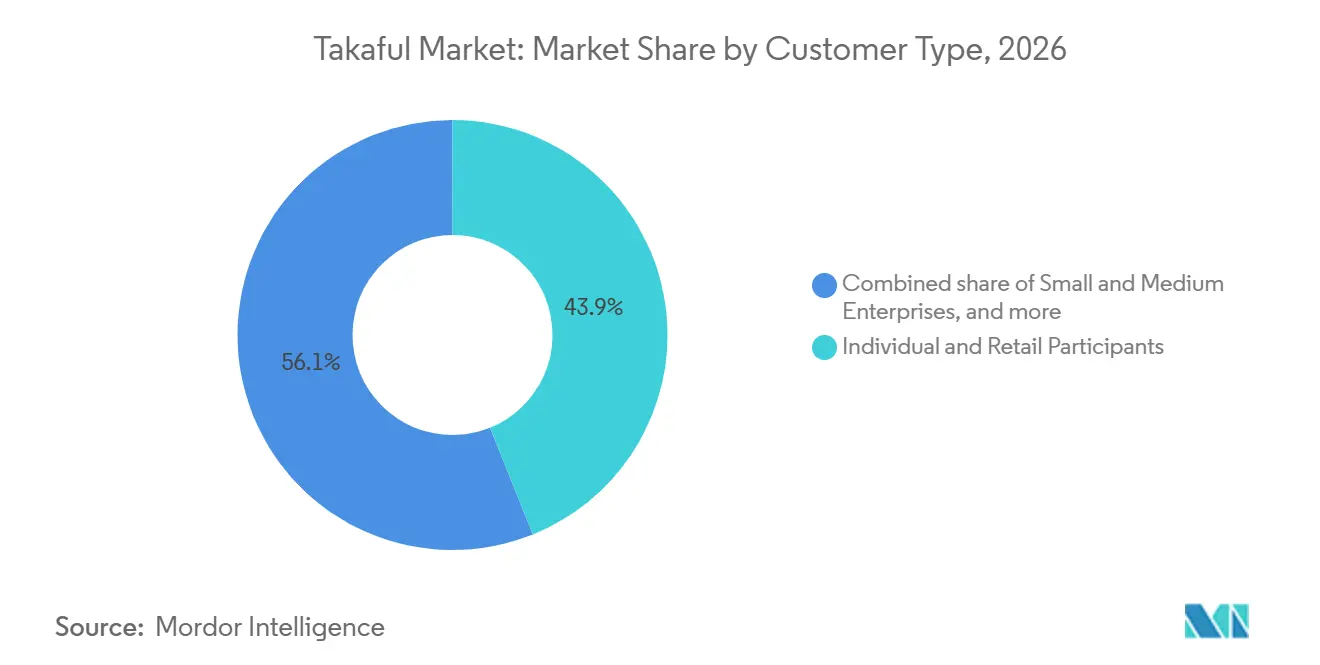
- Par type de client, les participants individuels et de détail ont capturé 43,9 % de la part du marché takaful en 2026, tandis que les participants gouvernementaux et institutionnels devraient croître à un CAGR de 8,4 % jusqu'en 2032.
- Par modèle opérationnel, les opérateurs takaful dédiés et à part entière ont capturé 75,5 % de la part du marché takaful en 2026, tandis que les fenêtres takaful devraient croître à un CAGR de 8,1 % jusqu'en 2032.
- Par géographie, le Moyen-Orient et l'Afrique ont capturé 68,3 % de la part du marché takaful en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Demande Croissante de Produits de Protection Conformes à la Charia | +2.0% | Mondial, avec un impact de pointe au Moyen-Orient, en Afrique et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion de la Couverture Takaful Obligatoire en Santé et Automobile | +1.5% | Cœur Moyen-Orient et Afrique, Arabie Saoudite, Émirats Arabes Unis et Qatar, avec des retombées vers l'Égypte et la Türkiye | Court terme (≤ 2 ans) |
| Expansion du Bancatakaful et de la Distribution Numérique | +0.9% | Asie-Pacifique, Malaisie, Indonésie, Pakistan et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Croissance de la Protection des Risques Commerciaux et d'Infrastructure Conformes à la Charia | +0.7% | Conseil de Coopération du Golfe et Malaisie, avec des gains précoces au Bangladesh et en Égypte | Moyen terme (2-4 ans) |
| Expansion du Takaful Familial et des Produits d'Épargne à Long Terme | +0.6% | Asie du Sud-Est, Conseil de Coopération du Golfe et Royaume-Uni | Long terme (≥ 4 ans) |
| Renforcement des Cadres Réglementaires et de Gouvernance Charia du Takaful | +0.5% | Mondial, avec l'adoption accélérée des normes du Conseil des Services Financiers Islamiques et de l'AAOIFI | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante de Produits de Protection Conformes à la Charia
Les opérateurs takaful étaient présents dans 53 pays en 2025, et des produits inédits ont été lancés aux Philippines en 2024[1]. L'Ouganda et le Kirghizistan ont également publié des projets de directives réglementaires, ce qui a élargi la base opérationnelle potentielle du marché Takaful. La hausse des revenus et l'émergence d'une classe moyenne plus large en Indonésie, au Bangladesh et en Égypte suscitent un intérêt croissant pour les services financiers conformes à la charia. Cela offre au marché Takaful une base plus large de participants potentiels que les seuls marchés du Golfe établis. En Malaisie, l'assurance-vie islamique est passée de 24 % du marché total de l'assurance-vie en 2020 à 36 % en 2025. Les opérateurs qui établissent leur distribution et leurs talents locaux durant la phase de formation réglementaire peuvent s'assurer un avantage une fois que les conditions concurrentielles deviennent plus établies.
Expansion de la Couverture Takaful Obligatoire en Santé et Automobile
La couverture obligatoire reste un facteur de demande central pour le marché Takaful en Arabie Saoudite, qui comptait plus de 14 millions de vies assurées en santé et 11 millions de véhicules assurés en 2025. Cette base obligatoire crée une demande récurrente dans les branches santé et automobile du marché Takaful. Les assureurs saoudiens cotés ont enregistré une augmentation combinée de 34 % de leur bénéfice net à 943 millions SAR (251,2 millions USD) au premier trimestre 2026[2]. Al Rajhi Takaful a enregistré une hausse de 25 % à 113,5 millions SAR (30,3 millions USD) durant cette période, soutenue par l'échelle opérationnelle et les revenus d'investissement. L'inflation médicale accroît la pression sur les sinistres, mais la refonte des prestations et la couverture par niveaux peuvent attirer davantage de participants dans les pools de protection formels. La réglementation de la Banque Centrale des Émirats Arabes Unis, entrée en vigueur en septembre 2026, exige une séparation totale des fonds des participants et des actifs de l'opérateur, ce qui améliore les garanties pour les assurés tout en augmentant les exigences en capital.
Expansion du Bancatakaful et de la Distribution Numérique
Le bancatakaful reste une voie efficace pour atteindre les clients, notamment pour les produits familiaux qui nécessitent des conseils et un accompagnement pour des cas de plus grande envergure. En août 2025, Syarikat Takaful Malaysia a conclu des accords exclusifs de bancatakaful d'une durée de 20 ans avec RHB Islamic Bank, avec des frais d'accès total de 1,6 milliard MYR (390,9 millions USD)[3]. En décembre 2025, le bancatakaful contribuait à hauteur de 75 % des cotisations familiales de détail de Takaful Malaysia, tandis que la plateforme numérique KAOTIM contribuait à hauteur de 15 % supplémentaires. Cette combinaison donne au marché Takaful accès à la fois aux clients établis et aux clients actifs numériquement. Au Pakistan, le partenariat entre Raqami Islamic Digital Bank et les opérateurs de fenêtre EFU a intégré le micro-takaful dans des applications mobiles. Les grands accords d'exclusivité peuvent empêcher les opérateurs concurrents d'accéder aux réseaux bancaires islamiques établis pendant des périodes prolongées.
Renforcement des Cadres Réglementaires et de Gouvernance Charia du Takaful
Le Conseil des Services Financiers Islamiques a adopté l'IFSB-31 sur la gouvernance charia en juillet 2025. Il a également approuvé le GN-10, qui fournit des orientations en matière de redressement et de résolution pour les entreprises takaful. Le GN-10 traite des questions de séparation des fonds et de préparation aux crises que les outils conventionnels de résolution des assurances ne traitent pas pleinement. L'AAOIFI avait prévu une audition publique en mars 2026 sur une norme de gouvernance couvrant les circonstances dans lesquelles les opérateurs takaful peuvent céder des risques à des réassureurs conventionnels[4]. La convergence entre les approches adoptées en Malaisie, en Arabie Saoudite et aux Émirats Arabes Unis favorise un environnement opérationnel plus cohérent. Cela avantage les opérateurs qui disposent déjà de solides systèmes de conformité dans plusieurs juridictions.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Sensibilisation et Compréhension Limitées des Consommateurs aux Produits Takaful | -0.8% | Marchés émergents d'Asie-Pacifique, Indonésie et Bangladesh, Afrique subsaharienne et Amérique du Sud | Long terme (≥ 4 ans) |
| Pression sur la Souscription et les Coûts des Sinistres en Takaful Automobile et Médical | -0.5% | Cœur Moyen-Orient et Afrique, Arabie Saoudite et Émirats Arabes Unis, et activité automobile en Malaisie | Court terme (≤ 2 ans) |
| Capacité de Rétakaful Limitée pour les Grands Risques et les Risques Catastrophiques | -0.4% | Mondial, notamment le Conseil de Coopération du Golfe et les marchés émergents du Moyen-Orient et d'Afrique | Moyen terme (2-4 ans) |
| Standardisation Charia et Contraintes de Développement de Produits | -0.3% | Opérateurs transfrontaliers dans le corridor Moyen-Orient et Afrique, Asie-Pacifique, et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation et Compréhension Limitées des Consommateurs aux Produits Takaful
La compréhension par les consommateurs des cotisations, du tabarru' et de la participation aux excédents reste limitée en dehors des principaux marchés à majorité musulmane. La culture financière islamique en Indonésie est restée inférieure à celle de la Malaisie, malgré le fait que l'Indonésie possède la plus grande population musulmane du monde. Plus de 18 % de la population malaisienne détenait un produit takaful, tandis que les groupes urbains et actifs numériquement en Indonésie et au Bangladesh étaient plus proches de l'adoption. Les communautés rurales et à faibles revenus ont besoin de produits et d'intermédiaires de distribution différents, comme le montre le programme Hijrah27 de l'Association Takaful de Malaisie qui a touché plus de 120 000 personnes et dépassé 60 % de son objectif de sensibilisation d'ici 2025. L'amélioration de la sensibilisation est nécessaire pour que le marché Takaful atteigne des participants au-delà des groupes de clients urbains établis. Les programmes de sensibilisation à grande échelle peuvent soutenir l'adoption, mais leurs résultats dépendent d'investissements pluriannuels et de la coopération du secteur public.
Capacité de Rétakaful Limitée pour les Grands Risques et les Risques Catastrophiques
La capacité de rétakaful n'a pas suivi le rythme de l'expansion du marché Takaful. Cela oblige certains opérateurs à placer de grands risques commerciaux et catastrophiques auprès de réassureurs conventionnels, ce qui soulève des questions de conformité à la charia. La Malaisie comptait 2 fournisseurs de rétakaful nationaux, dont Malaysia Re, selon une publication de l'OCDE publiée en 2025. Les inondations pluviales d'avril 2024 aux Émirats Arabes Unis ont mis en évidence la nécessité d'améliorer les modèles de catastrophes et d'accroître la capacité pour les risques liés aux biens et à l'ingénierie. Une plus grande capacité de rétakaful permettrait au marché Takaful de soutenir de plus grands risques commerciaux dans des conditions conformes à la charia. La Facilité ARC WAQF ReTakaful, lancée en 2025, mutualise les risques climatiques via un fonds de bienfaisance Waqf entre les États membres de la Capacité Africaine de Risques et offre un modèle pour d'autres régions à capacité limitée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Takaful :
Les Branches Générales Dominent les Cotisations Tandis que les Produits Familiaux Soutiennent la Croissance à Long TermeLe Takaful Général détenait 40,8 % des cotisations en 2026, la plus grande part du marché Takaful. Les branches obligatoires d'automobile et de biens immobiliers au sein du Conseil de Coopération du Golfe ont soutenu cette position. En Malaisie, le takaful automobile représentait 69 % des cotisations brutes souscrites du takaful général. Le takaful automobile a atteint 4,59 milliards MYR (1,12 milliard USD) et a augmenté de 12,57 %. Les sinistres automobiles représentaient 88,97 % du total des sinistres nets, soulignant les pressions sur la rentabilité dans une branche d'activité majeure.
Le Takaful Familial devrait se développer à un CAGR de 7,9 % jusqu'en 2032, le taux le plus rapide parmi les types de takaful sur le marché Takaful. Le takaful médical et santé représentait 68 % de la croissance totale des primes saoudiennes en 2025. La part de l'assurance-vie islamique en Malaisie est passée de 24 % en 2020 à 36 % en 2025. L'Association Takaful de Malaisie a identifié le hibah comme une priorité 2026 dans son programme Hijrah27. Cela peut étendre les produits familiaux de la protection à la planification du transfert de patrimoine.
Par Canal de Distribution :
Les Agents Conservent leur Échelle Tandis que les Partenariats Intégrés Élargissent l'AccèsLes agents et courtiers ont capturé 52,6 % des cotisations en 2026, la plus grande part de distribution sur le marché Takaful. Leur position reflète la valeur des conseils de confiance pour les produits familiaux et la nécessité d'expliquer la conformité à la charia. La Malaisie comptait 92 866 agents de takaful familial actifs en 2024. Le pays a recruté 26 714 agents au cours de cette année, indiquant que la capacité de conseil conventionnelle a continué de croître. Les réseaux d'agents restent pertinents là où les produits familiaux à plus haute valeur nécessitent un engagement client continu.
Les partenariats intégrés, d'affinité et autres partenariats non bancaires devraient croître à un CAGR de 10,6 % jusqu'en 2032. Ces arrangements utilisent des interfaces de programmation d'applications pour intégrer la couverture dans les parcours bancaires et de paiement. Le canal bancatakaful de Takaful Malaysia représentait 75 % de ses nouvelles cotisations familiales de détail en décembre 2025. Le partenariat entre Raqami Islamic Digital Bank et EFU au Pakistan a montré comment les canaux mobiles peuvent atteindre des participants avec de petites primes. Le marché Takaful peut utiliser les agents, les banques et les partenaires numériques en parallèle plutôt que de remplacer un canal par un autre.
Par Type de Client :
Les Participants de Détail Dominent Tandis que la Demande Institutionnelle ProgresseLes participants individuels et de détail représentaient 43,9 % des cotisations en 2026, ce qui donne à ce groupe la plus grande part du marché takaful parmi les types de clients. Les produits personnels d'automobile, de santé et familiaux ont soutenu la demande. Les exigences de couverture obligatoire et la sensibilisation croissante ont également élargi la base de clients de détail. Les petites et moyennes entreprises restent un groupe insuffisamment desservi. La formalisation des entreprises menée par les gouvernements dans les États du Conseil de Coopération du Golfe peut attirer davantage d'achats d'assurance pour les petites entreprises dans des systèmes réglementés.
Les participants gouvernementaux et institutionnels devraient croître à un CAGR de 8,4 % jusqu'en 2032. Les fonds souverains et les promoteurs d'infrastructures publiques recherchent de plus en plus des structures de transfert de risques conformes à la charia. Les grandes entreprises se disputent des capacités dans les mandats d'ingénierie, de construction et de responsabilité civile liés aux projets d'infrastructure du Conseil de Coopération du Golfe. Seul un nombre limité d'opérateurs du marché takaful disposent de la capacité de souscription et de rétakaful nécessaire pour servir les clients institutionnels. Cela crée une position solide pour les opérateurs qui développent des talents spécialisés et des capacités de placement.
Par Modèle Opérationnel :
Les Opérateurs Dédiés Détiennent la Plus Grande Base Tandis que les Fenêtres Croissent Plus ViteLes opérateurs Takaful à part entière et dédiés détenaient 75,5 % des cotisations en 2026, le modèle opérationnel le plus important sur le marché Takaful. Cela reflète des marques établies, un statut réglementaire et une préférence des clients pour une séparation complète des opérations d'assurance conventionnelle. La séparation des fonds spécialement conçue réduit les frictions d'audit et de supervision. L'IFSB-31 et les réformes nationales ont accru le contrôle des pratiques de gouvernance. Les structures dédiées sont bien alignées avec cette attention réglementaire accrue.
Les fenêtres takaful devraient croître à un CAGR de 8,1 % jusqu'en 2032. Elles permettent aux assureurs conventionnels d'entrer sur les marchés de l'assurance islamique sans créer un opérateur autonome distinct. Les règles des Émirats Arabes Unis, entrées en vigueur en septembre 2026, exigent des comités charia dédiés, une comptabilité séparée pour les fonds de fenêtre et une approbation avant les transferts de portefeuille. Ces règles augmentent les exigences de conformité pour les opérateurs de fenêtre. La taille du marché Takaful pour les opérations de fenêtre dépend de la capacité des opérateurs à répondre à ces attentes en matière de gouvernance.
Analyse Géographique
Marché Takaful au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique détenaient 68,3 % de la part du marché Takaful en 2026. L'Arabie Saoudite représentait 89 % des revenus takaful du Conseil de Coopération du Golfe en 2025, et ses revenus ont augmenté de 14 % d'une année sur l'autre au premier semestre 2026. Le takaful santé couvrait plus de 14 millions de vies et représentait 68 % de la croissance des primes saoudiennes en 2025. Le takaful automobile couvrait 11 millions de véhicules dans le pays. Les Émirats Arabes Unis ont mis en œuvre leur cadre takaful actualisé en septembre 2026, renforçant les exigences en matière de séparation des fonds et de gouvernance.
Marché Takaful en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 8,8 % jusqu'en 2032, le taux régional le plus rapide sur le marché Takaful. Les cotisations brutes totales de la Malaisie ont atteint 16,38 milliards MYR (4,0 milliards USD) en 2025. La scission obligatoire des unités d'assurance charia en Indonésie modifie l'environnement concurrentiel à mesure que les opérateurs autonomes reconstruisent leurs structures de produits et de capital. Le Pakistan a un potentiel pour le micro-takaful intégré via les canaux de finance numérique. Singapour est devenu un hub de distribution lorsque Etiqa Insurance Singapore et AIA Singapore ont annoncé leur partenariat de mars 2026 pour la distribution du Takaful Familial via 6 300 représentants des Conseillers Financiers AIA.
Le Marché Takaful dans les Amériques et en EMEA
L'Europe, les États-Unis et l'Amérique du Sud représentent une partie plus petite mais en expansion du marché Takaful. Le Royaume-Uni est la géographie non traditionnelle la plus développée, avec une population musulmane supérieure à 3 millions et des voies bancaires numériques et islamiques pour le takaful immobilier, vie et lié à l'investissement. Les États-Unis et l'Amérique du Sud ne disposent pas de cadres réglementaires takaful dédiés, ce qui limite l'échelle à court terme mais laisse des opportunités ciblées pour les opérateurs numériques desservant les communautés de la diaspora musulmane. Le Qatar a déclaré 335 millions QAR (92 millions USD) de bénéfice combiné des actionnaires en 2025, en hausse de 2,7 %, tandis que l'Égypte, la Türkiye et l'Afrique subsaharienne restent des marchés en formation.
Paysage Concurrentiel
Le marché takaful mondial est fragmenté selon les régions. Aucun opérateur ne détient une position dominante à la fois dans le Conseil de Coopération du Golfe et en Asie du Sud-Est. En Arabie Saoudite, Tawuniya, Bupa Arabia, Al Rajhi Takaful, Medgulf et Wataniya détenaient 77 % des revenus d'assurance en juin 2026. Les branches obligatoires et l'échelle opérationnelle soutiennent ces entreprises établies. Les opérateurs plus petits poursuivent le micro-takaful, les produits paramétriques liés au climat et les branches d'ingénierie d'entreprise pour construire des positions spécialisées.
Maybank a accepté en août 2026 d'acquérir la participation résiduelle de 30,95 % d'Ageas dans Maybank Ageas Holdings pour 4,83 milliards RM (1,18 milliard USD). L'accord donne à Maybank la pleine propriété des opérations d'assurance et de takaful d'Etiqa en Malaisie et à Singapour. Etiqa a crû à un rythme annuel de 7,3 % au cours de la décennie précédente, contre 4,6 % pour le secteur dans son ensemble. L'accord montre l'importance de la distribution liée aux banques sur le marché takaful. Syarikat Takaful Malaysia a également sécurisé des arrangements de bancatakaful de 20 ans avec RHB Islamic Bank en août 2025.
Qatar Islamic Insurance Company a obtenu une licence de l'Autorité des Centres de Services Financiers Internationaux pour opérer depuis GIFT City en Inde. Cela donne à un opérateur du Conseil de Coopération du Golfe un centre financier international pour les activités de réassurance et de marchés de capitaux. MNRB Holdings a également proposé en mai 2026 d'acquérir les 80 % restants de Labuan Reinsurance pour 100,69 millions USD, renforçant sa capacité de risque. Les grands groupes renforcent leurs capacités de distribution, de capital et de réassurance. Le marché takaful reste ouvert aux entrants ciblés, bien que les contraintes réglementaires et de rétakaful favorisent les opérateurs bien capitalisés.
Leaders du Secteur Takaful
-
Syarikat Takaful Malaysia Keluarga Berhad
-
Islamic Arab Insurance Co. (SALAMA) PJSC
-
The Company for Cooperative Insurance (Tawuniya)
-
Al Rajhi Takaful
-
Etiqa Family Takaful Berhad
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché Takaful Entreprises couvertes dans ce rapport
- Syarikat Takaful Malaysia Keluarga Berhad
- Etiqa Family Takaful Berhad
- Prudential BSN Takaful Berhad
- Great Eastern Takaful Berhad
- AIA PUBLIC Takaful Berhad
- FWD Takaful Berhad
- Takaful Ikhlas Family Berhad
- Al Rajhi Takaful
- Islamic Arab Insurance Company (SALAMA)
- Abu Dhabi National Takaful Co. P.S.C.
- Takaful Emarat
- Qatar Islamic Insurance Company (QIIC)
- Al Khaleej Takaful Insurance Company
- Damaan Islamic Insurance Company (Beema)
- Takaful International Company B.S.C.
- Takaful Brunei Am Sdn Bhd
- Pak-Qatar Family Takaful Limited
- Amana Takaful PLC
- Sukoon Takaful
- Watania Takaful General P.J.S.C.
Développements industriels récents dans Marché Takaful
- Septembre 2026 : Malayan Banking Berhad (Maybank) a finalisé l'acquisition de la participation résiduelle de 30,95 % dans Maybank Ageas Holdings Berhad (MAHB) après la signature d'un accord d'achat d'actions (SPA) avec Ageas Insurance International NV (Ageas) le 8 septembre 2026.
- Août 2026 : MNRB Holdings a accepté de céder Takaful Ikhlas Family Berhad et Takaful Ikhlas General Berhad au mandataire de Bank Kerjasama Rakyat Malaysia pour 1,64 milliard MYR (400,7 millions USD). La transaction permet à MNRB de se recentrer sur ses activités principales de réassurance et de rétakaful, tout en permettant à Bank Rakyat d'étendre les services financiers conformes à la charia au-delà de la banque vers le takaful.
- Août 2026 : Sukoon Insurance PJSC et Sukoon Takaful PJSC ont signé un partenariat stratégique de distribution bancatakaful avec Al Masraf Bank aux Émirats Arabes Unis. L'accord permet la distribution de solutions takaful conformes à la charia via le réseau bancaire de détail et d'entreprise d'Al Masraf Bank.
- Mars 2026 : Etiqa Insurance Singapore et AIA Singapore ont annoncé un partenariat stratégique de distribution. Il rend les produits de Takaful Familial conformes à la charia d'Etiqa disponibles via le réseau de plus de 6 300 représentants des Conseillers Financiers AIA. Il s'agissait du premier grand partenariat de distribution takaful inter-opérateurs à Singapour.
Périmètre du Rapport sur le Marché Takaful Mondial
Aperçu de la segmentation
| Takaful Familial | Takaful de Protection Familiale / Vie |
| Takaful d'Épargne et Lié à l'Investissement | |
| Takaful Médical et Santé | |
| Takaful Général | Takaful Automobile |
| Takaful Biens et Incendie | |
| Takaful Maritime et Aviation | |
| Takaful Ingénierie et Construction | |
| Takaful Responsabilité Civile | |
| Takaful Voyage et Accidents Personnels | |
| Takaful Crédit et Autres Branches Générales |
| Agents et Courtiers |
| Bancatakaful |
| Distribution Directe |
| Partenariats Intégrés, d'Affinité et Autres Partenariats Non Bancaires |
| Participants Individuels et de Détail |
| Petites et Moyennes Entreprises |
| Grandes Entreprises |
| Participants Gouvernementaux et Institutionnels |
| Opérateurs Takaful à Part Entière / Dédiés |
| Fenêtres Takaful des Assureurs Conventionnels |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Bahreïn | |
| Qatar | |
| Koweït | |
| Oman | |
| Türkiye | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique | |
| Asie-Pacifique | Malaisie |
| Indonésie | |
| Pakistan | |
| Singapour | |
| Bangladesh | |
| Reste de l'Asie-Pacifique | |
| Europe | Royaume-Uni |
| Reste de l'Europe | |
| Amérique du Nord | |
| Amérique du Sud |
| Par Type de Takaful | Takaful Familial | Takaful de Protection Familiale / Vie |
| Takaful d'Épargne et Lié à l'Investissement | ||
| Takaful Médical et Santé | ||
| Takaful Général | Takaful Automobile | |
| Takaful Biens et Incendie | ||
| Takaful Maritime et Aviation | ||
| Takaful Ingénierie et Construction | ||
| Takaful Responsabilité Civile | ||
| Takaful Voyage et Accidents Personnels | ||
| Takaful Crédit et Autres Branches Générales | ||
| Par Canal de Distribution | Agents et Courtiers | |
| Bancatakaful | ||
| Distribution Directe | ||
| Partenariats Intégrés, d'Affinité et Autres Partenariats Non Bancaires | ||
| Par Type de Client | Participants Individuels et de Détail | |
| Petites et Moyennes Entreprises | ||
| Grandes Entreprises | ||
| Participants Gouvernementaux et Institutionnels | ||
| Par Modèle Opérationnel | Opérateurs Takaful à Part Entière / Dédiés | |
| Fenêtres Takaful des Assureurs Conventionnels | ||
| Par Géographie | Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | ||
| Bahreïn | ||
| Qatar | ||
| Koweït | ||
| Oman | ||
| Türkiye | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Asie-Pacifique | Malaisie | |
| Indonésie | ||
| Pakistan | ||
| Singapour | ||
| Bangladesh | ||
| Reste de l'Asie-Pacifique | ||
| Europe | Royaume-Uni | |
| Reste de l'Europe | ||
| Amérique du Nord | ||
| Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Qu'est-ce qui stimule la croissance dans le secteur takaful ?
Le marché Takaful devrait croître à un CAGR de 6,8 % jusqu'en 2032, soutenu par la couverture obligatoire en santé et automobile, la demande croissante de Takaful Familial et l'élargissement de la distribution numérique.
Quel type de produit takaful dispose de la plus grande base de cotisations ?
Le Takaful Général détenait 40,8 % des cotisations en 2026, soutenu par la couverture obligatoire d'automobile et de biens immobiliers sur les marchés du Conseil de Coopération du Golfe.
Quel canal de distribution connaît la croissance la plus rapide pour les produits takaful ?
Les Partenariats Intégrés, d'Affinité et Autres Partenariats Non Bancaires devraient croître à un CAGR de 10,6 % jusqu'en 2032, à mesure que les banques numériques et les applications de paiement élargissent l'accès.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait croître à un CAGR de 8,8 % jusqu'en 2032, soutenue par l'activité de distribution en Malaisie, en Indonésie, au Pakistan et à Singapour.
Pourquoi la capacité de rétakaful est-elle importante pour les opérateurs ?
Une capacité de rétakaful limitée peut contraindre la souscription pour les grands risques commerciaux et catastrophiques et peut nécessiter la cession de risques à des réassureurs conventionnels.
Quelle est la concentration du secteur takaful ?
Le secteur takaful est fragmenté régionalement, bien que les 5 plus grands assureurs saoudiens détenaient 77 % des revenus d'assurance en juin 2026.