
Tamaño y Participación del Mercado de Takaful
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 35.5 Mil millones de dólares |
| Tamaño del Mercado (2032) | 49.30 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.80 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Medio Oriente y África |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Takaful por Mordor Intelligence
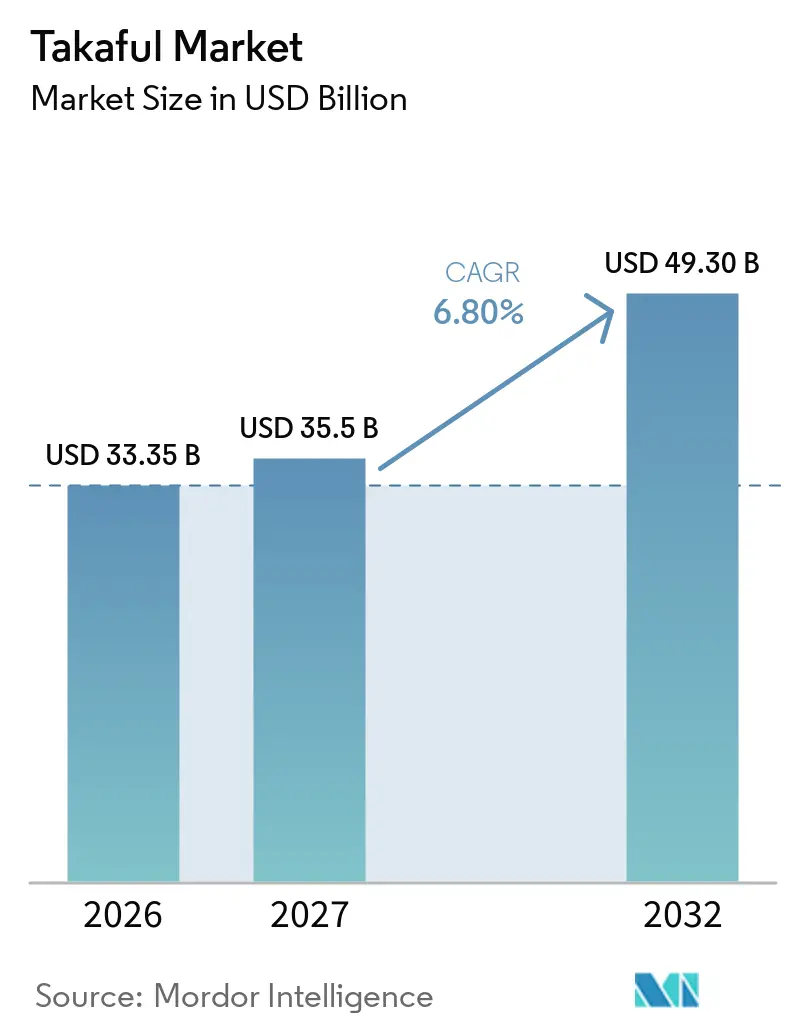
Se proyecta que el tamaño del Mercado de Takaful se expanda desde 33,35 mil millones de USD en 2026 y 35,5 mil millones de USD en 2027 hasta 49,30 mil millones de USD para 2032, registrando una CAGR del 6,80% entre 2027 y 2032.
El crecimiento refleja un uso más profundo de los productos de protección conformes con la Sharia, más que únicamente primas más elevadas. La cobertura obligatoria de automóviles y salud en Arabia Saudita y los Emiratos Árabes Unidos ha ampliado la participación en todo el Consejo de Cooperación del Golfo. La penetración de seguros en las principales economías de takaful se mantuvo entre el 2% y el 4% del PIB, en comparación con el 11,8% en América del Norte, lo que deja margen para una cobertura más amplia. Los sistemas de identidad digital y la distribución integrada también están reduciendo los costos de adquisición de productos de ahorro a largo plazo, lo que podría respaldar la adopción del Takaful Familiar en mercados donde el asesoramiento presencial era anteriormente fundamental.
Conclusiones Clave del Informe
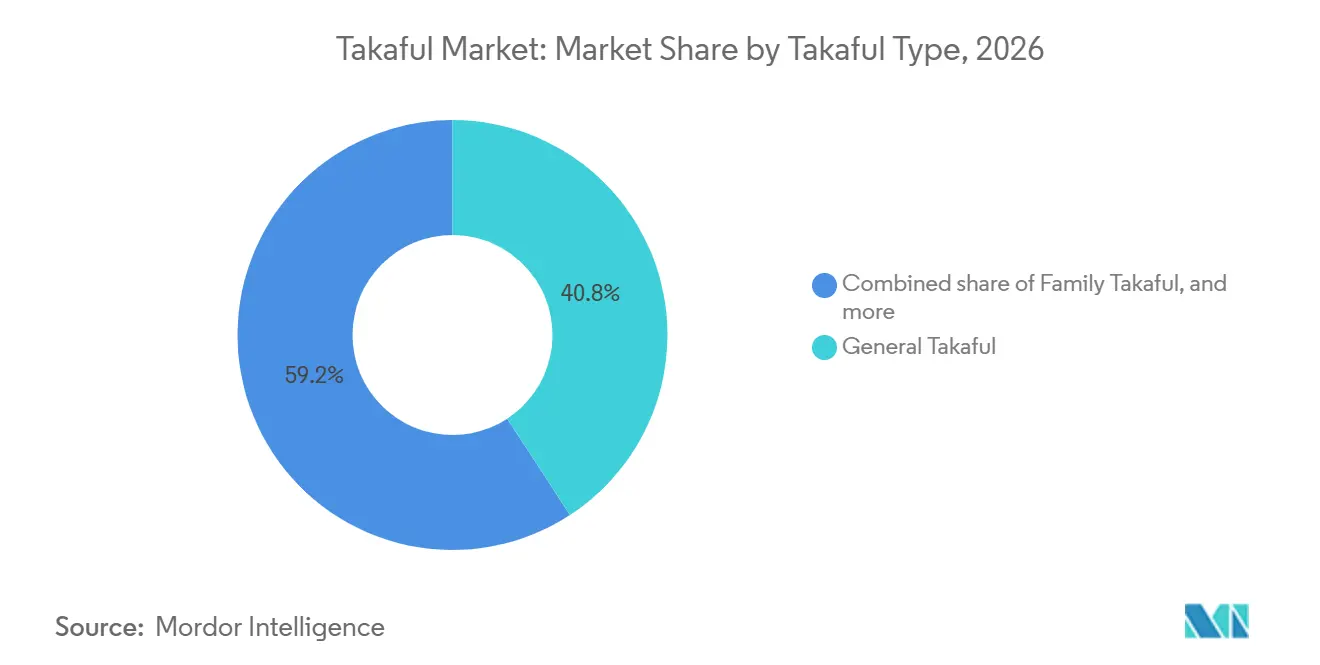
- Por tipo de takaful, el takaful general capturó el 40,8% de la participación del mercado de takaful en 2026, mientras que se proyecta que el takaful familiar crezca a una CAGR del 7,9% hasta 2032.
- Por canal de distribución, los agentes y corredores capturaron el 52,6% de la participación del mercado de takaful en 2026, mientras que se proyecta que las asociaciones integradas, de afinidad y otras no bancarias crezcan a una CAGR del 10,6% hasta 2032.
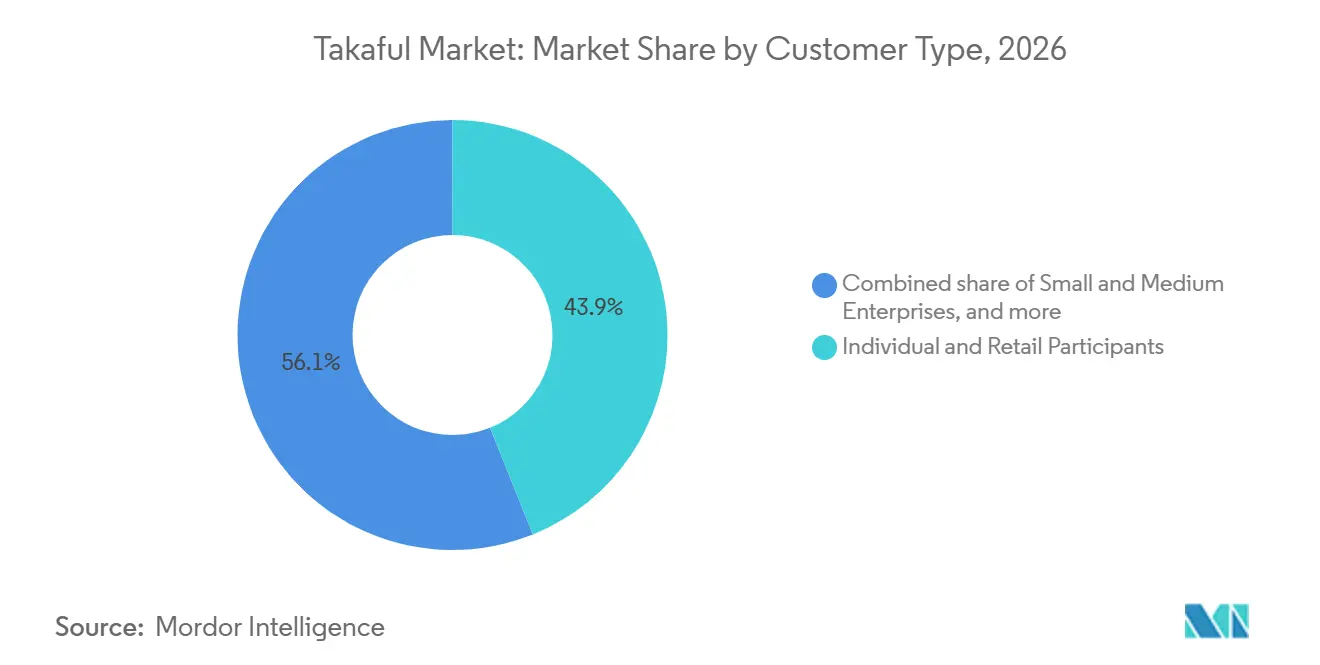
- Por tipo de cliente, los participantes individuales y minoristas capturaron el 43,9% de la participación del mercado de takaful en 2026, mientras que se proyecta que los participantes gubernamentales e institucionales crezcan a una CAGR del 8,4% hasta 2032.
- Por modelo operativo, los operadores de takaful exclusivos y dedicados capturaron el 75,5% de la participación del mercado de takaful en 2026, mientras que se proyecta que las ventanillas de takaful crezcan a una CAGR del 8,1% hasta 2032.
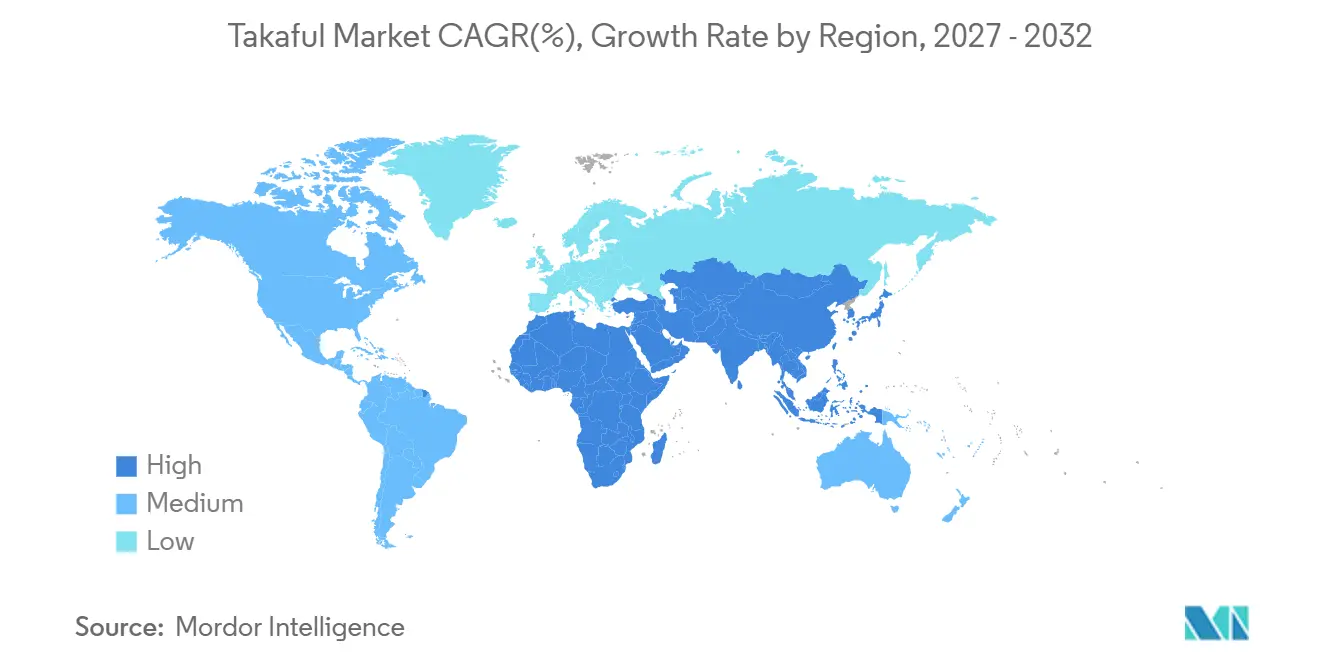
- Por geografía, Oriente Medio y África capturaron el 68,3% de la participación del mercado de takaful en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 8,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Demanda de Productos de Protección Conformes con la Sharia | +2.0% | Global, con impacto máximo en Oriente Medio, África y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión de la Cobertura Obligatoria de Takaful de Salud y Automóviles | +1.5% | Oriente Medio y África como núcleo, Arabia Saudita, Emiratos Árabes Unidos y Catar, con efectos secundarios en Egipto y Türkiye | Corto plazo (≤ 2 años) |
| Expansión del Bancatakaful y la Distribución Digital | +0.9% | Asia-Pacífico, Malasia, Indonesia, Pakistán y Oriente Medio y África | Mediano plazo (2-4 años) |
| Crecimiento de la Protección de Riesgos Comerciales e Infraestructurales Conforme con la Sharia | +0.7% | Consejo de Cooperación del Golfo y Malasia, con ganancias tempranas en Bangladesh y Egipto | Mediano plazo (2-4 años) |
| Expansión del Takaful Familiar y los Productos de Ahorro a Largo Plazo | +0.6% | Sudeste Asiático, el Consejo de Cooperación del Golfo y el Reino Unido | Largo plazo (≥ 4 años) |
| Fortalecimiento de los Marcos Regulatorios y de Gobernanza Sharia del Takaful | +0.5% | Global, con la adopción acelerada de las normas de la Junta de Servicios Financieros Islámicos y AAOIFI | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Productos de Protección Conformes con la Sharia
Los operadores de takaful estaban presentes en 53 países en 2025, y los primeros productos ingresaron a Filipinas en 2024[1]. Uganda y Kirguistán también emitieron directrices regulatorias preliminares, lo que amplió la base operativa potencial para el mercado de takaful. El aumento de los ingresos y una clase media más amplia en Indonesia, Bangladesh y Egipto están incrementando el interés en los servicios financieros conformes con la Sharia. Esto le otorga al mercado de takaful una base más amplia de participantes potenciales que los mercados del Golfo establecidos por sí solos. En Malasia, el seguro de vida islámico aumentó del 24% del mercado de vida total en 2020 al 36% en 2025. Los operadores que establezcan distribución y talento local durante la etapa de formación regulatoria pueden asegurar una ventaja una vez que las condiciones competitivas se consoliden.
Expansión de la Cobertura Obligatoria de Takaful de Salud y Automóviles
La cobertura obligatoria sigue siendo un factor central de demanda para el mercado de takaful en Arabia Saudita, que contaba con más de 14 millones de vidas aseguradas en salud y 11 millones de vehículos asegurados en 2025. Esta base obligatoria genera demanda recurrente en las líneas de salud y automóviles del mercado de takaful. Las aseguradoras sauditas cotizadas registraron un aumento combinado del 34% en la ganancia neta hasta SAR 943 millones (251,2 millones de USD) en el primer trimestre de 2026[2]. Al Rajhi Takaful registró un aumento del 25% hasta SAR 113,5 millones (30,3 millones de USD) durante ese período, respaldado por la escala operativa y los ingresos por inversiones. La inflación médica aumenta la presión sobre los siniestros, pero el rediseño de beneficios y la cobertura escalonada pueden incorporar a más participantes en los fondos de protección formal. La regulación del Banco Central de los Emiratos Árabes Unidos, vigente desde septiembre de 2026, exige la separación total de los fondos de los participantes y los activos del operador, lo que mejora las salvaguardas para los tomadores de pólizas al tiempo que incrementa las exigencias de capital.
Expansión del Bancatakaful y la Distribución Digital
El bancatakaful sigue siendo una vía eficiente para llegar a los clientes, especialmente para los productos familiares que requieren asesoramiento y apoyo para casos de mayor envergadura. En agosto de 2025, Syarikat Takaful Malaysia celebró acuerdos exclusivos de bancatakaful por 20 años con RHB Islamic Bank con una tarifa de acceso total de MYR 1.600 millones (390,9 millones de USD)[3]. Para diciembre de 2025, el bancatakaful contribuyó con el 75% de las contribuciones familiares minoristas de Takaful Malaysia, mientras que la plataforma digital KAOTIM contribuyó con un 15% adicional. Esta combinación le otorga al mercado de takaful acceso tanto a clientes establecidos como a clientes activos digitalmente. En Pakistán, la asociación entre Raqami Islamic Digital Bank y los operadores de ventanilla de EFU incorporó el micro-takaful dentro de las aplicaciones móviles. Los grandes acuerdos de exclusividad pueden impedir que los operadores competidores accedan a las redes bancarias islámicas establecidas durante períodos prolongados.
Fortalecimiento de los Marcos Regulatorios y de Gobernanza Sharia del Takaful
La Junta de Servicios Financieros Islámicos adoptó la IFSB-31 sobre gobernanza Sharia en julio de 2025. También aprobó la GN-10, que proporciona orientación sobre recuperación y resolución para las entidades de takaful. La GN-10 aborda cuestiones de separación de fondos y preparación ante crisis que las herramientas convencionales de resolución de seguros no abordan plenamente. La AAOIFI planificó una audiencia pública en marzo de 2026 sobre una norma de gobernanza que cubre las circunstancias en las que los operadores de takaful pueden ceder riesgos a reaseguradoras convencionales[4]. La convergencia entre los enfoques adoptados en Malasia, Arabia Saudita y los Emiratos Árabes Unidos respalda un entorno operativo más coherente. Esto favorece a los operadores que ya cuentan con sólidos sistemas de cumplimiento en varias jurisdicciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Conciencia y Comprensión Limitada del Consumidor sobre los Productos de Takaful | -0.8% | Mercados emergentes de Asia-Pacífico, Indonesia y Bangladesh, África Subsahariana y América del Sur | Largo plazo (≥ 4 años) |
| Presión en la Suscripción y los Costos de Siniestros en el Takaful de Automóviles y Médico | -0.5% | Núcleo de Oriente Medio y África, Arabia Saudita y los Emiratos Árabes Unidos, y el negocio de automóviles de Malasia | Corto plazo (≤ 2 años) |
| Capacidad Limitada de Retakaful para Riesgos Grandes y Catastróficos | -0.4% | Global, especialmente el Consejo de Cooperación del Golfo y los mercados emergentes de Oriente Medio y África | Mediano plazo (2-4 años) |
| Estandarización Sharia y Restricciones en el Desarrollo de Productos | -0.3% | Operadores transfronterizos en el corredor de Oriente Medio y África, Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Conciencia y Comprensión Limitada del Consumidor sobre los Productos de Takaful
La comprensión del consumidor sobre las contribuciones, el tabarru' y la participación en el superávit sigue siendo limitada fuera de los mercados principales con mayoría musulmana. La alfabetización financiera islámica de Indonesia se mantuvo por debajo de la de Malasia, a pesar de que Indonesia tiene la mayor población musulmana del mundo. Más del 18% de la población de Malasia poseía un producto de takaful, mientras que los grupos urbanos y digitalmente activos en Indonesia y Bangladesh estaban más cerca de la adopción. Las comunidades rurales y de menores ingresos necesitan productos e intermediarios de distribución diferentes, como lo demuestra el programa Hijrah27 de la Asociación de Takaful de Malasia, que llegó a más de 120.000 personas y superó el 60% de su objetivo de alcance para 2025. Mejorar la concienciación es necesario para que el mercado de takaful llegue a participantes más allá de los grupos de clientes urbanos establecidos. Los programas amplios de alfabetización pueden respaldar la adopción, pero sus resultados dependen de una inversión plurianual y de la cooperación del sector público.
Capacidad Limitada de Retakaful para Riesgos Grandes y Catastróficos
La capacidad de retakaful no ha seguido el ritmo de la expansión del mercado de takaful. Esto obliga a algunos operadores a colocar grandes riesgos comerciales y catastróficos con reaseguradoras convencionales, lo que plantea interrogantes sobre el cumplimiento de la Sharia. Malasia contaba con 2 proveedores domésticos de retakaful, incluido Malaysia Re, según una publicación de la OCDE emitida en 2025. La inundación pluvial de abril de 2024 en los Emiratos Árabes Unidos evidenció la necesidad de mejores modelos de catástrofes y mayor capacidad para riesgos de propiedad e ingeniería. Una mayor capacidad de retakaful permitiría al mercado de takaful respaldar riesgos comerciales más grandes en términos conformes con la Sharia. La Facilidad ARC WAQF ReTakaful, lanzada en 2025, agrupa riesgos climáticos a través de un fideicomiso caritativo Waqf entre los estados miembros de la Capacidad de Riesgo Africano y ofrece un modelo para otras regiones con capacidad limitada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Takaful:
Las Líneas Generales Lideran las Contribuciones Mientras que los Productos Familiares Respaldan el Crecimiento a Largo PlazoEl Takaful General representó el 40,8% de las contribuciones en 2026, la mayor participación del mercado de takaful. Las líneas obligatorias de automóviles y propiedad en todo el Consejo de Cooperación del Golfo respaldaron esta posición. En Malasia, el takaful de automóviles representó el 69% de las contribuciones brutas suscritas del takaful general. El takaful de automóviles alcanzó MYR 4.590 millones (1.120 millones de USD) y aumentó un 12,57%. Los siniestros de automóviles representaron el 88,97% del total de siniestros netos, lo que pone de relieve las presiones sobre la rentabilidad en una línea de negocio importante.
Se prevé que el Takaful Familiar se expanda a una CAGR del 7,9% hasta 2032, la tasa más rápida entre los tipos de takaful en el mercado de takaful. El takaful médico y de salud representó el 68% del crecimiento total de primas sauditas en 2025. La participación del seguro de vida islámico de Malasia aumentó del 24% en 2020 al 36% en 2025. La Asociación de Takaful de Malasia identificó el hibah como una prioridad para 2026 en su programa Hijrah27. Esto puede extender los productos familiares desde la protección hacia la planificación de transferencia de patrimonio.
Por Canal de Distribución:
Los Agentes Mantienen la Escala Mientras que las Asociaciones Integradas Amplían el AccesoLos agentes y corredores capturaron el 52,6% de las contribuciones en 2026, la mayor participación de distribución en el mercado de takaful. Su posición refleja el valor del asesoramiento de confianza para los productos familiares y la necesidad de explicar el cumplimiento de la Sharia. Malasia contaba con 92.866 agentes activos de takaful familiar en 2024. El país reclutó 26.714 agentes durante ese año, lo que indica que la capacidad de asesoramiento convencional continuó creciendo. Las redes de agentes siguen siendo relevantes donde los productos familiares de mayor valor requieren un compromiso continuo con el cliente.
Se prevé que las asociaciones integradas, de afinidad y otras no bancarias crezcan a una CAGR del 10,6% hasta 2032. Estos acuerdos utilizan interfaces de programación de aplicaciones para incorporar cobertura dentro de los procesos bancarios y de pago. El canal de bancatakaful de Takaful Malaysia representó el 75% de sus contribuciones de nuevos negocios familiares minoristas para diciembre de 2025. La asociación entre Raqami Islamic Digital Bank y EFU en Pakistán demostró cómo los canales móviles pueden llegar a participantes con primas pequeñas. El mercado de takaful puede utilizar agentes, bancos y socios digitales en paralelo en lugar de reemplazar un canal por otro.
Por Tipo de Cliente:
Los Participantes Minoristas Lideran Mientras que la Demanda Institucional AvanzaLos participantes individuales y minoristas representaron el 43,9% de las contribuciones en 2026, lo que le otorga a este grupo la mayor participación del mercado de takaful entre los tipos de clientes. Los productos personales de automóviles, salud y familia respaldaron la demanda. Los requisitos de cobertura obligatoria y la creciente concienciación también ampliaron la base de clientes minoristas. Las pequeñas y medianas empresas siguen siendo un grupo desatendido. La formalización empresarial liderada por el gobierno en los estados del Consejo de Cooperación del Golfo puede atraer más compras de seguros de pequeñas empresas hacia sistemas regulados.
Se proyecta que los participantes gubernamentales e institucionales crezcan a una CAGR del 8,4% hasta 2032. Los fondos soberanos de riqueza y los patrocinadores de infraestructura pública buscan cada vez más estructuras de transferencia de riesgos conformes con la Sharia. Las grandes corporaciones compiten por capacidad en mandatos de ingeniería, construcción y responsabilidad civil relacionados con proyectos de infraestructura del Consejo de Cooperación del Golfo. Solo un número limitado de operadores del mercado de takaful cuenta con la capacidad de suscripción y retakaful para atender a clientes institucionales. Esto crea una posición sólida para los operadores que desarrollan talento especializado y capacidades de colocación.
Por Modelo Operativo:
Los Operadores Dedicados Mantienen la Mayor Base Mientras que las Ventanillas Crecen Más RápidoLos operadores de takaful exclusivos y dedicados representaron el 75,5% de las contribuciones en 2026, el modelo operativo más grande en el mercado de takaful. Esto refleja marcas establecidas, posición regulatoria y la preferencia del cliente por una separación completa de las operaciones de seguros convencionales. La separación de fondos diseñada específicamente reduce la fricción en auditorías y supervisión. La IFSB-31 y las reformas nacionales han aumentado el escrutinio de las prácticas de gobernanza. Las estructuras dedicadas están bien alineadas con este enfoque regulatorio más estricto.
Se prevé que las ventanillas de takaful crezcan a una CAGR del 8,1% hasta 2032. Permiten a las aseguradoras convencionales ingresar a los mercados de seguros islámicos sin establecer un operador independiente separado. Las normas de los Emiratos Árabes Unidos, vigentes desde septiembre de 2026, exigen comités Sharia dedicados, contabilidad separada para los fondos de ventanilla y aprobación previa a las transferencias de cartera. Estas normas aumentan los requisitos de cumplimiento para los operadores de ventanilla. El tamaño del mercado de takaful para las operaciones de ventanilla depende de si los operadores pueden cumplir con estas expectativas de gobernanza.
Análisis Geográfico
Mercado de Takaful en Oriente Medio y África
Oriente Medio y África representaron el 68,3% de la participación del mercado de takaful en 2026. Arabia Saudita representó el 89% de los ingresos de takaful del Consejo de Cooperación del Golfo en 2025, y sus ingresos aumentaron un 14% interanual en el primer semestre de 2026. El takaful de salud cubrió más de 14 millones de vidas y representó el 68% del crecimiento de primas sauditas en 2025. El takaful de automóviles cubrió 11 millones de vehículos en el país. Los Emiratos Árabes Unidos implementaron su marco de takaful actualizado en septiembre de 2026, fortaleciendo los requisitos de separación de fondos y gobernanza.
Mercado de Takaful en Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,8% hasta 2032, la tasa regional más rápida en el mercado de takaful. Las contribuciones brutas totales de Malasia alcanzaron MYR 16.380 millones (4.000 millones de USD) en 2025. La escisión obligatoria de las unidades de seguros Sharia de Indonesia está cambiando el entorno competitivo a medida que los operadores independientes reconstruyen sus estructuras de productos y capital. Pakistán tiene potencial para el micro-takaful integrado a través de canales de finanzas digitales. Singapur se convirtió en un centro de distribución cuando Etiqa Insurance Singapore y AIA Singapore anunciaron su asociación de marzo de 2026 para la distribución de Takaful Familiar a través de 6.300 representantes de Asesores Financieros de AIA.
El Mercado de Takaful en las Américas y EMEA
Europa, los Estados Unidos y América del Sur representan una parte más pequeña pero en expansión del mercado de takaful. El Reino Unido es la geografía no tradicional más desarrollada, con una población musulmana superior a 3 millones y vías bancarias digitales e islámicas para takaful de vivienda, vida e inversión vinculada. Los Estados Unidos y América del Sur no cuentan con marcos regulatorios de takaful dedicados, lo que limita la escala a corto plazo pero deja oportunidades enfocadas para los operadores digitales que atienden a las comunidades de la diáspora musulmana. Catar reportó QAR 335 millones (92 millones de USD) en ganancias combinadas de accionistas en 2025, un aumento del 2,7%, mientras que Egipto, Türkiye y África Subsahariana siguen siendo mercados en formación.
Panorama Competitivo
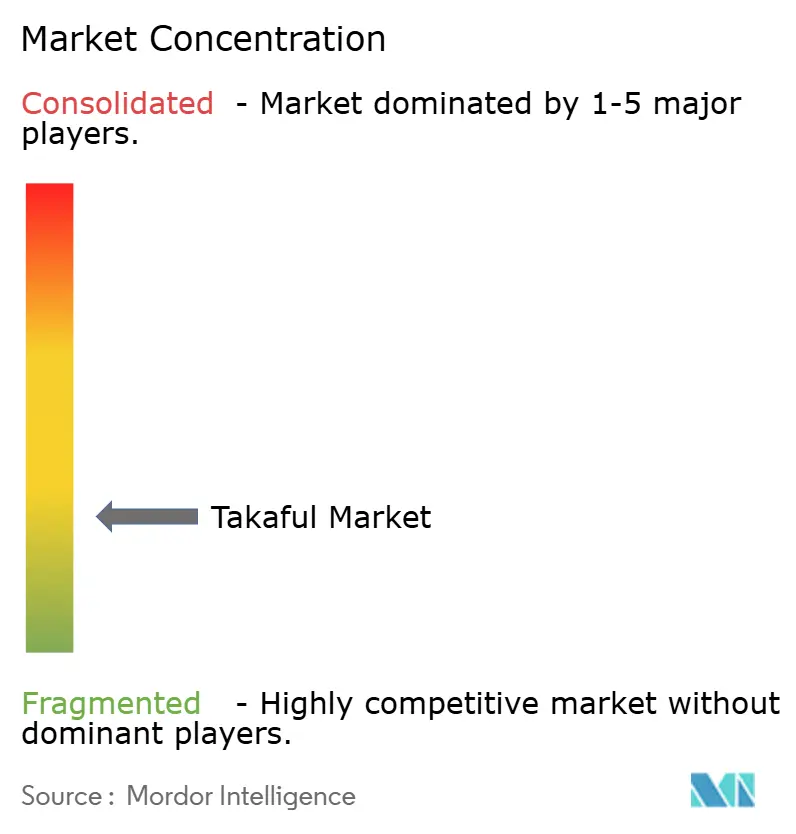
El mercado global de takaful está fragmentado entre regiones. Ningún operador tiene una posición de liderazgo tanto en el Consejo de Cooperación del Golfo como en el Sudeste Asiático. En Arabia Saudita, Tawuniya, Bupa Arabia, Al Rajhi Takaful, Medgulf y Wataniya representaron el 77% de los ingresos de seguros a junio de 2026. Las líneas obligatorias y la escala operativa respaldan a estos negocios establecidos. Los operadores más pequeños persiguen el micro-takaful, los productos paramétricos vinculados al clima y las líneas de ingeniería corporativa para construir posiciones especializadas.
Maybank acordó en agosto de 2026 adquirir la participación restante del 30,95% de Ageas en Maybank Ageas Holdings por RM 4.830 millones (1.180 millones de USD). El acuerdo le otorga a Maybank la propiedad total de las operaciones de seguros y takaful de Etiqa en Malasia y Singapur. Etiqa creció a un ritmo anual del 7,3% durante la década anterior, en comparación con el 4,6% de la industria en general. El acuerdo muestra la importancia de la distribución vinculada a bancos en el mercado de takaful. Syarikat Takaful Malaysia también aseguró acuerdos de bancatakaful por 20 años con RHB Islamic Bank en agosto de 2025.
Qatar Islamic Insurance Company obtuvo una licencia de la Autoridad de los Centros Internacionales de Servicios Financieros para operar desde GIFT City en India. Esto le otorga a un operador del Consejo de Cooperación del Golfo un centro financiero internacional para actividades de reaseguro y mercado de capitales. MNRB Holdings también propuso en mayo de 2026 adquirir el 80% restante de Labuan Reinsurance por 100,69 millones de USD, fortaleciendo su capacidad de riesgo. Los grupos más grandes están fortaleciendo las capacidades de distribución, capital y reaseguro. El mercado de takaful sigue abierto a participantes con objetivos específicos, aunque las restricciones regulatorias y de retakaful favorecen a los operadores bien capitalizados.
Líderes de la Industria Takaful
-
Syarikat Takaful Malaysia Keluarga Berhad
-
Islamic Arab Insurance Co. (SALAMA) PJSC
-
The Company for Cooperative Insurance (Tawuniya)
-
Al Rajhi Takaful
-
Etiqa Family Takaful Berhad
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Takaful Empresas cubiertas en este informe
- Syarikat Takaful Malaysia Keluarga Berhad
- Etiqa Family Takaful Berhad
- Prudential BSN Takaful Berhad
- Great Eastern Takaful Berhad
- AIA PUBLIC Takaful Berhad
- FWD Takaful Berhad
- Takaful Ikhlas Family Berhad
- Al Rajhi Takaful
- Islamic Arab Insurance Company (SALAMA)
- Abu Dhabi National Takaful Co. P.S.C.
- Takaful Emarat
- Qatar Islamic Insurance Company (QIIC)
- Al Khaleej Takaful Insurance Company
- Damaan Islamic Insurance Company (Beema)
- Takaful International Company B.S.C.
- Takaful Brunei Am Sdn Bhd
- Pak-Qatar Family Takaful Limited
- Amana Takaful PLC
- Sukoon Takaful
- Watania Takaful General P.J.S.C.
Desarrollos recientes de la industria en Mercado de Takaful
- Septiembre de 2026: Malayan Banking Berhad (Maybank) completó la adquisición de la participación restante del 30,95% en Maybank Ageas Holdings Berhad (MAHB) tras firmar un acuerdo de compra de acciones (SPA) con Ageas Insurance International NV (Ageas) el 8 de septiembre de 2026.
- Agosto de 2026: MNRB Holdings acordó desinvertir Takaful Ikhlas Family Berhad y Takaful Ikhlas General Berhad al nominado de Bank Kerjasama Rakyat Malaysia por MYR 1.640 millones (400,7 millones de USD). La transacción permite a MNRB reenfocarse en sus operaciones principales de reaseguro y retakaful, al tiempo que permite a Bank Rakyat extender los servicios financieros conformes con la Sharia más allá de la banca hacia el takaful.
- Agosto de 2026: Sukoon Insurance PJSC y Sukoon Takaful PJSC firmaron una asociación estratégica de distribución de bancatakaful con Al Masraf Bank en los Emiratos Árabes Unidos. El acuerdo permite la distribución de soluciones de takaful conformes con la Sharia a través de la red bancaria minorista y corporativa de Al Masraf Bank.
- Marzo de 2026: Etiqa Insurance Singapore y AIA Singapore anunciaron una asociación estratégica de distribución. Pone los productos de Takaful Familiar conformes con la Sharia de Etiqa a disposición a través de la red de Asesores Financieros de AIA de más de 6.300 representantes. Fue la primera gran asociación de distribución de takaful entre operadores en Singapur.
Alcance del Informe Global del Mercado de Takaful
Resumen de la segmentación
| Takaful Familiar | Takaful de Protección Familiar / Vida |
| Takaful de Ahorro e Inversión Vinculada | |
| Takaful Médico y de Salud | |
| Takaful General | Takaful de Automóviles |
| Takaful de Propiedad e Incendio | |
| Takaful Marítimo y de Aviación | |
| Takaful de Ingeniería y Construcción | |
| Takaful de Responsabilidad Civil | |
| Takaful de Viaje y Accidentes Personales | |
| Takaful de Crédito y Otros Takaful Generales |
| Agentes y Corredores |
| Bancatakaful |
| Distribución Directa |
| Asociaciones Integradas, de Afinidad y Otras No Bancarias |
| Participantes Individuales y Minoristas |
| Pequeñas y Medianas Empresas |
| Grandes Corporaciones |
| Participantes Gubernamentales e Institucionales |
| Operadores de Takaful Exclusivos / Dedicados |
| Ventanillas de Takaful de Aseguradoras Convencionales |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Baréin | |
| Catar | |
| Kuwait | |
| Omán | |
| Türkiye | |
| Egipto | |
| Resto de Oriente Medio y África | |
| Asia-Pacífico | Malasia |
| Indonesia | |
| Pakistán | |
| Singapur | |
| Bangladesh | |
| Resto de Asia-Pacífico | |
| Europa | Reino Unido |
| Resto de Europa | |
| América del Norte | |
| América del Sur |
| Por Tipo de Takaful | Takaful Familiar | Takaful de Protección Familiar / Vida |
| Takaful de Ahorro e Inversión Vinculada | ||
| Takaful Médico y de Salud | ||
| Takaful General | Takaful de Automóviles | |
| Takaful de Propiedad e Incendio | ||
| Takaful Marítimo y de Aviación | ||
| Takaful de Ingeniería y Construcción | ||
| Takaful de Responsabilidad Civil | ||
| Takaful de Viaje y Accidentes Personales | ||
| Takaful de Crédito y Otros Takaful Generales | ||
| Por Canal de Distribución | Agentes y Corredores | |
| Bancatakaful | ||
| Distribución Directa | ||
| Asociaciones Integradas, de Afinidad y Otras No Bancarias | ||
| Por Tipo de Cliente | Participantes Individuales y Minoristas | |
| Pequeñas y Medianas Empresas | ||
| Grandes Corporaciones | ||
| Participantes Gubernamentales e Institucionales | ||
| Por Modelo Operativo | Operadores de Takaful Exclusivos / Dedicados | |
| Ventanillas de Takaful de Aseguradoras Convencionales | ||
| Por Geografía | Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Baréin | ||
| Catar | ||
| Kuwait | ||
| Omán | ||
| Türkiye | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
| Asia-Pacífico | Malasia | |
| Indonesia | ||
| Pakistán | ||
| Singapur | ||
| Bangladesh | ||
| Resto de Asia-Pacífico | ||
| Europa | Reino Unido | |
| Resto de Europa | ||
| América del Norte | ||
| América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en el sector takaful?
Se prevé que el mercado de takaful crezca a una CAGR del 6,8% hasta 2032, respaldado por la cobertura obligatoria de salud y automóviles, la creciente demanda de Takaful Familiar y una distribución digital más amplia.
¿Qué tipo de producto takaful tiene la mayor base de contribuciones?
El Takaful General representó el 40,8% de las contribuciones en 2026, respaldado por la cobertura obligatoria de automóviles y propiedad en los mercados del Consejo de Cooperación del Golfo.
¿Qué canal de distribución está creciendo más rápido para los productos takaful?
Se proyecta que las Asociaciones Integradas, de Afinidad y Otras No Bancarias crezcan a una CAGR del 10,6% hasta 2032, a medida que los bancos digitales y las aplicaciones de pago amplían el acceso.
¿Qué región se espera que crezca más rápido hasta 2032?
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,8% hasta 2032, respaldado por la actividad de distribución en Malasia, Indonesia, Pakistán y Singapur.
¿Por qué es importante la capacidad de retakaful para los operadores?
La capacidad limitada de retakaful puede restringir la suscripción de grandes riesgos comerciales y catastróficos y puede requerir la cesión de riesgos a reaseguradoras convencionales.
¿Qué tan concentrado está el sector takaful?
El sector takaful está fragmentado regionalmente, aunque las 5 mayores aseguradoras sauditas representaron el 77% de los ingresos de seguros a junio de 2026.