
Tamanho e Participação do Mercado de Materiais de Solda de Taiwan na Indústria de Semicondutores
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
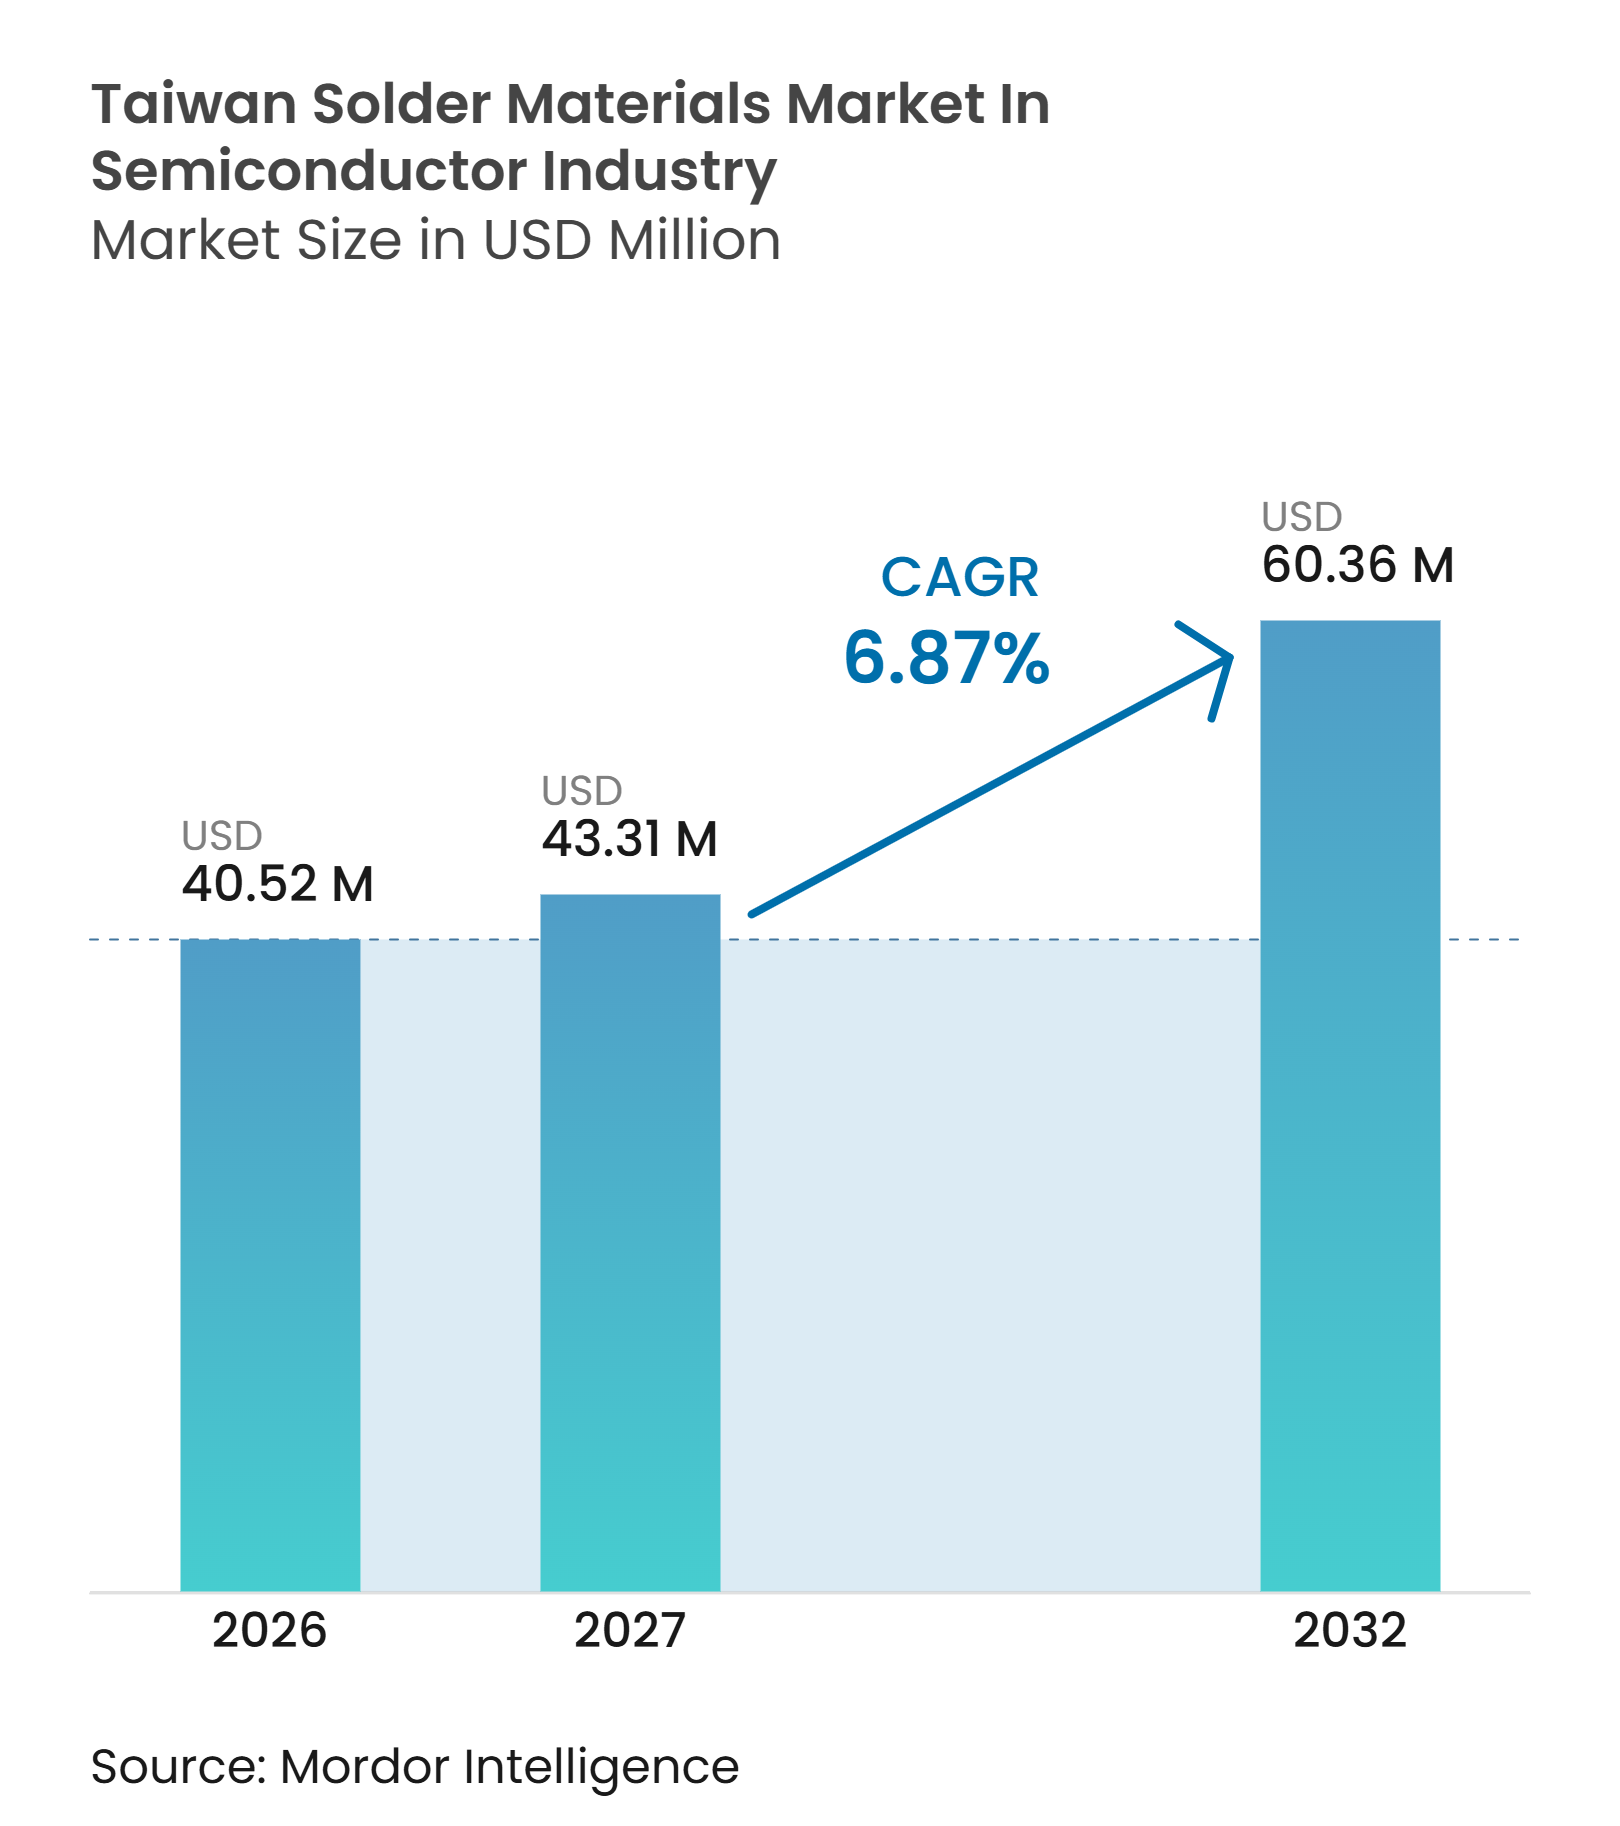
| Tamanho do mercado no ano base (2026) | 40.52 Milhões de dólares |
| Tamanho do Mercado (2027) | 43.31 Milhões de dólares |
| Tamanho do Mercado (2032) | 60.36 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.87 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Materiais de Solda de Taiwan na Indústria de Semicondutores pela Mordor Intelligence
O tamanho do mercado de materiais de solda de Taiwan na indústria de semicondutores deve expandir de 40,52 milhões de USD em 2026 para 60,36 milhões de USD até 2032, registrando um CAGR de 6,87% entre 2027 e 2032. A concentração estabelecida de fundições, fornecedores de montagem e teste de semicondutores terceirizados e fornecedores de substratos em Taiwan sustenta a demanda recorrente por pasta de solda, esferas, pós e fluxos. Pacotes avançados de IA, computação de alto desempenho e memória de alta largura de banda utilizam estruturas de interconexão mais complexas, o que aumenta o número de etapas de processo e os requisitos de qualificação de materiais. As adições de capacidade para embalagens avançadas em Taiwan tendem a reforçar a demanda, particularmente onde são necessários bumping em nível de wafer e montagem de passo fino. Fornecedores com sistemas de liga comprovados, capacidades de pó ultrafino e registros de qualificação específicos para clientes estão posicionados para competir por aplicações de maior valor, enquanto a exposição a matérias-primas e as tecnologias alternativas de ligação permanecem como restrições importantes.
Principais Conclusões do Relatório
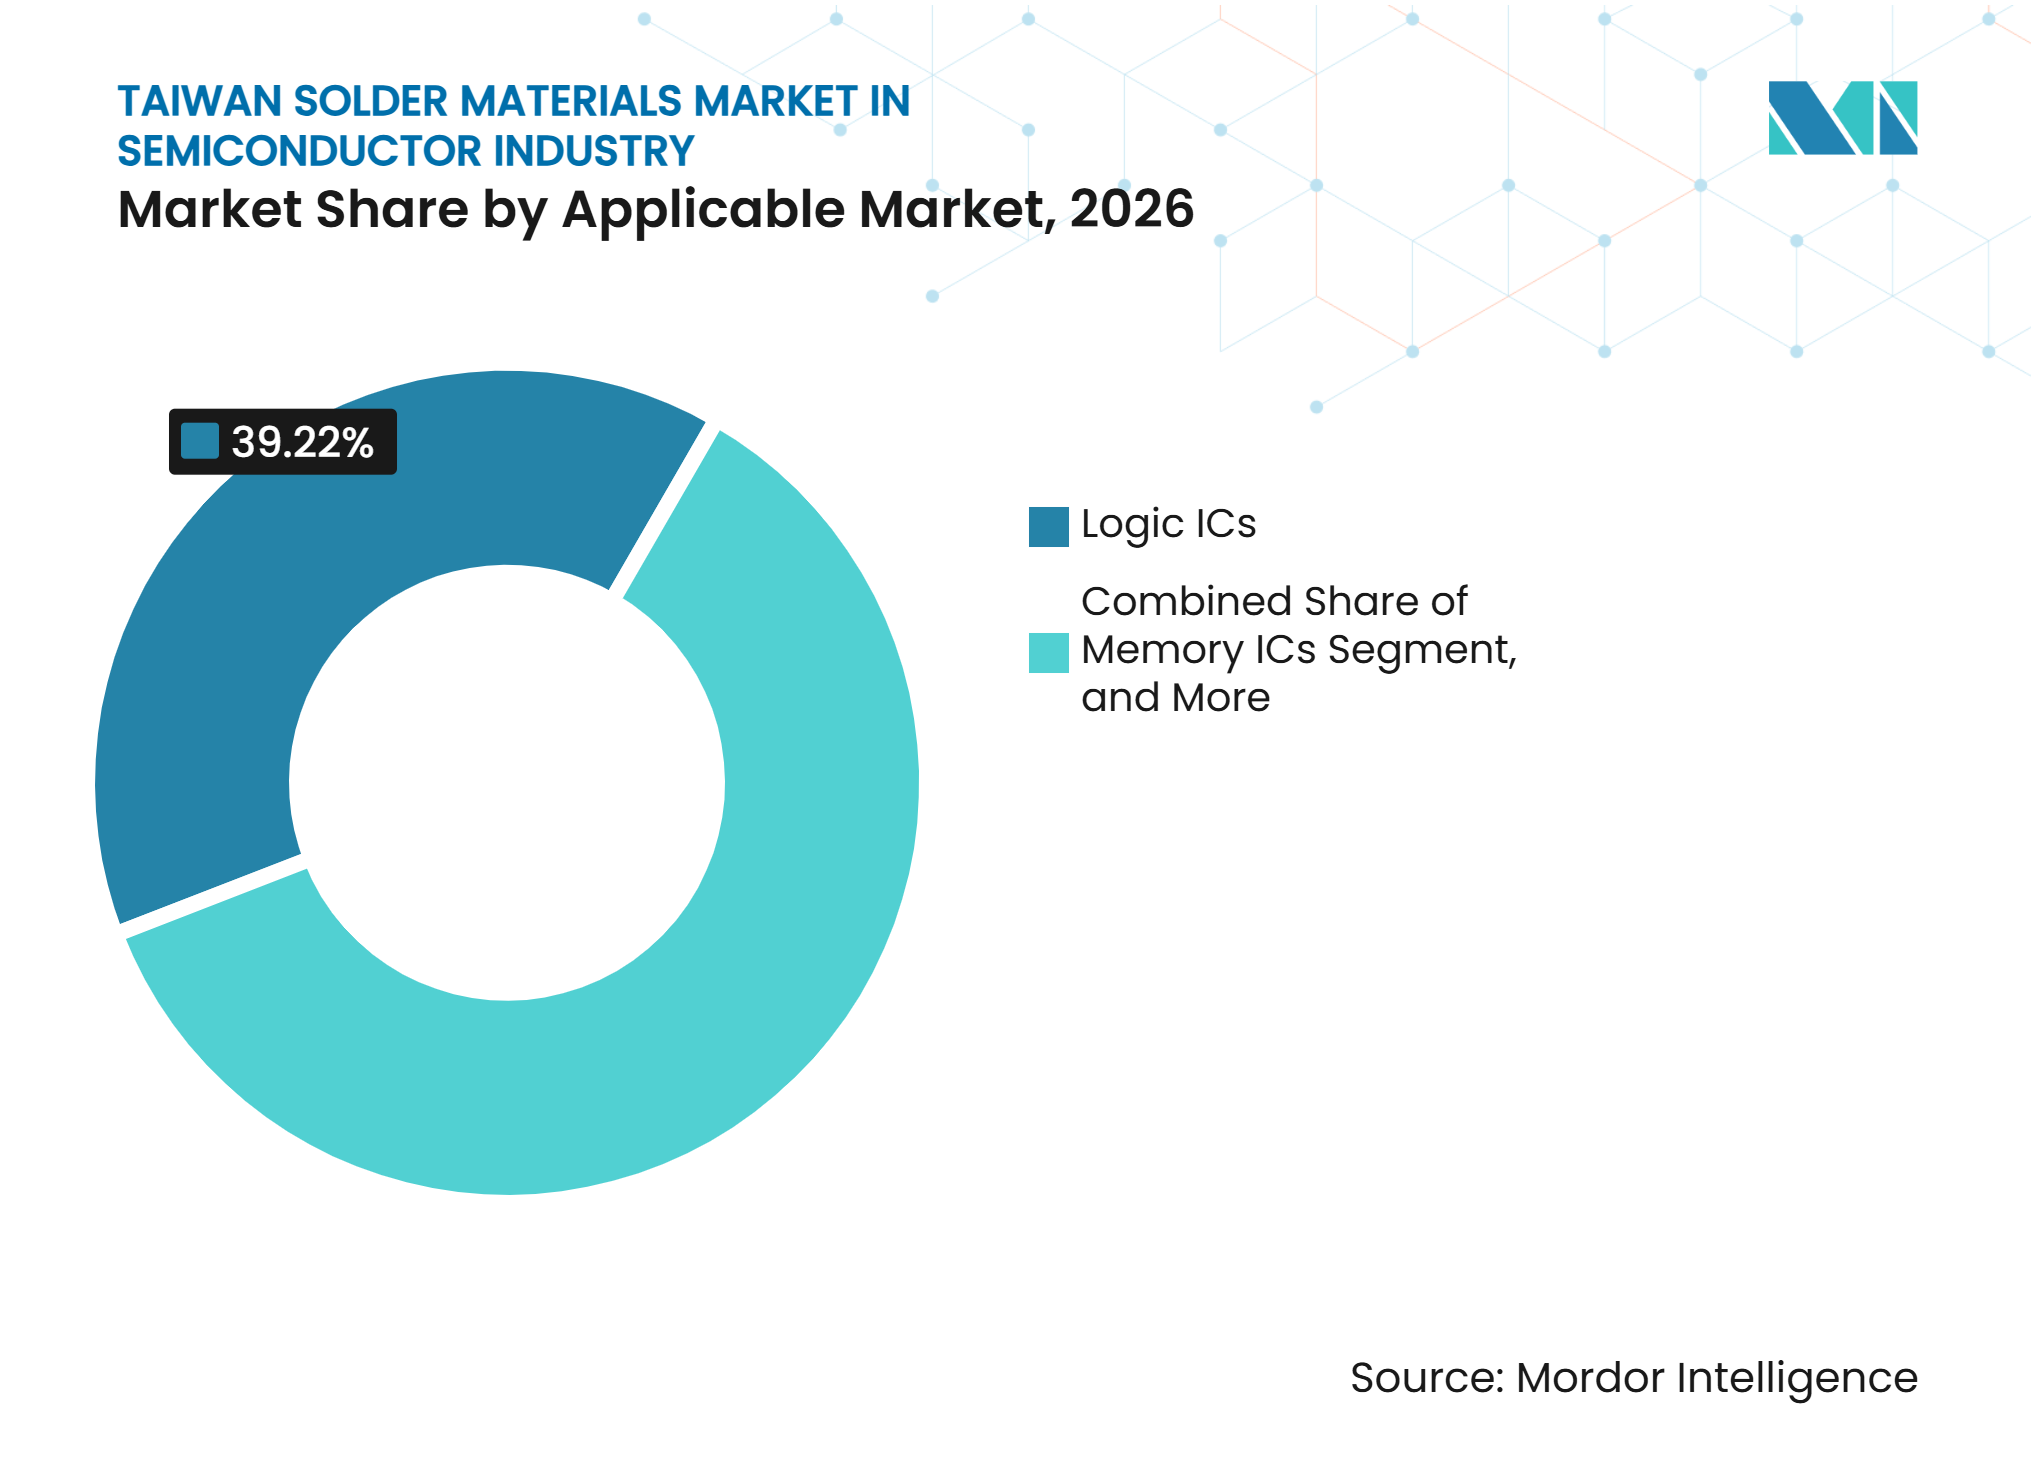
- Por mercado aplicável, os CIs lógicos detinham uma participação de 39,22% do Mercado de Materiais de Solda de Taiwan na Indústria de Semicondutores em 2026, enquanto os CIs de memória devem expandir a um CAGR de 7,24% até 2032.
- Por forma do produto, a pasta de solda representou 35,67% do tamanho do Mercado de Materiais de Solda de Taiwan na Indústria de Semicondutores em 2026, enquanto o pó de solda vendido externamente deve expandir a um CAGR de 7,51% até 2032.
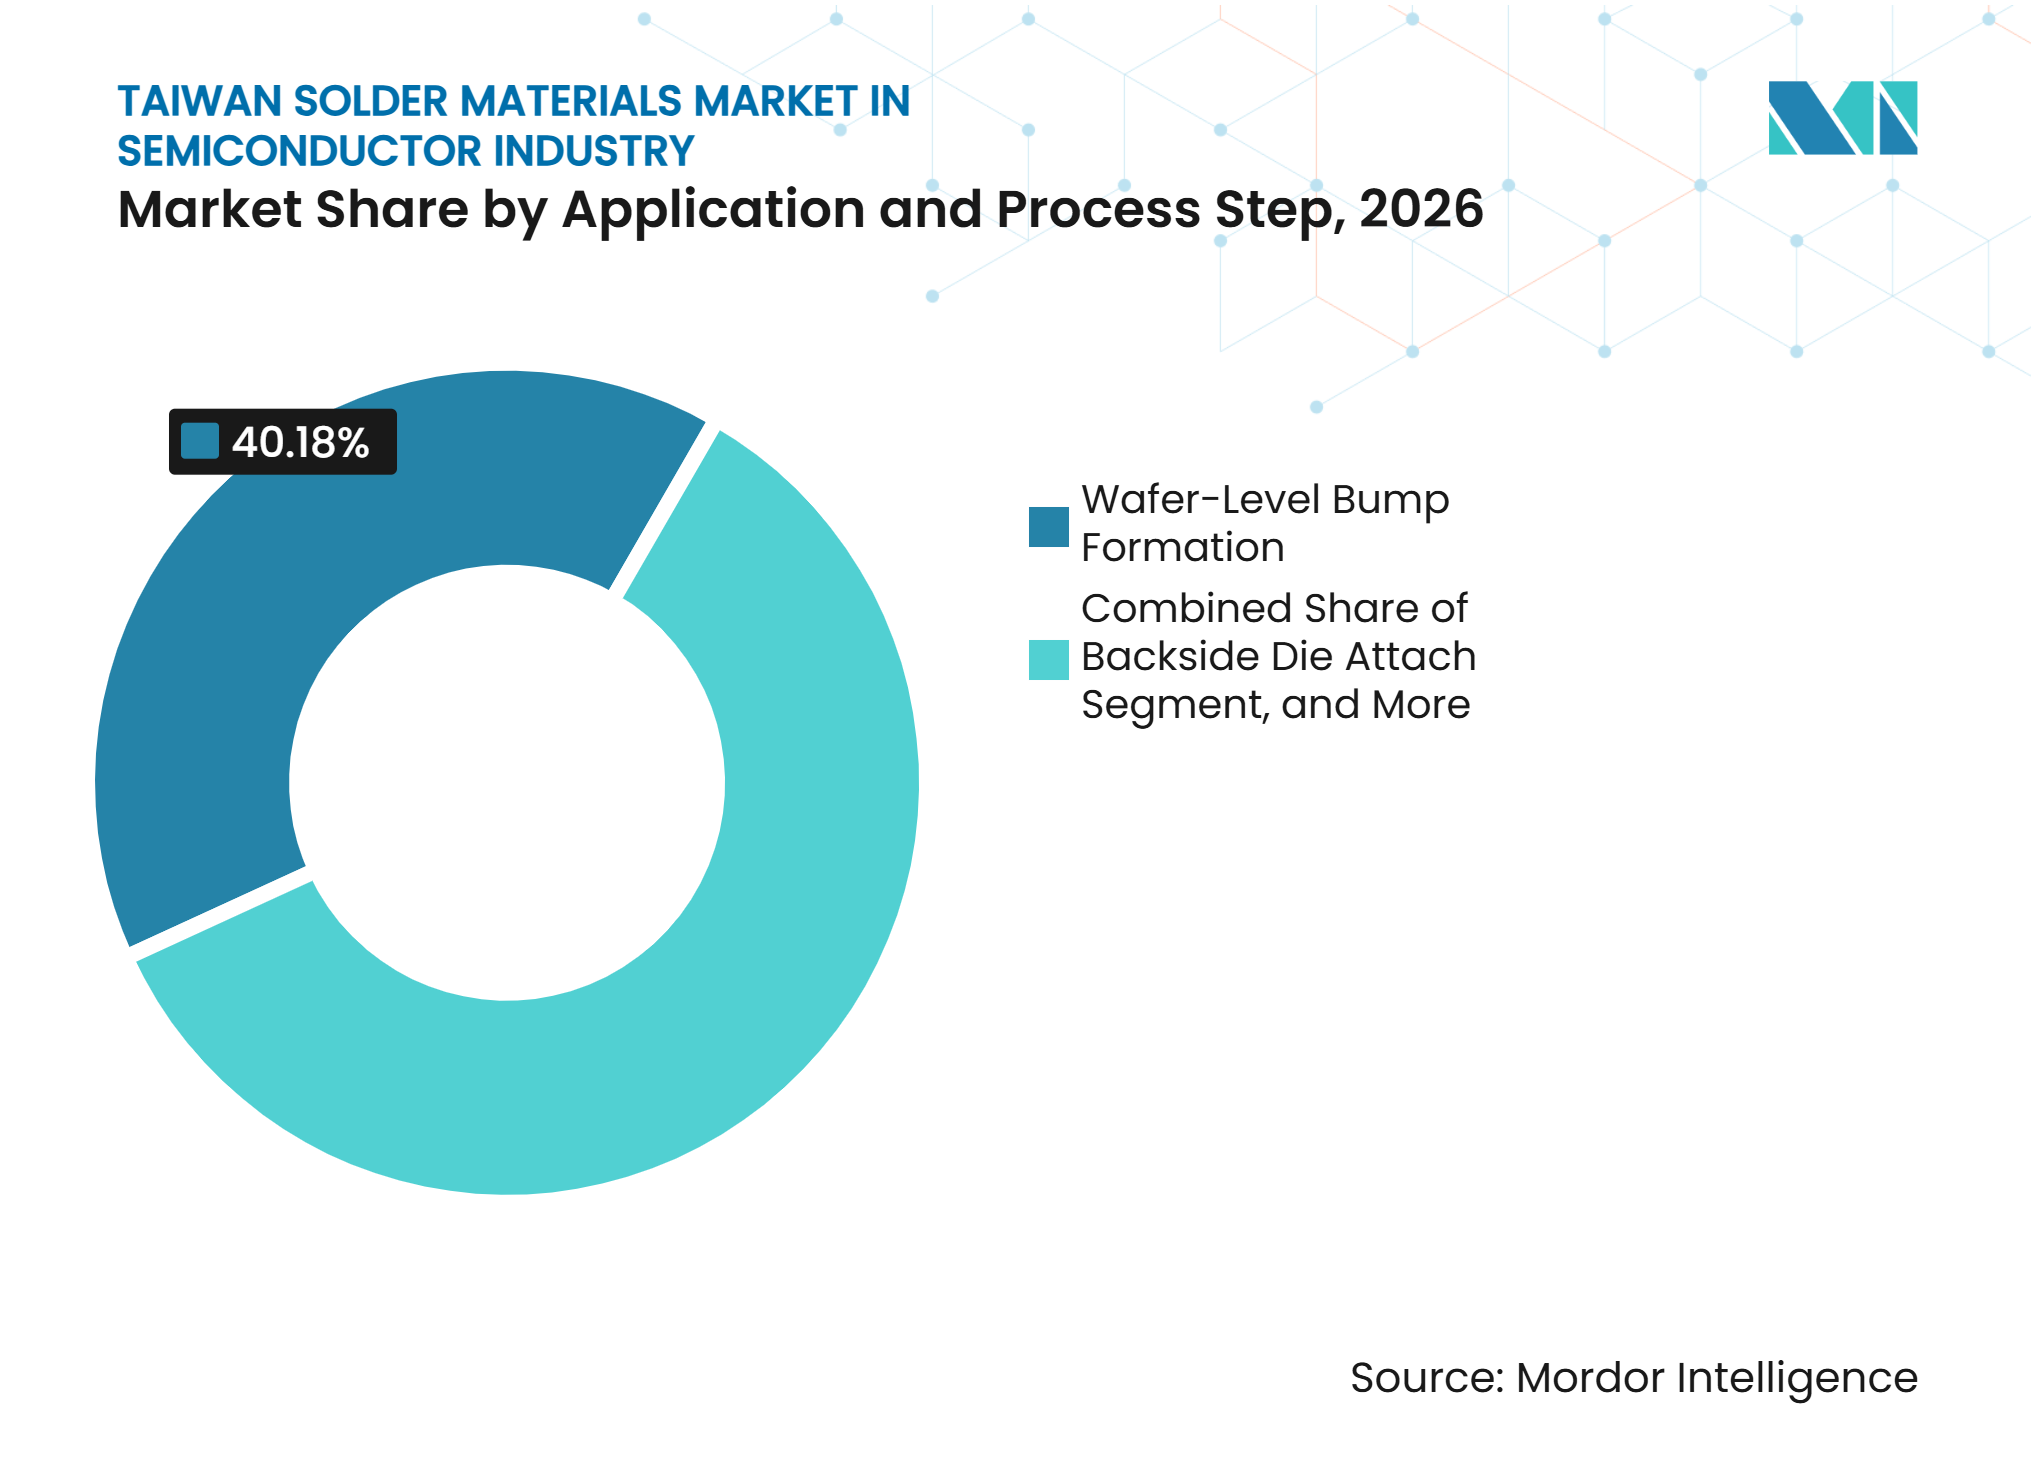
- Por aplicação e etapa de processo, a formação de bump em nível de wafer detinha uma participação de 40,18% do Mercado de Materiais de Solda de Taiwan na Indústria de Semicondutores em 2026 e deve expandir a um CAGR de 7,27% até 2032.
- Por geografia, o Norte de Taiwan detinha 58,29% do mercado de materiais de solda de Taiwan em 2026, enquanto o Sul de Taiwan deve expandir a um CAGR de 7,18% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Materiais de Solda de Taiwan na Indústria de Semicondutores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Embalagens Avançadas Orientadas por IA, HPC e HBM | +2.5% | Global, com Taiwan como principal nó da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescimento das Arquiteturas de Chiplet e Integração Heterogênea | +1.5% | Taiwan, Coreia do Sul e América do Norte | Médio prazo (2 a 4 anos) |
| Expansão de Embalagens em Nível de Wafer, Flip-Chip, BGA e CSP | +0.9% | Global, com Taiwan e Coreia do Sul dominantes | Curto prazo (≤ 2 anos) |
| Conversão para Solda Sem Chumbo e Conformidade Ambiental | +0.7% | Global, com conformidade liderada pela UE e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Concentração de Capacidade de Fundição, OSAT e Substrato em Taiwan | +0.6% | Específico de Taiwan | Médio prazo (2 a 4 anos) |
| Demanda de Qualificação de Passo Fino para Materiais de Baixo Alfa e Ultrafinos | +0.4% | Taiwan, Japão e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Embalagens Avançadas Orientadas por IA, HPC e HBM
As cargas de trabalho de IA e computação de alto desempenho exigem pacotes de semicondutores complexos com mais camadas de interconexão e maior contagem de bumps. A base de embalagens avançadas de Taiwan posiciona os fornecedores locais de materiais de solda próximos às principais operações de montagem e suas equipes de engenharia. O Invest Taiwan identifica as embalagens avançadas como uma parte importante do desenvolvimento de semicondutores do país, com plataformas como CoWoS e InFO apoiando a integração heterogênea e a demanda relacionada à IA. Essas plataformas exigem materiais qualificados para formação de bump, fixação de chip e montagem de pacotes. À medida que os projetos de pacotes incorporam múltiplos elementos lógicos e de memória, o mercado de materiais de solda de Taiwan na indústria de semicondutores se beneficia de requisitos adicionais de materiais em várias camadas de interconexão. O crescimento de capacidade por si só não é suficiente, pois os fornecedores também devem atender a exigentes requisitos de confiabilidade, pureza e controle de processo.
Crescimento das Arquiteturas de Chiplet e Integração Heterogênea
As arquiteturas de chiplet combinam componentes de semicondutores distintos em um único pacote e podem usar vários tipos de interconexões. Isso cria demanda por sistemas de liga e fluxos que possam funcionar ao longo de processos térmicos sequenciais. Pesquisas no ASME Journal of Electronic Packaging descrevem desafios de fabricação na ligação híbrida para integração heterogênea de chiplet, incluindo alinhamento, preparação de superfície e requisitos de confiabilidade de processo. A ligação híbrida pode remover a solda de interfaces selecionadas, mas outras camadas do pacote continuam a usar processos de bumping e fixação baseados em solda. As plataformas comerciais de embalagens avançadas de Taiwan sustentam a demanda contínua por esferas de solda de alta pureza e formulações de fluxo de precisão. O mercado de materiais de solda de Taiwan na indústria de semicondutores depende, consequentemente, de fornecedores que possam suportar abordagens de ligação mistas dentro do mesmo projeto de pacote.
Expansão de Embalagens em Nível de Wafer, Flip-Chip, BGA e CSP
A embalagem em escala de chip em nível de wafer, a embalagem flip-chip, os formatos de matriz de grade de bola e os pacotes em escala de chip permanecem como formatos de montagem centrais para dispositivos lógicos, de memória, móveis, de rede e de servidor. Esses formatos sustentam ampla demanda por pasta de solda, esferas de solda e fluxos em linhas de fabricação de alto volume. A formação de bump em nível de wafer detinha uma participação de 40,18% em 2026, refletindo seu papel central na construção de pacotes avançados. A embalagem em nível de painel também aumenta a importância da impressão controlada por estêncil e da consistência do tamanho de partícula do pó. O Invest Taiwan identifica as embalagens avançadas como uma área de desenvolvimento ativo no ecossistema doméstico de semicondutores. Esses desenvolvimentos fortalecem o mercado de materiais de solda de Taiwan na indústria de semicondutores para fornecedores que possam suportar qualificação em formatos de wafer e painel.
Conversão para Solda Sem Chumbo e Conformidade Ambiental
A conversão para solda sem chumbo continua a moldar a seleção de ligas para embalagens de semicondutores, embora algumas aplicações especializadas mantenham isenções. Os requisitos de conformidade química e eletrônica europeus influenciam as decisões de qualificação de materiais em toda a cadeia de suprimentos global. As ligas sem chumbo de baixa temperatura também são relevantes para pacotes grandes e finos, onde o estresse térmico e a deformação exigem gerenciamento cuidadoso. A Indium Corporation descreve suas soluções de solda de baixa temperatura como parte de seu portfólio de gerenciamento térmico e solda para aplicações de montagem eletrônica. O mercado de materiais de solda de Taiwan na indústria de semicondutores, portanto, necessita de materiais que equilibrem conformidade sem chumbo, desempenho de refluxo e confiabilidade a longo prazo. Fornecedores com dados de liga comprovados e suporte de aplicação podem reduzir o ônus de qualificação para clientes de montagem.
Análise de Impacto das Restrições do Mercado de Materiais de Solda de Taiwan na Indústria de Semicondutores*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Preços de Estanho, Prata, Cobre, Índio e Ouro | -1.8% | Global | Curto prazo (≤ 2 anos) |
| Temperaturas de Refluxo Mais Elevadas e Longos Ciclos de Qualificação Sem Chumbo | -0.8% | Global, com Taiwan e Japão como principais centros | Médio prazo (2 a 4 anos) |
| Riscos de Confiabilidade em Passo de Bump Reduzido e Maior Densidade de Corrente | -0.6% | Global, com Taiwan, Coreia do Sul e Japão mais expostos | Longo prazo (≥ 4 anos) |
| Substituição por Pilares de Cobre, Ligação Híbrida e Materiais Sinterizados | -0.9% | Global, com Ásia-Pacífico e Taiwan acelerando a adoção | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços de Estanho, Prata, Cobre, Índio e Ouro
Os materiais de solda dependem de vários insumos metálicos, o que cria exposição a variações nos custos de estanho, prata, cobre, índio e ouro. Mudanças nos preços dos insumos podem alterar a economia das ligas e pressionar as margens dos fornecedores. Os fornecedores podem responder desenvolvendo formulações com menor teor de prata ou multicomponentes, mas tais mudanças exigem testes e aprovação do cliente. Esse processo pode redirecionar a capacidade de pesquisa e desenvolvimento para longe de programas de novos produtos. O mercado de materiais de solda de Taiwan na indústria de semicondutores é particularmente sensível porque os clientes de embalagens avançadas exigem comportamento de processo estável e não podem substituir rapidamente materiais aprovados. Fornecedores menores podem enfrentar maior pressão porque têm menos recursos para financiar trabalhos de formulação e atividades de qualificação prolongadas.
Temperaturas de Refluxo Mais Elevadas e Longos Ciclos de Qualificação Sem Chumbo
A transição de soldas de estanho-chumbo para alternativas sem chumbo pode aumentar o estresse térmico em substratos e dies. Pacotes heterogêneos grandes e finos são especialmente sensíveis à deformação durante o refluxo. Novas ligas podem resolver esses problemas, mas cada combinação de liga e pacote precisa de qualificação extensiva por parte dos fornecedores de montagem e clientes finais. A literatura MDPI Inorganics observa que as soldas sem chumbo para aplicações de via de silício passante requerem avaliação contínua do comportamento mecânico, eletromigração e desempenho em ciclagem térmica.[1] Os requisitos de documentação sob a IEC 61191 também aumentam o ônus de processo para novos sistemas de soldagem. Esses requisitos prolongam o caminho da validação laboratorial para a produção comercial em volume.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Mercado Aplicável:
CIs Lógicos Lideram o Volume Enquanto CIs de Memória AceleramOs CIs lógicos detinham 39,22% da participação do mercado de materiais de solda de Taiwan em 2026, sustentados pela embalagem de processadores de IA, chips gráficos e dispositivos de comutação de rede. Sua alta participação reflete a concentração de fabricação lógica avançada e atividade de montagem em Taiwan. Os pacotes lógicos requerem pasta de solda, esferas e fluxos para formação de bump, interconexão flip-chip e montagem de pacotes. Suas condições operacionais enfatizam controle de processo confiável e consistente. Dentro do mercado de materiais de solda de Taiwan na indústria de semicondutores, as embalagens avançadas conectam a atividade de fundição com operações locais de montagem e teste, fortalecendo a demanda por materiais qualificados de baixo alfa e passo fino.
Os CIs de memória devem expandir a um CAGR de 7,24% até 2032, impulsionados pelo maior uso de configurações de memória empilhada em sistemas de alto desempenho. Cada die adicional aumenta a complexidade da montagem e a necessidade de materiais de interconexão rigorosamente controlados. Os pacotes HBM3E e HBM4 exigem controle de coplanaridade, comportamento térmico e confiabilidade. A ligação híbrida pode reduzir o uso de solda em interfaces selecionadas, mas as interconexões de dies empilhados restantes continuam a exigir materiais de solda. Semicondutores compostos, dispositivos de potência, CIs analógicos, sensores, dispositivos MEMS, RF e componentes ópticos adicionam demanda em aplicações especializadas, enquanto a JEDEC JESD22 orienta os testes de confiabilidade.



Por Forma do Produto:
Pasta de Solda Lidera Enquanto Pó de Solda Externo Expande Mais RapidamenteA pasta de solda representou 35,67% do tamanho do mercado de materiais de solda de Taiwan em 2026 porque a impressão por estêncil permanece central para o bumping de wafer e a montagem de pacotes. Ela suporta operações de alto volume em uma ampla gama de etapas de montagem. Os clientes avaliam o desempenho da pasta por meio de definição de impressão, comportamento de refluxo, controle de vazios e confiabilidade. Os processos de passo fino exigem correspondência cuidadosa do tamanho de partícula do pó e da química do fluxo. O mercado de materiais de solda de Taiwan na indústria de semicondutores depende de registros de qualificação de clientes para desempenho confiável da pasta.
O pó de solda vendido externamente deve expandir a um CAGR de 7,51% até 2032 à medida que as embalagens avançadas adotam grades de pó ultrafino. Pesquisas do IEEE EPTC relataram formação consistente de bump a 140 μm de passo usando um pó Tipo 6 e um sistema de fluxo específico para a aplicação, com 4 a 5 etapas de processo em comparação com 8 a 9 etapas para eletrogalvanização. Essa abordagem de processo pode fortalecer o interesse em materiais de pó fino onde os clientes buscam formação controlada de bump. Esferas e bolas de solda permanecem importantes para aplicações de fixação de bola BGA, CSP e em nível de wafer. As operações da Daray Technology da Shenmao Technology, Inc. ampliam sua presença em esferas de solda BGA, enquanto pré-formas, fio e fluxos independentes atendem às necessidades de fixação de die, retrabalho e montagem especializada.[2]
Por Aplicação e Etapa de Processo:
Formação de Bump em Nível de Wafer Lidera em Ambas as MedidasA formação de bump em nível de wafer detinha uma participação de 40,18% em 2026 e deve expandir a um CAGR de 7,27% até 2032. Essa combinação reflete a importância contínua das interconexões de bump na montagem de pacotes avançados. Os formatos de pacotes avançados CoWoS, InFO e outros dependem de processos em nível de wafer antes das etapas de montagem posteriores. Projetos mais complexos podem adicionar camadas ativas e aumentar as operações de bumping por unidade acabada. O tamanho do mercado de materiais de solda de Taiwan para processos em nível de wafer, portanto, se beneficia do volume de pacotes avançados e da maior densidade de interconexão.
A interconexão die-a-substrato permanece uma grande aplicação porque a montagem flip-chip é amplamente utilizada em pacotes lógicos e de memória. A interconexão pacote-a-placa por meio de formatos BGA e CSP é mais madura e utiliza cadeias de suprimentos e sistemas de liga estabelecidos. A fixação de die no verso e a vedação de pacotes são menores em volume, mas frequentemente requerem materiais especializados, incluindo prata sinterizada em certas aplicações de dispositivos de potência. Essas alternativas criam pressão competitiva dentro do mercado de materiais de solda de Taiwan na indústria de semicondutores. O portfólio de materiais da MacDermid Alpha Electronics Solutions inclui soluções de fixação de die para aplicações de potência e eletrônica avançada.[3]

Análise Geográfica
Norte de Taiwan: Núcleo Estabelecido de Montagem de Semicondutores
O Norte de Taiwan detinha 58,29% da participação do mercado de materiais de solda de Taiwan em 2026 porque inclui um grupo denso de operações de fabricação, design e montagem de semicondutores. Hsinchu e Taoyuan conectam fundições, fornecedores de montagem e teste de semicondutores terceirizados e fornecedores de materiais, sustentando a demanda por pastas de solda de alta pureza, materiais de baixo alfa, esferas de solda e fluxos de precisão. Rotas logísticas mais curtas podem suportar interação de engenharia mais rápida durante a qualificação de produtos. As operações da Shenmao Technology, Inc. em Taoyuan e sua presença de pesquisa próxima a Hsinchu ilustram o ecossistema local de materiais da área. O mercado de materiais de solda de Taiwan na indústria de semicondutores depende da capacidade de controle de processo e da confiabilidade de fornecimento no Norte de Taiwan.
Sul de Taiwan: Capacidade de Embalagens Avançadas Impulsiona a Demanda
O Sul de Taiwan deve expandir a um CAGR de 7,18% até 2032 à medida que Tainan e Kaohsiung atraem investimentos adicionais relacionados a semicondutores e embalagens. Seu crescimento está ligado à expansão da capacidade de fabricação avançada, uma base de materiais locais maior e infraestrutura de parques científicos para participantes da cadeia de suprimentos. A Shenmao Technology, Inc. declarou que a Daray Technology opera uma instalação de esferas de solda BGA em Kaohsiung, enquanto uma instalação maior em Taoyuan estava em construção. A atividade de investimento apoiada pelo governo sustenta o mercado de materiais de solda de Taiwan na indústria de semicondutores por meio de infraestrutura de materiais de semicondutores nos parques científicos do sul.
Taiwan Central e Nós Emergentes: Demanda Especializada Amplia a Base
O Parque Científico de Taichung, no Taiwan Central, suporta atividades de MEMS, sensores, semicondutores compostos e analógicos especializados que podem exigir ligas de solda especializadas. Essas aplicações podem usar materiais à base de ouro-estanho e índio em vez das pastas SAC de alto volume usadas mais amplamente em outras regiões, e seus requisitos de qualificação podem ser exigentes. O Leste de Taiwan permanece um nó de demanda potencial menor para materiais especializados e atividade relacionada à cadeia de suprimentos. Essa mudança de mix pode ampliar o mercado de materiais de solda de Taiwan na indústria de semicondutores além da demanda de pasta e bola de commodities de alto volume, enquanto fornecedores de ligas de metais preciosos atendem à embalagem óptica, fotônica, RF e de semicondutores compostos.
Cenário Competitivo
Concentração do Mercado
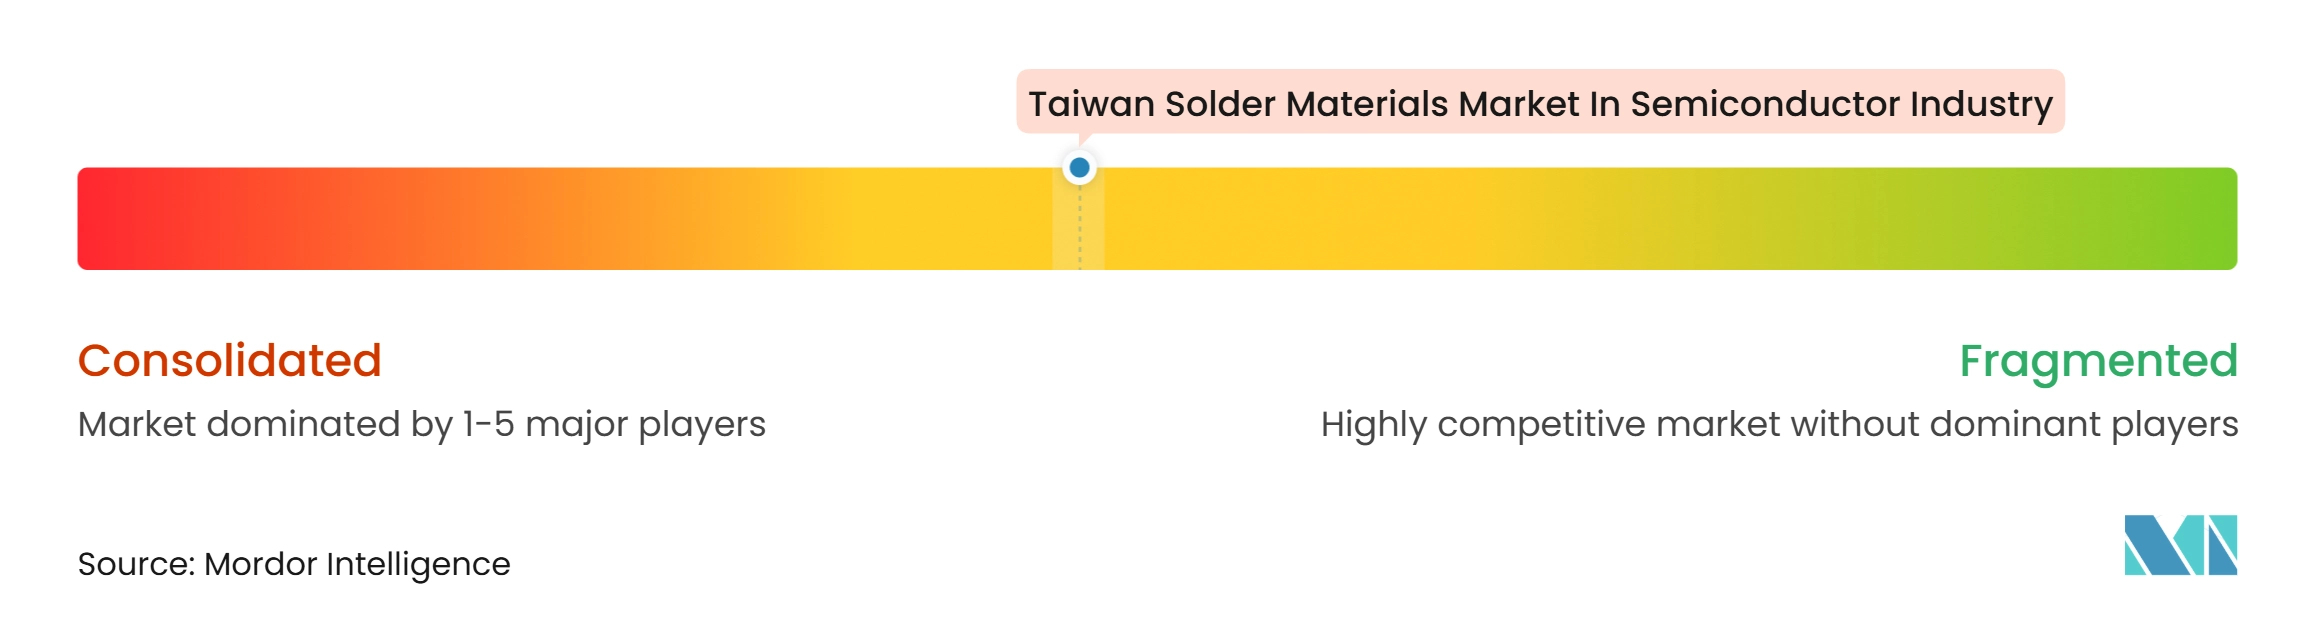
O mercado de materiais de solda de Taiwan na indústria de semicondutores possui um nível superior moderadamente consolidado que inclui MacDermid Alpha Electronics Solutions, Heraeus Electronics, Senju Metal Industry, Indium Corporation e Shenmao Technology, Inc. AIM Solder, KOKI Company Limited, Nihon Superior Co., Ltd., Harima Chemicals Group, Inc., DUKSAN Hi-Metal Co., Ltd. e MK Electron Co., Ltd. também competem por meio de capacidade técnica, preços e proximidade regional. Os principais fornecedores competem por meio de propriedade intelectual de ligas, integração de fabricação e suporte de engenharia direto para clientes de montagem. Os registros de qualificação podem ser tão importantes quanto o preço do produto porque os clientes exigem confiabilidade documentada e desempenho de processo.
MacDermid Alpha Electronics Solutions, Heraeus Electronics e Henkel obtiveram um resultado juridicamente vinculante em processos de patente alemães envolvendo a liga de solda M794 e entidades Senju em fevereiro de 2025. O caso mostra que a proteção de patentes pode moldar a estratégia dos fornecedores em sistemas de ligas sem chumbo. A Shenmao Technology, Inc. concluiu a aquisição da Daray Technology em 2025, ampliando seu portfólio para esferas de solda BGA de precisão. Sua aquisição da PMTC também adicionou expertise em desenvolvimento de materiais e aplicações para aplicações de esferas de solda de alto desempenho.
As áreas de oportunidade incluem pastas de solda de pó ultrafino para passos de bump estreitos e materiais de baixo alfa para pacotes com uso intensivo de memória. Os fornecedores devem combinar conhecimento de ligas com fabricação controlada, suporte de processo e documentação confiável. A Senju Semiconductors Taiwan recebeu reconhecimento no concurso de automação de fornecedores da ASE Technology Holding por atividades de veículos guiados automaticamente, pesagem, armazenagem, rotulagem e inspeção. Isso indica que a automação de produção pode influenciar a seleção de fornecedores juntamente com o desempenho da liga. A JEDEC JESD22 e a IPC J-STD-005 permanecem como estruturas de referência importantes para confiabilidade e qualificação de pasta de solda.
Líderes do Mercado de Materiais de Solda de Taiwan na Indústria de Semicondutores
-
MacDermid Alpha Electronics Solutions
-
Senju Metal Industry
-
Heraeus Electronics
-
Indium Corporation
-
Shenmao Technology, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Materiais de Solda de Taiwan na Indústria de Semicondutores Empresas cobertas neste relatório
- MacDermid Alpha Electronics Solutions
- Senju Metal Industry
- Heraeus Electronics
- Indium Corporation
- Shenmao Technology, Inc.
- Harima Chemicals Group, Inc.
- Tamura Corporation
- AIM Solder
- KOKI Company Limited
- Nihon Superior Co., Ltd.
- DUKSAN Hi-Metal Co., Ltd.
- MK Electron Co., Ltd.
- Nippon Micrometal Corporation
- Materion Corporation
- TANAKA Precious Metals
- Mitsui Kinzoku Co., Ltd.
- Inventec Performance Chemicals Co., Ltd.
- Shenzhen Vital New Material Co., Ltd.
- Tongfang Tech
- Asahi Chemical and Solder Industries Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Materiais de Solda de Taiwan na Indústria de Semicondutores
- Novembro de 2026: A MacDermid Alpha Electronics Solutions anunciou sua próxima tecnologia BondPad, um filme de sinterização de prata laminado a uma folha de cobre de 50 μm para fixação no topo do die em pacotes de potência de carboneto de silício. A empresa apresentou o produto na electronica 2026, realizada de 10 a 13 de novembro em Munique. Sob condições de teste de ciclagem de potência, o BondPad alcançou mais de 75.000 ciclos, em comparação com 2.500 ciclos para uma referência convencional de ligação por fio de alumínio. O resultado declarado representou 30 vezes mais vida útil em condições equivalentes. A tecnologia tem como alvo módulos de potência de carboneto de silício usados em centros de dados de IA e trens de força de veículos elétricos, onde a fixação durável no topo do die suporta condições exigentes de ciclagem de potência.
- Setembro de 2026: A Shenmao Technology, Inc. participou da SEMICON Taiwan 2026, exibindo seu portfólio de materiais de solda para semicondutores. Sua participação forneceu uma plataforma para apresentar materiais de solda para embalagens de semicondutores e conectar-se com fabricantes de chips regionais e clientes de embalagens. A listagem de expositores confirma a participação, mas não estabelece um novo lançamento de produto no evento.
- Setembro de 2026: A Dyfenco International Co., Ltd. participou da SEMICON Taiwan 2026, apresentando materiais de soldagem de grau semicondutor, incluindo pasta de solda ultrafina, pré-formas de solda e materiais de montagem relacionados. Seu portfólio suporta embalagens flip-chip, sistema em pacote, embalagens de MEMS e sensores, e aplicações de die embutido. A listagem do evento confirma sua presença no mercado, mas não identifica um produto recém-lançado.
- Agosto de 2026: A LG Chem participou da SEMICON Taiwan 2026 e apresentou resistência de solda em filme seco, dielétricos fotoimagináveis, filmes de fixação de die e pastas de sinterização condutoras de prata e cobre. A empresa direcionou esses materiais para aplicações de semicondutores HBM e IA. O grupo de produtos posicionou a LG Chem entre os fornecedores que buscam oportunidades em materiais de embalagens avançadas e semicondutores de potência. A exposição também mostrou a crescente sobreposição entre materiais de solda convencionais, produtos de fixação de die, materiais dielétricos e pastas de sinterização na cadeia de suprimentos mais ampla de embalagens avançadas.
Escopo do Relatório sobre o Mercado de Materiais de Solda de Taiwan na Indústria de Semicondutores
O Mercado de Materiais de Solda de Taiwan na Indústria de Semicondutores refere-se ao mercado nacional de materiais de interconexão à base de solda utilizados em embalagens de semicondutores, montagem em nível de wafer, ligação flip-chip e embalagens avançadas de CI, incluindo esferas de solda, pasta de solda, fio de solda, pré-formas de solda, fluxos e ligas especializadas que atendem ao ecossistema de fabricação de semicondutores de Taiwan ancorado pela TSMC, ASE Group, Amkor Technology e MediaTek, com demanda concentrada em tecnologias de embalagens avançadas como BGA (matriz de grade de bola), CSP de passo fino (pacote em escala de chip), WLCSP (pacote em escala de chip em nível de wafer), integração de chiplet e interconexões 3D.
O Relatório do Mercado de Materiais de Solda de Taiwan na Indústria de Semicondutores é Segmentado por Mercado Aplicável (CIs Lógicos, CIs de Memória, Semicondutores Compostos e Dispositivos de Potência, CIs Analógicos, Sensores, Dispositivos MEMS e RF, e Dispositivos Ópticos e Fotônicos), Forma do Produto (Pasta de Solda, Esferas e Bolas de Solda, Pré-formas de Solda, Fio de Solda, Fluxos de Solda Independentes, e Pó de Solda Vendido Externamente), e Aplicação e Etapa de Processo (Formação de Bump em Nível de Wafer, Interconexão Die-a-Substrato, Flip-Chip Convencional, Interconexão Pacote-a-Placa, Fixação de Bola BGA e CSP, Fixação de Die no Verso, e Vedação de Pacotes e Fixação de Componentes). As Previsões de Mercado São Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| CIs Lógicos |
| CIs de Memória |
| Semicondutores Compostos e Dispositivos de Potência |
| CIs Analógicos |
| Sensores, Dispositivos MEMS e RF |
| Dispositivos Ópticos e Fotônicos |
| Pasta de Solda |
| Esferas e Bolas de Solda |
| Pré-formas de Solda |
| Fio de Solda |
| Fluxos de Solda Independentes |
| Pó de Solda Vendido Externamente |
| Formação de Bump em Nível de Wafer |
| Interconexão Die-a-Substrato, Flip-Chip Convencional |
| Interconexão Pacote-a-Placa, Fixação de Bola BGA e CSP |
| Fixação de Die no Verso |
| Vedação de Pacotes e Fixação de Componentes |
| Por Mercado Aplicável | CIs Lógicos |
| CIs de Memória | |
| Semicondutores Compostos e Dispositivos de Potência | |
| CIs Analógicos | |
| Sensores, Dispositivos MEMS e RF | |
| Dispositivos Ópticos e Fotônicos | |
| Por Forma do Produto | Pasta de Solda |
| Esferas e Bolas de Solda | |
| Pré-formas de Solda | |
| Fio de Solda | |
| Fluxos de Solda Independentes | |
| Pó de Solda Vendido Externamente | |
| Por Aplicação e Etapa de Processo | Formação de Bump em Nível de Wafer |
| Interconexão Die-a-Substrato, Flip-Chip Convencional | |
| Interconexão Pacote-a-Placa, Fixação de Bola BGA e CSP | |
| Fixação de Die no Verso | |
| Vedação de Pacotes e Fixação de Componentes |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de materiais de solda de Taiwan na indústria de semicondutores?
O mercado de materiais de solda de Taiwan na indústria de semicondutores deve expandir de 40,52 milhões de USD em 2026 para 60,36 milhões de USD até 2032, a um CAGR de 6,87% durante 2027-2032.
Qual mercado aplicável detém a maior participação da demanda de materiais de solda de semicondutores de Taiwan?
Os CIs lógicos detinham a maior participação com 39,22% em 2026, sustentados por lógica avançada, processadores de IA, chips gráficos e embalagens de dispositivos de rede.
Qual forma de produto lidera a demanda na cadeia de suprimentos de embalagens de semicondutores de Taiwan?
A pasta de solda liderou a demanda por forma de produto com uma participação de 35,67% em 2026 porque os processos de bumping de wafer e montagem de pacotes comumente utilizam processos de impressão por estêncil.
Qual aplicação está expandindo mais rapidamente para materiais de solda em Taiwan?
A formação de bump em nível de wafer deve expandir a um CAGR de 7,27% até 2032 e também detinha uma participação de 40,18% em 2026.
Por que o Sul de Taiwan está ganhando importância nos materiais de solda para semicondutores?
O Sul de Taiwan deve expandir a um CAGR de 7,18% até 2032 à medida que embalagens avançadas e capacidade de semicondutores relacionada se desenvolvem em Tainan e Kaohsiung.
Quais são as principais restrições enfrentadas pelos fornecedores de materiais?
A volatilidade dos metais de insumo, os longos ciclos de qualificação de ligas sem chumbo, as exigências de confiabilidade em passo fino e as tecnologias alternativas de ligação podem restringir o desempenho dos fornecedores.