
Größe und Marktanteil des taiwanesischen Lötmaterialmarkts in der Halbleiterindustrie
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
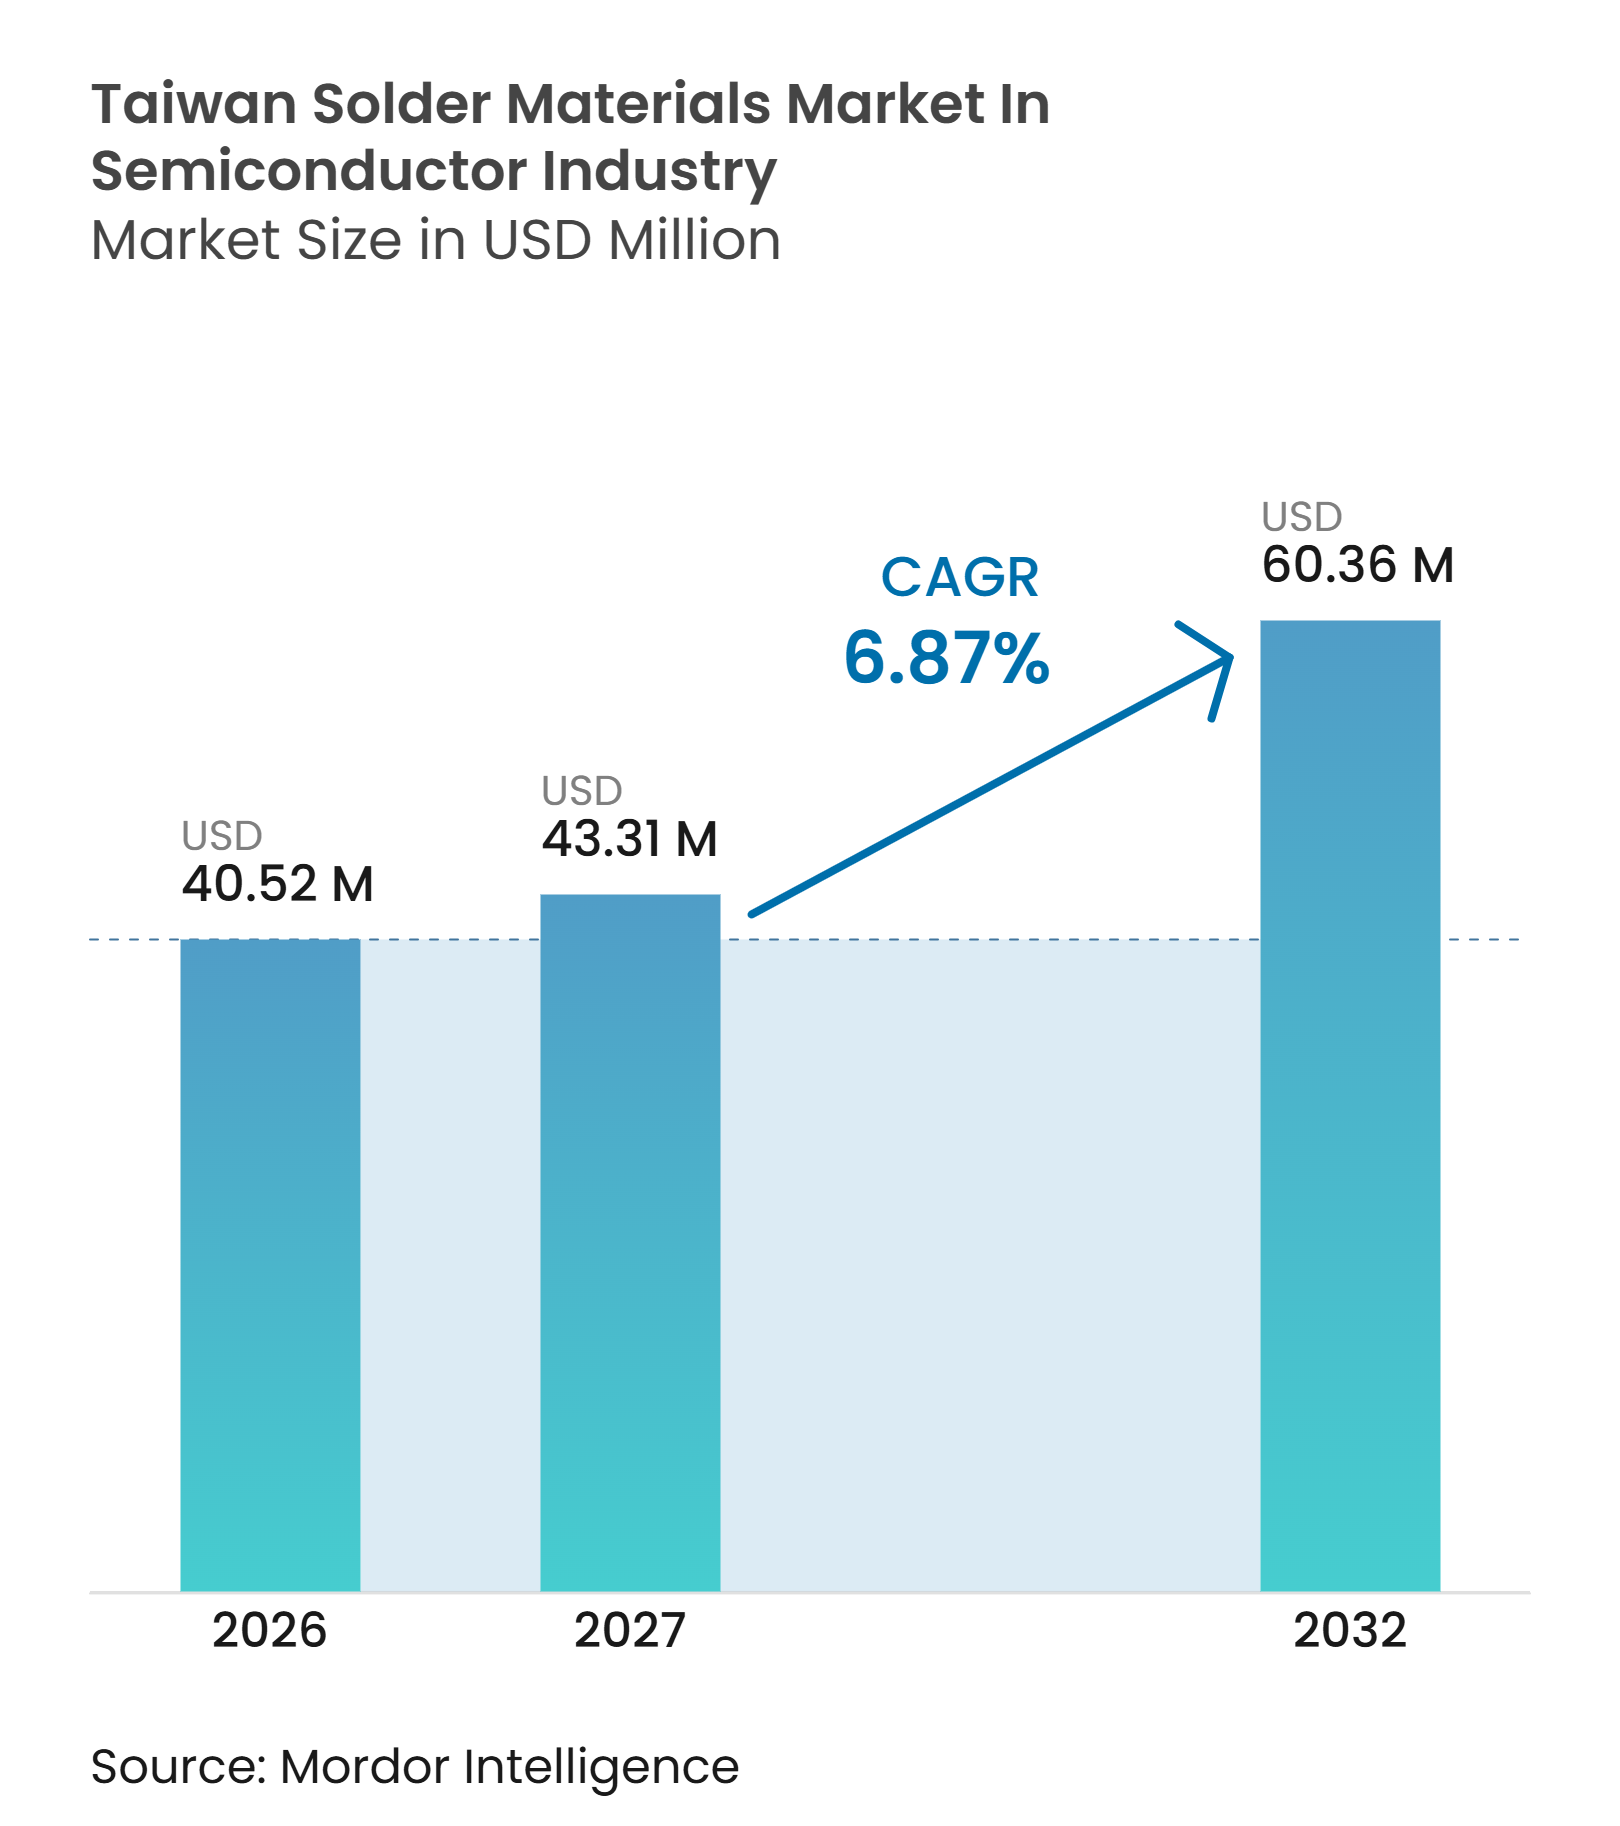
| Marktgröße im Basisjahr (2026) | 40.52 Millionen US-Dollar |
| Marktgröße (2027) | 43.31 Millionen US-Dollar |
| Marktgröße (2032) | 60.36 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.87 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des taiwanesischen Lötmaterialmarkts in der Halbleiterindustrie von Mordor Intelligence
Die Größe des taiwanesischen Lötmaterialmarkts in der Halbleiterindustrie wird voraussichtlich von 40,52 Millionen USD im Jahr 2026 auf 60,36 Millionen USD bis 2032 anwachsen, mit einer CAGR von 6,87 % zwischen 2027 und 2032. Taiwans etablierte Konzentration von Gießereien, Anbietern von ausgelagertem Halbleitermontage- und Testservice sowie Substratlieferanten unterstützt die wiederkehrende Nachfrage nach Lotpaste, Lotbällen, Lotpulver und Flussmitteln. Fortschrittliche KI-, Hochleistungsrechen- und Hochbandbreitenspeicher-Pakete verwenden komplexere Verbindungsstrukturen, was die Anzahl der Prozessschritte und die Anforderungen an die Materialqualifizierung erhöht. Kapazitätserweiterungen für fortschrittliches Packaging in Taiwan werden die Nachfrage voraussichtlich stärken, insbesondere dort, wo Bumping auf Waferebene und Feinraster-Montage erforderlich sind. Lieferanten mit bewährten Legierungssystemen, Ultrafeinpulver-Fähigkeiten und kundenspezifischen Qualifizierungsnachweisen sind gut positioniert, um um höherwertige Anwendungen zu konkurrieren, während die Exposition gegenüber Rohstoffen und alternative Bondingtechnologien wichtige Einschränkungen bleiben.
Wichtigste Erkenntnisse des Berichts
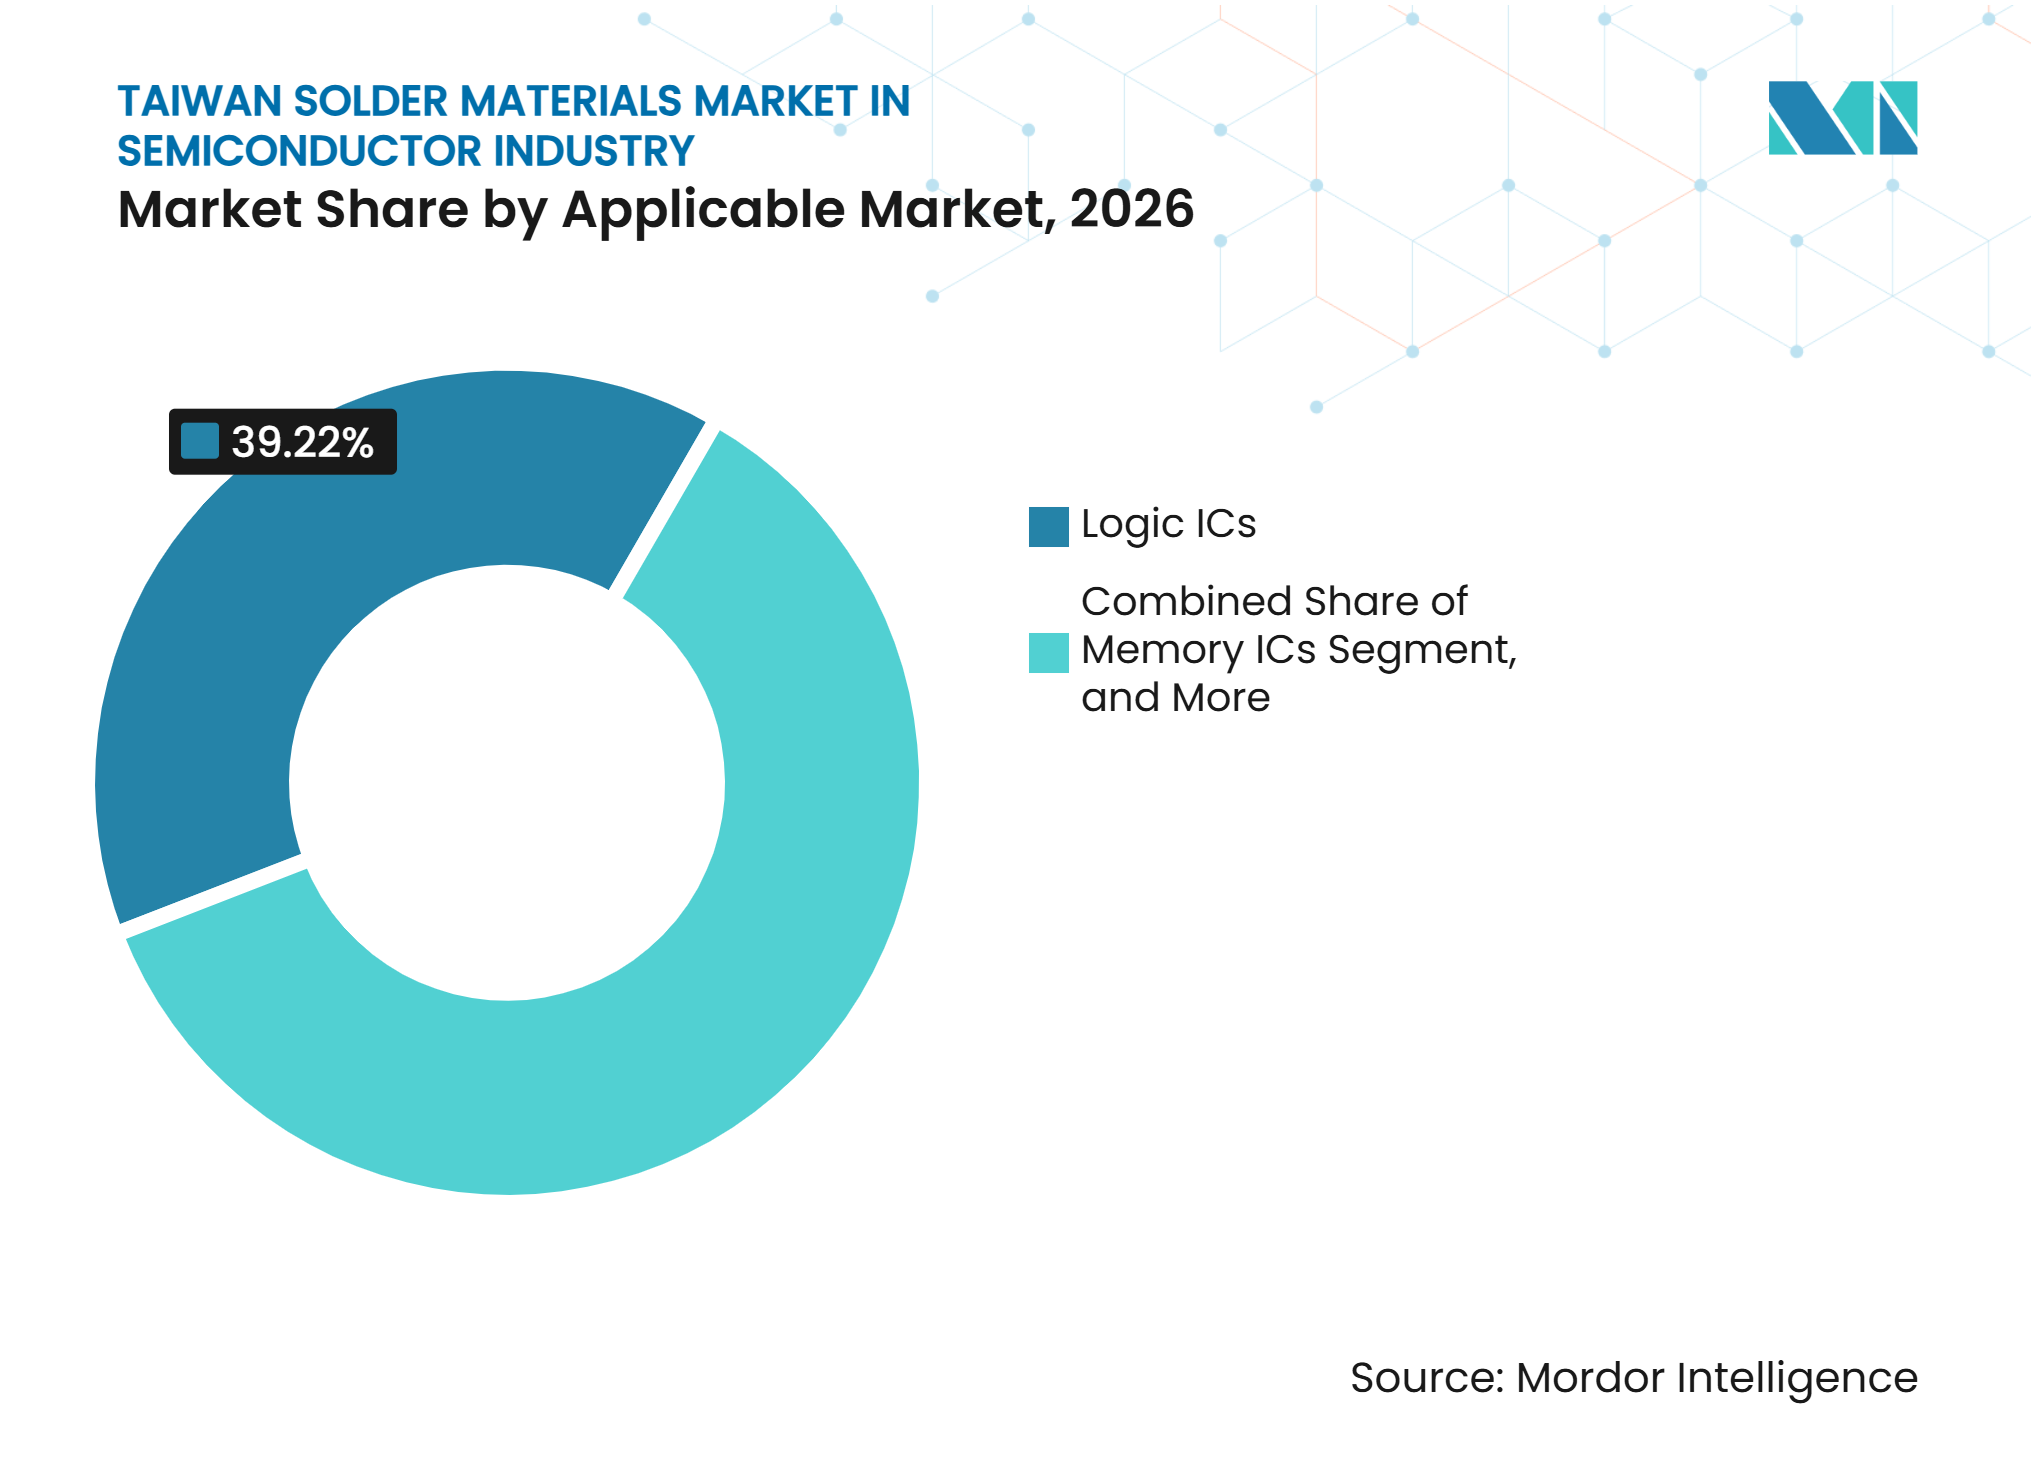
- Nach anwendbarem Markt hielten Logik-ICs im Jahr 2026 einen Anteil von 39,22 % am taiwanesischen Lötmaterialmarkt in der Halbleiterindustrie, während Speicher-ICs bis 2032 voraussichtlich mit einer CAGR von 7,24 % wachsen werden.
- Nach Produktform entfiel auf Lotpaste im Jahr 2026 ein Anteil von 35,67 % an der Größe des taiwanesischen Lötmaterialmarkts in der Halbleiterindustrie, während extern verkauftes Lotpulver bis 2032 voraussichtlich mit einer CAGR von 7,51 % wachsen wird.
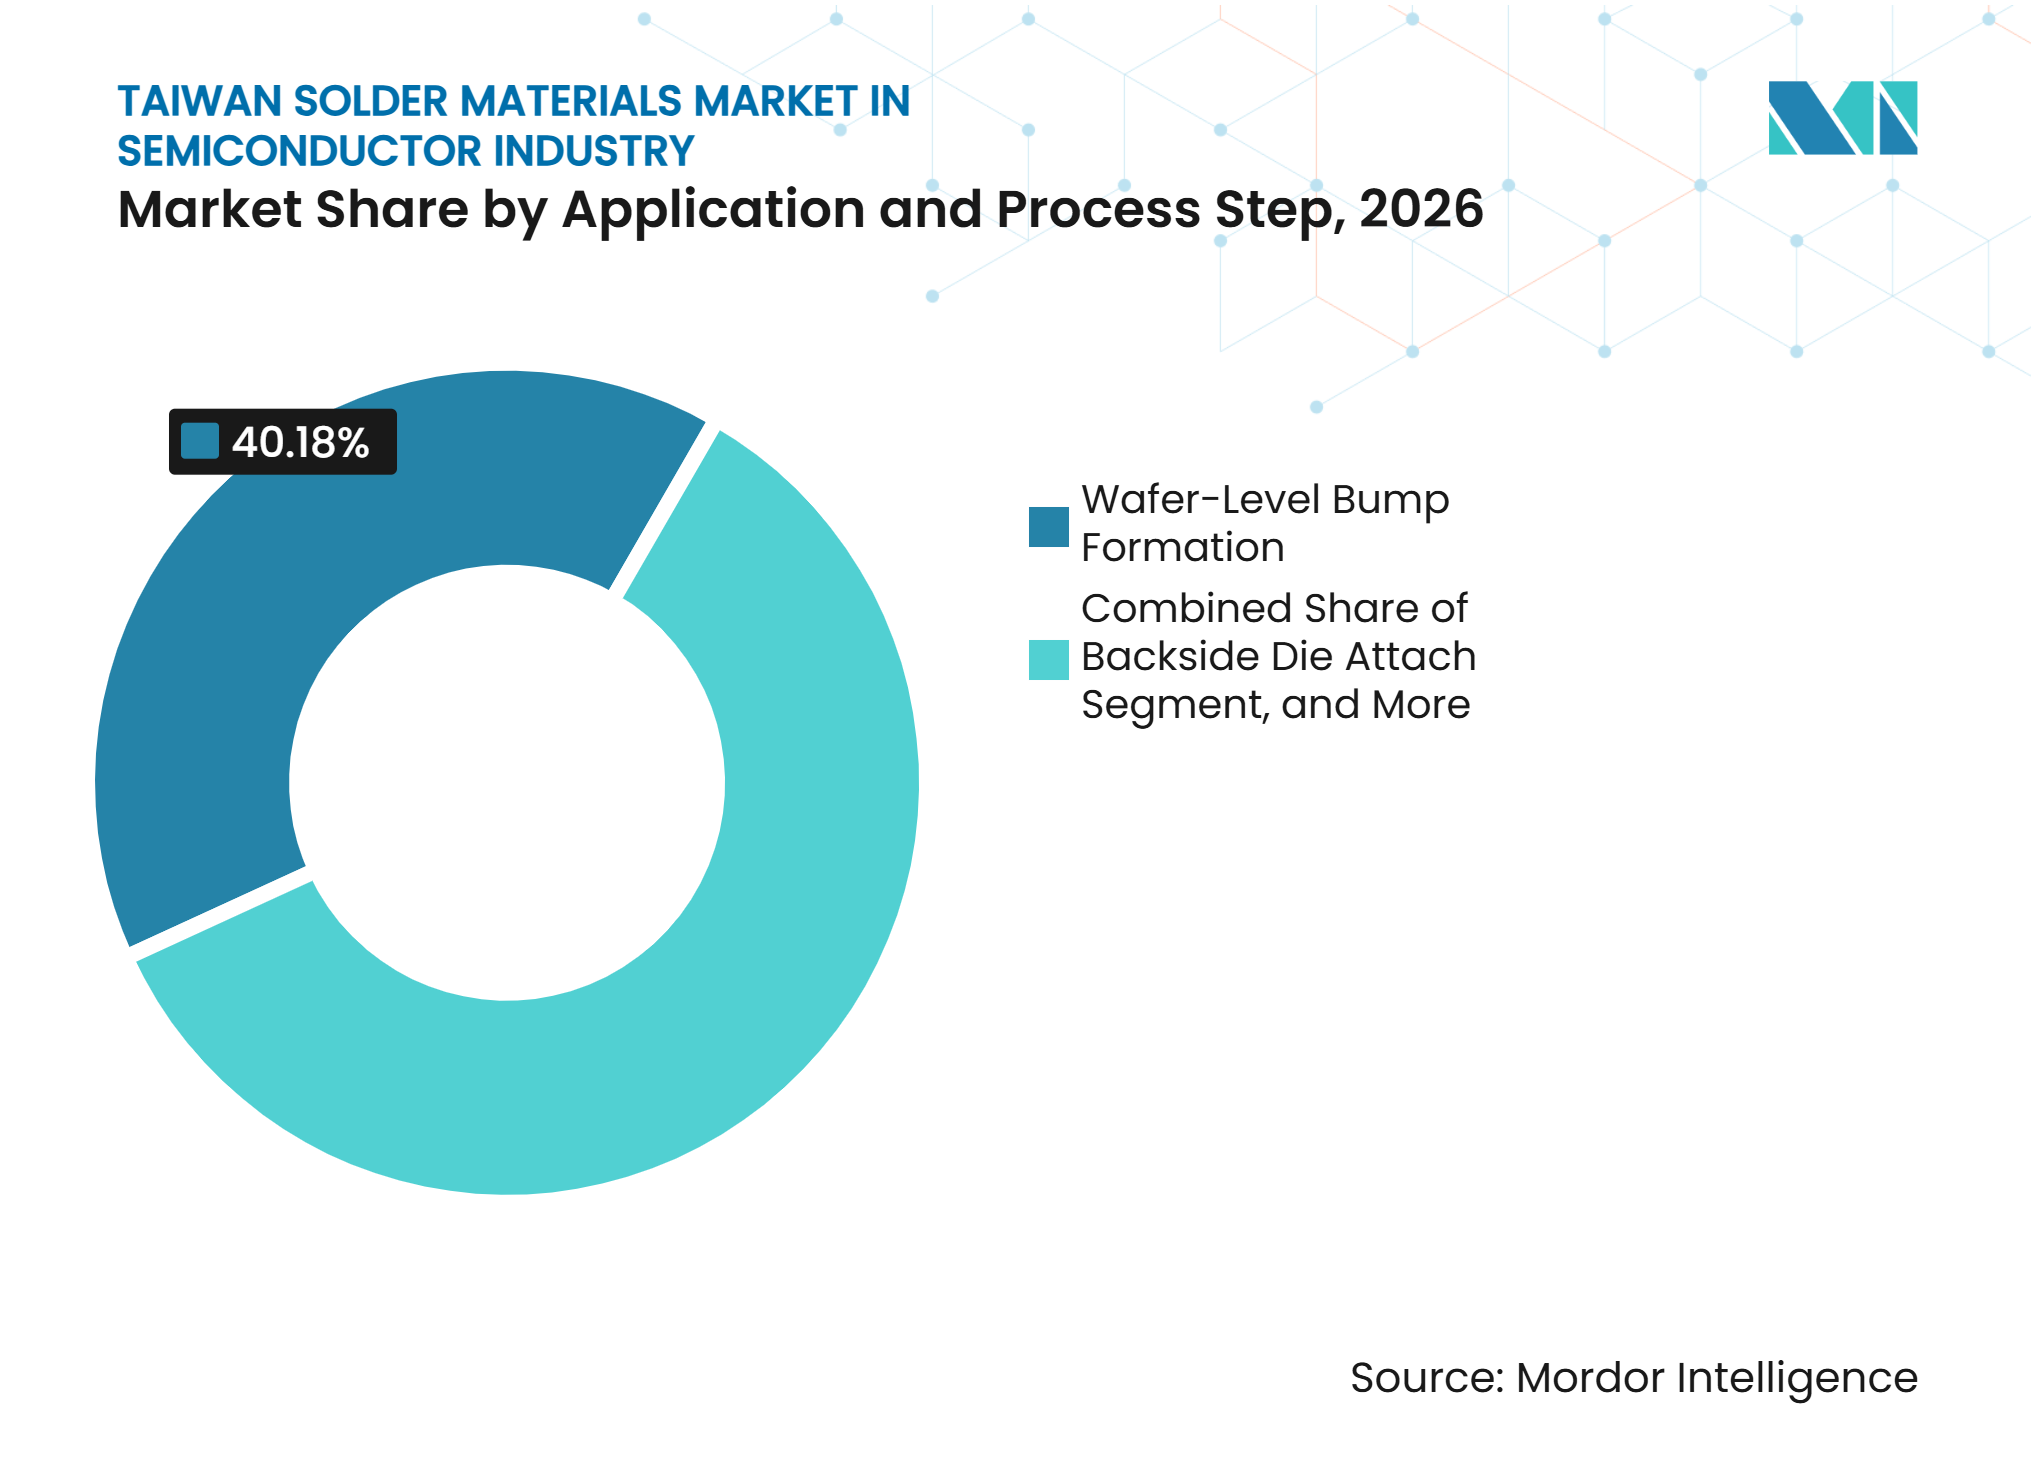
- Nach Anwendung und Prozessschritt hielt die Bump-Bildung auf Waferebene im Jahr 2026 einen Anteil von 40,18 % am taiwanesischen Lötmaterialmarkt in der Halbleiterindustrie und wird bis 2032 voraussichtlich mit einer CAGR von 7,27 % wachsen.
- Nach Geografie hielt Nordtaiwan im Jahr 2026 einen Anteil von 58,29 % am taiwanesischen Lötmaterialmarkt, während Südtaiwan bis 2032 voraussichtlich mit einer CAGR von 7,18 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den taiwanesischen Lötmaterialmarkt in der Halbleiterindustrie*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion des fortschrittlichen Packagings durch KI, HPC und HBM | +2.5% | Global, mit Taiwan als primärem Knotenpunkt im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachstum von Chiplet- und heterogenen Integrationsarchitekturen | +1.5% | Taiwan, Südkorea und Nordamerika | Mittelfristig (2–4 Jahre) |
| Expansion von Packaging auf Waferebene, Flip-Chip, BGA und CSP | +0.9% | Global, mit Taiwan und Südkorea als dominierenden Märkten | Kurzfristig (≤ 2 Jahre) |
| Bleifreie Umstellung und Einhaltung von Umweltvorschriften | +0.7% | Global, mit EU- und asiatisch-pazifisch geführter Compliance | Langfristig (≥ 4 Jahre) |
| Taiwans Konzentration von Gießerei-, OSAT- und Substratkapazitäten | +0.6% | Taiwan-spezifisch | Mittelfristig (2–4 Jahre) |
| Feinraster-Qualifizierungsbedarf für niedrig-Alpha- und Ultrafeinmaterialien | +0.4% | Taiwan, Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion des fortschrittlichen Packagings durch KI, HPC und HBM
KI- und Hochleistungsrechen-Workloads erfordern komplexe Halbleiterpakete mit mehr Verbindungsschichten und höheren Bump-Anzahlen. Taiwans Basis für fortschrittliches Packaging bringt lokale Lötmateriallieferanten in die Nähe großer Montageoperationen und deren Ingenieurteams. Invest Taiwan identifiziert fortschrittliches Packaging als wesentlichen Bestandteil der Halbleiterentwicklung des Landes, wobei Plattformen wie CoWoS und InFO heterogene Integration und KI-bezogene Nachfrage unterstützen. Diese Plattformen erfordern qualifizierte Materialien für die Bump-Bildung, die Chip-Befestigung und die Paketmontage. Da Paketdesigns mehrere Logik- und Speicherelemente integrieren, profitiert der taiwanesische Lötmaterialmarkt in der Halbleiterindustrie von zusätzlichen Materialanforderungen auf mehreren Verbindungsschichten. Kapazitätswachstum allein ist nicht ausreichend, da Lieferanten auch anspruchsvolle Anforderungen an Zuverlässigkeit, Reinheit und Prozesskontrolle erfüllen müssen.
Wachstum von Chiplet- und heterogenen Integrationsarchitekturen
Chiplet-Architekturen kombinieren verschiedene Halbleiterkomponenten in einem einzigen Paket und können verschiedene Arten von Verbindungen verwenden. Dies schafft Nachfrage nach Legierungssystemen und Flussmitteln, die sequentielle thermische Prozesse überstehen können. Forschungen im ASME Journal of Electronic Packaging beschreiben Fertigungsherausforderungen beim Hybrid-Bonding für heterogene Chiplet-Integration, einschließlich Anforderungen an Ausrichtung, Oberflächenvorbereitung und Prozesszuverlässigkeit. Hybrid-Bonding kann Lot an ausgewählten Grenzflächen ersetzen, aber andere Paketschichten verwenden weiterhin lotbasierte Bumping- und Befestigungsprozesse. Taiwans kommerzielle Plattformen für fortschrittliches Packaging unterstützen die anhaltende Nachfrage nach hochreinen Lotkugeln und präzisen Flussmittelformulierungen. Der taiwanesische Lötmaterialmarkt in der Halbleiterindustrie ist daher auf Lieferanten angewiesen, die gemischte Bondingansätze innerhalb desselben Paketdesigns unterstützen können.
Expansion von Packaging auf Waferebene, Flip-Chip, BGA und CSP
Chip-Scale-Packaging auf Waferebene, Flip-Chip-Packaging, Ball-Grid-Array-Formate und Chip-Scale-Pakete bleiben zentrale Montageformate für Logik-, Speicher-, Mobil-, Netzwerk- und Servergeräte. Diese Formate halten die breite Nachfrage nach Lotpaste, Lotkugeln und Flussmitteln über Hochvolumen-Fertigungslinien aufrecht. Die Bump-Bildung auf Waferebene hielt im Jahr 2026 einen Anteil von 40,18 %, was ihre zentrale Rolle bei der Konstruktion fortschrittlicher Pakete widerspiegelt. Packaging auf Plattenebene erhöht auch die Bedeutung von kontrolliertem Schablonendruck und Pulvergrößenkonsistenz. Invest Taiwan identifiziert fortschrittliches Packaging als einen Bereich aktiver Entwicklung im inländischen Halbleiter-Ökosystem. Diese Entwicklungen stärken den taiwanesischen Lötmaterialmarkt in der Halbleiterindustrie für Lieferanten, die die Qualifizierung über Wafer- und Plattenformate hinweg unterstützen können.
Bleifreie Umstellung und Einhaltung von Umweltvorschriften
Die bleifreie Umstellung prägt weiterhin die Legierungsauswahl für das Halbleiter-Packaging, obwohl einige spezialisierte Anwendungen Ausnahmen behalten. Europäische Anforderungen an die Einhaltung von Chemikalien- und Elektronikvorschriften beeinflussen Materialqualifizierungsentscheidungen in globalen Lieferketten. Bleifreie Niedertemperaturlegierungen sind auch für große und dünne Pakete relevant, bei denen thermische Belastung und Verformung eine sorgfältige Handhabung erfordern. Indium Corporation beschreibt seine Niedertemperatur-Lötlösungen als Teil seines Wärmemanagement- und Lötportfolios für Elektronikmontageanwendungen. Der taiwanesische Lötmaterialmarkt in der Halbleiterindustrie benötigt daher Materialien, die bleifreie Compliance, Reflow-Leistung und langfristige Zuverlässigkeit in Einklang bringen. Lieferanten mit bewährten Legierungsdaten und Anwendungsunterstützung können den Qualifizierungsaufwand für Montagekunden reduzieren.
Analyse der Hemmnisse des taiwanesischen Lötmaterialmarkts in der Halbleiterindustrie*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Zinn-, Silber-, Kupfer-, Indium- und Goldpreise | -1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Höhere Reflow-Temperaturen und langwierige bleifreie Qualifizierungszyklen | -0.8% | Global, mit Taiwan und Japan als primären Zentren | Mittelfristig (2–4 Jahre) |
| Zuverlässigkeitsrisiken bei schrumpfendem Bump-Raster und höherer Stromdichte | -0.6% | Global, mit Taiwan, Südkorea und Japan am stärksten exponiert | Langfristig (≥ 4 Jahre) |
| Substitution durch Kupferpfeiler, Hybrid-Bonding und gesinterte Materialien | -0.9% | Global, mit beschleunigter Einführung im asiatisch-pazifischen Raum und Taiwan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Zinn-, Silber-, Kupfer-, Indium- und Goldpreise
Lötmaterialien sind auf mehrere Metallinputs angewiesen, was eine Exposition gegenüber Schwankungen bei den Kosten für Zinn, Silber, Kupfer, Indium und Gold schafft. Änderungen bei den Inputpreisen können die Legierungsökonomie verändern und den Druck auf die Lieferantenmargen erhöhen. Lieferanten können reagieren, indem sie silberärmere oder mehrkomponentige Formulierungen entwickeln, aber solche Änderungen erfordern Tests und Kundengenehmigung. Dieser Prozess kann Forschungs- und Entwicklungskapazitäten von neuen Produktprogrammen ablenken. Der taiwanesische Lötmaterialmarkt in der Halbleiterindustrie ist besonders empfindlich, da Kunden im Bereich fortschrittliches Packaging ein stabiles Prozessverhalten erfordern und genehmigte Materialien nicht schnell ersetzen können. Kleinere Lieferanten können einem größeren Druck ausgesetzt sein, da sie über weniger Ressourcen verfügen, um Formulierungsarbeiten und erweiterte Qualifizierungsaktivitäten zu finanzieren.
Höhere Reflow-Temperaturen und langwierige bleifreie Qualifizierungszyklen
Der Wechsel von Zinn-Blei-Loten zu bleifreien Alternativen kann die thermische Belastung von Substraten und Dies erhöhen. Große und dünne heterogene Pakete sind besonders empfindlich gegenüber Verformungen beim Reflow. Neue Legierungen können diese Probleme beheben, aber jede Legierungs- und Paketkombination muss von Montageanbietern und Endkunden umfassend qualifiziert werden. Die MDPI-Inorganics-Literatur stellt fest, dass bleifreie Lote für Durchsiliziumvia-Anwendungen eine fortlaufende Bewertung des mechanischen Verhaltens, der Elektromigration und der Leistung bei thermischen Zyklen erfordern.[1] Dokumentationsanforderungen gemäß IEC 61191 erhöhen auch den Prozessaufwand für neue Lötsysteme. Diese Anforderungen verlängern den Weg von der Laborvalidierung zur kommerziellen Serienproduktion.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach anwendbarem Markt:
Logik-ICs führen beim Volumen, während Speicher-ICs beschleunigenLogik-ICs hielten im Jahr 2026 einen Anteil von 39,22 % am taiwanesischen Lötmaterialmarkt in der Halbleiterindustrie, unterstützt durch KI-Prozessoren, Grafikchips und Netzwerk-Switching-Geräte-Packaging. Ihr hoher Anteil spiegelt die Konzentration fortschrittlicher Logikfertigung und Montageaktivitäten in Taiwan wider. Logikpakete erfordern Lotpaste, Lotkugeln und Flussmittel für die Bump-Bildung, Flip-Chip-Verbindung und Paketmontage. Ihre Betriebsbedingungen legen den Schwerpunkt auf zuverlässige und konsistente Prozesskontrolle. Innerhalb des taiwanesischen Lötmaterialmarkts in der Halbleiterindustrie verbindet fortschrittliches Packaging Gießereiaktivitäten mit lokalen Montage- und Testoperationen und stärkt die Nachfrage nach qualifizierten niedrig-Alpha- und Feinrastermaterialien.
Speicher-ICs werden bis 2032 voraussichtlich mit einer CAGR von 7,24 % wachsen, angetrieben durch den verstärkten Einsatz gestapelter Speicherkonfigurationen in Hochleistungssystemen. Jeder zusätzliche Die erhöht die Montagekomplexität und den Bedarf an eng kontrollierten Verbindungsmaterialien. HBM3E- und HBM4-Pakete erfordern die Kontrolle von Koplanarität, thermischem Verhalten und Zuverlässigkeit. Hybrid-Bonding kann den Loteinsatz an ausgewählten Grenzflächen reduzieren, aber verbleibende gestapelte Die-Verbindungen erfordern weiterhin Lötmaterialien. Verbindungshalbleiter, Leistungsbauelemente, analoge ICs, Sensoren, MEMS, HF-Bauelemente und optische Komponenten fügen Nachfrage über spezialisierte Anwendungen hinzu, während JEDEC JESD22 die Zuverlässigkeitsprüfung leitet.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produktform:
Lotpaste führt, während externes Lotpulver am schnellsten wächstLotpaste entfiel im Jahr 2026 auf 35,67 % der Größe des taiwanesischen Lötmaterialmarkts in der Halbleiterindustrie, da Schablonendruck weiterhin zentral für Wafer-Bumping und Paketmontage ist. Es unterstützt Hochvolumenoperationen über eine breite Palette von Montageschritten. Kunden bewerten die Pastenleistung anhand von Druckdefinition, Reflow-Verhalten, Hohlraumkontrolle und Zuverlässigkeit. Feinrasterprozesse erfordern eine sorgfältige Abstimmung der Pulverpartikelgröße und der Flussmittelchemie. Der taiwanesische Lötmaterialmarkt in der Halbleiterindustrie stützt sich auf Kundenqualifizierungsnachweise für eine zuverlässige Pastenleistung.
Extern verkauftes Lotpulver wird bis 2032 voraussichtlich mit einer CAGR von 7,51 % wachsen, da fortschrittliches Packaging Ultrafeinpulverqualitäten einführt. IEEE EPTC-Forschung berichtete über eine konsistente Bump-Bildung bei einem Raster von 140 μm unter Verwendung eines Typ-6-Pulvers und eines anwendungsspezifischen Flussmittelsystems mit 4–5 Prozessschritten im Vergleich zu 8–9 Schritten für die Galvanik. Dieser Prozessansatz kann das Interesse an Feinpulvermaterialien stärken, wo Kunden eine kontrollierte Bump-Bildung anstreben. Lotkugeln und -kugeln bleiben wichtig für BGA-, CSP- und Kugelanbringungsanwendungen auf Waferebene. Shenmao's Daray Technology-Betrieb erweitert seine Präsenz bei BGA-Lotkugeln, während Vorformen, Draht und eigenständige Flussmittel für Die-Befestigung, Nacharbeit und spezialisierte Montageanforderungen dienen.[2]
Nach Anwendung und Prozessschritt:
Bump-Bildung auf Waferebene führt bei beiden KennzahlenDie Bump-Bildung auf Waferebene hielt im Jahr 2026 einen Anteil von 40,18 % und wird bis 2032 voraussichtlich mit einer CAGR von 7,27 % wachsen. Diese Kombination spiegelt die anhaltende Bedeutung von Bump-Verbindungen bei der Montage fortschrittlicher Pakete wider. CoWoS, InFO und andere fortschrittliche Paketformate sind auf Prozesse auf Waferebene vor späteren Montagephasen angewiesen. Komplexere Designs können aktive Schichten hinzufügen und Bumping-Operationen pro fertigem Gerät erhöhen. Die Größe des taiwanesischen Lötmaterialmarkts für Prozesse auf Waferebene profitiert daher vom Volumen fortschrittlicher Pakete und einer höheren Verbindungsdichte.
Die Die-zu-Substrat-Verbindung bleibt eine große Anwendung, da Flip-Chip-Montage in Logik- und Speicherpaketen weit verbreitet ist. Die Paket-zu-Platinen-Verbindung über BGA- und CSP-Formate ist ausgereifter und verwendet etablierte Lieferketten und Legierungssysteme. Die rückseitige Die-Befestigung und Paketversiegelung sind volumenmäßig kleiner, erfordern aber oft spezialisierte Materialien, einschließlich gesintertem Silber in bestimmten Leistungsbauelement-Anwendungen. Diese Alternativen schaffen Wettbewerbsdruck innerhalb des taiwanesischen Lötmaterialmarkts in der Halbleiterindustrie. Das Materialportfolio von MacDermid Alpha umfasst Die-Befestigungslösungen für Leistungs- und fortschrittliche Elektroniканwendungen.[3]

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordtaiwan: Etablierter Kern der Halbleitermontage
Nordtaiwan hielt im Jahr 2026 einen Anteil von 58,29 % am taiwanesischen Lötmaterialmarkt in der Halbleiterindustrie, da es eine dichte Gruppe von Halbleiterfertigung, Design und Montageoperationen umfasst. Hsinchu und Taoyuan verbinden Gießereien, Anbieter von ausgelagertem Halbleitermontage- und Testservice sowie Materiallieferanten und unterstützen die Nachfrage nach hochreinen Lotpasten, niedrig-Alpha-Materialien, Lotkugeln und Präzisionsflussmitteln. Kürzere Logistikwege können eine schnellere technische Interaktion während der Produktqualifizierung unterstützen. Shenmao's Betrieb in Taoyuan und seine Forschungspräsenz in der Nähe von Hsinchu veranschaulichen das lokale Materialökosystem der Region. Der taiwanesische Lötmaterialmarkt in der Halbleiterindustrie ist auf Prozesskontrollfähigkeit und Versorgungszuverlässigkeit in Nordtaiwan angewiesen.
Südtaiwan: Fortschrittliche Packaging-Kapazität schafft Nachfrage
Südtaiwan wird bis 2032 voraussichtlich mit einer CAGR von 7,18 % wachsen, da Tainan und Kaohsiung zusätzliche Halbleiter- und Packaging-bezogene Investitionen anziehen. Sein Wachstum ist mit der Expansion fortschrittlicher Fertigungskapazitäten, einer größeren lokalen Materialbasis und der Wissenschaftspark-Infrastruktur für Lieferkettenakteure verbunden. Shenmao erklärte, dass Daray Technology eine BGA-Lotkugel-Anlage in Kaohsiung betreibt, während eine größere Anlage in Taoyuan im Bau war. Staatlich geförderte Investitionsaktivitäten unterstützen den taiwanesischen Lötmaterialmarkt in der Halbleiterindustrie durch Halbleitermaterialinfrastruktur in südlichen Wissenschaftsparks.
Zentraltaiwan und aufkommende Knotenpunkte: Spezialnachfrage verbreitert die Basis
Der Taichung Science Park in Zentraltaiwan unterstützt MEMS-, Sensor-, Verbindungshalbleiter- und Spezialanalogaktivitäten, die spezialisierte Lotlegierungen erfordern können. Diese Anwendungen können Gold-Zinn- und Indium-basierte Materialien anstelle der hochvolumigen SAC-Pasten verwenden, die in anderen Regionen weiter verbreitet sind, und ihre Qualifizierungsanforderungen können anspruchsvoll sein. Osttaiwan bleibt ein kleinerer potenzieller Nachfrageknoten für Spezialmaterialien und verwandte Lieferkettenaktivitäten. Dieser sich verändernde Mix kann den taiwanesischen Lötmaterialmarkt in der Halbleiterindustrie über die hochvolumige Commodity-Pasten- und Kugelnnachfrage hinaus erweitern, während Edelmetalllegierungslieferanten optische, photonische, HF- und Verbindungshalbleiter-Packaging-Anwendungen bedienen.
Wettbewerbslandschaft
Marktkonzentration
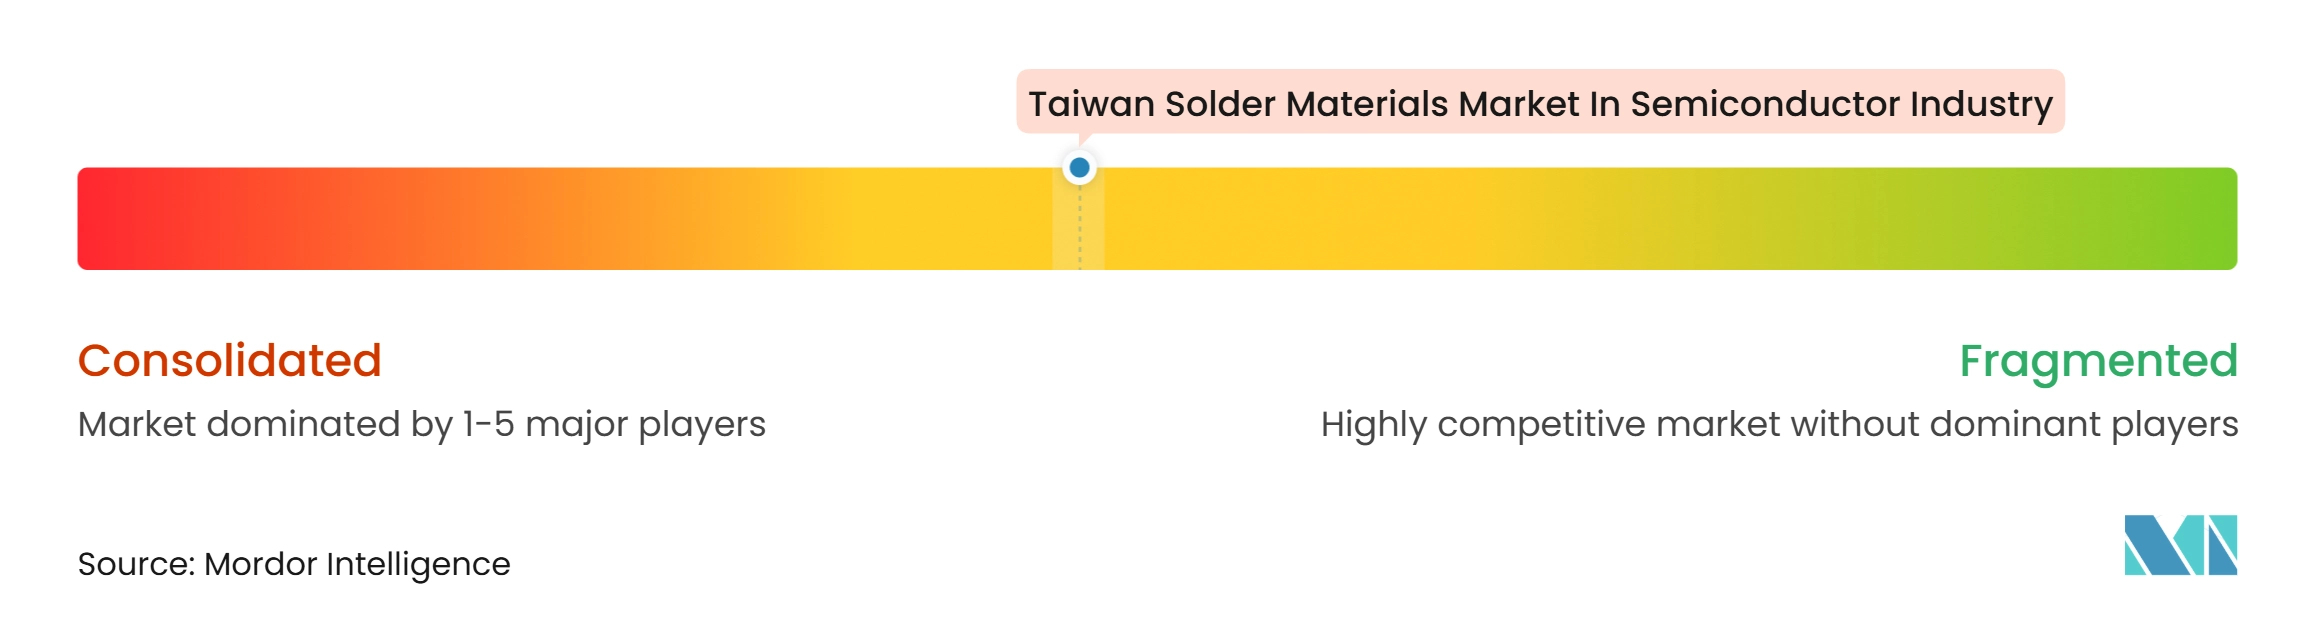
Der taiwanesische Lötmaterialmarkt in der Halbleiterindustrie hat ein mäßig konsolidiertes oberes Segment, das MacDermid Alpha Electronics Solutions, Heraeus Electronics, Senju Metal Industry, Indium Corporation und Shenmao Technology umfasst. AIM Solder, KOKI Company, Nihon Superior, Harima Chemicals Group, DUKSAN Hi-Metal und MK Electron konkurrieren ebenfalls durch technische Kompetenz, Preisgestaltung und regionale Nähe. Führende Lieferanten konkurrieren durch geistiges Eigentum an Legierungen, Fertigungsintegration und direkte technische Unterstützung für Montagekunden. Qualifizierungsnachweise können ebenso wichtig sein wie die Produktpreisgestaltung, da Kunden dokumentierte Zuverlässigkeit und Prozessleistung erfordern.
MacDermid Alpha, Heraeus und Henkel erzielten im Februar 2025 ein rechtlich bindendes Ergebnis in deutschen Patentverfahren bezüglich der M794-Lotlegierung und Senju-Einheiten. Der Fall zeigt, dass Patentschutz die Lieferantenstrategie bei bleifreien Legierungssystemen beeinflussen kann. Shenmao schloss die Übernahme von Daray Technology im Jahr 2025 ab und erweiterte sein Portfolio um Präzisions-BGA-Lotkugeln. Die Übernahme von PMTC fügte auch Materialentwicklungs- und Anwendungsexpertise für Hochleistungs-Lotkugel-Anwendungen hinzu.
Chancenbereiche umfassen Ultrafeinpulver-Lotpasten für enge Bump-Raster und niedrig-Alpha-Materialien für speicherintensive Pakete. Lieferanten müssen Legierungswissen mit kontrollierter Fertigung, Prozessunterstützung und zuverlässiger Dokumentation kombinieren. Senju Semiconductors Taiwan erhielt Anerkennung im Lieferantenautomatisierungswettbewerb von ASE Technology Holding für automatisch geführte Fahrzeuge, Wiegen, Lagerhaltung, Etikettierung und Inspektionsaktivitäten. Dies zeigt, dass Produktionsautomatisierung die Lieferantenauswahl neben der Legierungsleistung beeinflussen kann. JEDEC JESD22 und IPC J-STD-005 bleiben wichtige Referenzrahmen für Zuverlässigkeit und Lotpasten-Qualifizierung.
Marktführer des taiwanesischen Lötmaterialmarkts in der Halbleiterindustrie
-
MacDermid Alpha Electronics Solutions
-
Senju Metal Industry
-
Heraeus Electronics
-
Indium Corporation
-
Shenmao Technology, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Taiwanesischer Lötmaterialmarkt in der Halbleiterindustrie Unternehmen in diesem Bericht
- MacDermid Alpha Electronics Solutions
- Senju Metal Industry
- Heraeus Electronics
- Indium Corporation
- Shenmao Technology, Inc.
- Harima Chemicals Group, Inc.
- Tamura Corporation
- AIM Solder
- KOKI Company Limited
- Nihon Superior Co., Ltd.
- DUKSAN Hi-Metal Co., Ltd.
- MK Electron Co., Ltd.
- Nippon Micrometal Corporation
- Materion Corporation
- TANAKA Precious Metals
- Mitsui Kinzoku Co., Ltd.
- Inventec Performance Chemicals Co., Ltd.
- Shenzhen Vital New Material Co., Ltd.
- Tongfang Tech
- Asahi Chemical and Solder Industries Co., Ltd.
Neueste Industrielle Entwicklungen in Taiwanesischer Lötmaterialmarkt in der Halbleiterindustrie
- November 2026: MacDermid Alpha Electronics Solutions kündigte seine bevorstehende BondPad-Technologie an, einen Silbersinterfilm, der auf eine 50 μm Kupferfolie laminiert ist, für die Die-Oberseiten-Befestigung in Siliziumkarbid-Leistungspaketen. Das Unternehmen präsentierte das Produkt auf der electronica 2026, die vom 10. bis 13. November in München stattfand. Unter Leistungszyklusprüfbedingungen erreichte BondPad mehr als 75.000 Zyklen, verglichen mit 2.500 Zyklen für eine konventionelle Aluminiumdrahtbond-Referenz. Das angegebene Ergebnis entsprach einer 30-mal längeren Lebensdauer unter gleichwertigen Bedingungen. Die Technologie zielt auf Siliziumkarbid-Leistungsmodule ab, die in KI-Rechenzentren und Elektrofahrzeug-Antriebssträngen eingesetzt werden, wo eine dauerhafte Die-Oberseiten-Befestigung anspruchsvolle Leistungszyklusbedingungen unterstützt.
- September 2026: Shenmao Technology Inc. nahm an der SEMICON Taiwan 2026 teil und stellte sein Halbleiter-Lötmaterialportfolio aus. Die Teilnahme bot eine Plattform zur Präsentation von Lötmaterialien für das Halbleiter-Packaging und zur Vernetzung mit regionalen Chip-Herstellern und Packaging-Kunden. Die Ausstellerliste bestätigt die Teilnahme, belegt jedoch keinen neuen Produktlaunch auf der Veranstaltung.
- September 2026: Dyfenco International Co., Ltd. nahm an der SEMICON Taiwan 2026 teil und präsentierte Lötmaterialien in Halbleiterqualität, darunter Ultrafein-Lotpaste, Lotvorformen und verwandte Montagematerialien. Sein Portfolio unterstützt Flip-Chip-Packaging, System-in-Package, MEMS- und Sensor-Packaging sowie eingebettete Die-Anwendungen. Die Veranstaltungsliste bestätigt seine Marktpräsenz, identifiziert jedoch kein neu eingeführtes Produkt.
- August 2026: LG Chem nahm an der SEMICON Taiwan 2026 teil und präsentierte Trockenfilm-Lötlack, fotostrukturierbare Dielektrika, Die-Befestigungsfolien sowie leitfähige Silber- und Kupfer-Sinterpasten. Das Unternehmen richtete diese Materialien auf HBM- und KI-Halbleiteranwendungen aus. Die Produktgruppe positionierte LG Chem unter den Lieferanten, die Chancen in fortschrittlichem Packaging und Leistungshalbleitermaterialien suchen. Die Ausstellung zeigte auch die wachsende Überschneidung zwischen konventionellen Lötmaterialien, Die-Befestigungsprodukten, Dielektrikamaterialien und Sinterpasten in der breiteren Lieferkette für fortschrittliches Packaging.
Berichtsumfang zum taiwanesischen Lötmaterialmarkt in der Halbleiterindustrie
Der taiwanesische Lötmaterialmarkt in der Halbleiterindustrie bezieht sich auf den nationalen Markt für lotbasierte Verbindungsmaterialien, die beim Halbleiter-Packaging, der Montage auf Waferebene, dem Flip-Chip-Bonding und dem fortschrittlichen IC-Packaging verwendet werden, einschließlich Lotkugeln, Lotpaste, Lotdraht, Lotvorformen, Flussmitteln und spezialisierten Legierungen, die das taiwanesische Halbleiterfertigungs-Ökosystem bedienen, das von TSMC, ASE Group, Amkor Technology und MediaTek verankert wird, mit einer auf fortschrittliche Packaging-Technologien konzentrierten Nachfrage wie BGA (Ball Grid Array), Feinraster-CSP (Chip-Scale-Package), WLCSP (Wafer-Level Chip-Scale Package), Chiplet-Integration und 3D-Verbindungen.
Der Bericht über den taiwanesischen Lötmaterialmarkt in der Halbleiterindustrie ist segmentiert nach anwendbarem Markt (Logik-ICs, Speicher-ICs, Verbindungshalbleiter und Leistungsbauelemente, Analoge ICs, Sensoren, MEMS und HF-Bauelemente sowie optische und photonische Bauelemente), Produktform (Lotpaste, Lotkugeln und -kugeln, Lotvorformen, Lotdraht, Lotflussmittel eigenständig und Lotpulver extern verkauft) und Anwendung und Prozessschritt (Bump-Bildung auf Waferebene, Die-zu-Substrat-Verbindung konventionelles Flip-Chip, Paket-zu-Platinen-Verbindung BGA und CSP Kugelanbringung, Rückseitige Die-Befestigung sowie Paketversiegelung und Komponentenbefestigung). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Logik-ICs |
| Speicher-ICs |
| Verbindungshalbleiter und Leistungsbauelemente |
| Analoge ICs |
| Sensoren, MEMS und HF-Bauelemente |
| Optische und photonische Bauelemente |
| Lotpaste |
| Lotkugeln und -kugeln |
| Lotvorformen |
| Lotdraht |
| Lotflussmittel, eigenständig |
| Lotpulver, extern verkauft |
| Bump-Bildung auf Waferebene |
| Die-zu-Substrat-Verbindung, konventionelles Flip-Chip |
| Paket-zu-Platinen-Verbindung, BGA und CSP Kugelanbringung |
| Rückseitige Die-Befestigung |
| Paketversiegelung und Komponentenbefestigung |
| Nach anwendbarem Markt | Logik-ICs |
| Speicher-ICs | |
| Verbindungshalbleiter und Leistungsbauelemente | |
| Analoge ICs | |
| Sensoren, MEMS und HF-Bauelemente | |
| Optische und photonische Bauelemente | |
| Nach Produktform | Lotpaste |
| Lotkugeln und -kugeln | |
| Lotvorformen | |
| Lotdraht | |
| Lotflussmittel, eigenständig | |
| Lotpulver, extern verkauft | |
| Nach Anwendung und Prozessschritt | Bump-Bildung auf Waferebene |
| Die-zu-Substrat-Verbindung, konventionelles Flip-Chip | |
| Paket-zu-Platinen-Verbindung, BGA und CSP Kugelanbringung | |
| Rückseitige Die-Befestigung | |
| Paketversiegelung und Komponentenbefestigung |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der taiwanesische Lötmaterialmarkt in der Halbleiterindustrie?
Der taiwanesische Lötmaterialmarkt in der Halbleiterindustrie wird voraussichtlich von 40,52 Millionen USD im Jahr 2026 auf 60,36 Millionen USD bis 2032 wachsen, mit einer CAGR von 6,87 % im Zeitraum 2027–2032.
Welcher anwendbare Markt hält den größten Anteil an der taiwanesischen Halbleiter-Lötmaterialnachfrage?
Logik-ICs hielten im Jahr 2026 mit 39,22 % den größten Anteil, unterstützt durch fortschrittliche Logik-, KI-Prozessor-, Grafikchip- und Netzwerkgeräte-Packaging.
Welche Produktform führt die Nachfrage in Taiwans Halbleiter-Packaging-Lieferkette an?
Lotpaste führte die Produktformnachfrage mit einem Anteil von 35,67 % im Jahr 2026 an, da Wafer-Bumping und Paketmontage üblicherweise Schablonendruckprozesse verwenden.
Welche Anwendung wächst am schnellsten für Lötmaterialien in Taiwan?
Die Bump-Bildung auf Waferebene wird bis 2032 voraussichtlich mit einer CAGR von 7,27 % wachsen und hielt im Jahr 2026 auch einen Anteil von 40,18 %.
Warum gewinnt Südtaiwan an Bedeutung bei Halbleiter-Lötmaterialien?
Südtaiwan wird bis 2032 voraussichtlich mit einer CAGR von 7,18 % wachsen, da sich fortschrittliche Packaging- und verwandte Halbleiterkapazitäten in Tainan und Kaohsiung entwickeln.
Was sind die wichtigsten Einschränkungen für Materiallieferanten?
Volatilität bei Inputmetallen, langwierige bleifreie Legierungsqualifizierungszyklen, Zuverlässigkeitsanforderungen bei feinem Raster und alternative Bondingtechnologien können die Lieferantenleistung einschränken.