
台湾半導体産業におけるはんだ材料市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 40.52 百万米ドル |
| 市場規模 (2027) | 43.31 百万米ドル |
| 市場規模 (2032) | 60.36 百万米ドル |
| 成長率 (2027 - 2032) | 6.87 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる台湾半導体産業におけるはんだ材料市場の分析
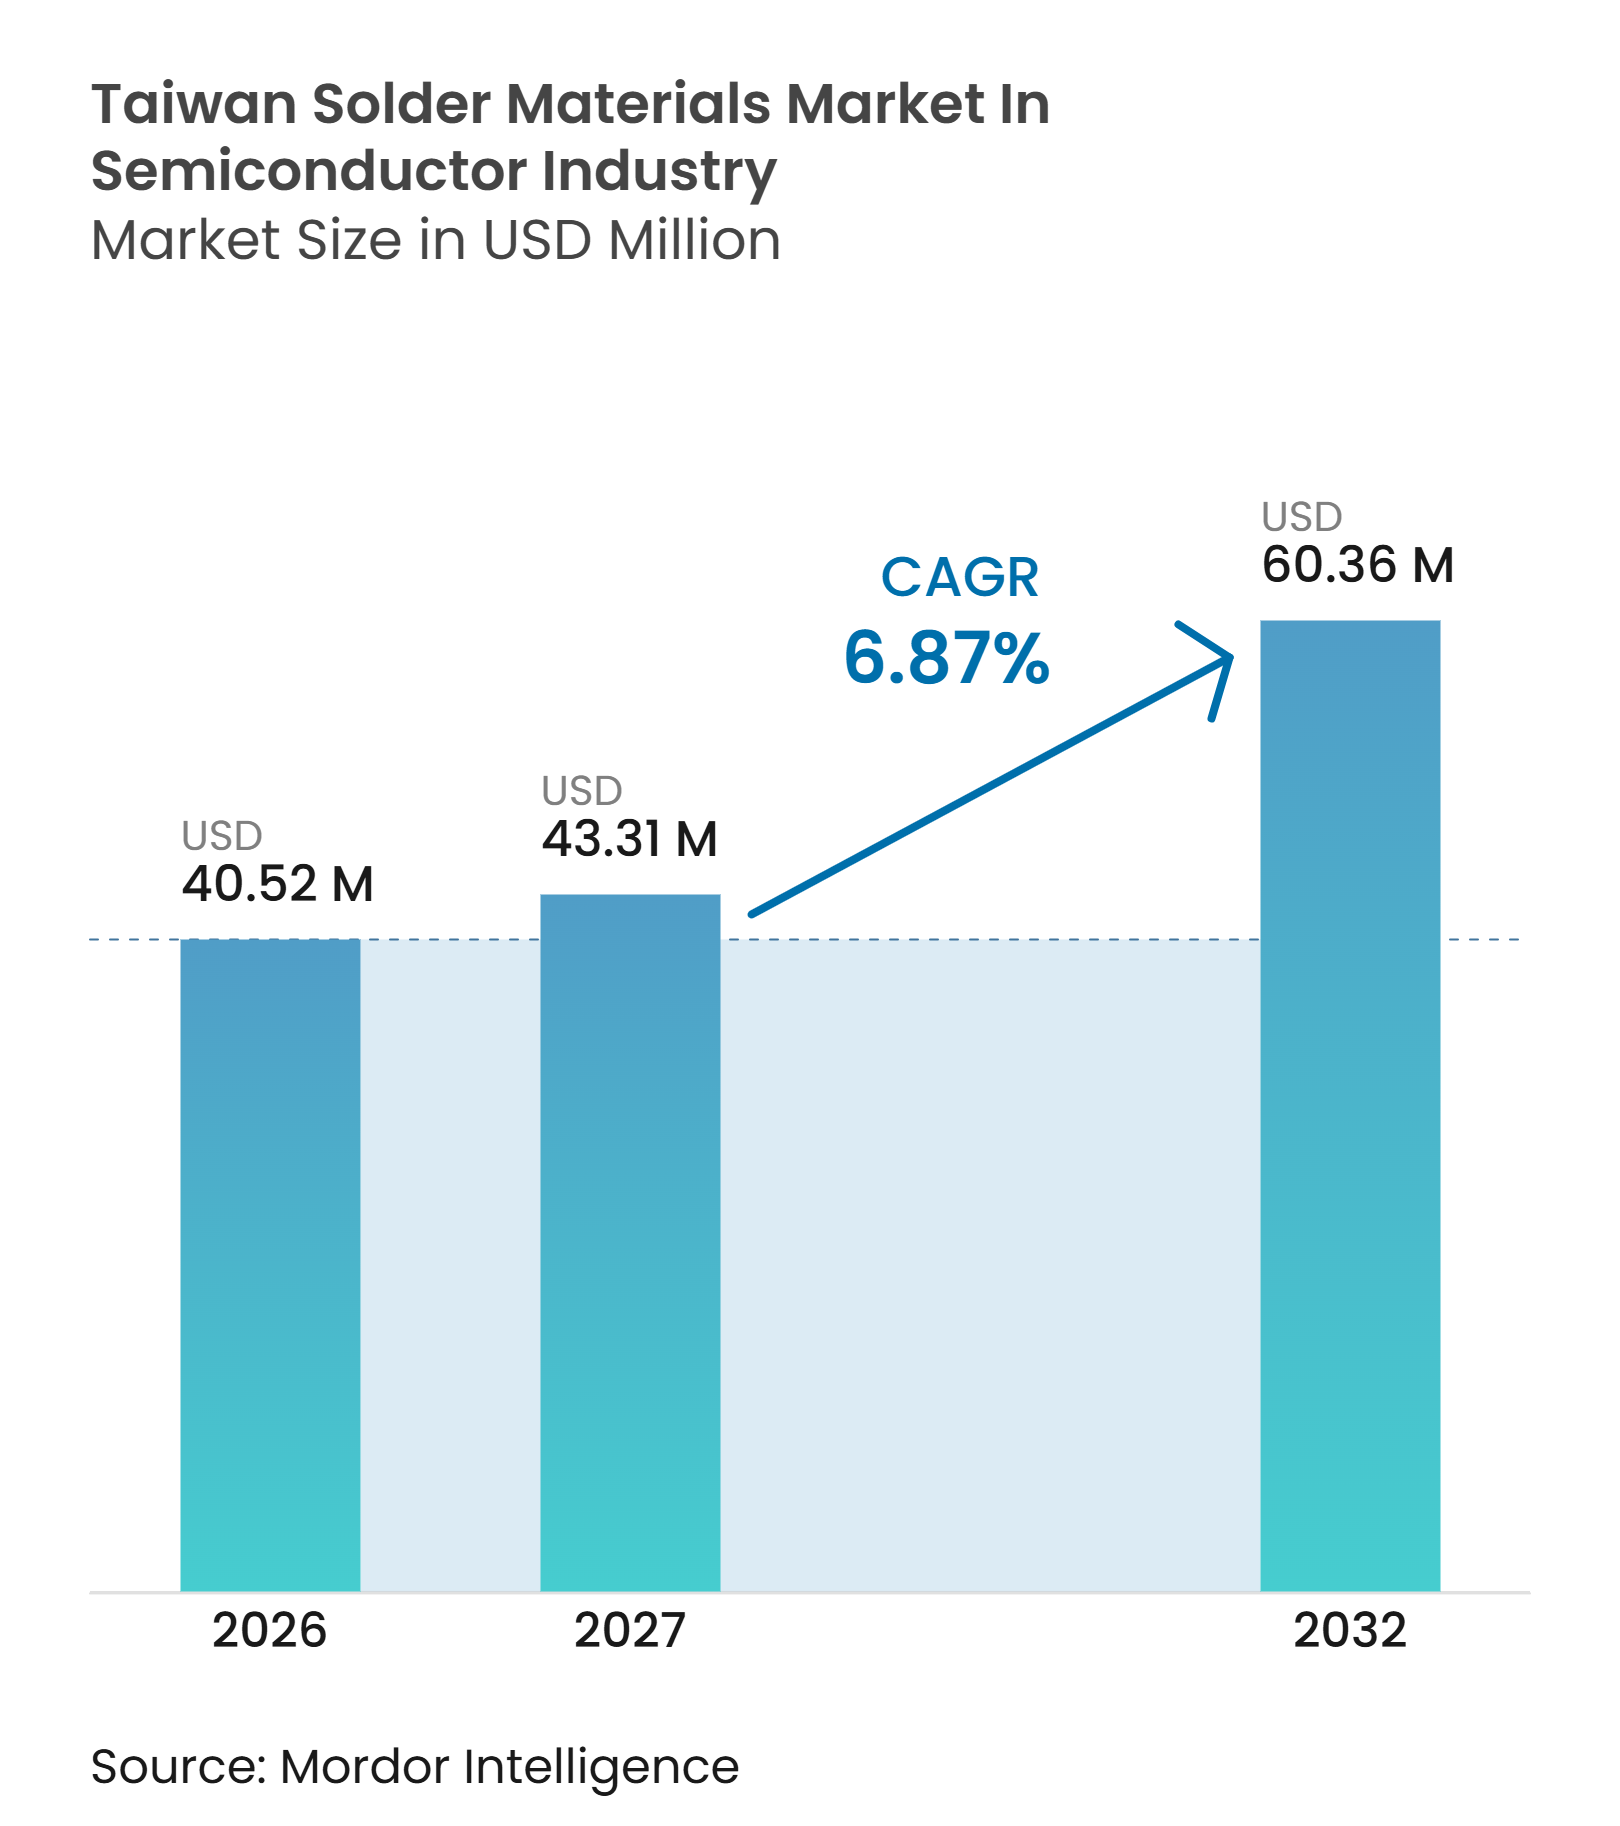
台湾半導体産業におけるはんだ材料市場規模は、2026年の40.52 ミリオン 米ドルから2032年までに60.36 ミリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 6.87%を記録する見込みです。台湾に集積するファウンドリ、アウトソーシング型半導体組立・テスト(OSAT)プロバイダー、およびサブストレートサプライヤーの集中が、はんだペースト、ボール、粉末、フラックスへの継続的な需要を支えています。先端AI・高性能コンピューティング・高帯域幅メモリパッケージは、より複雑なインターコネクト構造を使用するため、プロセスステップ数と材料認定要件が増加します。台湾における先端パッケージングの能力増強は、特にウェーハレベルバンピングおよびファインピッチ組立が必要とされる分野において、需要を強化する可能性があります。実績ある合金システム、超微細粉末能力、および顧客固有の認定実績を持つサプライヤーは、高付加価値用途での競争において有利な立場にあります。一方、原材料価格の変動と代替接合技術は引き続き重要な制約要因となっています。
主要レポートのポイント
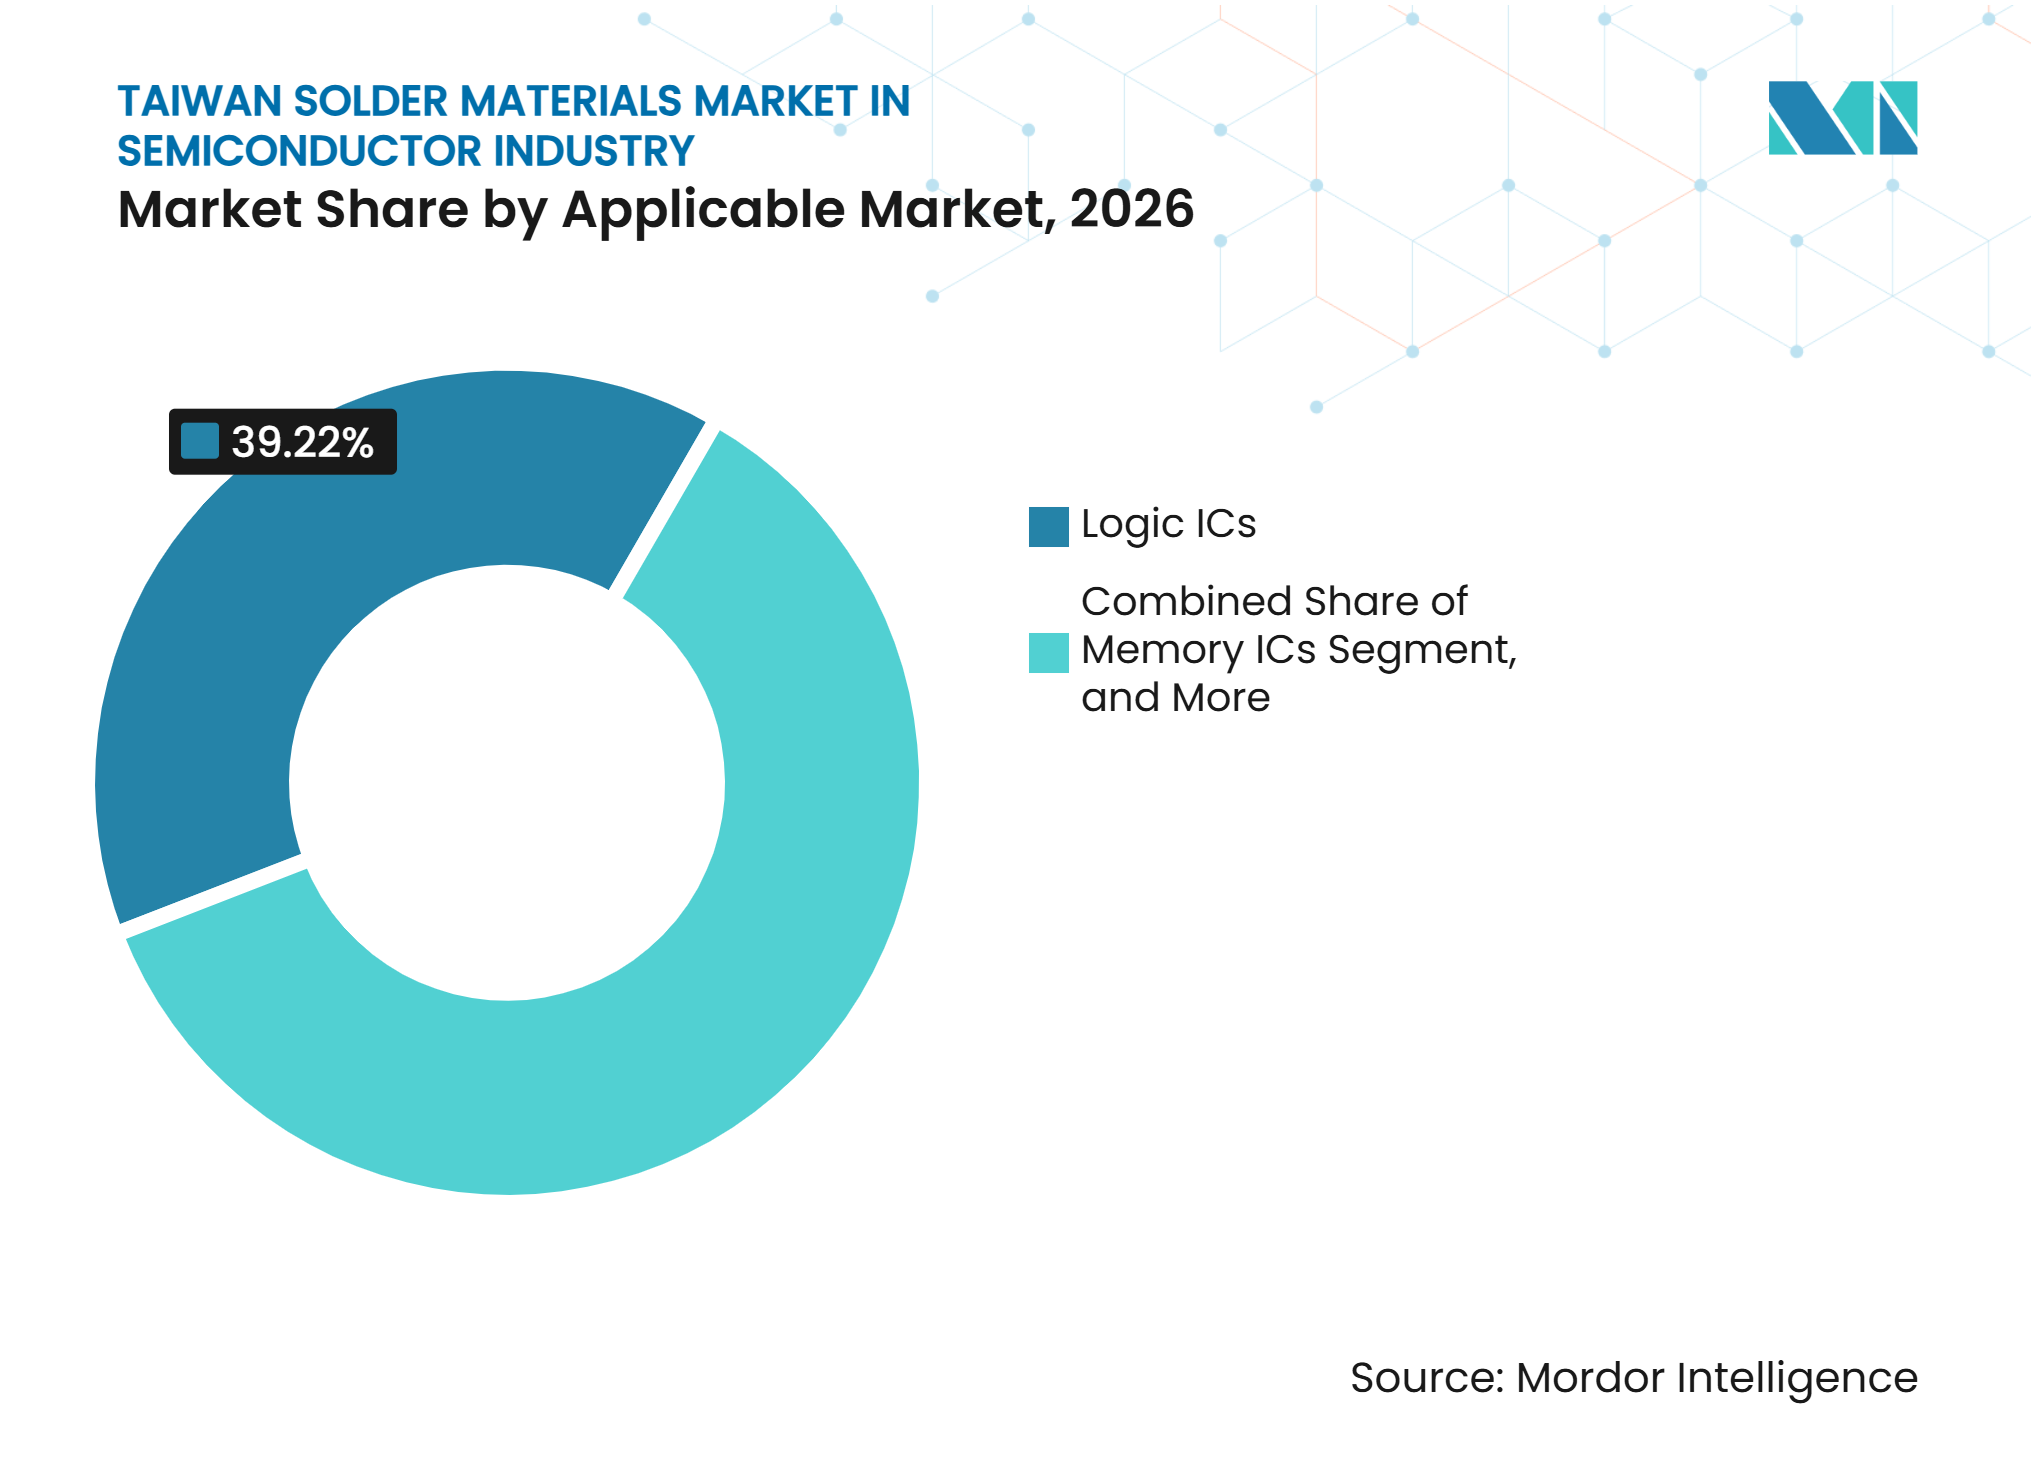
- 適用市場別では、ロジックICが2026年の台湾半導体産業におけるはんだ材料市場シェアの39.22%を占め、メモリICは2032年にかけてCAGR 7.24%で拡大する見込みです。
- 製品形態別では、はんだペーストが2026年の台湾半導体産業におけるはんだ材料市場規模の35.67%を占め、外部販売向けはんだ粉末は2032年にかけてCAGR 7.51%で拡大する見込みです。
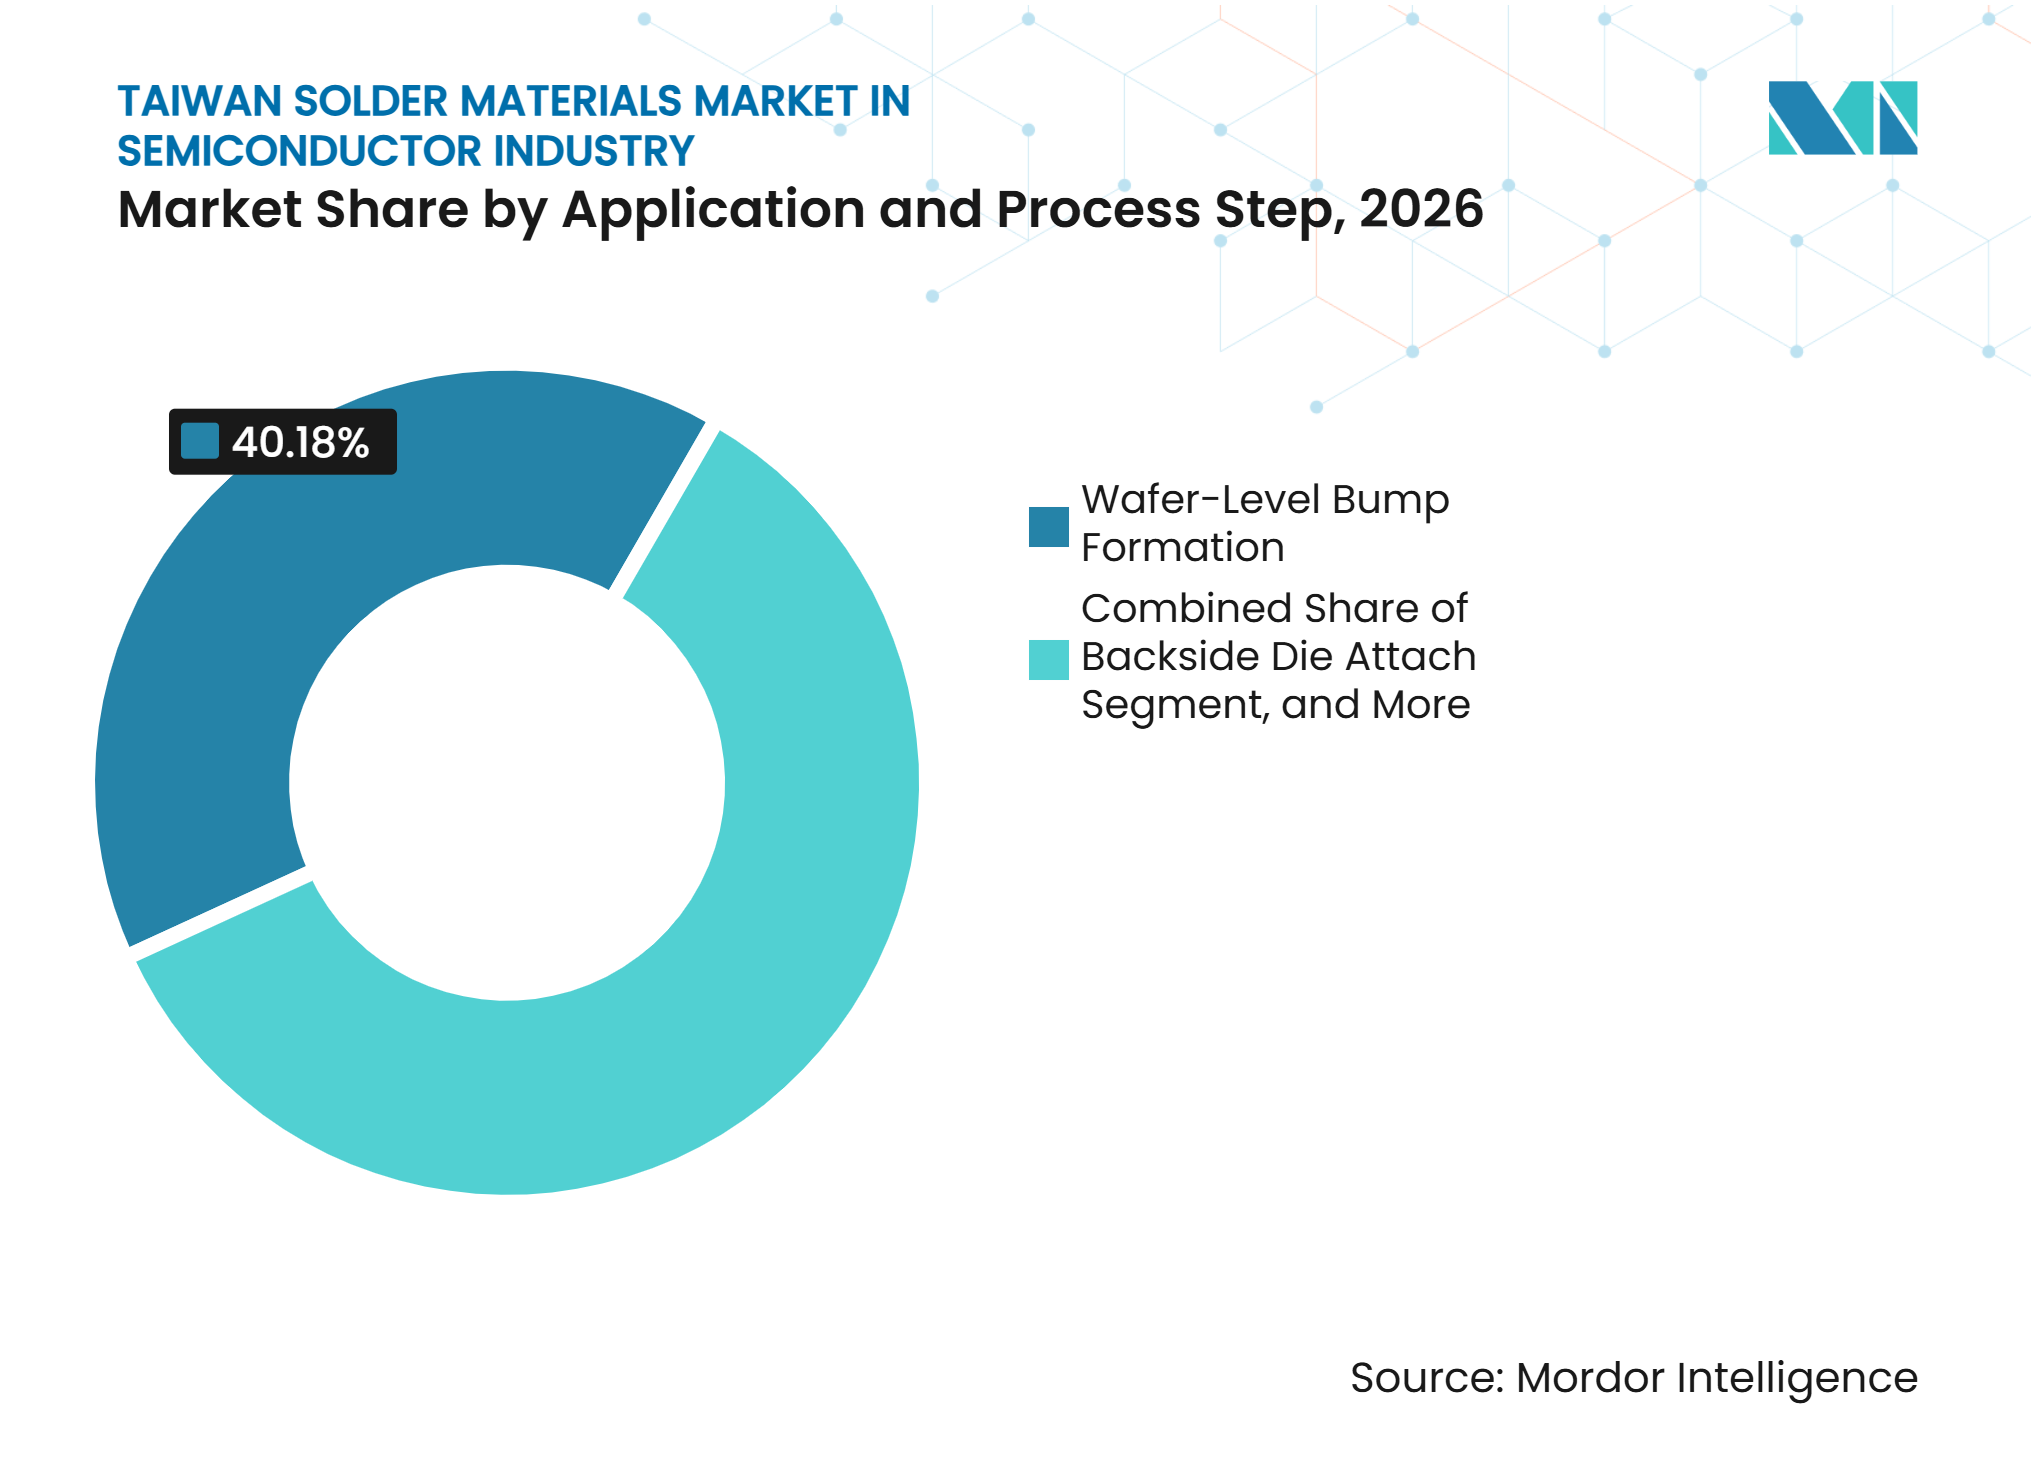
- 用途およびプロセスステップ別では、ウェーハレベルバンプ形成が2026年の台湾半導体産業におけるはんだ材料市場シェアの40.18%を占め、2032年にかけてCAGR 7.27%で拡大する見込みです。
- 地域別では、台湾北部が2026年の台湾はんだ材料市場の58.29%を占め、台湾南部は2032年にかけてCAGR 7.18%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
台湾半導体産業におけるはんだ材料市場の促進要因影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI・HPC・HBM主導の先端パッケージング拡大 | +2.5% | アジア太平洋地域の主要拠点として台湾を含むグローバル | 中期(2〜4年) |
| チップレットおよび異種集積アーキテクチャの成長 | +1.5% | 台湾、韓国、北米 | 中期(2〜4年) |
| ウェーハレベル・フリップチップ・BGA・CSPパッケージングの拡大 | +0.9% | 台湾と韓国主導するグローバル | 短期(2年以内) |
| 鉛フリー化と環境コンプライアンス | +0.7% | EUおよびアジア太平洋地域主導のコンプライアンスを含むグローバル | 長期(4年以上) |
| 台湾のファウンドリ・OSAT・サブストレート能力の集積 | +0.6% | 台湾固有 | 中期(2〜4年) |
| 低アルファおよび超微細材料に対するファインピッチ認定需要 | +0.4% | 台湾、日本、韓国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AI・HPC・HBM主導の先端パッケージング拡大
AIおよび高性能コンピューティングのワークロードは、より多くのインターコネクト層と高いバンプ数を持つ複雑な半導体パッケージを必要とします。台湾の先端パッケージングベースは、地元のはんだ材料サプライヤーを主要な組立工場とそのエンジニアリングチームの近くに配置しています。Invest Taiwanは先端パッケージングを台湾の半導体開発の主要部分として位置づけており、CoWoSやInFOなどのプラットフォームが異種集積とAI関連需要を支えています。これらのプラットフォームは、バンプ形成、チップ接合、パッケージ組立に適格な材料を必要とします。パッケージ設計が複数のロジックおよびメモリ要素を組み込むにつれ、台湾半導体産業におけるはんだ材料市場は複数のインターコネクト層での追加材料要件から恩恵を受けます。能力増強だけでは不十分であり、サプライヤーは厳しい信頼性・純度・プロセス管理要件も満たす必要があります。
チップレットおよび異種集積アーキテクチャの成長
チップレットアーキテクチャは、異なる半導体コンポーネントを単一パッケージに組み合わせ、複数種類のインターコネクトを使用できます。これにより、連続する熱プロセスを通じて性能を発揮できる合金システムとフラックスへの需要が生まれます。ASME電子パッケージングジャーナルの研究では、異種チップレット集積のためのハイブリッドボンディングにおける製造上の課題として、アライメント、表面処理、プロセス信頼性要件が挙げられています。ハイブリッドボンディングは選択されたインターフェースからはんだを排除できますが、他のパッケージ層は引き続きはんだベースのバンピングおよび接合プロセスを使用します。台湾の商業用先端パッケージングプラットフォームは、高純度はんだスフィアと精密フラックス配合への継続的な需要を支えています。台湾半導体産業におけるはんだ材料市場は、同一パッケージ設計内で混合接合アプローチをサポートできるサプライヤーに依存しています。
ウェーハレベル・フリップチップ・BGA・CSPパッケージングの拡大
ウェーハレベルチップスケールパッケージング、フリップチップパッケージング、ボールグリッドアレイフォーマット、およびチップスケールパッケージは、ロジック・メモリ・モバイル・ネットワーキング・サーバーデバイス向けの中核的な組立フォーマットであり続けています。これらのフォーマットは、大量生産ラインにわたってはんだペースト、はんだボール、フラックスへの幅広い需要を維持しています。ウェーハレベルバンプ形成は2026年に40.18%のシェアを占め、先端パッケージ構造における中心的な役割を反映しています。パネルレベルパッケージングも、制御されたステンシル印刷と粉末サイズの一貫性の重要性を高めています。Invest Taiwanは先端パッケージングを国内半導体エコシステムにおける積極的な開発分野として位置づけいます。これらの動向は、ウェーハおよびパネルフォーマットにわたる認定をサポートできるサプライヤーにとって、台湾半導体産業におけるはんだ材料市場を強化します。
鉛フリー化と環境コンプライアンス
鉛フリー化は半導体パッケージングの合金選択を引き続き形成していますが、一部の特殊用途では適用除外が維持されています。欧州の化学・電子機器コンプライアンス要件は、グローバルサプライチェーン全体の材料認定決定に影響を与えています。低温鉛フリー合金は、熱応力とそりの慎重な管理が必要な大型・薄型パッケージにも関連しています。Indium Corporationは、電子機器組立用途向けの熱管理・はんだポートフォリオの一部として低温はんだソリューションを説明しています。台湾半導体産業におけるはんだ材料市場は、鉛フリーコンプライアンス、リフロー性能、長期信頼性のバランスを取る材料を必要としています。実績ある合金データとアプリケーションサポートを持つサプライヤーは、組立顧客の認定負担を軽減できます。
台湾半導体産業におけるはんだ材料市場の制約要因影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スズ・銀・銅・インジウム・金価格の変動 | -1.8% | グローバル | 短期(2年以内) |
| 高いリフロー温度と長期にわたる鉛フリー認定サイクル | -0.8% | 台湾と日本を主要拠点とするグローバル | 中期(2〜4年) |
| バンプピッチ縮小と高電流密度における信頼性リスク | -0.6% | 台湾・韓国・日本が最も影響を受けるグローバル | 長期(4年以上) |
| 銅ピラー・ハイブリッドボンディング・焼結材料による代替 | -0.9% | アジア太平洋地域と台湾が採用を加速するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スズ・銀・銅・インジウム・金価格の変動
はんだ材料は複数の金属原料に依存しており、スズ・銀・銅・インジウム・金のコスト変動にさらされています。原料価格の変化は合金の経済性を変え、サプライヤーの利益率に圧力をかける可能性があります。サプライヤーは低銀または多成分配合の開発で対応することがありますが、そのような変更にはテストと顧客承認が必要です。このプロセスは、新製品プログラムから研究開発能力を転用させる可能性があります。台湾半導体産業におけるはんだ材料市場は、先端パッケージング顧客が安定したプロセス挙動を必要とし、承認済み材料を迅速に代替できないため、特に敏感です。小規模サプライヤーは、配合作業と長期認定活動に充てるリソースが少ないため、より大きな圧力に直面する可能性があります。
高いリフロー温度と長期にわたる鉛フリー認定サイクル
スズ鉛はんだから鉛フリー代替品への移行は、サブストレートとダイへの熱応力を増大させる可能性があります。大型・薄型の異種パッケージは、リフロー中のそりに特に敏感です。新しい合金はこれらの問題に対処できますが、各合金とパッケージの組み合わせは、組立プロバイダーとエンドカスタマーによる広範な認定が必要です。MDPI Inorganicsの文献では、シリコン貫通ビア(TSV)用途向けの鉛フリーはんだについて、機械的挙動・エレクトロマイグレーション・熱サイクル性能の継続的な評価が必要であると指摘しています。[1] IEC 61191に基づく文書化要件も、新しいはんだ付けシステムのプロセス負担を増大させます。これらの要件は、実験室での検証から商業的な量産までの道のりを長くします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
適用市場別:
ロジックICが数量をリードし、メモリICが加速ロジックICは2026年の台湾はんだ材料市場シェアの39.22%を占め、AIプロセッサ・グラフィックスチップ・ネットワークスイッチングデバイスのパッケージングによって支えられています。その高いシェアは、台湾における先端ロジック製造と組立活動の集積を反映しています。ロジックパッケージは、バンプ形成・フリップチップ相互接続・パッケージ組立にはんだペースト・ボール・フラックスを必要とします。その動作条件は、信頼性の高い一貫したプロセス管理を重視します。台湾半導体産業におけるはんだ材料市場において、先端パッケージングはファウンドリ活動と地元の組立・テスト工程を結びつけ、認定済み低アルファおよびファインピッチ材料への需要を強化しています。
メモリICは2032年にかけてCAGR 7.24%で拡大する見込みであり、高性能システムにおけるスタックメモリ構成の使用増加によって牽引されています。追加されるダイごとに組立の複雑さが増し、厳密に管理されたインターコネクト材料の必要性が高まります。HBM3EおよびHBM4パッケージは、コプラナリティ・熱挙動・信頼性の管理を必要とします。ハイブリッドボンディングは選択されたインターフェースでのはんだ使用を削減できますが、残りのスタックダイインターコネクトは引き続きはんだ材料を必要とします。化合物半導体・パワーデバイス・アナログIC・センサー・MEMS・RFデバイス・光学コンポーネントは、特殊用途全体にわたって需要を追加し、JEDEC JESD22が信頼性試験を導いています。


注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
製品形態別:
はんだペーストがリードし、外部販売向けはんだ粉末が最速で拡大はんだペーストは2026年の台湾はんだ材料市場規模の35.67%を占めました。これはステンシル印刷がウェーハバンピングとパッケージ組立の中心であり続けているためです。幅広い組立ステップにわたる大量生産工程を支えています。顧客はペースト性能を印刷精度・リフロー挙動・ボイド制御・信頼性によって評価します。ファインピッチプロセスは、粉末粒径とフラックス化学の慎重なマッチングを必要とします。台湾半導体産業におけるはんだ材料市場は、信頼性の高いペースト性能のために顧客認定実績に依存しています。
外部販売向けはんだ粉末は、先端パッケージングが超微細粉末グレードを採用するにつれ、2032年にかけてCAGR 7.51%で拡大する見込みです。IEEE EPTCの研究では、タイプ6粉末とアプリケーション固有のフラックスシステムを使用して140 μmピッチで一貫したバンプ形成が報告されており、電気めっきの8〜9ステップと比較して4〜5プロセスステップで実現しています。このプロセスアプローチは、制御されたバンプ形成を求める顧客の間で微細粉末材料への関心を強化できます。はんだボールおよびスフィアは、BGA・CSP・ウェーハレベルボール接合用途において引き続き重要です。ShenmaoのDaray Technology事業はBGAはんだボールにおけるプレゼンスを拡大し、プリフォーム・ワイヤー・スタンドアロンフラックスはダイ接合・リワーク・特殊組立ニーズに対応しています。[2]
用途およびプロセスステップ別:
ウェーハレベルバンプ形成が両指標でリードウェーハレベルバンプ形成は2026年に40.18%のシェアを占め、2032年にかけてCAGR 7.27%で拡大する見込みです。この組み合わせは、先端パッケージ組立におけるバンプインターコネクトの継続的な重要性を反映しています。CoWoS・InFO・その他の先端パッケージフォーマットは、後の組立ステージの前にウェーハレベルプロセスに依存しています。より複雑な設計は活性層を追加し、完成品ユニットあたりのバンピング工程を増加させる可能性があります。ウェーハレベルプロセス向けの台湾はんだ材料市場規模は、先端パッケージ数量とより高いインターコネクト密度から恩恵を受けます。
ダイ・トゥ・サブストレートインターコネクションは、フリップチップ組立がロジックおよびメモリパッケージで広く使用されているため、引き続き大きな用途となっています。BGAおよびCSPフォーマットによるパッケージ・トゥ・ボードインターコネクションはより成熟しており、確立されたサプライチェーンと合金システムを使用しています。バックサイドダイ接合とパッケージシーリングは数量的には小さいですが、特定のパワーデバイス用途における焼結銀を含む特殊材料を必要とすることが多いです。これらの代替品は台湾半導体産業におけるはんだ材料市場内で競争圧力を生み出しています。MacDermid Alphaの材料ポートフォリオには、パワーおよび先端電子機器用途向けのダイ接合ソリューションが含まれています。[3]

注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
台湾北部:確立された半導体組立の中核
台湾北部は2026年の台湾はんだ材料市場シェアの58.29%を占めました。これは半導体製造・設計・組立工程の密集したグループを含んでいるためです。新竹と桃園はファウンドリ・OSATプロバイダー・材料サプライヤーを結びつけ、高純度はんだペースト・低アルファ材料・はんだボール・精密フラックスへの需要を支えています。物流ルートが短いことで、製品認定中のエンジニアリング連携を迅速化できます。桃園におけるShenmaoの事業と新竹近郊の研究拠点は、この地域の地元材料エコシステムを示しています。台湾半導体産業におけるはんだ材料市場は、台湾北部のプロセス管理能力と供給信頼性に依存しています。
台湾南部:先端パッケージング能力が需要を構築
台湾南部は、台南と高雄が追加の半導体およびパッケージング関連投資を誘致するにつれ、2032年にかけてCAGR 7.18%で拡大する見込みです。その成長は、先端製造能力の拡大・より大きな地元材料基盤・サプライチェーン参加者向けのサイエンスパークインフラと結びついています。ShenmaoはDaray Technologyが高雄にBGAはんだボール施設を運営しており、より大きな桃園施設が建設中であると述べています。政府支援の投資活動は、南部サイエンスパークにおける半導体材料インフラを通じて台湾半導体産業におけるはんだ材料市場を支えています。
台湾中部および新興拠点:特殊需要が基盤を拡大
台湾中部の台中サイエンスパークは、特殊はんだ合金を必要とする可能性のあるMEMS・センサー・化合物半導体・特殊アナログ活動を支えています。これらの用途は、他の地域でより広く使用される大量生産向けSACペーストの代わりに金スズおよびインジウムベースの材料を使用することがあり、その認定要件は厳格になる場合があります。台湾東部は特殊材料および関連サプライチェーン活動の潜在的な需要拠点としては小規模にとどまっています。この変化する組み合わせは、台湾半導体産業におけるはんだ材料市場を大量生産向けコモディティペーストおよびボール需要を超えて拡大させる可能性があり、貴金属合金サプライヤーが光学・フォトニクス・RF・化合物半導体パッケージングに対応しています。
競合環境
市場集中度
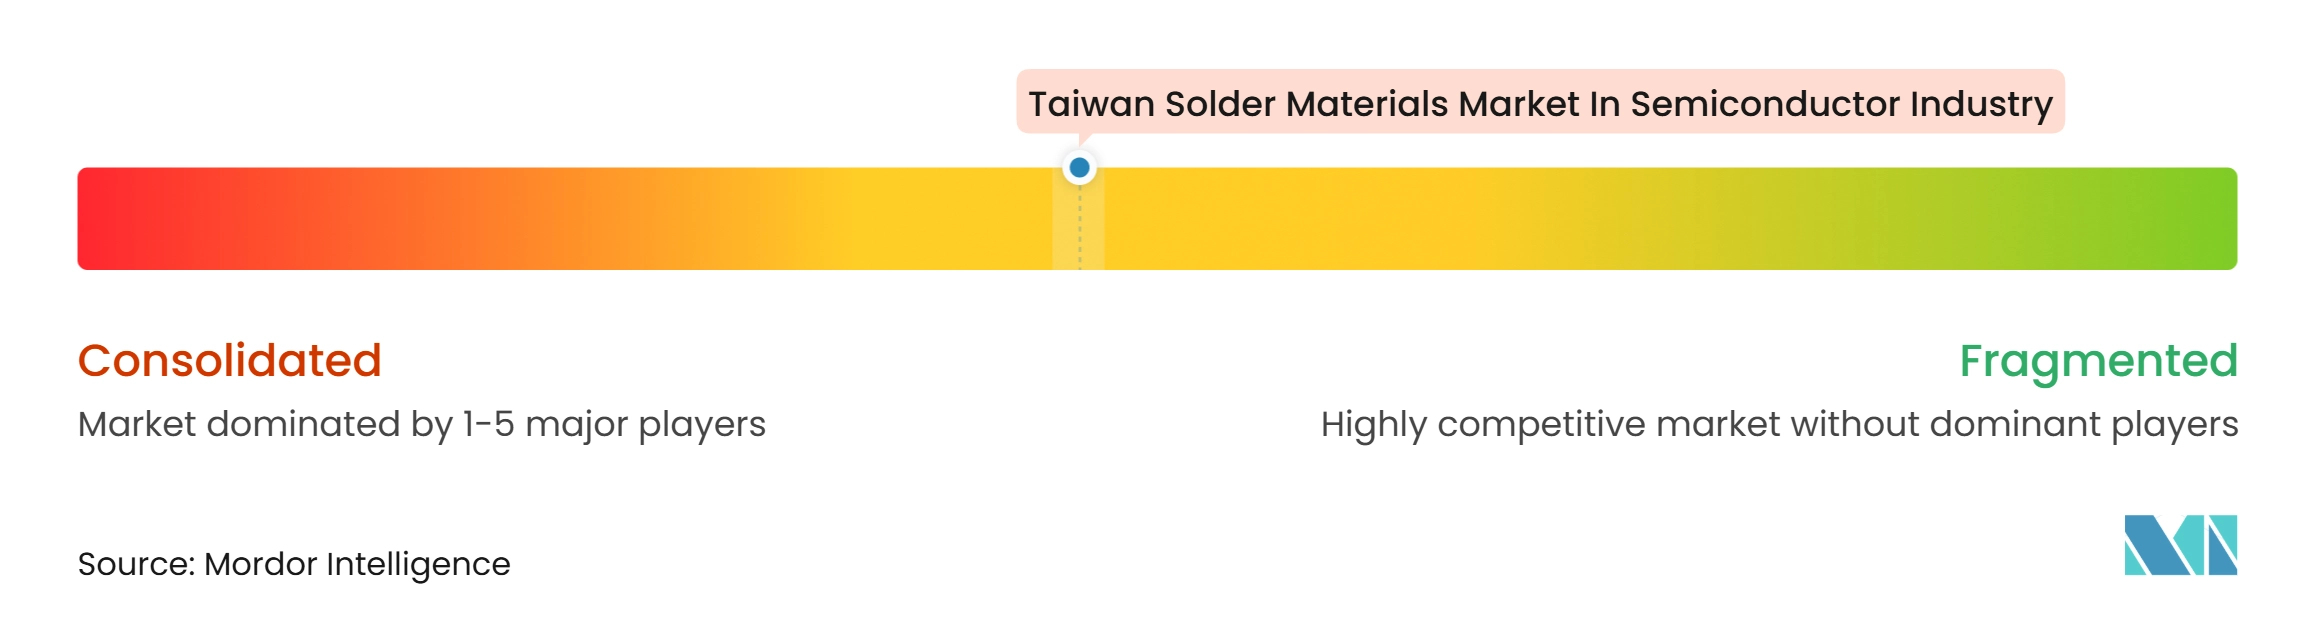
台湾半導体産業におけるはんだ材料市場は、MacDermid Alpha Electronics Solutions・Heraeus Electronics・Senju Metal Industry・Indium Corporation・Shenmao Technologyを含む適度に集約されたトップ層を持っています。AIM Solder・KOKI Company・Nihon Superior・Harima Chemicals Group・DUKSAN Hi-Metal・MK Electronも技術力・価格・地域的近接性を通じて競争しています。主要サプライヤーは合金の知的財産・製造統合・組立顧客への直接エンジニアリングサポートを通じて競争しています。顧客が文書化された信頼性とプロセス性能を必要とするため、認定実績は製品価格と同様に重要になる場合があります。
MacDermid Alpha・Heraeus・Henkelは、2025年2月にM794はんだ合金とSenjuグループに関わるドイツ特許訴訟において法的拘束力のある結果を確保しました。この事例は、特許保護が鉛フリー合金システムにおけるサプライヤー戦略を形成できることを示しています。Shenmaoは2025年にDaray Technology買収を完了し、精密BGAはんだボールへのポートフォリオを拡大しました。PMTCの買収も、高性能はんだボール用途向けの材料開発とアプリケーション専門知識を追加しました。
機会領域には、狭いバンプピッチ向けの超微細粉末はんだペーストとメモリ集約型パッケージ向けの低アルファ材料が含まれます。サプライヤーは合金知識と制御された製造・プロセスサポート・信頼性の高い文書化を組み合わせる必要があります。Senju Semiconductors Taiwanは、自動搬送車・計量・倉庫管理・ラベリング・検査活動においてASE Technology Holdingのサプライヤー自動化コンテストで表彰を受けました。これは、生産自動化が合金性能と並んでサプライヤー選定に影響を与えることを示しています。JEDEC JESD22とIPC J-STD-005は、信頼性とはんだペースト認定の重要な参照フレームワークであり続けています。
台湾半導体産業におけるはんだ材料市場のリーダー企業
-
MacDermid Alpha Electronics Solutions
-
Senju Metal Industry
-
Heraeus Electronics
-
Indium Corporation
-
Shenmao Technology, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
台湾半導体産業におけるはんだ材料市場 このレポートでカバーされる企業
- MacDermid Alpha Electronics Solutions
- Senju Metal Industry
- Heraeus Electronics
- Indium Corporation
- Shenmao Technology, Inc.
- Harima Chemicals Group, Inc.
- Tamura Corporation
- AIM Solder
- KOKI Company Limited
- Nihon Superior Co., Ltd.
- DUKSAN Hi-Metal Co., Ltd.
- MK Electron Co., Ltd.
- Nippon Micrometal Corporation
- Materion Corporation
- TANAKA Precious Metals
- Mitsui Kinzoku Co., Ltd.
- Inventec Performance Chemicals Co., Ltd.
- Shenzhen Vital New Material Co., Ltd.
- Tongfang Tech
- Asahi Chemical and Solder Industries Co., Ltd.
最近の産業開発事情 台湾半導体産業におけるはんだ材料市場
- 2026年11月:MacDermid Alpha Electronics Solutionsは、炭化ケイ素パワーパッケージにおけるダイ上面接合向けに50 μm銅箔にラミネートされた銀焼結フィルムであるBondPadテクノロジーの発売を発表しました。同社は2026年11月10〜13日にミュンヘンで開催されたelectronica 2026でこの製品を発表しました。パワーサイクル試験条件下で、BondPadは75,000サイクル以上を達成し、従来のアルミニウムワイヤーボンドリファレンスの2,500サイクルと比較されました。発表された結果は、同等条件下で30倍長い寿命を示しました。この技術は、AIデータセンターおよび電気自動車パワートレインで使用される炭化ケイ素パワーモジュールを対象としており、耐久性の高いダイ上面接合が厳しいパワーサイクル条件を支えます。
- 2026年9月:Shenmao Technology Inc.はSEMICON Taiwan 2026に参加し、半導体はんだ材料ポートフォリオを展示しました。その参加は、半導体パッケージング向けはんだ材料を紹介し、地域のチップメーカーおよびパッケージング顧客と交流するプラットフォームを提供しました。出展者リストは参加を確認していますが、イベントでの新製品発売は確認されていません。
- 2026年9月:Dyfenco International Co., Ltd.はSEMICON Taiwan 2026に参加し、超微細はんだペースト・はんだプリフォーム・関連組立材料を含む半導体グレードのはんだ付け材料を発表しました。そのポートフォリオは、フリップチップパッケージング・システムインパッケージ・MEMSおよびセンサーパッケージング・埋め込みダイ用途を支えています。イベントリストは市場プレゼンスを確認していますが、新たに発売された製品は特定されていません。
- 2026年8月:LG ChemはSEMICON Taiwan 2026に参加し、ドライフィルムソルダーレジスト・フォトイメージャブル誘電体・ダイ接合フィルム・導電性銀および銅焼結ペーストを発表しました。同社はこれらの材料をHBMおよびAI半導体用途に向けました。この製品グループは、LG Chemを先端パッケージングおよびパワー半導体材料での機会を求めるサプライヤーの中に位置づけました。この展示会はまた、より広い先端パッケージングサプライチェーンにおける従来のはんだ材料・ダイ接合製品・誘電体材料・焼結ペーストの重複が拡大していることを示しました。
台湾半導体産業におけるはんだ材料市場レポートの調査範囲
半導体産業における台湾はんだ材料市場とは、TSMC・ASEグループ・Amkor Technology・MediaTekを中心とする台湾の半導体製造エコシステムに対応した、半導体パッケージング・ウェーハレベル組立・フリップチップボンディング・先端ICパッケージングに使用されるはんだベースのインターコネクト材料(はんだボール・はんだペースト・はんだワイヤー・はんだプリフォーム・フラックス・特殊合金を含む)の国内市場を指し、BGA(ボールグリッドアレイ)・ファインピッチCSP(チップスケールパッケージ)・WLCSP(ウェーハレベルチップスケールパッケージ)・チップレット集積・3Dインターコネクトなどの先端パッケージング技術に需要が集中しています。
台湾半導体産業におけるはんだ材料市場レポートは、適用市場別(ロジックIC・メモリIC・化合物半導体およびパワーデバイス・アナログIC・センサー・MEMSおよびRFデバイス・光学・フォトニクスデバイス)、製品形態別(はんだペースト・はんだボールおよびスフィア・はんだプリフォーム・はんだワイヤー・はんだフラックス(スタンドアロン)・はんだ粉末(外部販売))、用途およびプロセスステップ別(ウェーハレベルバンプ形成・ダイ・トゥ・サブストレートインターコネクション(従来型フリップチップ)・パッケージ・トゥ・ボードインターコネクション(BGAおよびCSPボール接合)・バックサイドダイ接合・パッケージシーリングおよびコンポーネント接合)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ロジックIC |
| メモリIC |
| 化合物半導体およびパワーデバイス |
| アナログIC |
| センサー・MEMSおよびRFデバイス |
| 光学・フォトニクスデバイス |
| はんだペースト |
| はんだボールおよびスフィア |
| はんだプリフォーム |
| はんだワイヤー |
| はんだフラックス(スタンドアロン) |
| はんだ粉末(外部販売) |
| ウェーハレベルバンプ形成 |
| ダイ・トゥ・サブストレートインターコネクション(従来型フリップチップ) |
| パッケージ・トゥ・ボードインターコネクション(BGAおよびCSPボール接合) |
| バックサイドダイ接合 |
| パッケージシーリングおよびコンポーネント接合 |
| 適用市場別 | ロジックIC |
| メモリIC | |
| 化合物半導体およびパワーデバイス | |
| アナログIC | |
| センサー・MEMSおよびRFデバイス | |
| 光学・フォトニクスデバイス | |
| 製品形態別 | はんだペースト |
| はんだボールおよびスフィア | |
| はんだプリフォーム | |
| はんだワイヤー | |
| はんだフラックス(スタンドアロン) | |
| はんだ粉末(外部販売) | |
| 用途およびプロセスステップ別 | ウェーハレベルバンプ形成 |
| ダイ・トゥ・サブストレートインターコネクション(従来型フリップチップ) | |
| パッケージ・トゥ・ボードインターコネクション(BGAおよびCSPボール接合) | |
| バックサイドダイ接合 | |
| パッケージシーリングおよびコンポーネント接合 |
レポートで回答される主要な質問
台湾半導体産業におけるはんだ材料市場の規模はどのくらいですか?
台湾半導体産業におけるはんだ材料市場は、2026年の40.52 ミリオン 米ドルから2032年までに60.36 ミリオン 米ドルへと拡大し、2027年〜2032年にかけてCAGR 6.87%を記録する見込みです。
台湾の半導体はんだ材料需要において最大のシェアを持つ適用市場はどれですか?
ロジックICは2026年に39.22%で最大のシェアを占め、先端ロジック・AIプロセッサ・グラフィックスチップ・ネットワーキングデバイスのパッケージングによって支えられています。
台湾の半導体パッケージングサプライチェーンにおいて需要をリードする製品形態はどれですか?
はんだペーストは、ウェーハバンピングとパッケージ組立が一般的にステンシル印刷プロセスを使用するため、2026年に35.67%のシェアで製品形態別需要をリードしました。
台湾においてはんだ材料で最も急速に拡大している用途はどれですか?
ウェーハレベルバンプ形成は2032年にかけてCAGR 7.27%で拡大する見込みであり、2026年には40.18%のシェアも占めていました。
台湾南部が半導体はんだ材料において重要性を増している理由は何ですか?
台湾南部は、台南と高雄で先端パッケージングおよび関連半導体能力が発展するにつれ、2032年にかけてCAGR 7.18%で拡大する見込みです。
材料サプライヤーが直面する主な制約は何ですか?
原料金属の価格変動・長期にわたる鉛フリー合金認定サイクル・ファインピッチでの信頼性要求・代替接合技術がサプライヤーの業績を制約する可能性があります。