
Tamaño y Participación del Mercado de Materiales de Soldadura de Taiwán en la Industria de Semiconductores
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
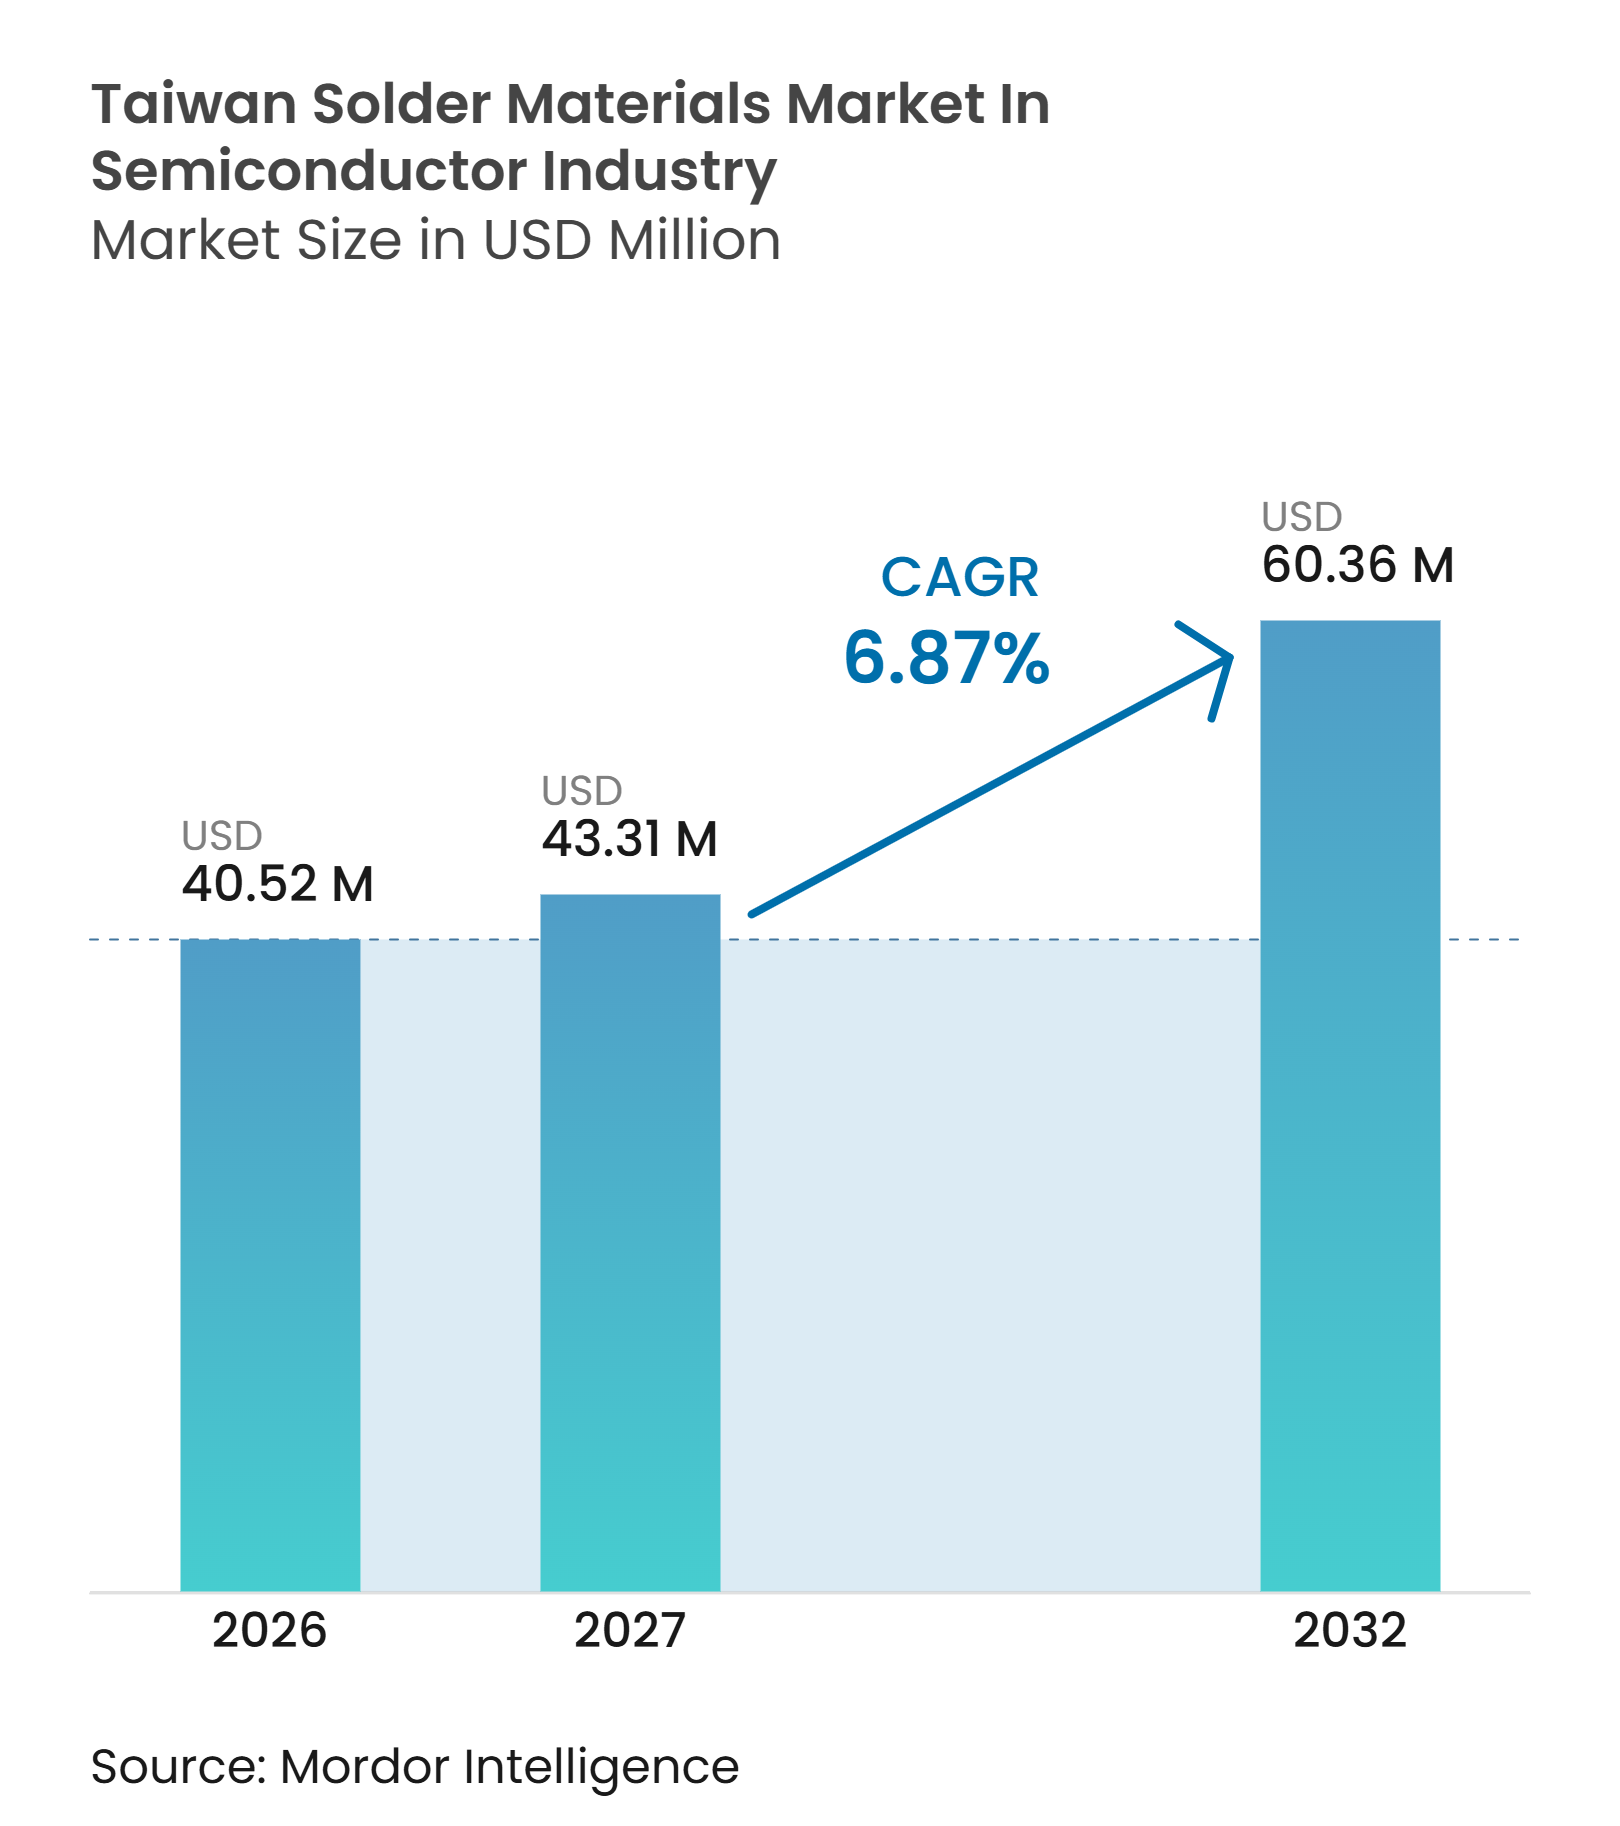
| Tamaño del mercado en el año base (2026) | 40.52 Millones de dólares |
| Tamaño del Mercado (2027) | 43.31 Millones de dólares |
| Tamaño del Mercado (2032) | 60.36 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.87 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Materiales de Soldadura de Taiwán en la Industria de Semiconductores por Mordor Intelligence
Se proyecta que el tamaño del mercado de materiales de soldadura de Taiwán en la industria de semiconductores se expanda de 40,52 millones de USD en 2026 a 60,36 millones de USD para 2032, registrando un CAGR del 6,87% entre 2027 y 2032. La concentración establecida de fundiciones, proveedores de ensamblaje y prueba de semiconductores subcontratados y proveedores de sustratos en Taiwán respalda la demanda recurrente de pasta de soldadura, bolas, polvos y fundentes. Los paquetes avanzados de IA, computación de alto rendimiento y memoria de alto ancho de banda utilizan estructuras de interconexión más complejas, lo que aumenta el número de etapas del proceso y los requisitos de calificación de materiales. Es probable que las adiciones de capacidad para el empaquetado avanzado en Taiwán refuercen la demanda, particularmente donde se requiere el abultamiento a nivel de oblea y el ensamblaje de paso fino. Los proveedores con sistemas de aleación probados, capacidades de polvo ultrafino y registros de calificación específicos para el cliente están posicionados para competir por aplicaciones de mayor valor, mientras que la exposición a materias primas y las tecnologías de unión alternativas siguen siendo restricciones importantes.
Conclusiones Clave del Informe
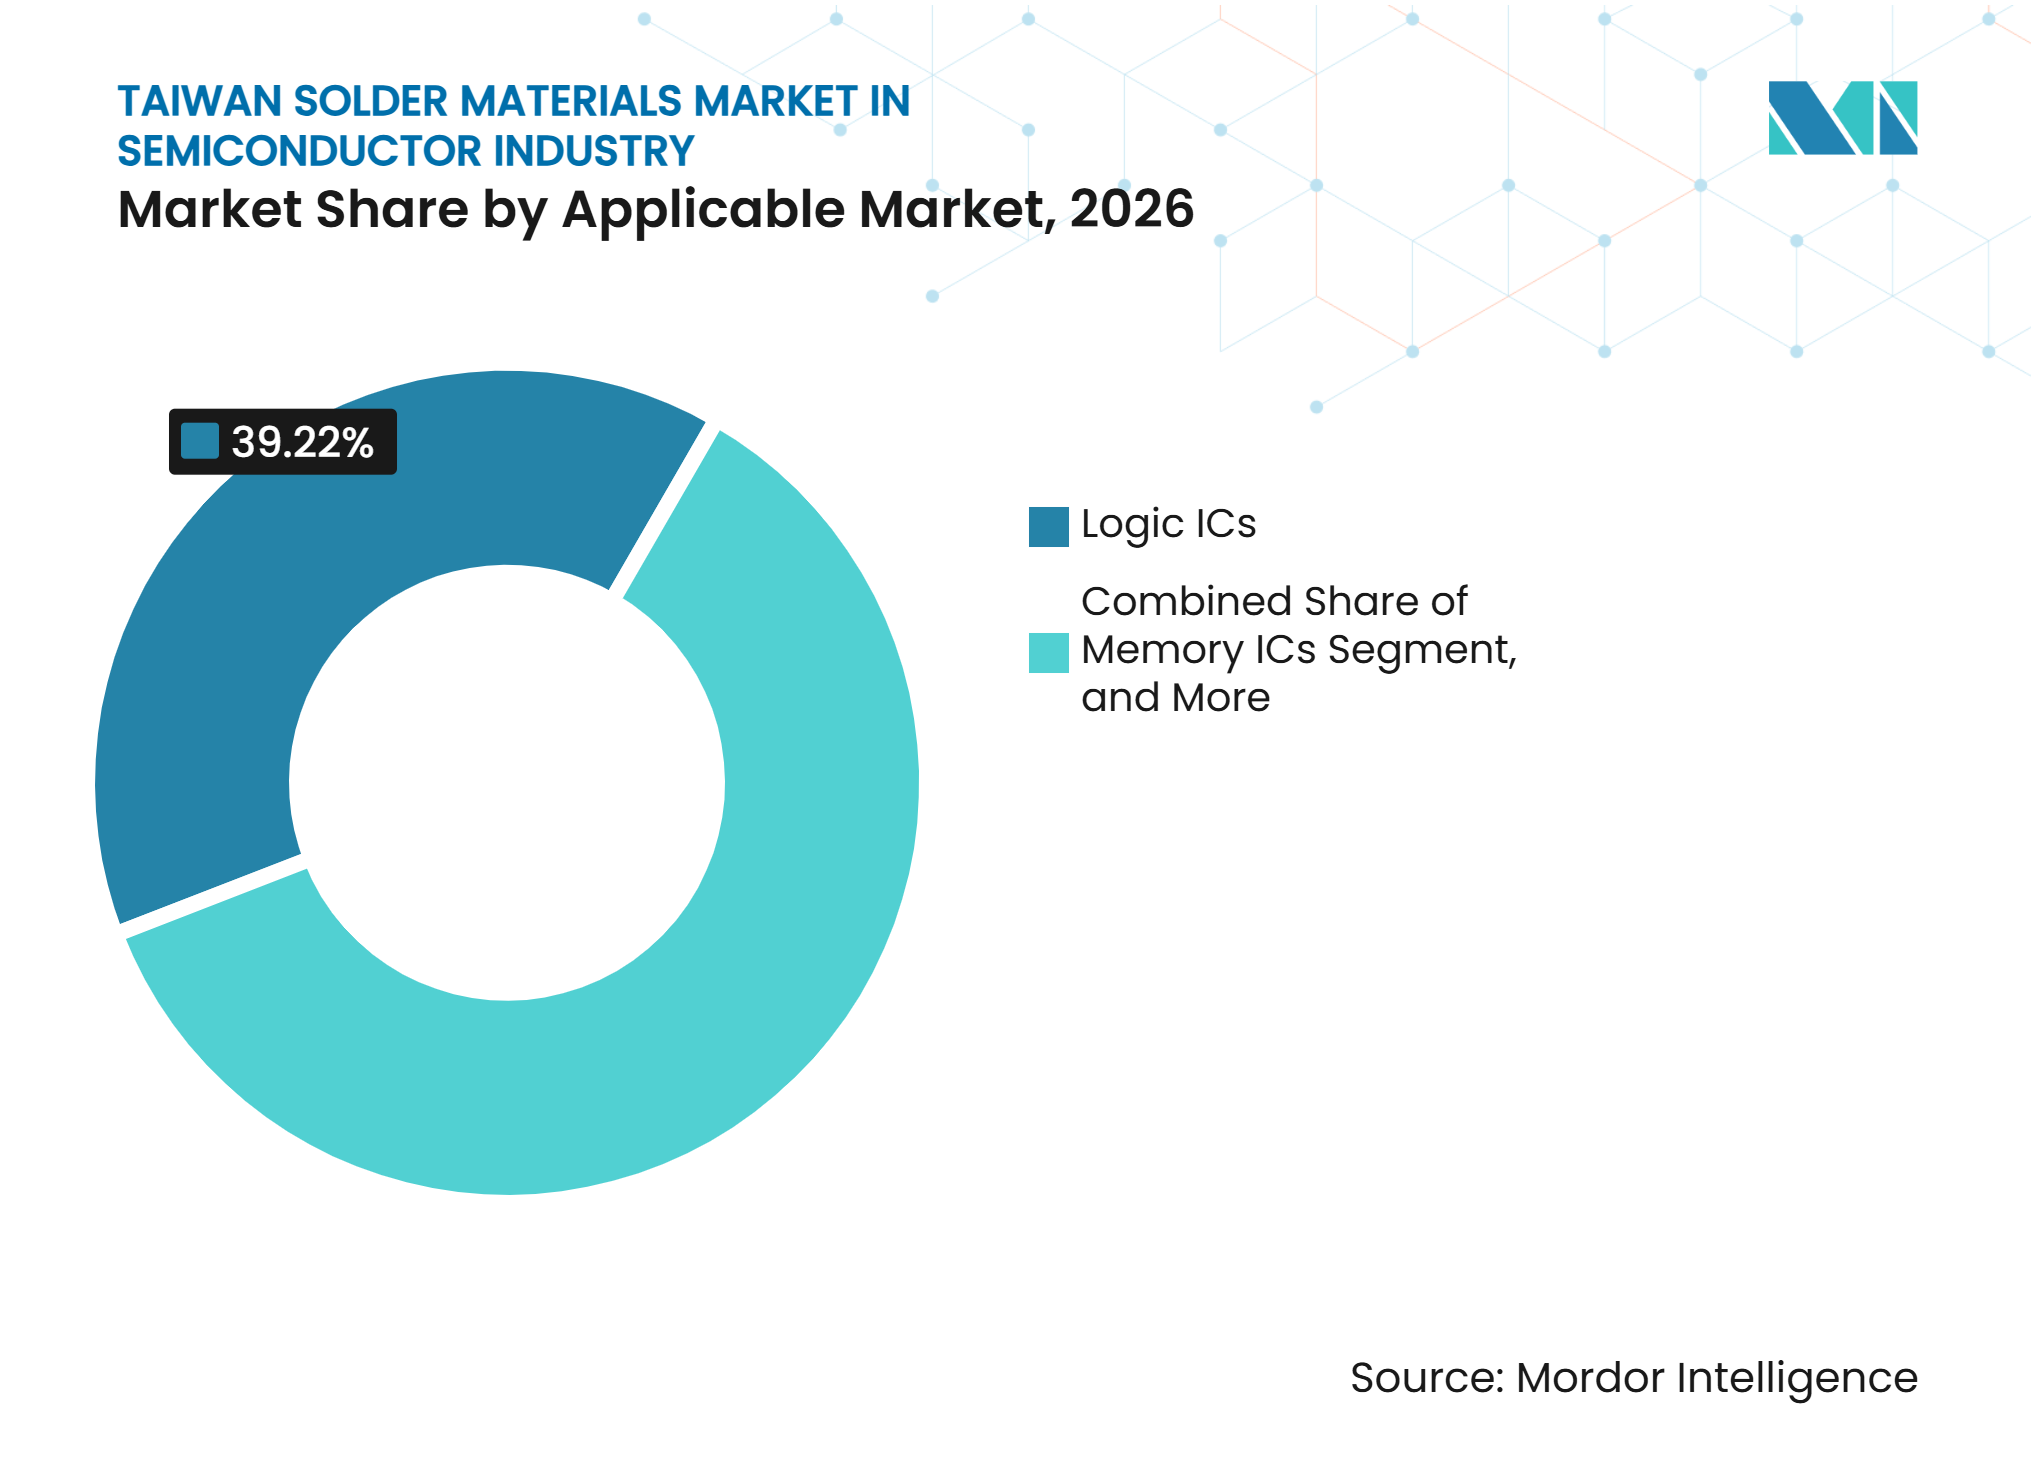
- Por mercado aplicable, los ICs lógicos tuvieron una participación del 39,22% del Mercado de Materiales de Soldadura de Taiwán en la Industria de Semiconductores en 2026, mientras que se proyecta que los ICs de memoria se expandan a un CAGR del 7,24% hasta 2032.
- Por forma del producto, la pasta de soldadura representó el 35,67% del tamaño del Mercado de Materiales de Soldadura de Taiwán en la Industria de Semiconductores en 2026, mientras que se proyecta que el polvo de soldadura vendido externamente se expanda a un CAGR del 7,51% hasta 2032.
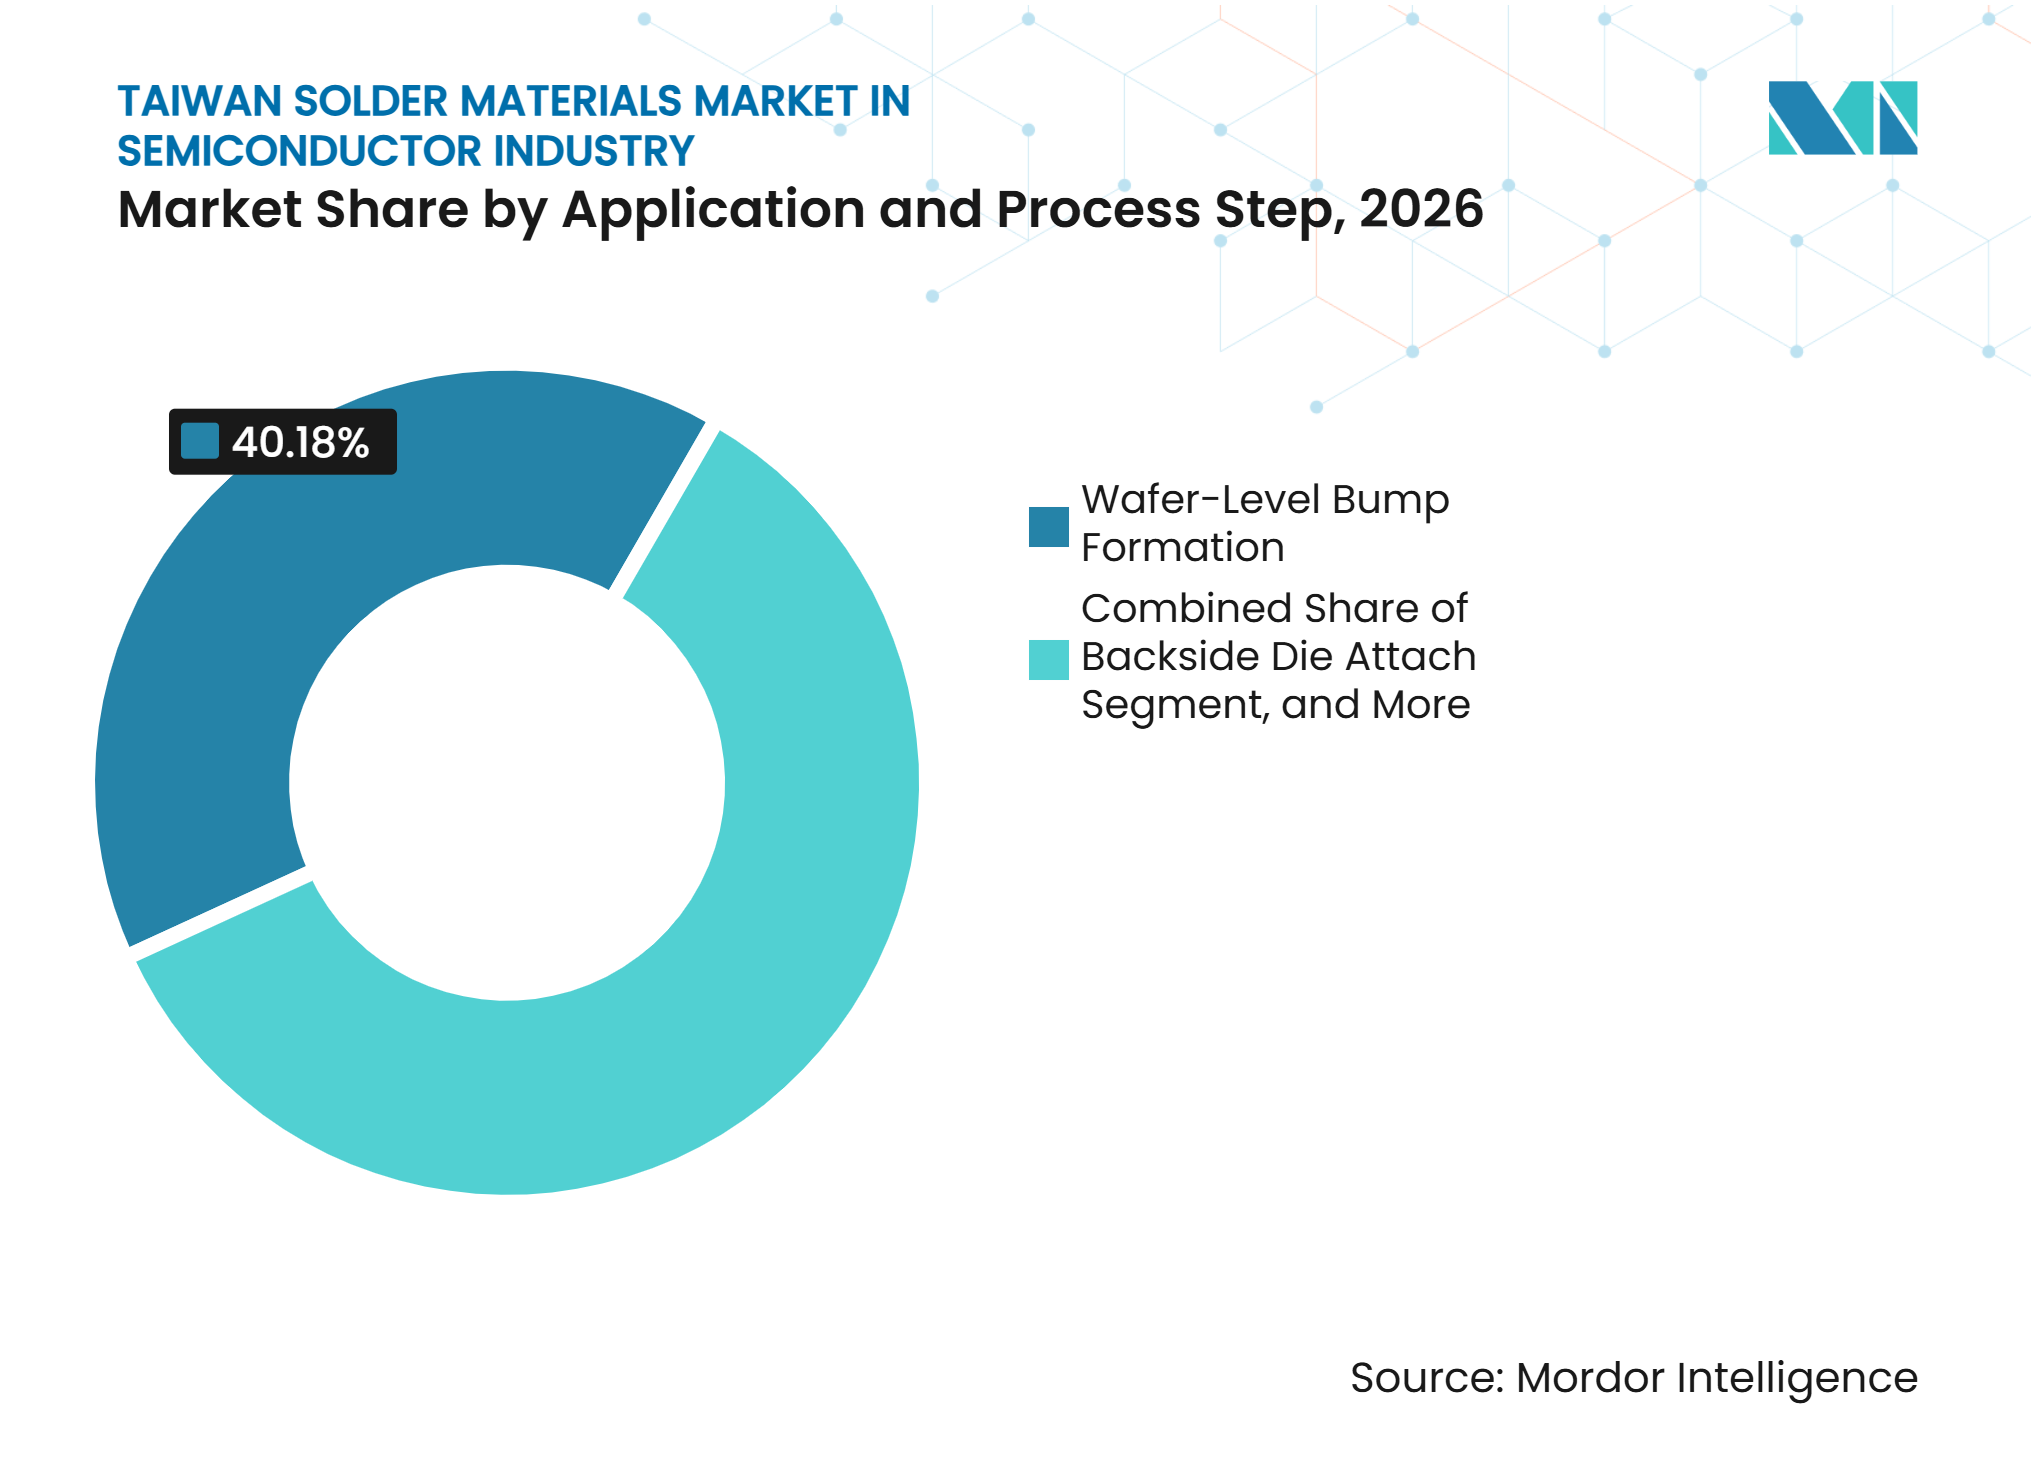
- Por aplicación y etapa del proceso, la formación de protuberancias a nivel de oblea tuvo una participación del 40,18% del Mercado de Materiales de Soldadura de Taiwán en la Industria de Semiconductores en 2026 y se proyecta que se expanda a un CAGR del 7,27% hasta 2032.
- Por geografía, el norte de Taiwán tuvo el 58,29% del mercado de materiales de soldadura de Taiwán en 2026, mientras que se proyecta que el sur de Taiwán se expanda a un CAGR del 7,18% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Materiales de Soldadura de Taiwán en la Industria de Semiconductores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Empaquetado Avanzado Impulsado por IA, HPC y HBM | +2.5% | Global, con Taiwán como el principal nodo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de las Arquitecturas de Chiplets e Integración Heterogénea | +1.5% | Taiwán, Corea del Sur y América del Norte | Mediano plazo (2-4 años) |
| Expansión del Empaquetado a Nivel de Oblea, Flip-Chip, BGA y CSP | +0.9% | Global, con Taiwán y Corea del Sur dominantes | Corto plazo (≤ 2 años) |
| Conversión sin Plomo y Cumplimiento Ambiental | +0.7% | Global, con cumplimiento liderado por la UE y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Concentración de Taiwán en Capacidad de Fundición, OSAT y Sustratos | +0.6% | Específico de Taiwán | Mediano plazo (2-4 años) |
| Demanda de Calificación de Paso Fino para Materiales de Bajo Nivel Alfa y Ultrafinos | +0.4% | Taiwán, Japón y Corea del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Empaquetado Avanzado Impulsado por IA, HPC y HBM
Las cargas de trabajo de IA y computación de alto rendimiento requieren paquetes de semiconductores complejos con más capas de interconexión y mayor número de protuberancias. La base de empaquetado avanzado de Taiwán sitúa a los proveedores locales de materiales de soldadura cerca de las principales operaciones de ensamblaje y sus equipos de ingeniería. Invest Taiwan identifica el empaquetado avanzado como una parte importante del desarrollo de semiconductores del país, con plataformas como CoWoS e InFO que respaldan la integración heterogénea y la demanda relacionada con la IA. Estas plataformas requieren materiales calificados para la formación de protuberancias, la unin de chips y el ensamblaje de paquetes. A medida que los diseños de paquetes incorporan múltiples elementos lógicos y de memoria, el mercado de materiales de soldadura de Taiwán en la industria de semiconductores se beneficia de requisitos de material adicionales en varias capas de interconexión. El crecimiento de la capacidad por sí solo no es suficiente, porque los proveedores también deben cumplir con exigentes requisitos de confiabilidad, pureza y control de procesos.
Crecimiento de las Arquitecturas de Chiplets e Integración Heterogénea
Las arquitecturas de chiplets combinan componentes de semiconductores distintos en un solo paquete y pueden utilizar varios tipos de interconexiones. Esto crea demanda de sistemas de aleación y fundentes que puedan funcionar a través de procesos térmicos secuenciales. La investigación en el ASME Journal of Electronic Packaging describe los desafíos de fabricación en la unión híbrida para la integración heterogénea de chiplets, incluidos los requisitos de alineación, preparación de superficies y confiabilidad del proceso. La unión híbrida puede eliminar la soldadura de interfaces seleccionadas, pero otras capas del paquete continúan utilizando procesos de abultamiento y unión basados en soldadura. Las plataformas comerciales de empaquetado avanzado de Taiwán respaldan la demanda continua de esferas de soldadura de alta pureza y formulaciones de fundente de precisión. El mercado de materiales de soldadura de Taiwán en la industria de semiconductores depende en consecuencia de proveedores que puedan respaldar enfoques de unión mixtos dentro del mismo diseño de paquete.
Expansión del Empaquetado a Nivel de Oblea, Flip-Chip, BGA y CSP
El empaquetado de escala de chip a nivel de oblea, el empaquetado flip-chip, los formatos de matriz de rejilla de bolas y los paquetes de escala de chip siguen siendo formatos de ensamblaje fundamentales para dispositivos lógicos, de memoria, móviles, de red y de servidor. Estos formatos sostienen una amplia demanda de pasta de soldadura, bolas de soldadura y fundentes en líneas de fabricación de alto volumen. La formación de protuberancias a nivel de oblea tuvo una participación del 40,18% en 2026, lo que refleja su papel central en la construcción de paquetes avanzados. El empaquetado a nivel de panel también aumenta la importancia de la impresión controlada por plantilla y la consistencia del tamaño de las partículas de polvo. Invest Taiwan identifica el empaquetado avanzado como un área de desarrollo activo en el ecosistema de semiconductores nacional. Estos desarrollos fortalecen el mercado de materiales de soldadura de Taiwán en la industria de semiconductores para los proveedores que pueden respaldar la calificación en formatos de oblea y panel.
Conversión sin Plomo y Cumplimiento Ambiental
La conversión sin plomo continúa dando forma a la selección de aleaciones para el empaquetado de semiconductores, aunque algunas aplicaciones especializadas conservan exenciones. Los requisitos de cumplimiento de productos químicos y electrónica europeos influyen en las decisiones de calificación de materiales en toda la cadena de suministro global. Las aleaciones sin plomo de baja temperatura también son relevantes para paquetes grandes y delgados donde el estrés térmico y el alabeo requieren una gestión cuidadosa. Indium Corporation describe sus soluciones de soldadura de baja temperatura como parte de su cartera de gestión térmica y soldadura para aplicaciones de ensamblaje electrónico. El mercado de materiales de soldadura de Taiwán en la industria de semiconductores, por lo tanto, necesita materiales que equilibren el cumplimiento sin plomo, el rendimiento de reflujo y la confiabilidad a largo plazo. Los proveedores con datos de aleación probados y soporte de aplicaciones pueden reducir la carga de calificación para los clientes de ensamblaje.
Análisis del Impacto de las Restricciones del Mercado de Materiales de Soldadura de Taiwán en la Industria de Semiconductores*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios del Estaño, Plata, Cobre, Indio y Oro | -1.8% | Global | Corto plazo (≤ 2 años) |
| Temperaturas de Reflujo más Altas y Largos Ciclos de Calificación sin Plomo | -0.8% | Global, con Taiwán y Japón como principales centros | Mediano plazo (2-4 años) |
| Riesgos de Confiabilidad en el Paso de Protuberancias Reducido y Mayor Densidad de Corriente | -0.6% | Global, con Taiwán, Corea del Sur y Japón más expuestos | Largo plazo (≥ 4 años) |
| Sustitución por Pilares de Cobre, Unión Híbrida y Materiales Sinterizados | -0.9% | Global, con Asia-Pacífico y Taiwán acelerando la adopción | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios del Estaño, Plata, Cobre, Indio y Oro
Los materiales de soldadura dependen de varios insumos metálicos, lo que crea exposición a cambios en los costos del estaño, la plata, el cobre, el indio y el oro. Los cambios en los precios de los insumos pueden alterar la economía de las aleaciones y ejercer presión sobre los márgenes de los proveedores. Los proveedores pueden responder desarrollando formulaciones con menor contenido de plata o de múltiples componentes, pero dichos cambios requieren pruebas y aprobación del cliente. Este proceso puede redirigir la capacidad de investigación y desarrollo lejos de los programas de nuevos productos. El mercado de materiales de soldadura de Taiwán en la industria de semiconductores es particularmente sensible porque los clientes de empaquetado avanzado requieren un comportamiento de proceso estable y no pueden sustituir rápidamente los materiales aprobados. Los proveedores más pequeños pueden enfrentar mayor presión porque tienen menos recursos para financiar el trabajo de formulación y la actividad de calificación extendida.
Temperaturas de Reflujo más Altas y Largos Ciclos de Calificación sin Plomo
El cambio de soldaduras de estaño-plomo a alternativas sin plomo puede aumentar el estrés térmico en los sustratos y los dados. Los paquetes heterogéneos grandes y delgados son especialmente sensibles al alabeo durante el reflujo. Las nuevas aleaciones pueden abordar estos problemas, pero cada combinación de aleación y paquete necesita una calificación exhaustiva por parte de los proveedores de ensamblaje y los clientes finales. La literatura de MDPI Inorganics señala que las soldaduras sin plomo para aplicaciones de vías de silicio pasante requieren una evaluación continua del comportamiento mecánico, la electromigración y el rendimiento del ciclo térmico.[1] Los requisitos de documentación bajo IEC 61191 también aumentan la carga del proceso para los nuevos sistemas de soldadura. Estos requisitos alargan el camino desde la validación en laboratorio hasta la producción comercial en volumen.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Mercado Aplicable:
Los ICs Lógicos Lideran el Volumen Mientras los ICs de Memoria se AceleranLos ICs lógicos tuvieron el 39,22% de la participación del mercado de materiales de soldadura de Taiwán en 2026, respaldados por el empaquetado de procesadores de IA, chips gráficos y dispositivos de conmutación de red. Su alta participación refleja la concentración de fabricación lógica avanzada y actividad de ensamblaje en Taiwán. Los paquetes lógicos requieren pasta de soldadura, bolas y fundentes para la formación de protuberancias, la interconexión flip-chip y el ensamblaje de paquetes. Sus condiciones de operación ponen énfasis en un control de proceso confiable y consistente. Dentro del mercado de materiales de soldadura de Taiwán en la industria de semiconductores, el empaquetado avanzado conecta la actividad de fundición con las operaciones locales de ensamblaje y prueba, fortaleciendo la demanda de materiales de bajo nivel alfa y paso fino calificados.
Se proyecta que los ICs de memoria se expandan a un CAGR del 7,24% hasta 2032, impulsados por el mayor uso de configuraciones de memoria apilada en sistemas de alto rendimiento. Cada dado adicional agrega complejidad de ensamblaje y aumenta la necesidad de materiales de interconexión estrictamente controlados. Los paquetes HBM3E y HBM4 requieren control de coplanaridad, comportamiento térmico y confiabilidad. La unión híbrida puede reducir el uso de soldadura en interfaces seleccionadas, pero las interconexiones restantes de dados apilados continúan requiriendo materiales de soldadura. Los semiconductores compuestos, los dispositivos de potencia, los ICs analógicos, los sensores, los dispositivos MEMS, RF y los componentes ópticos agregan demanda en aplicaciones especializadas, mientras que JEDEC JESD22 guía las pruebas de confiabilidad.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Forma del Producto:
La Pasta de Soldadura Lidera Mientras el Polvo de Soldadura Externo se Expande más RápidoLa pasta de soldadura representó el 35,67% del tamaño del mercado de materiales de soldadura de Taiwán en 2026 porque la impresión por plantilla sigue siendo central para el abultamiento de obleas y el ensamblaje de paquetes. Respalda operaciones de alto volumen en una amplia gama de etapas de ensamblaje. Los clientes evalúan el rendimiento de la pasta a través de la definición de impresión, el comportamiento de reflujo, el control de vacíos y la confiabilidad. Los procesos de paso fino requieren una cuidadosa correspondencia del tamaño de las partículas de polvo y la química del fundente. El mercado de materiales de soldadura de Taiwán en la industria de semiconductores depende de los registros de calificación del cliente para un rendimiento confiable de la pasta.
Se proyecta que el polvo de soldadura vendido externamente se expanda a un CAGR del 7,51% hasta 2032 a medida que el empaquetado avanzado adopta grados de polvo ultrafino. La investigación de IEEE EPTC reportó una formación consistente de protuberancias a 140 μm de paso utilizando un polvo Tipo 6 y un sistema de fundente específico para la aplicación, con 4-5 etapas del proceso en comparación con 8-9 etapas para la galvanoplastia. Este enfoque de proceso puede fortalecer el interés en materiales de polvo fino donde los clientes buscan una formación controlada de protuberancias. Las bolas y esferas de soldadura siguen siendo importantes para las aplicaciones de unión de bolas BGA, CSP y a nivel de oblea. Las operaciones de Daray Technology de Shenmao Technology, Inc. amplían su presencia en bolas de soldadura BGA, mientras que las preformas, el alambre y los fundentes independientes sirven para la unión de dados, el retrabajo y las necesidades de ensamblaje especializadas.[2]
Por Aplicación y Etapa del Proceso:
La Formación de Protuberancias a Nivel de Oblea Lidera Ambas MedidasLa formación de protuberancias a nivel de oblea tuvo una participación del 40,18% en 2026 y se proyecta que se expanda a un CAGR del 7,27% hasta 2032. Esta combinación refleja la importancia continua de las interconexiones de protuberancias en el ensamblaje de paquetes avanzados. Los formatos de paquetes avanzados CoWoS, InFO y otros dependen de los procesos a nivel de oblea antes de las etapas de ensamblaje posteriores. Los diseños más complejos pueden agregar capas activas y aumentar las operaciones de abultamiento por unidad terminada. El tamaño del mercado de materiales de soldadura de Taiwán para los procesos a nivel de oblea, por lo tanto, se beneficia del volumen de paquetes avanzados y de una mayor densidad de interconexión.
La interconexión de dado a sustrato sigue siendo una aplicación importante porque el ensamblaje flip-chip se usa ampliamente en paquetes lógicos y de memoria. La interconexión de paquete a placa a través de formatos BGA y CSP es más madura y utiliza cadenas de suministro y sistemas de aleación establecidos. La unión de dado en la parte posterior y el sellado de paquetes son menores en volumen, pero a menudo requieren materiales especializados, incluida la plata sinterizada en ciertas aplicaciones de dispositivos de potencia. Estas alternativas crean presión competitiva dentro del mercado de materiales de soldadura de Taiwán en la industria de semiconductores. La cartera de materiales de MacDermid Alpha Electronics Solutions incluye soluciones de unión de dados para aplicaciones de potencia y electrónica avanzada.[3]

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Norte de Taiwán: Núcleo Establecido de Ensamblaje de Semiconductores
El norte de Taiwán tuvo el 58,29% de la participación del mercado de materiales de soldadura de Taiwán en 2026 porque incluye un denso grupo de operaciones de fabricación, diseño y ensamblaje de semiconductores. Hsinchu y Taoyuan conectan fundiciones, proveedores de ensamblaje y prueba de semiconductores subcontratados y proveedores de materiales, respaldando la demanda de pastas de soldadura de alta pureza, materiales de bajo nivel alfa, bolas de soldadura y fundentes de precisión. Las rutas logísticas más cortas pueden respaldar una interacción de ingeniería más rápida durante la calificación del producto. Las operaciones de Shenmao Technology, Inc. en Taoyuan y su presencia de investigación cerca de Hsinchu ilustran el ecosistema de materiales locales del área. El mercado de materiales de soldadura de Taiwán en la industria de semiconductores depende de la capacidad de control de procesos y la confiabilidad del suministro en el norte de Taiwán.
Sur de Taiwán: La Capacidad de Empaquetado Avanzado Genera Demanda
Se proyecta que el sur de Taiwán se expanda a un CAGR del 7,18% hasta 2032 a medida que Tainan y Kaohsiung atraen inversiones adicionales relacionadas con semiconductores y empaquetado. Su crecimiento está vinculado a la expansión de la capacidad de fabricación avanzada, una base de materiales local más grande y la infraestructura de parques científicos para los participantes de la cadena de suministro. Shenmao Technology, Inc. declaró que Daray Technology opera una instalación de bolas de soldadura BGA en Kaohsiung, mientras que una instalación más grande en Taoyuan estaba en construcción. La actividad de inversión respaldada por el gobierno apoya el mercado de materiales de soldadura de Taiwán en la industria de semiconductores a través de la infraestructura de materiales de semiconductores en los parques científicos del sur.
Taiwán Central y Nodos Emergentes: La Demanda Especializada Amplía la Base
El Parque Científico de Taichung en el centro de Taiwán respalda la actividad de MEMS, sensores, semiconductores compuestos y analógicos especializados que pueden requerir aleaciones de soldadura especializadas. Estas aplicaciones pueden usar materiales a base de oro-estaño e indio en lugar de las pastas SAC de alto volumen utilizadas más ampliamente en otras regiones, y sus requisitos de calificación pueden ser exigentes. El este de Taiwán sigue siendo un nodo de demanda potencial más pequeño para materiales especializados y actividad relacionada con la cadena de suministro. Esta combinación cambiante puede ampliar el mercado de materiales de soldadura de Taiwán en la industria de semiconductores más allá de la demanda de pasta y bolas de productos básicos de alto volumen, mientras que los proveedores de aleaciones de metales preciosos abordan el empaquetado óptico, fotónico, RF y de semiconductores compuestos.
Panorama Competitivo
Concentración del Mercado
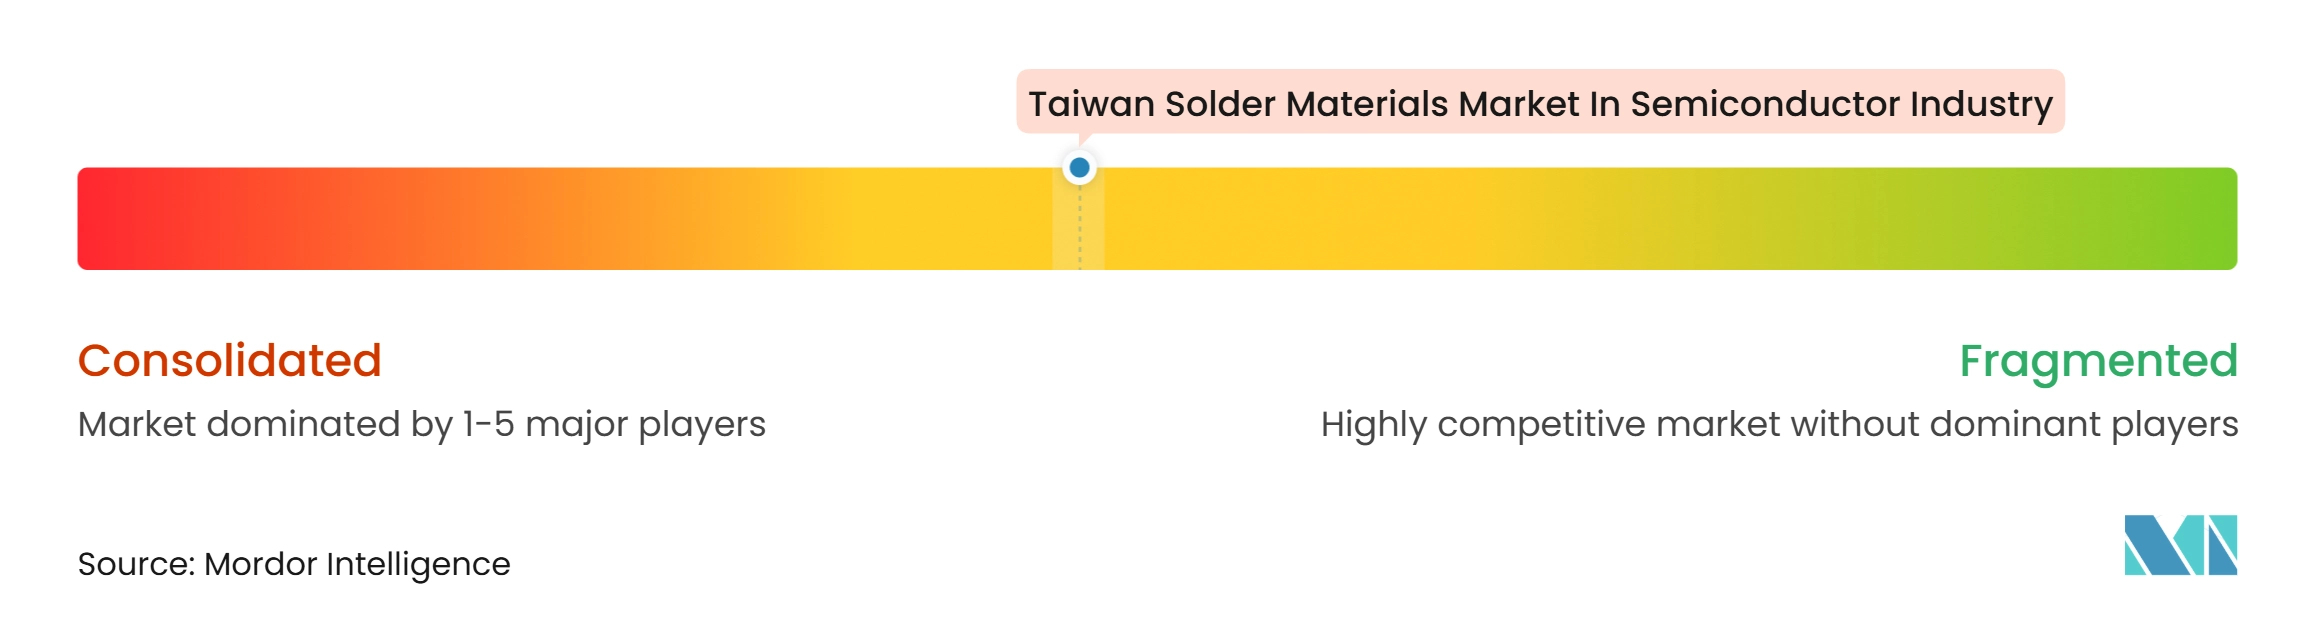
El mercado de materiales de soldadura de Taiwán en la industria de semiconductores tiene un nivel superior moderadamente consolidado que incluye a MacDermid Alpha Electronics Solutions, Heraeus Electronics, Senju Metal Industry, Indium Corporation y Shenmao Technology, Inc. AIM Solder, KOKI Company Limited, Nihon Superior Co., Ltd., Harima Chemicals Group, Inc., DUKSAN Hi-Metal Co., Ltd. y MK Electron Co., Ltd. también compiten a través de capacidad técnica, precios y proximidad regional. Los proveedores líderes compiten a través de la propiedad intelectual de aleaciones, la integración de fabricación y el soporte de ingeniería directo para los clientes de ensamblaje. Los registros de calificación pueden ser tan importantes como el precio del producto porque los clientes requieren confiabilidad documentada y rendimiento del proceso.
MacDermid Alpha Electronics Solutions, Heraeus Electronics y Henkel obtuvieron un resultado legalmente vinculante en procedimientos de patentes alemanes que involucraban la aleación de soldadura M794 y entidades de Senju Metal Industry en febrero de 2025. El caso muestra que la protección de patentes puede dar forma a la estrategia de los proveedores en los sistemas de aleación sin plomo. Shenmao Technology, Inc. completó la adquisición de Daray Technology en 2025, ampliando su cartera a bolas de soldadura BGA de precisión. Su adquisición de PMTC también agregó experiencia en desarrollo de materiales y aplicaciones para aplicaciones de bolas de soldadura de alto rendimiento.
Las áreas de oportunidad incluyen pastas de soldadura de polvo ultrafino para pasos de protuberancias ajustados y materiales de bajo nivel alfa para paquetes con uso intensivo de memoria. Los proveedores deben combinar el conocimiento de aleaciones con fabricación controlada, soporte de procesos y documentación confiable. Senju Semiconductors Taiwan recibió reconocimiento en el concurso de automatización de proveedores de ASE Technology Holding por vehículos de guiado automático, pesaje, almacenamiento, etiquetado e inspección. Esto indica que la automatización de la producción puede influir en la selección de proveedores junto con el rendimiento de la aleación. JEDEC JESD22 e IPC J-STD-005 siguen siendo marcos de referencia importantes para la confiabilidad y la calificación de pasta de soldadura.
Líderes del Mercado de Materiales de Soldadura de Taiwán en la Industria de Semiconductores
-
MacDermid Alpha Electronics Solutions
-
Senju Metal Industry
-
Heraeus Electronics
-
Indium Corporation
-
Shenmao Technology, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Materiales de Soldadura de Taiwán en la Industria de Semiconductores Empresas cubiertas en este informe
- MacDermid Alpha Electronics Solutions
- Senju Metal Industry
- Heraeus Electronics
- Indium Corporation
- Shenmao Technology, Inc.
- Harima Chemicals Group, Inc.
- Tamura Corporation
- AIM Solder
- KOKI Company Limited
- Nihon Superior Co., Ltd.
- DUKSAN Hi-Metal Co., Ltd.
- MK Electron Co., Ltd.
- Nippon Micrometal Corporation
- Materion Corporation
- TANAKA Precious Metals
- Mitsui Kinzoku Co., Ltd.
- Inventec Performance Chemicals Co., Ltd.
- Shenzhen Vital New Material Co., Ltd.
- Tongfang Tech
- Asahi Chemical and Solder Industries Co., Ltd.
Desarrollos recientes de la industria en Mercado de Materiales de Soldadura de Taiwán en la Industria de Semiconductores
- Noviembre de 2026: MacDermid Alpha Electronics Solutions anunció su próxima tecnología BondPad, una película de sinterización de plata laminada a una lámina de cobre de 50 μm para la unión en la parte superior del dado en paquetes de potencia de carburo de silicio. La empresa presentó el producto en electronica 2026, celebrada del 10 al 13 de noviembre en Múnich. Bajo condiciones de prueba de ciclo de potencia, BondPad logró más de 75.000 ciclos, en comparación con 2.500 ciclos para una referencia convencional de unión por alambre de aluminio. El resultado declarado representó una vida útil 30 veces más larga en condiciones equivalentes. La tecnología está dirigida a módulos de potencia de carburo de silicio utilizados en centros de datos de IA y trenes de potencia de vehículos eléctricos, donde la unión duradera en la parte superior del dado respalda condiciones exigentes de ciclo de potencia.
- Septiembre de 2026: Shenmao Technology, Inc. participó en SEMICON Taiwan 2026, exhibiendo su cartera de materiales de soldadura para semiconductores. Su participación proporcionó una plataforma para mostrar materiales de soldadura para el empaquetado de semiconductores y conectar con fabricantes de chips regionales y clientes de empaquetado. El listado de expositores confirma la participación, pero no establece el lanzamiento de un nuevo producto en el evento.
- Septiembre de 2026: Dyfenco International Co., Ltd. participó en SEMICON Taiwan 2026, presentando materiales de soldadura de grado semiconductor, incluida pasta de soldadura ultrafina, preformas de soldadura y materiales de ensamblaje relacionados. Su cartera respalda el empaquetado flip-chip, el sistema en paquete, el empaquetado de MEMS y sensores, y las aplicaciones de dado embebido. El listado del evento confirma su presencia en el mercado, pero no identifica un producto recién lanzado.
- Agosto de 2026: LG Chem participó en SEMICON Taiwan 2026 y presentó resistencia de soldadura en película seca, dieléctricos fotoimaginables, películas de unión de dados y pastas de sinterización conductoras de plata y cobre. La empresa dirigió estos materiales hacia aplicaciones de semiconductores HBM e IA. El grupo de productos situó a LG Chem entre los proveedores que buscan oportunidades en materiales de empaquetado avanzado y semiconductores de potencia. La exposición también mostró la creciente superposición entre materiales de soldadura convencionales, productos de unión de dados, materiales dieléctricos y pastas de sinterización en la cadena de suministro más amplia de empaquetado avanzado.
Alcance del Informe sobre el Mercado de Materiales de Soldadura de Taiwán en la Industria de Semiconductores
El Mercado de Materiales de Soldadura de Taiwán en la Industria de Semiconductores se refiere al mercado nacional de materiales de interconexión basados en soldadura utilizados en el empaquetado de semiconductores, el ensamblaje a nivel de oblea, la unión flip-chip y el empaquetado avanzado de circuitos integrados, incluidas bolas de soldadura, pasta de soldadura, alambre de soldadura, preformas de soldadura, fundentes y aleaciones especializadas que sirven al ecosistema de fabricación de semiconductores de Taiwán anclado por TSMC, ASE Group, Amkor Technology y MediaTek, con la demanda concentrada en tecnologías de empaquetado avanzado como BGA (matriz de rejilla de bolas), CSP de paso fino (paquete de escala de chip), WLCSP (paquete de escala de chip a nivel de oblea), integración de chiplets e interconexiones 3D.
El Informe del Mercado de Materiales de Soldadura de Taiwán en la Industria de Semiconductores está Segmentado por Mercado Aplicable (ICs Lógicos, ICs de Memoria, Semiconductores Compuestos y Dispositivos de Potencia, ICs Analógicos, Sensores, Dispositivos MEMS y RF, y Dispositivos Ópticos y Fotónicos), Forma del Producto (Pasta de Soldadura, Bolas y Esferas de Soldadura, Preformas de Soldadura, Alambre de Soldadura, Fundentes de Soldadura Independientes, y Polvo de Soldadura Vendido Externamente), y Aplicación y Etapa del Proceso (Formación de Protuberancias a Nivel de Oblea, Interconexión de Dado a Sustrato Flip-Chip Convencional, Interconexión de Paquete a Placa con Unión de Bolas BGA y CSP, Unión de Dado en la Parte Posterior, y Sellado de Paquetes y Unión de Componentes). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| ICs Lógicos |
| ICs de Memoria |
| Semiconductores Compuestos y Dispositivos de Potencia |
| ICs Analógicos |
| Sensores, Dispositivos MEMS y RF |
| Dispositivos Ópticos y Fotónicos |
| Pasta de Soldadura |
| Bolas y Esferas de Soldadura |
| Preformas de Soldadura |
| Alambre de Soldadura |
| Fundentes de Soldadura Independientes |
| Polvo de Soldadura Vendido Externamente |
| Formación de Protuberancias a Nivel de Oblea |
| Interconexión de Dado a Sustrato, Flip-Chip Convencional |
| Interconexión de Paquete a Placa, Unión de Bolas BGA y CSP |
| Unión de Dado en la Parte Posterior |
| Sellado de Paquetes y Unión de Componentes |
| Por Mercado Aplicable | ICs Lógicos |
| ICs de Memoria | |
| Semiconductores Compuestos y Dispositivos de Potencia | |
| ICs Analógicos | |
| Sensores, Dispositivos MEMS y RF | |
| Dispositivos Ópticos y Fotónicos | |
| Por Forma del Producto | Pasta de Soldadura |
| Bolas y Esferas de Soldadura | |
| Preformas de Soldadura | |
| Alambre de Soldadura | |
| Fundentes de Soldadura Independientes | |
| Polvo de Soldadura Vendido Externamente | |
| Por Aplicación y Etapa del Proceso | Formación de Protuberancias a Nivel de Oblea |
| Interconexión de Dado a Sustrato, Flip-Chip Convencional | |
| Interconexión de Paquete a Placa, Unión de Bolas BGA y CSP | |
| Unión de Dado en la Parte Posterior | |
| Sellado de Paquetes y Unión de Componentes |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de materiales de soldadura de Taiwán en la industria de semiconductores?
Se proyecta que el mercado de materiales de soldadura de Taiwán en la industria de semiconductores se expanda de 40,52 millones de USD en 2026 a 60,36 millones de USD para 2032, a un CAGR del 6,87% durante 2027-2032.
¿Qué mercado aplicable tiene la mayor participación en la demanda de materiales de soldadura de semiconductores de Taiwán?
Los ICs lógicos tuvieron la mayor participación con el 39,22% en 2026, respaldados por el empaquetado de lógica avanzada, procesadores de IA, chips gráficos y dispositivos de red.
¿Qué forma de producto lidera la demanda en la cadena de suministro de empaquetado de semiconductores de Taiwán?
La pasta de soldadura lideró la demanda por forma de producto con una participación del 35,67% en 2026 porque el abultamiento de obleas y el ensamblaje de paquetes comúnmente utilizan procesos de impresión por plantilla.
¿Qué aplicación se está expandiendo más rápido para los materiales de soldadura en Taiwán?
Se proyecta que la formación de protuberancias a nivel de oblea se expanda a un CAGR del 7,27% hasta 2032 y también tuvo una participación del 40,18% en 2026.
¿Por qué el sur de Taiwán está ganando importancia en los materiales de soldadura para semiconductores?
Se proyecta que el sur de Taiwán se expanda a un CAGR del 7,18% hasta 2032 a medida que el empaquetado avanzado y la capacidad de semiconductores relacionada se desarrollan en Tainan y Kaohsiung.
¿Cuáles son las principales restricciones que enfrentan los proveedores de materiales?
La volatilidad de los metales de insumo, los largos ciclos de calificación de aleaciones sin plomo, las demandas de confiabilidad en paso fino y las tecnologías de unión alternativas pueden restringir el rendimiento de los proveedores.