
Taille et Part du Marché des Matériaux de Brasure de Taïwan dans l'Industrie des Semi-conducteurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
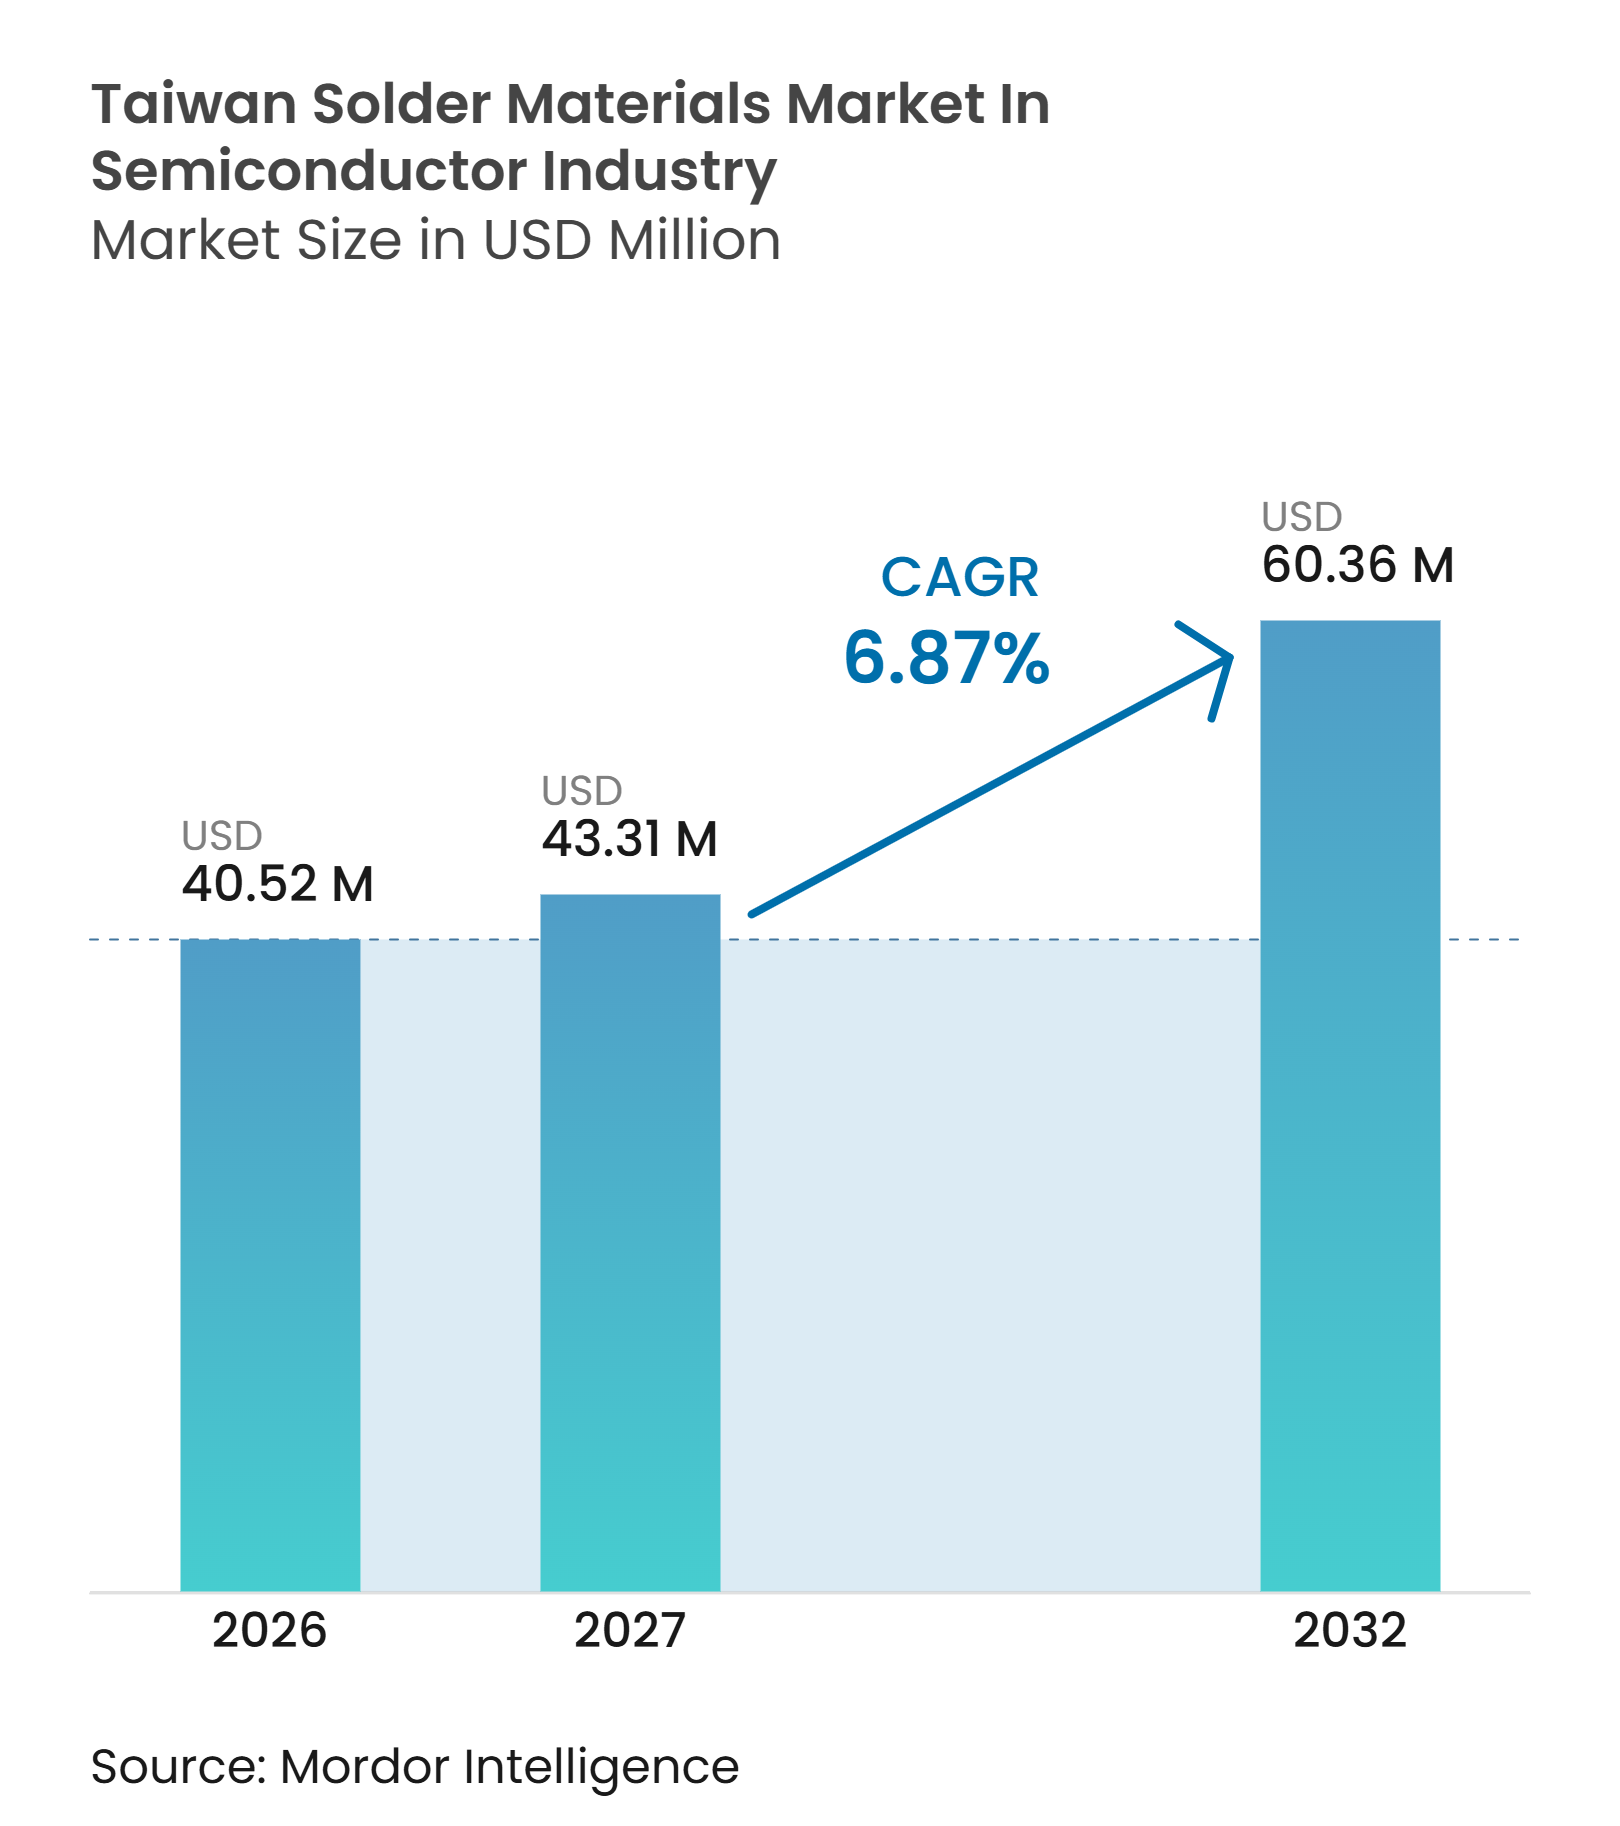
| Taille du marché de l'année de base (2026) | 40.52 Millions de dollars américains |
| Taille du Marché (2027) | 43.31 Millions de dollars américains |
| Taille du Marché (2032) | 60.36 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.87 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Matériaux de Brasure de Taïwan dans l'Industrie des Semi-conducteurs par Mordor Intelligence
La taille du marché des matériaux de brasure de Taïwan dans l'industrie des semi-conducteurs devrait s'étendre de 40,52 millions USD en 2026 à 60,36 millions USD d'ici 2032, enregistrant un CAGR de 6,87 % entre 2027 et 2032. La concentration établie de fonderies, de prestataires de services d'assemblage et de test externalisés de semi-conducteurs, et de fournisseurs de substrats à Taïwan soutient une demande récurrente en pâte à braser, billes, poudres et flux. Les emballages avancés pour l'IA, le calcul haute performance et la mémoire à haute bande passante utilisent des structures d'interconnexion plus complexes, ce qui augmente le nombre d'étapes de processus et les exigences de qualification des matériaux. Les ajouts de capacité pour l'emballage avancé à Taïwan sont susceptibles de renforcer la demande, notamment là où le bossage au niveau de la tranche et l'assemblage à pas fin sont requis. Les fournisseurs disposant de systèmes d'alliages éprouvés, de capacités en poudres ultrafines et de dossiers de qualification spécifiques aux clients sont bien positionnés pour concourir sur des applications à plus haute valeur ajoutée, tandis que l'exposition aux matières premières et les technologies de liaison alternatives demeurent des contraintes importantes.
Points Clés du Rapport
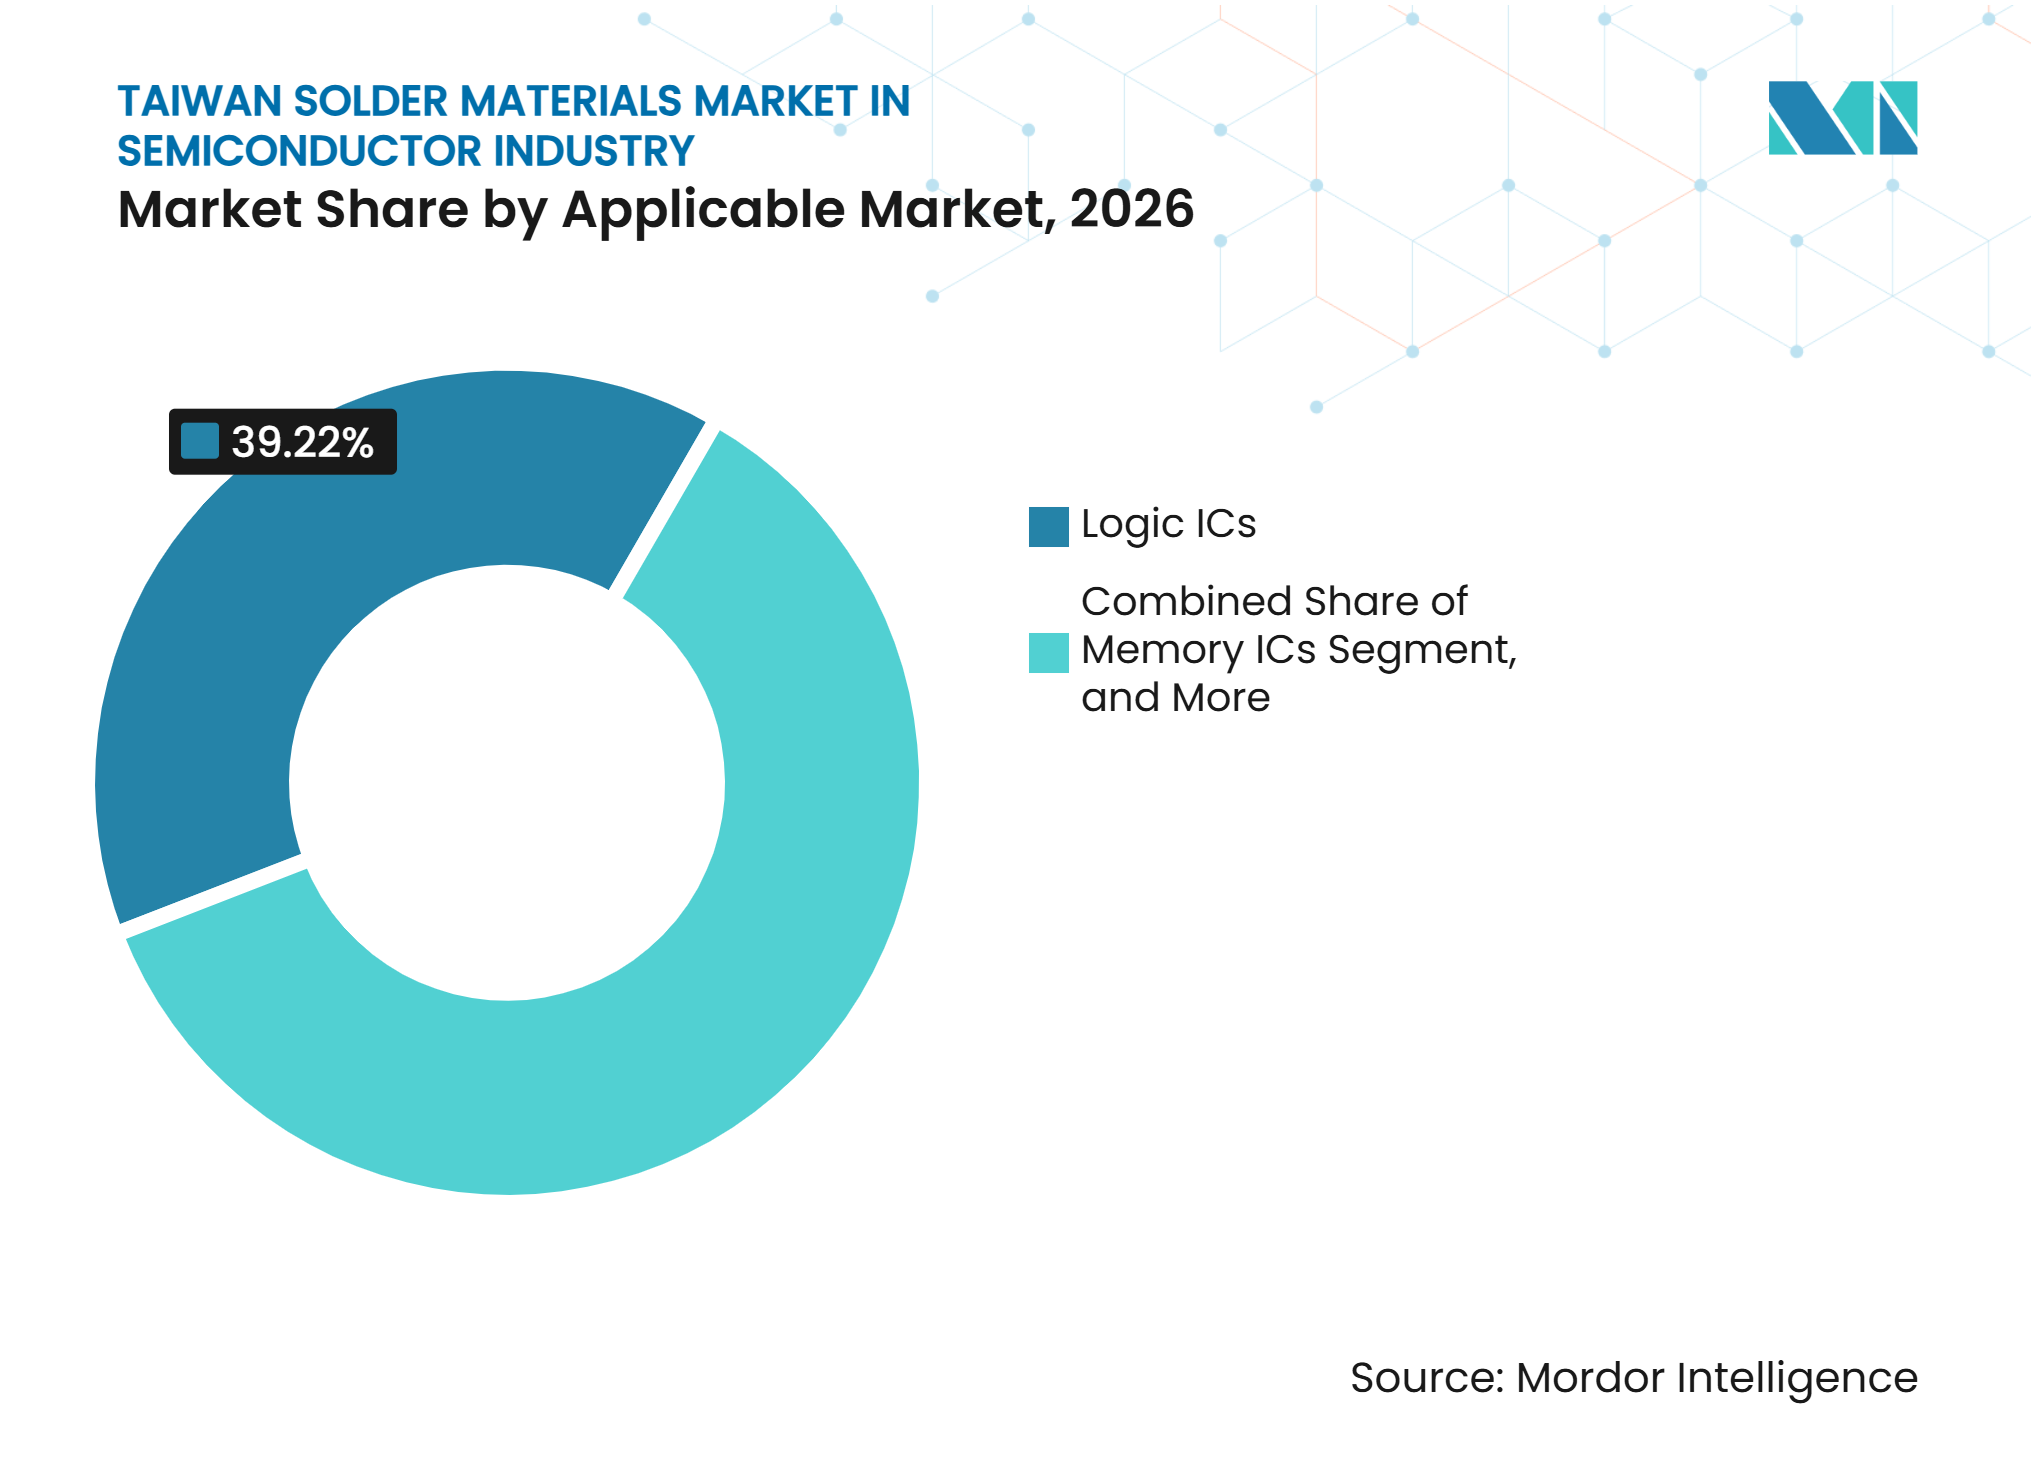
- Par marché applicable, les circuits intégrés logiques détenaient une part de 39,22 % du marché des matériaux de brasure de Taïwan dans l'industrie des semi-conducteurs en 2026, tandis que les circuits intégrés mémoire devraient progresser à un CAGR de 7,24 % jusqu'en 2032.
- Par forme de produit, la pâte à braser représentait 35,67 % de la taille du marché des matériaux de brasure de Taïwan dans l'industrie des semi-conducteurs en 2026, tandis que la poudre à braser vendue séparément devrait progresser à un CAGR de 7,51 % jusqu'en 2032.
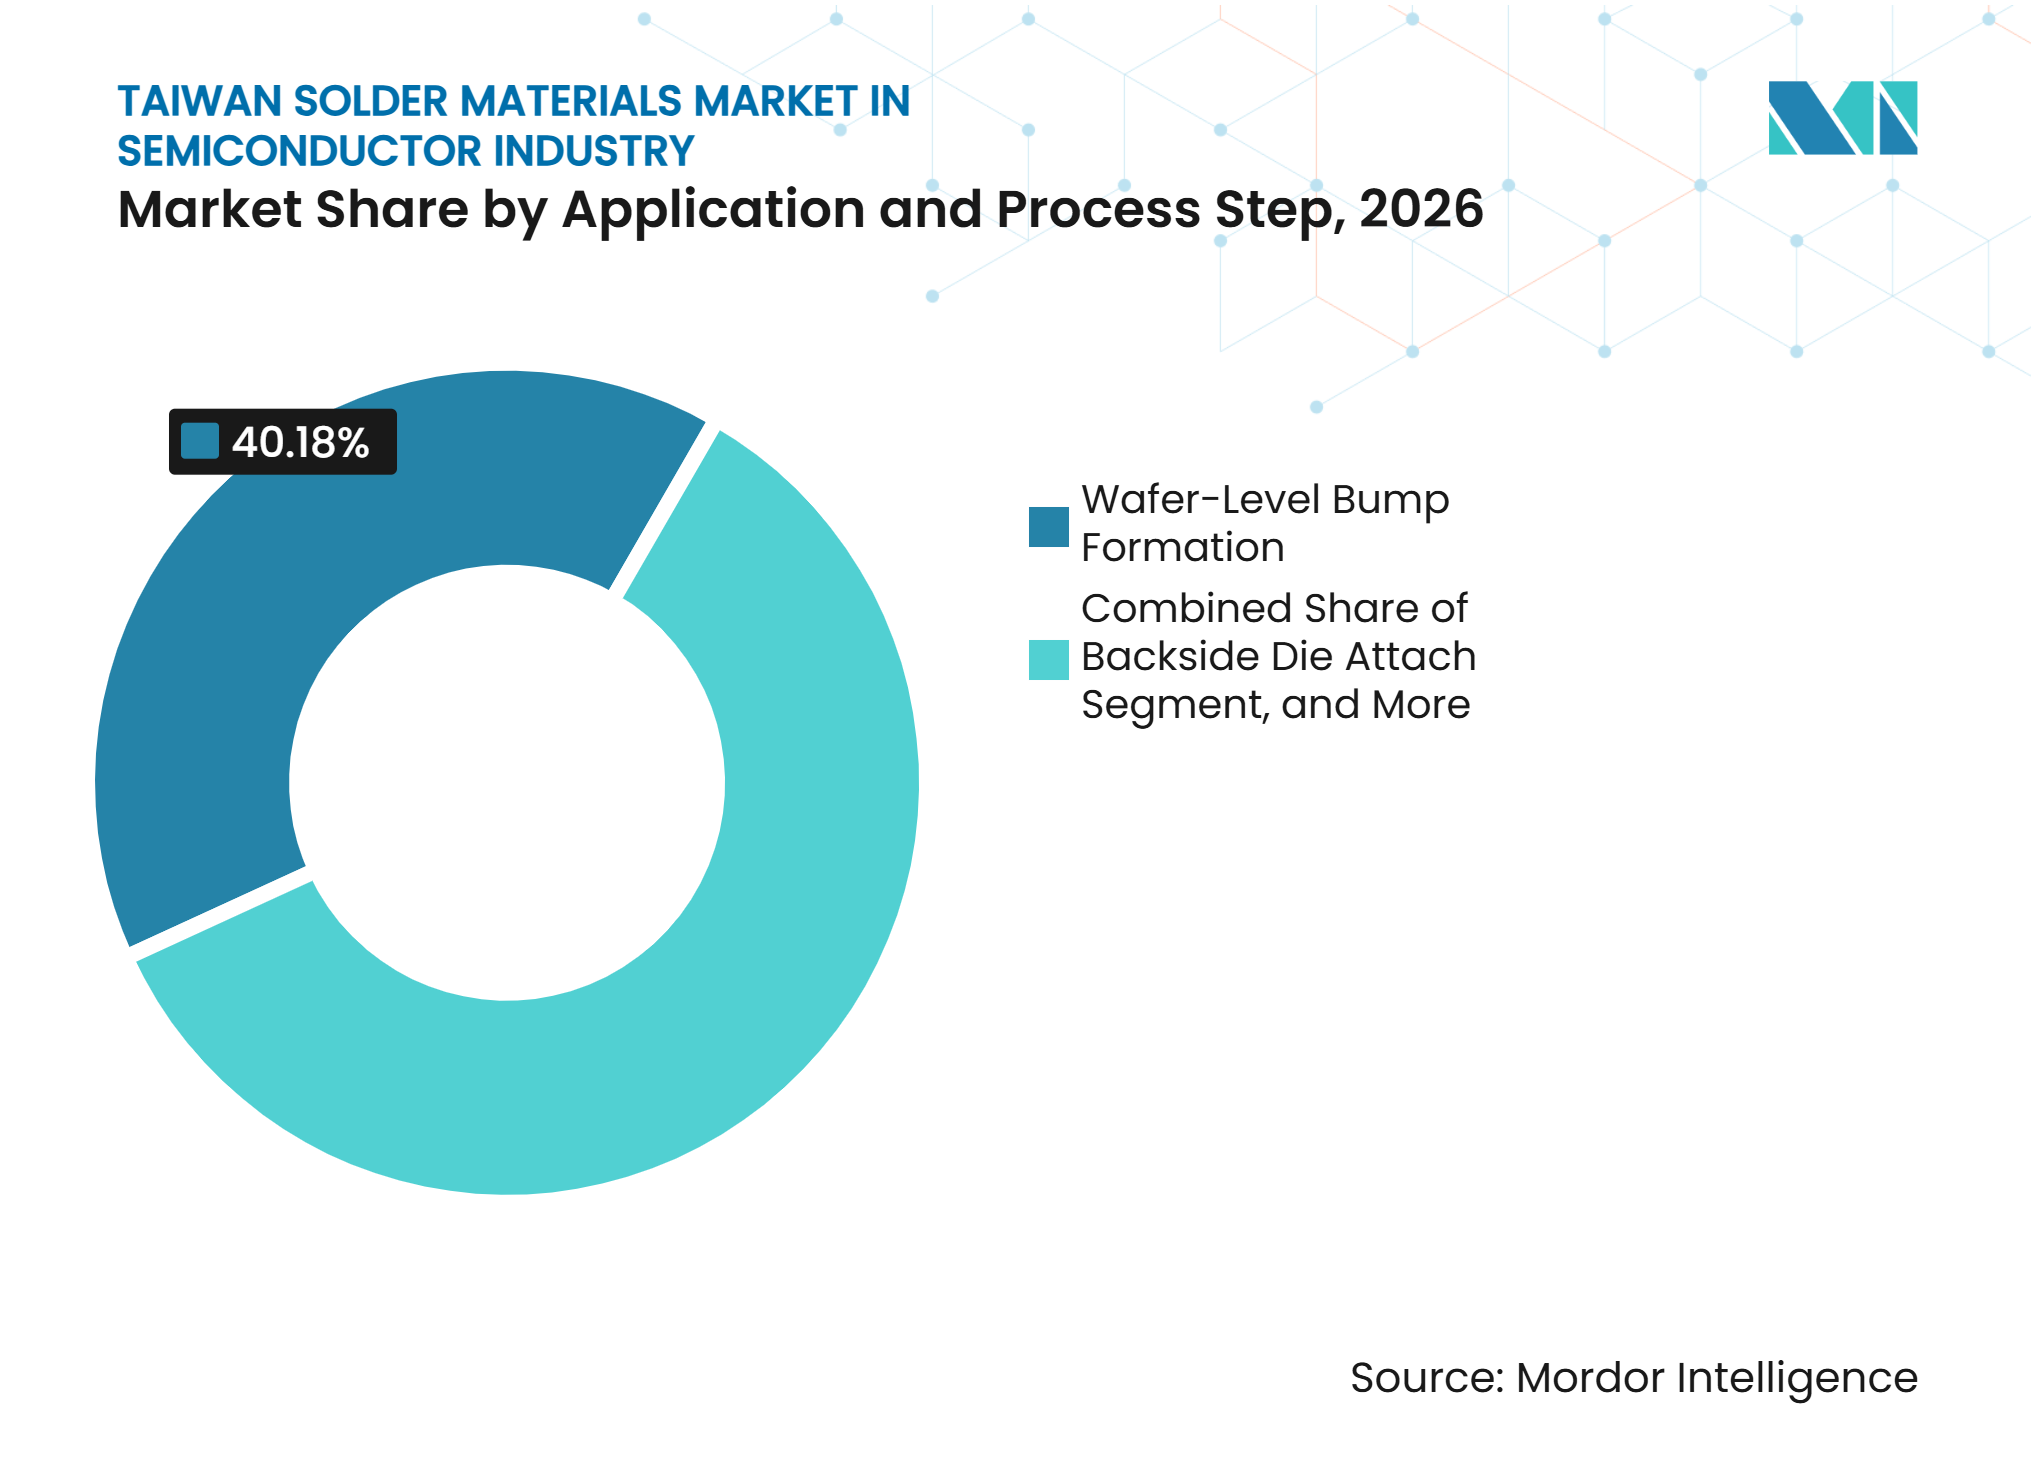
- Par application et étape de processus, la formation de bossages au niveau de la tranche détenait une part de 40,18 % du marché des matériaux de brasure de Taïwan dans l'industrie des semi-conducteurs en 2026 et devrait progresser à un CAGR de 7,27 % jusqu'en 2032.
- Par zone géographique, le nord de Taïwan détenait 58,29 % du marché des matériaux de brasure de Taïwan en 2026, tandis que le sud de Taïwan devrait progresser à un CAGR de 7,18 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs du Marché des Matériaux de Brasure de Taïwan dans l'Industrie des Semi-conducteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion de l'Emballage Avancé Portée par l'IA, le Calcul Haute Performance et la Mémoire à Haute Bande Passante | +2.5% | Mondial, avec Taïwan comme principal nœud Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Croissance des Architectures à Chiplets et d'Intégration Hétérogène | +1.5% | Taïwan, Corée du Sud et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Expansion de l'Emballage au Niveau de la Tranche, Flip-Chip, BGA et CSP | +0.9% | Mondial, avec Taïwan et la Corée du Sud dominants | Court terme (≤ 2 ans) |
| Conversion sans Plomb et Conformité Environnementale | +0.7% | Mondial, avec conformité portée par l'UE et l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Concentration de Taïwan en Capacités de Fonderie, OSAT et Substrats | +0.6% | Spécifique à Taïwan | Moyen terme (2 à 4 ans) |
| Demande de Qualification à Pas Fin pour les Matériaux à Faible Teneur en Alpha et Ultrafins | +0.4% | Taïwan, Japon et Corée du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'Emballage Avancé Portée par l'IA, le Calcul Haute Performance et la Mémoire à Haute Bande Passante
Les charges de travail liées à l'IA et au calcul haute performance nécessitent des emballages de semi-conducteurs complexes avec davantage de couches d'interconnexion et un nombre plus élevé de bossages. La base d'emballage avancé de Taïwan place les fournisseurs locaux de matériaux de brasure à proximité des principales opérations d'assemblage et de leurs équipes d'ingénierie. Invest Taiwan identifie l'emballage avancé comme un élément majeur du développement des semi-conducteurs du pays, avec des plateformes telles que CoWoS et InFO soutenant l'intégration hétérogène et la demande liée à l'IA. Ces plateformes nécessitent des matériaux qualifiés pour la formation de bossages, la fixation de puces et l'assemblage d'emballages. À mesure que les conceptions d'emballages intègrent plusieurs éléments logiques et mémoire, le marché des matériaux de brasure de Taïwan dans l'industrie des semi-conducteurs bénéficie d'exigences supplémentaires en matériaux à plusieurs couches d'interconnexion. La seule croissance de capacité ne suffit pas, car les fournisseurs doivent également satisfaire à des exigences exigeantes en matière de fiabilité, de pureté et de contrôle des processus.
Croissance des Architectures à Chiplets et d'Intégration Hétérogène
Les architectures à chiplets combinent des composants semi-conducteurs distincts dans un seul emballage et peuvent utiliser plusieurs types d'interconnexions. Cela crée une demande pour des systèmes d'alliages et des flux capables de fonctionner à travers des processus thermiques séquentiels. Des recherches publiées dans l'ASME Journal of Electronic Packaging décrivent les défis de fabrication liés à la liaison hybride pour l'intégration hétérogène de chiplets, notamment les exigences en matière d'alignement, de préparation de surface et de fiabilité des processus. La liaison hybride peut supprimer la brasure à certaines interfaces, mais les autres couches d'emballage continuent d'utiliser des processus de bossage et de fixation à base de brasure. Les plateformes commerciales d'emballage avancé de Taïwan soutiennent une demande continue pour des sphères de brasure de haute pureté et des formulations de flux de précision. Le marché des matériaux de brasure de Taïwan dans l'industrie des semi-conducteurs dépend par conséquent de fournisseurs capables de prendre en charge des approches de liaison mixtes au sein d'une même conception d'emballage.
Expansion de l'Emballage au Niveau de la Tranche, Flip-Chip, BGA et CSP
L'emballage à l'échelle de la puce au niveau de la tranche, l'emballage flip-chip, les formats à réseau de billes et les emballages à l'échelle de la puce demeurent des formats d'assemblage essentiels pour les dispositifs logiques, mémoire, mobiles, de réseau et de serveur. Ces formats soutiennent une large demande en pâte à braser, billes de brasure et flux sur des lignes de fabrication à grand volume. La formation de bossages au niveau de la tranche détenait une part de 40,18 % en 2026, reflétant son rôle central dans la construction d'emballages avancés. L'emballage au niveau du panneau accroît également l'importance de l'impression au pochoir contrôlée et de la cohérence de la taille des particules de poudre. Invest Taiwan identifie l'emballage avancé comme un domaine de développement actif dans l'écosystème national des semi-conducteurs. Ces développements renforcent le marché des matériaux de brasure de Taïwan dans l'industrie des semi-conducteurs pour les fournisseurs capables de prendre en charge la qualification sur des formats de tranche et de panneau.
Conversion sans Plomb et Conformité Environnementale
La conversion sans plomb continue de façonner la sélection des alliages pour l'emballage des semi-conducteurs, bien que certaines applications spécialisées conservent des exemptions. Les exigences de conformité chimique et électronique européennes influencent les décisions de qualification des matériaux dans l'ensemble des chaînes d'approvisionnement mondiales. Les alliages sans plomb à basse température sont également pertinents pour les emballages grands et minces où les contraintes thermiques et le gauchissement nécessitent une gestion attentive. Indium Corporation décrit ses solutions de brasure à basse température comme faisant partie de son portefeuille de gestion thermique et de brasure pour les applications d'assemblage électronique. Le marché des matériaux de brasure de Taïwan dans l'industrie des semi-conducteurs nécessite donc des matériaux qui équilibrent la conformité sans plomb, les performances de refusion et la fiabilité à long terme. Les fournisseurs disposant de données d'alliages éprouvées et d'un support applicatif peuvent réduire la charge de qualification pour les clients d'assemblage.
Analyse de l'Impact des Freins du Marché des Matériaux de Brasure de Taïwan dans l'Industrie des Semi-conducteurs*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité des Prix de l'Étain, de l'Argent, du Cuivre, de l'Indium et de l'Or | -1.8% | Mondial | Court terme (≤ 2 ans) |
| Températures de Refusion Élevées et Longs Cycles de Qualification sans Plomb | -0.8% | Mondial, avec Taïwan et le Japon comme principaux centres | Moyen terme (2 à 4 ans) |
| Risques de Fiabilité à Pas de Bossage Réduit et à Densité de Courant Plus Élevée | -0.6% | Mondial, avec Taïwan, la Corée du Sud et le Japon les plus exposés | Long terme (≥ 4 ans) |
| Substitution par des Piliers en Cuivre, la Liaison Hybride et les Matériaux Frittés | -0.9% | Mondial, avec l'Asie-Pacifique et Taïwan accélérant l'adoption | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix de l'Étain, de l'Argent, du Cuivre, de l'Indium et de l'Or
Les matériaux de brasure dépendent de plusieurs intrants métalliques, ce qui crée une exposition aux variations des coûts de l'étain, de l'argent, du cuivre, de l'indium et de l'or. Les variations des prix des intrants peuvent modifier l'économie des alliages et exercer une pression sur les marges des fournisseurs. Les fournisseurs peuvent réagir en développant des formulations à faible teneur en argent ou à plusieurs composants, mais ces modifications nécessitent des tests et l'approbation des clients. Ce processus peut détourner la capacité de recherche et développement des programmes de nouveaux produits. Le marché des matériaux de brasure de Taïwan dans l'industrie des semi-conducteurs est particulièrement sensible car les clients d'emballage avancé exigent un comportement de processus stable et ne peuvent pas substituer rapidement les matériaux approuvés. Les fournisseurs de plus petite taille peuvent subir une pression plus importante car ils disposent de moins de ressources pour financer les travaux de formulation et les activités de qualification prolongées.
Températures de Refusion Élevées et Longs Cycles de Qualification sans Plomb
Le passage des brasures étain-plomb aux alternatives sans plomb peut accroître les contraintes thermiques sur les substrats et les puces. Les emballages hétérogènes grands et minces sont particulièrement sensibles au gauchissement lors de la refusion. Les nouveaux alliages peuvent résoudre ces problèmes, mais chaque combinaison d'alliage et d'emballage nécessite une qualification approfondie par les prestataires d'assemblage et les clients finaux. La littérature MDPI Inorganics note que les brasures sans plomb pour les applications de via traversant le silicium nécessitent une évaluation continue du comportement mécanique, de l'électromigration et des performances en cyclage thermique.[1] Les exigences de documentation au titre de la norme IEC 61191 augmentent également la charge de processus pour les nouveaux systèmes de brasage. Ces exigences allongent le chemin de la validation en laboratoire à la production commerciale en volume.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Marché Applicable :
les Circuits Intégrés Logiques Mènent en Volume tandis que les Circuits Intégrés Mémoire AccélèrentLes circuits intégrés logiques détenaient 39,22 % de la part du marché des matériaux de brasure de Taïwan en 2026, soutenus par l'emballage des processeurs IA, des puces graphiques et des dispositifs de commutation réseau. Leur part élevée reflète la concentration des activités de fabrication et d'assemblage de logique avancée à Taïwan. Les emballages logiques nécessitent de la pâte à braser, des billes et des flux pour la formation de bossages, l'interconnexion flip-chip et l'assemblage d'emballages. Leurs conditions de fonctionnement mettent l'accent sur un contrôle de processus fiable et cohérent. Au sein du marché des matériaux de brasure de Taïwan dans l'industrie des semi-conducteurs, l'emballage avancé relie l'activité des fonderies aux opérations locales d'assemblage et de test, renforçant la demande pour des matériaux qualifiés à faible teneur en alpha et à pas fin.
Les circuits intégrés mémoire devraient progresser à un CAGR de 7,24 % jusqu'en 2032, portés par l'utilisation accrue de configurations de mémoire empilée dans les systèmes haute performance. Chaque puce supplémentaire ajoute de la complexité à l'assemblage et accroît le besoin de matériaux d'interconnexion étroitement contrôlés. Les emballages HBM3E et HBM4 nécessitent un contrôle de la coplanéité, du comportement thermique et de la fiabilité. La liaison hybride peut réduire l'utilisation de brasure à certaines interfaces, mais les interconnexions restantes entre puces empilées continuent de nécessiter des matériaux de brasure. Les semi-conducteurs composés, les dispositifs de puissance, les circuits intégrés analogiques, les capteurs, les dispositifs MEMS, RF et les composants optiques ajoutent de la demande dans des applications spécialisées, tandis que la norme JEDEC JESD22 guide les tests de fiabilité.



Par Forme de Produit :
la Pâte à Braser Mène tandis que la Poudre à Braser Externe Progresse le Plus ViteLa pâte à braser représentait 35,67 % de la taille du marché des matériaux de brasure de Taïwan en 2026, car l'impression au pochoir reste centrale pour le bossage de tranches et l'assemblage d'emballages. Elle prend en charge les opérations à grand volume sur un large éventail d'étapes d'assemblage. Les clients évaluent les performances de la pâte à travers la définition d'impression, le comportement de refusion, le contrôle des vides et la fiabilité. Les processus à pas fin nécessitent un appariement soigneux de la taille des particules de poudre et de la chimie du flux. Le marché des matériaux de brasure de Taïwan dans l'industrie des semi-conducteurs s'appuie sur les dossiers de qualification des clients pour des performances de pâte fiables.
La poudre à braser vendue séparément devrait progresser à un CAGR de 7,51 % jusqu'en 2032, à mesure que l'emballage avancé adopte des grades de poudre ultrafine. Des recherches de l'IEEE EPTC ont rapporté une formation de bossages cohérente à un pas de 140 μm en utilisant une poudre de type 6 et un système de flux spécifique à l'application, avec 4 à 5 étapes de processus contre 8 à 9 étapes pour la galvanoplastie. Cette approche de processus peut renforcer l'intérêt pour les matériaux en poudre fine là où les clients recherchent une formation de bossages contrôlée. Les billes et sphères de brasure restent importantes pour les applications BGA, CSP et de fixation de billes au niveau de la tranche. Les opérations Daray Technology de Shenmao Technology, Inc. étendent sa présence dans les billes de brasure BGA, tandis que les préformes, les fils et les flux autonomes servent les besoins de fixation de puces, de retouche et d'assemblage spécialisé.[2]
Par Application et Étape de Processus :
la Formation de Bossages au Niveau de la Tranche Mène sur les Deux MesuresLa formation de bossages au niveau de la tranche détenait une part de 40,18 % en 2026 et devrait progresser à un CAGR de 7,27 % jusqu'en 2032. Cette combinaison reflète l'importance continue des interconnexions à bossages dans l'assemblage d'emballages avancés. Les formats d'emballage avancé CoWoS, InFO et autres dépendent des processus au niveau de la tranche avant les étapes d'assemblage ultérieures. Des conceptions plus complexes peuvent ajouter des couches actives et augmenter les opérations de bossage par unité finie. La taille du marché des matériaux de brasure de Taïwan pour les processus au niveau de la tranche bénéficie donc du volume d'emballage avancé et d'une plus grande densité d'interconnexion.
L'interconnexion puce-substrat reste une application importante car l'assemblage flip-chip est largement utilisé dans les emballages logiques et mémoire. L'interconnexion emballage-carte via les formats BGA et CSP est plus mature et utilise des chaînes d'approvisionnement et des systèmes d'alliages établis. La fixation de puce côté arrière et le scellement d'emballage sont plus faibles en volume mais nécessitent souvent des matériaux spécialisés, notamment l'argent fritté dans certaines applications de dispositifs de puissance. Ces alternatives créent une pression concurrentielle au sein du marché des matériaux de brasure de Taïwan dans l'industrie des semi-conducteurs. Le portefeuille de matériaux de MacDermid Alpha Electronics Solutions comprend des solutions de fixation de puces pour les applications d'électronique de puissance et avancée.[3]

Analyse Géographique
Nord de Taïwan : Cœur Établi de l'Assemblage de Semi-conducteurs
Le nord de Taïwan détenait 58,29 % de la part du marché des matériaux de brasure de Taïwan en 2026, car il comprend un groupe dense d'opérations de fabrication, de conception et d'assemblage de semi-conducteurs. Hsinchu et Taoyuan relient les fonderies, les prestataires de services d'assemblage et de test externalisés de semi-conducteurs, et les fournisseurs de matériaux, soutenant la demande en pâtes à braser de haute pureté, matériaux à faible teneur en alpha, billes de brasure et flux de précision. Des itinéraires logistiques plus courts peuvent favoriser des interactions d'ingénierie plus rapides lors de la qualification des produits. Les opérations de Shenmao Technology, Inc. à Taoyuan et sa présence en recherche près de Hsinchu illustrent l'écosystème local de matériaux de la région. Le marché des matériaux de brasure de Taïwan dans l'industrie des semi-conducteurs dépend de la capacité de contrôle des processus et de la fiabilité de l'approvisionnement dans le nord de Taïwan.
Sud de Taïwan : La Capacité d'Emballage Avancé Stimule la Demande
Le sud de Taïwan devrait progresser à un CAGR de 7,18 % jusqu'en 2032, à mesure que Tainan et Kaohsiung attirent des investissements supplémentaires liés aux semi-conducteurs et à l'emballage. Sa croissance est liée à l'expansion de la capacité de fabrication avancée, à une base de matériaux locaux plus importante et à l'infrastructure des parcs scientifiques pour les participants à la chaîne d'approvisionnement. Shenmao Technology, Inc. a indiqué que Daray Technology exploite une installation de billes de brasure BGA à Kaohsiung, tandis qu'une installation plus grande à Taoyuan était en construction. L'activité d'investissement soutenue par le gouvernement appuie le marché des matériaux de brasure de Taïwan dans l'industrie des semi-conducteurs à travers l'infrastructure de matériaux semi-conducteurs dans les parcs scientifiques du sud.
Centre de Taïwan et Nœuds Émergents : La Demande Spécialisée Élargit la Base
Le parc scientifique de Taichung, au centre de Taïwan, soutient les activités MEMS, capteurs, semi-conducteurs composés et analogiques spécialisés qui peuvent nécessiter des alliages de brasure spécialisés. Ces applications peuvent utiliser des matériaux à base d'or-étain et d'indium au lieu des pâtes SAC à grand volume utilisées plus largement dans d'autres régions, et leurs exigences de qualification peuvent être exigeantes. L'est de Taïwan reste un nœud de demande potentielle plus modeste pour les matériaux spécialisés et les activités connexes de la chaîne d'approvisionnement. Cette évolution du mix peut élargir le marché des matériaux de brasure de Taïwan dans l'industrie des semi-conducteurs au-delà de la demande de pâte et de billes de commodité à grand volume, tandis que les fournisseurs d'alliages à métaux précieux s'adressent à l'emballage optique, photonique, RF et de semi-conducteurs composés.
Paysage Concurrentiel
Concentration du Marché
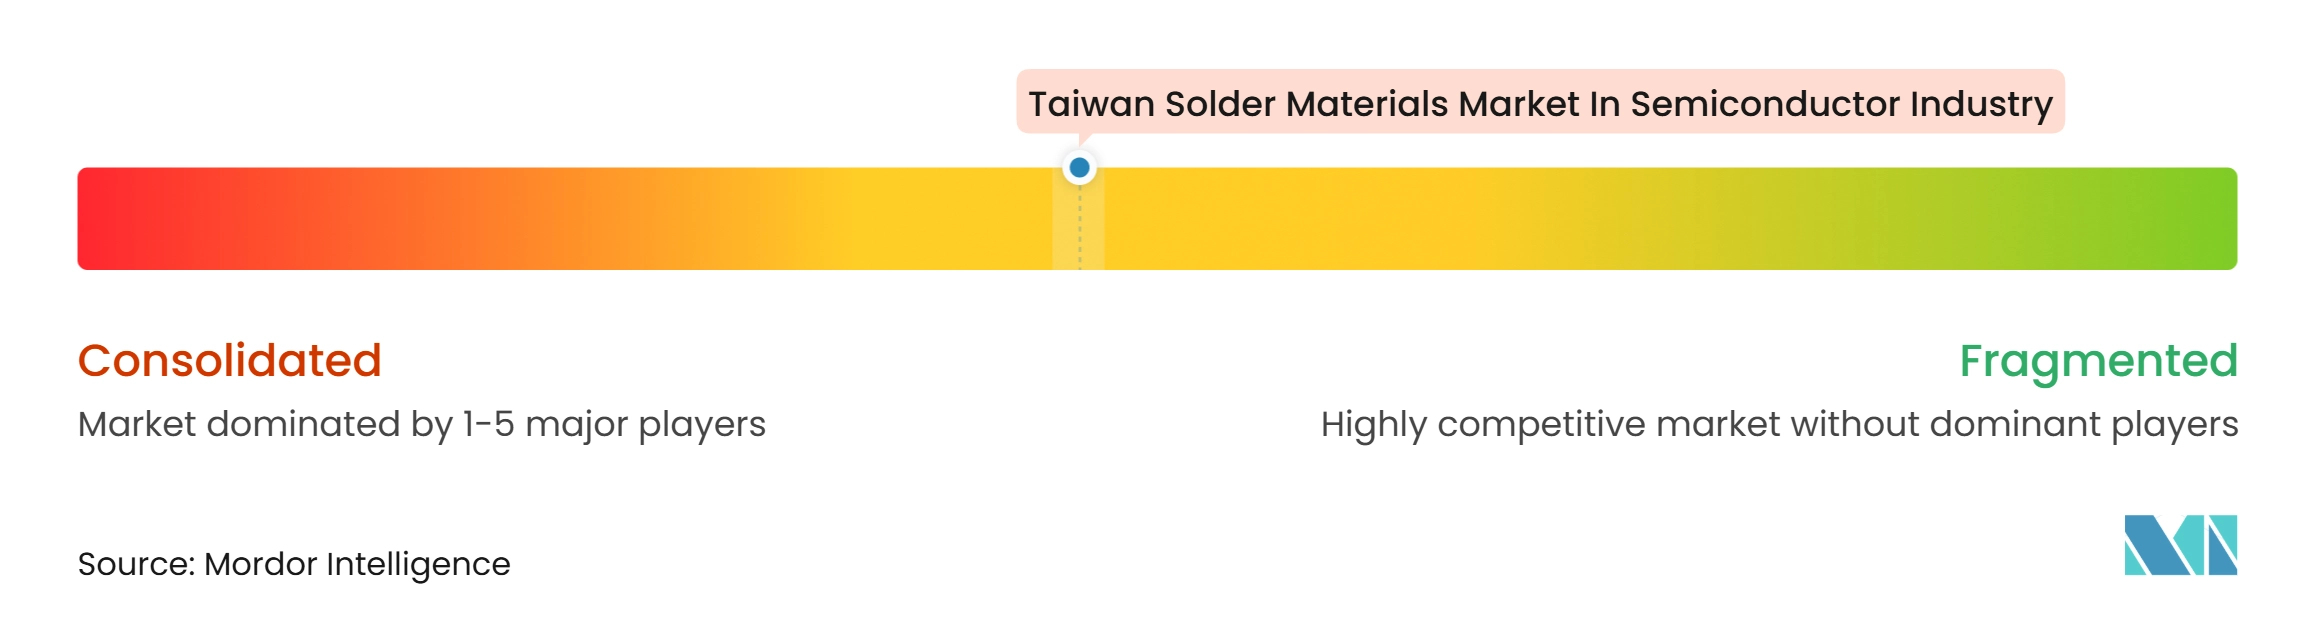
Le marché des matériaux de brasure de Taïwan dans l'industrie des semi-conducteurs présente un premier niveau modérément consolidé qui comprend MacDermid Alpha Electronics Solutions, Heraeus Electronics, Senju Metal Industry, Indium Corporation et Shenmao Technology, Inc. AIM Solder, KOKI Company Limited, Nihon Superior Co., Ltd., Harima Chemicals Group, Inc., DUKSAN Hi-Metal Co., Ltd. et MK Electron Co., Ltd. concourent galement par leurs capacités techniques, leurs prix et leur proximité régionale. Les fournisseurs leaders se concurrencent par la propriété intellectuelle sur les alliages, l'intégration de la fabrication et le support d'ingénierie direct pour les clients d'assemblage. Les dossiers de qualification peuvent être aussi importants que le prix des produits, car les clients exigent une fiabilité documentée et des performances de processus.
MacDermid Alpha Electronics Solutions, Heraeus Electronics et Henkel ont obtenu un résultat juridiquement contraignant dans une procédure de brevet allemande impliquant l'alliage de brasure M794 et les entités Senju en février 2025. Cette affaire montre que la protection par brevet peut façonner la stratégie des fournisseurs dans les systèmes d'alliages sans plomb. Shenmao Technology, Inc. a finalisé l'acquisition de Daray Technology en 2025, étendant son portefeuille aux billes de brasure BGA de précision. Son acquisition de PMTC a également ajouté une expertise en développement de matériaux et en applications pour les applications de billes de brasure haute performance.
Les domaines d'opportunité comprennent les pâtes à braser en poudre ultrafine pour les pas de bossage serrés et les matériaux à faible teneur en alpha pour les emballages à forte densité mémoire. Les fournisseurs doivent combiner la connaissance des alliages avec une fabrication contrôlée, un support de processus et une documentation fiable. Senju Semiconductors Taiwan a reçu une reconnaissance lors du concours d'automatisation des fournisseurs d'ASE Technology Holding pour les véhicules à guidage automatique, la pesée, l'entreposage, l'étiquetage et les activités d'inspection. Cela indique que l'automatisation de la production peut influencer la sélection des fournisseurs aux côtés des performances des alliages. JEDEC JESD22 et IPC J-STD-005 restent des cadres de référence importants pour la qualification de la fiabilité et de la pâte à braser.
Leaders du Marché des Matériaux de Brasure de Taïwan dans l'Industrie des Semi-conducteurs
-
MacDermid Alpha Electronics Solutions
-
Senju Metal Industry
-
Heraeus Electronics
-
Indium Corporation
-
Shenmao Technology, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Matériaux de Brasure de Taïwan dans l'Industrie des Semi-conducteurs Entreprises couvertes dans ce rapport
- MacDermid Alpha Electronics Solutions
- Senju Metal Industry
- Heraeus Electronics
- Indium Corporation
- Shenmao Technology, Inc.
- Harima Chemicals Group, Inc.
- Tamura Corporation
- AIM Solder
- KOKI Company Limited
- Nihon Superior Co., Ltd.
- DUKSAN Hi-Metal Co., Ltd.
- MK Electron Co., Ltd.
- Nippon Micrometal Corporation
- Materion Corporation
- TANAKA Precious Metals
- Mitsui Kinzoku Co., Ltd.
- Inventec Performance Chemicals Co., Ltd.
- Shenzhen Vital New Material Co., Ltd.
- Tongfang Tech
- Asahi Chemical and Solder Industries Co., Ltd.
Développements industriels récents dans Marché des Matériaux de Brasure de Taïwan dans l'Industrie des Semi-conducteurs
- Novembre 2026 : MacDermid Alpha Electronics Solutions a annoncé sa prochaine technologie BondPad, un film fritté d'argent laminé sur une feuille de cuivre de 50 μm pour la fixation côté supérieur de la puce dans les emballages de puissance en carbure de silicium. La société a présenté le produit à electronica 2026, tenu du 10 au 13 novembre à Munich. Dans des conditions de test de cyclage de puissance, BondPad a atteint plus de 75 000 cycles, contre 2 500 cycles pour une référence de liaison par fil en aluminium conventionnelle. Le résultat annoncé représentait une durée de vie 30 fois plus longue dans des conditions équivalentes. La technologie cible les modules de puissance en carbure de silicium utilisés dans les centres de données IA et les groupes motopropulseurs de véhicules électriques, où une fixation durable côté supérieur de la puce prend en charge des conditions de cyclage de puissance exigeantes.
- Septembre 2026 : Shenmao Technology, Inc. a participé à SEMICON Taiwan 2026, exposant son portefeuille de matériaux de brasure pour semi-conducteurs. Sa participation a fourni une plateforme pour présenter les matériaux de brasure destinés à l'emballage de semi-conducteurs et pour se connecter avec les fabricants de puces régionaux et les clients d'emballage. La liste des exposants confirme la participation, mais n'établit pas le lancement d'un nouveau produit lors de l'événement.
- Septembre 2026 : Dyfenco International Co., Ltd. a participé à SEMICON Taiwan 2026, présentant des matériaux de brasage de qualité semi-conducteur, notamment de la pâte à braser ultrafine, des préformes de brasure et des matériaux d'assemblage connexes. Son portefeuille prend en charge l'emballage flip-chip, le système en boîtier, l'emballage MEMS et capteurs, et les applications à puce intégrée. La liste de l'événement confirme sa présence sur le marché mais n'identifie pas de produit nouvellement lancé.
- Août 2026 : LG Chem a participé à SEMICON Taiwan 2026 et a présenté des résines photosensibles en film sec, des diélectriques photoformables, des films de fixation de puces et des pâtes de frittage conductrices à base d'argent et de cuivre. La société a orienté ces matériaux vers les applications de semi-conducteurs HBM et IA. Ce groupe de produits a placé LG Chem parmi les fournisseurs cherchant des opportunités dans les matériaux d'emballage avancé et de semi-conducteurs de puissance. L'exposition a également montré le chevauchement croissant entre les matériaux de brasure conventionnels, les produits de fixation de puces, les matériaux diélectriques et les pâtes de frittage dans la chaîne d'approvisionnement plus large de l'emballage avancé.
Périmètre du Rapport sur le Marché des Matériaux de Brasure de Taïwan dans l'Industrie des Semi-conducteurs
Le marché des matériaux de brasure de Taïwan dans l'industrie des semi-conducteurs désigne le marché national des matériaux d'interconnexion à base de brasure utilisés dans l'emballage de semi-conducteurs, l'assemblage au niveau de la tranche, la liaison flip-chip et l'emballage avancé de circuits intégrés, notamment les billes de brasure, la pâte à braser, le fil à braser, les préformes de brasure, les flux et les alliages spécialisés au service de l'écosystème de fabrication de semi-conducteurs de Taïwan ancré par TSMC, ASE Group, Amkor Technology et MediaTek, avec une demande concentrée dans les technologies d'emballage avancé telles que le BGA (réseau de billes), le CSP à pas fin (emballage à l'échelle de la puce), le WLCSP (emballage à l'échelle de la puce au niveau de la tranche), l'intégration de chiplets et les interconnexions 3D.
Le rapport sur le marché des matériaux de brasure de Taïwan dans l'industrie des semi-conducteurs est segmenté par marché applicable (circuits intégrés logiques, circuits intégrés mémoire, semi-conducteurs composés et dispositifs de puissance, circuits intégrés analogiques, capteurs, dispositifs MEMS et RF, et dispositifs optiques et photoniques), par forme de produit (pâte à braser, billes et sphères de brasure, préformes de brasure, fil à braser, flux de brasure autonomes, et poudre à braser vendue séparément), et par application et étape de processus (formation de bossages au niveau de la tranche, interconnexion puce-substrat flip-chip conventionnel, interconnexion emballage-carte, fixation de billes BGA et CSP, fixation de puce côté arrière, et scellement d'emballage et fixation de composants). Les prévisions de marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Circuits Intégrés Logiques |
| Circuits Intégrés Mémoire |
| Semi-conducteurs Composés et Dispositifs de Puissance |
| Circuits Intégrés Analogiques |
| Capteurs, Dispositifs MEMS et RF |
| Dispositifs Optiques et Photoniques |
| Pâte à Braser |
| Billes et Sphères de Brasure |
| Préformes de Brasure |
| Fil à Braser |
| Flux de Brasure Autonomes |
| Poudre à Braser Vendue Séparément |
| Formation de Bossages au Niveau de la Tranche |
| Interconnexion Puce-Substrat, Flip-Chip Conventionnel |
| Interconnexion Emballage-Carte, Fixation de Billes BGA et CSP |
| Fixation de Puce Côté Arrière |
| Scellement d'Emballage et Fixation de Composants |
| Par Marché Applicable | Circuits Intégrés Logiques |
| Circuits Intégrés Mémoire | |
| Semi-conducteurs Composés et Dispositifs de Puissance | |
| Circuits Intégrés Analogiques | |
| Capteurs, Dispositifs MEMS et RF | |
| Dispositifs Optiques et Photoniques | |
| Par Forme de Produit | Pâte à Braser |
| Billes et Sphères de Brasure | |
| Préformes de Brasure | |
| Fil à Braser | |
| Flux de Brasure Autonomes | |
| Poudre à Braser Vendue Séparément | |
| Par Application et Étape de Processus | Formation de Bossages au Niveau de la Tranche |
| Interconnexion Puce-Substrat, Flip-Chip Conventionnel | |
| Interconnexion Emballage-Carte, Fixation de Billes BGA et CSP | |
| Fixation de Puce Côté Arrière | |
| Scellement d'Emballage et Fixation de Composants |
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des matériaux de brasure de Taïwan dans l'industrie des semi-conducteurs ?
Le marché des matériaux de brasure de Taïwan dans l'industrie des semi-conducteurs devrait s'étendre de 40,52 millions USD en 2026 à 60,36 millions USD d'ici 2032, à un CAGR de 6,87 % durant la période 2027-2032.
Quel marché applicable détient la plus grande part de la demande en matériaux de brasure pour semi-conducteurs à Taïwan ?
Les circuits intégrés logiques détenaient la plus grande part à 39,22 % en 2026, soutenus par l'emballage de logique avancée, de processeurs IA, de puces graphiques et de dispositifs de réseau.
Quelle forme de produit mène la demande dans la chaîne d'approvisionnement d'emballage de semi-conducteurs de Taïwan ?
La pâte à braser a mené la demande par forme de produit avec une part de 35,67 % en 2026, car le bossage de tranches et l'assemblage d'emballages utilisent couramment des processus d'impression au pochoir.
Quelle application se développe le plus rapidement pour les matériaux de brasure à Taïwan ?
La formation de bossages au niveau de la tranche devrait progresser à un CAGR de 7,27 % jusqu'en 2032 et détenait également une part de 40,18 % en 2026.
Pourquoi le sud de Taïwan gagne-t-il en importance dans les matériaux de brasure pour semi-conducteurs ?
Le sud de Taïwan devrait progresser à un CAGR de 7,18 % jusqu'en 2032, à mesure que la capacité d'emballage avancé et de semi-conducteurs connexes se développe à Tainan et Kaohsiung.
Quelles sont les principales contraintes auxquelles font face les fournisseurs de matériaux ?
La volatilité des métaux d'entrée, les longs cycles de qualification des alliages sans plomb, les exigences de fiabilité à pas fin et les technologies de liaison alternatives peuvent contraindre les performances des fournisseurs.