
Tamanho e Participação do Mercado de Módulos LTPS LCD de Taiwan para Automotivo
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
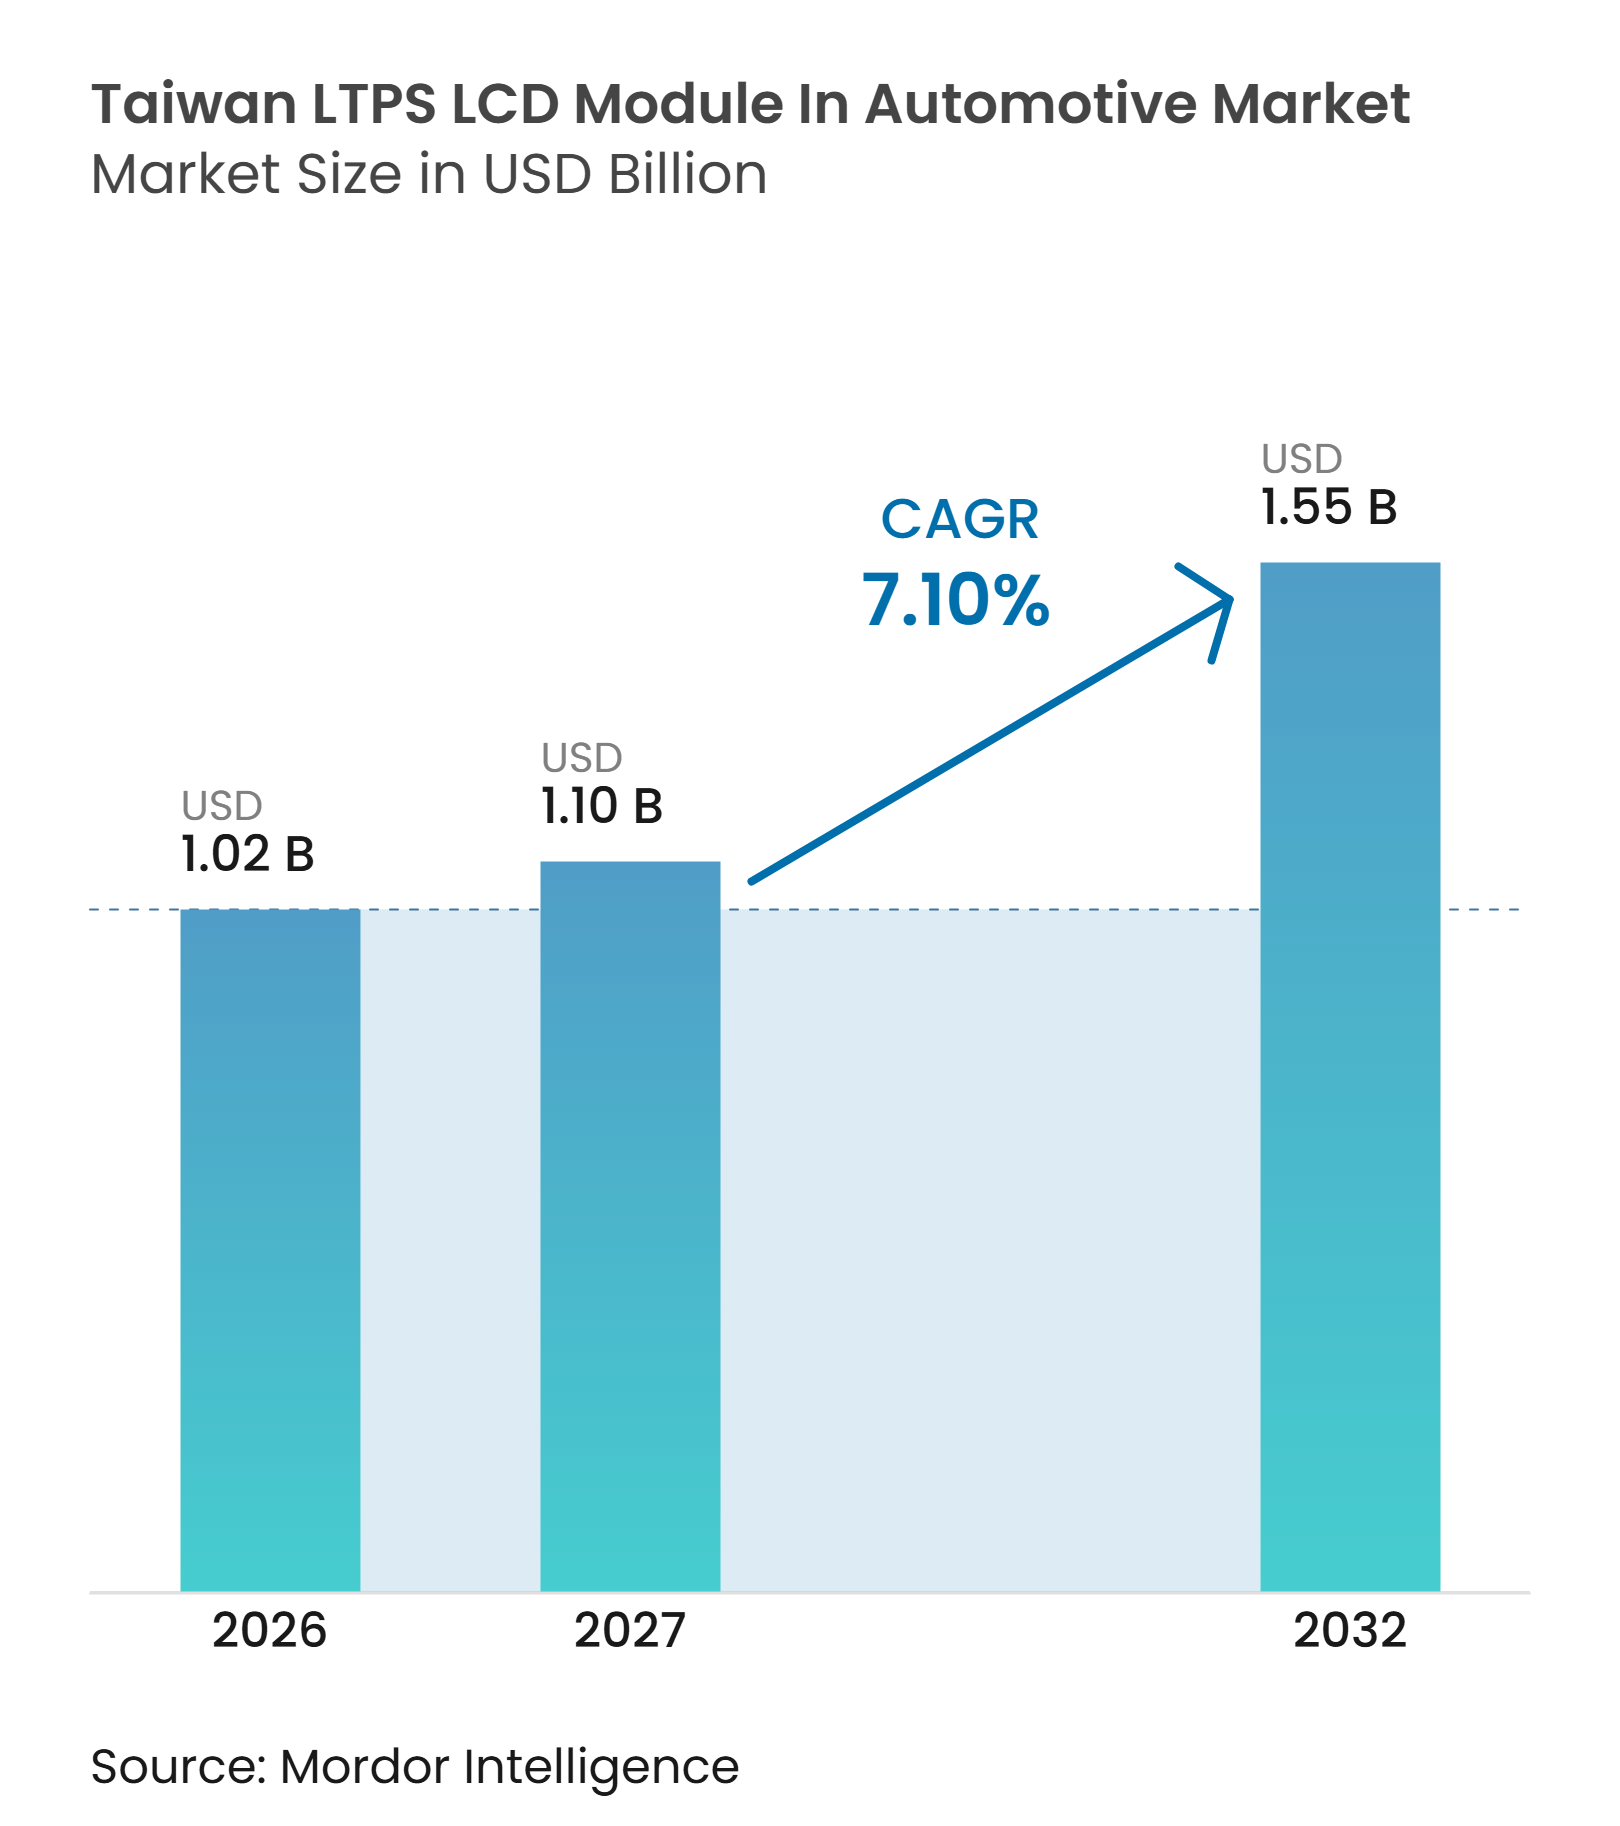
| Tamanho do mercado no ano base (2026) | 1.02 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.10 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.55 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.10 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Módulos LTPS LCD de Taiwan para Automotivo por Mordor Intelligence
O tamanho do Mercado de Módulos LTPS LCD (LCM) de Taiwan para Automotivo foi avaliado em 1,02 bilhões de USD em 2026 e estima-se que atinja 1,55 bilhões de USD até 2032, a um CAGR de 7,10% durante o período de previsão 2027-2032. O Mercado de Módulos LTPS LCD (LCM) de Taiwan para Automotivo se beneficia à medida que a capacidade anteriormente utilizada para programas de smartphones em declínio é redirecionada para programas automotivos com ciclos de produção mais longos e margens unitárias mais estáveis. Os fabricantes de veículos estão especificando displays de cockpit maiores e mais integrados, o que favorece os módulos LTPS com toque integrado, alta resolução e forte desempenho térmico. A criação da AUO Mobility Solutions pela AUO em janeiro de 2026 indica que as aplicações automotivas são uma parte central de sua estratégia de displays. As linhas de produção Gen 4,5 e Gen 6 de Taiwan podem atender a essas aplicações sem os requisitos de capital de novas linhas Gen 8.x. As reduções de preços nos contratos de fornecimento e os potenciais requisitos de regulamentação contra distração do motorista permanecem como restrições, embora os ciclos estendidos de design-in e produção possam apoiar a visibilidade de receita do fornecedor após a entrada de um programa em produção.
Principais Conclusões do Relatório
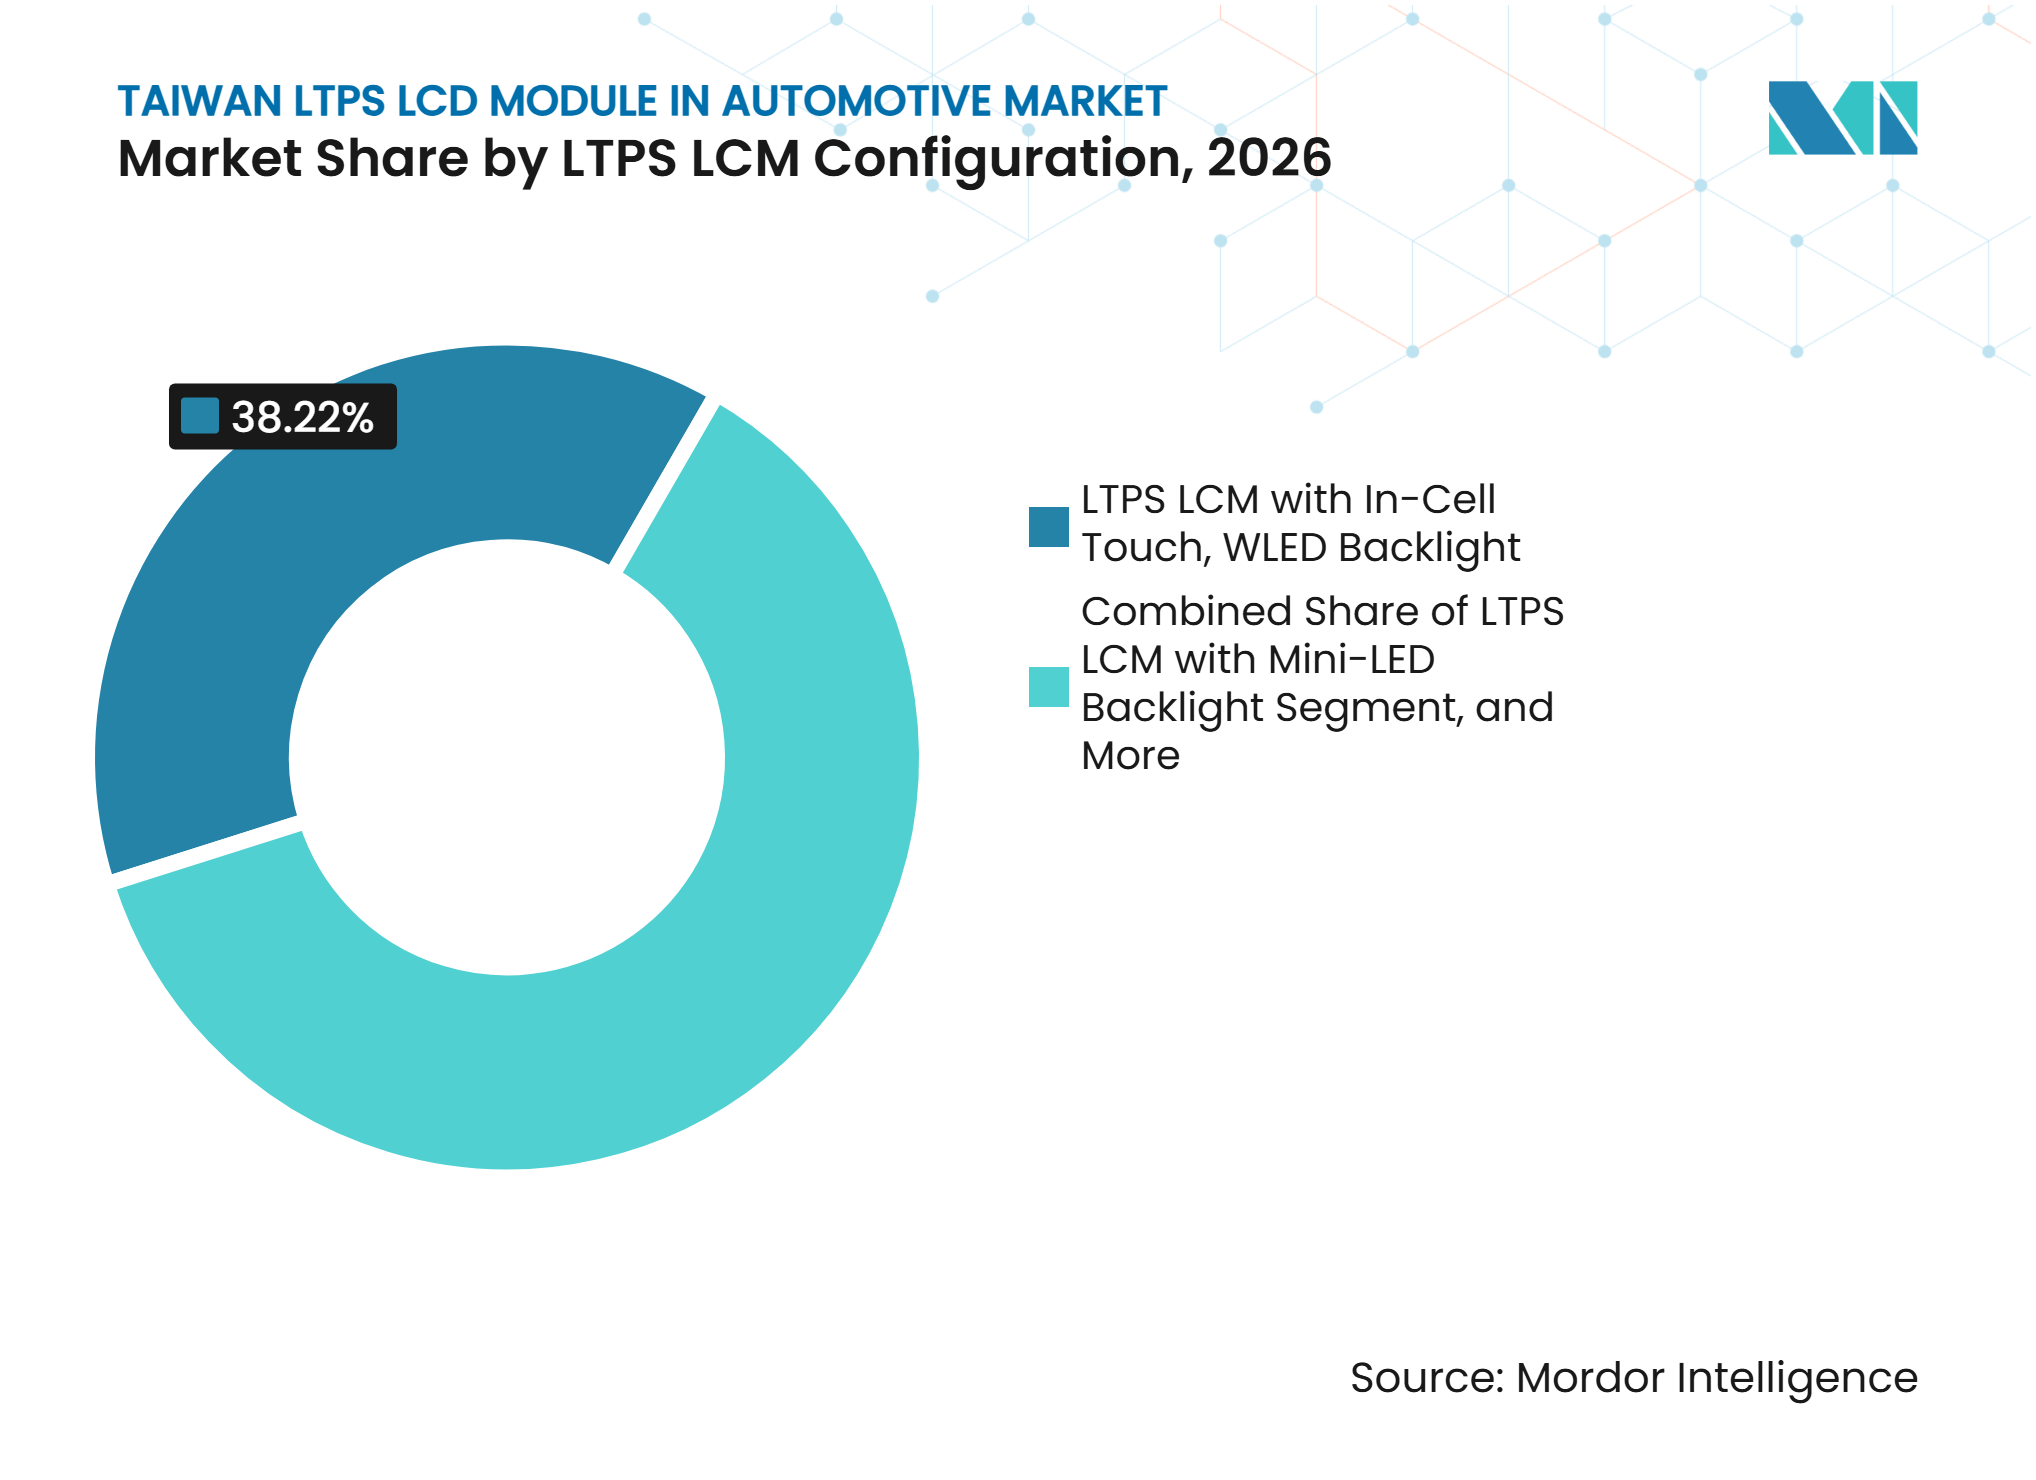
- Por configuração de LCM LTPS, o LCM LTPS com Toque Integrado e Retroiluminação WLED deteve 38,22% da participação do Mercado de Módulos LTPS LCD (LCM) de Taiwan para Automotivo em 2026. O LCM LTPS com Retroiluminação Mini-LED e Toque Integrado deve expandir-se a um CAGR de 8,78% até 2032.
- Por aplicação, Painel Central e Infotainment representou 42,27% do tamanho do Mercado de Módulos LTPS LCD (LCM) de Taiwan para Automotivo em 2026. O Console Central de Pilar a Pilar deve expandir-se a um CAGR de 8,42% até 2032.
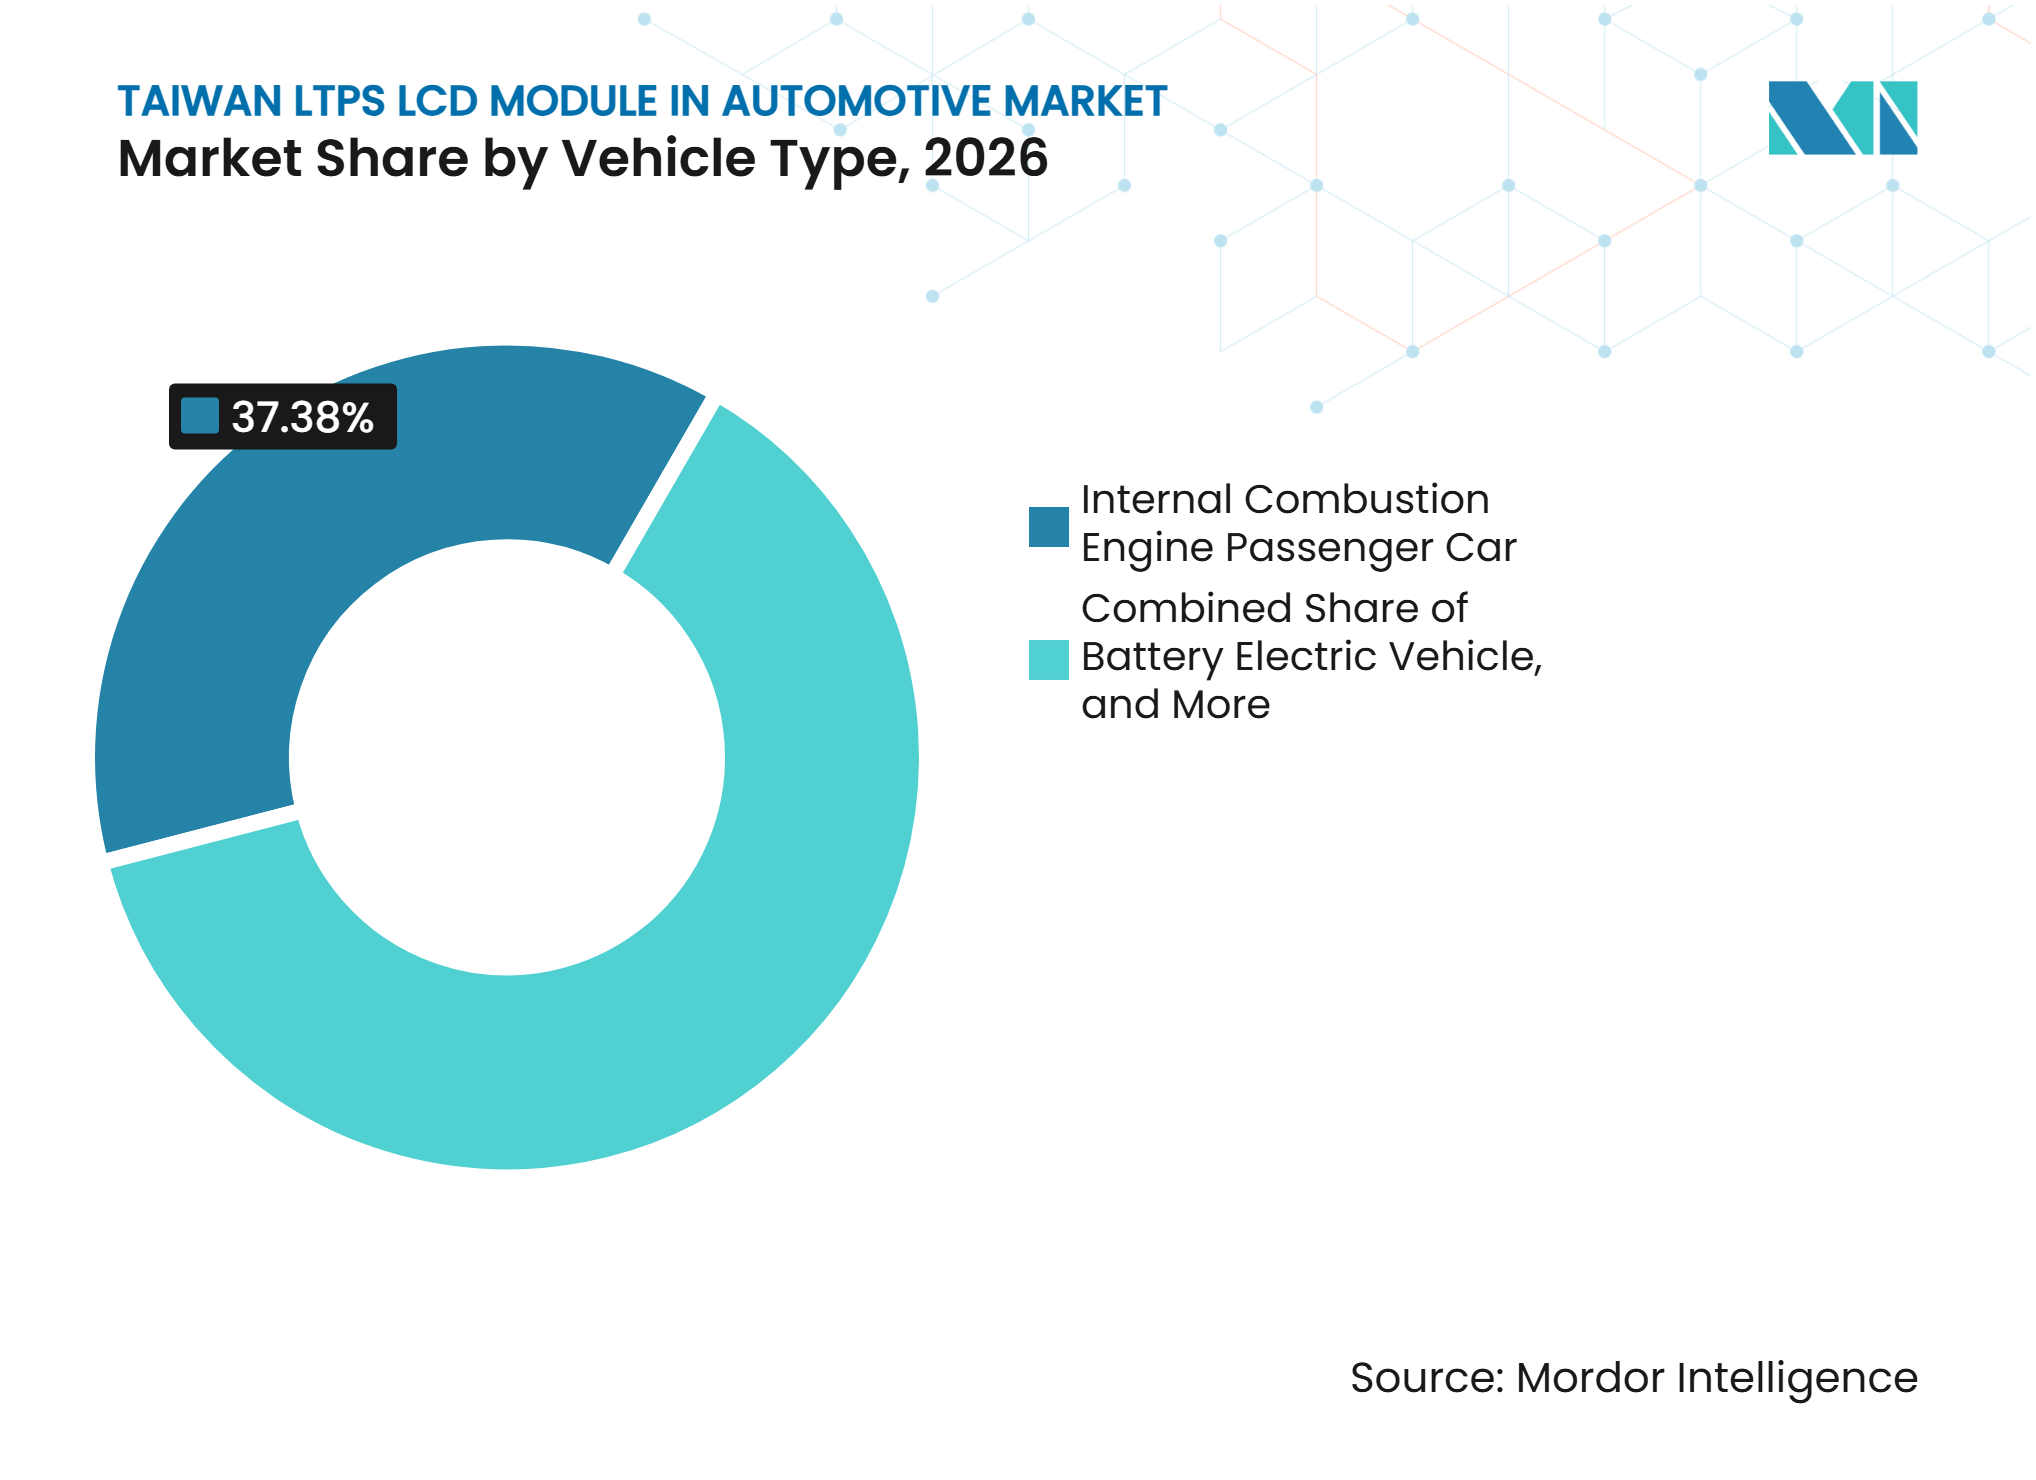
- Por tipo de veículo, os Veículos de Passageiros com Motor de Combustão Interna retiveram 37,38% da participação do Mercado de Módulos LTPS LCD (LCM) de Taiwan para Automotivo em 2026. Os Veículos Elétricos a Bateria devem expandir-se a um CAGR de 8,67% até 2032.
- Por processo de colagem, o Filme sobre Vidro representou 60,85% do tamanho do Mercado de Módulos LTPS LCD (LCM) de Taiwan para Automotivo em 2026. O Chip sobre Vidro deve expandir-se a um CAGR de 8,81% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Adoção de LTPS em Grandes Displays Automotivos | +1.8% | Global, com demanda acentuada na China, Japão e Europa | Curto prazo (≤ 2 anos) |
| Crescimento dos Cockpits de Veículos Definidos por Software | +1.5% | Global, América do Norte e Europa lideram o ritmo dos programas OEM | Médio prazo (2-4 anos) |
| Expansão de Veículos Elétricos e Híbridos | +1.2% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Médio prazo (2-4 anos) |
| Demanda OEM por Displays de Alta Luminosidade e Baixo Consumo de Energia | +0.9% | Global, com programas premium concentrados na Europa e no Japão | Curto prazo (≤ 2 anos) |
| Tendência para Módulos de Toque e Display Integrados | +0.7% | Global | Médio prazo (2-4 anos) |
| Reposicionamento da Capacidade LTPS de Taiwan para Programas Automotivos | +0.5% | Taiwan, com ganhos iniciais nos Parques Científicos de Hsinchu e Tainan | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Adoção de LTPS em Grandes Displays Automotivos
Os tamanhos dos displays de cockpit estão ultrapassando 10 polegadas, aumentando a demanda por backplanes LTPS que suportam maior resolução e uso controlado de energia. O LTPS suporta especificações de 1.920 × 720 e superiores em tamanhos de display onde os designs a-Si enfrentam restrições. A Himax e a AUO demonstraram um módulo AmLED de 16 polegadas na CES 2025 com até 50% menos consumo de energia do que os designs de referência a-Si. Eles também apresentaram um painel duplo curvo de 23 polegadas usando ICs de driver chip-on-film automotivos.[1] Os fornecedores do Mercado de Módulos LTPS LCD (LCM) de Taiwan para Automotivo podem adaptar linhas construídas para smartphones sem financiar nova capacidade a-Si Gen 8.x. Os fornecedores chineses também estão ampliando a capacidade LTPS, o que torna os design-ins rápidos na faixa de 10 a 20 polegadas importantes para os produtores taiwaneses.
Crescimento dos Cockpits de Veículos Definidos por Software
As arquiteturas de veículos definidos por software colocam o display no centro da interação entre as funções de assistência ao motorista, navegação, conforto e entretenimento. A Visteon apresentou seu controlador de cockpit SmartCore HPC em 2026 com 700 trilhões de operações por segundo, suporte para até 14 câmeras e diversas conexões de dados de alta velocidade.[2] Um controlador compartilhado pode suportar vários displays sem um processador separado para cada tela. Essa abordagem aumenta a demanda por densidade de pixels consistente e resposta ao toque em superfícies de display maiores. O Mercado de Módulos LTPS LCD (LCM) de Taiwan para Automotivo é beneficiado porque os módulos de toque integrado podem atender a esses requisitos em uma única montagem. Períodos de qualificação mais longos, frequentemente de 36 meses ou mais, também podem favorecer fornecedores já listados em um programa OEM.
Expansão de Veículos Elétricos e Híbridos
Os veículos elétricos utilizam mais área de display do que modelos comparáveis de combustão interna porque os motoristas precisam de informações sobre autonomia, carregamento, temperatura e status do veículo. Esse requisito aumenta a oportunidade para módulos LTPS em programas de cockpit. A AUO Mobility Solutions trabalhou com a Sony Honda Mobility na Micro LED Media Bar para o veículo elétrico AFEELA 1, mostrando como os programas de VE podem incluir funções de display fora dos layouts convencionais de cockpit.[3] O crossover elétrico Model B da Foxconn, produzido para a Mitsubishi e em produção para a Austrália e Nova Zelândia, também reflete a posição mais ampla de Taiwan nas cadeias de fornecimento de VE. O Mercado de Módulos LTPS LCD (LCM) de Taiwan para Automotivo pode se beneficiar quando a atividade de fabricação de veículos apoia o fornecimento doméstico de componentes. Os programas híbridos também podem usar especificações de display aprimoradas quando os OEMs compartilham designs de cockpit entre variantes de trem de força.
Demanda OEM por Displays de Alta Luminosidade e Baixo Consumo de Energia
Os OEMs buscam displays que permaneçam legíveis sob luz solar direta enquanto limitam o consumo de energia e a carga térmica. Os displays de painel central frequentemente requerem 1.000 nits, enquanto as aplicações de head-up display podem exceder 1.500 nits. Os painéis de instrumentos também podem enfrentar orçamentos de energia em estado ocioso abaixo de 2 W. O dimming local Mini-LED com toque integrado ajuda os módulos LTPS a atender a esses requisitos sem adicionar uma camada de toque separada. A AUO exibiu um sistema Micro LED Transparente de 12,4 polegadas no conceito PEUGEOT RCZ VISION no Salão do Automóvel de Paris 2026, mostrando o papel da luminosidade e do fator de forma no design de cockpit. O Mercado de Módulos LTPS LCD (LCM) de Taiwan para Automotivo também se beneficia à medida que retroiluminações Mini-LED de iluminação direta e de escala de chip substituem os designs WLED de iluminação lateral mais antigos em módulos automotivos qualificados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Erosão de Preços de Displays Automotivos e Pressão sobre Margens de Módulos | -1.5% | Global, mais acentuada em programas OEM de origem chinesa | Curto prazo (≤ 2 anos) |
| Longos Ciclos de Qualificação Automotiva e Concentração de Design-In | -1.1% | Global | Longo prazo (≥ 4 anos) |
| Regulamentações contra Distração do Motorista Limitando a Proliferação de Telas Sensíveis ao Toque | -0.7% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Dependência de Fornecimento de IC de Driver de Alto Rendimento, Vidro e Colagem Óptica | -0.5% | Taiwan, com risco upstream concentrado no Japão e na Coreia do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Configuração de LCM LTPS:
Toque Integrado Lidera a Preferência por MódulosO LCM LTPS com Toque Integrado e Retroiluminação WLED deteve 38,22% do mercado em 2026, sustentado pela compatibilidade com uma ampla gama de sistemas de IC de driver e controlador de toque. O LCM LTPS com Retroiluminação Mini-LED e Toque Integrado deve registrar um CAGR de 8,78% até 2032. A configuração combina luminosidade legível sob luz solar com integração de toque integrado. Ela elimina uma camada discreta de sensor de toque e reduz a espessura do módulo. Esse design suporta programas de display curvos e de forma livre. O LCM LTPS Padrão com Retroiluminação WLED permanece relevante para painéis de instrumentos em veículos ICE e híbridos de entrada, onde as restrições de custo permanecem importantes. O LCM LTPS com Retroiluminação Mini-LED e Sem Toque está ganhando relevância em head-up displays onde o contraste de dimming local auxilia a visualização diurna sem exigir uma camada de toque.
O IC TDDI automotivo de terceira geração da Himax possui certificação AEC-Q100 e suporta resoluções de até 3,2K × 2K com resposta de toque de latência zero. Esse componente suporta o uso comercial de toque integrado em grandes módulos LTPS. Ele também torna o Mini-LED e o toque integrado um sucessor prático dos designs WLED em novas nomeações de programas. A AUO Mobility Solutions demonstrou um Display de Pilar a Pilar Gen 4 com um único painel LCD hot-formed de 48 polegadas na conferência de Veículos e Displays da Indústria de 2026. O display 8K × 1K combinou sensores de luz ambiente, infravermelho e toque. Esse tipo de montagem consolida funções que anteriormente eram divididas entre vários módulos. Os produtores do Mercado de Módulos LTPS LCD (LCM) de Taiwan para Automotivo com capacidade de integração estão melhor posicionados à medida que essas montagens se tornam mais comuns.



Por Aplicação:
A Integração do Cockpit Remodela os Casos de Uso dos DisplaysO Painel Central e Infotainment representou 42,27% do tamanho do Mercado de Módulos LTPS LCD (LCM) de Taiwan para Automotivo em 2026. O segmento permanece a principal superfície para controle baseado em toque e interação com mídia. Os programas de cockpit OEM estão concentrando a visualização de assistência ao motorista, navegação e funções de conforto em displays de alta luminância. Isso pode reduzir o uso de telas separadas para funções individuais. As aplicações de Painel de Instrumentos estão migrando de TFT-LCDs independentes para painéis LTPS digitais que compartilham um controlador de domínio com o painel central. O arranjo pode reduzir a lista de materiais enquanto preserva uma superfície dedicada para informações relacionadas à segurança. Os sistemas de Entretenimento para Passageiros Traseiros e Tela de Passageiros criam outra fonte de demanda, especialmente em VEs premium com maiores expectativas de entretenimento para passageiros.
As aplicações de Console Central de Pilar a Pilar devem registrar um CAGR de 8,42% até 2032. A aplicação reflete a demanda OEM para eliminar a divisão visual e física entre o painel de instrumentos e o painel central. Esse design favorece fornecedores que podem oferecer capacidade de colagem óptica e hot-forming. A Visteon apresentou conceitos de display de pilar a pilar na CES 2026 e apresentou telas para passageiros traseiros como extensões da família de displays do cockpit frontal. A abordagem requer conjuntos de displays coordenados em vez de módulos isolados. Ela oferece aos fornecedores qualificados de Taiwan uma rota para montagens de cockpit mais amplas. O setor de Módulos LTPS LCD (LCM) de Taiwan para Automotivo está, portanto, se aproximando de relacionamentos de fornecimento em nível de sistema com integradores Tier 1.
Por Tipo de Veículo:
Plataformas Elétricas Aceleram a Adoção de Displays PremiumOs Veículos de Passageiros ICE retiveram 37,38% do mercado em 2026, refletindo a base instalada de programas de veículos existentes. Os Veículos Elétricos a Bateria devem registrar um CAGR de 8,67% até 2032. Os cockpits nativos de VE precisam de displays para status do trem de força, autonomia prevista, carregamento e gerenciamento térmico. Essas funções podem justificar módulos LTPS de especificação mais elevada em comparação com alternativas a-Si de especificação inferior. A ausência de um túnel de transmissão central também pode permitir spans de display mais largos e baixos na área do painel de instrumentos. Os modelos híbridos e híbridos plug-in estão seguindo um caminho semelhante, embora em um ritmo menos acelerado. Os OEMs podem usar especificações de display comuns em versões ICE, híbridas e BEV para reduzir a complexidade de ferramental.
Os veículos de passageiros ICE retêm uma grande base de programas instalados, mas a nova atividade de design-in está se deslocando para plataformas elétricas e híbridas. Os requisitos de segurança funcional ISO 26262 são relevantes para painéis de instrumentos e visualização de assistência ao motorista. A qualificação de temperatura AEC-Q100 Grau 0 também é importante quando os displays são usados em funções relevantes para a segurança. Esses requisitos limitam o pool de fornecedores a empresas que podem demonstrar desempenho confiável sob condições térmicas exigentes. Os participantes do Mercado de Módulos LTPS LCD (LCM) de Taiwan para Automotivo podem se beneficiar de seu histórico de qualificação existente. Os fabricantes de displays coreanos permanecem concorrentes estabelecidos para programas de alto padrão. Os Veículos Comerciais Leves ainda são uma oportunidade inicial, mas a eletrificação de logística e compartilhamento de viagens está trazendo cockpits com múltiplas telas no estilo de carros de passeio para essa classe de veículos.

Por Processo de Colagem:
FOG Domina enquanto COG Avança com a Demanda por Formas FinasO Filme sobre Vidro representou 60,85% da receita do mercado em 2026. O processo funciona com uma ampla gama de linhas de montagem estabelecidas no ecossistema de fabricação de displays de Taiwan. Ele não requer a precisão do substrato de vidro associada às configurações de Chip sobre Vidro. O fornecimento de adesivo óptico transparente de produtores de produtos químicos especiais taiwaneses e japoneses suporta a base de processos estabelecida. A compatibilidade com WLED também torna o Filme sobre Vidro adequado para aplicações que vão desde painéis de instrumentos de entrada até displays de painel central de médio alcance. Essa flexibilidade o ajuda a manter um papel de liderança nos programas automotivos atuais. Sua ampla base de materiais pode oferecer resiliência quando cadeias de fornecimento de componentes mais concentradas enfrentam interrupções.
O Chip sobre Vidro deve registrar um CAGR de 8,81% até 2032. A fixação direta de ICs de driver ao substrato de vidro elimina a camada de portador de circuito impresso flexível. Isso pode reduzir a espessura do módulo em 15%-20%, o que é útil para designs curvos e de forma livre. A CarUX utilizou a fixação de driver Chip sobre Vidro em um Display Automotivo com Retroiluminação Mini-LED Ativa de 34 polegadas apresentado na Display Week 2025. O display combinou um perfil slim, 115% de saturação de cores NTSC e integração de cockpit inteligente. Os designs de pilar a pilar e de vidro curvo podem aumentar o uso desse processo em novos programas de veículos. Os fornecedores do Mercado de Módulos LTPS LCD (LCM) de Taiwan para Automotivo com expertise em vidro e fixação de driver podem, portanto, se beneficiar da mudança para montagens mais finas.
Análise Geográfica
Japão e Coreia do Sul
Os OEMs japoneses e sul-coreanos são importantes âncoras de demanda para as exportações de LCM LTPS de Taiwan por meio de relacionamentos de fornecimento estabelecidos com Toyota, Honda, Hyundai e Kia. A Japan Display opera linhas LTPS que competem com AUO e Innolux em módulos de cockpit. As restrições de capacidade e a reestruturação financeira nas fábricas japonesas abriram espaço para módulos de origem taiwanesa. A Hyundai Mobis fornece displays de cluster de alto padrão da Samsung Display e da LG Display dentro da Coreia do Sul. Os fornecedores Tier 1 que atendem à Kia e à Genesis também qualificam seletivamente módulos taiwaneses para programas de painel central competitivos em custo. A Panasonic Automotive Systems introduziu um programa de head-up display e painel de instrumentos habilitado para OTA para o Mazda CX-5 na Europa em dezembro de 2025. O programa está alinhado com os requisitos ISO/TS 20003:2026 para atualizações OTA de HMI. Essas funções de cockpit definidas por software podem aumentar a demanda por insumos de módulos LTPS premium. A qualificação de confiabilidade AEC-Q100 Grau 0 e os requisitos de luminância local permanecem fatores de conformidade importantes. O rigoroso processo de qualificação protege os fornecedores estabelecidos, mas retarda a entrada em novos programas.
América do Norte e Europa
Os programas europeus são uma fonte material de demanda para o Mercado de Módulos LTPS LCD (LCM) de Taiwan para Automotivo, especialmente em cockpits premium. Os fabricantes de automóveis da região usam o design de cockpit para diferenciar modelos de luxo e de mercado de massa. A AUO desenvolveu um display para passageiro dianteiro e um display de informações central de corte livre para a nova geração da Série 7 da BMW. Esse trabalho mostra o papel de engenharia que os fornecedores taiwaneses podem desempenhar em programas de cockpit de alta visibilidade. O display Micro LED Transparente de 12,4 polegadas da AUO apareceu no conceito PEUGEOT RCZ VISION no Salão do Automóvel de Paris 2026. O conceito reflete o contínuo interesse europeu em sistemas HMI transparentes e de forma livre. Na América do Norte, a Visteon fornece módulos de display curvos e de pilar a pilar com colagem óptica de fornecedores qualificados. Sua plataforma Entry Cockpit estende as funções de display conectado a veículos comerciais leves e motocicletas. Isso amplia o uso potencial de formatos de display menores além dos carros de passeio.
China e Sudeste Asiático Reformulam os Laços de Fornecimento de Taiwan
A China é a geografia de demanda mais ativa para a produção de LCM LTPS de Taiwan. BYD, NIO, XPeng e Li Auto especificam displays de cockpit maiores e mais avançados em programas de veículos de nova energia. A BOE Technology Group e a TCL China Star Optoelectronics também estão expandindo a capacidade de display automotivo LTPS na China continental. Isso cria um risco de substituição em programas OEM chineses de médio alcance. Os fornecedores do Mercado de Módulos LTPS LCD (LCM) de Taiwan para Automotivo podem responder por meio de módulos de maior valor e integração de sistemas, em vez de apenas competição por volume. O Sudeste Asiático está desenvolvendo uma base de montagem de VE por meio de projetos conectados a fornecedores taiwaneses. Os planos de parceria da Foxconn com a ElectroMobility Poland incluem a produção de 400.000 SUVs elétricos anualmente, e a Foxtron introduziu o Bria EV de Taiwan para a Mitsubishi na Austrália e Nova Zelândia. A Índia e o Sudeste Asiático permanecem mercados em estágio inicial para displays de cockpit avançados. Seus programas futuros podem oferecer uma rota de entrada tanto para módulos LTPS de nível de valor quanto para sistemas de display integrados.
Cenário Competitivo
Concentração do Mercado
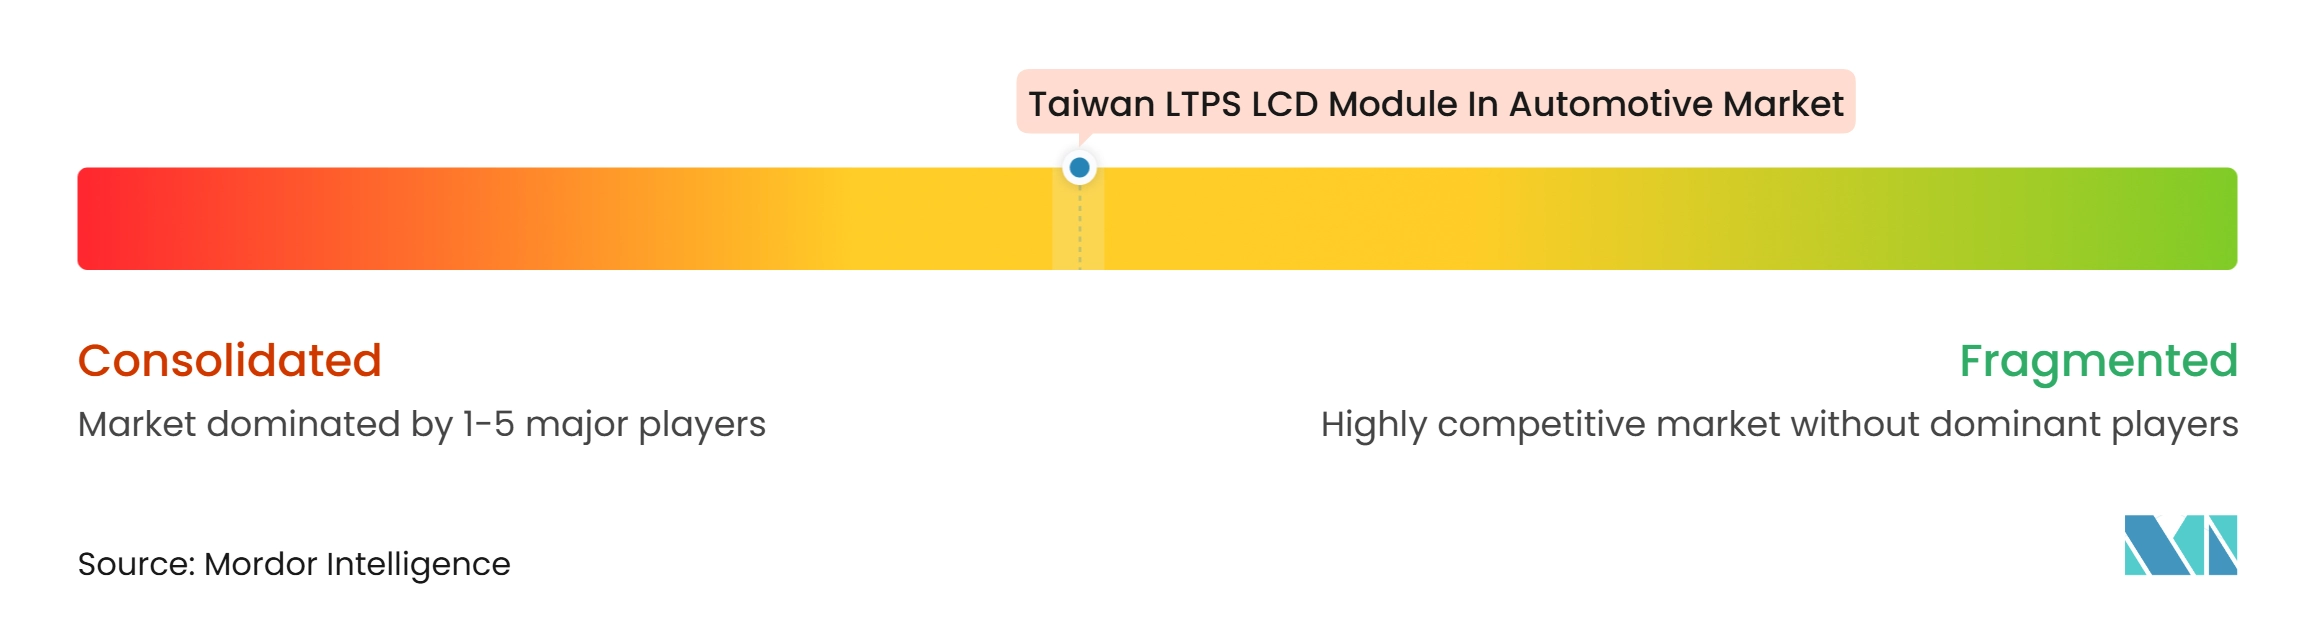
O Mercado de Módulos LTPS LCD (LCM) de Taiwan para Automotivo é moderadamente concentrado no nível de fabricante de painéis. AUO e Innolux ancoram o nível premium do fornecimento LTPS qualificado para automotivo. Elas atendem a aplicações que requerem integração de toque, alta resolução e desempenho de confiabilidade exigente. Os OEMs querem cada vez mais um único fornecedor que possa fornecer colagem óptica, montagem de placa de circuito impresso, integração de software e fornecimento qualificado. Isso cria uma oportunidade entre a fabricação de painéis e a integração completa de módulos de cockpit Tier 1. Os requisitos de qualificação automotiva criam barreiras para concorrentes de grau de consumo. Os padrões JEDEC JESD-AEC-Q100 permanecem relevantes para as expectativas de confiabilidade que diferenciam os fornecedores de módulos qualificados.
Integradores especializados de cockpit e fornecedores de tecnologia habilitadora estão mudando o campo competitivo. A concorrência agora inclui ICs de controle de dimming local Mini-LED, integração TDDI de toque integrado e colagem óptica para vidro de forma livre. Os ICs TDDI automotivos certificados AEC-Q100 de terceira geração da Himax fornecem um exemplo de como a capacidade de semicondutores pode diferenciar um módulo de display. A tecnologia de controle AmLED da AUO é outro exemplo de diferenciação de desempenho dentro dos designs LTPS. A Ennostar introduziu uma Plataforma de Iluminação LED Automotiva Pixelada na Touch Taiwan 2026 para usos de Display de Sinal Inteligente e Projeção Dinâmica no Solo. Esse desenvolvimento conecta funções de display com sistemas de iluminação exterior e expande a concorrência de integração de sistemas.
A AUO estabeleceu a AUO Mobility Solutions na CES 2026 em torno das capacidades de Visual, Computação e Conectividade. A decisão da Innolux de alienar a Fab 2 e a Fab 5, com a Fab 5 encerrando a produção no segundo trimestre de 2026, indica uma mudança da capacidade LCD de commodities para atividades qualificadas para automotivo e de embalagem avançada. O SmartCore HPC da Visteon suporta um movimento mais amplo em direção à computação centralizada de cockpit. Esses movimentos aumentam o valor da integração de módulos e do co-desenvolvimento de software. A resolução do painel por si só está se tornando uma fonte de concorrência menos distintiva. A diferenciação do fornecedor depende mais da profundidade de integração, velocidade de qualificação e execução do programa. Nenhuma figura combinada de participação de mercado para as principais empresas foi fornecida, portanto, as informações disponíveis suportam uma descrição moderadamente concentrada, mas não suportam uma pontuação de concentração numérica.
Líderes do Setor de Módulos LTPS LCD de Taiwan para Automotivo
-
AUO Corporation
-
Innolux Corporation
-
LG Display Co., Ltd.
-
Japan Display Inc.
-
Tianma Microelectronics Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Módulos LTPS LCD de Taiwan para Automotivo Empresas cobertas neste relatório
- AUO Corporation
- Innolux Corporation
- CarUX Technology Inc.
- LG Display Co., Ltd.
- Japan Display Inc.
- Tianma Microelectronics Co., Ltd.
- BOE Technology Group Co., Ltd.
- TCL China Star Optoelectronics Technology Co., Ltd.
- Sharp Corporation
- Samsung Display Co., Ltd.
- Panasonic Automotive Systems Co., Ltd.
- Continental AG
- Visteon Corporation
- Robert Bosch GmbH
- DENSO Corporation
- Hyundai Mobis Co., Ltd.
- Valeo SE
- Nippon Seiki Co., Ltd.
- Garmin Ltd.
- Corning Incorporated
Desenvolvimentos industriais recentes em Mercado de Módulos LTPS LCD de Taiwan para Automotivo
- Outubro de 2026: A AUO Corporation, em colaboração com as equipes de design da PEUGEOT, apresentou um Display HMI Micro LED Transparente de 12,4 polegadas integrado ao carro conceito PEUGEOT RCZ VISION no Salão do Automóvel de Paris 2026, demonstrando capacidades de design de cockpit de alta transparência e forma livre que avançam além das limitações convencionais de luminosidade de HUD. A colaboração posiciona a AUO como parceira tecnológica nos pipelines de conceito à produção de OEMs europeus.
- Agosto de 2026: A AUO Corporation e a faytech Tech. Co., Ltd. assinaram um memorando de entendimento na sede corporativa da AUO em Hsinchu em 7 de agosto de 2026, cobrindo desenvolvimento conjunto, colagem óptica, integração de toque e atividades de entrada no mercado para displays Micro LED transparentes em aplicações de transporte e comerciais. O MOU formaliza a estratégia upstream da AUO de co-desenvolver soluções de display com colagem óptica turn-key com parceiros de integração.
- Março de 2026: O conselho de administração da Innolux Corporation aprovou a alienação da Fab 2 e da Fab 5 em suas instalações no Parque Científico de Tainan, com a Fab 5 encerrando a produção no segundo trimestre de 2026, acelerando a mudança da empresa da produção de LCD de commodities para linhas LTPS qualificadas para automotivo e de embalagem avançada alinhadas com sua estratégia de integração automotiva CarUX.
- Janeiro de 2026: A Visteon Corporation anunciou seu controlador de domínio de cockpit SmartCore HPC na CES 2026, entregando 700 trilhões de operações por segundo com suporte para até 14 câmeras e múltiplas conexões de dados de alta velocidade, visando um lançamento no mercado em 2026 e habilitando experiências de múltiplos displays e consolidação de ECU que aumentam diretamente o conteúdo de display LTPS por veículo em programas SDV.
Escopo do Relatório do Mercado de Módulos LTPS LCD de Taiwan para Automotivo
O Mercado de Módulos LTPS LCD (LCM) de Taiwan para Automotivo abrange o desenvolvimento, fabricação e fornecimento de módulos de display de grau automotivo usando tecnologia de Silício Policristalino de Baixa Temperatura (LTPS). Esses módulos oferecem visuais de alta resolução, desempenho de display aprimorado e eficiência energética para interfaces avançadas de veículos. O crescimento do mercado é impulsionado pela crescente digitalização dos veículos, adoção de sistemas de cockpit sofisticados e demanda por displays automotivos de alta qualidade.
O Relatório do Mercado de Módulos LTPS LCD (LCM) de Taiwan para Automotivo é Segmentado por Configuração de LCM LTPS (LCM LTPS Padrão (Retroiluminação WLED, Sem Toque), LCM LTPS com Toque Integrado (Retroiluminação WLED), LCM LTPS com Retroiluminação Mini-LED (Sem Toque) e LCM LTPS com Retroiluminação Mini-LED e Toque Integrado), Aplicação (Painel Central/Infotainment, Painel de Instrumentos, Console Central de Pilar a Pilar e Entretenimento para Passageiros Traseiros e Tela de Passageiros), Tipo de Veículo (Veículo Elétrico a Bateria (BEV), Veículo Elétrico Híbrido/Híbrido Plug-in (HEV/PHEV), Veículo de Passageiros com Motor de Combustão Interna (ICE) e Veículo Comercial Leve (LCV)) e Processo de Colagem (Filme sobre Vidro (FOG) e Chip sobre Vidro (COG)). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| LCM LTPS Padrão, Retroiluminação WLED, Sem Toque |
| LCM LTPS com Toque Integrado, Retroiluminação WLED |
| LCM LTPS com Retroiluminação Mini-LED, Sem Toque |
| LCM LTPS com Retroiluminação Mini-LED e Toque Integrado |
| Painel Central e Infotainment |
| Painel de Instrumentos |
| Console Central de Pilar a Pilar |
| Entretenimento para Passageiros Traseiros e Tela de Passageiros |
| Veículo Elétrico a Bateria |
| Veículo Elétrico Híbrido e Híbrido Plug-In |
| Veículo de Passageiros com Motor de Combustão Interna |
| Veículo Comercial Leve |
| Filme sobre Vidro |
| Chip sobre Vidro |
| Por Configuração de LCM LTPS | LCM LTPS Padrão, Retroiluminação WLED, Sem Toque |
| LCM LTPS com Toque Integrado, Retroiluminação WLED | |
| LCM LTPS com Retroiluminação Mini-LED, Sem Toque | |
| LCM LTPS com Retroiluminação Mini-LED e Toque Integrado | |
| Por Aplicação | Painel Central e Infotainment |
| Painel de Instrumentos | |
| Console Central de Pilar a Pilar | |
| Entretenimento para Passageiros Traseiros e Tela de Passageiros | |
| Por Tipo de Veículo | Veículo Elétrico a Bateria |
| Veículo Elétrico Híbrido e Híbrido Plug-In | |
| Veículo de Passageiros com Motor de Combustão Interna | |
| Veículo Comercial Leve | |
| Por Processo de Colagem | Filme sobre Vidro |
| Chip sobre Vidro |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Módulos LTPS LCD (LCM) de Taiwan para Automotivo?
O Mercado de Módulos LTPS LCD (LCM) de Taiwan para Automotivo foi avaliado em 1,02 bilhões de USD em 2026 e estima-se que atinja 1,55 bilhões de USD até 2032, a um CAGR de 7,10% durante 2027-2032.
Qual configuração de LCM LTPS lidera a demanda automotiva em Taiwan?
O LCM LTPS com Toque Integrado e Retroiluminação WLED deteve 38,22% de participação em 2026. A Retroiluminação Mini-LED e o Toque Integrado é a configuração de crescimento mais rápido, com um CAGR projetado de 8,78% até 2032.
Qual aplicação de display automotivo está se expandindo mais rapidamente em Taiwan?
O Console Central de Pilar a Pilar deve registrar um CAGR de 8,42% até 2032, enquanto o Painel Central e Infotainment deteve 42,27% de participação em 2026.
Por que os veículos elétricos são importantes para os módulos LTPS LCD?
Os BEVs precisam de displays para autonomia, carregamento, gerenciamento térmico e informações sobre o status do veículo. Esse tipo de veículo deve registrar um CAGR de 8,67% até 2032.
Qual processo de colagem é mais amplamente utilizado para LCMs LTPS automotivos?
O Filme sobre Vidro deteve 60,85% de participação em 2026 porque se adapta a uma ampla gama de linhas de montagem estabelecidas. O Chip sobre Vidro deve expandir-se mais rapidamente, a um CAGR de 8,81% até 2032.
Quais fatores restringem os fornecedores de LCM LTPS automotivo em Taiwan?
Reduções anuais de preços em contratos de fornecimento, longos ciclos de qualificação, regulamentações contra distração do motorista e dependência de insumos de IC de driver, vidro e colagem óptica podem limitar as margens e a flexibilidade dos programas.