
Tamaño y Participación del Mercado de Módulos LCD LTPS de Taiwán en Automoción
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
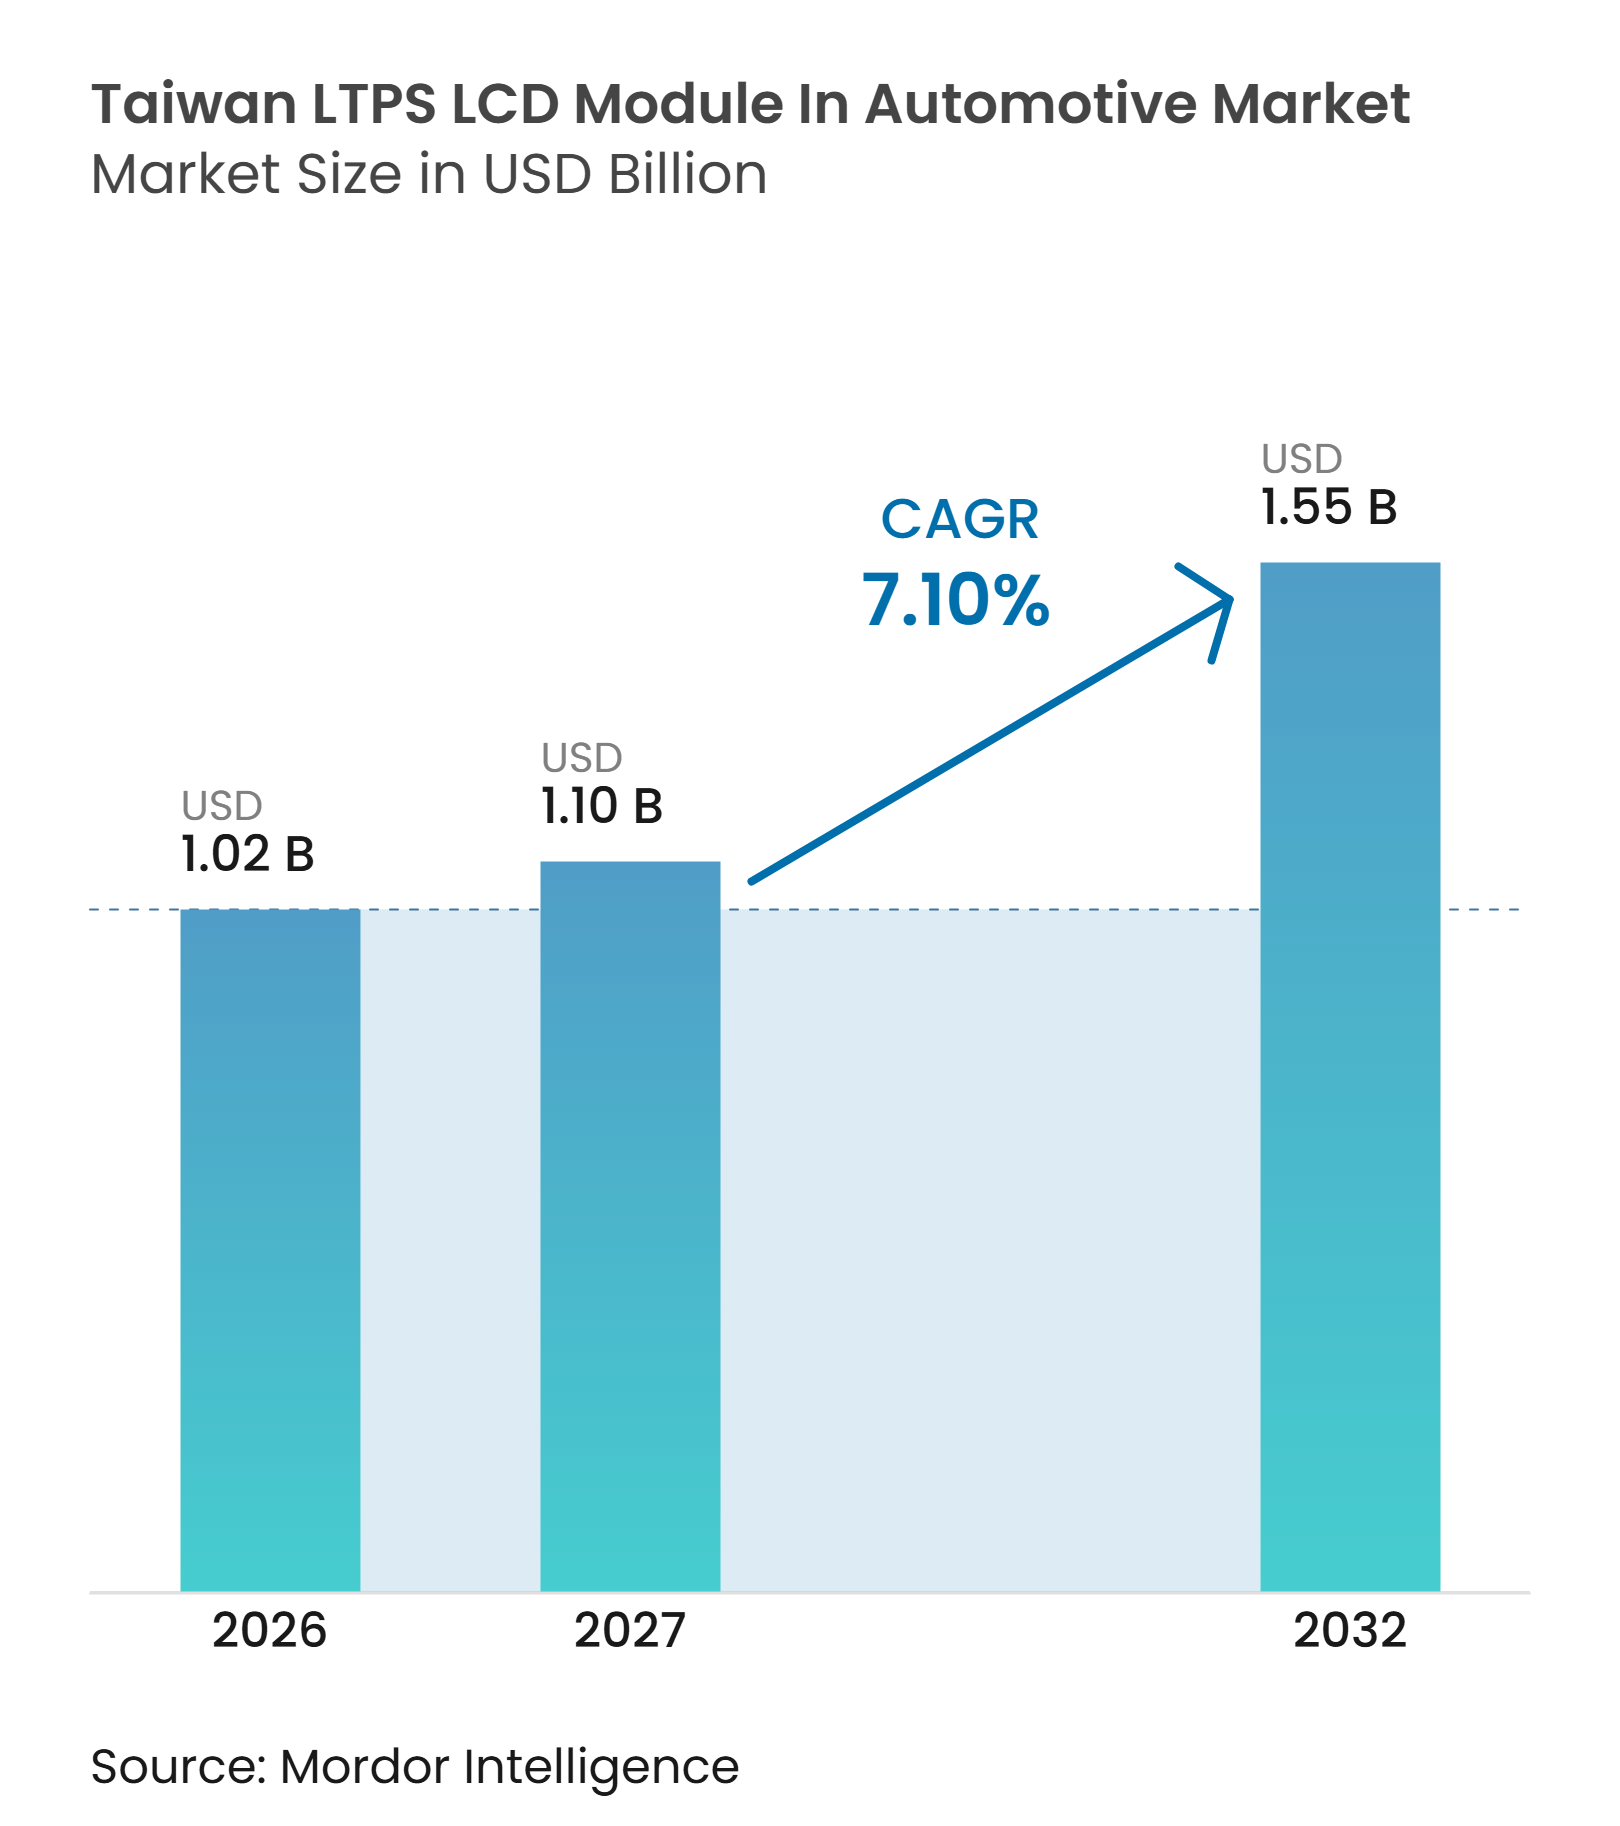
| Tamaño del mercado en el año base (2026) | 1.02 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.10 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.55 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.10 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Módulos LCD LTPS de Taiwán en Automoción por Mordor Intelligence
El tamaño del Mercado de Módulos LCD LTPS (LCM) de Taiwán en Automoción fue valorado en 1,02 mil millones de USD en 2026 y se estima que alcanzará 1,55 mil millones de USD para 2032, a una CAGR del 7,10% durante el período de pronóstico 2027-2032. El Mercado de Módulos LCD LTPS (LCM) de Taiwán en Automoción se beneficia a medida que la capacidad antes utilizada para programas de teléfonos inteligentes en contracción se redirige hacia programas automotrices con ciclos de vida de producción más largos y márgenes unitarios más estables. Los fabricantes de vehículos están especificando pantallas de cabina más grandes e integradas, lo que favorece los módulos LTPS con táctil integrado, alta resolución y sólido rendimiento térmico. La creación de AUO Mobility Solutions por parte de AUO en enero de 2026 indica que las aplicaciones automotrices son una parte central de su estrategia de pantallas. Las líneas de producción Gen 4.5 y Gen 6 de Taiwán pueden abordar estas aplicaciones sin los requisitos de capital de las nuevas líneas Gen 8.x. Las reducciones de precios en los contratos de suministro y los posibles requisitos de distracción del conductor siguen siendo restricciones, aunque los ciclos extendidos de diseño e incorporación y producción pueden respaldar la visibilidad de ingresos del proveedor una vez que un programa entra en producción.
Conclusiones Clave del Informe
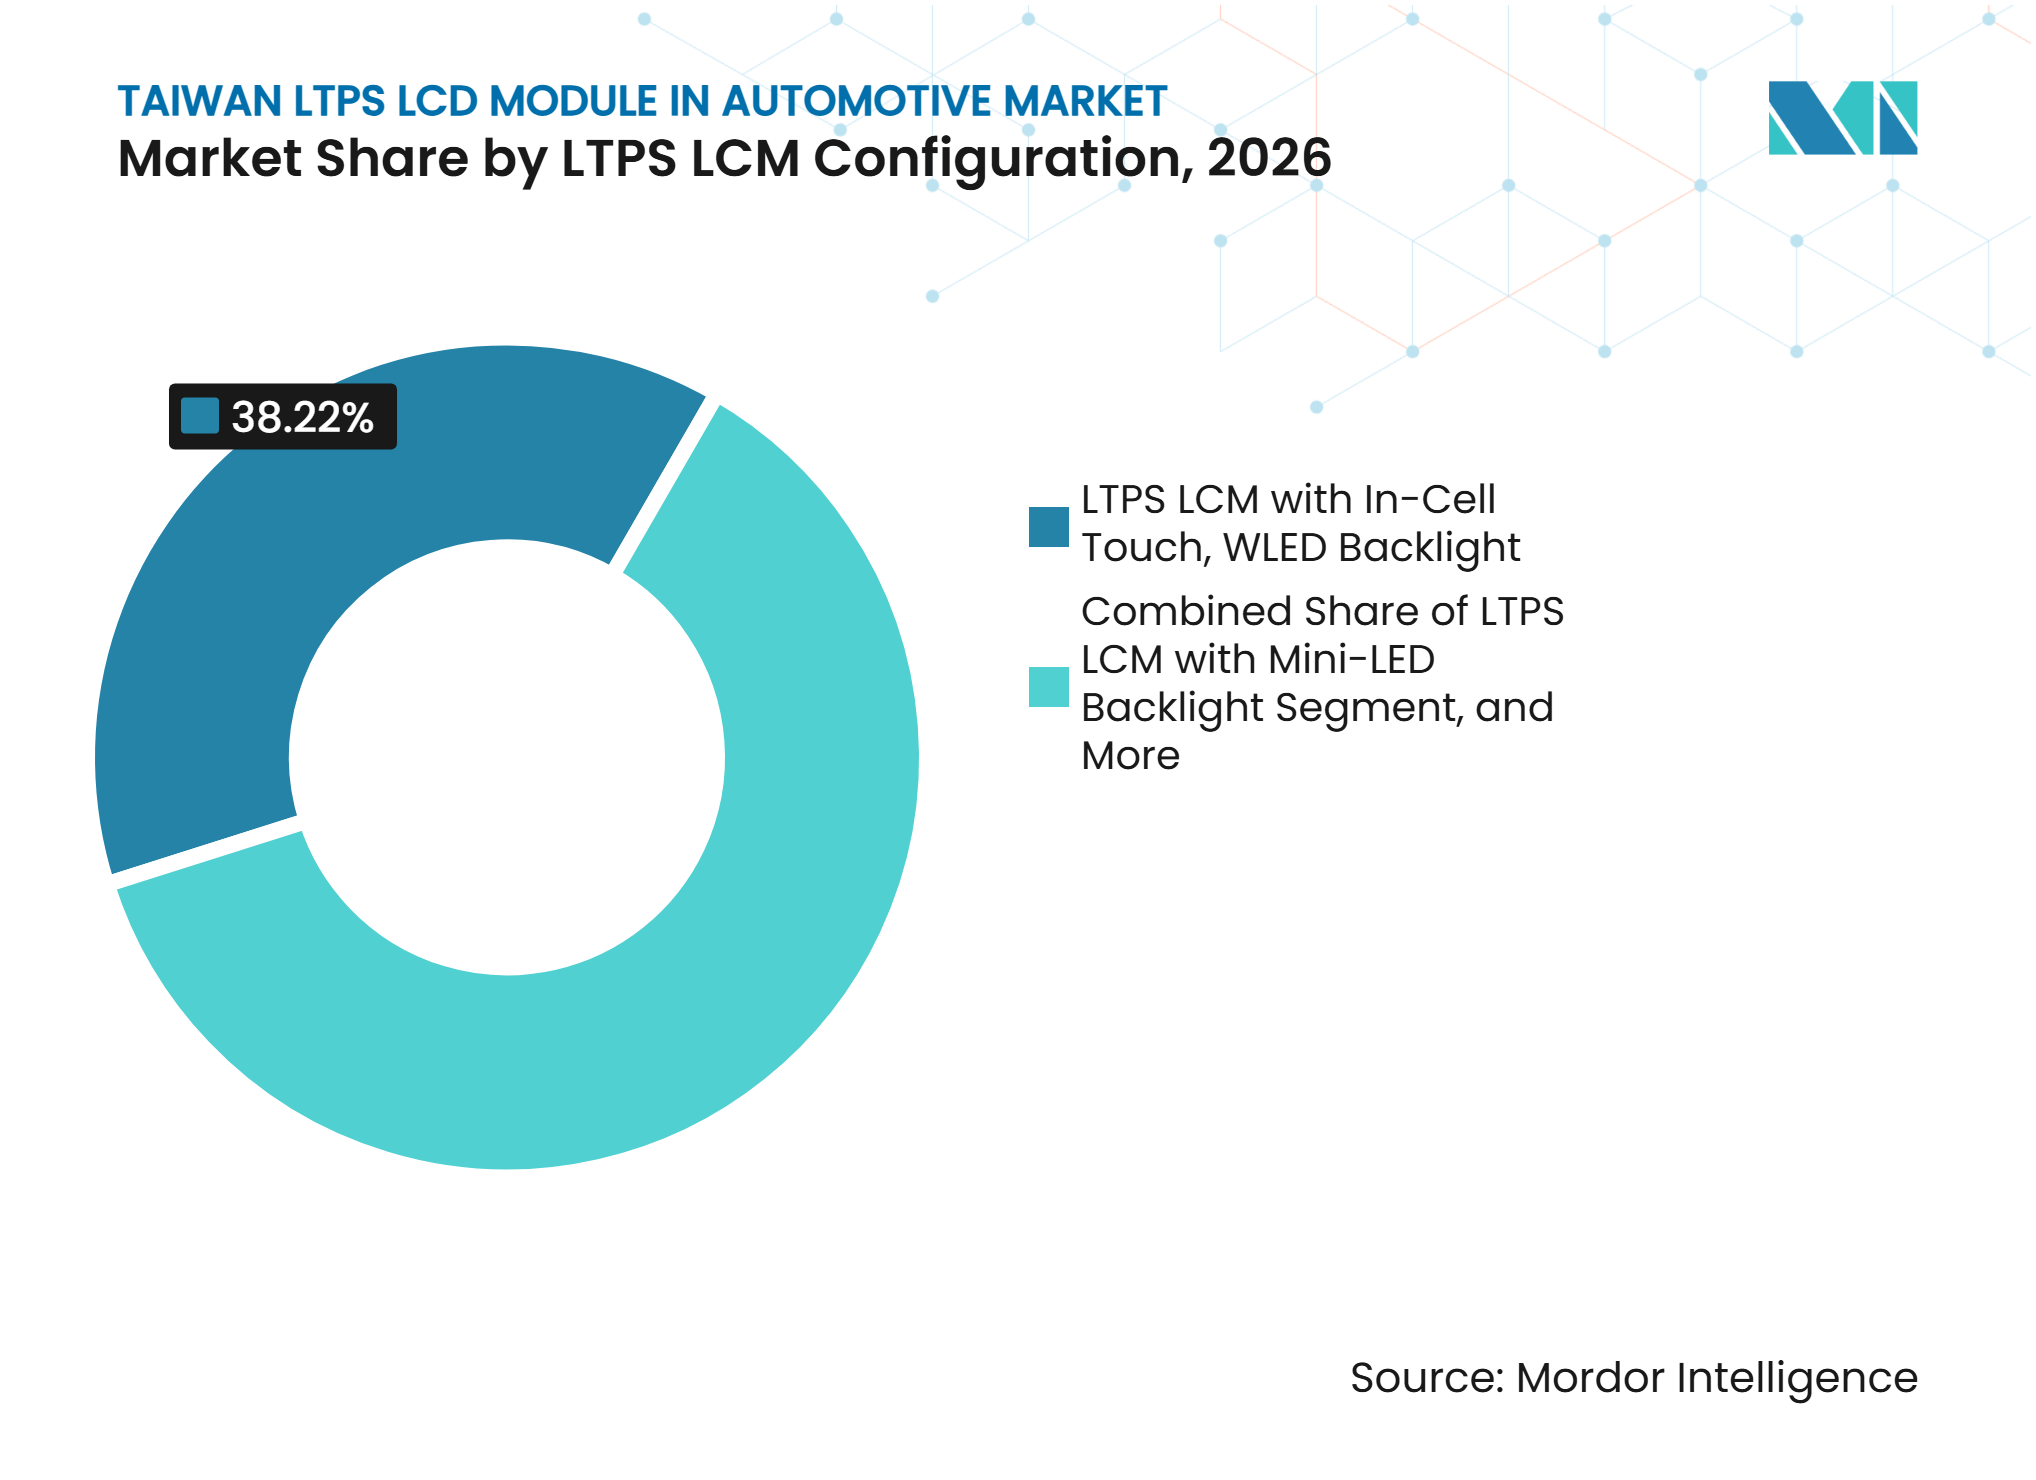
- Por configuración de LCM LTPS, el LCM LTPS con Táctil Integrado y Retroiluminación WLED mantuvo el 38,22% de la participación del Mercado de Módulos LCD LTPS (LCM) de Taiwán en Automoción en 2026. Se proyecta que el LCM LTPS con Retroiluminación Mini-LED y Táctil Integrado se expanda a una CAGR del 8,78% hasta 2032.
- Por aplicación, la Consola Central e Infotainment representó el 42,27% del tamaño del Mercado de Módulos LCD LTPS (LCM) de Taiwán en Automoción en 2026. Se proyecta que la Consola Central de Pilar a Pilar se expanda a una CAGR del 8,42% hasta 2032.
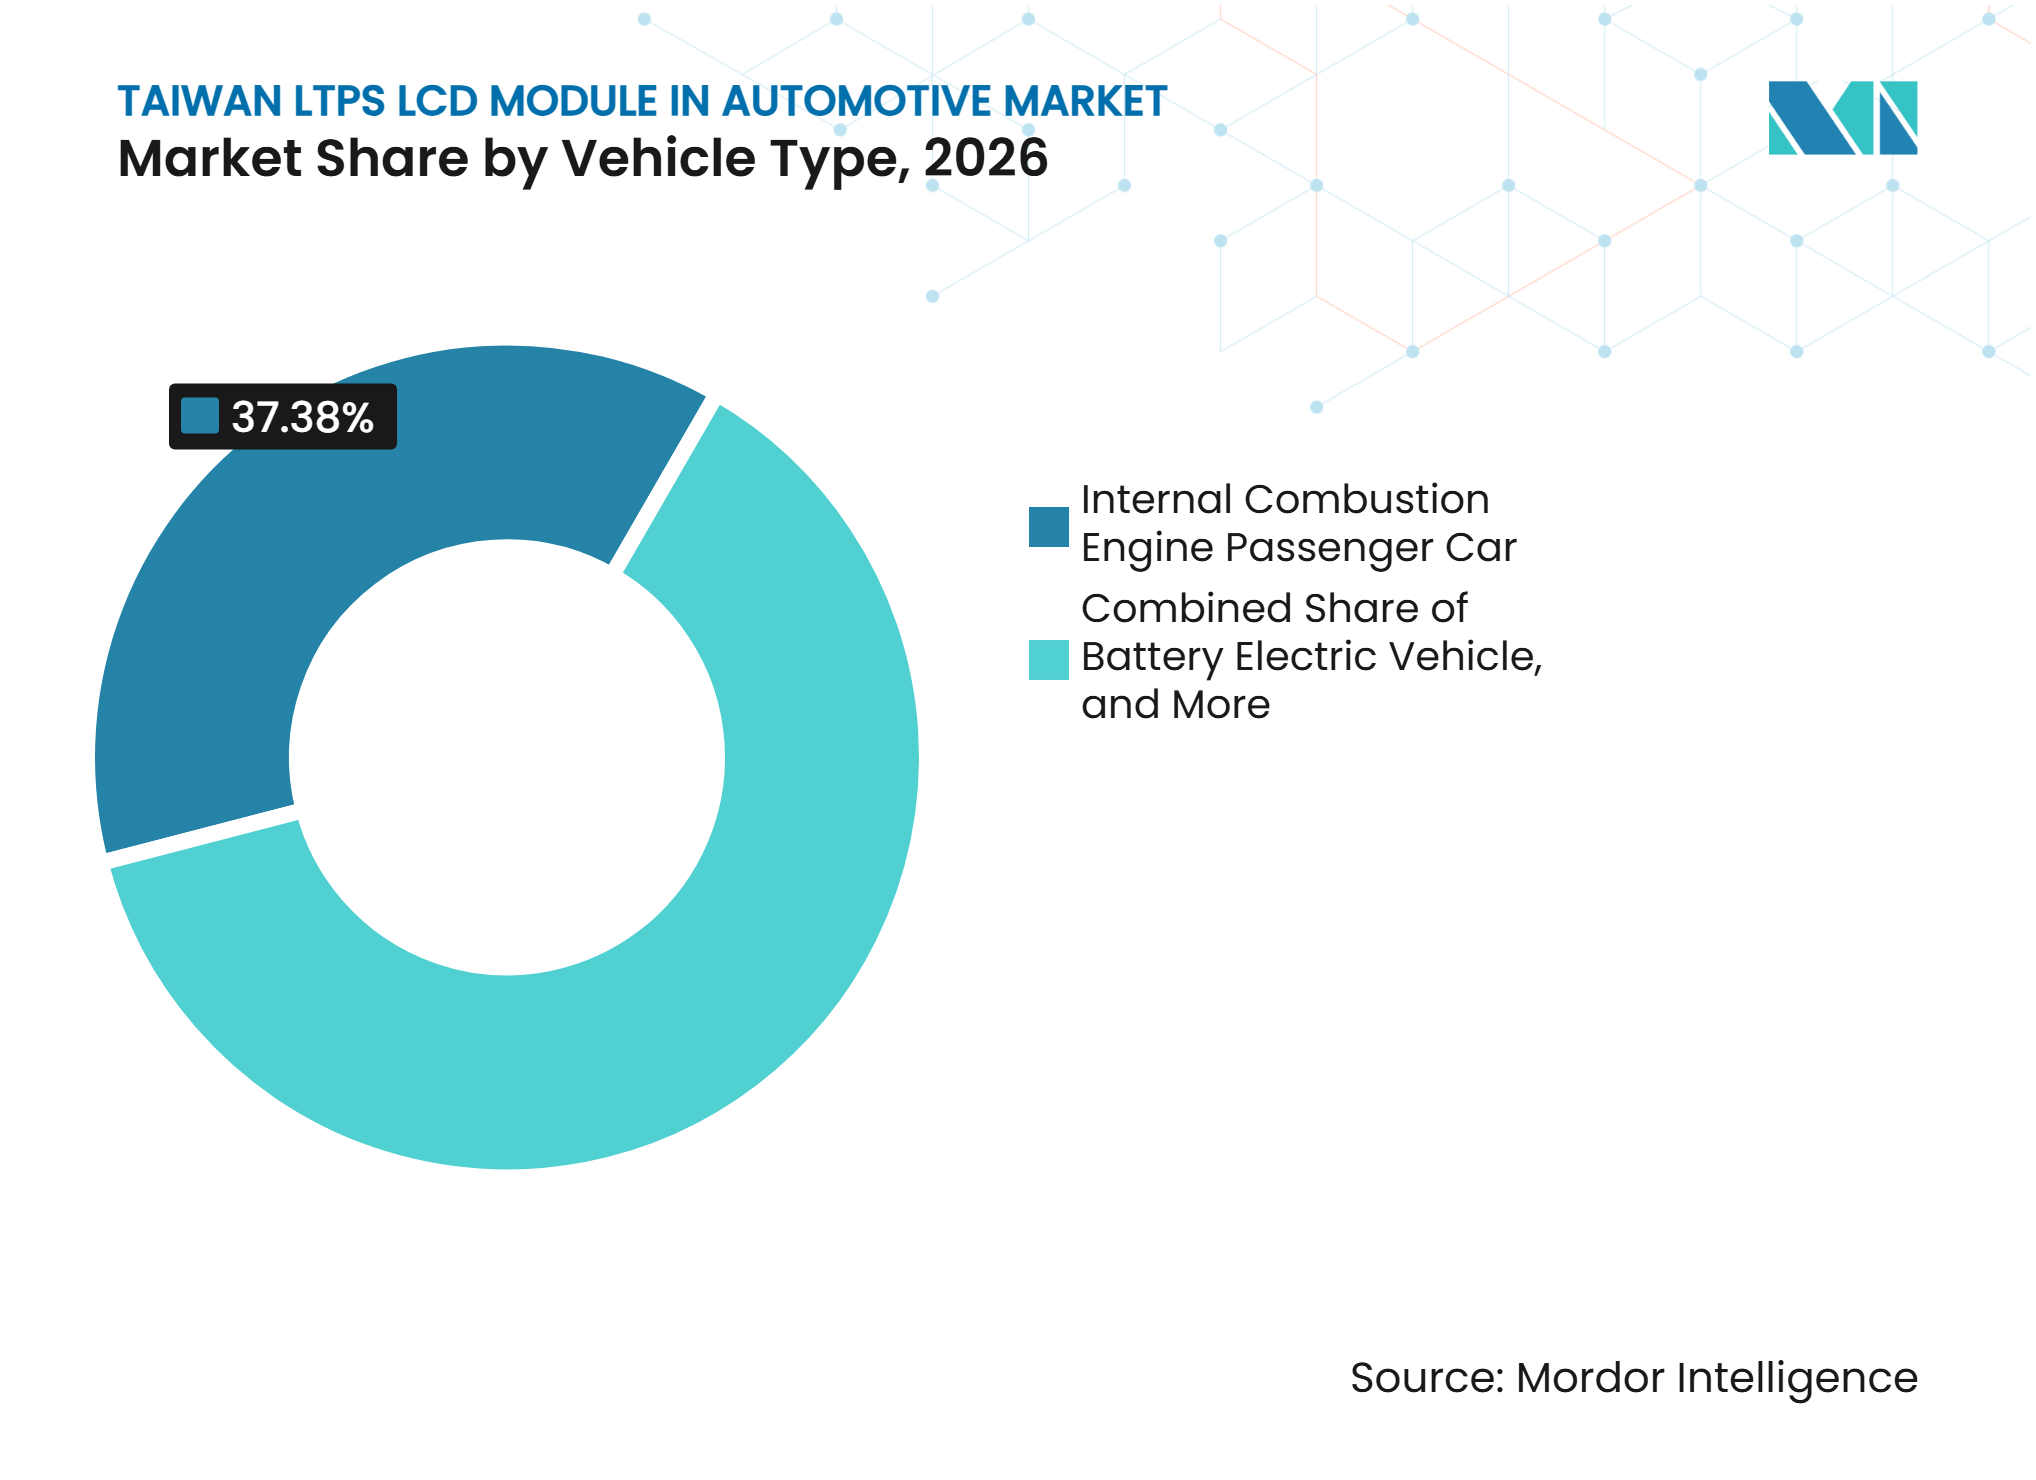
- Por tipo de vehículo, los Automóviles de Pasajeros con Motor de Combustión Interna retuvieron el 37,38% de la participación del Mercado de Módulos LCD LTPS (LCM) de Taiwán en Automoción en 2026. Se proyecta que los Vehículos Eléctricos de Batería se expandan a una CAGR del 8,67% hasta 2032.
- Por proceso de unión, Film on Glass representó el 60,85% del tamaño del Mercado de Módulos LCD LTPS (LCM) de Taiwán en Automoción en 2026. Se proyecta que Chip on Glass se expanda a una CAGR del 8,81% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Adopción de LTPS en Pantallas Automotrices de Gran Tamaño | +1.8% | Global, con demanda aguda en China, Japón y Europa | Corto plazo (≤ 2 años) |
| Crecimiento de las Cabinas de Vehículos Definidos por Software | +1.5% | Global, América del Norte y Europa lideran el ritmo de los programas OEM | Mediano plazo (2-4 años) |
| Expansión de Vehículos Eléctricos e Híbridos | +1.2% | Asia-Pacífico como núcleo, con extensión a América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda de los OEM por Pantallas de Alta Luminosidad y Bajo Consumo | +0.9% | Global, con programas premium concentrados en Europa y Japón | Corto plazo (≤ 2 años) |
| Tendencia hacia Módulos de Táctil y Pantalla Integrados | +0.7% | Global | Mediano plazo (2-4 años) |
| Reposicionamiento de la Capacidad LTPS de Taiwán hacia Programas Automotrices | +0.5% | Taiwán, con ganancias tempranas en los Parques Científicos de Hsinchu y Tainan | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de LTPS en Pantallas Automotrices de Gran Tamaño
Los tamaños de las pantallas de cabina están superando las 10 pulgadas, lo que aumenta la demanda de planos de fondo LTPS que puedan soportar mayor resolución y un uso controlado de energía. LTPS admite especificaciones de 1.920 × 720 y superiores en tamaños de pantalla donde los diseños a-Si enfrentan restricciones. Himax y AUO demostraron un módulo AmLED de 16 pulgadas en CES 2025 con hasta un 50% menos de consumo de energía que los diseños de referencia a-Si. También mostraron un tablero de instrumentos curvo de doble pantalla de 23 pulgadas utilizando circuitos integrados de controlador chip-on-film para automoción.[1] Los proveedores del Mercado de Módulos LCD LTPS (LCM) de Taiwán en Automoción pueden adaptar líneas construidas para teléfonos inteligentes sin financiar nueva capacidad a-Si Gen 8.x. Los proveedores chinos también están mejorando la capacidad LTPS, lo que hace que los diseños rápidos en el rango de 10 a 20 pulgadas sean importantes para los productores taiwaneses.
Crecimiento de las Cabinas de Vehículos Definidos por Software
Las arquitecturas de vehículos definidos por software sitúan la pantalla en el centro de la interacción entre las funciones de asistencia al conductor, navegación, confort y entretenimiento. Visteon Corporation presentó su controlador de cabina SmartCore HPC en 2026 con 700 billones de operaciones por segundo, soporte para hasta 14 cámaras y varias conexiones de datos de alta velocidad.[2] Un controlador compartido puede soportar varias pantallas sin un procesador separado para cada pantalla. Este enfoque aumenta la demanda de densidad de píxeles consistente y respuesta táctil en superficies de pantalla más grandes. El Mercado de Módulos LCD LTPS (LCM) de Taiwán en Automoción se ve respaldado porque los módulos de táctil integrado pueden cumplir estos requisitos en un único ensamblaje. Los períodos de calificación más largos, a menudo de 36 meses o más, también pueden favorecer a los proveedores ya incluidos en un programa OEM.
Expansión de Vehículos Eléctricos e Híbridos
Los vehículos eléctricos utilizan más área de pantalla que los modelos comparables de combustión interna porque los conductores necesitan información sobre autonomía, carga, térmica y estado del vehículo. Este requisito aumenta la oportunidad para los módulos LTPS en programas de cabina. AUO Mobility Solutions colaboró con Sony Honda Mobility en la Barra de Medios Micro LED para el vehículo eléctrico AFEELA 1, mostrando cómo los programas de vehículos eléctricos pueden incluir funciones de pantalla fuera de los diseños de cabina convencionales.[3] El crossover eléctrico Model B de Foxconn, que se produce para Mitsubishi y está en producción para Australia y Nueva Zelanda, también refleja la posición más amplia de Taiwán en las cadenas de suministro de vehículos eléctricos. El Mercado de Módulos LCD LTPS (LCM) de Taiwán en Automoción puede beneficiarse cuando la actividad de fabricación de vehículos respalda el abastecimiento de componentes nacionales. Los programas híbridos también pueden utilizar especificaciones de pantalla mejoradas cuando los OEM comparten diseños de cabina entre variantes de tren motriz.
Demanda de los OEM por Pantallas de Alta Luminosidad y Bajo Consumo
Los OEM buscan pantallas que permanezcan legibles bajo la luz solar directa mientras limitan el consumo de energía y la carga térmica. Las pantallas de consola central a menudo requieren 1.000 nits, mientras que las aplicaciones de pantalla frontal pueden superar los 1.500 nits. Los cuadros de instrumentos también pueden enfrentar presupuestos de energía en estado inactivo por debajo de 2 W. La atenuación local Mini-LED con táctil integrado ayuda a los módulos LTPS a cumplir estos requisitos sin añadir una capa táctil separada. AUO exhibió un sistema Micro LED Transparente de 12,4 pulgadas en el concepto PEUGEOT RCZ VISION en el Salón del Automóvil de París 2026, mostrando el papel del brillo y el factor de forma en el diseño de cabinas. El Mercado de Módulos LCD LTPS (LCM) de Taiwán en Automoción también se beneficia a medida que las retroiluminaciones Mini-LED de iluminación directa y escala de chip reemplazan los diseños WLED de iluminación perimetral más antiguos en módulos automotrices calificados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Erosión de Precios de Pantallas Automotrices y Presión sobre los Márgenes de los Módulos | -1.5% | Global, más aguda en los programas OEM de origen chino | Corto plazo (≤ 2 años) |
| Largos Ciclos de Calificación Automotriz y Concentración del Diseño | -1.1% | Global | Largo plazo (≥ 4 años) |
| Normativas de Distracción del Conductor que Limitan la Proliferación de Pantallas Táctiles | -0.7% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Dependencia del Suministro de Circuitos Integrados de Controlador de Alto Rendimiento, Vidrio y Unión Óptica | -0.5% | Taiwán, con riesgo ascendente concentrado en Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Configuración de LCM LTPS:
El Táctil Integrado Lidera la Preferencia de MódulosEl LCM LTPS con Táctil Integrado y Retroiluminación WLED mantuvo el 38,22% del mercado en 2026, respaldado por la compatibilidad con una amplia gama de sistemas de circuitos integrados de controlador y controlador táctil. Se proyecta que el LCM LTPS con Retroiluminación Mini-LED y Táctil Integrado registre una CAGR del 8,78% hasta 2032. La configuración combina brillo legible bajo la luz solar con integración de táctil integrado. Elimina una capa de sensor táctil discreta y reduce el grosor del módulo. Ese diseño admite programas de pantalla curvos y de forma libre. El LCM LTPS Estándar con Retroiluminación WLED sigue siendo relevante para los cuadros de instrumentos en vehículos de combustión interna y vehículos híbridos de gama de entrada, donde las restricciones de costos siguen siendo importantes. El LCM LTPS con Retroiluminación Mini-LED y Sin Táctil está ganando relevancia en las pantallas frontales donde el contraste de atenuación local ayuda a la visualización diurna sin requerir una capa táctil.
El circuito integrado TDDI automotriz de tercera generación de Himax tiene certificación AEC-Q100 y admite resoluciones de hasta 3,2K × 2K con respuesta táctil de latencia cero. Este componente respalda el uso comercial del táctil integrado en módulos LTPS de gran tamaño. También convierte a Mini-LED y el táctil integrado en un sucesor práctico de los diseños WLED en nuevas nominaciones de programas. AUO Mobility Solutions demostró una Pantalla de Pilar a Pilar de Gen 4 con un único panel LCD de 48 pulgadas conformado en caliente en la conferencia de la Industria de Vehículos y Pantallas 2026. La pantalla 8K × 1K combinó sensores de luz ambiental, infrarrojos y táctiles. Este tipo de ensamblaje consolida funciones que anteriormente estaban divididas entre varios módulos. Los productores del Mercado de Módulos LCD LTPS (LCM) de Taiwán en Automoción con capacidad de integración están mejor posicionados a medida que estos ensamblajes se vuelven más comunes.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Integración de Cabina Redefine los Casos de Uso de las PantallasLa Consola Central e Infotainment representó el 42,27% del tamaño del Mercado de Módulos LCD LTPS (LCM) de Taiwán en Automoción en 2026. El segmento sigue siendo la principal superficie para el control táctil y la interacción multimedia. Los programas de cabina de los OEM están concentrando la visualización de asistencia al conductor, la navegación y las funciones de confort en pantallas de alta luminancia. Esto puede reducir el uso de pantallas separadas para funciones individuales. Las aplicaciones de Cuadro de Instrumentos están pasando de TFT-LCD independientes a paneles LTPS digitales que comparten un controlador de dominio con la consola central. El arreglo puede reducir la lista de materiales mientras preserva una superficie dedicada para información relacionada con la seguridad. Los sistemas de Entretenimiento en Asientos Traseros y Pantalla para Pasajeros crean otra fuente de demanda, especialmente en vehículos eléctricos premium con mayores expectativas de entretenimiento para los pasajeros.
Se proyecta que las aplicaciones de Consola Central de Pilar a Pilar registren una CAGR del 8,42% hasta 2032. La aplicación refleja la demanda de los OEM de eliminar la división visual y física entre el cuadro de instrumentos y la consola central. Este diseño favorece a los proveedores que pueden ofrecer capacidad de unión óptica y conformado en caliente. Visteon Corporation mostró conceptos de pantalla de pilar a pilar en CES 2026 y presentó pantallas para pasajeros traseros como extensiones de la familia de pantallas de cabina delantera. El enfoque requiere conjuntos de pantallas coordinados en lugar de módulos aislados. Ofrece a los proveedores taiwaneses calificados una vía hacia ensamblajes de cabina más amplios. La industria de Módulos LCD LTPS (LCM) de Taiwán en Automoción se está acercando, por tanto, a relaciones de suministro a nivel de sistema con integradores de Nivel 1.
Por Tipo de Vehículo:
Las Plataformas Eléctricas Aceleran la Adopción de Pantallas PremiumLos Automóviles de Pasajeros con Motor de Combustión Interna retuvieron el 37,38% del mercado en 2026, reflejando la base instalada de los programas de vehículos existentes. Se proyecta que los Vehículos Eléctricos de Batería registren una CAGR del 8,67% hasta 2032. Las cabinas nativas de vehículos eléctricos necesitan pantallas para el estado del tren motriz, la autonomía prevista, la carga y la gestión térmica. Estas funciones pueden justificar módulos LTPS de mayor especificación en comparación con las alternativas a-Si de menor especificación. La ausencia de un túnel de transmisión central también puede permitir pantallas más anchas y bajas en el área del panel de instrumentos. Los modelos híbridos y los híbridos enchufables están siguiendo un camino similar, aunque a un ritmo menos rápido. Los OEM pueden utilizar especificaciones de pantalla comunes en las versiones de combustión interna, híbrida y eléctrica de batería para reducir la complejidad de las herramientas.
Los vehículos de pasajeros con motor de combustión interna retienen una gran base de programas instalados, pero la nueva actividad de diseño se está desplazando hacia plataformas eléctricas e híbridas. Los requisitos de seguridad funcional ISO 26262 son relevantes para los cuadros de instrumentos y la visualización de asistencia al conductor. La calificación de temperatura AEC-Q100 Grado 0 también es importante cuando las pantallas se utilizan en funciones relevantes para la seguridad. Estos requisitos limitan el grupo de proveedores a empresas que pueden demostrar un rendimiento confiable bajo condiciones térmicas exigentes. Los participantes del Mercado de Módulos LCD LTPS (LCM) de Taiwán en Automoción pueden beneficiarse de su historial de calificación existente. Los fabricantes de pantallas coreanos siguen siendo competidores establecidos para los programas de alta gama. Los Vehículos Comerciales Ligeros siguen siendo una oportunidad temprana, pero la electrificación de la logística y el transporte compartido está introduciendo cabinas multipantalla al estilo de los automóviles de pasajeros en esta clase de vehículos.

Por Proceso de Unión:
FOG Domina mientras COG Gana Terreno por la Demanda de Perfil DelgadoFilm on Glass representó el 60,85% de los ingresos del mercado en 2026. El proceso funciona con una amplia gama de líneas de ensamblaje establecidas en el ecosistema de fabricación de pantallas de Taiwán. No requiere la precisión del sustrato de vidrio asociada con las configuraciones Chip on Glass. El suministro de adhesivo óptico transparente de productores de productos químicos especiales taiwaneses y japoneses respalda la base de procesos establecida. La compatibilidad con WLED también hace que Film on Glass sea adecuado para aplicaciones que van desde cuadros de instrumentos de gama de entrada hasta pantallas de consola central de gama media. Esta flexibilidad le ayuda a mantener un papel destacado en los programas automotrices actuales. Su amplia base de materiales puede ofrecer resiliencia cuando las cadenas de suministro de componentes más concentradas enfrentan interrupciones.
Se proyecta que Chip on Glass registre una CAGR del 8,81% hasta 2032. La unión directa de circuitos integrados de controlador al sustrato de vidrio elimina la capa portadora de circuito impreso flexible. Esto puede reducir el grosor del módulo entre un 15% y un 20%, lo que es útil para diseños curvos y de forma libre. CarUX utilizó la unión de controlador Chip on Glass en una Pantalla Automotriz Active Mini-LED Backlight de 34 pulgadas presentada en Display Week 2025. La pantalla combinó un perfil delgado, una saturación de color del 115% NTSC e integración de cabina inteligente. Los diseños de pilar a pilar y de vidrio curvado pueden aumentar el uso de este proceso en nuevos programas de vehículos. Los proveedores del Mercado de Módulos LCD LTPS (LCM) de Taiwán en Automoción con experiencia en vidrio y unión de controladores pueden, por tanto, beneficiarse del cambio hacia ensamblajes más delgados.
Análisis Geográfico
Japón y Corea del Sur
Los OEM japoneses y surcoreanos son importantes anclas de demanda para las exportaciones de LCM LTPS de Taiwán a través de relaciones de suministro establecidas con Toyota, Honda, Hyundai y Kia. Japan Display opera líneas LTPS que compiten con AUO e Innolux en módulos de cabina. Las restricciones de capacidad y la reestructuración financiera en las fábricas japonesas han abierto espacio para módulos de origen taiwans. Hyundai Mobis obtiene pantallas de cuadro de instrumentos de alta gama de Samsung Display y LG Display dentro de Corea del Sur. Los proveedores de Nivel 1 que sirven a Kia y Genesis también califican selectivamente módulos taiwaneses para programas de consola central competitivos en costos. Panasonic Automotive Systems Co., Ltd. introdujo un programa de pantalla frontal y cuadro de instrumentos habilitado para OTA para el Mazda CX-5 en Europa durante diciembre de 2025. El programa se alinea con los requisitos de ISO/TS 20003:2026 para actualizaciones OTA de interfaz persona-máquina. Estas funciones de cabina definidas por software pueden aumentar la demanda de insumos de módulos LTPS premium. La calificación de confiabilidad AEC-Q100 Grado 0 y los requisitos de luminancia local siguen siendo factores de cumplimiento importantes. El estricto proceso de calificación protege a los proveedores establecidos pero ralentiza la entrada a nuevos programas.
América del Norte y Europa
Los programas europeos son una fuente material de demanda para el Mercado de Módulos LCD LTPS (LCM) de Taiwán en Automoción, especialmente en cabinas premium. Los fabricantes de automóviles de la región utilizan el diseño de cabina para distinguir los modelos de lujo y de mercado masivo. AUO desarrolló una pantalla para el pasajero delantero y una pantalla de información central de corte libre para la nueva generación de la Serie 7 de BMW. Este trabajo muestra el papel de ingeniería que los proveedores taiwaneses pueden desempeñar en programas de cabina de alta visibilidad. La pantalla Micro LED Transparente de 12,4 pulgadas de AUO apareció en el concepto PEUGEOT RCZ VISION en el Salón del Automóvil de París 2026. El concepto refleja el continuo interés europeo en sistemas de interfaz persona-máquina transparentes y de forma libre. En América del Norte, Visteon Corporation obtiene módulos de pantalla curvada y de pilar a pilar con unión óptica de proveedores calificados. Su plataforma Entry Cockpit extiende las funciones de pantalla conectada a vehículos comerciales ligeros y motocicletas. Esto amplía el uso potencial de formatos de pantalla más pequeños más allá de los automóviles de pasajeros.
China y el Sudeste Asiático Reconfiguran los Vínculos de Suministro de Taiwán
China es la geografía de demanda más activa para la producción de LCM LTPS de Taiwán. BYD, NIO, XPeng y Li Auto especifican pantallas de cabina más grandes y avanzadas en los programas de vehículos de nueva energía. BOE Technology Group Co., Ltd. y TCL China Star Optoelectronics Technology Co., Ltd. también están expandiendo la capacidad de pantallas automotrices LTPS en China continental. Esto crea un riesgo de sustitución en los programas OEM chinos de gama media. Los proveedores del Mercado de Módulos LCD LTPS (LCM) de Taiwán en Automoción pueden responder a través de módulos de mayor valor e integración de sistemas en lugar de competir únicamente en volumen. El Sudeste Asiático está desarrollando una base de ensamblaje de vehículos eléctricos a través de proyectos conectados con proveedores taiwaneses. Los planes de asociación de Foxconn con ElectroMobility Poland incluyen la producción de 400.000 SUV eléctricos anuales, y Foxtron ha introducido el Bria EV de Taiwán para Mitsubishi en Australia y Nueva Zelanda. India y el Sudeste Asiático siguen siendo mercados en etapas más tempranas para pantallas de cabina avanzadas. Sus futuros programas pueden ofrecer una vía de entrada tanto para módulos LTPS de nivel de valor como para sistemas de pantalla integrados.
Panorama Competitivo
Concentración del Mercado
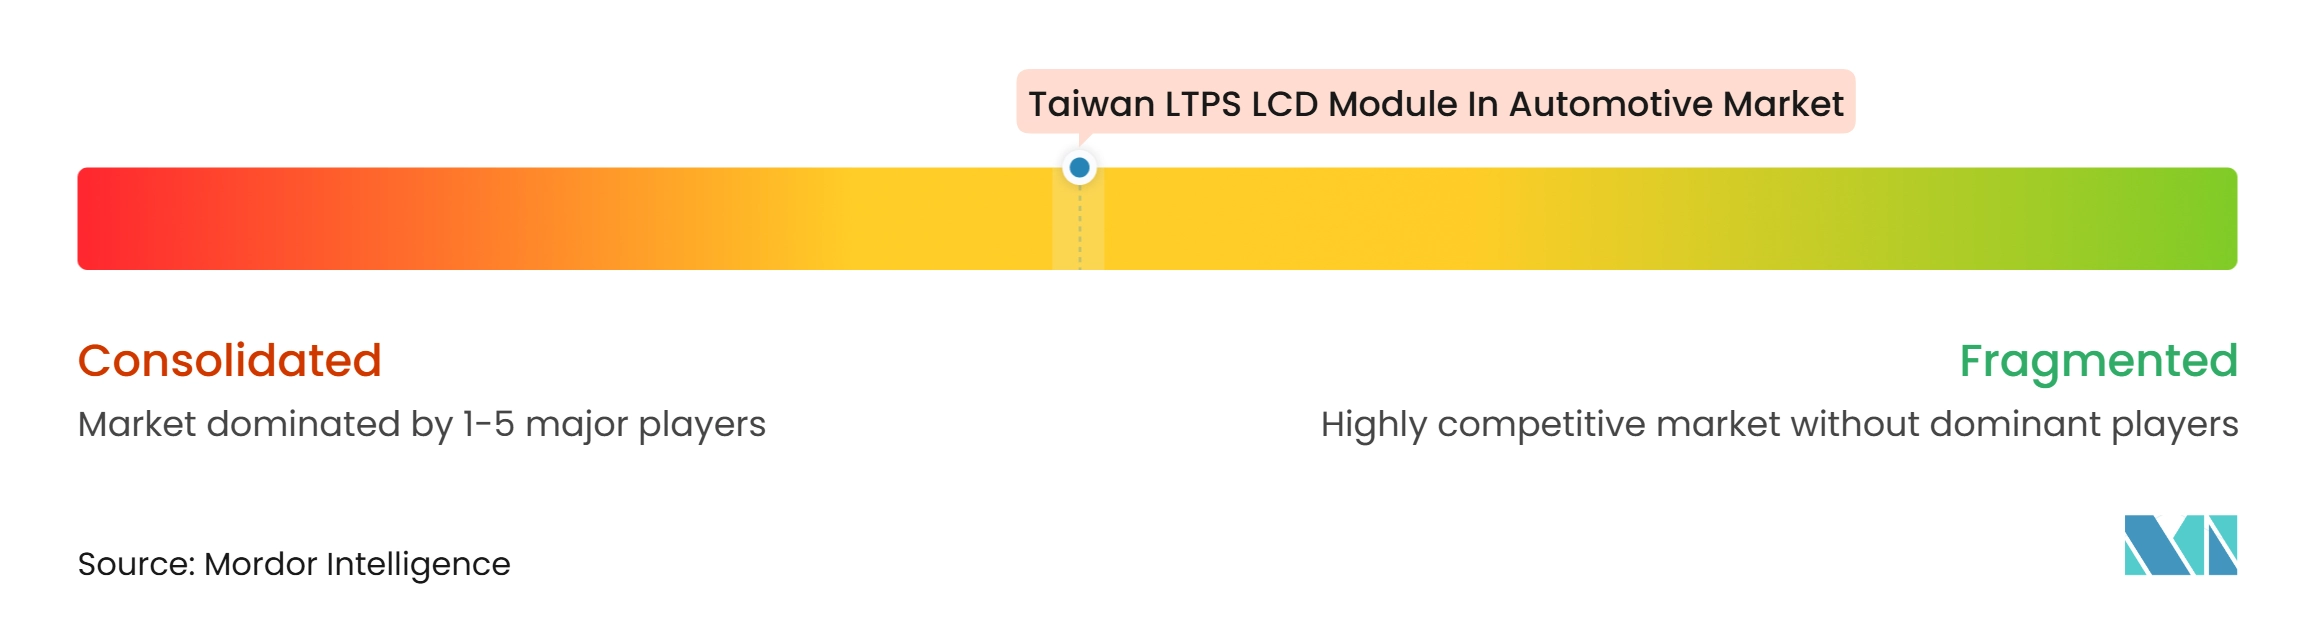
El Mercado de Módulos LCD LTPS (LCM) de Taiwán en Automoción está moderadamente concentrado a nivel de fabricante de paneles. AUO e Innolux anclan el nivel premium del suministro LTPS calificado para automoción. Sirven a aplicaciones que requieren integración táctil, alta resolución y un rendimiento de confiabilidad exigente. Los OEM quieren cada vez más un único proveedor que pueda ofrecer unión óptica, ensamblaje de placas de circuito impreso, integración de software y suministro calificado. Esto crea una oportunidad entre la fabricación de paneles y la integración completa de módulos de cabina de Nivel 1. Los requisitos de calificación automotriz crean barreras para los competidores de grado de consumo. Los estándares JEDEC JESD-AEC-Q100 siguen siendo relevantes para las expectativas de confiabilidad que diferencian a los proveedores de módulos calificados.
Los integradores de cabina especializados y los proveedores de tecnología habilitadora están cambiando el campo competitivo. La competencia ahora incluye circuitos integrados de control de atenuación local Mini-LED, integración TDDI de táctil integrado y unión óptica para vidrio de forma libre. Los circuitos integrados TDDI automotrices certificados AEC-Q100 de tercera generación de Himax proporcionan un ejemplo de cómo la capacidad de semiconductores puede diferenciar un módulo de pantalla. La tecnología de control AmLED de AUO es otro ejemplo de diferenciación de rendimiento dentro de los diseños LTPS. Ennostar introdujo una Plataforma de Iluminación LED Automotriz Pixelada en Touch Taiwan 2026 para usos de Pantalla de Señal Inteligente y Proyección Dinámica en el Suelo. Este desarrollo conecta las funciones de pantalla con los sistemas de iluminación exterior y amplía la competencia de integración de sistemas.
AUO estableció AUO Mobility Solutions en CES 2026 en torno a capacidades Visuales, de Computación y Conectividad. La decisión de Innolux de deshacerse de Fab 2 y Fab 5, con Fab 5 cesando la producción en el segundo trimestre de 2026, indica un alejamiento de la capacidad LCD de productos básicos hacia la actividad de calificación automotriz y empaquetado avanzado. El SmartCore HPC de Visteon Corporation respalda un movimiento más amplio hacia la computación centralizada de cabina. Estos movimientos aumentan el valor de la integración de módulos y el codesarrollo de software. La resolución del panel por sí sola se está convirtiendo en una fuente de competencia menos distintiva. La diferenciación del proveedor depende más de la profundidad de integración, la velocidad de calificación y la ejecución del programa. No se proporcionó ninguna cifra combinada de participación de mercado para las empresas líderes, por lo que la información disponible respalda una descripción moderadamente concentrada pero no respalda una puntuación de concentración numérica.
Líderes de la Industria de Módulos LCD LTPS de Taiwán en Automoción
-
AUO Corporation
-
Innolux Corporation
-
LG Display Co., Ltd.
-
Japan Display Inc.
-
Tianma Microelectronics Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Módulos LCD LTPS de Taiwán en Automoción Empresas cubiertas en este informe
- AUO Corporation
- Innolux Corporation
- CarUX Technology Inc.
- LG Display Co., Ltd.
- Japan Display Inc.
- Tianma Microelectronics Co., Ltd.
- BOE Technology Group Co., Ltd.
- TCL China Star Optoelectronics Technology Co., Ltd.
- Sharp Corporation
- Samsung Display Co., Ltd.
- Panasonic Automotive Systems Co., Ltd.
- Continental AG
- Visteon Corporation
- Robert Bosch GmbH
- DENSO Corporation
- Hyundai Mobis Co., Ltd.
- Valeo SE
- Nippon Seiki Co., Ltd.
- Garmin Ltd.
- Corning Incorporated
Desarrollos recientes de la industria en Mercado de Módulos LCD LTPS de Taiwán en Automoción
- Octubre de 2026: AUO Corporation, en colaboración con los equipos de diseño de PEUGEOT, presentó una Pantalla HMI Micro LED Transparente de 12,4 pulgadas integrada en el automóvil conceptual PEUGEOT RCZ VISION en el Salón del Automóvil de París 2026, demostrando capacidades de diseño de cabina de alta transparencia y forma libre que van más allá de las limitaciones convencionales de brillo de las pantallas frontales. La colaboración posiciona a AUO como socio tecnológico en las cadenas de producción de concepto a producción de los OEM europeos.
- Agosto de 2026: AUO Corporation y faytech Tech. Co., Ltd. firmaron un memorando de entendimiento en la sede corporativa de AUO en Hsinchu el 7 de agosto de 2026, que cubre el desarrollo conjunto, la unión óptica, la integración táctil y las actividades de comercialización para pantallas Micro LED transparentes en aplicaciones de transporte y comerciales. El memorando de entendimiento formaliza la estrategia ascendente de AUO de codesarrollar soluciones de pantalla con unión óptica llave en mano con socios de integración.
- Marzo de 2026: El consejo de administración de Innolux Corporation aprobó la enajenación de Fab 2 y Fab 5 en sus instalaciones del Parque Científico de Tainan, con Fab 5 cesando la producción en el segundo trimestre de 2026, acelerando el cambio de la empresa desde la producción de LCD de productos básicos hacia líneas LTPS calificadas para automoción y de empaquetado avanzado alineadas con su estrategia de integración automotriz CarUX.
- Enero de 2026: Visteon Corporation anunció su controlador de dominio de cabina SmartCore HPC en CES 2026, con 700 billones de operaciones por segundo con soporte para hasta 14 cámaras y múltiples conexiones de datos de alta velocidad, con el objetivo de un lanzamiento al mercado en 2026 y habilitando experiencias multipantalla y consolidación de ECU que aumentan directamente el contenido de pantalla LTPS por vehículo en los programas de vehículos definidos por software.
Alcance del Informe del Mercado de Módulos LCD LTPS de Taiwán en Automoción
El Mercado de Módulos LCD LTPS (LCM) de Taiwán en Automoción abarca el desarrollo, la fabricación y el suministro de módulos de pantalla de grado automotriz que utilizan tecnología de Silicio Policristalino de Baja Temperatura (LTPS). Estos módulos ofrecen imágenes de alta resolución, rendimiento de pantalla mejorado y eficiencia energética para interfaces de vehículos avanzadas. El crecimiento del mercado está impulsado por la creciente digitalización de los vehículos, la adopción de sistemas de cabina sofisticados y la demanda de pantallas automotrices de alta calidad.
El Informe del Mercado de Módulos LCD LTPS (LCM) de Taiwán en Automoción está Segmentado por Configuración de LCM LTPS (LCM LTPS Estándar (Retroiluminación WLED, Sin Táctil), LCM LTPS con Táctil Integrado (Retroiluminación WLED), LCM LTPS con Retroiluminación Mini-LED (Sin Táctil) y LCM LTPS con Retroiluminación Mini-LED y Táctil Integrado), Aplicación (Consola Central/Infotainment, Cuadro de Instrumentos, Consola Central de Pilar a Pilar y Entretenimiento en Asientos Traseros y Pantalla para Pasajeros), Tipo de Vehículo (Vehículo Eléctrico de Batería (BEV), Vehículo Eléctrico Híbrido / Híbrido Enchufable (HEV/PHEV), Automóvil de Pasajeros con Motor de Combustión Interna (ICE) y Vehículo Comercial Ligero (LCV)), y Proceso de Unión (Film on Glass (FOG) y Chip on Glass (COG)). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| LCM LTPS Estándar, Retroiluminación WLED, Sin Táctil |
| LCM LTPS con Táctil Integrado, Retroiluminación WLED |
| LCM LTPS con Retroiluminación Mini-LED, Sin Táctil |
| LCM LTPS con Retroiluminación Mini-LED y Táctil Integrado |
| Consola Central e Infotainment |
| Cuadro de Instrumentos |
| Consola Central de Pilar a Pilar |
| Entretenimiento en Asientos Traseros y Pantalla para Pasajeros |
| Vehículo Eléctrico de Batería |
| Vehículo Eléctrico Híbrido y Híbrido Enchufable |
| Automóvil de Pasajeros con Motor de Combustión Interna |
| Vehículo Comercial Ligero |
| Film on Glass |
| Chip on Glass |
| Por Configuración de LCM LTPS | LCM LTPS Estándar, Retroiluminación WLED, Sin Táctil |
| LCM LTPS con Táctil Integrado, Retroiluminación WLED | |
| LCM LTPS con Retroiluminación Mini-LED, Sin Táctil | |
| LCM LTPS con Retroiluminación Mini-LED y Táctil Integrado | |
| Por Aplicación | Consola Central e Infotainment |
| Cuadro de Instrumentos | |
| Consola Central de Pilar a Pilar | |
| Entretenimiento en Asientos Traseros y Pantalla para Pasajeros | |
| Por Tipo de Vehículo | Vehículo Eléctrico de Batería |
| Vehículo Eléctrico Híbrido y Híbrido Enchufable | |
| Automóvil de Pasajeros con Motor de Combustión Interna | |
| Vehículo Comercial Ligero | |
| Por Proceso de Unión | Film on Glass |
| Chip on Glass |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Módulos LCD LTPS (LCM) de Taiwán en Automoción?
El Mercado de Módulos LCD LTPS (LCM) de Taiwán en Automoción fue valorado en 1,02 mil millones de USD en 2026 y se estima que alcanzará 1,55 mil millones de USD para 2032, a una CAGR del 7,10% durante 2027-2032.
¿Qué configuración de LCM LTPS lidera la demanda automotriz en Taiwán?
El LCM LTPS con Táctil Integrado y Retroiluminación WLED mantuvo una participación del 38,22% en 2026. La Retroiluminación Mini-LED y el Táctil Integrado es la configuración de mayor crecimiento, con una CAGR proyectada del 8,78% hasta 2032.
¿Qué aplicación de pantalla automotriz se está expandiendo más rápidamente en Taiwán?
Se proyecta que la Consola Central de Pilar a Pilar registre una CAGR del 8,42% hasta 2032, mientras que la Consola Central e Infotainment mantuvo una participación del 42,27% en 2026.
¿Por qué son importantes los vehículos eléctricos para los módulos LCD LTPS?
Los vehículos eléctricos de batería necesitan pantallas para la autonomía, la carga, la gestión térmica y la información sobre el estado del vehículo. Se proyecta que este tipo de vehículo registre una CAGR del 8,67% hasta 2032.
¿Qué proceso de unión se utiliza más ampliamente para los LCM LTPS automotrices?
Film on Glass mantuvo una participación del 60,85% en 2026 porque se adapta a una amplia gama de líneas de ensamblaje establecidas. Se espera que Chip on Glass se expanda más rápidamente, a una CAGR del 8,81% hasta 2032.
¿Qué factores restringen a los proveedores de LCM LTPS automotrices en Taiwán?
Las reducciones anuales de precios en los contratos de suministro, los largos ciclos de calificación, las normativas de distracción del conductor y la dependencia de los insumos de circuitos integrados de controlador, vidrio y unión óptica pueden limitar los márgenes y la flexibilidad del programa.