
台湾LTPS LCDモジュール(車載向け)市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
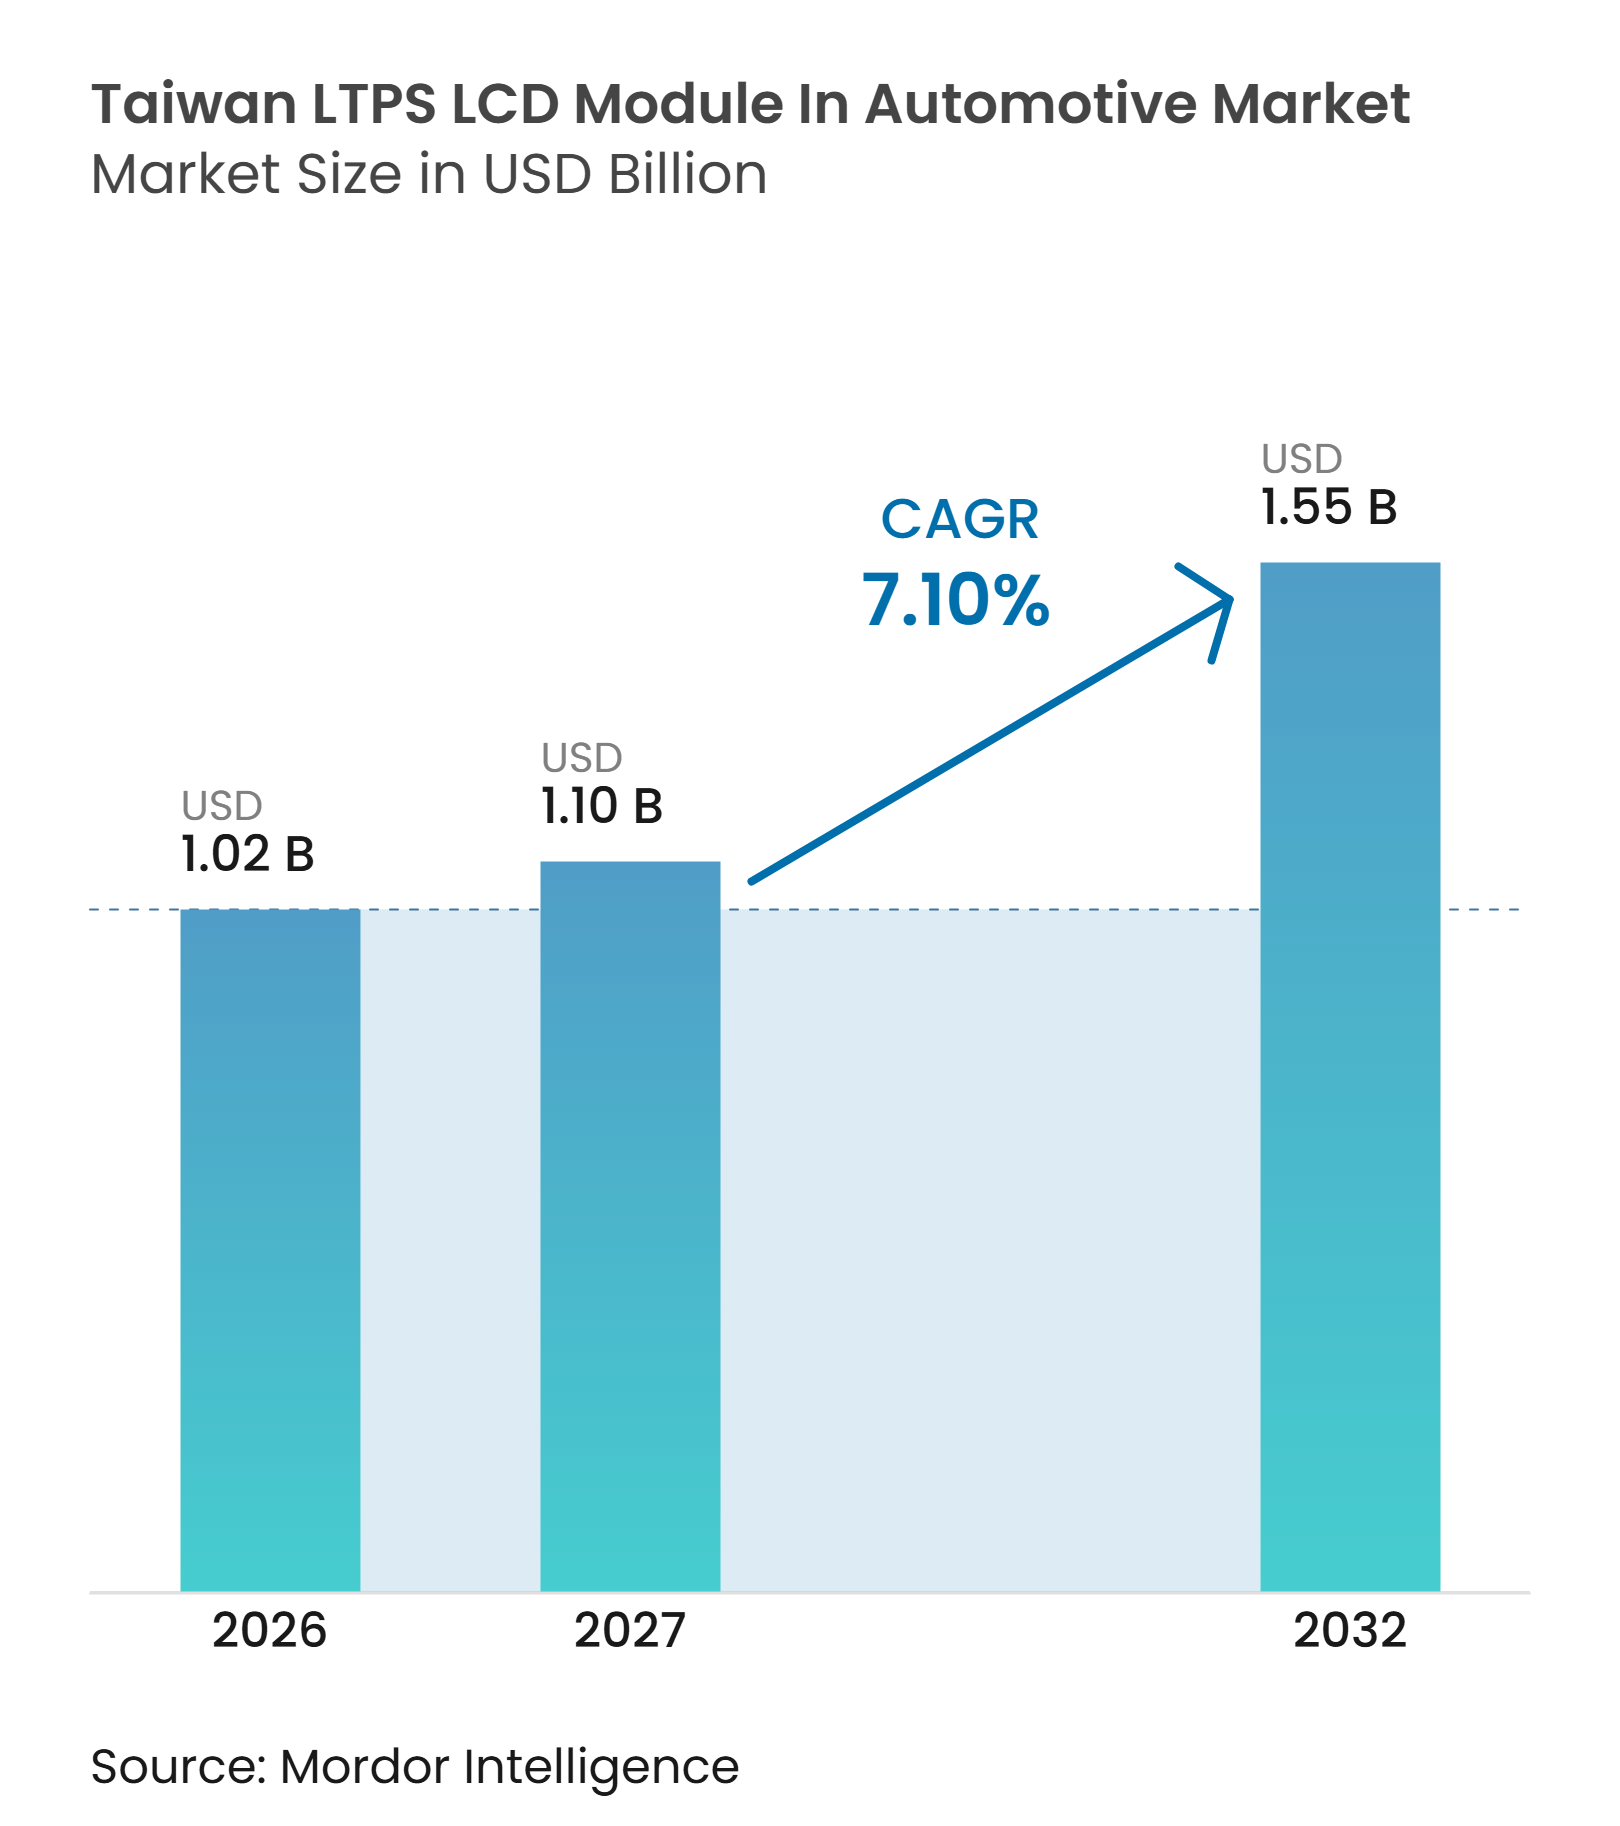
| 基準年の市場規模 (2026) | 1.02 十億米ドル |
| 市場規模 (2027) | 1.10 十億米ドル |
| 市場規模 (2032) | 1.55 十億米ドル |
| 成長率 (2027 - 2032) | 7.10 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる台湾LTPS LCDモジュール(車載向け)市場分析
台湾LTPS LCDモジュール(LCM)車載向け市場規模は2026年に1.02 ビリオン 米ドルと評価され、2027年から2032年の予測期間中にCAGR 7.10%で成長し、2032年までに1.55 ビリオン 米ドルに達すると推定されています。台湾LTPS LCDモジュール(LCM)車載向け市場は、スマートフォン向けプログラムの縮小に伴い余剰となった生産能力が、より長い生産ライフサイクルと安定したユニットマージンを持つ車載向プログラムに振り向けられることで恩恵を受けています。自動車メーカーはより大型かつ統合されたコックピットディスプレイを仕様として求めており、これはインセル・タッチ、高解像度、優れた熱性能を備えたLTPSモジュールに有利に働きます。AUO Corporationが2026年1月にAUO Mobility Solutionsを設立したことは、車載用途が同社のディスプレイ戦略の中核をなすことを示しています。台湾の第4.5世代および第6世代生産ラインは、新たな第8.x世代ラインに必要な設備投資を要することなく、これらの用途に対応できます。供給契約における価格低下および潜在的なドライバー注意散漫規制は依然として制約要因ですが、長期にわたる設計採用および生産サイクルは、プログラムが量産に入った後のサプライヤーの収益可視性を支えることができます。
主要レポートのポイント
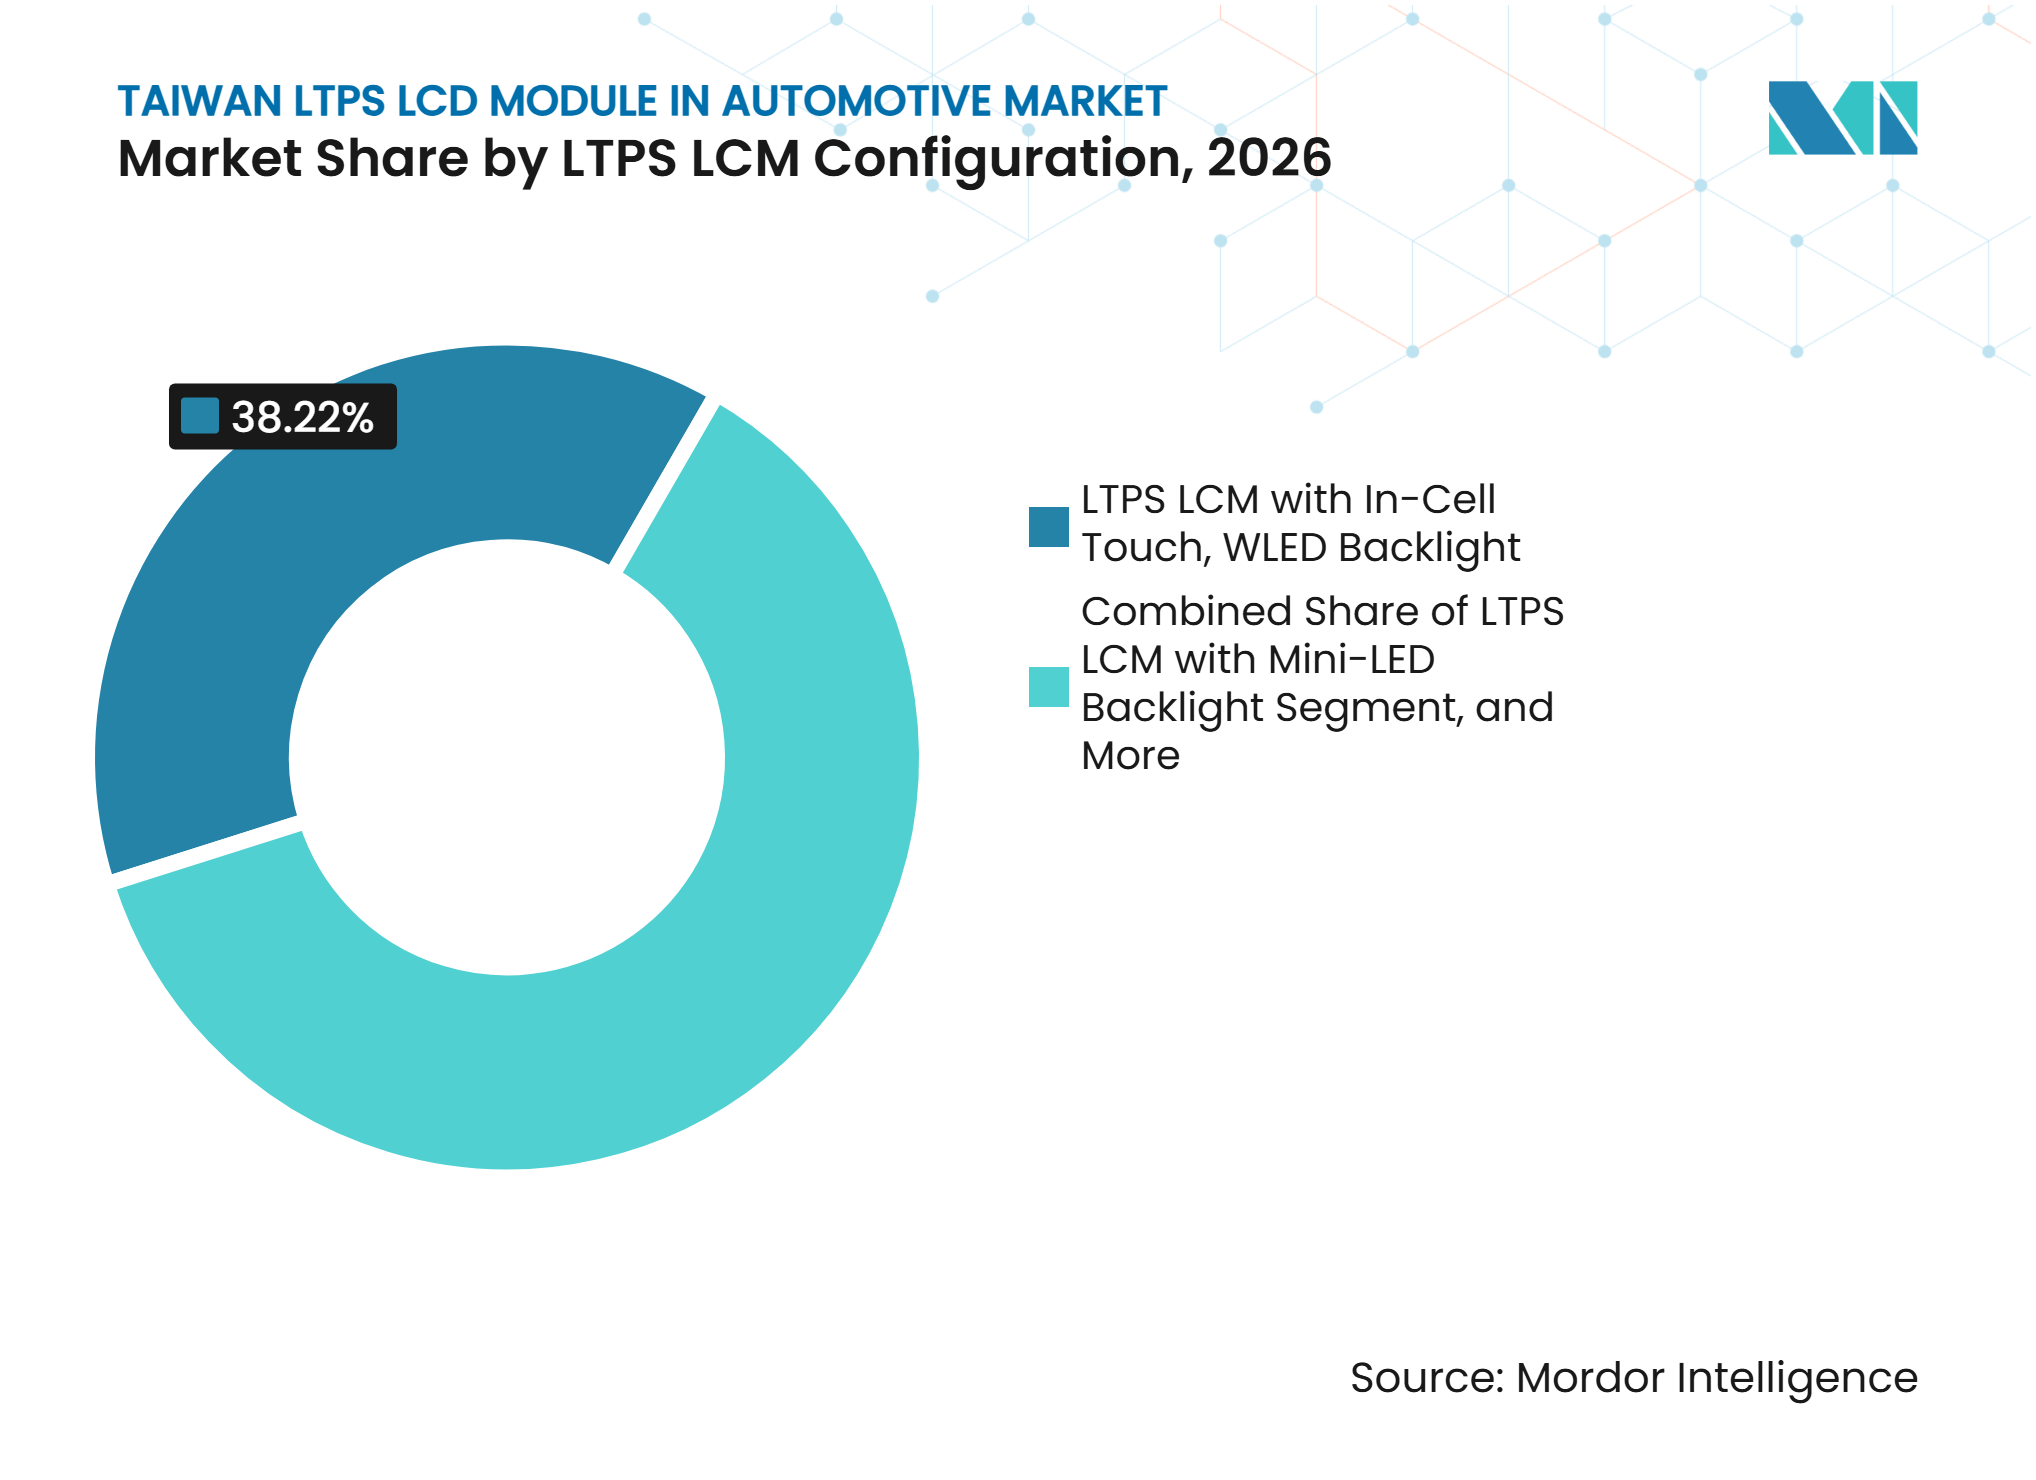
- LTPS LCM構成別では、インセル・タッチおよびWLEDバックライト搭載LTPS LCMが2026年の台湾LTPS LCDモジュール(LCM)車載向け市場シェアの38.22%を占めました。ミニLEDバックライトおよびインセル・タッチ搭載LTPS LCMは2032年にかけてCAGR 8.78%で拡大すると予測されています。
- 用途別では、センタースタックおよびインフォテインメントが2026年の台湾LTPS LCDモジュール(LCM)車載向け市場規模の42.27%を占めました。ピラー・トゥ・ピラー・センターコンソールは2032年にかけてCAGR 8.42%で拡大すると予測されています。
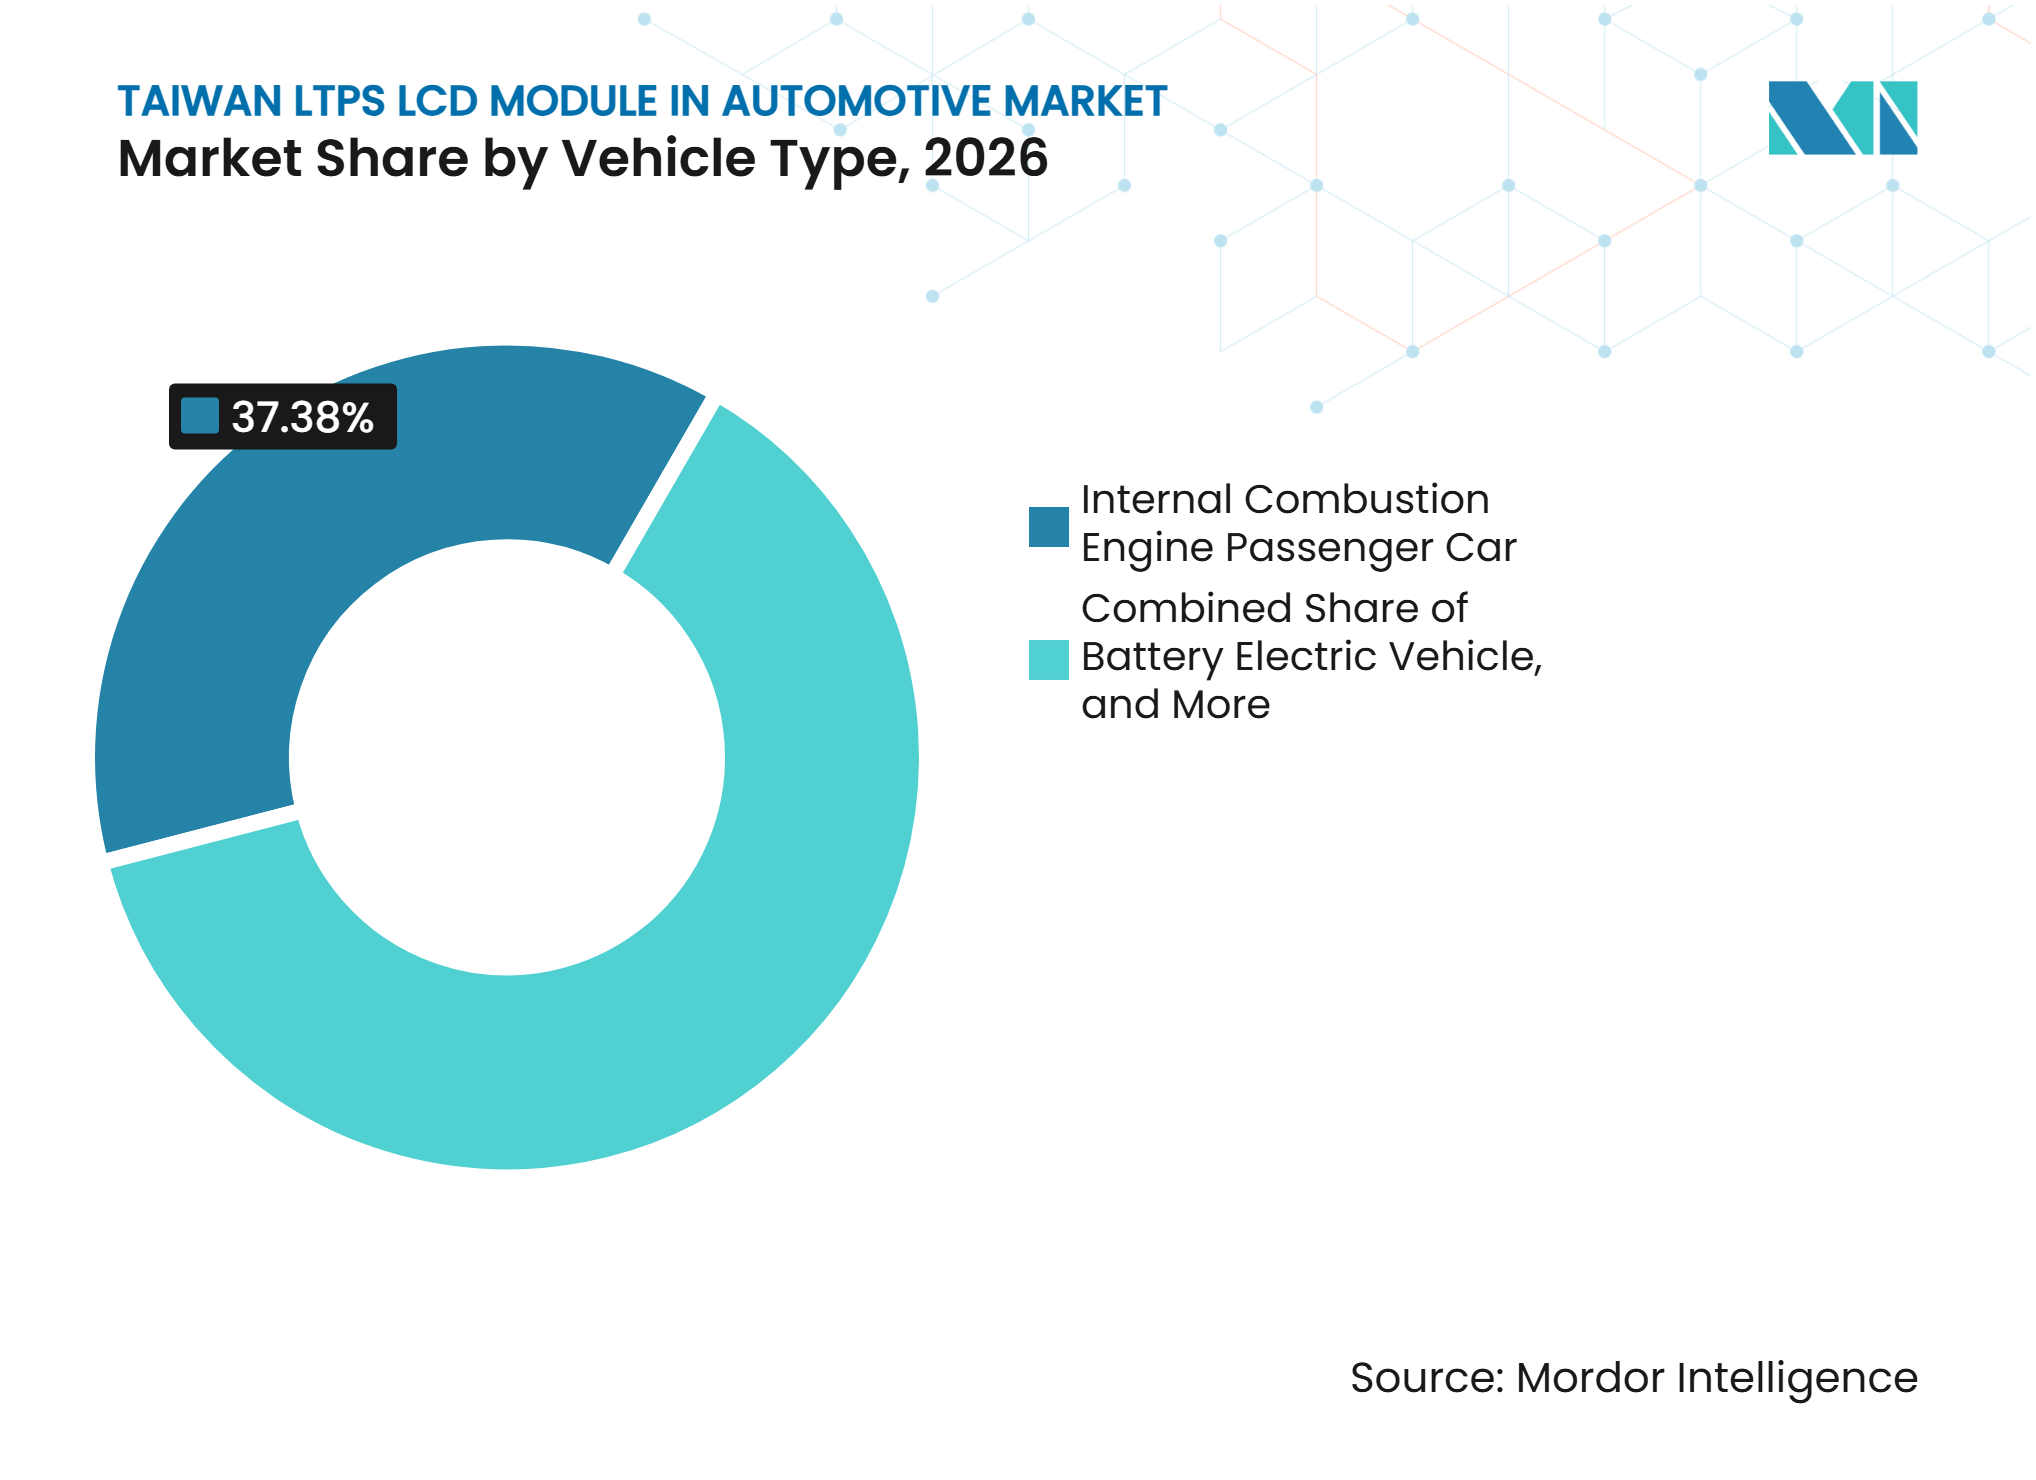
- 車両タイプ別では、内燃機関乗用車が2026年の台湾LTPS LCDモジュール(LCM)車載向け市場シェアの37.38%を維持しました。バッテリー電気自動車は2032年にかけてCAGR 8.67%で拡大すると予測されています。
- ボンディングプロセス別では、フィルム・オン・グラスが2026年の台湾LTPS LCDモジュール(LCM)車載向け市場規模の60.85%を占めました。チップ・オン・グラスは2032年にかけてCAGR 8.81%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 大型車載ディスプレイにおけるLTPS採用の拡大 | +1.8% | 中国、日本、欧州で急性需要が見られるグローバル市場 | 短期(2年以内) |
| ソフトウェア定義型車両コックピットの成長 | +1.5% | グローバル、北米および欧州がOEMプログラムの進捗をリード | 中期(2〜4年) |
| 電気自動車およびハイブリッド車の普及拡大 | +1.2% | アジア太平洋地域が中核、北米および欧州への波及あり | 中期(2〜4年) |
| 高輝度・低消費電力ディスプレイに対するOEM需要 | +0.9% | グローバル、プレミアムプログラムは欧州および日本に集中 | 短期(2年以内) |
| 統合型タッチ・ディスプレイモジュールへのシフト | +0.7% | グローバル | 中期(2〜4年) |
| 台湾による車載向けプログラムへのLTPS生産能力の再配置 | +0.5% | 台湾、新竹および台南サイエンスパークでの早期成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大型車載ディスプレイにおけるLTPS採用の拡大
コックピットディスプレイのサイズは10インチを超える方向に移行しており、高解像度と制御された消費電力をサポートできるLTPSバックプレーンへの需要が高まっています。LTPSは、a-Si設計が制約に直面するディスプレイサイズにおいて1,920×720以上の仕様をサポートします。HimaxとAUO Corporationは、CES 2025においてa-Si参照設計と比較し最大50%の消費電力削減を実現した16インチAmLEDモジュールを発表しました。また、車載チップ・オン・フィルムドライバーICを使用した23インチ曲面デュアルディスプレイダッシュボードも展示しました。[1] 台湾LTPS LCDモジュール(LCM)車載向け市場のサプライヤーは、新たな第8.x世代a-Si設備への投資なしに、スマートフォン向けに構築されたラインを転用できます。中国のサプライヤーもLTPS生産能力を向上させており、台湾メーカーにとって10〜20インチの範囲での迅速な設計採用が重要となっています。
ソフトウェア定義型車両コックピットの成長
ソフトウェア定義型車両アーキテクチャは、運転支援、ナビゲーション、快適性、エンターテインメント機能間のインタラクションの中心にディスプレイを置きます。Visteon Corporationは2026年に、毎秒700兆回の演算処理能力、最大14台のカメラのサポート、および複数の高速データ接続を備えたSmartCore HPCコックピットコントローラーを発表しました。[2] 共有コントローラーは、各スクリーンに個別のプロセッサーを必要とせずに複数のディスプレイをサポートできます。このアプローチにより、より大きなディスプレイ面全体での一貫したピクセル密度とタッチ応答への需要が高まります。台湾LTPS LCDモジュール(LCM)車載向け市場は、インセル・タッチモジュールがこれらの要件を単一のアセンブリで満たせることから支援を受けています。多くの場合36ヶ月以上に及ぶ長期の認定期間も、OEMプログラムにすでに登録されているサプライヤーに有利に働く可能性があります。
電気自動車およびハイブリッド車の普及拡大
電気自動車は、ドライバーが航続距離、充電、熱管理、車両ステータス情報を必要とするため、同等の内燃機関モデルよりも多くのディスプレイ面積を使用します。この要件により、コックピットプログラムにおけるLTPSモジュールの機会が拡大します。AUO Mobility SolutionsはSony Honda Mobilityと協力し、AFEELA 1電気自動車向けにマイクロLEDメディアバーを開発しました。これは、EVプログラムが従来のコックピットレイアウト以外のディスプレイ機能を含む可能性を示しています。[3] FoxconnのModel B電気クロスオーバーは三菱向けに生産され、オーストラリアおよびニュージーランドで量産されており、EVサプライチェーンにおける台湾のより広範ポジションを反映しています。台湾LTPS LCDモジュール(LCM)車載向け市場は、自動車製造活動が国内部品調達を支援する場合に恩恵を受けることができます。ハイブリッドプログラムも、OEMがパワートレインバリアント間でコックピット設計を共有する場合、アップグレードされたディスプレイ仕様を採用できます。
高輝度・低消費電力ディスプレイに対するOEM需要
OEMは、消費電力と熱負荷を抑えながら直射日光下でも視認性を維持するディスプレイを求めています。センタースタックディスプレイは多くの場合1,000ニットを必要とし、ヘッドアップディスプレイ用途では1,500ニットを超えることもあります。インストゥルメントクラスターもアイドル状態での消費電力が2W以下という制約に直面することがあります。インセル・タッチを備えたミニLEDローカルディミングは、別途タッチ層を追加することなく、LTPSモジュールがこれらの要件に対応するのに役立ちます。AUO Corporationは2026年パリモーターショーのPEUGEOT RCZ VISIONコンセプトカーに12.4インチ透明マイクロLEDシステムを展示し、コックピット設計における輝度とフォームファクターの役割を示しました。台湾LTPS LCDモジュール(LCM)車載向け市場は、直接照射型およびチップスケールのミニLEDバックライトが認定済み車載モジュールにおいて旧来のエッジ照射型WLEDデザインに取って代わるにつれて、さらなる恩恵を受けます。
制約影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 車載ディスプレイの価格低下とモジュールマージンへの圧力 | -1.5% | グローバル、中国調達OEMプログラムで最も顕著 | 短期(2年以内) |
| 長い車載認定サイクルと設計採用の集中 | -1.1% | グローバル | 長期(4年以上) |
| タッチスクリーン普及を制限するドライバー注意散漫規制 | -0.7% | 北米および欧州 | 中期(2〜4年) |
| 高歩留まりドライバーIC、ガラス、光学ボンディング供給への依存 | -0.5% | 台湾、上流リスクは日本および韓国に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
LTPS LCM構成別:
インセル・タッチがモジュール選好をリードインセル・タッチおよびWLEDバックライト搭載LTPS LCMは2026年に市場の38.22%を占め、幅広いドライバーICおよびタッチコントローラーシステムとの互換性に支えられました。ミニLEDバックライトおよびインセル・タッチ搭載LTPS LCMは2032年にかけてCAGR 8.78%を記録すると予測されています。この構成は、日光下でも視認可能な輝度とインセル・タッチ統合を組み合わせています。個別のタッチセンサー層を排除し、モジュールの薄型化を実現します。この設計は曲面および自由形状ディスプレイプログラムをサポートします。WLEDバックライト搭載の標準LTPS LCMは、コスト制約が依然として重要な内燃機関車およびエントリーレベルのハイブリッド車のインストゥルメントクラスターにおいて引き続き有効です。タッチなしのミニLEDバックライト搭載LTPS LCMは、タッチ層を必要とせずにローカルディミングコントラストが昼間の視認性を向上させるヘッドアップディスプレイでの関連性が高まっています。
Himaxの第3世代車載TDDI ICはAEC-Q100認定を取得しており、ゼロレイテンシーのタッチ応答で最大3.2K×2Kの解像度をサポートします。このコンポーネントは、大型LTPSモジュールにおけるインセル・タッチの商業利用を支援します。また、新規プログラム指名おいてミニLEDとインセル・タッチをWLEDデザインの実用的な後継として位置づけます。AUO Mobility Solutionsは2026年の車両・ディスプレイ産業会議において、単一の48インチ熱成形LCDパネルを使用した第4世代ピラー・トゥ・ピラーディスプレイを展示しました。8K×1Kディスプレイは周囲光、赤外線、タッチセンサーを統合しました。このタイプのアセンブリは、以前は複数のモジュールに分散していた機能を統合します。統合能力を持つ台湾LTPS LCDモジュール(LCM)車載向け市場のメーカーは、このようなアセンブリが普及するにつれてより有利なポジションを占めます。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
用途別:
コックピット統合がディスプレイのユースケースを再構築センタースタックおよびインフォテインメントは2026年の台湾LTPS LCDモジュール(LCM)車載向け市場規模の42.27%を占めました。このセグメントは、タッチベースの操作とメディアインタラクションの主要な場として引き続き機能しています。OEMのコックピットプログラムは、高輝度ディスプレイ上で運転支援の可視化、ナビゲーション、快適性機能を集約しています。これにより、個別機能のための独立したスクリーンの使用が減少する可能性があります。インストゥルメントクラスター用途は、スタンドアロンのTFT-LCDからセンタースタックとドメインコントローラーを共有するデジタルLTPSパネルへと移行しています。この構成により、安全関連情報専用の表示面を維持しながら部品表を削減できます。リアシートエンターテインメントおよびパッセンジャースクリーンシステムは、特に乗客エンターテインメントへの期待が高いプレミアムEVにおいて、別の需要源を生み出しています。
ピラー・トゥ・ピラー・センターコンソール用途は2032年にかけてCAGR 8.42%を記録すると予測されています。この用途は、インストゥルメントクラスターとセンタースタックの視覚的・物理的な境界を取り除くというOEMの需要を反映しています。この設計は、光学ボンディングと熱成形能力を提供できるサプライヤーに有利です。Visteon CorporationはCES 2026でピラー・トゥ・ピラーディスプレイのコンセプトを展示し、リアパッセンジャースクリーンをフロントコックピットディスプレイファミリーの拡張として提示しました。このアプローチは、独立したモジュールではなく、協調したディスプレイセットを必要とします。これにより、認定済みの台湾サプライヤーがより広範なコックピットアセンブリに参入する経路が生まれます。台湾LTPS LCDモジュール(LCM)産業は、したがってTier 1インテグレーターとのシステムレベルの供給関係に近づいています。
車両タイプ別:
電動プラットフォームがプレミアムディスプレイ採用を加速内燃機関乗用車は2026年に市場の37.38%を維持し、既存の車プログラムの設置基盤を反映しています。バッテリー電気自動車は2032年にかけてCAGR 8.67%を記録すると予測されています。EV専用コックピットは、パワートレインステータス、予測航続距離、充電、熱管理のためのディスプレイを必要とします。これらの機能は、低仕様のa-Si代替品と比較して、より高仕様のLTPSモジュールを正当化できます。中央トランスミッショントンネルがないことで、インストゥルメントパネル領域においてより幅広く低いディスプレイスパンが可能になる場合もあります。ハイブリッドおよびプラグインハイブリッドモデルも同様の方向に進んでいますが、そのペースはやや緩やかです。OEMは内燃機関車、ハイブリッド車、BEVバージョン間で共通のディスプレイ仕様を使用することで、ツーリングの複雑さを軽減できます。
内燃機関乗用車は大規模な設置プログラム基盤を維持していますが、新規設計採用活動は電動およびハイブリッドプラットフォームへとシフトしています。ISO 26262機能安全要件は、インストゥルメントクラスターおよび運転支援の可視化に関連します。AEC-Q100グレード0温度認定も、ディスプレイが安全関連機能に使用される場合に重要です。これらの要件により、厳しい熱条件下での信頼性の高い性能を実証できる企業にサプライヤープールが限定されます。台湾LTPS LCDモジュール(LCM)車載向け市場の参加者は、既存の認定実績から恩恵を受けることができます。韓国のディスプレイメーカーは、ハイエンドプログラムにおいて確立された競合他社として残っています。小型商用車はまだ初期段階の機会ですが、物流およびライドシェアの電動化により、この車両クラスに乗用車スタイルのマルチスクリーンコックピットが導入されつつあります。

ボンディングプロセス別:
FOGが優位を維持、COGは薄型化需要で台頭フィルム・オン・グラスは2026年の市場収益の60.85%を占めました。このプロセスは、台湾のディスプレイ製造エコシステムにおける幅広い既存の組立ラインと互換性があります。チップ・オン・グラス構成に関連するガラス基板の精度を必要としません。台湾および日本の特殊化学品メーカーからの光学透明接着剤の供給が、確立されたプロセス基盤を支えています。WLEDとの互換性により、フィルム・オン・グラスはエントリーレベルのインストゥルメントクラスターから中級センタースタックディスプレイまで幅広い用途に適しています。この柔軟性が、現在の車載プログラム全体でリーディングポジションを維持するのに役立っています。その広範な材料基盤は、より集中したコンポーネントサプライチェーンが混乱に直面した際の回復力を提供できます。
チップ・オン・グラスは2032年にかけてCAGR 8.81%を記録すると予測されています。ドライバーICをガラス基板に直接取り付けることで、フレキシブルプリント回路キャリア層が不要になります。これにより、モジュールの厚みを15〜20%削減でき、曲面および自由形設計に有用です。CarUX Technology Inc.はDisplay Week 2025で展示した34インチアクティブミニLEDバックライト車載ディスプレイにチップ・オン・グラスドライバー取り付けを採用しました。このディスプレイはスリムなプロファイル、115% NTSC色域、スマートコックピット統合を組み合わせました。ピラー・トゥ・ピラーおよび曲面ガラス設計により、新規車両プログラムでのこのプロセスの使用が増加する可能性があります。ガラスおよびドライバー取り付けの専門知識を持つ台湾LTPS LCDモジュール(LCM)車載向け市場のサプライヤーは、薄型アセンブリへのシフトから恩恵を受けることができます。
地理的分析
日本および韓国
日本および韓国のOEMは、トヨタ、ホンダ、現代自動車、起亜自動車との確立されたサプライ関係を通じて、台湾のLTPS LCM輸出にとって重要な需要の拠点となっています。Japan Display Inc.はAUO CorporationおよびInnolux Corporationとコックピットモジュールで競合するLTPSラインを運営しています。日本のファブにおける生産能力の制約と財務再編が、台湾調達モジュールの余地を生み出しています。Hyundai Mobis Co., Ltd.は韓国内でSamsung Display Co., Ltd.およびLG Display Co., Ltd.からハイエンドクラスターディスプレイを調達しています。起亜自動車およびジェネシスに供給するTier 1サプライヤーも、コスト競争力のあるセンタースタックプログラム向けに台湾モジュールを選択的に認定しています。Panasonic Automotive Systems Co., Ltd.は2025年12月に欧州向けマツダCX-5のOTA対応ヘッドアップディスプレイおよびインストゥルメントクラスタープログラムを発表しました。このプログラムはOTA HMIアップデートに関するISO/TS 20003:2026要件に準拠しています。これらのソフトウェア定義型コックピット機能は、プレミアムLTPSモジュール入力への需要を高める可能性があります。AEC-Q100グレード0信頼性認定および現地輝度要件は、引き続き重要なコンプライアンス要素です。厳格な認定プロセスは確立されたサプライヤーを保護しますが、新規プログラムへの参入を遅らせます。
北米および欧州
欧州のプログラムは、特にプレミアムコックピットにおいて、台湾LTPS LCDモジュール(LCM)車載向け市場の重要な需要源となっています。同地域の自動車メーカーはコックピット設計を使用して高級車と大衆車モデルを差別化しています。AUO CorporationはBMWの新型7シリーズ向けにフロントパッセンジャーディスプレイおよびフリーカットセンター情報ディスプレイを開発しました。この実績は、台湾サプライヤーが注目度の高いコックピットプログラムで果たせるエンジニアリングの役割を示しています。AUO Corporationの12.4インチ透明マイクロLEDディスプレイは2026年パリモーターショーのPEUGEOT RCZ VISIONコンセプトカーに登場しました。このコンセプトは、透明および自由形状HMIシステムへの欧州の継続的な関心を反映しています。北米では、Visteon Corporationが認定サプライヤーから光学ボンディング済みのピラー・トゥ・ピラーおよび曲面ディスプレイモジュールを調達しています。同社のエントリーコックピットプラットフォームは、接続されたディスプレイ機能を小型商用車および二輪車にまで拡張しています。これにより、乗用車を超えた小型ディスプレイフォーマットの潜在的な用途が広がります。
中国および東南アジアが台湾のサプライ関係を再構築
中国は台湾LTPS LCM出力にとって最も活発な需要側の地域です。BYD、NIO、XPeng、Li Autoは新エネルギー車プログラムにおいてより大型かつ高度なコックピットディスプレイを仕様として求めています。BOE Technology Group Co., Ltd.およびTCL China Star Optoelectronics Technology Co., Ltd.も中国本土のLTPS車載ディスプレイ生産能力を拡大しています。これにより、中級中国OEMプログラムにおける代替リスクが生じています。台湾LTPS LCDモジュール(LCM)車載向け市場のサプライヤーは、数量競争だけでなく、より高付加価値のモジュールとシステム統合によって対応できます。東南アジアは台湾サプライヤーと連携したプロジェクトを通じてEV組立基盤を発展させています。FoxconnのElectroMobility Polandとの提携計画には年間40万台の電動SUVの生産が含まれており、Foxtronはオーストラリアおよびニュージーランドで三菱向けにBria EVを台湾から導入しています。インドおよび東南アジアは、高度なコックピットディスプレイにとってまだ初期段階の市場です。これらの将来のプログラムは、バリュー層のLTPSモジュールと統合ディスプレイシステムの両方にとって参入経路を提供できます。
競合環境
市場集中度
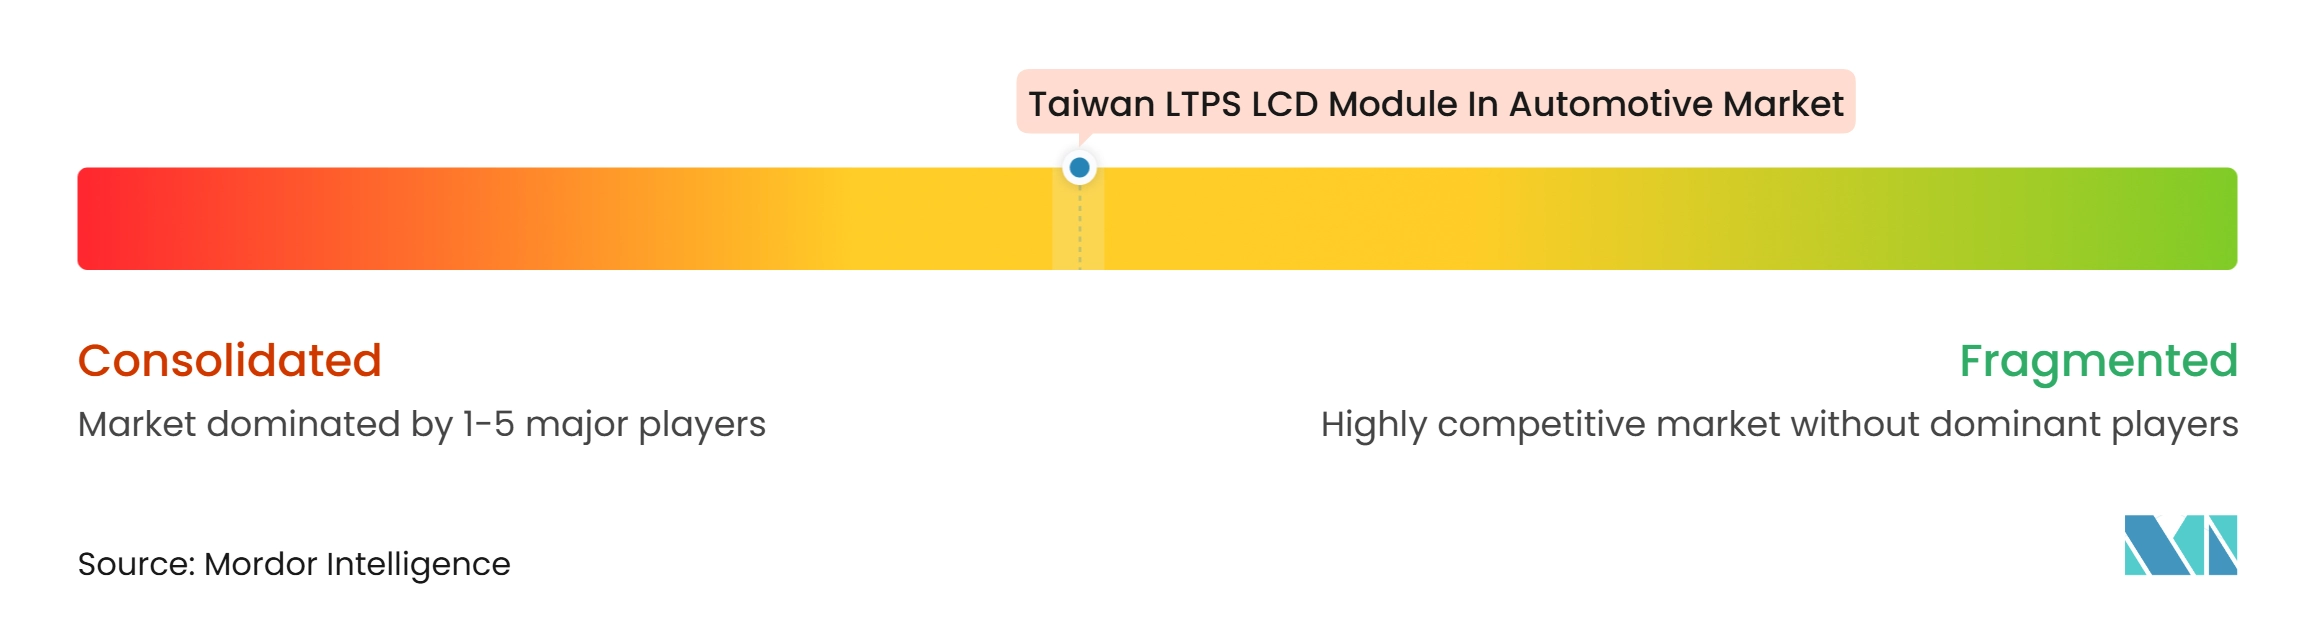
台湾LTPS LCDモジュール(LCM)車載向け市場は、パネルメーカーレベルでは中程度の集中度を示しています。AUO CorporationとInnolux Corporationは、車載認定済みLTPS供給のプレミアム層を担っています。両社は、タッチ統合、高解像度、厳しい信頼性性能を必要とする用途に対応しています。OEMはますます、光学ボンディング、プリント回路基板アセンブリ、ソフトウェア統合、認定済み供給を提供できる単一のサプライヤーを求めています。これにより、パネル製造とフルTier 1コックピットモジュール統合の間に機会が生まれています。車載認定要件は、コンシューマーグレードの競合他社に対する参入障壁を形成しています。JEDEC JESD-AEC-Q100規格は、認定済みモジュールサプライヤーを差別化する信頼性期待に引き続き関連しています。
専門的なコックピットインテグレーターおよびイネーブリングテクノロジーサプライヤーが競争環境を変えています。競争は現在、ミニLEDローカルディミング制御IC、インセルTDDI統合、自由形状ガラスの光学ボンディングを含んでいます。HimaxのAEC-Q100認定第3世代車載TDDI ICは、半導体能力がディスプレイモジュールをどのように差別化できるかの例を示しています。AUO CorporationのAmLED制御技術は、LTPS設計内での性能差別化のもう一つの例です。EnnostarはTouch Taiwan 2026においてインテリジェント信号ディスプレイおよびダイナミックグラウンドプロジェクション用途向けのピクセル化車載LED照明プラットフォームを発表しました。この開発はディスプレイ機能と外装照明システムを結びつけ、システム統合競争を拡大します。
AUO CorporationはCES 2026においてビジュアル、コンピューティング、コネクティビティ能力を中心にAUO Mobility Solutionsを設立しました。Innolux CorporationがFab 2およびFab 5の処分を決定し、Fab 5が2026年第2四半期に生産を停止したことは、コモディティLCD生産能力から車載認定済みおよび先進パッケージング活動へのシフトを示しています。Visteon CorporationのSmartCore HPCは、集中型コックピットコンピューティングへのより広範な移行を支援しています。これらの動きにより、モジュール統合とソフトウェア共同開発の価値が高まっています。パネル解像度単独では競争上の差別化要因としての重要性が低下しています。サプライヤーの差別化は、統合の深さ、認定スピード、プログラム実行能力にますます依存しています。主要企業の合算市場シェア数値は提供されていないため、入手可能な情報は中程度の集中度という説明を支持しますが、数値的な集中スコアを支持するものではありません。
台湾LTPS LCDモジュール(車載向け)産業リーダー
-
AUO Corporation
-
Innolux Corporation
-
LG Display Co., Ltd.
-
Japan Display Inc.
-
Tianma Microelectronics Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
台湾LTPS LCDモジュール(車載向け)市場 このレポートでカバーされる企業
- AUO Corporation
- Innolux Corporation
- CarUX Technology Inc.
- LG Display Co., Ltd.
- Japan Display Inc.
- Tianma Microelectronics Co., Ltd.
- BOE Technology Group Co., Ltd.
- TCL China Star Optoelectronics Technology Co., Ltd.
- Sharp Corporation
- Samsung Display Co., Ltd.
- Panasonic Automotive Systems Co., Ltd.
- Continental AG
- Visteon Corporation
- Robert Bosch GmbH
- DENSO Corporation
- Hyundai Mobis Co., Ltd.
- Valeo SE
- Nippon Seiki Co., Ltd.
- Garmin Ltd.
- Corning Incorporated
最近の産業開発事情 台湾LTPS LCDモジュール(車載向け)市場
- 2026年10月:AUO Corporationは、PEUGEOTのデザインチームと協力し、2026年パリモーターショーのPEUGEOT RCZ VISIONコンセプトカーに統合された12.4インチ透明マイクロLEDディスプレイHMIを展示しました。これにより、従来のHUD輝度の限界を超えた高透明度および自由形状コックピット設計能力を実証し、欧州OEMのコンセプトから量産へのパイプラインにおけるAUO Corporationの技術パートナーとしての位置づけを確立しました。
- 2026年8月:AUO Corporationとfaytech Tech. Co., Ltd.は、2026年8月7日にAUO Corporationの新竹本社において覚書を締結し、輸送および商業用途向けの透明マイクロLEDディスプレイに関する共同開発、光学ボンディング、タッチ統合、市場展開活動を対象としました。この覚書は、統合パートナーとのターンキー光学ボンディング済みディスプレイソリューションの共同開発というAUO Corporationの上流戦略を正式化するものです。
- 2026年3月:Innolux Corporationの取締役会は、台南サイエンスパーク施設のFab 2およびFab 5の処分を承認し、Fab 5は2026年第2四半期に生産を停止しました。これにより、同社のCarUX車載統合戦略に沿った車載認定済みLTPSおよび先進パッケージングラインへのコモディティLCD生産からのシフトが加速しました。
- 2026年1月:Visteon CorporationはCES 2026においてSmartCore HPCコックピットドメインコントローラーを発表しました。毎秒700兆回の演算処理能力、最大14台のカメラのサポート、複数の高速データ接続を備え、2026年の市場投入を目指しており、SDVプログラムにおける車両あたりのLTPSディスプレイコンテンツを直接増加させるマルチディスプレイ体験とECU統合を実現します。
台湾LTPS LCDモジュール(車載向け)市場レポートの調査範囲
台湾LTPS LCDモジュール(LCM)車載向け市場は、低温多結晶シリコン(LTPS)技術を使用した車載グレードのディスプレイモジュールの開発、製造、供給を包含しています。これらのモジュールは、高度な車両インターフェース向けに高解像度のビジュアル、強化されたディスプレイ性能、および電力効率を提供します。市場成長は、車両のデジタル化の進展、高度なコックピットシステムの採用、および高品質な車載ディスプレイへの需要によって牽引されています。
台湾LTPS LCDモジュール(LCM)車載向け市場レポートは、LTPS LCM構成(標準LTPS LCM(WLEDバックライト、タッチなし)、インセル・タッチ搭載LTPS LCM(WLEDバックライト)、ミニLEDバックライト搭載LTPS LCM(タッチなし)、ミニLEDバックライトおよびインセル・タッチ搭載LTPS LCM)、用途(センタースタック/インフォテインメント、インストゥルメントクラスター、ピラー・トゥ・ピラー・センターコンソール、リアシートエンターテインメントおよびパッセンジャースクリーン)、車両タイプ(バッテリー電気自動車(BEV)、ハイブリッド/プラグインハイブリッド電気自動車(HEV/PHEV)、内燃機関乗用車(ICE)、小型商用車(LCV))、ボンディングプロセス(フィルム・オン・グラス(FOG)、チップ・オン・グラス(COG))によってセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 標準LTPS LCM、WLEDバックライト、タッチなし |
| インセル・タッチ、WLEDバックライト搭載LTPS LCM |
| ミニLEDバックライト、タッチなし搭載LTPS LCM |
| ミニLEDバックライトおよびインセル・タッチ搭載LTPS LCM |
| センタースタックおよびインフォテインメント |
| インストゥルメントクラスター |
| ピラー・トゥ・ピラー・センターコンソール |
| リアシートエンターテインメントおよびパッセンジャースクリーン |
| バッテリー電気自動車 |
| ハイブリッドおよびプラグインハイブリッド電気自動車 |
| 内燃機関乗用車 |
| 小型商用車 |
| フィルム・オン・グラス |
| チップ・オン・グラス |
| LTPS LCM構成別 | 標準LTPS LCM、WLEDバックライト、タッチなし |
| インセル・タッチ、WLEDバックライト搭載LTPS LCM | |
| ミニLEDバックライト、タッチなし搭載LTPS LCM | |
| ミニLEDバックライトおよびインセル・タッチ搭載LTPS LCM | |
| 用途別 | センタースタックおよびインフォテインメント |
| インストゥルメントクラスター | |
| ピラー・トゥ・ピラー・センターコンソール | |
| リアシートエンターテインメントおよびパッセンジャースクリーン | |
| 車両タイプ別 | バッテリー電気自動車 |
| ハイブリッドおよびプラグインハイブリッド電気自動車 | |
| 内燃機関乗用車 | |
| 小型商用車 | |
| ボンディングプロセス別 | フィルム・オン・グラス |
| チップ・オン・グラス |
レポートで回答される主要な質問
台湾LTPS LCDモジュール(LCM)車載向け市場の規模はどのくらいですか?
台湾LTPS LCDモジュール(LCM)車載向け市場は2026年に1.02 ビリオン 米ドルと評価され、2027年から2032年のCAGR 7.10%で成長し、2032年までに1.55 ビリオン 米ドルに達すると推定されています。
台湾における車載需要をリードするLTPS LCM構成はどれですか?
インセル・タッチおよびWLEDバックライト搭載LTPS LCMは2026年に38.22%のシェアを占めました。ミニLEDバックライトおよびインセル・タッチは、2032年にかけてCAGR 8.78%が予測される最も成長の速い構成です。
台湾で最も急速に拡大している車載ディスプレイ用途はどれですか?
ピラー・トゥ・ピラー・センターコンソールは2032年にかけてCAGR 8.42%を記録すると予測されており、センタースタックおよびインフォテインメントは2026年に42.27%のシェアを占めました。
電気自動車がLTPS LCDモジュールにとって重要な理由は何ですか?
BEVは航続距離、充電、熱管理、車両ステータス情報のためのディスプレイを必要とします。この車両タイプは2032年にかけてCAGR 8.67%を記録すると予測されています。
車載LTPS LCMに最も広く使用されているボンディングプロセスは何ですか?
フィルム・オン・グラスは幅広い既存の組立ラインに適合するため、2026年に60.85%のシェアを占めました。チップ・オン・グラスはCAGR 8.81%でより速く拡大すると予測されています。
台湾の車載LTPS LCMサプライヤーを制約する要因は何ですか?
年間供給契約の価格低下、長い認定サイクル、ドライバー注意散漫規制、ドライバーIC、ガラス、光学ボンディング入力への依存が、マージンとプログラムの柔軟性を制限する可能性があります。