
Taille et part du marché des modules LCD LTPS de Taïwan dans l'automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
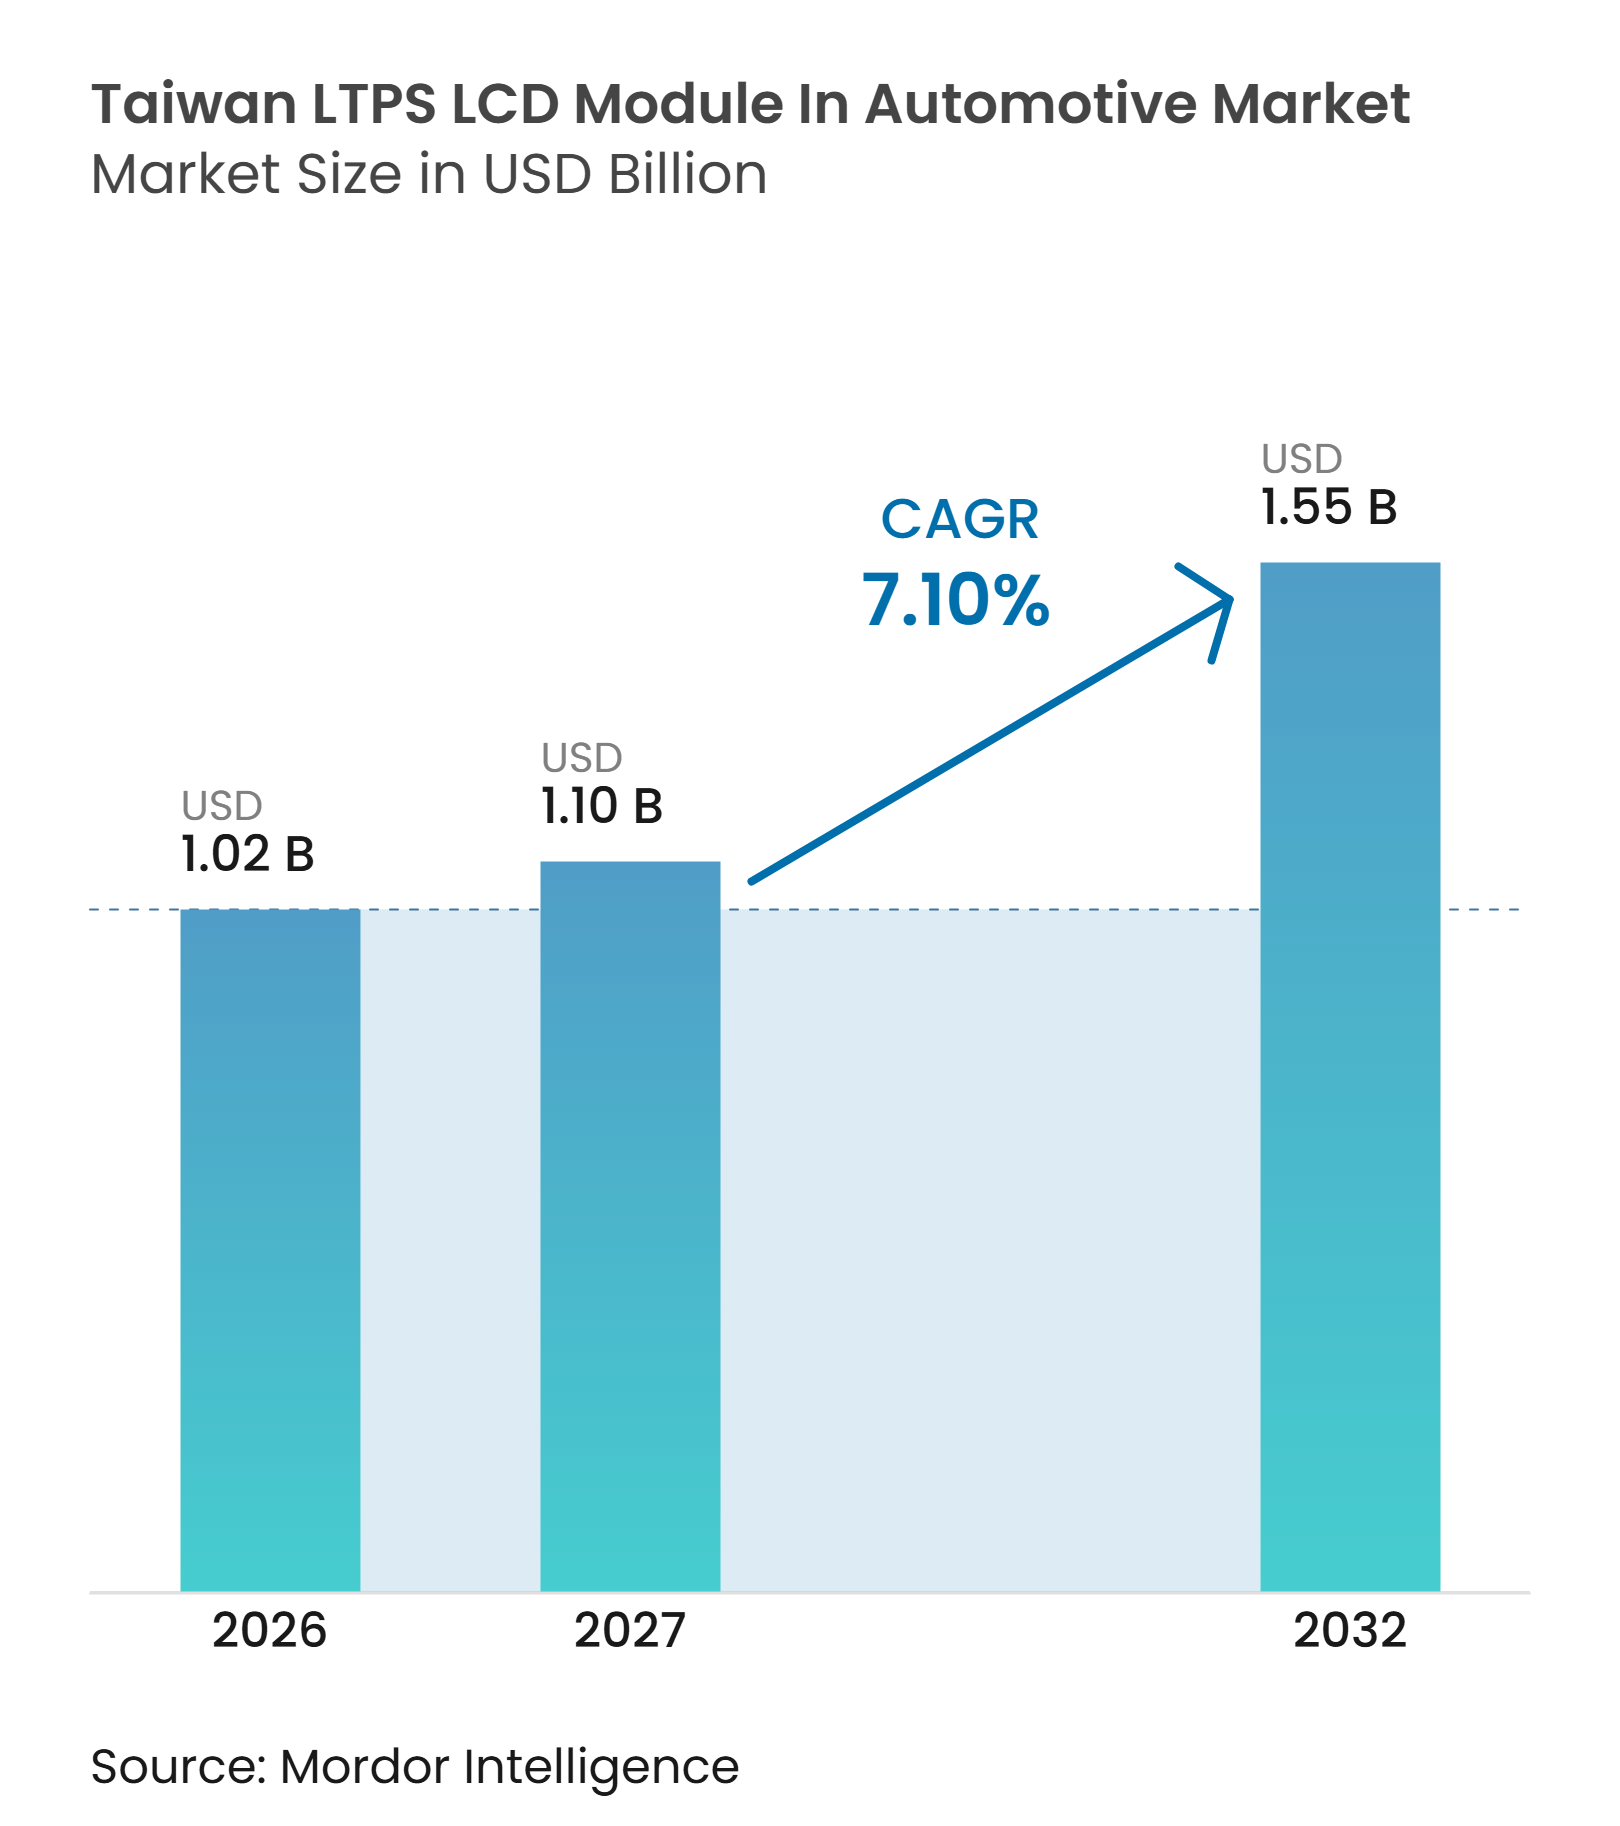
| Taille du marché de l'année de base (2026) | 1.02 Milliards de dollars |
| Taille du Marché (2027) | 1.10 Milliards de dollars |
| Taille du Marché (2032) | 1.55 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.10 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des modules LCD LTPS de Taïwan dans l'automobile par Mordor Intelligence
La taille du marché des modules LCD LTPS (LCM) de Taïwan dans l'automobile était évaluée à 1,02 milliard USD en 2026 et devrait atteindre 1,55 milliard USD d'ici 2032, avec un CAGR de 7,10 % pendant la période de prévision 2027-2032. Le marché des modules LCD LTPS (LCM) de Taïwan dans l'automobile bénéficie du fait que la capacité autrefois utilisée pour les programmes de smartphones en déclin est redirigée vers des programmes automobiles à durée de vie de production plus longue et à marges unitaires plus stables. Les constructeurs automobiles spécifient des écrans de cockpit plus grands et plus intégrés, ce qui favorise les modules LTPS avec tactile intégré, haute résolution et bonnes performances thermiques. La création par AUO d'AUO Mobility Solutions en janvier 2026 indique que les applications automobiles constituent un élément central de sa stratégie d'affichage. Les lignes de production Gen 4,5 et Gen 6 de Taïwan peuvent répondre à ces applications sans les exigences en capital des nouvelles lignes Gen 8.x. Les réductions de prix dans les contrats d'approvisionnement et les éventuelles exigences en matière de distraction du conducteur restent des contraintes, bien que les cycles de conception et de production prolongés puissent soutenir la visibilité des revenus des fournisseurs après l'entrée en production d'un programme.
Principaux enseignements du rapport
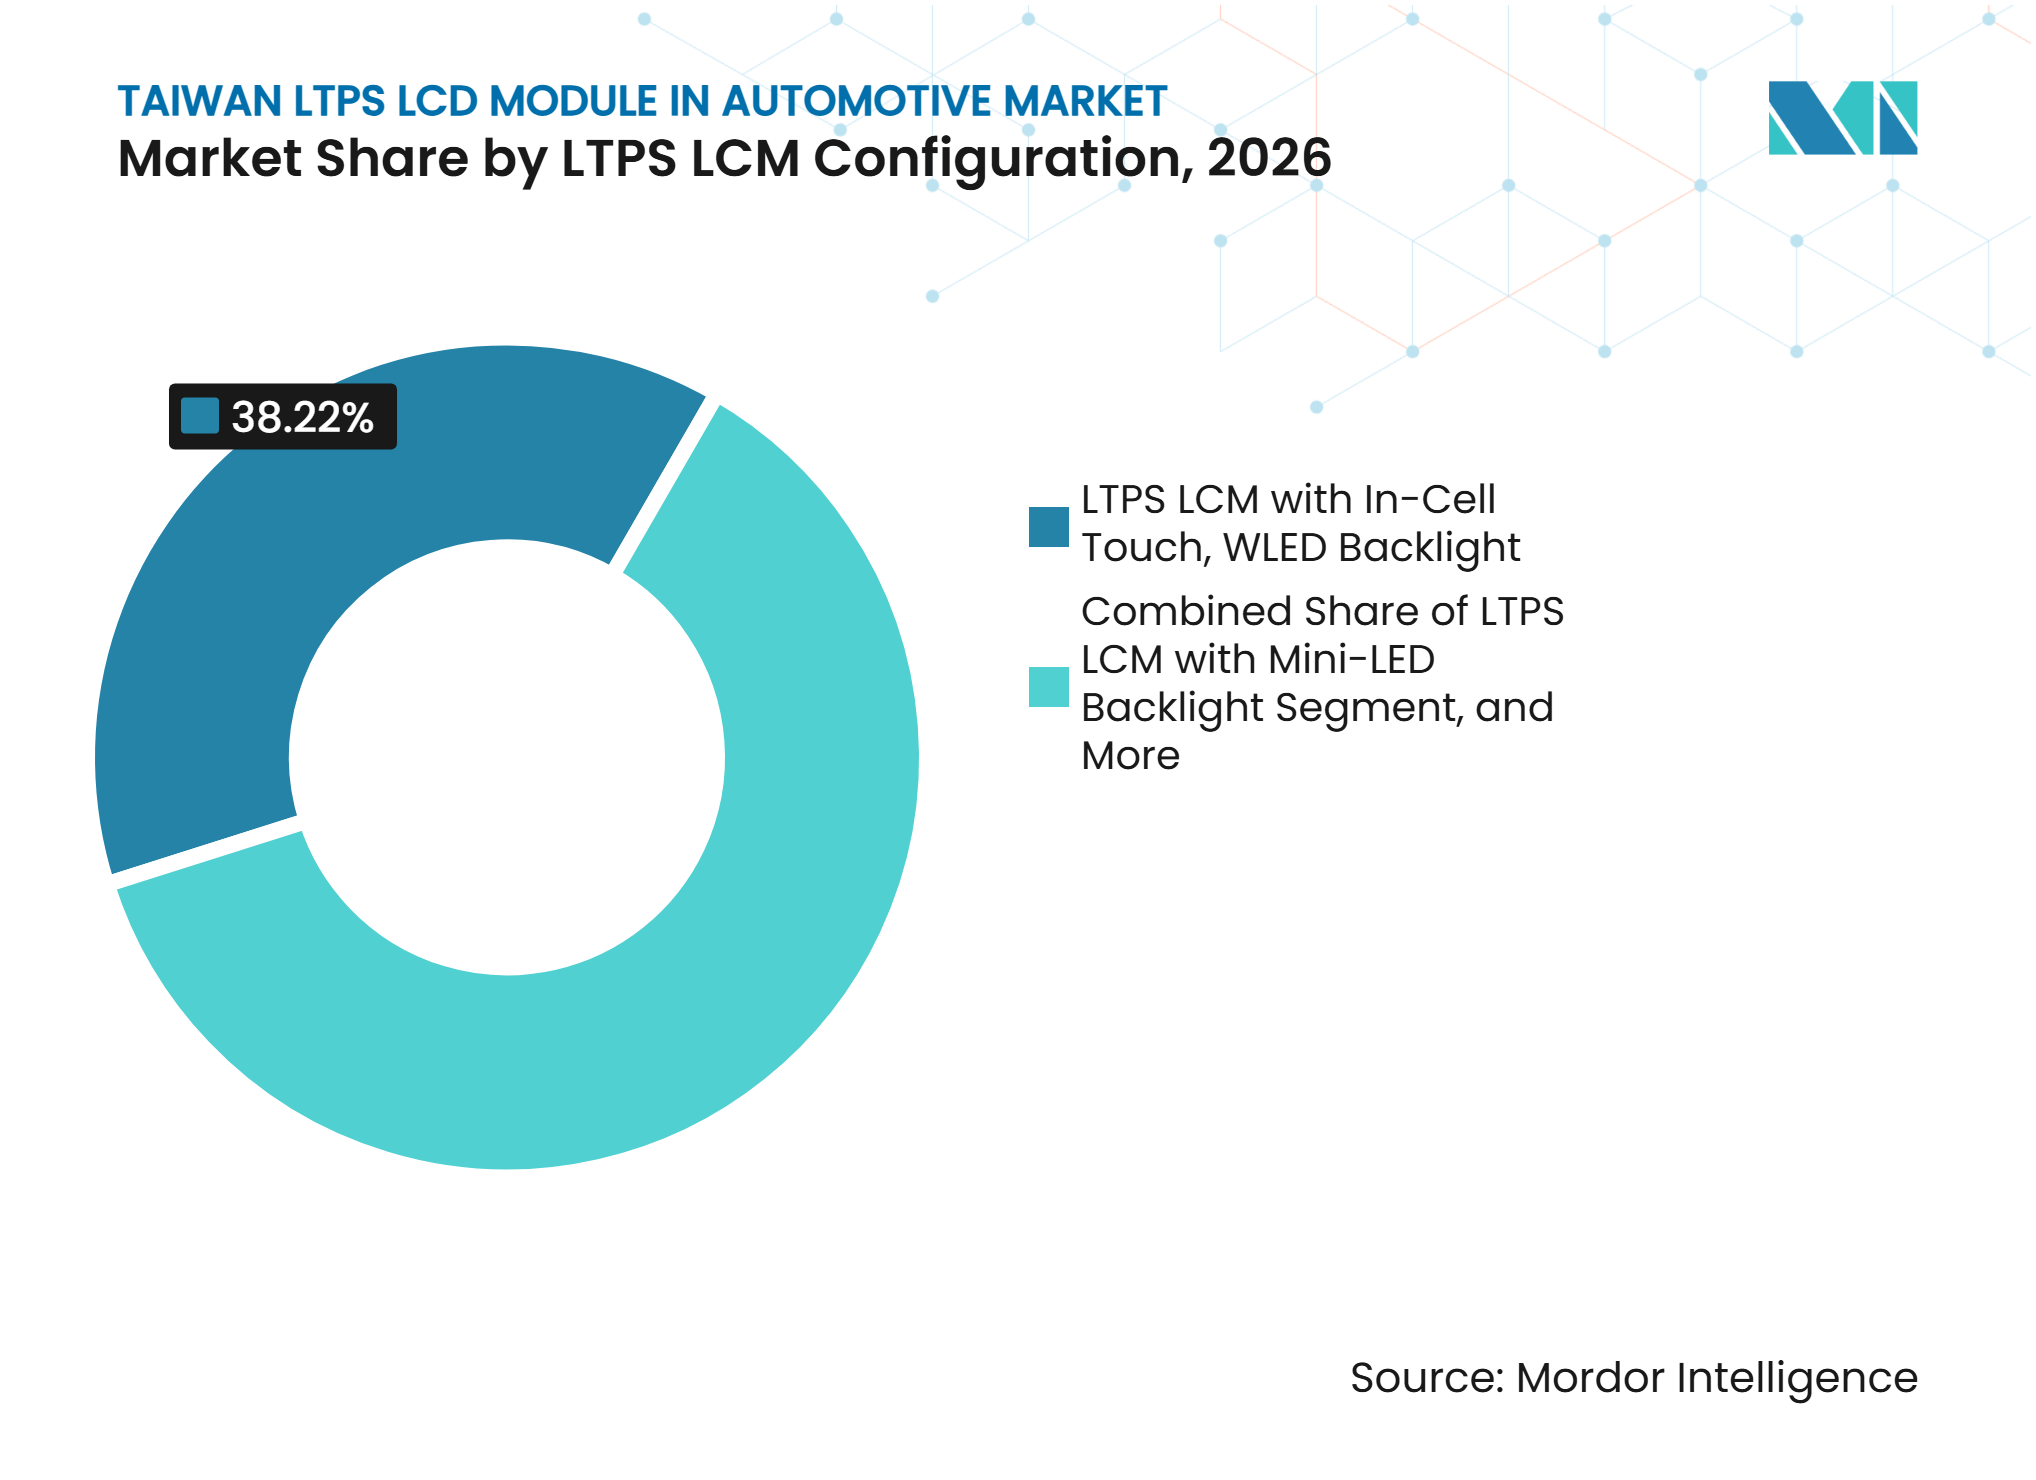
- Par configuration LTPS LCM, le LTPS LCM avec tactile intégré et rétroéclairage WLED détenait 38,22 % de la part du marché des modules LCD LTPS (LCM) de Taïwan dans l'automobile en 2026. Le LTPS LCM avec rétroéclairage Mini-LED et tactile intégré devrait se développer à un CAGR de 8,78 % jusqu'en 2032.
- Par application, la console centrale et l'infodivertissement représentaient 42,27 % de la taille du marché des modules LCD LTPS (LCM) de Taïwan dans l'automobile en 2026. La console centrale pilier à pilier devrait se développer à un CAGR de 8,42 % jusqu'en 2032.
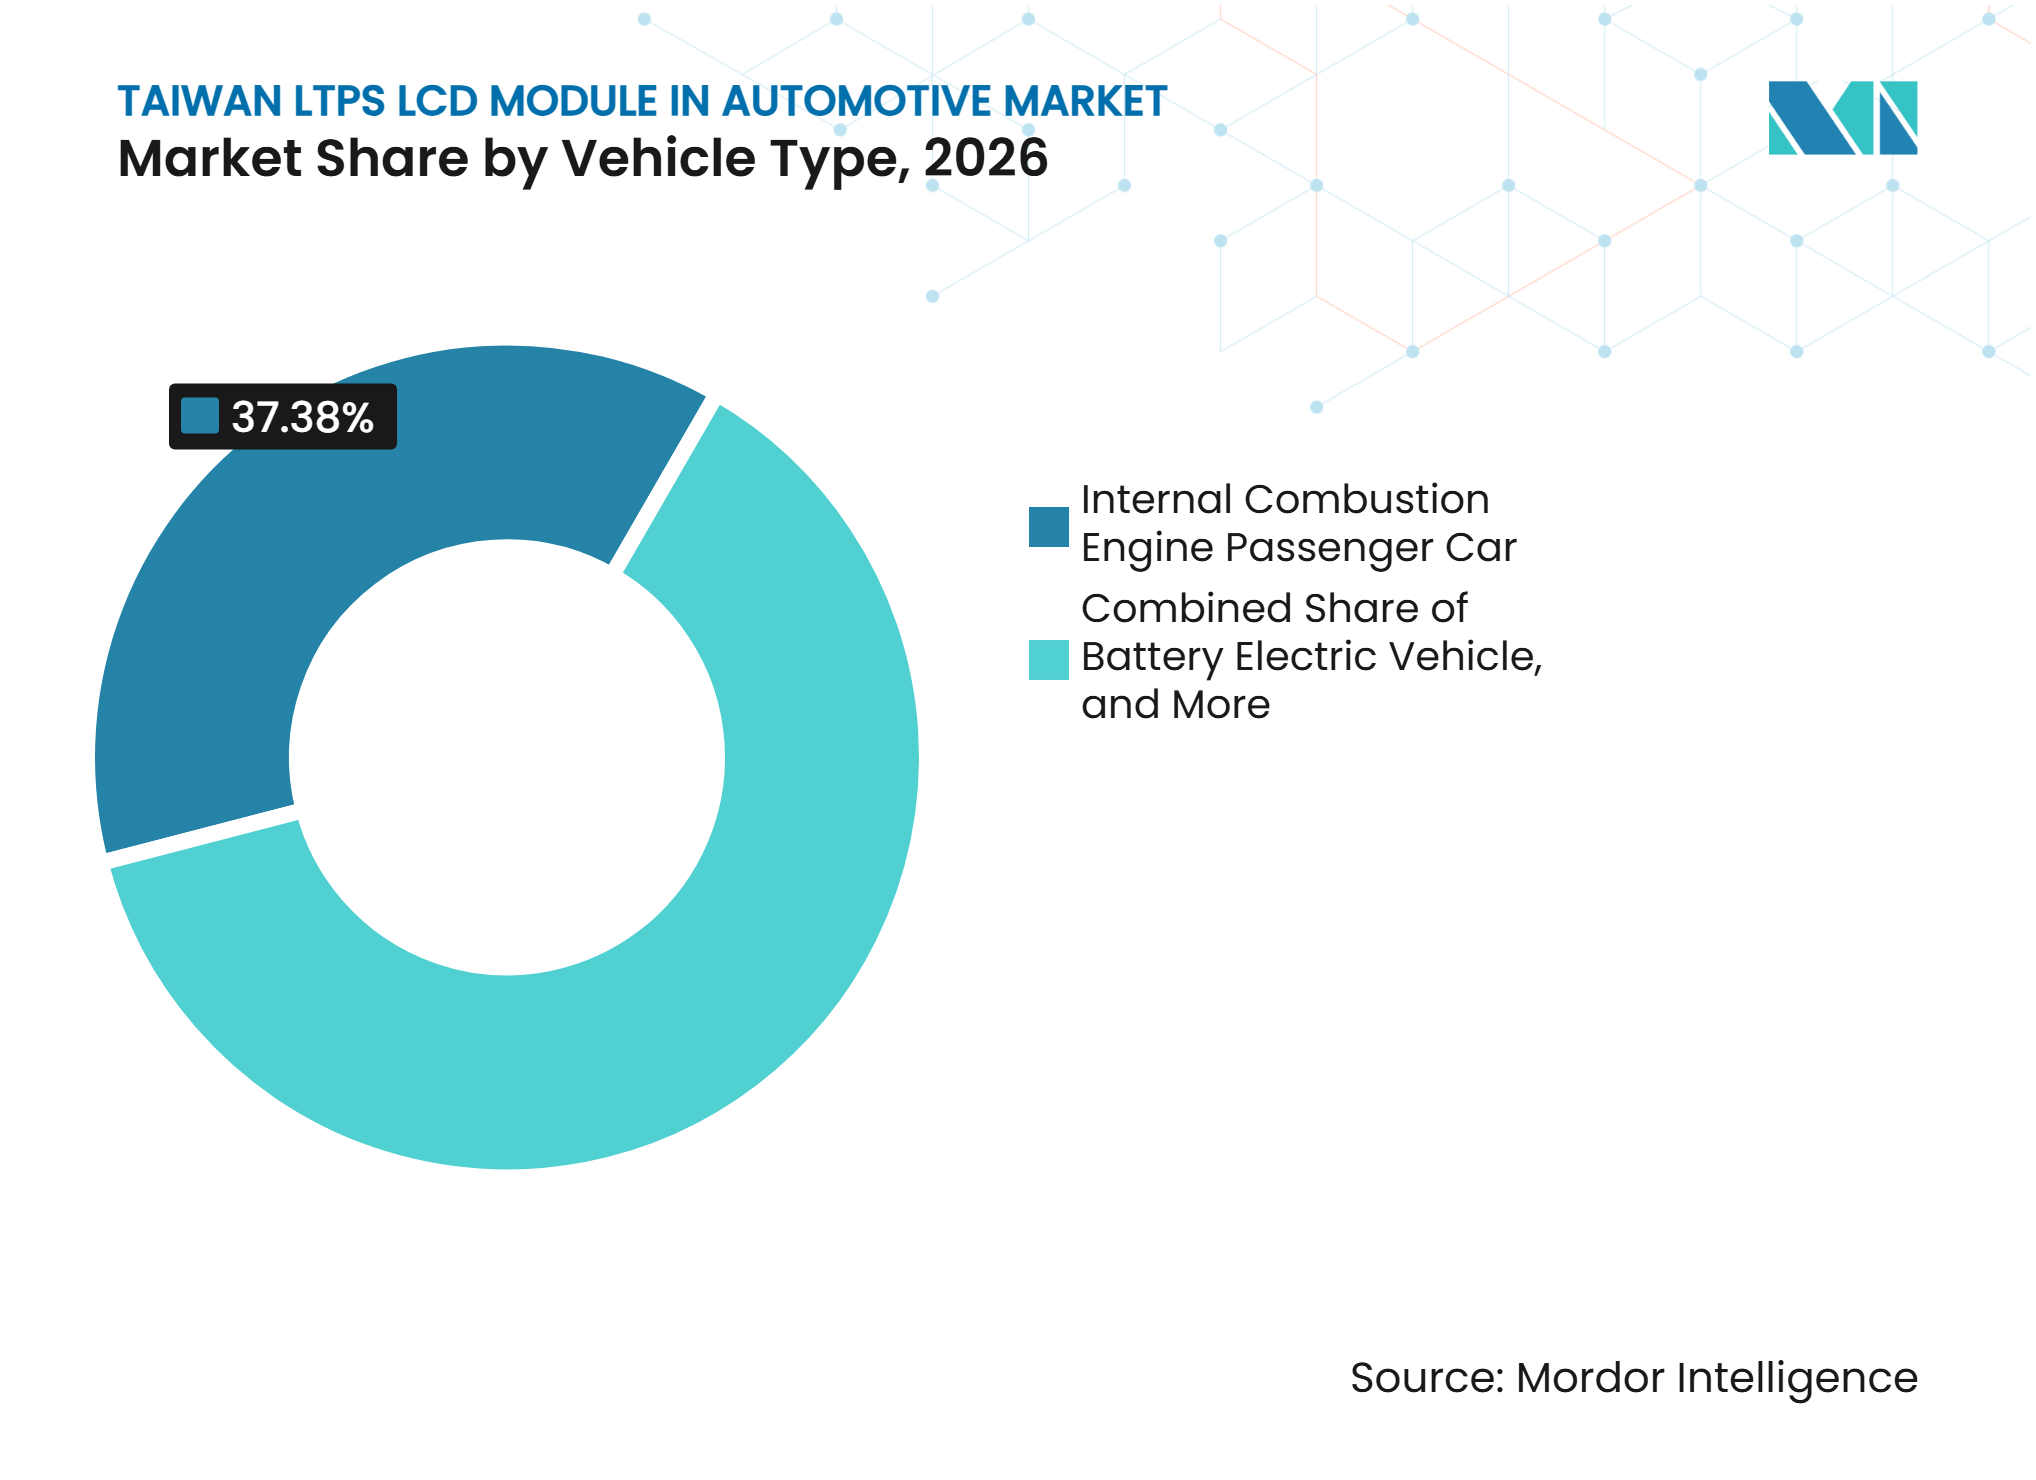
- Par type de véhicule, les voitures particulières à moteur à combustion interne ont conservé 37,38 % de la part du marché des modules LCD LTPS (LCM) de Taïwan dans l'automobile en 2026. Les véhicules électriques à batterie devraient se développer à un CAGR de 8,67 % jusqu'en 2032.
- Par procédé de collage, le Film sur verre représentait 60,85 % de la taille du marché des modules LCD LTPS (LCM) de Taïwan dans l'automobile en 2026. La Puce sur verre devrait se développer à un CAGR de 8,81 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption croissante des LTPS dans les grands écrans automobiles | +1.8% | Mondial, avec une demande aiguë en Chine, au Japon et en Europe | Court terme (≤ 2 ans) |
| Croissance des habitacles de véhicules à définition logicielle | +1.5% | Mondial, l'Amérique du Nord et l'Europe mènent le rythme des programmes OEM | Moyen terme (2-4 ans) |
| Expansion des véhicules électriques et hybrides | +1.2% | Asie-Pacifique en cœur, avec des retombées en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Demande des OEM pour des écrans haute luminosité et basse consommation | +0.9% | Mondial, avec des programmes premium concentrés en Europe et au Japon | Court terme (≤ 2 ans) |
| Évolution vers des modules tactiles et d'affichage intégrés | +0.7% | Mondial | Moyen terme (2-4 ans) |
| Repositionnement de la capacité LTPS de Taïwan vers les programmes automobiles | +0.5% | Taïwan, avec des gains précoces dans les parcs scientifiques de Hsinchu et Tainan | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des LTPS dans les grands écrans automobiles
Les tailles des écrans de cockpit dépassent 10 pouces, augmentant la demande de plans de fond LTPS capables de prendre en charge une résolution plus élevée et une consommation d'énergie maîtrisée. Le LTPS prend en charge des spécifications de 1 920 × 720 et au-delà pour des tailles d'écran où les conceptions a-Si font face à des contraintes. Himax et AUO ont présenté un module AmLED de 16 pouces au CES 2025 avec une consommation d'énergie jusqu'à 50 % inférieure aux conceptions de référence a-Si. Ils ont également présenté un tableau de bord double écran incurvé de 23 pouces utilisant des circuits intégrés de pilotage chip-on-film automobiles.[1] Les fournisseurs du marché des modules LCD LTPS (LCM) de Taïwan dans l'automobile peuvent adapter les lignes conçues pour les smartphones sans financer de nouvelle capacité a-Si Gen 8.x. Les fournisseurs chinois améliorent également leur capacité LTPS, ce qui rend les conceptions rapides dans la plage 10-20 pouces importantes pour les producteurs taïwanais.
Croissance des habitacles de véhicules à définition logicielle
Les architectures de véhicules à définition logicielle placent l'écran au centre de l'interaction entre les fonctions d'aide à la conduite, de navigation, de confort et de divertissement. Visteon a présenté son contrôleur de cockpit SmartCore HPC en 2026 avec 700 billions d'opérations par seconde, la prise en charge de jusqu'à 14 caméras et plusieurs connexions de données à haute vitesse.[2] Un contrôleur partagé peut prendre en charge plusieurs écrans sans processeur séparé pour chaque écran. Cette approche augmente la demande de densité de pixels cohérente et de réponse tactile sur des surfaces d'affichage plus grandes. Le marché des modules LCD LTPS (LCM) de Taïwan dans l'automobile est soutenu car les modules à tactile intégré peuvent répondre à ces exigences dans un seul assemblage. Des périodes de qualification plus longues, souvent 36 mois ou plus, peuvent également favoriser les fournisseurs déjà référencés dans un programme OEM.
Expansion des véhicules électriques et hybrides
Les véhicules électriques utilisent plus de surface d'affichage que les modèles à combustion interne comparables, car les conducteurs ont besoin d'informations sur l'autonomie, la recharge, la thermique et l'état du véhicule. Cette exigence augmente les opportunités pour les modules LTPS dans les programmes de cockpit. AUO Mobility Solutions a collaboré avec Sony Honda Mobility sur la barre multimédia Micro LED pour le véhicule électrique AFEELA 1, montrant comment les programmes VE peuvent inclure des fonctions d'affichage en dehors des configurations de cockpit conventionnelles.[3] Le crossover électrique Model B de Foxconn, produit pour Mitsubishi et en production pour l'Australie et la Nouvelle-Zélande, reflète également la position plus large de Taïwan dans les chaînes d'approvisionnement des VE. Le marché des modules LCD LTPS (LCM) de Taïwan dans l'automobile peut bénéficier lorsque l'activité de fabrication de véhicules soutient l'approvisionnement en composants nationaux. Les programmes hybrides peuvent également utiliser des spécifications d'affichage améliorées lorsque les OEM partagent des conceptions de cockpit entre les variantes de groupe motopropulseur.
Demande des OEM pour des écrans haute luminosité et basse consommation
Les OEM recherchent des écrans qui restent lisibles en plein soleil tout en limitant la consommation d'énergie et la charge thermique. Les écrans de console centrale nécessitent souvent 1 000 nits, tandis que les applications d'affichage tête haute peuvent dépasser 1 500 nits. Les tableaux de bord peuvent également faire face à des budgets de consommation en mode veille inférieurs à 2 W. Le rétroéclairage local Mini-LED avec tactile intégré aide les modules LTPS à répondre à ces exigences sans ajouter de couche tactile séparée. AUO a présenté un système Micro LED transparent de 12,4 pouces dans le concept PEUGEOT RCZ VISION au Salon de Paris 2026, montrant le rôle de la luminosité et du facteur de forme dans la conception du cockpit. Le marché des modules LCD LTPS (LCM) de Taïwan dans l'automobile bénéficie également du remplacement des anciens rétroéclairages WLED à éclairage latéral par des rétroéclairages Mini-LED à éclairage direct et à puce dans les modules automobiles qualifiés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Érosion des prix des écrans automobiles et pression sur les marges des modules | -1.5% | Mondial, plus aiguë dans les programmes OEM approvisionnés en Chine | Court terme (≤ 2 ans) |
| Longs cycles de qualification automobile et concentration des conceptions | -1.1% | Mondial | Long terme (≥ 4 ans) |
| Règles anti-distraction limitant la prolifération des écrans tactiles | -0.7% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Dépendance à l'égard de l'approvisionnement en circuits intégrés de pilotage à haut rendement, en verre et en collage optique | -0.5% | Taïwan, avec un risque amont concentré au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par configuration LTPS LCM :
le tactile intégré domine les préférences de modulesLe LTPS LCM avec tactile intégré et rétroéclairage WLED détenait 38,22 % du marché en 2026, soutenu par la compatibilité avec un large éventail de systèmes de circuits intégrés de pilotage et de contrôleurs tactiles. Le LTPS LCM avec rétroéclairage Mini-LED et tactile intégré devrait enregistrer un CAGR de 8,78 % jusqu'en 2032. La configuration associe une luminosité lisible en plein soleil à l'intégration du tactile intégré. Elle supprime une couche de capteur tactile discrète et réduit l'épaisseur du module. Cette conception prend en charge les programmes d'affichage incurvés et de forme libre. Le LTPS LCM standard avec rétroéclairage WLED reste pertinent pour les tableaux de bord des véhicules à combustion interne et des véhicules hybrides d'entrée de gamme, où les contraintes de coût restent importantes. Le LTPS LCM avec rétroéclairage Mini-LED et sans tactile gagne en pertinence dans les affichages tête haute où le contraste par gradation locale facilite la visualisation diurne sans nécessiter de couche tactile.
Le circuit intégré TDDI automobile de troisième génération de Himax est certifié AEC-Q100 et prend en charge des résolutions allant jusqu'à 3,2K × 2K avec une réponse tactile à latence nulle. Ce composant soutient l'utilisation commerciale du tactile intégré dans les grands modules LTPS. Il fait également du Mini-LED et du tactile intégré un successeur pratique aux conceptions WLED dans les nouvelles nominations de programmes. AUO Mobility Solutions a présenté un écran pilier à pilier Gen 4 avec un seul panneau LCD thermoformé de 48 pouces lors de la conférence Vehicles and Displays Industry 2026. L'écran 8K × 1K combinait des capteurs de lumière ambiante, infrarouge et tactile. Ce type d'assemblage consolide des fonctions qui étaient auparavant réparties entre plusieurs modules. Les producteurs du marché des modules LCD LTPS (LCM) de Taïwan dans l'automobile dotés de capacités d'intégration sont mieux positionnés à mesure que ces assemblages deviennent plus courants.



Par application :
l'intégration du cockpit redéfinit les cas d'usage des écransLa console centrale et l'infodivertissement représentaient 42,27 % de la taille du marché des modules LCD LTPS (LCM) de Taïwan dans l'automobile en 2026. Le segment reste la principale surface pour le contrôle tactile et l'interaction multimédia. Les programmes de cockpit OEM concentrent la visualisation de l'aide à la conduite, la navigation et les fonctions de confort sur des écrans à haute luminance. Cela peut réduire l'utilisation d'écrans séparés pour des fonctions individuelles. Les applications de tableau de bord passent des TFT-LCD autonomes aux panneaux LTPS numériques qui partagent un contrôleur de domaine avec la console centrale. Cette disposition peut réduire la nomenclature tout en préservant une surface dédiée aux informations liées à la sécurité. Les systèmes de divertissement pour passagers arrière et d'écran passager constituent une autre source de demande, notamment dans les VE premium avec des attentes plus élevées en matière de divertissement des passagers.
Les applications de console centrale pilier à pilier devraient afficher un CAGR de 8,42 % jusqu'en 2032. L'application reflète la demande des OEM de supprimer la séparation visuelle et physique entre le tableau de bord et la console centrale. Cette conception favorise les fournisseurs capables de proposer le collage optique et la capacité de thermoformage. Visteon a présenté des concepts d'écran pilier à pilier au CES 2026 et a présenté des écrans pour passagers arrière comme extensions de la famille d'écrans de cockpit avant. L'approche nécessite des ensembles d'affichage coordonnés plutôt que des modules isolés. Elle offre aux fournisseurs taïwanais qualifiés une voie vers des assemblages de cockpit plus larges. Le secteur des modules LCD LTPS (LCM) de Taïwan dans l'automobile se rapproche donc des relations d'approvisionnement au niveau système avec les intégrateurs de rang 1.
Par type de véhicule :
les plateformes électriques accélèrent l'adoption des écrans premiumLes voitures particulières à moteur à combustion interne ont conservé 37,38 % du marché en 2026, reflétant la base installée des programmes de véhicules existants. Les véhicules électriques à batterie devraient enregistrer un CAGR de 8,67 % jusqu'en 2032. Les cockpits natifs des VE ont besoin d'écrans pour l'état du groupe motopropulseur, l'autonomie prévue, la recharge et la gestion thermique. Ces fonctions peuvent justifier des modules LTPS de spécification supérieure par rapport aux alternatives a-Si de spécification inférieure. L'absence de tunnel de transmission central peut également permettre des surfaces d'affichage plus larges et plus basses dans la zone du tableau de bord. Les modèles hybrides et hybrides rechargeables suivent une trajectoire similaire, bien qu'à un rythme moins rapide. Les OEM peuvent utiliser des spécifications d'affichage communes pour les versions à combustion interne, hybrides et électriques afin de réduire la complexité des outillages.
Les véhicules particuliers à combustion interne conservent une grande base de programmes installés, mais les nouvelles activités de conception se déplacent vers les plateformes électriques et hybrides. Les exigences de sécurité fonctionnelle ISO 26262 sont pertinentes pour les tableaux de bord et la visualisation de l'aide à la conduite. La qualification de température AEC-Q100 Grade 0 est également importante lorsque les écrans sont utilisés dans des fonctions liées à la sécurité. Ces exigences limitent le pool de fournisseurs aux entreprises capables de démontrer des performances fiables dans des conditions thermiques exigeantes. Les participants au marché des modules LCD LTPS (LCM) de Taïwan dans l'automobile peuvent bénéficier de leur historique de qualification existant. Les fabricants d'écrans coréens restent des concurrents établis pour les programmes haut de gamme. Les véhicules utilitaires légers représentent encore une opportunité précoce, mais l'électrification de la logistique et du covoiturage introduit des cockpits multi-écrans de style voiture particulière dans cette catégorie de véhicules.

Par procédé de collage :
le FOG domine tandis que le COG progresse grâce à la demande de profils mincesLe Film sur verre représentait 60,85 % du chiffre d'affaires du marché en 2026. Le procédé fonctionne avec un large éventail de lignes d'assemblage établies dans l'écosystème de fabrication d'écrans de Taïwan. Il ne nécessite pas la précision du substrat en verre associée aux configurations Puce sur verre. L'approvisionnement en adhésif optiquement transparent auprès de producteurs de produits chimiques spéciaux taïwanais et japonais soutient la base de procédés établie. La compatibilité WLED rend également le Film sur verre adapté aux applications allant des tableaux de bord d'entrée de gamme aux écrans de console centrale de milieu de gamme. Cette flexibilité l'aide à conserver un rôle de premier plan dans les programmes automobiles actuels. Sa large base de matériaux peut offrir une résilience lorsque des chaînes d'approvisionnement en composants plus concentrées font face à des perturbations.
La Puce sur verre devrait enregistrer un CAGR de 8,81 % jusqu'en 2032. La fixation directe des circuits intégrés de pilotage sur le substrat en verre supprime la couche de support à circuit imprimé flexible. Cela peut réduire l'épaisseur du module de 15 % à 20 %, ce qui est utile pour les conceptions incurvées et de forme libre. CarUX a utilisé la fixation de pilote Puce sur verre dans un écran automobile actif à rétroéclairage Mini-LED de 34 pouces présenté au Display Week 2025. L'écran combinait un profil mince, une saturation des couleurs NTSC de 115 % et une intégration de cockpit intelligent. Les conceptions pilier à pilier et en verre incurvé peuvent augmenter l'utilisation de ce procédé dans les nouveaux programmes de véhicules. Les fournisseurs du marché des modules LCD LTPS (LCM) de Taïwan dans l'automobile disposant d'une expertise en verre et en fixation de pilotes peuvent donc bénéficier de l'évolution vers des assemblages plus minces.
Analyse géographique
Japon et Corée du Sud
Les OEM japonais et sud-coréens constituent d'importants points d'ancrage de la demande pour les exportations de LCM LTPS de Taïwan grâce à des relations d'approvisionnement établies avec Toyota, Honda, Hyundai et Kia. Japan Display exploite des lignes LTPS qui concurrencent AUO et Innolux dans les modules de cockpit. Les contraintes de capacité et la restructuration financière des usines japonaises ont ouvert de la place pour les modules d'origine taïwanaise. Hyundai Mobis s'approvisionne en écrans de tableau de bord haut de gamme auprès de Samsung Display et LG Display en Corée du Sud. Les fournisseurs de rang 1 au service de Kia et Genesis qualifient également sélectivement les modules taïwanais pour les programmes de console centrale compétitifs en termes de coûts. Panasonic Automotive Systems a introduit un programme d'affichage tête haute et de tableau de bord compatible OTA pour la Mazda CX-5 en Europe en décembre 2025. Le programme est conforme aux exigences ISO/TS 20003:2026 pour les mises à jour OTA de l'interface homme-machine. Ces fonctions de cockpit à définition logicielle peuvent augmenter la demande d'entrées de modules LTPS premium. La qualification de fiabilité AEC-Q100 Grade 0 et les exigences locales de luminance restent des facteurs de conformité importants. Le processus de qualification strict protège les fournisseurs établis mais ralentit l'entrée dans de nouveaux programmes.
Amérique du Nord et Europe
Les programmes européens constituent une source importante de demande pour le marché des modules LCD LTPS (LCM) de Taïwan dans l'automobile, notamment dans les cockpits premium. Les constructeurs automobiles de la région utilisent la conception du cockpit pour distinguer les modèles de luxe et de grande diffusion. AUO a développé un écran pour passager avant et un écran d'information central à découpe libre pour la nouvelle génération de la BMW Série 7. Ce travail montre le rôle d'ingénierie que les fournisseurs taïwanais peuvent jouer dans les programmes de cockpit à haute visibilité. L'écran Micro LED transparent de 12,4 pouces d'AUO est apparu dans le concept PEUGEOT RCZ VISION au Salon de Paris 2026. Le concept reflète l'intérêt européen continu pour les systèmes d'interface homme-machine transparents et de forme libre. En Amérique du Nord, Visteon s'approvisionne en modules d'affichage pilier à pilier à collage optique et incurvés auprès de fournisseurs qualifiés. Sa plateforme Entry Cockpit étend les fonctions d'affichage connecté aux véhicules utilitaires légers et aux deux-roues. Cela élargit l'utilisation potentielle des formats d'affichage plus petits au-delà des voitures particulières.
La Chine et l'Asie du Sud-Est reconfigurent les liens d'approvisionnement de Taïwan
La Chine est la géographie côté demande la plus active pour la production de LCM LTPS de Taïwan. BYD, NIO, XPeng et Li Auto spécifient des écrans de cockpit plus grands et plus avancés dans les programmes de véhicules à nouvelle énergie. BOE Technology Group et TCL China Star Optoelectronics étendent également la capacité d'affichage automobile LTPS en Chine continentale. Cela crée un risque de substitution dans les programmes OEM chinois de milieu de gamme. Les fournisseurs du marché des modules LCD LTPS (LCM) de Taïwan dans l'automobile peuvent répondre par des modules à plus haute valeur ajoutée et une intégration système plutôt que par la seule concurrence en volume. L'Asie du Sud-Est développe une base d'assemblage de VE grâce à des projets liés aux fournisseurs taïwanais. Les plans de partenariat de Foxconn avec ElectroMobility Poland comprennent la production de 400 000 SUV électriques par an, et Foxtron a introduit le Bria EV de Taïwan pour Mitsubishi en Australie et en Nouvelle-Zélande. L'Inde et l'Asie du Sud-Est restent des marchés à un stade précoce pour les écrans de cockpit avancés. Leurs futurs programmes peuvent offrir une voie d'entrée pour les modules LTPS de niveau valeur et les systèmes d'affichage intégrés.
Paysage concurrentiel
Concentration du Marché
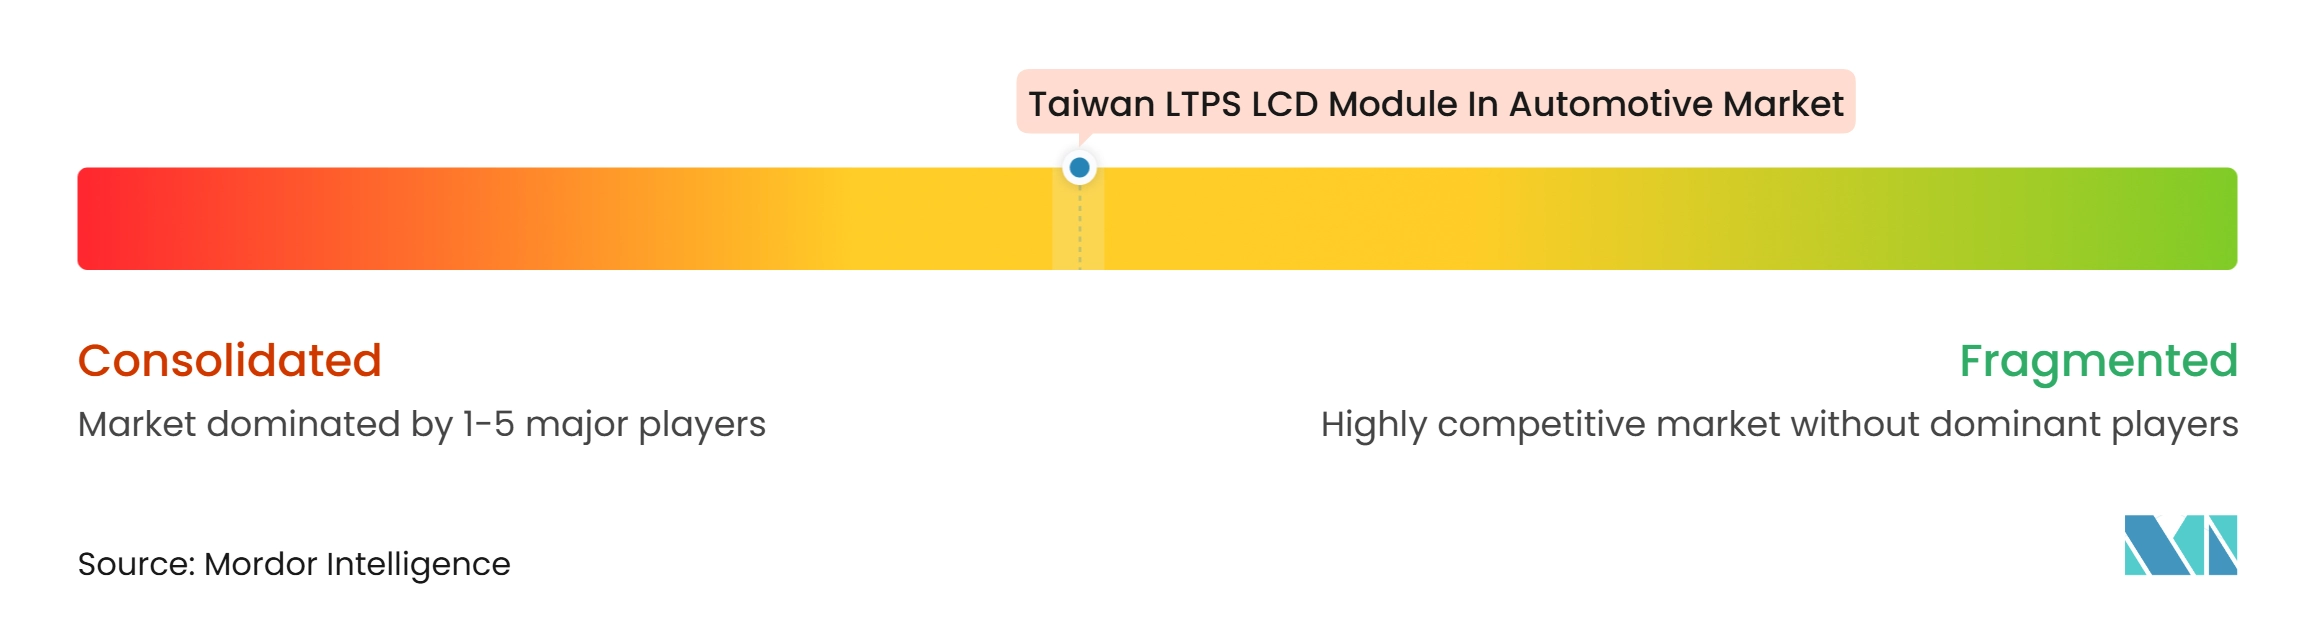
Le marché des modules LCD LTPS (LCM) de Taïwan dans l'automobile est modérément concentré au niveau des fabricants de panneaux. AUO et Innolux ancrent le segment premium de l'approvisionnement LTPS qualifié pour l'automobile. Ils servent des applications nécessitant une intégration tactile, une haute résolution et des performances de fiabilité exigeantes. Les OEM souhaitent de plus en plus un fournisseur unique capable de proposer le collage optique, l'assemblage de cartes de circuits imprimés, l'intégration logicielle et un approvisionnement qualifié. Cela crée une opportunité entre la fabrication de panneaux et l'intégration complète de modules de cockpit de rang 1. Les exigences de qualification automobile créent des barrières pour les concurrents de qualité grand public. Les normes JEDEC JESD-AEC-Q100 restent pertinentes pour les attentes de fiabilité qui différencient les fournisseurs de modules qualifiés.
Les intégrateurs de cockpit spécialisés et les fournisseurs de technologies habilitantes modifient le paysage concurrentiel. La concurrence inclut désormais les circuits intégrés de contrôle de gradation locale Mini-LED, l'intégration TDDI intégrée et le collage optique pour le verre de forme libre. Les circuits intégrés TDDI automobiles certifiés AEC-Q100 de troisième génération de Himax illustrent comment la capacité des semi-conducteurs peut différencier un module d'affichage. La technologie de contrôle AmLED d'AUO est un autre exemple de différenciation des performances dans les conceptions LTPS. Ennostar a présenté une plateforme d'éclairage LED automobile pixélisée au Touch Taiwan 2026 pour les utilisations d'affichage de signaux intelligents et de projection dynamique au sol. Ce développement connecte les fonctions d'affichage aux systèmes d'éclairage extérieur et élargit la concurrence en matière d'intégration système.
AUO a créé AUO Mobility Solutions au CES 2026 autour des capacités Visuel, Informatique et Connectivité. La décision d'Innolux de céder les Fab 2 et Fab 5, la Fab 5 cessant sa production au T2 2026, indique un glissement de la capacité LCD de commodité vers l'activité qualifiée pour l'automobile et l'emballage avancé. Le SmartCore HPC de Visteon soutient une évolution plus large vers l'informatique de cockpit centralisée. Ces mouvements augmentent la valeur de l'intégration des modules et du co-développement logiciel. La résolution des panneaux seule devient une source de concurrence moins distinctive. La différenciation des fournisseurs dépend davantage de la profondeur d'intégration, de la rapidité de qualification et de l'exécution des programmes. Aucun chiffre combiné de part de marché pour les principales entreprises n'a été fourni, de sorte que les informations disponibles soutiennent une description modérément concentrée mais ne permettent pas d'établir un score de concentration numérique.
Leaders du secteur des modules LCD LTPS de Taïwan dans l'automobile
-
AUO Corporation
-
Innolux Corporation
-
LG Display Co., Ltd.
-
Japan Display Inc.
-
Tianma Microelectronics Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des modules LCD LTPS de Taïwan dans l'automobile Entreprises couvertes dans ce rapport
- AUO Corporation
- Innolux Corporation
- CarUX Technology Inc.
- LG Display Co., Ltd.
- Japan Display Inc.
- Tianma Microelectronics Co., Ltd.
- BOE Technology Group Co., Ltd.
- TCL China Star Optoelectronics Technology Co., Ltd.
- Sharp Corporation
- Samsung Display Co., Ltd.
- Panasonic Automotive Systems Co., Ltd.
- Continental AG
- Visteon Corporation
- Robert Bosch GmbH
- DENSO Corporation
- Hyundai Mobis Co., Ltd.
- Valeo SE
- Nippon Seiki Co., Ltd.
- Garmin Ltd.
- Corning Incorporated
Développements industriels récents dans Marché des modules LCD LTPS de Taïwan dans l'automobile
- Octobre 2026 : AUO Corporation, en collaboration avec les équipes de conception de PEUGEOT, a présenté un système d'interface homme-machine à écran Micro LED transparent de 12,4 pouces intégré dans le concept PEUGEOT RCZ VISION au Salon de Paris 2026, démontrant des capacités de conception de cockpit à haute transparence et de forme libre qui vont au-delà des limitations de luminosité conventionnelles des affichages tête haute. La collaboration positionne AUO comme partenaire technologique dans les pipelines concept-production des OEM européens.
- Août 2026 : AUO Corporation et faytech Tech. Co., Ltd. ont signé un protocole d'accord au siège social d'AUO à Hsinchu le 7 août 2026, couvrant le développement conjoint, le collage optique, l'intégration tactile et les activités de mise sur le marché pour les écrans Micro LED transparents dans les applications de transport et commerciales. Le protocole d'accord formalise la stratégie amont d'AUO de co-développement de solutions d'affichage à collage optique clé en main avec des partenaires d'intégration.
- Mars 2026 : Le conseil d'administration d'Innolux Corporation a approuvé la cession des Fab 2 et Fab 5 dans ses installations du Parc scientifique de Tainan, la Fab 5 cessant sa production au T2 2026, accélérant la transition de l'entreprise de la production LCD de commodité vers les lignes LTPS qualifiées pour l'automobile et d'emballage avancé alignées sur sa stratégie d'intégration automobile CarUX.
- Janvier 2026 : Visteon Corporation a annoncé son contrôleur de domaine de cockpit SmartCore HPC au CES 2026, offrant 700 billions d'opérations par seconde avec la prise en charge de jusqu'à 14 caméras et de multiples connexions de données à haute vitesse, ciblant un lancement commercial en 2026 et permettant des expériences multi-écrans et la consolidation des ECU qui augmentent directement le contenu d'affichage LTPS par véhicule dans les programmes SDV.
Périmètre du rapport sur le marché des modules LCD LTPS de Taïwan dans l'automobile
Le marché des modules LCD LTPS (LCM) de Taïwan dans l'automobile englobe le développement, la fabrication et la fourniture de modules d'affichage de qualité automobile utilisant la technologie Silicium Polycristallin Basse Température (LTPS). Ces modules offrent des visuels haute résolution, des performances d'affichage améliorées et une efficacité énergétique pour les interfaces de véhicules avancées. La croissance du marché est portée par la numérisation croissante des véhicules, l'adoption de systèmes de cockpit sophistiqués et la demande d'écrans automobiles de haute qualité.
Le rapport sur le marché des modules LCD LTPS (LCM) de Taïwan dans l'automobile est segmenté par configuration LTPS LCM (LTPS LCM standard (rétroéclairage WLED, sans tactile), LTPS LCM avec tactile intégré (rétroéclairage WLED), LTPS LCM avec rétroéclairage Mini-LED (sans tactile), et LTPS LCM avec rétroéclairage Mini-LED et tactile intégré), application (console centrale/infodivertissement, tableau de bord, console centrale pilier à pilier, et divertissement pour passagers arrière et écran passager), type de véhicule (véhicule électrique à batterie (VEB), véhicule hybride / hybride rechargeable (HEV/PHEV), voiture particulière à moteur à combustion interne (ICE), et véhicule utilitaire léger (VUL)), et procédé de collage (Film sur verre (FOG), et Puce sur verre (COG)). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| LTPS LCM standard, rétroéclairage WLED, sans tactile |
| LTPS LCM avec tactile intégré, rétroéclairage WLED |
| LTPS LCM avec rétroéclairage Mini-LED, sans tactile |
| LTPS LCM avec rétroéclairage Mini-LED et tactile intégré |
| Console centrale et infodivertissement |
| Tableau de bord |
| Console centrale pilier à pilier |
| Divertissement pour passagers arrière et écran passager |
| Véhicule électrique à batterie |
| Véhicule hybride et hybride rechargeable |
| Voiture particulière à moteur à combustion interne |
| Véhicule utilitaire léger |
| Film sur verre |
| Puce sur verre |
| Par configuration LTPS LCM | LTPS LCM standard, rétroéclairage WLED, sans tactile |
| LTPS LCM avec tactile intégré, rétroéclairage WLED | |
| LTPS LCM avec rétroéclairage Mini-LED, sans tactile | |
| LTPS LCM avec rétroéclairage Mini-LED et tactile intégré | |
| Par application | Console centrale et infodivertissement |
| Tableau de bord | |
| Console centrale pilier à pilier | |
| Divertissement pour passagers arrière et écran passager | |
| Par type de véhicule | Véhicule électrique à batterie |
| Véhicule hybride et hybride rechargeable | |
| Voiture particulière à moteur à combustion interne | |
| Véhicule utilitaire léger | |
| Par procédé de collage | Film sur verre |
| Puce sur verre |
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des modules LCD LTPS (LCM) de Taïwan dans l'automobile ?
Le marché des modules LCD LTPS (LCM) de Taïwan dans l'automobile était évalué à 1,02 milliard USD en 2026 et devrait atteindre 1,55 milliard USD d'ici 2032, avec un CAGR de 7,10 % pendant la période 2027-2032.
Quelle configuration LTPS LCM domine la demande automobile à Taïwan ?
Le LTPS LCM avec tactile intégré et rétroéclairage WLED détenait une part de 38,22 % en 2026. Le rétroéclairage Mini-LED et le tactile intégré constituent la configuration à la croissance la plus rapide, avec un CAGR projeté de 8,78 % jusqu'en 2032.
Quelle application d'affichage automobile se développe le plus rapidement à Taïwan ?
La console centrale pilier à pilier devrait enregistrer un CAGR de 8,42 % jusqu'en 2032, tandis que la console centrale et l'infodivertissement détenaient une part de 42,27 % en 2026.
Pourquoi les véhicules électriques sont-ils importants pour les modules LCD LTPS ?
Les VEB ont besoin d'écrans pour l'autonomie, la recharge, la gestion thermique et les informations sur l'état du véhicule. Ce type de véhicule devrait enregistrer un CAGR de 8,67 % jusqu'en 2032.
Quel procédé de collage est le plus largement utilisé pour les LCM LTPS automobiles ?
Le Film sur verre détenait une part de 60,85 % en 2026 car il s'adapte à un large éventail de lignes d'assemblage établies. La Puce sur verre devrait se développer plus rapidement, avec un CAGR de 8,81 % jusqu'en 2032.
Quels facteurs contraignent les fournisseurs de LCM LTPS automobiles à Taïwan ?
Les réductions annuelles de prix dans les contrats d'approvisionnement, les longs cycles de qualification, les règles anti-distraction et la dépendance à l'égard des circuits intégrés de pilotage, du verre et des intrants de collage optique peuvent limiter les marges et la flexibilité des programmes.