
Marktgröße und Marktanteil des Taiwan LTPS LCD Moduls in der Automobilindustrie
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
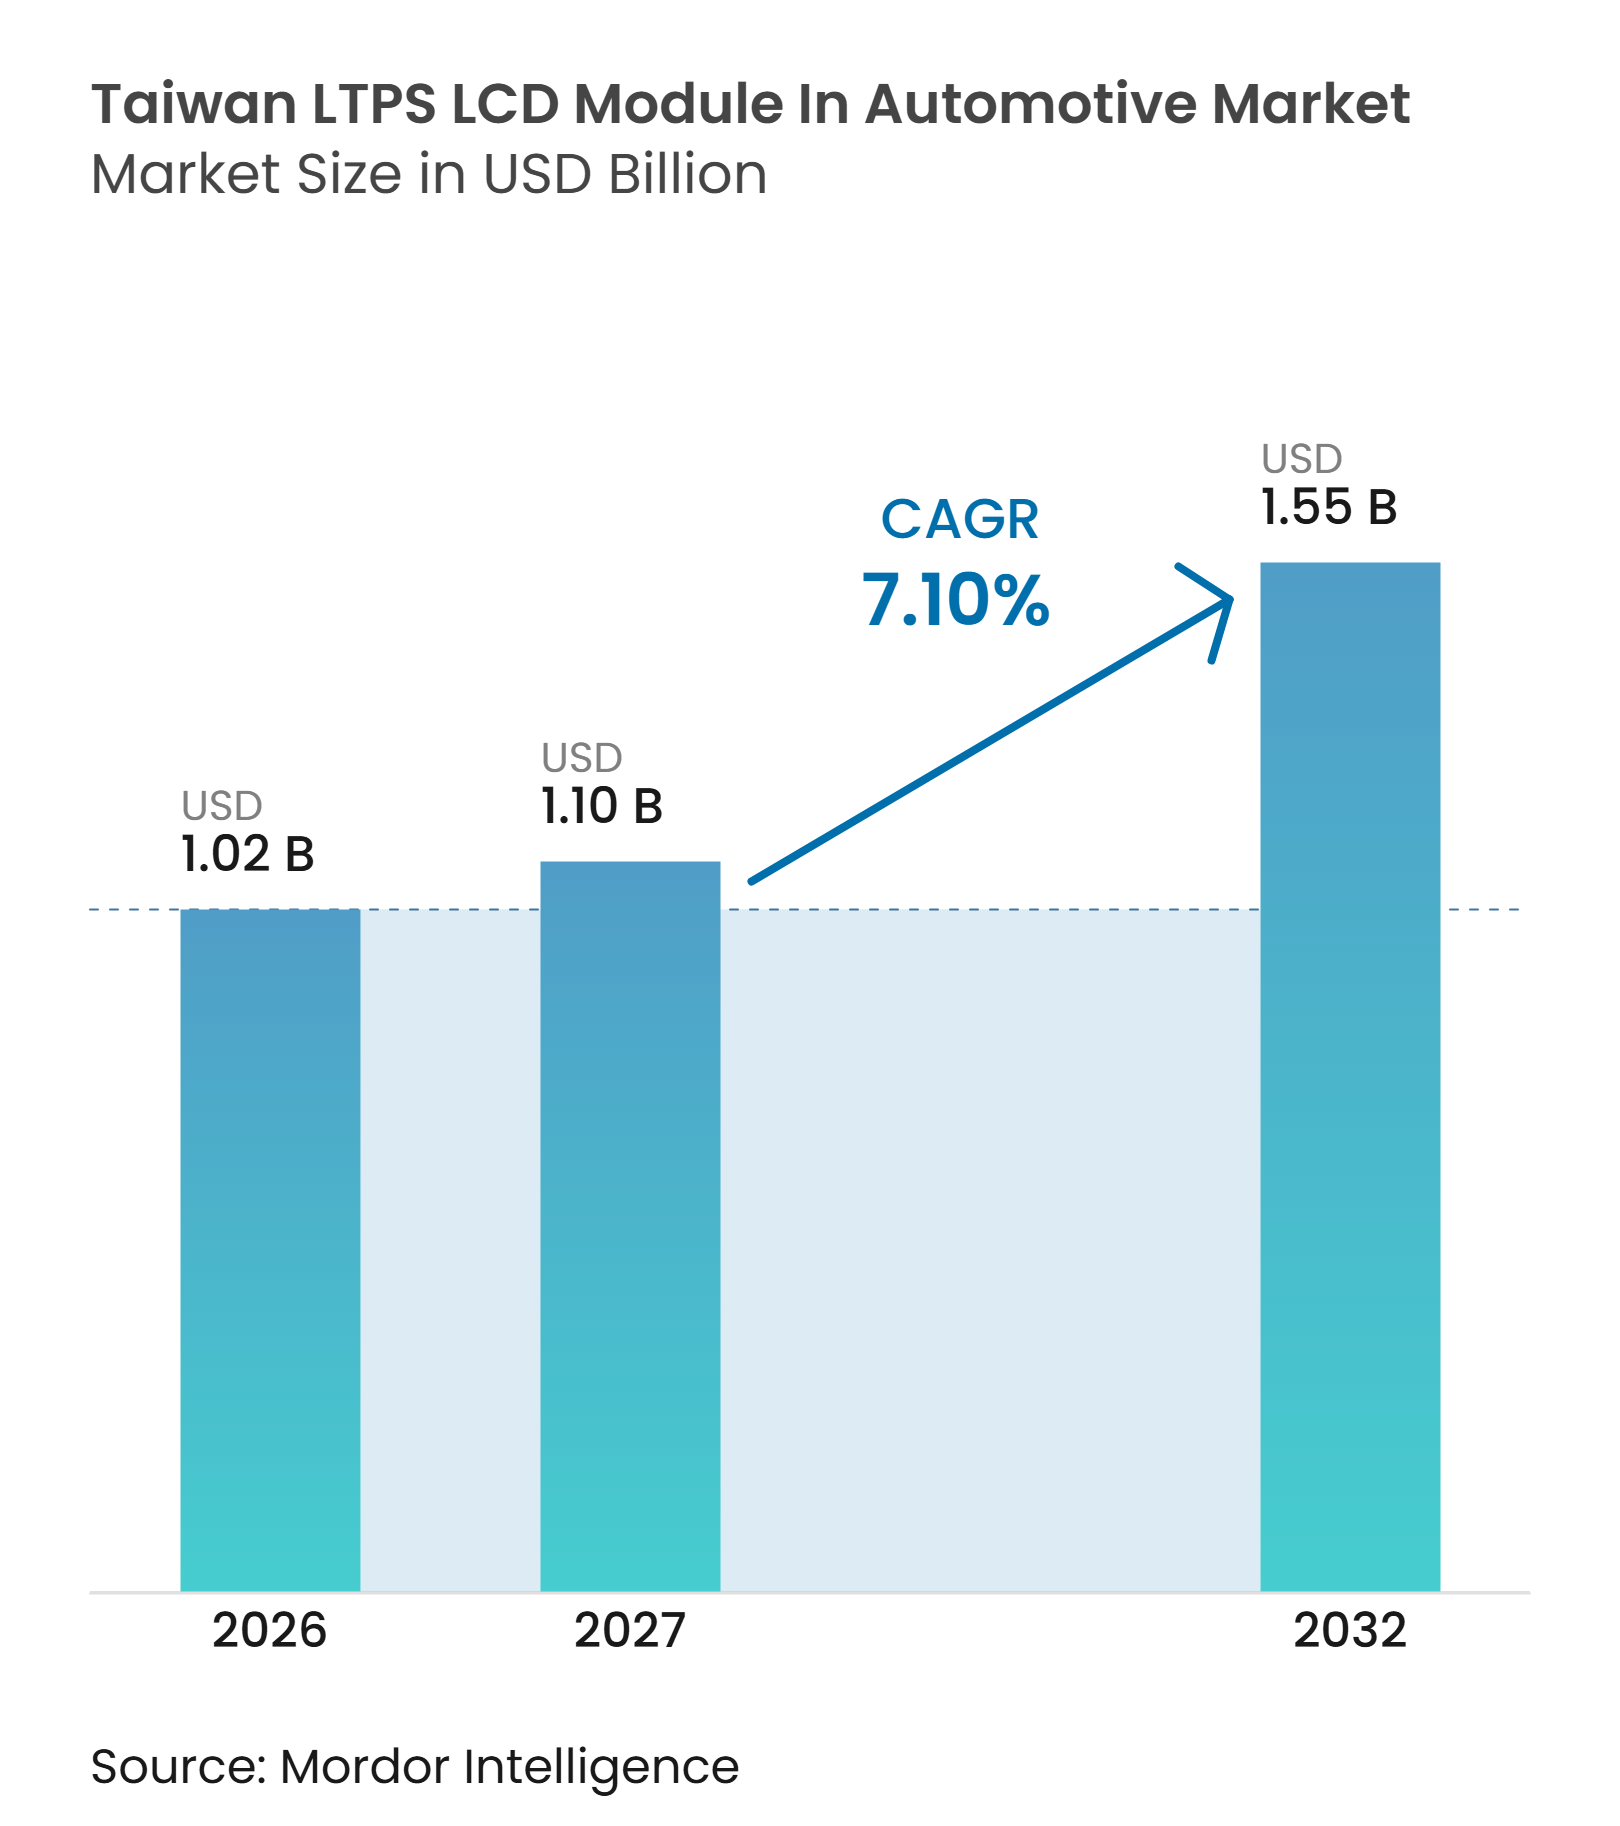
| Marktgröße im Basisjahr (2026) | 1.02 Milliarden US-Dollar |
| Marktgröße (2027) | 1.10 Milliarden US-Dollar |
| Marktgröße (2032) | 1.55 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.10 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Taiwan LTPS LCD Moduls in der Automobilindustrie von Mordor Intelligence
Die Marktgröße des Taiwan LTPS LCD Moduls (LCM) in der Automobilindustrie wurde im Jahr 2026 auf 1,02 Milliarden USD geschätzt und wird voraussichtlich bis 2032 1,55 Milliarden USD erreichen, bei einer CAGR von 7,10 % während des Prognosezeitraums 2027–2032. Der Taiwan LTPS LCD Modul (LCM) Markt in der Automobilindustrie profitiert davon, dass Kapazitäten, die zuvor für schrumpfende Smartphone-Programme genutzt wurden, auf Automobilprogramme mit längeren Produktionslebenszyklen und stabileren Stückmargen umgeleitet werden. Fahrzeughersteller spezifizieren größere und stärker integrierte Cockpit-Displays, was LTPS-Module mit In-Cell-Touch, hoher Auflösung und guter Wärmeleistung begünstigt. Die Gründung von AUO Mobility Solutions durch AUO im Januar 2026 zeigt, dass Automobilanwendungen ein zentraler Bestandteil der Display-Strategie des Unternehmens sind. Taiwans Gen-4.5- und Gen-6-Produktionslinien können diese Anwendungen ohne den Kapitalbedarf neuer Gen-8.x-Linien bedienen. Preissenkungen in Lieferverträgen und potenzielle Anforderungen zur Vermeidung von Fahrerablenkung bleiben Einschränkungen, obwohl verlängerte Design-in- und Produktionszyklen die Umsatztransparenz für Lieferanten nach dem Produktionsstart eines Programms unterstützen können.
Wichtigste Erkenntnisse des Berichts
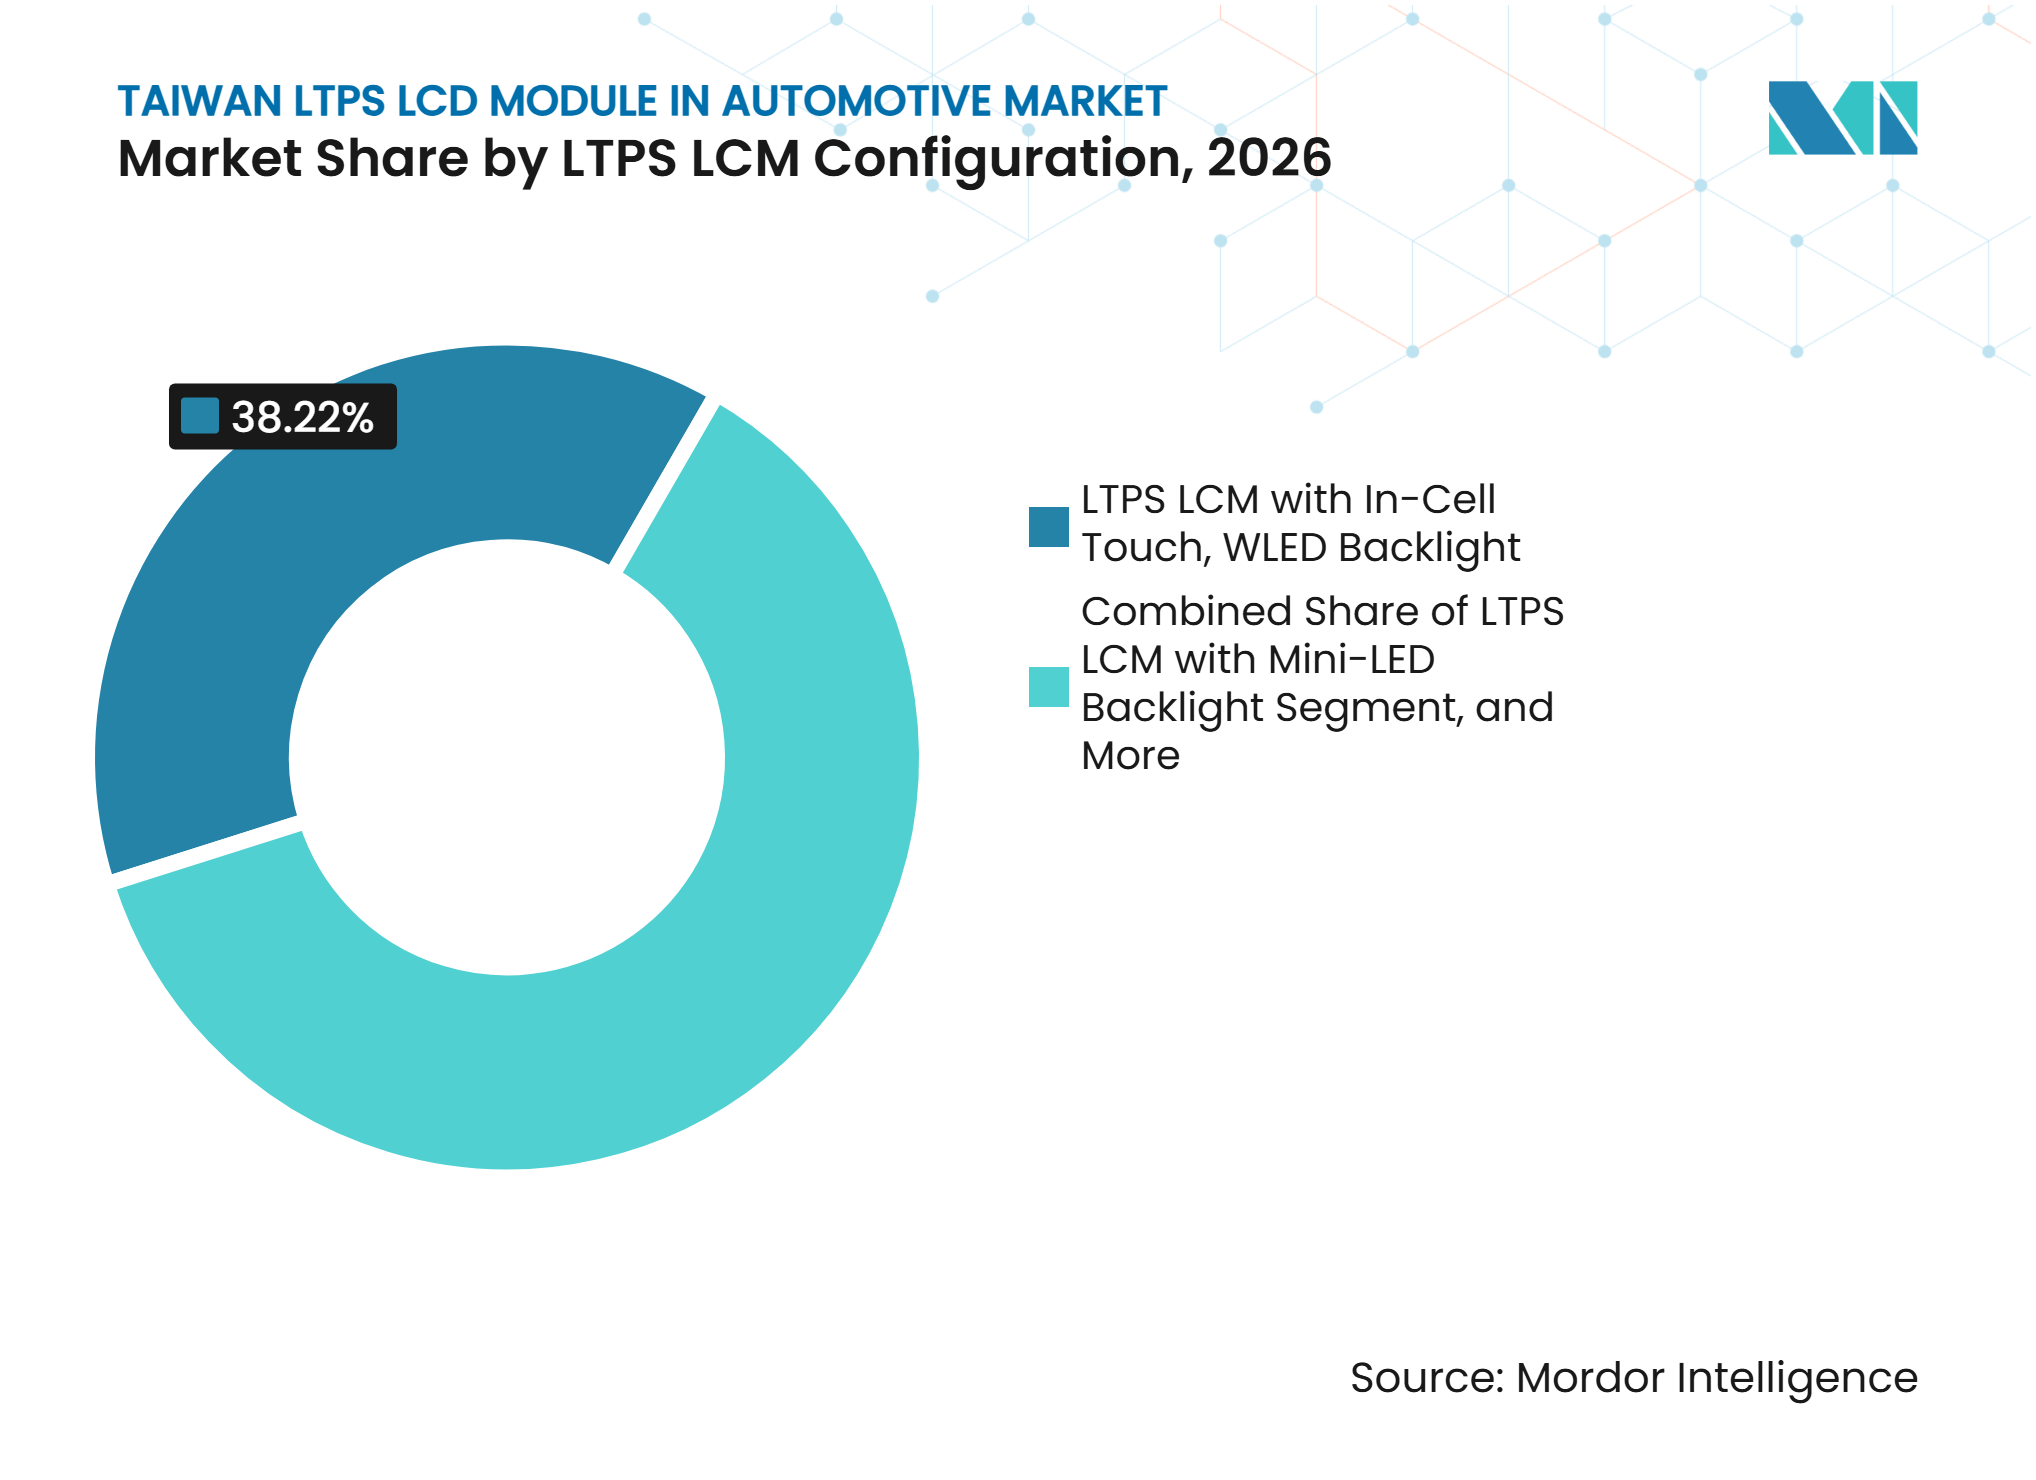
- Nach LTPS LCM Konfiguration hielt LTPS LCM mit In-Cell-Touch und WLED-Hintergrundbeleuchtung im Jahr 2026 einen Marktanteil von 38,22 % am Taiwan LTPS LCD Modul (LCM) Markt in der Automobilindustrie. LTPS LCM mit Mini-LED-Hintergrundbeleuchtung und In-Cell-Touch wird voraussichtlich bis 2032 mit einer CAGR von 8,78 % wachsen.
- Nach Anwendung entfiel auf Center Stack und Infotainment im Jahr 2026 ein Anteil von 42,27 % an der Marktgröße des Taiwan LTPS LCD Modul (LCM) Marktes in der Automobilindustrie. Pillar-to-Pillar Center Console wird voraussichtlich bis 2032 mit einer CAGR von 8,42 % wachsen.
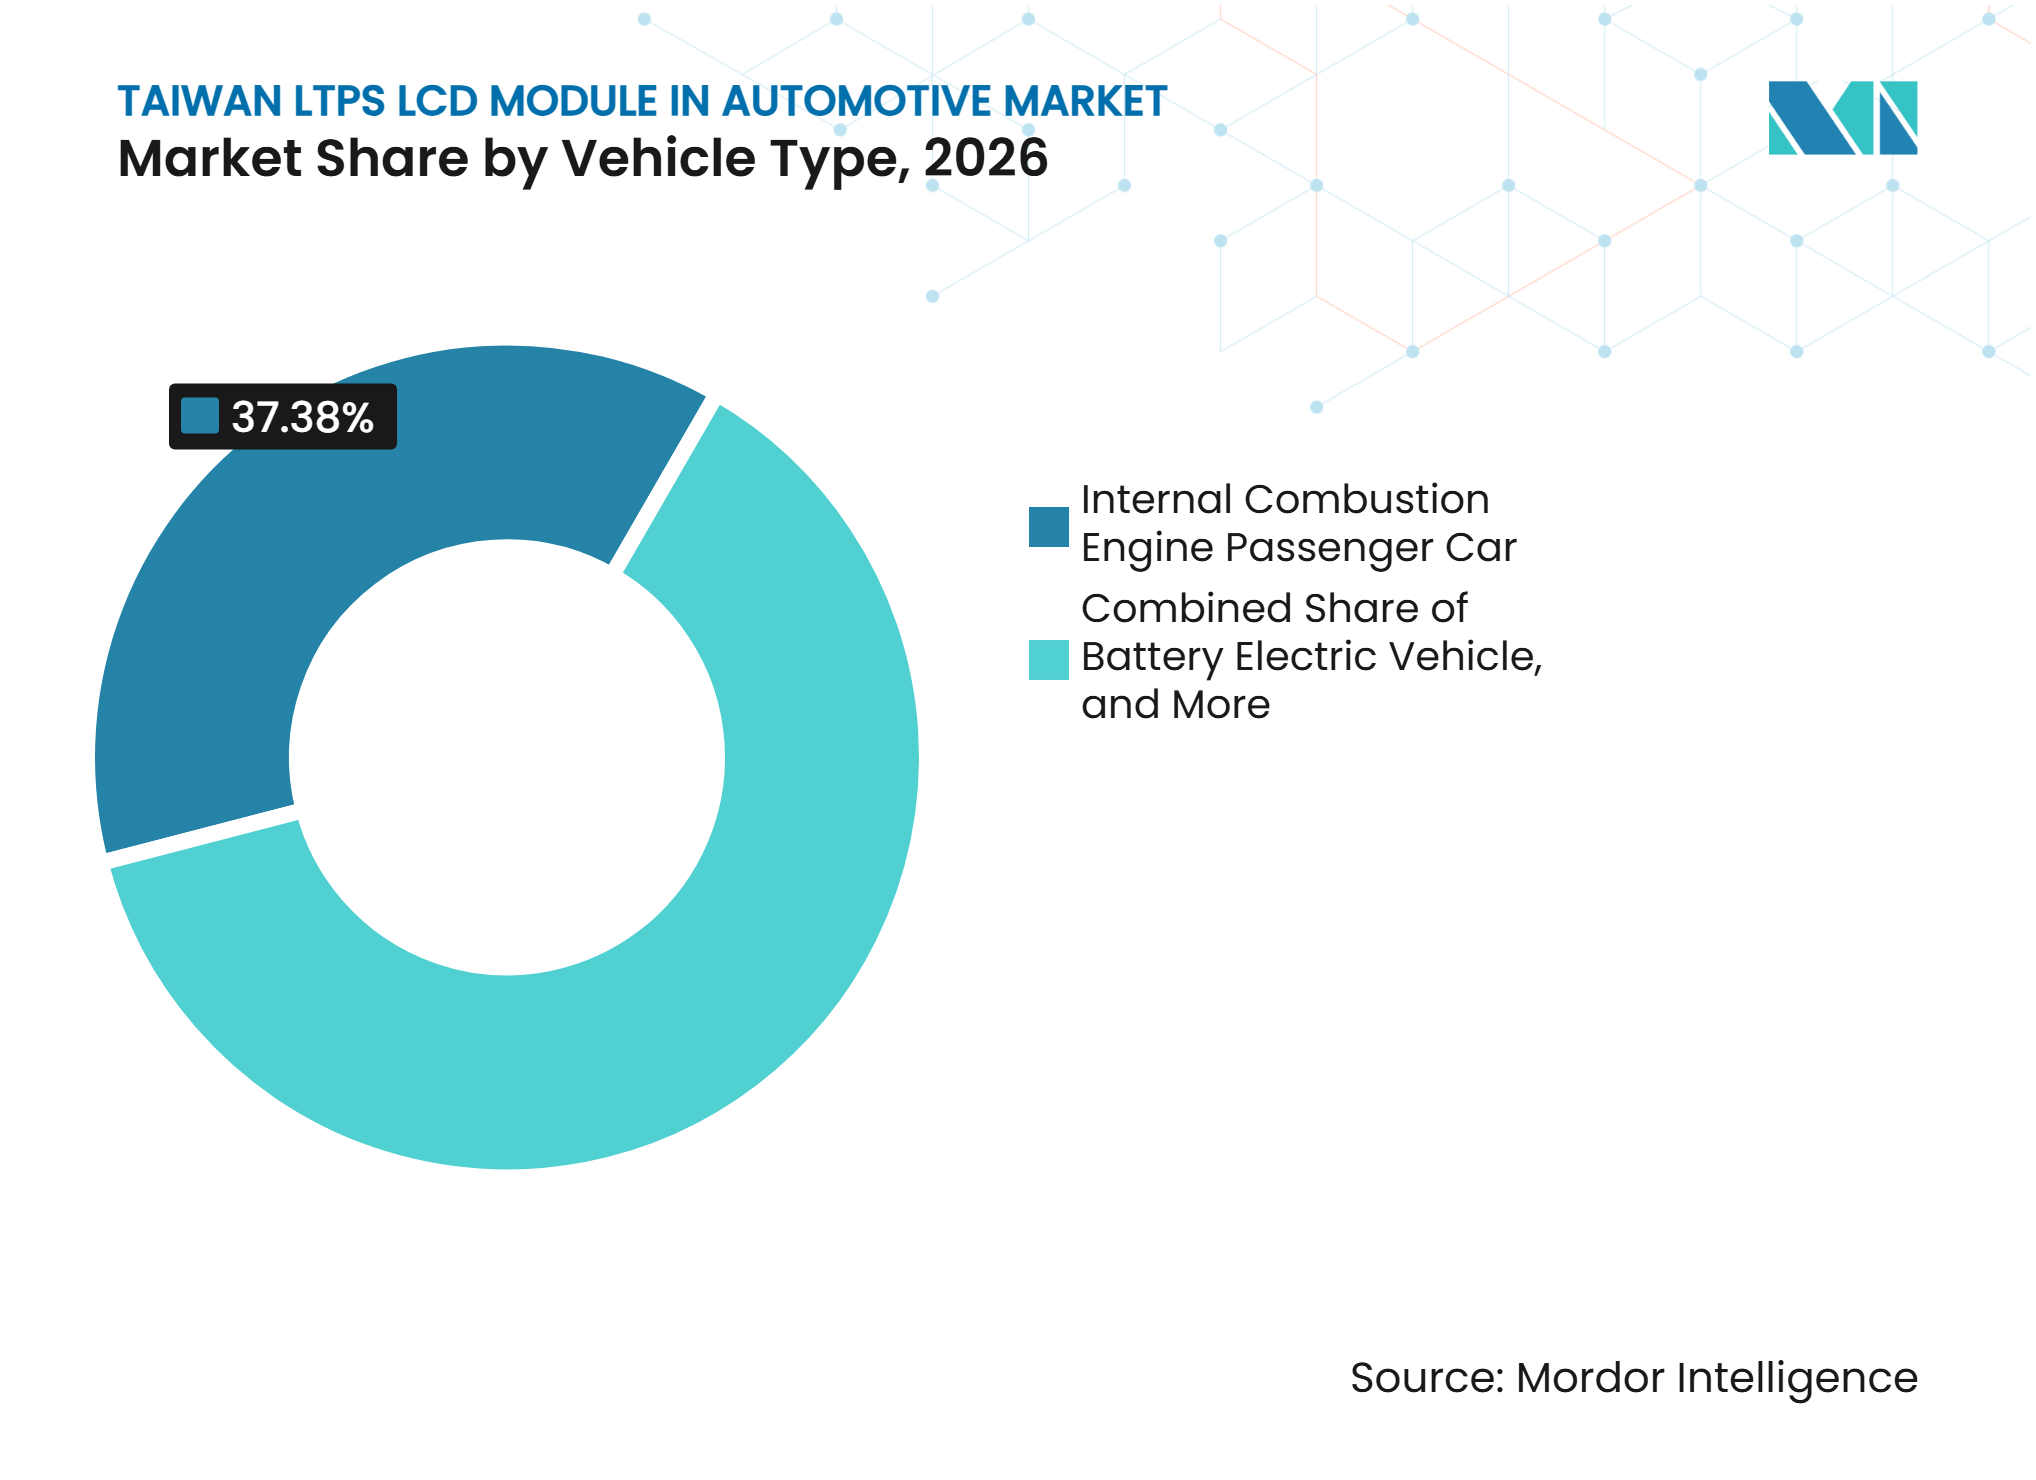
- Nach Fahrzeugtyp hielten PKW mit Verbrennungsmotor im Jahr 2026 einen Marktanteil von 37,38 % am Taiwan LTPS LCD Modul (LCM) Markt in der Automobilindustrie. Batterieelektrofahrzeuge werden voraussichtlich bis 2032 mit einer CAGR von 8,67 % wachsen.
- Nach Bondingprozess entfiel auf Film on Glass im Jahr 2026 ein Anteil von 60,85 % an der Marktgröße des Taiwan LTPS LCD Modul (LCM) Marktes in der Automobilindustrie. Chip on Glass wird voraussichtlich bis 2032 mit einer CAGR von 8,81 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende LTPS-Einführung in großen Automobildisplays | +1.8% | Global, mit besonders hoher Nachfrage in China, Japan und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachstum softwaredefinierten Fahrzeugcockpits | +1.5% | Global, Nordamerika und Europa führen beim OEM-Programmrhythmus | Mittelfristig (2–4 Jahre) |
| Expansion von Elektro- und Hybridfahrzeugen | +1.2% | Asien-Pazifik als Kernregion, mit Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| OEM-Nachfrage nach hochhellen und energieeffizienten Displays | +0.9% | Global, mit Premiumsegmenten konzentriert in Europa und Japan | Kurzfristig (≤ 2 Jahre) |
| Trend zu integrierten Touch- und Display-Modulen | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| Neuausrichtung der LTPS-Kapazitäten Taiwans auf Automobilprogramme | +0.5% | Taiwan, mit frühen Gewinnen in den Wissenschaftsparks Hsinchu und Tainan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende LTPS-Einführung in großen Automobildisplays
Die Displaygrößen im Cockpit überschreiten zunehmend 10 Zoll, was die Nachfrage nach LTPS-Backplanes steigert, die höhere Auflösungen und kontrollierten Stromverbrauch unterstützen können. LTPS unterstützt Spezifikationen von 1.920 × 720 und darüber bei Displaygrößen, bei denen a-Si-Designs an Grenzen stoßen. Himax und AUO präsentierten auf der CES 2025 ein 16-Zoll-AmLED-Modul mit bis zu 50 % geringerem Stromverbrauch als a-Si-Referenzdesigns. Sie zeigten außerdem ein 23-Zoll-gebogenes Dual-Display-Armaturenbrett mit Automotive-Chip-on-Film-Treiber-ICs.[1] Lieferanten des Taiwan LTPS LCD Modul (LCM) Marktes in der Automobilindustrie können für Smartphones entwickelte Linien anpassen, ohne neue Gen-8.x-a-Si-Kapazitäten finanzieren zu müssen. Chinesische Lieferanten bauen ebenfalls ihre LTPS-Kapazitäten aus, was zeitnahe Design-ins im Bereich von 10 bis 20 Zoll für taiwanesische Hersteller wichtig macht.
Wachstum softwaredefinierten Fahrzeugcockpits
Softwaredefinierte Fahrzeugarchitekturen stellen das Display in den Mittelpunkt der Interaktion zwischen Fahrerassistenz-, Navigations-, Komfort- und Unterhaltungsfunktionen. Visteon Corporation stellte 2026 seinen SmartCore HPC Cockpit-Controller mit 700 Billionen Operationen pro Sekunde, Unterstützung für bis zu 14 Kameras und mehreren Hochgeschwindigkeitsdatenverbindungen vor.[2] Ein gemeinsamer Controller kann mehrere Displays ohne einen separaten Prozessor für jeden Bildschirm unterstützen. Dieser Ansatz erhöht die Nachfrage nach konsistenter Pixeldichte und Touch-Reaktionsfähigkeit über größere Displayflächen hinweg. Der Taiwan LTPS LCD Modul (LCM) Markt in der Automobilindustrie wird unterstützt, da In-Cell-Touch-Module diese Anforderungen in einer einzigen Baugruppe erfüllen können. Längere Qualifizierungszeiträume von oft 36 Monaten oder mehr können auch Lieferanten begünstigen, die bereits in einem OEM-Programm gelistet sind.
Expansion von Elektro- und Hybridfahrzeugen
Elektrofahrzeuge nutzen mehr Displayfläche als vergleichbare Verbrennungsmodelle, da Fahrer Informationen zu Reichweite, Laden, Thermomanagement und Fahrzeugstatus benötigen. Diese Anforderung erhöht die Möglichkeiten für LTPS-Module in Cockpit-Programmen. AUO Mobility Solutions arbeitete mit Sony Honda Mobility an der Micro LED Media Bar für das Elektrofahrzeug AFEELA 1 und zeigte damit, wie EV-Programme Displayfunktionen außerhalb konventioneller Cockpit-Layouts integrieren können.[3] Foxconns Model B Elektro-Crossover, der für Mitsubishi produziert wird und sich in der Produktion für Australien und Neuseeland befindet, spiegelt auch Taiwans breitere Position in EV-Lieferketten wider. Der Taiwan LTPS LCD Modul (LCM) Markt in der Automobilindustrie kann profitieren, wenn die Fahrzeugfertigungsaktivität die inländische Komponentenbeschaffung unterstützt. Hybridprogramme können ebenfalls verbesserte Display-Spezifikationen nutzen, wenn OEMs Cockpit-Designs über verschiedene Antriebsvarianten hinweg teilen.
OEM-Nachfrage nach hochhellen und energieeffizienten Displays
OEMs suchen nach Displays, die bei direkter Sonneneinstrahlung lesbar bleiben und gleichzeitig den Stromverbrauch und die Wärmelast begrenzen. Center-Stack-Displays erfordern häufig 1.000 Nits, während Head-up-Display-Anwendungen 1.500 Nits überschreiten können. Instrumentencluster können auch im Leerlaufzustand Leistungsbudgets unter 2 W aufweisen. Mini-LED-Local-Dimming mit In-Cell-Touch hilft LTPS-Modulen, diese Anforderungen zu erfüllen, ohne eine separate Touch-Schicht hinzuzufügen. AUO zeigte ein 12,4-Zoll-Transparent-Micro-LED-System im PEUGEOT RCZ VISION Konzeptfahrzeug auf dem Pariser Automobilsalon 2026 und verdeutlichte damit die Rolle von Helligkeit und Formfaktor im Cockpit-Design. Der Taiwan LTPS LCD Modul (LCM) Markt in der Automobilindustrie gewinnt auch dadurch, dass direkt beleuchtete und Chip-Scale-Mini-LED-Hintergrundbeleuchtungen ältere kantenbeleuchte WLED-Designs in qualifizierten Automobilmodulen ersetzen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisverfall bei Automobildisplays und Margendruck bei Modulen | -1.5% | Global, am stärksten ausgeprägt bei aus China bezogenen OEM-Programmen | Kurzfristig (≤ 2 Jahre) |
| Lange Automobilqualifizierungszyklen und Konzentration von Design-ins | -1.1% | Global | Langfristig (≥ 4 Jahre) |
| Vorschriften zur Vermeidung von Fahrerablenkung, die die Verbreitung von Touchscreens einschränken | -0.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von der Versorgung mit hochausbeute-Treiber-ICs, Glas und optischen Bondingmaterialien | -0.5% | Taiwan, mit vorgelagerten Risiken konzentriert in Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach LTPS LCM Konfiguration:
In-Cell-Touch führt bei der ModulpräferenzLTPS LCM mit In-Cell-Touch und WLED-Hintergrundbeleuchtung hielt im Jahr 2026 einen Marktanteil von 38,22 %, unterstützt durch die Kompatibilität mit einer breiten Palette von Treiber-IC- und Touch-Controller-Systemen. LTPS LCM mit Mini-LED-Hintergrundbeleuchtung und In-Cell-Touch wird voraussichtlich bis 2032 eine CAGR von 8,78 % verzeichnen. Die Konfiguration verbindet sonnenlichtlesbare Helligkeit mit In-Cell-Touch-Integration. Sie eliminiert eine separate Touch-Sensor-Schicht und reduziert die Moduldicke. Dieses Design unterstützt gebogene und freiformige Display-Programme. Standard-LTPS-LCM mit WLED-Hintergrundbeleuchtung bleibt für Instrumentencluster in Fahrzeugen mit Verbrennungsmotor und Einstiegshybridfahrzeugen relevant, wo Kostenbeschränkungen weiterhin wichtig sind. LTPS LCM mit Mini-LED-Hintergrundbeleuchtung und ohne Touch gewinnt an Bedeutung bei Head-up-Displays, wo Local-Dimming-Kontrast die Sichtbarkeit bei Tageslicht verbessert, ohne eine Touch-Schicht zu erfordern.
Himaxs Automotive-TDDI-IC der dritten Generation verfügt über eine AEC-Q100-Zertifizierung und unterstützt Auflösungen bis zu 3,2K × 2K mit Zero-Latency-Touch-Reaktion. Diese Komponente unterstützt den kommerziellen Einsatz von In-Cell-Touch in großen LTPS-Modulen. Sie macht Mini-LED und In-Cell-Touch auch zu einem praktischen Nachfolger von WLED-Designs bei neuen Programmnominierungen. AUO Mobility Solutions präsentierte auf der Vehicles and Displays Industry Konferenz 2026 ein Gen-4-Pillar-to-Pillar-Display mit einem einzigen 48-Zoll-heißgeformten LCD-Panel. Das 8K × 1K-Display kombinierte Umgebungslicht-, Infrarot- und Touch-Sensoren. Diese Art von Baugruppe konsolidiert Funktionen, die zuvor auf mehrere Module verteilt waren. Hersteller im Taiwan LTPS LCD Modul (LCM) Markt in der Automobilindustrie mit Integrationskompetenz sind besser positioniert, wenn diese Baugruppen häufiger werden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Cockpit-Integration gestaltet Display-Anwendungsfälle neuCenter Stack und Infotainment entfielen im Jahr 2026 auf 42,27 % der Marktgröße des Taiwan LTPS LCD Modul (LCM) Marktes in der Automobilindustrie. Das Segment bleibt die wichtigste Oberfläche für touchbasierte Steuerung und Medieninteraktion. OEM-Cockpit-Programme konzentrieren Fahrerassistenzvisualisierung, Navigation und Komfortfunktionen auf hochluminante Displays. Dies kann die Nutzung separater Bildschirme für einzelne Funktionen reduzieren. Instrumentencluster-Anwendungen wechseln von eigenständigen TFT-LCDs zu digitalen LTPS-Panels, die einen Domain-Controller mit dem Center Stack teilen. Die Anordnung kann die Stückliste reduzieren und gleichzeitig eine dedizierte Oberfläche für sicherheitsrelevante Informationen erhalten. Rücksitz-Entertainment- und Passagierbildschirmsysteme schaffen eine weitere Nachfragequelle, insbesondere in Premium-Elektrofahrzeugen mit höheren Erwartungen an die Passagierunterhaltung.
Pillar-to-Pillar Center Console Anwendungen werden voraussichtlich bis 2032 eine CAGR von 8,42 % verzeichnen. Die Anwendung spiegelt die OEM-Nachfrage wider, die visuelle und physische Trennung zwischen Instrumentencluster und Center Stack zu beseitigen. Dieses Design begünstigt Lieferanten, die optisches Bonden und Heißformgebungskompetenz bieten können. Visteon zeigte auf der CES 2026 Pillar-to-Pillar-Display-Konzepte und präsentierte Rücksitzpassagierbildschirme als Erweiterungen der vorderen Cockpit-Display-Familie. Der Ansatz erfordert koordinierte Display-Sets anstelle isolierter Module. Er bietet qualifizierten taiwanesischen Lieferanten einen Weg in umfassendere Cockpit-Baugruppen. Die Taiwan LTPS LCD Modul (LCM) Branche in der Automobilindustrie bewegt sich daher näher an systemebene Lieferbeziehungen mit Tier-1-Integratoren.
Nach Fahrzeugtyp:
Elektrische Plattformen beschleunigen die Einführung von Premium-DisplaysPKW mit Verbrennungsmotor hielten im Jahr 2026 einen Marktanteil von 37,38 %, was die installierte Basis bestehender Fahrzeugprogramme widerspiegelt. Batterieelektrofahrzeuge werden voraussichtlich bis 2032 eine CAGR von 8,67 % verzeichnen. EV-native Cockpits benötigen Displays für Antriebsstrangstatus, prognostizierte Reichweite, Laden und Thermomanagement. Diese Funktionen können höherwertige LTPS-Module im Vergleich zu niedrigerwertigen a-Si-Alternativen rechtfertigen. Das Fehlen eines zentralen Getriebekanals kann auch breitere und niedrigere Display-Spannweiten im Instrumententafelbereich ermöglichen. Hybrid- und Plug-in-Hybridmodelle folgen einem ähnlichen Weg, wenn auch in einem weniger schnellen Tempo. OEMs können gemeinsame Display-Spezifikationen für Fahrzeuge mit Verbrennungsmotor, Hybrid- und BEV-Versionen verwenden, um die Werkzeugkomplexität zu reduzieren.
PKW mit Verbrennungsmotor behalten eine große installierte Programmbasis, aber neue Design-in-Aktivitäten verlagern sich auf elektrische und hybride Plattformen. ISO-26262-Funktionssicherheitsanforderungen sind für Instrumentencluster und Fahrerassistenzvisualisierung relevant. Die AEC-Q100-Grade-0-Temperaturqualifizierung ist ebenfalls wichtig, wenn Displays in sicherheitsrelevanten Funktionen eingesetzt werden. Diese Anforderungen begrenzen den Lieferantenpool auf Unternehmen, die eine zuverlässige Leistung unter anspruchsvollen thermischen Bedingungen nachweisen können. Marktteilnehmer im Taiwan LTPS LCD Modul (LCM) Markt in der Automobilindustrie können von ihrer bestehenden Qualifizierungshistorie profitieren. Koreanische Display-Hersteller bleiben etablierte Wettbewerber für hochwertige Programme. Leichte Nutzfahrzeuge sind noch eine frühe Chance, aber die Elektrifizierung von Logistik und Ride-Sharing bringt PKW-ähnliche Multi-Screen-Cockpits in diese Fahrzeugklasse.

Nach Bondingprozess:
FOG dominiert, während COG durch Nachfrage nach dünnen Bauformen zulegtFilm on Glass entfiel im Jahr 2026 auf 60,85 % des Marktumsatzes. Das Verfahren funktioniert mit einer breiten Palette etablierter Montagelinien im Display-Fertigungsökosystem Taiwans. Es erfordert nicht die Glassubstratpräzision, die mit Chip-on-Glass-Konfigurationen verbunden ist. Die Versorgung mit optisch klarem Klebstoff von taiwanesischen und japanischen Spezialchemieherstellern unterstützt die etablierte Prozessbasis. Die WLED-Kompatibilität macht Film on Glass auch für Anwendungen von Einstiegsinstrumentenclustern bis hin zu mittelklassigen Center-Stack-Displays geeignet. Diese Flexibilität hilft ihm, eine führende Rolle in aktuellen Automobilprogrammen zu behalten. Seine breite Materialbasis kann Widerstandsfähigkeit bieten, wenn stärker konzentrierte Komponentenlieferketten Störungen ausgesetzt sind.
Chip on Glass wird voraussichtlich bis 2032 eine CAGR von 8,81 % verzeichnen. Die direkte Befestigung von Treiber-ICs am Glassubstrat eliminiert die flexible gedruckte Schaltungsträgerfolie. Dies kann die Moduldicke um 15 %–20 % reduzieren, was für gebogene und freiformige Designs nützlich ist. CarUX verwendete Chip-on-Glass-Treiberbefestigung in einem 34-Zoll-Active-Mini-LED-Backlight-Automobildisplay, das auf der Display Week 2025 gezeigt wurde. Das Display kombinierte ein schlankes Profil, 115 % NTSC-Farbsättigung und Smart-Cockpit-Integration. Pillar-to-Pillar- und Gebogenglas-Designs können die Nutzung dieses Verfahrens in neuen Fahrzeugprogrammen erhöhen. Lieferanten im Taiwan LTPS LCD Modul (LCM) Markt in der Automobilindustrie mit Glas- und Treiberbefestigungsexpertise können daher vom Trend zu dünneren Baugruppen profitieren.
Geografische Analyse
Japan und Südkorea
Japanische und südkoreanische OEMs sind wichtige Nachfrageanker für Taiwans LTPS LCM Exporte durch etablierte Lieferbeziehungen mit Toyota, Honda, Hyundai und Kia. Japan Display betreibt LTPS-Linien, die mit AUO und Innolux bei Cockpit-Modulen konkurrieren. Kapazitätsengpässe und finanzielle Umstrukturierungen bei japanischen Fabs haben Raum für aus Taiwan bezogene Module geschaffen. Hyundai Mobis bezieht hochwertige Cluster-Displays von Samsung Display und LG Display innerhalb Südkoreas. Tier-1-Lieferanten, die Kia und Genesis bedienen, qualifizieren auch selektiv taiwanesische Module für kosteneffiziente Center-Stack-Programme. Panasonic Automotive Systems Co., Ltd. stellte im Dezember 2025 ein OTA-fähiges Head-up-Display- und Instrumentencluster-Programm für den Mazda CX-5 in Europa vor. Das Programm entspricht den ISO/TS-20003:2026-Anforderungen für OTA-HMI-Updates. Diese softwaredefinierten Cockpit-Funktionen können die Nachfrage nach Premium-LTPS-Moduleingaben erhöhen. Die AEC-Q100-Grade-0-Zuverlässigkeitsqualifizierung und lokale Leuchtdichteanforderungen bleiben wichtige Compliance-Faktoren. Der strenge Qualifizierungsprozess schützt etablierte Lieferanten, verlangsamt aber den Einstieg in neue Programme.
Nordamerika und Europa
Europäische Programme sind eine wesentliche Nachfragequelle für den Taiwan LTPS LCD Modul (LCM) Markt in der Automobilindustrie, insbesondere bei Premium-Cockpits. Automobilhersteller in der Region nutzen das Cockpit-Design, um Luxus- und Massenmarktmodelle zu differenzieren. AUO entwickelte ein Beifahrerdisplay und ein freiformiges Center-Information-Display für die neue 7er-Serie von BMW. Diese Arbeit zeigt die technische Rolle, die taiwanesische Lieferanten in hochsichtbaren Cockpit-Programmen spielen können. AUOs 12,4-Zoll-Transparent-Micro-LED-Display erschien im PEUGEOT RCZ VISION Konzeptfahrzeug auf dem Pariser Automobilsalon 2026. Das Konzept spiegelt das anhaltende europäische Interesse an transparenten und freiformigen HMI-Systemen wider. In Nordamerika bezieht Visteon Corporation optisch gebondete Pillar-to-Pillar- und gebogene Display-Module von qualifizierten Lieferanten. Seine Entry-Cockpit-Plattform erweitert vernetzte Display-Funktionen auf leichte Nutzfahrzeuge und Zweiräder. Dies erweitert den potenziellen Einsatz kleinerer Display-Formate über PKW hinaus.
China und Südostasien gestalten Taiwans Lieferbeziehungen neu
China ist die aktivste nachfrageseitige Region für Taiwans LTPS LCM Produktion. BYD, NIO, XPeng und Li Auto spezifizieren größere und fortschrittlichere Cockpit-Displays in Programmen für Fahrzeuge mit neuer Energie. BOE Technology Group Co., Ltd. und TCL China Star Optoelectronics Technology Co., Ltd. bauen ebenfalls die LTPS-Automobildisplay-Kapazitäten auf dem chinesischen Festland aus. Dies schafft ein Substitutionsrisiko in mittelklassigen chinesischen OEM-Programmen. Lieferanten im Taiwan LTPS LCD Modul (LCM) Markt in der Automobilindustrie können durch höherwertige Module und Systemintegration statt allein durch Volumenwettbewerb reagieren. Südostasien entwickelt eine EV-Montagebasis durch Projekte, die mit taiwanesischen Lieferanten verbunden sind. Foxconns Partnerschaftspläne mit ElectroMobility Poland umfassen die Produktion von 400.000 Elektro-SUVs jährlich, und Foxtron hat den Bria EV aus Taiwan für Mitsubishi in Australien und Neuseeland eingeführt. Indien und Südostasien bleiben Märkte in einem früheren Stadium für fortschrittliche Cockpit-Displays. Ihre zukünftigen Programme können einen Einstiegsweg sowohl für LTPS-Module im Wertsegment als auch für integrierte Display-Systeme bieten.
Wettbewerbslandschaft
Marktkonzentration
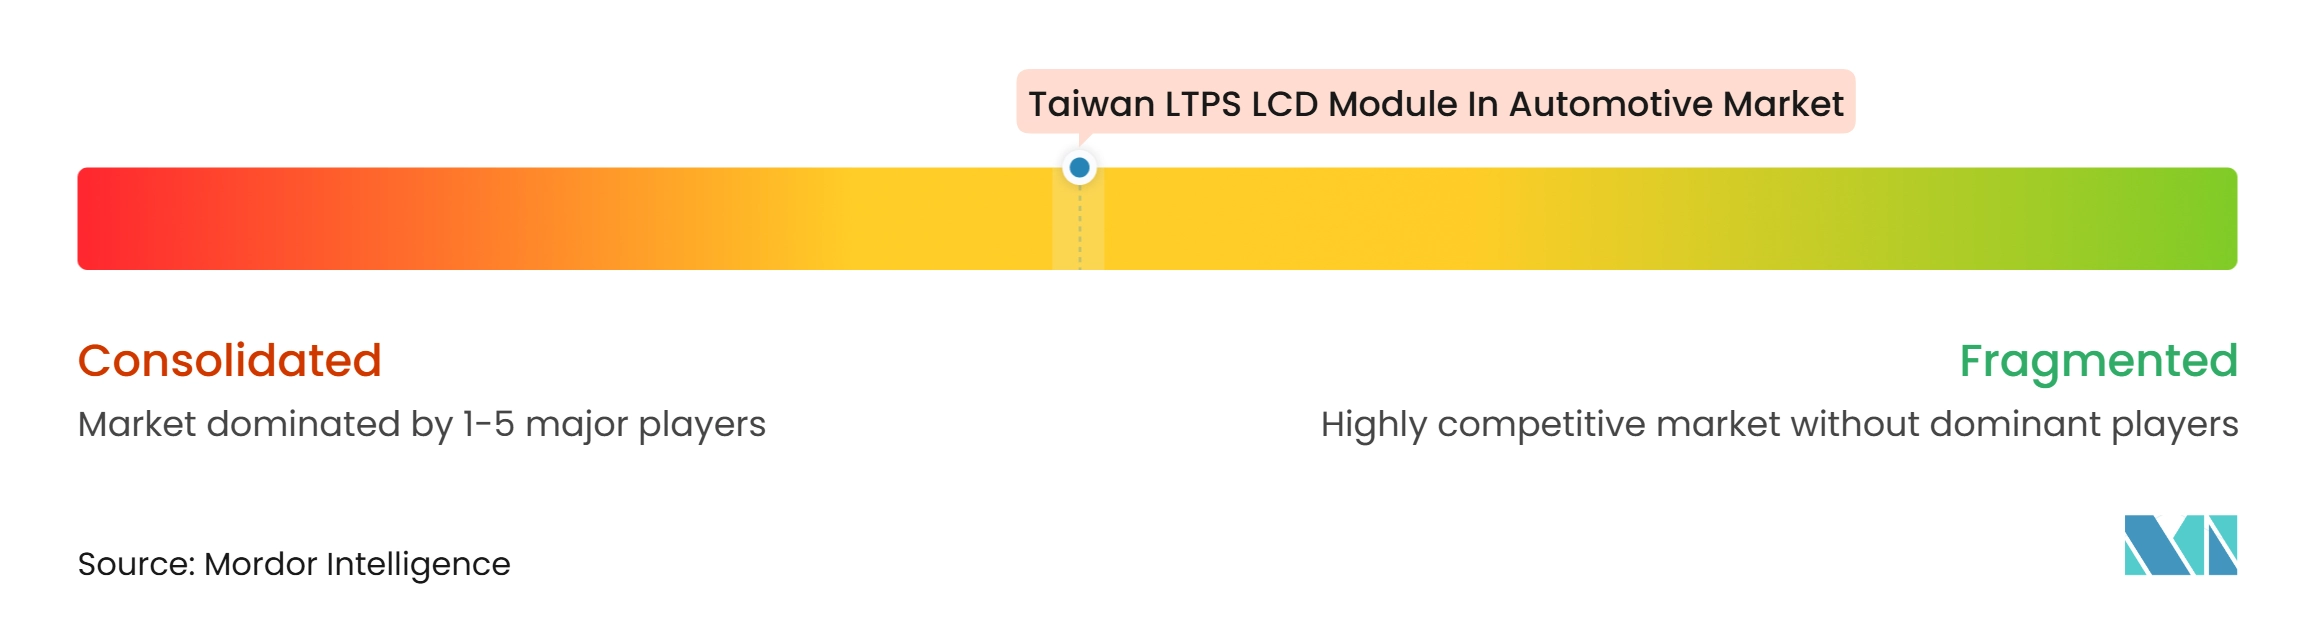
Der Taiwan LTPS LCD Modul (LCM) Markt in der Automobilindustrie ist auf der Ebene der Panel-Hersteller mäßig konzentriert. AUO und Innolux verankern das Premium-Segment der automobilqualifizierten LTPS-Versorgung. Sie bedienen Anwendungen, die Touch-Integration, hohe Auflösung und anspruchsvolle Zuverlässigkeitsleistung erfordern. OEMs wollen zunehmend einen einzigen Lieferanten, der optisches Bonden, Leiterplattenbestückung, Softwareintegration und qualifizierte Versorgung bieten kann. Dies schafft eine Chance zwischen der Panel-Fertigung und der vollständigen Tier-1-Cockpit-Modulintegration. Automobilqualifizierungsanforderungen schaffen Eintrittsbarrieren für Wettbewerber aus dem Konsumgüterbereich. JEDEC-JESD-AEC-Q100-Standards bleiben für die Zuverlässigkeitserwartungen relevant, die qualifizierte Modullieferanten differenzieren.
Spezialisierte Cockpit-Integratoren und Anbieter von Schlüsseltechnologien verändern das Wettbewerbsfeld. Der Wettbewerb umfasst nun Mini-LED-Local-Dimming-Steuer-ICs, In-Cell-TDDI-Integration und optisches Bonden für freiformiges Glas. Himaxs AEC-Q100-zertifizierte Automotive-TDDI-ICs der dritten Generation sind ein Beispiel dafür, wie Halbleiterkompetenz ein Display-Modul differenzieren kann. AUOs AmLED-Steuerungstechnologie ist ein weiteres Beispiel für Leistungsdifferenzierung innerhalb von LTPS-Designs. Ennostar stellte auf der Touch Taiwan 2026 eine pixelierte Automotive-LED-Beleuchtungsplattform für intelligente Signalanzeige und dynamische Bodenprojektion vor. Diese Entwicklung verbindet Display-Funktionen mit Außenbeleuchtungssystemen und erweitert den Systemintegrationswettbewerb.
AUO gründete AUO Mobility Solutions auf der CES 2026 rund um die Fähigkeiten in den Bereichen Visualisierung, Computing und Konnektivität. Innolux' Entscheidung, Fab 2 und Fab 5 zu veräußern, wobei Fab 5 die Produktion in Q2 2026 einstellt, deutet auf eine Abkehr von Commodity-LCD-Kapazitäten hin zu automobilqualifizierten und fortschrittlichen Verpackungsaktivitäten hin. Visteons SmartCore HPC unterstützt eine breitere Bewegung hin zu zentralisiertem Cockpit-Computing. Diese Schritte erhöhen den Wert der Modulintegration und der gemeinsamen Softwareentwicklung. Die Panel-Auflösung allein wird zu einer weniger charakteristischen Wettbewerbsquelle. Die Lieferantendifferenzierung hängt stärker von der Integrationstiefe, der Qualifizierungsgeschwindigkeit und der Programmausführung ab. Da keine kombinierte Marktanteilszahl für führende Unternehmen angegeben wurde, unterstützen die verfügbaren Informationen eine mäßig konzentrierte Beschreibung, rechtfertigen jedoch keine numerische Konzentrationsangabe.
Branchenführer im Taiwan LTPS LCD Modul Markt in der Automobilindustrie
-
AUO Corporation
-
Innolux Corporation
-
LG Display Co., Ltd.
-
Japan Display Inc.
-
Tianma Microelectronics Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Taiwan LTPS LCD Modul Markt in der Automobilindustrie Unternehmen in diesem Bericht
- AUO Corporation
- Innolux Corporation
- CarUX Technology Inc.
- LG Display Co., Ltd.
- Japan Display Inc.
- Tianma Microelectronics Co., Ltd.
- BOE Technology Group Co., Ltd.
- TCL China Star Optoelectronics Technology Co., Ltd.
- Sharp Corporation
- Samsung Display Co., Ltd.
- Panasonic Automotive Systems Co., Ltd.
- Continental AG
- Visteon Corporation
- Robert Bosch GmbH
- DENSO Corporation
- Hyundai Mobis Co., Ltd.
- Valeo SE
- Nippon Seiki Co., Ltd.
- Garmin Ltd.
- Corning Incorporated
Neueste Industrielle Entwicklungen in Taiwan LTPS LCD Modul Markt in der Automobilindustrie
- Oktober 2026: AUO Corporation präsentierte in Zusammenarbeit mit den Designteams von PEUGEOT ein 12,4-Zoll-Transparent-Micro-LED-Display-HMI, das in das PEUGEOT RCZ VISION Konzeptfahrzeug auf dem Pariser Automobilsalon 2026 integriert wurde, und demonstrierte damit Fähigkeiten im Bereich hochtransparentes und freiformiges Cockpit-Design, die über konventionelle HUD-Helligkeitsgrenzen hinausgehen. Die Zusammenarbeit positioniert AUO als Technologiepartner in europäischen OEM-Konzept-zu-Produktion-Pipelines.
- August 2026: AUO Corporation und faytech Tech. Co., Ltd. unterzeichneten am 7. August 2026 am Hauptsitz von AUO in Hsinchu ein Memorandum of Understanding, das gemeinsame Entwicklung, optisches Bonden, Touch-Integration und Markteinführungsaktivitäten für transparente Micro-LED-Displays in Transport- und Gewerbanwendungen abdeckt. Das MOU formalisiert AUOs vorgelagerte Strategie der gemeinsamen Entwicklung schlüsselfertiger optisch gebondeter Display-Lösungen mit Integrationspartnern.
- März 2026: Der Vorstand von Innolux Corporation genehmigte die Veräußerung von Fab 2 und Fab 5 in seinen Anlagen im Tainan Science Park, wobei Fab 5 die Produktion in Q2 2026 einstellt, was den Wandel des Unternehmens von der Commodity-LCD-Produktion hin zu automobilqualifizierten LTPS- und fortschrittlichen Verpackungslinien beschleunigt, die auf seine CarUX Automotive-Integrationsstrategie ausgerichtet sind.
- Januar 2026: Visteon Corporation stellte auf der CES 2026 seinen SmartCore HPC Cockpit-Domain-Controller vor, der 700 Billionen Operationen pro Sekunde mit Unterstützung für bis zu 14 Kameras und mehrere Hochgeschwindigkeitsdatenverbindungen liefert, auf einen Marktstart 2026 abzielt und Multi-Display-Erlebnisse sowie ECU-Konsolidierung ermöglicht, die den LTPS-Display-Inhalt pro Fahrzeug in SDV-Programmen direkt erhöhen.
Berichtsumfang des Taiwan LTPS LCD Modul Marktes in der Automobilindustrie
Der Taiwan LTPS LCD Modul (LCM) Markt in der Automobilindustrie umfasst die Entwicklung, Fertigung und Lieferung von automobilqualifizierten Display-Modulen unter Verwendung der Niedrigtemperatur-Polykristallines-Silizium (LTPS) Technologie. Diese Module liefern hochauflösende Visualisierungen, verbesserte Display-Leistung und Energieeffizienz für fortschrittliche Fahrzeugschnittstellen. Das Marktwachstum wird durch die zunehmende Fahrzeugdigitalisierung, die Einführung anspruchsvoller Cockpit-Systeme und die Nachfrage nach hochwertigen Automobildisplays angetrieben.
Der Taiwan LTPS LCD Modul (LCM) Marktbericht in der Automobilindustrie ist segmentiert nach LTPS LCM Konfiguration (Standard LTPS LCM (WLED-Hintergrundbeleuchtung, kein Touch), LTPS LCM mit In-Cell-Touch (WLED-Hintergrundbeleuchtung), LTPS LCM mit Mini-LED-Hintergrundbeleuchtung (kein Touch) und LTPS LCM mit Mini-LED-Hintergrundbeleuchtung und In-Cell-Touch), Anwendung (Center Stack/Infotainment, Instrumentencluster, Pillar-to-Pillar Center Console und Rücksitz-Entertainment und Passagierbildschirm), Fahrzeugtyp (Batterieelektrofahrzeug (BEV), Hybrid-/Plug-in-Hybridfahrzeug (HEV/PHEV), PKW mit Verbrennungsmotor (ICE) und leichtes Nutzfahrzeug (LCV)) sowie Bondingprozess (Film on Glass (FOG) und Chip on Glass (COG)). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Standard LTPS LCM, WLED-Hintergrundbeleuchtung, kein Touch |
| LTPS LCM mit In-Cell-Touch, WLED-Hintergrundbeleuchtung |
| LTPS LCM mit Mini-LED-Hintergrundbeleuchtung, kein Touch |
| LTPS LCM mit Mini-LED-Hintergrundbeleuchtung und In-Cell-Touch |
| Center Stack und Infotainment |
| Instrumentencluster |
| Pillar-to-Pillar Center Console |
| Rücksitz-Entertainment und Passagierbildschirm |
| Batterieelektrofahrzeug |
| Hybrid- und Plug-in-Hybridfahrzeug |
| PKW mit Verbrennungsmotor |
| Leichtes Nutzfahrzeug |
| Film on Glass |
| Chip on Glass |
| Nach LTPS LCM Konfiguration | Standard LTPS LCM, WLED-Hintergrundbeleuchtung, kein Touch |
| LTPS LCM mit In-Cell-Touch, WLED-Hintergrundbeleuchtung | |
| LTPS LCM mit Mini-LED-Hintergrundbeleuchtung, kein Touch | |
| LTPS LCM mit Mini-LED-Hintergrundbeleuchtung und In-Cell-Touch | |
| Nach Anwendung | Center Stack und Infotainment |
| Instrumentencluster | |
| Pillar-to-Pillar Center Console | |
| Rücksitz-Entertainment und Passagierbildschirm | |
| Nach Fahrzeugtyp | Batterieelektrofahrzeug |
| Hybrid- und Plug-in-Hybridfahrzeug | |
| PKW mit Verbrennungsmotor | |
| Leichtes Nutzfahrzeug | |
| Nach Bondingprozess | Film on Glass |
| Chip on Glass |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Taiwan LTPS LCD Modul (LCM) Markt in der Automobilindustrie?
Der Taiwan LTPS LCD Modul (LCM) Markt in der Automobilindustrie wurde im Jahr 2026 auf 1,02 Milliarden USD geschätzt und wird voraussichtlich bis 2032 1,55 Milliarden USD erreichen, bei einer CAGR von 7,10 % während 2027–2032.
Welche LTPS LCM Konfiguration führt die Automobilnachfrage in Taiwan an?
LTPS LCM mit In-Cell-Touch und WLED-Hintergrundbeleuchtung hielt im Jahr 2026 einen Anteil von 38,22 %. Mini-LED-Hintergrundbeleuchtung und In-Cell-Touch ist die am schnellsten wachsende Konfiguration mit einer prognostizierten CAGR von 8,78 % bis 2032.
Welche Automobildisplay-Anwendung wächst in Taiwan am schnellsten?
Pillar-to-Pillar Center Console wird voraussichtlich bis 2032 eine CAGR von 8,42 % verzeichnen, während Center Stack und Infotainment im Jahr 2026 einen Anteil von 42,27 % hielten.
Warum sind Elektrofahrzeuge wichtig für LTPS LCD Module?
BEVs benötigen Displays für Reichweite, Laden, Thermomanagement und Fahrzeugstatusinformationen. Dieser Fahrzeugtyp wird voraussichtlich bis 2032 eine CAGR von 8,67 % verzeichnen.
Welcher Bondingprozess wird am häufigsten für Automotive-LTPS-LCMs verwendet?
Film on Glass hielt im Jahr 2026 einen Anteil von 60,85 %, da es zu einer breiten Palette etablierter Montagelinien passt. Chip on Glass wird voraussichtlich schneller wachsen, mit einer CAGR von 8,81 % bis 2032.
Welche Faktoren schränken Automotive-LTPS-LCM-Lieferanten in Taiwan ein?
Jährliche Preissenkungen in Lieferverträgen, lange Qualifizierungszyklen, Vorschriften zur Vermeidung von Fahrerablenkung sowie die Abhängigkeit von Treiber-IC-, Glas- und optischen Bondingmaterialien können Margen und Programmflexibilität einschränken.