
Tamanho e Participação do Mercado de Frete e Logística de Taiwan
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
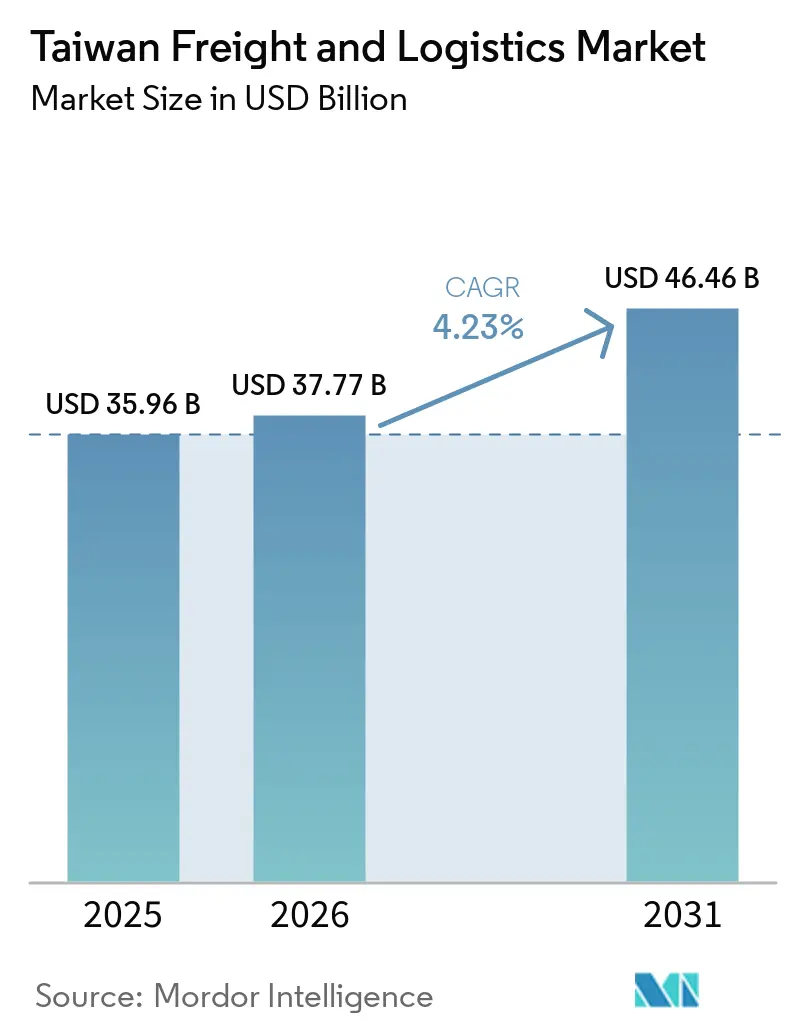
| Tamanho do mercado no ano base (2025) | 35.96 Bilhões de dólares |
| Tamanho do Mercado (2026) | 37.77 Bilhões de dólares |
| Tamanho do Mercado (2031) | 46.46 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.23 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Frete e Logística de Taiwan por Mordor Intelligence
O tamanho do mercado de frete e logística de Taiwan foi avaliado em 35,96 bilhões de USD em 2025 e estima-se que cresça de 37,77 bilhões de USD em 2026 para atingir 46,46 bilhões de USD até 2031, a um CAGR de 4,23% durante o período de previsão (2026-2031).
O mercado de frete e logística de Taiwan é sustentado pela demanda por semicondutores, servidores avançados e outras exportações de alto valor que exigem manuseio seguro e sensível ao tempo. A atividade manufatureira permanece robusta, com o Índice de Gerentes de Compras (PMI) do setor manufatureiro de Taiwan subindo para 62,5 em agosto de 2026, ante 61,5 em julho, o que aponta para uma pressão sustentada sobre os cronogramas de entrega dos fornecedores e as redes de frete. Os investimentos estão se deslocando para o transporte aéreo de carga, instalações alfandegadas, armazenagem automatizada e serviços integrados de transporte marítimo, aéreo e rodoviário. Ao mesmo tempo, a escassez de motoristas, os custos de combustível e a incerteza em torno da política comercial dos Estados Unidos criam riscos operacionais para transportadoras e agentes de carga. O mercado de frete e logística de Taiwan favorece prestadores com capacidade especializada de manuseio, ferramentas digitais e relacionamentos consolidados com embarcadores de alto valor.
Principais Conclusões do Relatório
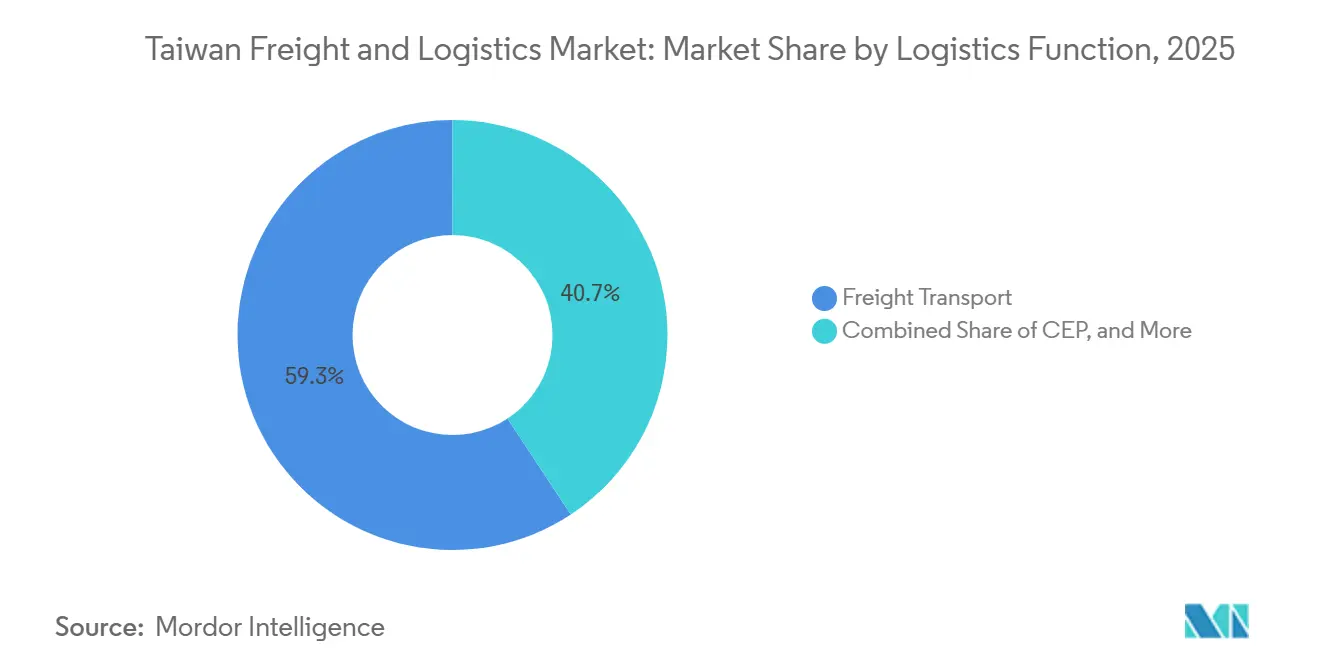
- Por função logística, o transporte de frete deteve 59,27% da participação no mercado de frete e logística de Taiwan em 2025, enquanto Courier, Expresso e Encomendas tem previsão de crescer a um CAGR de 5,12% até 2031.
- Por modal de transporte de frete, o rodoviário respondeu por 60,84% do tamanho do mercado de frete e logística de Taiwan em 2025, enquanto o frete aéreo tem previsão de crescer a um CAGR de 4,98% até 2031.
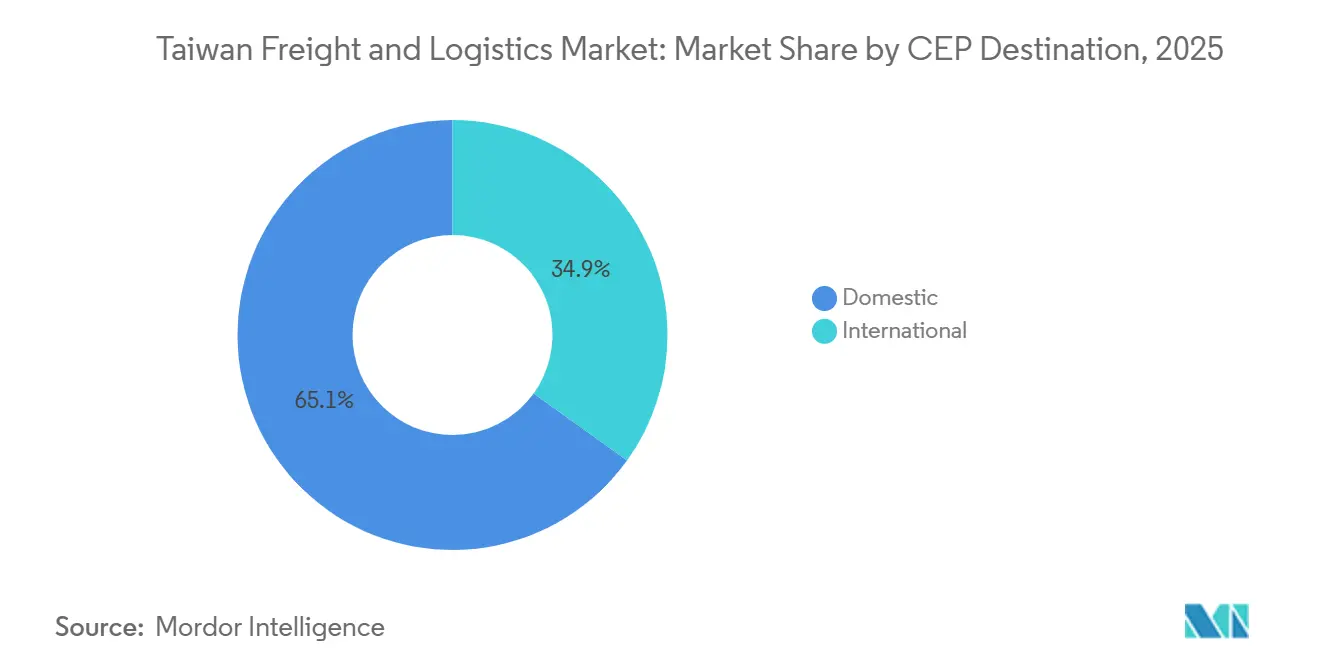
- Por destino de Courier, Expresso e Encomendas, os serviços domésticos detiveram 65,07% da participação no mercado de frete e logística de Taiwan em 2025, enquanto os serviços internacionais têm previsão de crescer a um CAGR de 5,37% até 2031.
- Por armazenagem e estocagem, as instalações sem controle de temperatura detiveram 91,51% da participação no mercado de frete e logística de Taiwan em 2025, enquanto as instalações com controle de temperatura têm previsão de crescer a um CAGR de 4,00% até 2031.
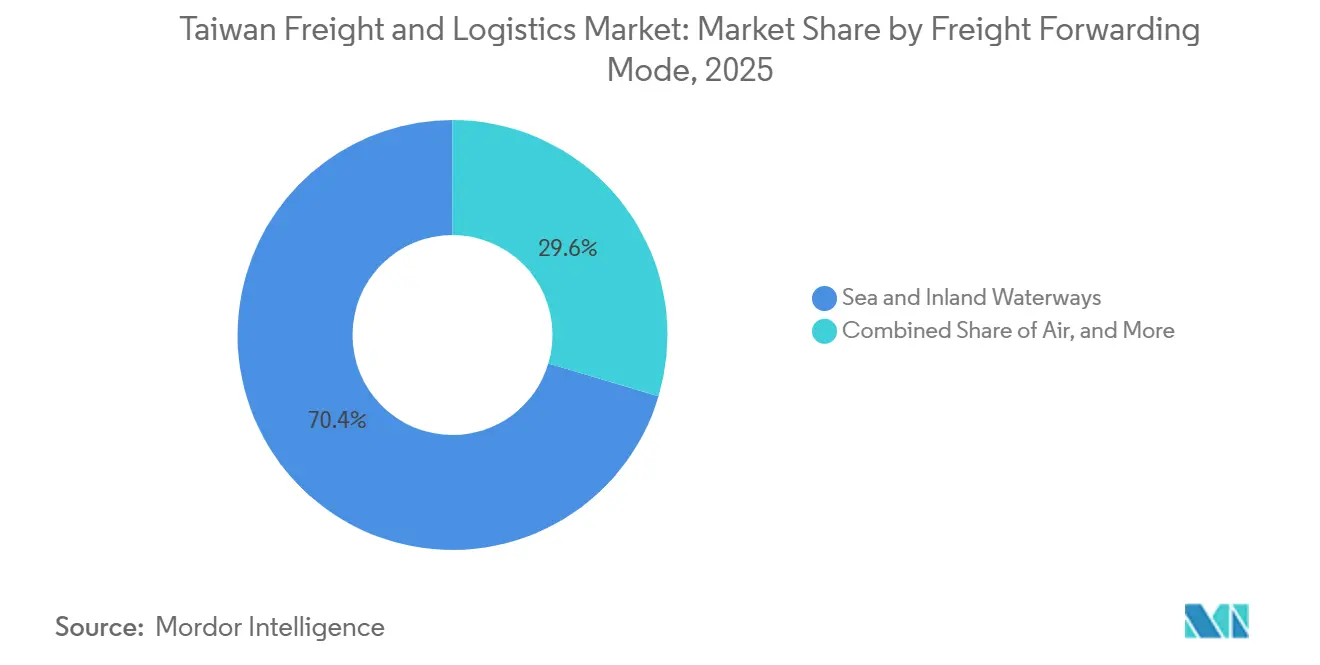
- Por modal de agenciamento de frete, o marítimo e as hidrovias interiores detiveram 70,41% do tamanho do mercado de frete e logística de Taiwan em 2025, enquanto o agenciamento aéreo tem previsão de crescer a um CAGR de 5,07% até 2031.
- Por setor de usuário final, a manufatura deteve 40,01% da participação no mercado de frete e logística de Taiwan em 2025, enquanto o comércio atacadista e varejista tem previsão de crescer a um CAGR de 4,65% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Frete e Logística de Taiwan
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Exportações de semicondutores e servidores de IA acelerando a demanda por frete de alto valor | +1.5% | Nacional; concentrado nos corredores de Taoyuan, Hsinchu e Tainan | Curto prazo (≤ 2 anos) |
| A globalização da cadeia de suprimentos expandindo os fluxos internacionais de frete e impulsionando a demanda por logística multimodal integrada | +0.7% | Global, com efeitos concentrados nas rotas comerciais Taiwan–Estados Unidos e Taiwan–ASEAN | Médio prazo (2–4 anos) |
| A expansão do comércio eletrônico está aumentando os volumes de encomendas e acelerando a demanda por redes flexíveis de entrega na última milha | +0.6% | Nacional, com forte transbordamento para o sul e áreas suburbanas de Taiwan | Curto prazo (≤ 2 anos) |
| O desenvolvimento de infraestrutura liderado pelo governo está melhorando a conectividade de frete e criando nova capacidade logística e de armazenagem | +0.5% | Nacional, com investimentos prioritários em Kaohsiung, Taoyuan, Keelung e Porto de Taipei | Médio prazo (2–4 anos) |
| A localização estratégica e o aprofundamento dos laços comerciais asiáticos posicionam Taiwan como um hub logístico regional crítico | +0.4% | Núcleo da Ásia-Pacífico, com transbordamento para corredores intra-Ásia e Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
As Exportações de Semicondutores e Servidores Avançados Aumentam a Demanda por Frete de Alto Valor
As exportações de semicondutores avançados e servidores de Taiwan estão aumentando a demanda por serviços de frete rápidos, seguros e precisos. A Dimerco reportou um aumento de receita de 39% em relação ao ano anterior em maio de 2026, enquanto seu volume de frete aéreo cresceu quase 30%, sustentado por clientes de semicondutores e servidores avançados. As remessas de alto valor exigem manuseio controlado, tempos de trânsito mais curtos e processos alfandegários confiáveis. Esse requisito sustenta o uso de armazenagem alfandegada, armazenagem com controle de temperatura e serviços aéreos acelerados. Provedores com capacidades estabelecidas de segurança e conformidade podem atender a essas remessas de forma mais eficaz do que operadores de frete geral. O mercado de frete e logística de Taiwan está, consequentemente, registrando maior demanda por serviços especializados em vez de capacidade de frete padrão.
A Globalização da Cadeia de Suprimentos Fortalece a Demanda Multimodal
Os ajustes na cadeia de suprimentos estão mudando a forma como o frete se move por Taiwan. Os fabricantes estão buscando visibilidade em movimentos marítimos, aéreos e rodoviários em vez de gerenciar cada etapa separadamente. A Dimerco aumentou a participação automatizada de processos em suas operações globais de 17% no início de 2025 para 27% em julho de 2026. A mudança abrange gestão de tarifas, rastreamento de remessas, documentação e planejamento de carga. Essas capacidades ajudam os agentes de carga a coordenar remessas envolvendo várias origens e modos de transporte. O serviço integrado está se tornando importante para embarcadores corporativos que precisam de entrega previsível e gestão alfandegária. O mercado de frete e logística de Taiwan está, portanto, criando oportunidades para agentes de carga que podem combinar capacidade física com informações oportunas sobre remessas.
A Expansão do Comércio Eletrônico Eleva os Requisitos de Encomendas e Última Milha
O comércio eletrônico está aumentando os volumes de encomendas e elevando as expectativas de velocidade de entrega em todo Taiwan. A Administração Internacional de Comércio dos Estados Unidos reportou um crescimento de 7,9% para o comércio eletrônico de Taiwan em 2025[1]"Taiwan E-Commerce," Administração Internacional de Comércio, trade.gov. A Momo aumentou sua capacidade logística interna de 40% em direção a uma meta de 50% em 2026, após abrir um segundo centro logístico automatizado e expandir sua rede de armazéns de suporte. Essa expansão aumenta a pressão sobre transportadoras terceirizadas que dependem de grandes contas de varejo. Os pontos de coleta em lojas de conveniência e os armários de encomendas reduzem as entregas malsucedidas e apoiam operações de última milha mais eficientes. O mercado de frete e logística de Taiwan se beneficia desse crescimento de volume, embora os operadores devam investir em triagem, planejamento de rotas e densidade de rede para reter contratos.
O Investimento Governamental em Infraestrutura Expande a Capacidade da Rede
O investimento governamental está melhorando a base física do mercado de frete e logística de Taiwan. O Ministério dos Transportes e Comunicações anunciou um plano portuário de 57,2 bilhões de TWD (1,82 bilhão de USD) em junho de 2026, abrangendo 34 projetos em 7 portos internacionais e 73 projetos em 4 portos domésticos. O plano apoia uma meta de movimentação de contêineres de 15,5 milhões de TEU até 2031. O Porto de Kaohsiung está modernizando o Terminal 3 para navios de 18.000 TEU até 2027, enquanto o Terminal 5 está planejado para receber navios de 24.000 TEU até 2029. O programa também inclui instalações de abastecimento com combustíveis alternativos no Porto de Taipei, Porto de Taichung e Porto de Kaohsiung[2]Ministério dos Transportes e Comunicações, "Ministério Anuncia Plano de Modernização dos Portos," Ministério dos Transportes e Comunicações, motc.gov.tw. Esses investimentos melhoram as condições para escalas de navios maiores, atividades de transbordo e demanda relacionada de armazenagem.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A exposição tarifária dos Estados Unidos e a incerteza da política comercial aumentando os riscos em todo o ecossistema logístico orientado à exportação de Taiwan | -0.7% | Nacional; impacto concentrado no agenciamento de frete de exportação e nas rotas de carga aérea | Médio prazo (2–4 anos) |
| A escassez persistente de mão de obra qualificada e motoristas restringindo a capacidade logística e aumentando a pressão operacional | -0.5% | Nacional; mais aguda nos corredores de entrega urbana em Taipei, Taichung e Kaohsiung | Curto prazo (≤ 2 anos) |
| A volatilidade dos preços de combustível elevando os custos de transporte e comprimindo as margens operacionais dos operadores logísticos | -0.4% | Nacional, com impacto amplificado nos operadores de frete rodoviário e carga aérea | Curto prazo (≤ 2 anos) |
| A incerteza macroeconômica e a menor confiança empresarial moderando a demanda por frete e os investimentos em logística | -0.4% | Nacional, com transbordamento secundário para parceiros comerciais regionais | Médio prazo (2–4 anos) |
| O aumento dos custos de seguros e riscos geopolíticos elevando as despesas em meio a congestionamentos e interrupções na cadeia de suprimentos | -0.3% | Global, com impacto concentrado nas rotas marítimas Taiwan–Estados Unidos e Taiwan–Oriente Médio | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
A Incerteza Tarifária dos Estados Unidos Cria Risco de Exportação
A política comercial dos Estados Unidos permanece importante para os fluxos de frete provenientes de Taiwan. Os Estados Unidos e Taiwan finalizaram um acordo em fevereiro de 2026 que estabeleceu uma tarifa de 15% sobre as exportações de Taiwan para os Estados Unidos. O acordo deu mais clareza aos exportadores, mas as tarifas específicas para semicondutores permaneceram em risco. Os fabricantes aumentaram as remessas antes dos prazos tarifários, o que temporariamente sustentou os volumes de frete de exportação. Um movimento maior de produção de semicondutores para instalações nos Estados Unidos poderia reduzir a demanda por frete nas rotas de alto valor Taiwan-Estados Unidos ao longo do tempo. As transportadoras e os agentes de carga devem, portanto, equilibrar a demanda atual de carga aérea com a possibilidade de mudança nos locais de produção e nas regras comerciais.
A Escassez de Mão de Obra e Motoristas Limita o Crescimento da Capacidade
A disponibilidade de mão de obra é uma restrição operacional direta para o frete rodoviário e a entrega urbana. Os funcionários de transporte e armazenagem trabalharam em média 169,3 horas mensais em 2026, indicando que os trabalhadores existentes enfrentam pressão contínua. A automação pode reduzir o trabalho dentro dos armazéns, mas não pode substituir completamente os motoristas nas rotas rodoviárias. O risco prospectivo é que a lacuna de talentos se amplie à medida que a estrutura demográfica de Taiwan envelhece e menos trabalhadores jovens ingressam em ocupações de transporte fisicamente intensivas. Os operadores logísticos que investiram em veículos guiados autônomos, software de otimização de rotas e automação de armazéns estão parcialmente se isolando dessa restrição, mas o segmento de frete rodoviário, que responde pela maior parte do volume de frete, permanece fortemente dependente de mão de obra. O mercado de frete e logística de Taiwan permanece exposto à pressão de custos e restrições de serviço, onde o transporte intensivo em mão de obra é essencial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Inteligência de Tarifas de Frete
Ao longo dos últimos seis trimestres, o ambiente de tarifas de frete de Taiwan passou por um claro ciclo de alta e correção. No entanto, o padrão reflete uma divisão estrutural no mercado em vez de um ciclo uniforme. Os corredores transpacíficos que atendem às exportações de servidores de IA, computação de alto desempenho e semicondutores avançados de Taiwan mantiveram um prêmio sustentado sobre as rotas regionais e intra-Ásia tanto no frete aéreo quanto no marítimo.
Esse prêmio subiu acentuadamente durante o primeiro semestre de 2026, impulsionado por remessas antecipadas e um desequilíbrio estrutural entre a demanda de carga tecnológica em rápido crescimento e a capacidade limitada. O mercado mais amplo então entrou em uma correção generalizada no último trimestre disponível. Notavelmente, os corredores transpacíficos que lideraram o aumento anterior foram também o único segmento a reter seus ganhos durante a correção. Essa tendência indica que a demanda subjacente é estrutural e não especulativa.
Os corredores regionais e intra-Ásia seguiram um padrão diferente. As tarifas de frete nessas rotas enfraqueceram durante a maior parte de 2025, aumentaram brevemente durante a alta mais ampla no início de 2026 e depois caíram muito mais acentuadamente do que as tarifas nas rotas transpacíficas à medida que o ciclo se reverteu. Durante o mesmo período, as correções nas tarifas de frete aéreo nas rotas regionais foram de duas a três vezes mais acentuadas do que as correções no frete marítimo.
Os corredores transfronteiriços e de cabotagem enfrentam uma fonte adicional de volatilidade. Interrupções operacionais, congestionamentos e prêmios de risco geopolítico intensificam o ciclo de tarifas subjacente, resultando em oscilações materialmente maiores do que a média regional. Esses fatores também criam um componente de risco distinto que os embarcadores nessas rotas devem avaliar separadamente das condições mais amplas do mercado.
Dois fatores estruturais são particularmente relevantes para os participantes do mercado que avaliam o ambiente de frete de Taiwan. Primeiro, as tarifas de frete aéreo e marítimo estão divergindo em termos de volatilidade. As tarifas de frete aéreo nos corredores de maior intensidade de carga de Taiwan moveram-se entre 30 e 40 pontos de índice em poucos trimestres, enquanto os corredores de frete marítimo comparáveis seguiram um ciclo mais lento com menor volatilidade. Essa diferença reflete o equilíbrio mais estreito entre a capacidade de carga aérea e a demanda. Segundo, o segmento transpacífico tem operado cada vez mais como um submercado distinto, com precificação que se desacoplou do restante da rede de frete de Taiwan. A demanda nesse segmento permanece sustentada por carga que é amplamente insensível ao tempo de trânsito e não pode facilmente migrar para alternativas mais lentas ou de menor custo.
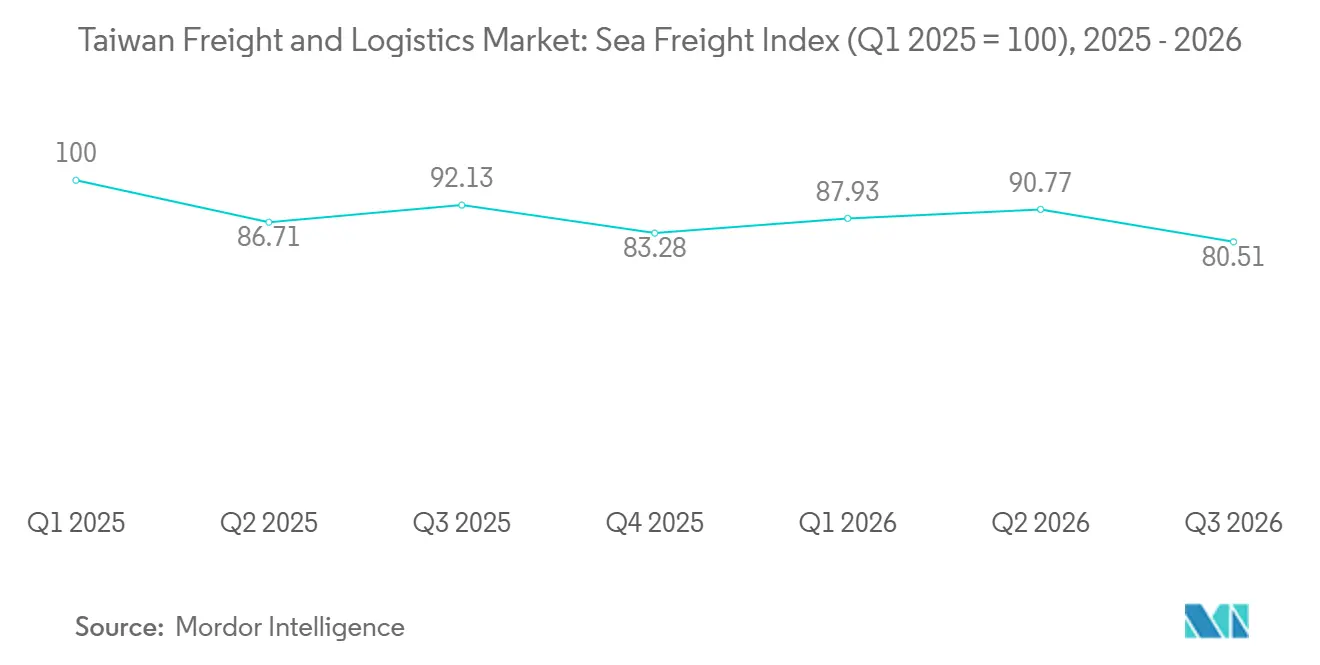
Nota: O índice reflete as tarifas médias de frete entre os principais parceiros comerciais de Taiwan.


Resiliência da Cadeia de Suprimentos e Risco
As Forças Externas que Estão Remodelando os Mercados Logísticos
O mercado logístico de Taiwan está sendo remodelado por uma convergência de forças geopolíticas, energéticas e manufatureiras que estão elevando o nível de referência de risco que transportadoras, agentes de carga e embarcadores devem agora considerar em seu planejamento. A segurança energética é uma restrição direta à confiabilidade do frete: Taiwan obtém 33,7% de suas importações de gás natural liquefeito do Catar, de modo que uma interrupção ao longo de rotas como o Estreito de Ormuz ameaça não apenas o fornecimento de energia, mas também a eletricidade estável da qual a fabricação de semicondutores depende, com efeitos diretos em cascata sobre os movimentos de frete relacionados. A disponibilidade de hélio tem peso semelhante para a fabricação de chips; os estoques de curto prazo e os sistemas de recuperação de hélio, agora utilizados por mais de 70% das fábricas taiwanesas, reduzem a exposição imediata, mas não o risco estrutural subjacente. A tensão contínua entre Estados Unidos e China agrava isso: os controles de exportação e as medidas tarifárias estão levando os exportadores a alterar o momento das remessas e os pontos de origem, aumentando o valor dos provedores com forte capacidade de conformidade e redes multimodais e multinacionais em detrimento do roteamento simples baseado em custo.
Essas pressões estão acelerando uma mudança estrutural no ecossistema de semicondutores de Taiwan, de um modelo centrado em Taiwan para um que combina capacidade doméstica com uma presença internacional distribuída. A TSMC elevou sua previsão de compras de equipamentos para 2026 para 1,9 vez sua linha de base de 2025 até julho, refletindo um aumento acentuado na logística de equipamentos de capital que exige manuseio especializado e armazenagem segura em vez de tratamento de carga padrão. Essa capacidade é cada vez mais internacional, abrangendo Arizona, Kumamoto, Alemanha e Sudeste Asiático, com a ASE também expandindo na Malásia. A cadeia de suprimentos de um único cliente pode agora abranger Taiwan, Japão, Sudeste Asiático, Europa e Estados Unidos, favorecendo agentes de carga capazes de coordenação de ponta a ponta em detrimento daqueles que gerenciam rotas bilaterais isoladas.
A política governamental está reforçando essa reconfiguração em vez de resistir a ela. O acordo comercial Estados Unidos-Taiwan de fevereiro de 2026 estabeleceu uma tarifa de 15% sobre as exportações de Taiwan para os Estados Unidos e comprometeu Taiwan com 85 bilhões de USD em compras nos Estados Unidos até 2029, incluindo 44,4 bilhões de USD em GNL e petróleo bruto, gerando demanda adicional de logística de granéis de longa distância. Domesticamente, um plano quinquenal de desenvolvimento portuário de 57,2 bilhões de TWD (1,82 bilhão de USD), incluindo abastecimento com combustíveis alternativos, responde diretamente às transportadoras que avaliam a infraestrutura de emissões e a confiabilidade ao selecionar locais de transbordo. A diversificação do fornecimento de GNL em direção aos Estados Unidos e à Austrália, a expansão das reservas estratégicas e o redirecionamento dos investimentos manufatureiros para o Vietnã, Tailândia e México redistribuem a demanda logística por um conjunto mais amplo de rotas em vez de reduzi-la, recompensando provedores com cobertura genuína em múltiplas regiões e estratégias resilientes de gestão de estoques.
Os requisitos de sustentabilidade são agora uma variável estrutural de custo e roteamento, não uma consideração de conformidade secundária. Os desvios pelo Cabo da Boa Esperança acrescentam de 10 a 14 dias de tempo de trânsito e de 25 a 35% a mais de custo de combustível nos serviços afetados, enquanto a Fase 2 do Sistema de Comércio de Emissões da UE acrescenta de 40 a 80 USD por TEU nos contêineres com destino à Europa em 2026, alterando materialmente o custo total de frete desembarcado além da tarifa oceânica base. O investimento portuário de Taiwan em abastecimento com GNL, hidrogênio e metanol em Kaohsiung, Porto de Taipei e Porto de Taichung aborda diretamente essa mudança, posicionando os portos de Taiwan para permanecerem atrativos à medida que as alianças de navegação adaptam suas frotas aos requisitos de menores emissões.
Mudança no Cenário Logístico
Capacidade da Rede Logística e Prontidão da Infraestrutura
O ecossistema logístico de Taiwan está sendo reestruturado por três forças que atuam simultaneamente: um ciclo de exportação impulsionado por semicondutores e IA que está redefinindo a economia do frete, um realinhamento geopolítico e comercial que está redistribuindo onde e como as mercadorias se movem, e uma agenda de sustentabilidade e tecnologia que está elevando o padrão operacional para todos os modos. Juntas, essas forças estão deslocando o mercado de decisões de transporte baseadas em custo e segmentadas por modo para redes logísticas integradas, resilientes e cada vez mais habilitadas pela tecnologia.
A internacionalização da cadeia de suprimentos de semicondutores de Taiwan está criando requisitos logísticos cada vez mais complexos. A previsão de compras de equipamentos da TSMC para 2026 subiu para 1,9 vez sua linha de base de 2025, enquanto sua presença, juntamente com a de parceiros como a ASE, agora abrange Arizona, Kumamoto, Alemanha e Sudeste Asiático. Isso requer manuseio especializado para sistemas de litografia, equipamentos de entrega de produtos químicos e maquinário de embalagem que as redes de carga geral não conseguem suportar. A diversificação manufatureira mais ampla em direção ao Vietnã, Tailândia e México está adicionando mais etapas de frete e aumentando a necessidade de logística coordenada em múltiplas jurisdições.
Essa reconfiguração se reflete diretamente no comportamento das tarifas de frete. O frete aéreo nos corredores de maior intensidade de carga de Taiwan, transportando componentes cujo valor justifica velocidade e confiabilidade premium, manteve um prêmio de tarifa estrutural mesmo durante as correções recentes do mercado, enquanto as tarifas de frete regional e oceânico mais amplas se movem em um ciclo mais calmo e convencional. Os requisitos de sustentabilidade também estão se tornando incorporados nessa estrutura de custos, com as cobranças do Sistema de Comércio de Emissões da UE e os custos de combustível de roteamento mais longo formando cada vez mais parte do custo total de frete desembarcado.
O investimento em infraestrutura está apenas parcialmente acompanhando essa demanda. As adições de capacidade de carga aérea em Taoyuan, incluindo novos centros logísticos de grandes integradores, acrescentaram movimentação significativa, mas não aliviaram totalmente a pressão nos corredores de exportação de tecnologia mais movimentados. O aumento da atividade perto de Kaohsiung também está criando pressão sobre a capacidade rodoviária e de armazenagem. O investimento portuário está mais alinhado com as necessidades de médio prazo, com a movimentação de contêineres com meta de crescimento de 13,5 milhões para 15,5 milhões de TEU até 2031 e os principais terminais sendo modernizados para navios maiores, juntamente com novo abastecimento com combustíveis alternativos para apoiar os requisitos de navegação com menores emissões. Em todos os modos, a troca oportuna de dados sobre o status de navios, contêineres e alfândega está se tornando tão importante quanto a capacidade física em si para manter uma movimentação confiável.
Construindo a Cadeia de Suprimentos da Próxima Geração
As cadeias de suprimentos de Taiwan estão evoluindo além dos fluxos comerciais bilaterais tradicionais para redes de produção mais distribuídas e interconectadas. A mudança nos investimentos manufatureiros da China para o Vietnã, Tailândia e México, juntamente com o acordo comercial EUA-Taiwan de fevereiro de 2026, está criando cadeias de suprimentos que abrangem mais jurisdições e etapas de frete. Isso favorece cada vez mais provedores com capacidades genuínas de coordenação de ponta a ponta em vez daqueles que gerenciam rotas isoladas.
Os modelos de serviço estão evoluindo junto com essa mudança estrutural. As plataformas de comércio eletrônico estão cada vez mais construindo sua própria capacidade de entrega, aumentando a participação de atendimento interno e reduzindo os volumes disponíveis para as transportadoras rodoviárias terceirizadas tradicionais. Em resposta, os provedores logísticos estão fortalecendo a automação, a densidade de rede, o gerenciamento de devoluções e as capacidades de encomendas transfronteiriças. A automação e a robótica estão se tornando cada vez mais importantes para a competitividade, com operadores de armazéns reportando ganhos de produtividade e precisão que podem ajudar a compensar a escassez persistente de mão de obra, particularmente entre os motoristas.
O investimento em cadeia de frio e instalações alfandegadas com múltiplas temperaturas está estendendo essa evolução para segmentos de logística premium. Essas capacidades apoiam contratos farmacêuticos e de semicondutores de maior valor que exigem manuseio especializado, conformidade e armazenagem segura. À medida que as redes de produção se tornam mais distribuídas e os requisitos dos clientes mais exigentes, a competitividade logística está cada vez mais se deslocando para soluções de cadeia de suprimentos integradas, resilientes, habilitadas pela tecnologia e com capacidade de conformidade.
Análise de Segmentos
Por Função Logística: O Transporte de Frete Mantém o Maior Papel
O transporte de frete deteve 59,27% da participação no mercado de frete e logística de Taiwan em 2025, sustentado pelo transporte rodoviário doméstico e pelos fluxos internacionais de contêineres. Os polos manufatureiros em Hsinchu, Taichung e Tainan exigem ligações frequentes com portos, aeroportos e centros de distribuição. Courier, Expresso e Encomendas é a função de crescimento mais rápido, com um CAGR previsto de 5,12% até 2031. Seu crescimento reflete o comércio eletrônico, as encomendas transfronteiriças e as remessas médicas e eletrônicas sensíveis ao tempo. A armazenagem e a estocagem estão recebendo mais investimentos em automação à medida que plataformas e fabricantes buscam reduzir o manuseio manual. O agenciamento de frete se beneficia de fluxos internacionais mais complexos, enquanto as rotas marítimas convencionais ainda podem enfrentar pressão de preços quando a capacidade melhora.
Outros serviços incluem despachante aduaneiro, gestão da cadeia de suprimentos e logística de valor agregado. Esses serviços tornam-se mais relevantes quando os embarcadores preferem suporte integrado em vez de reservas de frete individuais. O Índice de Gerentes de Compras do setor manufatureiro de Taiwan atingiu 61,4 em maio de 2026, o que indicou uma expansão industrial mais acelerada e prazos de entrega mais longos dos fornecedores. A certificaço de Operador Econômico Autorizado pela Alfândega de Taiwan apoia o desembaraço aduaneiro mais ágil para operadores qualificados. A certificação CEIV da Associação Internacional de Transporte Aéreo também é relevante para remessas farmacêuticas que exigem manuseio validado. O setor de frete e logística de Taiwan está avançando em direção a serviços que combinam transporte físico, documentação e visibilidade das remessas.


Por Modo de Transporte de Frete: O Transporte Rodoviário Mantém a Escala Enquanto o Aéreo Cresce Mais Rápido
O transporte rodoviário respondeu por 60,84% do tamanho do mercado de frete e logística de Taiwan em 2025, refletindo seu papel na ligação de parques industriais, aeroportos, portos e centros de distribuição. A rede rodoviária de Taiwan fornece conexões práticas ao longo de seu corredor norte-sul de 395 quilômetros. O Ministério dos Transportes e Comunicações reportou 715 milhões de toneladas métricas de frete rodoviário em 2025, queda de 1,8% em relação a 728 milhões de toneladas métricas em 2024. Menores volumes de materiais de construção e bens de consumo afetaram a atividade rodoviária doméstica. O transporte marítimo e as hidrovias interiores permanecem essenciais para importações a granel e exportações de contêineres. O frete ferroviário tem um papel limitado, enquanto os dutos atendem à carga de petróleo e petroquímica.
O frete aéreo tem previsão de crescer a um CAGR de 4,98% até 2031, mais rápido do que outros modos de transporte. O tamanho do mercado de frete e logística de Taiwan para frete aéreo é sustentado pelas exportações de semicondutores e servidores avançados que exigem entrega rápida. A UPS abriu um centro logístico de 100 milhões de USD em Taoyuan em março de 2026. A FedEx expandiu seu centro de Taoyuan para 19.000 metros quadrados com capacidade de triagem de 9.000 pacotes por hora. A capacidade aérea dedicada disponível permanece limitada nas rotas que atendem a clientes de tecnologia. Isso sustenta os rendimentos do frete aéreo, mas cria um risco de serviço para embarcadores sem capacidade assegurada.
Por Destino de Courier, Expresso e Encomendas: As Redes Domésticas Lideram, os Serviços Internacionais Aceleram
Os serviços domésticos de Courier, Expresso e Encomendas detiveram 65,07% da participação do mercado de frete e logística de Taiwan em 2025. As áreas urbanas densas e as redes expressas estabelecidas apoiam entregas no dia seguinte em grande parte da ilha. Black Cat Yamato, Kerry TJ Logistics, Taiwan Pelican Express e HCT Logistics operam ampla cobertura doméstica. As redes de pontos de coleta em lojas de conveniência ajudam a reduzir as entregas malsucedidas e tornam a entrega na última milha mais eficiente. Essas redes também oferecem aos consumidores uma opção além da entrega em domicílio. A escala doméstica permanece importante para a demanda de encomendas de varejo, marketplace e residencial.
Os serviços internacionais de Courier, Expresso e Encomendas têm previsão de crescer a um CAGR de 5,37% até 2031. Componentes eletrônicos, produtos de saúde, moda e remessas urgentes de tecnologia sustentam a demanda por encomendas transfronteiriças. A FedEx opera 40 voos internacionais semanais de seu centro de Taoyuan para os Estados Unidos, Europa e Ásia-Pacífico. As regras de comércio eletrônico transfronteiriço e as instalações de processamento de exportações em Taoyuan fornecem um ambiente favorável para remessas internacionais. Às vezes, a carga eletrônica tolerante pode migrar para serviços marítimos acelerados quando a capacidade aérea é limitada. Isso cria uma categoria de serviço entre o frete oceânico padrão e a entrega aérea expressa.
Por Armazenagem e Estocagem: A Capacidade Padrão Lidera Enquanto a Cadeia de Frio Expande
A armazenagem sem controle de temperatura respondeu por 91,51% da participação de armazenagem e estocagem no tamanho do mercado de frete e logística de Taiwan em 2025. Mercadorias gerais, componentes eletrônicos e bens industriais formam a maior parte da demanda por armazéns. As principais zonas industriais em Taoyuan, Taichung e Kaohsiung estabeleceram capacidade de armazenagem padrão. As instalações alfandegadas e de alta tecnologia são especialmente importantes perto das cadeias de suprimentos de semicondutores. A alta utilização nessas instalações pode limitar o espaço disponível durante períodos de crescimento das exportações. Os operadores estão investindo em automação para melhorar a movimentação e reduzir a dependência de processos manuais.
A armazenagem com controle de temperatura tem previsão de crescer a um CAGR de 4,00% até 2031. A distribuição farmacêutica, a entrega de alimentos frescos e o comércio eletrônico de refeições congeladas exigem gestão confiável de temperatura. A Xin-Ke Smart Logistics iniciou a construção da Fase 2 de um armazém de cadeia de frio com múltiplas temperaturas no Porto de Taipei em setembro de 2025, com investimento de 4,2 bilhões de TWD (134,03 milhões de USD). Os requisitos de Boas Práticas de Distribuição da Administração de Alimentos e Medicamentos de Taiwan elevam o padrão para o manuseio de medicamentos sensíveis à temperatura[3]"Requisitos de Boas Práticas de Distribuição," Administração de Alimentos e Medicamentos de Taiwan, fda.gov.tw. Os operadores especializados com instalações validadas estão mais bem posicionados para atender a clientes farmacêuticos. O setor de frete e logística de Taiwan está, portanto, concentrando uma parcela maior da demanda de cadeia de frio entre provedores qualificados.
Por Modo de Agenciamento de Frete: O Transporte Marítimo Carrega o Volume Enquanto o Aéreo Produz Maior Crescimento
O transporte marítimo e as hidrovias interiores detiveram 70,41% na participação de agenciamento de frete do tamanho do mercado de frete e logística de Taiwan em 2025. Taiwan exporta eletrônicos, máquinas e petroquímicos em contêineres, e importa energia, matérias-primas e bens de consumo. A Corporação Internacional de Portos de Taiwan reportou 13,5 milhões de TEU nos portos de Taiwan em 2025. Kaohsiung é o principal hub de contêineres dentro dessa rede. O agenciamento marítimo permanece essencial para carga de grande volume, mesmo onde o frete aéreo oferece entrega mais rápida. Os agentes de carga precisam de relacionamentos confiáveis com transportadoras, terminais e agências alfandegárias para gerenciar esses fluxos.
O agenciamento de frete aéreo tem previsão de crescer a um CAGR de 5,07% até 2031. A Dimerco reportou que seu volume de frete aéreo cresceu mais rápido do que seu volume de frete oceânico nos primeiros 5 meses de 2026. As remessas de alto valor podem produzir receita por unidade mais alta do que a carga marítima padrão. O agenciamento rodoviário e multimodal com ligações para a China e o Sudeste Asiático também está ganhando relevância à medida que os fabricantes diversificam as cadeias de suprimentos. O mercado de frete e logística de Taiwan favorece agentes de carga que podem assegurar capacidade aérea e coordenar movimentos transfronteiriços. Requisitos formais como a participação no Sistema de Liquidação de Contas de Carga da Associação Internacional de Transporte Aéreo e a conformidade com a ISO 9001 permanecem importantes para agentes de carga estabelecidos.
Por Setor de Usuário Final: A Manufatura é a Maior Enquanto o Comércio Varejista Ganha Ritmo
A manufatura deteve 40,01% da participação do mercado de frete e logística de Taiwan no setor de usuário final em 2025. A fabricação de semicondutores, a montagem de eletrônicos, as máquinas e os petroquímicos exigem movimentos regulares e frequentemente sensíveis ao tempo de peças e produtos acabados. Os modelos operacionais just-in-time aumentam a necessidade de transporte previsível e gestão de estoques. A logística manufatureira também requer conexões entre fornecedores, locais de produção, portos, aeroportos e clientes no exterior. Essa base dá ao mercado de frete e logística de Taiwan uma fonte estável de demanda industrial. Os clientes manufatureiros precisam cada vez mais de instalações seguras e processos alfandegários rápidos para carga de alto valor.
O comércio atacadista e varejista tem previsão de crescer a um CAGR de 4,65% até 2031. As operações omnicanal exigem reabastecimento de lojas, atendimento online e gestão de devoluções no mesmo sistema de distribuição. O comércio eletrônico fortalece essa demanda, embora seja rastreado separadamente como uma categoria de usuário final. Agricultura, pesca e silvicultura representam uma base de gastos menor, mas apoiam a demanda especializada por contêineres refrigerados. A logística de petróleo, gás, mineração e extração permanece vinculada às importações de energia e aos movimentos de petroleiros. A Kerry TJ Logistics reportou receita consolidada de 2025 de 12,8 bilhões de TWD (408,49 milhões de USD), o que mostra a amplitude da demanda doméstica atendida por provedores integrados.
Análise Geográfica
O sistema portuário de Taiwan movimentou 13,5 milhões de TEU em 2025, com Kaohsiung servindo como o principal nó de frete marítimo. O mercado de frete e logística de Taiwan está organizado em torno do corredor norte Taoyuan-Keelung, do arco manufatureiro central e sul, e das zonas de porto de livre comércio. Kaohsiung apoia o comércio de contêineres com os Estados Unidos, Japão, China e Sudeste Asiático. O plano de desenvolvimento portuário dá prioridade substancial a Kaohsiung e sua capacidade de lidar com navios maiores. Keelung concluiu uma grande modernização de infraestrutura em dezembro de 2025, melhorando a confiabilidade operacional. Juntos, esses portos apoiam o sistema de exportação e importação de contêineres de Taiwan[4]"Avançando de Forma Impressionante Contra Ventos Contrários Fortes, o Plano de Jogo da TIPC para 2026," Port Strategy, portstrategy.com.
O norte de Taiwan é a área de frete de maior crescimento em 2026 porque o Aeroporto Internacional de Taoyuan está próximo de instalações de semicondutores, fornecedores de componentes e infraestrutura logística global. A UPS abriu seu centro de Taoyuan com um investimento de 100 milhões de USD, e o local também serve como hub de distribuição asiático da Applied Materials. A FedEx expandiu seu centro de transbordo de Taoyuan para atender ao tráfego internacional. O sul de Taiwan está atraindo mais capacidade logística à medida que a atividade de semicondutores se desenvolve em torno de Kaohsiung e Tainan. A Nippon Express abriu o Armazém Tainan NEXT11 em janeiro de 2026 para apoiar a cadeia de suprimentos de semicondutores do sul. Esse movimento amplia a atividade de frete de alto valor além do corredor norte.
Taiwan tem 7 zonas de porto de livre comércio em Keelung, Porto de Taipei, Taichung, Kaohsiung, Aeroporto de Taoyuan, Hsinchu e Anping. Essas zonas permitem armazenagem alfandegada, processamento de valor agregado e atividades de reexportação. Elas ajudam Taiwan a operar como um hub logístico regional em vez de apenas uma origem e destino. Os investimentos em abastecimento com combustíveis alternativos nos principais portos serão importantes à medida que as linhas de navegação respondem aos requisitos de emissões da Organização Marítima Internacional. O tamanho do mercado de frete e logística de Taiwan para esses locais também dependerá da disponibilidade de terrenos industriais adequados e mão de obra logística qualificada. Melhores ligações rodoviárias entre o Aeroporto de Taoyuan, o Porto de Taipei e a rede de rodovias nacionais permanecem necessárias para reduzir o tempo de espera intermodal. A extensão planejada da Rodovia No. 1-A tem como objetivo melhorar essa conexão.
Cenário Competitivo
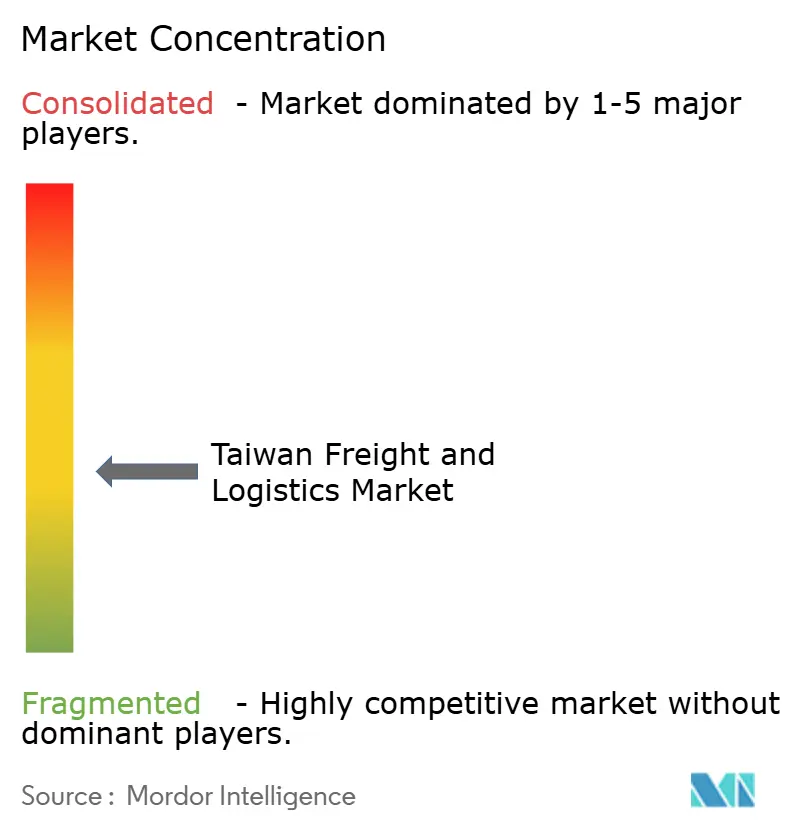
O mercado de frete e logística de Taiwan é moderadamente fragmentado. Os integradores globais e os agentes de carga internacionais são mais fortes no expresso aéreo e no agenciamento de alto valor. Os provedores domésticos mantêm vantagens no frete rodoviário, na entrega de encomendas e na cobertura local de última milha. Essa estrutura reflete as diferentes habilidades necessárias para redes aéreas globais e distribuição doméstica. Os operadores competem por meio de localização de instalações, acesso à capacidade aérea, capacidade alfandegária, automação e relacionamentos com clientes. A competição é, portanto, baseada mais na especialização de serviços do que em uma participação dominante reportada de um grupo.
A UPS abriu seu Centro Internacional de Logística de Taoyuan em março de 2026, que é sua maior instalação na Ásia-Pacífico e se concentra em carga de alta tecnologia. A FedEx abriu seu expandido Centro de Transbordo de Taoyuan em março de 2026 com capacidade de triagem automatizada de 9.000 pacotes por hora. A Nippon Express adicionou seu Armazém Tainan NEXT11 para atender a clientes de semicondutores do sul. Esses movimentos mostram que os operadores globais estão posicionando ativos perto de carga de tecnologia de alto valor. Os agentes de carga globais também se beneficiam quando podem oferecer visibilidade integrada de transporte marítimo, aéreo e rodoviário. Os operadores de médio porte enfrentam uma oportunidade mais estreita onde carecem de instalações alfandegadas ou capacidade de manuseio especializado.
Os provedores domésticos estão respondendo por meio de aquisições e automação. A Kerry TJ Logistics adquiriu a Kerry International Logistics por 2,6 bilhões de TWD (82,97 milhões de USD) em maio de 2026, combinando operações domésticas de carga fracionada com recursos internacionais. A Dimerco aumentou a participação automatizada de processos em suas operações globais para 27% em julho de 2026. A An-Lian Express anunciou 450 milhões de TWD (14,36 milhões de USD) para um centro logístico inteligente em Taoyuan em abril de 2026. A precificação dinâmica, o rastreamento em tempo real e o planejamento automatizado estão se tornando mais importantes no mercado de frete e logística de Taiwan. Os operadores que combinam esses sistemas com capacidade física e credenciais de conformidade podem competir por contratos de maior valor. O setor de frete e logística de Taiwan continuará a exigir tanto alcance de rede global quanto capacidade de entrega local.
Líderes do Setor de Frete e Logística de Taiwan
Dimerco Express Group
HCT Logistics (Hsinchu Logistics)
Kerry TJ Logistics Co., Ltd.
Evergreen Group
Chunghwa Post Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: A Anshu Express anunciou um investimento de 450 milhões de TWD (14,36 milhões de USD) para um centro logístico inteligente em Zhongli, Taoyuan. A instalação incluirá sistemas automatizados de gestão de armazéns, prateleiras inteligentes e equipamentos de manuseio automatizado para clientes de logística de servidores avançados e semicondutores.
- Março de 2026: A UPS abriu seu Centro Internacional de Logística de Taoyuan no norte de Taiwan com um investimento total de 100 milhões de USD, tornando-o a maior instalação logística da empresa na Ásia-Pacífico. O centro atende à Applied Materials como seu hub de distribuição asiático e lida principalmente com carga de semicondutores e eletrônicos de alta tecnologia, refletindo o papel de Taiwan como um nó crítico na cadeia de suprimentos global de computação avançada.
- Março de 2026: A FedEx abriu seu expandido Centro de Transbordo no Aeroporto Internacional de Taoyuan em 11 de março de 2026, citando-o como o maior investimento único em seus 35 anos de história em Taiwan. A instalação cobre 19.000 metros quadrados com triagem automatizada de até 9.000 pacotes por hora e é apoiada por 40 voos internacionais semanais para os Estados Unidos, Europa e Ásia-Pacífico.
- Janeiro de 2026: A Nippon Express abriu o Armazém Tainan NEXT11 no sul de Taiwan para apoiar o setor de semicondutores em expansão no sul. A instalação inclui segurança 24 horas, docas de carregamento de plataforma e sistemas de ar-condicionado alinhados com os requisitos de carga de alta tecnologia.


Escopo do Relatório do Mercado de Frete e Logística de Taiwan
| Agricultura, Pesca e Silvicultura |
| Construção |
| Manufatura |
| Petróleo e Gás, Mineração e Extração |
| Comércio Atacadista e Varejista (Excluindo Comércio Eletrônico) |
| Comércio Eletrônico |
| Outros |
| Courier, Expresso e Encomendas (CEP) | Por Destino | Doméstico |
| Internacional | ||
| Agenciamento de Frete | Por Modo de Transporte | Aéreo |
| Transporte Marítimo e Hidrovias Interiores | ||
| Outros | ||
| Transporte de Frete | Por Modo de Transporte | Aéreo |
| Dutos | ||
| Ferroviário | ||
| Rodoviário | ||
| Transporte Marítimo e Hidrovias Interiores | ||
| Armazenagem e Estocagem | Por Controle de Temperatura | Sem Controle de Temperatura |
| Com Controle de Temperatura | ||
| Outros Serviços | ||
| Por Setor de Usuário Final | Agricultura, Pesca e Silvicultura | ||
| Construção | |||
| Manufatura | |||
| Petróleo e Gás, Mineração e Extração | |||
| Comércio Atacadista e Varejista (Excluindo Comércio Eletrônico) | |||
| Comércio Eletrônico | |||
| Outros | |||
| Por Função Logística | Courier, Expresso e Encomendas (CEP) | Por Destino | Doméstico |
| Internacional | |||
| Agenciamento de Frete | Por Modo de Transporte | Aéreo | |
| Transporte Marítimo e Hidrovias Interiores | |||
| Outros | |||
| Transporte de Frete | Por Modo de Transporte | Aéreo | |
| Dutos | |||
| Ferroviário | |||
| Rodoviário | |||
| Transporte Marítimo e Hidrovias Interiores | |||
| Armazenagem e Estocagem | Por Controle de Temperatura | Sem Controle de Temperatura | |
| Com Controle de Temperatura | |||
| Outros Serviços | |||


Principais Perguntas Respondidas no Relatório
O que o panorama do tamanho do mercado de frete e logística de Taiwan significa para o planejamento estratégico?
Espera-se que o mercado de frete e logística de Taiwan cresça de 37,8 bilhões de USD em 2026 para 46,5 bilhões de USD até 2031, representando um CAGR de 4,2%. O panorama apoia o investimento direcionado em capacidade especializada, automação e cobertura de rede internacional em vez de expansão ampla em serviços de frete convencionais.
Quais são os principais fatores que impulsionam o crescimento do mercado de frete e logística de Taiwan?
O crescimento está sendo impulsionado pelas exportações de semicondutores e servidores avançados, pelo comércio eletrônico e pelos investimentos em portos, aeroportos e armazenagem automatizada. O PMI da manufatura de Taiwan atingiu 61,5 em julho de 2026, marcando seu 10º mês consecutivo de expansão e sinalizando demanda contínua de frete liderada pela manufatura.
Como as mudanças nos padrões de comércio global e a regionalização da cadeia de suprimentos estão afetando o mercado logístico de Taiwan?
Os fabricantes estão cada vez mais conectando Taiwan com locais de produção e fornecimento na ASEAN, Japão, Europa e Estados Unidos. Isso está aumentando a demanda por provedores logísticos que possam coordenar alfândega, estoques e transporte multimodal em múltiplos mercados em vez de gerenciar rotas comerciais individuais.
Como as tarifas de frete estão evoluindo nos principais corredores comerciais de Taiwan e o que está impulsionando a volatilidade das tarifas?
As tarifas de frete marítimo variam acentuadamente por corredor. As rotas intra-Ásia podem se aliviar quando o congestionamento cai e o espaço nos navios melhora, enquanto as rotas Taiwan-Estados Unidos permanecem mais expostas ao momento das remessas impulsionado por tarifas, viagens em branco, interrupções portuárias e espaço limitado durante os períodos de pico. As modernizações portuárias planejadas têm como objetivo aumentar a capacidade e melhorar a eficiência operacional ao longo do tempo, mas não eliminarão a volatilidade de tarifas de curto prazo.
Como os investimentos em infraestrutura e tecnologia estão remodelando o cenário logístico de Taiwan?
O Ministério dos Transportes e Comunicações anunciou um plano de investimento portuário de 57,2 bilhões de TWD (1,82 bilhão de USD) em junho de 2026, abrangendo 34 projetos em 7 portos internacionais e 73 projetos em 4 portos domésticos. Os operadores estão combinando o investimento físico com manuseio automatizado, rastreamento em tempo real e sistemas portuários integrados para melhorar a movimentação e a confiabilidade do serviço.
Quais capacidades os provedores logísticos devem priorizar para conquistar contratos de alto valor?
Os provedores devem construir capacidade aérea assegurada, instalações alfandegadas e com controle de temperatura em conformidade, visibilidade de remessas em tempo real e processos alfandegários robustos. Por exemplo, o aumento da Dimerco nos processos automatizados de 17% no início de 2025 para 27% em julho de 2026 mostra a importância operacional das ferramentas digitais na gestão de frete.
Página atualizada pela última vez em:



