
Taille et part du marché du fret et de la logistique à Taïwan
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
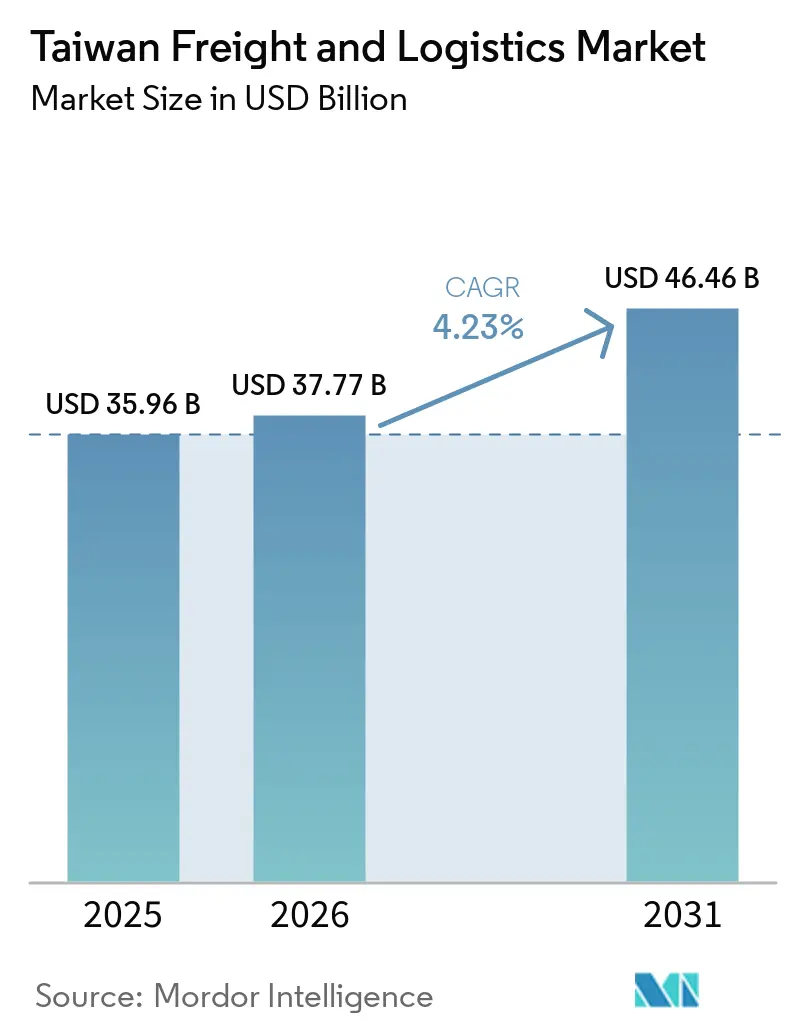
| Taille du marché de l'année de base (2025) | 35.96 Milliards de dollars |
| Taille du Marché (2026) | 37.77 Milliards de dollars |
| Taille du Marché (2031) | 46.46 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.23 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du fret et de la logistique à Taïwan par Mordor Intelligence
La taille du marché du fret et de la logistique à Taïwan était évaluée à 35,96 milliards USD en 2025 et devrait croître de 37,77 milliards USD en 2026 pour atteindre 46,46 milliards USD d'ici 2031, à un CAGR de 4,23 % durant la période de prévision (2026-2031).
Le marché du fret et de la logistique à Taïwan est soutenu par la demande de semi-conducteurs, de serveurs avancés et d'autres exportations à haute valeur ajoutée nécessitant une manutention sécurisée et sensible aux délais. L'activité manufacturière reste soutenue, l'indice des directeurs d'achats (PMI) du secteur manufacturier de Taïwan ayant progressé à 62,5 en août 2026, contre 61,5 en juillet, ce qui indique une pression soutenue sur les délais de livraison des fournisseurs et les réseaux de fret. La demande manufacturière reste concentrée le long du corridor Taoyuan, Hsinchu et Tainan, tandis que les investissements portuaires renforcent le rôle du sud de Taïwan. Les investissements s'orientent vers le fret aérien, les installations sous douane, l'entreposage automatisé et les services intégrés maritimes, aériens et routiers. Parallèlement, les pénuries de chauffeurs, les coûts du carburant et l'incertitude liée à la politique commerciale des États-Unis créent des risques opérationnels pour les transporteurs et les transitaires. Le marché du fret et de la logistique à Taïwan favorise les acteurs disposant de capacités de manutention spécialisées, d'outils numériques et de relations établies avec des expéditeurs de marchandises à haute valeur ajoutée.
Points clés du rapport
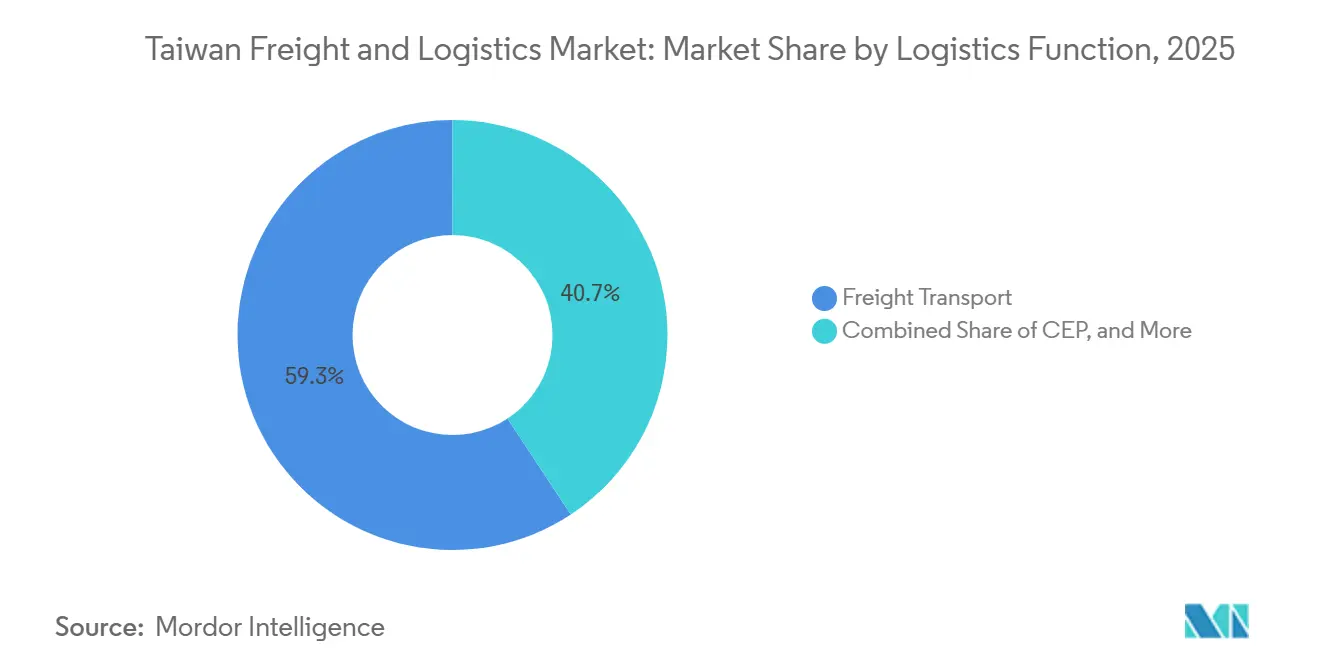
- Par fonction logistique, le transport de fret représentait 59,27 % de la part du marché du fret et de la logistique à Taïwan en 2025, tandis que le courrier, l'express et les colis devraient croître à un CAGR de 5,12 % jusqu'en 2031.
- Par mode de transport de fret, la route représentait 60,84 % de la taille du marché du fret et de la logistique à Taïwan en 2025, tandis que le fret aérien devrait croître à un CAGR de 4,98 % jusqu'en 2031.
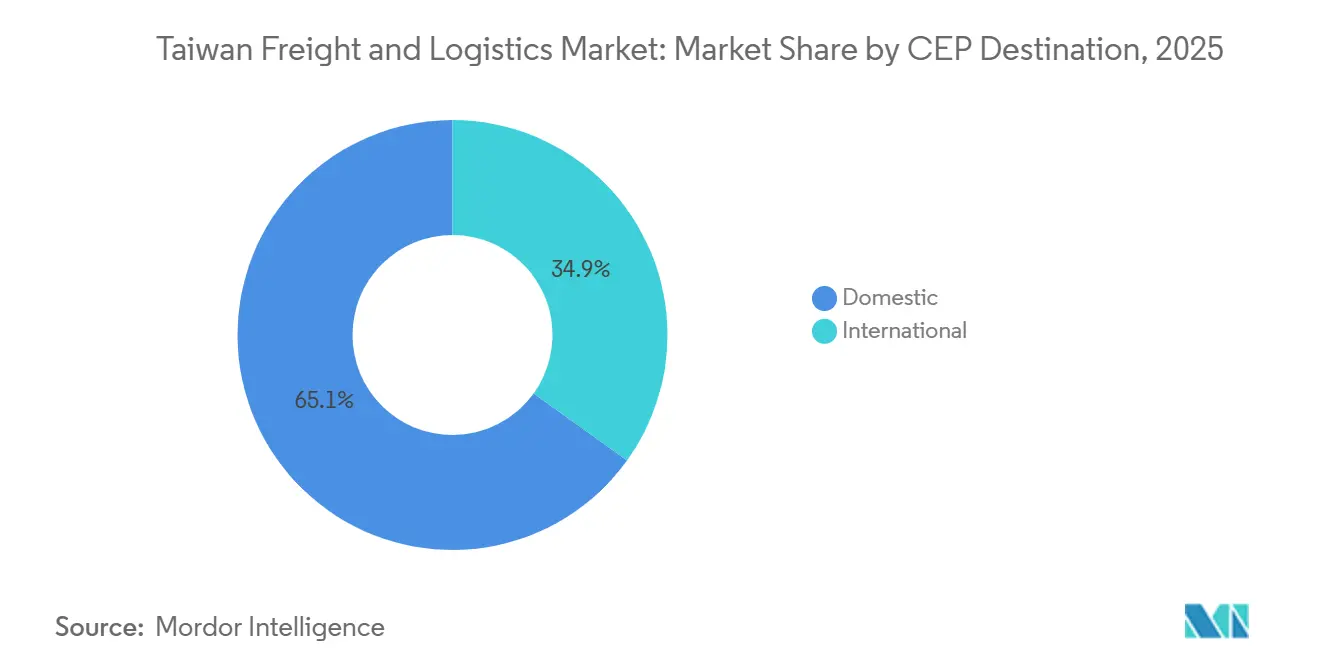
- Par destination du courrier, express et colis, les services nationaux représentaient 65,07 % de la part du marché du fret et de la logistique à Taïwan en 2025, tandis que les services internationaux devraient croître à un CAGR de 5,37 % jusqu'en 2031.
- Par entreposage et stockage, les installations non contrôlées en température représentaient 91,51 % de la part du marché du fret et de la logistique à Taïwan en 2025, tandis que les installations à température contrôlée devraient croître à un CAGR de 5,00 % jusqu'en 2031.
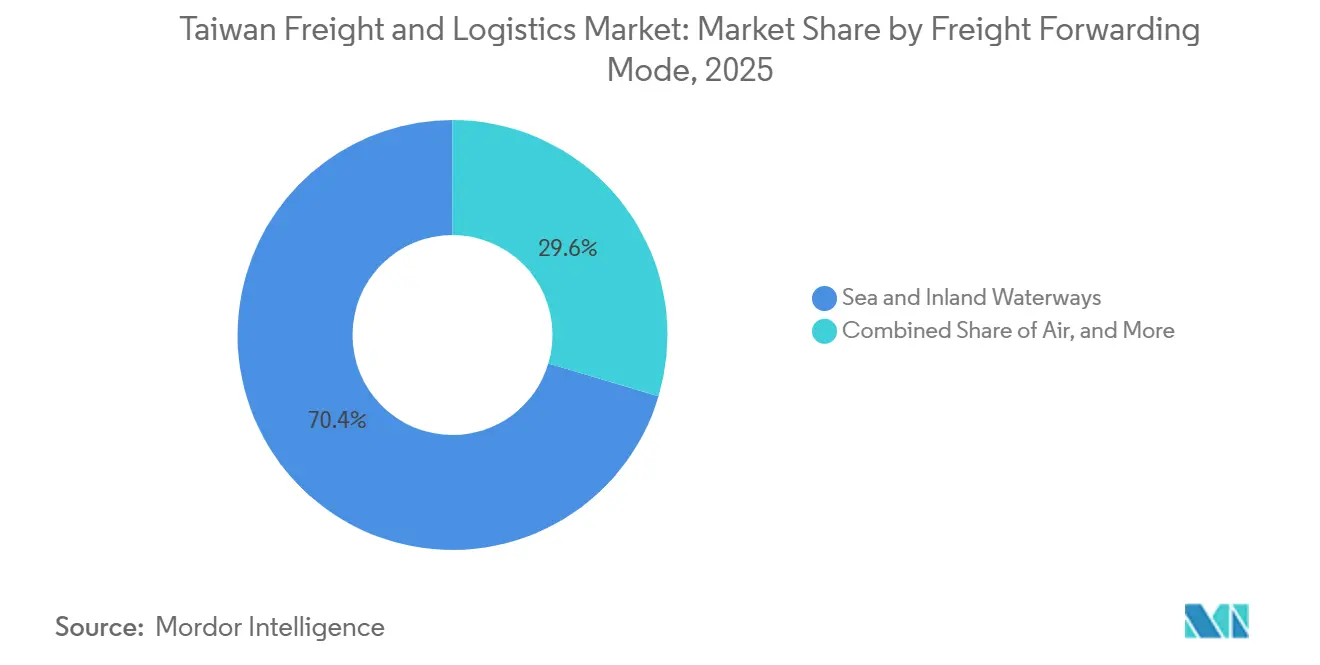
- Par mode de transit de fret, la mer et les voies navigables intérieures représentaient 70,41 % de la taille du marché du fret et de la logistique à Taïwan en 2025, tandis que le transit aérien devrait croître à un CAGR de 5,07 % jusqu'en 2031.
- Par secteur d'utilisateur final, la fabrication représentait 40,01 % de la part du marché du fret et de la logistique à Taïwan en 2025, tandis que le commerce de gros et de détail devrait croître à un CAGR de 4,65 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du fret et de la logistique à Taïwan
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les exportations de semi-conducteurs et de serveurs IA accélèrent la demande de fret à haute valeur ajoutée | +1.5% | National ; concentré dans les corridors de Taoyuan, Hsinchu et Tainan | Court terme (≤ 2 ans) |
| La mondialisation des chaînes d'approvisionnement élargit les flux de fret international et stimule la demande de logistique multimodale intégrée | +0.7% | Mondial, avec des effets concentrés sur les couloirs commerciaux Taïwan–États-Unis et Taïwan–ASEAN | Moyen terme (2–4 ans) |
| L'expansion du commerce électronique augmente les volumes de colis et accélère la demande de réseaux de livraison au dernier kilomètre flexibles | +0.6% | National, avec de fortes retombées vers les zones suburbaines et le sud de Taïwan | Court terme (≤ 2 ans) |
| Le développement des infrastructures piloté par les pouvoirs publics améliore la connectivité du fret et crée de nouvelles capacités logistiques et d'entreposage | +0.5% | National, avec des investissements prioritaires à Kaohsiung, Taoyuan, Keelung et au port de Taipei | Moyen terme (2–4 ans) |
| La position stratégique et l'approfondissement des liens commerciaux asiatiques positionnent Taïwan comme un hub logistique régional critique | +0.4% | Cœur Asie-Pacifique, avec des retombées vers les corridors intra-asiatiques et du Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les exportations de semi-conducteurs et de serveurs avancés augmentent la demande de fret à haute valeur ajoutée
Les exportations de semi-conducteurs avancés et de serveurs de Taïwan augmentent la demande de services de fret rapides, sécurisés et précis. Dimerco a enregistré une hausse de revenus de 39 % en glissement annuel en mai 2026, tandis que son volume de fret aérien a augmenté de près de 30 %, soutenu par des clients dans les semi-conducteurs et les serveurs avancés. Les expéditions à haute valeur ajoutée nécessitent une manutention contrôlée, des délais de transit plus courts et des procédures douanières fiables. Cette exigence favorise le recours à l'entreposage sous douane, au stockage à température contrôlée et aux services aériens accélérés. Les prestataires disposant de capacités établies en matière de sécurité et de conformité peuvent servir ces expéditions plus efficacement que les opérateurs de fret généralistes. Le marché du fret et de la logistique à Taïwan connaît par conséquent une demande accrue pour des services spécialisés plutôt que pour une capacité de fret standard.
La mondialisation des chaînes d'approvisionnement renforce la demande multimodale
Les ajustements des chaînes d'approvisionnement modifient la façon dont le fret transite par Taïwan. Les fabricants recherchent une visibilité sur les mouvements maritimes, aériens et routiers plutôt que de gérer chaque étape séparément. Dimerco a augmenté la part automatisée des processus dans ses opérations mondiales, passant de 17 % début 2025 à 27 % en juillet 2026. Ce changement couvre la gestion des tarifs, le suivi des expéditions, la documentation et la planification des cargaisons. Ces capacités aident les transitaires à coordonner des expéditions impliquant plusieurs origines et modes de transport. Le service intégré devient important pour les expéditeurs d'entreprise qui ont besoin d'une livraison prévisible et d'une gestion douanière. Le marché du fret et de la logistique à Taïwan crée donc des opportunités pour les transitaires capables de combiner capacité physique et informations d'expédition en temps opportun.
L'expansion du commerce électronique accroît les exigences en matière de colis et de livraison au dernier kilomètre
Le commerce électronique augmente les volumes de colis et élève les attentes en matière de rapidité de livraison à travers Taïwan. L'Administration du commerce international des États-Unis a signalé une croissance de 7,9 % du commerce électronique de Taïwan en 2025[1]. Momo a augmenté sa capacité logistique interne de 40 % vers un objectif de 50 % en 2026 après l'ouverture d'un deuxième centre logistique automatisé et l'expansion de son réseau d'entrepôts de soutien. Cette expansion accroît la pression sur les transporteurs tiers qui dépendent de grands comptes de distribution. Les points de collecte en magasins de proximité et les consignes à colis réduisent les échecs de livraison et soutiennent des opérations de livraison au dernier kilomètre plus efficaces. Le marché du fret et de la logistique à Taïwan bénéficie de cette croissance des volumes, bien que les opérateurs doivent investir dans le tri, la planification des itinéraires et la densité du réseau pour conserver leurs contrats.
L'investissement public dans les infrastructures élargit la capacité du réseau
L'investissement public améliore la base physique du marché du fret et de la logistique à Taïwan. Le ministère des Transports et des Communications a annoncé un plan portuaire de 57,2 milliards TWD (1,82 milliard USD) en juin 2026, couvrant 34 projets dans 7 ports internationaux et 73 projets dans 4 ports domestiques. Le plan soutient un objectif de capacité de traitement des conteneurs de 15,5 millions d'EVP d'ici 2031. Le port de Kaohsiung modernise le terminal 3 pour des navires de 18 000 EVP d'ici 2027, tandis que le terminal 5 est prévu pour accueillir des navires de 24 000 EVP d'ici 2029. Le programme comprend également des installations de soutage en carburants alternatifs au port de Taipei, au port de Taichung et au port de Kaohsiung[2]. Ces investissements améliorent les conditions pour les escales de grands navires, les activités de transbordement et la demande d'entreposage associée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| L'exposition aux droits de douane américains et l'incertitude de la politique commerciale augmentent les risques dans l'écosystème logistique orienté vers l'exportation de Taïwan | -0.7% | National ; impact concentré sur le transit de fret à l'exportation et les couloirs de fret aérien | Moyen terme (2–4 ans) |
| Les pénuries persistantes de main-d'œuvre qualifiée et de chauffeurs contraignent la capacité logistique et augmentent la pression opérationnelle | -0.5% | National ; plus aigu dans les corridors de livraison urbains de Taipei, Taichung et Kaohsiung | Court terme (≤ 2 ans) |
| La volatilité des prix du carburant augmente les coûts de transport et comprime les marges opérationnelles des opérateurs logistiques | -0.4% | National, avec un impact amplifié sur les opérateurs de fret routier et de fret aérien | Court terme (≤ 2 ans) |
| L'incertitude macroéconomique et la faiblesse de la confiance des entreprises modèrent la demande de fret et les investissements logistiques | -0.4% | National, avec des retombées secondaires vers les partenaires commerciaux régionaux | Moyen terme (2–4 ans) |
| La hausse des coûts d'assurance et des risques géopolitiques augmente les dépenses dans un contexte de congestion et de perturbations des chaînes d'approvisionnement | -0.3% | Mondial, avec un impact concentré sur les couloirs maritimes Taïwan–États-Unis et Taïwan–Moyen-Orient | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
L'incertitude tarifaire des États-Unis crée un risque à l'exportation
La politique commerciale des États-Unis reste importante pour les flux de fret en provenance de Taïwan. Les États-Unis et Taïwan ont finalisé un accord en février 2026 fixant un droit de douane de 15 % sur les exportations de Taïwan vers les États-Unis. L'accord a apporté plus de clarté aux exportateurs, mais les droits spécifiques aux semi-conducteurs restaient exposés. Les fabricants ont augmenté leurs expéditions avant les échéances tarifaires, ce qui a temporairement soutenu les volumes de fret à l'exportation. Un déplacement plus important de la production de semi-conducteurs vers des installations américaines pourrait réduire la demande de fret sur les routes à haute valeur ajoutée Taïwan–États-Unis au fil du temps. Les transporteurs et les transitaires doivent donc équilibrer la demande actuelle de fret aérien avec la possibilité de changements dans les lieux de production et les règles commerciales.
Les pénuries de main-d'œuvre et de chauffeurs limitent la croissance des capacités
La disponibilité de la main-d'œuvre est une contrainte opérationnelle directe pour le fret routier et la livraison urbaine. Les employés du transport et de l'entreposage ont travaillé en moyenne 169,3 heures par mois en 2026, ce qui indique que les travailleurs existants font face à une pression continue. L'automatisation peut réduire le travail au sein des entrepôts, mais elle ne peut pas remplacer entièrement les chauffeurs sur les routes. Le risque prospectif est que l'écart de compétences se creuse à mesure que la structure démographique de Taïwan vieillit et que moins de jeunes travailleurs entrent dans les métiers du transport physiquement intensifs. Les opérateurs logistiques qui ont investi dans des véhicules guidés autonomes, des logiciels d'optimisation des itinéraires et l'automatisation des entrepôts s'isolent partiellement de cette contrainte, mais le segment du fret routier, qui représente la majeure partie du volume de fret, reste fortement dépendant de la main-d'œuvre. Le marché du fret et de la logistique à Taïwan reste exposé à la pression des coûts et aux contraintes de service, là où le transport à forte intensité de main-d'œuvre est essentiel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des taux de fret
Tendances des tarifs du fret aérien
Les prix du fret aérien sur les lignes transpacifiques de Taïwan ont évolué de manière marquée entre janvier 2025 et septembre 2026. Les tarifs de Taoyuan à Los Angeles sont passés de 15,22 USD par kg en janvier 2025 à 19,43 USD par kg en avril 2026, avant de reculer à 11,04 USD par kg en septembre 2026. Le pic a reflété le calendrier des expéditions liées aux droits de douane, la demande en serveurs d'intelligence artificielle et la capacité transpacifique limitée. Le tarif de Taoyuan à Narita s'établissait à 5,07 USD par kg en septembre 2026, tandis que celui de Taoyuan à Shanghai s'établissait à 2,78 USD par kg. Cet écart indique que le fret technologique long-courrier reste plus résilient que le fret général intra-asiatique. Dimerco a indiqué que la demande en intelligence artificielle et en semi-conducteurs a continué de resserrer les capacités sur les routes Taïwan–États-Unis en 2026.
Les tarifs du fret aérien européen ont été plus stables que les tarifs transpacifiques durant la période considérée. Les tarifs de Taoyuan à Francfort ont atteint 11,39 USD par kg en mars 2026 et s'établissaient à 8,51 USD par kg en septembre 2026. La montée en charge progressive du système d'échange de quotas d'émission de l'UE (EU ETS) pour le transport maritime a accru l'exposition aux coûts liés au carbone (ajoutant environ 40 à 80 USD par EVP) pour les conteneurs maritimes à destination de l'Europe en 2026. Ce surcoût peut favoriser le fret aérien pour les expéditions à haute valeur ajoutée et sensibles au poids. EVA Air et China Airlines ont bénéficié de la demande de fret portée par l'intelligence artificielle sur les lignes sortantes. Les transporteurs régionaux ont subi une pression tarifaire plus forte sur les routes intra-asiatiques plus molles.
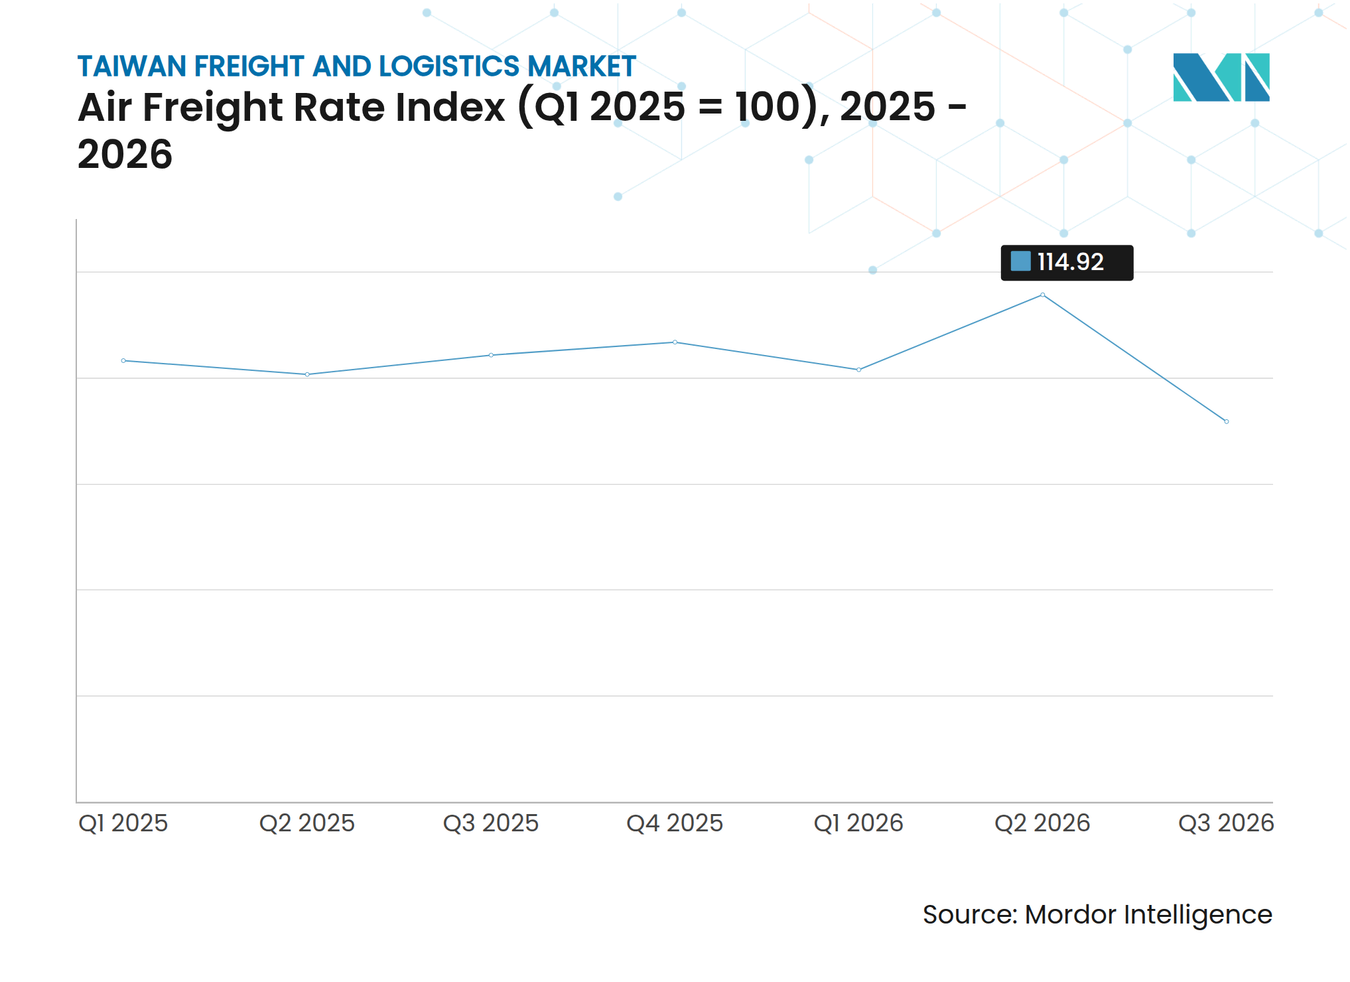
Note: L'indice reflète les taux de fret moyens avec les principaux partenaires commerciaux de Taïwan.
Tendances des tarifs du fret maritime
Les tarifs du fret maritime sur les principales lignes d'exportation de Taïwan ont reflété l'évolution des conditions commerciales. Les tarifs de Kaohsiung à Los Angeles ont chuté à 3 610 USD par conteneur GP de 40 pieds en février 2026, puis se sont redressés à 5 654 USD en septembre 2026. Le tarif de Kaohsiung à Rotterdam a atteint 4 974 USD en juin 2026 et s'établissait à 4 453 USD en septembre 2026. Les tarifs vers Shanghai et Busan étaient plus bas, à respectivement 1 379 USD et 1 350 USD en septembre 2026. Le marché du fret et de la logistique à Taïwan conserve une prime de prix nette sur les routes long-courriers. Les travaux d'infrastructure portuaire peuvent soutenir l'utilisation des navires sur les services transpacifiques et Asie-Europe.
Les perturbations sécuritaires en mer Rouge ont contraint certains voyages à destination de l'Europe à dérouter par le cap de Bonne-Espérance. Cela allonge le temps de navigation de 10 à 14 jours et le surcoût en carburant de 25 % à 35 %. Le dragage du terminal 5 du port de Kaohsiung doit être achevé en 2026 et offrira un tirant d'eau à quai de 17 mètres. Cela permettra au port d'accueillir des porte-conteneurs ultra-larges sur les principales lignes. La Société internationale des ports de Taïwan a enregistré un chiffre d'affaires record de 750 millions USD en 2025 malgré un volume de conteneurs stable, ce qui témoigne de la valeur des marchandises à haute valeur ajoutée et des services associés.
Les variations des tarifs de fret sont importantes pour les chargeurs, car les budgets de transport diffèrent sensiblement selon la ligne et le mode. Le fret aérien offre aux exportateurs une option plus rapide lorsque la disponibilité des produits ou le respect des délais de livraison a plus de valeur que le coût du fret. Le fret maritime reste le choix pratique pour les grands volumes de conteneurs, mais son économie peut évoluer lorsque la capacité des navires, les détournements de transit ou les coûts réglementaires bougent. Les transitaires doivent expliquer ces compromis à leurs clients et gérer soigneusement la tarification contractuelle. Le marché du fret et de la logistique à Taïwan bénéficie lorsque les opérateurs peuvent proposer des alternatives aériennes et océaniques au sein d'une même structure de compte.
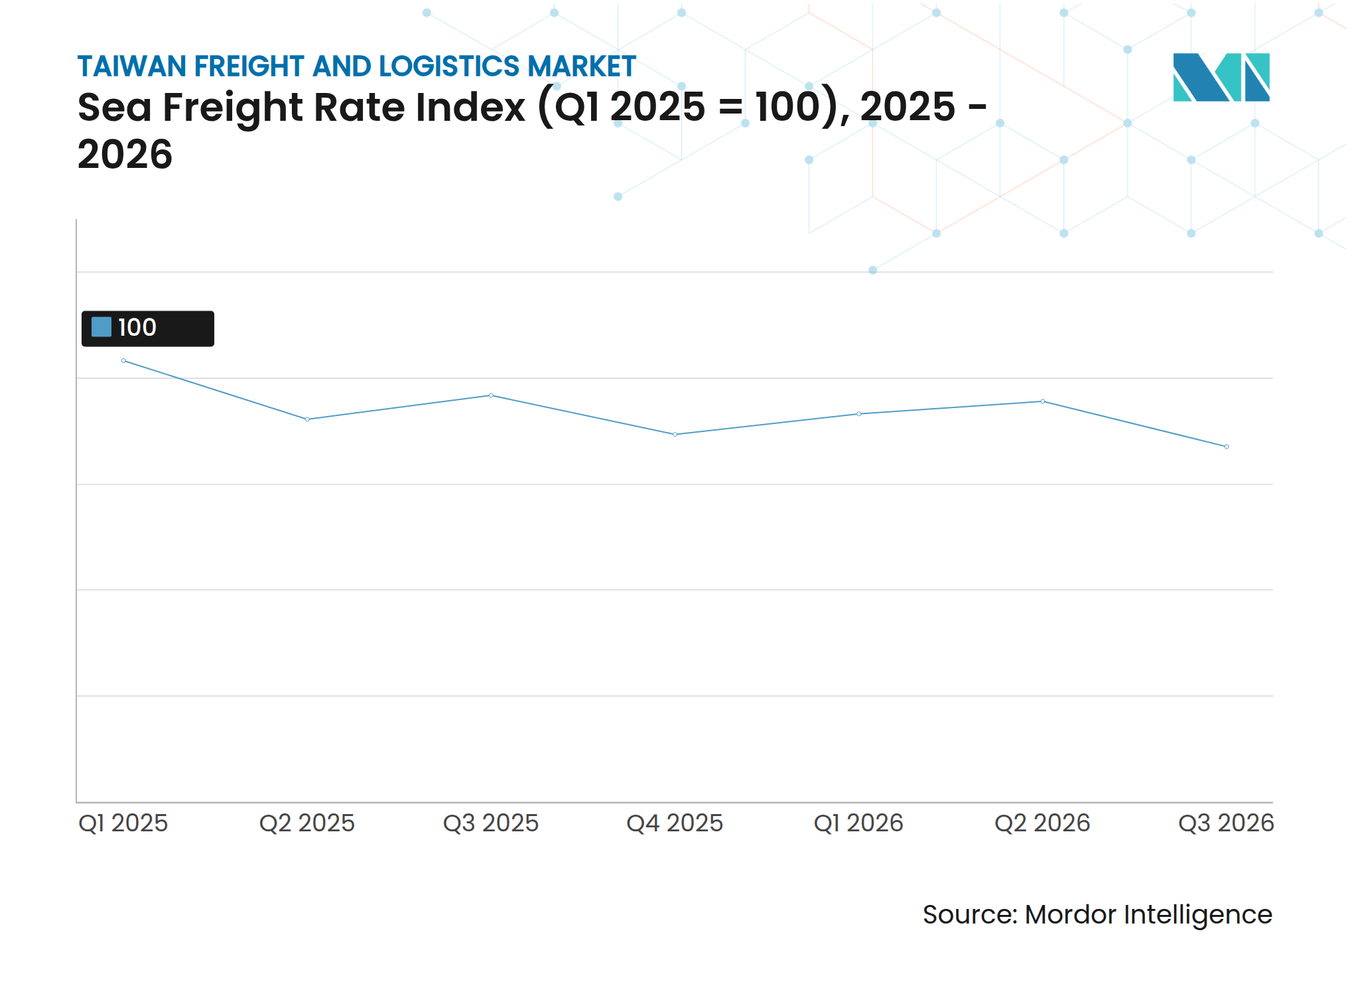
Note: L'indice reflète les tarifs de fret moyens sur les principaux partenaires commerciaux de Taïwan.
Risque et résilience de la chaîne d'approvisionnement
Où les coûts logistiques augmentent
Les coûts du fret international augmentent en raison des détournements de routes, de la consommation de carburant, des pénuries de main-d'œuvre et des exigences de conformité qui surviennent simultanément. Les expéditions à destination de l'Europe depuis Taïwan font face à des acheminements plus longs lorsque les conditions de sécurité perturbent les voies maritimes habituelles. Les détournements via le cap de Bonne-Espérance, adoptés par les transporteurs, allongent le temps de transit de 10 à 14 jours et augmentent les coûts de carburant de 25 % à 35 %. La phase 2 du SEQE de l'UE ajoute également près de 40 à 80 USD par EVP pour les cargaisons à destination de l'Europe en 2026. Ces éléments affectent les coûts d'exploitation de base, et pas seulement les expéditions exceptionnelles.
Les prestataires de fret et de logistique à Taïwan doivent intégrer le temps supplémentaire, la consommation de carburant et la documentation dans leurs engagements envers les clients. La pression sur la main-d'œuvre renforce ce problème. Les opérateurs ont besoin de chauffeurs, de personnel d'entrepôt, d'agents en douane et de livreurs à un moment où la charge de travail est déjà élevée. La hausse des salaires a un effet plus marqué sur le fret général que sur le fret technologique haut de gamme, car la flexibilité tarifaire varie selon le type de cargaison. Cela expose davantage les réseaux à large spectre lorsque les volumes n'augmentent pas au même rythme que les coûts.
Le défi de la productivité
L'automatisation devient une réponse concrète à la hausse des coûts de main-d'œuvre et aux attentes croissantes en matière de service. Elle peut améliorer le tri, les mouvements en entrepôt, la mise en correspondance des expéditions et la gestion des exceptions. La valeur est la plus grande lorsque les volumes sont suffisamment réguliers pour justifier l'investissement en capital. Dimerco a indiqué que sa part de processus automatisés est passée de 17 % début 2025 à 27 % en juillet 2026. UPS a également ouvert un centre logistique technologique de 100 millions USD à Taoyuan en 2026. Ces actions montrent que l'investissement dans la productivité est concentré dans les installations au service des clients à haute valeur ajoutée et sensibles aux délais. Les opérateurs de plus petite taille peuvent avoir plus de difficultés à réaliser des investissements similaires sans engagements de volume stables. L'écart peut se creuser lorsque les clients du secteur technologique choisissent des installations offrant un traitement plus rapide et une meilleure visibilité. L'automatisation ne supprime pas le besoin de travailleurs qualifiés, mais elle peut leur permettre de se concentrer sur les exceptions et la coordination avec les clients.
Les forces qui réécrivent les chaînes d'approvisionnement mondiales
La demande en infrastructure d'IA et les investissements dans les semi-conducteurs modifient les schémas de fret de Taïwan. Les commandes à l'exportation ont atteint 97,9 milliards USD en juillet 2026, en hausse de 61,9 % en glissement annuel, tandis que les commandes de produits TIC ont progressé de 89,5 %. Cette demande accroît le besoin de fret aérien, d'affrètement spécialisé, de manutention sécurisée et de coordination douanière. Taïwan reste un acteur important de la chaîne d'approvisionnement en semi-conducteurs, même si la production se développe aux États-Unis, au Japon et dans d'autres pays. Les nouvelles installations à l'étranger génèrent des flux supplémentaires d'équipements, de composants, de produits chimiques et de produits finis. L'opportunité logistique ne se limite pas aux exportations sortantes. Elle inclut les flux bidirectionnels entre Taïwan et les sites de fabrication à l'étranger. Les prestataires qui maîtrisent la manutention des semi-conducteurs et les procédures sous douane sont mieux positionnés pour soutenir ces routes. Cela favorise un réseau de fret plus complexe plutôt qu'une simple délocalisation de la demande hors de Taïwan.
Évolution du paysage logistique
Comment les attentes des consommateurs transforment la logistique
Le commerce électronique élève les attentes en matière de rapidité de livraison, de visibilité des colis et de gestion des retours. Le marché du fret et de la logistique à Taïwan y répond en renforçant ses réseaux de messagerie express et en investissant davantage dans le tri et la distribution locale. Les consommateurs attendent désormais des mises à jour en temps opportun ainsi que la livraison elle-même. Ces exigences s'appliquent aux expéditions professionnelles comme aux colis de particuliers, car les acheteurs souhaitent des informations plus claires sur les mouvements aériens, maritimes et routiers. Les systèmes de tri centralisés traditionnels peuvent ne pas suffire pour les livraisons urbaines sensibles aux délais. Les prestataires ont besoin de points de remise locaux, d'une communication fiable avec les clients et d'une bonne planification des itinéraires. Le défi opérationnel consiste à fournir un service plus rapide sans créer de tournées de livraison non rentables. Les opérateurs qui combinent le suivi, les options de collecte et des processus de retour rigoureux peuvent mieux gérer cet équilibre. Ces capacités renforcent également la confiance des clients lorsqu'une expédition est retardée ou doit être réacheminée.
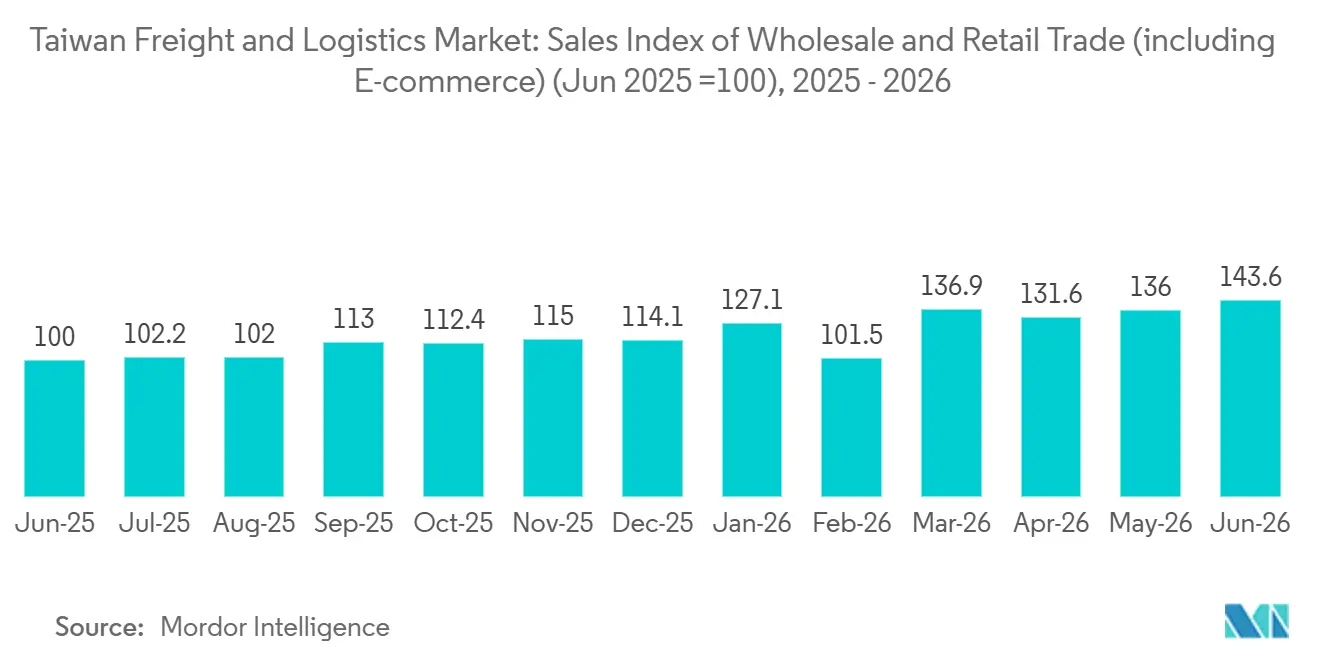
Maîtriser le dernier kilomètre
La performance du dernier kilomètre dépend fortement de la densité des itinéraires, des options de livraison et de l'accès à des coursiers fiables. Les zones urbaines compactes de Taïwan peuvent soutenir des itinéraires de livraison denses, notamment à Taipei, New Taipei, Taichung et Kaohsiung. Les opérateurs domestiques établis bénéficient d'une couverture existante en matière de collecte et de livraison. Les consignes à colis, la collecte en magasins de proximité et les points de retrait désignés réduisent le nombre de livraisons individuelles à domicile. Cela peut améliorer la rentabilité de la tournée de livraison et offrir aux consommateurs plus de flexibilité. De meilleures données sur le comportement de collecte aident les opérateurs à planifier les expéditions et à affecter le personnel. Cet avantage est important lorsque la disponibilité des chauffeurs est limitée et que la pression salariale est élevée. Un réseau solide de dernier kilomètre n'est pas simplement un ensemble de véhicules. Il combine des points d'accès physiques, l'information des clients et la gestion quotidienne des itinéraires.
Construire la chaîne d'approvisionnement de nouvelle génération
La prochaine génération de capacités en matière de chaîne d'approvisionnement associe le transport physique à des informations opportunes et exploitables. L'automatisation, les données connectées et une meilleure visibilité peuvent améliorer la façon dont les opérateurs planifient, traitent et résolvent les exceptions. La valeur est la plus forte dans les chaînes d'approvisionnement à haute valeur ajoutée, mais bon nombre des mêmes pratiques peuvent améliorer les opérations de fret plus larges. Le rôle de Taïwan dans la fabrication technologique rend ces capacités de plus en plus importantes pour la sélection des clients et le renouvellement des contrats.
Les capacités numériques varient considérablement au sein du marché du fret et de la logistique à Taïwan. Les intégrateurs mondiaux ont mis en place des systèmes de suivi, d'automatisation et d'analyse de données dans le cadre de leurs opérations principales. Les prestataires nationaux disposent souvent d'une solide connaissance opérationnelle, mais d'une visibilité de bout en bout moins complète. L'écart est le plus important pour les clients des secteurs des semi-conducteurs et de la technologie. Ces clients ont besoin d'informations claires sur l'état des expéditions, d'une surveillance des conditions et d'alertes précoces lorsqu'une expédition fait face à un retard ou à un problème douanier. Les systèmes de suivi manuels sont moins capables de fournir une vue unique sur les mouvements aériens, maritimes et terrestres. Les prestataires peuvent combler cet écart grâce à leurs propres plateformes ou en s'intégrant à des partenaires technologiques. L'investissement numérique passe d'une amélioration du service à une condition d'accès aux comptes à plus haute valeur ajoutée.
Analyse des segments
Par fonction logistique : le transport de fret maintient le rôle le plus important
Le transport de fret représentait 59,27 % de la part de marché du fret et de la logistique à Taïwan en 2025, soutenu par le transport routier national et les flux de conteneurs internationaux. Les pôles manufacturiers de Hsinchu, Taichung et Tainan nécessitent des liaisons fréquentes avec les ports, les aéroports et les centres de distribution. Le Courrier, Express et Colis est la fonction à la croissance la plus rapide, avec un CAGR prévisionnel de 5,12 % jusqu'en 2031. Sa croissance reflète le commerce électronique, les colis transfrontaliers et les expéditions urgentes de produits médicaux et électroniques. L'entreposage et le stockage bénéficient de davantage d'investissements en automatisation, les plateformes et les fabricants cherchant à réduire la manutention manuelle. La commission de transit de fret bénéficie de flux internationaux plus complexes, tandis que les routes maritimes standard peuvent encore subir des pressions tarifaires lorsque la capacité s'améliore.
Les autres services comprennent le courtage en douane, la gestion de la chaîne d'approvisionnement et la logistique à valeur ajoutée. Ces services deviennent plus pertinents lorsque les expéditeurs préfèrent un soutien groupé plutôt que des réservations de fret individuelles. L'indice des directeurs d'achats du secteur manufacturier de Taïwan a atteint 61,4 en mai 2026, ce qui indique une expansion industrielle plus rapide et des délais de livraison fournisseurs plus longs. La certification d'Opérateur Économique Agréé délivrée par les douanes taïwanaises favorise un dédouanement plus rapide pour les opérateurs qualifiés. La certification CEIV de l'Association du Transport Aérien International est également pertinente pour les expéditions pharmaceutiques nécessitant une manutention validée. Le secteur du fret et de la logistique à Taïwan évolue vers des services combinant transport physique, documentation et visibilité des expéditions.



Par mode de transport de fret : la route maintient l'échelle tandis que l'aérien croît plus vite
Le transport routier a représenté 60,84 % de la taille du marché du fret et de la logistique à Taïwan en 2025, reflétant son rôle dans la liaison des parcs industriels, des aéroports, des ports et des centres de distribution. Le réseau routier de Taïwan offre des connexions pratiques sur son corridor nord-sud de 395 kilomètres. Le ministère des Transports et des Communications a signalé 715 millions de tonnes métriques de fret routier en 2025, en baisse de 1,8 % par rapport à 728 millions de tonnes métriques en 2024. La baisse des volumes de matériaux de construction et de biens de consommation a affecté l'activité routière domestique. Les voies maritimes et fluviales intérieures restent essentielles pour les importations en vrac et les exportations de conteneurs. Le fret ferroviaire joue un rôle limité, tandis que les pipelines servent les cargaisons pétrolières et pétrochimiques.
Le fret aérien devrait croître à un CAGR de 4,98 % jusqu'en 2031, ce qui est plus rapide que les autres modes de transport. La taille du marché du fret et de la logistique à Taïwan pour le fret aérien est soutenue par les exportations de semi-conducteurs et de serveurs avancés qui nécessitent une livraison rapide. UPS a ouvert un centre logistique de 100 millions USD à Taoyuan en mars 2026. FedEx a étendu son centre de Taoyuan à 19 000 mètres carrés avec une capacité de tri de 9 000 colis par heure. La capacité aérienne dédiée disponible reste limitée sur les routes desservant les clients technologiques. Cela soutient les rendements du fret aérien mais crée un risque de service pour les expéditeurs sans capacité sécurisée.
Par destination de messagerie, express et colis : les réseaux domestiques sont en tête, les services internationaux s'accélèrent
Les services domestiques de messagerie, express et colis ont représenté 65,07 % de la part du marché du fret et de la logistique à Taïwan en 2025. Les zones urbaines denses et les réseaux express établis soutiennent les livraisons le lendemain dans une grande partie de l'île. Black Cat Yamato, Kerry TJ Logistics, Taiwan Pelican Express et HCT Logistics assurent une large couverture domestique. Les réseaux de collecte en magasins de proximité aident à réduire les échecs de livraison et rendent la livraison au dernier kilomètre plus efficace. Ces réseaux offrent également aux consommateurs un choix au-delà de la livraison à domicile. L'échelle domestique reste importante pour la demande de colis de détail, de places de marché et de ménages.
Les services internationaux de messagerie, express et colis devraient croître à un CAGR de 5,37 % jusqu'en 2031. Les composants électroniques, les produits de santé, la mode et les expéditions technologiques urgentes soutiennent la demande de colis transfrontaliers. FedEx opère 40 vols internationaux hebdomadaires depuis son centre de Taoyuan vers les États-Unis, l'Europe et l'Asie-Pacifique. Les règles du commerce électronique transfrontalier et les installations de traitement des exportations à Taoyuan offrent un environnement favorable aux expéditions internationales. Parfois, les cargaisons électroniques tolérantes peuvent passer à des services maritimes accélérés lorsque la capacité aérienne est limitée. Cela crée une catégorie de service entre le fret maritime standard et la livraison aérienne express.

Par entreposage et stockage : la capacité standard est en tête tandis que la chaîne du froid se développe
L'entreposage non contrôlé en température représentait 91,51 % de la part de l'entreposage et du stockage dans la taille du marché du fret et de la logistique à Taïwan en 2025. Les marchandises générales, les composants électroniques et les biens industriels constituent la plus grande partie de la demande d'entrepôts. Les principales zones industrielles de Taoyuan, Taichung et Kaohsiung ont établi une capacité d'entreposage standard. Les installations sous douane et à haute technologie sont particulièrement importantes à proximité des chaînes d'approvisionnement en semi-conducteurs. Un taux d'utilisation élevé dans ces installations peut limiter l'espace disponible lors des périodes de croissance des exportations. Les opérateurs investissent dans l'automatisation pour améliorer le débit et réduire la dépendance aux processus manuels.
L'entreposage à température contrôlée devrait croître à un CAGR de 5,00 % jusqu'en 2031. La distribution pharmaceutique, la livraison de produits frais et le commerce électronique de repas surgelés nécessitent une gestion fiable de la température. Xin-Ke Smart Logistics a entamé la phase 2 de la construction d'un entrepôt de chaîne du froid à températures multiples au port de Taipei en septembre 2025, avec un investissement de 4,2 milliards TWD (134,03 millions USD). Les exigences de bonnes pratiques de distribution de la Taiwan Food and Drug Administration élèvent le standard de manipulation des médicaments sensibles à la température[3]. Les opérateurs spécialisés disposant d'installations validées sont mieux placés pour servir les clients pharmaceutiques. Le secteur du fret et de la logistique à Taïwan concentre donc une part plus importante de la demande de chaîne du froid parmi les prestataires qualifiés.
Par mode de transit de fret : la mer assure le volume tandis que l'aérien génère une croissance plus élevée
Les voies maritimes et fluviales intérieures ont représenté 70,41 % de la part du transit de fret dans la taille du marché du fret et de la logistique à Taïwan en 2025. Taïwan exporte des produits électroniques conteneurisés, des machines et des produits pétrochimiques, et importe de l'énergie, des matières premières et des biens de consommation. La Société internationale des ports de Taïwan a signalé 13,5 millions d'EVP dans les ports de Taïwan en 2025. Kaohsiung est le principal hub de conteneurs de ce réseau. Le transit maritime reste essentiel pour les cargaisons en grand volume, même lorsque le fret aérien offre une livraison plus rapide. Les transitaires ont besoin de relations fiables avec les transporteurs, les terminaux et les agences douanières pour gérer ces flux.
Le transit de fret aérien devrait croître à un CAGR de 5,07 % jusqu'en 2031. Dimerco a signalé que son volume de fret aérien a augmenté plus rapidement que son volume de fret maritime au cours des 5 premiers mois de 2026. Les expéditions à haute valeur ajoutée peuvent générer des revenus plus élevés par unité que les cargaisons maritimes standard. Le transit routier et multimodal avec la Chine et l'Asie du Sud-Est gagne également en pertinence à mesure que les fabricants diversifient leurs chaînes d'approvisionnement. Le marché du fret et de la logistique à Taïwan favorise les transitaires capables de sécuriser la capacité aérienne et de coordonner les mouvements transfrontaliers. Les exigences formelles telles que la participation au système de règlement des comptes de fret de l'Association du transport aérien international et la conformité ISO 9001 restent importantes pour les transitaires établis.
Par secteur d'activité utilisateur final : l'industrie manufacturière est la plus importante tandis que le commerce de détail prend de l'ampleur
L'industrie manufacturière a représenté 40,01 % de la part du marché du fret et de la logistique à Taïwan dans le secteur d'activité utilisateur final en 2025. La fabrication de semi-conducteurs, l'assemblage électronique, les machines et les produits pétrochimiques nécessitent des mouvements réguliers et souvent sensibles aux délais de pièces et de produits finis. Les modèles opérationnels en flux tendu augmentent le besoin d'un transport prévisible et d'une gestion des stocks. La logistique manufacturière nécessite également des connexions entre les fournisseurs, les sites de production, les ports, les aéroports et les clients étrangers. Cette base donne au marché du fret et de la logistique à Taïwan une source stable de demande industrielle. Les clients manufacturiers ont de plus en plus besoin d'installations sécurisées et de processus douaniers rapides pour les cargaisons à haute valeur ajoutée.
Le commerce de gros et de détail devrait croître à un CAGR de 4,65 % jusqu'en 2031. Les opérations omnicanales nécessitent le réapprovisionnement des magasins, l'exécution en ligne et la gestion des retours dans le même système de distribution. Le commerce électronique renforce cette demande même s'il est suivi séparément en tant que catégorie d'utilisateur final. L'agriculture, la pêche et la sylviculture représentent une base de dépenses plus modeste mais soutiennent une demande spécialisée de conteneurs réfrigérés. La logistique du pétrole, du gaz, des mines et des carrières reste liée aux importations d'énergie et aux mouvements de pétroliers. Kerry TJ Logistics a déclaré un chiffre d'affaires consolidé de 12,8 milliards TWD (408,49 millions USD) en 2025, ce qui montre l'étendue de la demande domestique servie par les prestataires intégrés.
Analyse géographique
Le système portuaire de Taïwan a traité 13,5 millions d'EVP en 2025, Kaohsiung servant de principal nœud de fret maritime. Le marché du fret et de la logistique à Taïwan est organisé autour du corridor nord Taoyuan-Keelung, de l'arc manufacturier central et méridional, et des zones portuaires de libre-échange. Kaohsiung soutient le commerce de conteneurs avec les États-Unis, le Japon, la Chine et l'Asie du Sud-Est. Le plan de développement portuaire accorde une priorité substantielle à Kaohsiung et à sa capacité à accueillir des navires de plus grande taille. Keelung a achevé une importante mise à niveau de son infrastructure en décembre 2025, améliorant la fiabilité opérationnelle. Ensemble, ces ports soutiennent le système d'exportation et d'importation conteneurisé de Taïwan[4].
Le nord de Taïwan est la zone de fret à la plus forte croissance en 2026, car l'aéroport international de Taoyuan est proche des installations de semi-conducteurs, des fournisseurs de composants et des infrastructures logistiques mondiales. UPS a ouvert son centre de Taoyuan avec un investissement de 100 millions USD, et le site sert également de plaque tournante de distribution asiatique pour Applied Materials. FedEx a étendu son centre de transbordement de Taoyuan pour desservir le trafic international. Le sud de Taïwan attire davantage de capacités logistiques à mesure que l'activité dans le secteur des semi-conducteurs se développe autour de Kaohsiung et Tainan. Nippon Express a ouvert l'entrepôt NEXT11 de Tainan en janvier 2026 pour soutenir la chaîne d'approvisionnement en semi-conducteurs du sud. Ce mouvement élargit l'activité de fret à haute valeur ajoutée au-delà du corridor nord.
Taïwan compte 7 zones portuaires de libre-échange à Keelung, au port de Taipei, à Taichung, Kaohsiung, à l'aéroport de Taoyuan, à Suao et à Anping. Ces zones permettent l'entreposage sous douane, la transformation à valeur ajoutée et les activités de réexportation. Elles aident Taïwan à fonctionner comme une plaque tournante logistique régionale plutôt que comme simple point d'origine et de destination. Les investissements dans le soutage en carburants alternatifs dans les ports clés seront importants à mesure que les compagnies maritimes répondent aux exigences d'émissions de l'Organisation maritime internationale. La taille du marché du fret et de la logistique à Taïwan pour ces sites dépendra également de la disponibilité de terrains industriels adaptés et d'une main-d'œuvre logistique qualifiée. De meilleures liaisons routières entre l'aéroport de Taoyuan, le port de Taipei et le réseau autoroutier national restent nécessaires pour réduire le temps d'immobilisation intermodal. L'extension prévue de l'autoroute n° 1-A vise à améliorer cette connexion.
Paysage concurrentiel
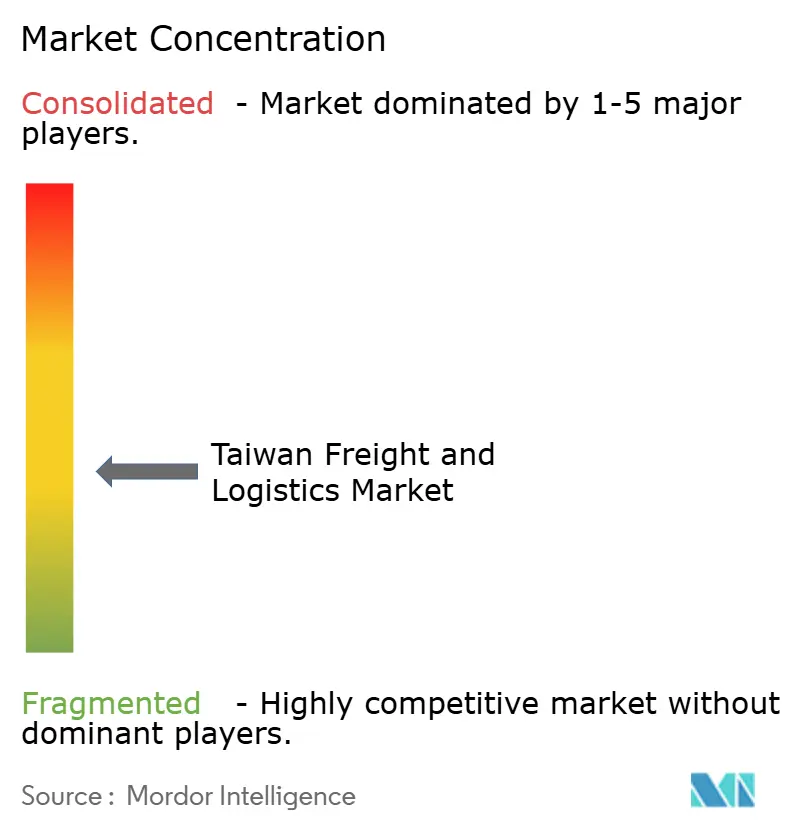
Concentration du Marché
Structure du Marché et Positionnement Concurrentiel
Le marché du fret et de la logistique à Taïwan reste modérément fragmenté, car les intégrateurs mondiaux, les transitaires internationaux, les opérateurs routiers nationaux, les prestataires de services de messagerie express et de colis (CEP) et les entreprises spécialisées dans l'entreposage répondent à des besoins clients différents. DHL, FedEx, UPS, DSV, Kuehne+Nagel, Nippon Express, Yusen Logistics, Kintetsu World Express et CEVA se font concurrence dans les domaines de l'express international, du fret aérien, de la commission de transport et de la logistique à haute valeur ajoutée. Les prestataires nationaux tels que HCT Logistics, Kerry TJ Logistics, Taiwan Pelican Express et Chunghwa Post maintiennent des positions solides dans la distribution routière, la messagerie express nationale et la logistique d'entreprise locale. Le marché du fret et de la logistique à Taïwan confère aux entreprises mondiales un avantage en matière de couverture des comptes multinationaux, d'assistance douanière et de réseaux aériens et maritimes établis. Les entreprises nationales conservent un avantage là où la connaissance des itinéraires, les réseaux de collecte et la réactivité du service local sont déterminants.
Capacités Spécialisées et Concurrence Axée sur la Technologie
La concurrence se concentre de plus en plus sur les capacités de service spécialisées. Dimerco a signalé une augmentation de 20 % des volumes de fret aérien au premier trimestre 2026, attribuant cette performance aux stratégies d'approvisionnement China+1 et aux chaînes d'approvisionnement multi-sites. UPS a ouvert une installation logistique de 100 millions USD intégrant des technologies avancées à Taoyuan en 2026, renforçant sa capacité à servir les clients à haute valeur ajoutée sur les corridors transpacifiques. Nippon Express a ouvert l'entrepôt NEXT11 à Tainan avec stockage sous douane, manutention à température contrôlée et dédouanement, ce qui soutient les clients du secteur des semi-conducteurs dans le corridor manufacturier du sud. Anshun Express a annoncé un investissement de 450 millions TWD (14,4 millions USD) dans un centre logistique intelligent à Taoyuan, montrant que l'investissement dans l'automatisation touche également les opérateurs spécialisés nationaux. Ces investissements rendent la qualité des installations, la manutention contrôlée et la visibilité numérique des expéditions plus importantes dans le marché du fret et de la logistique à Taïwan. Les prestataires qui combinent le transport de fret avec les formalités douanières, le stockage sous douane et la gestion de la température peuvent concourir pour des comptes qui ne correspondent pas à un modèle de livraison de base.
Évolution de l'Exécution des Commandes et Différenciation Stratégique
L'exécution des commandes via les plateformes constitue une pression concurrentielle supplémentaire. Momo a annoncé des plans visant à porter la capacité logistique interne à 50 % des livraisons, réduisant ainsi le volume de colis conventionnels disponibles pour les transporteurs externes sur certains axes denses. Cela incite les prestataires tiers à se concentrer sur les colis transfrontaliers, les retours complexes, le fret volumineux, la livraison en chaîne du froid et la logistique d'entreprise. Les commandes à l'exportation ont atteint 97,9 milliards USD en juillet 2026, avec une hausse des commandes de produits TIC de 89,5 %, ce qui renforce la demande pour les prestataires capables de gérer le fret technologique sensible aux délais. L'empreinte manufacturière internationale de TSMC accroît également le besoin de prestataires liés à Taïwan, capables de coordonner les équipements, les composants et les expéditions spécialisées dans plusieurs pays. Le marché du fret et de la logistique à Taïwan évolue donc vers une distinction plus nette entre la livraison standard à volume élevé et la logistique intégrée à plus haute valeur ajoutée. Les réseaux mondiaux demeureront importants dans le fret international premium, tandis que les entreprises nationales pourront protéger leur position grâce à une couverture de service dense et à des opérations locales spécialisées. L'investissement technologique et l'intégration des services sont susceptibles d'influencer davantage le choix des clients que la seule dimension de l'échelle.
Leaders du secteur du fret et de la logistique à Taïwan
-
Dimerco Express Group
-
HCT Logistics (Hsinchu Logistics)
-
Kerry TJ Logistics Co., Ltd.
-
Evergreen Group
-
Chunghwa Post Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Avril 2026 : Anshun Express a annoncé un investissement de 450 millions TWD (14,36 millions USD) pour un centre logistique intelligent à Zhongli, Taoyuan. L'installation comprendra des systèmes automatisés de gestion d'entrepôt, des rayonnages intelligents et des équipements de manutention automatisés pour les clients spécialisés dans la logistique de serveurs avancés et de semi-conducteurs.
- Mars 2026 : UPS a ouvert son Centre logistique international de Taoyuan dans le nord de Taïwan avec un investissement total de 100 millions USD, en faisant la plus grande installation logistique de l'entreprise dans la région Asie-Pacifique. Le centre sert Applied Materials en tant que plaque tournante de distribution asiatique et traite principalement des marchandises de haute technologie dans les secteurs des semi-conducteurs et de l'électronique, reflétant le rôle de Taïwan en tant que nœud critique dans la chaîne d'approvisionnement mondiale en informatique avancée.
- Mars 2026 : FedEx a ouvert son centre de transbordement élargi à l'aéroport international de Taoyuan le 11 mars 2026, le qualifiant de plus grand investissement unique de ses 35 ans d'histoire à Taïwan. L'installation couvre 19 000 mètres carrés avec un tri automatisé pouvant atteindre 9 000 colis par heure et est soutenue par 40 vols internationaux hebdomadaires vers les États-Unis, l'Europe et la région Asie-Pacifique.
- Janvier 2026 : Nippon Express a ouvert l'entrepôt NEXT11 de Tainan dans le sud de Taïwan pour soutenir le secteur des semi-conducteurs en pleine expansion dans le sud. L'installation comprend une sécurité 24 heures sur 24, des quais de chargement à plateforme et des systèmes de climatisation conformes aux exigences des marchandises de haute technologie.
Périmètre du rapport sur le marché du fret et de la logistique à Taïwan
| Agriculture, pêche et sylviculture |
| Construction |
| Industrie manufacturière |
| Pétrole et gaz, mines et carrières |
| Commerce de gros et de détail (hors commerce électronique) |
| Commerce électronique |
| Autres |
| Messagerie, express et colis (CEP) | Par destination | Domestique |
| International | ||
| Transit de fret | Par mode de transport | Aérien |
| Voies maritimes et fluviales intérieures | ||
| Autres | ||
| Transport de fret | Par mode de transport | Aérien |
| Pipelines | ||
| Ferroviaire | ||
| Routier | ||
| Voies maritimes et fluviales intérieures | ||
| Entreposage et stockage | Par contrôle de la température | Non contrôlé en température |
| Contrôlé en température | ||
| Autres services | ||
| Par secteur d'activité utilisateur final | Agriculture, pêche et sylviculture | ||
| Construction | |||
| Industrie manufacturière | |||
| Pétrole et gaz, mines et carrières | |||
| Commerce de gros et de détail (hors commerce électronique) | |||
| Commerce électronique | |||
| Autres | |||
| Par fonction logistique | Messagerie, express et colis (CEP) | Par destination | Domestique |
| International | |||
| Transit de fret | Par mode de transport | Aérien | |
| Voies maritimes et fluviales intérieures | |||
| Autres | |||
| Transport de fret | Par mode de transport | Aérien | |
| Pipelines | |||
| Ferroviaire | |||
| Routier | |||
| Voies maritimes et fluviales intérieures | |||
| Entreposage et stockage | Par contrôle de la température | Non contrôlé en température | |
| Contrôlé en température | |||
| Autres services | |||
Questions clés auxquelles le rapport répond
Que signifie la perspective de taille du marché du fret et de la logistique à Taïwan pour la planification stratégique ?
Le marché du fret et de la logistique à Taïwan devrait croître de 37,8 milliards USD en 2026 à 46,5 milliards USD d'ici 2031, représentant un CAGR de 4,2 %. Les perspectives soutiennent des investissements ciblés dans des capacités spécialisées, l'automatisation et la couverture de réseau international plutôt qu'une expansion générale dans les services de fret conventionnels.
Quels sont les facteurs clés qui stimulent la croissance du marché du fret et de la logistique de Taïwan ?
La croissance est portée par les exportations de semi-conducteurs et de serveurs avancés, le commerce électronique et les investissements dans les ports, les aéroports et l'entreposage automatisé. Le PMI manufacturier de Taïwan a atteint 61,5 en juillet 2026, marquant son 10e mois consécutif d'expansion et signalant une demande de fret continue portée par l'industrie manufacturière.
Comment l'évolution des schémas commerciaux mondiaux et la régionalisation des chaînes d'approvisionnement affectent-elles le marché logistique de Taïwan ?
Les fabricants connectent de plus en plus Taïwan avec des lieux de production et d'approvisionnement à travers l'ASEAN, le Japon, l'Europe et les États-Unis. Cela augmente la demande de prestataires logistiques capables de coordonner les douanes, les stocks et le transport multimodal sur plusieurs marchés plutôt que de gérer des routes commerciales individuelles.
Comment les taux de fret évoluent-ils sur les principaux corridors commerciaux de Taïwan, et qu'est-ce qui entraîne la volatilité des taux ?
Les taux de fret maritime varient fortement selon les corridors. Les routes intra-asiatiques peuvent se détendre lorsque la congestion diminue et que l'espace sur les navires s'améliore, tandis que les routes Taïwan–États-Unis restent plus exposées au calendrier des expéditions lié aux droits de douane, aux annulations de traversées, aux perturbations portuaires et à l'espace limité pendant les périodes de pointe. Les mises à niveau portuaires prévues visent à augmenter la capacité et à améliorer l'efficacité opérationnelle au fil du temps, mais elles n'élimineront pas la volatilité des taux à court terme.
Comment les investissements dans les infrastructures et la technologie reconfigurent-ils le paysage logistique de Taïwan ?
Le ministère des Transports et des Communications a annoncé un plan d'investissement portuaire de 57,2 milliards TWD (1,82 milliard USD) en juin 2026, couvrant 34 projets dans 7 ports internationaux et 73 projets dans 4 ports domestiques. Les opérateurs associent l'investissement physique à la manutention automatisée, au suivi en temps réel et aux systèmes portuaires intégrés pour améliorer le débit et la fiabilité du service.
Quelles capacités les prestataires logistiques devraient-ils prioriser pour remporter des contrats à haute valeur ajoutée ?
Les prestataires devraient développer une capacité aérienne sécurisée, des installations sous douane et à température contrôlée conformes, une visibilité des expéditions en temps réel et de solides processus douaniers. Par exemple, l'augmentation des processus automatisés de Dimerco de 17 % début 2025 à 27 % en juillet 2026 montre l'importance opérationnelle des outils numériques dans la gestion du fret.