Tamaño y Participación del Mercado de Flete y Logística de Taiwán
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 35.96 Mil millones de dólares |
| Tamaño del Mercado (2026) | 37.77 Mil millones de dólares |
| Tamaño del Mercado (2031) | 46.46 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.23 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Flete y Logística de Taiwán por Mordor Intelligence
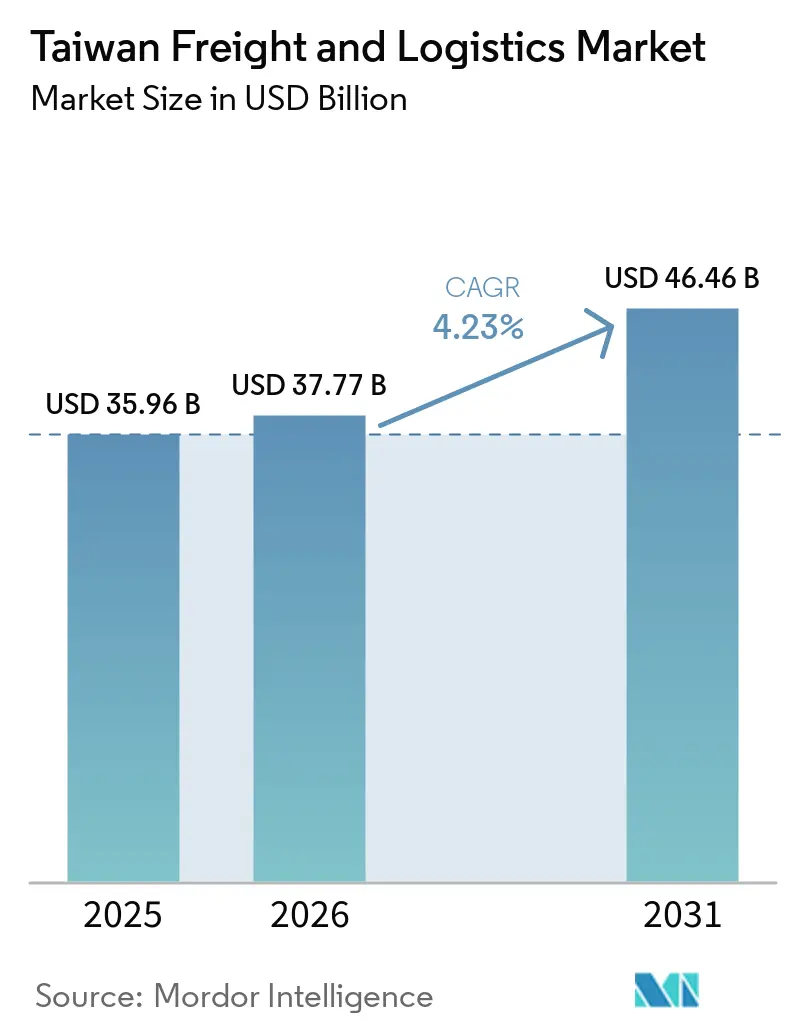
El tamaño del mercado de flete y logística de Taiwán se valoró en 35,96 mil millones de USD en 2025 y se estima que crecerá desde 37,77 mil millones de USD en 2026 hasta alcanzar los 46,46 mil millones de USD en 2031, a una CAGR del 4,23% durante el período de pronóstico (2026-2031).
El mercado de flete y logística de Taiwán está respaldado por la demanda de semiconductores, servidores avanzados y otras exportaciones de alto valor que requieren un manejo seguro y sensible al tiempo. La actividad manufacturera sigue siendo sólida, con el Índice de Gestores de Compras (PMI) manufacturero de Taiwán subiendo a 62,5 en agosto de 2026, frente a 61,5 en julio, lo que apunta a una presión sostenida sobre los calendarios de entrega de proveedores y las redes de flete. La demanda manufacturera sigue concentrada a lo largo del corredor de Taoyuan, Hsinchu y Tainan, mientras que la inversión portuaria está ampliando el papel del sur de Taiwán. La inversión se está desplazando hacia la carga aérea, las instalaciones aduaneras, el almacenamiento automatizado y los servicios integrados de transporte marítimo, aéreo y terrestre. Al mismo tiempo, la escasez de conductores, los costos de combustible y la incertidumbre en torno a la política comercial de los Estados Unidos generan riesgos operativos para los transportistas y los transitarios. El mercado de flete y logística de Taiwán favorece a los participantes con capacidad de manejo especializado, herramientas digitales y relaciones establecidas con embarcadores de alto valor.
Conclusiones Clave del Informe
- Por función logística, el transporte de flete representó el 59,27% de la cuota del mercado de flete y logística de Taiwán en 2025, mientras que Mensajería, Expreso y Paquetería tiene una previsión de crecimiento a una CAGR del 5,12% hasta 2031.
- Por modo de transporte de flete, la carretera representó el 60,84% del tamaño del mercado de flete y logística de Taiwán en 2025, mientras que el flete aéreo tiene una previsión de crecimiento a una CAGR del 4,98% hasta 2031.
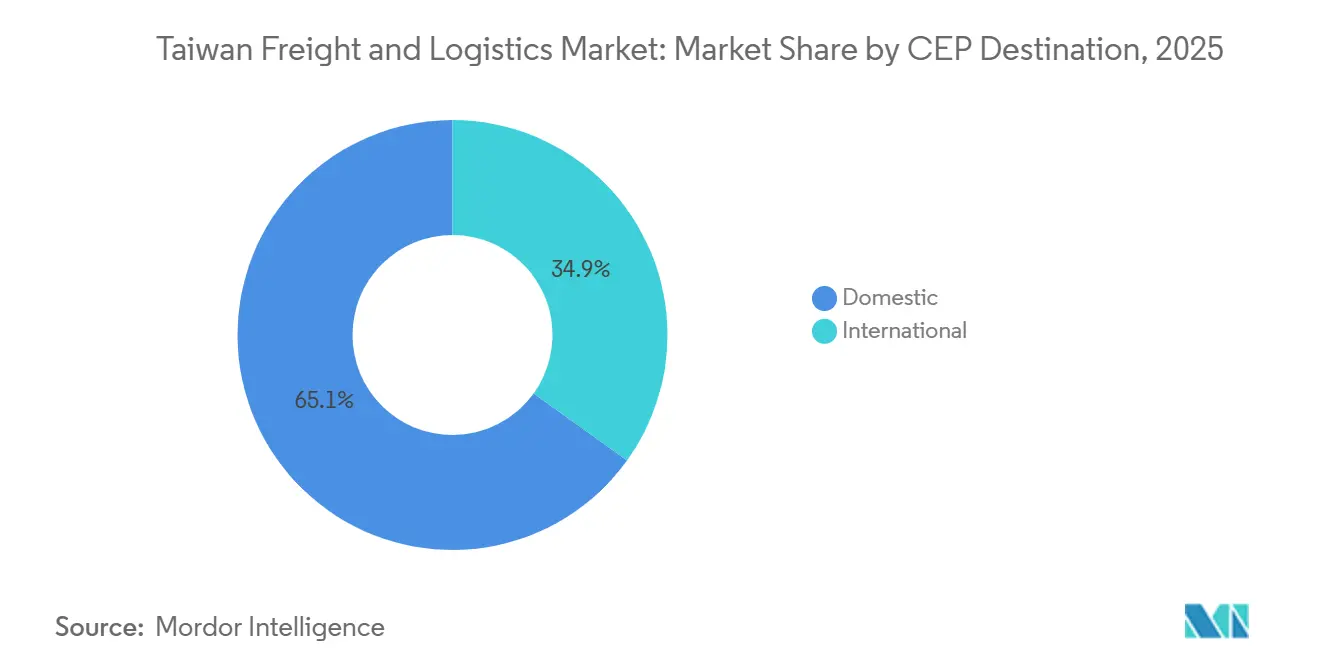
- Por destino de Mensajería, Expreso y Paquetería, los servicios domésticos representaron el 65,07% de la cuota del mercado de flete y logística de Taiwán en 2025, mientras que los servicios internacionales tienen una previsión de crecimiento a una CAGR del 5,37% hasta 2031.
- Por almacenamiento y depósito, las instalaciones sin control de temperatura representaron el 91,51% de la cuota del mercado de flete y logística de Taiwán en 2025, mientras que las instalaciones con control de temperatura tienen una previsión de crecimiento a una CAGR del 4,00% hasta 2031.
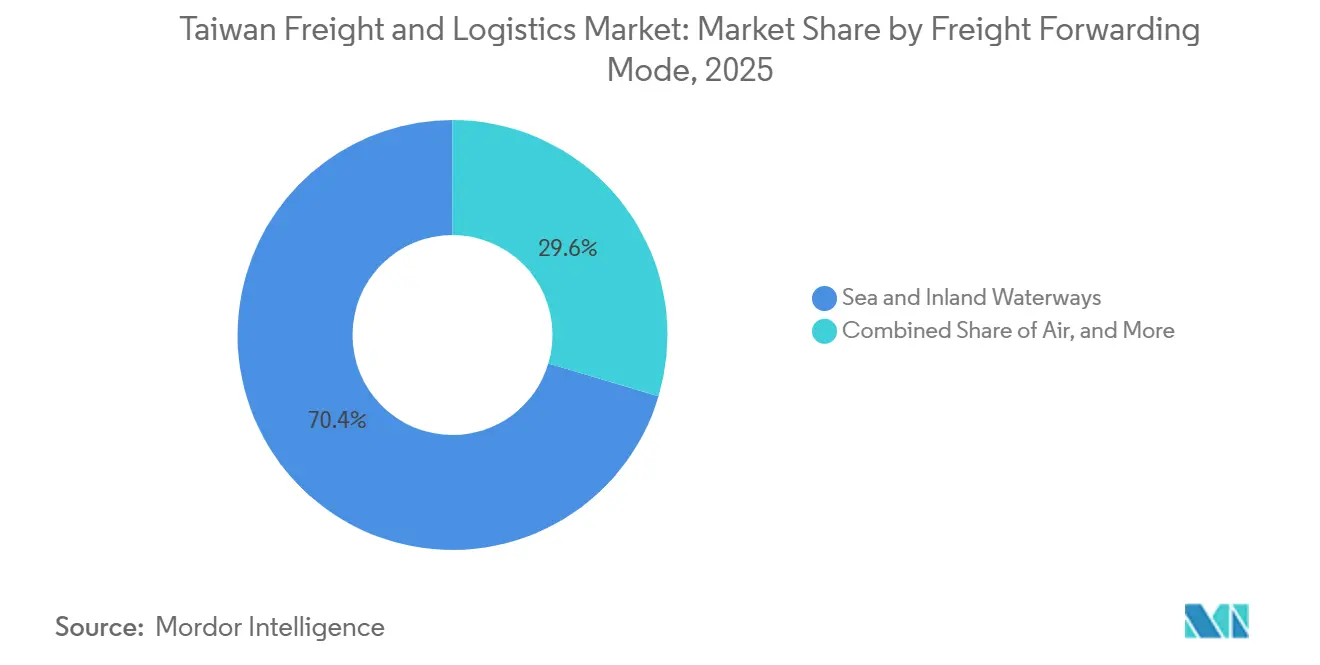
- Por modo de agenciamiento de flete, el mar y las vías navegables interiores representaron el 70,41% del tamaño del mercado de flete y logística de Taiwán en 2025, mientras que el agenciamiento aéreo tiene una previsión de crecimiento a una CAGR del 5,07% hasta 2031.
- Por industria de usuario final, la manufactura representó el 40,01% de la cuota del mercado de flete y logística de Taiwán en 2025, mientras que el comercio mayorista y minorista tiene una previsión de crecimiento a una CAGR del 4,65% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Flete y Logística de Taiwán
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las exportaciones de semiconductores y servidores de IA aceleran la demanda de flete de alto valor | +1.5% | Nacional; concentrado en los corredores de Taoyuan, Hsinchu y Tainan | Corto plazo (≤ 2 años) |
| La globalización de la cadena de suministro amplía los flujos internacionales de flete e impulsa la demanda de logística multimodal integrada | +0.7% | Global, con efectos concentrados en las rutas comerciales Taiwán-Estados Unidos y Taiwán-ASEAN | Mediano plazo (2-4 años) |
| La expansión del comercio electrónico está aumentando los volúmenes de paquetería y acelerando la demanda de redes de entrega de última milla flexibles | +0.6% | Nacional, con fuerte efecto secundario en el sur y los suburbios de Taiwán | Corto plazo (≤ 2 años) |
| El desarrollo de infraestructura liderado por el gobierno está mejorando la conectividad del flete y creando nueva capacidad logística y de almacenamiento | +0.5% | Nacional, con inversiones prioritarias en Kaohsiung, Taoyuan, Keelung y el Puerto de Taipéi | Mediano plazo (2-4 años) |
| La ubicación estratégica y el fortalecimiento de los vínculos comerciales asiáticos posicionan a Taiwán como un centro logístico regional crítico | +0.4% | Núcleo de Asia-Pacífico, con efecto secundario en los corredores intra-Asia y Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Exportaciones de Semiconductores y Servidores Avanzados Incrementan la Demanda de Flete de Alto Valor
Las exportaciones de semiconductores avanzados y servidores de Taiwán están incrementando la demanda de servicios de flete rápidos, seguros y precisos. Dimerco reportó un aumento de ingresos del 39% interanual en mayo de 2026, mientras que su volumen de flete aéreo creció casi un 30%, respaldado por clientes del sector de semiconductores y servidores avanzados. Los envíos de alto valor requieren un manejo controlado, tiempos de tránsito más cortos y procesos aduaneros confiables. Este requisito respalda el uso de almacenamiento aduanero, almacenamiento con control de temperatura y servicios aéreos expeditos. Los proveedores con capacidades establecidas de seguridad y cumplimiento normativo pueden atender estos envíos de manera más efectiva que los operadores de flete general. El mercado de flete y logística de Taiwán está, en consecuencia, experimentando una mayor demanda de servicios especializados en lugar de capacidad de flete estándar.
La Globalización de la Cadena de Suministro Fortalece la Demanda Multimodal
Los ajustes en la cadena de suministro están cambiando la forma en que el flete se mueve a través de Taiwán. Los fabricantes buscan visibilidad en los movimientos marítimos, aéreos y terrestres en lugar de gestionar cada etapa por separado. Dimerco aumentó la proporción automatizada de procesos en sus operaciones globales del 17% a principios de 2025 al 27% en julio de 2026. El cambio abarca la gestión de tarifas, el seguimiento de envíos, la documentación y la planificación de carga. Estas capacidades ayudan a los transitarios a coordinar envíos que involucran varios orígenes y modos de transporte. El servicio integrado se está volviendo importante para los embarcadores corporativos que necesitan una entrega predecible y una gestión aduanera eficiente. El mercado de flete y logística de Taiwán está, por lo tanto, creando oportunidades para los transitarios que pueden combinar capacidad física con información oportuna sobre los envíos.
La Expansión del Comercio Electrónico Eleva los Requisitos de Paquetería y Última Milla
El comercio electrónico está aumentando los volúmenes de paquetería y elevando las expectativas de velocidad de entrega en todo Taiwán. La Administración de Comercio Internacional de los Estados Unidos reportó un crecimiento del 7,9% para el comercio electrónico de Taiwán en 2025[1]. Momo aumentó su capacidad logística interna del 40% hacia un objetivo del 50% en 2026 tras abrir un segundo centro logístico automatizado y ampliar su red de almacenes de apoyo. Esta expansión aumenta la presión sobre los transportistas externos que dependen de grandes cuentas minoristas. Los puntos de recogida en tiendas de conveniencia y los casilleros de paquetería reducen las entregas fallidas y apoyan operaciones de última milla más eficientes. El mercado de flete y logística de Taiwán se beneficia de este crecimiento en volumen, aunque los operadores deben invertir en clasificación, planificación de rutas y densidad de red para retener contratos.
La Inversión Gubernamental en Infraestructura Amplía la Capacidad de la Red
La inversión gubernamental está mejorando la base física del mercado de flete y logística de Taiwán. El Ministerio de Transportes y Comunicaciones anunció un plan portuario de 57,2 mil millones de TWD (1,82 mil millones de USD) en junio de 2026, que abarca 34 proyectos en 7 puertos internacionales y 73 proyectos en 4 puertos domésticos. El plan respalda un objetivo de capacidad de contenedores de 15,5 millones de TEU para 2031. El Puerto de Kaohsiung está modernizando la Terminal 3 para buques de 18.000 TEU para 2027, mientras que la Terminal 5 está planificada para recibir buques de 24.000 TEU para 2029. El programa también incluye instalaciones de abastecimiento de combustibles alternativos en el Puerto de Taipéi, el Puerto de Taichung y el Puerto de Kaohsiung[2]. Estas inversiones mejoran las condiciones para las escalas de buques de mayor tamaño, la actividad de transbordo y la demanda de almacenamiento relacionada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La exposición arancelaria de los Estados Unidos y la incertidumbre en la política comercial aumentan los riesgos en el ecosistema logístico orientado a la exportación de Taiwán | -0.7% | Nacional; impacto concentrado en el transporte de carga de exportación y las rutas de carga aérea | Mediano plazo (2-4 años) |
| La persistente escasez de mano de obra calificada y conductores limita la capacidad logística y aumenta la presión operativa | -0.5% | Nacional; más aguda en los corredores de entrega urbana de Taipéi, Taichung y Kaohsiung | Corto plazo (≤ 2 años) |
| La volatilidad del precio del combustible eleva los costos de transporte y comprime los márgenes operativos de los operadores logísticos | -0.4% | Nacional, con impacto amplificado en los operadores de flete por carretera y carga aérea | Corto plazo (≤ 2 años) |
| La incertidumbre macroeconómica y la menor confianza empresarial moderan la demanda de flete y la inversión logística | -0.4% | Nacional, con efecto secundario en los socios comerciales regionales | Mediano plazo (2-4 años) |
| El aumento de los costos de seguros y riesgos geopolíticos incrementa los gastos en medio de la congestión y las interrupciones en la cadena de suministro | -0.3% | Global, con impacto concentrado en las rutas marítimas Taiwán-Estados Unidos y Taiwán-Oriente Medio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Incertidumbre Arancelaria de los Estados Unidos Crea Riesgo de Exportación
La política comercial de los Estados Unidos sigue siendo importante para los flujos de flete desde Taiwán. Los Estados Unidos y Taiwán finalizaron un acuerdo en febrero de 2026 que estableció un arancel del 15% sobre las exportaciones de Taiwán a los Estados Unidos. El acuerdo dio a los exportadores mayor claridad, pero los aranceles específicos para semiconductores siguieron en riesgo. Los fabricantes aumentaron los envíos antes de los plazos arancelarios, lo que respaldó temporalmente los volúmenes de flete de exportación. Un mayor traslado de la producción de semiconductores a instalaciones en los Estados Unidos podría reducir la demanda de flete en las rutas de alto valor Taiwán-Estados Unidos con el tiempo. Los transportistas y transitarios deben, por lo tanto, equilibrar la demanda actual de carga aérea con la posibilidad de cambios en las ubicaciones de producción y las normas comerciales.
La Escasez de Mano de Obra y Conductores Limita el Crecimiento de la Capacidad
La disponibilidad de mano de obra es una restricción operativa directa para el flete por carretera y la entrega urbana. Los empleados de transporte y almacenamiento promediaron 169,3 horas de trabajo mensuales en 2026, lo que indica que los trabajadores existentes enfrentan una presión continua. La automatización puede reducir el trabajo dentro de los almacenes, pero no puede reemplazar completamente a los conductores en las rutas por carretera. El riesgo prospectivo es que la brecha de talento se amplíe a medida que la estructura demográfica de Taiwán envejece y menos trabajadores jóvenes ingresan a ocupaciones de transporte físicamente intensivas. Los operadores logísticos que han invertido en vehículos guiados autónomos, software de optimización de rutas y automatización de almacenes se están aislando parcialmente de esta restricción, pero el segmento de flete por carretera, que representa la mayor parte del volumen de flete, sigue siendo muy dependiente de la mano de obra. El mercado de flete y logística de Taiwán sigue expuesto a la presión de costos y las restricciones de servicio, donde el transporte intensivo en mano de obra es esencial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Inteligencia de Tarifas de Flete
Tendencias de Tarifas de Flete Aéreo
Los precios del flete aéreo en las rutas transpacíficas de Taiwán cambiaron drásticamente entre enero de 2025 y septiembre de 2026. Las tarifas de Taoyuan a Los Ángeles subieron de 15,22 USD por kg en enero de 2025 a 19,43 USD por kg en abril de 2026, antes de descender a 11,04 USD por kg en septiembre de 2026. El pico reflejó el momento de los envíos relacionados con aranceles, la demanda de servidores de inteligencia artificial y la capacidad transpacífica limitada. Taoyuan a Narita se situó en 5,07 USD por kg en septiembre de 2026, mientras que Taoyuan a Shanghái se situó en 2,78 USD por kg. La diferencia indica que la carga tecnológica de larga distancia sigue siendo más resiliente que la carga general intra-Asia. Dimerco informó que la demanda de inteligencia artificial y semiconductores continuó restringiendo la capacidad en las rutas Taiwán-EE. UU. en 2026.
Las tarifas de flete aéreo europeas fueron más estables que las tarifas transpacíficas durante el período informado. Las tarifas de Taoyuan a Fráncfort alcanzaron los 11,39 USD por kg en marzo de 2026 y se situaron en 8,51 USD por kg en septiembre de 2026. La incorporación progresiva del Sistema de Comercio de Emisiones de la UE (EU ETS) para el transporte marítimo aumentó la exposición a costos relacionados con el carbono (añadiendo aproximadamente entre 40 y 80 USD por TEU) a los contenedores marítimos con destino a Europa durante 2026. Este costo adicional puede favorecer el flete aéreo para envíos de alto valor y sensibles al peso. EVA Air y China Airlines se beneficiaron de la demanda de carga impulsada por la inteligencia artificial en las rutas de salida. Los transportistas regionales enfrentaron una mayor presión de precios en las rutas intra-Asia más débiles.
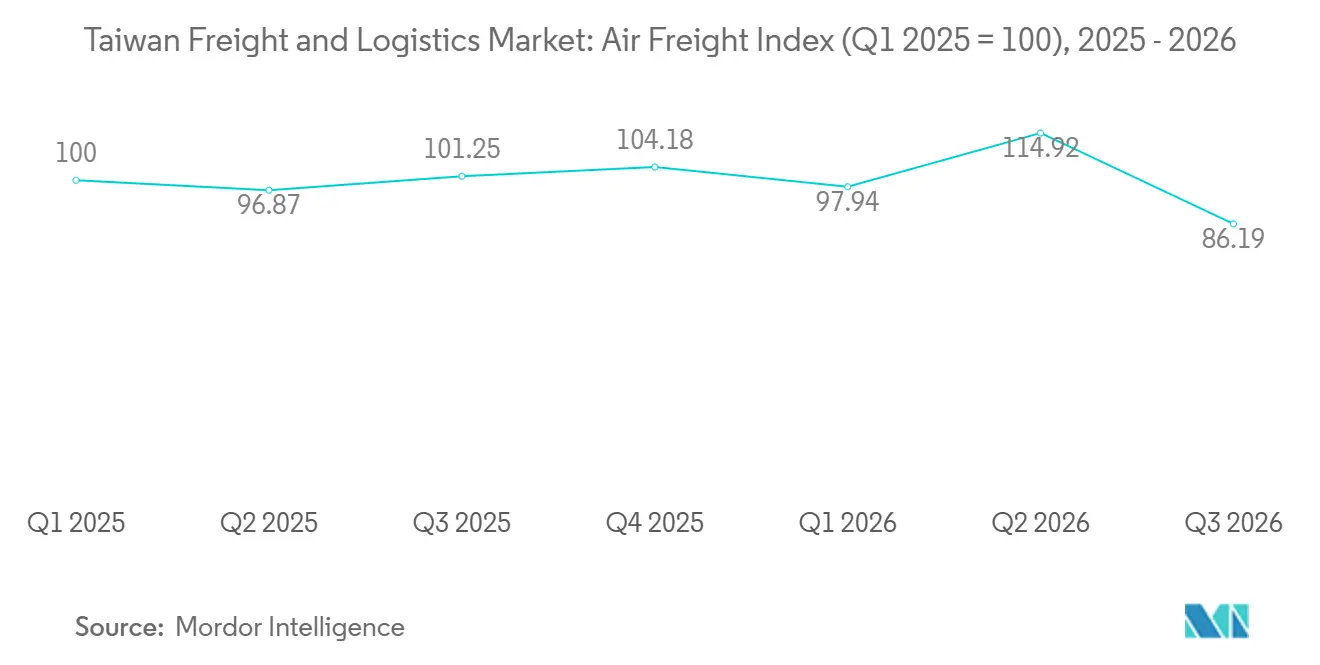
Nota: El índice refleja las tarifas de flete promedio entre los principales socios comerciales de Taiwán.

Tendencias de Tarifas de Flete Marítimo
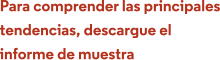
Las tarifas de flete marítimo en las principales rutas de exportación de Taiwán reflejaron las cambiantes condiciones comerciales. Las tarifas de Kaohsiung a Los Ángeles cayeron a 3.610 USD por contenedor GP de 40 pies en febrero de 2026 y luego se recuperaron hasta 5.654 USD en septiembre de 2026. Kaohsiung a Róterdam alcanzó los 4.974 USD en junio de 2026 y se situó en 4.453 USD en septiembre de 2026. Las tarifas a Shanghái y Busan fueron más bajas, en 1.379 USD y 1.350 USD, respectivamente, en septiembre de 2026. El mercado de flete y logística de Taiwán mantiene una clara prima de precio en las rutas de larga distancia. Las obras de infraestructura portuaria pueden apoyar la utilización de buques en los servicios transpacíficos y Asia-Europa.
Las perturbaciones de seguridad en el Mar Rojo han obligado a algunos viajes con destino a Europa a desviarse por el Cabo de Buena Esperanza. Esto supone un tiempo de navegación adicional de 10 a 14 días y un costo adicional de combustible de entre el 25% y el 35%. El dragado de la Terminal 5 del Puerto de Kaohsiung está previsto para su finalización en 2026 y proporcionará una profundidad de atraque de 17 metros. Esto ayuda al puerto a recibir buques portacontenedores ultragrandes en los principales servicios. La Corporación Internacional de Puertos de Taiwán reportó ingresos récord de 750 millones de USD en 2025 a pesar de un volumen de contenedores estable, lo que indica el valor de la carga de mayor valor y los servicios relacionados.
Los cambios en las tarifas de flete son importantes para los embarcadores porque los presupuestos de transporte difieren considerablemente según la ruta y el modo. El flete aéreo ofrece a los exportadores una opción más rápida cuando la disponibilidad del producto o el momento de la entrega tienen más valor que el costo del flete. El flete marítimo sigue siendo la opción práctica para grandes volúmenes de contenedores, pero su economía puede cambiar cuando la capacidad de los buques, las desviaciones de tránsito o los costos regulatorios se modifican. Los transitarios deben explicar estas compensaciones a los clientes y gestionar cuidadosamente los precios de los contratos. El mercado de flete y logística de Taiwán se beneficia cuando los operadores pueden ofrecer alternativas tanto aéreas como marítimas dentro de una misma estructura de cuenta.
Nota: El índice refleja las tarifas de flete promedio entre los principales socios comerciales de Taiwán.
Riesgo en la Cadena de Suministro y Resiliencia
Dónde Están Aumentando los Costos Logísticos
Los costos del flete internacional están aumentando porque las desviaciones de rutas, el consumo de combustible, la escasez de mano de obra y el trabajo de cumplimiento normativo ocurren al mismo tiempo. Los envíos con destino a Europa desde Taiwán enfrentan rutas más largas cuando las condiciones de seguridad interrumpen las vías marítimas habituales. Las desviaciones por el Cabo de Buena Esperanza, adoptadas por los transportistas, añaden entre 10 y 14 días al tiempo de tránsito y un costo adicional de combustible de entre el 25% y el 35%. La Fase 2 del EU ETS también añade aproximadamente entre 40 y 80 USD por TEU a la carga con destino a Europa en 2026. Estos factores afectan los costos operativos base, no únicamente los envíos excepcionales.
Los proveedores de flete y logística de Taiwán deben reflejar el tiempo adicional, el consumo de combustible y la documentación en sus compromisos con los clientes. La presión laboral refuerza el problema. Los operadores necesitan conductores, personal de almacén, personal de aduanas y trabajadores de reparto en un momento en que la carga de trabajo ya es elevada. El crecimiento salarial tiene un efecto más fuerte sobre el flete general que sobre el flete de tecnología premium, porque la flexibilidad de precios varía según el tipo de carga. Esto deja a las redes de amplia cobertura más expuestas cuando los volúmenes no crecen al mismo ritmo que los costos.
El Desafío de la Productividad
La automatización se está convirtiendo en una respuesta práctica al aumento de los costos laborales y las expectativas de servicio. Puede mejorar la clasificación, el movimiento en almacén, la asignación de envíos y la gestión de excepciones. El valor es mayor cuando los volúmenes son lo suficientemente regulares como para justificar la inversión de capital. Dimerco informó que su proporción de procesos automatizados aumentó del 17% a principios de 2025 al 27% en julio de 2026. UPS también inauguró en 2026 un centro logístico habilitado con tecnología de 100 millones de USD en Taoyuan. Estas acciones demuestran que la inversión en productividad se concentra en instalaciones que atienden a clientes de alto valor y con sensibilidad al tiempo. Los operadores más pequeños pueden encontrar más difícil realizar inversiones similares sin compromisos de volumen estables. La brecha puede ampliarse cuando los clientes del sector tecnológico eligen instalaciones con procesamiento más rápido y mejor visibilidad. La automatización no elimina la necesidad de trabajadores calificados, pero puede permitirles concentrarse en las excepciones y la coordinación con los clientes.
Las Fuerzas que Reescriben las Cadenas de Suministro Globales
La demanda de infraestructura de inteligencia artificial y la inversión en semiconductores están cambiando los patrones de flete de Taiwán. Los pedidos de exportación alcanzaron los 97.900 millones de USD en julio de 2026, un aumento del 61,9% interanual, mientras que los pedidos de productos TIC aumentaron un 89,5%. Esta demanda incrementa la necesidad de flete aéreo, forwarding especializado, manejo seguro y coordinación aduanera. Taiwán sigue siendo importante para la cadena de suministro de semiconductores, incluso a medida que la fabricación se expande en Estados Unidos, Japón y otras ubicaciones. Las nuevas instalaciones en el extranjero generan movimientos adicionales de equipos, componentes, productos químicos y productos terminados. La oportunidad logística no se limita a las exportaciones salientes. Incluye flujos bidireccionales entre Taiwán y los sitios de fabricación en el extranjero. Los proveedores que comprenden el manejo de semiconductores y los procesos de almacenamiento en depósito fiscal están mejor posicionados para dar soporte a estas rutas. Esto sustenta una red de flete más compleja, en lugar de una simple reubicación de la demanda fuera de Taiwán.
Cambio en el Panorama Logístico
Cómo las Expectativas del Consumidor Están Transformando la Logística
El comercio electrónico está elevando las expectativas en cuanto a velocidad de entrega, visibilidad de paquetes y gestión de devoluciones. El mercado de flete y logística de Taiwán está respondiendo con redes CEP más sólidas y mayor inversión en clasificación y distribución local. Los consumidores ahora esperan actualizaciones oportunas además de la entrega en sí. Estos requisitos se aplican tanto a los envíos empresariales como a los paquetes de consumo, ya que los compradores desean información más clara sobre los movimientos aéreos, marítimos y por carretera. Los sistemas de clasificación centralizados tradicionales pueden no ser suficientes para las entregas urbanas con sensibilidad al tiempo. Los proveedores necesitan puntos de entrega locales, comunicación confiable con el cliente y una buena planificación de rutas. El desafío operativo consiste en ofrecer un servicio más rápido sin generar recorridos de entrega no rentables. Los operadores que combinan seguimiento, opciones de recogida y procesos disciplinados de devoluciones pueden gestionar mejor este equilibrio. Estas capacidades también mejoran la confianza del cliente cuando un envío se retrasa o necesita ser redirigido.
Ganar la Última Milla
El rendimiento de la última milla depende en gran medida de la densidad de rutas, las opciones de entrega y el acceso a mensajeros confiables. Las compactas áreas urbanas de Taiwán pueden soportar rutas de entrega densas, especialmente en Taipéi, Nueva Taipéi, Taichung y Kaohsiung. Los operadores domésticos establecidos se benefician de la cobertura existente de recogida y entrega. Los casilleros de paquetes, la recogida en tiendas de conveniencia y los puntos de recogida designados reducen el número de paradas individuales a domicilio. Esto puede mejorar la rentabilidad del recorrido de entrega y ofrecer a los consumidores mayor flexibilidad. Los mejores datos sobre el comportamiento de recogida ayudan a los operadores a planificar los despachos y asignar el personal. La ventaja es importante cuando la disponibilidad de conductores es limitada y la presión salarial es alta. Una red sólida de última milla no es simplemente un conjunto de vehículos. Combina puntos de acceso físico, información al cliente y gestión diaria de rutas.
Construyendo la Cadena de Suministro de Próxima Generación
La capacidad de cadena de suministro de próxima generación combina el transporte físico con información oportuna y utilizable. La automatización, los datos conectados y una mejor visibilidad pueden mejorar la forma en que los operadores planifican, gestionan y resuelven excepciones. El valor es mayor en las cadenas de suministro de alto valor, pero muchas de las mismas prácticas pueden mejorar las operaciones de flete más amplias. El papel de Taiwán en la fabricación de tecnología hace que estas capacidades sean cada vez más importantes para la selección de clientes y la renovación de contratos.
La capacidad digital varía ampliamente en el mercado de flete y logística de Taiwán. Los integradores globales han establecido sistemas de seguimiento, automatización y análisis de datos como parte de sus operaciones principales. Los proveedores domésticos suelen tener un sólido conocimiento operativo, pero una visibilidad de extremo a extremo menos completa. La brecha es más relevante para los clientes del sector de semiconductores y tecnología. Estos clientes necesitan información clara sobre el estado de los envíos, monitoreo de condiciones y alertas tempranas cuando un envío enfrenta un retraso o un problema aduanero. Los sistemas de seguimiento manual son menos capaces de proporcionar una vista unificada de los movimientos aéreos, marítimos y terrestres. Los proveedores pueden cerrar esta brecha a través de sus propias plataformas o integrándose con socios tecnológicos. La inversión digital está pasando de ser una mejora del servicio a convertirse en un requisito para acceder a cuentas de mayor valor.
Análisis de Segmentos
Por Función Logística: El Flete Mantiene el Papel Más Importante
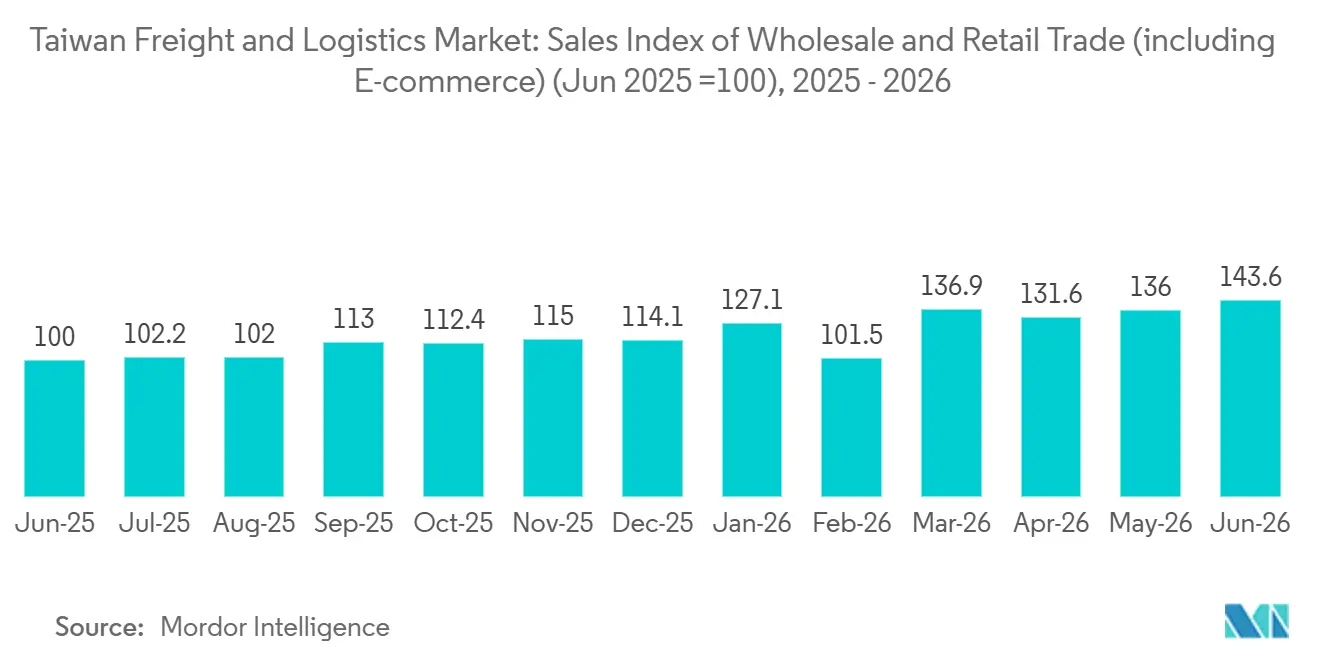
El transporte de flete representó el 59,27% de la cuota del mercado de flete y logística de Taiwán en 2025, respaldado por el transporte terrestre doméstico y los flujos internacionales de contenedores. Los clústeres manufactureros en Hsinchu, Taichung y Tainan requieren conexiones frecuentes con puertos, aeropuertos y centros de distribución. Mensajería, Expreso y Paquetería es la función de más rápido crecimiento, con una CAGR prevista del 5,12% hasta 2031. Su crecimiento refleja el comercio electrónico, los paquetes transfronterizos y los envíos médicos y electrónicos sensibles al tiempo. El almacenamiento y depósito está recibiendo más inversión en automatización a medida que las plataformas y los fabricantes buscan reducir el manejo manual. El agenciamiento de flete se beneficia de flujos internacionales más complejos, mientras que las rutas marítimas estándar aún pueden enfrentar presión de precios cuando la capacidad mejora.
Otros servicios incluyen la agencia de aduanas, la gestión de la cadena de suministro y la logística de valor añadido. Estos servicios se vuelven más relevantes cuando los embarcadores prefieren el soporte integrado en lugar de reservas de flete individuales. El Índice de Gestores de Compras manufacturero de Taiwán alcanzó 61,4 en mayo de 2026, lo que indicó una expansión industrial más rápida y tiempos de entrega de proveedores más largos. La certificación de Operador Económico Autorizado de la Aduana de Taiwán respalda un despacho aduanero más rápido para los operadores calificados. La certificación CEIV de la Asociación Internacional de Transporte Aéreo también es relevante para los envíos farmacéuticos que requieren un manejo validado. La industria de flete y logística de Taiwán avanza hacia servicios que combinan transporte físico, documentación y visibilidad de los envíos.


Por Modo de Transporte de Carga: La Carretera Mantiene la Escala Mientras el Aéreo Crece Más Rápido
El transporte por carretera representó el 60,84% del tamaño del mercado de flete y logística de Taiwán en 2025, lo que refleja su papel en la conexión de parques industriales, aeropuertos, puertos y centros de distribución. La red vial de Taiwán proporciona conexiones prácticas a lo largo de su corredor norte-sur de 395 kilómetros. El Ministerio de Transportes y Comunicaciones reportó 715 millones de toneladas métricas de flete por carretera en 2025, una caída del 1,8% respecto a los 728 millones de toneladas métricas de 2024. Los menores volúmenes de materiales de construcción y bienes de consumo afectaron la actividad vial doméstica. El mar y las vías navegables interiores siguen siendo esenciales para las importaciones a granel y las exportaciones en contenedores. El flete ferroviario tiene un papel limitado, mientras que las tuberías sirven a la carga de petróleo y petroquímicos.
Se prevé que el flete aéreo crezca a una CAGR del 4,98% hasta 2031, más rápido que otros modos de transporte. El tamaño del mercado de flete y logística de Taiwán para el flete aéreo está respaldado por las exportaciones de semiconductores y servidores avanzados que requieren entrega rápida. UPS abrió un centro logístico de 100 millones de USD en Taoyuan en marzo de 2026. FedEx amplió su centro de Taoyuan a 19.000 metros cuadrados con una capacidad de clasificación de 9.000 paquetes por hora. La capacidad aérea dedicada disponible sigue siendo escasa en las rutas que sirven a los clientes tecnológicos. Esto respalda los rendimientos del flete aéreo, pero crea un riesgo de servicio para los embarcadores sin capacidad asegurada.
Por Destino de Mensajería, Exprés y Paquetería: Las Redes Domésticas Lideran, los Servicios Internacionales se Aceleran
Los servicios domésticos de Mensajería, Exprés y Paquetería representaron el 65,07% de la participación del mercado de flete y logística de Taiwán en 2025. Las densas áreas urbanas y las redes exprés establecidas respaldan las entregas al día siguiente en gran parte de la isla. Black Cat Yamato, Kerry TJ Logistics, Taiwan Pelican Express y HCT Logistics operan una amplia cobertura doméstica. Las redes de puntos de recogida en tiendas de conveniencia ayudan a reducir las entregas fallidas y hacen que la entrega de última milla sea más eficiente. Estas redes también ofrecen a los consumidores una opción más allá de la entrega a domicilio. La escala doméstica sigue siendo importante para la demanda de paquetería minorista, de mercado y doméstica.
Se prevé que los servicios internacionales de Mensajería, Exprés y Paquetería crezcan a una CAGR del 5,37% hasta 2031. Los componentes electrónicos, los productos de salud, la moda y los envíos tecnológicos urgentes respaldan la demanda de paquetería transfronteriza. FedEx opera 40 vuelos internacionales semanales desde su centro de Taoyuan hacia los Estados Unidos, Europa y Asia-Pacífico. Las normas de comercio electrónico transfronterizo y las instalaciones de procesamiento de exportaciones en Taoyuan proporcionan un entorno favorable para los envíos internacionales. En ocasiones, la carga electrónica tolerante puede trasladarse a servicios marítimos expeditos cuando la capacidad aérea es limitada. Esto crea una categoría de servicio entre el flete oceánico estándar y la entrega aérea exprés.
Por Almacenamiento y Depósito: La Capacidad Estándar Lidera Mientras la Cadena de Frío se Expande
El almacenamiento sin control de temperatura representó el 91,51% de la participación de almacenamiento y depósito en el tamaño del mercado de flete y logística de Taiwán en 2025. La mercancía general, los componentes electrónicos y los bienes industriales forman la mayor parte de la demanda de almacenamiento. Las principales zonas industriales en Taoyuan, Taichung y Kaohsiung cuentan con capacidad de almacenamiento estándar establecida. Las instalaciones aduaneras y de alta tecnología son especialmente importantes cerca de las cadenas de suministro de semiconductores. La alta utilización en estas instalaciones puede limitar el espacio disponible durante los períodos de crecimiento de las exportaciones. Los operadores están invirtiendo en automatización para mejorar el rendimiento y reducir la dependencia de los procesos manuales.
Se prevé que el almacenamiento con control de temperatura crezca a una CAGR del 4,00% hasta 2031. La distribución farmacéutica, la entrega de alimentos frescos y el comercio electrónico de comidas congeladas requieren una gestión de temperatura fiable. Xin-Ke Smart Logistics inició la construcción de la Fase 2 de un almacén de cadena de frío de múltiples temperaturas en el Puerto de Taipéi en septiembre de 2025, con una inversión de 4,2 mil millones de TWD (134,03 millones de USD). Los requisitos de Buenas Prácticas de Distribución de la Administración de Alimentos y Medicamentos de Taiwán elevan el estándar para el manejo de medicamentos sensibles a la temperatura[3]. Los operadores especializados con instalaciones validadas están mejor posicionados para atender a los clientes farmacéuticos. La industria de flete y logística de Taiwán está, por lo tanto, concentrando una mayor proporción de la demanda de cadena de frío entre los proveedores calificados.
Por Modo de Transporte de Carga en Tránsito: El Mar Transporta el Volumen Mientras el Aéreo Produce Mayor Crecimiento
El mar y las vías navegables interiores representaron el 70,41% de la participación en el transporte de carga del tamaño del mercado de flete y logística de Taiwán en 2025. Taiwán exporta electrónica en contenedores, maquinaria y petroquímicos, e importa energía, materias primas y bienes de consumo. Taiwan International Ports Corporation reportó 13,5 millones de TEU en los puertos de Taiwán en 2025. Kaohsiung es el principal centro de contenedores dentro de esta red. El transporte marítimo de carga sigue siendo esencial para la carga de gran volumen, incluso cuando el flete aéreo ofrece una entrega más rápida. Los transitarios necesitan relaciones confiables con transportistas, terminales y agencias aduaneras para gestionar estos flujos.
Se prevé que el transporte aéreo de carga crezca a una CAGR del 5,07% hasta 2031. Dimerco reportó que su volumen de flete aéreo creció más rápido que su volumen de flete oceánico en los primeros 5 meses de 2026. Los envíos de alto valor pueden generar mayores ingresos por unidad que la carga marítima estándar. El transporte por carretera y multimodal con China y el Sudeste Asiático también está ganando relevancia a medida que los fabricantes diversifican las cadenas de suministro. El mercado de flete y logística de Taiwán favorece a los transitarios que pueden asegurar capacidad aérea y coordinar movimientos transfronterizos. Los requisitos formales como la participación en el Sistema de Liquidación de Cuentas de Carga de la Asociación Internacional de Transporte Aéreo y el cumplimiento de la norma ISO 9001 siguen siendo importantes para los transitarios establecidos.
Por Industria de Usuario Final: La Manufactura es la Mayor Mientras el Comercio Minorista Gana Ritmo
La manufactura representó el 40,01% de la participación del mercado de flete y logística de Taiwán en la industria de usuario final en 2025. La fabricación de semiconductores, el ensamblaje de electrónica, la maquinaria y los petroquímicos requieren movimientos regulares y a menudo sensibles al tiempo de piezas y productos terminados. Los modelos operativos justo a tiempo aumentan la necesidad de transporte predecible y gestión de inventario. La logística manufacturera también requiere conexiones entre proveedores, sitios de producción, puertos, aeropuertos y clientes en el extranjero. Esta base le da al mercado de flete y logística de Taiwán una fuente estable de demanda industrial. Los clientes manufactureros necesitan cada vez más instalaciones seguras y procesos aduaneros rápidos para la carga de alto valor.
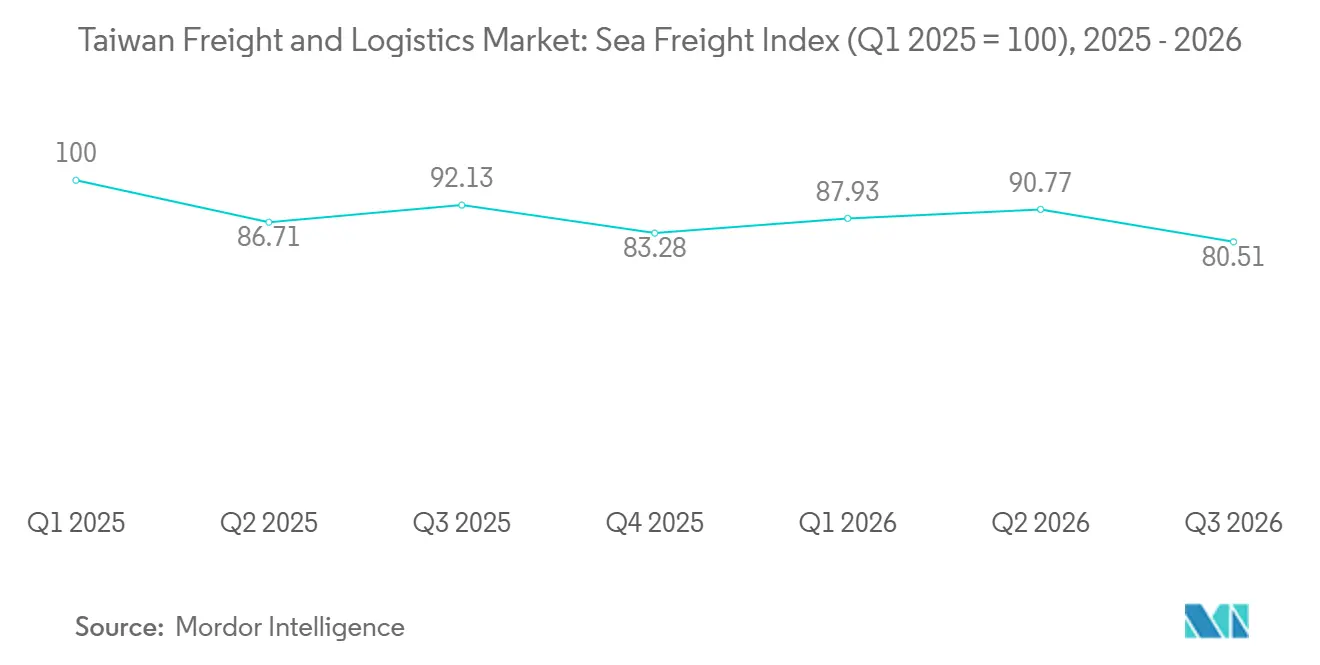
Se prevé que el comercio mayorista y minorista crezca a una CAGR del 4,65% hasta 2031. Las operaciones omnicanal requieren el reabastecimiento de tiendas, el cumplimiento en línea y la gestión de devoluciones en el mismo sistema de distribución. El comercio electrónico fortalece esta demanda aunque se rastrea por separado como una categoría de usuario final. La agricultura, la pesca y la silvicultura representan una base de gasto menor pero respaldan la demanda especializada de contenedores refrigerados. La logística de petróleo, gas, minería y canteras sigue vinculada a las importaciones de energía y los movimientos de buques cisterna. Kerry TJ Logistics reportó ingresos consolidados de 12,8 mil millones de TWD (408,49 millones de USD) en 2025, lo que muestra la amplitud de la demanda doméstica atendida por los proveedores integrados.
Análisis Geográfico
El sistema portuario de Taiwán manejó 13,5 millones de TEU en 2025, con Kaohsiung sirviendo como el principal nodo de flete marítimo. El mercado de flete y logística de Taiwán está organizado en torno al corredor norte Taoyuan-Keelung, el arco manufacturero central y sur, y las zonas portuarias de libre comercio. Kaohsiung respalda el comercio de contenedores con los Estados Unidos, Japón, China y el Sudeste Asiático. El plan de desarrollo portuario otorga una prioridad sustancial a Kaohsiung y su capacidad para manejar buques más grandes. Keelung completó una importante modernización de infraestructura en diciembre de 2025, mejorando la fiabilidad operativa. En conjunto, estos puertos respaldan el sistema de exportación e importación en contenedores de Taiwán[4].
El norte de Taiwán es la zona de flete de mayor crecimiento en 2026 porque el Aeropuerto Internacional de Taoyuan está cerca de las instalaciones de semiconductores, los proveedores de componentes y la infraestructura logística global. UPS abrió su centro de Taoyuan con una inversión de 100 millones de USD, y el sitio también sirve como centro de distribución asiático de Applied Materials. FedEx amplió su centro de transbordo de Taoyuan para atender el tráfico internacional. El sur de Taiwán está atrayendo más capacidad logística a medida que la actividad de semiconductores se desarrolla en torno a Kaohsiung y Tainan. Nippon Express abrió el Almacén NEXT11 de Tainan en enero de 2026 para respaldar la cadena de suministro de semiconductores del sur. Este movimiento amplía la actividad de flete de alto valor más allá del corredor norte.
Taiwán tiene 7 zonas portuarias de libre comercio en Keelung, el Puerto de Taipéi, Taichung, Kaohsiung, el Aeropuerto de Taoyuan, Hsinchu y Anping. Estas zonas permiten el almacenamiento aduanero, el procesamiento de valor añadido y las actividades de reexportación. Ayudan a Taiwán a operar como un centro logístico regional en lugar de ser únicamente un origen y destino. Las inversiones en abastecimiento de combustibles alternativos en los puertos clave serán importantes a medida que las líneas navieras respondan a los requisitos de emisiones de la Organización Marítima Internacional. El tamaño del mercado de flete y logística de Taiwán para estas ubicaciones también dependerá de la disponibilidad de terreno industrial adecuado y mano de obra logística calificada. Se siguen necesitando mejores conexiones viales entre el Aeropuerto de Taoyuan, el Puerto de Taipéi y la red de autopistas nacionales para reducir el tiempo de espera entre modos. La extensión planificada de la Autopista No. 1-A tiene como objetivo mejorar esta conexión.
Panorama Competitivo
Estructura del Mercado y Posicionamiento Competitivo
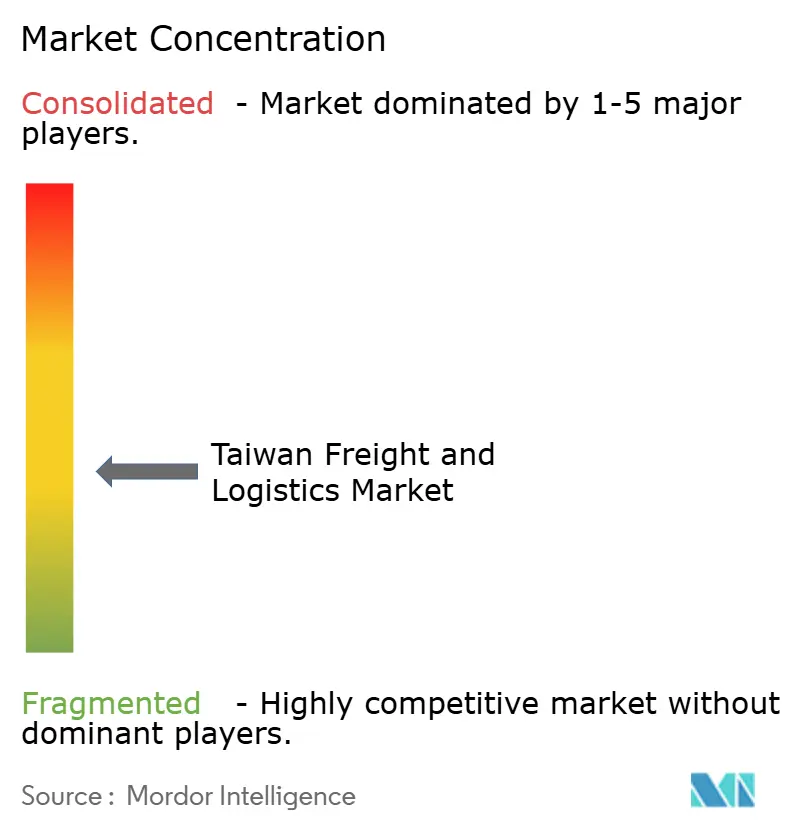
El mercado de flete y logística de Taiwán sigue siendo moderadamente fragmentado porque los integradores globales, los transitarios internacionales, los operadores de transporte por carretera nacionales, los proveedores de CEP y las empresas especializadas en almacenamiento atienden diferentes necesidades de los clientes. DHL, FedEx, UPS, DSV, Kuehne+Nagel, Nippon Express, Yusen Logistics, Kintetsu World Express y CEVA compiten en mensajería internacional exprés, flete aéreo, transitaria y logística de alto valor. Los proveedores nacionales como HCT Logistics, Kerry TJ Logistics, Taiwan Pelican Express y Chunghwa Post mantienen posiciones sólidas en distribución por carretera, CEP doméstico y logística empresarial local. El mercado de flete y logística de Taiwán otorga a las empresas globales una ventaja en la cobertura de cuentas multinacionales, el apoyo aduanero y las redes aéreas y marítimas consolidadas. Las empresas nacionales conservan una ventaja donde el conocimiento de rutas, las redes de recolección y la capacidad de respuesta del servicio local son determinantes.
Capacidades Especializadas y Competencia Basada en Tecnología
La competencia se está orientando cada vez más hacia la capacidad de servicio especializado. Dimerco reportó un incremento del 20% en los volúmenes de flete aéreo en el primer trimestre de 2026, vinculando ese desempeño a la estrategia de abastecimiento China+1 y a las cadenas de suministro con múltiples ubicaciones. UPS inauguró en 2026 una instalación logística habilitada tecnológicamente por valor de 100 millones de USD en Taoyuan, reforzando su capacidad para atender a clientes de alto valor en los corredores transpacíficos. Nippon Express abrió el almacén NEXT11 en Tainan con almacenamiento en régimen de depósito aduanero, manejo en temperatura controlada y despacho aduanero, lo que da soporte a los clientes del sector de semiconductores en el corredor manufacturero del sur. An-Lian Express anunció una inversión de 450 millones de TWD (14,4 millones de USD) en un centro logístico inteligente en Taoyuan, lo que demuestra que la inversión en automatización también está llegando a los operadores especialistas nacionales. Estas inversiones hacen que la calidad de las instalaciones, el manejo controlado y la visibilidad digital de los envíos sean cada vez más importantes en el mercado de flete y logística de Taiwán. Los proveedores que combinan el transporte de flete con gestión aduanera, almacenamiento en depósito y control de temperatura pueden competir por cuentas que no se ajustan a un modelo básico de entrega.
Evolución del Cumplimiento de Pedidos y Diferenciación Estratégica
El cumplimiento a través de plataformas está añadiendo otra presión competitiva. Momo reportó planes para incrementar su capacidad logística interna hasta alcanzar el 50% de las entregas, reduciendo el volumen convencional de paquetería disponible para los transportistas externos en algunas rutas de alta densidad. Esto impulsa a los proveedores externos a enfocarse en paquetería transfronteriza, devoluciones complejas, flete voluminoso, entrega en cadena de frío y logística empresarial. Los pedidos de exportación alcanzaron los 97.900 millones de USD en julio de 2026, con pedidos de productos TIC que aumentaron un 89,5%, lo que refuerza la demanda de proveedores capaces de gestionar flete tecnológico urgente. La expansión de la huella manufacturera en el extranjero de TSMC también incrementa la necesidad de proveedores vinculados a Taiwán que puedan coordinar equipos, componentes y envíos especializados en varios países. El mercado de flete y logística de Taiwán se está orientando, por tanto, hacia una división más clara entre la entrega estándar de alto volumen y la logística integrada de mayor valor. Las redes globales seguirán siendo importantes en el flete internacional premium, mientras que las empresas nacionales pueden proteger su posición mediante una cobertura de servicio densa y operaciones locales especializadas. La inversión en tecnología y la integración de servicios probablemente influirán en la selección de clientes más que la escala por sí sola.
Líderes de la Industria de Flete y Logística de Taiwán
-
Dimerco Express Group
-
HCT Logistics (Hsinchu Logistics)
-
Kerry TJ Logistics Co., Ltd.
-
Evergreen Group
-
Chunghwa Post Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: Anshu Express anunció una inversión de 450 millones de TWD (14,36 millones de USD) para un centro logístico inteligente en Zhongli, Taoyuan. La instalación incluirá sistemas automatizados de gestión de almacenes, estanterías inteligentes y equipos de manejo automatizado para clientes de logística de servidores avanzados y semiconductores.
- Marzo de 2026: UPS abrió su Centro Logístico Internacional de Taoyuan en el norte de Taiwán con una inversión total de 100 millones de USD, convirtiéndola en la mayor instalación logística de la empresa en Asia-Pacífico. El centro sirve a Applied Materials como su centro de distribución asiático y maneja principalmente carga de semiconductores y electrónica de alta tecnología, lo que refleja el papel de Taiwán como nodo crítico en la cadena de suministro global de computación avanzada.
- Marzo de 2026: FedEx abrió su ampliado Centro de Transbordo en el Aeropuerto Internacional de Taoyuan el 11 de marzo de 2026, citándolo como la mayor inversión individual en sus 35 años de historia en Taiwán. La instalación cubre 19.000 metros cuadrados con clasificación automatizada de hasta 9.000 paquetes por hora y está respaldada por 40 vuelos internacionales semanales hacia los Estados Unidos, Europa y Asia-Pacífico.
- Enero de 2026: Nippon Express abrió el Almacén NEXT11 de Tainan en el sur de Taiwán para respaldar el sector de semiconductores en expansión en el sur. La instalación incluye seguridad las 24 horas, muelles de carga en plataforma y sistemas de aire acondicionado alineados con los requisitos de carga de alta tecnología.


Alcance del Informe del Mercado de Flete y Logística de Taiwán
| Agricultura, Pesca y Silvicultura |
| Construcción |
| Manufactura |
| Petróleo y Gas, Minería y Canteras |
| Comercio Mayorista y Minorista (Excluido el Comercio Electrónico) |
| Comercio Electrónico |
| Otros |
| Mensajería, Exprés y Paquetería (CEP) | Por Destino | Doméstico |
| Internacional | ||
| Transporte de Carga en Tránsito | Por Modo de Transporte | Aéreo |
| Mar y Vías Navegables Interiores | ||
| Otros | ||
| Flete | Por Modo de Transporte | Aéreo |
| Tuberías | ||
| Ferroviario | ||
| Carretera | ||
| Mar y Vías Navegables Interiores | ||
| Almacenamiento y Depósito | Por Control de Temperatura | Sin Control de Temperatura |
| Con Control de Temperatura | ||
| Otros Servicios | ||
| Por Industria de Usuario Final | Agricultura, Pesca y Silvicultura | ||
| Construcción | |||
| Manufactura | |||
| Petróleo y Gas, Minería y Canteras | |||
| Comercio Mayorista y Minorista (Excluido el Comercio Electrónico) | |||
| Comercio Electrónico | |||
| Otros | |||
| Por Función Logística | Mensajería, Exprés y Paquetería (CEP) | Por Destino | Doméstico |
| Internacional | |||
| Transporte de Carga en Tránsito | Por Modo de Transporte | Aéreo | |
| Mar y Vías Navegables Interiores | |||
| Otros | |||
| Flete | Por Modo de Transporte | Aéreo | |
| Tuberías | |||
| Ferroviario | |||
| Carretera | |||
| Mar y Vías Navegables Interiores | |||
| Almacenamiento y Depósito | Por Control de Temperatura | Sin Control de Temperatura | |
| Con Control de Temperatura | |||
| Otros Servicios | |||


Preguntas Clave Respondidas en el Informe
¿Qué significa la perspectiva del tamaño del mercado de flete y logística de Taiwán para la planificación estratégica?
Se espera que el mercado de flete y logística de Taiwán crezca de 37,8 mil millones de USD en 2026 a 46,5 mil millones de USD en 2031, lo que representa una CAGR del 4,2%. La perspectiva respalda la inversión dirigida en capacidad especializada, automatización y cobertura de red internacional en lugar de una expansión amplia en los servicios de flete convencionales.
¿Cuáles son los factores clave que impulsan el crecimiento del mercado de flete y logística de Taiwán?
El crecimiento está siendo impulsado por las exportaciones de semiconductores y servidores avanzados, el comercio electrónico y la inversión en puertos, aeropuertos y almacenamiento automatizado. El PMI manufacturero de Taiwán alcanzó 61,5 en julio de 2026, marcando su décimo mes consecutivo de expansión y señalando una demanda de flete continua liderada por la manufactura.
¿Cómo están afectando los cambios en los patrones del comercio global y la regionalización de la cadena de suministro al mercado logístico de Taiwán?
Los fabricantes están conectando cada vez más Taiwán con ubicaciones de producción y abastecimiento en toda la ASEAN, Japón, Europa y los Estados Unidos. Esto está aumentando la demanda de proveedores logísticos que puedan coordinar aduanas, inventario y transporte multimodal en múltiples mercados en lugar de gestionar rutas comerciales individuales.
¿Cómo están evolucionando las tarifas de flete en los principales corredores comerciales de Taiwán y qué está impulsando la volatilidad de las tarifas?
Las tarifas de flete marítimo varían considerablemente según el corredor. Las rutas intra-Asia pueden moderarse cuando la congestión disminuye y el espacio en los buques mejora, mientras que las rutas Taiwán-Estados Unidos siguen más expuestas al momento de los envíos impulsado por aranceles, las cancelaciones de travesías, las interrupciones portuarias y el espacio limitado durante los períodos pico. Las modernizaciones portuarias planificadas tienen como objetivo aumentar la capacidad y mejorar la eficiencia operativa con el tiempo, pero no eliminarán la volatilidad de las tarifas a corto plazo.
¿Cómo están reconfigurando el panorama logístico de Taiwán las inversiones en infraestructura y la tecnología?
El Ministerio de Transportes y Comunicaciones anunció un plan de inversión portuaria de 57,2 mil millones de TWD (1,82 mil millones de USD) en junio de 2026, que abarca 34 proyectos en 7 puertos internacionales y 73 proyectos en 4 puertos domésticos. Los operadores están combinando la inversión física con el manejo automatizado, el seguimiento en tiempo real y los sistemas portuarios integrados para mejorar el rendimiento y la fiabilidad del servicio.
¿Qué capacidades deben priorizar los proveedores logísticos para ganar contratos de alto valor?
Los proveedores deben desarrollar capacidad aérea asegurada, instalaciones aduaneras y con control de temperatura que cumplan con la normativa, visibilidad de envíos en tiempo real y sólidos procesos aduaneros. Por ejemplo, el aumento de los procesos automatizados de Dimerco del 17% a principios de 2025 al 27% en julio de 2026 muestra la importancia operativa de las herramientas digitales en la gestión del flete.


 Sus datos están seguros y nunca se venden ni se comparten.