
台湾フレートおよびロジスティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 35.96 十億米ドル |
| 市場規模 (2026) | 37.77 十億米ドル |
| 市場規模 (2031) | 46.46 十億米ドル |
| 成長率 (2026 - 2031) | 4.23 % |
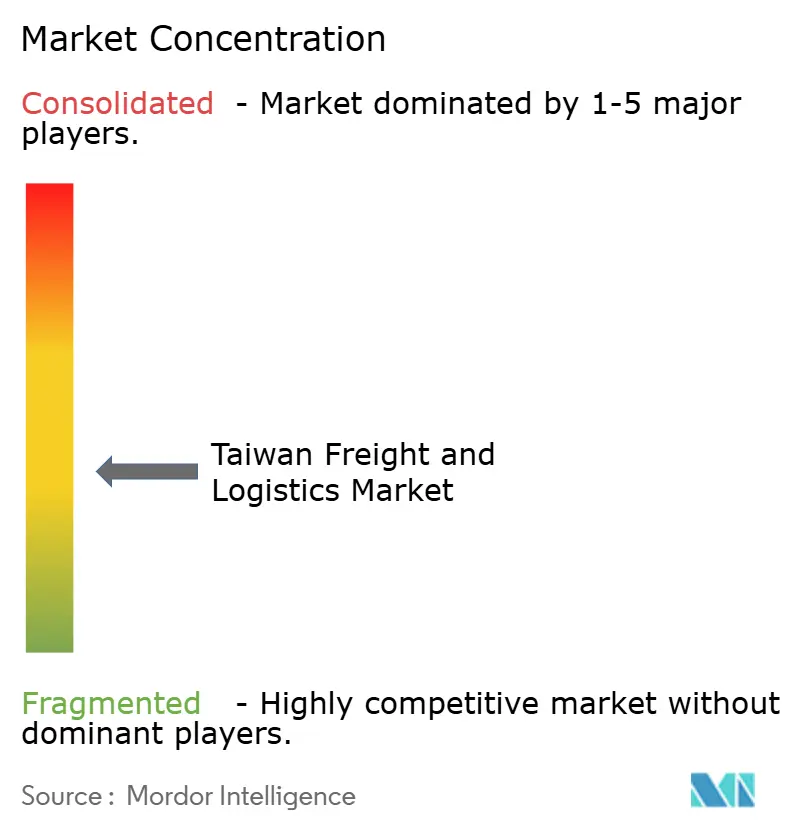
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる台湾フレートおよびロジスティクス市場分析
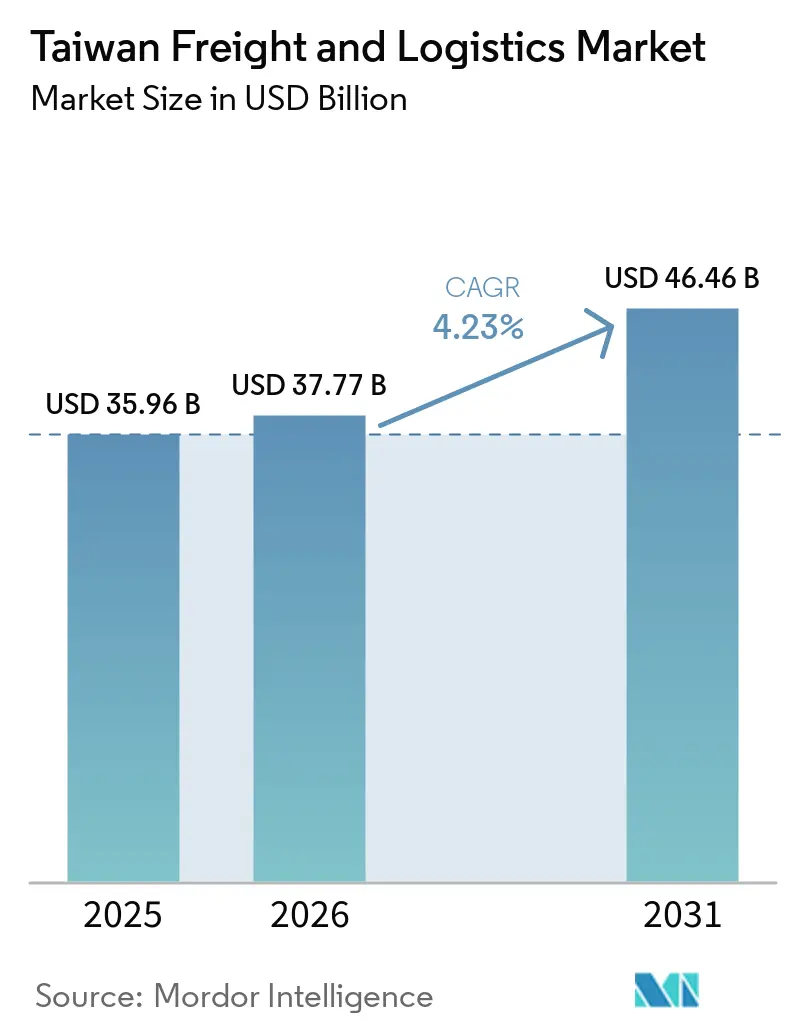
台湾フレートおよびロジスティクス市場の規模は2025年に359.6 ビリオン 米ドルと評価され、2026年の377.7 ビリオン 米ドルから2031年には464.6 ビリオン 米ドルに達すると推定され、予測期間(2026〜2031年)中のCAGRは4.23%となっています。
台湾フレートおよびロジスティクス市場は、安全かつ時間的制約のある取り扱いを必要とする半導体、先進サーバー、その他の高付加価値輸出品に対する需要に支えられています。製造活動は引き続き堅調であり、台湾の製造業購買担当者景気指数(PMI)は2026年8月に62.5へと上昇し、7月の61.5か改善されました。これはサプライヤーの納期スケジュールおよびフレートネットワークへの持続的な圧力を示しています。製造需要は桃園・新竹・台南回廊に集中している一方、港湾投資は台湾南部の役割を拡大しています。投資は航空カーゴ、保税施設、自動化倉庫、および海上・航空・陸上の統合サービスへとシフトしています。同時に、ドライバー不足、燃料コスト、および米国貿易政策をめぐる不確実性が、キャリアおよびフォワーダーにとっての運営リスクを生み出しています。台湾フレートおよびロジスティクス市場は、専門的な取り扱い能力、デジタルツール、および高付加価値荷主との確立された関係を持つ参加者に有利に働いています。
主要レポートのポイント
- ロジスティクス機能別では、フレート輸送が2025年の台湾フレートおよびロジスティクス市場シェアの59.27%を占め、クーリエ・エクスプレス・小包は2031年までに5.12%のCAGR成長すると予測されています。
- フレート輸送モード別では、道路が2025年の台湾フレートおよびロジスティクス市場規模の60.84%を占め、航空フレートは2031年までに4.98%のCAGRで成長すると予測されています。
- クーリエ・エクスプレス・小包の目的地別では、国内サービスが2025年の台湾フレートおよびロジスティクス市場シェアの65.07%を占め、国際サービスは2031年までに5.37%のCAGRで成長すると予測されています。
- 倉庫保管別では、非温度管理施設が2025年の台湾フレートおよびロジスティクス市場シェアの91.51%を占め、温度管理施設は2031年までに4.00%のCAGRで成長すると予測されています。
- フレートフォワーディングモード別では、海上および内陸水路が2025年の台湾フレートおよびロジスティクス市場規模の70.41%を占め、航空フォワーディングは2031年までに5.07%のCAGRで成長すると予測されています。
- エンドユーザー産業別では、製造業が2025年の台湾フレートおよびロジスティクス市場シェアの40.01%を占め、卸売・小売業は2031年までに4.65%のCAGRで成長すると予測されています
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
台湾フレートおよびロジスティクス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 半導体およびAIサーバー輸出が高付加価値フレート需要を加速させている | +1.5% | 国内全体;桃園、新竹、台南回廊に集中 | 短期(2年以内) |
| サプライチェーンのグローバル化が国際フレートフローを拡大し、統合マルチモーダルロジスティクス需要を牽引している | +0.7% | グローバル、台湾-米国および台湾-ASEAN貿易航路への集中的影響を伴う | 中期(2~4年) |
| 電子商取引の拡大が小包量を増加させ、柔軟なラストマイル配送ネットワークへの需要を加速させている | +0.6% | 国内全体、台湾郊外および南部への強いスピルオーバーを伴う | 短期(2年以内) |
| 政府主導のインフラ開発がフレート接続性を改善し、新たなロジスティクスおよび倉庫能力を創出している | +0.5% | 国内全体、高雄、桃園、基隆、台北港への優先投資を伴う | 中期(2~4年) |
| 戦略的立地とアジア貿易関係の深化が台湾を重要な地域ロジスティクスハブとして位置づけている | +0.4% | アジア太平洋中核、アジア域内および中東回廊へのスピルオーバーを伴う | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
半導体および先進サーバー輸出が高付加価値フレート需要を増大させている
台湾の先進半導体およびサーバー輸出は、迅速・安全・精密なフレートサービスへの需要を高めています。Dimercoは2026年5月に前年同期比39%の収益増加を報告し、航空フレート量は半導体および先進サーバー顧客に支えられてほぼ30%増加しました。高付加価値貨物は管理された取り扱い、短い輸送時間、および信頼性の高い通関プロセスを必要とします。この要件は保税倉庫、温度管理保管、および迅速な航空サービスの利用を支援します。確立されたセキュリティおよびコンプライアンス能力を持つプロバイダーは、一般フレート事業者よりもこれらの貨物をより効果的に取り扱うことができます。台湾フレートおよびロジスティクス市場は、その結果として標準的なフレート能力ではなく専門サービスへの需要が高まっています。
サプライチェーンのグローバル化がマルチモーダル需要を強化している
サプライチェーンの調整により、台湾を通じたフレートの移動方法が変化しています。製造業者は各段階を個別に管理するのではなく、海上・航空・道路輸送全体の可視性を求めています。Dimercoは2025年初頭の17%から2026年7月には27%へと、グローバル業務全体における自動化プロセスの割合を増加させました。この変化はレート管理、貨物追跡、書類作成、およびカーゴ計画をカバーしています。これらの能力は、複数の出発地と輸送モードを含む貨物の調整をフォワーダーが行う上で役立ちます。統合サービスは、予測可能な配送と通関管理を必要とする企業荷主にとって重要になってます。台湾フレートおよびロジスティクス市場は、物理的な能力とタイムリーな貨物情報を組み合わせることができるフォワーダーに機会を創出しています。
電子商取引の拡大が小包およびラストマイルの要件を高めている
電子商取引は台湾全体で小包量を増加させ、配送スピードへの期待を高めています。米国国際貿易局は2025年の台湾の電子商取引が7.9%成長したと報告しました[1]。Momoは2026年に第2の自動化ロジスティクスセンターを開設し、支援倉庫ネットワークを拡張した後、内部ロジスティクス能力を40%から50%の目標に向けて増加させました。この拡張は大手小売アカウントに依存するサードパーティ運送業者への圧力を高めています。コンビニエンスストアの受け取りポイントおよび小包ロッカーは配達失敗を減らし、より効率的なラストマイル業務を支援します。台湾フレートおよびロジスティクス市場はこの量の成長から恩恵を受けていますが、事業者は契約を維持するために仕分け、ルート計画、およびネットワーク密度に投資する必要があります。
政府のインフラ投資がネットワーク能力を拡大している
政府の投資は台湾フレートおよびロジスティクス市場の物理的基盤を改善しています。交通部は2026年6月に570.2 ビリオン 台湾ドル(18.2 ビリオン 米ドル)の港湾計画を発表し、7つの国際港における34プロジェクトおよび4つの国内港における73プロジェクトをカバーしています。この計画は2031年までに1,550万TEUのコンテナ取扱量目標を支援します。高雄港は2027年までに18,000TEU船舶向けにターミナル3を改良しており、ターミナル5は2029年までに24,000TEU船舶を受け入れる計画です。このプログラムには台北港、台中港、高雄港における代替燃料バンカリング施設も含まれています[2]。これらの投資は大型船舶の寄港、トランシップ活動、および関連する倉庫需要の条件を改善します。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 米国の関税リスクおよび貿易政策の不確実性が台湾の輸出志向ロジスティクスエコシステム全体のリスクを高めている | -0.7% | 国内全体;輸出フレート・フォワーディングおよび航空カーゴ航路への集中的影響 | 中期(2~4年) |
| 慢性的な熟練労働者およびドライバー不足がロジスティクス能力を制約し、運営上の圧力を高めている | -0.5% | 国内全体;台北、台中、高雄の都市配送回廊で最も深刻 | 短期(2年以内) |
| 燃料価格の変動が輸送コストを引き上げ、ロジスティクス事業者の営業利益率を圧迫している | -0.4% | 国内全体、道路フレートおよび航空カーゴ事業者への増幅された影響を伴う | 短期(2年以内) |
| マクロ経済の不確実性と企業信頼感の低下がフレート需要とロジスティクス投資を抑制している | -0.4% | 国内全体、地域貿易パートナーへの二次的スピルオーバーを伴う | 中期(2~4年) |
| 保険および地政学的リスクコストの上昇が混雑とサプライチェーン混乱の中で費用を加させている | -0.3% | グローバル、台湾-米国および台湾-中東海上航路への集中的影響を伴う | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
米国の関税不確実性が輸出リスクを生み出している
米国の貿易政策は台湾からのフレートフローにとって引き続き重要です。米国と台湾は2026年2月に台湾の対米輸出に15%の関税を設定する合意を最終化しました。この合意により輸出業者はより明確な見通しを得ましたが、半導体固有の関税は依然としてリスクにさらされていました。製造業者は関税期限前に出荷を増加させ、これが一時的に輸出フレート量を支援しました。半導体生産の米国施設への大規模な移転は、長期的に高付加価値の台湾-米国ルートのフレート需要を減少させる可能性があります。したがって、運送業者およびフォワーダーは現在の航空カーゴ需要と生産拠点および貿易ルールの変化の可能性とのバランスを取る必要があります。
労働者およびドライバー不足が能力成長を制限している
労働力の確保は道路フレートおよび都市配送にとって直接的な運営上の制約です。輸送・倉庫業の従業員は2026年に月平均169.3労働時間を記録しており、既存の労働者が継続的な圧力に直面していることを示しています。自動化は倉庫内の作業を削減できますが、道路ルートのドライバーを完全に代替することはできません。将来的なリスクは、台湾の人口構造が高齢化し、肉体的に負荷の高い輸送職に就く若い労働者が減少するにつれて、人材不足が拡大することです。自律走行搬送車、ルート最適化ソフトウェア、および倉庫自動化に投資したロジスティクス事業者はこの制約からある程度自らを守っていますが、フレート量の大部分を占める道路フレートセグメントは依然として労働集約的です。台湾フレートおよびロジスティクス市場は、労働集約的な輸送が不可欠な場所でのコスト圧力とサービス制約にさらされ続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
フレートレートインテリジェンス
航空フレート運賃動向
台湾の太平洋横断航路における航空フレート価格は、2025年1月から2026年9月にかけて大きく変動しました。桃園〜ロサンゼルス間の運賃は、2025年1月の1kgあたり15.22 米ドルから2026年4月には19.43 米ドルへと上昇した後、2026年9月には11.04 米ドルへと下落しました。このピークは、関税関連の出荷タイミング、AIサーバー需要、おび太平洋横断キャパシティの逼迫を反映しています。桃園〜成田間は2026年9月時点で1kgあたり5.07 米ドル、桃園〜上海間は2.78 米ドルとなっています。この差は、長距離テクノロジーカーゴがアジア域内の一般カーゴよりも底堅いことを示しています。Dimercoは、2026年においてAIおよび半導体需要が台湾〜米国間航路のキャパシティを引き続き逼迫させていると報告しています。
欧州向け航空フレート運賃は、報告期間中に太平洋横断運賃よりも安定していました。桃園〜フランクフルト間の運賃は2026年3月に1kgあたり11.39 米ドルに達し、2026年9月時点では8.51 米ドルとなっています。欧州向け海上輸送に対するEU ETS(欧州連合排出量取引制度)の段階的導入により、2026年中に欧州向け海上コンテナに対する炭素関連コストの負担が増加しました(1TEUあたり約40〜80 米ドルの追加コスト)。この追加コストは、高付加価値かつ重量に敏感な貨物における航空フレートを支持する要因となり得ます。エバー航空およびチャイナエアラインは、アウトバウンド航路におけるAI主導のカーゴ需要から恩恵を受けました。地域系キャリアは、軟調なアジア域内航路においてより大きな価格圧力に直面しました。
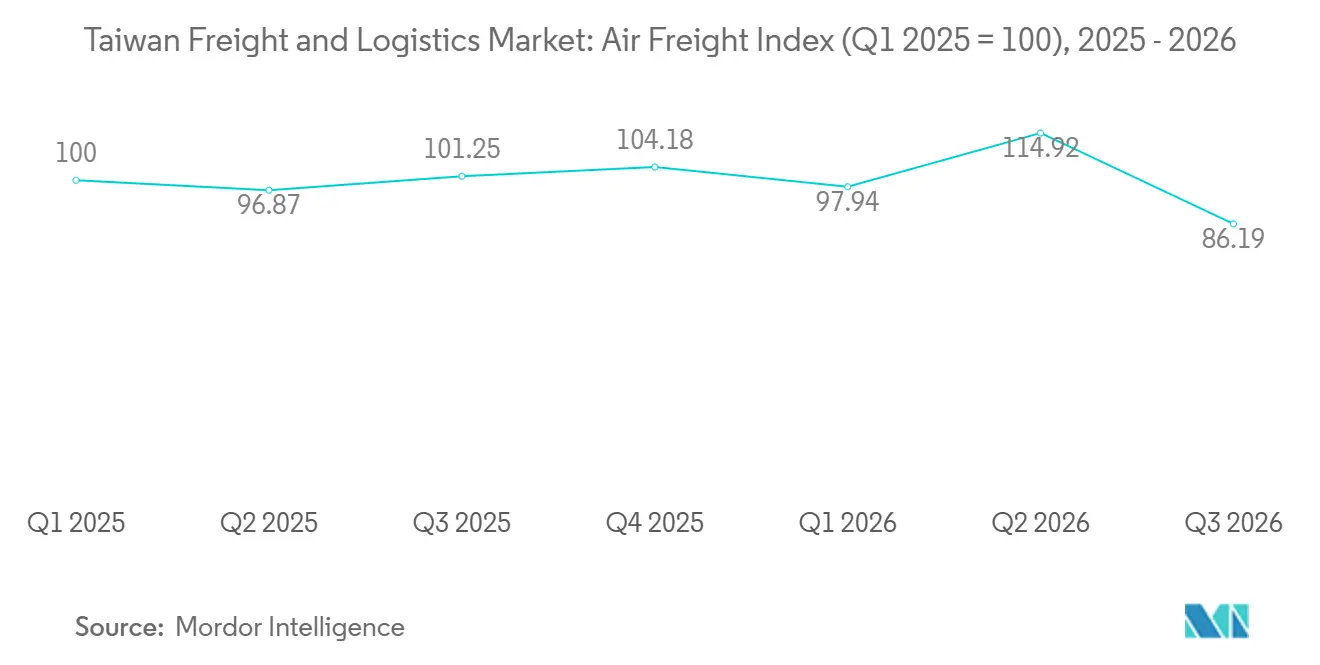
注記: インデックスは台湾の主要貿易相手国全体の平均フレートレートを反映しています。

海上フレート運賃動向
台湾の主要輸出航路における海上フレート運賃は、変化する貿易環境を反映しました。高雄〜ロサンゼルス間の運賃は2026年2月に40フィートGPコンテナ1本あたり3,610 米ドルへと下落した後、2026年9月には5,654 米ドルへと回復しました。高雄〜ロッテルダム間は2026年6月に4,974 米ドルに達し、2026年9月時点では4,453 米ドルとなっています。上海およびプサン向けの運賃は、2026年9月時点でそれぞれ1,379 米ドルおよび1,350 米ドルと低水準にとどまっています。台湾フレートおよびロジスティクス市場は、長距離航路において明確な価格プレミアムを維持しています。港湾インフラ整備は、太平洋横断およびアジア〜欧州サービスにおける船舶稼働率の向上を支援できます。
紅海のセキュリティ上の混乱によ、一部の欧州向け航海が喜望峰経由への迂回を余儀なくされています。これにより航海日数が10〜14日増加し、追加燃料コストは25〜35%増となっています。高雄港のターミナル5の浚渫工事は2026年に完了予定であり、水深17メートルの岸壁が整備されます。これにより、同港は主要サービスにおける超大型コンテナ船の受け入れが可能となります。台湾国際港務股份有限公司は、コンテナ取扱量が横ばいであったにもかかわらず、2025年に750 ミリオン 米ドルという過去最高の収益を報告しており、これは高付加価値カーゴおよび関連サービスの価値を示しています。
フレート運賃の変動は、航路および輸送モードによって輸送予算が大きく異なるため、荷主にとって重要です。航空フレートは、製品の入手可能性や納期のタイミングがフレートコストよりも重要な場合に、輸出業者に迅速な選択肢を提供します。海上フレートは大量コンテナ輸送において実用的な選択肢であり続けますが、船舶キャパシティ、航路迂回、または規制コストが変動した場合にその経済性が変わる可能性があります。フォワーダーはこれらのトレードオフを顧客に説明し、契約価格を慎重に管理する必要があります。台湾フレートおよびロジスティクス市場は、オペレーターが一つのアカウント体制の中で航空および海上の両方の代替手段を提供できる場合に恩恵を受けます。
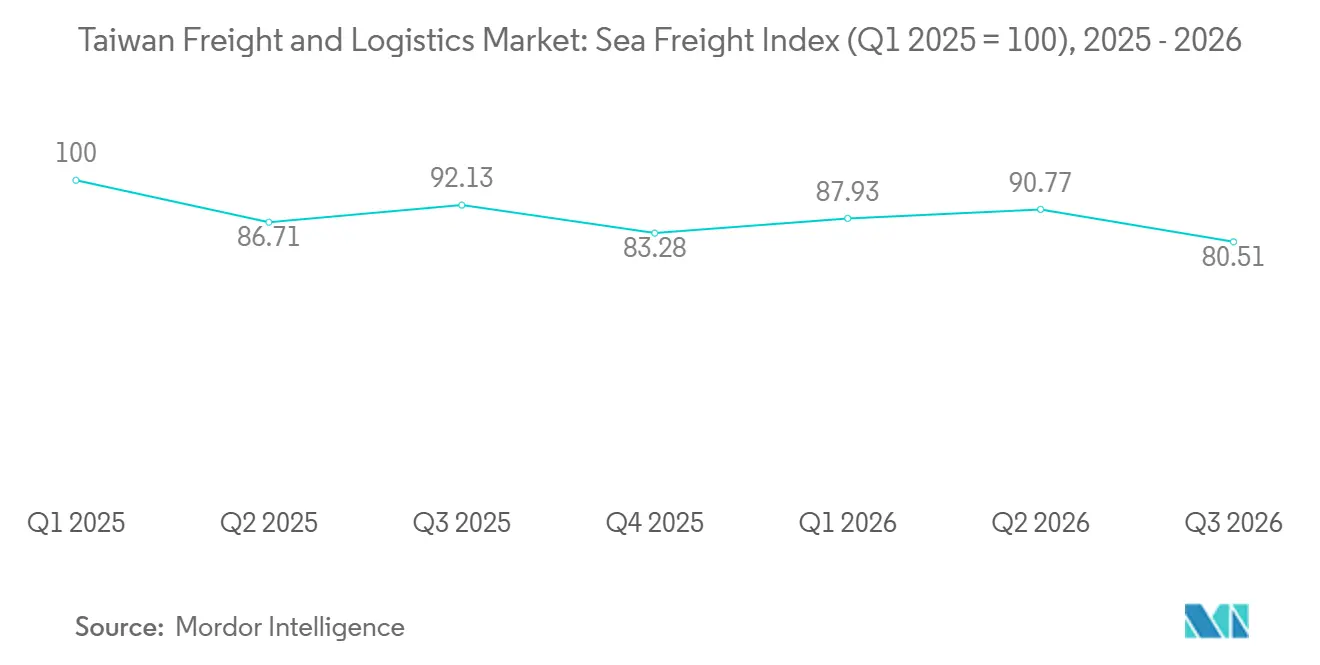
注記: 指数は台湾の主要貿易相手国における平均フレート運賃を反映しています。
サプライチェーンのリスクとレジリエンス
ロジスティクスコストが上昇している分野
国際フレートコストは、迂回輸送、燃料消費、労働力不足、およびコンプライアンス対応が同時に発生しているため上昇している。台湾からヨーロッパ向けの輸送は、安全保障上の状況が通常の航路を混乱させる場合、より長い経路を余儀なくされる。船社が採用した喜望峰迂回ルートは、追加輸送日数を10日から14日、追加燃料コストを25%から35%増加させる。EU ETS第2フェーズも、2026年にヨーロッパ向けカーゴに対してTEUあたり約40米ドルから80米ドルの追加コストをもたらす。これらの要素は、特殊な輸送だけでなく、基本的な運営コストに影響を与える。
台湾のフレートおよびロジスティクスプロバイダーは、追加された時間、燃料消費、および書類手続きを顧客へのコミットメントに反映させなければならない。労働力の問題がこの課題をさらに深刻にしている。オペレーターは、業務量がすでに高い状況の中で、ドライバー、倉庫スタッフ、通関担当者、および配送スタッフを確保する必要がある。賃金上昇は、カーゴの種類によって価格設定の柔軟性が異なるため、プレミアム技術フレートよりも一般フレートに対してより大きな影響を与える。これにより、コストが上昇するペースと同じ度で取扱量が増加しない場合、広範なネットワークはより大きなリスクにさらされる。
生産性の課題
自動化は、上昇する労働コストとサービスへの期待に対する現実的な対応策となりつつある。自動化は、仕分け、倉庫内移動、輸送マッチング、および例外処理を改善することができる。その価値は、設備投資を正当化するのに十分なほど取扱量が安定している場合に最大となる。Dimercoは、自動化プロセスの割合が2025年初頭の17%から2026年7月には27%に上昇したと報告した。UPSも2026年に桃園に1億米ドルの技術対応型ロジスティクスセンターを開設した。これらの取り組みは、生産性への投資が高付加価値かつ時間に敏感な顧客にサービスを提供する施設に集中していることを示している。小規模なオペレーターは、安定した取扱量のコミットメントなしに同様の投資を行うことが難しい場合がある。技術系顧客が処理速度が速く視認性の高い施設を選択する場合、このギャップは拡大する可能性がある。自動化は熟練労働者の必要性をなくすものではないが、例外対応と顧客調整に集中できるようにすることができる。
グローバルサプライチェーンを再編する力
AIインフラ需要と半導体投資が台湾のフレートパターンを変えている。輸出受注は2026年7月に979億米ドルに達し、前年同期比61.9%増となった一方、ICT製品の受注は89.5%増加した。この需要により、航空フレート、専門フォワーディング、セキュアハンドリング、および通関調整の必要性が高まっている。製造拠点がアメリカ合衆国、日本、およびその他の地域に拡大する中でも、台湾は半導体サプライチェーンにおいて重要な役割を維持している。海外の新施設は、設備、部品、化学品、および完成品の追加輸送を生み出す。ロジスティクスの機会は、アウトバウンド輸出に限定されない。台湾と海外製造拠点間の双方向の物流フローも含まれる。半導体ハンドリングおよび保税プロセスを理解しているプロバイダーは、これらのルートをサポートするうえで有利な立場にある。これは、台湾からの需要の単純な移転ではなく、より複雑なフレートネットワークを支えるものである。
変化するロジスティクスランドスケープ
消費者の期待がロジスティクスをどのように変えているか
Eコマースは、配送スピード、荷物の視認性、および返品処理に対する期待を高めている。台湾のフレートおよびロジスティクス市場は、より強固なCEPネットワークと仕分けおよびローカル配送への投資拡大で対応している。消費者は今や配送だけでなく、タイムリーな更新情報も期待している。これらの要件は、購買者が航空、海上、および陸上輸送全体でより明確な情報を求めているため、消費者向け荷物だけでなく企業向け輸送にも適用される。従来の集中型仕分けシステムは、時間に敏感な都市部への配送には十分でない場合がある。プロバイダーは、ローカルな引き渡しポイント、信頼性の高い顧客コミュニケーション、および適切なルート計画を必要としている。運営上の課題は、不採算な配送ルートを生み出すことなく、より迅速なサービスを提供することである。追跡、受け取りオプション、および規律ある返品プロセスを組み合わせたオペレーターは、このバランスをより適切に管理できる。これらの機能は、輸送が遅延したり転送が必要になった場合に顧客の信頼を高めることにつながる。
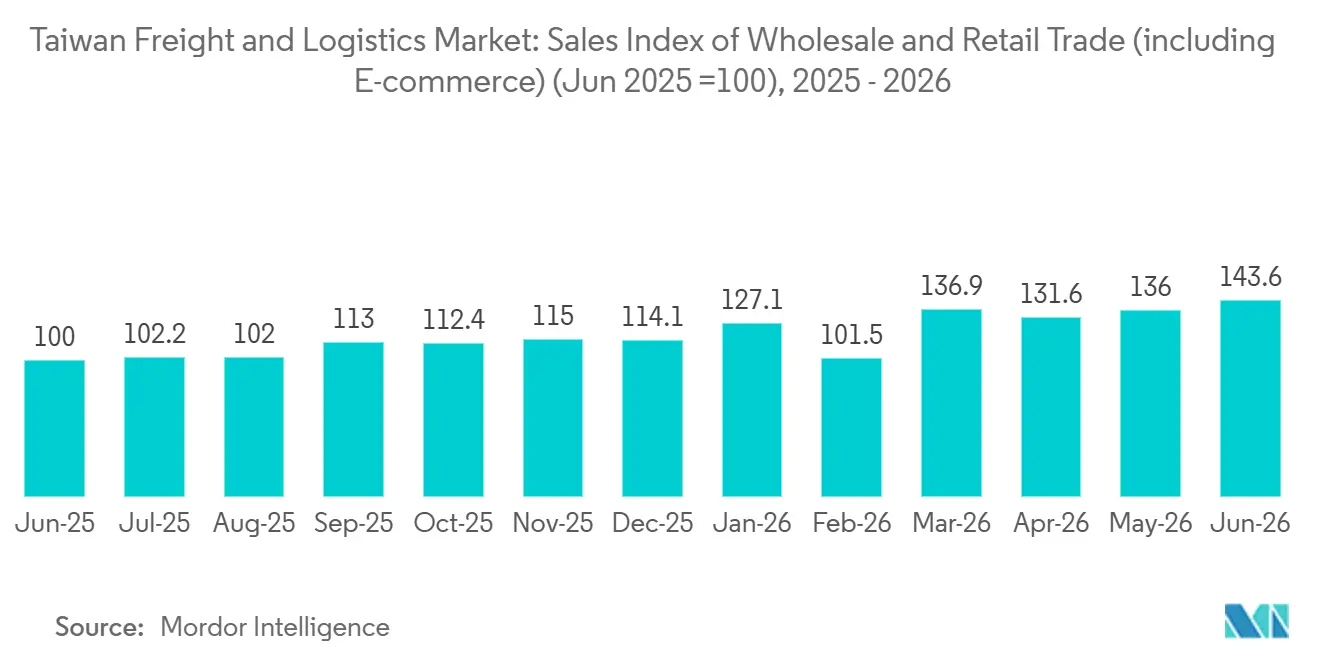
ラストマイルを制する
ラストマイルのパフォーマンスは、ルートの密度、配送オプション、および信頼性の高い配送員へのアクセスに大きく依存している。台湾のコンパクトな都市部、特に台北、新北、台中、および高雄では、密度の高い配送ルートを実現できる。既存の集荷・配送カバレッジを持つ国内の確立したオペレーターは有利な立場にある。宅配ロッカー、コンビニエンスストアでの受け取り、および指定受け取りポイントにより、個別の戸別配送の回数を減らすことができる。これにより、配送ラウンドの経済性が向上し、消費者により多くの柔軟性を提供できる。集荷行動に関するより良いデータは、ペレーターが配送計画を立て、スタッフを配置するのに役立つ。ドライバーの確保が困難で賃金圧力が高い場合、この優位性は重要となる。強固なラストマイルネットワークは、単なる車両の集合体ではない。物理的なアクセスポイント、顧客情報、および日々のルート管理を組み合わせたものである。
次世代サプライチェーンの構築
次世代のサプライチェーン能力は、物理的な輸送とタイムリーで活用可能な情報を組み合わせるものである。自動化、接続されたデータ、およびより優れた視認性により、オペレーターが計画、処理、および例外解決を行う方法を改善できる。その価値は高付加価値サプライチェーンで最も大きいが、同様の手法の多くはより広範なフレート業務の改善にも活用できる。技術製造における台湾の役割により、これらの能力は顧客選定および契約更新においてますます重要となっている。
デジタル能力は、台湾のフレートおよびロジスティクス市場全体で大きく異なる。グローバルインテグレーターは、追跡、自動化、およびデータ分析システムをコア業務一部として確立している。国内プロバイダーは、強固な業務知識を持つことが多いが、エンドツーエンドの視認性は十分でない場合がある。このギャップは、半導体および技術系顧客にとって最も重要である。これらの顧客は、明確なステータス情報、状態監視、および輸送が遅延したり通関上の問題が発生した場合の早期アラートを必要としている。手動追跡システムは、航空、海上、および内陸輸送全体にわたる単一のビューを提供する能力が低い。プロバイダーは、独自のプラットフォームを通じて、または技術パートナーとの統合によってこのギャップを埋めることができる。デジタル投資は、サービス強化からより高付加価値のアカウントへのアクセス要件へと移行しつつある。
セグメント分析
ロジスティクス機能別:フレート輸送が最大の役割を維持
フレート輸送は2025年の台湾フレートおよびロジスティクス市場シェアの59.27%を占め、国内トラック輸送および国際コンテナフローによって支えられています。新竹、台中、台南の製造クラスターは、港湾、空港、および物流センターへの頻繁な接続を必要としています。クーリエ・エクスプレス・小包は最も成長の速い機能であり、2031年までの予測CAGRは5.12%です。その成長は、電子商取引、越境小包、および時間的制約のある医療・電子機器の出荷を反映しています。プラットフォームおよびメーカーが手作業を削減しようとする中、倉庫保管にはより多くの自動化投資が向けられています。フレートフォワーディングはより複雑な国際フローから恩恵を受けていますが、標準的な海上ルートは輸送能力が改善した場合に依然として価格圧力に直面する可能性があります。
その他のサービスには、通関業務、サプライチェーン管理、および付加価値ロジスティクスが含まれます。これらのサービスは、荷主が個別のフレート予約ではなく一括サポートを好む場合により重要性を増します。湾の製造業購買担当者景気指数は2026年5月に61.4に達し、産業拡大の加速とサプライヤー納期の長期化を示しました。台湾税関の認定経済事業者(AEO)認証は、資格を持つ事業者の通関迅速化を支援しています。国際航空運送協会(IATA)のCEIV認証も、検証済みの取り扱いを必要とする医薬品輸送に関連しています。台湾フレートおよびロジスティクス産業は、物理的輸送、書類処理、および貨物可視性を組み合わせたサービスへと移行しています。
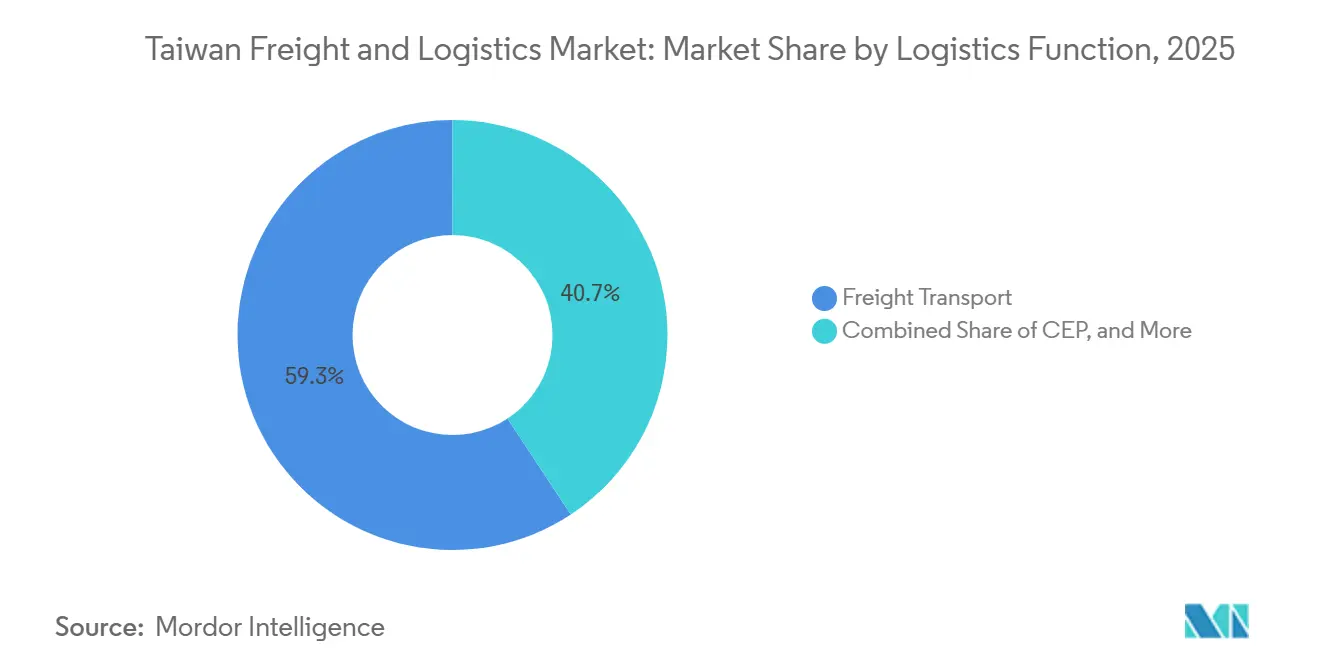
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能

フレート輸送モード別:道路輸送が規模を維持しながら航空がより速く成長
道路輸送は2025年の台湾フレートおよびロジスティクス市場規模の60.84%を占め、工業団地、空港、港湾、および流通センターを結ぶ役割を反映しています。台湾の道路ネットワークは395キロメートルの南北回廊全体に実用的な接続を提供しています。交通部は2025年の道路フレートが7億1,500万メトリックトンと報告し、2024年の7億2,800万メトリックトンから1.8%減少しました。建設資材および消費財の量の減少が国内道路活動に影響を与えました。海上および内陸水路はバルク輸入とコンテナ輸出に不可欠なままです。鉄道フレートの役割は限定的であり、パイプラインは石油および石油化学カーゴに対応しています。
航空フレートは2031年にかけてCAGR 4.98%で成長すると予測されており、他の輸送モードよりも速い成長率です。航空フレートの台湾フレートおよびロジスティクス市場規模は、迅速な配送を必要とする半導体および先進サーバー輸出に支えられています。UPSは2026年3月に桃園に1億米ドルのロジスティクスセンターを開設しました。FedExは桃園センターを1万9,000平方メートルに拡張し、1時間あたり9,000個の仕分け能力を持たせました。テクノロジー顧客に対応するルートでは利用可能な専用航空能力が依然として逼迫しています。これは航空フレートの収益を支援しますが、確保された能力を持たない荷主にとってのサービスリスクを生み出しています。
クーリエ・エクスプレス・小包の仕向地別:国内ネットワークが主導し、国際サービスが加速
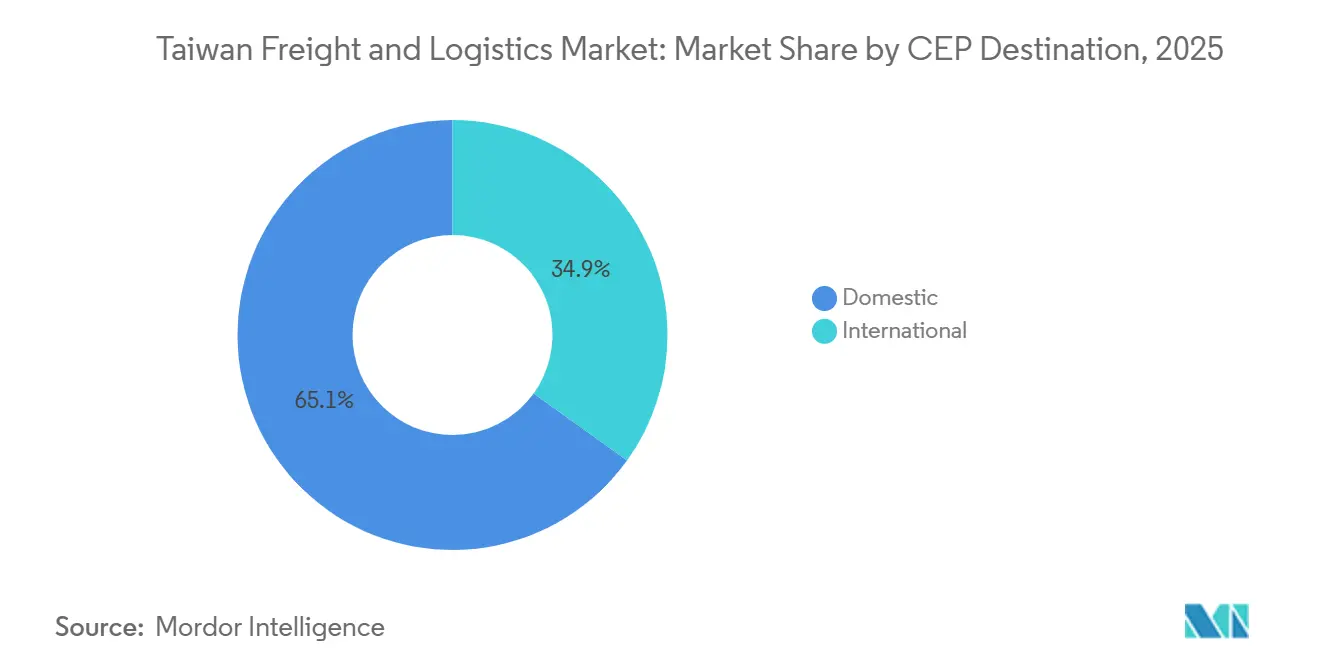
国内クーリエ・エクスプレス・小包サービスは2025年の台湾フレートおよびロジスティクス市場シェアの65.07%を占めました。密集した都市部と確立されたエクスプレスネットワークが島全体の大部分で翌日配送を支援しています。ヤマト運輸(ブラックキャット)、Kerry TJ Logistics、Taiwan Pelican Express、およびHCT Logisticsが広範な国内カバレッジを運営しています。コンビニエンスストアの受け取りネットワークは配達失敗を減らし、ラストマイル配送をより効率的にするのに役立ちます。これらのネットワークはまた消費者に自宅配送以外の選択肢を提供します。国内規模は小売、マーケットプレイス、および家庭用小包需要にとって引き続き重要です。
国際クーリエ・エクスプレス・小包サービスは2031年にかけてCAGR 5.37%で成長すると予測されています。電子部品、健康製品、ファッション、および緊急テクノロジー出荷がクロスボーダー小包需要を支援しています。FedExは桃園センターから米国、欧州、アジア太平洋への週40便の国際便を運航しています。桃園の越境電子商取引ルールおよび輸出処理施設は国際出荷に支援的な環境を提供しています。航空能力が限られている場合、許容範囲の広い電子機器カーゴは迅速な海上サービスに移行することがあります。これは標準的な海上フレートとエクスプレス航空配送の間のサービスカテゴリーを生み出しています。
倉庫保管別:標準能力が主導しながらコールドチェーンが拡大
非温度管理倉庫は2025年の台湾フレートおよびロジスティクス市場規模における倉庫保管シェアの91.51%を占めました。一般商品、電子部品、および工業品が倉庫需要の最大部分を形成しています。桃園、台中、高雄の主要工業地帯には標準的な倉庫能力が確立されています。保税および高技術施設は半導体サプライチェーン近くで特に重要です。これらの施設の高稼働率は輸出成長期間中に利用可能なスペースを制限する可能性があります。事業者はスループットを改善し、手作業への依存を減らすために自動化に投資しています。
温度管理倉庫は2031年にかけてCAGR 4.00%で成長すると予測されています。医薬品流通、生鮮食品配送、および冷凍食品の電子商取引は信頼性の高い温度管理を必要とします。新科スマートロジスティクスは2025年9月に台北港で多温度コールドチェーン倉庫のフェーズ2建設を開始し、42億台湾ドル(1億3,403万米ドル)の投資を行いました。台湾食品薬物管理署の優良流通規範要件は温度感受性医薬品の取り扱い基準を引き上げています[3]。検証済み施設を持つ専門事業者は医薬品顧客に対応するためにより有利な立場にあります。台湾フレートおよびロジスティクス産業は、したがってコールドチェーン需要のより大きなシェアを資格を持つプロバイダーに集中させています。
フレート・フォワーディングモード別:海上が量を担い、航空がより高い成長をもたらす
海上および内陸水路は2025年の台湾フレートおよびロジスティクス市場規模のフレート・フォワーディングシェアの70.41%を占めました。台湾はコンテナ化された電子機器、機械、石油化学製品を輸出し、エネルギー、原材料、消費財を輸入しています。台湾国際港務公司は2025年に台湾の港湾全体で1,350万TEUを報告しました。高雄はこのネットワーク内の主要コンテナハブです。航空フレートがより速い配送を提供する場合でも、大量カーゴには海上フォワーディングが不可欠なままです。フォワーダーはこれらのフローを管理するために運送業者、ターミナル、および税関機関との信頼性の高い関係を必要とします。
航空フレート・フォワーディングは2031年にかけてCAGR 5.07%で成長すると予測されています。Dimercoは2026年最初の5ヶ月間に航空フレート量が海上フレート量よりも速く成長したと報告しました。高付加価値の出荷は標準的な海上カーゴよりも単位あたりの収益が高くなる可能性があります。中国および東南アジアとの道路およびマルチモーダルフォワーディングリンクも、製造業者がサプライチェーンを多様化するにつれて関連性を高めています。台湾フレートおよびロジスティクス市場は、航空能力を確保しクロスボーダー移動を調整できるフォワーダーを優遇しています。国際航空運送協会のカーゴ口座決済システムへの参加やISO 9001コンプライアンスなどの正式な要件は、確立されたフォワーダーにとって引き続き重要です。
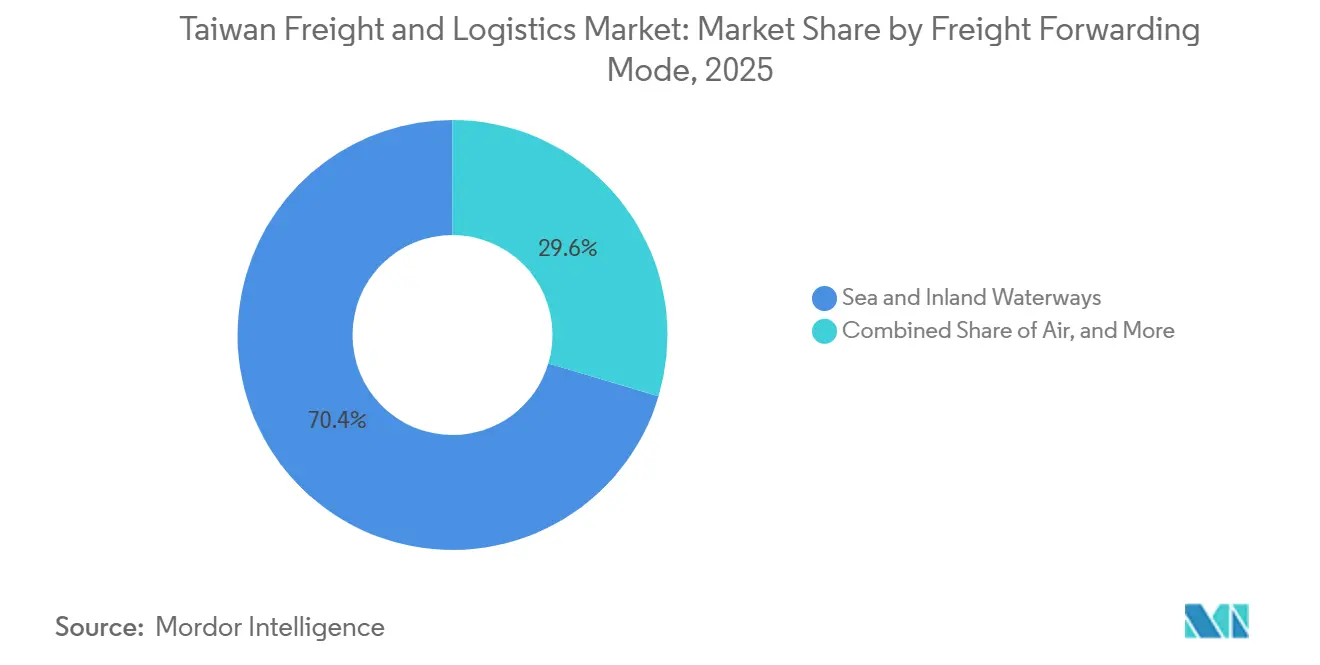
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:製造業が最大であり小売業が勢いを増している
製造業は2025年のエンドユーザー産業における台湾フレートおよびロジスティクス市場シェアの40.01%を占めました。半導体製造、電子機器組立、機械、石油化学製品は部品および完成品の定期的かつ時間的制約のある移動を必要とします。ジャストインタイムの運営モデルは予測可能な輸送と在庫管理の必要性を高めます。製造ロジスティクスはまたサプライヤー、生産拠点、港湾、空港、および海外顧客間の接続を必要とします。この基盤は台湾フレートおよびロジスティクス市場に安定した産業需要の源泉を与えています。製造顧客はますます高付加価値カーゴのための安全な施設と迅速な通関プロセスを必要としています。
卸売・小売業は2031年にかけてCAGR 4.65%で成長すると予測されています。オムニチャネル業務は同じ流通システムで店舗補充、オンラインフルフィルメント、および返品管理を必要とします。電子商取引はエンドユーザーカテゴリーとして別途追跡されているにもかかわらず、この需要を強化しています。農業、漁業、林業はより小さな支出基盤を代表しますが、専門的な冷蔵コンテナ需要を支援しています。石油・ガス・鉱業・採石業のロジスティクスはエネルギー輸入とタンカー移動に結びついたままです。Kerry TJ Logisticsは2025年の連結収益が128億台湾ドル(4億849万米ドル)と報告しており、統合プロバイダーが対応する国内需要の広さを示しています。
地理的分析
台湾の港湾システムは2025年に1,350万TEUを取り扱い、高雄が主要な海上フレートノードとして機能しました。台湾レートおよびロジスティクス市場は北部の桃園-基隆回廊、中部および南部の製造弧、および自由貿易港区を中心に組織されています。高雄は米国、日本、中国、東南アジアとのコンテナ貿易を支援しています。港湾開発計画は高雄とその大型船舶取り扱い能力に相当な優先度を与えています。基隆は2025年12月に主要インフラアップグレードを完了し、運営の信頼性を向上させました。これらの港湾は合わせて台湾のコンテナ化された輸出入システムを支援しています[4]。
北部台湾は2026年に最も成長率の高いフレートエリアです。桃園国際空港が半導体施設、部品サプライヤー、およびグローバルロジスティクスインフラの近くに位置しているためです。UPSは1億米ドルの投資で桃園センターを開設し、このサイトはApplied Materialsのアジア流通ハブとしても機能しています。FedExは国際トラフィックに対応するために桃園トランシップセンターを拡張しました。南部台湾は高雄と台南周辺で半導体活動が発展するにつれて、より多くのロジスティクス能力を引き付けています。日本通運は2026年1月に南部半導体サプライチェーンを支援するために台南NEXT11倉庫を開設しました。この動きは高付加価値フレート活動を北部回廊を超えて広げています。
台湾には基隆、台北港、台中、高雄、桃園空港、新竹、安平に7つの自由貿易港区があります。これらの区域は保税倉庫、付加価値加工、および再輸出活動を可能にします。これらは台湾が単なる出発地および目的地としてではなく、地域ロジスティクスハブとして機能するのを助けています。主要港湾における代替燃料バンカリング投資は、海運会社が国際海事機関の排出要件に対応するにつれて重要になります。これらの場所の台湾フレートおよびロジスティクス市場規模は、適切な工業用地と資格を持つロジスティクス労働力の確保にも依存します。桃園空港、台北港、および国道ネットワーク間のより良い道路接続は、クロスモーダルの滞留時間を削減するために依然として必要です。計画されている国道1号A延伸はこの接続を改善することを目的としています。
競争環境
市場構造と競争ポジショニング
台湾フレートおよびロジスティクス市場は、グローバルインテグレーター、国際フォワーダー、国内道路輸送事業者、CEPプロバイダー、および専門倉庫会社がそれぞれ異なる顧客ニーズに対応しているため、中程度の分散状態を維持している。DHL、FedEx、UPS、DSV、Kuehne+Nagel、Nippon Express、Yusen Logistics、Kintetsu World Express、およびCEVAは、国際エクスプレス、航空フレート、フォワーディング、および高付加価値ロジスティクスにおいて競合している。HCT Logistics、Kerry TJ Logistics、Taiwan Pelican Express、およびChunghwa Postなどの国内プロバイダーは、道路配送、国内CEP、および地域企業向けロスティクスにおいて強固なポジションを維持している。台湾フレートおよびロジスティクス市場において、グローバル企業は多国籍アカウントのカバレッジ、通関サポート、および確立された航空・海上ネットワークにおいて優位性を持つ。国内企業は、ルート知識、集荷ネットワーク、および地域サービスの対応力が決定的な要素となる分野において優位性を保持している。
専門的能力とテクノロジー主導の競争
競争は専門的なサービス能力にますます焦点が当てられるようになっている。Dimercoは2026年第1四半期に航空フレート量が20%増加したと報告し、この実績をチャイナプラスワンの調達戦略および複数拠点のサプライチェーンと関連付けた。UPSは2026年に桃園にテクノロジーを活用した1.0 ビリオン 米ドル規模のロジスティクス施設を開設し、太平洋横断コリドーにおける高付加価値顧客へのサービス提供能力を強化した。Nippon Expressは台南にNEXT11倉庫を開設し、保税保管、温度管理ハンドリング、および通関業務を提供することで、南部製造コリドーの半導体クライアントを支援しているAn-Lian Expressは桃園にスマートロジスティクスセンターへの4億5,000万台湾ドル(1,440万 米ドル)の投資を発表し、自動化投資が国内専門事業者にも及んでいることを示した。これらの投資により、施設の品質、管理されたハンドリング、およびデジタル貨物可視性が台湾フレートおよびロジスティクス市場においてより重要となっている。フレート輸送と通関業務、保税保管、および温度管理を組み合わせたプロバイダーは、基本的な配送モデルに適合しないアカウントを獲得するために競争できる。
フルフィルメントの進化と戦略的差別化
プラットフォームフルフィルメントは新たな競争圧力を加えている。Momoは配送の50%に向けて内部ロジスティクス能力を拡大する計画を発表し、一部の高密度ルートにおいて外部キャリアが利用できる従来の小包量を減少させている。これにより、サードパーティプロバイダーはクロスボーダー小包、複雑な返品、大型フレート、コールドチェーン配送、および企業向けロジスティクスに注力するよう促されている。2026年7月の輸出受注額は979億 米ドルに達し、ICT品の受注は89.5%増加しており、時間的制約のあるテクノロジーフレートを取り扱えるプロバイダーへの需要が強まっている。TSMCの海外製造拠点の拡大も、複数国にわたって設備、部品、および特殊貨物を調整できる台湾連携プロバイダーの必要性を高めている。したがって、台湾フレートおよびロジスティクス市場は、大量の標準配送と高付加価値の統合ロジスティクスとの間でより明確な分業へと移行しつつある。グローバルネットワークはプレミアム国際フレートにおいて引き続き重要であり、国内企業は高密度なサービスカバレッジと専門的な地域オペレーションによってポジションを守ることができる。テクノロジー投資とサービス統合は、規模だけよりも顧客選択を形成する可能性が高い。
台湾フレートおよびロジスティクス産業のリーダー企業
-
Dimerco Express Group
-
HCT Logistics(新竹ロジスティクス)
-
Kerry TJ Logistics Co., Ltd.
-
Evergreen Group
-
Chunghwa Post Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年4月:安聯快遞は桃園中壢に4億5,000万台湾ドル(1,436万米ドル)のスマートロジスティクスセンターへの投資を発表しました。この施設には先進サーバーおよび半導体ロジスティクス顧客向けの自動倉庫管理システム、スマートラッキング、および自動搬送設備が含まれます。
- 2026年3月:UPSは総投資額1億米ドルで台湾北部の桃園国際ロジスティクスセンターを開設し、アジア太平洋最大のロジスティクス施設となりました。このセンターはApplied Materialsのアジア流通ハブとして機能し、主に高技術半導体および電子機器カーゴを取り扱い、グローバルな先進コンピューティングサプライチェーンにおける台湾の重要なノードとしての役割を反映しています。
- 2026年3月:FedExは2026年3月11日に桃園国際空港の拡張されたトランシップセンターを開設し、35年間の台湾事業史上最大の単一投資と位置づけました。この施設は1万9,000平方メートルをカバーし、1時間あたり最大9,000個の自動仕分けを行い、米国、欧州、アジア太平洋への週40便の国際便に支えられています。
- 2026年1月:日本通運は南部の拡大する半導体セクターを支援するために台湾南部に台南NEXT11倉庫を開設しました。この施設には24時間セキュリティ、プラットフォーム荷役ドック、および高技術カーゴ要件に合わせた空調システムが含まれています。


台湾フレートおよびロジスティクス市場レポートの範囲
| 農業・漁業・林業 |
| 建設 |
| 製造業 |
| 石油・ガス・鉱業・採石業 |
| 卸売・小売業(電子商取引を除く) |
| 電子商取引・電子小売 |
| その他 |
| クーリエ・エクスプレス・小包(CEP) | 仕向地別 | 国内 |
| 国際 | ||
| フレート・フォワーディング | 輸送モード別 | 航空 |
| 海上および内陸水路 | ||
| その他 | ||
| フレート輸送 | 輸送モード別 | 航空 |
| パイプライン | ||
| 鉄道 | ||
| 道路 | ||
| 海上および内陸水路 | ||
| 倉庫保管 | 温度管理別 | 非温度管理 |
| 温度管理 | ||
| その他のサービス | ||
| エンドユーザー産業別 | 農業・漁業・林業 | ||
| 建設 | |||
| 製造業 | |||
| 石油・ガス・鉱業・採石業 | |||
| 卸売・小売業(電子商取引を除く) | |||
| 電子商取引・電子小売 | |||
| その他 | |||
| ロジスティクス機能別 | クーリエ・エクスプレス・小包(CEP) | 仕向地別 | 国内 |
| 国際 | |||
| フレート・フォワーディング | 輸送モード別 | 航空 | |
| 海上および内陸水路 | |||
| その他 | |||
| フレート輸送 | 輸送モード別 | 航空 | |
| パイプライン | |||
| 鉄道 | |||
| 道路 | |||
| 海上および内陸水路 | |||
| 倉庫保管 | 温度管理別 | 非温度管理 | |
| 温度管理 | |||
| その他のサービス | |||


レポートで回答される主要な質問
台湾フレートおよびロジスティクス市場規模の見通しは戦略的計画にとって何を意味するか?
台湾フレートおよびロジスティクス市場は2026年の378億米ドルから2031年までに465億米ドルに成長すると予想されており、CAGR 4.2%を示しています。この見通しは、従来のフレートサービスの広範な拡大ではなく、専門的な能力、自動化、および国際ネットワークカバレッジへの的を絞った投資を支援します。
台湾のフレートおよびロジスティクス市場の成長を牽引する主要要因は何か?
成長は半導体および先進サーバー輸出、電子商取引、ならびに港湾、空港、自動化倉庫への投資によって牽引されています。台湾の製造業PMIは2026年7月に61.5に達し、10ヶ月連続の拡大を記録し、製造業主導のフレート需要の継続を示しています。
グローバル貿易パターンの変化とサプライチェーンの地域化は台湾のロジスティクス市場にどのような影響を与えているか?
製造業者はますます台湾とASEAN、日本、欧州、米国全体の生産・達拠点を結びつけています。これにより、個別の貿易ルートを管理するのではなく、複数の市場にわたって通関、在庫、およびマルチモーダル輸送を調整できるロジスティクスプロバイダーへの需要が高まっています。
台湾の主要貿易回廊全体でフレートレートはどのように進化しており、レートのボラティリティを牽引しているものは何か?
海上フレートレートは回廊によって大きく異なります。アジア域内ルートは混雑が緩和し船腹スペースが改善すると緩和する可能性がある一方、台湾-米国ルートは関税主導の出荷タイミング、ブランクセーリング、港湾混乱、およびピーク期間中の限られたスペースにより引き続きリスクにさらされています。計画されている港湾アップグレードは長期的に能力を増加させ運営効率を改善することを目的としていますが、短期的なレートのボラティリティを排除することはありません。
インフラ投資とテクノロジーは台湾のロジスティクスランドスケープをどのように再形成しているか?
交通部は2026年6月に570.2 ビリオン 台湾ドル(18.2 ビリオン 米ドル)の港湾投資計画を発表し、7つの国際港における34プロジェクトおよび4つの国内港における73プロジェクトをカバーしています。事業者は自動搬送、リアルタイム追跡、および統合港湾システムと物理的投資を組み合わせてスループットとサービスの信頼性を向上させています。
ロジスティクスプロバイダーは高付加価値契約を獲得するためにどの能力を優先すべきか?
プロバイダーは確保された航空能力、コンプライアンス対応の保税・温度管理施設、リアルタイムの貨物可視性、および強力な通関プロセスを構築すべきです。例えば、Dimercoの自動化プロセスの2025年初頭の17%から2026年7月の27%への増加は、フレート管理におけるデジタルツールの運営上の重要性を示しています。


 お客様のデータは安全であり、販売や共有は一切行われません。
