
Marktgröße und Marktanteile des taiwanesischen Fracht- und Logistikmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
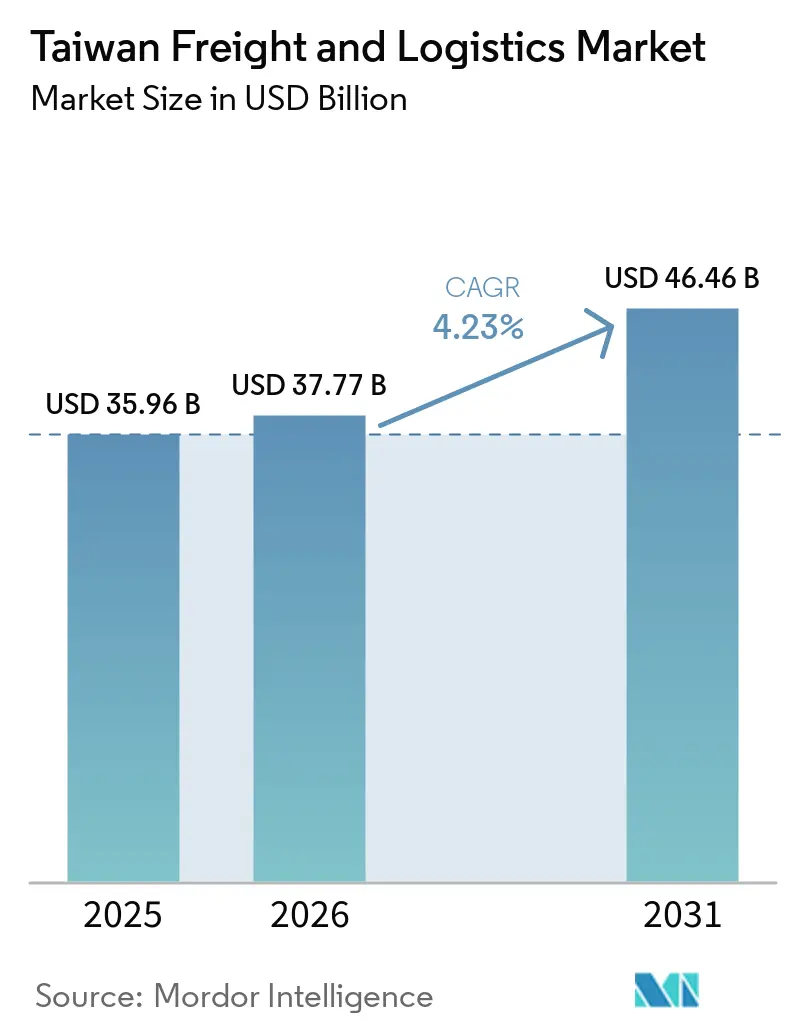
| Marktgröße im Basisjahr (2025) | 35.96 Milliarden US-Dollar |
| Marktgröße (2026) | 37.77 Milliarden US-Dollar |
| Marktgröße (2031) | 46.46 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.23 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des taiwanesischen Fracht- und Logistikmarkts von Mordor Intelligence
Der Taiwan Fracht- und Logistikmarkt hatte im Jahr 2025 ein Volumen von 35,96 Milliarden USD und wird voraussichtlich von 37,77 Milliarden USD im Jahr 2026 auf 46,46 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,23 % während des Prognosezeitraums (2026–2031).
Der Taiwan Fracht- und Logistikmarkt wird durch die Nachfrage nach Halbleitern, fortschrittlichen Servern und anderen hochwertigen Exporten gestützt, die eine sichere und zeitkritische Handhabung erfordern. Die Fertigungsaktivität bleibt stark, wobei der Einkaufsmanagerindex (PMI) des verarbeitenden Gewerbes in Taiwan im August 2026 auf 62,5 gestiegen ist, gegenüber 61,5 im Juli, was auf anhaltenden Druck auf Lieferantenterminpläne und Frachtnetze hindeutet. Die Fertigungsnachfrage konzentriert sich weiterhin entlang des Korridors Taoyuan, Hsinchu und Tainan, während Hafeninvestitionen die Rolle Südtaiwans ausbauen. Investitionen verlagern sich in Richtung Luftfracht, Zolllager, automatisierte Lagerhaltung sowie integrierte See-, Luft- und Straßendienste. Gleichzeitig schaffen Fahrermangel, Kraftstoffkosten und Unsicherheiten rund um die US-Handelspolitik operative Risiken für Spediteure und Frachtführer. Der Taiwan Fracht- und Logistikmarkt begünstigt Teilnehmer mit spezialisierter Umschlagskapazität, digitalen Werkzeugen und etablierten Beziehungen zu hochwertigen Verladern.
Wichtigste Erkenntnisse des Berichts
- Nach Logistikfunktion hielt Frachttransport im Jahr 2025 einen Anteil von 59,27% am Taiwan Fracht- und Logistikmarkt, während Kurier-, Express- und Paketdienste bis 2031 mit einer CAGR von 5,12% wachsen sollen.
- Nach Frachttransportmodus entfiel auf die Straße im Jahr 2025 ein Anteil von 60,84% am Taiwan Fracht- und Logistikmarkt, während Luftfracht bis 2031 mit einer CAGR von 4,98% wachsen soll.
- Nach Kurier-, Express- und Paketdienstziel hielten inländische Dienste im Jahr 2025 einen Anteil von 65,07% am Taiwan Fracht- und Logistikmarkt, während internationale Dienste bis 2031 mit einer CAGR von 5,37% wachsen sollen.
- Nach Lagerhaltung und Lagerung hielten nicht temperaturgeführte Einrichtungen im Jahr 2025 einen Anteil von 91,51% am Taiwan Fracht- und Logistikmarkt, während temperaturgeführte Einrichtungen bis 2031 mit einer CAGR von 4,00% wachsen sollen.
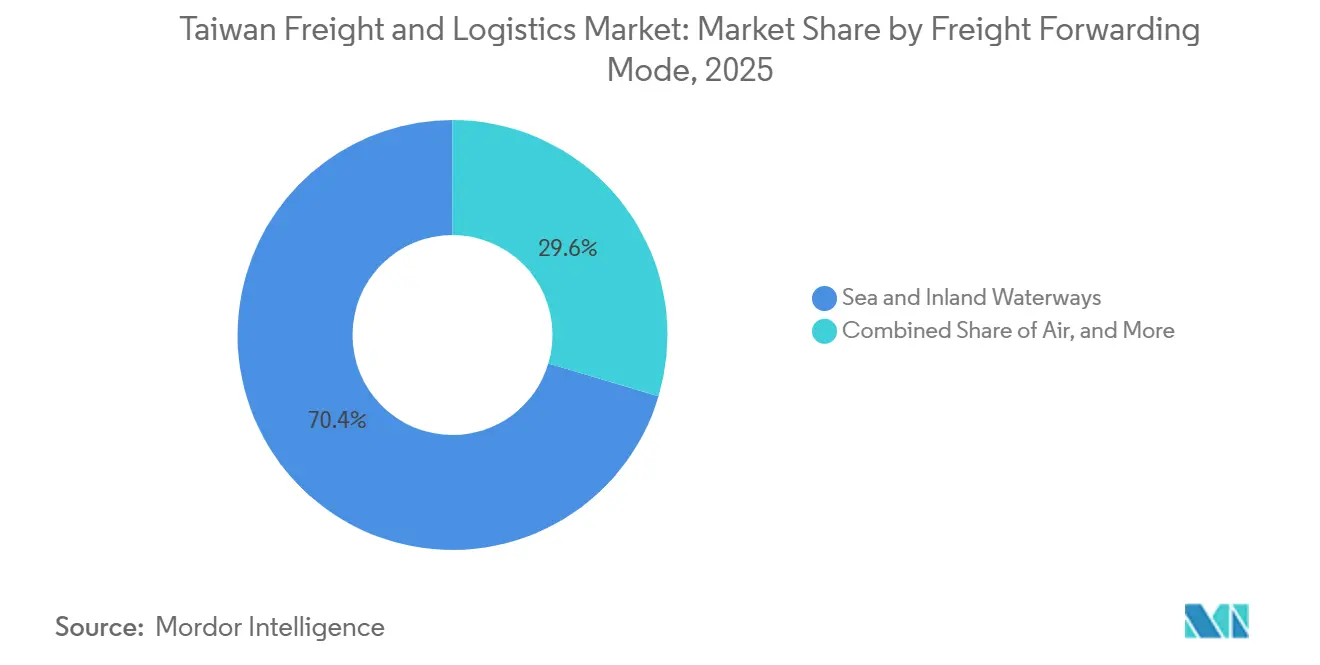
- Nach Frachtspeditionsmodus hielten See- und Binnenwasserwege im Jahr 2025 einen Anteil von 70,41% am Taiwan Fracht- und Logistikmarkt, während Luftspedition bis 2031 mit einer CAGR von 5,07% wachsen soll.
- Nach Endverbraucherbranche hielt das verarbeitende Gewerbe im Jahr 2025 einen Anteil von 40,01% am Taiwan Fracht- und Logistikmarkt, während Groß- und Einzelhandel bis 2031 mit einer CAGR von 4,65% wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des taiwanesischen Fracht- und Logistikmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Halbleiter- und KI-Serverexporte beschleunigen die Nachfrage nach hochwertiger Fracht | +1.5% | National; konzentriert auf die Korridore Taoyuan, Hsinchu und Tainan | Kurzfristig (≤ 2 Jahre) |
| Die Globalisierung der Lieferkette weitet internationale Frachtströme aus und treibt die integrierte multimodale Logistiknachfrage an | +0.7% | Global, mit konzentrierten Auswirkungen auf die Handelsrouten Taiwan–Vereinigte Staaten und Taiwan–ASEAN | Mittelfristig (2–4 Jahre) |
| Die Expansion des E-Commerce erhöht das Paketvolumen und beschleunigt die Nachfrage nach flexiblen Netzwerken für die letzte Meile | +0.6% | National, mit starken Ausstrahlungseffekten auf die Vororte und den Süden Taiwans | Kurzfristig (≤ 2 Jahre) |
| Staatlich geführte Infrastrukturentwicklung verbessert die Frachtanbindung und schafft neue Logistik- und Lagerkapazitäten | +0.5% | National, mit Schwerpunktinvestitionen in Kaohsiung, Taoyuan, Keelung und Taipei Port | Mittelfristig (2–4 Jahre) |
| Strategische Lage und vertiefende asiatische Handelsbeziehungen positionieren Taiwan als kritischen regionalen Logistikdrehkreuz | +0.4% | Asien-Pazifik-Kern, mit Ausstrahlungseffekten auf innerasiatische und Nahost-Korridore | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Halbleiter- und fortschrittliche Serverexporte steigern die Nachfrage nach hochwertiger Fracht
Taiwans fortschrittliche Halbleiter- und Serverexporte steigern die Nachfrage nach schnellen, sicheren und präzisen Frachtdienstleistungen. Dimerco meldete im Mai 2026 einen Umsatzanstieg von 39 % im Jahresvergleich, während sein Luftfrachtvolumen um fast 30 % stieg, unterstützt durch Halbleiter- und fortschrittliche Serverkunden. Hochwertige Sendungen erfordern kontrollierte Abwicklung, kürzere Transitzeiten und zuverlässige Zollprozesse. Diese Anforderung unterstützt die Nutzung von Zolllagern, temperaturgeführter Lagerung und beschleunigten Luftdiensten. Anbieter mit etablierten Sicherheits- und Compliance-Fähigkeiten können diese Sendungen effektiver bedienen als allgemeine Frachtbetreiber. Der taiwanesische Fracht- und Logistikmarkt verzeichnet infolgedessen eine größere Nachfrage nach spezialisierten Dienstleistungen anstelle von Standardfrachtkapazitäten.
Globalisierung der Lieferkette stärkt die multimodale Nachfrage
Anpassungen in der Lieferkette verändern die Art und Weise, wie Fracht durch Taiwan bewegt wird. Hersteller suchen nach Transparenz über See-, Luft- und Straßenbewegungen, anstatt jede Phase separat zu verwalten. Dimerco erhöhte den automatisierten Anteil der Prozesse in seinen globalen Betrieben von 17 % Anfang 2025 auf 27 % im Juli 2026. Die Änderung umfasst Tarifmanagement, Sendungsverfolgung, Dokumentation und Frachtplanung. Diese Fähigkeiten helfen Spediteuren, Sendungen mit mehreren Ursprüngen und Transportmodi zu koordinieren. Integrierter Service wird für Unternehmensverlader wichtig, die eine vorhersehbare Lieferung und Zollabwicklung benötigen. Der taiwanesische Fracht- und Logistikmarkt schafft daher Möglichkeiten für Spediteure, die physische Kapazität mit zeitnahen Sendungsinformationen verbinden können.
E-Commerce-Expansion erhöht Paket- und Anforderungen an die letzte Meile
E-Commerce erhöht das Paketvolumen und steigert die Erwartungen an die Liefergeschwindigkeit in ganz Taiwan. Die US-amerikanische International Trade Administration meldete ein Wachstum von 7,9 % für Taiwans E-Commerce im Jahr 2025[1]. Momo erhöhte seine interne Logistikkapazität von 40 % in Richtung eines 50-%-Ziels im Jahr 2026, nachdem ein zweites automatisiertes Logistikzentrum eröffnet und das unterstützende Lagernetzwerk erweitert wurde. Diese Expansion erhöht den Druck auf Drittanbieter-Spediteure, die auf große Einzelhandelskonten angewiesen sind. Abholpunkte in Convenience-Stores und Paketschließfächer reduzieren fehlgeschlagene Lieferungen und unterstützen effizientere Operationen auf der letzten Meile. Der taiwanesische Fracht- und Logistikmarkt profitiert von diesem Volumenwachstum, obwohl Betreiber in Sortierung, Routenplanung und Netzwerkdichte investieren müssen, um Verträge zu behalten.
Staatliche Infrastrukturinvestitionen erweitern die Netzwerkkapazität
Staatliche Investitionen verbessern die physische Grundlage des taiwanesischen Fracht- und Logistikmarkts. Das Ministerium für Verkehr und Kommunikation kündigte im Juni 2026 einen Hafenplan in Höhe von 57,2 Milliarden TWD (1,82 Milliarden USD) an, der 34 Projekte an 7 internationalen Häfen und 73 Projekte an 4 Inlandshäfen umfasst. Der Plan unterstützt ein Containerdurchsatzziel von 15,5 Millionen TEU bis 2031. Der Hafen Kaohsiung rüstet Terminal 3 bis 2027 für Schiffe mit 18.000 TEU auf, während Terminal 5 bis 2029 für Schiffe mit 24.000 TEU geplant ist. Das Programm umfasst auch Bunkereinrichtungen für alternative Kraftstoffe in Taipei Port, Taichung Port und Kaohsiung Port[2]. Diese Investitionen verbessern die Bedingungen für größere Schiffsanläufe, Umschlagaktivitäten und damit verbundene Lagernachfrage.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zollbelastung durch die Vereinigten Staaten und handelspolitische Unsicherheit erhöhen Risiken im exportorientierten Logistikökosystem Taiwans | -0.7% | National; konzentrierte Auswirkungen auf exportorientierte Frachtspedition und Luftfrachtrouten | Mittelfristig (2–4 Jahre) |
| Anhaltender Fachkräfte- und Fahrermangel schränkt die Logistikkapazität ein und erhöht den operativen Druck | -0.5% | National; am stärksten ausgeprägt in städtischen Lieferkorridoren in Taipei, Taichung und Kaohsiung | Kurzfristig (≤ 2 Jahre) |
| Kraftstoffpreisvolatilität erhöht Transportkosten und komprimiert die Betriebsmargen von Logistikbetreibern | -0.4% | National, mit verstärkten Auswirkungen auf Straßenfracht- und Luftfrachtbetreiber | Kurzfristig (≤ 2 Jahre) |
| Makroökonomische Unsicherheit und schwächeres Geschäftsvertrauen dämpfen die Frachtanfrage und Logistikinvestitionen | -0.4% | National, mit sekundären Ausstrahlungseffekten auf regionale Handelspartner | Mittelfristig (2–4 Jahre) |
| Steigende Versicherungs- und geopolitische Risikokosten erhöhen die Ausgaben inmitten von Staus und Lieferkettenunterbrechungen | -0.3% | Global, mit konzentrierten Auswirkungen auf die Seerouten Taiwan–Vereinigte Staaten und Taiwan–Naher Osten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zollunsicherheit der Vereinigten Staaten schafft Exportrisiken
Die Handelspolitik der Vereinigten Staaten bleibt wichtig für Frachtströme aus Taiwan. Die Vereinigten Staaten und Taiwan schlossen im Februar 2026 ein Abkommen ab, das einen Zollsatz von 15 % auf Taiwans Exporte in die Vereinigten Staaten festlegte. Das Abkommen gab Exporteuren mehr Klarheit, aber halbleiterspezifische Zölle blieben gefährdet. Hersteller erhöhten die Sendungen vor Zollfristen, was vorübergehend die Exportfrachtvolumina stützte. Eine größere Verlagerung der Halbleiterproduktion in Einrichtungen der Vereinigten Staaten könnte die Frachtanfrage auf hochwertigen Taiwan-USA-Routen im Laufe der Zeit verringern. Spediteure und Frachtführer müssen daher die aktuelle Luftfrachtnachfrage mit der Möglichkeit sich ändernder Produktionsstandorte und Handelsregeln abwägen.
Fachkräfte- und Fahrermangel begrenzt das Kapazitätswachstum
Die Verfügbarkeit von Arbeitskräften ist eine direkte operative Einschränkung für Straßenfracht und städtische Lieferung. Beschäftigte in Transport und Lagerhaltung arbeiteten im Jahr 2026 durchschnittlich 169,3 Arbeitsstunden pro Monat, was darauf hindeutet, dass bestehende Arbeitnehmer weiterhin unter Druck stehen. Automatisierung kann die Arbeit innerhalb von Lagern reduzieren, kann aber Fahrer auf Straßenrouten nicht vollständig ersetzen. Das zukunftsgerichtete Risiko besteht darin, dass sich die Talentlücke vergrößern wird, da Taiwans demografische Struktur altert und weniger junge Arbeitnehmer in körperlich intensive Transportberufe eintreten. Logistikbetreiber, die in autonome Fahrzeuge, Routenoptimierungssoftware und Lagerautomatisierung investiert haben, schützen sich teilweise vor dieser Einschränkung, aber das Straßenfrachtsegment, das den größten Teil des Frachtvolumens ausmacht, bleibt stark arbeitsabhängig. Der taiwanesische Fracht- und Logistikmarkt bleibt dem Kostendruck und Servicebeschränkungen ausgesetzt, wo arbeitsintensiver Transport unerlässlich ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Frachtratenkennzahlen
Entwicklung der Luftfrachtpreise
Die Luftfrachtpreise auf Taiwans transpacifischen Strecken veränderten sich zwischen Januar 2025 und September 2026 erheblich. Die Frachtraten von Taoyuan nach Los Angeles stiegen von 15,22 USD pro kg im Januar 2025 auf 19,43 USD pro kg im April 2026, bevor sie im September 2026 auf 11,04 USD pro kg zurückgingen. Der Höchststand spiegelte tarifbedingte Versandzeitpunkte, die Nachfrage nach KI-Servern und begrenzte transpacifische Kapazitäten wider. Taoyuan nach Narita lag im September 2026 bei 5,07 USD pro kg, während Taoyuan nach Shanghai bei 2,78 USD pro kg lag. Der Unterschied zeigt, dass Langstreckentechnologiefracht widerstandsfähiger ist als allgemeine Intra-Asien-Fracht. Dimerco berichtete, dass die KI- und Halbleiternachfrage die Kapazitäten auf Taiwan-US-Routen im Jahr 2026 weiter verknappt hat.
Die europäischen Luftfrachtpreise waren im Berichtszeitraum stabiler als die transpacifischen Raten. Die Frachtraten von Taoyuan nach Frankfurt erreichten im März 2026 11,39 USD pro kg und lagen im September 2026 bei 8,51 USD pro kg. Die fortschreitende Einführung des EU-ETS für den Seeverkehr erhöhte die kohlenstoffbezogene Kostenbelastung (um ca. 40 bis 80 USD pro TEU) für Seecontainer mit Ziel Europa im Jahr 2026. Diese zusätzlichen Kosten können die Luftfracht für hochwertige und gewichtssensible Sendungen attraktiver machen. EVA Air und China Airlines profitierten von der KI-getriebenen Frachtgüternachfrage auf ausgehenden Strecken. Regionale Spediteure sahen sich auf schwächeren Intra-Asien-Routen einem stärkeren Preisdruck ausgesetzt.
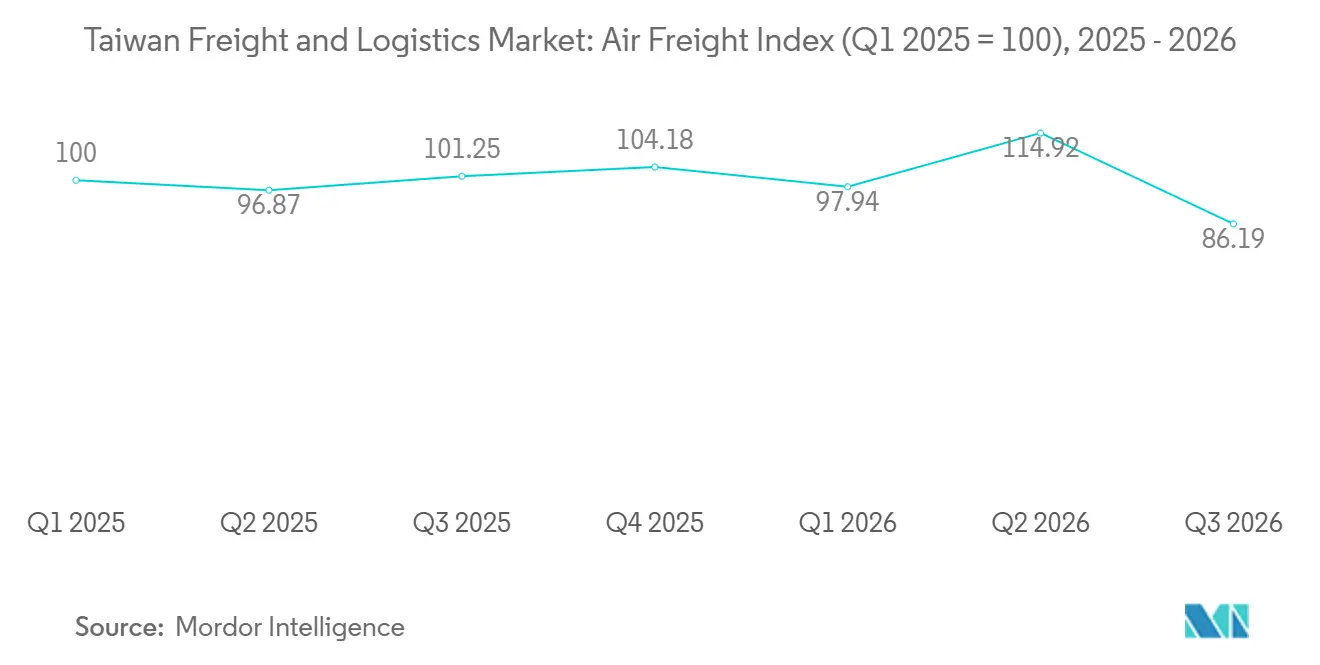
Notiz: Der Index spiegelt die durchschnittlichen Frachtpreise bei Taiwans wichtigsten Handelspartnern wider.

Entwicklung der Seefrachtpreise
Die Seefrachtraten auf Taiwans wichtigsten Exportrouten spiegelten veränderte Handelsbedingungen wider. Die Raten von Kaohsiung nach Los Angeles fielen im Februar 2026 auf 3.610 USD pro 40-Fuß-GP-Container und erholten sich dann im September 2026 auf 5.654 USD. Kaohsiung nach Rotterdam erreichte im Juni 2026 4.974 USD und lag im September 2026 bei 4.453 USD. Die Raten nach Shanghai und Busan waren mit 1.379 USD bzw. 1.350 USD im September 2026 niedriger. Der Taiwan Fracht- und Logistikmarkt behält einen deutlichen Preisaufschlag auf Langstreckenrouten. Hafeninfrastrukturarbeiten können die Schiffsauslastung auf transpacifischen und Asien-Europa-Diensten unterstützen.
Sicherheitsstörungen im Roten Meer haben dazu geführt, dass einige europäische Routen über das Kap der Guten Hoffnung umgeleitet werden mussten. Dies verlängert die Segelzeit um 10 bis 14 Tage und erhöht die Kraftstoffkosten um 25 % bis 35 %. Die Ausbaggerung von Terminal 5 im Hafen Kaohsiung soll 2026 abgeschlossen werden und wird eine Kaitiefe von 17 Metern bieten. Dies ermöglicht dem Hafen, Ultra-Large-Containerschiffe auf wichtigen Diensten zu empfangen. Die Taiwan International Ports Corporation meldete 2025 einen Rekordumsatz von 750 Millionen USD trotz stagnierendem Containervolumen, was den Wert höherwertiger Fracht und damit verbundener Dienstleistungen unterstreicht.
Frachtpreisänderungen sind für Verlader wichtig, da sich die Transportbudgets je nach Route und Verkehrsträger erheblich unterscheiden. Luftfracht bietet Exporteuren eine schnellere Option, wenn Produktverfügbarkeit oder Lieferzeitpunkt mehr Wert haben als die Frachtkosten. Seefracht bleibt die praktische Wahl für große Containervolumina, aber ihre Wirtschaftlichkeit kann sich ändern, wenn sich Schiffskapazität, Transitumwege oder regulatorische Kosten verschieben. Spediteure müssen diese Abwägungen den Kunden erläutern und die Vertragspreisgestaltung sorgfältig steuern. Der Taiwan Fracht- und Logistikmarkt profitiert, wenn Betreiber sowohl Luft- als auch Seealternativen innerhalb einer einzigen Kontostruktur anbieten können.
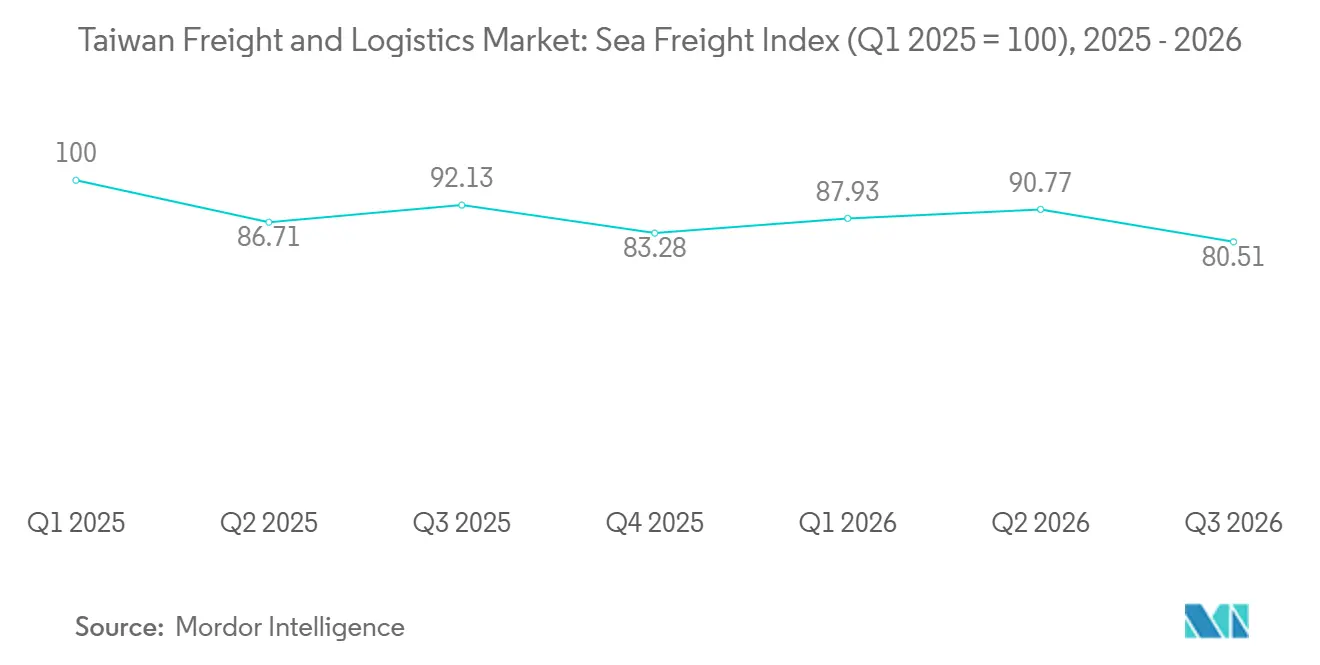
Notiz: Der Index spiegelt die durchschnittlichen Frachtraten gegenüber Taiwans wichtigsten Handelspartnern wider.
Risiko und Resilienz in der Lieferkette
Wo die Logistikkosten steigen
Die internationalen Frachtkosten steigen, weil Umleitungen, Kraftstoffverbrauch, Arbeitskräftemangel und Compliance-Aufwand gleichzeitig auftreten. Sendungen aus Taiwan in Richtung Europa sind von längeren Routen betroffen, wenn Sicherheitsbedingungen die normalen Seewege stören. Die von Reedereien eingeführten Umleitungen um das Kap der Guten Hoffnung verlängern die Transitzeit um 10 bis 14 Tage und erhöhen die Kraftstoffkosten um 25 % bis 35 %. Die EU-ETS-Phase 2 fügt der nach Europa gebundenen Ladung im Jahr 2026 zudem nahezu 40 bis 80 USD pro TEU hinzu. Diese Faktoren beeinflussen die Betriebsgrundkosten und nicht nur außergewöhnliche Sendungen.
Anbieter von Fracht- und Logistikdienstleistungen in Taiwan müssen die zusätzliche Zeit, den Kraftstoffverbrauch und die Dokumentation in ihren Kundenzusagen berücksichtigen. Arbeitsdruck verstärkt das Problem. Betreiber benötigen Fahrer, Lagerpersonal, Zollmitarbeiter und Lieferpersonal zu einem Zeitpunkt, an dem die Arbeitsbelastung bereits hoch ist. Das Lohnwachstum wirkt sich stärker auf allgemeine Fracht als auf hochwertige Technologiefracht aus, da die Preisflexibilität je nach Frachtart unterschiedlich ist. Dies macht breit aufgestellte Netzwerke anfälliger, wenn die Volumina nicht im gleichen Tempo wie die Kosten steigen.
Die Herausforderung der Produktivität
Automatisierung wird zu einer praktischen Antwort auf steigende Arbeitskosten und Serviceerwartungen. Sie kann Sortierung, Lagerbewegungen, Sendungsabgleich und die Bearbeitung von Ausnahmen verbessern. Der Nutzen ist am größten, wenn die Volumina regelmäßig genug sind, um die Kapitalinvestition zu rechtfertigen. Dimerco berichtete, dass sein Anteil automatisierter Prozesse von 17 % Anfang 2025 auf 27 % im Juli 2026 gestiegen ist. UPS eröffnete 2026 außerdem ein technologiegestütztes Logistikzentrum im Wert von 100 Millionen USD in Taoyuan. Diese Maßnahmen zeigen, dass Produktivitätsinvestitionen auf Einrichtungen konzentriert sind, die hochwertige und zeitkritische Kunden bedienen. Kleinere Betreiber könnten es schwerer haben, ähnliche Investitionen ohne stabile Volumenzusagen zu tätigen. Die Lücke kann sich vergrößern, wenn Technologiekunden Einrichtungen mit schnellerer Abwicklung und besserer Transparenz bevorzugen. Automatisierung beseitigt nicht den Bedarf an qualifizierten Arbeitskräften, kann ihnen jedoch ermöglichen, sich auf Ausnahmen und Kundenkoordination zu konzentrieren.
Die Kräfte, die globale Lieferketten neu gestalten
Die Nachfrage nach KI-Infrastruktur und Halbleiterinvestitionen verändern Taiwans Frachtmuster. Exportaufträge erreichten im Juli 2026 97,9 Milliarden USD, ein Anstieg von 61,9 % im Jahresvergleich, während IKT-Produktaufträge um 89,5 % stiegen. Diese Nachfrage erhöht den Bedarf an Luftfracht, spezialisierter Spedition, sicherer Handhabung und Zollkoordination. Taiwan bleibt für die Halbleiter-Lieferkette wichtig, auch wenn die Fertigung in den Vereinigten Staaten, Japan und anderen Standorten ausgebaut wird. Neue Auslandsanlagen schaffen zusätzliche Bewegungen von Ausrüstungen, Komponenten, Chemikalien und Fertigprodukten. Die Logistikchance beschränkt sich nicht auf ausgehende Exporte. Sie umfasst bidirektionale Warenströme zwischen Taiwan und ausländischen Fertigungsstandorten. Anbieter, die die Handhabung von Halbleitern und Zollverfahren verstehen, sind besser positioniert, um diese Routen zu unterstützen. Dies fördert ein komplexeres Frachtnetzwerk anstelle einer einfachen Verlagerung der Nachfrage weg von Taiwan.
Wandel der Logistiklandschaft
Wie sich Verbrauchererwartungen auf die Logistik auswirken
Der E-Commerce erhöht die Erwartungen an Liefergeschwindigkeit, Sendungstransparenz und Retourenabwicklung. Der Taiwan-Fracht- und Logistikmarkt reagiert mit stärkeren KEP-Netzwerken und mehr Investitionen in Sortierung und lokale Distribution. Verbraucher erwarten mittlerweile zeitnahe Updates sowie die Lieferung selbst. Diese Anforderungen gelten für Geschäftssendungen ebenso wie für Verbraucherpakete, da Käufer klarere Informationen über Luft-, See- und Straßentransporte wünschen. Herkömmliche zentralisierte Sortiersysteme reichen möglicherweise nicht für zeitkritische städtische Lieferungen aus. Anbieter benötigen lokale Übergabepunkte, zuverlässige Kundenkommunikation und gute Routenplanung. Die operative Herausforderung besteht darin, einen schnelleren Service zu bieten, ohne unwirtschaftliche Liefertouren zu erzeugen. Betreiber, die Sendungsverfolgung, Abholoptionen und disziplinierte Retourenprozesse kombinieren, können dieses Gleichgewicht besser steuern. Diese Fähigkeiten stärken auch das Kundenvertrauen, wenn eine Sendung verzögert wird oder umgeleitet werden muss.
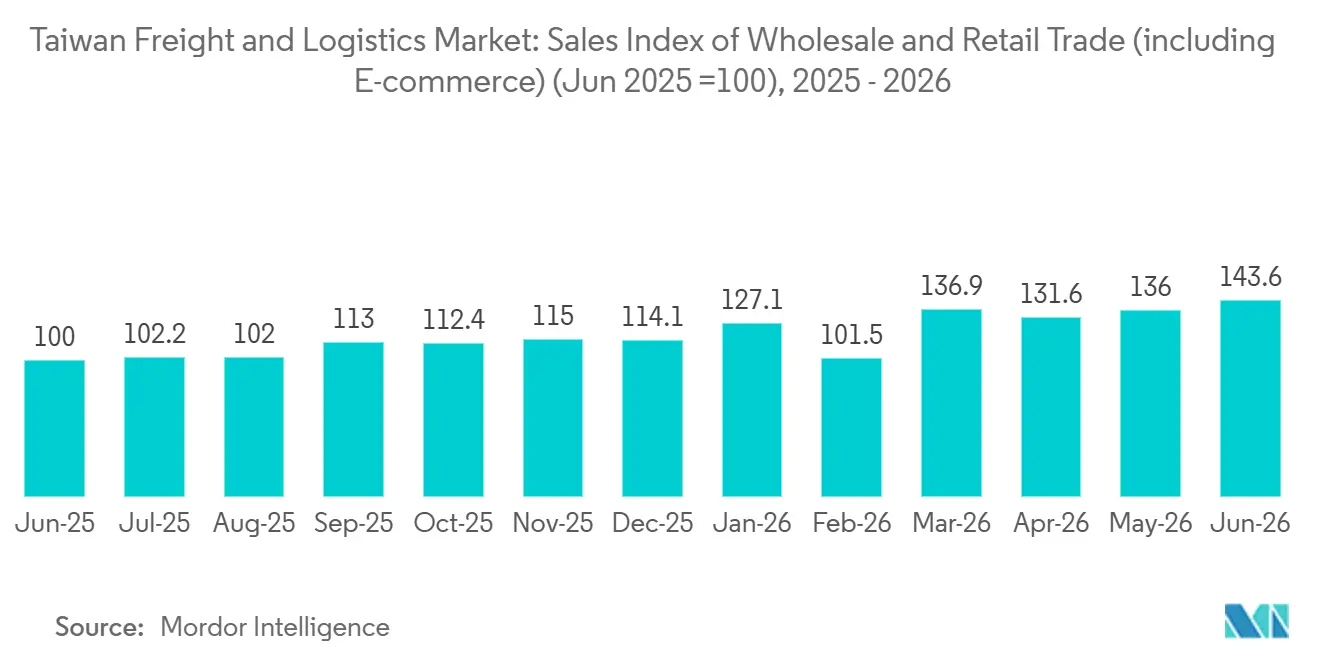
Die letzte Meile gewinnen
Die Leistung auf der letzten Meile hängt stark von der Routendichte, den Lieferoptionen und dem Zugang zu zuverlässigen Kurieren ab. Taiwans kompakte städtische Gebiete können dichte Lieferrouten unterstützen, insbesondere in Taipeh, Neu-Taipeh, Taichung und Kaohsiung. Etablierte inländische Betreiber profitieren von bestehender Abholungs- und Lieferabdeckung. Paketfächer, Abholung in Convenience-Stores und ausgewiesene Abholpunkte reduzieren die Anzahl der einzelnen Haustür-zu-Haustür-Stopps. Dies kann die Wirtschaftlichkeit der Lieferrunde verbessern und den Verbrauchern mehr Flexibilität bieten. Bessere Daten zum Abholverhalten helfen Betreibern, Sendungen zu planen und Personal zuzuteilen. Der Vorteil ist wichtig, wenn die Fahrerverfügbarkeit begrenzt und der Lohndruck hoch ist. Ein starkes Netzwerk für die letzte Meile ist nicht nur eine Fahrzeugflotte. Es kombiniert physische Zugangspunkte, Kundeninformationen und tägliches Routenmanagement.
Die Lieferkette der nächsten Generation aufbauen
Die Lieferkettenkompetenz der nächsten Generation verbindet physischen Transport mit zeitnahen, verwertbaren Informationen. Automatisierung, vernetzte Daten und bessere Transparenz können die Art und Weise verbessern, wie Betreiber Ausnahmen planen, handhaben und lösen. Der Nutzen ist in hochwertigen Lieferketten am stärksten, aber viele der gleichen Praktiken können auch den allgemeinen Frachtbetrieb verbessern. Taiwans Rolle in der Technologiefertigung macht diese Fähigkeiten für die Kundenauswahl und Vertragsverlängerung zunehmend wichtig.
Die digitale Kompetenz variiert im Taiwan-Fracht- und Logistikmarkt erheblich. Globale Integratoren haben Sendungsverfolgung, Automatisierung und Datenanalysesysteme als Teil ihrer Kernoperationen etabliert. Inländische Anbieter verfügen oft über fundiertes operatives Wissen, aber weniger vollständige durchgängige Transparenz. Die Lücke ist für Halbleiter- und Technologiekunden am bedeutsamsten. Diese Kunden benötigen klare Statusinformationen, Zustandsüberwachung und frühzeitige Warnungen, wenn eine Sendung eine Verzögerung oder ein Zollproblem hat. Manuelle Tracking-Systeme sind weniger in der Lage, eine einheitliche Übersicht über Luft-, See- und Binnentransporte zu bieten. Anbieter können die Lücke durch eigene Plattformen oder durch Integration mit Technologiepartnern schließen. Digitale Investitionen entwickeln sich von einer Serviceverbesserung zu einer Voraussetzung für den Zugang zu höherwertigen Konten.
Segmentanalyse
Nach Logistikfunktion: Frachttransport behält die größte Rolle
Frachttransport hielt im Jahr 2025 einen Anteil von 59,27% am Taiwan Fracht- und Logistikmarkt, gestützt durch inländischen Lkw-Verkehr und internationale Containerströme. Fertigungscluster in Hsinchu, Taichung und Tainan erfordern häufige Verbindungen zu Häfen, Flughäfen und Verteilzentren. Kurier-, Express- und Paketdienste sind die am schnellsten wachsende Funktion mit einer prognostizierten CAGR von 5,12% bis 2031. Ihr Wachstum spiegelt den E-Commerce, grenzüberschreitende Pakete sowie zeitkritische Medizin- und Elektroniksendungen wider. Lagerhaltung und Lagerung erhalten mehr Automatisierungsinvestitionen, da Plattformen und Hersteller die manuelle Handhabung reduzieren möchten. Die Frachtspedition profitiert von komplexeren internationalen Warenströmen, während standardmäßige Seerouten bei verbesserter Kapazität weiterhin Preisdruck ausgesetzt sein können.
Weitere Dienstleistungen umfassen Zollabfertigung, Supply-Chain-Management und Mehrwertlogistik. Diese Dienstleistungen werden relevanter, wenn Verlader gebündelte Unterstützung anstelle einzelner Frachtbuchungen bevorzugen. Der Einkaufsmanagerindex des verarbeitenden Gewerbes in Taiwan erreichte im Mai 2026 einen Wert von 61,4, was auf eine schnellere industrielle Expansion und längere Lieferantenlieferzeiten hindeutete. Die Zertifizierung als Zugelassener Wirtschaftsbeteiligter durch den taiwanesischen Zoll unterstützt eine schnellere Zollabfertigung für qualifizierte Betreiber. Die CEIV-Zertifizierung der Internationalen Luftverkehrsvereinigung ist ebenfalls relevant für pharmazeutische Sendungen, die eine validierte Handhabung erfordern. Die Taiwan Fracht- und Logistikbranche entwickelt sich hin zu Dienstleistungen, die physischen Transport, Dokumentation und Sendungstransparenz kombinieren.
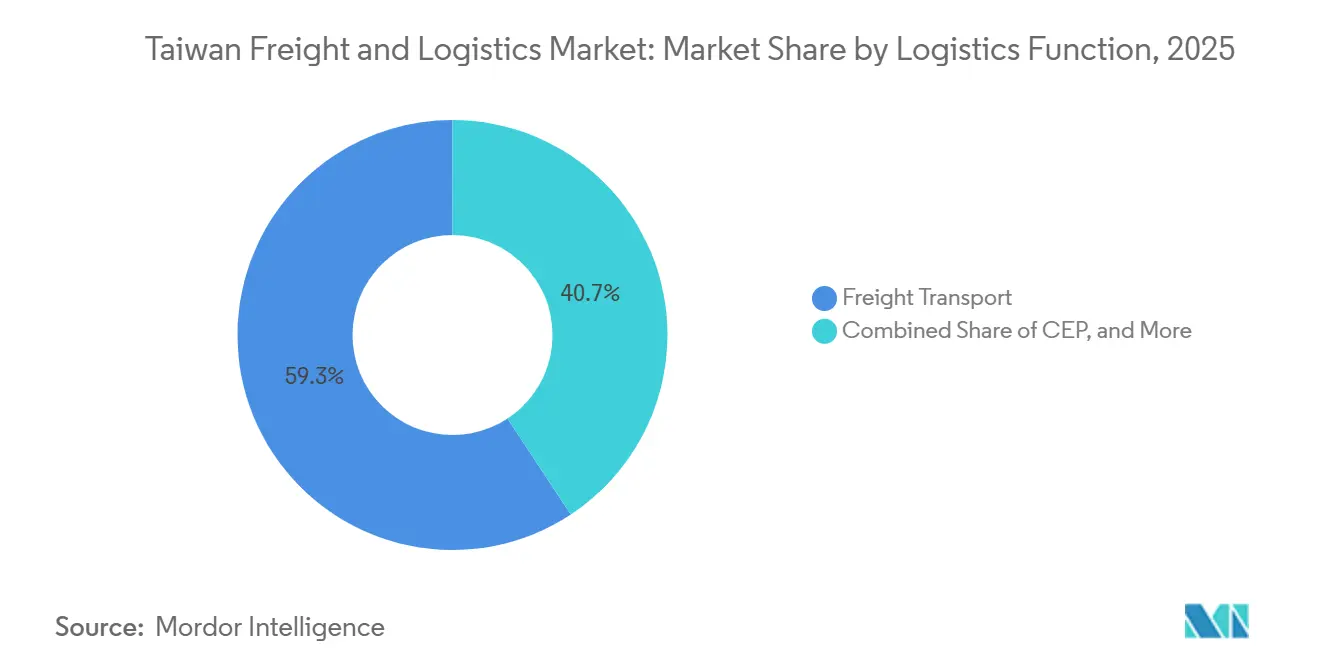


Nach Frachttransportmodus: Straße hält das Volumen, während Luft schneller wächst
Straßentransport machte im Jahr 2025 60,84 % der Marktgröße des taiwanesischen Fracht- und Logistikmarkts aus und spiegelt seine Rolle bei der Verbindung von Industrieparks, Flughäfen, Häfen und Verteilzentren wider. Taiwans Straßennetz bietet praktische Verbindungen entlang seines 395 Kilometer langen Nord-Süd-Korridors. Das Ministerium für Verkehr und Kommunikation meldete 715 Millionen Tonnen Straßenfracht im Jahr 2025, ein Rückgang von 1,8 % gegenüber 728 Millionen Tonnen im Jahr 2024. Geringere Volumina bei Baumaterialien und Konsumgütern beeinträchtigten die inländische Straßenfrachtaktivität. See- und Binnenwasserwege bleiben für Massenimporte und Containerexporte unverzichtbar. Schienenfracht hat eine begrenzte Rolle, während Pipelines Erdöl- und Petrochemieladungen bedienen.
Luftfracht soll bis 2031 mit einem CAGR von 4,98 % wachsen, was schneller ist als andere Transportmodi. Die Marktgröße des taiwanesischen Fracht- und Logistikmarkts für Luftfracht wird durch Halbleiter- und fortschrittliche Serverexporte gestützt, die eine schnelle Lieferung erfordern. UPS eröffnete im März 2026 ein Logistikzentrum für 100 Millionen USD in Taoyuan. FedEx erweiterte sein Taoyuan-Zentrum auf 19.000 Quadratmeter mit einer Sortierkapazität von 9.000 Paketen pro Stunde. Die verfügbare dedizierte Luftfrachtkapazität bleibt auf Routen, die Technologiekunden bedienen, knapp. Dies stützt die Luftfrachtrenditen, schafft aber ein Servicerisiko für Verlader ohne gesicherte Kapazität.
Nach Kurier-, Express- und Paketdienst-Zielgebiet: Inlandsnetzwerke führen, internationale Dienste beschleunigen
Inländische Kurier-, Express- und Paketdienste hielten im Jahr 2025 einen Anteil von 65,07 % am taiwanesischen Fracht- und Logistikmarkt. Dichte städtische Gebiete und etablierte Expressnetzwerke unterstützen Lieferungen am nächsten Tag in weiten Teilen der Insel. Black Cat Yamato, Kerry TJ Logistics, Taiwan Pelican Express und HCT Logistics betreiben eine breite inländische Abdeckung. Abholnetzwerke in Convenience-Stores helfen, fehlgeschlagene Lieferungen zu reduzieren und die Lieferung auf der letzten Meile effizienter zu gestalten. Diese Netzwerke geben Verbrauchern auch eine Wahl jenseits der Heimlieferung. Die inländische Skalierung bleibt wichtig für Einzelhandels-, Marktplatz- und Haushaltspaketnachfrage.
Internationale Kurier-, Express- und Paketdienste sollen bis 2031 mit einem CAGR von 5,37 % wachsen. Elektronikkomponenten, Gesundheitsprodukte, Mode und dringende Technologiesendungen unterstützen die grenzüberschreitende Paketnachfrage. FedEx betreibt 40 wöchentliche internationale Flüge von seinem Taoyuan-Zentrum in die Vereinigten Staaten, nach Europa und in den Asien-Pazifik-Raum. Grenzüberschreitende E-Commerce-Regeln und Exportabfertigungseinrichtungen in Taoyuan bieten ein unterstützendes Umfeld für internationale Sendungen. Manchmal kann tolerante Elektronikfracht auf beschleunigte Seedienste umsteigen, wenn die Luftfrachtkapazität begrenzt ist. Dies schafft eine Servicekategorie zwischen Standard-Ozeanfracht und Express-Luftlieferung.
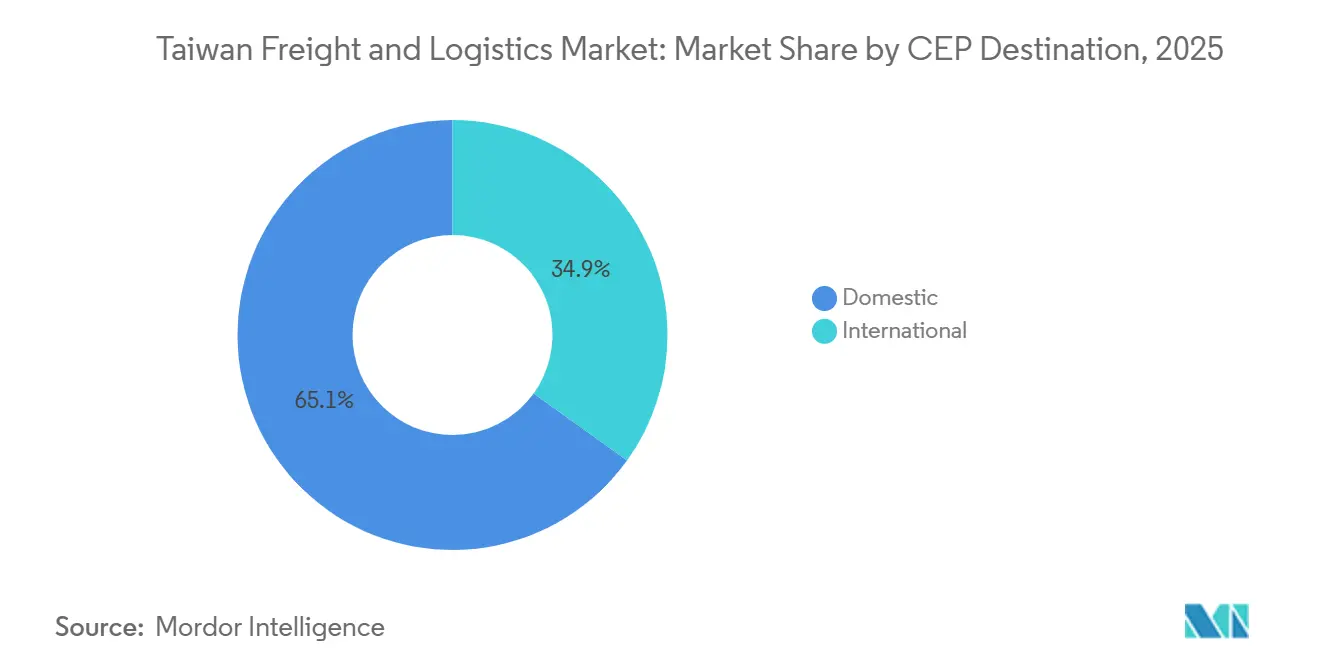
Nach Lagerung und Lagerhaltung: Standardkapazität führt, während Kühlkette expandiert
Nicht temperaturgeführte Lagerhaltung machte im Jahr 2025 91,51 % des Lagerungs- und Lagerhaltungsanteils an der Marktgröße des taiwanesischen Fracht- und Logistikmarkts aus. Allgemeine Waren, Elektronikkomponenten und Industriegüter bilden den größten Teil der Lagernachfrage. Wichtige Industriezonen in Taoyuan, Taichung und Kaohsiung haben etablierte Standardlagerkapazitäten. Gebundene und Hochtechnologieeinrichtungen sind besonders wichtig in der Nähe von Halbleiterlieferketten. Hohe Auslastung in diesen Einrichtungen kann den verfügbaren Platz in Zeiten des Exportwachstums begrenzen. Betreiber investieren in Automatisierung, um den Durchsatz zu verbessern und die Abhängigkeit von manuellen Prozessen zu reduzieren.
Temperaturgeführte Lagerhaltung soll bis 2031 mit einem CAGR von 4,00 % wachsen. Pharmazeutische Distribution, Frischkostlieferung und E-Commerce für Tiefkühlmahlzeiten erfordern zuverlässiges Temperaturmanagement. Xin-Ke Smart Logistics begann im September 2025 mit dem Bau der Phase 2 eines Mehrtemperatur-Kühlkettenlagers in Taipei Port mit einer Investition von 4,2 Milliarden TWD (134,03 Millionen USD). Die Anforderungen der Guten Distributionspraxis der taiwanesischen Lebensmittel- und Arzneimittelbehörde erhöhen den Standard für die Handhabung temperaturempfindlicher Arzneimittel[3]. Spezialisierte Betreiber mit validierten Einrichtungen sind besser positioniert, um pharmazeutische Kunden zu bedienen. Die taiwanesische Fracht- und Logistikbranche konzentriert daher einen größeren Anteil der Kühlkettennachfrage bei qualifizierten Anbietern.
Nach Frachtspeditionsmodus: See trägt das Volumen, während Luft höheres Wachstum erzeugt
See- und Binnenwasserwege hielten im Jahr 2025 einen Anteil von 70,41 % am Frachtspeditionsanteil der Marktgröße des taiwanesischen Fracht- und Logistikmarkts. Taiwan exportiert containerisierte Elektronik, Maschinen und Petrochemikalien und importiert Energie, Rohstoffe und Konsumgüter. Die Taiwan International Ports Corporation meldete 13,5 Millionen TEU über Taiwans Häfen im Jahr 2025. Kaohsiung ist der wichtigste Containerdrehkreuz in diesem Netzwerk. Seespedition bleibt für großvolumige Fracht unverzichtbar, auch wenn Luftfracht eine schnellere Lieferung bietet. Spediteure benötigen zuverlässige Beziehungen zu Reedereien, Terminals und Zollbehörden, um diese Ströme zu verwalten.
Luftfrachtspedition soll bis 2031 mit einem CAGR von 5,07 % wachsen. Dimerco meldete, dass sein Luftfrachtvolumen in den ersten 5 Monaten des Jahres 2026 schneller wuchs als sein Ozeanfrachtvolumen. Hochwertige Sendungen können höhere Einnahmen pro Einheit erzielen als Standard-Seefracht. Straßen- und multimodale Speditionsverbindungen mit China und Südostasien gewinnen ebenfalls an Relevanz, da Hersteller Lieferketten diversifizieren. Der taiwanesische Fracht- und Logistikmarkt begünstigt Spediteure, die Luftfrachtkapazität sichern und grenzüberschreitende Bewegungen koordinieren können. Formale Anforderungen wie die Teilnahme am Cargo Accounts Settlement System der Internationalen Luftverkehrsvereinigung und die ISO-9001-Konformität bleiben für etablierte Spediteure wichtig.
Nach Endverbraucherbranche: Fertigung ist die größte, während Einzelhandel an Tempo gewinnt
Fertigung hielt im Jahr 2025 einen Anteil von 40,01 % am taiwanesischen Fracht- und Logistikmarkt in der Endverbraucherbranche. Halbleiterfertigung, Elektronikmontage, Maschinenbau und Petrochemie erfordern regelmäßige und oft zeitkritische Bewegungen von Teilen und Fertigwaren. Just-in-time-Betriebsmodelle erhöhen den Bedarf an vorhersehbarem Transport und Bestandsmanagement. Fertigungslogistik erfordert auch Verbindungen zwischen Lieferanten, Produktionsstätten, Häfen, Flughäfen und Auslandskunden. Diese Basis gibt dem taiwanesischen Fracht- und Logistikmarkt eine stabile Quelle industrieller Nachfrage. Fertigungskunden benötigen zunehmend sichere Einrichtungen und schnelle Zollprozesse für hochwertige Fracht.
Groß- und Einzelhandel soll bis 2031 mit einem CAGR von 4,65 % wachsen. Omnichannel-Betriebe erfordern Filialbelieferung, Online-Erfüllung und Retourenmanagement im selben Verteilsystem. E-Commerce stärkt diese Nachfrage, obwohl er separat als Endverbraucherkategorie erfasst wird. Landwirtschaft, Fischerei und Forstwirtschaft stellen eine kleinere Ausgabenbasis dar, unterstützen aber spezialisierte Kühlcontainernachfrage. Öl-, Gas-, Bergbau- und Steinbruchlogistik bleibt an Energieimporte und Tankerbewegungen gebunden. Kerry TJ Logistics meldete einen konsolidierten Umsatz von 12,8 Milliarden TWD (408,49 Millionen USD) für 2025, was die Breite der inländischen Nachfrage zeigt, die von integrierten Anbietern bedient wird.
Geografische Analyse
Taiwans Hafensystem verarbeitete im Jahr 2025 13,5 Millionen TEU, wobei Kaohsiung als wichtigster Seefrachtknotenpunkt dient. Der taiwanesische Fracht- und Logistikmarkt ist um den nördlichen Taoyuan-Keelung-Korridor, den zentralen und südlichen Fertigungsbogen und Freihafenzonen organisiert. Kaohsiung unterstützt den Containerhandel mit den Vereinigten Staaten, Japan, China und Südostasien. Der Hafenentwicklungsplan räumt Kaohsiung und seiner Fähigkeit, größere Schiffe zu handhaben, erhebliche Priorität ein. Keelung schloss im Dezember 2025 eine wichtige Infrastrukturaufrüstung ab und verbesserte die Betriebszuverlässigkeit. Zusammen unterstützen diese Häfen Taiwans containerisiertes Export- und Importsystem[4].
Nordtaiwan ist im Jahr 2026 das am schnellsten wachsende Frachtgebiet, da der Internationale Flughafen Taoyuan in der Nähe von Halbleitereinrichtungen, Komponentenlieferanten und globaler Logistikinfrastruktur liegt. UPS eröffnete sein Taoyuan-Zentrum mit einer Investition von 100 Millionen USD, und der Standort dient auch als asiatisches Verteilzentrum von Applied Materials. FedEx erweiterte sein Taoyuan-Umschlagzentrum für internationalen Verkehr. Südtaiwan zieht mehr Logistikkapazitäten an, da sich die Halbleiteraktivität rund um Kaohsiung und Tainan entwickelt. Nippon Express eröffnete im Januar 2026 das Tainan NEXT11-Lager zur Unterstützung der südlichen Halbleiterlieferkette. Diese Bewegung erweitert die hochwertige Frachtaktivität über den nördlichen Korridor hinaus.
Taiwan hat 7 Freihafenzonen in Keelung, Taipei Port, Taichung, Kaohsiung, Flughafen Taoyuan, Hsinchu und Anping. Diese Zonen ermöglichen Zolllagerung, Mehrwertverarbeitung und Re-Exportaktivitäten. Sie helfen Taiwan, als regionaler Logistikdrehkreuz zu operieren und nicht nur als Ursprungs- und Bestimmungsort. Investitionen in Bunkereinrichtungen für alternative Kraftstoffe an wichtigen Häfen werden wichtig sein, wenn Reedereien auf die Emissionsanforderungen der Internationalen Seeschifffahrtsorganisation reagieren. Die Marktgröße des taiwanesischen Fracht- und Logistikmarkts für diese Standorte wird auch von der Verfügbarkeit geeigneter Industrieflächen und qualifizierter Logistikarbeitskräfte abhängen. Bessere Straßenverbindungen zwischen dem Flughafen Taoyuan, Taipei Port und dem nationalen Autobahnnetz sind notwendig, um die modusübergreifende Verweildauer zu reduzieren. Die geplante Verlängerung der Autobahn Nr. 1-A soll diese Verbindung verbessern.
Wettbewerbslandschaft
Marktstruktur und Wettbewerbspositionierung
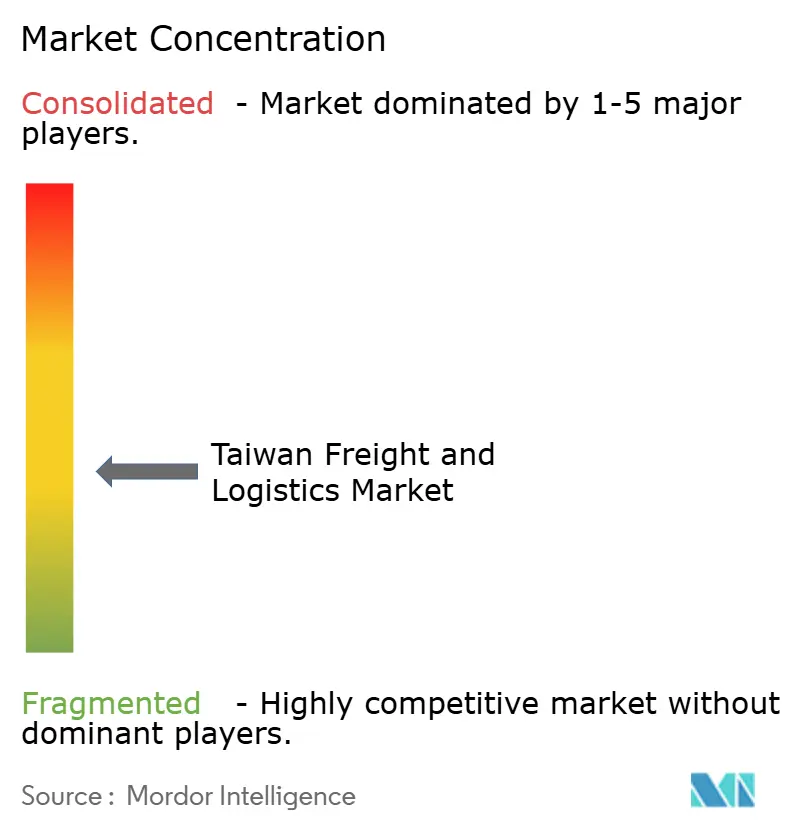
Der Taiwan Fracht- und Logistikmarkt bleibt mäßig fragmentiert, da globale Integratoren, internationale Spediteure, inländische Straßenverkehrsunternehmen, KEP-Dienstleister und spezialisierte Lagerunternehmen unterschiedliche Kundenbedürfnisse bedienen. DHL, FedEx, UPS, DSV, Kuehne+Nagel, Nippon Express, Yusen Logistics, Kintetsu World Express und CEVA konkurrieren im internationalen Expressversand, Luftfracht, Spedition und hochwertiger Logistik. Inländische Anbieter wie HCT Logistics, Kerry TJ Logistics, Taiwan Pelican Express und Chunghwa Post behaupten starke Positionen im Straßenvertrieb, inländischen KEP-Diensten und lokaler Unternehmenslogistik. Der Taiwan Fracht- und Logistikmarkt verschafft globalen Unternehmen einen Vorteil bei der Betreuung multinationaler Kunden, der Zollabwicklung sowie etablierten Luft- und Seenetzwerken. Inländische Unternehmen behalten einen Vorteil dort, wo Streckenkenntnisse, Abholnetzwerke und lokale Servicebereitschaft entscheidend sind.
Spezialisierte Kompetenzen und technologiegetriebener Wettbewerb
Der Wettbewerb konzentriert sich zunehmend auf spezialisierte Servicekompetenz. Dimerco meldete im ersten Quartal 2026 einen Anstieg der Luftfrachtvolumina um 20 % und führte diese Leistung auf China+1-Beschaffungsstrategien und standortübergreifende Lieferketten zurück. UPS eröffnete 2026 eine technologiegestützte Logistikanlage im Wert von 100 Millionen USD in Taoyuan und stärkte damit seine Fähigkeit, hochwertige Kunden auf transpazifischen Korridoren zu bedienen. Nippon Express eröffnete das NEXT11-Lager in Tainan mit Zolllagerhaltung, temperaturgeführter Abwicklung und Zollabfertigung, was Halbleiterkunden im südlichen Fertigungskorridor unterstützt. An-Lian Express kündigte eine Investition von 450 Millionen TWD (14,4 Millionen USD) in ein intelligentes Logistikzentrum in Taoyuan an, was zeigt, dass Automatisierungsinvestitionen auch inländische Spezialanbieter erreichen. Diese Investitionen machen Anlagenqualität, kontrollierte Abwicklung und digitale Sendungstransparenz im Taiwan Fracht- und Logistikmarkt immer wichtiger. Anbieter, die Frachttransport mit Zollabwicklung, Zolllagerhaltung und Temperaturmanagement kombinieren, können um Aufträge konkurrieren, die nicht in ein einfaches Liefermodell passen.
Entwicklung der Auftragsabwicklung und strategische Differenzierung
Die Plattformabwicklung erzeugt einen zusätzlichen Wettbewerbsdruck. Momo meldete Pläne, die interne Logistikkapazität auf bis zu 50 % der Lieferungen auszubauen, wodurch das konventionelle Paketvolumen für externe Spediteure auf einigen dicht bedienten Strecken sinkt. Dies veranlasst Drittanbieter, sich auf grenzüberschreitende Pakete, komplexe Retouren, sperrige Fracht, Kühlkettenlieferungen und Unternehmenslogistik zu konzentrieren. Die Exportaufträge erreichten im Juli 2026 97,9 Milliarden USD, wobei die Aufträge für IKT-Produkte um 89,5 % stiegen, was die Nachfrage nach Anbietern stärkt, die zeitkritische Technologiefracht abwickeln können. TSMCs internationale Fertigungspräsenz erhöht zudem den Bedarf an Taiwan-gebundenen Anbietern, die Ausrüstungen, Komponenten und spezialisierte Sendungen über mehrere Länder hinweg koordinieren können. Der Taiwan Fracht- und Logistikmarkt entwickelt sich daher in Richtung einer klareren Trennung zwischen hochvolumiger Standardlieferung und höherwertiger integrierter Logistik. Globale Netzwerke werden im hochwertigen internationalen Frachtbereich weiterhin wichtig bleiben, während inländische Unternehmen ihre Position durch eine dichte Serviceabdeckung und spezialisierte lokale Aktivitäten sichern können. Technologieinvestitionen und Serviceintegration werden die Kundenauswahl voraussichtlich stärker prägen als die bloße Unternehmensgröße.
Branchenführer im taiwanesischen Fracht- und Logistikmarkt
-
Dimerco Express Group
-
HCT Logistics (Hsinchu Logistics)
-
Kerry TJ Logistics Co., Ltd.
-
Evergreen Group
-
Chunghwa Post Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: Anshu Express kündigte eine Investition von 450 Millionen TWD (14,36 Millionen USD) für ein intelligentes Logistikzentrum in Zhongli, Taoyuan an. Die Einrichtung wird automatisierte Lagerverwaltungssysteme, intelligente Regale und automatisierte Handhabungsgeräte für fortschrittliche Server- und Halbleiterlogistikkunden umfassen.
- März 2026: UPS eröffnete sein Taoyuan International Logistics Center in Nordtaiwan mit einer Gesamtinvestition von 100 Millionen USD und machte es damit zur größten Logistikeinrichtung des Unternehmens im Asien-Pazifik-Raum. Das Zentrum dient Applied Materials als asiatisches Verteilzentrum und verarbeitet hauptsächlich Hochtechnologie-Halbleiter- und Elektronikfracht, was Taiwans Rolle als kritischen Knotenpunkt in der globalen Lieferkette für fortschrittliche Computertechnologie widerspiegelt.
- März 2026: FedEx eröffnete am 11. März 2026 sein erweitertes Transshipment Center am Internationalen Flughafen Taoyuan und bezeichnete es als die größte Einzelinvestition in seiner 35-jährigen Taiwan-Geschichte. Die Einrichtung umfasst 19.000 Quadratmeter mit automatisierter Sortierung von bis zu 9.000 Paketen pro Stunde und wird durch 40 wöchentliche internationale Flüge in die Vereinigten Staaten, nach Europa und in den Asien-Pazifik-Raum unterstützt.
- Januar 2026: Nippon Express eröffnete das Tainan NEXT11-Lager in Südtaiwan zur Unterstützung des expandierenden Halbleitersektors im Süden. Die Einrichtung umfasst 24-Stunden-Sicherheit, Plattformladedocks und Klimaanlagen, die auf Hochtechnologiefracht-Anforderungen ausgerichtet sind.


Berichtsumfang des taiwanesischen Fracht- und Logistikmarkts
| Landwirtschaft, Fischerei und Forstwirtschaft |
| Bauwesen |
| Fertigung |
| Öl und Gas, Bergbau und Steinbruch |
| Groß- und Einzelhandel (ohne E-Commerce) |
| E-Commerce/E-Einzelhandel |
| Sonstige |
| Kurier-, Express- und Paketdienste (KEP) | Nach Zielgebiet | Inland |
| International | ||
| Frachtspedition | Nach Transportmodus | Luft |
| See- und Binnenwasserwege | ||
| Sonstige | ||
| Frachttransport | Nach Transportmodus | Luft |
| Pipelines | ||
| Schiene | ||
| Straße | ||
| See- und Binnenwasserwege | ||
| Lagerung und Lagerhaltung | Nach Temperaturkontrolle | Nicht temperaturgeführt |
| Temperaturgeführt | ||
| Sonstige Dienstleistungen | ||
| Nach Endverbraucherbranche | Landwirtschaft, Fischerei und Forstwirtschaft | ||
| Bauwesen | |||
| Fertigung | |||
| Öl und Gas, Bergbau und Steinbruch | |||
| Groß- und Einzelhandel (ohne E-Commerce) | |||
| E-Commerce/E-Einzelhandel | |||
| Sonstige | |||
| Nach Logistikfunktion | Kurier-, Express- und Paketdienste (KEP) | Nach Zielgebiet | Inland |
| International | |||
| Frachtspedition | Nach Transportmodus | Luft | |
| See- und Binnenwasserwege | |||
| Sonstige | |||
| Frachttransport | Nach Transportmodus | Luft | |
| Pipelines | |||
| Schiene | |||
| Straße | |||
| See- und Binnenwasserwege | |||
| Lagerung und Lagerhaltung | Nach Temperaturkontrolle | Nicht temperaturgeführt | |
| Temperaturgeführt | |||
| Sonstige Dienstleistungen | |||


Im Bericht beantwortete Schlüsselfragen
Was bedeutet der Ausblick auf die Marktgröße des taiwanesischen Fracht- und Logistikmarkts für die strategische Planung?
Der taiwanesische Fracht- und Logistikmarkt soll von 37,8 Milliarden USD im Jahr 2026 auf 46,5 Milliarden USD bis 2031 wachsen, was einem CAGR von 4,2 % entspricht. Der Ausblick unterstützt gezielte Investitionen in spezialisierte Kapazitäten, Automatisierung und internationale Netzwerkabdeckung anstelle einer breiten Expansion in konventionellen Frachtdienstleistungen.
Was sind die wichtigsten Faktoren, die das Wachstum des taiwanesischen Fracht- und Logistikmarkts antreiben?
Das Wachstum wird durch Halbleiter- und fortschrittliche Serverexporte, E-Commerce sowie Investitionen in Häfen, Flughäfen und automatisierte Lagerhaltung angetrieben. Taiwans Fertigungs-PMI erreichte im Juli 2026 61,5 und markierte damit den 10. aufeinanderfolgenden Monat der Expansion, was auf eine anhaltende fertigungsgetriebene Frachtanfrage hindeutet.
Wie wirken sich veränderte globale Handelsmuster und die Regionalisierung der Lieferkette auf Taiwans Logistikmarkt aus?
Hersteller verbinden Taiwan zunehmend mit Produktions- und Beschaffungsstandorten in ASEAN, Japan, Europa und den Vereinigten Staaten. Dies erhöht die Nachfrage nach Logistikanbietern, die Zoll, Bestand und multimodalen Transport über mehrere Märkte hinweg koordinieren können, anstatt einzelne Handelsrouten zu verwalten.
Wie entwickeln sich die Frachtpreise auf Taiwans wichtigsten Handelskorridoren, und was treibt die Preisvolatilität an?
Seefrachtpreise variieren stark nach Korridor. Innerasiatische Routen können sich entspannen, wenn Staus nachlassen und Schiffsraum sich verbessert, während Taiwan-USA-Routen stärker dem zollgetriebenen Sendungszeitpunkt, Leerfahrten, Hafenstörungen und begrenztem Platz in Spitzenzeiten ausgesetzt bleiben. Die geplanten Hafenaufrüstungen sollen die Kapazität erhöhen und die Betriebseffizienz im Laufe der Zeit verbessern, werden aber die kurzfristige Preisvolatilität nicht beseitigen.
Wie gestalten Infrastrukturinvestitionen und Technologie Taiwans Logistiklandschaft um?
Das Ministerium für Verkehr und Kommunikation kündigte im Juni 2026 einen Hafeninvestitionsplan in Höhe von 57,2 Milliarden TWD (1,82 Milliarden USD) an, der 34 Projekte an 7 internationalen Häfen und 73 Projekte an 4 Inlandshäfen umfasst. Betreiber kombinieren physische Investitionen mit automatisierter Abwicklung, Echtzeit-Tracking und integrierten Hafensystemen, um Durchsatz und Servicezuverlässigkeit zu verbessern.
Welche Fähigkeiten sollten Logistikanbieter priorisieren, um hochwertige Verträge zu gewinnen?
Anbieter sollten gesicherte Luftfrachtkapazitäten, konforme gebundene und temperaturgeführte Einrichtungen, Echtzeit-Sendungstransparenz und starke Zollprozesse aufbauen. Zum Beispiel zeigt Dimercos Erhöhung der automatisierten Prozesse von 17 % Anfang 2025 auf 27 % im Juli 2026 die operative Bedeutung digitaler Werkzeuge im Frachtmanagement.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
