
Tamanho e Participaço do Mercado de Gás Natural Sintético
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 37.16 Bilhões de dólares |
| Tamanho do Mercado (2032) | 89.61 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 19.25 % |
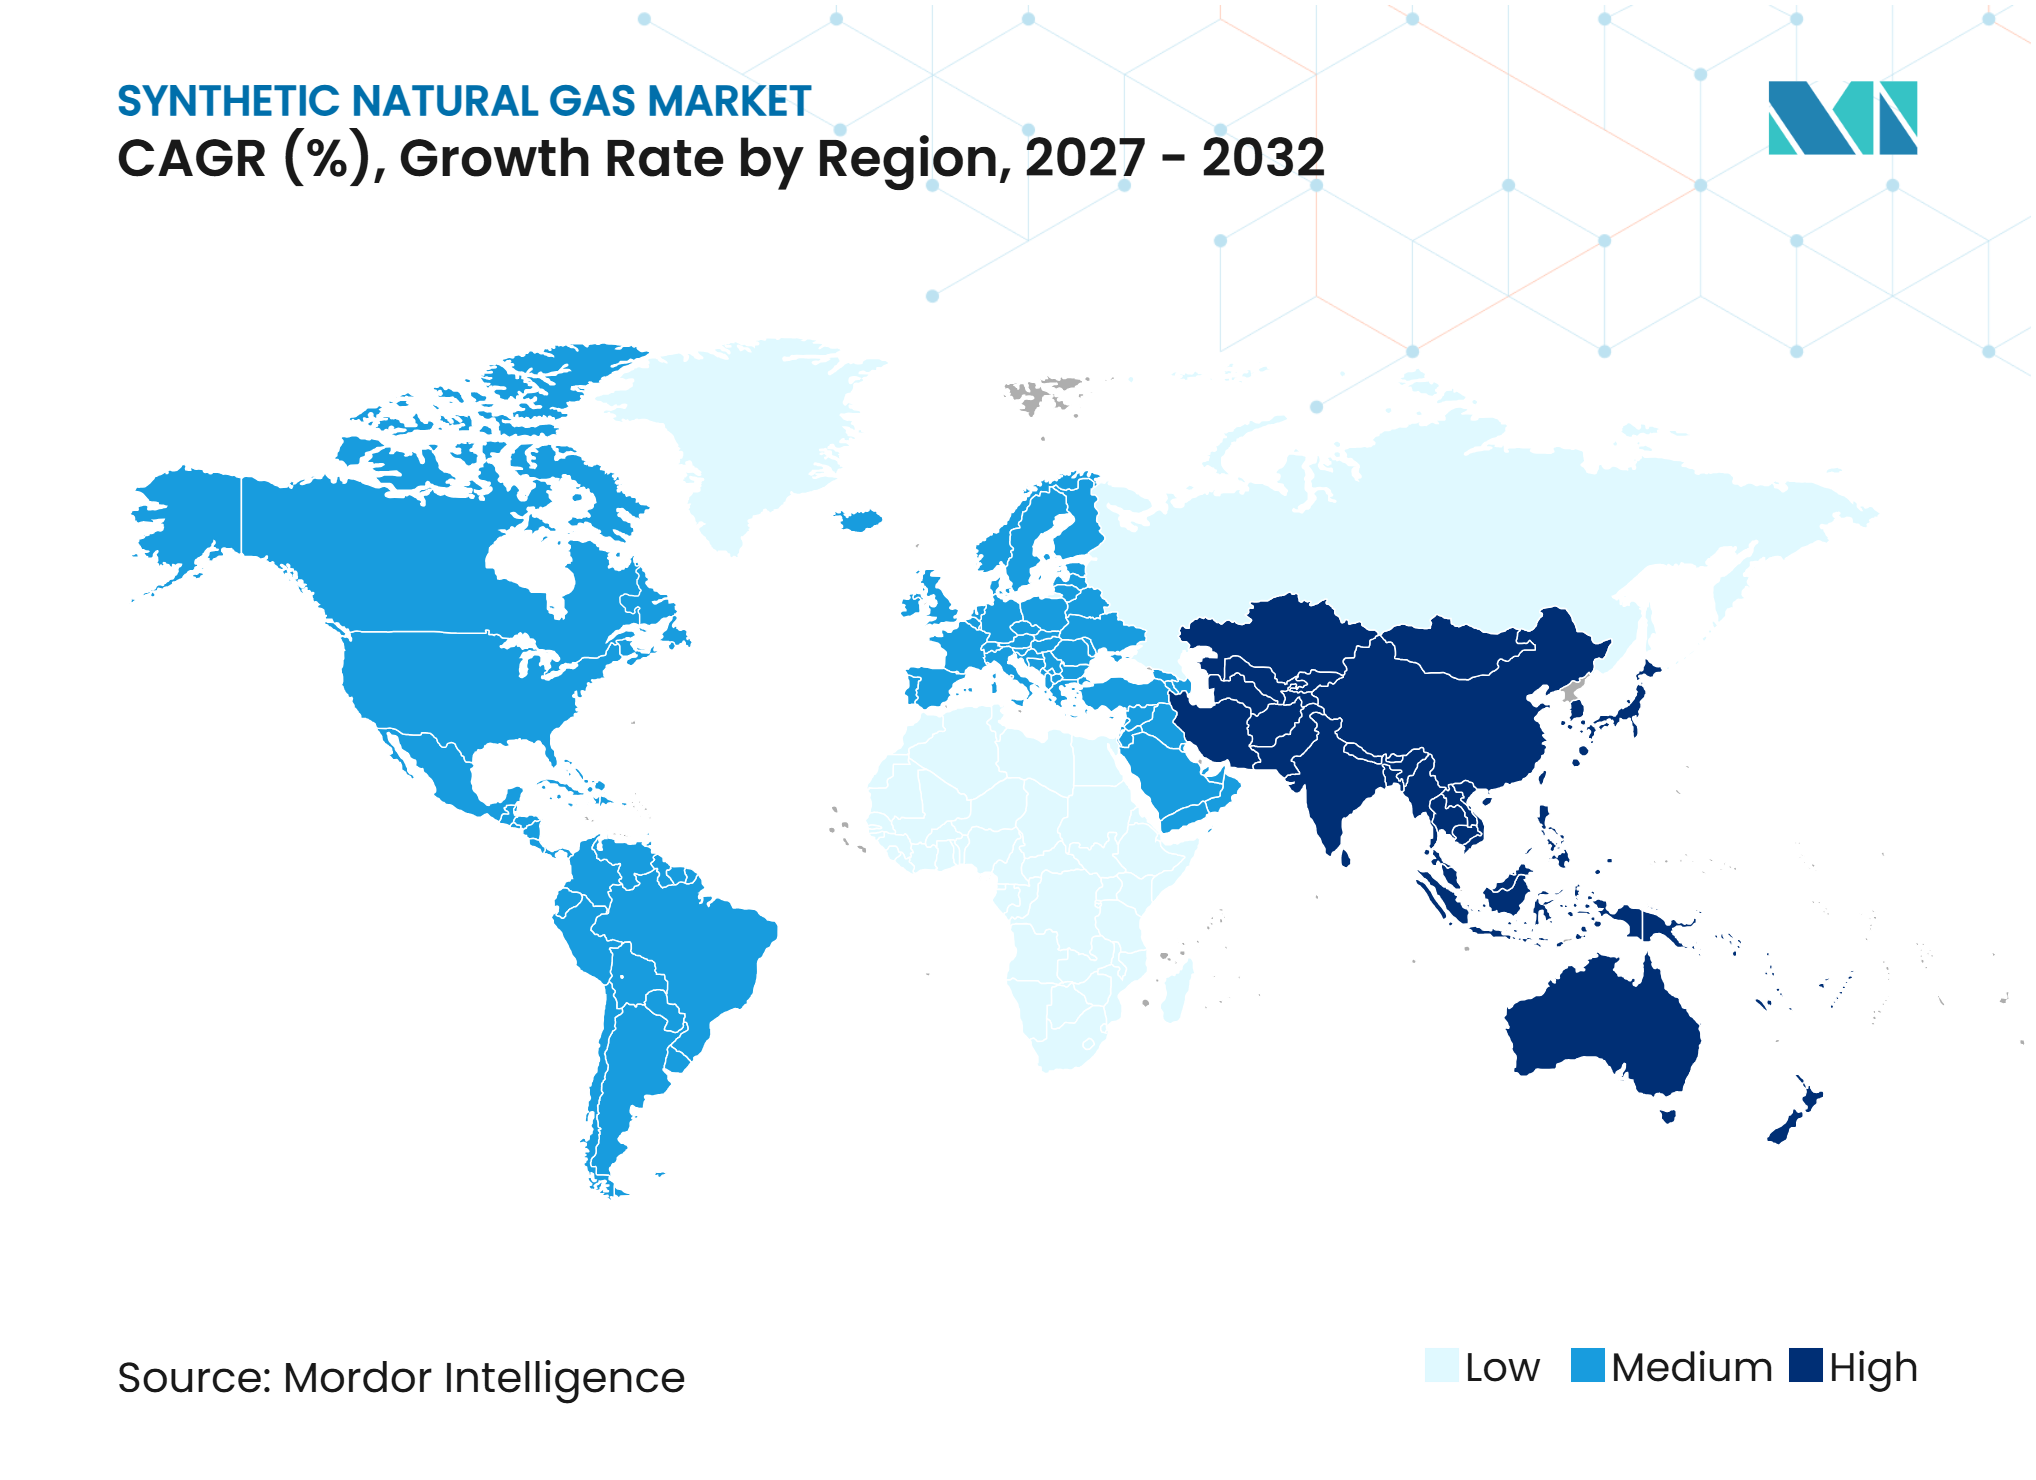
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gás Natural Sintético por Mordor Intelligence
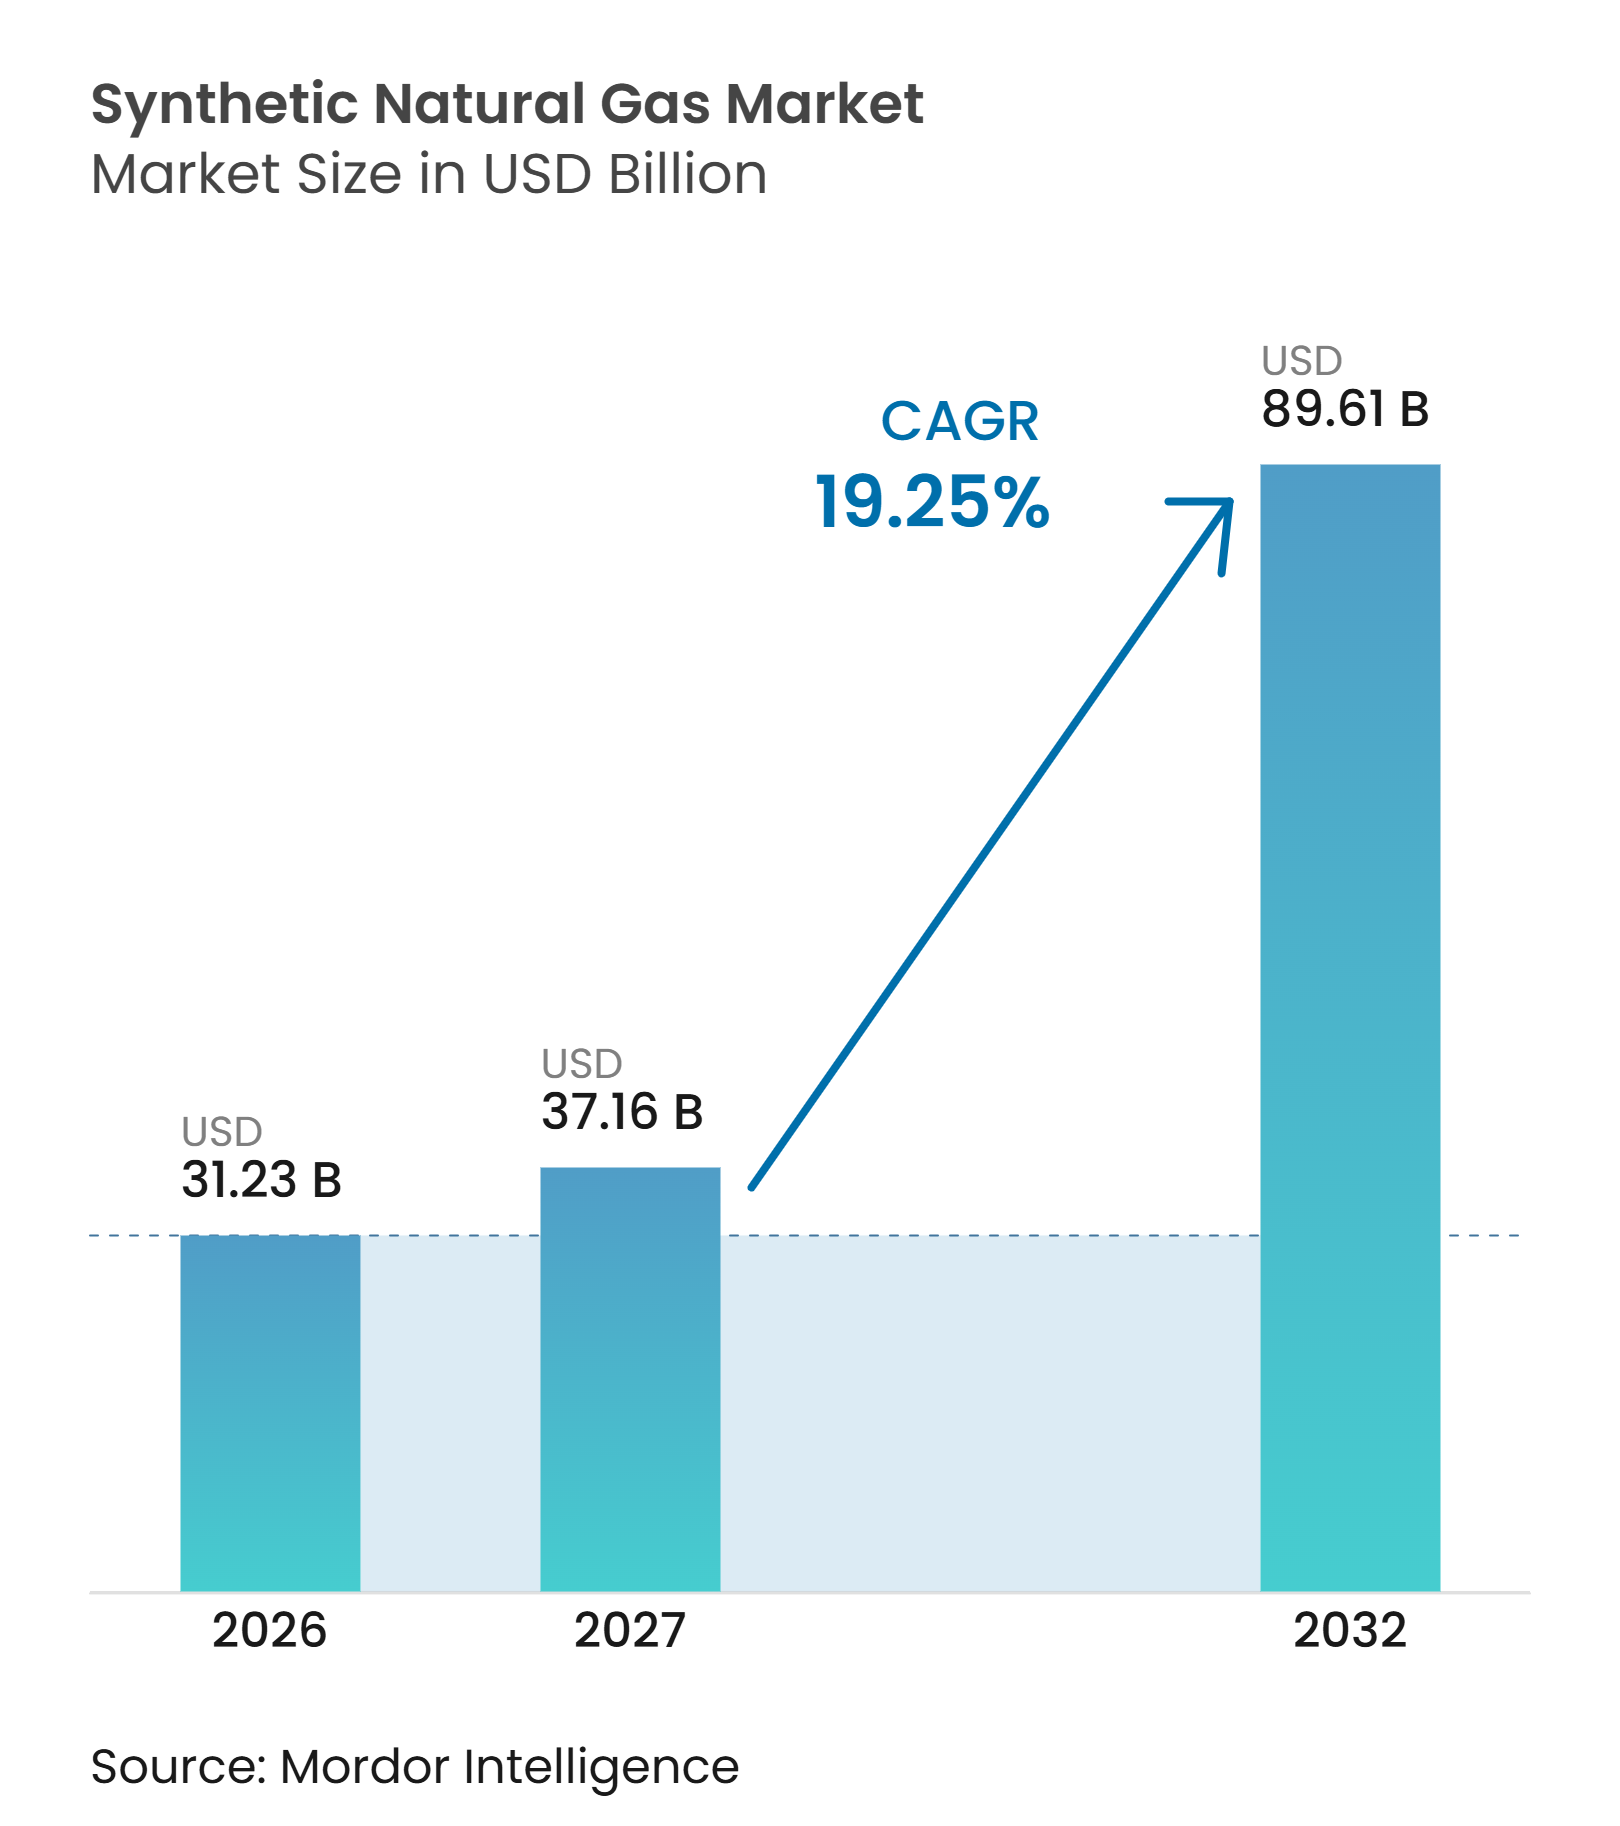
O tamanho do Mercado de Gás Natural Sintético está projetado para expandir de 31,23 bilhões de USD em 2026 e 37,16 bilhões de USD em 2027 para 89,61 bilhões de USD até 2032, registrando um CAGR de 19,25% entre 2027 e 2032. O mercado de gás natural sintético é sustentado por dois padrões de demanda distintos, com projetos de conversão de carvão em gás avançando a segurança energética na Ásia, enquanto projetos de biometano e energia para gás apoiam a descarbonização na Europa e na América do Norte. A China está acelerando a capacidade de conversão de carvão em gás, enquanto o Japão e a Europa estão criando marcos regulatórios para injeção de gás renovável em gasodutos. O transporte pesado também está ampliando a demanda por gás renovável, particularmente onde os operadores de frotas podem utilizar a infraestrutura existente de abastecimento e gasodutos. Fornecedores de tecnologia e empresas de engenharia estão competindo para atender projetos ao longo dessas rotas, embora os altos custos do hidrogênio e a lentidão nos licenciamentos continuem a limitar alguns investimentos em energia para gás. O mercado de gás natural sintético, portanto, deve obter volume de curto prazo a partir do fornecimento baseado em carvão e biometano, com o e-metano tornando-se mais relevante no final do período de previsão.
Principais Conclusões do Relatório
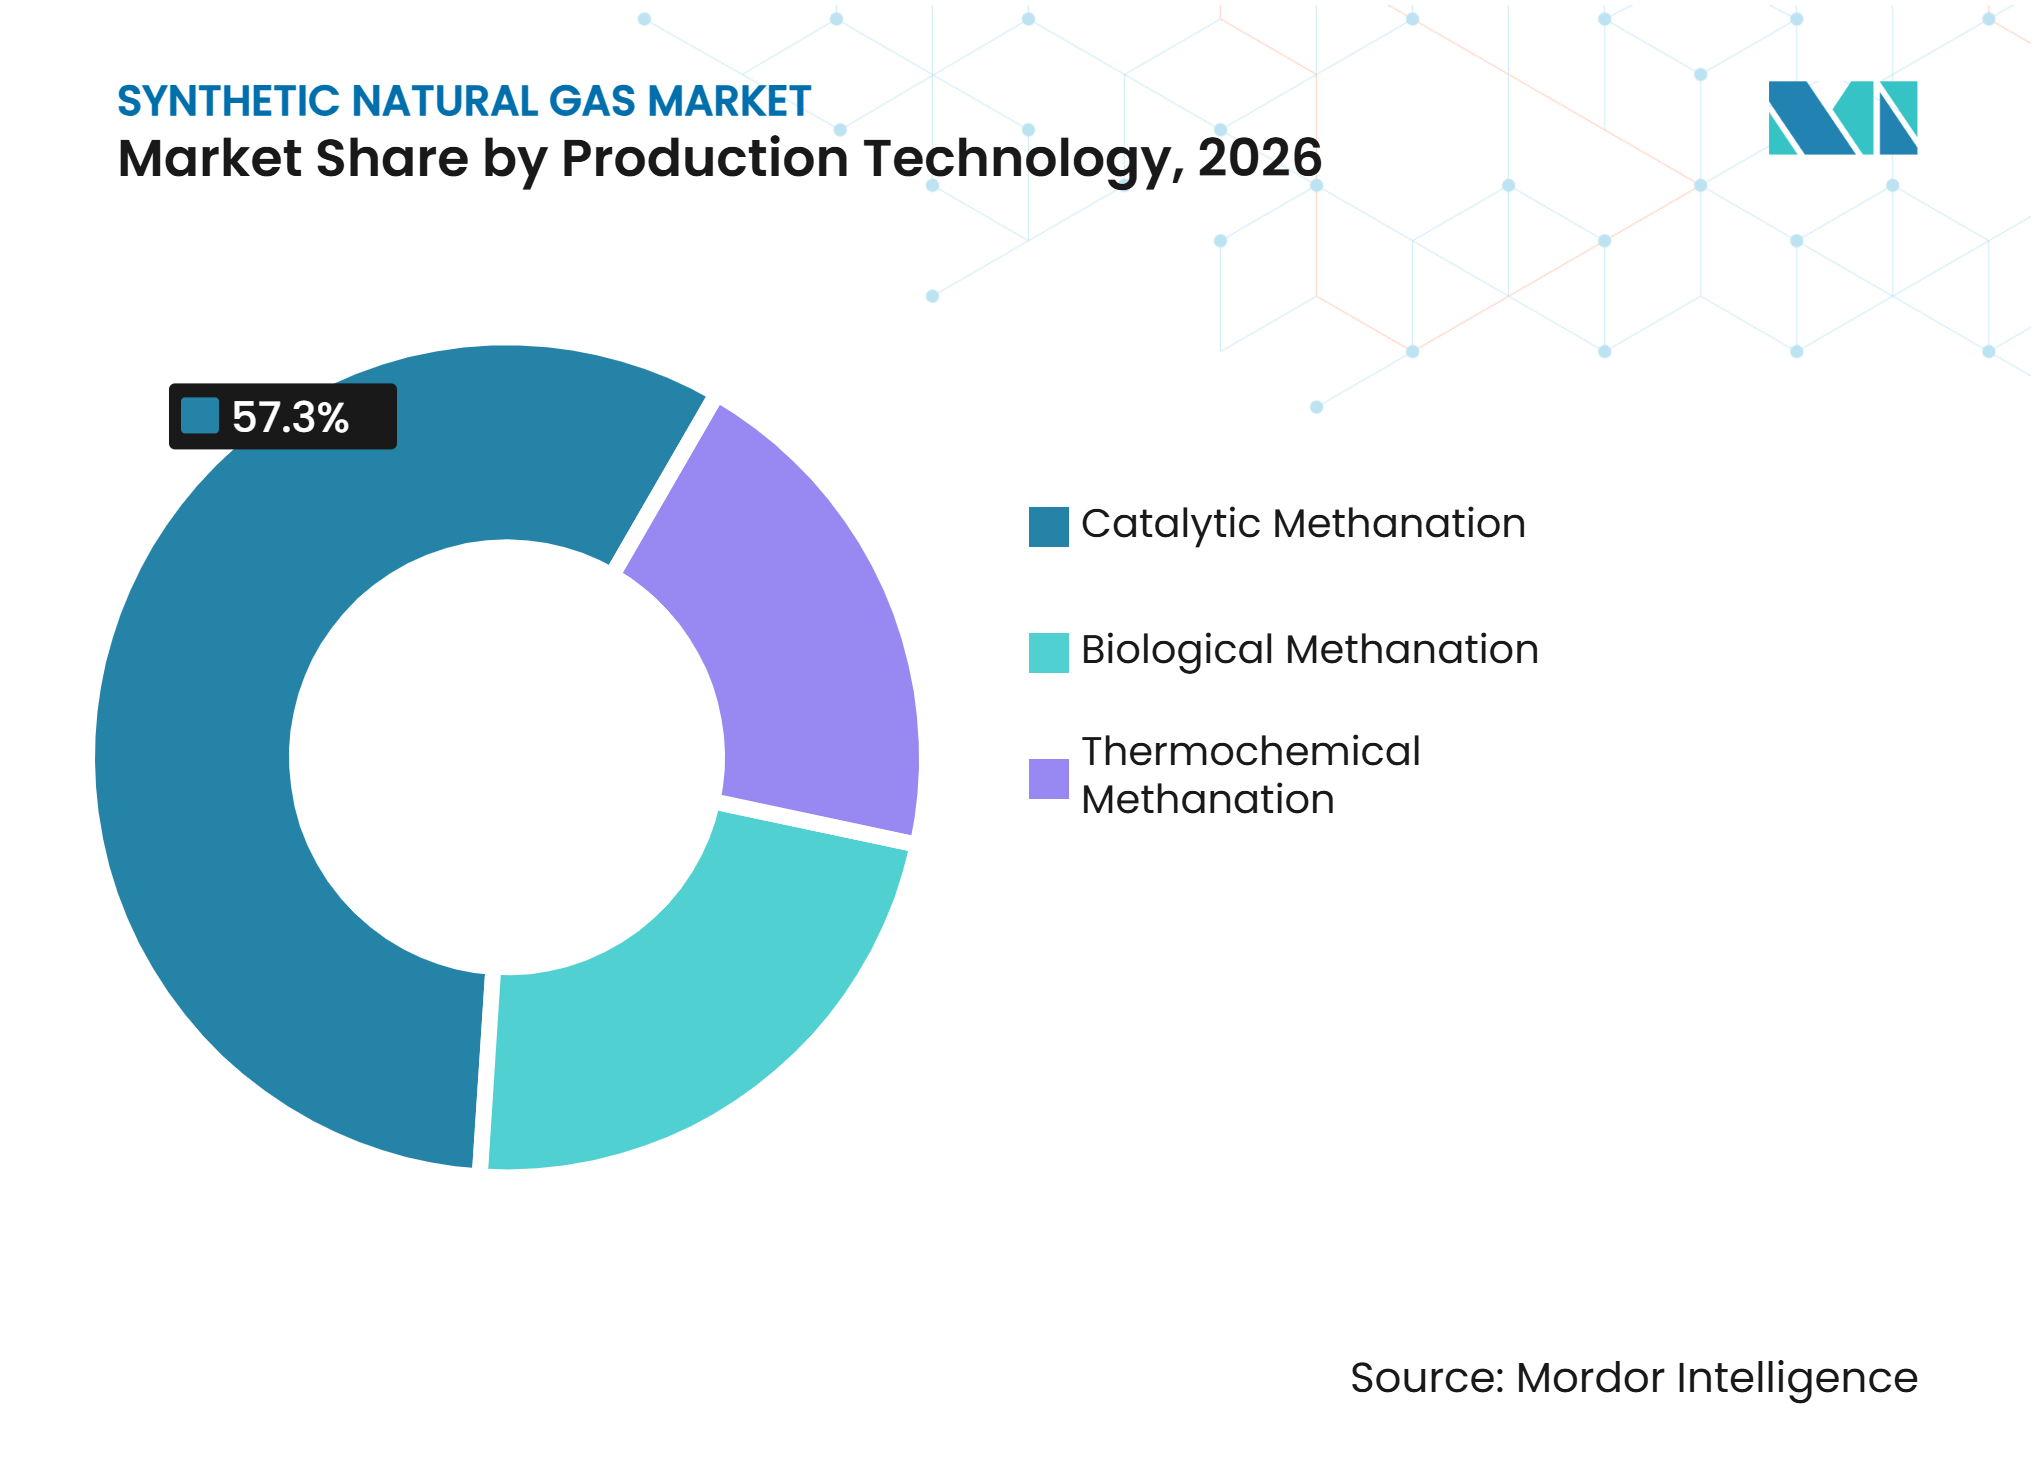
- Por tecnologia de produção, a metanação catalítica deteve 57,3% da participação de receita em 2026, enquanto a metanação biológica tem previsão de crescer a um CAGR de 23,2% até 2032.
- Por matéria-prima, a matéria-prima à base de carvão deteve 42,7% da participação de receita em 2026, enquanto o hidrogênio renovável e o dióxido de carbono capturado têm previsão de crescer a um CAGR de 25,7% até 2032.
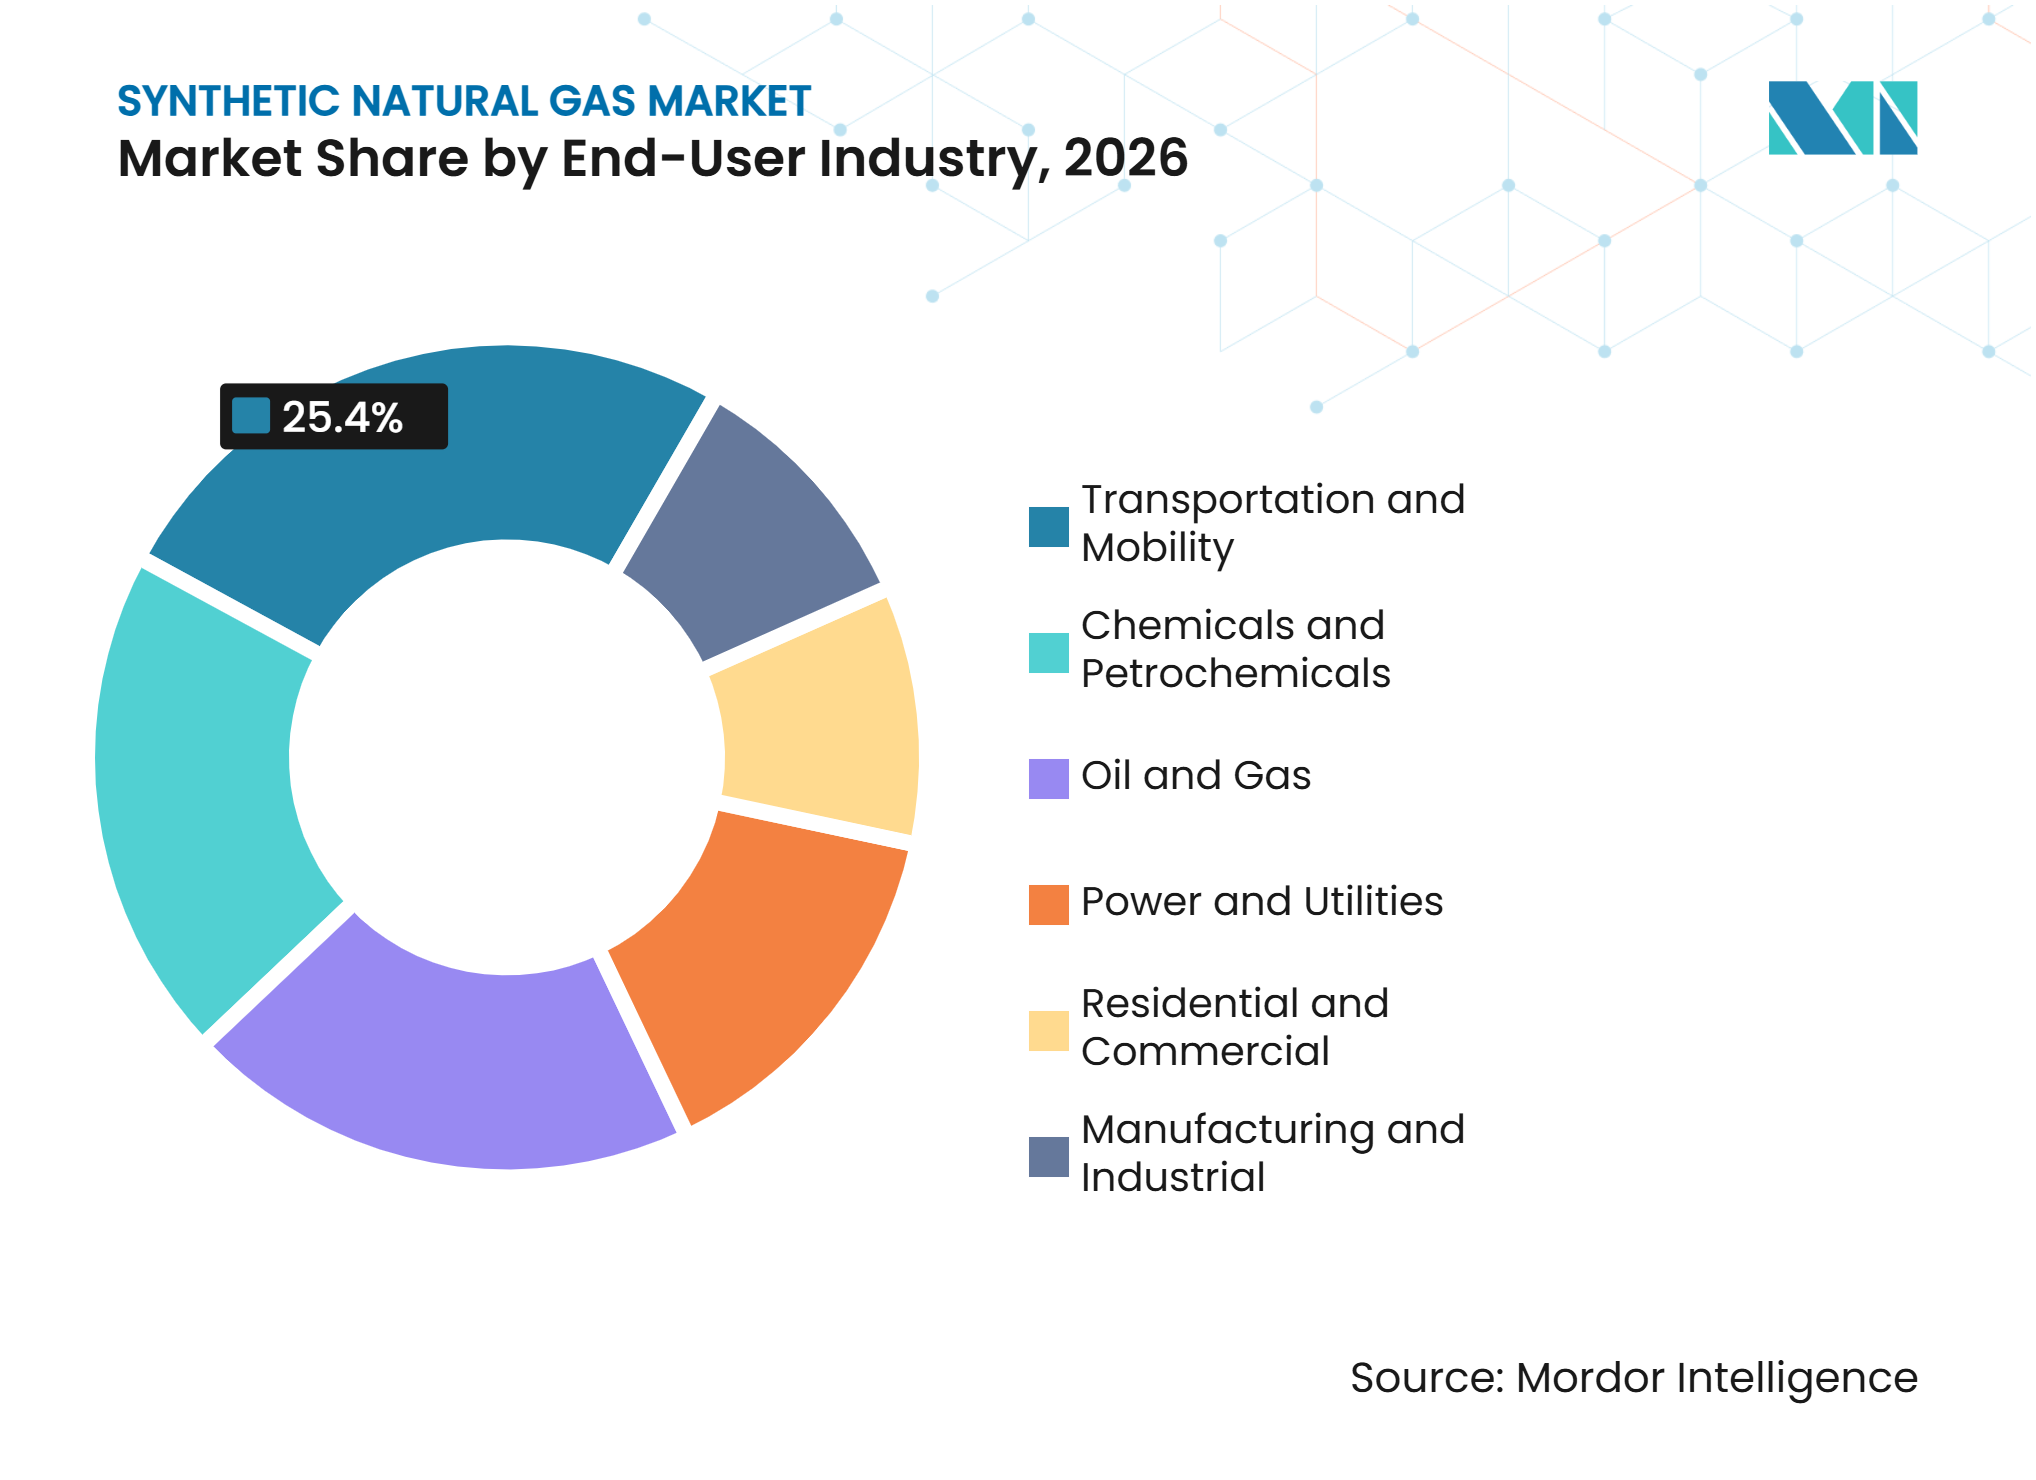
- Por indústria de usuário final, transporte e mobilidade deteve 25,4% da participação de receita em 2026 e tem previsão de crescer a um CAGR de 22,4% até 2032.
- Por geografia, a América do Norte deteve 31,3% da participação de receita em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 22,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de Segurança Energética e Expansão do Carvão para Gás na Ásia | +5.2% | Núcleo da Ásia-Pacífico, com repercussão na América do Sul | Curto prazo (≤ 2 anos) |
| Política de Injeção em Gasodutos e Infraestrutura de Gás Natural Sintético Compatível com a Rede | +4.1% | Europa e Japão | Médio prazo (2 a 4 anos) |
| Demanda de Transporte para Frotas Pesadas de GNC, GNL e GNR | +4.8% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) a Médio prazo (2 a 4 anos) |
| Expansão da Tecnologia de Metanação Biológica e Catalítica | +2.9% | Global, com foco na Europa, América do Norte e Japão | Médio prazo (2 a 4 anos) |
| Expansão de Matéria-Prima de Biometano e Conversão de Ativos de Biogás | +1.7% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Armazenamento de Longa Duração e Demanda Industrial por Gás Injetado na Rede | +1.3% | Global, com foco na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Segurança Energética e Expansão do Carvão para Gás na Ásia
O 15º Plano Quinquenal da China para 2026 a 2030 inclui a conversão de carvão em gás como parte da política industrial ativa, à medida que o país busca reduzir a dependência do gás natural importado. A Comissão Nacional de Desenvolvimento e Reforma aprovou o projeto Zhundong em março de 2025 para 2 bilhões de metros cúbicos (bcm) por ano de produção de gás natural sintético utilizando gaseificação de carvão pressurizado em Xinjiang.[1] Os projetos de Changji receberam aprovações ambientais em julho de 2025 para 4 bcm por ano de capacidade combinada, com acoplamento de hidrogênio verde e captura e armazenamento de carbono incluídos nos projetos.[2] Esses projetos criam demanda direta por equipamentos de gaseificação, catalisadores de metanação, sistemas de gestão de carbono e serviços de engenharia relacionados. O mercado de gás natural sintético se beneficia porque as aprovações de projetos convertem um objetivo de segurança energética em um pipeline de construção definido. A inclusão de hidrogênio e captura de carbono também indica que os desenvolvedores estão preparando ativos baseados em carvão para requisitos de emissões mais rigorosos no futuro.
Política de Injeção em Gasodutos e Infraestrutura de Gás Natural Sintético (GNS) Compatível com a Rede
O Sétimo Plano Estratégico de Energia do Japão estabeleceu uma meta de 1% para injeção de e-metano e biogás em gasodutos até o ano fiscal de 2030.[3] O plano permite que custos mais elevados sejam recuperados por meio de tarifas de rede, o que oferece às concessionárias uma rota para introduzir gás de menor teor de carbono sem exigir que os usuários finais substituam equipamentos. O conselho de metanação do Japão confirmou em junho de 2025 que a direção política apoia a coordenação do setor de gás em torno dessa meta. Na Europa, a Diretiva de Energias Renováveis III (RED III) exige que os estados-membros criem as condições regulatórias para combustíveis renováveis e acesso ao biometano, enquanto suas disposições de transporte estabelecem uma meta combinada de 5,5% para biocombustíveis avançados e combustíveis renováveis de origem não biológica até 2030.[4] Essas regras favorecem o gás compatível com a rede porque pode utilizar gasodutos, armazenamento e conexões industriais existentes. O mercado de gás natural sintético também se beneficia de sistemas de certificação como o SURE, que apoiam a rastreabilidade e a conformidade de sustentabilidade para combustíveis gasosos em mercados nacionais.
Demanda de Transporte para Frotas Pesadas de GNC, GNL e GNR
O lançamento em 2025 do motor a gás natural X15N da Cummins ampliou as opções para frotas pesadas nas plataformas de caminhões Freightliner, Kenworth e Peterbilt. Isso fornece uma base de equipamentos que pode utilizar gás natural renovável onde a infraestrutura de abastecimento está disponível. Os produtores norte-americanos estão direcionando cada vez mais o gás renovável para aplicações de transporte, reforçando a demanda por plantas de beneficiamento e acordos de fornecimento de combustível. Na Alemanha, o bio-GNL representou 98% do GNL distribuído nos postos de abastecimento no primeiro semestre de 2025, demonstrando a escala do uso de gás renovável nesse canal de combustível. O transporte e a mobilidade, portanto, conectam produção de gás, beneficiamento, distribuição e implantação de veículos em uma única cadeia comercial. O mercado de gás natural sintético se beneficia quando a adoção por frotas eleva o valor dos certificados de gás renovável e incentiva novos investimentos em matéria-prima.
Expansão da Tecnologia de Metanação Biológica e Catalítica
A metanação catalítica continua sendo a rota mais estabelecida porque tem sido utilizada em grandes projetos de gaseificação e plantas de gás sintético legadas. Uma pesquisa publicada em 2026 pela Johnson Matthey Technology Review examinou catalisadores de liga de átomo único para metanação de dióxido de carbono e relatou ganhos em atividade e seletividade. A Honeywell concluiu a aquisição do negócio de Tecnologias de Catalisadores da Johnson Matthey em julho de 2026, adicionando o portfólio KATALCO às suas tecnologias de processo e oferta de automação. A metanação biológica tem uma base instalada menor, mas pode apoiar projetos que combinam dióxido de carbono biogênico e hidrogênio renovável. A Hitachi adquiriu o portfólio mundial de patentes de biometanação da Electrochaea GmbH em agosto de 2026 após a insolvência da empresa, mantendo a tecnologia dentro de um grupo industrial maior. O mercado de gás natural sintético pode, portanto, ver a propriedade de tecnologia se consolidar em torno de empresas com a capacidade de engenharia e o capital necessários para implantação em escala total.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Produção de E-Metano a Partir de Hidrogênio Verde | -1.5% | Global, especialmente Europa e América do Norte | Curto prazo (≤ 2 anos) a Médio prazo (2 a 4 anos) |
| Fragmentação Regulatória, Atrasos no Licenciamento e Incerteza Política | -0.8% | Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Fragilidade no Financiamento de Desenvolvedores de Tecnologia em Estágio Inicial | -1.1% | Global, especialmente Europa, América do Norte e Japão | Curto prazo (≤ 2 anos) a Médio prazo (2 a 4 anos) |
| Restrições de Fornecimento de Dióxido de Carbono, Conexão à Rede e Infraestrutura | -0.9% | Europa e América do Norte | Médio prazo (2 a 4 anos) a Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Produção de E-Metano a Partir de Hidrogênio Verde
Os custos do e-metano permanecem estreitamente vinculados à eletricidade renovável e à economia dos eletrolisadores, pois o hidrogênio representa um insumo importante. Um estudo tecno-econômico revisado por pares de 2025 relatou custos nivelados de gás natural substituto de EUR 304 a EUR 376 por megawatt-hora para configurações de energia para gás. Essa posição de custo está acima dos preços do gás convencional em muitos mercados, portanto os projetos precisam de apoio político, precificação de carbono, offtake contratado ou eletricidade de baixo custo. A Siemens Energy está expandindo a capacidade de fabricação de eletrolisadores em Berlim, o que pode apoiar custos de equipamentos mais baixos à medida que as implantações aumentam. Mesmo assim, os desenvolvedores devem gerenciar simultaneamente o custo e a disponibilidade de eletricidade, dióxido de carbono, hidrogênio e financiamento. O mercado de gás natural sintético provavelmente verá os projetos de e-metano avançar primeiro onde várias dessas condições estiverem disponíveis em conjunto.
Fragmentação Regulatória e Complexidade de Licenciamento Limitando a Expansão do Gás Natural Sintético (GNS)
A política de gás renovável está avançando, mas a implementação difere significativamente entre países e jurisdições. A Comissão Europeia iniciou procedimentos de infração contra 26 dos 27 estados-membros da União Europeia que não haviam transposto a Diretiva de Energias Renováveis III (RED III) até o prazo de maio de 2025. Essa implementação desigual pode atrasar as regras sobre certificação, acesso à rede e mecanismos de apoio que os projetos precisam antes que o financiamento possa ser fechado. Os produtores também enfrentam requisitos de licenciamento para energia renovável, beneficiamento de gás, interconexão de gasodutos e manuseio de dióxido de carbono. Nos Estados Unidos, as medidas propostas para apoio ao transporte de gás natural renovável ainda estavam sujeitas ao processo legislativo durante 2025, deixando os desenvolvedores a depender principalmente dos programas de incentivo existentes. O mercado de gás natural sintético enfrenta uma conversão de projetos mais lenta quando as regulamentações estão incompletas ou quando as aprovações de infraestrutura avançam em cronogramas diferentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Produção:
Rotas Catalíticas Mantêm Liderança Enquanto Rotas Biológicas se DesenvolvemA metanação catalítica representou 57,3% da participação de mercado de gás natural sintético em 2026. A tecnologia é amplamente utilizada na etapa final de conversão de sistemas de carvão para gás e se beneficia de reatores, catalisadores e conhecimento operacional estabelecidos. A Planta de Síncombustíveis Great Plains da Dakota Gasification Company processa 18.000 toneladas métricas de linhito por dia e produz 170 milhões de pés cúbicos padrão de gás natural sintético diariamente. Essa base operacional confere às soluções catalíticas uma vantagem prática onde os projetos necessitam de conversão confiável em grande volume. Os fornecedores de catalisadores também podem adaptar ofertas estabelecidas para metanação de dióxido de carbono em projetos de gás renovável.
A metanação biológica tem previsão de crescer a um CAGR de 23,2% até 2032, a taxa mais rápida entre as tecnologias de produção. A rota utiliza microrganismos para converter hidrogênio e dióxido de carbono em metano, o que pode se adequar a projetos construídos em torno de dióxido de carbono biogênico. A aquisição das patentes da Electrochaea GmbH pela Hitachi em 2026 preservou o acesso à tecnologia subjacente após o desenvolvedor entrar em insolvência. Um estudo de 2025 na Industrial & Engineering Chemistry Research avaliou a metanação de energia para gás usando um catalisador à base de níquel, demonstrando trabalho contínuo em sistemas de conversão integrados. A indústria de gás natural sintético pode ver a tecnologia biológica avançar por meio de parcerias com fornecedores de equipamentos maiores e concessionárias, em vez de por meio de desenvolvedores especialistas independentes.



Por Matéria-Prima:
O Carvão Fornece Volume Enquanto o Hidrogênio Renovável e o Dióxido de Carbono Ganham ImpulsoA matéria-prima à base de carvão deteve 42,7% da receita do mercado de gás natural sintético em 2026. Sua posição reflete a capacidade ativa de gaseificação de carvão na China e o papel contínuo das operações de Secunda da Sasol na África do Sul. A Sasol confirmou em novembro de 2025 que planeja fornecer gás rico em metano de Secunda a clientes industriais externos de julho de 2028 a junho de 2030. Os projetos baseados em carvão podem oferecer segurança de fornecimento onde os recursos locais e a demanda de gasodutos estão alinhados. No entanto, a captura de carbono, a integração de hidrogênio e os requisitos de aprovação ambiental estão se tornando cada vez mais importantes para sua viabilidade a longo prazo.
O hidrogênio renovável e o dióxido de carbono capturado têm previsão de crescer a um CAGR de 25,7% até 2032, conferindo-lhe a maior taxa de crescimento entre as matérias-primas. A KBR recebeu um contrato de engenharia básica e de projeto em agosto de 2026 para o projeto Live Oak no Nebraska, que visa 250 MW de eletrólise e 75.000 toneladas por ano de e-metano para exportação ao Japão. O projeto planeja utilizar dióxido de carbono biogênico de plantas de etanol, o que pode reduzir a dependência da captura direta do ar. A VERBIO produziu 1.410 GWh de biometano no ano fiscal de 2025/26 à medida que seus ativos na América do Norte e na Europa se expandiram. Esses exemplos mostram como as cadeias de fornecimento agrícolas, de etanol e baseadas em resíduos podem fornecer insumos para o mercado de gás natural sintético.
Por Indústria de Usuário Final:
Transporte e Mobilidade Combinam Escala com Crescimento Mais RápidoTransporte e mobilidade representou 25,4% da participação de receita em 2026 e tem previsão de expandir a um CAGR de 22,4% até 2032. O segmento utiliza gás natural renovável, gás natural liquefeito biológico (bio-GNL) e metano sintético no transporte rodoviário pesado e, cada vez mais, em rotas de combustível marítimo. A Cummins introduziu o motor a gás natural X15N em 2025 para caminhões Classe 8, permitindo que as frotas escolham um novo motor projetado para combustível de gás natural. Os fornecedores de combustível e os operadores de postos podem aproveitar os sistemas existentes de gás natural liquefeito (GNL) e gás natural comprimido (GNC) em vez de criar uma rede de distribuição totalmente separada. As regras de transporte europeias e as metas de combustíveis renováveis também apoiam a demanda por combustíveis gasosos de menor teor de carbono.
Energia e serviços públicos utilizam gás sintético para balanceamento da rede e armazenamento sazonal de energia, especialmente onde a eletricidade renovável variável está aumentando. Produtos químicos e petroquímicos utilizam gás como matéria-prima para produtos como amônia e metanol, o que torna o fornecimento seguro comercialmente importante. A BASF e a Equinor assinaram um acordo de fornecimento de gás de 10 anos em julho de 2025 para até 23 TWh por ano a partir de outubro de 2025. Petróleo e gás, manufatura e usuários comerciais também podem utilizar biometano injetado na rede sem substituir todos os equipamentos de uso final. Esses usos diversificados reduzem a dependência do mercado de gás natural sintético de um único canal de demanda.

Análise Geográfica
América do Norte
A América do Norte deteve 31,3% da participação do mercado de gás natural sintético em 2026. A região possui um ecossistema estabelecido de gás natural renovável apoiado por matérias-primas de aterros sanitários, agrícolas e de resíduos, juntamente com demanda de combustível para transporte e conexões de gasodutos. O Conselho Americano de Biogás relatou 2,1 bilhões de USD em investimentos em biogás nos EUA durante 2025 e 70 instalações recém-comissionadas. A instalação Great Plains da Dakota Gasification Company continua a demonstrar o papel do gás sintético baseado em carvão em grande escala e da gestão de dióxido de carbono na região. O desenvolvimento Live Oak no Nebraska introduz um modelo de e-metano voltado para exportação que combina hidrogênio eletrolítico com dióxido de carbono biogênico para clientes japoneses. Os programas de Padrão de Combustível de Baixo Carbono e as regras de combustível limpo relacionadas continuam a moldar a economia do gás renovável utilizado no transporte. Esses fatores sustentam uma ampla base de projetos em produção, beneficiamento, transporte e exportação.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescer a um CAGR de 22,8% até 2032. O programa de conversão de carvão em gás da China é uma fonte central de volume regional, com aprovações recentes em Xinjiang cobrindo projetos que incluem captura de carbono e integração de hidrogênio verde. A disponibilidade de matéria-prima local e o objetivo de reduzir a exposição às importações apoiam o desenvolvimento de projetos na China. O Japão segue uma rota diferente, focada na injeção de e-metano e biometano nos sistemas de gás urbano existentes. O Sétimo Plano Estratégico de Energia fornece a esse esforço uma base política por meio de seu objetivo de injeção para o ano fiscal de 2030. A aquisição pela Hitachi da propriedade intelectual de biometanação fornece uma plataforma industrial doméstica para implantação futura. A influência regulatória do METI e os mecanismos de tarifas de rede de gás podem ajudar o Japão a transformar as primeiras demonstrações em projetos liderados por concessionárias.
Europa, América do Sul e Oriente Médio e África
O mercado de gás natural sintético da Europa é moldado por metas de gás renovável, padrões de infraestrutura e a necessidade de transformar políticas em projetos operacionais. A Diretiva de Energias Renováveis III (RED III) fornece o quadro mais amplo de combustíveis renováveis, enquanto sistemas de certificação como o de Energia Sustentável e Renovável (SURE) influenciam como os combustíveis gasosos demonstram conformidade de sustentabilidade. A EnviTec atingiu sua 100ª instalação de beneficiamento de gás EnviThan em 2025 e está investindo na expansão do biometano, o que ilustra a atividade contínua na base de produção da região. A Technip Energies recebeu contratos de engenharia para o projeto Ecoplanta de resíduos para metanol na Espanha durante 2025, reforçando o papel da tecnologia de conversão de resíduos no ecossistema de combustíveis sintéticos da Europa. A América do Sul oferece resíduos agrícolas e necessidades de diversificação energética que podem apoiar o desenvolvimento do biometano. No Oriente Médio e na África, a demanda industrial por gás e a infraestrutura estabelecida de GNL permanecem importantes, enquanto o fornecimento planejado de gás rico em metano da Sasol oferece uma ponte temporária para clientes industriais sul-africanos. O mercado de gás natural sintético nessas regiões não segue um único caminho de desenvolvimento, mas cada uma pode criar demanda por conversão de matéria-prima, tratamento de gás e capacidade de gestão de carbono.
Cenário Competitivo
Concentração do Mercado
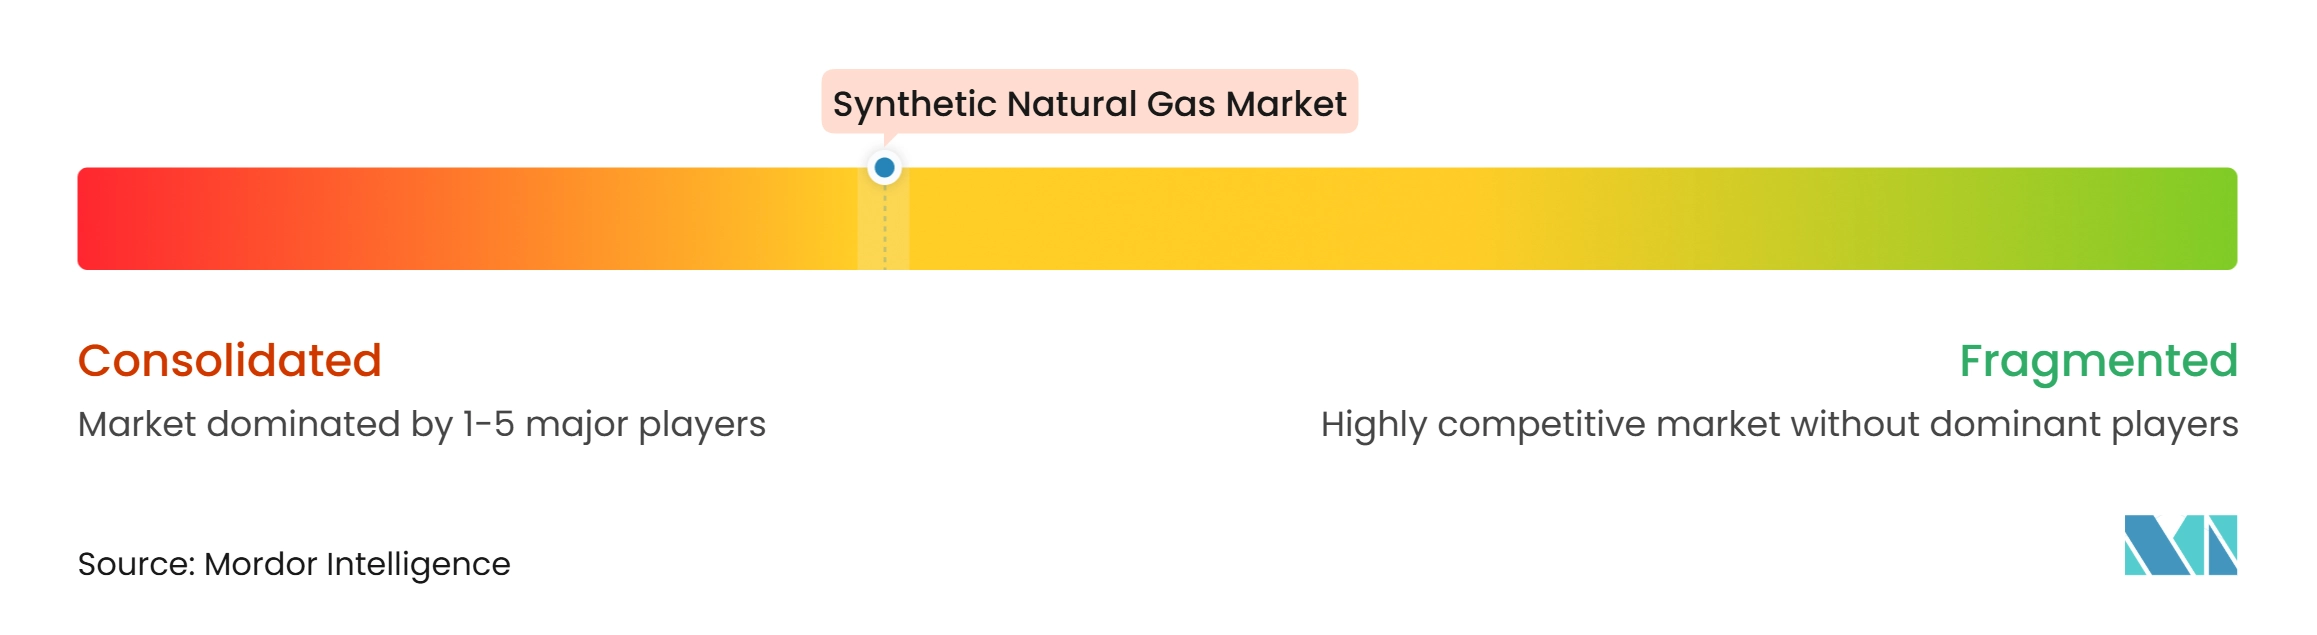
O mercado de gás natural sintético é moderadamente concentrado. Inclui uma cadeia de valor de conversão de carvão em gás apoiada pelo Estado e uma cadeia de valor separada liderada por tecnologia de biometano e energia para gás. Na cadeia baseada em carvão, o acesso à matéria-prima, a capacidade de gaseificação, a gestão de emissões e as aprovações governamentais moldam a concorrência. Na cadeia de gás renovável, o design de catalisadores, a entrega de engenharia, o fornecimento de dióxido de carbono, a certificação e o offtake de longo prazo têm maior importância. A Topsoe relatou receita de 2025 de 1,22 bilhões de USD (DKK 8.197 milhões), dos quais 20% vieram de tecnologias de e-combustíveis, combustíveis de baixo carbono e combustíveis renováveis. Isso coloca os fornecedores de tecnologia de processo no centro dos projetos, mesmo quando não possuem o ativo de produção final. O mercado de gás natural sintético, portanto, recompensa empresas que conseguem conectar tecnologia de conversão com execução prática de projetos.
A Honeywell concluiu a aquisição do negócio de Tecnologias de Catalisadores da Johnson Matthey por 1,76 bilhões de USD (GBP 1,32 bilhão) em julho de 2026. A transação colocou o portfólio de catalisadores de metanação KATALCO ao lado das capacidades de automação e tecnologia de processo da Honeywell. A Hitachi fez outro movimento significativo em agosto de 2026 ao adquirir as patentes mundiais de biometanação da Electrochaea GmbH após o desenvolvedor especialista tornar-se insolvente. O contrato de engenharia Live Oak da KBR mostra como os contratantes de engenharia estão competindo pelo controle antecipado de grandes projetos de e-metano. Essas transações e contratos indicam que a propriedade intelectual, a capacidade de engenharia e a solidez do balanço patrimonial estão se tornando mais importantes no mercado de gás natural sintético. Eles também reduzem a capacidade de desenvolvedores de tecnologia menores de competir de forma independente ao longo de todo o ciclo do projeto.
Os desenvolvedores de projetos estão construindo posições por meio de acesso à matéria-prima e canais downstream, além de tecnologia. A TotalEnergies, Tree Energy Solutions, Osaka Gas, Toho Gas e ITOCHU estão desenvolvendo o projeto Live Oak para atender à demanda japonesa com e-metano do Nebraska. A EnviTec adquiriu a LIQVIS em fevereiro de 2025, adicionando postos de abastecimento de GNL na Alemanha e na França à sua cadeia de valor de biometano. A Sasol está usando sua plataforma Secunda para oferecer gás rico em metano a clientes industriais externos durante a transição de fornecimento da África do Sul. As normas de qualidade de gás ISO 20723 e EN 16726, juntamente com a certificação de sustentabilidade, permanecem relevantes para produtores que buscam oportunidades de injeção na rede. A concorrência no mercado de gás natural sintético é moderada porque muitas empresas atendem a diferentes partes da cadeia de valor em vez de vender um produto de gás acabado idêntico.
Líderes da Indústria de Gás Natural Sintético
-
Johnson Matthey Plc
-
Topsoe A/S
-
Air Liquide S.A.
-
VERBIO SE
-
Electrochaea GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gás Natural Sintético Empresas cobertas neste relatório
- Air Liquide S.A.
- Air Products and Chemicals, Inc.
- BASF SE
- Basin Electric Power Cooperative
- Chiyoda Corporation
- Dakota Gasification Company
- Electrochaea GmbH
- EnviTec Biogas AG
- Johnson Matthey Plc
- KBR, Inc.
- Linde plc
- Sasol Limited
- Shell plc
- Siemens Energy AG
- Technip Energies N.V.
- thyssenkrupp Uhde GmbH
- Topsoe A/S
- TotalEnergies SE
- VERBIO SE
- Waga Energy
Desenvolvimentos industriais recentes em Mercado de Gás Natural Sintético
- Agosto de 2026: A KBR recebeu um contrato de Engenharia Básica e de Projeto (FEED) do consórcio Live Oak para o projeto e-NG do Nebraska em Norfolk, visando 250 MW de eletrólise e 75.000 toneladas por ano de metano sintético para exportação ao Japão, com uma decisão final de investimento esperada para 2027 e operações comerciais até 2030.
- Agosto de 2026: A Hitachi, Ltd. adquiriu o portfólio mundial de patentes da Electrochaea GmbH insolvente por meio do administrador de insolvência, preservando a tecnologia de biometanação dentro do negócio de carbono neutro da Hitachi e permitindo que a Hitachi Power Solutions continue avançando na primeira planta de biometanação do Japão com comissionamento previsto para 2027.
- Julho de 2026: A Honeywell concluiu a aquisição do negócio de Tecnologias de Catalisadores da Johnson Matthey por GBP 1,325 bilhão, ou 1,76 bilhões de USD, incorporando o portfólio de catalisadores de metanação KATALCO em suas ofertas de tecnologia de processo e automação para refino, petroquímicos e combustíveis renováveis.
- Julho de 2025: Dois projetos de conversão de carvão em gás na Prefeitura Autônoma de Changji, na China, receberam aprovações ambientais nacionais para 4 bcm por ano de capacidade combinada em Xinjiang, integrando hidrogênio verde e tecnologia de captura e armazenamento de carbono com investimento total superior a CNY 34 bilhões, ou 4,7 bilhões de USD.
Escopo do Relatório Global do Mercado de Gás Natural Sintético
O gás natural sintético (GNS), também chamado de gás natural substituto, é um gás combustível manufaturado composto principalmente de metano (CH4) que é química e fisicamente intercambiável com o gás natural fóssil convencional.
O mercado de gás natural sintético é segmentado em tecnologia de produção, matéria-prima, indústria de usuário final e geografia. Por tecnologia de produção, o mercado é segmentado em metanação catalítica, metanação biológica e metanação termoquímica. Por matéria-prima, o mercado é segmentado em hidrogênio renovável e dióxido de carbono capturado, biomassa e resíduos biogênicos, matéria-prima à base de carvão, matéria-prima à base de gás natural e outras matérias-primas. Por indústria de usuário final, o mercado é dividido em energia e serviços públicos, produtos químicos e petroquímicos, petróleo e gás, transporte e mobilidade, residencial e comercial, e manufatura e industrial. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de gás natural sintético em 23 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Metanação Catalítica |
| Metanação Biológica |
| Metanação Termoquímica |
| Hidrogênio Renovável e Dióxido de Carbono Capturado |
| Biomassa e Resíduos Biogênicos |
| Matéria-Prima à Base de Carvão |
| Matéria-Prima à Base de Gás Natural |
| Outras Matérias-Primas |
| Energia e Serviços Públicos |
| Produtos Químicos e Petroquímicos |
| Petróleo e Gás |
| Transporte e Mobilidade |
| Residencial e Comercial |
| Manufatura e Industrial |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Países Baixos | |
| Dinamarca | |
| Itália | |
| Espanha | |
| Áustria | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Austrália | |
| Indonésia | |
| Japo | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Catar | |
| Restante do Oriente Médio e África |
| Por Tecnologia de Produção | Metanação Catalítica | |
| Metanação Biológica | ||
| Metanação Termoquímica | ||
| Por Matéria-Prima | Hidrogênio Renovável e Dióxido de Carbono Capturado | |
| Biomassa e Resíduos Biogênicos | ||
| Matéria-Prima à Base de Carvão | ||
| Matéria-Prima à Base de Gás Natural | ||
| Outras Matérias-Primas | ||
| Por Indústria de Usuário Final | Energia e Serviços Públicos | |
| Produtos Químicos e Petroquímicos | ||
| Petróleo e Gás | ||
| Transporte e Mobilidade | ||
| Residencial e Comercial | ||
| Manufatura e Industrial | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Países Baixos | ||
| Dinamarca | ||
| Itália | ||
| Espanha | ||
| Áustria | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Austrália | ||
| Indonésia | ||
| Japo | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Catar | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por gás natural sintético?
Programas de segurança energética, metas de gás renovável e demanda de transporte pesado são as principais forças que apoiam a implantação.
Qual é o tamanho do mercado global de gás natural sintético?
Está projetado para aumentar de 31,23 bilhões de USD em 2026 para 89,61 bilhões de USD até 2032, a um CAGR de 19,25%.
Qual tecnologia de produção lidera atualmente?
A metanação catalítica liderou com 57,3% de participação de receita em 2026 por estar estabelecida em grandes instalações de conversão de carvão em gás e de gás sintético.
Qual matéria-prima está crescendo mais rapidamente?
O hidrogênio renovável e o dióxido de carbono capturado têm previsão de crescer a um CAGR de 25,7% até 2032.
Por que o transporte é importante para a demanda de gás sintético?
Transporte e mobilidade deteve 25,4% da participação de receita em 2026 e tem previsão de expandir a um CAGR de 22,4% até 2032, apoiado por veículos pesados a gás natural.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 22,8% até 2032, liderada pelo desenvolvimento de conversão de carvão em gás da China e pela política de e-metano do Japão.