
Tamaño y Participación del Mercado de Gas Natural Sintético
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
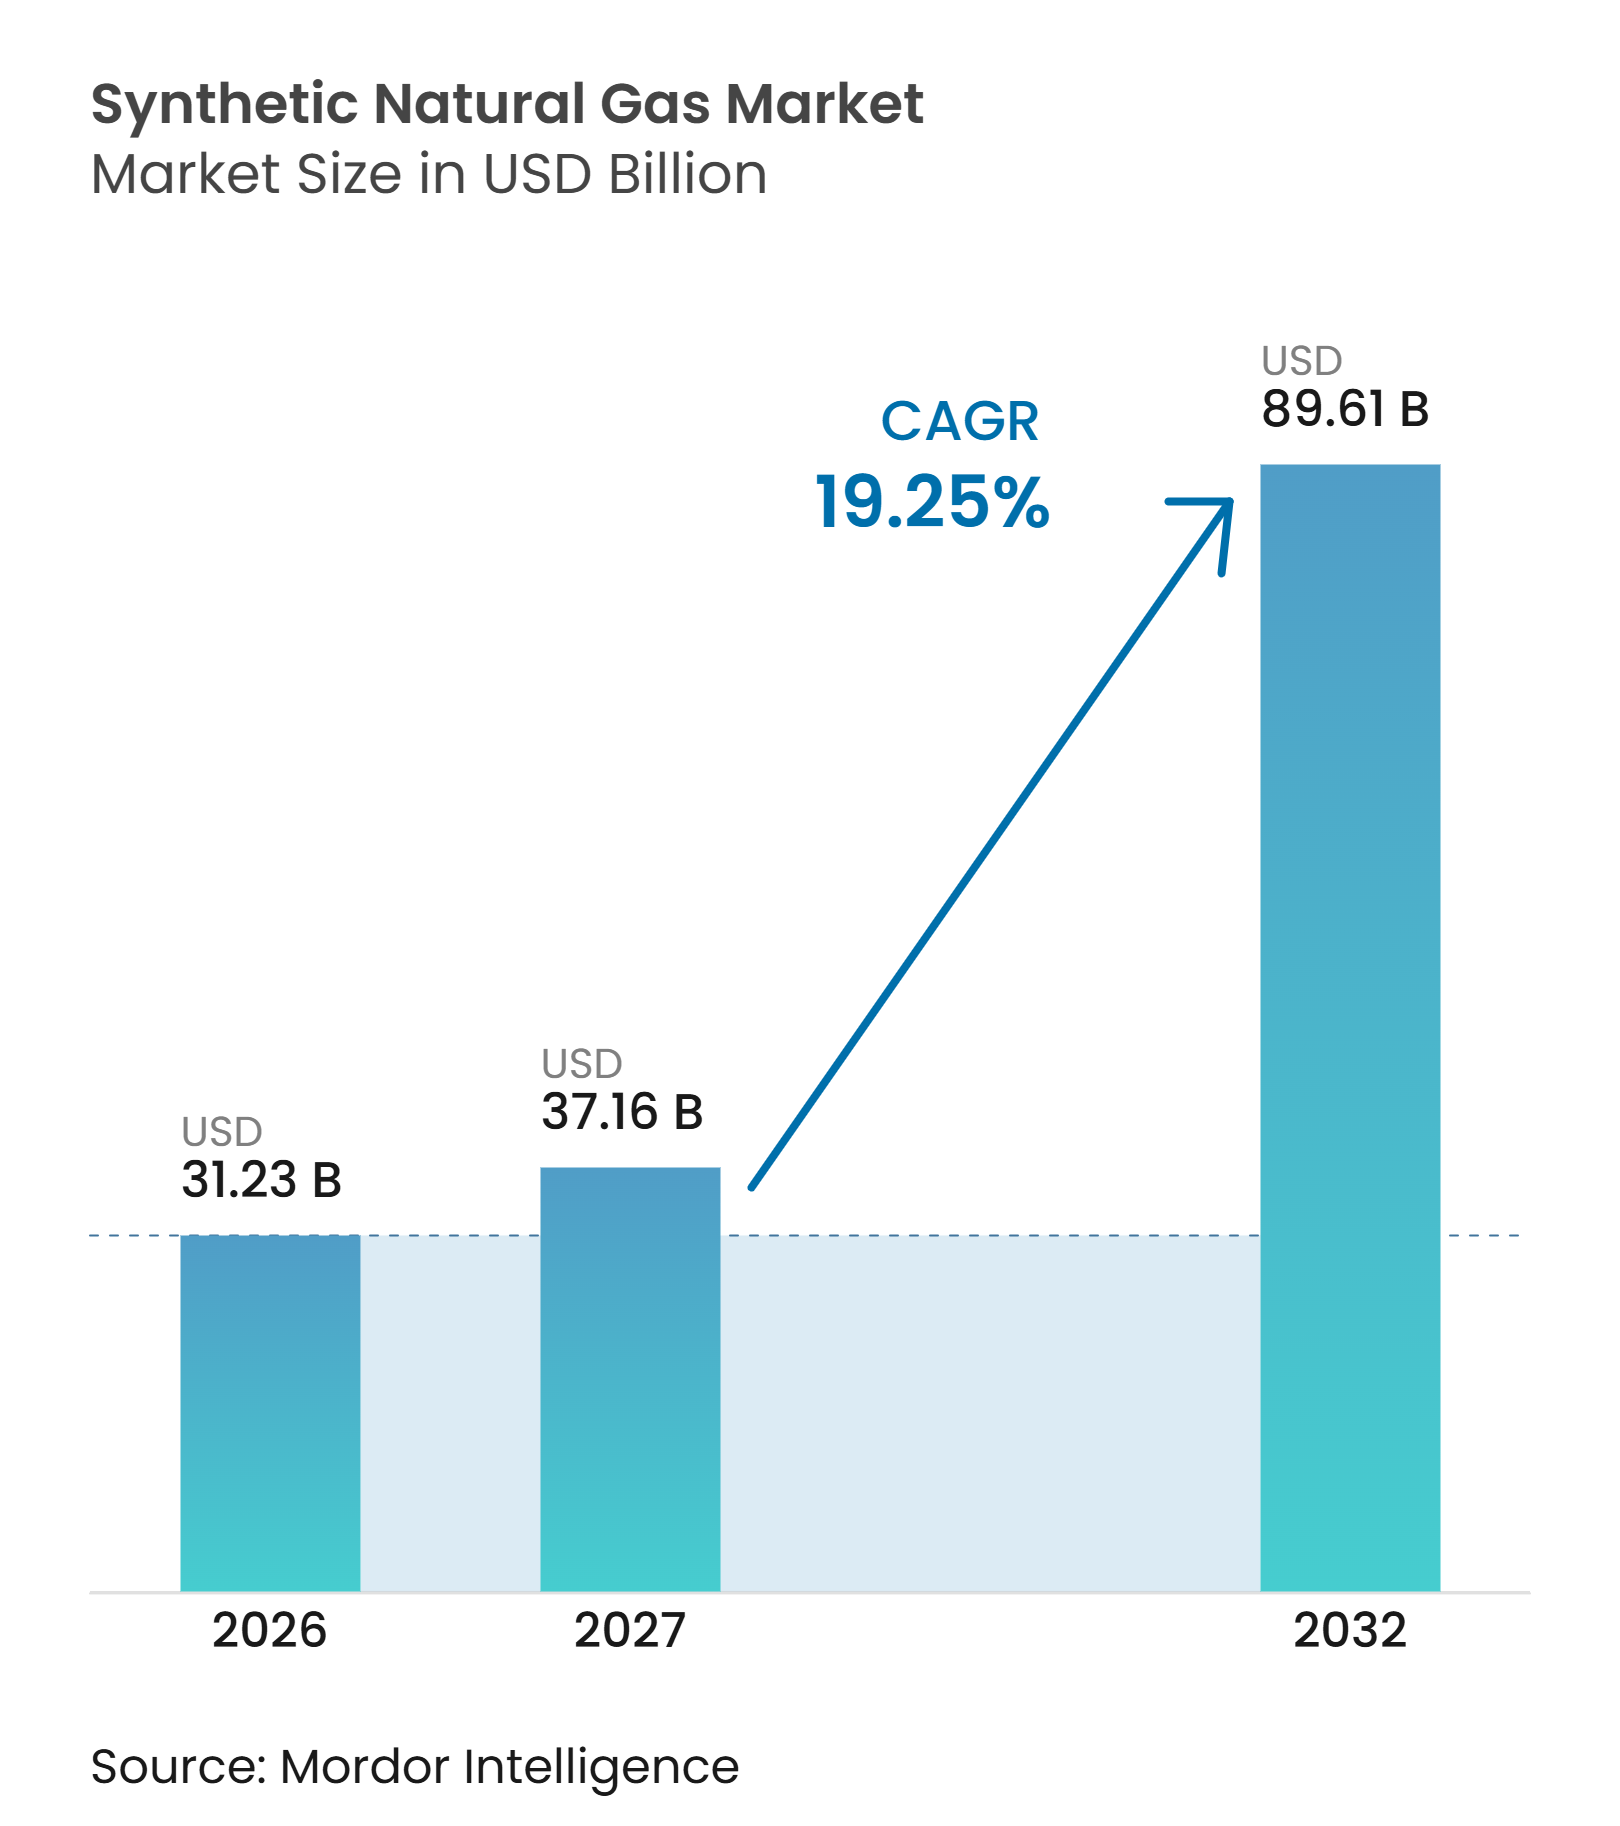
| Tamaño del Mercado (2027) | 37.16 Mil millones de dólares |
| Tamaño del Mercado (2032) | 89.61 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 19.25 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gas Natural Sintético por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Gas Natural Sintético se expanda desde 31,23 mil millones de USD en 2026 y 37,16 mil millones de USD en 2027 hasta 89,61 mil millones de USD para 2032, registrando una CAGR del 19,25% entre 2027 y 2032. El mercado de gas natural sintético está respaldado por dos patrones de demanda diferentes: los proyectos de carbón a gas que impulsan la seguridad energética en Asia, mientras que los proyectos de biometano y de energía a gas apoyan la descarbonización en Europa y América del Norte. China está acelerando la capacidad de carbón a gas, mientras que Japón y Europa están creando marcos normativos para la inyección de gas renovable en gasoductos. El transporte pesado también está ampliando la demanda de gas renovable, especialmente donde los operadores de flotas pueden utilizar la infraestructura de suministro de combustible y gasoductos existente. Los proveedores de tecnología y las empresas de ingeniería compiten para atender proyectos en estas vías, aunque los altos costos del hidrógeno y los lentos procesos de permisos continúan limitando algunas inversiones en energía a gas. Por lo tanto, es probable que el mercado de gas natural sintético obtenga volumen a corto plazo del suministro basado en carbón y biometano, con el e-metano adquiriendo mayor relevancia hacia el final del período de pronóstico.
Conclusiones Clave del Informe
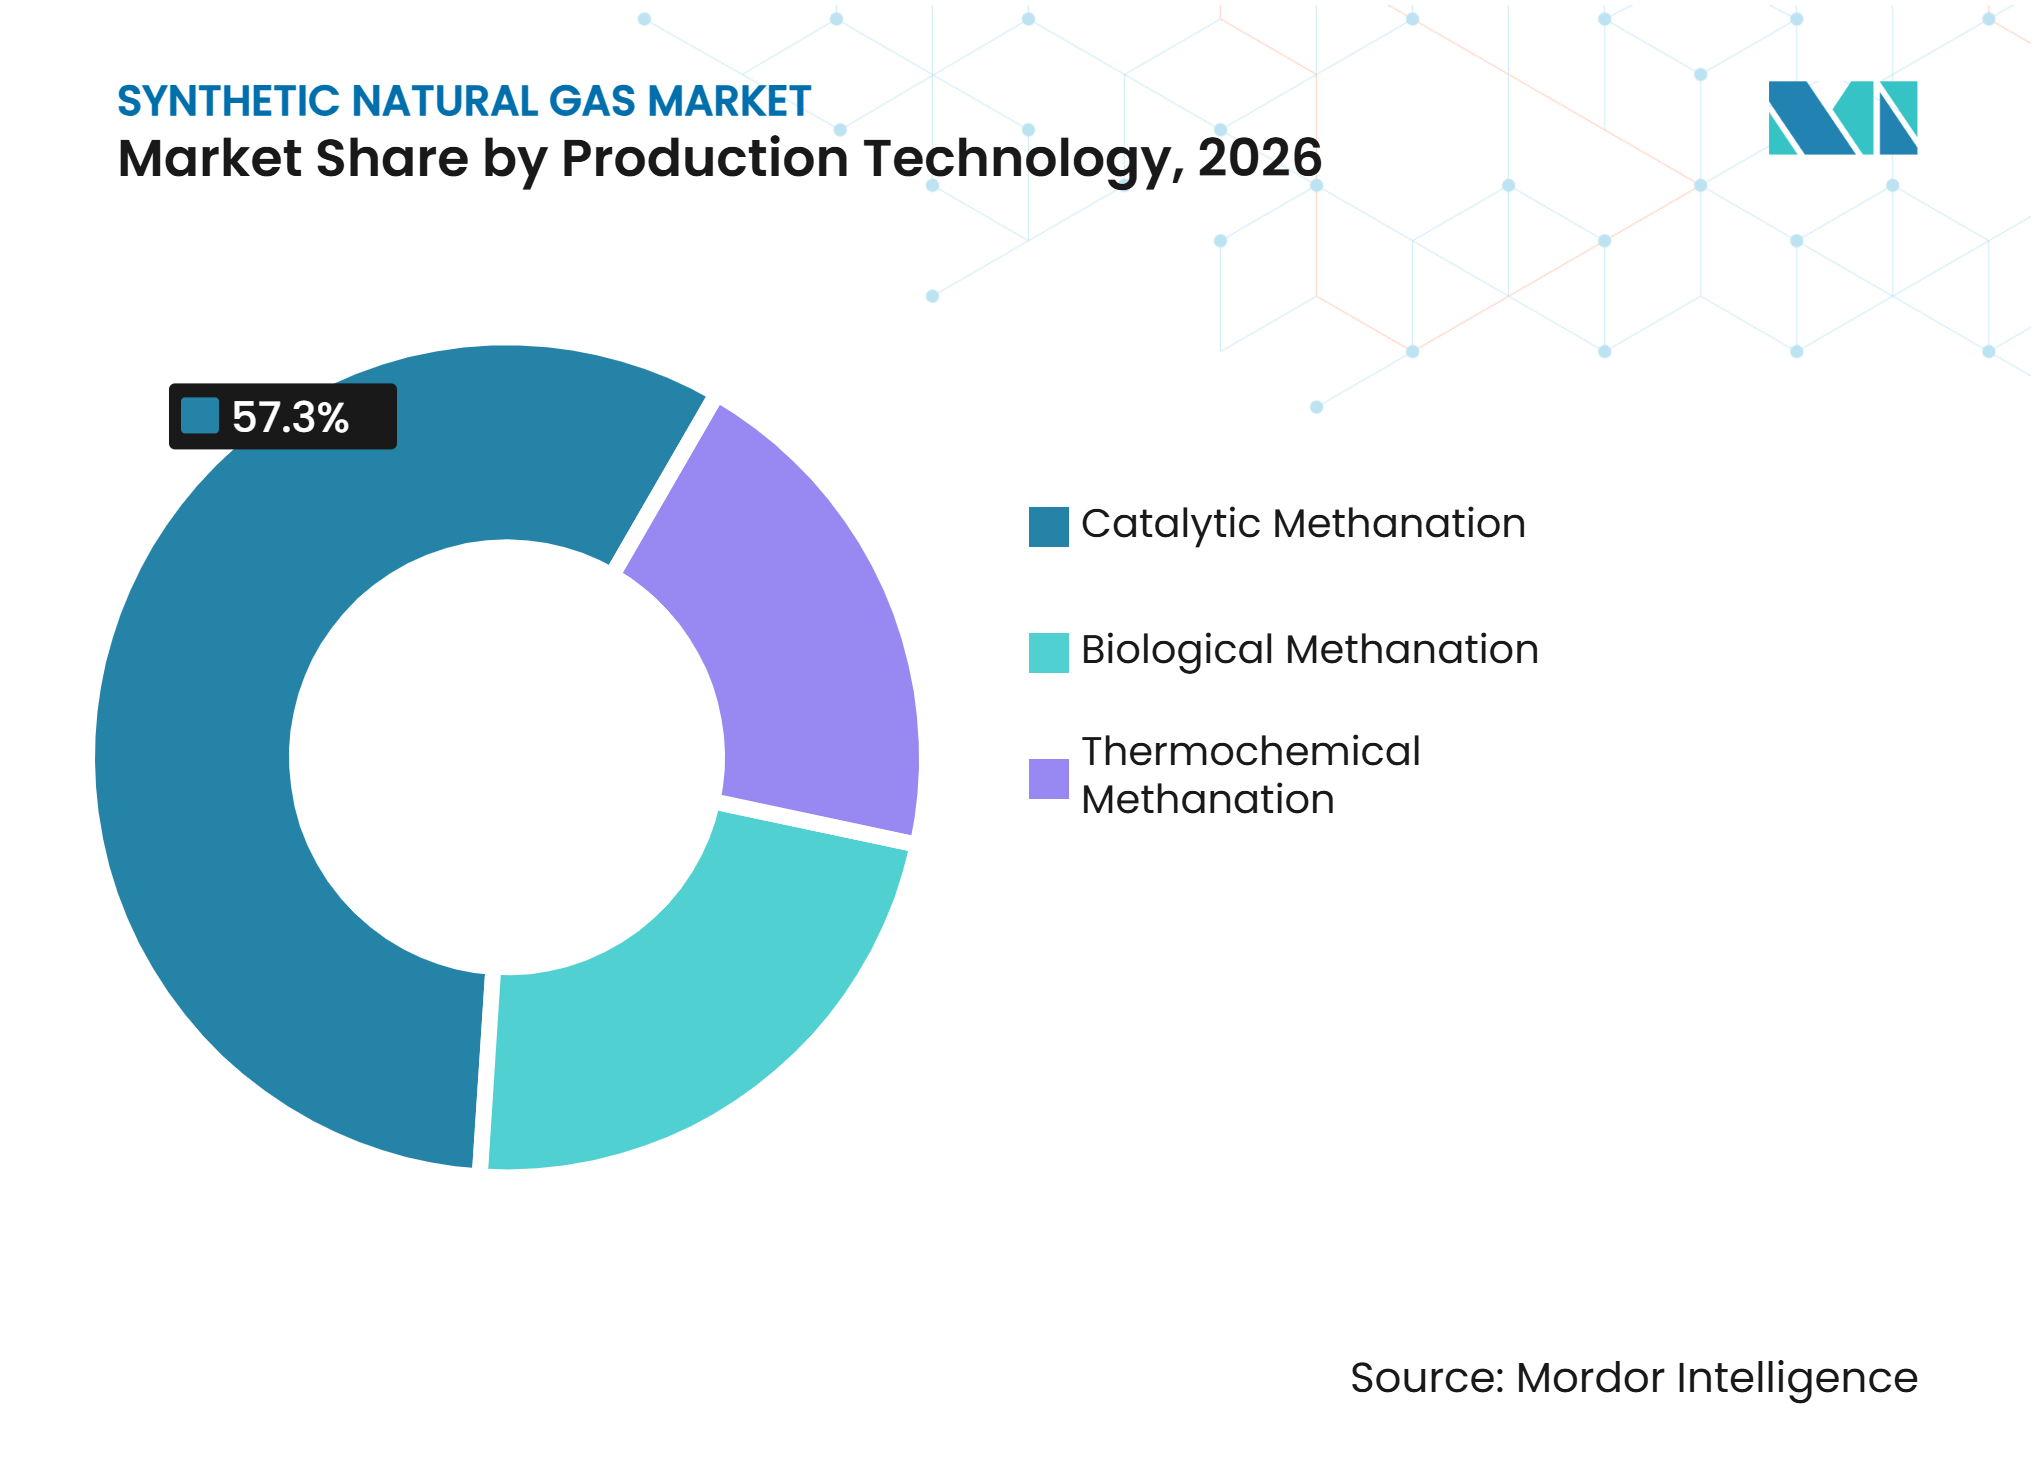
- Por tecnología de producción, la metanación catalítica tuvo una participación de ingresos del 57,3% en 2026, mientras que se pronostica que la metanación biológica crecerá a una CAGR del 23,2% hasta 2032.
- Por materia prima, la materia prima basada en carbón tuvo una participación de ingresos del 42,7% en 2026, mientras que se pronostica que el hidrógeno renovable y el dióxido de carbono capturado crecerán a una CAGR del 25,7% hasta 2032.
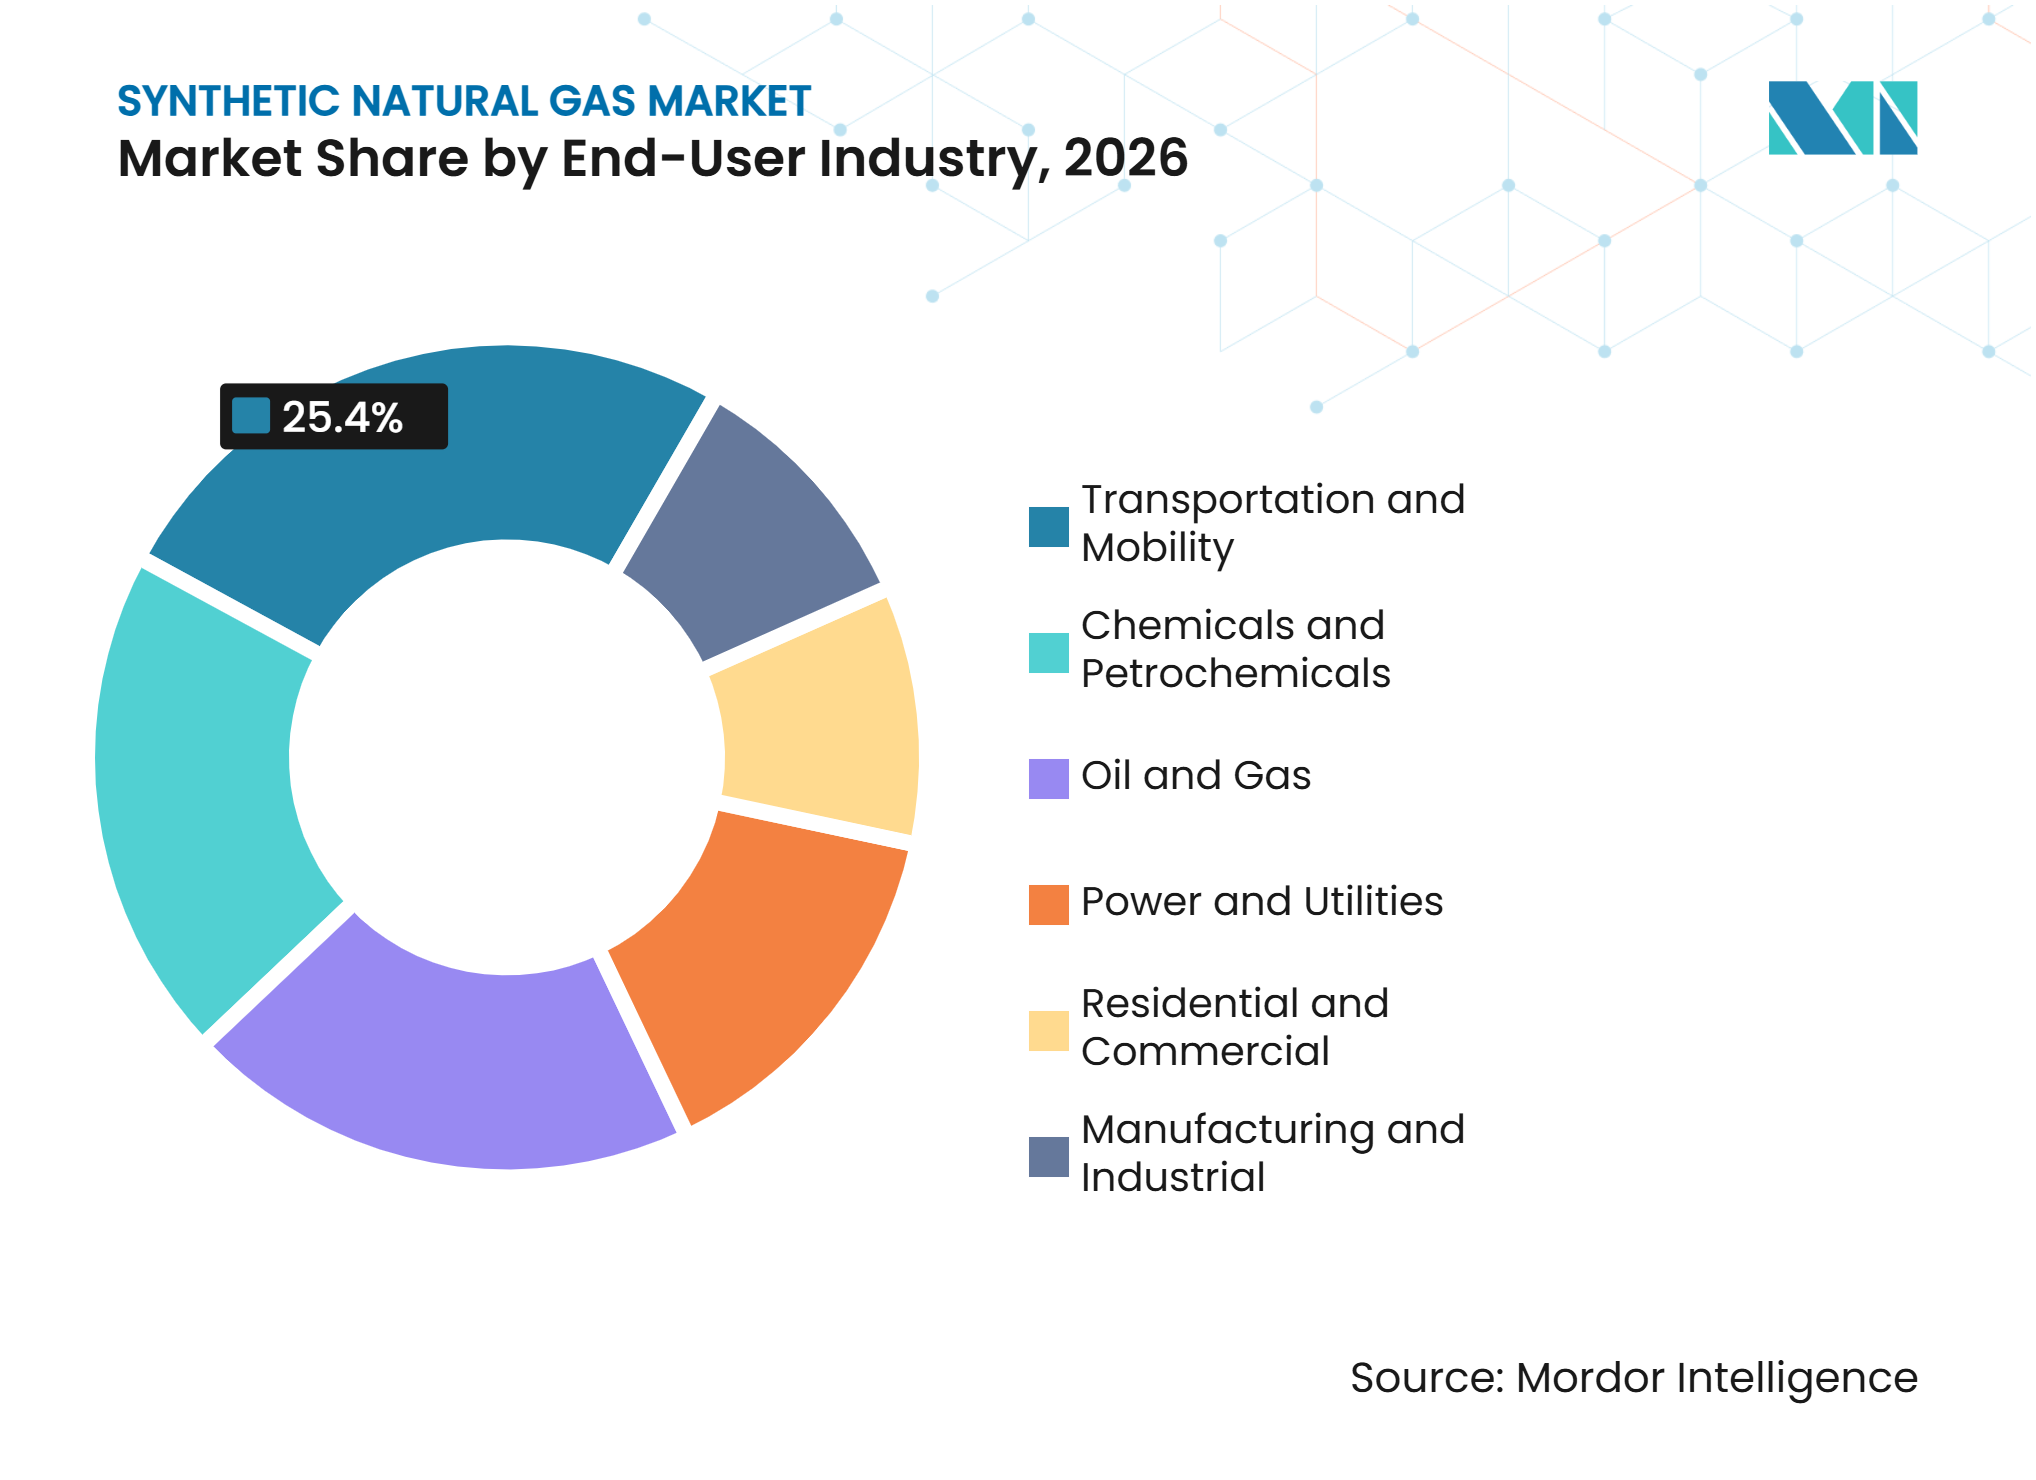
- Por industria de usuario final, el transporte y la movilidad tuvieron una participación de ingresos del 25,4% en 2026 y se pronostica que crecerán a una CAGR del 22,4% hasta 2032.
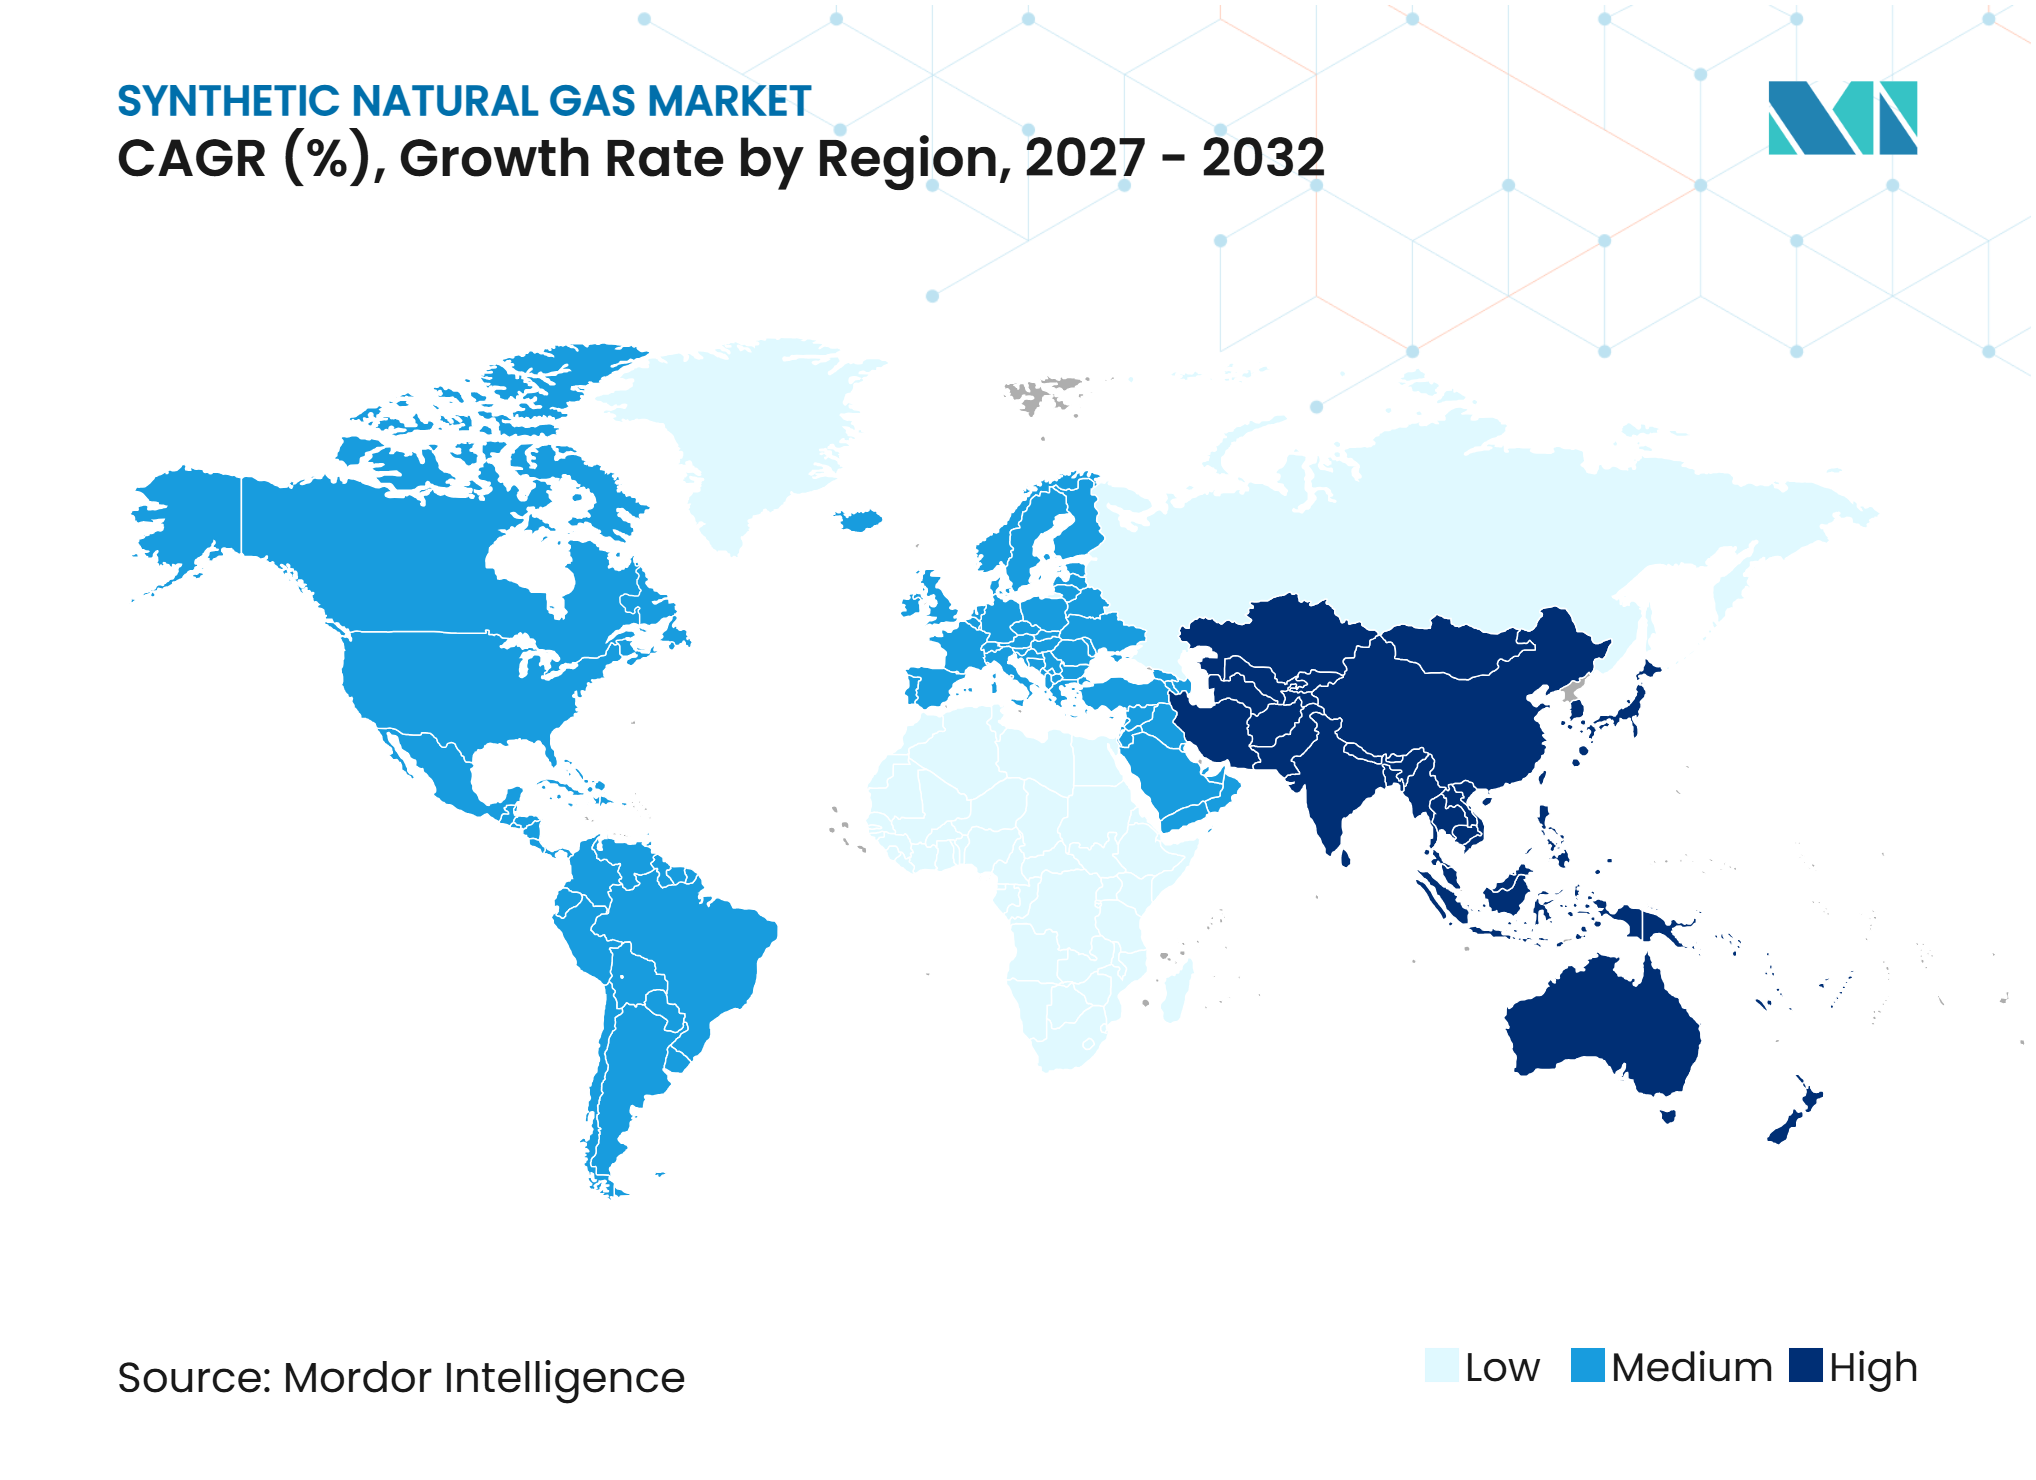
- Por geografía, América del Norte tuvo una participación de ingresos del 31,3% en 2026, mientras que se pronostica que Asia-Pacífico crecerá a una CAGR del 22,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de Seguridad Energética y Expansión del Carbón al Gas en Asia | +5.2% | Núcleo de Asia-Pacífico, con repercusiones en América del Sur | Corto plazo (≤ 2 años) |
| Política de Inyección en Gasoductos e Infraestructura de Gas Natural Sintético Compatible con la Red | +4.1% | Europa y Japón | Mediano plazo (2-4 años) |
| Demanda de Transporte para Flotas de Vehículos Pesados de GNC, GNL y GNR | +4.8% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) a Mediano plazo (2-4 años) |
| Escalado de Tecnología de Metanación Biológica y Catalítica | +2.9% | Global, centrado en Europa, América del Norte y Japón | Mediano plazo (2-4 años) |
| Expansión de Materia Prima de Biometano y Conversión de Activos de Biogás | +1.7% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Almacenamiento de Larga Duración y Demanda Industrial de Gas Inyectado en la Red | +1.3% | Global, con foco en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos de Seguridad Energética y Expansión del Carbón al Gas en Asia
El 15.º Plan Quinquenal de China para 2026 a 2030 incluye la conversión de carbón a gas dentro de la política industrial activa, ya que el país busca reducir la dependencia del gas natural importado. La Comisión Nacional de Desarrollo y Reforma aprobó el proyecto Zhundong en marzo de 2025 para una producción de 2 mil millones de metros cúbicos (bcm) por año de gas natural sintético utilizando gasificación de carbón a presión en Xinjiang.[1] Los proyectos de Changji recibieron posteriormente aprobaciones ambientales en julio de 2025 para 4 bcm por año de capacidad combinada, con acoplamiento de hidrógeno verde y captura y almacenamiento de carbono incluidos en los diseños del proyecto.[2] Estos proyectos crean demanda directa de equipos de gasificación, catalizadores de metanación, sistemas de gestión del carbono y servicios de ingeniería relacionados. El mercado de gas natural sintético se beneficia porque las aprobaciones de proyectos convierten un objetivo de seguridad energética en un proceso de construcción definido. La inclusión de hidrógeno y captura de carbono también indica que los desarrolladores están preparando activos basados en carbón para requisitos de emisiones más estrictos en el futuro.
Política de Inyección en Gasoductos e Infraestructura de Gas Natural Sintético (GNS) Compatible con la Red
El Séptimo Plan Estratégico de Energía de Japón estableció un objetivo del 1% para la inyección de e-metano y biogás en gasoductos para el año fiscal 2030.[3] El plan permite recuperar costos más elevados a través de las tarifas de red, lo que ofrece a las empresas de servicios públicos una vía para introducir gas con menor contenido de carbono sin requerir que los usuarios finales reemplacen sus equipos. El consejo de metanación de Japón confirmó en junio de 2025 que la dirección de la política apoya la coordinación del sector del gas en torno a este objetivo. En Europa, la Directiva de Energías Renovables III (RED III) exige a los estados miembros que creen las condiciones regulatorias para el acceso a combustibles renovables y biometano, mientras que sus disposiciones sobre transporte establecen un objetivo combinado del 5,5% para biocombustibles avanzados y combustibles renovables de origen no biológico para 2030.[4] Estas normas favorecen el gas compatible con la red porque puede utilizar gasoductos, almacenamiento y conexiones industriales existentes. El mercado de gas natural sintético también se beneficia de sistemas de certificación como SURE, que apoyan la trazabilidad y el cumplimiento de sostenibilidad para los combustibles gaseosos en los mercados nacionales.
Demanda de Transporte para Flotas de Vehículos Pesados de GNC, GNL y GNR
El lanzamiento en 2025 del motor de gas natural X15N de Cummins amplió las opciones para flotas de vehículos pesados en las plataformas de camiones Freightliner, Kenworth y Peterbilt. Esto proporciona una base de equipos que puede utilizar gas natural renovable donde la infraestructura de suministro de combustible está disponible. Los productores norteamericanos están dirigiendo cada vez más el gas renovable hacia aplicaciones de transporte, reforzando la demanda de plantas de mejoramiento y acuerdos de suministro de combustible. En Alemania, el bio-GNL representó el 98% del GNL dispensado en estaciones de suministro de combustible en el primer semestre de 2025, lo que muestra la escala del uso de gas renovable dentro de ese canal de combustible. El transporte y la movilidad vinculan, por tanto, la producción de gas, el mejoramiento, la distribución y el despliegue de vehículos en una única cadena comercial. El mercado de gas natural sintético se beneficia cuando la adopción por parte de las flotas aumenta el valor de los certificados de gas renovable y fomenta nuevas inversiones en materias primas.
Escalado de Tecnología de Metanación Biológica y Catalítica
La metanación catalítica sigue siendo la vía más consolidada porque se ha utilizado en grandes proyectos de gasificación y plantas de gas sintético heredadas. Una investigación publicada en 2026 por Johnson Matthey Technology Review examinó catalizadores de aleación de átomo único para la metanación de dióxido de carbono e informó mejoras en actividad y selectividad. Honeywell completó su adquisición del negocio de Tecnologías de Catalizadores de Johnson Matthey en julio de 2026, añadiendo la cartera KATALCO a sus tecnologías de procesos y su oferta de automatización. La metanación biológica tiene una base instalada más pequeña, pero puede respaldar proyectos que combinen dióxido de carbono biogénico e hidrógeno renovable. Hitachi adquirió la cartera mundial de patentes de biometanación de Electrochaea en agosto de 2026 tras la insolvencia de la empresa, manteniendo la tecnología dentro de un grupo industrial más grande. Por lo tanto, el mercado de gas natural sintético podría ver cómo la propiedad de la tecnología se consolida en torno a empresas con la capacidad de ingeniería y el capital necesarios para el despliegue a escala completa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Producción de E-Metano a partir de Hidrógeno Verde | -1.5% | Global, especialmente Europa y América del Norte | Corto plazo (≤ 2 años) a Mediano plazo (2-4 años) |
| Fragmentación Regulatoria, Retrasos en Permisos e Incertidumbre de Política | -0.8% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Fragilidad Financiera de Desarrolladores de Tecnología en Etapa Temprana | -1.1% | Global, especialmente Europa, América del Norte y Japón | Corto plazo (≤ 2 años) a Mediano plazo (2-4 años) |
| Restricciones en el Abastecimiento de Dióxido de Carbono, Conexión a la Red e Infraestructura | -0.9% | Europa y América del Norte | Mediano plazo (2-4 años) a Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Producción de E-Metano a partir de Hidrógeno Verde
Los costos del e-metano siguen estrechamente vinculados a la economía de la electricidad renovable y los electrolizadores, ya que el hidrógeno representa un insumo principal. Un estudio tecno-económico revisado por pares de 2025 informó costos nivelados de gas natural sustituto de entre EUR 304 y EUR 376 por megavatio-hora para configuraciones de energía a gas. Esta posición de costos está por encima de los precios del gas convencional en muchos mercados, por lo que los proyectos necesitan apoyo de políticas, fijación de precios del carbono, suministro contratado o electricidad de bajo costo. Siemens Energy está ampliando la capacidad de fabricación de electrolizadores en Berlín, lo que puede contribuir a reducir los costos de los equipos a medida que aumentan los despliegues. Aun así, los desarrolladores deben gestionar simultáneamente el costo y la disponibilidad de electricidad, dióxido de carbono, hidrógeno y financiamiento. Es probable que el mercado de gas natural sintético vea avanzar primero los proyectos de e-metano donde varias de estas condiciones estén disponibles de forma conjunta.
Fragmentación Regulatoria y Complejidad de Permisos que Limitan el Escalado del Gas Natural Sintético (GNS)
La política de gas renovable está avanzando, pero su implementación difiere notablemente entre países y jurisdicciones. La Comisión Europea inició procedimientos de infracción contra 26 de los 27 estados miembros de la Unión Europea que no habían transpuesto la Directiva de Energías Renovables III (RED III) antes del plazo de mayo de 2025. Esta implementación desigual puede retrasar las normas sobre certificación, acceso a la red y mecanismos de apoyo que los proyectos necesitan antes de que pueda cerrarse la financiación. Los productores también se enfrentan a requisitos de permisos para energía renovable, mejoramiento del gas, interconexión de gasoductos y gestión del dióxido de carbono. En los Estados Unidos, las medidas propuestas para el apoyo al transporte de gas natural renovable seguían sujetas al proceso legislativo durante 2025, lo que dejaba a los desarrolladores dependiendo principalmente de los programas de incentivos existentes. El mercado de gas natural sintético enfrenta una conversión de proyectos más lenta cuando las regulaciones son incompletas o cuando las aprobaciones de infraestructura avanzan en diferentes plazos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Producción:
Las Vías Catalíticas Mantienen el Liderazgo Mientras las Vías Biológicas se DesarrollanLa metanación catalítica representó el 57,3% de la participación del mercado de gas natural sintético en 2026. La tecnología se utiliza ampliamente en la etapa de conversión final de los sistemas de carbón a gas y se beneficia de reactores, catalizadores y conocimientos operativos consolidados. La Planta de Síntesis de Combustibles Great Plains de Dakota Gasification Company procesa 18.000 toneladas métricas de lignito por día y produce 170 millones de pies cúbicos estándar de gas natural sintético diariamente. Esta base operativa otorga a las soluciones catalíticas una ventaja práctica donde los proyectos necesitan una conversión de gran volumen y confiable. Los proveedores de catalizadores también pueden adaptar sus ofertas consolidadas para la metanación de dióxido de carbono en proyectos de gas renovable.
Se pronostica que la metanación biológica crecerá a una CAGR del 23,2% hasta 2032, la tasa más rápida entre las tecnologías de producción. La vía utiliza microorganismos para convertir hidrógeno y dióxido de carbono en metano, lo que puede adaptarse a proyectos construidos en torno al dióxido de carbono biogénico. La compra por parte de Hitachi en 2026 de las patentes de Electrochaea preservó el acceso a la tecnología subyacente después de que el desarrollador entrara en insolvencia. Un estudio de 2025 en Industrial & Engineering Chemistry Research evaluó la metanación de energía a gas utilizando un catalizador a base de níquel, mostrando trabajo continuo en sistemas de conversión integrados. La industria del gas natural sintético podría ver cómo la tecnología biológica avanza a través de asociaciones con proveedores de equipos más grandes y empresas de servicios públicos, en lugar de a través de desarrolladores especialistas independientes.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Materia Prima:
El Carbón Proporciona Volumen Mientras el Hidrógeno Renovable y el Dióxido de Carbono Ganan ImpulsoLa materia prima basada en carbón tuvo el 42,7% de los ingresos del mercado de gas natural sintético en 2026. Su posición refleja la capacidad activa de gasificación de carbón en China y el papel continuo de las operaciones de Secunda de Sasol en Sudáfrica. Sasol confirmó en noviembre de 2025 que planea suministrar gas rico en metano desde Secunda a clientes industriales externos desde julio de 2028 hasta junio de 2030. Los proyectos basados en carbón pueden ofrecer seguridad de suministro donde los recursos locales y la demanda de gasoductos están alineados. Sin embargo, la captura de carbono, la integración del hidrógeno y los requisitos de aprobación ambiental son cada vez más importantes para su viabilidad a largo plazo.
Se pronostica que el hidrógeno renovable y el dióxido de carbono capturado crecerán a una CAGR del 25,7% hasta 2032, lo que le otorga la tasa de crecimiento de materia prima más alta. KBR recibió un contrato de ingeniería conceptual en agosto de 2026 para el proyecto Live Oak en Nebraska, que tiene como objetivo 250 MW de electrólisis y 75.000 toneladas por año de e-metano para exportación a Japón. El proyecto planea utilizar dióxido de carbono biogénico de plantas de etanol, lo que puede reducir la dependencia de la captura directa del aire. VERBIO produjo 1.410 GWh de biometano en el año fiscal 2025/26 a medida que sus activos en América del Norte y Europa se expandieron. Estos ejemplos muestran cómo las cadenas de suministro agrícolas, de etanol y de residuos pueden proporcionar insumos para el mercado de gas natural sintético.
Por Industria de Usuario Final:
El Transporte y la Movilidad Combinan Escala con un Crecimiento más RápidoEl transporte y la movilidad representaron una participación de ingresos del 25,4% en 2026 y se pronostica que se expandirán a una CAGR del 22,4% hasta 2032. El segmento utiliza gas natural renovable, gas natural licuado biológico (bio-GNL) y metano sintético en el transporte por carretera de vehículos pesados y, cada vez más, en vías de combustible marítimo. Cummins introdujo el motor de gas natural X15N en 2025 para camiones de Clase 8, lo que permite a las flotas elegir un nuevo motor diseñado para combustible de gas natural. Los proveedores de combustible y los operadores de estaciones pueden aprovechar los sistemas existentes de gas natural licuado (GNL) y gas natural comprimido (GNC) en lugar de crear una red de distribución completamente separada. Las normas de transporte europeas y los objetivos de combustibles renovables también apoyan la demanda de combustibles gaseosos con menor contenido de carbono.
Las empresas de energía y servicios públicos utilizan el gas sintético para el equilibrio de la red y el almacenamiento estacional de energía, especialmente donde la electricidad renovable variable está aumentando. Los productos químicos y petroquímicos utilizan el gas como materia prima para productos como el amoníaco y el metanol, lo que hace que el suministro seguro sea comercialmente importante. BASF y Equinor firmaron un acuerdo de suministro de gas a 10 años en julio de 2025 por hasta 23 TWh por año a partir de octubre de 2025. El petróleo y el gas, la manufactura y los usuarios comerciales también pueden utilizar biometano inyectado en la red sin reemplazar todos los equipos de uso final. Estos usos diversos reducen la dependencia del mercado de gas natural sintético de un único canal de demanda.

Análisis Geográfico
América del Norte
América del Norte tuvo el 31,3% de la participación del mercado de gas natural sintético en 2026. La región cuenta con un ecosistema de gas natural renovable consolidado respaldado por materias primas de vertederos, agrícolas y de residuos, junto con la demanda de combustible para transporte y conexiones de gasoductos. El Consejo Americano de Biogás informó 2,1 mil millones de USD en inversión en biogás en los Estados Unidos durante 2025 y 70 instalaciones recién puestas en marcha. La instalación Great Plains de Dakota Gasification Company continúa demostrando el papel del gas sintético a gran escala basado en carbón y la gestión del dióxido de carbono en la región. El desarrollo Live Oak en Nebraska introduce un modelo de e-metano orientado a la exportación que combina hidrógeno electrolítico con dióxido de carbono biogénico para clientes japoneses. Los programas de Estándar de Combustible de Bajo Carbono y las normas de combustible limpio relacionadas continúan dando forma a la economía del gas renovable utilizado en el transporte. Estos factores respaldan una amplia base de proyectos en producción, mejoramiento, transporte y exportación.
Asia-Pacífico
Se pronostica que Asia-Pacífico crecerá a una CAGR del 22,8% hasta 2032. El programa de carbón a gas de China es una fuente central del volumen regional, con aprobaciones recientes en Xinjiang que cubren proyectos que incluyen captura de carbono e integración de hidrógeno verde. La disponibilidad de materias primas locales y el objetivo de reducir la exposición a las importaciones respaldan el desarrollo de proyectos en China. Japón sigue una vía diferente, centrada en la inyección de e-metano y biometano en los sistemas de gas de ciudad existentes. El Séptimo Plan Estratégico de Energía le otorga a este esfuerzo una base de política a través de su objetivo de inyección para el año fiscal 2030. La adquisición por parte de Hitachi de la propiedad intelectual de biometanación proporciona una plataforma industrial nacional para el despliegue futuro. La influencia regulatoria del Ministerio de Economía, Comercio e Industria (METI) y los mecanismos de tarifas de red de gas pueden ayudar a Japón a convertir las primeras demostraciones en proyectos liderados por empresas de servicios públicos.
Europa, América del Sur, y Oriente Medio y África
El mercado de gas natural sintético de Europa está moldeado por los objetivos de gas renovable, los estándares de infraestructura y la necesidad de convertir la política en proyectos operativos. La Directiva de Energías Renovables III (RED III) proporciona el marco más amplio de combustibles renovables, mientras que los sistemas de certificación como el de Energía Sostenible y Renovable (SURE) influyen en cómo los combustibles gaseosos demuestran el cumplimiento de sostenibilidad. EnviTec alcanzó su instalación número 100 de mejoramiento de gas EnviThan en 2025 y está invirtiendo en la expansión del biometano, lo que ilustra la actividad continua en la base de producción de la región. Technip Energies recibió contratos de ingeniería para el proyecto Ecoplanta de residuos a metanol en España durante 2025, reforzando el papel de la tecnología de conversión de residuos en el ecosistema de combustibles sintéticos de Europa. América del Sur ofrece residuos agrícolas y necesidades de diversificación energética que pueden respaldar el desarrollo del biometano. En Oriente Medio y África, la demanda industrial de gas y la infraestructura de GNL consolidada siguen siendo importantes, mientras que el suministro planificado de gas rico en metano de Sasol ofrece un puente temporal para los clientes industriales sudafricanos. El mercado de gas natural sintético en estas regiones no sigue un único camino de desarrollo, pero cada una puede crear demanda de conversión de materias primas, tratamiento de gas y capacidad de gestión del carbono.
Panorama Competitivo
Concentración del Mercado
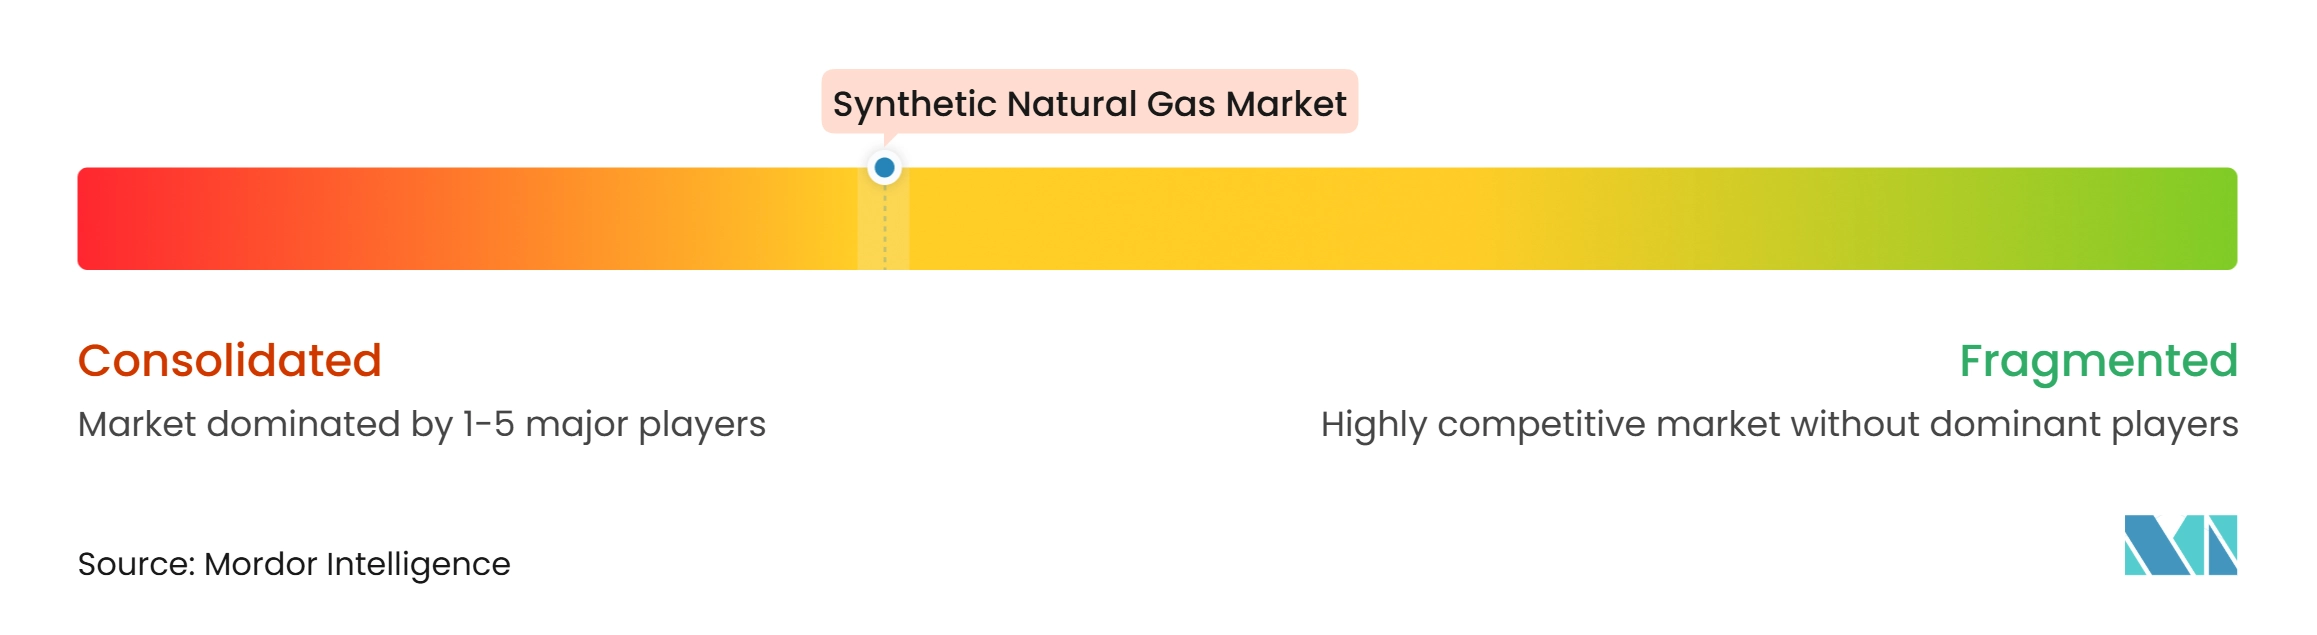
El mercado de gas natural sintético está moderadamente concentrado. Incluye una cadena de valor de carbón a gas con respaldo estatal y una cadena de valor separada liderada por tecnología de biometano y energía a gas. En la cadena basada en carbón, el acceso a materias primas, la capacidad de gasificación, la gestión de emisiones y las aprobaciones gubernamentales dan forma a la competencia. En la cadena de gas renovable, el diseño de catalizadores, la entrega de ingeniería, el abastecimiento de dióxido de carbono, la certificación y el suministro contratado a largo plazo tienen mayor importancia. Topsoe informó ingresos de 2025 de 1,22 mil millones de USD (8.197 millones de DKK), de los cuales el 20% provino de tecnologías de e-combustibles, combustibles de bajo carbono y combustibles renovables. Esto sitúa a los proveedores de tecnología de procesos en el centro de los proyectos incluso cuando no son propietarios del activo de producción final. El mercado de gas natural sintético recompensa, por tanto, a las empresas que pueden conectar la tecnología de conversión con la ejecución práctica de proyectos.
Honeywell completó la compra del negocio de Tecnologías de Catalizadores de Johnson Matthey por 1,76 mil millones de USD (1,32 mil millones de GBP) en julio de 2026. La transacción colocó la cartera de catalizadores de metanación KATALCO junto a las capacidades de automatización y tecnología de procesos de Honeywell. Hitachi realizó otro movimiento significativo en agosto de 2026 al adquirir las patentes mundiales de biometanación de Electrochaea después de que el desarrollador especialista quedara insolvente. El contrato de ingeniería Live Oak de KBR muestra cómo los contratistas de ingeniería compiten por el control temprano de grandes proyectos de e-metano. Estas transacciones y contratos indican que la propiedad intelectual, la capacidad de ingeniería y la solidez del balance se están volviendo más importantes en el mercado de gas natural sintético. También reducen la capacidad de los desarrolladores de tecnología más pequeños para competir de forma independiente a lo largo de todo el ciclo del proyecto.
Los desarrolladores de proyectos están construyendo posiciones a través del acceso a materias primas y canales de distribución, además de la tecnología. TotalEnergies, Tree Energy Solutions, Osaka Gas, Toho Gas e ITOCHU están desarrollando el proyecto Live Oak para atender la demanda japonesa con e-metano de Nebraska. EnviTec adquirió LIQVIS en febrero de 2025, añadiendo estaciones de suministro de GNL en Alemania y Francia a su cadena de valor de biometano. Sasol está utilizando su plataforma Secunda para ofrecer gas rico en metano a clientes industriales externos durante la transición de suministro de Sudáfrica. Las normas de calidad del gas ISO 20723 y EN 16726, junto con la certificación de sostenibilidad, siguen siendo relevantes para los productores que buscan oportunidades de inyección en la red. La competencia en el mercado de gas natural sintético es moderada porque muchas empresas atienden diferentes partes de la cadena de valor en lugar de vender un producto de gas terminado idéntico.
Líderes de la Industria de Gas Natural Sintético
-
Johnson Matthey Plc
-
Topsoe A/S
-
Air Liquide S.A.
-
VERBIO SE
-
Electrochaea GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gas Natural Sintético Empresas cubiertas en este informe
- Air Liquide S.A.
- Air Products and Chemicals, Inc.
- BASF SE
- Basin Electric Power Cooperative
- Chiyoda Corporation
- Dakota Gasification Company
- Electrochaea GmbH
- EnviTec Biogas AG
- Johnson Matthey Plc
- KBR, Inc.
- Linde plc
- Sasol Limited
- Shell plc
- Siemens Energy AG
- Technip Energies N.V.
- thyssenkrupp Uhde GmbH
- Topsoe A/S
- TotalEnergies SE
- VERBIO SE
- Waga Energy
Desarrollos recientes de la industria en Mercado de Gas Natural Sintético
- Agosto de 2026: KBR recibió un contrato de Ingeniería Conceptual (FEED) del consorcio Live Oak para el proyecto e-NG de Nebraska en Norfolk, con un objetivo de 250 MW de electrólisis y 75.000 toneladas por año de metano sintético para exportación a Japón, con una decisión de inversión final esperada para 2027 y operaciones comerciales para 2030.
- Agosto de 2026: Hitachi, Ltd. adquirió la cartera mundial de patentes de la insolvente Electrochaea GmbH a través del administrador de insolvencia, preservando la tecnología de biometanación dentro del negocio de carbono neutro de Hitachi y permitiendo a Hitachi Power Solutions continuar avanzando en la primera planta de biometanación de Japón con el objetivo de su puesta en marcha en 2027.
- Julio de 2026: Honeywell completó la adquisición del negocio de Tecnologías de Catalizadores de Johnson Matthey por 1.325 millones de GBP, o 1,76 mil millones de USD, incorporando la cartera de catalizadores de metanación KATALCO en sus ofertas de tecnología de procesos y automatización para refinación, petroquímicos y combustibles renovables.
- Julio de 2025: Dos proyectos de carbón a gas en la Prefectura Autónoma de Changji de China recibieron aprobaciones ambientales nacionales para 4 bcm por año de capacidad combinada en Xinjiang, integrando hidrógeno verde y tecnología de captura y almacenamiento de carbono con una inversión total que supera los 34 mil millones de CNY, o 4,7 mil millones de USD.
Alcance del Informe del Mercado Global de Gas Natural Sintético
El gas natural sintético (GNS), también llamado gas natural sustituto, es un gas combustible manufacturado compuesto principalmente de metano (CH4) que es química y físicamente intercambiable con el gas natural fósil convencional.
El mercado de gas natural sintético está segmentado en tecnología de producción, materia prima, industria de usuario final y geografía. Por tecnología de producción, el mercado está segmentado en metanación catalítica, metanación biológica y metanación termoquímica. Por materia prima, el mercado está segmentado en hidrógeno renovable y dióxido de carbono capturado, biomasa y residuos biogénicos, materia prima basada en carbón, materia prima basada en gas natural y otras materias primas. Por industria de usuario final, el mercado está dividido en energía y servicios públicos, productos químicos y petroquímicos, petróleo y gas, transporte y movilidad, residencial y comercial, y manufactura e industrial. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de gas natural sintético en 23 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Metanación Catalítica |
| Metanación Biológica |
| Metanación Termoquímica |
| Hidrógeno Renovable y Dióxido de Carbono Capturado |
| Biomasa y Residuos Biogénicos |
| Materia Prima Basada en Carbón |
| Materia Prima Basada en Gas Natural |
| Otras Materias Primas |
| Energía y Servicios Públicos |
| Productos Químicos y Petroquímicos |
| Petróleo y Gas |
| Transporte y Movilidad |
| Residencial y Comercial |
| Manufactura e Industrial |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Países Bajos | |
| Dinamarca | |
| Italia | |
| España | |
| Austria | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Australia | |
| Indonesia | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Catar | |
| Resto de Oriente Medio y África |
| Por Tecnología de Producción | Metanación Catalítica | |
| Metanación Biológica | ||
| Metanación Termoquímica | ||
| Por Materia Prima | Hidrógeno Renovable y Dióxido de Carbono Capturado | |
| Biomasa y Residuos Biogénicos | ||
| Materia Prima Basada en Carbón | ||
| Materia Prima Basada en Gas Natural | ||
| Otras Materias Primas | ||
| Por Industria de Usuario Final | Energía y Servicios Públicos | |
| Productos Químicos y Petroquímicos | ||
| Petróleo y Gas | ||
| Transporte y Movilidad | ||
| Residencial y Comercial | ||
| Manufactura e Industrial | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Países Bajos | ||
| Dinamarca | ||
| Italia | ||
| España | ||
| Austria | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Australia | ||
| Indonesia | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Catar | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de gas natural sintético?
Los programas de seguridad energética, los objetivos de gas renovable y la demanda de transporte pesado son las principales fuerzas que respaldan el despliegue.
¿Cuál es el tamaño del mercado global de gas natural sintético?
Se proyecta que aumente de 31,23 mil millones de USD en 2026 a 89,61 mil millones de USD para 2032, a una CAGR del 19,25%.
¿Qué tecnología de producción lidera actualmente?
La metanación catalítica lideró con una participación de ingresos del 57,3% en 2026 porque está consolidada en grandes instalaciones de carbón a gas y gas sintético.
¿Qué materia prima está creciendo más rápido?
Se pronostica que el hidrógeno renovable y el dióxido de carbono capturado crecerán a una CAGR del 25,7% hasta 2032.
¿Por qué el transporte es importante para la demanda de gas sintético?
El transporte y la movilidad tuvieron una participación de ingresos del 25,4% en 2026 y se pronostica que se expandirán a una CAGR del 22,4% hasta 2032, respaldados por vehículos pesados de gas natural.
¿Qué región está creciendo más rápido?
Se pronostica que Asia-Pacífico crecerá a una CAGR del 22,8% hasta 2032, liderado por el desarrollo de carbón a gas de China y la política de e-metano de Japón.