
Marktgröße und Marktanteil für synthetisches Erdgas
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
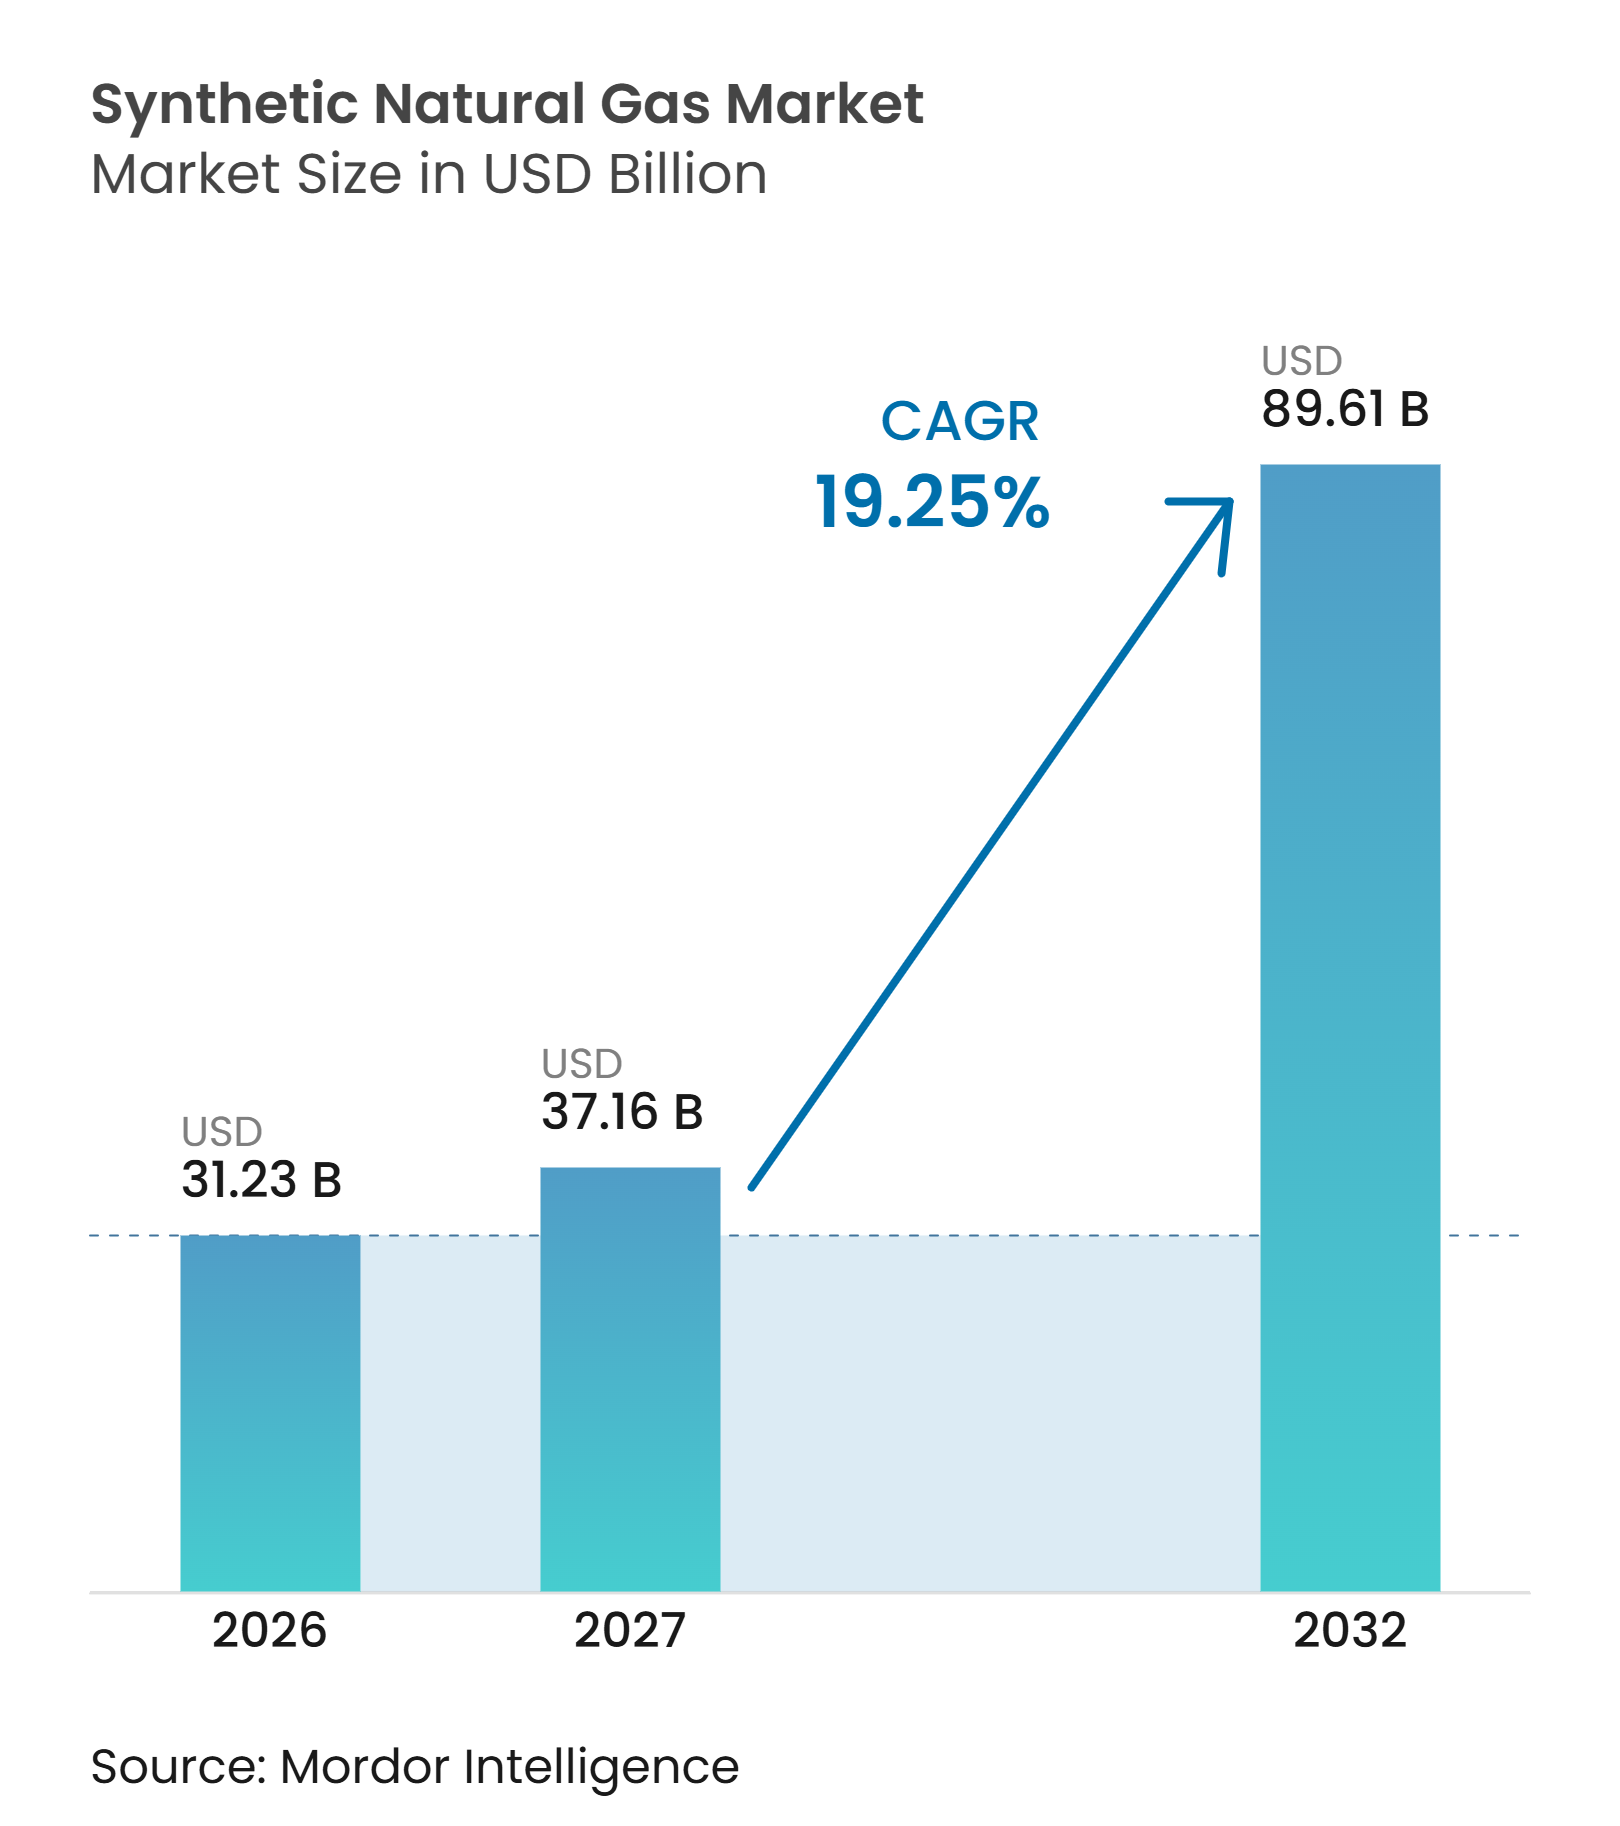
| Marktgröße (2027) | 37.16 Milliarden US-Dollar |
| Marktgröße (2032) | 89.61 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 19.25 % |
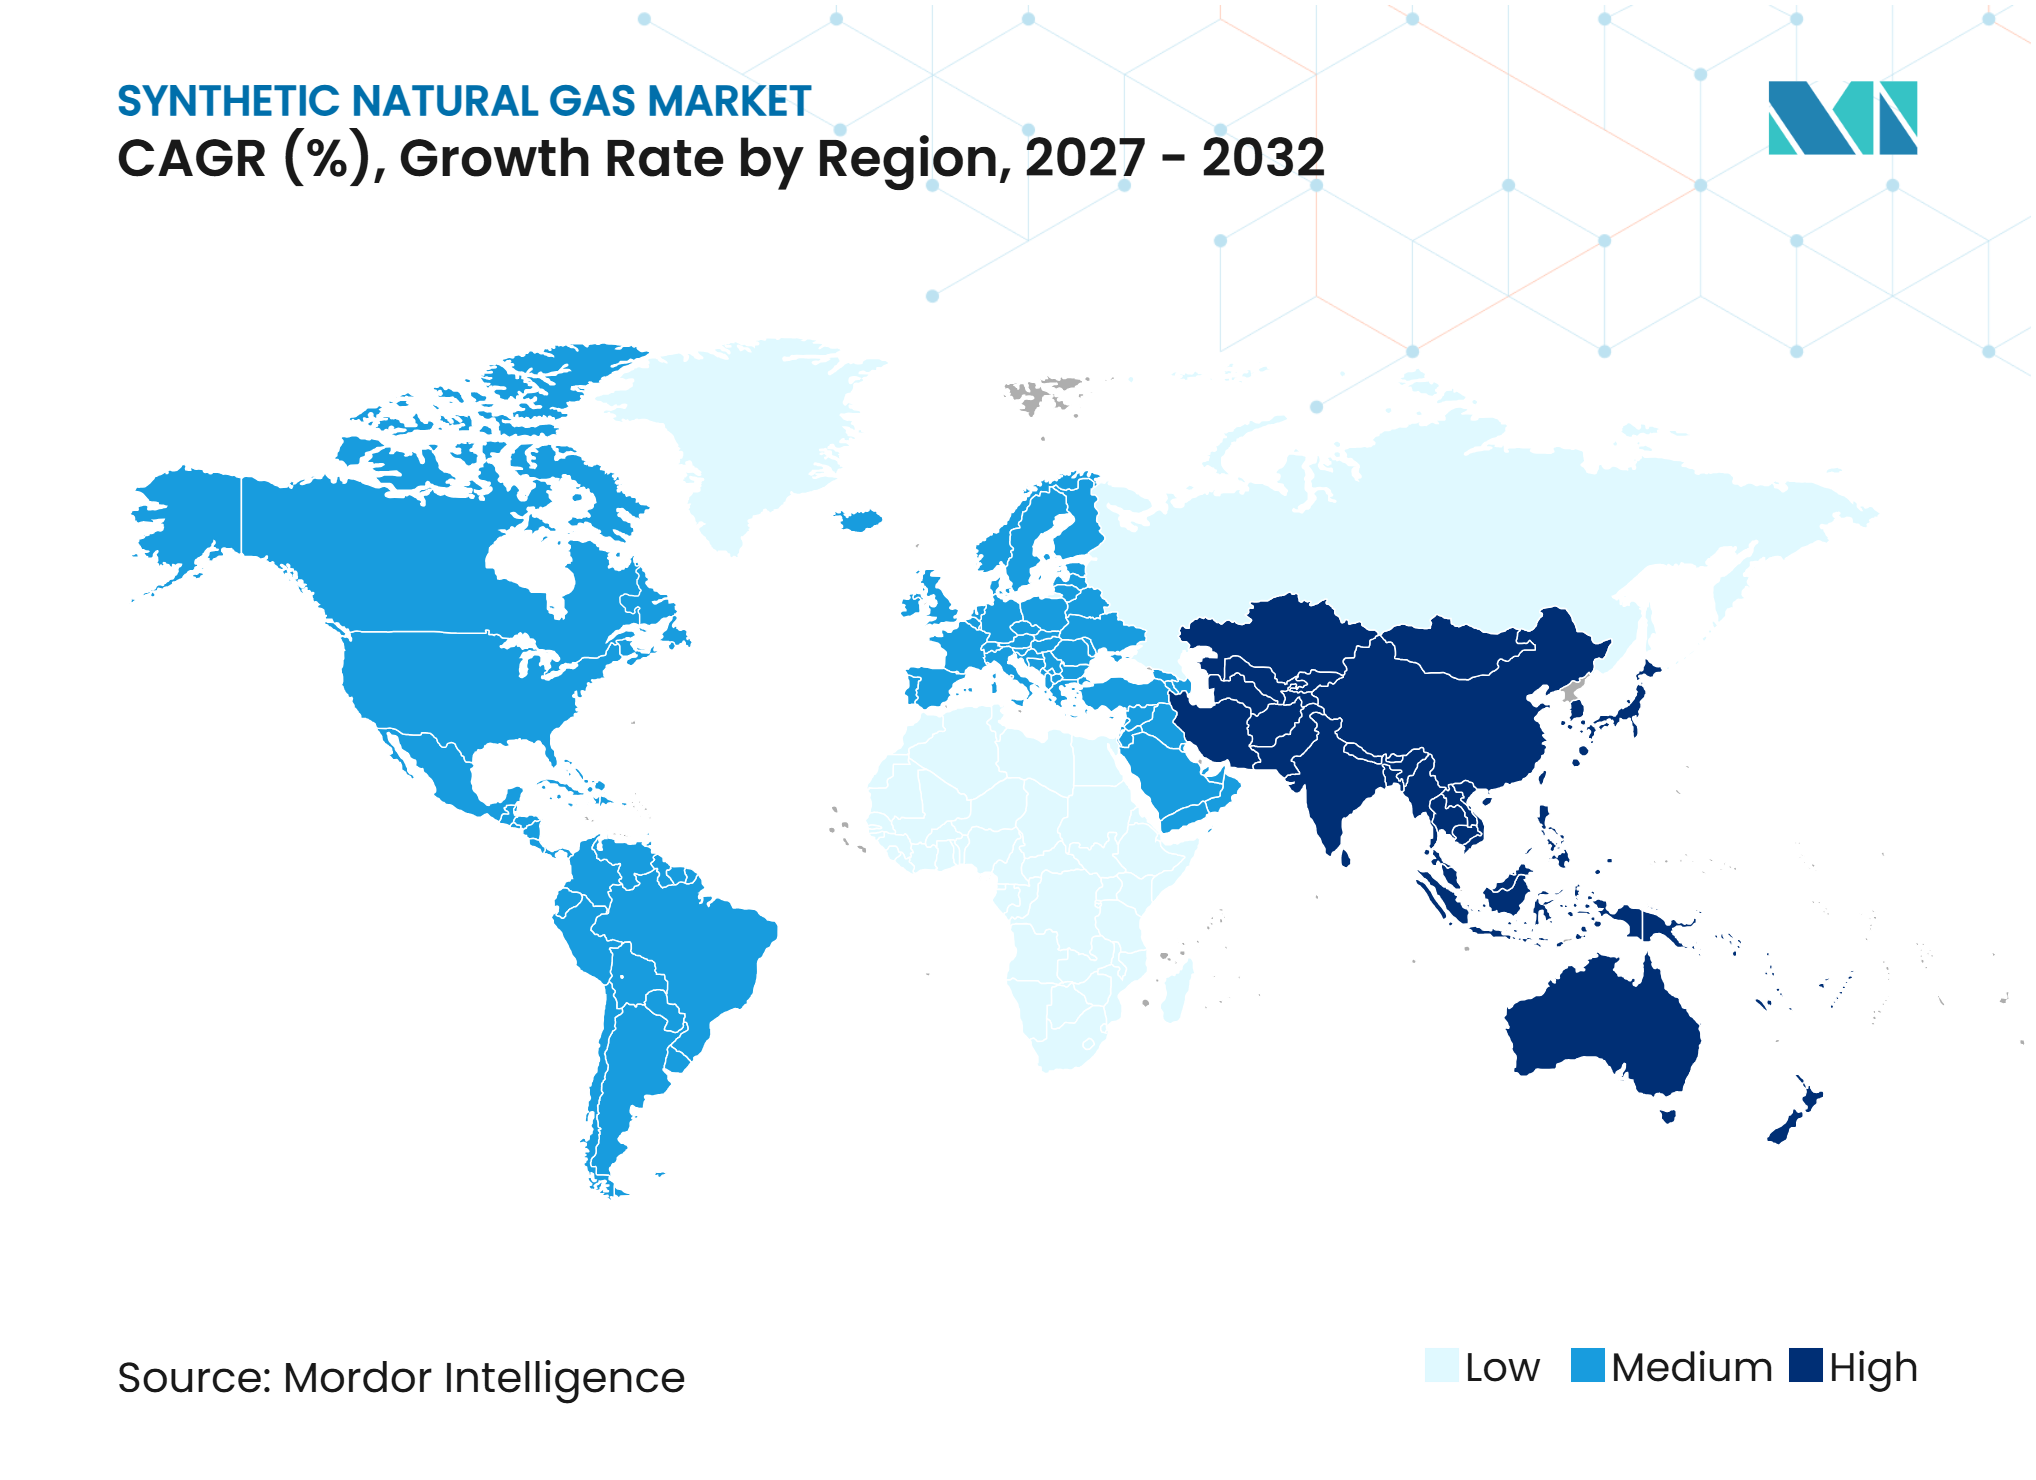
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für synthetisches Erdgas von Mordor Intelligence
Die Marktgröße für synthetisches Erdgas wird voraussichtlich von 31,23 Milliarden USD im Jahr 2026 und 37,16 Milliarden USD im Jahr 2027 auf 89,61 Milliarden USD bis 2032 anwachsen, was einer CAGR von 19,25 % zwischen 2027 und 2032 entspricht. Der Markt für synthetisches Erdgas wird durch zwei unterschiedliche Nachfragemuster gestützt: Kohle-zu-Gas-Projekte fördern die Energiesicherheit in Asien, während Biomethan- und Power-to-Gas-Projekte die Dekarbonisierung in Europa und Nordamerika unterstützen. China beschleunigt den Ausbau der Kohle-zu-Gas-Kapazitäten, während Japan und Europa politische Rahmenbedingungen für die Pipeline-Einspeisung von erneuerbarem Gas schaffen. Der Schwerlastverkehr weitet die Nachfrage nach erneuerbarem Gas ebenfalls aus, insbesondere dort, wo Flottenoperatoren die vorhandene Tank- und Pipeline-Infrastruktur nutzen können. Technologieanbieter und Ingenieurbüros konkurrieren darum, Projekte entlang dieser Wertschöpfungspfade zu bedienen, obwohl hohe Wasserstoffkosten und langsame Genehmigungsverfahren einige Power-to-Gas-Investitionen weiterhin bremsen. Der Markt für synthetisches Erdgas wird daher kurzfristig voraussichtlich Volumen aus kohlebasierter und Biomethan-Versorgung ziehen, während E-Methan im späteren Verlauf des Prognosezeitraums an Bedeutung gewinnt.
Wichtigste Erkenntnisse des Berichts
- Nach Produktionstechnologie hielt die katalytische Methanisierung im Jahr 2026 einen Umsatzanteil von 57,3 %, während die biologische Methanisierung bis 2032 voraussichtlich mit einer CAGR von 23,2 % wachsen wird.
- Nach Rohstoff hielt kohlebasierter Rohstoff im Jahr 2026 einen Umsatzanteil von 42,7 %, während erneuerbarer Wasserstoff und abgeschiedenes Kohlendioxid bis 2032 voraussichtlich mit einer CAGR von 25,7 % wachsen werden.
- Nach Endverbraucherbranche hielt Transport und Mobilität im Jahr 2026 einen Umsatzanteil von 25,4 % und wird bis 2032 voraussichtlich mit einer CAGR von 22,4 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 31,3 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 22,8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mandate zur Energiesicherheit und Kohle-zu-Gas-Expansion in Asien | +5.2% | Asien-Pazifik als Kernregion, mit Ausstrahlungseffekten auf Südamerika | Kurzfristig (≤ 2 Jahre) |
| Pipeline-Einspeisung und netzkompatible Infrastruktur für synthetisches Erdgas | +4.1% | Europa und Japan | Mittelfristig (2–4 Jahre) |
| Transportnachfrage für CNG-, LNG- und RNG-Schwerlastflotten | +4.8% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Skalierung biologischer und katalytischer Methanisierungstechnologien | +2.9% | Global, mit Schwerpunkt auf Europa, Nordamerika und Japan | Mittelfristig (2–4 Jahre) |
| Ausbau der Biomethan-Rohstoffbasis und Umrüstung von Biogasanlagen | +1.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Langzeitspeicherung und industrielle Nachfrage nach netzeingespeistem Gas | +1.3% | Global, mit Schwerpunkt auf Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mandate zur Energiesicherheit und Kohle-zu-Gas-Expansion in Asien
Chinas 15. Fünfjahresplan für 2026 bis 2030 verankert Kohle-zu-Gas als aktive Industriepolitik, da das Land seine Abhängigkeit von importiertem Erdgas reduzieren möchte. Die Nationale Entwicklungs- und Reformkommission genehmigte im März 2025 das Zhundong-Projekt für eine jährliche Produktionskapazität von 2 Milliarden Kubikmetern (Mrd. m³) synthetischen Erdgases mittels Druckkohlevergasung in Xinjiang.[1] Changji-Projekte erhielten dann im Juli 2025 Umweltgenehmigungen für eine kombinierte Kapazität von 4 Mrd. m³ pro Jahr, wobei grüne Wasserstoffkopplung sowie Kohlenstoffabscheidung und -speicherung in die Projektplanung einbezogen wurden.[2] Diese Projekte schaffen direkte Nachfrage nach Vergasungsanlagen, Methanisierungskatalysatoren, Kohlenstoffmanagementsystemen und damit verbundenen Ingenieurdienstleistungen. Der Markt für synthetisches Erdgas profitiert davon, dass Projektgenehmigungen ein energiepolitisches Ziel in eine konkrete Baupipeline umwandeln. Die Einbeziehung von Wasserstoff und Kohlenstoffabscheidung zeigt zudem, dass Projektentwickler kohlebasierte Anlagen auf künftig strengere Emissionsanforderungen vorbereiten.
Pipeline-Einspeisung und netzkompatible Infrastruktur für synthetisches Erdgas
Japans Siebter Strategischer Energieplan setzt ein Ziel von 1 % für die Einspeisung von E-Methan und Biogas in Pipelines bis zum Haushaltsjahr 2030.[3] Der Plan ermöglicht die Deckung höherer Kosten über Netztarife, was Versorgungsunternehmen einen Weg eröffnet, kohlenstoffärmeres Gas einzuführen, ohne dass Endverbraucher ihre Geräte ersetzen müssen. Japans Methanisierungsrat bestätigte im Juni 2025, dass die politische Ausrichtung die Koordination des Gassektors rund um dieses Ziel unterstützt. In Europa verpflichtet die Erneuerbare-Energien-Richtlinie III (RED III) die Mitgliedstaaten, die regulatorischen Voraussetzungen für den Zugang zu erneuerbaren Kraftstoffen und Biomethan zu schaffen, während ihre Transportbestimmungen bis 2030 ein kombiniertes Ziel von 5,5 % für fortschrittliche Biokraftstoffe und erneuerbare Kraftstoffe nicht-biologischen Ursprungs festlegen.[4] Diese Regelungen begünstigen netzkompatibles Gas, da es bestehende Pipelines, Speicher und Industrieanschlüsse nutzen kann. Der Markt für synthetisches Erdgas profitiert zudem von Zertifizierungssystemen wie SURE, die die Rückverfolgbarkeit und Nachhaltigkeitskonformität gasförmiger Kraftstoffe auf nationalen Märkten unterstützen.
Transportnachfrage für CNG-, LNG- und RNG-Schwerlastflotten
Die Markteinführung des X15N-Erdgasmotors von Cummins im Jahr 2025 erweiterte die Optionen für Schwerlastflotten auf den Lkw-Plattformen von Freightliner, Kenworth und Peterbilt. Dies schafft eine Gerätebasis, die erneuerbares Erdgas nutzen kann, wo Tankinfrastruktur verfügbar ist. Nordamerikanische Produzenten leiten erneuerbares Gas zunehmend in Transportanwendungen um und stärken damit die Nachfrage nach Aufbereitungsanlagen und Kraftstofflieferverträgen. In Deutschland entfielen im ersten Halbjahr 2025 98 % des an Tankstellen abgegebenen LNG auf Bio-LNG, was den Umfang der Nutzung erneuerbaren Gases in diesem Kraftstoffkanal verdeutlicht. Transport und Mobilität verbinden daher Gasproduktion, Aufbereitung, Verteilung und Fahrzeugbetrieb in einer einzigen kommerziellen Kette. Der Markt für synthetisches Erdgas profitiert, wenn die Flottenadoption den Wert von Zertifikaten für erneuerbares Gas steigert und neue Rohstoffinvestitionen anregt.
Skalierung biologischer und katalytischer Methanisierungstechnologien
Die katalytische Methanisierung bleibt der etablierteste Weg, da sie in großen Vergasungsprojekten und herkömmlichen Synthesegasanlagen eingesetzt wird. Eine 2026 im Johnson Matthey Technology Review veröffentlichte Studie untersuchte Einzelatom-Legierungskatalysatoren für die Kohlendioxid-Methanisierung und berichtete von Verbesserungen bei Aktivität und Selektivität. Honeywell schloss im Juli 2026 die Übernahme des Katalysatortechnologiegeschäfts von Johnson Matthey ab und fügte das KATALCO-Portfolio seinen Prozesstechnologien und Automatisierungsangeboten hinzu. Die biologische Methanisierung verfügt über eine kleinere installierte Basis, kann jedoch Projekte unterstützen, die biogenes Kohlendioxid und erneuerbaren Wasserstoff kombinieren. Hitachi erwarb im August 2026 das weltweite Biomethanisierungs-Patentportfolio von Electrochaea GmbH nach deren Insolvenz und hält die Technologie damit innerhalb einer größeren Industriegruppe. Der Markt für synthetisches Erdgas könnte daher eine Konsolidierung des Technologiebesitzes bei Unternehmen erleben, die über die Ingenieurkapazitäten und das Kapital für den vollständigen Einsatz im großen Maßstab verfügen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe E-Methan-Produktionskosten durch grünen Wasserstoff | -1.5% | Global, insbesondere Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Regulatorische Fragmentierung, Genehmigungsverzögerungen und politische Unsicherheit | -0.8% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Finanzierungsinstabilität von Technologieentwicklern in der Frühphase | -1.1% | Global, insbesondere Europa, Nordamerika und Japan | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Kohlendioxidversorgung, Netzanschluss und Infrastrukturengpässe | -0.9% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) bis langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe E-Methan-Produktionskosten durch grünen Wasserstoff
Die E-Methan-Kosten sind eng an die Wirtschaftlichkeit von erneuerbarem Strom und Elektrolyseuren gebunden, da Wasserstoff einen wesentlichen Inputfaktor darstellt. Eine 2025 veröffentlichte, begutachtete techno-ökonomische Studie berichtete von nivellierten Substitut-Erdgaskosten von 304 bis 376 EUR pro Megawattstunde für Power-to-Gas-Konfigurationen. Diese Kostenposition liegt in vielen Märkten über den konventionellen Gaspreisen, sodass Projekte politische Unterstützung, CO₂-Bepreisung, vertraglich gesicherte Abnahme oder kostengünstigen Strom benötigen. Siemens Energy AG baut die Elektrolyseur-Fertigungskapazitäten in Berlin aus, was mit zunehmenden Einsatzzahlen niedrigere Gerätekosten unterstützen könnte. Dennoch müssen Projektentwickler gleichzeitig Kosten und Verfügbarkeit von Strom, Kohlendioxid, Wasserstoff und Finanzierung managen. Der Markt für synthetisches Erdgas wird E-Methan-Projekte voraussichtlich zuerst dort vorankommen sehen, wo mehrere dieser Bedingungen gleichzeitig erfüllt sind.
Regulatorische Fragmentierung und Genehmigungskomplexität als Hemmnis für die Skalierung von synthetischem Erdgas
Die Politik für erneuerbares Gas schreitet voran, die Umsetzung unterscheidet sich jedoch erheblich zwischen Ländern und Rechtsordnungen. Die Europäische Kommission leitete Vertragsverletzungsverfahren gegen 26 von 27 Mitgliedstaaten der Europäischen Union ein, die die Erneuerbare-Energien-Richtlinie III (RED III) bis zur Frist im Mai 2025 nicht umgesetzt hatten. Diese uneinheitliche Umsetzung kann Regelungen zu Zertifizierung, Netzzugang und Fördermaßnahmen verzögern, die Projekte vor dem Finanzierungsabschluss benötigen. Produzenten sehen sich zudem Genehmigungsanforderungen für erneuerbare Energie, Gasaufbereitung, Pipeline-Anbindung und Kohlendioxidhandhabung gegenüber. In den Vereinigten Staaten unterlagen vorgeschlagene Maßnahmen zur Unterstützung des Transports von erneuerbarem Erdgas im Jahr 2025 noch dem Gesetzgebungsverfahren, sodass Projektentwickler hauptsächlich auf bestehende Förderprogramme angewiesen waren. Der Markt für synthetisches Erdgas sieht sich einer langsameren Projektrealisierung gegenüber, wenn Regelungen unvollständig sind oder Infrastrukturgenehmigungen auf unterschiedlichen Zeitschienen voranschreiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktionstechnologie:
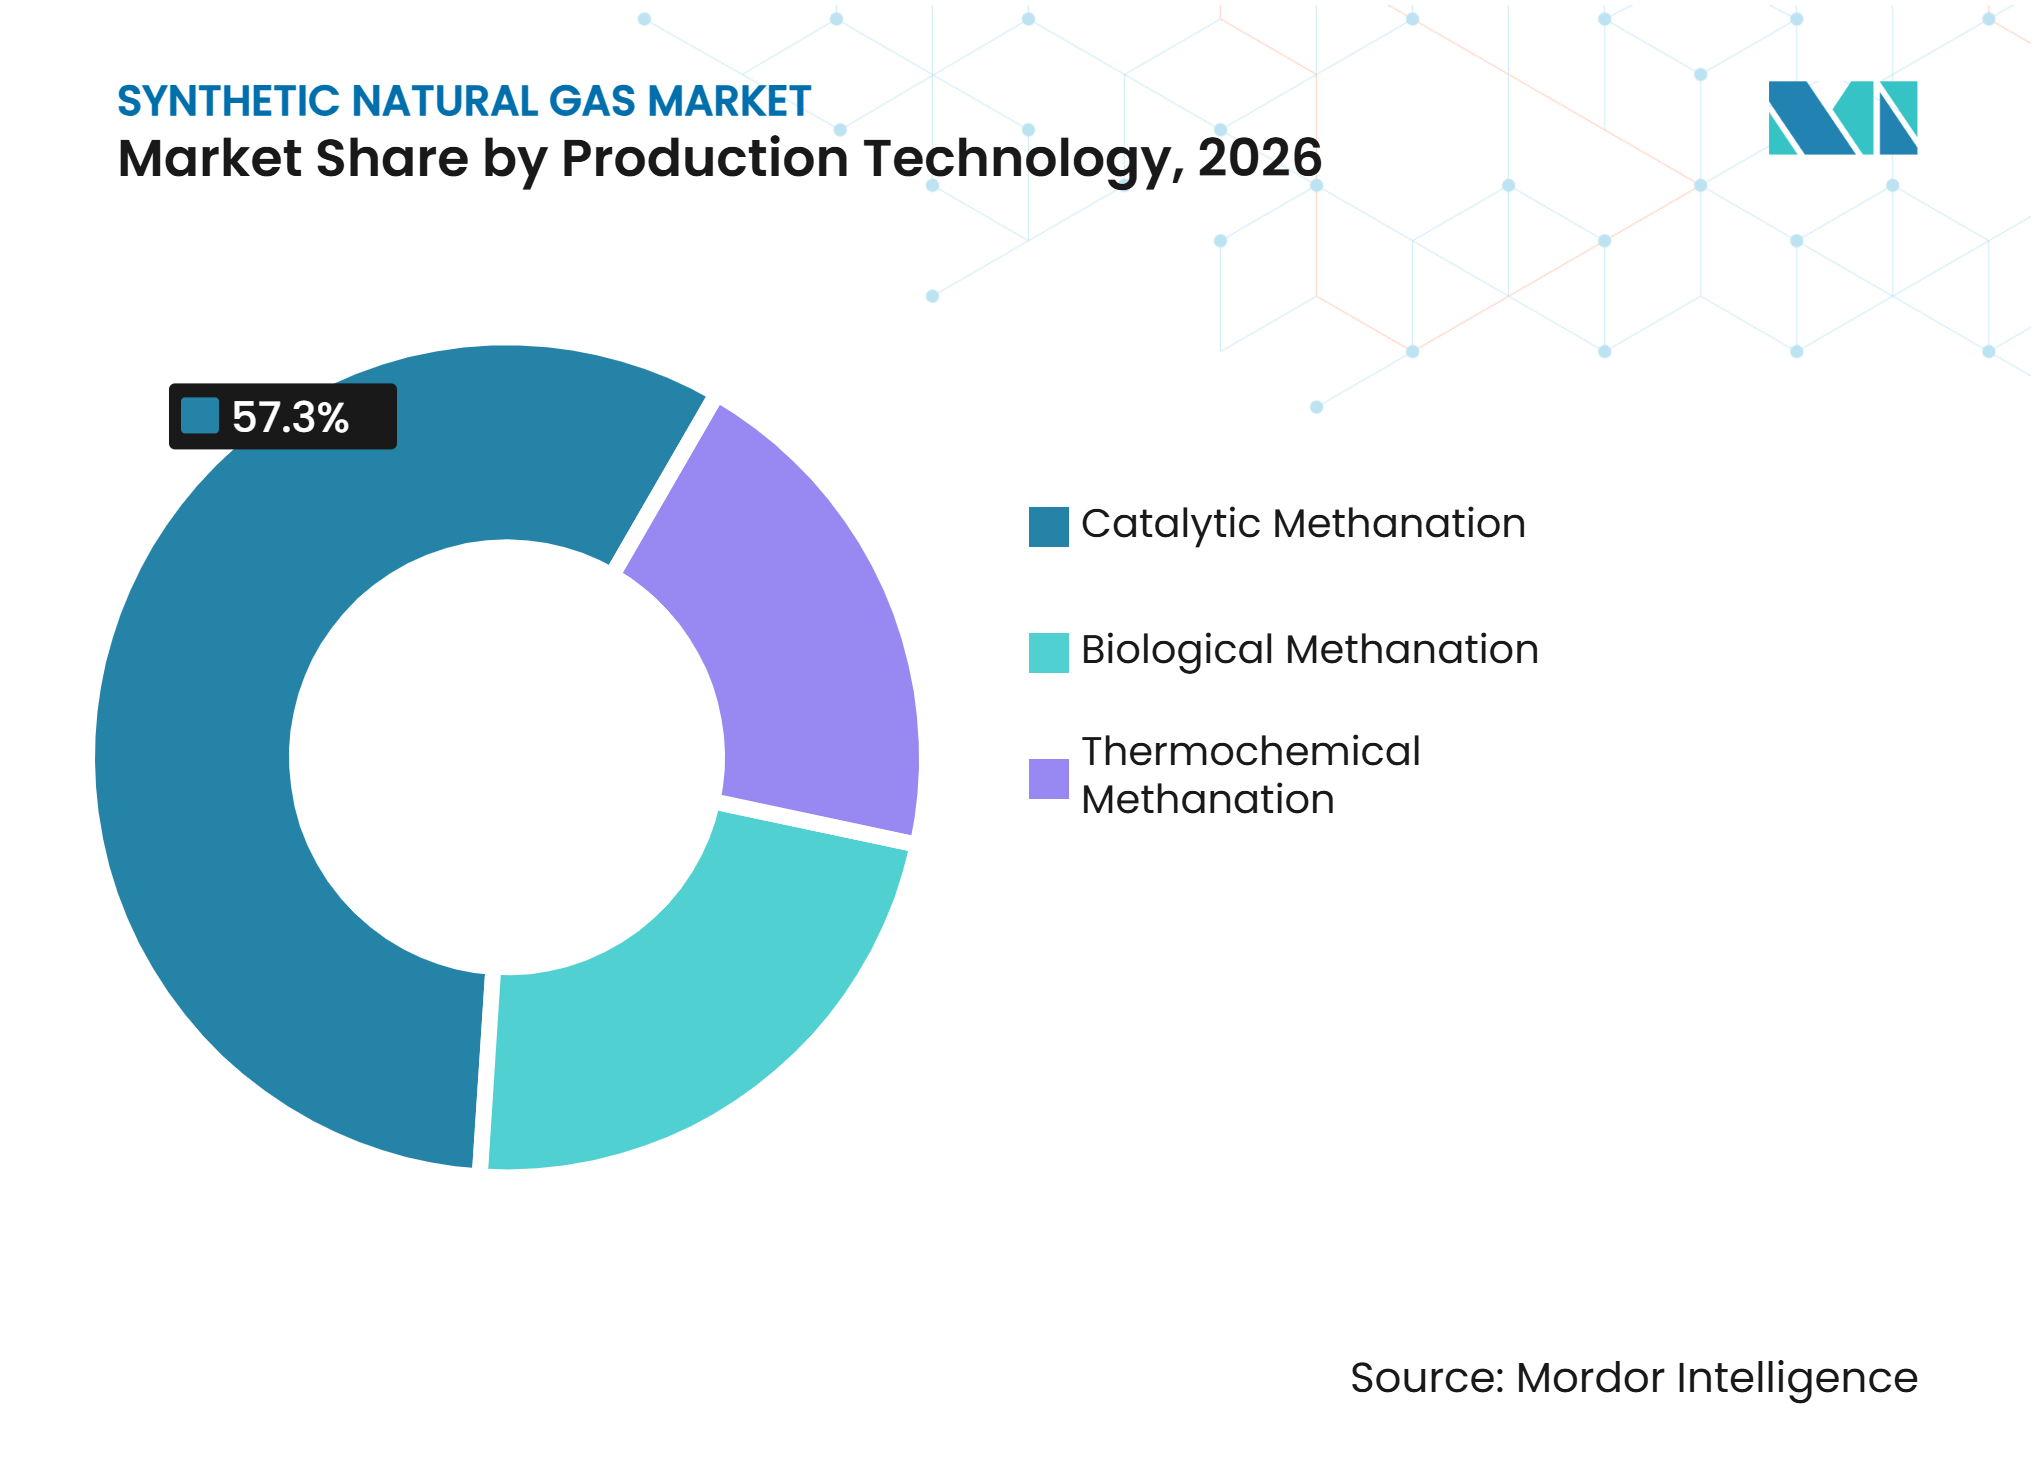
Katalytische Verfahren behalten die Führung, während biologische Verfahren sich entwickelnDie katalytische Methanisierung entfiel im Jahr 2026 auf 57,3 % des Marktanteils für synthetisches Erdgas. Die Technologie wird in der abschließenden Konversionsstufe von Kohle-zu-Gas-Systemen weit verbreitet eingesetzt und profitiert von etablierten Reaktoren, Katalysatoren und Betriebskenntnissen. Die Great Plains Synfuels Plant von Dakota Gasification Company verarbeitet täglich 18.000 Tonnen Braunkohle und produziert täglich 170 Millionen Standardkubikfuß synthetisches Erdgas. Diese Betriebsbasis verschafft katalytischen Lösungen einen praktischen Vorteil, wo Projekte eine zuverlässige Konversion großer Volumina benötigen. Katalysatorlieferanten können etablierte Angebote auch für die Kohlendioxid-Methanisierung in Projekten für erneuerbares Gas anpassen.
Die biologische Methanisierung wird bis 2032 voraussichtlich mit einer CAGR von 23,2 % wachsen – der schnellsten Rate unter den Produktionstechnologien. Der Prozess nutzt Mikroorganismen zur Umwandlung von Wasserstoff und Kohlendioxid in Methan, was für Projekte geeignet ist, die auf biogenem Kohlendioxid aufbauen. Hitachis Erwerb der Electrochaea-Patente im Jahr 2026 sicherte den Zugang zur zugrunde liegenden Technologie, nachdem der Entwickler in die Insolvenz gegangen war. Eine 2025 in Industrial & Engineering Chemistry Research veröffentlichte Studie bewertete die Power-to-Gas-Methanisierung mit einem nickelbasierten Katalysator und zeigte die fortlaufende Arbeit an integrierten Konversionssystemen. Die Branche für synthetisches Erdgas könnte erleben, dass biologische Technologie eher durch Partnerschaften mit größeren Anlagenlieferanten und Versorgungsunternehmen als durch unabhängige Spezialentwickler voranschreitet.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Rohstoff:
Kohle liefert Volumen, während erneuerbarer Wasserstoff und Kohlendioxid an Dynamik gewinnenKohlebasierter Rohstoff hielt im Jahr 2026 42,7 % des Umsatzes im Markt für synthetisches Erdgas. Seine Position spiegelt die aktive Kohlevergasungskapazität in China und die fortlaufende Rolle der Secunda-Betriebe von Sasol in Südafrika wider. Sasol bestätigte im November 2025, dass das Unternehmen ab Juli 2028 bis Juni 2030 methanreiches Gas aus Secunda an externe Industriekunden liefern will. Kohlebasierte Projekte können Versorgungssicherheit bieten, wo lokale Ressourcen und Pipeline-Nachfrage aufeinander abgestimmt sind. Allerdings gewinnen Anforderungen an Kohlenstoffabscheidung, Wasserstoffintegration und Umweltgenehmigungen für ihre langfristige Tragfähigkeit zunehmend an Bedeutung.
Erneuerbarer Wasserstoff und abgeschiedenes Kohlendioxid werden bis 2032 voraussichtlich mit einer CAGR von 25,7 % wachsen – der höchsten Wachstumsrate unter den Rohstoffen. KBR erhielt im August 2026 einen Vertrag für die Grundlagenplanung (Front-End Engineering and Design) für das Live-Oak-Projekt in Nebraska, das auf 250 MW Elektrolyse und 75.000 Tonnen E-Methan pro Jahr für den Export nach Japan abzielt. Das Projekt plant die Nutzung von biogenem Kohlendioxid aus Ethanolwerken, was die Abhängigkeit von der direkten Luftabscheidung verringern kann. VERBIO produzierte im Geschäftsjahr 2025/26 1.410 GWh Biomethan, während seine nordamerikanischen und europäischen Anlagen expandierten. Diese Beispiele zeigen, wie landwirtschaftliche, Ethanol- und abfallbasierte Lieferketten Inputs für den Markt für synthetisches Erdgas bereitstellen können.
Nach Endverbraucherbranche:
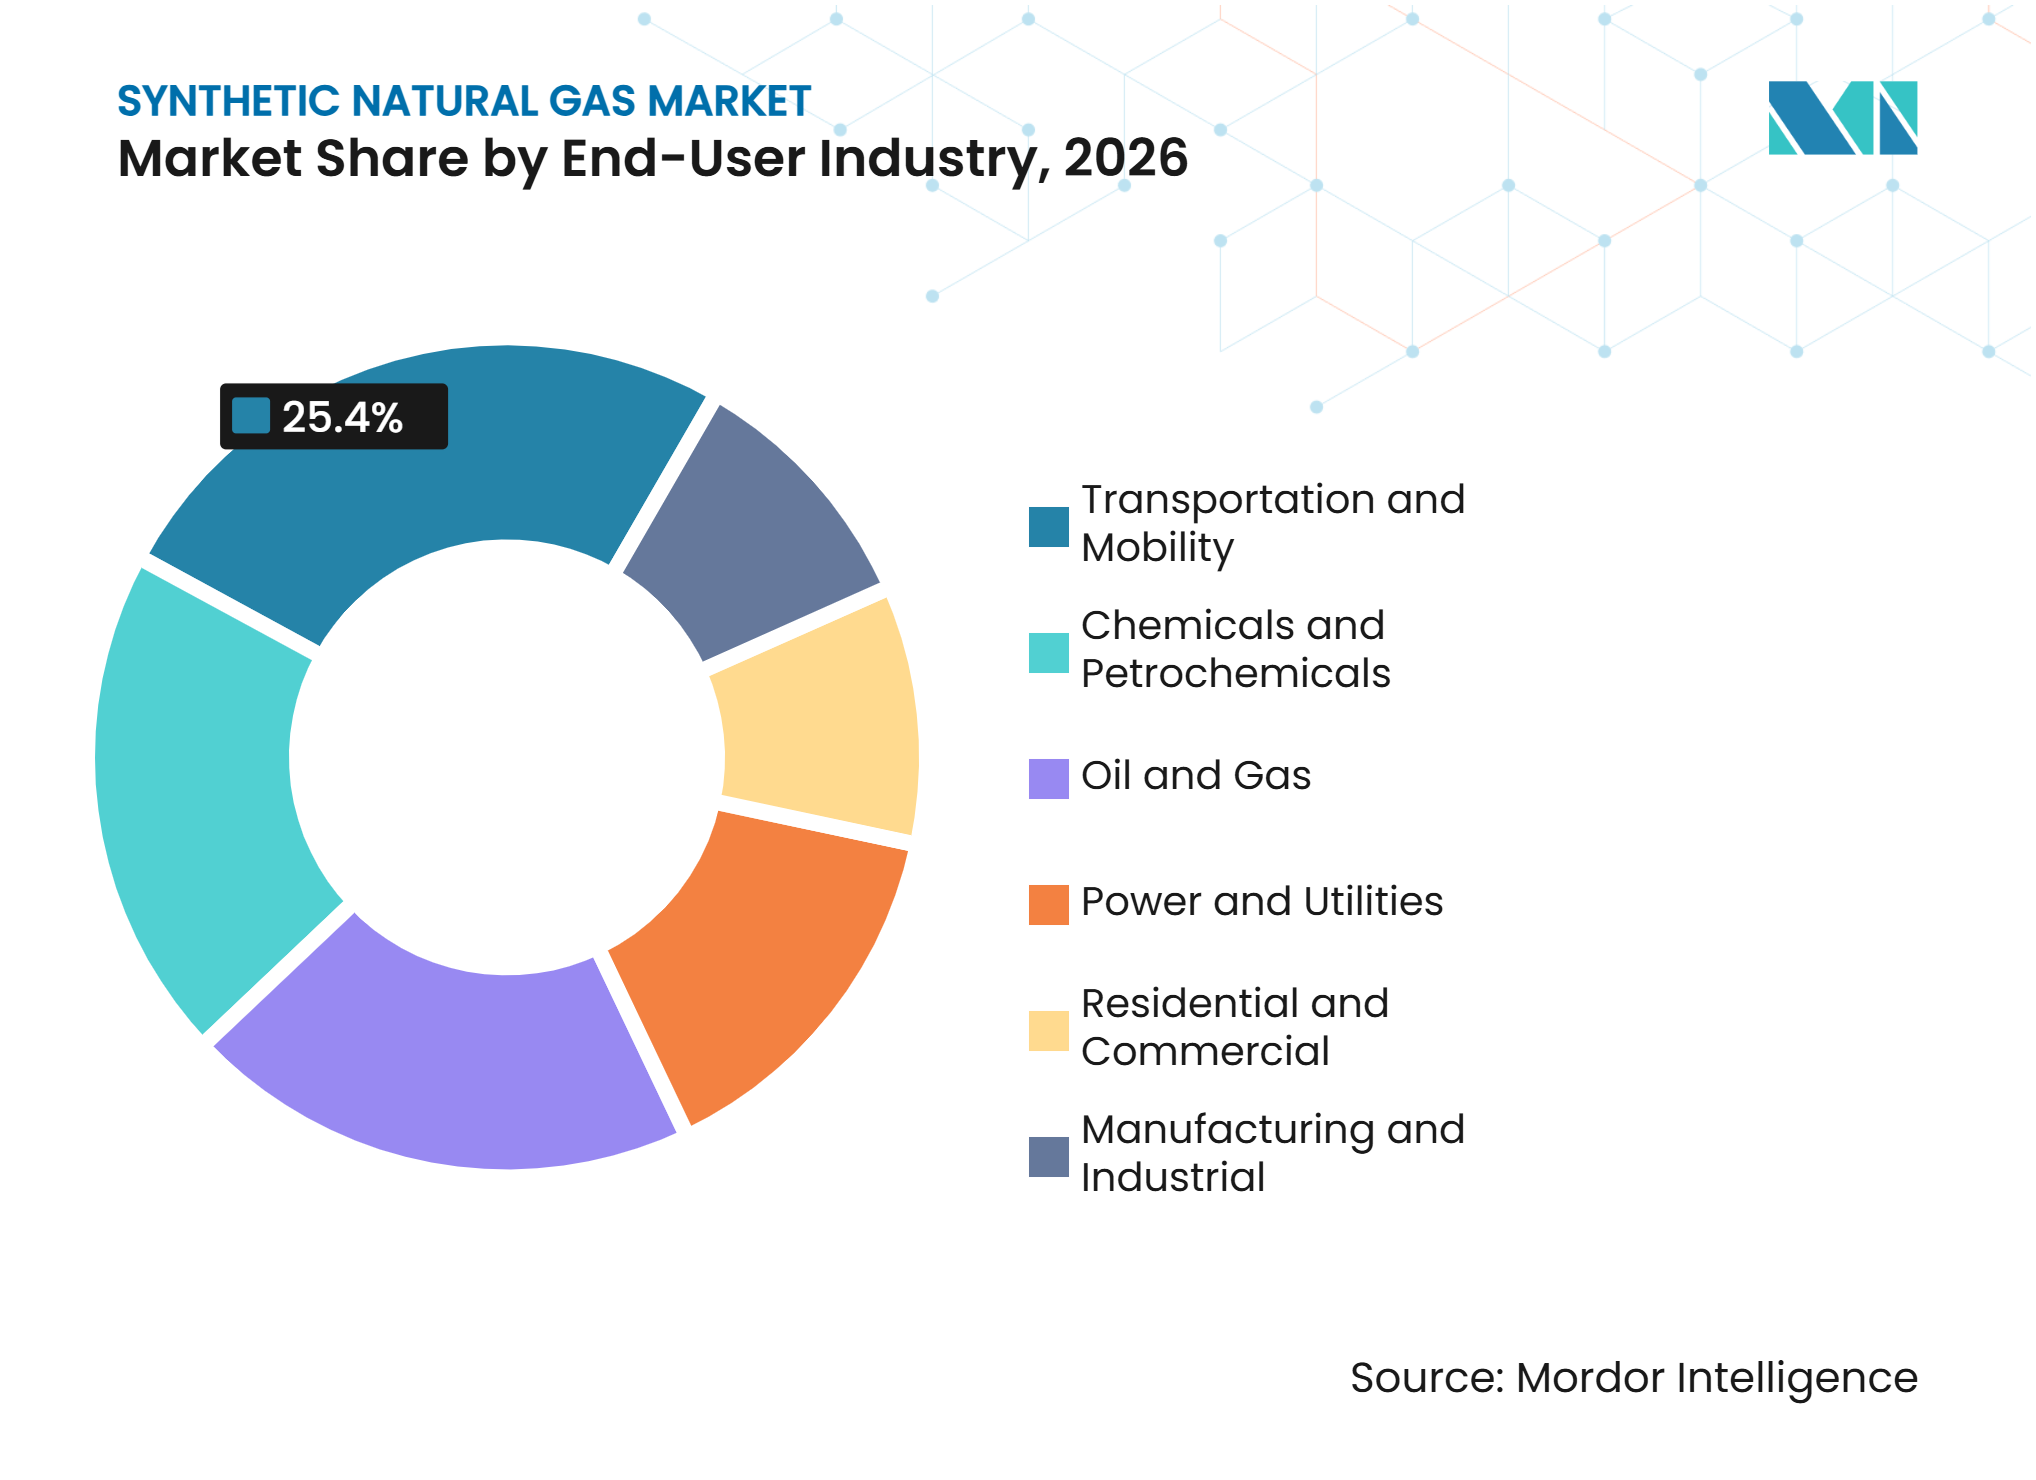
Transport und Mobilität verbinden Skalierung mit schnellerem WachstumTransport und Mobilität entfielen im Jahr 2026 auf einen Umsatzanteil von 25,4 % und werden bis 2032 voraussichtlich mit einer CAGR von 22,4 % wachsen. Das Segment nutzt erneuerbares Erdgas, Bio-Flüssigerdgas (Bio-LNG) und synthetisches Methan im schweren Straßengüterverkehr und zunehmend auch in maritimen Kraftstoffpfaden. Cummins führte 2025 den X15N-Erdgasmotor für Klasse-8-Lkw ein, der es Flotten ermöglicht, einen neuen, speziell für Erdgaskraftstoff konzipierten Motor zu wählen. Kraftstofflieferanten und Tankstellenbetreiber können auf bestehende Flüssigerdgas- (LNG) und Druckerdgas- (CNG) Systeme aufbauen, anstatt ein völlig separates Verteilernetz aufzubauen. Europäische Transportvorschriften und Ziele für erneuerbare Kraftstoffe unterstützen ebenfalls die Nachfrage nach kohlenstoffärmeren gasförmigen Kraftstoffen.
Energie und Versorgung nutzen synthetisches Gas für den Netzausgleich und die saisonale Energiespeicherung, insbesondere dort, wo variable erneuerbare Energie zunimmt. Chemie und Petrochemie nutzen Gas als Rohstoff für Produkte wie Ammoniak und Methanol, was eine sichere Versorgung kommerziell wichtig macht. BASF SE und Equinor unterzeichneten im Juli 2025 einen 10-jährigen Gasliefervertrag für bis zu 23 TWh pro Jahr ab Oktober 2025. Öl und Gas, Fertigung und gewerbliche Nutzer können ebenfalls netzeingespeistes Biomethan nutzen, ohne alle Endverbrauchsgeräte ersetzen zu müssen. Diese vielfältigen Verwendungszwecke verringern die Abhängigkeit des Marktes für synthetisches Erdgas von einem einzigen Nachfragekanal.

Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 31,3 % für synthetisches Erdgas. Die Region verfügt über ein etabliertes Ökosystem für erneuerbares Erdgas, das durch Deponien, landwirtschaftliche und Abfallrohstoffe sowie durch Transportkraftstoffnachfrage und Pipeline-Anbindungen gestützt wird. Der American Biogas Council meldete 2025 Biogasinvestitionen in den USA in Höhe von 2,1 Milliarden USD und 70 neu in Betrieb genommene Anlagen. Die Great Plains-Anlage von Dakota Gasification Company demonstriert weiterhin die Rolle von großmaßstäblichem kohlebasiertem Synthesegas und Kohlendioxidmanagement in der Region. Das Live-Oak-Vorhaben in Nebraska führt ein exportorientiertes E-Methan-Modell ein, das elektrolytischen Wasserstoff mit biogenem Kohlendioxid für japanische Kunden kombiniert. Programme für kohlenstoffarme Kraftstoffstandards und verwandte Regelungen für saubere Kraftstoffe prägen weiterhin die Wirtschaftlichkeit von erneuerbarem Gas im Transportbereich. Diese Faktoren unterstützen eine breite Projektbasis in den Bereichen Produktion, Aufbereitung, Transport und Export.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 22,8 % wachsen. Chinas Kohle-zu-Gas-Programm ist eine zentrale Quelle des regionalen Volumens, wobei jüngste Genehmigungen in Xinjiang Projekte abdecken, die Kohlenstoffabscheidung und grüne Wasserstoffintegration einschließen. Die lokale Rohstoffverfügbarkeit und das Ziel, die Importabhängigkeit zu verringern, unterstützen die Projektentwicklung in China. Japan verfolgt einen anderen Weg und konzentriert sich auf die Einspeisung von E-Methan und Biomethan in bestehende Stadtgassysteme. Der Siebte Strategische Energieplan gibt diesem Vorhaben durch sein Einspeiseziel für das Haushaltsjahr 2030 eine politische Grundlage. Hitachis Erwerb von geistigem Eigentum zur Biomethanisierung stellt eine inländische Industrieplattform für künftige Einsätze bereit. Regulatorischer Einfluss des Ministeriums für Wirtschaft, Handel und Industrie (METI) und Gasnetz-Tarifmechanismen könnten Japan dabei helfen, frühe Demonstrationsprojekte in versorgungsunternehmengeführte Projekte umzuwandeln.
Europa, Südamerika sowie Naher Osten und Afrika
Der Markt für synthetisches Erdgas in Europa wird durch Ziele für erneuerbares Gas, Infrastrukturstandards und die Notwendigkeit geprägt, Politik in laufende Projekte umzusetzen. Die Erneuerbare-Energien-Richtlinie III (RED III) bildet den übergeordneten Rahmen für erneuerbare Kraftstoffe, während Zertifizierungssysteme wie das System für nachhaltige und erneuerbare Energie (SURE) beeinflussen, wie gasförmige Kraftstoffe die Nachhaltigkeitskonformität nachweisen. EnviTec Biogas AG erreichte 2025 seine 100. EnviThan-Gasaufbereitungsanlage und investiert in den Biomethan-Ausbau, was die anhaltende Aktivität in der Produktionsbasis der Region verdeutlicht. Technip Energies N.V. erhielt 2025 Ingenieurverträge für das Ecoplanta-Abfall-zu-Methanol-Projekt in Spanien und stärkt damit die Rolle der Abfallkonversionstechnologie im europäischen Synthesekraftstoff-Ökosystem. Südamerika bietet landwirtschaftliche Reststoffe und Energiediversifizierungsbedarf, die die Biomethanentwicklung unterstützen können. Im Nahen Osten und Afrika bleiben industrielle Gasnachfrage und etablierte LNG-Infrastruktur wichtig, während Sasols geplante Lieferung von methanreichem Gas eine vorübergehende Brücke für südafrikanische Industriekunden bietet. Der Markt für synthetisches Erdgas folgt in diesen Regionen keinem einheitlichen Entwicklungspfad, doch jede Region kann Nachfrage nach Rohstoffkonversion, Gasaufbereitung und Kohlenstoffmanagementkapazitäten erzeugen.
Wettbewerbslandschaft
Marktkonzentration
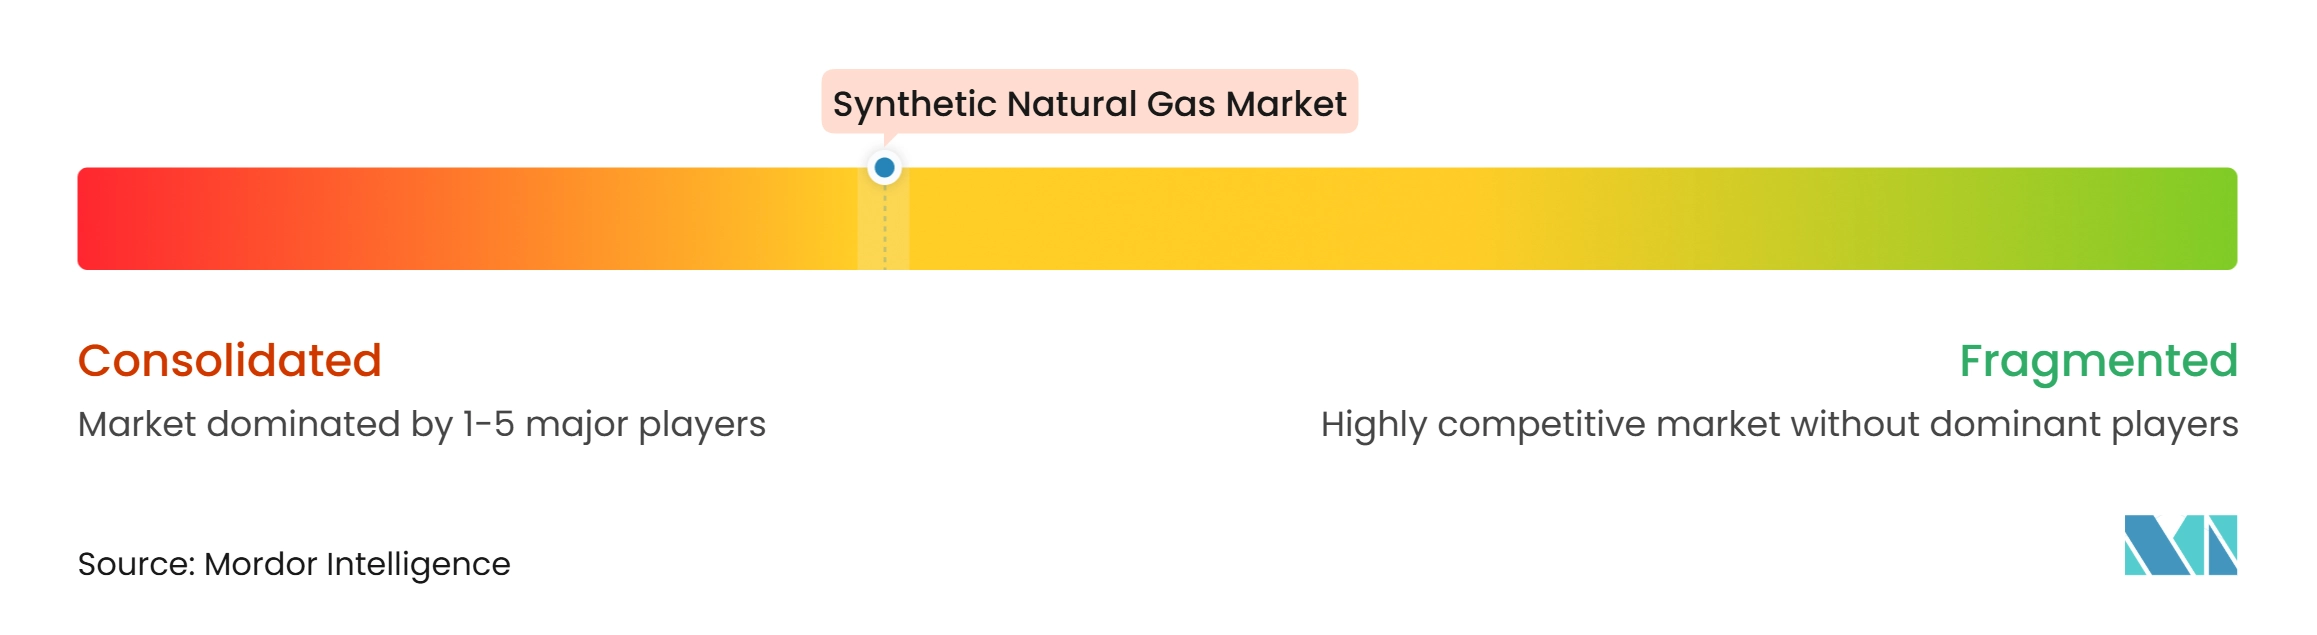
Der Markt für synthetisches Erdgas ist mäßig konzentriert. Er umfasst eine staatlich unterstützte Kohle-zu-Gas-Wertschöpfungskette und eine separate technologiegetriebene Biomethan- und Power-to-Gas-Wertschöpfungskette. In der kohlebasierten Kette prägen Rohstoffzugang, Vergasungskapazität, Emissionsmanagement und behördliche Genehmigungen den Wettbewerb. In der Kette für erneuerbares Gas haben Katalysatordesign, Ingenieurleistung, Kohlendioxidversorgung, Zertifizierung und langfristige Abnahmeverträge größere Bedeutung. Topsoe A/S meldete für 2025 einen Umsatz von 1,22 Milliarden USD (8.197 Millionen DKK), wovon 20 % auf E-Kraftstoffe, kohlenstoffarme Kraftstoffe und Technologien für erneuerbare Kraftstoffe entfielen. Dies positioniert Prozesstechnologieanbieter im Zentrum von Projekten, auch wenn sie das endgültige Produktionsgut nicht besitzen. Der Markt für synthetisches Erdgas belohnt daher Unternehmen, die Konversionstechnologie mit praktischer Projektdurchführung verbinden können.
Honeywell schloss im Juli 2026 den Kauf des Katalysatortechnologiegeschäfts von Johnson Matthey für 1,76 Milliarden USD (1,32 Milliarden GBP) ab. Die Transaktion platzierte das KATALCO-Methanisierungskatalysator-Portfolio neben Honeywells Automatisierungs- und Prozesstechnologiefähigkeiten. Hitachi vollzog im August 2026 einen weiteren bedeutenden Schritt, indem es die weltweiten Biomethanisierungspatente von Electrochaea GmbH nach deren Insolvenz erwarb. KBRs Live-Oak-Ingenieurauftrag zeigt, wie Ingenieurunternehmen um die frühzeitige Kontrolle großer E-Methan-Projekte konkurrieren. Diese Transaktionen und Verträge deuten darauf hin, dass geistiges Eigentum, Ingenieurkapazität und Bilanzkraft im Markt für synthetisches Erdgas zunehmend wichtiger werden. Sie verringern auch die Fähigkeit kleinerer Technologieentwickler, über den gesamten Projektzyklus hinweg unabhängig zu konkurrieren.
Projektentwickler bauen Positionen durch Rohstoffzugang und nachgelagerte Kanäle sowie durch Technologie auf. TotalEnergies SE, Tree Energy Solutions, Osaka Gas, Toho Gas und ITOCHU entwickeln das Live-Oak-Projekt, um die japanische Nachfrage mit E-Methan aus Nebraska zu bedienen. EnviTec Biogas AG erwarb im Februar 2025 LIQVIS und fügte seiner Biomethan-Wertschöpfungskette LNG-Tankstellen in Deutschland und Frankreich hinzu. Sasol Limited nutzt seine Secunda-Plattform, um externen Industriekunden während Südafrikas Versorgungsübergang methanreiches Gas anzubieten. ISO 20723 und EN 16726 Gasqualitätsstandards sowie Nachhaltigkeitszertifizierung bleiben für Produzenten relevant, die Netzeinspeisung anstreben. Der Wettbewerb im Markt für synthetisches Erdgas ist moderat, da viele Unternehmen unterschiedliche Teile der Wertschöpfungskette bedienen, anstatt ein identisches fertiges Gasprodukt zu verkaufen.
Marktführer in der Branche für synthetisches Erdgas
-
Johnson Matthey Plc
-
Topsoe A/S
-
Air Liquide S.A.
-
VERBIO SE
-
Electrochaea GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für synthetisches Erdgas Unternehmen in diesem Bericht
- Air Liquide S.A.
- Air Products and Chemicals, Inc.
- BASF SE
- Basin Electric Power Cooperative
- Chiyoda Corporation
- Dakota Gasification Company
- Electrochaea GmbH
- EnviTec Biogas AG
- Johnson Matthey Plc
- KBR, Inc.
- Linde plc
- Sasol Limited
- Shell plc
- Siemens Energy AG
- Technip Energies N.V.
- thyssenkrupp Uhde GmbH
- Topsoe A/S
- TotalEnergies SE
- VERBIO SE
- Waga Energy
Neueste Industrielle Entwicklungen in Markt für synthetisches Erdgas
- August 2026: KBR erhielt vom Live-Oak-Konsortium einen Vertrag für die Grundlagenplanung (Front End Engineering Design, FEED) für das Nebraska-E-NG-Projekt in Norfolk, das auf 250 MW Elektrolyse und 75.000 Tonnen synthetisches Methan pro Jahr für den Export nach Japan abzielt, mit einer erwarteten endgültigen Investitionsentscheidung im Jahr 2027 und Inbetriebnahme bis 2030.
- August 2026: Hitachi, Ltd. erwarb das weltweite Patentportfolio der insolventen Electrochaea GmbH über den Insolvenzverwalter, sicherte die Biomethanisierungstechnologie innerhalb von Hitachis CO₂-neutralem Geschäftsbereich und ermöglichte Hitachi Power Solutions, Japans erste Biomethanisierungsanlage mit geplantem Inbetriebnahmeziel 2027 weiterzuentwickeln.
- Juli 2026: Honeywell schloss die Übernahme des Katalysatortechnologiegeschäfts von Johnson Matthey für 1,325 Milliarden GBP bzw. 1,76 Milliarden USD ab und integrierte das KATALCO-Methanisierungskatalysator-Portfolio in seine Prozesstechnologie- und Automatisierungsangebote für Raffination, Petrochemie und erneuerbare Kraftstoffe.
- Juli 2025: Zwei Kohle-zu-Gas-Projekte im autonomen Bezirk Changji in China erhielten nationale Umweltgenehmigungen für eine kombinierte Kapazität von 4 Mrd. m³ pro Jahr in Xinjiang, mit Integration von grünem Wasserstoff und Kohlenstoffabscheidungs- und -speichertechnologie bei einem Gesamtinvestitionsvolumen von über 34 Milliarden CNY bzw. 4,7 Milliarden USD.
Berichtsumfang des globalen Marktes für synthetisches Erdgas
Synthetisches Erdgas (SNG), auch als Ersatzerdgas bezeichnet, ist ein hergestelltes Brenngas, das hauptsächlich aus Methan (CH₄) besteht und chemisch sowie physikalisch mit konventionellem fossilem Erdgas austauschbar ist.
Der Markt für synthetisches Erdgas ist nach Produktionstechnologie, Rohstoff, Endverbraucherbranche und Geografie segmentiert. Nach Produktionstechnologie ist der Markt in katalytische Methanisierung, biologische Methanisierung und thermochemische Methanisierung unterteilt. Nach Rohstoff ist der Markt in erneuerbaren Wasserstoff und abgeschiedenes Kohlendioxid, Biomasse und biogene Abfälle, kohlebasierter Rohstoff, erdgasbasierter Rohstoff und sonstige Rohstoffe unterteilt. Nach Endverbraucherbranche ist der Markt in Energie und Versorgung, Chemie und Petrochemie, Öl und Gas, Transport und Mobilität, Wohn- und Gewerbebereich sowie Fertigung und Industrie unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für synthetisches Erdgas in 23 Ländern in wichtigen Regionen. Für jedes Segment wurden Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Katalytische Methanisierung |
| Biologische Methanisierung |
| Thermochemische Methanisierung |
| Erneuerbarer Wasserstoff und abgeschiedenes Kohlendioxid |
| Biomasse und biogene Abfälle |
| Kohlebasierter Rohstoff |
| Erdgasbasierter Rohstoff |
| Sonstige Rohstoffe |
| Energie und Versorgung |
| Chemie und Petrochemie |
| Öl und Gas |
| Transport und Mobilität |
| Wohn- und Gewerbebereich |
| Fertigung und Industrie |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Niederlande | |
| Dänemark | |
| Italien | |
| Spanien | |
| Österreich | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Australien | |
| Indonesien | |
| Japan | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Katar | |
| Übriger Naher Osten und Afrika |
| Nach Produktionstechnologie | Katalytische Methanisierung | |
| Biologische Methanisierung | ||
| Thermochemische Methanisierung | ||
| Nach Rohstoff | Erneuerbarer Wasserstoff und abgeschiedenes Kohlendioxid | |
| Biomasse und biogene Abfälle | ||
| Kohlebasierter Rohstoff | ||
| Erdgasbasierter Rohstoff | ||
| Sonstige Rohstoffe | ||
| Nach Endverbraucherbranche | Energie und Versorgung | |
| Chemie und Petrochemie | ||
| Öl und Gas | ||
| Transport und Mobilität | ||
| Wohn- und Gewerbebereich | ||
| Fertigung und Industrie | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Niederlande | ||
| Dänemark | ||
| Italien | ||
| Spanien | ||
| Österreich | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Australien | ||
| Indonesien | ||
| Japan | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Katar | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach synthetischem Erdgas an?
Energiesicherheitsprogramme, Ziele für erneuerbares Gas und die Nachfrage im Schwerlastverkehr sind die wichtigsten Kräfte, die den Einsatz vorantreiben.
Wie groß ist der globale Markt für synthetisches Erdgas?
Er wird voraussichtlich von 31,23 Milliarden USD im Jahr 2026 auf 89,61 Milliarden USD bis 2032 anwachsen, bei einer CAGR von 19,25 %.
Welche Produktionstechnologie führt derzeit?
Die katalytische Methanisierung führte im Jahr 2026 mit einem Umsatzanteil von 57,3 %, da sie in großen Kohle-zu-Gas- und Synthesegasanlagen etabliert ist.
Welcher Rohstoff wächst am schnellsten?
Erneuerbarer Wasserstoff und abgeschiedenes Kohlendioxid werden bis 2032 voraussichtlich mit einer CAGR von 25,7 % wachsen.
Warum ist Transport für die Nachfrage nach synthetischem Gas wichtig?
Transport und Mobilität hielten im Jahr 2026 einen Umsatzanteil von 25,4 % und werden bis 2032 voraussichtlich mit einer CAGR von 22,4 % wachsen, unterstützt durch schwere Erdgasfahrzeuge.
Welche Region wächst am schnellsten?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 22,8 % wachsen, angeführt von der chinesischen Kohle-zu-Gas-Entwicklung und Japans E-Methan-Politik.