
Taille et part du marché du gaz naturel synthétique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 37.16 Milliards de dollars |
| Taille du Marché (2032) | 89.61 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 19.25 % |
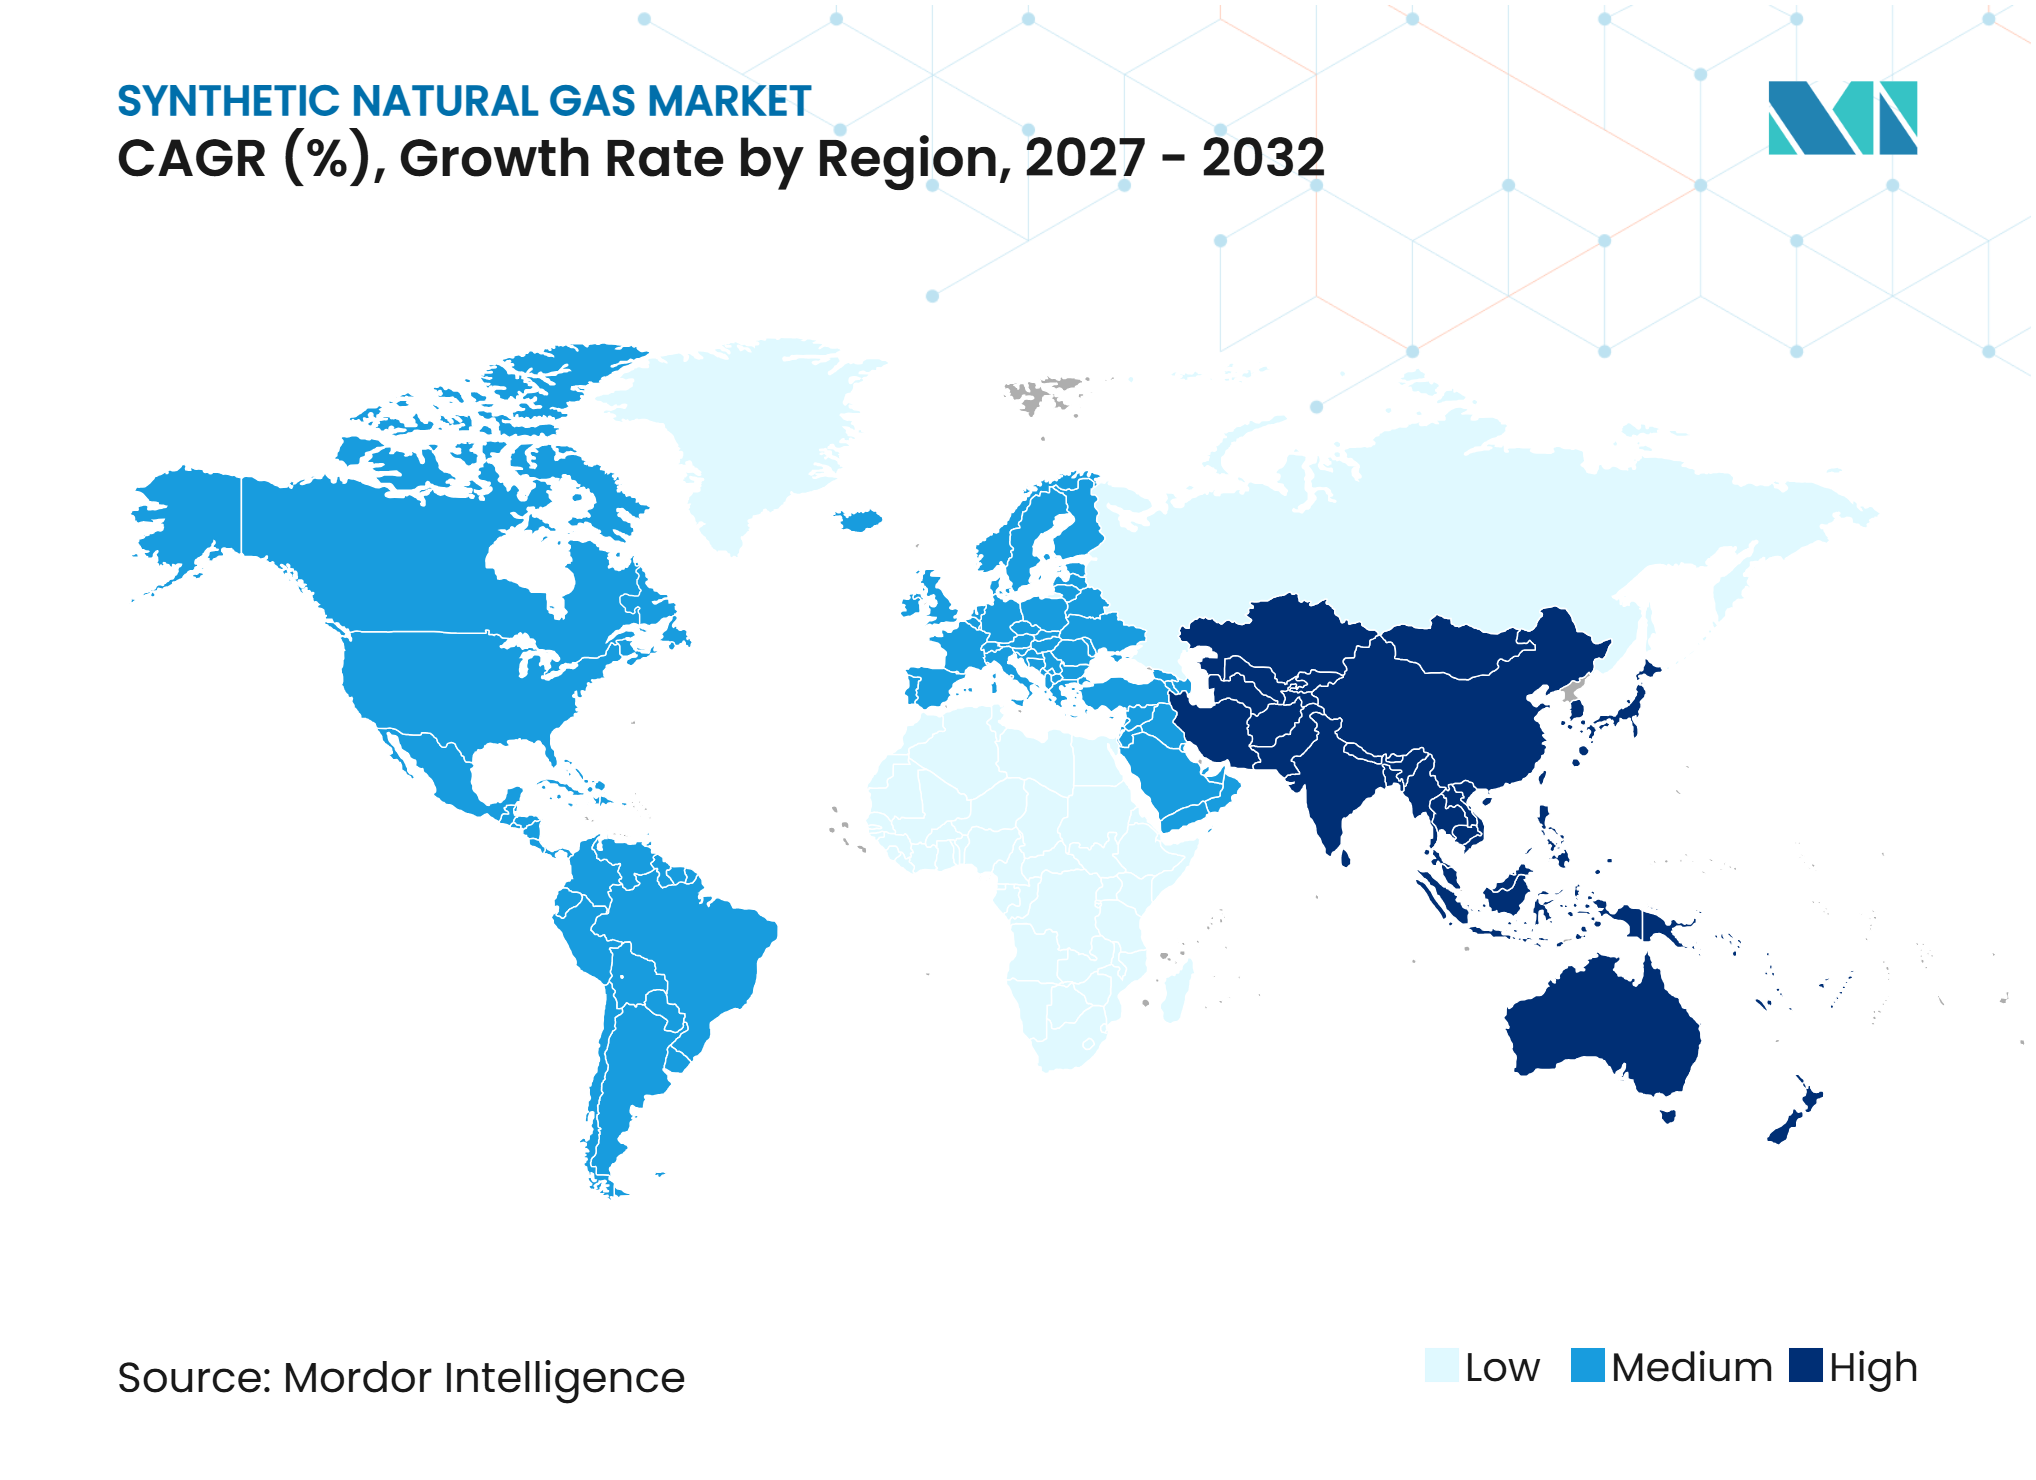
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du gaz naturel synthétique par Mordor Intelligence
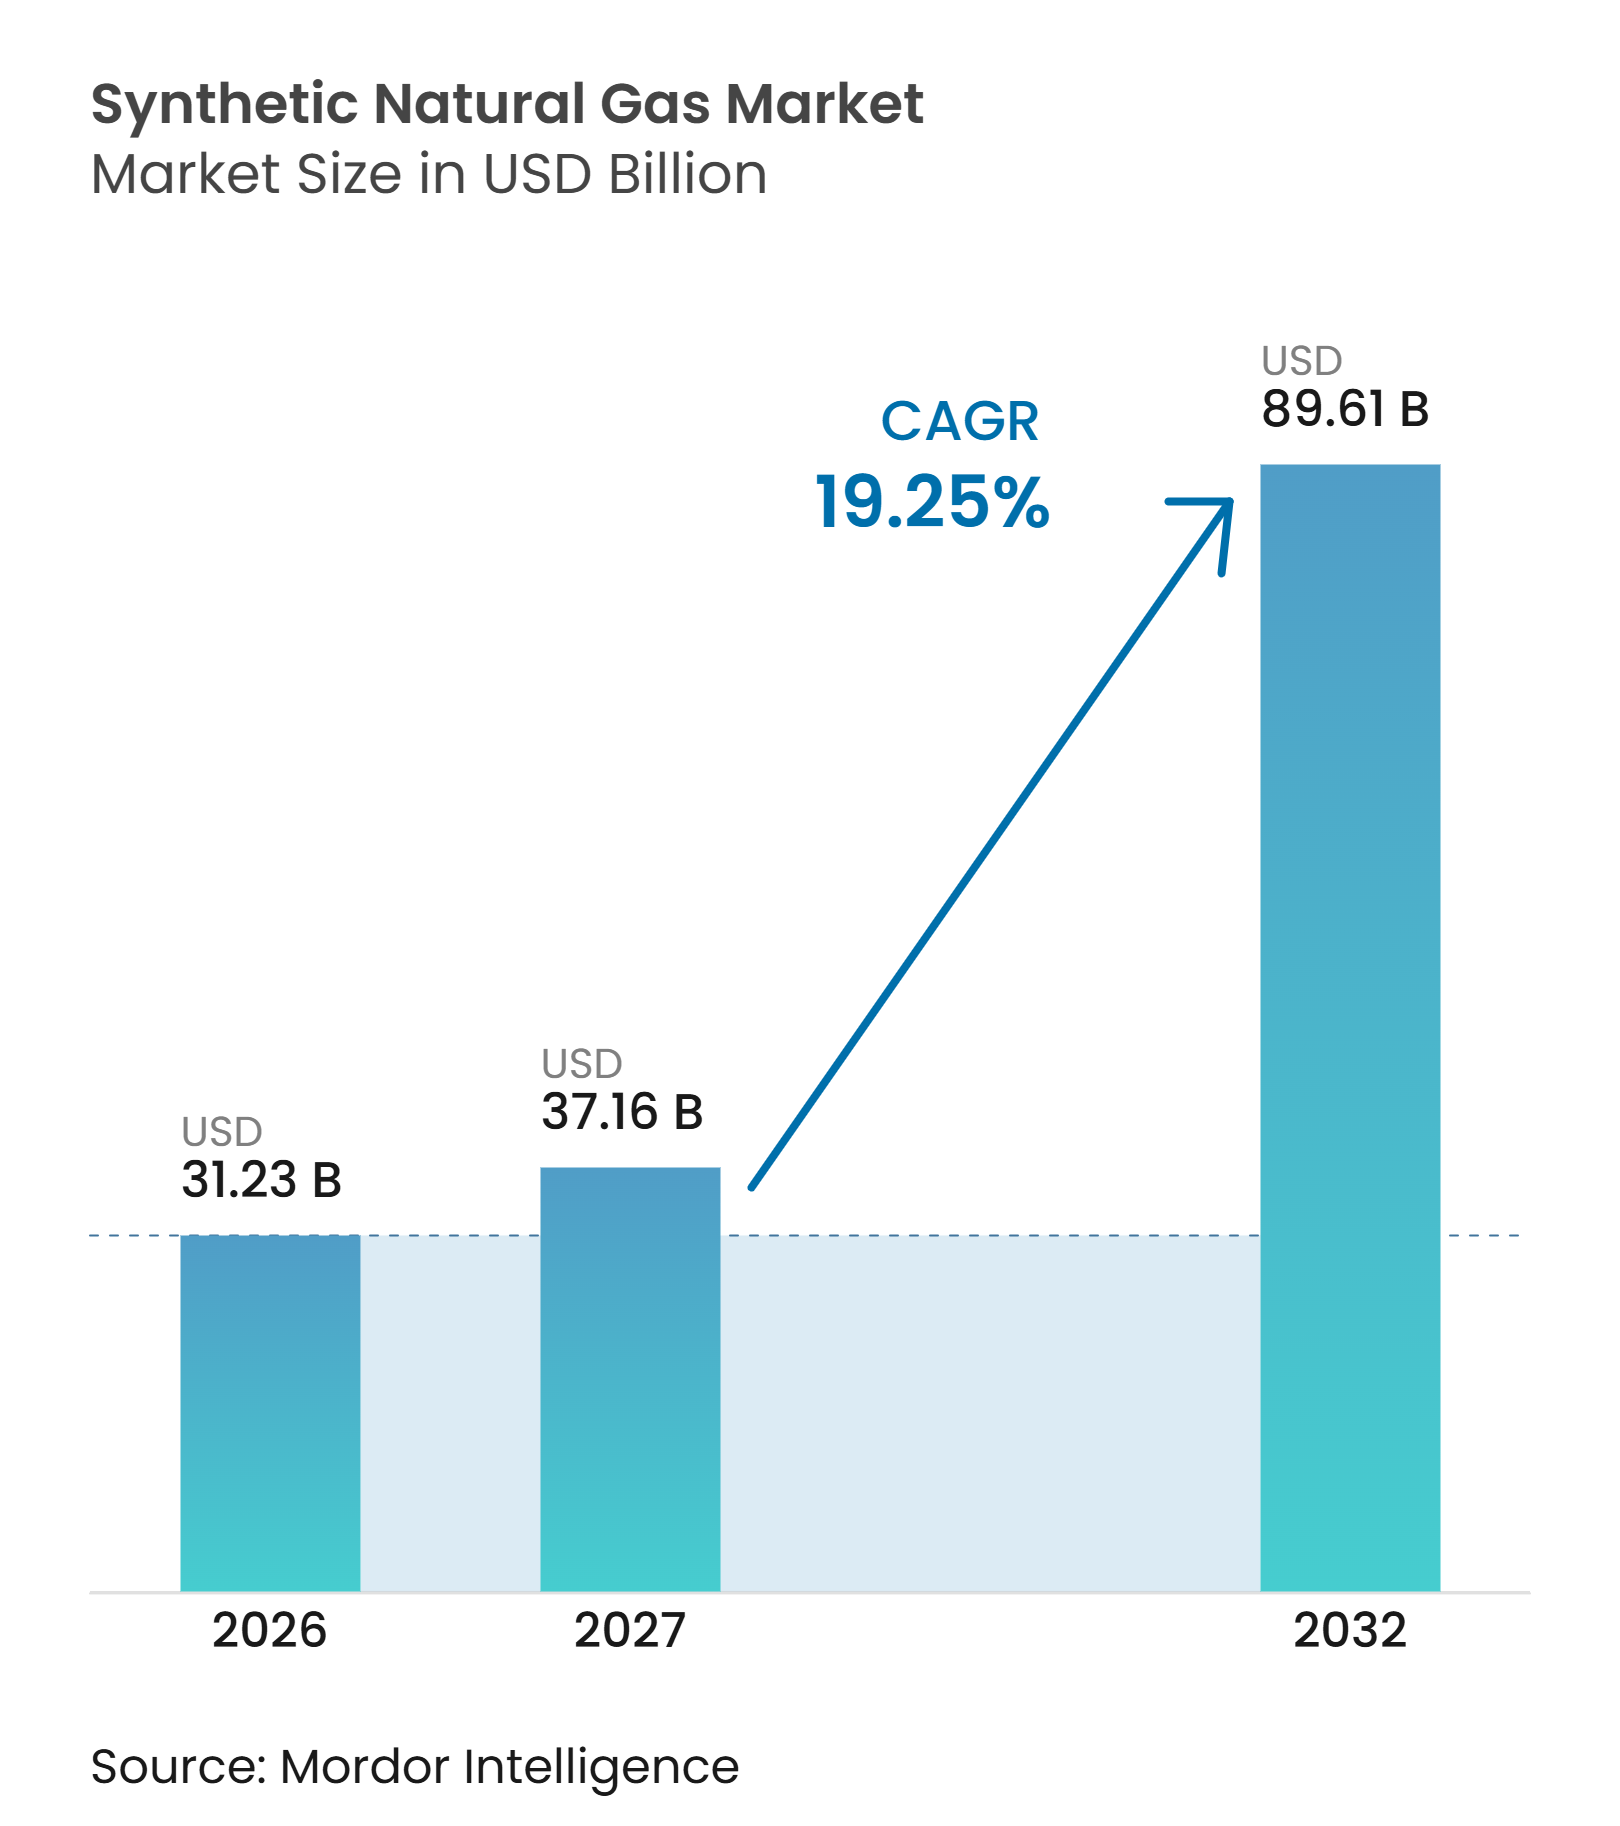
La taille du marché du gaz naturel synthétique devrait s'étendre de 31,23 milliards USD en 2026 et 37,16 milliards USD en 2027 à 89,61 milliards USD d'ici 2032, enregistrant un CAGR de 19,25 % entre 2027 et 2032. Le marché du gaz naturel synthétique est soutenu par deux schémas de demande distincts, les projets de conversion du charbon en gaz faisant progresser la sécurité énergétique en Asie, tandis que les projets de biométhane et de conversion électricité-gaz soutiennent la décarbonation en Europe et en Amérique du Nord. La Chine accélère sa capacité de conversion du charbon en gaz, tandis que le Japon et l'Europe créent des cadres politiques pour l'injection de gaz renouvelable dans les gazoducs. Le transport lourd élargit également la demande de gaz renouvelable, notamment là où les opérateurs de flottes peuvent utiliser les infrastructures existantes de ravitaillement et de gazoducs. Les fournisseurs de technologies et les sociétés d'ingénierie se disputent des projets dans ces différentes filières, bien que les coûts élevés de l'hydrogène et la lenteur des procédures d'autorisation continuent de limiter certains investissements dans la conversion électricité-gaz. Le marché du gaz naturel synthétique devrait donc tirer ses volumes à court terme de l'approvisionnement à base de charbon et de biométhane, le e-méthane devenant plus significatif en fin de période de prévision.
Points clés du rapport
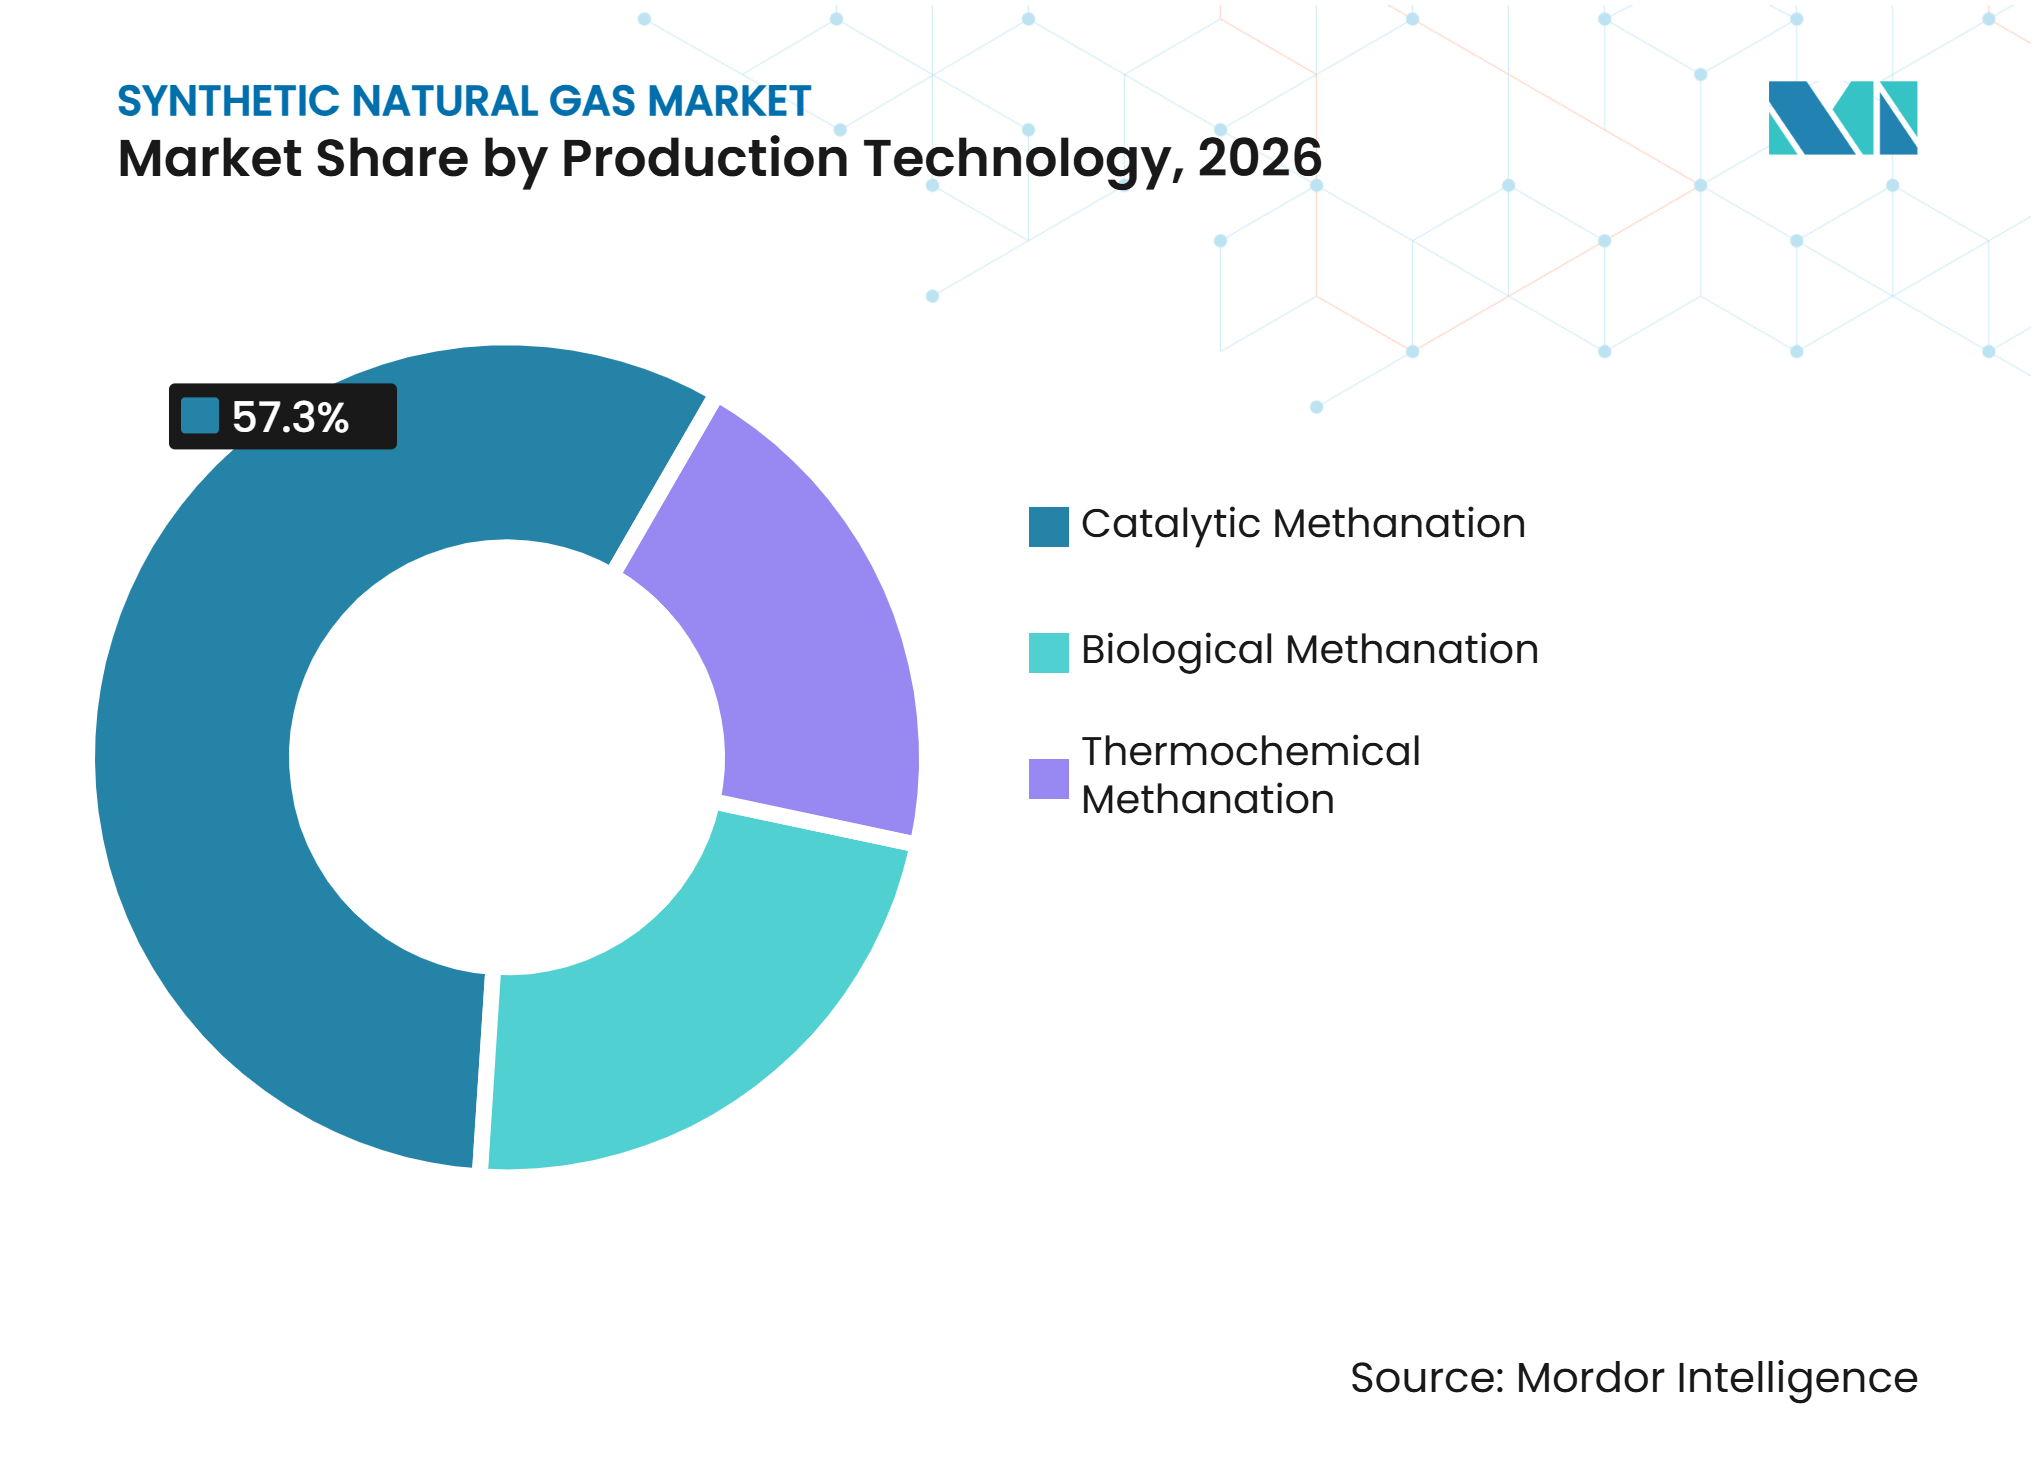
- Par technologie de production, la méthanation catalytique détenait 57,3 % de la part des revenus en 2026, tandis que la méthanation biologique devrait croître à un CAGR de 23,2 % jusqu'en 2032.
- Par matière première, les matières premières à base de charbon détenaient 42,7 % de la part des revenus en 2026, tandis que l'hydrogène renouvelable et le dioxyde de carbone capturé devraient croître à un CAGR de 25,7 % jusqu'en 2032.
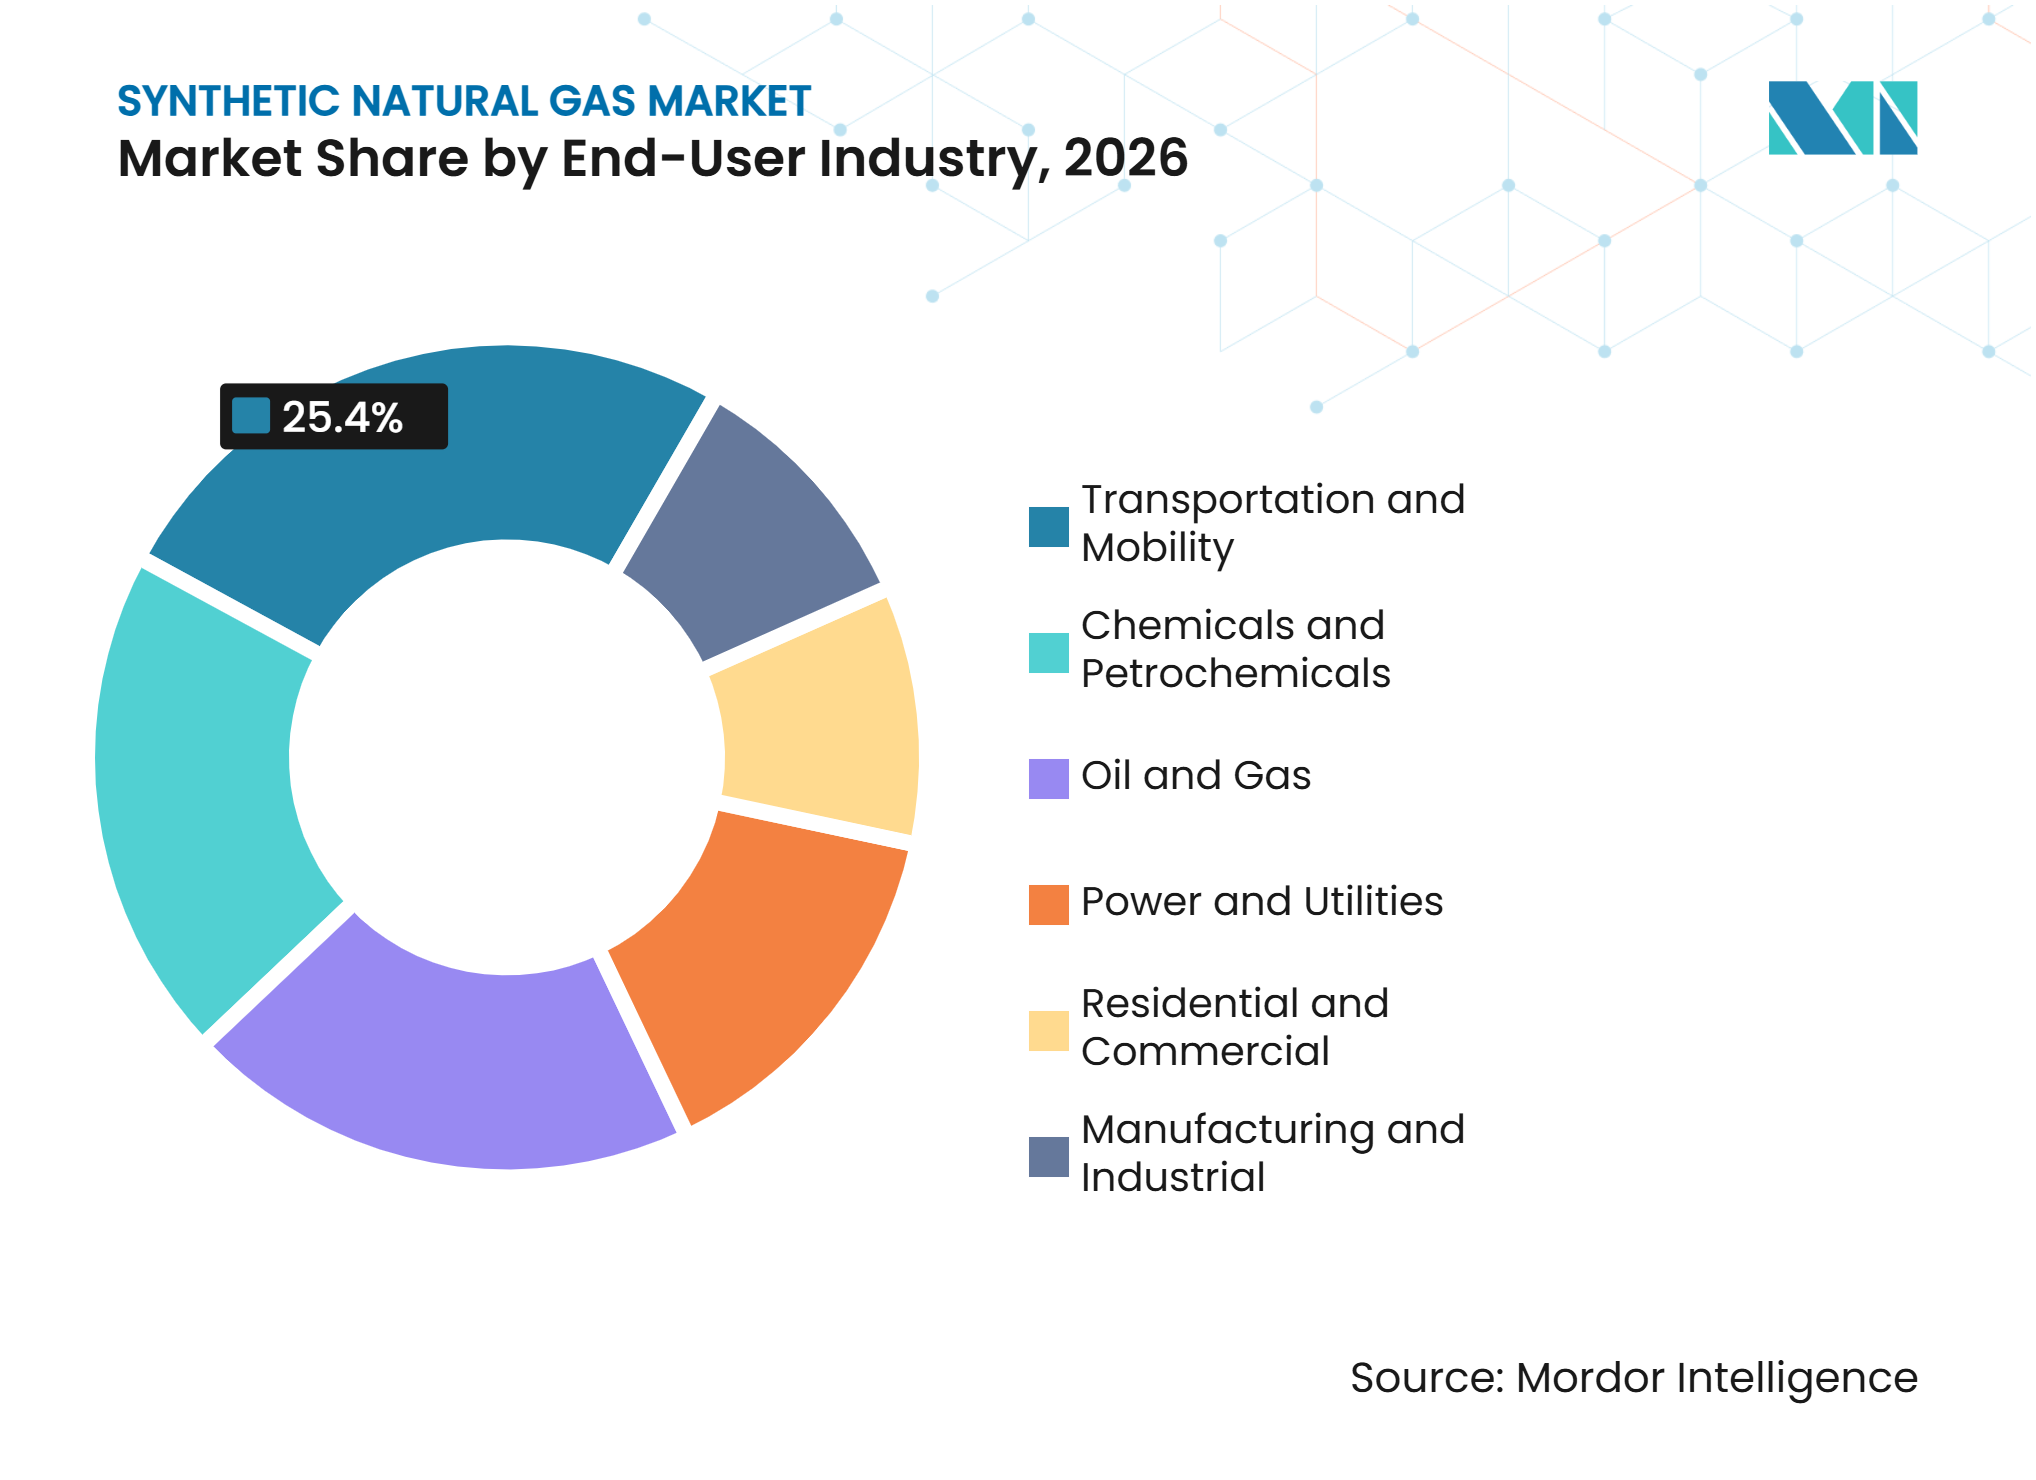
- Par secteur d'utilisation finale, le transport et la mobilité détenaient 25,4 % de la part des revenus en 2026 et devraient croître à un CAGR de 22,4 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 31,3 % de la part des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 22,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats de sécurité énergétique et expansion du charbon vers le gaz en Asie | +5.2% | Cœur Asie-Pacifique, avec répercussions en Amérique du Sud | Court terme (≤ 2 ans) |
| Politique d'injection dans les gazoducs et infrastructures de gaz naturel synthétique compatibles avec le réseau | +4.1% | Europe et Japon | Moyen terme (2-4 ans) |
| Demande du secteur des transports pour les flottes lourdes au GNC, GNL et GNR | +4.8% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Montée en puissance des technologies de méthanation biologique et catalytique | +2.9% | Mondial, centré sur l'Europe, l'Amérique du Nord et le Japon | Moyen terme (2-4 ans) |
| Expansion des matières premières biométhane et conversion des actifs biogaz | +1.7% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Stockage longue durée et demande industrielle de gaz injecté dans le réseau | +1.3% | Mondial, avec focus sur l'Europe et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mandats de sécurité énergétique et expansion du charbon vers le gaz en Asie
Le 15e Plan quinquennal de la Chine pour 2026 à 2030 intègre la conversion du charbon en gaz dans la politique industrielle active, le pays cherchant à réduire sa dépendance au gaz naturel importé. La Commission nationale du développement et de la réforme a approuvé le projet Zhundong en mars 2025 pour une production de 2 milliards de mètres cubes (Gm³) par an de gaz naturel synthétique utilisant la gazéification du charbon sous pression au Xinjiang.[1] Les projets de Changji ont ensuite reçu des approbations environnementales en juillet 2025 pour une capacité combinée de 4 Gm³ par an, avec un couplage à l'hydrogène vert et un captage et stockage du carbone inclus dans les conceptions des projets.[2] Ces projets créent une demande directe pour les équipements de gazéification, les catalyseurs de méthanation, les systèmes de gestion du carbone et les services d'ingénierie associés. Le marché du gaz naturel synthétique en bénéficie car les approbations de projets convertissent un objectif de sécurité énergétique en un pipeline de construction défini. L'inclusion de l'hydrogène et du captage du carbone indique également que les développeurs préparent les actifs à base de charbon à des exigences d'émissions futures plus strictes.
Politique d'injection dans les gazoducs et infrastructures de gaz naturel synthétique (GNS) compatibles avec le réseau
Le septième plan stratégique énergétique du Japon a fixé un objectif de 1 % pour l'injection de e-méthane et de biogaz dans les gazoducs d'ici l'exercice fiscal 2030.[3] Le plan permet de récupérer les coûts plus élevés via les tarifs de réseau, ce qui donne aux services publics un moyen d'introduire du gaz à faible teneur en carbone sans obliger les utilisateurs finaux à remplacer leurs équipements. Le conseil de méthanation du Japon a confirmé en juin 2025 que l'orientation politique soutient la coordination du secteur gazier autour de cet objectif. En Europe, la directive sur les énergies renouvelables III (RED III) exige des États membres qu'ils créent les conditions réglementaires pour les carburants renouvelables et l'accès au biométhane, tandis que ses dispositions relatives aux transports fixent un objectif combiné de 5,5 % pour les biocarburants avancés et les carburants renouvelables d'origine non biologique d'ici 2030.[4] Ces règles favorisent le gaz compatible avec le réseau car il peut utiliser les gazoducs, le stockage et les connexions industrielles existants. Le marché du gaz naturel synthétique bénéficie également des systèmes de certification tels que SURE, qui soutiennent la traçabilité et la conformité en matière de durabilité pour les combustibles gazeux sur les marchés nationaux.
Demande du secteur des transports pour les flottes lourdes au GNC, GNL et GNR
Le lancement en 2025 du moteur à gaz naturel X15N de Cummins a élargi les options pour les flottes de poids lourds sur les plateformes de camions Freightliner, Kenworth et Peterbilt. Cela fournit une base d'équipements pouvant utiliser du gaz naturel renouvelable là où l'infrastructure de ravitaillement est disponible. Les producteurs nord-américains orientent de plus en plus le gaz renouvelable vers les applications de transport, renforçant la demande pour les installations de valorisation et les accords d'approvisionnement en carburant. En Allemagne, le bio-GNL représentait 98 % du GNL distribué dans les stations-service au premier semestre 2025, illustrant l'ampleur de l'utilisation du gaz renouvelable dans ce canal de carburant. Le transport et la mobilité relient donc la production de gaz, la valorisation, la distribution et le déploiement des véhicules dans une seule chaîne commerciale. Le marché du gaz naturel synthétique bénéficie lorsque l'adoption par les flottes augmente la valeur des certificats de gaz renouvelable et encourage de nouveaux investissements dans les matières premières.
Montée en puissance des technologies de méthanation biologique et catalytique
La méthanation catalytique reste la voie la plus établie car elle est utilisée dans les grands projets de gazéification et les installations de gaz synthétique historiques. Des recherches publiées en 2026 par la Johnson Matthey Technology Review ont examiné les catalyseurs à alliage à atome unique pour la méthanation du dioxyde de carbone et ont rapporté des gains en activité et en sélectivité. Honeywell a finalisé l'acquisition de la division Technologies des catalyseurs de Johnson Matthey en juillet 2026, ajoutant le portefeuille KATALCO à ses technologies de procédés et à son offre d'automatisation. La méthanation biologique dispose d'une base installée plus réduite, mais peut soutenir des projets combinant du dioxyde de carbone biogénique et de l'hydrogène renouvelable. Hitachi a acquis le portefeuille mondial de brevets de biométhanation d'Electrochaea GmbH en août 2026 après l'insolvabilité de la société, maintenant la technologie au sein d'un groupe industriel plus important. Le marché du gaz naturel synthétique pourrait donc voir la propriété des technologies se consolider autour d'entreprises disposant de la capacité d'ingénierie et du capital nécessaires pour un déploiement à grande échelle.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de production du e-méthane à partir d'hydrogène vert | -1.5% | Mondial, notamment en Europe et en Amérique du Nord | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Fragmentation réglementaire, retards d'autorisation et incertitude politique | -0.8% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Fragilité du financement des développeurs de technologies en phase initiale | -1.1% | Mondial, notamment en Europe, en Amérique du Nord et au Japon | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Approvisionnement en dioxyde de carbone, raccordement au réseau et contraintes d'infrastructure | -0.9% | Europe et Amérique du Nord | Moyen terme (2-4 ans) à long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de production du e-méthane à partir d'hydrogène vert
Les coûts du e-méthane restent étroitement liés à l'électricité renouvelable et à l'économie des électrolyseurs, car l'hydrogène représente un intrant majeur. Une étude techno-économique évaluée par des pairs en 2025 a rapporté des coûts nivelés de gaz naturel de substitution de 304 à 376 EUR par mégawattheure pour les configurations de conversion électricité-gaz. Cette position de coût est supérieure aux prix du gaz conventionnel dans de nombreux marchés, de sorte que les projets nécessitent un soutien politique, une tarification du carbone, des engagements d'achat contractuels ou une électricité à faible coût. Siemens Energy étend sa capacité de fabrication d'électrolyseurs à Berlin, ce qui pourrait soutenir une réduction des coûts des équipements à mesure que les déploiements augmentent. Même ainsi, les développeurs doivent gérer simultanément le coût et la disponibilité de l'électricité, du dioxyde de carbone, de l'hydrogène et du financement. Le marché du gaz naturel synthétique devrait voir les projets de e-méthane progresser en premier là où plusieurs de ces conditions sont réunies simultanément.
Fragmentation réglementaire et complexité des procédures d'autorisation limitant la montée en puissance du gaz naturel synthétique (GNS)
La politique en matière de gaz renouvelable progresse, mais sa mise en œuvre diffère sensiblement d'un pays à l'autre et d'une juridiction à l'autre. La Commission européenne a engagé des procédures d'infraction contre 26 des 27 États membres de l'Union européenne qui n'avaient pas transposé la directive sur les énergies renouvelables III (RED III) avant la date limite de mai 2025. Ce déploiement inégal peut retarder les règles relatives à la certification, à l'accès au réseau et aux mécanismes de soutien dont les projets ont besoin avant que le financement puisse être bouclé. Les producteurs sont également confrontés à des exigences d'autorisation pour l'énergie renouvelable, la valorisation du gaz, l'interconnexion des gazoducs et la gestion du dioxyde de carbone. Aux États-Unis, les mesures proposées pour le soutien au transport de gaz naturel renouvelable étaient encore soumises au processus législatif en 2025, laissant les développeurs s'appuyer principalement sur les programmes d'incitation existants. Le marché du gaz naturel synthétique fait face à une conversion de projets plus lente lorsque les réglementations sont incomplètes ou lorsque les approbations d'infrastructure suivent des calendriers différents.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de production :
les voies catalytiques conservent leur leadership tandis que les voies biologiques se développentLa méthanation catalytique représentait 57,3 % de la part du marché du gaz naturel synthétique en 2026. La technologie est largement utilisée à l'étape de conversion finale des systèmes de conversion du charbon en gaz et bénéficie de réacteurs, de catalyseurs et de savoir-faire opérationnel bien établis. L'usine Great Plains Synfuels de Dakota Gasification Company traite 18 000 tonnes métriques de lignite par jour et produit 170 millions de pieds cubes standard de gaz naturel synthétique par jour. Cette base opérationnelle confère aux solutions catalytiques un avantage pratique là où les projets nécessitent une conversion fiable à grand volume. Les fournisseurs de catalyseurs peuvent également adapter leurs offres établies à la méthanation du dioxyde de carbone dans les projets de gaz renouvelable.
La méthanation biologique devrait croître à un CAGR de 23,2 % jusqu'en 2032, le taux le plus rapide parmi les technologies de production. Cette voie utilise des micro-organismes pour convertir l'hydrogène et le dioxyde de carbone en méthane, ce qui peut convenir aux projets construits autour du dioxyde de carbone biogénique. L'acquisition par Hitachi en 2026 des brevets d'Electrochaea GmbH a préservé l'accès à la technologie sous-jacente après que le développeur soit entré en insolvabilité. Une étude de 2025 publiée dans Industrial & Engineering Chemistry Research a évalué la méthanation par conversion électricité-gaz à l'aide d'un catalyseur à base de nickel, montrant la poursuite des travaux sur les systèmes de conversion intégrés. Le secteur du gaz naturel synthétique pourrait voir la technologie biologique progresser grâce à des partenariats avec de grands fournisseurs d'équipements et des services publics plutôt que par des développeurs spécialisés indépendants.



Par matière première :
le charbon fournit les volumes tandis que l'hydrogène renouvelable et le dioxyde de carbone gagnent en dynamismeLes matières premières à base de charbon détenaient 42,7 % des revenus du marché du gaz naturel synthétique en 2026. Leur position reflète la capacité active de gazéification du charbon en Chine et le rôle continu des opérations de Secunda de Sasol Limited en Afrique du Sud. Sasol Limited a confirmé en novembre 2025 qu'il prévoit de fournir du gaz riche en méthane provenant de Secunda à des clients industriels externes de juillet 2028 à juin 2030. Les projets à base de charbon peuvent offrir une sécurité d'approvisionnement là où les ressources locales et la demande de gazoducs sont alignées. Cependant, le captage du carbone, l'intégration de l'hydrogène et les exigences d'approbation environnementale deviennent de plus en plus importants pour leur viabilité à long terme.
L'hydrogène renouvelable et le dioxyde de carbone capturé devraient croître à un CAGR de 25,7 % jusqu'en 2032, ce qui lui confère le taux de croissance des matières premières le plus élevé. KBR, Inc. a reçu un contrat d'ingénierie préliminaire et de conception en août 2026 pour le projet Live Oak au Nebraska, qui vise 250 MW d'électrolyse et 75 000 tonnes par an de e-méthane pour l'exportation vers le Japon. Le projet prévoit d'utiliser du dioxyde de carbone biogénique provenant d'usines d'éthanol, ce qui peut réduire la dépendance à la capture directe de l'air. VERBIO SE a produit 1 410 GWh de biométhane au cours de l'exercice fiscal 2025/26, à mesure que ses actifs nord-américains et européens se sont développés. Ces exemples montrent comment les chaînes d'approvisionnement agricoles, de l'éthanol et des déchets peuvent fournir des intrants pour le marché du gaz naturel synthétique.
Par secteur d'utilisation finale :
le transport et la mobilité combinent volume et croissance plus rapideLe transport et la mobilité représentaient 25,4 % de la part des revenus en 2026 et devraient se développer à un CAGR de 22,4 % jusqu'en 2032. Le segment utilise le gaz naturel renouvelable, le gaz naturel liquéfié bio (bio-GNL) et le méthane synthétique dans le transport routier lourd et, de plus en plus, dans les filières de carburant maritime. Cummins a introduit le moteur à gaz naturel X15N en 2025 pour les camions de classe 8, permettant aux flottes de choisir un nouveau moteur conçu pour le carburant au gaz naturel. Les fournisseurs de carburant et les exploitants de stations peuvent s'appuyer sur les systèmes existants de gaz naturel liquéfié (GNL) et de gaz naturel comprimé (GNC) plutôt que de créer un réseau de distribution entièrement séparé. Les règles européennes en matière de transport et les objectifs en matière de carburants renouvelables soutiennent également la demande de combustibles gazeux à faible teneur en carbone.
L'énergie et les services publics utilisent le gaz synthétique pour l'équilibrage du réseau et le stockage saisonnier de l'énergie, notamment là où l'électricité renouvelable variable augmente. Les produits chimiques et la pétrochimie utilisent le gaz comme matière première pour des produits tels que l'ammoniac et le méthanol, ce qui rend la sécurité de l'approvisionnement commercialement importante. BASF SE et Equinor ont signé un accord d'approvisionnement en gaz de 10 ans en juillet 2025 pour jusqu'à 23 TWh par an à partir d'octobre 2025. Le pétrole et le gaz, l'industrie manufacturière et les utilisateurs commerciaux peuvent également utiliser le biométhane injecté dans le réseau sans remplacer tous les équipements d'utilisation finale. Ces utilisations diverses réduisent la dépendance du marché du gaz naturel synthétique à un seul canal de demande.

Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 31,3 % de la part du marché du gaz naturel synthétique en 2026. La région dispose d'un écosystème de gaz naturel renouvelable bien établi, soutenu par des matières premières provenant de décharges, de l'agriculture et des déchets, ainsi que par la demande de carburant pour les transports et les connexions aux gazoducs. L'American Biogas Council a rapporté 2,1 milliards USD d'investissements américains dans le biogaz en 2025 et 70 nouvelles installations mises en service. L'installation Great Plains de Dakota Gasification Company continue de démontrer le rôle du gaz synthétique à grande échelle à base de charbon et de la gestion du dioxyde de carbone dans la région. Le développement Live Oak au Nebraska introduit un modèle de e-méthane axé sur l'exportation qui combine de l'hydrogène électrolytique avec du dioxyde de carbone biogénique pour des clients japonais. Les programmes de norme sur les carburants à faible teneur en carbone et les règles connexes sur les carburants propres continuent de façonner l'économie du gaz renouvelable utilisé dans les transports. Ces facteurs soutiennent une large base de projets couvrant la production, la valorisation, le transport et l'exportation.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 22,8 % jusqu'en 2032. Le programme de conversion du charbon en gaz de la Chine est une source centrale de volume régional, avec des approbations récentes au Xinjiang couvrant des projets qui incluent le captage du carbone et l'intégration de l'hydrogène vert. La disponibilité des matières premières locales et l'objectif de réduire l'exposition aux importations soutiennent le développement de projets en Chine. Le Japon suit une voie différente, axée sur l'injection de e-méthane et de biométhane dans les systèmes de gaz de ville existants. Le septième plan stratégique énergétique donne à cet effort une base politique à travers son objectif d'injection pour l'exercice fiscal 2030. L'acquisition par Hitachi de la propriété intellectuelle en biométhanation fournit une plateforme industrielle nationale pour le déploiement futur. L'influence réglementaire du METI et les mécanismes tarifaires des réseaux gaziers pourraient aider le Japon à transformer les premières démonstrations en projets portés par les services publics.
Europe, Amérique du Sud, Moyen-Orient et Afrique
Le marché du gaz naturel synthétique en Europe est façonné par les objectifs en matière de gaz renouvelable, les normes d'infrastructure et la nécessité de transformer la politique en projets opérationnels. La directive sur les énergies renouvelables III (RED III) fournit le cadre général des carburants renouvelables, tandis que les systèmes de certification tels que l'Énergie durable et renouvelable (SURE) influencent la manière dont les combustibles gazeux démontrent leur conformité en matière de durabilité. EnviTec Biogas AG a atteint sa 100e installation de valorisation du gaz EnviThan en 2025 et investit dans l'expansion du biométhane, ce qui illustre l'activité continue dans la base de production de la région. Technip Energies N.V. a reçu des contrats d'ingénierie pour le projet Ecoplanta de conversion des déchets en méthanol en Espagne en 2025, renforçant le rôle de la technologie de conversion des déchets dans l'écosystème des carburants synthétiques en Europe. L'Amérique du Sud offre des résidus agricoles et des besoins de diversification énergétique qui peuvent soutenir le développement du biométhane. Au Moyen-Orient et en Afrique, la demande industrielle de gaz et les infrastructures GNL établies restent importantes, tandis que l'approvisionnement prévu de Sasol Limited en gaz riche en méthane offre un pont temporaire pour les clients industriels sud-africains. Le marché du gaz naturel synthétique dans ces régions ne suit pas une seule voie de développement, mais chacune peut créer une demande pour la conversion des matières premières, le traitement du gaz et les capacités de gestion du carbone.
Paysage concurrentiel
Concentration du Marché
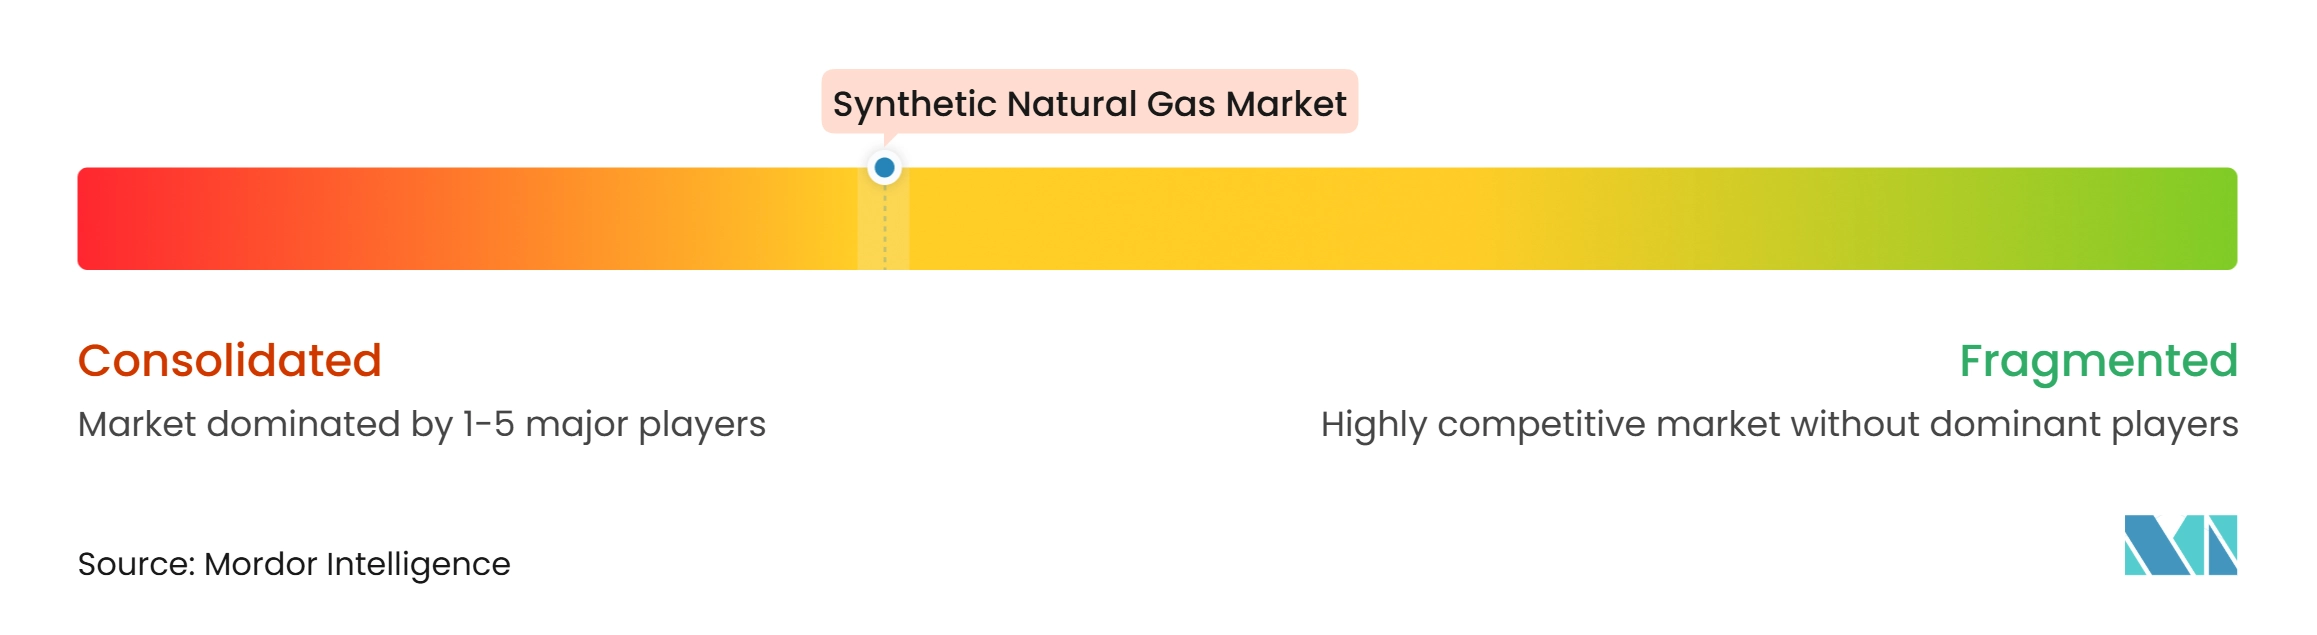
Le marché du gaz naturel synthétique est modérément concentré. Il comprend une chaîne de valeur de conversion du charbon en gaz soutenue par l'État et une chaîne de valeur distincte axée sur la technologie pour le biométhane et la conversion électricité-gaz. Dans la chaîne à base de charbon, l'accès aux matières premières, la capacité de gazéification, la gestion des émissions et les approbations gouvernementales façonnent la concurrence. Dans la chaîne du gaz renouvelable, la conception des catalyseurs, la livraison d'ingénierie, l'approvisionnement en dioxyde de carbone, la certification et les engagements d'achat à long terme ont une plus grande importance. Topsoe A/S a déclaré un chiffre d'affaires 2025 de 1,22 milliard USD (8 197 millions DKK), dont 20 % provenaient des technologies de e-carburants, de carburants à faible teneur en carbone et de carburants renouvelables. Cela place les fournisseurs de technologies de procédés au cœur des projets, même lorsqu'ils ne possèdent pas l'actif de production final. Le marché du gaz naturel synthétique récompense donc les entreprises capables de relier la technologie de conversion à l'exécution pratique des projets.
Honeywell a finalisé l'acquisition de la division Technologies des catalyseurs de Johnson Matthey Plc pour 1,76 milliard USD (1,32 milliard GBP) en juillet 2026. La transaction a placé le portefeuille de catalyseurs de méthanation KATALCO aux côtés des capacités d'automatisation et de technologie de procédés de Honeywell. Hitachi a réalisé une autre opération significative en août 2026 en acquérant les brevets mondiaux de biométhanation d'Electrochaea GmbH après que le développeur spécialisé soit devenu insolvable. Le contrat d'ingénierie Live Oak de KBR, Inc. montre comment les entrepreneurs en ingénierie se disputent le contrôle précoce des grands projets de e-méthane. Ces transactions et contrats indiquent que la propriété intellectuelle, la capacité d'ingénierie et la solidité du bilan deviennent de plus en plus importants sur le marché du gaz naturel synthétique. Ils réduisent également la capacité des petits développeurs de technologies à concurrencer de manière indépendante tout au long du cycle complet du projet.
Les développeurs de projets construisent des positions grâce à l'accès aux matières premières et aux canaux en aval ainsi qu'à la technologie. TotalEnergies SE, Tree Energy Solutions, Osaka Gas, Toho Gas et ITOCHU développent le projet Live Oak pour répondre à la demande japonaise en e-méthane provenant du Nebraska. EnviTec Biogas AG a acquis LIQVIS en février 2025, ajoutant des stations de ravitaillement en GNL en Allemagne et en France à sa chaîne de valeur biométhane. Sasol Limited utilise sa plateforme Secunda pour offrir du gaz riche en méthane à des clients industriels externes pendant la transition d'approvisionnement en Afrique du Sud. Les normes de qualité du gaz ISO 20723 et EN 16726, ainsi que la certification de durabilité, restent pertinentes pour les producteurs cherchant des opportunités d'injection dans le réseau. La concurrence sur le marché du gaz naturel synthétique est modérée car de nombreuses entreprises servent différentes parties de la chaîne de valeur plutôt que de vendre un produit gazeux fini identique.
Leaders du secteur du gaz naturel synthétique
-
Johnson Matthey Plc
-
Topsoe A/S
-
Air Liquide S.A.
-
VERBIO SE
-
Electrochaea GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du gaz naturel synthétique Entreprises couvertes dans ce rapport
- Air Liquide S.A.
- Air Products and Chemicals, Inc.
- BASF SE
- Basin Electric Power Cooperative
- Chiyoda Corporation
- Dakota Gasification Company
- Electrochaea GmbH
- EnviTec Biogas AG
- Johnson Matthey Plc
- KBR, Inc.
- Linde plc
- Sasol Limited
- Shell plc
- Siemens Energy AG
- Technip Energies N.V.
- thyssenkrupp Uhde GmbH
- Topsoe A/S
- TotalEnergies SE
- VERBIO SE
- Waga Energy
Développements industriels récents dans Marché du gaz naturel synthétique
- Août 2026 : KBR, Inc. a reçu un contrat d'ingénierie préliminaire et de conception (FEED) du consortium Live Oak pour le projet e-GN du Nebraska à Norfolk, visant 250 MW d'électrolyse et 75 000 tonnes par an de méthane synthétique pour l'exportation vers le Japon, avec une décision finale d'investissement attendue en 2027 et une mise en service commerciale d'ici 2030.
- Août 2026 : Hitachi, Ltd. a acquis le portefeuille mondial de brevets de l'insolvable Electrochaea GmbH auprès de l'administrateur judiciaire, préservant la technologie de biométhanation au sein de l'activité carbone-neutre de Hitachi et permettant à Hitachi Power Solutions de continuer à faire progresser la première installation de biométhanation du Japon visant une mise en service en 2027.
- Juillet 2026 : Honeywell a finalisé l'acquisition de la division Technologies des catalyseurs de Johnson Matthey Plc pour 1,325 milliard GBP, soit 1,76 milliard USD, intégrant le portefeuille de catalyseurs de méthanation KATALCO dans ses offres de technologie de procédés et d'automatisation pour le raffinage, la pétrochimie et les carburants renouvelables.
- Juillet 2025 : Deux projets de conversion du charbon en gaz dans la préfecture autonome de Changji en Chine ont reçu des approbations environnementales nationales pour une capacité combinée de 4 Gm³ par an au Xinjiang, intégrant de l'hydrogène vert et la technologie de captage et stockage du carbone avec un investissement total dépassant 34 milliards CNY, soit 4,7 milliards USD.
Périmètre du rapport mondial sur le marché du gaz naturel synthétique
Le gaz naturel synthétique (GNS), également appelé gaz naturel de substitution, est un gaz combustible manufacturé composé principalement de méthane (CH4) qui est chimiquement et physiquement interchangeable avec le gaz naturel fossile conventionnel.
Le marché du gaz naturel synthétique est segmenté par technologie de production, matière première, secteur d'utilisation finale et géographie. Par technologie de production, le marché est segmenté en méthanation catalytique, méthanation biologique et méthanation thermochimique. Par matière première, le marché est segmenté en hydrogène renouvelable et dioxyde de carbone capturé, biomasse et déchets biogéniques, matières premières à base de charbon, matières premières à base de gaz naturel et autres matières premières. Par secteur d'utilisation finale, le marché est divisé en énergie et services publics, produits chimiques et pétrochimie, pétrole et gaz, transport et mobilité, résidentiel et commercial, et industrie manufacturière et industrielle. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial du gaz naturel synthétique dans 23 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Méthanation catalytique |
| Méthanation biologique |
| Méthanation thermochimique |
| Hydrogène renouvelable et dioxyde de carbone capturé |
| Biomasse et déchets biogéniques |
| Matières premières à base de charbon |
| Matières premières à base de gaz naturel |
| Autres matières premières |
| Énergie et services publics |
| Produits chimiques et pétrochimie |
| Pétrole et gaz |
| Transport et mobilité |
| Résidentiel et commercial |
| Industrie manufacturière et industrielle |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Pays-Bas | |
| Danemark | |
| Italie | |
| Espagne | |
| Autriche | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Australie | |
| Indonésie | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Qatar | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie de production | Méthanation catalytique | |
| Méthanation biologique | ||
| Méthanation thermochimique | ||
| Par matière première | Hydrogène renouvelable et dioxyde de carbone capturé | |
| Biomasse et déchets biogéniques | ||
| Matières premières à base de charbon | ||
| Matières premières à base de gaz naturel | ||
| Autres matières premières | ||
| Par secteur d'utilisation finale | Énergie et services publics | |
| Produits chimiques et pétrochimie | ||
| Pétrole et gaz | ||
| Transport et mobilité | ||
| Résidentiel et commercial | ||
| Industrie manufacturière et industrielle | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Pays-Bas | ||
| Danemark | ||
| Italie | ||
| Espagne | ||
| Autriche | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Australie | ||
| Indonésie | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Qatar | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de gaz naturel synthétique ?
Les programmes de sécurité énergétique, les objectifs en matière de gaz renouvelable et la demande du transport lourd sont les principales forces soutenant le déploiement.
Quelle est la taille du marché mondial du gaz naturel synthétique ?
Il devrait augmenter de 31,23 milliards USD en 2026 à 89,61 milliards USD d'ici 2032, à un CAGR de 19,25 %.
Quelle technologie de production est actuellement en tête ?
La méthanation catalytique était en tête avec 57,3 % de la part des revenus en 2026, car elle est établie dans les grandes installations de conversion du charbon en gaz et de gaz synthétique.
Quelle matière première connaît la croissance la plus rapide ?
L'hydrogène renouvelable et le dioxyde de carbone capturé devraient croître à un CAGR de 25,7 % jusqu'en 2032.
Pourquoi le transport est-il important pour la demande de gaz synthétique ?
Le transport et la mobilité détenaient 25,4 % de la part des revenus en 2026 et devraient se développer à un CAGR de 22,4 % jusqu'en 2032, soutenus par les véhicules lourds au gaz naturel.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 22,8 % jusqu'en 2032, portée par le développement de la conversion du charbon en gaz en Chine et la politique de e-méthane du Japon.