
合成天然ガス市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 37.16 十億米ドル |
| 市場規模 (2032) | 89.61 十億米ドル |
| 成長率 (2027 - 2032) | 19.25 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる合成天然ガス市場分析
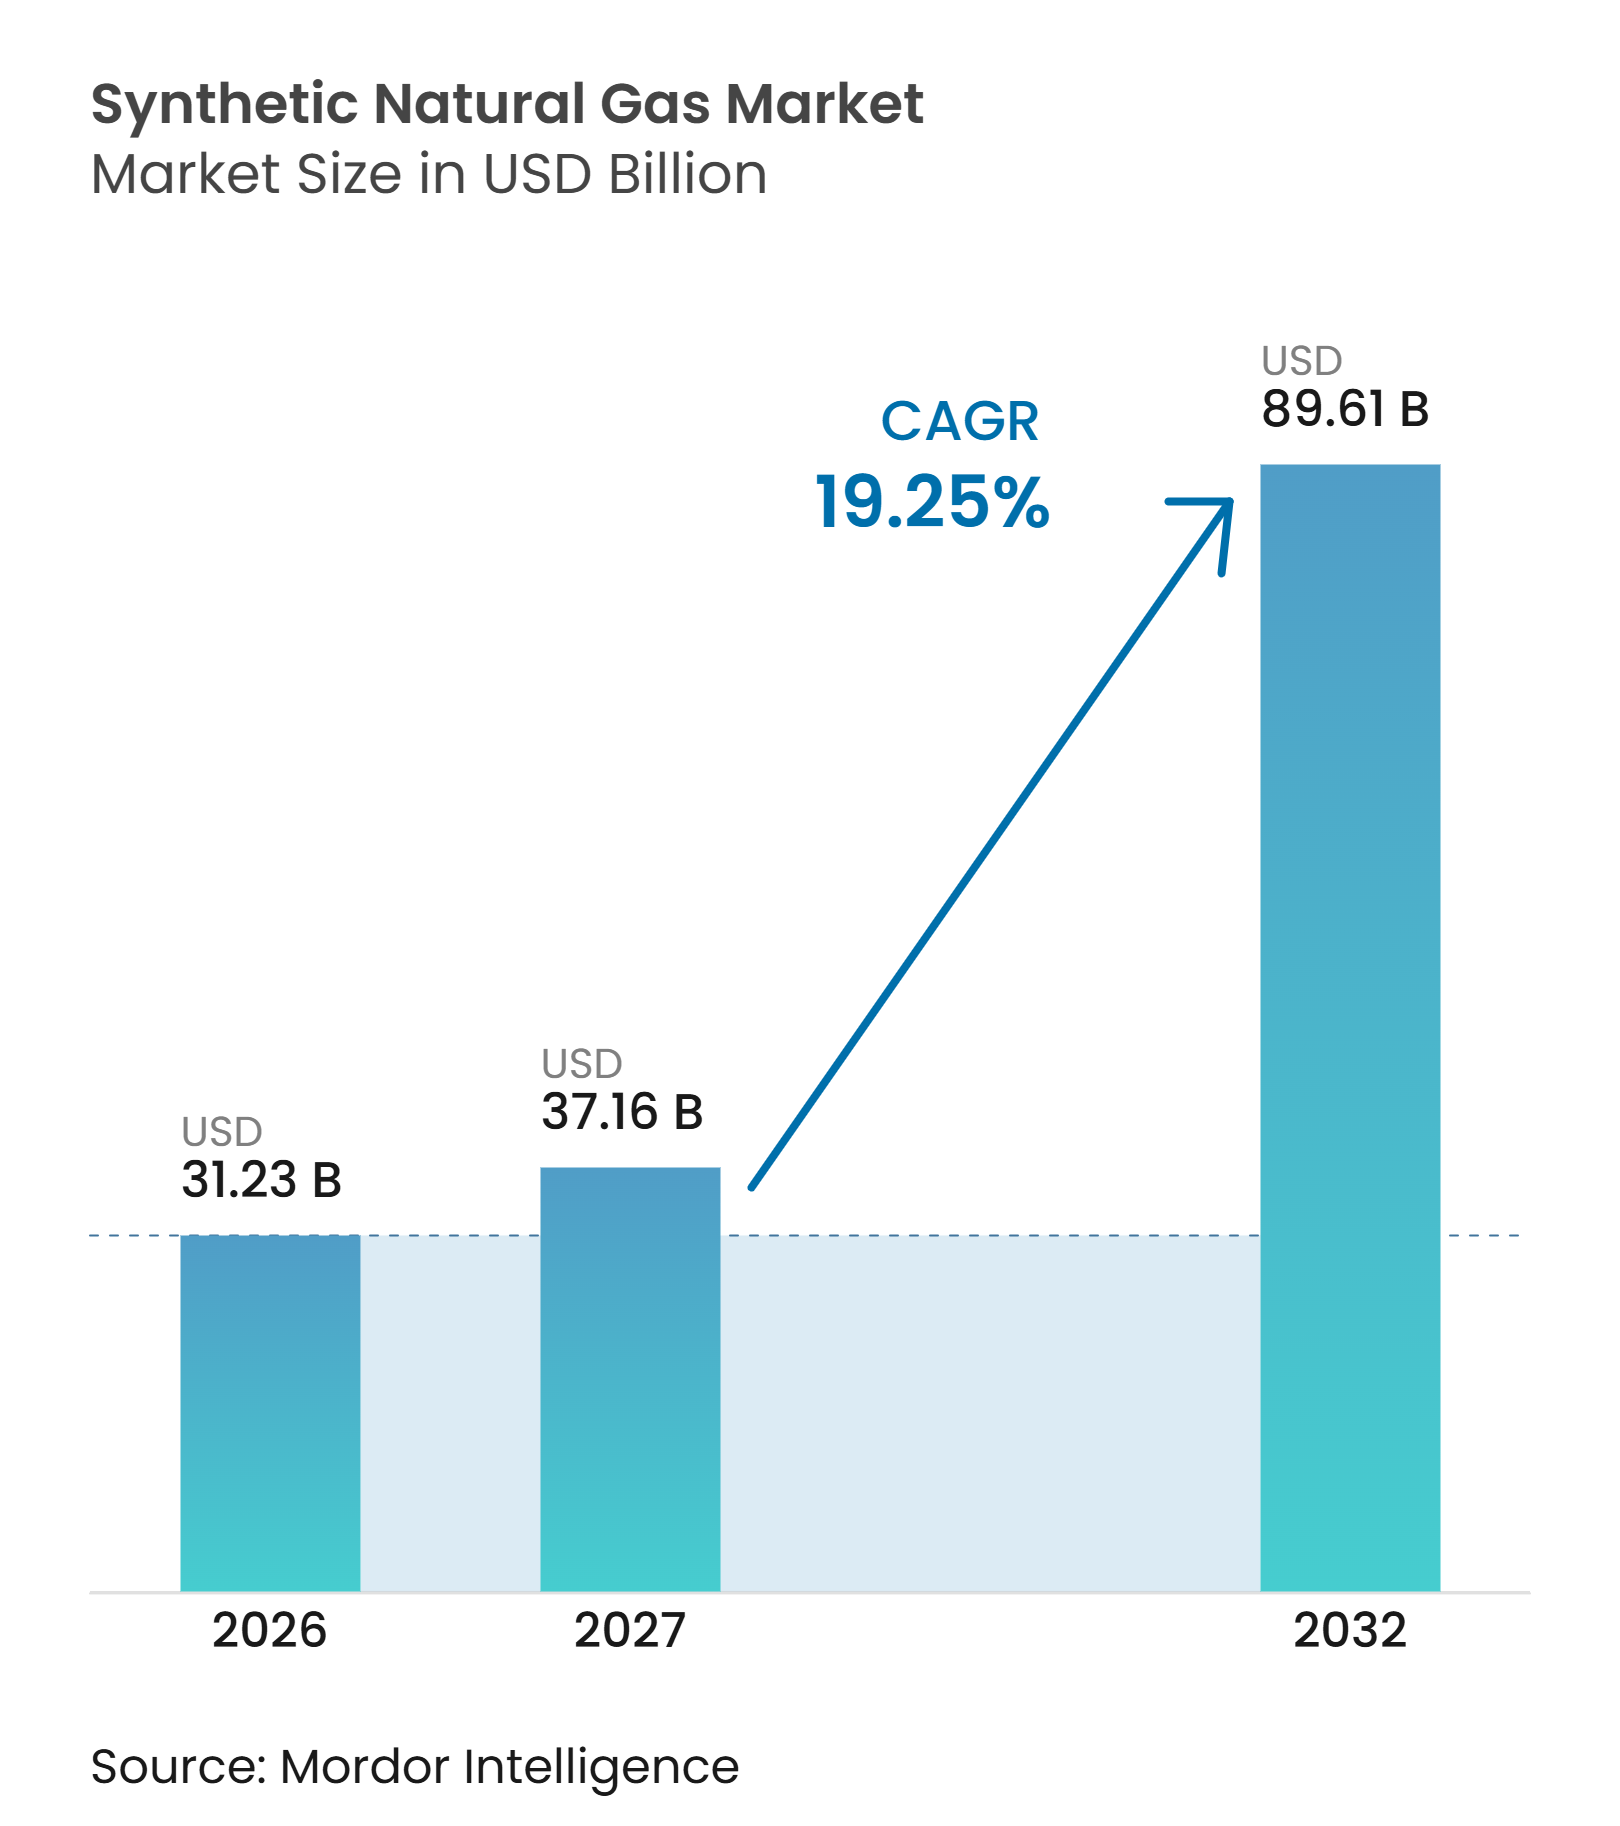
合成天然ガス市場規模は、2026年の31.23 ビリオン 米ドルおよび2027年の37.16 ビリオン 米ドルから、2032年までに89.61 ビリオン 米ドルへと拡大し、2027年から2032年の間に19.25%のCAGRを記録すると予測されています。合成天然ガス市場は2つの異なる需要パターンによって支えられており、アジアでは石炭からガスへのプロジェクトがエネルギー安全保障を推進する一方、欧州および北米ではバイオメタンおよびパワー・トゥ・ガスプロジェクトが脱炭素化を支援しています。中国は石炭からガスへの転換能力を加速させており、日本と欧州は再生可能ガスのパイプライン注入に向けた政策枠組みを構築しています。重量物輸送においても再生可能ガスへの需要が拡大しており、特にフリートオペレーターが既存の燃料補給・パイプラインインフラを活用できる場合に顕著です。技術サプライヤーおよびエンジニアリング企業はこれらの経路にわたるプロジェクトへの参入競っていますが、高い水素コストと許認可の遅延が一部のパワー・トゥ・ガス投資を引き続き制限しています。したがって合成天然ガス市場は、近期的には石炭ベースおよびバイオメタン供給から需要量を取り込み、予測期間後半にはeメタンがより重要な位置を占めるようになると見込まれます。
主要レポートのポイント
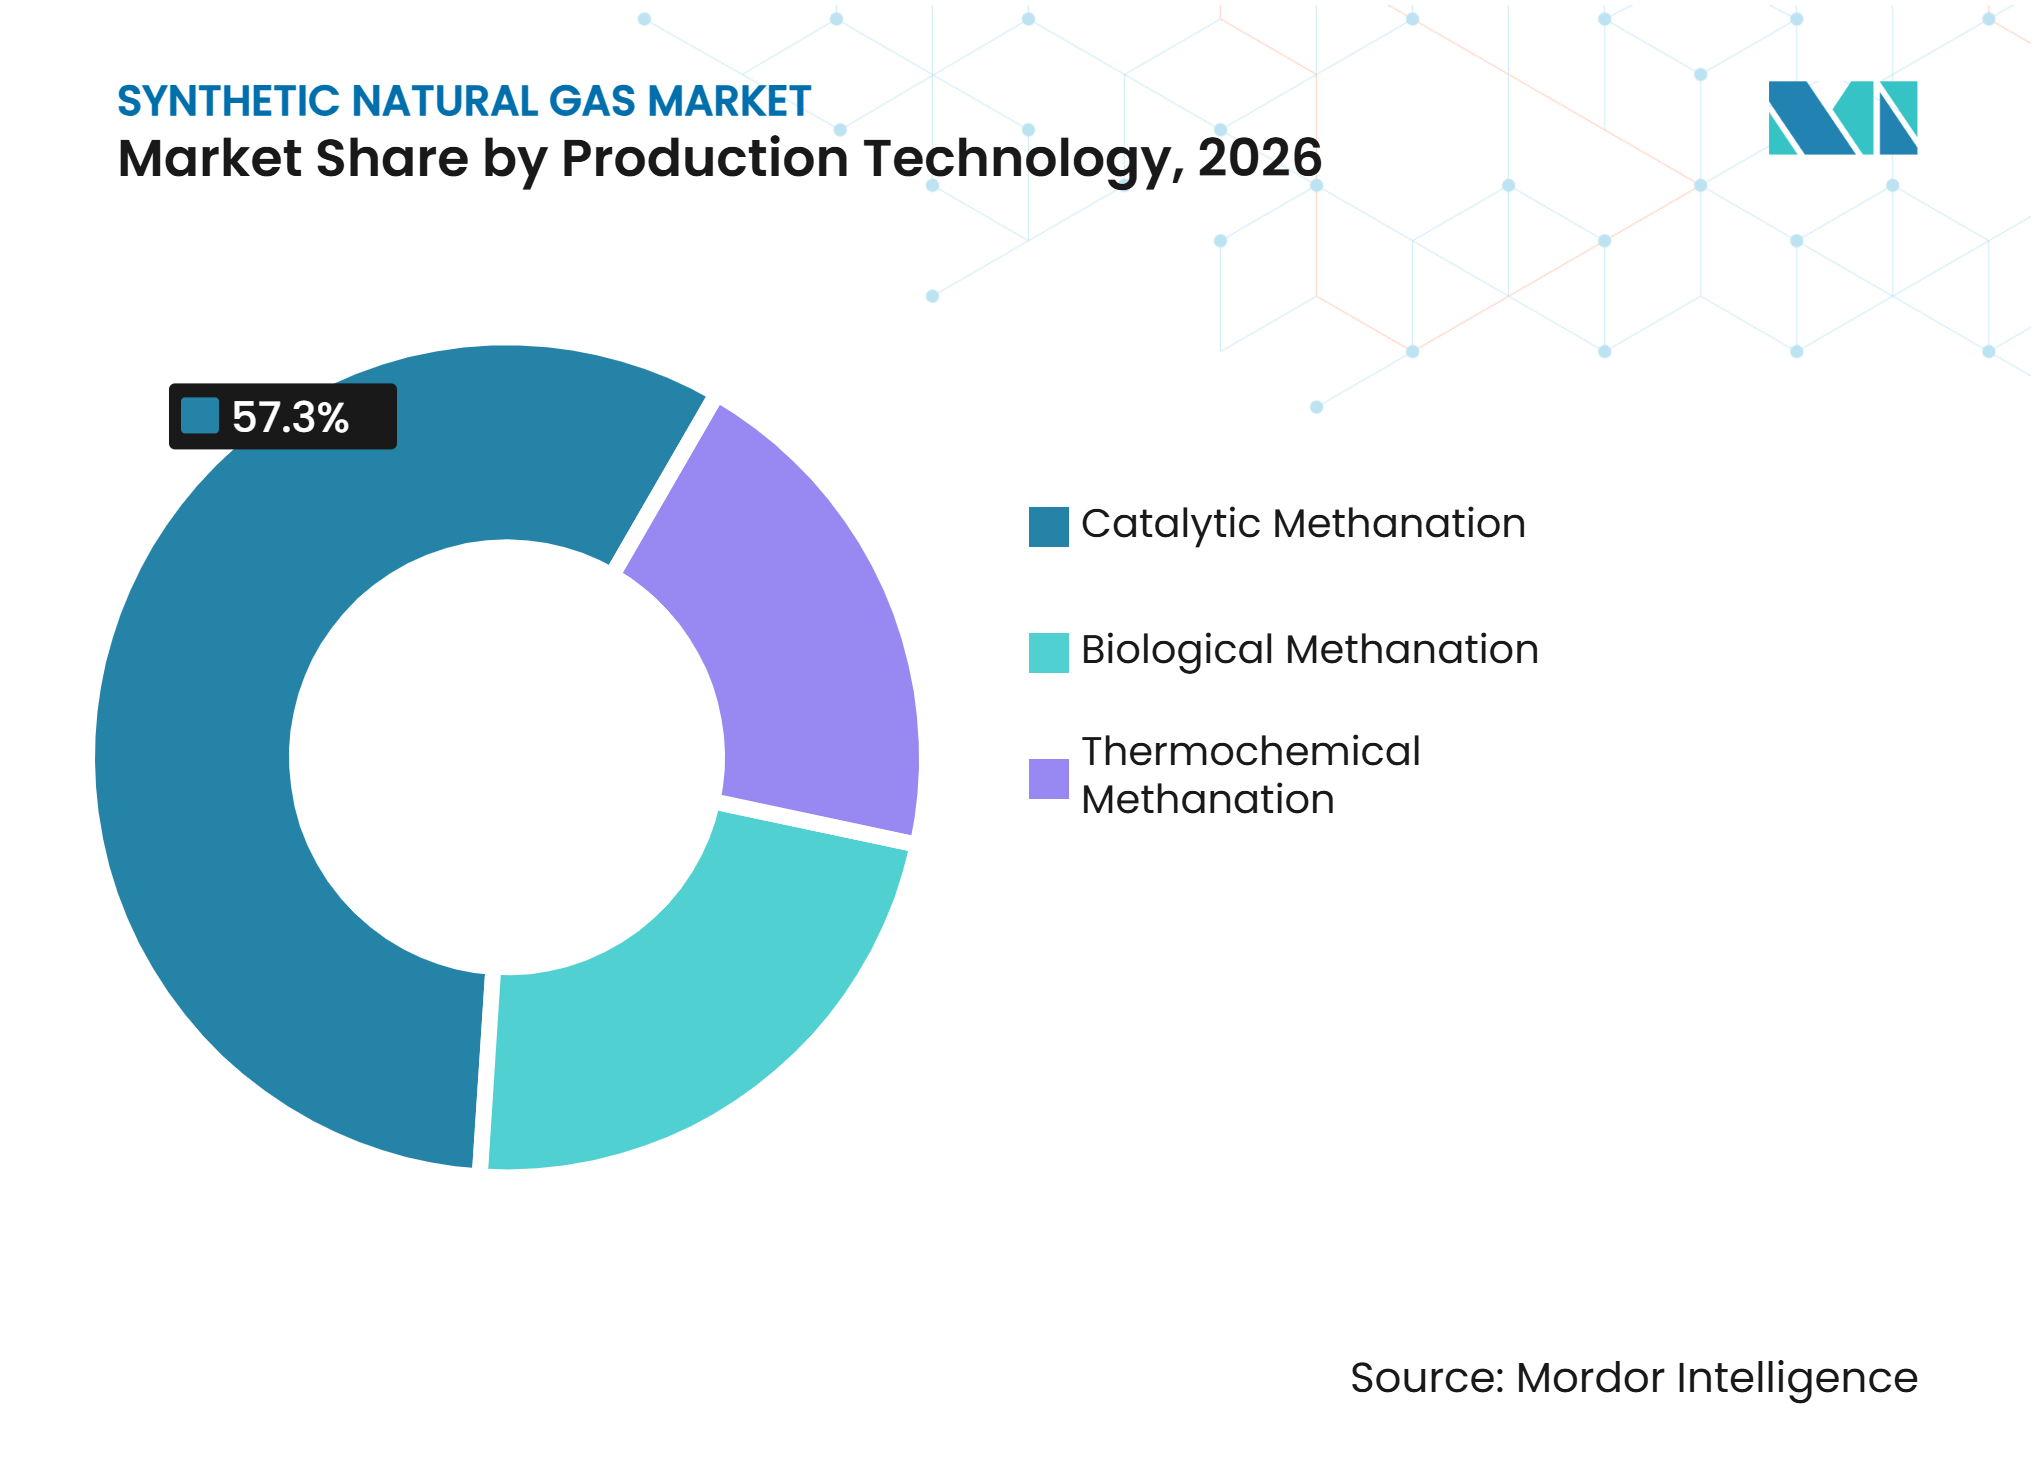
- 製造技術別では、触媒メタン化が2026年に57.3%の収益シェアを占め、生物学的メタン化は2032年にかけて23.2%のCAGRで成長すると予測されています。
- 原料別では、石炭ベースの原料が2026年に42.7%の収益シェアを占め、再生可能水素および回収二酸化炭素は2032年にかけて25.7%のCAGRで成長すると予測されています。
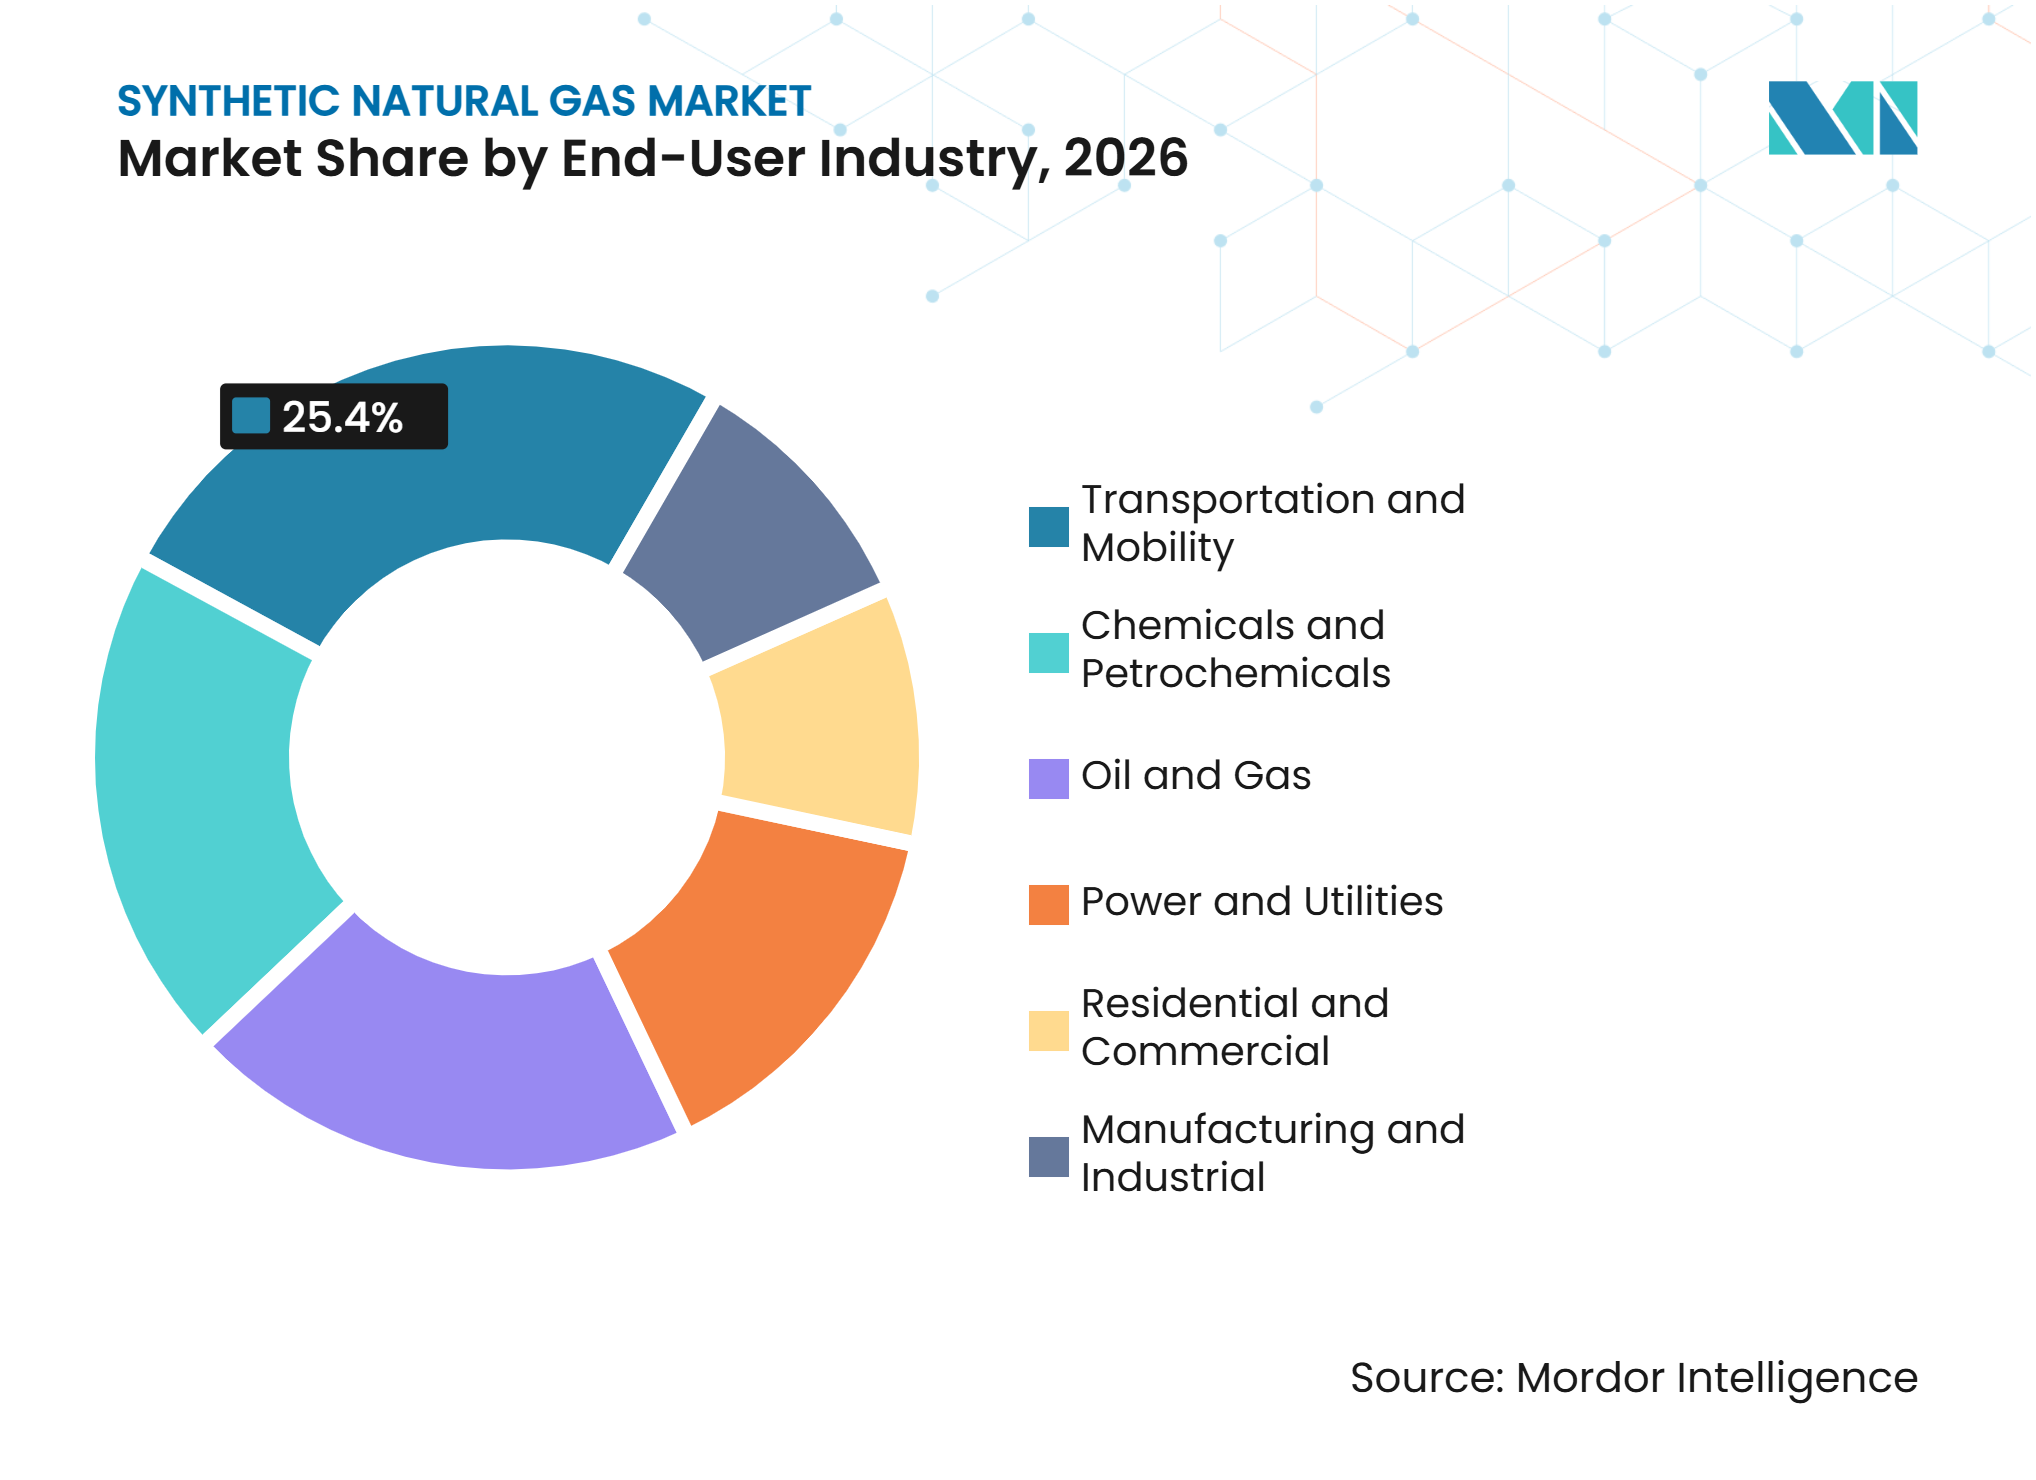
- エンドユーザー産業別では、輸送・モビリティが2026年に25.4%の収益シェアを占め、2032年にかけて22.4%のCAGRで成長すると予測されています。
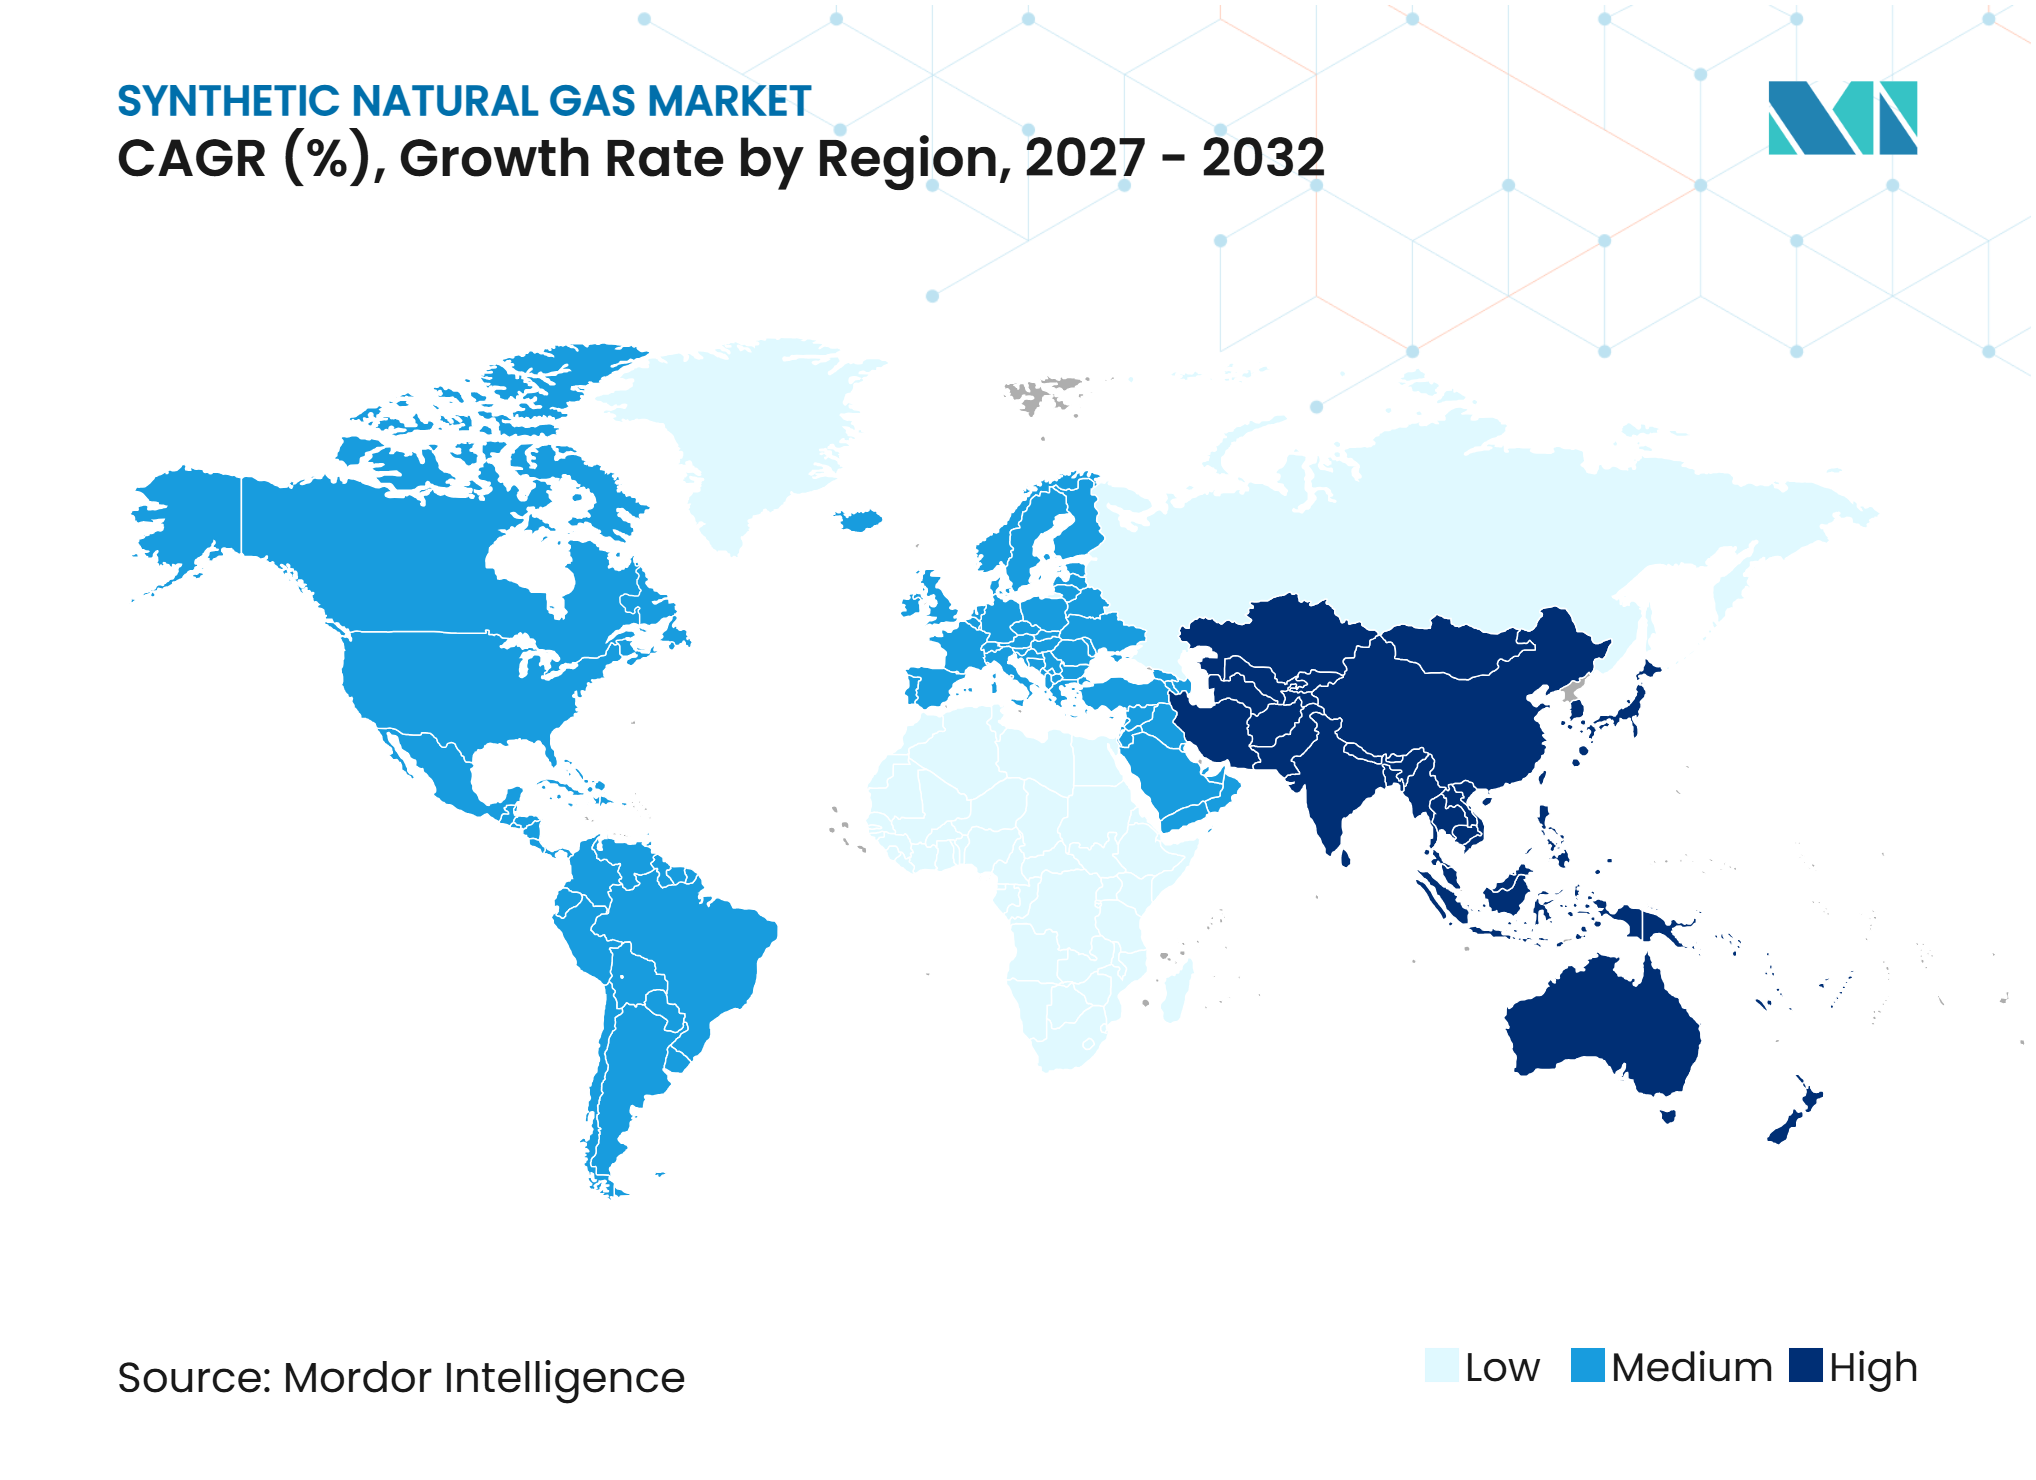
- 地域別では、北米が2026年に31.3%の収益シェアを占め、アジア太平洋は2032年にかけて22.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドラバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギー安全保障義務およびアジアにおける石炭からガスへの転換拡大 | +5.2% | アジア太平洋が中心で、南米への波及効果あり | 短期(2年以内) |
| パイプライン注入政策とグリッド対応合成天然ガス(SNG)インフラ | +4.1% | 欧州および日本 | 中期(2〜4年) |
| CNG、LNG、およびRNG重量物フリートへの輸送需要 | +4.8% | 北米、欧州、およびアジア太平洋 | 短期(2年以内)から中期(2〜4年) |
| 生物学的・触媒メタン化技術のスケールアップ | +2.9% | 欧州、北米、日本を中心としたグローバル | 中期(2〜4年) |
| バイオメタン原料の拡大とバイオガス資産の転換 | +1.7% | 北米および欧州 | 中期(2〜4年) |
| 長期貯蔵およびグリッド注入ガスへの産業需要 | +1.3% | 欧州および北米に焦点を当てたグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エネルギー安全保障義務およびアジアにおける石炭からガスへの転換拡大
中国の2026年から2030年にかけての第15次五カ年計画は、輸入天然ガスへの依存を低減しようとする同国の取り組みの中で、石炭からガスへ転換を積極的な産業政策として位置づけています。国家発展改革委員会は2025年3月、新疆における加圧石炭ガス化を用いた年間20 ビリオン 立方メートル(bcm)の合成天然ガス生産を目的とする準東プロジェクトを承認しました。[1] 昌吉プロジェクトはその後、2025年7月に年間合計40 ビリオン 立方メートルの設備容量に対する環境承認を取得し、グリーン水素連携および炭素回収・貯留がプロジェクト設計に含まれています。[2] これらのプロジェクトは、ガス化設備、メタン化触媒、炭素管理システム、および関連エンジニアリングサービスへの直接需要を生み出しています。プロジェクト承認がエネルギー安全保障目標を明確な建設パイプラインへと転換するため、合成天然ガス市場はその恩恵を受けています。水素および炭素回収の組み込みはまた、開発者が将来のより厳しい排出規制に向けて石炭ベース資産を準備していることを示しています。
パイプライン注入政策とグリッド対応合成天然ガス(SNG)インフラ
日本の第7次エネルギー基本計画は、2030年度までにeメタンおよびバイオガスのパイプライン注入量を1%とする目標を設定しました。[3] この計画では、ネットワーク料金を通じてより高いコストを回収することが認められており、エドユーザーが設備を交換することなく、電力会社が低炭素ガスを導入する経路が提供されています。日本のメタン化協議会は2025年6月、政策の方向性がこの目標に向けたガスセクターの連携を支持することを確認しました。欧州では、再生可能エネルギー指令III(RED III)が加盟国に対して再生可能燃料およびバイオメタンアクセスのための規制条件を整備することを義務付けており、その輸送条項は2030年までに先進バイオ燃料および非生物起源の再生可能燃料の合計5.5%の目標を設定しています。[4] これらの規則は、既存のパイプライン、貯蔵施設、および産業接続を利用できるグリッド対応ガスを優遇しています。合成天然ガス市場はまた、国内市場をまたいでガス燃料のトレーサビリティおよびサステナビリティコンプライアンスを支援するSUREなどの認証システムからも恩恵を受けています。
CNG、LNG、およびRNG重量物フリートへの輸送需要
2025年のCumminsによるX15N天然ガスエンジンの発売により、Freightliner、Kenworth、およびPeterbiltのトラックプラットフォームにわたる重量物フリートの選択肢が拡大しました。これにより、燃料補給インフラが利用可能な場所で再生可能天然ガスを使用できる設備基盤が提供されます。北米の生産者は再生可能ガスを輸送用途に向ける動きを強めており、アップグレード設備および燃料供給契約への需要を強化しています。ドイツでは、2025年上半期に燃料補給ステーションで供給されたLNGの98%をバイオLNGが占め、その燃料チャネル内での再生可能ガス利用の規模を示しました。輸送・モビリティはしたがって、ガス生産、アップグレード、流通、および車両展開を単一の商業チェーンで結びつけています。フリートの普及が再生可能ガス証書の価値を高め、新たな原料投資を促進する場合、合成天然ガス市場はその恩恵を受けます。
生物学的・触媒メタン化技術のスケールアップ
触媒メタン化は大規模ガス化プロジェクトおよび既存の合成ガスプラントで用されてきたため、最も確立されたルートであり続けています。Johnson Matthey Technology Reviewが2026年に発表した研究では、二酸化炭素メタン化のための単原子合金触媒が検討され、活性および選択性の向上が報告されました。Honeywellは2026年7月にJohnson Mattheyの触媒技術事業の買収を完了し、KATALCOポートフォリオをそのプロセス技術および自動化製品に追加しました。生物学的メタン化は設置基盤が小さいものの、バイオジェニック二酸化炭素と再生可能水素を組み合わせるプロジェクトを支援できます。Hitachiは2026年8月にElectrochaeaの破産後、同社の世界的なバイオメタン化特許ポートフォリオを取得し、技術をより大きな産業グループ内に維持しました。したがって合成天然ガス市場では、フルスケール展開に必要なエンジニアリング能力と資本を持つ企業を中心に技術所有権が集約される可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グリーン水素由来のeメタン製造コストの高さ | -1.5% | 特に欧州および北米を含むグローバル | 短期(2年以内から中期(2〜4年) |
| 規制の断片化、許認可の遅延、および政策の不確実性 | -0.8% | 欧州および北米 | 中期(2〜4年) |
| 初期段階の技術開発者の資金調達の脆弱性 | -1.1% | 特に欧州、北米、日本を含むグローバル | 短期(2年以内)から中期(2〜4年) |
| 二酸化炭素の調達、グリッド接続、およびインフラの制約 | -0.9% | 欧州および北米 | 中期(2〜4年)から長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グリーン水素由来のeメタン製造コストの高さ
eメタンのコストは、水素が主要な投入物であるため、再生可能電力および電解槽の経済性と密接に連動しています。2025年に査読済みの技術経済研究が発表され、パワー・トゥ・ガス構成における均等化代替天然ガスコストが1メガワット時あたり304ユーロから376ユーロと報告されました。このコスト水準は多くの市場における従来型ガス価格を上回るため、プロジェクトには政策支援、炭素価格付け、契約済みオフテイク、または低コスト電力が必要です。Siemens Energyはベルリンで電解槽製造能力を拡大しており、展開が増加するにつれて設備コストの低下を支援する可能性があります。それでも開発者は、電力、二酸化炭素、水素、および資金調達のコストと可用性を同時に管理しなければなりません。合成天然ガス市場では、これらの条件のいくつかが同時に揃っている場所でeメタンプロジェクトが最初に進展する可能性が高いと見られます。
規制の断片化と許認可の複雑さによる合成天然ガス(SNG)スケールアップの制限
再生可能ガス政策は前進していますが、実施状況は国や管轄区域によって大きく異なります。欧州委員会は、2025年5月の期限までに再生可能エネルギー指令III(RED III)を国内法に転換していなかった欧州連合27加盟国のうち26カ国に対して違反手続きを開始しました。この不均一な展開は、プロジェクトが資金調達を確定する前に必要な認証、グリッドアクセス、および支援メカニズムに関する規則を遅延させる可能性があります。生産者はまた、再生可能電力、ガスアップグレード、パイプライン相互接続、および二酸化炭素処理に関する許認可要件にも直面しています。米国では、再生可能天然ガス輸送支援のための提案措置が2025年中も立法プロセスの対象となっており、開発者は主に既存のインセンティブプログラムに依存せざるを得ない状況が続いています。規制が不完全な場合、またはインフラ承認が異なるタイムラインで進む場合、合成天然ガス市場はプロジェクト転換が遅くなるリスクに直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製造技術別:
触媒ルートがリーダーシップを維持しながら生物学的ルートが発展触媒メタン化は2026年の合成天然ガス市場シェアの57.3%を占めました。この技術は石炭からガスへのシステムの最終転換段階で広く使用されており、確立されたリアクター、触媒、および運転知識から恩恵を受けています。Dakota GasificationのGreat Plains Synfuels Plantは1日あたり18,000メトリックトンの褐炭を処理し、1日あたり1億7,000万標準立方フィートの合成天然ガスを生産しています。この運転基盤は、プロジェクトが信頼性の高い大量転換を必要とする場合に触媒ソリューションに実践的な優位性を与えています。触媒サプライヤーはまた、再生可能ガスプロジェクトにおける二酸化炭素メタン化向けに確立された製品を適応させることができます。
生物学的メタン化は2032年にかけて23.2%のCAGRで成長すると予測されており、製造技術の中最も高い成長率です。このルートは微生物を使用して水素と二酸化炭素をメタンに転換するもので、バイオジェニック二酸化炭素を中心に構築されたプロジェクトに適合できます。Hitachiの2026年のElectrochaeaの特許取得により、開発者が破産手続きに入った後も基盤技術へのアクセスが維持されました。Industrial & Engineering Chemistry Researchの2025年の研究では、ニッケル系触媒を使用したパワー・トゥ・ガスメタン化が評価され、統合転換システムに関する継続的な研究が示されました。合成天然ガス産業では、生物学的技術が独立した専門開発者を通じてではなく、より大きな設備サプライヤーや電力会社とのパートナーシップを通じて進展する可能性があります。



原料別:
石炭が供給量を提供しながら再生可能水素と二酸化炭素が勢いを増す石炭ベースの原料は2026年の合成天然ガス市場収益の42.7%を占めました。その地位は、中国における活発な石炭ガス化能力と、南アフリカにおけるSasolのSecunda操業の継続的な役割を反映しています。Sasolは2025年11月、2028年7月から2030年6月にかけてSecundaからメタンリッチガスを外部産業顧客に供給する計画を確認しました。石炭ベースのプロジェクトは、地域資源とパイプライン需要が一致している場所で供給の安定性を提供できます。ただし、炭素回収、水素統合、および環境承認要件が長期的な実行可能性においてより重要になっています。
再生可能水素および回収二酸化炭素は2032年にかけて25.7%のCAGRで成長すると予測されており、原料の中で最も高い成長率を示しています。KBRは2026年8月、ネブラスカ州のLive Oakプロジェクトの基本設計(FEED)契約を受注しました。このプロジェクトは250MWの電解槽と年間75,000トンのeメタンの日本向け輸出を目標としています。このプロジェクトはエタノールプラントからのバイオジェニック二酸化炭素を使用する計画であり、直接空気回収への依存を低減できます。VERBIOは2025/26年度に北米および欧州の資産が拡大する中で1,410GWhのバイオメタンを生産しました。これらの事例は、農業、エタノール、および廃棄物ベースのサプライチェーンが合成天然ガス市場への投入物を提供できることを示しています。
エンドユーザー産業別:
輸送・モビリティが規模とより速い成長を兼ね備える輸送・モビリティは2026年に25.4%の収益シェアを占め、2032年にかけて22.4%のCAGRで拡大すると予測されています。このセグメントは重量物道路輸送において再生可能天然ガス、バイオ液化天然ガス(バイオLNG)、および合成メタンを使用しており、海上燃料経路においても利用が増加しています。Cumminsは2025年にクラス8トラック向けX15N天然ガスエンジンを導入し、フリートが天然ガス燃料向けに設計された新エンジンを選択できるようにしました。燃料サプライヤーおよびステーションオペレーターは、完全に独立した流通ネットワークを構築するのではなく、既存の液化天然ガス(LNG)および圧縮然ガス(CNG)システムを活用できます。欧州の輸送規則および再生可能燃料目標も低炭素ガス燃料への需要を支援しています。
電力・公益事業は、特に変動性再生可能電力が増加している場所でグリッドバランシングおよび季節的エネルギー貯蔵に合成ガスを使用しています。化学・石油化学はアンモニアやメタノールなどの製品の原料としてガスを使用しており、安定した供給が商業的に重要です。BASFとEquinorは2025年7月、2025年10月から年間最大23TWhのガス供給に関する10年間の供給契約を締結しました。石油・ガス、製造業、および商業ユーザーも、すべてのエンドユーザー設備を交換することなくグリッド注入バイオメタンを使用できます。これらの多様な用途は、合成天然ガス市場の単一の需要チャネルへの依存を低減しています。

地域分析
北米
北米は2026年の合成天然ガス市場シェアの31.3%を占めました。この地域には、埋立地、農業、および廃棄物原料、輸送燃料需要、およびパイプライン接続によって支えられた確立された再生可能天然ガスエコシステムがあります。米国バイオガス協議会は2025年の米国バイオガス投資額を2.1 ビリオン 米ドルと報告し、70の新規稼働施設が確認されました。Dakota Gasification CompanyのGreat Plains施設は、この地域における大規模石炭ベース合成ガスおよび二酸化炭素管理の役割を引き続き実証しています。ネブラスカ州のLive Oak開発は、電解水素とバイオジェニック二酸化炭素を日本の顧客向けに組み合わせた輸出重視のeメタンモデルを導入しています。低炭素燃料基準プログラムおよび関連するクリーン燃料規則は、輸送に使用される再生可能ガスの経済性を引き続き形成しています。これらの要因は、生産、アップグレード、輸送、および輸出にわたる幅広いプロジェクト基盤を支援しています。
アジア太平洋
アジア太平洋は2032年にかけて22.8%のCAGRで成長すると予測されています。中国の石炭からガスへの転換プログラムは地域量の中心的な供給源であり、新疆での最近の承認は炭素回収とグリーン水素統合を含むプロジェクトをカバーしています。地域の原料可用性と輸入依存低減の目標が中国でのプロジェクト開発を支援しています。日本は異なるルートをたどり、既存の都市ガスシステムへのeメタンおよびバイオメタン注入に焦点を当てています。第7次エネルギー基本計画は、2030年度の注入目標を通じてこの取り組みに政策的根拠を与えています。Hitachiによるバイオメタン化知的財産の取得は、将来の展開に向けた国内産業プラットフォームを提供しています。経済産業省(METI)からの規制的影響とガスネットワーク料金メカニズムは、日本が初期実証を電力会社主導のプロジェクトへと転換するのを支援する可能性があります。
欧州、南米、中東・アフリカ
欧州の合成天然ガス市場は、再生可能ガス目標、インフラ基準、および政策を稼働プロジェクトへと転換する必要性によって形成されています。再生可能エネルギー指令III(RED III)はより広い再生可能燃料の枠組みを提供し、持続可能かつ再生可能なエネルギー(SURE)などの認証システムは、国内市場をまたいでガス燃料がサステナビリティコンプライアンスを実証する方法に影響を与えています。EnviTecは2025年に100番目のEnviThanガスアップグレード施設に到達し、バイオメタン拡大に投資しており、この地域の生産基盤における継続的な活動を示しています。Technip Energiesは2025年にスペインのEcoplanta廃棄物からメタノールへのプロジェクトのエンジニアリング契約を受注し、欧州の合成燃料エコシステムにおける廃棄物転換技術の役割を強化しています。南米は農業残渣とエネルギー多様化ニーズを提供しており、バイオメタン開発を支援できます。中東・アフリカでは、産業ガス需要と確立されたLNGインフラが引き続き重要であり、Sasolの計画されたメタンリッチガス供給は南アフリカの産業顧客に対する供給移行期間中の一時的な橋渡しを提供しています。これらの地域にわたる合成天然ガス市場は一つの開発経路をたどるわけではありませんが、それぞれが原料転換、ガス処理、および炭素管理能力への需要を生み出すことができます。
競合環境
市場集中度
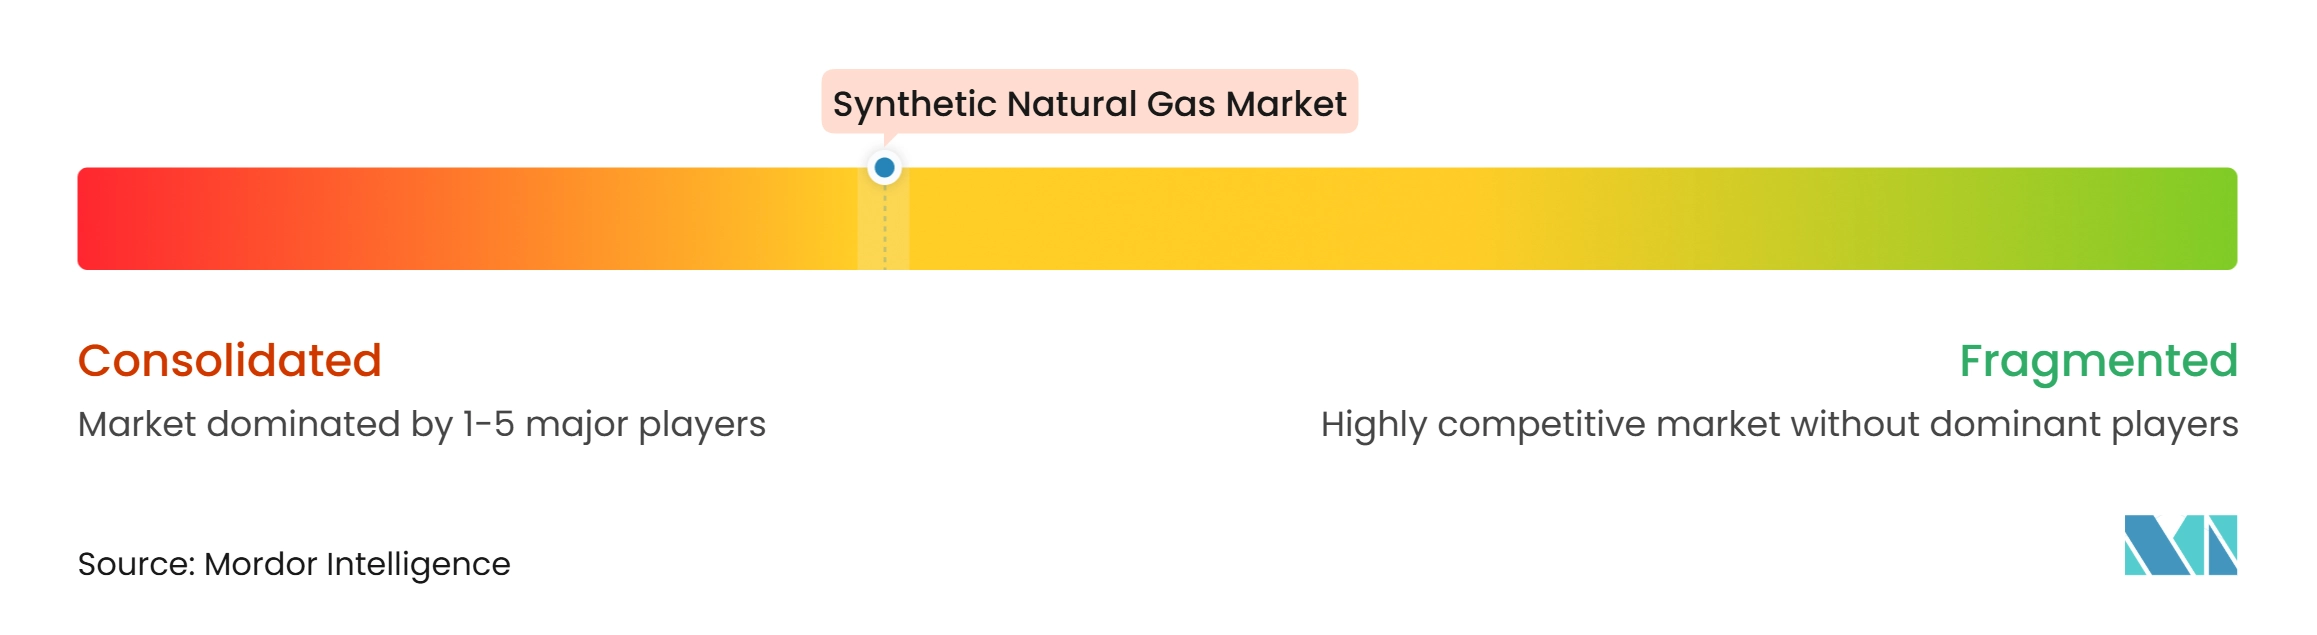
合成天然ガス市場は中程度に集中しています。国家支援の石炭からガスへのバリューチェーンと、技術主導のバイオメタンおよびパワー・トゥ・ガスのバリューチェーンが含まれています。石炭ベースのチェーンでは、原料アクセス、ガス化能力、排出管理、および政府承認が競争を形成しています。再生可能ガスのチェーンでは、触媒設計、エンジニアリング提供、二酸化炭素調達、認証、および長期オフテイクがより重要です。Topsoeは2025年の収益として1.22 ビリオン 米ドル(82 ビリオン デンマーククローネ)を報告し、そのうち20%がeフューエル、低炭素燃料、および再生可能燃料技術から得られました。これにより、プロセス技術プロバイダーは最終生産資産を所有していない場合でもプロジェクトの中心に位置づけられます。したがって合成天然ガス市場は、転換技術と実践的なプロジェクト実行を結びつけることができる企業に報いる傾向があります。
Honeywellは2026年7月にJohnson Mattheyの触媒技術事業を1.76 ビリオン 米ドル(13.2 ビリオン 英ポンド)で買収を完了しました。この取引により、KATALCOメタン化触媒ポートフォリオがHoneywellの自動化およびプロセス技術能力と並置されました。Hitachiは2026年8月に専門開発者が破産した後、Electrochaeaの世界的なバイオメタン化特許を取得するという重要な動きを行いました。KBRのLive Oakエンジニアリング受注は、エンジニアリング請負業者が大規模eメタンプロジェクトの早期支配権を競っている様子を示しています。これらの取引と契約は、知的財産、エンジニアリング能力、およびバランスシートの強さが合成天然ガス市場においてより重要になっていることを示しています。また、より小規模な技術開発者がプロジェクトサイクル全体を通じて独立して競争する能力を低下させています。
プロジェクト開発者は技術だけでなく、原料アクセスおよびダウンストリームチャネルを通じてポジションを構築しています。TotalEnergies、Tree Energy Solutions、大阪ガス、東邦ガス、および伊藤忠商事は、ネブラスカ州からのeメタンで日本の需要に応えるLive Oakプロジェクトを開発しています。EnviTecは2025年2月にLIQVISを買収し、ドイツとフランスのLNG燃料補給ステーションをバイオメタンバリューチェーンに追加しました。Sasolは南アフリカの供給移行期間中にSecundaプラットフォームを活用して外部産業顧客にメタンリッチガスを提供しています。ISO 20723およびEN 16726ガス品質基準は、サステナビリティ認証とともに、グリッド注入機会を求める生産者にとって引き続き重要です。多くの企業がバリューチェーンの異なる部分にサービスを提供しており、同一の完成ガス製品を販売しているわけではないため、合成天然ガス市場全体の競争は中程度です。
合成天然ガス産業のリーダー
-
Johnson Matthey Plc
-
Topsoe A/S
-
Air Liquide S.A.
-
VERBIO SE
-
Electrochaea GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
合成天然ガス市場 このレポートでカバーされる企業
- Air Liquide S.A.
- Air Products and Chemicals, Inc.
- BASF SE
- Basin Electric Power Cooperative
- Chiyoda Corporation
- Dakota Gasification Company
- Electrochaea GmbH
- EnviTec Biogas AG
- Johnson Matthey Plc
- KBR, Inc.
- Linde plc
- Sasol Limited
- Shell plc
- Siemens Energy AG
- Technip Energies N.V.
- thyssenkrupp Uhde GmbH
- Topsoe A/S
- TotalEnergies SE
- VERBIO SE
- Waga Energy
最近の産業開発事情 合成天然ガス市場
- 2026年8月:KBRはLive Oakコンソーシアムからネブラスカ州ノーフォークのe-NGプロジェクトの基本設計(FEED)契約を受注しました。このプロジェクトは250MWの電解槽と年間75,000トンの合成メタンの日本向け輸出を目標とし、2027年に最終投資決定、2030年に商業運転開始を予定しています。
- 2026年8月:Hitachi, Ltd.は破産管財人を通じて破産したElectrochaea GmbHの世界的な特許ポートフォリオを取得し、バイオメタン化技術をHitachiのカーボンニュートラル事業内に維持するとともに、Hitachi Power Solutionsが2027年の試運転を目標とする日本初のバイオメタン化プラントの推進を継続できるようにしました。
- 2026年7月:Honeywellは13.25 ビリオン 英ポンド(1.76 ビリオン 米ドル)でJohnson Mattheyの触媒技術事業の買収を完了し、KATALCOメタン化触媒ポートフォリオを精製、石油化学、および再生可能燃料向けのプロセス技術および自動化製品に組み込みました。
- 2025年7月:中国の昌吉回族自治州における2つの石炭からガスへの転換プロジェクトが、新疆における年間合計40 ビリオン 立方メートルの設備容量に対する国家環境承認を取得し、グリーン水素と炭素回収・貯留技術を統合し、総投資額は340 ビリオン 人民元(4.7 ビリオン 米ドル)を超えています。
世界の合成天然ガス市場レポートの範囲
合成天然ガス(SNG)は代替天然ガスとも呼ばれ、主にメタン(CH4)で構成される製造燃料ガスであり、従来の化石天然ガスと化学的・物理的に互換性があります。
合成天然ガス市場は、製造技術、原料、エンドユーザー産業、および地域によってセグメント化されています。製造技術別では、市場は触媒メタン化、生物学的メタン化、および熱化学的メタン化にセグメント化されています。原料別では、市場は再生可能水素および回収二酸化炭素、バイオマスおよびバイオジェニック廃棄物、石炭ベース原料、天然ガスベース原料、およびその他の原料にセグメント化されています。エンドユーザー産業別では、市場は電力・公益事業、化学・石油化学、石油・ガス、輸送・モビリティ、住宅・商業、および製造・産業に分類されています。レポートはまた、主要地域の23カ国にわたる世界の合成天然ガス市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 触媒メタン化 |
| 生物学的メタン化 |
| 熱化学的メタン化 |
| 再生可能水素および回収二酸化炭素 |
| バイオマスおよびバイオジェニック廃棄物 |
| 石炭ベース原料 |
| 天然ガスベース原料 |
| その他の原料 |
| 電力・公益事業 |
| 化学・石油化学 |
| 石油・ガス |
| 輸送・モビリティ |
| 住宅・商業 |
| 製造・産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| オランダ | |
| デンマーク | |
| イタリア | |
| スペイン | |
| オーストリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| オーストラリア | |
| インドネシア | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| カタール | |
| その他の中東・アフリカ |
| 製造技術別 | 触媒メタン化 | |
| 生物学的メタン化 | ||
| 熱化学的メタン化 | ||
| 原料別 | 再生可能水素および回収二酸化炭素 | |
| バイオマスおよびバイオジェニック廃棄物 | ||
| 石炭ベース原料 | ||
| 天然ガスベース原料 | ||
| その他の原料 | ||
| エンドユーザー産業別 | 電力・公益事業 | |
| 化学・石油化学 | ||
| 石油・ガス | ||
| 輸送・モビリティ | ||
| 住宅・商業 | ||
| 製造・産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| オランダ | ||
| デンマーク | ||
| イタリア | ||
| スペイン | ||
| オーストリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| オーストラリア | ||
| インドネシア | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| カタール | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
合成天然ガスへの需要を牽引しているものは何ですか?
エネルギー安全保障プログラム、再生可能ガス目標、および重量物輸送需要が展開を支援する主な力です。
世界の合成天然ガス市場の規模はどのくらいですか?
2026年の31.23 ビリオン 米ドルから2032年までに89.61 ビリオン 米ドルへと、19.25%のCAGRで増加すると予測されています。
現在リードしている製造技術はどれですか?
触媒メタン化は、大規模な石炭からガスへの転換施設および合成ガス施設で確立されているため、2026年に57.3%の収益シェアでリードしています。
最も速く成長している原料はどれですか?
再生可能水素および回収二酸化炭素は2032年にかけ25.7%のCAGRで成長すると予測されています。
輸送が合成ガス需要にとって重要な理由は何ですか?
輸送・モビリティは2026年に25.4%の収益シェアを占め、重量物天然ガス車両に支えられて2032年にかけて22.4%のCAGRで拡大すると予測されています。
最も速く成長している地域はどこですか?
アジア太平洋は2032年にかけて22.8%のCAGRで成長すると予測されており、中国の石炭からガスへの転換開発と日本のeメタン政策が牽引しています。