
Marktgröße und Marktanteil für Synthetische Fasern
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
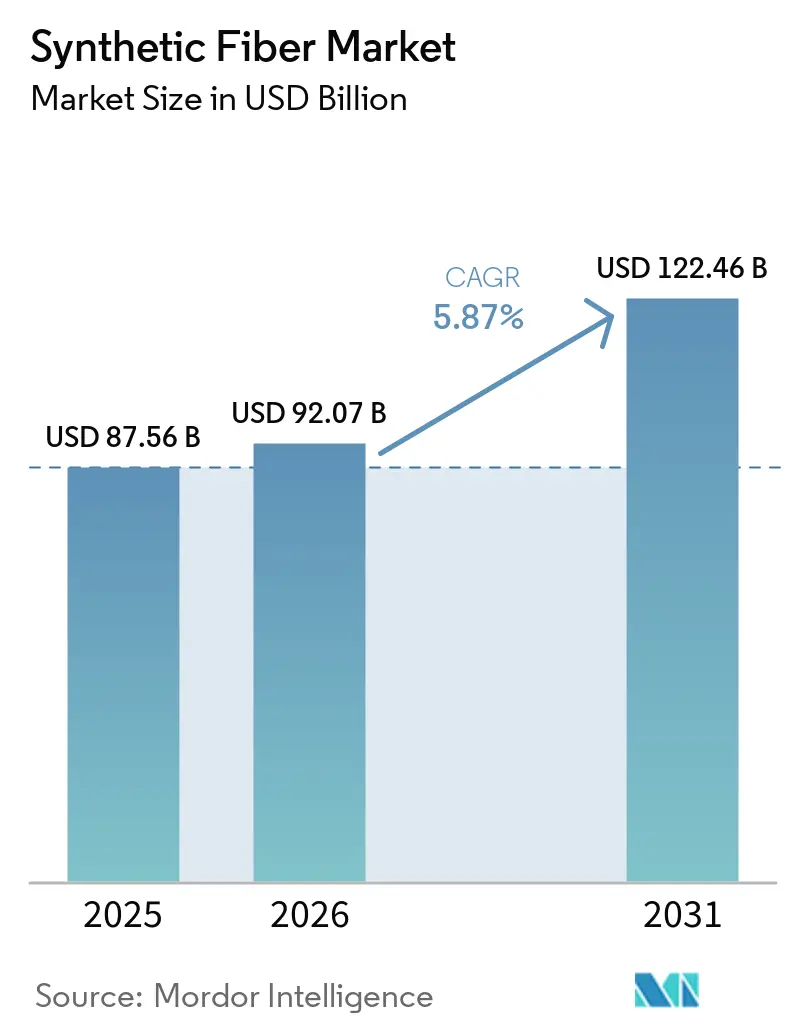
| Marktgröße (2026) | 92.07 Milliarden US-Dollar |
| Marktgröße (2031) | 122.46 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.87 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Synthetische Fasern von Mordor Intelligence
Die Marktgröße für Synthetische Fasern wurde im Jahr 2025 auf 87,56 Milliarden USD geschätzt und soll von 92,07 Milliarden USD im Jahr 2026 auf 122,46 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,87 % während des Prognosezeitraums (2026–2031). Die Kostenwettbewerbsfähigkeit gegenüber Naturfasern unterstützt weiterhin den breiten Einsatz in Bekleidung, Einrichtungstextilien, technischen Textilien und Vliesstoffen. Die Nachfrage wächst auch bei medizinischen Einwegprodukten, Filtermedien, Komponenten für Elektrofahrzeuge und Geotextilien, wo die Materialeigenschaften bei Kaufentscheidungen stärker ins Gewicht fallen. Anforderungen an Recyclingmaterialien verändern die Beschaffungspraktiken und lenken Kapital in Recyclingtechnologien entlang der gesamten Wertschöpfungskette. Diese Kombination aus etablierten, nachfragestarken Anwendungen und spezialisierten Einsatzbereichen verschafft dem Markt für Synthetische Fasern während des Prognosezeitraums eine breitere Nachfragebasis.
Wichtigste Erkenntnisse des Berichts
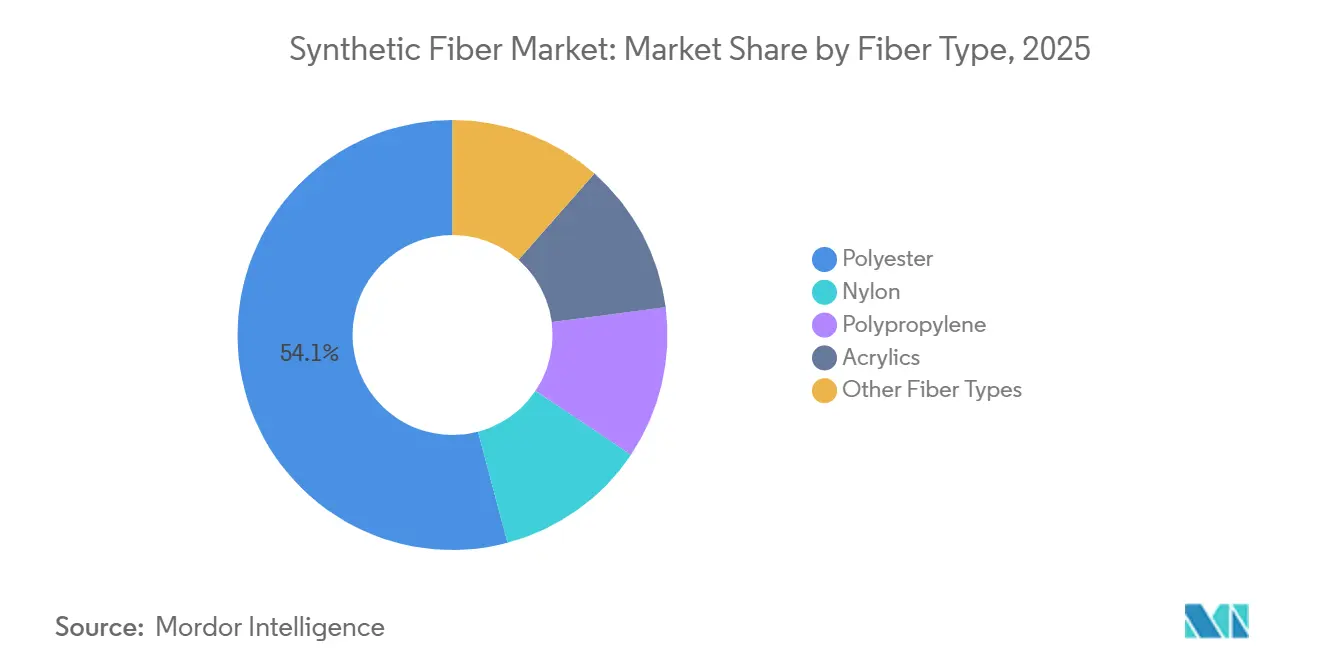
- Nach Fasertyp hielt Polyester im Jahr 2025 einen Umsatzanteil von 54,12 %, während Nylon bis 2031 voraussichtlich mit einem CAGR von 6,34 % wachsen wird.
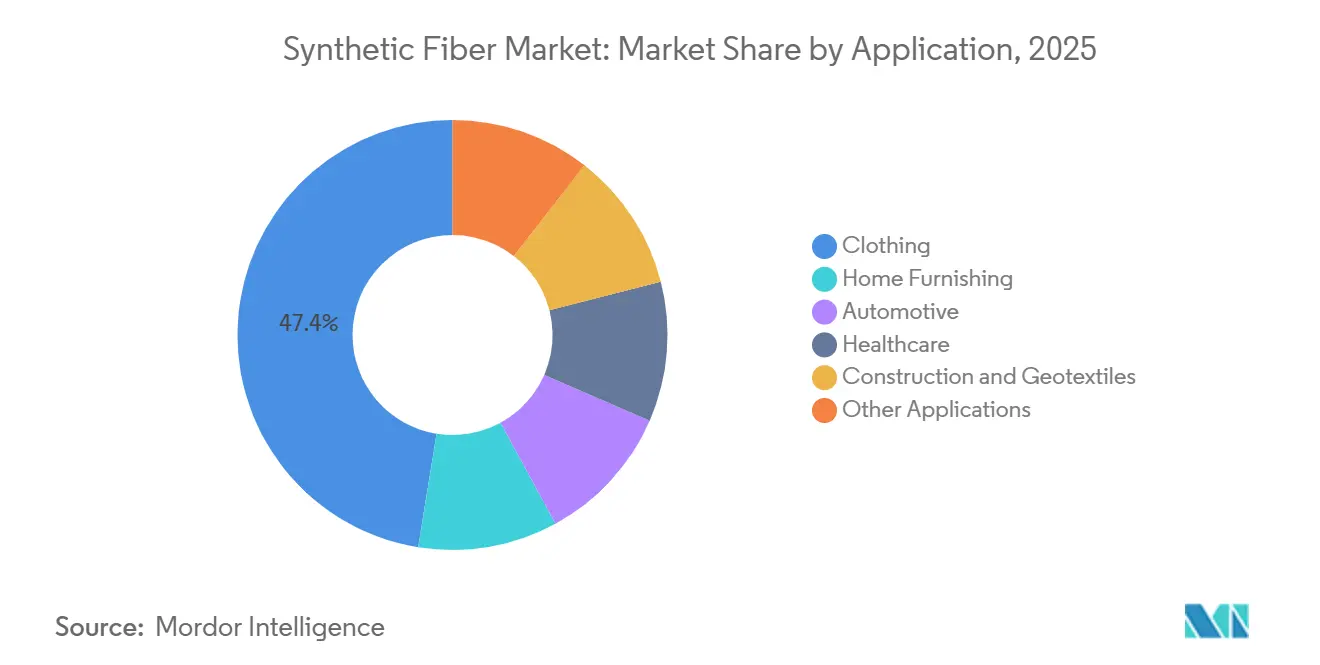
- Nach Anwendung entfiel im Jahr 2025 ein Umsatzanteil von 47,45 % auf Bekleidung, während das Gesundheitswesen bis 2031 voraussichtlich mit einem CAGR von 6,72 % wachsen wird.
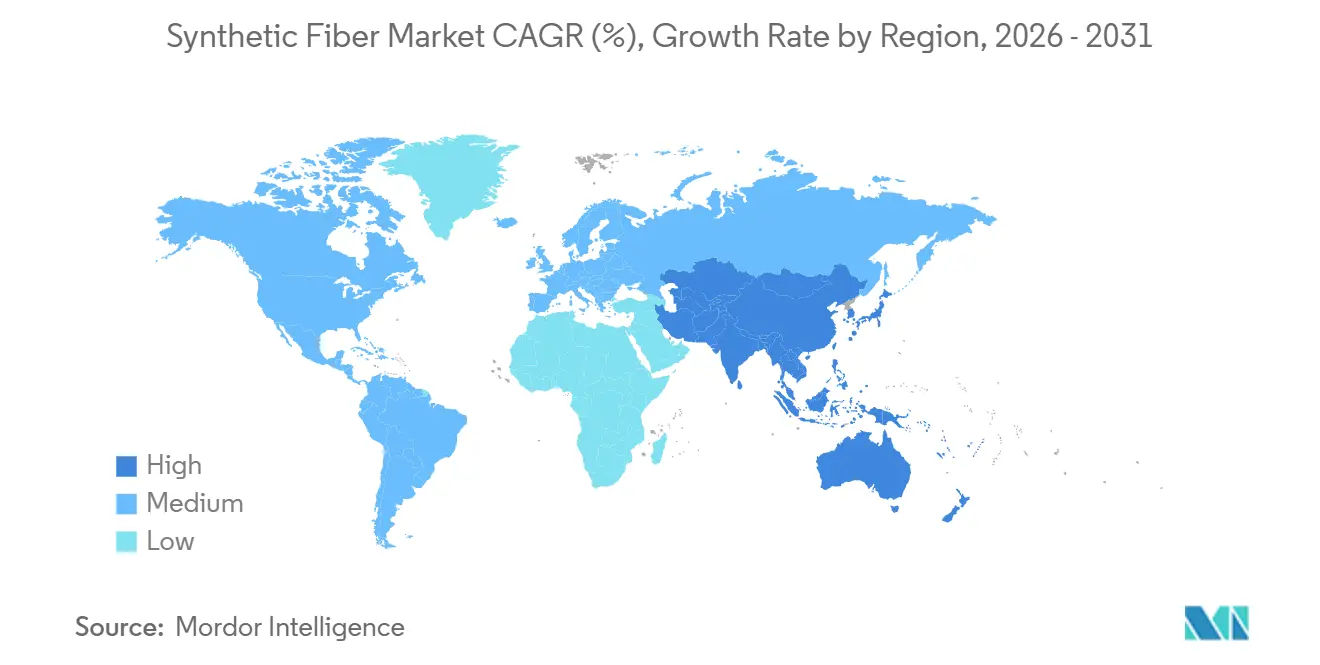
- Nach Geografie entfiel im Jahr 2025 ein Umsatzanteil von 51,56 % auf Asien-Pazifik, das bis 2031 voraussichtlich mit einem CAGR von 6,63 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten- und Leistungsvorteil gegenüber Naturfasern | +1.8% | Global, insbesondere Süd- und Südostasien sowie Subsahara-Afrika | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Vliesstoff-Hygieneprodukten, Filtration und medizinischen Anwendungen | +1.4% | Global, mit starker Relevanz in Südasien, ASEAN, dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Leichtbaunachfrage in der Automobil- und Elektrofahrzeugbranche | +0.9% | Nordamerika, Europa, China und Südkorea | Langfristig (≥ 4 Jahre) |
| Athleisure, Funktionsbekleidung und durch E-Commerce ermöglichte Bekleidungsnachfrage | +1.2% | Global, angeführt von Nordamerika, Westeuropa und den städtischen Märkten im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Recyclingmaterial-Vorgaben und zirkuläre Beschaffung | +0.8% | Europa und Nordamerika, mit Ausstrahlungseffekten auf die ASEAN-Exportlieferketten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten- und Leistungsvorteil gegenüber Naturfasern
Synthetische Fasern behalten einen Kostenvorteil gegenüber natürlichen Alternativen, insbesondere gegenüber Baumwolle. Das Baumwollangebot ist durch Wasserverfügbarkeit, klimatische Schwankungen und den Wettbewerb um landwirtschaftliche Nutzflächen eingeschränkt. Polyester-Stapelfaser wurde typischerweise mit einem Abschlag von 20–35 % gegenüber vergleichbaren Baumwollqualitäten gehandelt, was Kaufentscheidungen von Bekleidungsherstellern und technischen Textilproduzenten begünstigt. Gleichbleibende Qualität, reproduzierbare Zugfestigkeit und Kompatibilität mit Hochgeschwindigkeitsmaschinen unterstützen die Auswahl synthetischer Materialien zusätzlich. Diese Faktoren halten Polyester und Polypropylen in Anwendungen des Marktes für Synthetische Fasern, einschließlich Bekleidung, Heimtextilien und technischen Vliesstoffen, weiterhin zentral.
Ausweitung von Vliesstoff-Hygieneprodukten, Filtration und medizinischen Anwendungen
Medizinische und hygienische Vliesstoffe machen einen wachsenden Anteil der globalen Produktion synthetischer Fasern aus. Die Nachfrage in diesem Segment ist weniger von Bekleidungskaufzyklen abhängig und wird durch Anwendungen mit strengen Leistungsanforderungen getrieben. Spunbond-Meltblown-Spunbond-Gewebe werden in Operationskitteln, Abdecktüchern, Filtermedien und Schutzprodukten eingesetzt. Stärkere Infektionskontrollpraktiken haben die Nachfrage in Krankenhäusern und der häuslichen Pflege aufrechterhalten. Der Ausbau des Gesundheitswesens in Saudi-Arabien, Nigeria und Bangladesch weitet die Fasernachfrage über die bisher von Bekleidung geprägten Märkte hinaus aus. Polypropylen bleibt in Hygiene-Vliesstoffen weit verbreitet, während Polyester und Nylon in Hochbarriere-Anwendungen eingesetzt werden, die thermische Stabilität und Zugfestigkeit erfordern.
Leichtbaunachfrage für Automobil und Elektrofahrzeuge
Die Elektrifizierung von Fahrzeugen steigert das Interesse an Verbundwerkstoffen aus synthetischen Fasern für strukturelle und halbstrukturelle Bauteile. Hybride Kohlefaser- und Glasfaserverbundwerkstoffe können im Vergleich zu konventionellem Stahl eine Gewichtsreduzierung von 45 % erzielen und dabei die strukturelle Festigkeit erhalten[1]„Durch maschinelles Lernen beschleunigtes Materialgenomdesign von Hybridfaserverbundwerkstoffen für den Leichtbau von Elektrofahrzeugen,” Journal of Polymer and Composites, doi.org.. Eine geringere Fahrzeugmasse kann die Reichweite von batterieelektrischen Fahrzeugen verbessern. Nylon wird in Motorraumbauteilen und Getriebegehäusen eingesetzt, die Hitzebeständigkeit erfordern. Polyester-Faserverbundwerkstoffe werden in Innenverkleidungen, akustischer Dämmung und Kofferraumauskleidungen verwendet. Kias Zusammenarbeit mit Bcomp an Verkleidungsteilen für das Concept EV2 spiegelt das anhaltende Interesse an faserbasierten Innenraummaterialien wider.
Athleisure, Funktionsbekleidung und durch E-Commerce ermöglichte Bekleidungsnachfrage
Athleisure und Freizeitbekleidung unterstützen weiterhin die Nachfrage nach Funktionsgeweben. Polyester und Nylon werden häufig in feuchtigkeitsableitenden, elastischen und strapazierfähigen Bekleidungskonstruktionen eingesetzt. Online-Bekleidungsverkäufe bevorzugen Gewebe, die ihre Form während Lagerung, Versand und wiederholter Handhabung behalten. Digitale Produktinformationen bieten Marken auch einen direkten Kanal zur Offenlegung von Recyclingmaterialanteilen, Faserherkunft und Pflegehinweisen, was rückverfolgbare Recyclinggarne für die Produktpositionierung nützlicher machen kann. Die Bekleidungsnachfrage bleibt daher für den Markt für Synthetische Fasern bedeutsam, auch wenn andere Anwendungen schneller wachsen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei gereinigter Terephthalsäure (PTA), Monoethylenglykol (MEG) und petrochemischen Rohstoffen | -0.6% | Global, mit starker Exposition in Indien, ASEAN und Europa | Kurzfristig (≤ 2 Jahre) |
| Durch China geführte Kapazitätserweiterung und Margenverengung | -0.5% | Global, mit den stärksten Auswirkungen außerhalb Chinas und bei nicht integrierten Produzenten | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Mikrofaserfreisetzung und Nicht-Biologisch-Abbaubarkeit | -0.3% | Europa, Nordamerika und Japan, mit zunehmendem Bewusstsein im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei PTA, MEG und petrochemischen Rohstoffen
Die Rohstoffpreisvolatilität bleibt ein unmittelbares operatives Risiko für Hersteller synthetischer Fasern. Die PTA- und MEG-Preise in Indien stiegen Anfang 2026 innerhalb von zwei Wochen infolge von Störungen der Erdölströme durch die Straße von Hormus. Die Preise für Fertigfasern passen sich in der Regel langsamer an als die Inputkosten, und diese zeitliche Differenz kann zu Lagerverlusten und Druck auf die Verarbeitungsmargen führen. Produzenten mit Raffinerie- oder PTA-Integration haben eine größere Kontrolle über ihre Kostenbasis als eigenständige Spinnereien. Preisvolatilität kann daher die Rentabilitätslücke zwischen integrierten Produzenten und kleineren Betreibern in Indien, der Türkei und Südostasien vergrößern.
Bedenken hinsichtlich Mikrofaserfreisetzung und Nicht-Biologisch-Abbaubarkeit
Mikrofaserfreisetzung und Nicht-Biologisch-Abbaubarkeit bleiben langfristige Bedenken bei konventionellen synthetischen Fasern. Die politische Aufmerksamkeit rund um Textilabfälle, Mikroplastikfreisetzung und Herstellerverantwortung hat zugenommen. Kaliforniens Responsible Textile Recovery Act von 2024 schuf einen Rahmen für die Sammlung, Reparatur, Wiederverwendung und das Recycling von Textilien[2]„Responsible Textile Recovery Act of 2024,” Gesetzgebung des Bundesstaates Kalifornien, leginfo.legislature.ca.gov.. Die Forschung hat auch Produktionsansätze untersucht, die die Mikrofaserfreisetzung aus Polyestergeweben reduzieren. Diese Belastungen könnten recycelte, biologisch abbaubare oder emissionsärmere Materialplattformen begünstigen und Hersteller dazu veranlassen, in Produktdesign, Tests und Materialrückverfolgbarkeit zu investieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fasertyp:
Polyester-Volumen trifft auf Nylon-WachstumPolyester entfiel im Jahr 2025 auf 54,12 % des Marktanteils für Synthetische Fasern. Seine Position wird durch seine etablierte Rolle in Bekleidung, Vliesstoff-Hygieneprodukten, Filtration und Geotextilien gestützt. Das Material verbindet zugängliche Kosten, reproduzierbare Leistung und breite Verarbeitungskompatibilität, was in hochvolumigen Anwendungen kaum direkte Alternativen lässt. Hersteller betonen zunehmend differenzierte Qualitäten, darunter Ultrafeinfilament, flammhemmende Produkte und biobasierte Varianten, was einen Wandel weg vom reinen Wettbewerb über Tonnage und Preis widerspiegelt.
Polypropylen erfüllt spezifische Anforderungen in medizinischen und hygienischen Vliesstoffen sowie in Bau-Geotextilien. Seine geringe Dichte und Feuchtigkeitsabsorptionsbeständigkeit unterstützen eine effiziente Verarbeitung in diesen Anwendungen. Acrylfasern werden weiterhin in Heimtextilien und Strickwaren in kälteren Klimazonen eingesetzt, obwohl ihr Einsatz durch Polyestermischungen unter Druck steht, die bei geringeren Kosten ähnliche Leistung bieten. Nylon ist der am schnellsten wachsende Fasertyp, wobei die Marktgröße für Synthetische Fasern in diesem Segment bis 2031 voraussichtlich mit einem CAGR von 6,34 % wachsen wird. Die Nachfrage kommt aus Automobiltextilien, industrieller Filtration und Funktionsbekleidung, wo höhere Festigkeit und Hitzebeständigkeit einen Preisaufschlag rechtfertigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Gesundheitswesen weitet die Nachfrage über Bekleidung hinaus ausBekleidung entfiel im Jahr 2025 auf 47,45 % des Marktanteils für Synthetische Fasern. Das Segment bleibt bedeutsam, da hochleistungsfähige Polyester- und Nylongewebe in Athleisure, Freizeitbekleidung und Fast-Fashion-Lieferketten fest etabliert sind. Der digitale Einzelhandel begünstigt Materialien, die ihre Form während der mehrkanaligen Logistik und wiederholter Handhabung behalten. Heimtextilien sind eine weitere wichtige Anwendung für polyestergefüllte Bettwaren, Polstergarne und Nylon-Teppichfasern, wobei Ersatznachfrage und Haushaltsneugründungen in Süd- und Südostasien dieses Segment stützen. Der Automobilbereich umfasst Nylon-Airbaggewebe, Polyester-Sitzpolsterung, akustische Vliesstoffe und Faserverbundwerkstoffe für Fahrzeuginnenräume und -komponenten.
Bau und Geotextilien stellen eine weitere Nachfragequelle für Polypropylen und Polyester dar. Die Infrastrukturentwicklung im Nahen Osten, in Afrika und Indien unterstützt den Einsatz bei Bodenstabilisierung, Entwässerung und Erosionsschutz. Das Gesundheitswesen ist die am schnellsten wachsende Anwendung, wobei die Marktgröße für Synthetische Fasern in diesem Segment bis 2031 voraussichtlich mit einem CAGR von 6,72 % wachsen wird. Einweg-Vliesstoffe bleiben in chirurgischen, Filtrations-, Hygiene- und häuslichen Pflegeanwendungen wichtig. Hochwertige chirurgische Gewebe und antimikrobielle Wundversorgungssubstrate erzielen höhere Erlöse als Polyester-Standardware für Bekleidung. Biologisch abbaubare Vliesstoffe, einschließlich Materialien auf Basis von Polymilchsäure, könnten an Bedeutung gewinnen, wenn Gesundheitssysteme Nachhaltigkeitsanforderungen in ihre Beschaffungsentscheidungen einbeziehen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für synthetische Fasern
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 51,56 % am globalen Marktwert und wird voraussichtlich bis 2031 mit einer CAGR von 6,63 % wachsen. Die Region spielt eine zentrale Rolle im globalen Angebot und der globalen Nachfrage nach Polyester, Nylon, Polypropylen und anderen synthetischen Fasern. Chinas starke Integration über Raffination, petrochemische Ausgangsstoffe und Faserherstellung unterstützt eine wettbewerbsfähige Kostenbasis. Indien und die ASEAN-Länder bauen Kapazitäten aus und decken den wachsenden regionalen Verbrauchsbedarf. Änderungen der Handelsregeln können Warenströme innerhalb der Region schnell umlenken. Südkorea und Japan behalten wichtige Positionen bei Spezial-Nylon, Spandex, Hochleistungspolyester und Verbundwerkstoffen.
APAC-, Nordamerika- und Europa-Markt für synthetische Fasern
Die Position Asien-Pazifiks im Markt für synthetische Fasern wird durch seine große Bekleidungs- und Industrieproduktionsbasis gestärkt. Chinesische Hersteller bewältigen Überkapazitäten durch Konsolidierung und einen verstärkten Fokus auf differenzierte Qualitäten. Indische Hersteller bauen Kapazitäten im Vorgriff auf das erwartete Wachstum der inländischen Bekleidungsnachfrage aus. Japanische Unternehmen entwickeln weiterhin Hochleistungsfasern und Verbundwerkstoffe für Automobil- und Industrieanwendungen. Nordamerika und Europa konzentrieren sich stärker auf Spezialqualitäten und Recyclingmaterialien als auf die Produktion von Primärfasern mit hohem Ausstoß. Höhere Energie- und Rohstoffkosten haben die Wettbewerbsfähigkeit einiger europäischer vorgelagerter Anlagen verringert.
Markt für synthetische Fasern in Amerika und MEA
Nordamerika generiert weiterhin Nachfrage nach technischen Textilien, Automobilanwendungen und Recyclingprodukten. Mexikos Nearshore-Rolle unterstützt die Fasernachfrage in Bekleidungs- und Automobil-Lieferketten, die US-Marken bedienen. Südamerika, der Nahe Osten und Afrika stellen wachsende Verbrauchsregionen dar, trotz begrenzter inländischer Produktionskapazitäten. Brasilien vereint Bekleidungsnachfrage, landwirtschaftliche Geotextilnutzung und eine sich entwickelnde Wertschöpfungskette für recyceltes Polyethylenterephthalat (PET). Saudi-Arabien, Nigeria und Südafrika tragen jeweils unterschiedliche Quellen an Infrastruktur-, Textil- und regionaler Verarbeitungsnachfrage für den Markt für synthetische Fasern bei.

Wettbewerbslandschaft
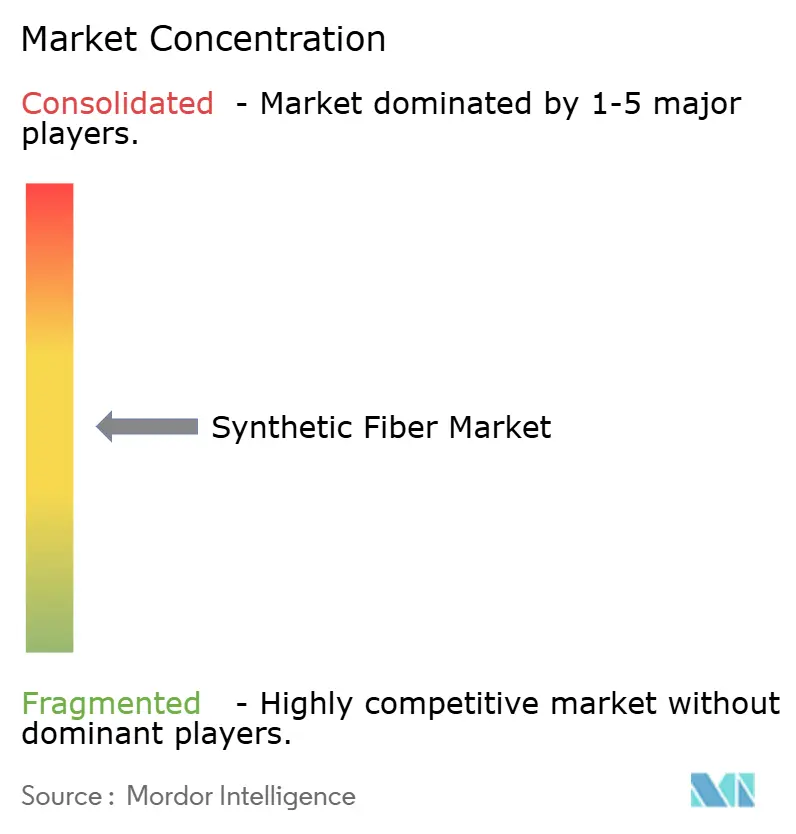
Der Markt für Synthetische Fasern ist mäßig fragmentiert. Hengli Group, Tongkun Holding, Indorama Ventures, Reliance Industries und Toray Industries gehören zu den integrierten Herstellern mit bedeutendem Zugang zu Rohstoffen und Produktionskapazitäten. Kleinere Spinnereien konkurrieren häufig über Verarbeitungsmargen, lokalen Service und Produktspezialisierung. Die Wettbewerbsposition großer Hersteller wird gestärkt, wenn Raffination, Petrochemie, Polymerproduktion und Faserspinnen vertikal verknüpft sind. Diese Integration kann die Anfälligkeit gegenüber Rohstoffpreisvolatilität und Versorgungsunterbrechungen verringern.
Wettbewerbsstrategien konzentrieren sich zunehmend auf Recyclingmaterialien, biobasierte Materialien und anwendungsspezifische technische Entwicklung. Indorama Ventures und Jiaren Chemical Recycling gründeten im November 2025 ein Gemeinschaftsunternehmen zur Ausweitung der Textil-zu-Textil-Recyclingkapazität für PET. UNIFI berichtete, dass seine REPREVE-Plattform bis zum Geschäftsjahr 2025 das Äquivalent von 1 Milliarde T-Shirts an Textil- und Garnabfällen recycelt hatte. Im Mai 2026 entwickelten Toray Industries und PTT Global Chemical eine Fertigungstechnologie für 100 % biobasiertes Nylon 66 unter Verwendung eines biobasierten Rohstoffwegs, wobei kommerzielle Textilprodukte für das Geschäftsjahr 2028 angestrebt werden. Diese Investitionen zielen darauf ab, die Nachfrage nach Kreislaufwirtschaft und verbesserter Materialleistung zu erfüllen.
Chemisches Recycling für Mischtextilien bleibt im industriellen Maßstab technisch anspruchsvoll, und vollständig biobasierte, hochfeste synthetische Fasern wurden noch nicht im großen Maßstab kommerzialisiert. Biologisch abbaubare Additivtechnologien stellen eine weitere Reaktion auf regulatorische und Kundenbedenken hinsichtlich der Mikrofaserverschmutzung dar. UNIFI brachte im April 2025 REPREVE mit CiCLO-Technologie für recycelte Polyester- und Nylon-Anwendungen auf den Markt. Diese Entwicklungen unterstützen die Differenzierung im Markt für Synthetische Fasern, während Standardkapazitäten weiterhin den Preiswettbewerb prägen.
Marktführer in der Branche für Synthetische Fasern
Indorama Ventures Public Company Limited
China Petrochemical Corporation
Reliance Industries Limited
TORAY INDUSTRIES, INC.
Far Eastern New Century Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für synthetische Fasern
- Alpek S.A.B. de C.V.
- China Petrochemical Corporation
- Far Eastern New Century Corporation
- Hengli Group Co., Ltd.
- HYOSUNG TNC
- Indorama Ventures Public Company Limited
- Kolon Industries, Inc.
- Reliance Industries Limited
- Shenghong Holding Group
- Teijin Limited
- Tongkun Holding Group
- TORAY INDUSTRIES, INC.
- TOYOBO CO., LTD.
- UNIFI, Inc.
- Xin Feng Ming Group

Recent Industry Developments in Markt für synthetische Fasern
- August 2026: Hengyi Petrochemical gab Pläne bekannt, über seine Tochtergesellschaften Guangxi Hengyi New Materials und Hangzhou Yizhijin New Materials ein Polyamid-6 (PA6)-Schmelzspinnprojekt mit einer Kapazität von 400.000 Tonnen/Jahr zu errichten. Das Projekt umfasst eine Gesamtinvestition von 4,87 Milliarden CNY (ca. 675 Millionen USD) und einen Bauzeitraum von 18 Monaten, inmitten bestehender Überkapazitäten auf dem globalen PA6-Markt.
- Mai 2026: Toray Industries und PTT Global Chemical (GC) entwickelten gemeinsam eine Fertigungstechnologie für 100 % biobasiertes Nylon 66 (PA66) unter Verwendung von biobasierter Adipinsäure aus Maniokfermentation, mit einer geplanten Markteinführung kommerzieller Textilprodukte für das Geschäftsjahr 2028, als Alternative zu erdölbasiertem PA66 für Premium-Textilapplikationen.


Berichtsumfang des globalen Marktes für Synthetische Fasern
Synthetische Fasern sind vom Menschen hergestellte Materialien, die durch die Verknüpfung kleiner chemischer Einheiten, sogenannter Monomere, zu langen Polymerketten hergestellt werden, typischerweise unter Verwendung von Erdöl- oder Kohlenebenprodukten.
Der Markt für Synthetische Fasern ist nach Fasertyp, Anwendung und Geografie segmentiert. Nach Fasertyp ist der Markt in Polyester, Nylon, Polypropylen, Acryl und andere Fasertypen unterteilt. Nach Anwendung ist der Markt in Bekleidung, Heimtextilien, Automobil, Gesundheitswesen, Bau, Geotextilien und andere Anwendungen unterteilt. Der Bericht umfasst auch Marktgröße und Prognosen für synthetische Fasern in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Polyester |
| Nylon |
| Polypropylen |
| Acryl |
| Andere Fasertypen |
| Bekleidung |
| Heimtextilien |
| Automobil |
| Gesundheitswesen |
| Bau und Geotextilien |
| Andere Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Fasertyp | Polyester | |
| Nylon | ||
| Polypropylen | ||
| Acryl | ||
| Andere Fasertypen | ||
| Nach Anwendung | Bekleidung | |
| Heimtextilien | ||
| Automobil | ||
| Gesundheitswesen | ||
| Bau und Geotextilien | ||
| Andere Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Synthetische Fasern?
Die Marktgröße für Synthetische Fasern wurde im Jahr 2025 auf 87,56 Milliarden USD geschätzt und soll von 92,07 Milliarden USD im Jahr 2026 auf 122,46 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,87 % während des Prognosezeitraums (2026–2031).
Welcher Fasertyp hat den größten Anteil an der Nachfrage nach synthetischen Fasern?
Polyester entfiel im Jahr 2025 auf 54,12 % des Umsatzes, da es in Bekleidung, Vliesstoffen, Filtration und Geotextilien weit verbreitet ist.
Welche Anwendung wächst bei synthetischen Fasern schnell?
Das Gesundheitswesen soll bis 2031 mit einem CAGR von 6,72 % wachsen, da medizinische Einweg-Vliesstoffe, Filtermedien und Hygieneprodukte breiter eingesetzt werden.
Welche Region führt die globale Nachfrage nach synthetischen Fasern an?
Asien-Pazifik hielt im Jahr 2025 51,56 % des globalen Werts und soll bis 2031 mit einem CAGR von 6,63 % wachsen.
Seite zuletzt aktualisiert am:



