
Taille et part du marché des fibres synthétiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 92.07 Milliards de dollars |
| Taille du Marché (2031) | 122.46 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.87 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fibres synthétiques par Mordor Intelligence
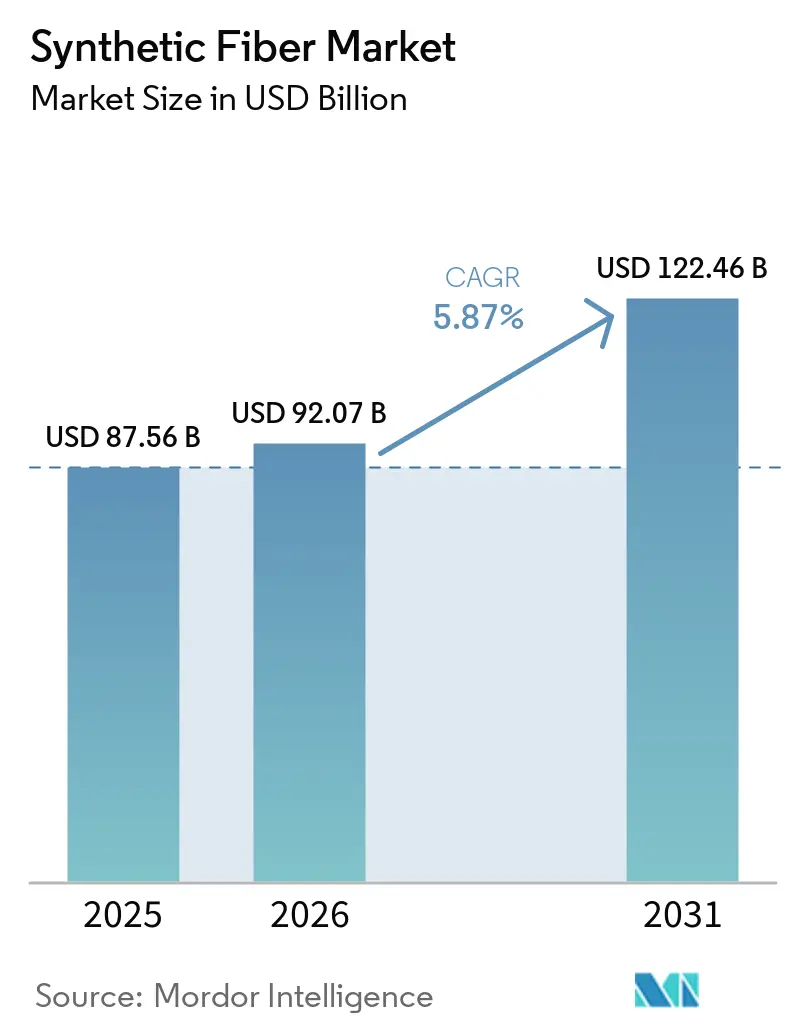
La taille du marché des fibres synthétiques a été évaluée à 87,56 milliards USD en 2025 et devrait croître de 92,07 milliards USD en 2026 pour atteindre 122,46 milliards USD d'ici 2031, à un CAGR de 5,87 % durant la période de prévision (2026-2031). La compétitivité en termes de coûts par rapport aux fibres naturelles continue de soutenir une utilisation large dans l'habillement, l'ameublement, les textiles industriels et les non-tissés. La demande croît également dans les dispositifs médicaux jetables, les médias de filtration, les composants de véhicules électriques et les géotextiles, où la performance des matériaux pèse davantage dans les décisions d'achat. Les exigences en matière de contenu recyclé modifient les pratiques d'approvisionnement et orientent les capitaux vers les technologies de recyclage tout au long de la chaîne de valeur. Cette combinaison d'applications établies à forte demande et d'usages spécialisés offre au marché des fibres synthétiques une base de demande plus large durant la période de prévision.
Principaux enseignements du rapport
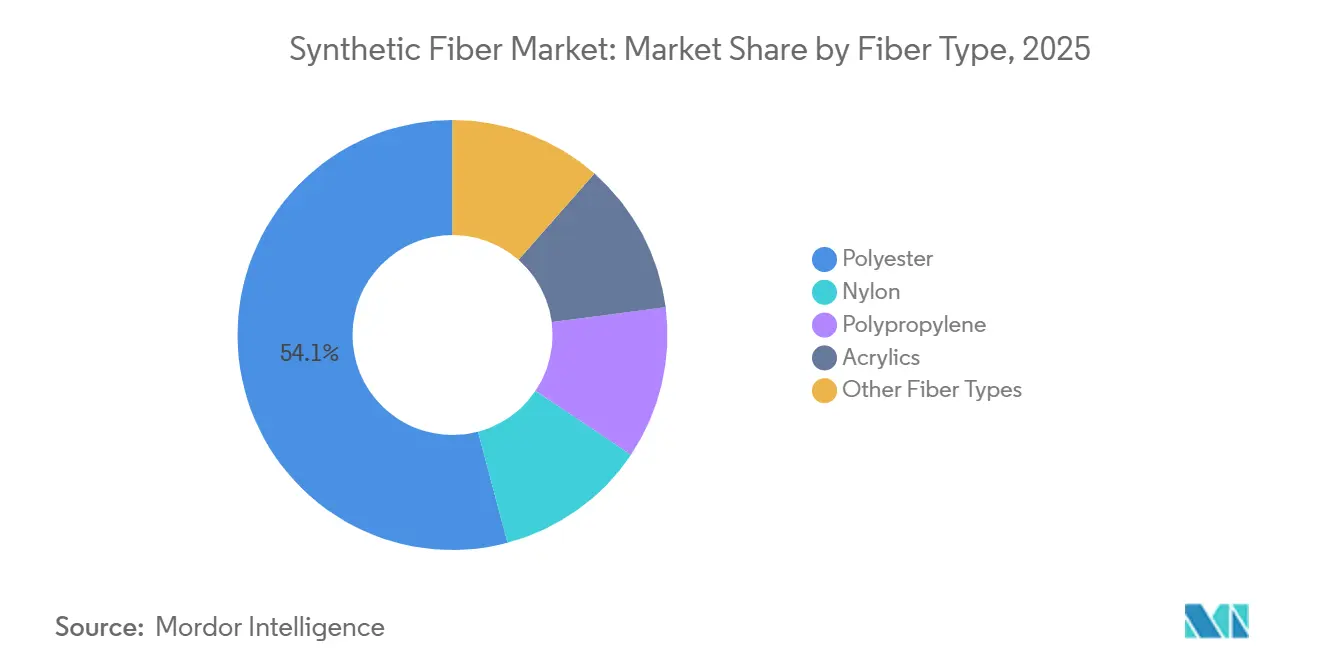
- Par type de fibre, le polyester détenait une part de revenus de 54,12 % en 2025, tandis que le nylon devrait progresser à un CAGR de 6,34 % jusqu'en 2031.
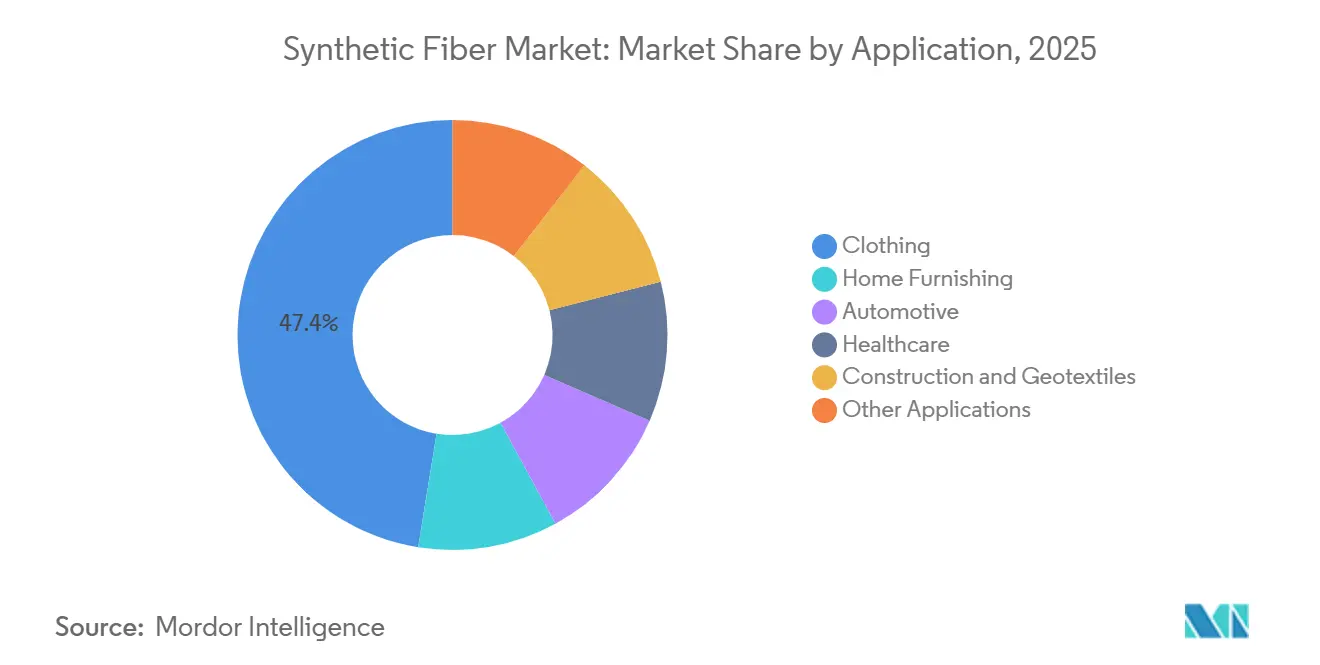
- Par application, l'habillement représentait 47,45 % des revenus en 2025, tandis que la santé devrait progresser à un CAGR de 6,72 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 51,56 % des revenus en 2025 et devrait progresser à un CAGR de 6,63 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Avantage en termes de coût et de performance par rapport aux fibres naturelles | +1.8% | Mondial, en particulier en Asie du Sud et du Sud-Est, et en Afrique subsaharienne | Court terme (≤ 2 ans) |
| Expansion des usages non-tissés dans l'hygiène, la filtration et le médical | +1.4% | Mondial, avec une forte pertinence en Asie du Sud, en ASEAN, au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Demande d'allègement dans l'automobile et les véhicules électriques | +0.9% | Amérique du Nord, Europe, Chine et Corée du Sud | Long terme (≥ 4 ans) |
| Demande en athleisure, vêtements de performance et habillement via le commerce électronique | +1.2% | Mondial, porté par l'Amérique du Nord, l'Europe occidentale et les marchés urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Obligations de contenu recyclé et achats circulaires | +0.8% | Europe et Amérique du Nord, avec des répercussions sur les chaînes d'approvisionnement à l'exportation de l'ASEAN | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Avantage en termes de coût et de performance par rapport aux fibres naturelles
Les fibres synthétiques conservent un avantage en termes de coût par rapport aux alternatives naturelles, notamment le coton. L'offre de coton est confrontée à des contraintes liées à la disponibilité de l'eau, à la variabilité climatique et à la concurrence pour les terres agricoles. La fibre de polyester en bourre a généralement été proposée à un prix inférieur de 20 à 35 % par rapport aux grades de coton comparables, ce qui soutient les décisions d'achat des fabricants de vêtements et de textiles techniques. La qualité constante, les performances de traction reproductibles et la compatibilité avec les machines à grande vitesse soutiennent également le choix des matériaux synthétiques. Ces facteurs maintiennent le polyester et le polypropylène au cœur des applications du marché des fibres synthétiques, notamment l'habillement, l'ameublement et les non-tissés industriels.
Expansion des usages non-tissés dans l'hygiène, la filtration et le médical
Les non-tissés médicaux et hygiéniques représentent une part croissante de la production mondiale de fibres synthétiques. La demande dans ce segment est moins exposée aux cycles d'achat de l'habillement et est portée par des applications aux exigences de performance strictes. Les tissus spunbond-meltblown-spunbond sont utilisés dans les blouses chirurgicales, les champs opératoires, les médias de filtration et les produits de protection. Le renforcement des pratiques de contrôle des infections a soutenu la demande dans les hôpitaux et les soins à domicile. L'expansion des soins de santé en Arabie Saoudite, au Nigeria et au Bangladesh élargit la demande en fibres au-delà des marchés jusqu'alors dominés par l'habillement. Le polypropylène reste largement utilisé dans les non-tissés hygiéniques, tandis que le polyester et le nylon sont utilisés dans les applications à barrière plus élevée nécessitant une stabilité thermique et une résistance à la traction.
Demande d'allègement pour l'automobile et les véhicules électriques
L'électrification des véhicules suscite un intérêt croissant pour les composites de fibres synthétiques destinés aux pièces structurelles et semi-structurelles. Les composites hybrides à base de fibres de carbone et de verre peuvent permettre une réduction de masse de 45 % par rapport à l'acier conventionnel tout en maintenant la résistance structurelle[1]« Conception du génome des matériaux accélérée par l'apprentissage automatique pour les composites de fibres hybrides destinés à l'allègement des véhicules électriques », Journal of Polymer and Composites, doi.org.. La réduction de la masse du véhicule peut améliorer l'autonomie des véhicules électriques à batterie. Le nylon est utilisé dans les pièces sous capot et les boîtiers de transmission nécessitant une résistance à la chaleur. Les composites de fibres de polyester sont utilisés dans les garnitures intérieures, l'isolation acoustique et les revêtements de coffre. Les travaux de Kia avec Bcomp sur les panneaux du Concept EV2 témoignent de l'intérêt continu pour les matériaux intérieurs à base de fibres.
Demande en athleisure, vêtements de performance et habillement via le commerce électronique
L'athleisure et les vêtements décontractés continuent de soutenir la demande en tissus de performance. Le polyester et le nylon sont couramment utilisés dans les constructions textiles à gestion de l'humidité, extensibles et durables. Les ventes d'habillement en ligne favorisent les tissus qui conservent leur forme lors du stockage, de l'expédition et des manipulations répétées. L'information numérique sur les produits offre également aux marques un canal direct pour communiquer sur le contenu recyclé, l'origine des fibres et les conseils d'entretien, ce qui peut rendre les fils recyclés traçables plus utiles pour le positionnement des produits. La demande en habillement reste donc importante pour le marché des fibres synthétiques, même si d'autres applications progressent plus rapidement.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de l'acide téréphtalique purifié (PTA), du monoéthylène glycol (MEG) et des matières premières pétrochimiques | -0.6% | Mondial, avec une forte exposition en Inde, en ASEAN et en Europe | Court terme (≤ 2 ans) |
| Expansion des capacités menée par la Chine et compression des marges | -0.5% | Mondial, avec les effets les plus marqués en dehors de la Chine et parmi les producteurs non intégrés | Moyen terme (2-4 ans) |
| Préoccupations liées aux émissions de microfibres et à la non-biodégradabilité | -0.3% | Europe, Amérique du Nord et Japon, avec une prise de conscience croissante en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du PTA, du MEG et des matières premières pétrochimiques
La volatilité des prix des matières premières demeure un risque opérationnel immédiat pour les producteurs de fibres synthétiques. Les prix du PTA et du MEG en Inde ont augmenté en l'espace de deux semaines début 2026, à la suite de perturbations des flux pétroliers dans le détroit d'Ormuz. Les prix des fibres finies ont tendance à s'ajuster plus lentement que les coûts des intrants, et ce décalage temporel peut entraîner des pertes sur stocks et une pression sur les marges de transformation. Les producteurs disposant d'une intégration dans le raffinage ou la production de PTA ont un meilleur contrôle de leur base de coûts que les filatures indépendantes. La volatilité des prix peut donc creuser l'écart de rentabilité entre les producteurs intégrés et les opérateurs plus petits en Inde, en Turquie et en Asie du Sud-Est.
Préoccupations liées aux émissions de microfibres et à la non-biodégradabilité
Les émissions de microfibres et la non-biodégradabilité demeurent des préoccupations à long terme pour les fibres synthétiques conventionnelles. L'attention des pouvoirs publics autour des déchets textiles, des rejets de microplastiques et de la responsabilité des producteurs s'est accrue. La loi californienne sur la récupération responsable des textiles de 2024 a établi un cadre pour la collecte, la réparation, la réutilisation et le recyclage des textiles[2]« Loi sur la récupération responsable des textiles de 2024 », Législature de l'État de Californie, leginfo.legislature.ca.gov.. Des recherches ont également examiné des approches de production visant à réduire les émissions de microfibres des tissus en polyester. Ces pressions pourraient favoriser les plateformes de matériaux recyclés, biodégradables ou à faibles émissions de microfibres, et pourraient contraindre les producteurs à investir dans la conception des produits, les tests et la traçabilité des matériaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de fibre :
l'échelle du polyester face à la croissance du nylonLe polyester représentait 54,12 % de la part du marché des fibres synthétiques en 2025. Sa position est soutenue par son rôle établi dans l'habillement, les produits non-tissés hygiéniques, la filtration et les géotextiles. Le matériau combine un coût accessible, des performances reproductibles et une large compatibilité de traitement, laissant peu d'alternatives directes dans les applications à fort rendement. Les producteurs mettent de plus en plus l'accent sur des grades différenciés, notamment les filaments ultrafins, les produits ignifuges et les variantes biosourcées, reflétant un glissement vers une concurrence moins axée uniquement sur le tonnage et le prix.
Le polypropylène répond à des exigences spécifiques dans les non-tissés médicaux et hygiéniques ainsi que dans les géotextiles de construction. Sa faible densité et sa résistance à l'absorption d'humidité favorisent un traitement efficace dans ces applications. Les fibres acryliques continuent d'être utilisées dans les textiles d'intérieur et la bonneterie dans les climats froids, bien que leur utilisation soit sous pression face aux mélanges polyester, qui offrent des performances similaires à moindre coût. Le nylon est le type de fibre à la croissance la plus rapide, avec une taille du marché des fibres synthétiques projetée à un CAGR de 6,34 % jusqu'en 2031. La demande provient des textiles automobiles, de la filtration industrielle et des vêtements de performance, où une résistance plus élevée et une meilleure résistance à la chaleur justifient une prime de prix.


Par application :
la santé élargit la demande au-delà de l'habillementL'habillement représentait 47,45 % de la part du marché des fibres synthétiques en 2025. Le segment reste important car les tissus haute performance en polyester et en nylon sont bien établis dans les chaînes d'approvisionnement de l'athleisure, des vêtements décontractés et de la mode rapide. Le commerce de détail numérique favorise les matériaux qui conservent leur forme dans la logistique multicanale et lors des manipulations répétées. L'ameublement constitue une autre application majeure pour la literie rembourrée en polyester, les fils de tapisserie et les fibres de moquette en nylon, la demande de remplacement et la formation de ménages en Asie du Sud et du Sud-Est soutenant ce segment. L'utilisation automobile comprend les tissus d'airbags en nylon, le rembourrage de sièges en polyester, les non-tissés acoustiques et les composites de fibres utilisés dans les intérieurs et les composants de véhicules.
La construction et les géotextiles représentent une source supplémentaire de demande pour le polypropylène et le polyester. Le développement des infrastructures au Moyen-Orient, en Afrique et en Inde soutient l'utilisation dans la stabilisation des sols, le drainage et la lutte contre l'érosion. La santé est l'application à la croissance la plus rapide, avec une taille du marché des fibres synthétiques pour ce segment projetée à un CAGR de 6,72 % jusqu'en 2031. Les non-tissés jetables restent importants dans les usages chirurgicaux, de filtration, d'hygiène et de soins à domicile. Les tissus chirurgicaux de haute qualité et les substrats de soins des plaies antimicrobiens atteignent des réalisations plus élevées que le polyester de commodité utilisé dans l'habillement. Les non-tissés biodégradables, y compris les matériaux à base d'acide polylactique, pourraient gagner en pertinence à mesure que les systèmes de santé intègrent des exigences de durabilité dans leurs décisions d'achat.
Analyse géographique
Marché des Fibres Synthétiques en Asie-Pacifique
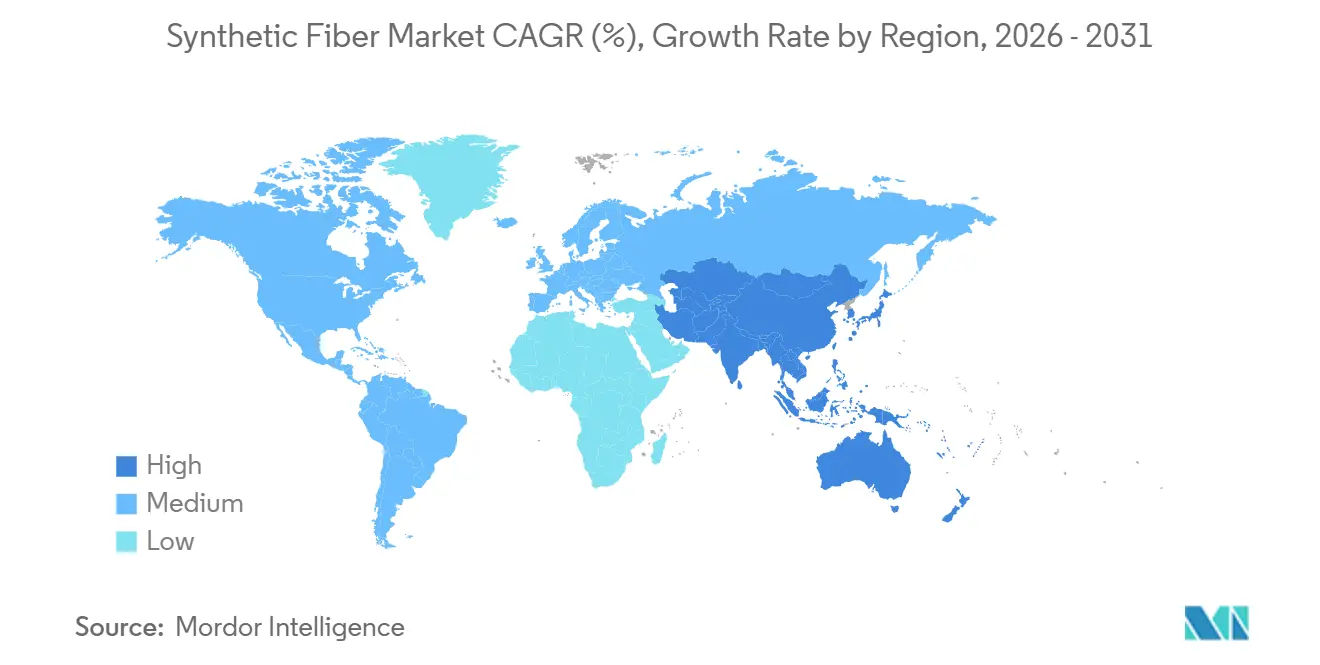
L'Asie-Pacifique détenait 51,56 % de la valeur du marché mondial en 2025 et devrait croître à un CAGR de 6,63 % jusqu'en 2031. La région joue un rôle central dans l'offre et la demande mondiales de polyester, de nylon, de polypropylène et d'autres fibres synthétiques. La forte intégration de la Chine dans le raffinage, les matières premières pétrochimiques et la filature de fibres soutient une base de coûts compétitive. L'Inde et les pays de l'ASEAN augmentent leurs capacités et répondent aux besoins croissants de consommation régionale. Les modifications des règles commerciales peuvent rapidement rediriger les flux au sein de la région. La Corée du Sud et le Japon conservent des positions importantes dans le nylon de spécialité, le spandex, le polyester haute performance et les matériaux composites.
Marché des Fibres Synthétiques en Asie-Pacifique, en Amérique du Nord et en Europe
La position de l'Asie-Pacifique sur le marché des fibres synthétiques est renforcée par sa large base de production dans les secteurs de l'habillement et de l'industrie. Les producteurs chinois gèrent les surcapacités par le biais de consolidations et d'une attention accrue portée aux grades différenciés. Les producteurs indiens augmentent leurs capacités en anticipation de la croissance attendue de la demande intérieure en habillement. Les entreprises japonaises continuent de développer des fibres haute performance et des matériaux composites pour les applications automobiles et industrielles. L'Amérique du Nord et l'Europe sont davantage axées sur les grades de spécialité et les matériaux recyclés que sur la production de fibres vierges à haut rendement. La hausse des coûts de l'énergie et des matières premières a réduit la compétitivité de certains actifs européens en amont.
Marché des Fibres Synthétiques dans les Amériques et en MEA
L'Amérique du Nord continue de générer une demande pour les textiles techniques, les applications automobiles et les produits recyclés. Le rôle de proximité géographique du Mexique soutient la demande de fibres dans les chaînes d'approvisionnement de l'habillement et de l'automobile au service des marques américaines. L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent des zones de consommation en croissance malgré une capacité de production nationale limitée. Le Brésil combine la demande en habillement, l'utilisation de géotextiles agricoles et une chaîne de valeur en développement pour le polyéthylène téréphtalate (PET) recyclé. L'Arabie saoudite, le Nigéria et l'Afrique du Sud contribuent chacun à des sources distinctes de demande en infrastructures, en textiles et en transformation régionale pour le marché des fibres synthétiques.

Paysage concurrentiel
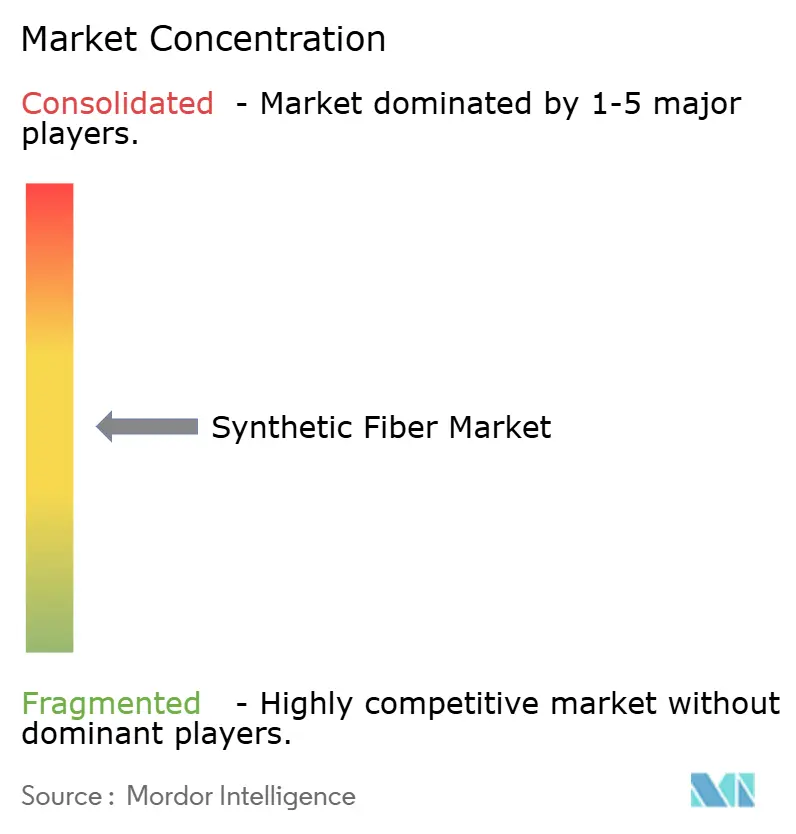
Le marché des fibres synthétiques est modérément fragmenté. Hengli Group, Tongkun Holding, Indorama Ventures, Reliance Industries et Toray Industries figurent parmi les producteurs intégrés disposant d'un accès significatif aux matières premières et aux capacités de fabrication. Les filatures plus petites se font souvent concurrence par les marges de transformation, le service local et la spécialisation des produits. La position concurrentielle des grands producteurs est renforcée lorsque le raffinage, la pétrochimie, la production de polymères et la filature de fibres sont liés verticalement. Cette intégration peut réduire l'exposition à la volatilité des prix des matières premières et aux perturbations de l'approvisionnement.
Les stratégies concurrentielles se concentrent de plus en plus sur le contenu recyclé, les matériaux biosourcés et le développement technique spécifique aux applications. Indorama Ventures et Jiaren Chemical Recycling ont formé une coentreprise en novembre 2025 pour développer la capacité de PET recyclé textile-à-textile. UNIFI a rapporté que sa plateforme REPREVE avait recyclé l'équivalent de 1 milliard de t-shirts en déchets textiles et de fils d'ici l'exercice fiscal 2025. En mai 2026, Toray Industries et PTT Global Chemical ont développé une technologie de fabrication pour le nylon 66 100 % biosourcé en utilisant une voie de matières premières biosourcées, avec un lancement de produits textiles commerciaux ciblé pour l'exercice fiscal 2028. Ces investissements visent à répondre à la demande de circularité et d'amélioration des performances des matériaux.
Le recyclage chimique des textiles mélangés reste techniquement difficile à l'échelle industrielle, et les fibres synthétiques entièrement biosourcées à haute ténacité n'ont pas encore été commercialisées à grande échelle. Les technologies d'additifs biodégradables représentent une autre réponse aux préoccupations réglementaires et des clients concernant la pollution par les microfibres. UNIFI a lancé REPREVE avec la technologie CiCLO en avril 2025 pour les applications de polyester et de nylon recyclés. Ces développements soutiennent la différenciation sur le marché des fibres synthétiques tandis que la capacité de commodité continue de façonner la concurrence par les prix.
Leaders du secteur des fibres synthétiques
Indorama Ventures Public Company Limited
China Petrochemical Corporation
Reliance Industries Limited
TORAY INDUSTRIES, INC.
Far Eastern New Century Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Fibres Synthétiques
- Alpek S.A.B. de C.V.
- China Petrochemical Corporation
- Far Eastern New Century Corporation
- Hengli Group Co., Ltd.
- HYOSUNG TNC
- Indorama Ventures Public Company Limited
- Kolon Industries, Inc.
- Reliance Industries Limited
- Shenghong Holding Group
- Teijin Limited
- Tongkun Holding Group
- TORAY INDUSTRIES, INC.
- TOYOBO CO., LTD.
- UNIFI, Inc.
- Xin Feng Ming Group

Recent Industry Developments in Marché des Fibres Synthétiques
- Août 2026 : Hengyi Petrochemical a annoncé des plans pour construire un projet de filage direct en fusion de polyamide 6 (PA6) d'une capacité de 400 000 tonnes/an par l'intermédiaire de ses filiales Guangxi Hengyi New Materials et Hangzhou Yizhijin New Materials. Le projet implique un investissement total de 4,87 milliards CNY (~675 millions USD) et un calendrier de construction de 18 mois, dans un contexte de surcapacité existante sur le marché mondial du PA6.
- Mai 2026 : Toray Industries et PTT Global Chemical (GC) ont conjointement développé une technologie de fabrication pour le nylon 66 (PA66) 100 % biosourcé en utilisant de l'acide adipique biosourcé dérivé de la fermentation du manioc, avec un lancement de produit textile commercial ciblé pour l'exercice fiscal 2028, offrant une alternative au PA66 dérivé du pétrole pour les applications textiles haut de gamme.


Périmètre du rapport mondial sur le marché des fibres synthétiques
Les fibres synthétiques sont des matériaux fabriqués par l'homme, produits en reliant de petites unités chimiques appelées monomères en longues chaînes polymères, généralement à partir de sous-produits du pétrole ou du charbon.
Le marché des fibres synthétiques est segmenté par type de fibre, application et géographie. Par type de fibre, le marché est segmenté en polyester, nylon, polypropylène, acryliques et autres types de fibres. Par application, le marché est segmenté en habillement, ameublement, automobile, santé, construction, géotextiles et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les fibres synthétiques dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Polyester |
| Nylon |
| Polypropylène |
| Acryliques |
| Autres types de fibres |
| Habillement |
| Ameublement |
| Automobile |
| Santé |
| Construction et géotextiles |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de fibre | Polyester | |
| Nylon | ||
| Polypropylène | ||
| Acryliques | ||
| Autres types de fibres | ||
| Par application | Habillement | |
| Ameublement | ||
| Automobile | ||
| Santé | ||
| Construction et géotextiles | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des fibres synthétiques ?
La taille du marché des fibres synthétiques a été évaluée à 87,56 milliards USD en 2025 et devrait croître de 92,07 milliards USD en 2026 pour atteindre 122,46 milliards USD d'ici 2031, à un CAGR de 5,87 % durant la période de prévision (2026-2031).
Quel type de fibre détient la plus grande part de la demande en fibres synthétiques ?
Le polyester représentait 54,12 % des revenus en 2025, car il est largement utilisé dans l'habillement, les non-tissés, la filtration et les géotextiles.
Quelle application connaît une croissance rapide pour les fibres synthétiques ?
La santé devrait croître à un CAGR de 6,72 % jusqu'en 2031, les non-tissés médicaux jetables, les médias de filtration et les produits d'hygiène connaissant une utilisation plus large.
Quelle région est en tête de la demande mondiale en fibres synthétiques ?
L'Asie-Pacifique détenait 51,56 % de la valeur mondiale en 2025 et devrait croître à un CAGR de 6,63 % jusqu'en 2031.
Dernière mise à jour de la page le:



