
合成繊維市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 92.07 十億米ドル |
| 市場規模 (2031) | 122.46 十億米ドル |
| Growth Rate (2026 - 2031) | 5.87 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
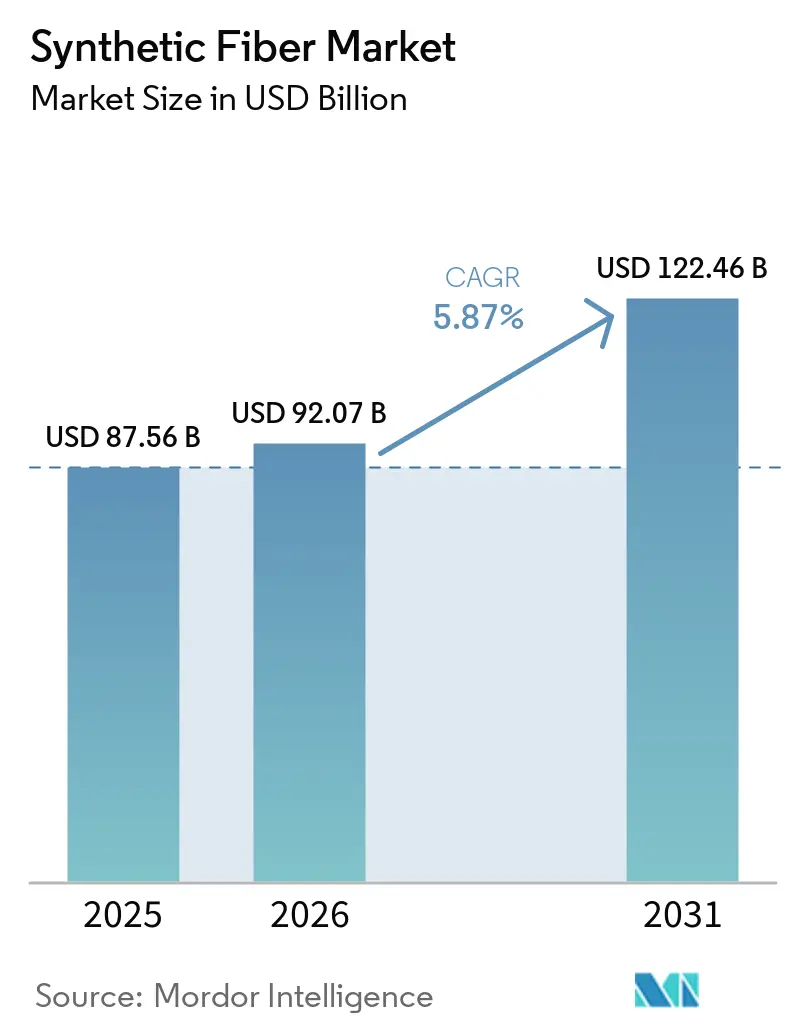
Mordor Intelligenceによる合成繊維市場分析
合成繊維市場規模は2025年に875.6億米ドルと評価され、2026年の920.7億米ドルから2031年には1,224.6億米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは5.87%です。天然繊維に対するコスト競争力は、衣料、家具、産業用テキスタイル、不織布における幅広い用途を引き続き支えています。医療用使い捨て製品、ろ過メディア、電気自動車部品、ジオテキスタイルにおける需要も拡大しており、これらの分野では購買決定において素材性能がより重視されています。リサイクル含有量に関する要件が調達慣行を変化させ、バリューチェーン全体でリサイクル技術への資本投入を促しています。確立された高需要用途と特殊用途の組み合わせにより、合成繊維市場は予測期間中により広い需要基盤を持つことになります。
レポートの主要ポイント
- 繊維タイプ別では、ポリエステルが2025年に54.12%の収益シェアを占め、ナインは2031年までに6.34%のCAGRで拡大すると予測されています。
- 用途別では、衣料が2025年の収益の47.45%を占め、ヘルスケアは2031年までに6.72%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋が2025年の収益の51.56%を占め、2031年までに6.63%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然繊維に対するコストおよびパフォーマンス上の優位性 | +1.8% | 世界全体、特に南アジア・東南アジアおよびサブサハラアフリカ | 短期(2年以内) |
| 不織布衛生材料、ろ過材、医療用途の拡大 | +1.4% | 世界全体、南アジア、ASEAN、中東、アフリカで特に関連性が高い | 中期(2~4年) |
| 自動車および電気自動車における軽量化需要 | +0.9% | 北米、欧州、中国、韓国 | 長期(4年以上) |
| アスレジャー、パフォーマンスウェア、Eコマースを活用した衣料需要 | +1.2% | 世界全体、北米、西欧、アジア太平洋の都市市場が牽引 | 短期(2年以内) |
| リサイクル含有量義化と循環型調達 | +0.8% | 欧州および北米、ASEANの輸出サプライチェーンへの波及あり | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
天然繊維に対するコストおよびパフォーマンス上の優位性
合成繊維は天然繊維、特に綿に対してコスト上の優位性を維持しています。綿の供給は水の利用可能性、気候変動、農地をめぐる競合に関連した制約に直面しています。ポリエステルステープルファイバーは通常、同等の綿グレードに対して20~35%の価格割引で取引されており、これが衣料品メーカーや産業用テキスタイルメーカーの購買決定を支えています。一貫した品質、再現性のある引張性能、高速機械との互換性も合成素材の選択を後押ししています。これらの要因により、ポリエステルとポリプロピレンは衣料、ホームファニシング、産業用不織布を含む合成繊維市場の用途において中心的な位置を占め続けています。
不織布衛生材料、ろ過材、医療用途の拡大
医療・衛生用不織布は世界の合成繊維生産量に占める割合が拡大しています。このセグメントの需要は衣料購買サイクルの影響を受けにくく、厳格な性能要件を持つ途によって牽引されています。スパンボンド・メルトブローン・スパンボンド(SMS)生地は手術着、ドレープ、ろ過メディア、防護製品に使用されています。感染管理対策の強化により、病院および在宅医療環境全体で需要が持続しています。サウジアラビア、ナイジェリア、バングラデシュにおけるヘルスケアの拡大は、従来衣料が主導していた市場を超えて繊維需要を広げています。ポリプロピレンは衛生用不織布で広く使用されており、ポリエステルとナイロンは熱安定性と引張強度が求められる高バリア用途に使用されています。
自動車および電気自動車における軽量化需要
車両の電動化により、構造部品および半構造部品への合成繊維複合材料への関心が高まっています。炭素繊維とガラス繊維のハイブリッド複合材料は、構造強度を維持しながら従来の鋼材と比較して45%の軽量化を実現できます[1]「電気自動車軽量化のためのハイブリッド繊維複合材料の機械学習加速マテリアルズゲノム設計」、Journal of Polymer and Composites、doi.org。。車両質量の低減はバッテリー電気自動車の航続距離向上に寄与します。ナイロンは耐熱性が求められるエンジンルーム部品やトランスミッションハウジングに使用されています。ポリエステル繊維複合材料は内装トリム、吸音断熱材、荷室ライニングに使用されています。起亜自動車がコンセプトEV2のパネルにBcompと協力して取り組んでいることは、繊維ベースの内装材料への継続的な関心を反映しています。
アスレジャー、パフォーマンスウェア、Eコマースを活用した衣料需要
アスレジャーとカジュアルウェアは引き続きパフォーマンスファブリックへの需要を支えています。ポリエステルとナイロンは吸湿速乾性、ストレッチ性、耐久性のある衣料構造に一般的に使用されています。オンライン衣料販売は、保管、配送、繰り返しの取り扱いを経ても形状を保持するファブリックを好みます。デジタル製品情報はブランドにとって、リサイクル含有量、繊維の原産地、取り扱い方法を開示する直接的なチャネルとなり、追跡可能なリサイクル糸を製品ポジショニングに活用しやすくします。したがって、他の用途がより急速に成長する中でも、衣料需要は合成繊維市場にとって引き続き重要です。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 精製テレフタル酸(PTA)、モノエチレングリコール(MEG)、石油化学原料の価格変動 | -0.6% | 世界全体、インド、ASEAN、欧州で特にエクスポージャーが大きい | 短期(2年以内) |
| 中国主導の生産能力拡大と利益率の圧縮 | -0.5% | 世界全体、中国以外および非統合生産者への影響が最も大きい | 中期(2~4年) |
| マイクロファイバーの脱落と非生分解性への懸念 | -0.3% | 欧州、北米、日本、アジア太平洋での意識の高まり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PTA、MEG、石油化学原料の価格変動
原料価格の変動は合成繊維メーカーにとって直近の操業リスクであり続けています。インドにおけるPTAおよびMEG価格は、2026年初頭にホルムズ海峡を通じた石油流通の混乱を受けて2週間以内に上昇しました。完成繊維の価格は投入コストよりも調整が遅れる傾向があり、このタイミングのずれが在庫損失や転換マージンへの圧力をもたらす可能性があります。精製またはPTA統合を持つメーカーは、単独の製造業者よりもコスト基盤をより適切に管理できます。したがって、価格変動はインド、トルコ、東南アジアの統合メーカーと中小規模事業者との収益性格差を拡大させる可能性があります。
マイクロファイバーの脱落と非生分解性への懸念
マイクロファイバーの脱落と非生分解性は、従来の合成繊維に対する長期的な懸念事項であり続けています。繊維廃棄物、マイクロプラスチック放出、生産者責任に関する政策的関心が高まっています。2024年のカリフォルニア州責任ある繊維回収法は、繊維の回収、修理、再利用、リサイクルの枠組みを確立しました[2]「2024年責任ある繊維回収法」、カリフォルニア州会、leginfo.legislature.ca.gov。。ポリエステル生地からのマイクロファイバー放出を低減する製造アプローチについても研究が行われています。これらの圧力はリサイクル素材、生分解性素材、または低脱落素材プラットフォームを有利にする可能性があり、メーカーに製品設計、試験、素材トレーサビリティへの投資を求める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
繊維タイプ別:
ポリエステルの規模とナイロンの成長ポリエステルは2025年に合成繊維市場シェアの54.12%を占めました。その地位は衣料、不織布衛生製品、ろ過材、ジオテキスタイルにおける確立された役割によって支えられています。この素材はアクセスしやすいコスト、再現性のある性能、幅広い加工互換性を兼ね備えており、高生産量用途における直接的な代替品はほとんどありません。メーカーは超極細フィラメント、難燃性製品、バイオベース品種を含む差別化グレードをますます重視しており、これはトン数と価格のみで競争する方向からの転換を反映しています。
ポリプロピレンは医療・衛生用不織布および建設用ジオテキスタイルにおける特定の要件に対応しています。その低密度と吸湿抵抗性は、これらの用途における効率的な加工を支えています。アクリル繊維は寒冷地のホームテキスタイルやニットウェアで引き続き使用されていますが、同等の性能をより低コストで提供するポリエステルブレンドからの圧力にさらされています。ナイロンは最も成長が速い繊維タイプであり、合成繊維市場規模は2031年までに6.34%のCAGRで成長すると予測されています。需要は自動車用テキスタイル、産業用ろ過材、パフォーマンスアパレルから生まれており、これらの分野では高い強度と耐熱性が価格プレミアムを正当化しています。
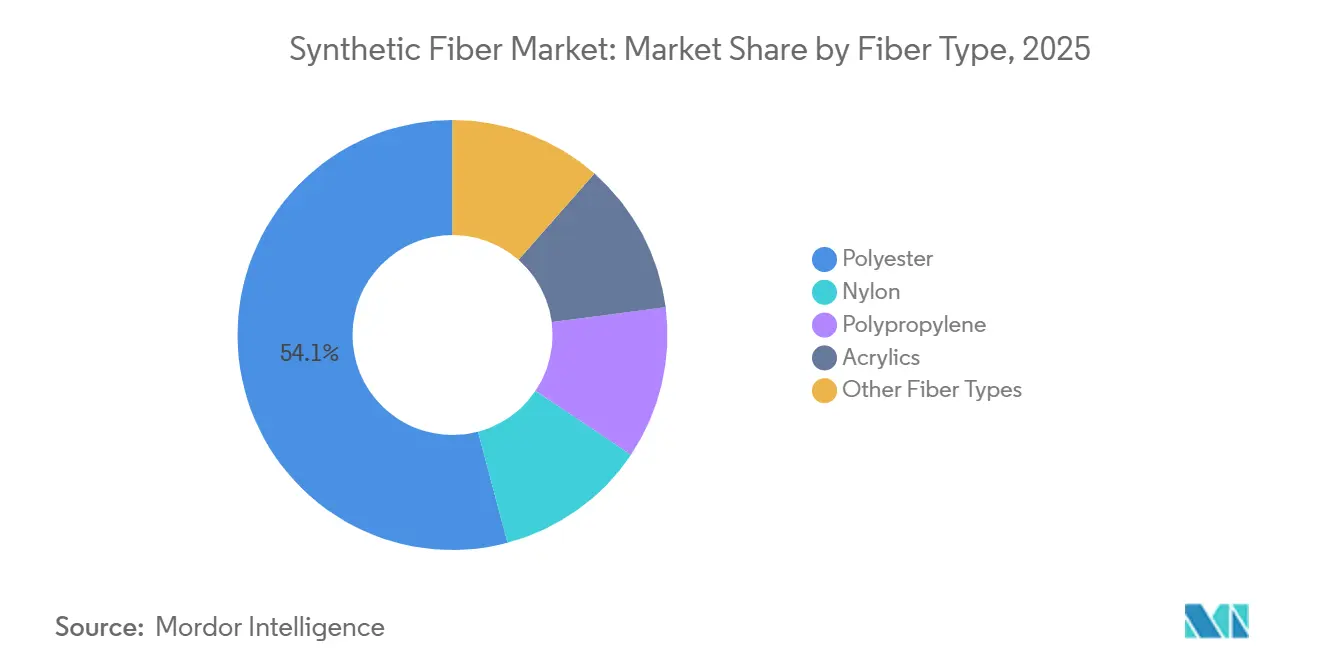
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


用途別:
ヘルスケアが衣料を超えて需要を拡大衣料は2025年に合成繊維市場シェアの47.45%を占めました。高性能ポリエステルおよびナイロン生地がアスレジャー、カジュアルウェア、ファストファッションのサプライチェーンに定着しているため、このセグメントは引き続き重要です。デジタル小売はマルチチャネル物流や繰り返しの取り扱いを経ても形状を保持する素材を支持しています。ホームファニシングはポリエステル充填寝具、張り地用糸、ナイロンカーペット繊維のもう一つの主要用途であり、南アジアおよび東南アジアにおける買い替え需要と世帯形成がこのセグメントを支えています。自動車用途にはナイロンエアバッグ生地、ポリエステルシートパッディング、吸音不織布、車両内装・部品に使用される繊維複合材料が含まれます。
建設・ジオテキスタイルはポリプロピレンおよびポリエステルのさらなる需要源を構成しています。中東、アフリカ、インドにおけるインフラ開発は、地盤安定化、排水、侵食防止への使用を支えています。ヘルスケアは最も成長が速い用途であり、このセグメントの合成繊維市場規模は2031年までに6.72%のCAGRで拡大すると予測されています。使い捨て不織布は手術、ろ過、衛生、在宅医療用途で引き続き重要です。高グレードの手術用生地および抗菌性創傷ケア基材は、衣料用コモディティポリエステルよりも高い実現価格を達成しています。ポリ乳酸ベース素材を含む生分解性不織布は、医療システムが調達決定に持続可能性要件を組み込むにつれて関連性を高める可能性があります。
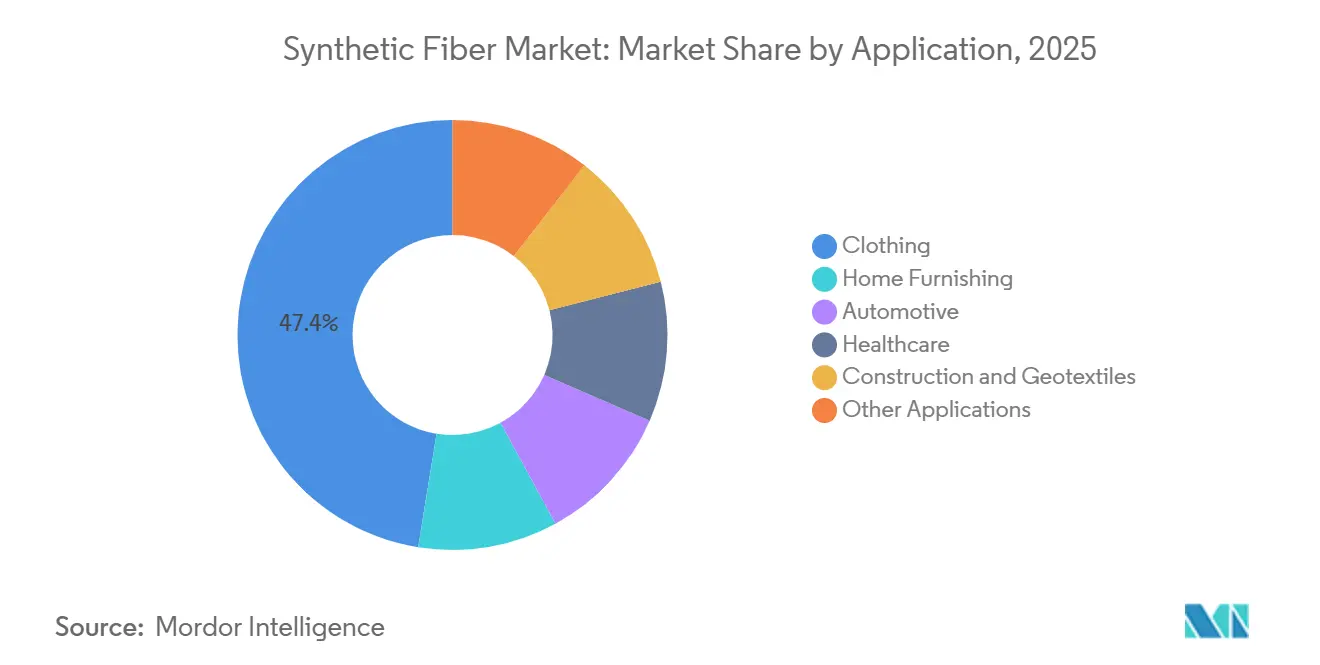
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域合成繊維市場
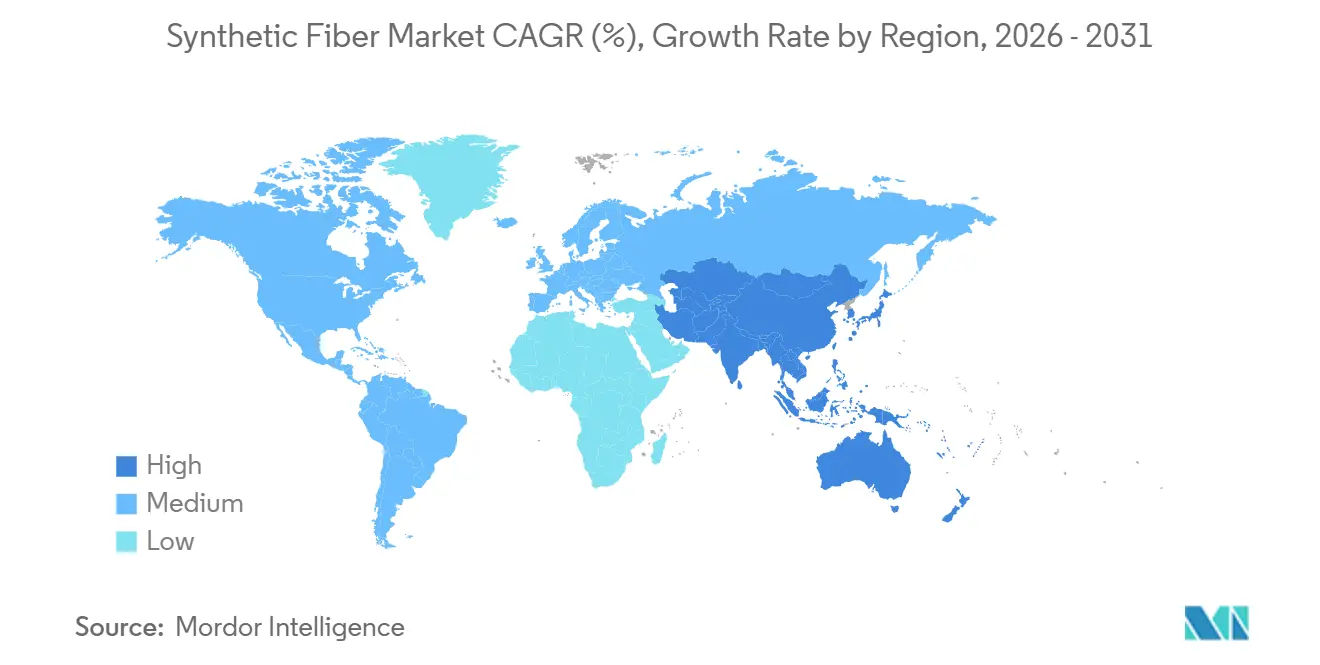
アジア太平洋地域は2025年の世界市場価値の51.56%を占め、2031年までに6.63%のCAGRで成長すると予測されている。同地域は、ポリエステル、ナイロン、ポリプロピレン、その他の合成繊維の世界的な供給と需要において中心的な役割を果たしている。中国は精製、石油化学原料、繊維紡績にわたる強固な垂直統合により、競争力のあるコスト基盤を支えている。インドおよびASEAN諸国は生産能力を拡大し、増大する域内消費ニーズに対応している。貿易ルールの変化は、域内のフローを迅速に転換させる可能性がある。韓国と日本は、特殊ナイロン、スパンデックス、高性能ポリエステル、および複合材料において重要な地位を維持している。
アジア太平洋地域、北米および欧州合成繊維市場
合成繊維市場におけるアジア太平洋地域の地位は、大規模なアパレルおよび産業生産基盤によって強化されている。中国のメーカーは、統合化と差別化グレードへの注力強化を通じて過剰生産能力を管理している。インドのメーカーは、国内アパレル需要の成長見込みに先行して生産能力を拡大している。日本企業は、自動車および産業用途向けの高性能繊維と複合材料の開発を継続している。北米と欧州は、高産出量のバージン繊維生産よりも特殊グレードおよびリサイクル素材に重点を置いている。エネルギーおよび原料コストの上昇により、一部の欧州上流資産の競争力が低下している。
南北アメリカおよびMEA合成繊維市場
北米は引き続き、技術的テキスタイル、自動車用途、およびリサイクル製品に対する需要を生み出している。メキシコのニアショア的役割は、米国ブランドに対応するアパレルおよび自動車サプライチェーン全体にわたる繊維需要を支えている。南米、中東、およびアフリカは、国内生産能力が限られているにもかかわらず、消費が拡大している地域を代表している。ブラジルは、アパレル需要、農業用ジオテキスタイルの利用、および発展しつつあるリサイクルポリエチレンテレフタレート(PET)バリューチェーンを組み合わせている。サウジアラビア、ナイジェリア、および南アフリカはそれぞれ、合成繊維市場に対するインフラ、テキスタイル、および地域加工需要の異なる供給源を提供している。

競合環境
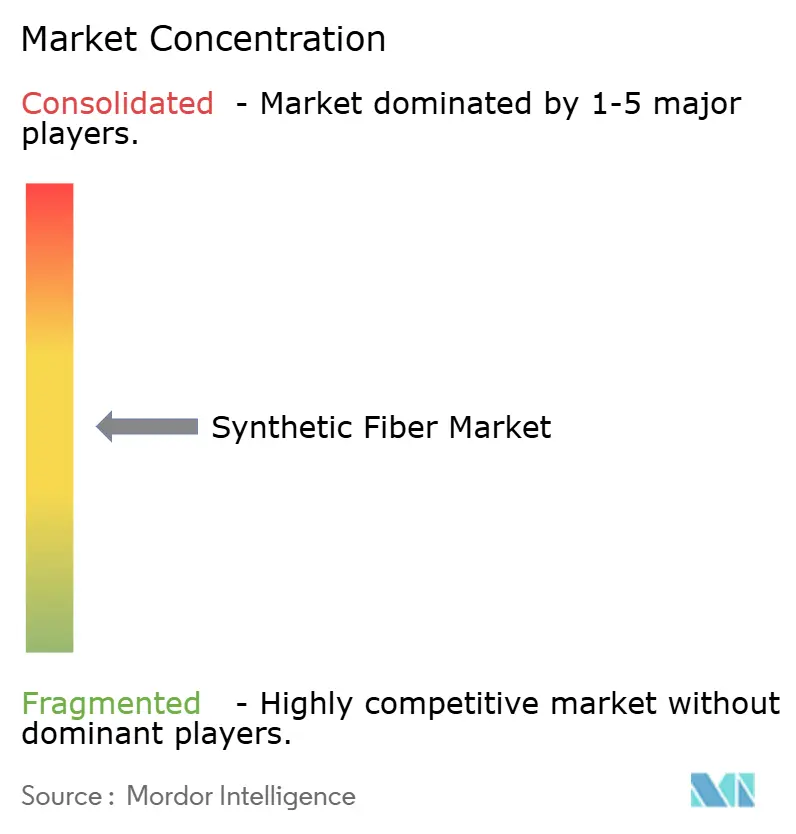
合成繊維市場は中程度に分散しています。Hengli Group、Tongkun Holding、Indorama Ventures、Reliance Industries、Toray Industriesは、原料と製造能力への重要なアクセスを持つ統合メーカーの一例です。中小規模の製造業者は転換マージン、地域サービス、製品特化を通じて競争することが多いです。精製、石油化学、ポリマー生産、繊維紡糸が垂直統合されている場合、大手メーカーの競争上の地位は強されます。この統合により、原料価格の変動やサプライチェーンの混乱へのエクスポージャーを低減できます。
競争戦略はリサイクル含有量、バイオベース素材、用途特化型技術開発にますます焦点を当てています。Indorama VenturesとJiaren Chemical Recyclingは2025年11月に繊維から繊維へのリサイクルPET生産能力を拡大するジョイントベンチャーを設立しました。UNIFIは2025年度までにREPREVEプラットフォームがTシャツ10億枚相当の繊維・糸廃棄物をリサイクルしたと報告しました。2026年5月、Toray IndustriesとPTT Global Chemicalはキャッサバ発酵由来のバイオベース原料を使用した100%バイオベースナイロン66の製造技術を開発し、2028年度に商業用テキスタイル製品の発売を目指しています。これらの投資は循環性と素材性能向上への需要に対応することを目的としています。
混紡テキスタイルのケミカルリサイクルは工業規模では技術的に依然として困難であり、完全バイオベースの高強度合成繊維はまだ工業規模での商業化には至っていません。生分解性添加剤技術は、マイクロファイバー汚染に関する規制および顧客の懸念に対するもう一つの対応策を表しています。UNIFIは2025年4月にリサイクルポリエステルおよびナイロン用途向けにCiCLO技術を搭載したREPREVEを発売しました。これらの開発は、コモディティ生産能力が価格競争を形成し続ける中で、合成繊維市場における差別化を支えています。
合成繊維業界のリーダー企業
Indorama Ventures Public Company Limited
China Petrochemical Corporation
Reliance Industries Limited
TORAY INDUSTRIES, INC.
Far Eastern New Century Corporation
- *免責事項:主要選手の並び順不同
合成繊維市場
- Alpek S.A.B. de C.V.
- China Petrochemical Corporation
- Far Eastern New Century Corporation
- Hengli Group Co., Ltd.
- HYOSUNG TNC
- Indorama Ventures Public Company Limited
- Kolon Industries, Inc.
- Reliance Industries Limited
- Shenghong Holding Group
- Teijin Limited
- Tongkun Holding Group
- TORAY INDUSTRIES, INC.
- TOYOBO CO., LTD.
- UNIFI, Inc.
- Xin Feng Ming Group

Recent Industry Developments in 合成繊維市場
- 2026年8月:Hengyi Petrochemicalは、子会社の広西恒逸新材料および杭州億之錦新材料を通じて、年産40万トンのポリアミド6(PA6)溶融直接紡糸プロジェクトの建設計画を発表しました。このプロジェクトは総投資額48.7億人民元(約6.75億米ドル)、建設期間18カ月を見込んでおり、世界のPA6市場における既存の供給過剰の中での取り組みです。
- 2026年5月:Toray IndustriesとPTT Global Chemical(GC)は、キャッサバ発酵由来のバイオベースアジピン酸を使用した100%バイオベースナイロン66(PA66)の製造技術を共同開発しました。2028年度に商業用テキスタイル製品の発売を目指しており、プレミアムテキスタイル用途における石油由来PA66の代替品を提供します。


世界の合成繊維市場レポートの調査範囲
合成繊維は、モノマーと呼ばれる小さな化学単位を長いポリマー鎖に結合させることで製造される人工素材であり、通常は石油または石炭の副産物を使用します。
合成繊維市場は繊維タイプ、用途、地域別にセグメント化されています。繊維タイプ別では、市場はポリエステル、ナイロン、ポリプロピレン、アクリル、その他の繊維タイプにセグメント化されています。用途別では、市場は衣料、ホームファニシング、自動車、ヘルスケア、建設、ジオテキスタイル、その他の用途にセグメント化されています。レポートはまた、主要地域の15カ国における合成繊維の市場規模と予測も対象としています。市場規模と予測は金額(米ドル)ベースで提供されます。
| ポリエステル |
| ナイロン |
| ポリプロピレン |
| アクリル |
| その他の繊維タイプ |
| 衣料 |
| ホームファニシング |
| 自動車 |
| ヘルスケア |
| 建設・ジオテキスタイル |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 繊維タイプ別 | ポリエステル | |
| ナイロン | ||
| ポリプロピレン | ||
| アクリル | ||
| その他の繊維タイプ | ||
| 用途別 | 衣料 | |
| ホームファニシング | ||
| 自動車 | ||
| ヘルスケア | ||
| 建設・ジオテキスタイル | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
合成繊維市場の現在の市場規模は?
合成繊維市場規模は2025年に875.6億米ドルと評価され、2026年の920.7億米ドルから2031年には1,224.6億米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは5.87%です。
合成繊維需要において最大のシェアを持つ繊維タイプは何ですか?
ポリエステルは衣料、不織布、ろ過材、ジオテキスタイルで広く使用されているため、2025年の収益の54.12%を占めました。
合成繊維において急速に成長している用途は何ですか?
ヘルスケアは使い捨て医療用不織布、ろ過メディア、衛生製品の利用が拡大するにつれて、2031年までに6.72%のCAGRで成長すると予測されています。
世界の合成繊維需要をリードしている地域はどこですか?
アジア太平洋は2025年に世界価値の51.56%を占め、2031年までに6.63%のCAGRで成長すると予測されています。
最終更新日:



