
Tamanho e Participação do Mercado de Corantes Sintéticos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 8.55 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.55 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.21 % |
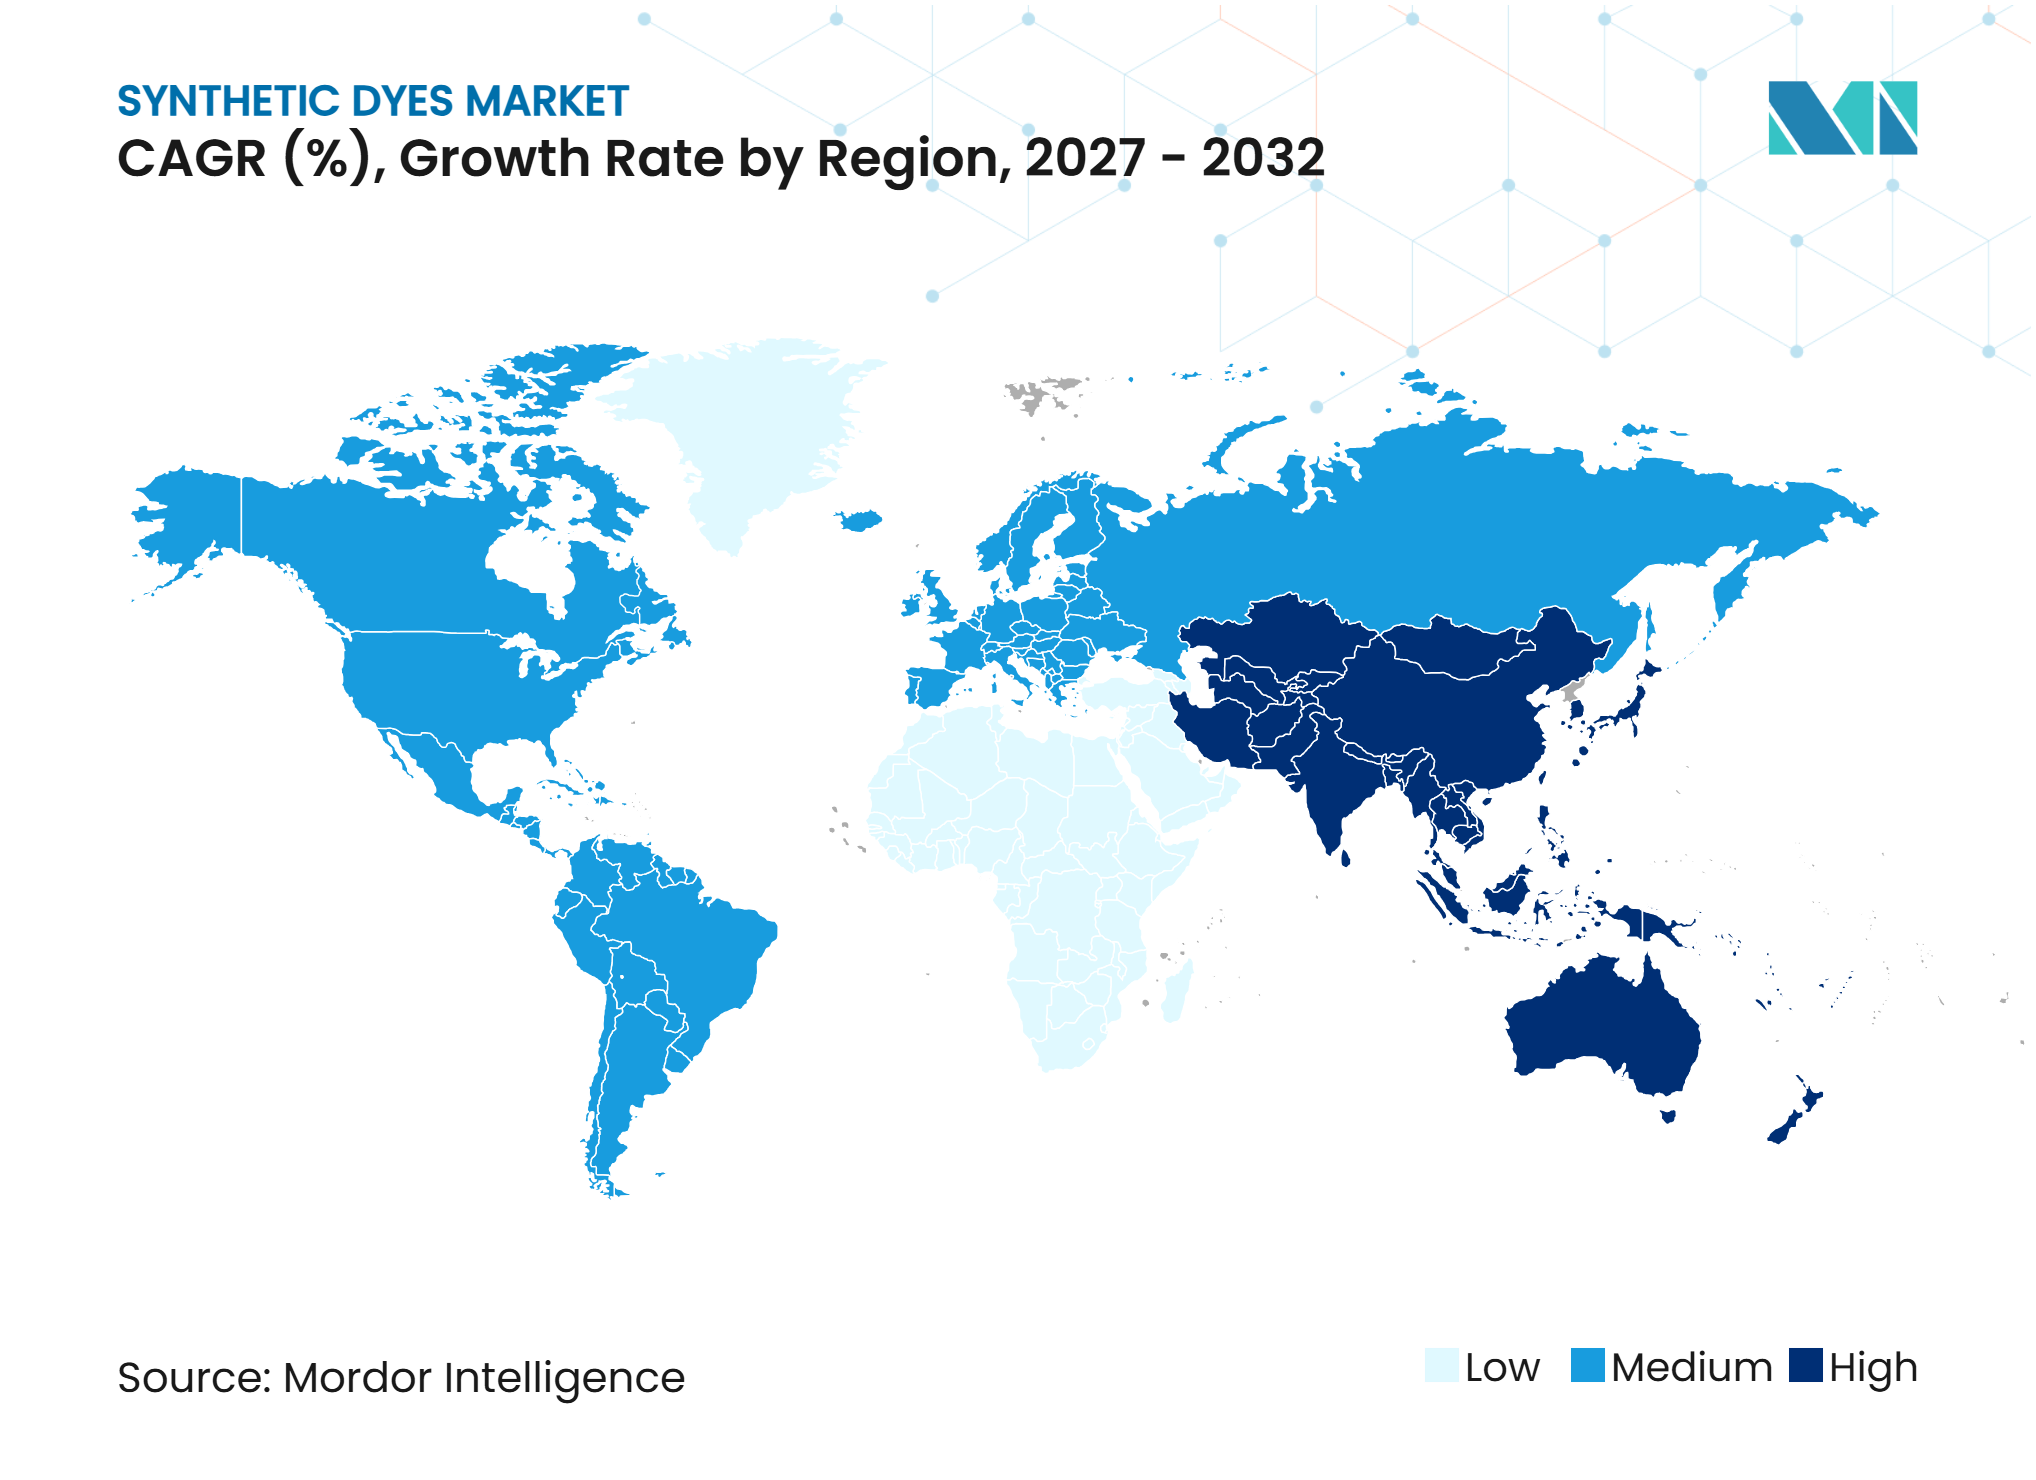
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Corantes Sintéticos por Mordor Intelligence
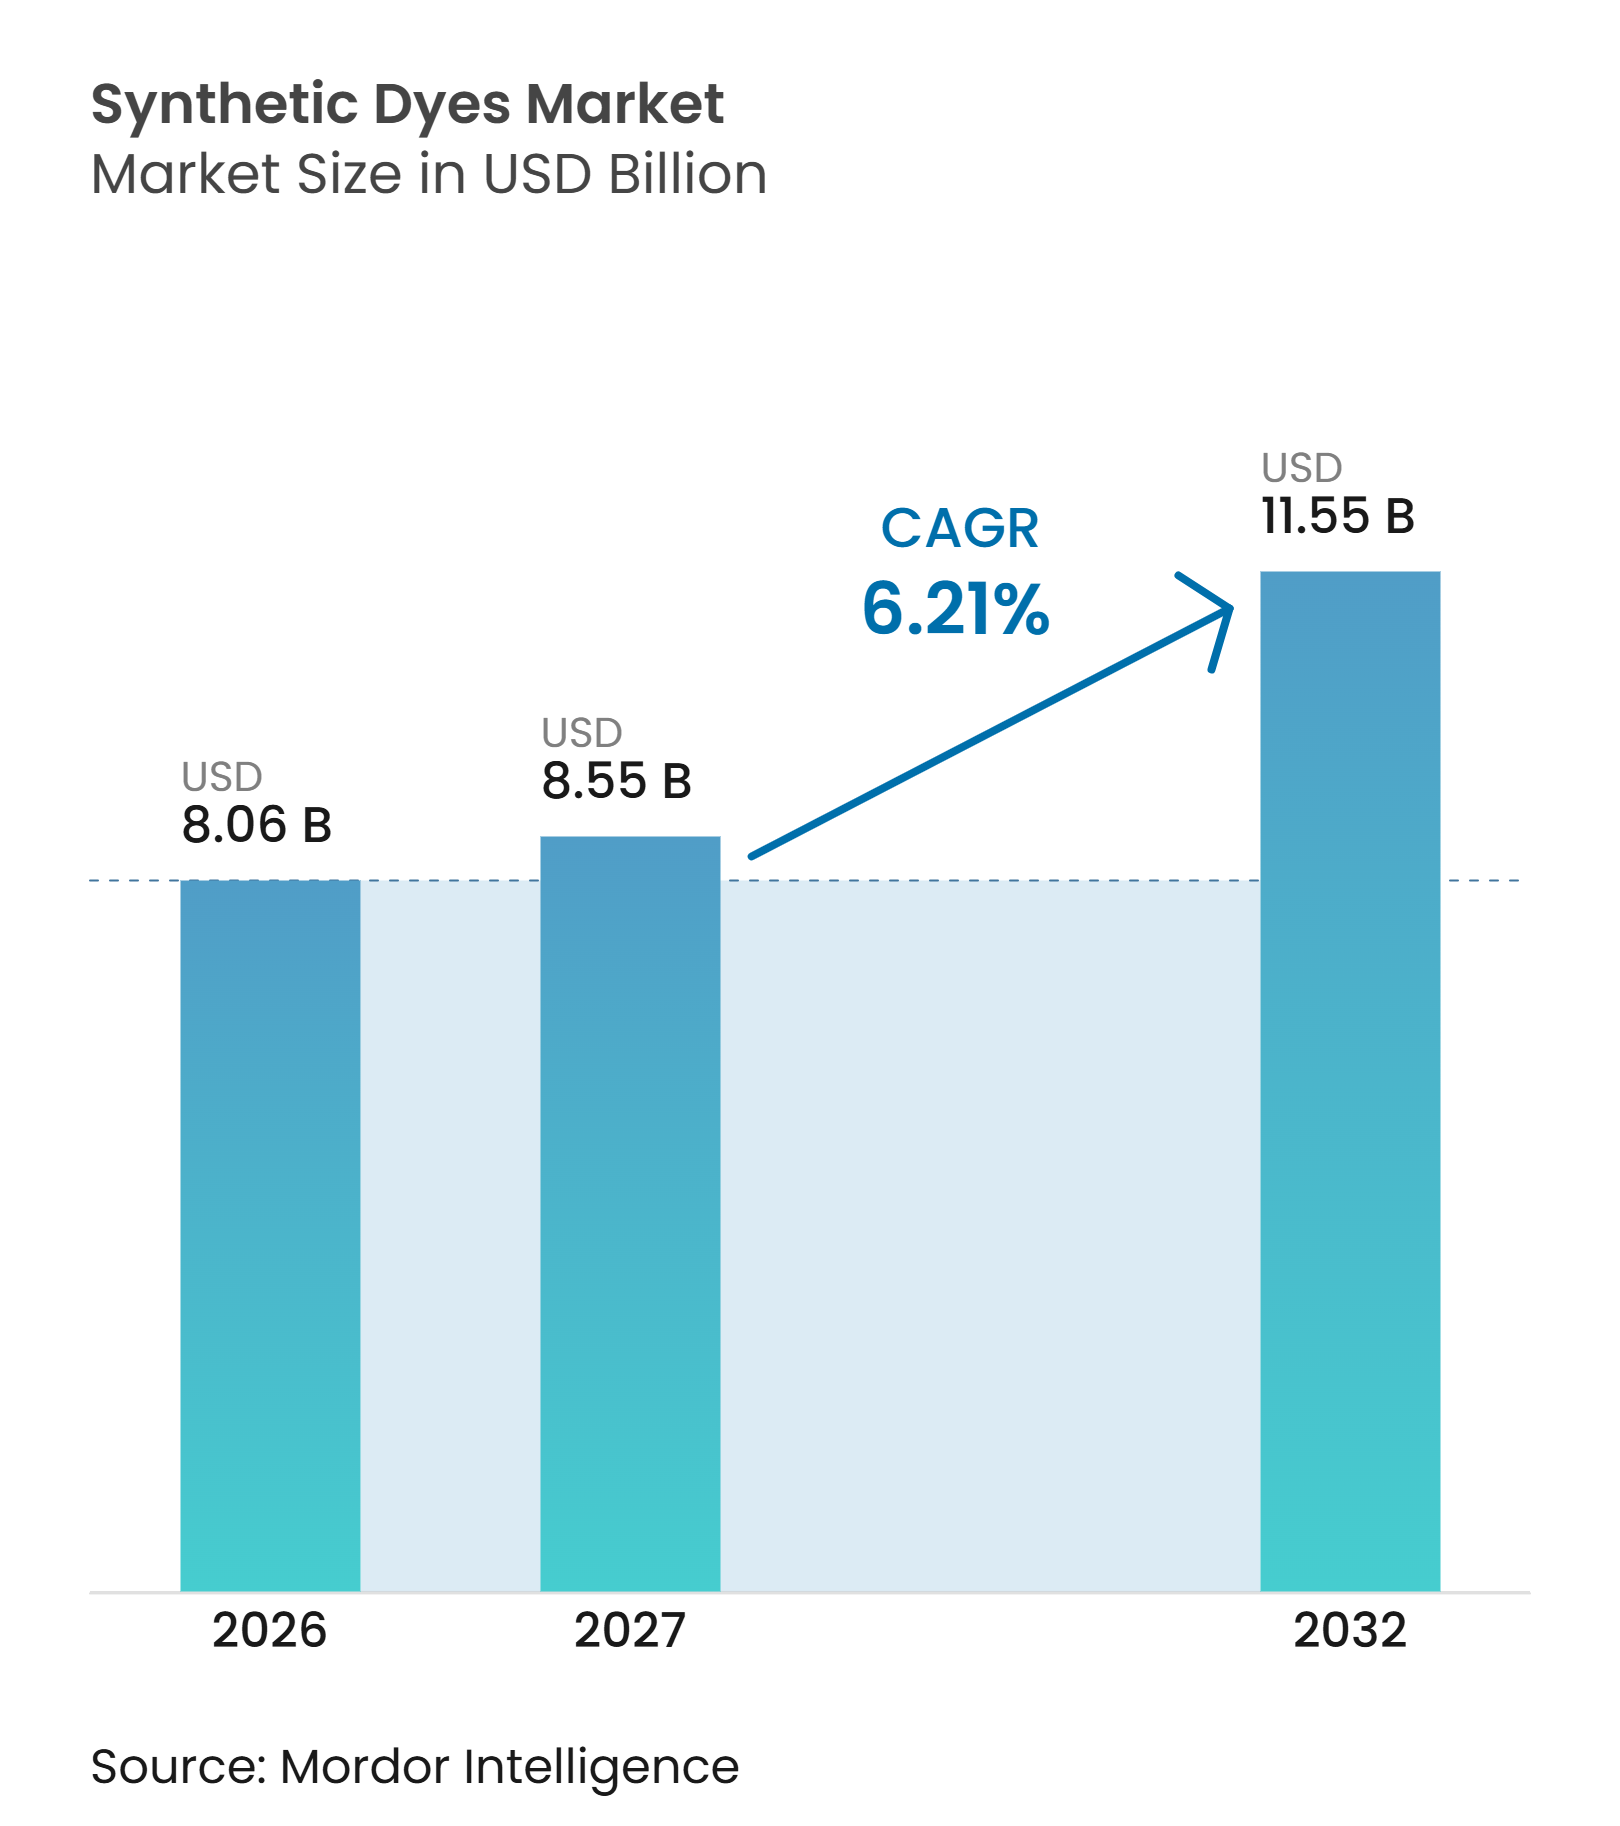
O tamanho do Mercado de Corantes Sintéticos foi avaliado em 8,06 bilhões de USD em 2026 e estima-se que cresça de 8,55 bilhões de USD em 2027 para atingir 11,55 bilhões de USD até 2032, a um CAGR de 6,21% durante o período de previsão (2027-2032). O mercado de corantes sintéticos permanece estreitamente ligado à produção têxtil, pois vestuário, têxteis para o lar e tecidos técnicos exigem desempenho de cor confiável em escala industrial. A atividade manufatureira que se desloca pelo Sul e Sudeste Asiático está ampliando a base de moinhos que adquirem corantes reativos e dispersos. Os crescentes requisitos de consistência de cor, solidez à lavagem e conformidade regulatória estão impulsionando a demanda por produtos tecnicamente diferenciados. Controles ambientais mais rigorosos estão aumentando os custos de produção e favorecendo fornecedores capazes de apoiar processos mais limpos e fornecer documentação adequada. Além dos têxteis, o mercado de corantes sintéticos tem espaço para se expandir para revestimentos, tintas de impressão, couro e aplicações em papel, onde sistemas à base de água e impressão digital estão criando demanda por corantes especializados.
Principais Conclusões do Relatório
- Por forma, os corantes líquidos representaram 55,12% do segmento em 2026, e o segmento tem previsão de se expandir a um CAGR de 6,78% até 2032.
- Por estrutura, os corantes não iônicos detinham uma participação de 44,67% em 2026 e têm previsão de crescer a um CAGR de 6,91% até 2032.
- Por tipo de corante, os corantes reativos detinham uma participação de 56,45% em 2026, enquanto os corantes dispersos têm previsão de registrar o maior CAGR de 7,07% até 2032.
- Por aplicação, o tingimento representou 60,11% do mercado em 2026 e tem previsão de crescer a um CAGR de 7,26% até 2032.
- Por indústria do usuário final, os têxteis representaram uma participação de 63,35% em 2026 e têm previsão de crescer a um CAGR de 7,42% até 2032.
- Por geografia, a Ásia-Pacífico detinha uma participação de 55,56% em 2026 e tem previsão de crescer a um CAGR de 7,33% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Produção Têxtil e de Vestuário na Ásia-Pacífico | +2.10% | Núcleo da Ásia-Pacífico, com extensão para Bangladesh, Vietnã e Índia | Curto prazo (≤ 2 anos) |
| Crescimento de Têxteis Técnicos e Tecidos de Alto Desempenho | +1.20% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Impressão Têxtil Digital e Coloração Sob Demanda | +1.00% | Global, com adoção mais rápida na Europa e no Leste Asiático | Médio prazo (2-4 anos) |
| Tecnologias de Tingimento a Baixa Temperatura com Alta Fixação | +0.70% | Núcleo da Ásia-Pacífico, com extensão para o Sul da Ásia | Médio prazo (2-4 anos) |
| Demanda por Cores Especiais em Embalagens, Revestimentos, Couro e Papel | +0.50% | Global, com ganhos iniciais na Europa e na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Produção Têxtil e de Vestuário na Ásia-Pacífico
O mercado de corantes sintéticos se beneficia à medida que a fabricação de vestuário se desloca da China costeira para centros de produção de menor custo no Sul e Sudeste Asiático. Essa transição aumenta a demanda por corantes fornecidos localmente e reduz a dependência de uma única base de produção. As exportações têxteis e de vestuário da Índia atingiram 20.401,95 milhões de USD de abril a outubro de 2025, apesar de um declínio de 1,80% em relação ao ano anterior, ligado a pressões tarifárias externas. Esse valor de exportação reflete a escala da cadeia de suprimentos têxtil regional e sua demanda contínua por corantes.
O ritmo com que os moinhos em Bangladesh, Vietnã e Índia modernizam as casas de tingimento e aumentam a produção afeta diretamente o mercado de corantes sintéticos. Os corantes reativos continuam sendo importantes nas regiões onde o algodão e outros materiais celulósicos dominam a produção de vestuário. Os corantes dispersos estão ganhando relevância à medida que o uso de poliéster aumenta em artigos esportivos, uniformes de trabalho e categorias de moda de menor custo. A diversificação do fornecimento também oferece aos produtores regionais mais oportunidades de construir relacionamentos técnicos diretos com os moinhos. Esses relacionamentos são valiosos quando os compradores exigem tonalidades repetíveis, prazos de entrega mais curtos e documentação para conformidade química. No entanto, a nova capacidade não se traduzirá automaticamente em retornos estáveis, pois as mesmas regiões enfrentam intensa concorrência de preços de fornecedores chineses estabelecidos.
Crescimento de Têxteis Técnicos e Tecidos de Alto Desempenho
Os têxteis técnicos apoiam o mercado de corantes sintéticos ao exigir padrões mais elevados do que a coloração convencional de vestuário. Roupas de proteção para trabalho, estofamento automotivo, materiais de filtração e tecidos médicos exigem durabilidade de cor sob lavagem, luz, suor, calor ou uso físico repetido. Produtos à base de poliéster frequentemente dependem de corantes dispersos porque o corante deve se difundir na estrutura da fibra durante o processamento. Os requisitos de desempenho são comumente avaliados por meio de métodos de solidez à cor da série ISO 105 e por meio de requisitos de produto associados ao OEKO-TEX STANDARD 100.
A Archroma posicionou sua linha TERASIL WW para poliéster e seus produtos ERIOFAST para misturas de poliamida e elastano em torno de requisitos de desempenho e conformidade. Esses produtos demonstram como os fornecedores podem competir com base no desempenho de aplicação, em vez de depender exclusivamente de produção de grau padrão. As aprovações de moinhos podem levar de 12 a 18 meses porque os fabricantes de tecidos devem validar tonalidade, solidez, comportamento do processo e segurança do produto. Uma vez aprovado, um fornecedor de corantes pode manter o negócio durante o ciclo de produção do programa de tecidos. Esse padrão pode tornar a demanda por têxteis técnicos mais estável do que para a moda, embora os requisitos de qualificação permaneçam rigorosos. O mercado de corantes sintéticos, portanto, ganha valor com a inovação em qualidade de produto, suporte à conformidade e confiabilidade do processo.
Impressão Têxtil Digital e Coloração Sob Demanda
A impressão têxtil digital afeta o mercado de corantes sintéticos ao apoiar tiragens de produção mais curtas, designs personalizados e posicionamento de cor mais controlado. Esses sistemas podem reduzir a carga de água e produtos químicos associada a alguns processos convencionais em lote. O formato também requer corantes de alta pureza e formulações que apresentem desempenho consistente em equipamentos de jato de tinta. As químicas reativas e dispersas continuam relevantes porque tecidos de algodão e poliéster impressos requerem diferentes interações corante-fibra. A impressão digital pode criar um canal premium para tintas reativas sem sal e tintas dispersas especializadas usadas em aplicações de sublimação.
O processo de tingimento reativo contínuo Econtrol da DyStar, desenvolvido com a Monforts Textilmaschinen e utilizado pelo moinho turco Altoteks, mostra que as linhas de tingimento convencionais também podem adotar um controle de processo mais rigoroso. Essa abordagem pode ajudar os fornecedores de corantes estabelecidos a atender tanto moinhos convencionais quanto sistemas de produção mais novos orientados digitalmente. A mudança não elimina a necessidade de tingimento tradicional, pois grandes quantidades de têxteis ainda dependem de banhos de tingimento. No entanto, aumenta a importância da consistência de cor, formulações mais limpas e serviço técnico específico para cada aplicação. Fornecedores que apoiam ambos os métodos de produção podem reduzir sua dependência de um único canal de demanda. O mercado de corantes sintéticos provavelmente verá mais desenvolvimento de produtos focado em coloração de precisão e menor uso de recursos.
Tecnologias de Tingimento a Baixa Temperatura com Alta Fixação
O tingimento a baixa temperatura reduz o consumo de energia, enquanto os sistemas de alta fixação podem reduzir a quantidade de corante não fixado que entra nos sistemas de tratamento. Essas tecnologias são importantes em moinhos que enfrentam custos crescentes de energia, restrições de água e expectativas dos compradores por processamento mais limpo. A Archroma declarou que seus corantes reativos AVITERA SE, combinados com o sistema de branqueamento a baixa temperatura em pH neutro da Fibre52, podem reduzir o uso de água e as emissões de dióxido de carbono em até 50% em comparação com os benchmarks padrão de processamento de algodão. Esse tipo de melhoria de processo pode aumentar o valor comercial dos produtos corantes, ao mesmo tempo em que permite economias de recursos no moinho. Também pode reduzir a quantidade de corante necessária por unidade de tecido, colocando maior ênfase no valor de desempenho do que no volume vendido.
O Ministério da Indústria e Tecnologia da Informação da China lançou o programa de 2025 para empresas de impressão e tingimento que atendem aos requisitos da indústria. O programa exige a revisão de materiais ambientais, documentação e condições no local, com autoridades ambientais provinciais realizando verificações de emissões e violações ambientais[1]. Tais requisitos de conformidade favorecem os moinhos que podem demonstrar melhor controle de energia, água e efluentes. Eles também incentivam os fornecedores de corantes a fornecer produtos que funcionem de forma confiável a temperaturas mais baixas e em condições mais eficientes. Essa influência regulatória não elimina os métodos de tingimento padrão, mas eleva o valor das opções de processo mais limpo. O mercado de corantes sintéticos depende cada vez mais de fornecedores que possam demonstrar benefícios práticos na linha de produção.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Tratamento de Efluentes e Conformidade com Substâncias Restritas | -1.40% | Global, com maior pressão na China e no Sul da Ásia | Curto prazo (≤ 2 anos) |
| Preços Voláteis de Intermediários Derivados de Petroquímicos | -1.10% | Global, com maior pressão na China e na Índia | Médio prazo (2-4 anos) |
| Desaceleração das Exportações Têxteis e Excesso de Capacidade de Corantes | -0.80% | Ásia-Pacífico, particularmente os mercados de exportação da China | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Tratamento de Efluentes e Conformidade com Substâncias Restritas
O tratamento de efluentes e os controles de substâncias restritas impõem pressões diretas de custo sobre os fabricantes de corantes e processadores têxteis. Os gastos com conformidade incluem equipamentos de tratamento, testes laboratoriais, documentação, auditorias e a revisão contínua de formulações químicas. A Descarga Zero de Produtos Químicos Perigosos (ZDHC) identifica o gerenciamento de produtos químicos como uma questão crítica, pois corantes sintéticos e metais pesados podem afetar os cursos d'água próximos aos principais centros de produção têxtil. Seu relatório de 2025 inclui casos em nível de instalação nos quais mudanças direcionadas em produtos químicos ou tratamentos reduziram a ecotoxicidade de água doce[2]. Esses requisitos tendem a favorecer fornecedores maiores, pois podem distribuir os custos de conformidade por uma produção maior.
O mercado de corantes sintéticos também enfrenta restrições lideradas por compradores que vão além da aplicação formal de normas ambientais. Marcas de têxteis e calçados frequentemente exigem que os fornecedores cumpram seus próprios programas de gerenciamento de produtos químicos antes da aprovação. Produtores menores podem ter mais dificuldade em financiar testes, manter documentação e atualizar formulações quando as listas de substâncias restritas mudam. Essa pressão pode consolidar a demanda em torno de fabricantes com equipes regulatórias estabelecidas e sistemas de rastreabilidade. Também pode apoiar a adoção de corantes de melhor fixação que reduzem o material residual nas águas residuais. Essa restrição permanece relevante mesmo quando a demanda têxtil melhora, pois a conformidade é um requisito operacional contínuo.
Preços Voláteis de Intermediários Derivados de Petroquímicos
A produção de corantes sintéticos depende de intermediários cuja disponibilidade e preço podem mudar rapidamente. O ácido H é um intermediário crítico na síntese de corantes reativos, e as interrupções no fornecimento podem afetar os preços dos produtos a jusante e o planejamento da produção. Os preços do ácido H atingiram CNY 41.700 por tonelada métrica (USD 5.750 por tonelada métrica) em 2025, após uma alta de 16,00% em relação a CNY 36.000 no início do ano. Os preços dos corantes reativos foram relatados em CNY 23.000 por tonelada métrica (USD 3.170 por tonelada métrica), alta de 15,00%. Esses movimentos ilustram a exposição a custos enfrentada por fornecedores não integrados quando um insumo-chave se torna escasso.
Os requisitos de segurança da China para processos de nitração acrescentam outra camada de risco, pois as atualizações podem limitar a produção em instalações mais antigas. Produtores integrados podem compensar parte desse risco controlando intermediários e operações químicas relacionadas. Produtores independentes têm menos opções quando os custos de matéria-prima sobem mais rapidamente do que os preços contratuais. O mercado de corantes sintéticos, portanto, valoriza o planejamento da cadeia de suprimentos e a flexibilidade de matérias-primas. A volatilidade de preços também pode fazer com que os moinhos adiem compras quando antecipam novas quedas nos preços dos corantes. Essa restrição é particularmente pronunciada em categorias de produtos onde o excesso de capacidade limita a capacidade dos fornecedores de repassar custos mais altos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma:
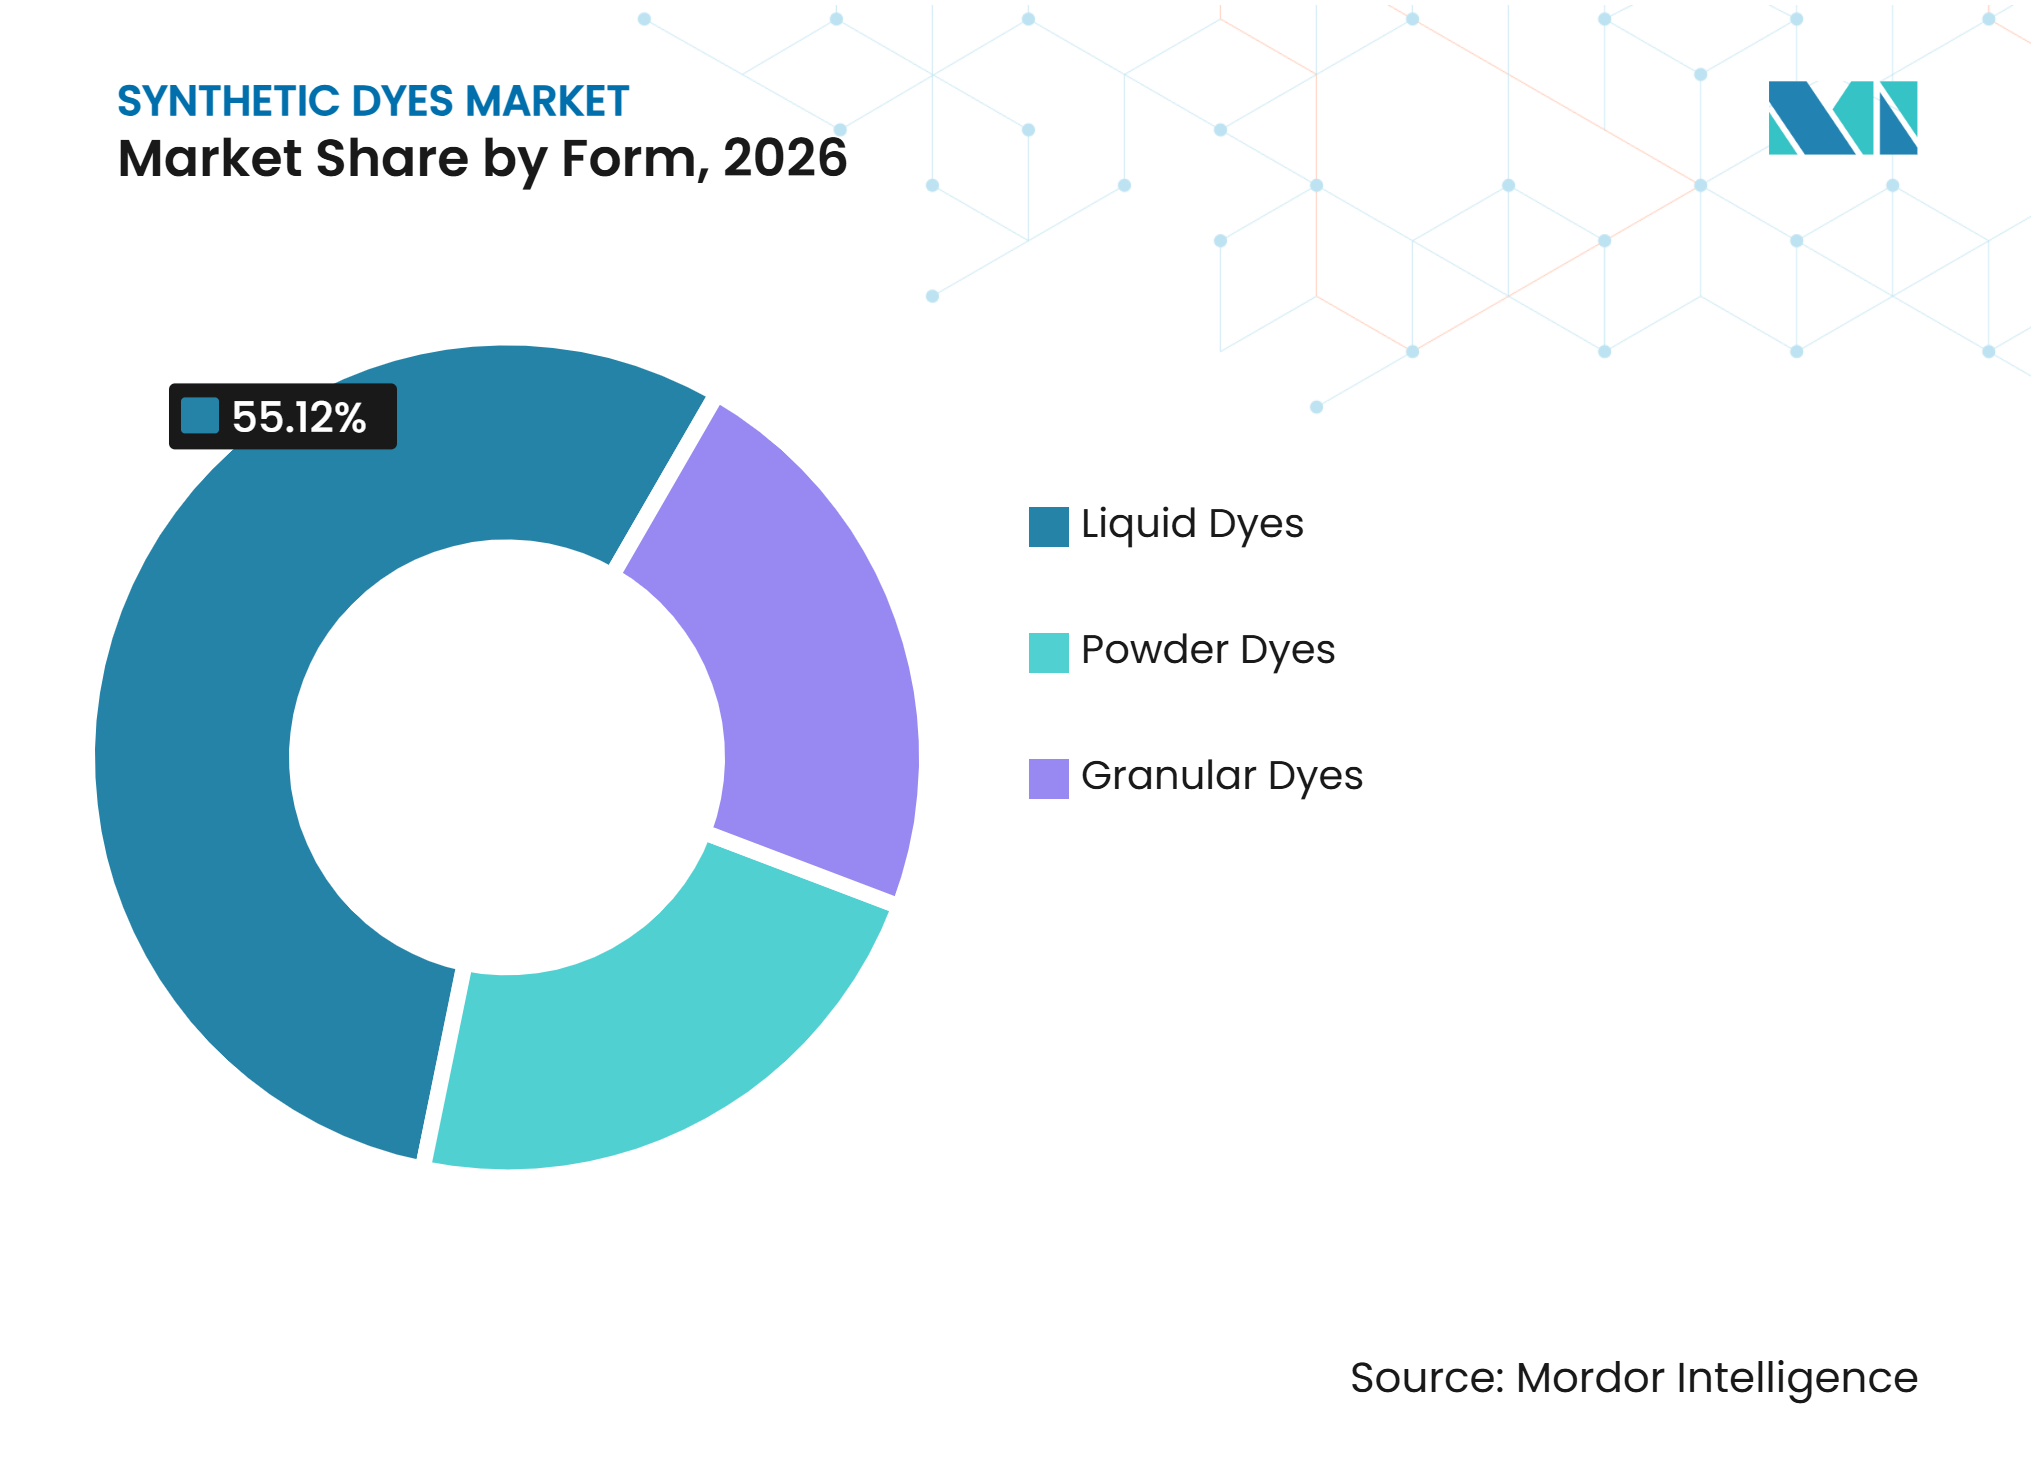
Formulações Líquidas Lideram enquanto os Graus em Pó Perdem TerrenoOs corantes líquidos detinham 55,12% do segmento em 2026 e têm previsão de crescer a um CAGR de 6,78% até 2032. Sua posição reflete o crescente uso de equipamentos de dosagem automatizada em linhas de tingimento contínuas e de grande escala. Os produtos líquidos ajudam os moinhos a melhorar a consistência de cor de lote a lote, permitindo medição e entrega controladas. Eles também reduzem a exposição à poeira que pode ocorrer durante o manuseio de pó. Essas vantagens são relevantes para moinhos que investem em cozinhas de corantes automatizadas e condições operacionais repetíveis. Os formatos líquidos também fornecem rastreabilidade mais clara quando os moinhos precisam documentar registros de lote para auditorias de clientes. O tamanho do mercado de corantes sintéticos para produtos líquidos se beneficia da modernização na produção têxtil, e não apenas da preferência pelo formato.
Os corantes em pó continuam relevantes onde os moinhos têm sistemas de manuseio estabelecidos e onde a economia de transporte favorece produtos secos. Os corantes granulares também mantêm um papel em operações menores com infraestrutura limitada de armazenamento e bombeamento de líquidos. No entanto, esses formatos enfrentam pressão à medida que as plantas automatizadas priorizam cada vez mais sistemas de transferência fechados e dosagem controlada. A Zhejiang Runtu relatou que o volume de vendas de seu corante líquido DY650 aumentou mais de 300,00% em relação aos níveis de produção iniciais após atualizações técnicas. Isso apoia a visão de que os formatos líquidos podem oferecer benefícios de processo que importam para os compradores industriais. O OEKO-TEX STANDARD 100 aplica limites a substâncias nocivas em todos os formatos, mas os produtos líquidos podem simplificar a documentação de lotes para produção certificada. Os produtos em pó e granulares continuarão sendo necessários, mas suas perspectivas de crescimento estão mais estreitamente ligadas a instalações de menor automação.



Por Estrutura:
Corantes Não Iônicos Permanecem Ligados à Demanda por PoliésterOs corantes não iônicos detinham uma participação de 44,67% em 2026 e têm previsão de se expandir a um CAGR de 6,91% até 2032. Seu uso está estreitamente ligado a materiais de poliéster, acetato e poliamida que requerem corantes capazes de se difundir no sistema de fibras. Esse requisito técnico apoia a demanda contínua por química de corantes dispersos em têxteis sintéticos. O poliéster continua relevante em vestuário, têxteis para o lar, artigos esportivos e tecidos industriais porque os produtores valorizam sua durabilidade e propriedades de processamento. Os corantes não iônicos, portanto, atendem a uma ampla base de usos finais dentro da indústria de corantes sintéticos. As perspectivas de crescimento do segmento também refletem o maior uso de tecidos de alto desempenho e aplicações de impressão digital que dependem de substratos de poliéster.
Os corantes aniônicos continuam a atender ao algodão e outras fibras celulósicas por meio de categorias de corantes reativos e diretos. Os corantes catiônicos mantêm usos especializados em acrílico e aplicações selecionadas de fibras naturais. Essas classes estruturais não são totalmente intercambiáveis porque a seleção de corantes depende da fibra, das condições de processamento e do nível de solidez exigido. Os fornecedores devem, portanto, manter portfólios técnicos em vez de depender de uma única química para cada tecido. O trabalho da Everlight Chemical em auxiliares catiônicos ilustra como a química auxiliar pode melhorar a fixação de corantes reativos no algodão e aprimorar o desempenho do tingimento. O efeito mais amplo é uma menor carga de sal e melhor fixação em processos selecionados de algodão. Esses desenvolvimentos podem estreitar a lacuna ambiental entre diferentes abordagens de tingimento sem remover a necessidade de sistemas de corantes específicos para cada fibra.
Por Tipo de Corante:
Corantes Reativos Lideram enquanto Corantes Dispersos Crescem Mais RápidoOs corantes reativos detinham uma participação de 56,45% em 2026, enquanto os corantes dispersos têm projeção de crescer a um CAGR de 7,07% até 2032. Os corantes reativos continuam sendo centrais para o mercado de corantes sintéticos porque tecidos de algodão e celulósicos requerem coloração resistente à lavagem. A química cria uma ligação com os grupos de fibras que ajuda a manter a cor durante a lavagem. Isso torna os corantes reativos importantes para vestuário tecido, malhas, têxteis para o lar e muitos produtos de moda à base de algodão. Sua grande base instalada oferece aos fornecedores oportunidades recorrentes com moinhos têxteis. A participação do mercado de corantes sintéticos detida por produtos reativos reflete a escala contínua do processamento de algodão e celulósicos.
Os corantes dispersos se beneficiam do crescimento em peças de vestuário de poliéster, artigos esportivos e impressão por sublimação de corantes. Eles também são relevantes para aplicações de alto desempenho onde a solidez da cor sob calor, luz e estresse fsico é importante. Corantes reativos de alta fixação podem reduzir os quilogramas de produto necessários por quilograma de tecido, o que pode desacelerar o crescimento de volume mesmo quando o valor do produto aumenta. Os corantes ácidos continuam a atender fibras proteicas e poliamida, particularmente em calçados e meias. Os corantes diretos continuam úteis para processos celulósicos selecionados onde métodos de esgotamento mais simples são suficientes. Produtos especiais de cuba, enxofre e azoicos apoiam aplicações de denim e técnicas. O foco contínuo da China na produção de impressão e tingimento em conformidade ressalta a importância da intensidade de cor, testes e documentação de produtos em todas as categorias de corantes.
Por Aplicação:
O Tingimento Mantém o Maior Papel enquanto as Tintas de Impressão AvançamO tingimento representou 60,11% do consumo em 2026 e tem projeção de registrar um CAGR de 7,26% até 2032. O tingimento tradicional continua sendo a principal aplicação porque grandes volumes de tecido são coloridos em operações em lote e contínuas antes da montagem de peças de vestuário. Corantes reativos, dispersos, ácidos e diretos apoiam diferentes combinações de materiais e processos. Essa escala confere ao tingimento convencional um papel central mesmo quando métodos alternativos de coloração se expandem. Os moinhos continuam a investir em sistemas aprimorados de dosagem, lavagem e tratamento de águas residuais, em vez de abandonar a produção em banhos de tingimento. O tamanho do mercado de corantes sintéticos associado ao tingimento é, portanto, apoiado pela ampla base de fabricação têxtil.
O curtimento continua sendo um importante canal porque o acabamento de couro usa correção de cor e etapas de acabamento úmido. Tintas e revestimentos proporcionam exposição a atividades de construção e industriais menos cíclicas, especialmente à medida que os sistemas à base de água crescem. As tintas de impressão representam uma oportunidade especializada porque os sistemas de jato de tinta requerem dispersão de cor consistente e desempenho. A BASF comissionou uma linha de produção de dispersantes de alto desempenho em Nanjing em 2025, usando tecnologia de polimerização radicalar controlada. A BASF declarou que os produtos são usados em revestimentos, tintas e compósitos para melhorar a dispersão de pigmentos, o desempenho de cor e a estabilidade do sistema. O anúncio se refere a dispersantes e pigmentos, e não a corantes, mas ilustra o investimento mais amplo na cadeia de suprimentos em aplicações de cor de alto desempenho. Essas aplicações podem recompensar fornecedores capazes de atender a requisitos exatos de formulação.
Por Indústria do Usuário Final:
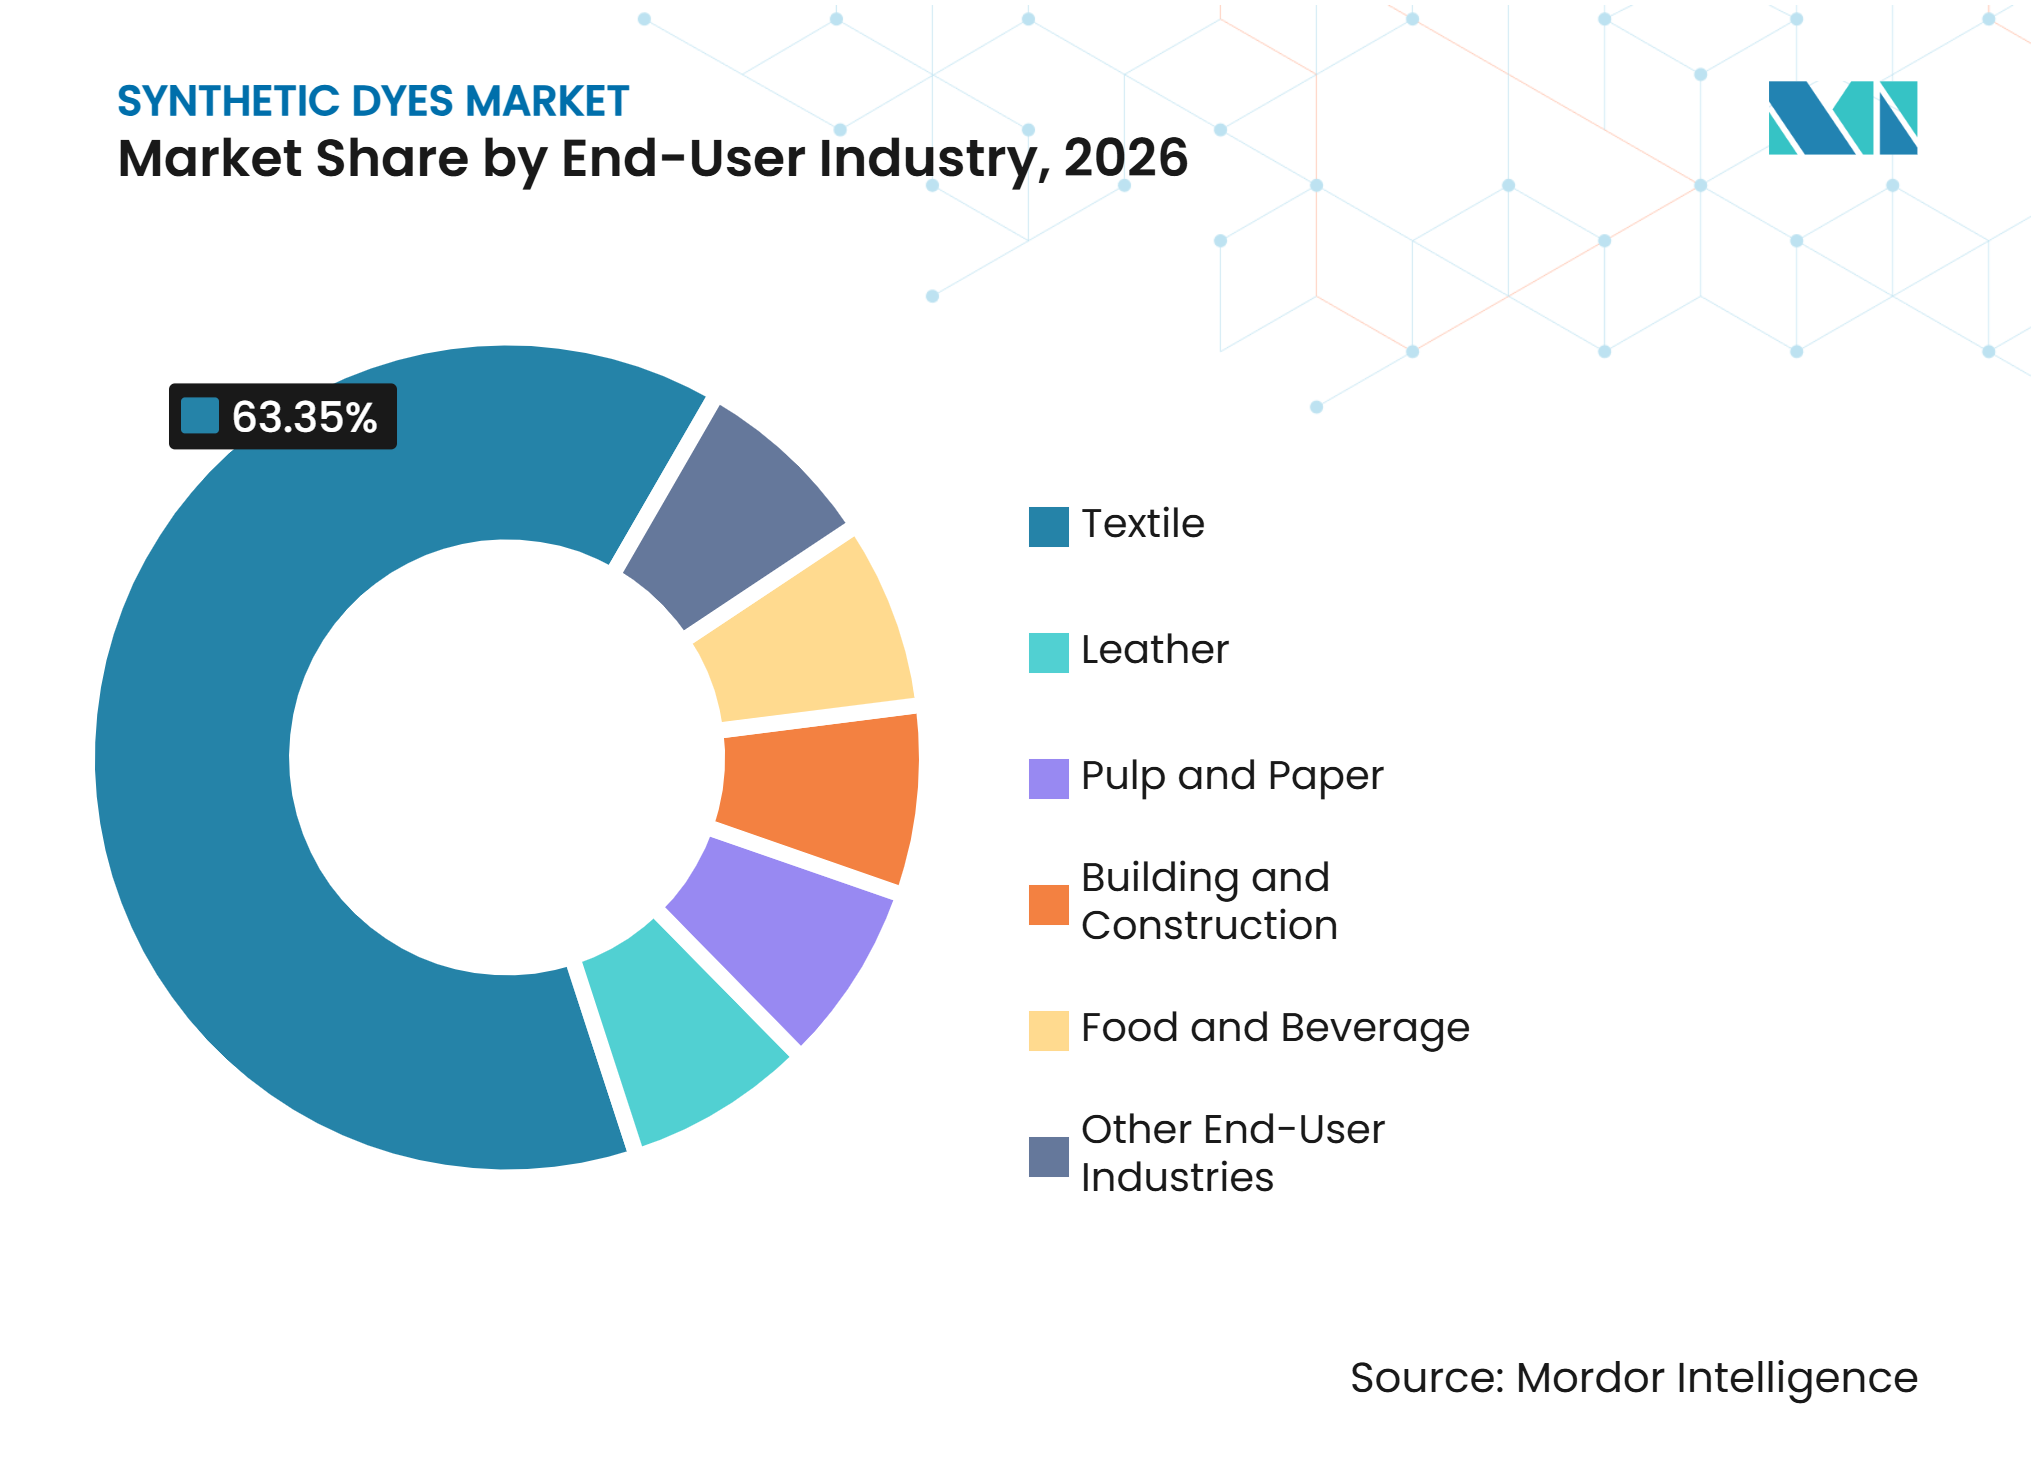
A Demanda Têxtil Domina enquanto Outros Usos Adicionam EquilíbrioOs têxteis representaram uma participação de 63,35% da demanda do usuário final em 2026 e têm previsão de crescer a um CAGR de 7,42% até 2032. Vestuário, têxteis para o lar e tecidos técnicos juntos criam a base de demanda mais ampla para corantes sintéticos. O segmento também se beneficia do crescimento da produção nos centros de fabricação asiáticos e dos moinhos que atualizam os controles de processo. Os compradores de têxteis esperam cada vez mais qualidade, consistência e conformidade química junto com preços competitivos. Essa combinação incentiva os fornecedores a oferecer suporte técnico em vez de simplesmente enviar corantes padrão. O mercado de corantes sintéticos permanece sensível aos ciclos de produção de vestuário porque os têxteis são seu maior canal de uso final.
O couro é outro usuário significativo de corantes ácidos e diretos em aplicações de acabamento e correção de cor. Celulose e papel usam corantes diretos para papel especial, forros de embalagem, lenços e produtos decorativos. Os usos relacionados à construção incluem corantes líquidos para revestimentos e aplicações relacionadas ao concreto. Os usos em alimentos e bebidas permanecem limitados porque apenas corantes aprovados podem ser usados nesses produtos altamente regulamentados. A consolidação de fabricação da DyStar em 2025 incluiu a integração parcial da produção de corantes para Alimentos, Medicamentos e Cosméticos (FD&C) e Medicamentos e Cosméticos (D&C) em sua instalação em Reidsville, Carolina do Norte, enquanto continuava a fornecer de sua rede mais ampla. O negócio de Cores da Atul recebeu reconhecimento da Associação de Fabricantes de Corantes e Pigmentos da Índia em outubro de 2025 pelo desenvolvimento nacional do Vat Blue 18 e pelo trabalho de conservação de água. Esses exemplos mostram o investimento contínuo em produtos e processos em todos os usos finais.

Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico representou 55,56% da participação do mercado de corantes sintéticos em 2026 e tem projeção de crescer a um CAGR de 7,33% até 2032. A região combina grandes centros de fabricação têxtil com grande consumo local de vestuário, têxteis para o lar e produtos à base de poliéster. A China continua sendo uma importante base de produção, enquanto a Índia é um fornecedor importante para os mercados têxteis vizinhos. Vietnã e Bangladesh adicionam demanda à medida que o fornecimento de vestuário se desloca para o Sul e Sudeste Asiático. A região se beneficia de ecossistemas têxteis integrados que conectam fibra, tecido, tingimento, produção de vestuário e logística de exportação. Essa estrutura apoia a demanda constante por corantes reativos e dispersos, bem como por auxiliares que melhoram a eficiência do tingimento.
As diretrizes de 2025 de Fujian para o setor de tingimento e acabamento estabelecem uma direção política em direção à concentração em parques industriais, produção mais limpa, automação e impressão digital por jato de tinta. As diretrizes visam que pelo menos 25 empresas atendam aos padrões nacionais da indústria de impressão e tingimento até 2027 e que a participação de produtos de médio e alto padrão seja de pelo menos 65,00%. Essas metas indicam que instalações em conformidade e melhor equipadas devem ganhar maior influência na cadeia de suprimentos regional. Os moinhos da região também enfrentam expectativas mais fortes em relação aos controles de águas residuais, eficiência energética e rastreabilidade química. Essa direção regulatória apoia o tingimento a baixa temperatura, a entrega automatizada de produtos químicos e o processamento digital. O mercado de corantes sintéticos na Ásia-Pacífico provavelmente favorecerá fornecedores que combinem preços competitivos com suporte consistente à conformidade.
América do Norte
A demanda da América do Norte se concentra em tecidos técnicos, revestimentos especiais e aplicações de corantes regulamentados, em vez de tingimento têxtil em massa. Produtos têxteis automotivos, de filtração, de defesa, médicos e de alto desempenho requerem padrões específicos de solidez à cor e desempenho de materiais. Tais aplicações apoiam fornecedores especializados que oferecem assistência de formulação e documentação. As estruturas de teste ISO e da Associação Americana de Químicos e Coloristas Têxteis (AATCC) continuam relevantes nas decisões dos compradores porque a qualidade do produto deve ser verificada para as condições de uso final. A base têxtil convencional mais limitada da região a torna menos exposta ao tingimento de vestuário do que a Ásia-Pacífico. No entanto, aplicações técnicas e especializadas apoiam demanda de maior valor.
A DyStar anunciou em abril de 2025 que encerraria a fabricação em sua instalação Hilton Davis e integraria parcialmente a produção em sua operação em Reidsville, Carolina do Norte. A empresa declarou que corantes FD&C, corantes D&C, lacas, corantes técnicos e dispersões de pigmentos continuariam a ser fornecidos de outros locais em sua rede. A mudança indica uma pegada de fabricação mais focada para produtos corantes regulamentados e especiais. Também reflete a importância da eficiência operacional onde as categorias tradicionais são menos atraentes. Os clientes norte-americanos provavelmente continuarão a valorizar o suporte técnico, evidências de segurança do produto e confiabilidade do fornecimento. Isso torna a região um mercado importante para produtos corantes diferenciados, mesmo sem produção de commodities em grande escala.
Europa, América do Sul, Oriente Médio e África
A Europa é moldada por requisitos de conformidade química e pelo interesse dos compradores em produtos com credenciais ambientais e de saúde de materiais mais claras. A Archroma relatou que seu portfólio de corantes alcançou o status de Ouro em Saúde de Materiais Certificado Cradle to Cradle em produtos reativos, ácidos, dispersos, índigo e enxofre. Esse posicionamento é relevante à medida que as marcas europeias elevam as expectativas para substâncias restritas e documentação química. A Europa também continua sendo importante para têxteis especiais, acabamento de denim, revestimentos e aplicações de moda premium. O processo DENIM HALO da Archroma recebeu o Prêmio de Sustentabilidade e Inovação da Federação Internacional de Fabricantes Têxteis (ITMF) de 2025, com economias de água relatadas pela empresa de 40% a 56% e reduções de dióxido de carbono de 33% a 34% em comparação com processos padrão selecionados.
A América do Sul continua ligada à demanda de vestuário e couro, enquanto os usuários locais dependem substancialmente de fornecimento importado. Essa dependência torna os prazos de entrega, a exposição cambial e o custo de desembarque considerações importantes de compra. A demanda no Oriente Médio e na África ainda está se desenvolvendo, mas o investimento têxtil e a diversificação industrial estão criando novas necessidades de corantes e suporte à conformidade. Os moinhos orientados à exportação nessas regiões podem precisar se alinhar com os programas de gerenciamento de produtos químicos dos compradores para atender às marcas europeias e norte-americanas. O relatório de 2025 da ZDHC ressalta a importância do gerenciamento de água e produtos químicos nas cadeias de valor têxtil. Essas regiões oferecem oportunidades seletivas para fornecedores capazes de combinar fornecimento de produtos com expertise em processos e documentação.
Cenário Competitivo
Concentração do Mercado
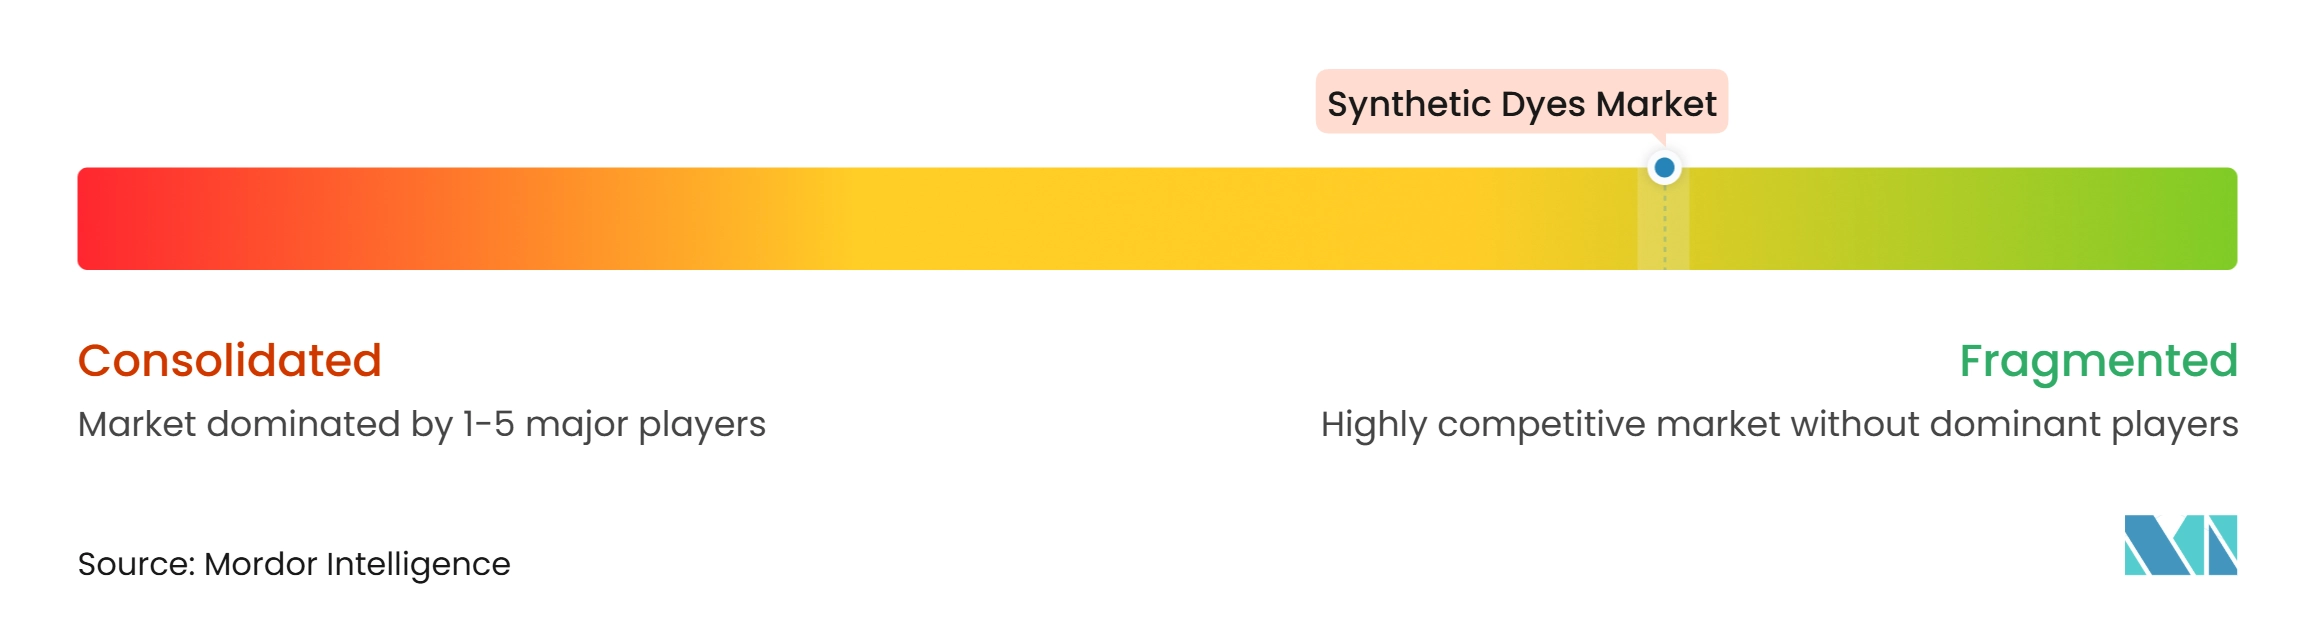
O mercado de corantes sintéticos é fragmentado. Zhejiang Runtu, Zhejiang Jihua Group, Kiri Industries, Bodal Chemicals, Jay Chemical Industries, Atul, Archroma e DyStar competem em capacidade de produção, capacidade técnica e especificações dos clientes. A capacidade doméstica da China confere aos produtores estabelecidos uma vantagem de escala em química de grau padrão. Produtores menores permanecem ativos em categorias locais e de menor custo, mas os custos de conformidade, o acesso a intermediários e as aprovações dos clientes limitam sua entrada em aplicações premium. Essa estrutura explica por que escala, garantia de qualidade e a capacidade de apoiar os clientes na produção continuam sendo fatores competitivos importantes.
A Archroma compete por meio de linhas de corantes especiais, tecnologias de processo e credenciais de saúde de materiais, incluindo seu sistema DENIM HALO, que combina um pré-tratamento patenteado com opções de corantes de índigo reduzido, enxofre e biossintéticos. A empresa relatou que o sistema pode reduzir o uso de água, energia e dióxido de carbono em comparação com processos convencionais de denim selecionados, tornando as ofertas orientadas por processo relevantes para clientes com compromissos formais de sustentabilidade. Os produtores indianos estão buscando oportunidades em corantes sem sal e outros produtos que abordem pressões de águas residuais e regulatórias. Ao mesmo tempo, os fornecedores chineses mantêm vantagens de escala, vínculos têxteis regionais e operações químicas integradas. Os players especializados europeus e globais dependem mais fortemente de conhecimento de aplicação, certificações, inovação de processo e evidências de uso em escala de moinho. Os compradores podem usar múltiplos fornecedores para equilibrar preço, conformidade, desempenho do produto e continuidade do fornecimento.
A DyStar tornou-se uma subsidiária integral do Zhejiang Longsheng Group após a resolução de sua disputa com acionistas, com a transação concluída em 30 de dezembro de 2025, removendo uma questão de governança e dando ao negócio um único controlador. A DyStar também reestruturou sua pegada de fabricação nas Américas em torno de Reidsville, Carolina do Norte, e Cheyenne, Wyoming, refletindo um foco em produtos corantes especializados e regulamentados. A Sudarshan Chemical concluiu sua aquisição do Heubach Group em março de 2025 por meio da Sudarshan Europe B.V., adicionando 19 sites internacionais e ampliando sua posição em pigmentos e corantes especiais. No entanto, pigmentos e corantes continuam sendo categorias de produtos distintas. A DyStar relatou uma intensidade de emissões 51% menor em relação à sua linha de base de 2011, uma intensidade de consumo de água 81% menor e uma intensidade de águas residuais 58% menor, ilustrando como os relatórios de desempenho de recursos estão se tornando parte do posicionamento dos fornecedores.
Líderes da Indústria de Corantes Sintéticos
-
Heubach GmbH
-
BASF
-
DyStar Singapore Pte Ltd
-
Chromascape
-
Zhejiang Jihua Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Corantes Sintéticos Empresas cobertas neste relatório
- Archroma
- Atul Ltd
- BASF
- Bodal Chemicals Ltd.
- Chromascape
- DyStar Singapore Pte Ltd
- Everlight Chemical Industrial Co.
- Heubach GmbH
- Jay Chemical Industries Pvt. Ltd.
- Kiri Industries Ltd.
- LANXESS
- Milliken
- Sumitomo Chemical Co., Ltd.
- Zhejiang Jihua Group
- Zhejiang Runtu Co.,Ltd.
Desenvolvimentos industriais recentes em Mercado de Corantes Sintéticos
- Janeiro de 2026: O Zhejiang Longsheng Group concluiu a aquisição dos 37,57% restantes de participação na DyStar Global Holdings, fabricante de corantes sintéticos, da Kiri Industries Ltd. por 689 milhões de USD. A transação foi concluída em 30 de dezembro de 2025, tornando a DyStar uma subsidiária integral do Zhejiang Longsheng Group.
- Março de 2025: A Sudarshan Chemical Industries Limited, por meio de sua subsidiária integral Sudarshan Europe B.V., concluiu a aquisição do Heubach Group, produtor de corantes sintéticos e pigmentos. A organização combinada opera em 19 sites internacionais com um portfólio que abrange pigmentos, dispersões líquidas e corantes especiais.
Escopo do Relatório Global do Mercado de Corantes Sintéticos
Os corantes sintéticos são compostos orgânicos coloridos produzidos artificialmente, usados para conferir cor permanente a materiais como têxteis, couro, papel, cosméticos e alimentos. Esses compostos são produzidos por síntese química, principalmente a partir de matérias-primas derivadas do petróleo, e são projetados para se ligar aos substratos em nível molecular para fornecer coloração consistente e durável. Os corantes sintéticos estão disponíveis em uma ampla gama de tonalidades e são formulados para atender a requisitos de desempenho específicos, como resistência à luz, ao calor e à lavagem.
O mercado de corantes sintéticos é segmentado por forma, estrutura, tipo de corante, aplicação, indústria do usuário final e geografia. Por forma, o mercado é segmentado em corantes líquidos, corantes em pó e corantes granulares. Por estrutura, o mercado é segmentado em aniônico, catiônico e não iônico. Por tipo de corante, o mercado é segmentado em corantes reativos, corantes dispersos, corantes ácidos, corantes diretos e outros. Por aplicação, o mercado é segmentado em tingimento, curtimento, tintas e revestimentos, tintas de impressão e outras aplicações. Por indústria do usuário final, o mercado é segmentado em têxtil, couro, celulose e papel, construção civil, alimentos e bebidas e outras indústrias do usuário final. O relatório também abrange tamanhos de mercado e previsões para corantes sintéticos em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Corantes Líquidos |
| Corantes em Pó |
| Corantes Granulares |
| Aniônico |
| Catiônico |
| Não Iônico |
| Corantes Reativos |
| Corantes Dispersos |
| Corantes Ácidos |
| Corantes Diretos |
| Outros |
| Tingimento |
| Curtimento |
| Tintas e Revestimentos |
| Tintas de Impressão |
| Outras Aplicações |
| Têxtil |
| Couro |
| Celulose e Papel |
| Construção Civil |
| Alimentos e Bebidas |
| Outras Indústrias do Usuário Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Forma | Corantes Líquidos | |
| Corantes em Pó | ||
| Corantes Granulares | ||
| Por Estrutura | Aniônico | |
| Catiônico | ||
| Não Iônico | ||
| Por Tipo de Corante | Corantes Reativos | |
| Corantes Dispersos | ||
| Corantes Ácidos | ||
| Corantes Diretos | ||
| Outros | ||
| Por Aplicação | Tingimento | |
| Curtimento | ||
| Tintas e Revestimentos | ||
| Tintas de Impressão | ||
| Outras Aplicações | ||
| Por Indústria do Usuário Final | Têxtil | |
| Couro | ||
| Celulose e Papel | ||
| Construção Civil | ||
| Alimentos e Bebidas | ||
| Outras Indústrias do Usuário Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Corantes Sintéticos?
O tamanho do Mercado de Corantes Sintéticos foi avaliado em 8,06 bilhões de USD em 2026 e estima-se que cresça de 8,55 bilhões de USD em 2027 para atingir 11,55 bilhões de USD até 2032, a um CAGR de 6,21% durante o período de previsão (2027-2032).
Qual tipo de corante detém a maior participação?
Os corantes reativos detinham a maior participação, de 56,45%, em 2026, apoiados pela demanda por algodão e outras fibras celulósicas. Seu desempenho resistente à lavagem os mantém importantes em vestuário tecido, malhas, têxteis para o lar e outras produções à base de algodão.
Qual tipo de corante tem projeção de crescer mais rapidamente?
Os corantes dispersos têm projeção de crescer a um CAGR de 7,07% até 2032, apoiados por têxteis de poliéster e aplicações de sublimação de corantes. Sua importância aumenta com a demanda por artigos esportivos, tecidos de alto desempenho e impressão têxtil digital à base de poliéster.
Por que os corantes líquidos estão ganhando uso nos moinhos têxteis?
Os corantes líquidos detinham uma participação de 55,12% em 2026 porque a dosagem automatizada pode melhorar a consistência de cor, a rastreabilidade e o controle de poeira. Esses benefícios são particularmente relevantes para grandes moinhos que operam linhas de tingimento contínuas e mantêm registros detalhados de lotes.