
Tamaño y Participación del Mercado de Colorantes Sintéticos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
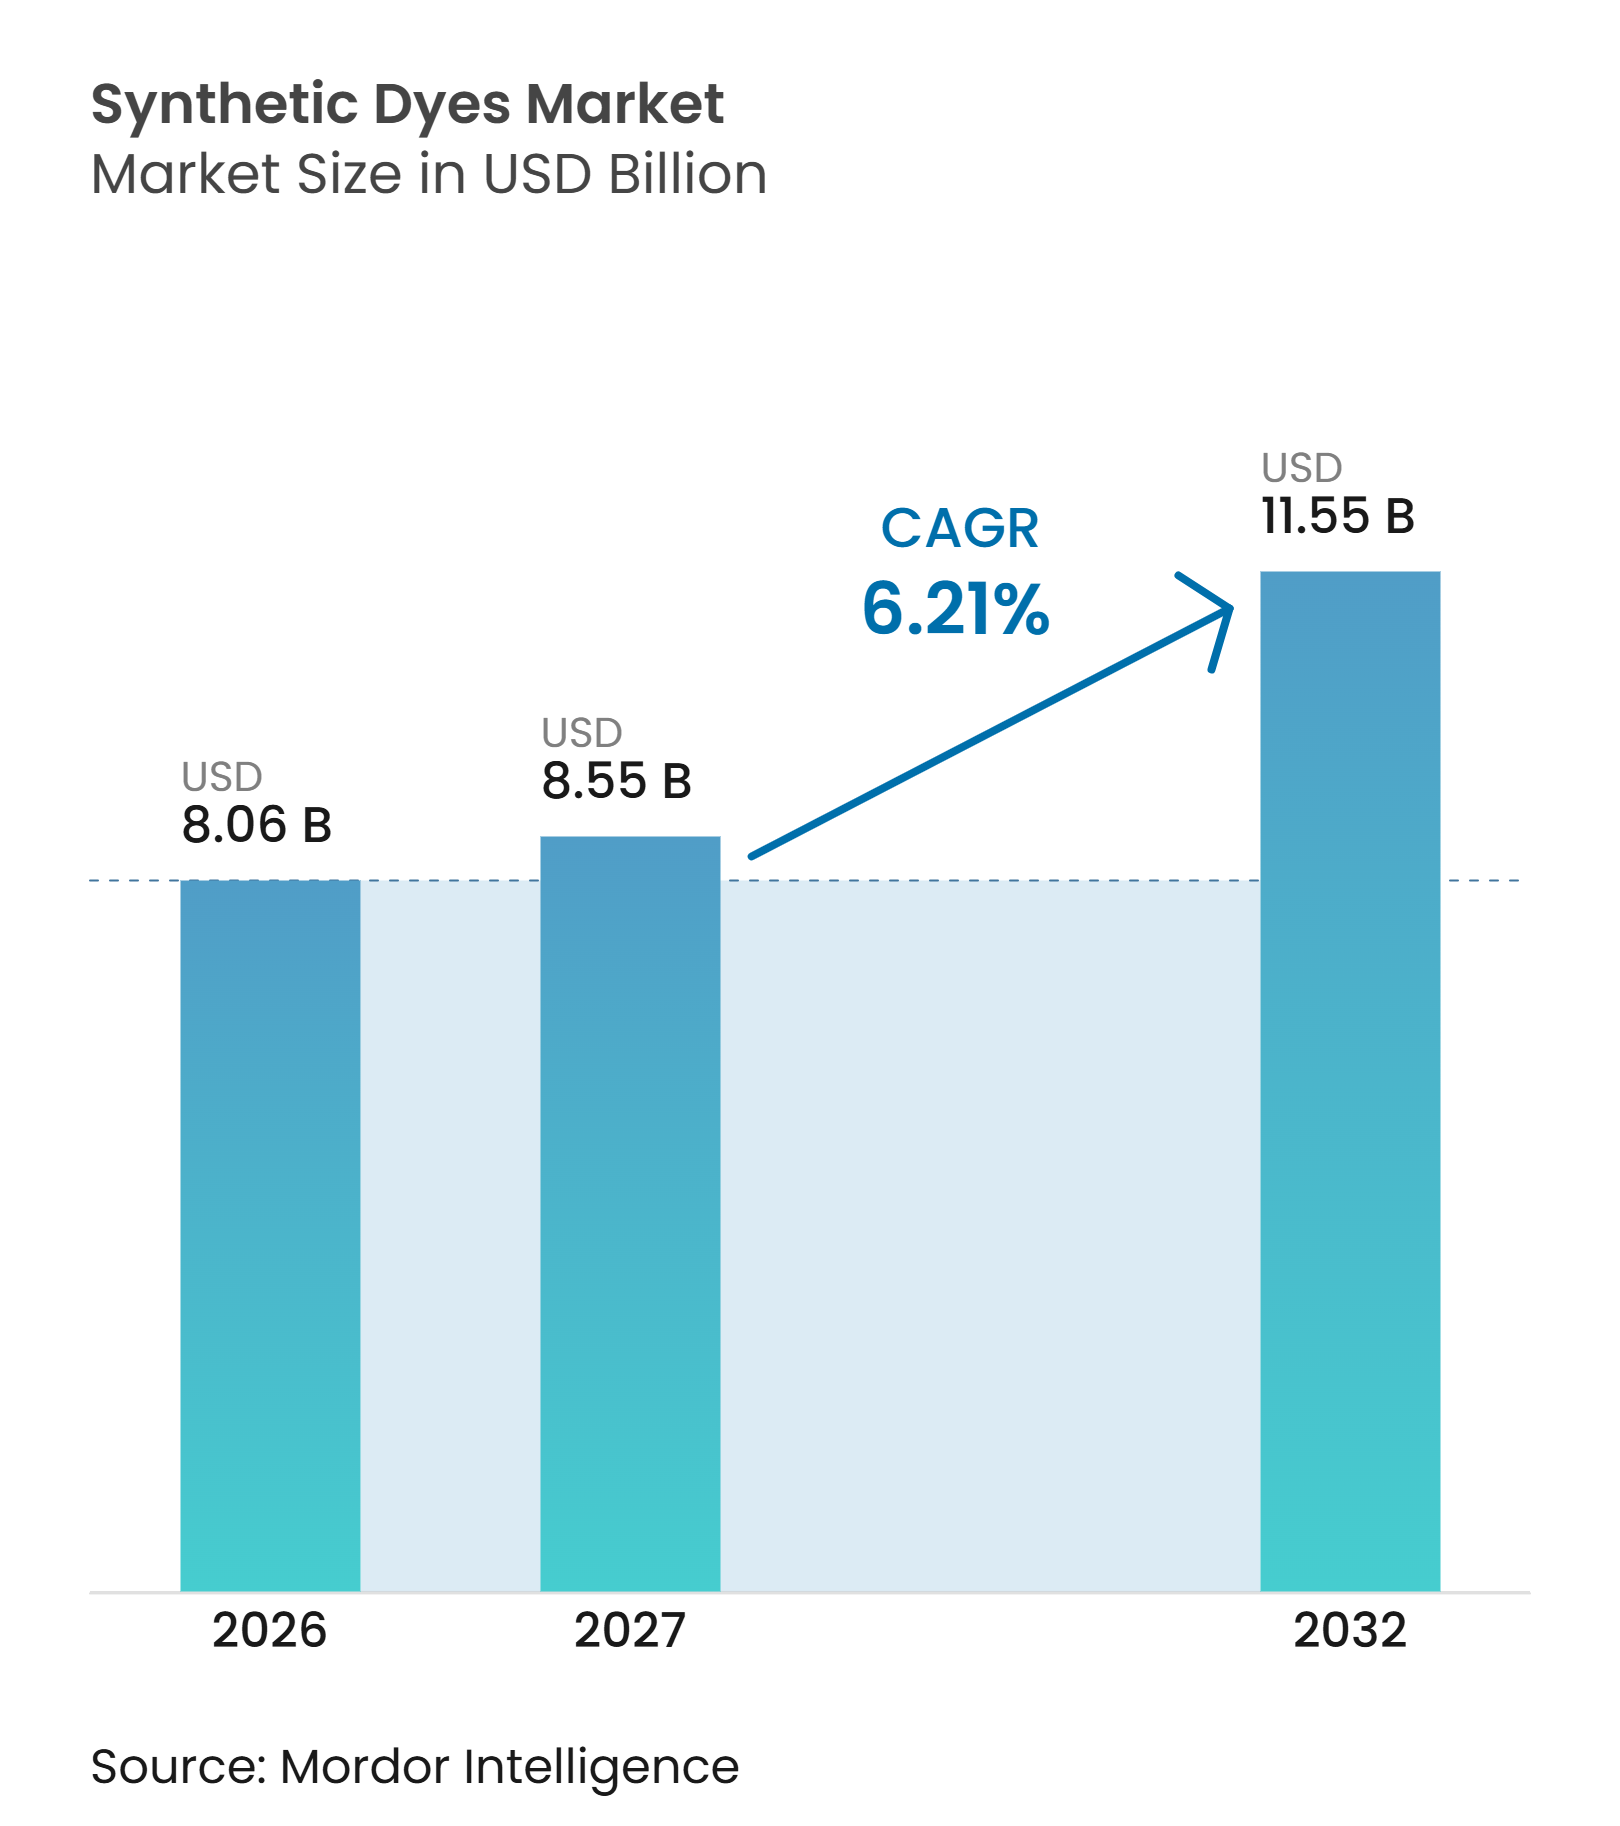
| Tamaño del Mercado (2027) | 8.55 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.55 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.21 % |
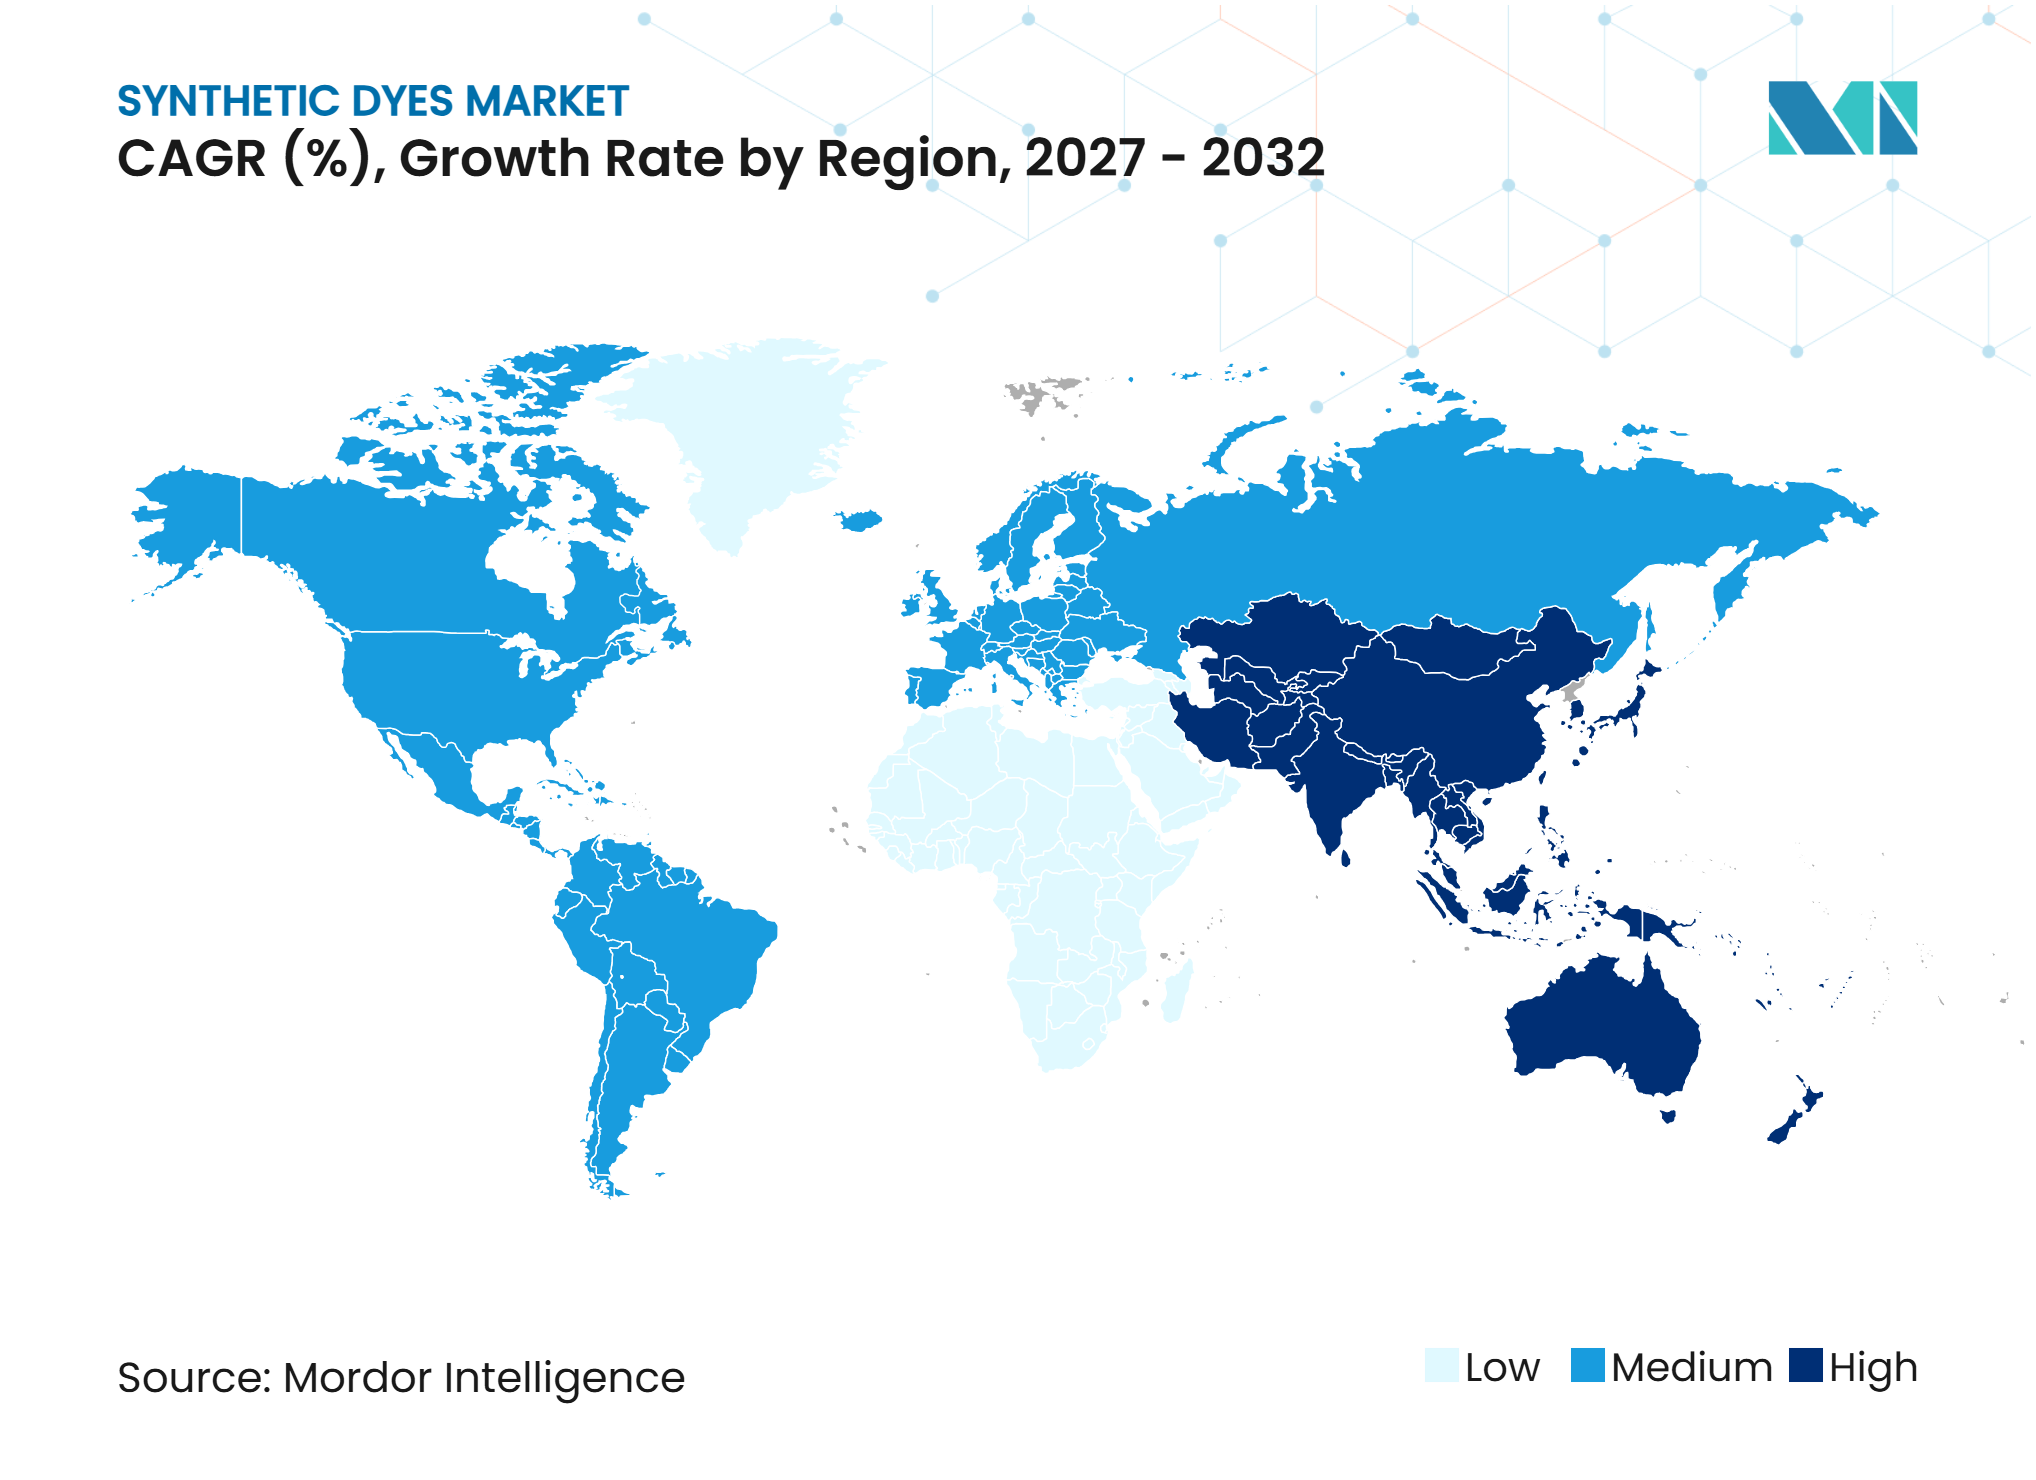
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Colorantes Sintéticos por Mordor Intelligence
El tamaño del Mercado de Colorantes Sintéticos fue valorado en 8,06 mil millones de USD en 2026 y se estima que crecerá desde 8,55 mil millones de USD en 2027 hasta alcanzar los 11,55 mil millones de USD para 2032, a una CAGR del 6,21% durante el período de pronóstico (2027-2032). El mercado de colorantes sintéticos sigue estrechamente vinculado a la producción textil, ya que las prendas de vestir, los textiles para el hogar y las telas técnicas requieren un rendimiento de color fiable a escala industrial. El desplazamiento de la actividad manufacturera hacia el sur y el sudeste de Asia está ampliando la base de fábricas que abastecen colorantes reactivos y dispersos. Los crecientes requisitos de consistencia del color, solidez al lavado y cumplimiento normativo están impulsando la demanda hacia productos técnicamente diferenciados. Los controles medioambientales más estrictos están aumentando los costos de producción y favoreciendo a los proveedores que pueden apoyar procesos más limpios y proporcionar documentación adecuada. Más allá de los textiles, el mercado de colorantes sintéticos tiene margen para expandirse hacia revestimientos, tintas de impresión, cuero y aplicaciones de papel, donde los sistemas a base de agua y la impresión digital están creando demanda de colorantes especializados.
Conclusiones Clave del Informe
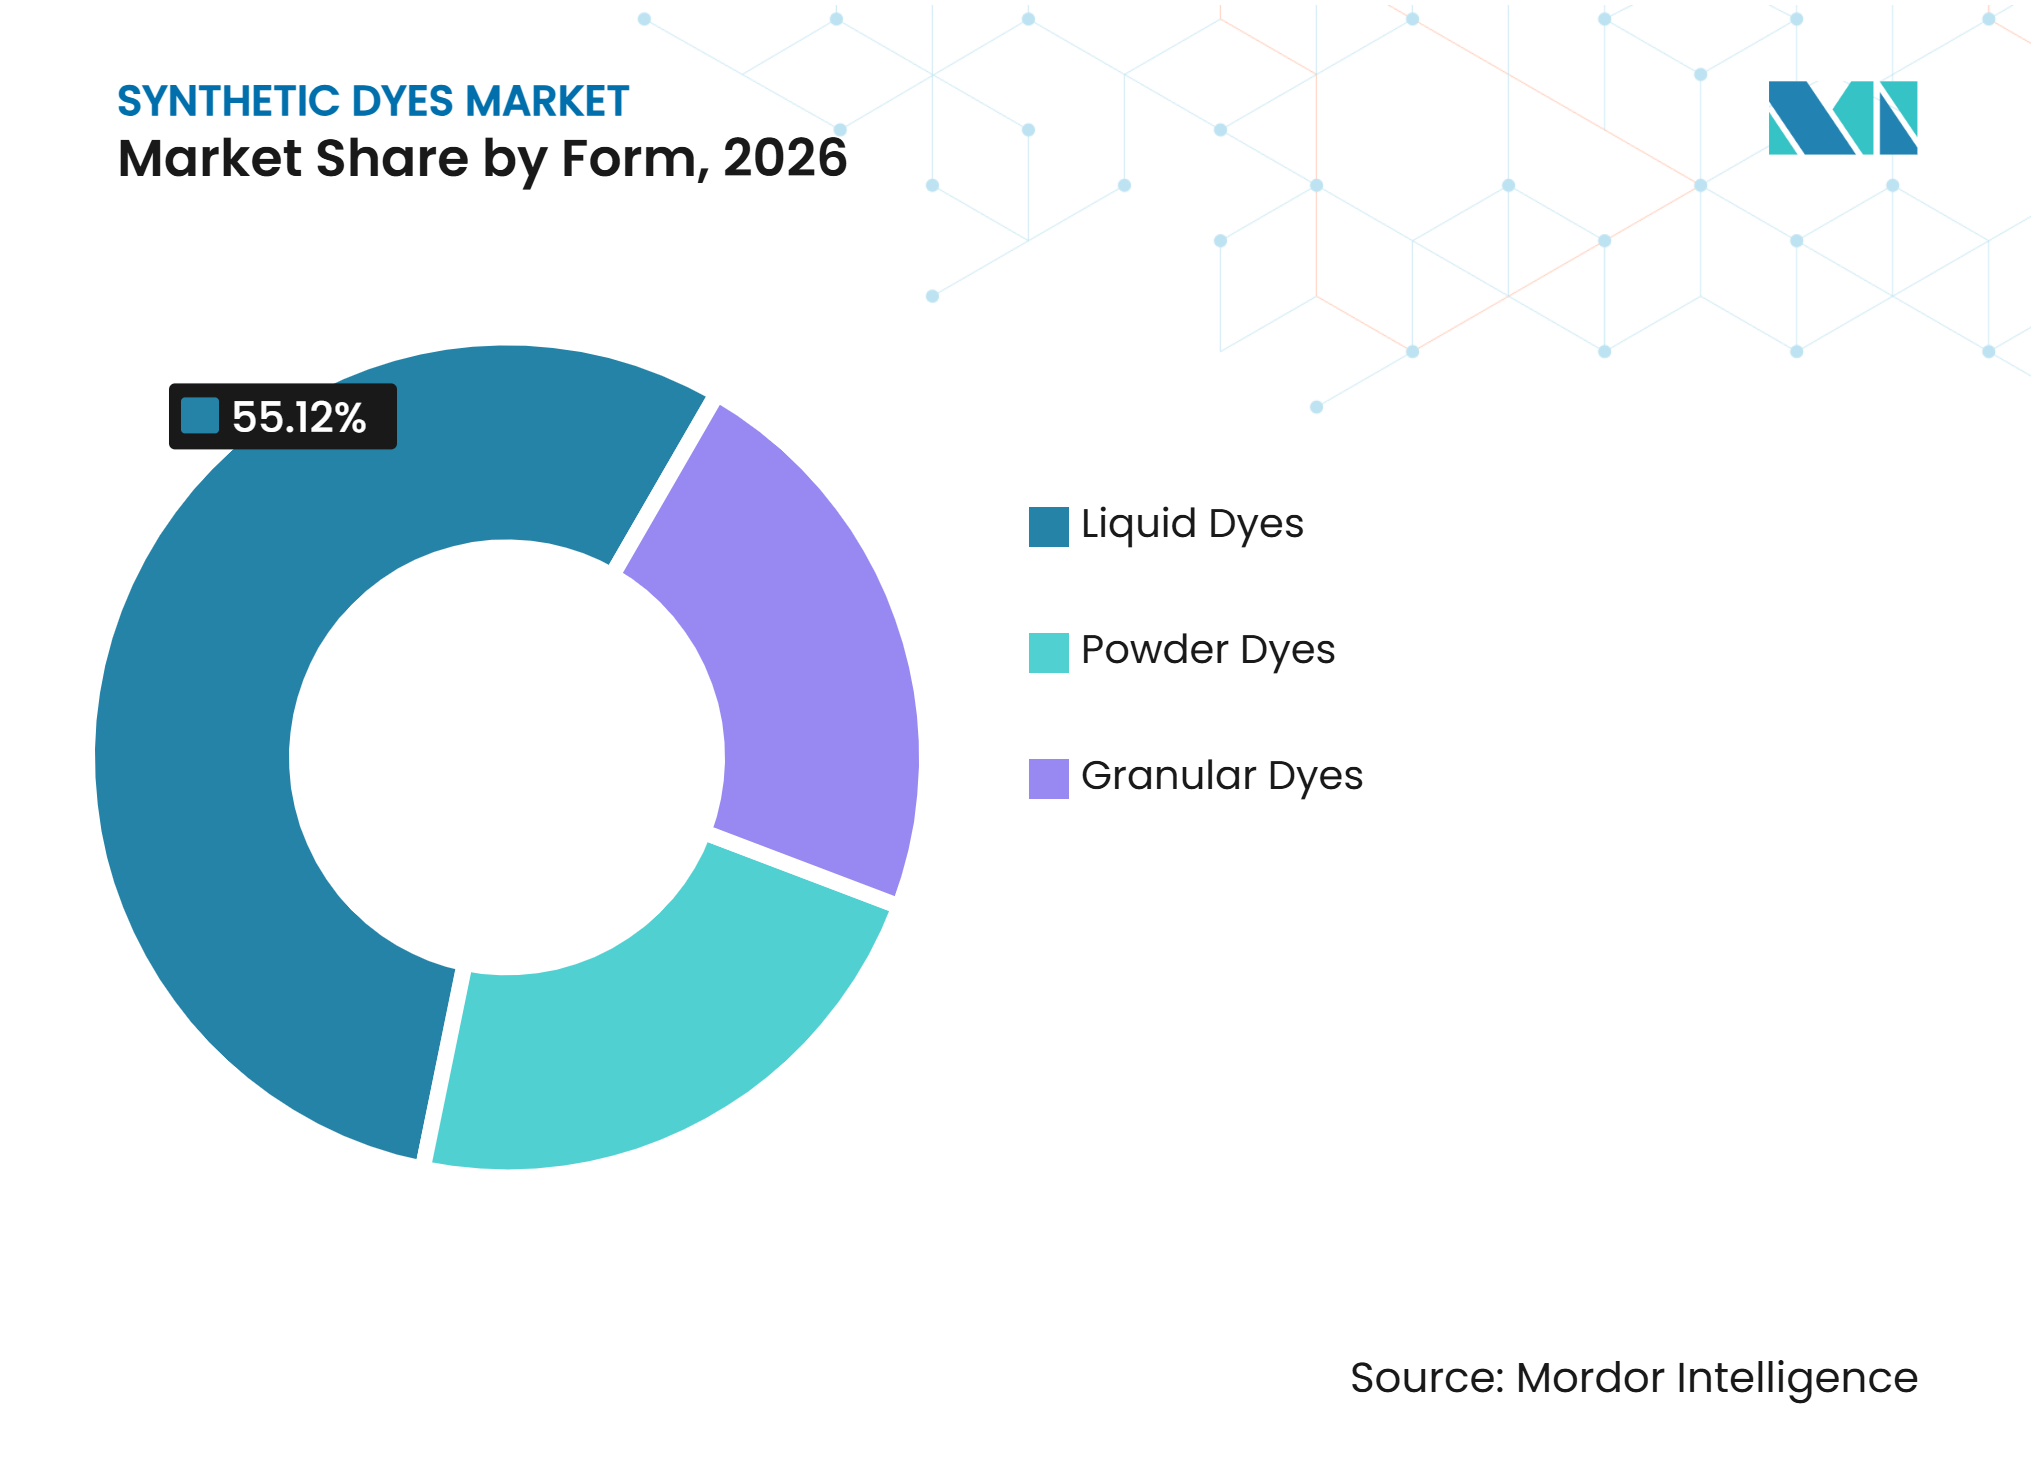
- Por forma, los colorantes líquidos representaron el 55,12% del segmento en 2026, y se prevé que el segmento se expanda a una CAGR del 6,78% hasta 2032.
- Por estructura, los colorantes no iónicos mantuvieron una participación del 44,67% en 2026 y se prevé que crezcan a una CAGR del 6,91% hasta 2032.
- Por tipo de colorante, los colorantes reactivos mantuvieron una participación del 56,45% en 2026, mientras que se prevé que los colorantes dispersos registren la CAGR más alta del 7,07% hasta 2032.
- Por aplicación, el teñido representó el 60,11% del mercado en 2026 y se prevé que crezca a una CAGR del 7,26% hasta 2032.
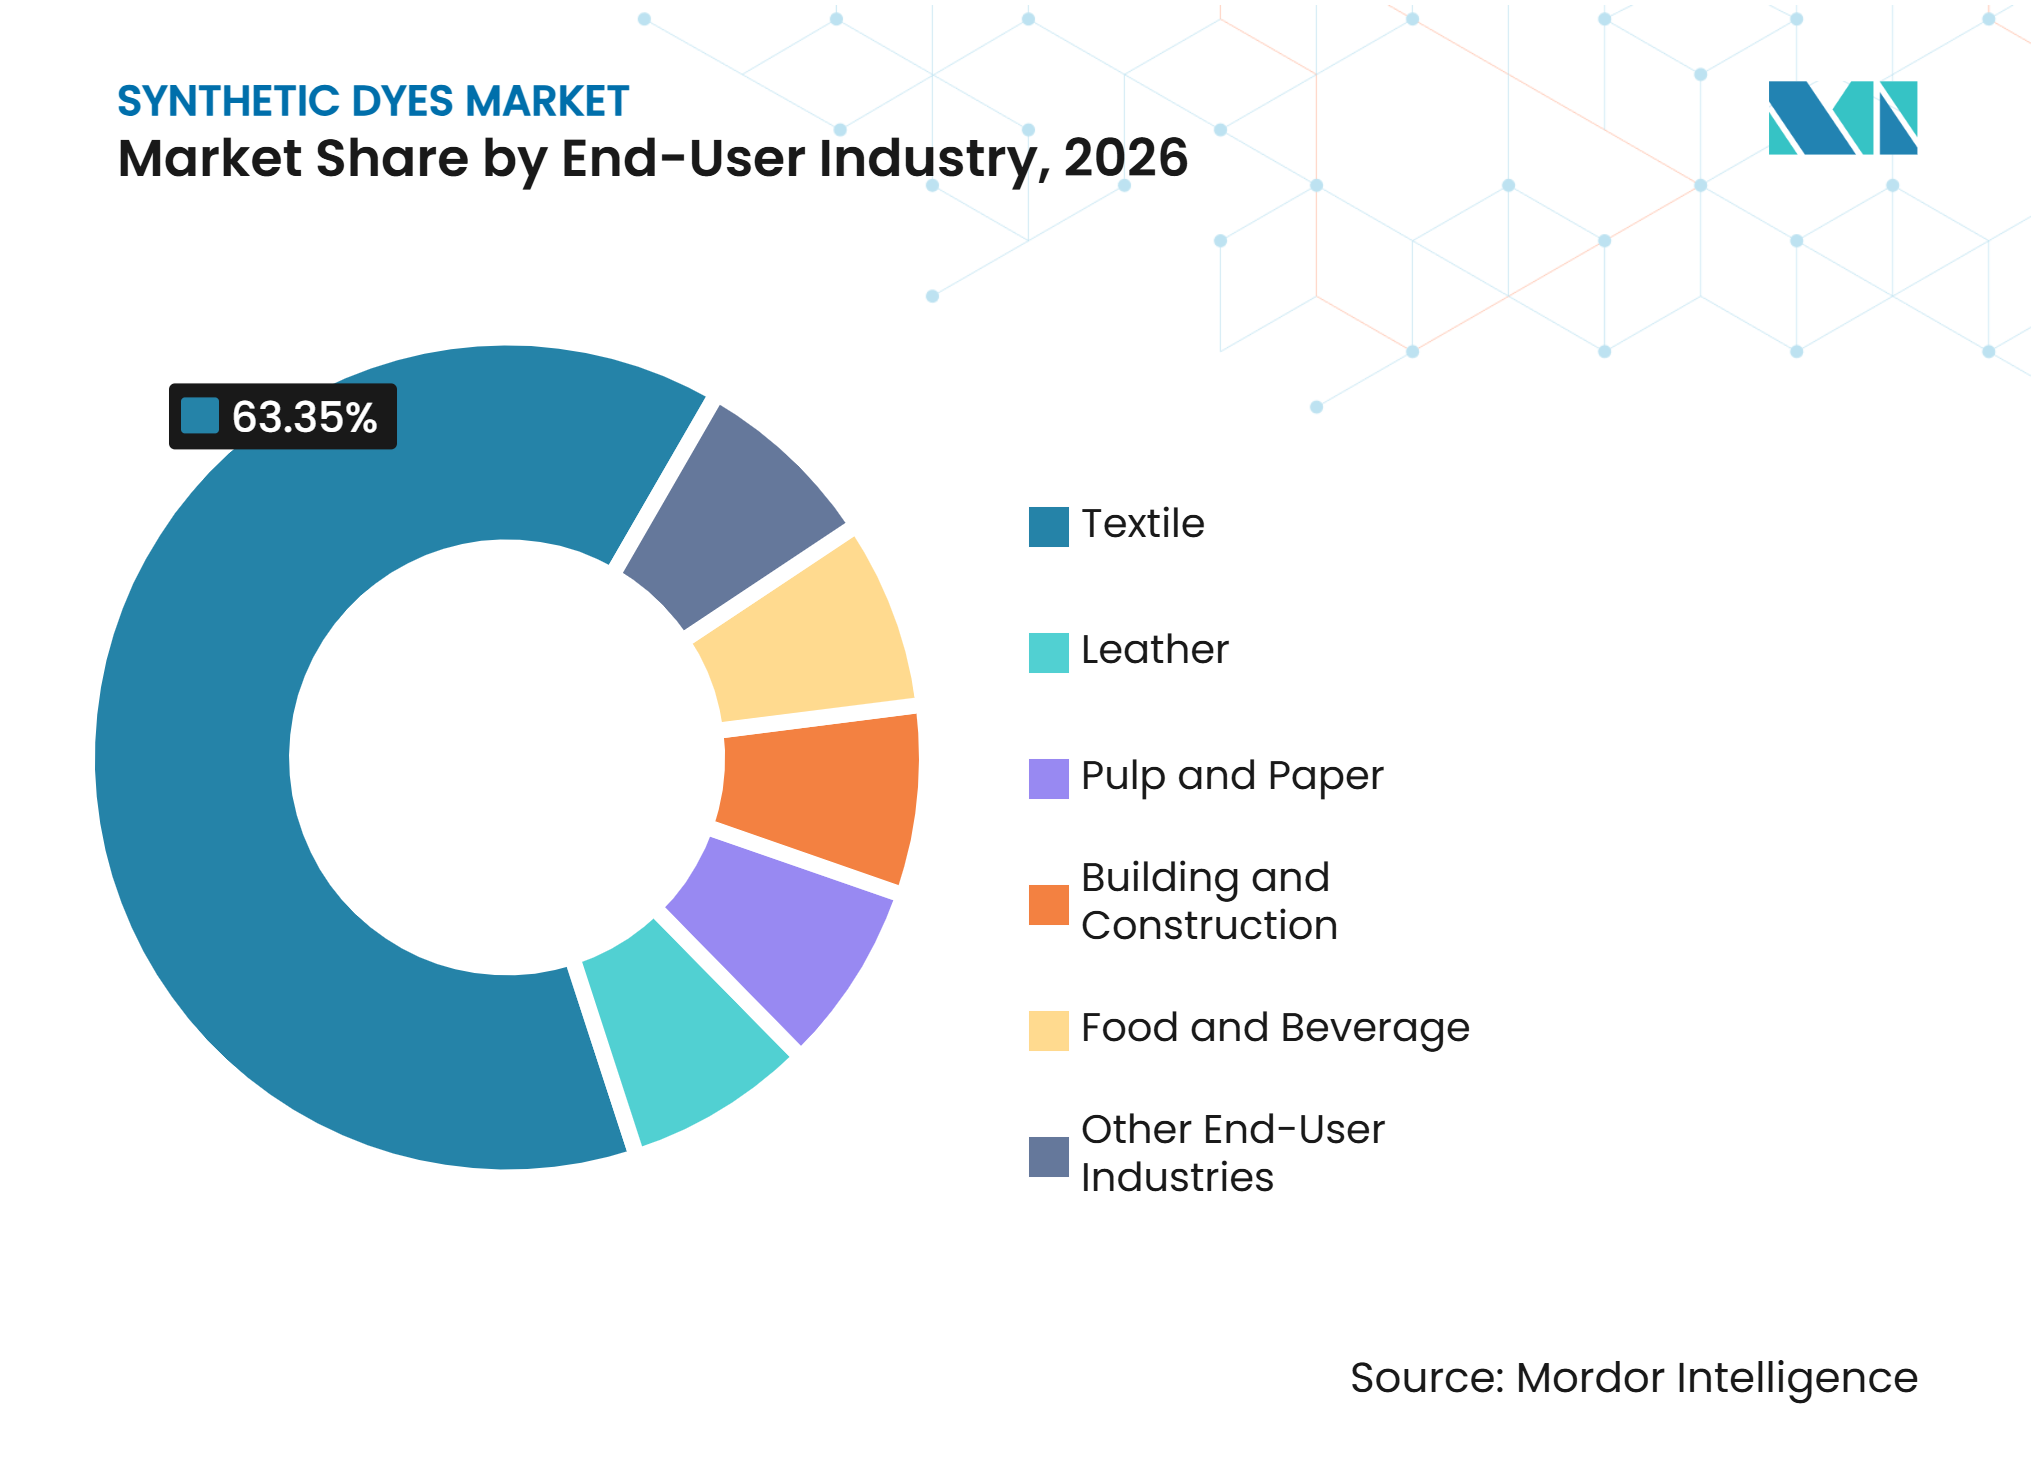
- Por industria de usuario final, los textiles representaron una participación del 63,35% en 2026 y se prevé que crezcan a una CAGR del 7,42% hasta 2032.
- Por geografía, Asia-Pacífico mantuvo una participación del 55,56% en 2026 y se prevé que crezca a una CAGR del 7,33% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Producción Textil y de Confección en Asia-Pacífico | +2.10% | Núcleo de Asia-Pacífico, con extensión a Bangladesh, Vietnam e India | Corto plazo (≤ 2 años) |
| Crecimiento de los Textiles Técnicos y Tejidos de Alto Rendimiento | +1.20% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Impresión Textil Digital y Coloración bajo Demanda | +1.00% | Global, con adopción más rápida en Europa y Asia Oriental | Mediano plazo (2-4 años) |
| Tecnologías de Teñido a Baja Temperatura y Alta Fijación | +0.70% | Núcleo de Asia-Pacífico, con extensión al sur de Asia | Mediano plazo (2-4 años) |
| Demanda de Color Especializado en Envases, Revestimientos, Cuero y Papel | +0.50% | Global, con ganancias tempranas en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Producción Textil y de Confección en Asia-Pacífico
El mercado de colorantes sintéticos se beneficia a medida que la fabricación de prendas de vestir se desplaza desde la costa de China hacia centros de producción de menor costo en el sur y el sudeste de Asia. Esta transición aumenta la demanda de colorantes suministrados localmente y reduce la dependencia de una única base de producción. Las exportaciones textiles y de confección de India alcanzaron los 20.401,95 millones de USD entre abril y octubre de 2025, a pesar de una caída interanual del 1,80% vinculada a presiones arancelarias externas. Esta cifra de exportación refleja la escala de la cadena de suministro textil regional y su demanda continua de colorantes.
El ritmo al que las fábricas de Bangladesh, Vietnam e India modernizan sus instalaciones de teñido y aumentan su producción afecta directamente al mercado de colorantes sintéticos. Los colorantes reactivos siguen siendo importantes en las regiones donde el algodón y otros materiales celulósicos dominan la producción de prendas de vestir. Los colorantes dispersos están ganando relevancia a medida que aumenta el uso del poliéster en ropa deportiva, ropa de trabajo y categorías de moda de menor costo. La diversificación del abastecimiento también brinda a los productores regionales más oportunidades para establecer relaciones técnicas directas con las fábricas. Estas relaciones son valiosas cuando los compradores requieren tonos repetibles, períodos de entrega más cortos y documentación para el cumplimiento químico. Sin embargo, la nueva capacidad no se traducirá automáticamente en rendimientos estables, ya que las mismas regiones enfrentan una intensa competencia de precios por parte de los proveedores chinos establecidos.
Crecimiento de los Textiles Técnicos y Tejidos de Alto Rendimiento
Los textiles técnicos apoyan al mercado de colorantes sintéticos al requerir estándares más altos que la coloración convencional de prendas de vestir. La ropa de trabajo protectora, la tapicería de automóviles, los materiales de filtración y las telas médicas requieren durabilidad del color bajo el lavado, la luz, el sudor, el calor o el uso físico repetido. Los productos a base de poliéster suelen depender de colorantes dispersos porque el colorante debe difundirse en la estructura de la fibra durante el procesamiento. Los requisitos de rendimiento se evalúan comúnmente mediante métodos de solidez del color bajo la serie ISO 105 y mediante los requisitos de producto asociados con el ESTÁNDAR 100 de OEKO-TEX.
Archroma ha posicionado su gama TERASIL WW para poliéster y sus productos ERIOFAST para mezclas de poliamida y elastano en torno a los requisitos de rendimiento y cumplimiento. Estos productos demuestran cómo los proveedores pueden competir en el rendimiento de la aplicación en lugar de depender únicamente de la producción de grado estándar. Las aprobaciones de las fábricas pueden tardar entre 12 y 18 meses porque los productores de telas deben validar el tono, la solidez, el comportamiento del proceso y la seguridad del producto. Una vez aprobado, un proveedor de colorantes puede retener el negocio durante el ciclo de producción del programa de telas. Este patrón puede hacer que la demanda de textiles técnicos sea más estable que la de la moda, aunque los requisitos de calificación siguen siendo estrictos. El mercado de colorantes sintéticos, por tanto, gana valor a partir de la innovación en calidad del producto, apoyo al cumplimiento y fiabilidad del proceso.
Impresión Textil Digital y Coloración bajo Demanda
La impresión textil digital afecta al mercado de colorantes sintéticos al apoyar tiradas de producción más cortas, diseños personalizados y una colocación del color más controlada. Estos sistemas pueden reducir la carga de agua y productos químicos asociada con algunos procesos convencionales por lotes. El formato también requiere colorantes de alta pureza y formulaciones que funcionen de manera consistente en equipos de inyección de tinta. Las químicas reactivas y dispersas siguen siendo relevantes porque las telas de algodón y poliéster impresas requieren diferentes interacciones colorante-fibra. La impresión digital puede crear un canal premium para tintas reactivas sin sal y tintas dispersas especializadas utilizadas en aplicaciones de sublimación.
El proceso de teñido reactivo continuo Econtrol de DyStar, desarrollado con Monforts Textilmaschinen y utilizado por la fábrica turca Altoteks, demuestra que las líneas de teñido convencionales también pueden adoptar un control de proceso más estricto. Este enfoque puede ayudar a los proveedores de colorantes establecidos a atender tanto a las fábricas convencionales como a los sistemas de producción orientados digitalmente más nuevos. El cambio no elimina la necesidad del teñido tradicional, ya que grandes cantidades de textiles siguen dependiendo de baños de colorante. Sin embargo, aumenta la importancia de la consistencia del color, las formulaciones más limpias y el servicio técnico específico para cada aplicación. Los proveedores que apoyan ambos métodos de producción pueden reducir su dependencia de un único canal de demanda. Es probable que el mercado de colorantes sintéticos vea más desarrollo de productos centrado en la coloración de precisión y el menor uso de recursos.
Tecnologías de Teñido a Baja Temperatura y Alta Fijación
El teñido a baja temperatura reduce el consumo de energía, mientras que los sistemas de alta fijación pueden reducir la cantidad de colorante no fijado que entra en los sistemas de tratamiento. Estas tecnologías son importantes en las fábricas que enfrentan costos de energía crecientes, restricciones de agua y expectativas de los compradores de un procesamiento más limpio. Archroma declaró que sus colorantes reactivos AVITERA SE, combinados con el sistema de blanqueo a baja temperatura y pH neutro de Fibre52, pueden reducir el consumo de agua y las emisiones de dióxido de carbono hasta en un 50% en comparación con los puntos de referencia estándar de procesamiento de algodón. Este tipo de mejora de proceso puede aumentar el valor comercial de los productos de colorante al tiempo que permite ahorros de recursos en la fábrica. También puede reducir la cantidad de colorante requerida por unidad de tela, poniendo mayor énfasis en el valor del rendimiento que en el volumen vendido.
El Ministerio de Industria y Tecnología de la Información de China lanzó el programa 2025 para empresas de impresión y teñido que cumplen con los requisitos de la industria. El programa requiere la revisión de materiales medioambientales, documentación y condiciones in situ, con las autoridades medioambientales provinciales realizando controles sobre emisiones e infracciones medioambientales[1]. Tales requisitos de cumplimiento favorecen a las fábricas que pueden demostrar un mejor control de la energía, el agua y los efluentes. También alientan a los proveedores de colorantes a ofrecer productos que funcionen de manera fiable a temperaturas más bajas y en condiciones más eficientes. Esta influencia regulatoria no elimina los métodos de teñido estándar, pero eleva el valor de las opciones de proceso más limpias. El mercado de colorantes sintéticos depende cada vez más de los proveedores que pueden demostrar beneficios prácticos en la línea de producción.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Tratamiento de Efluentes y Cumplimiento de Sustancias Restringidas | -1.40% | Global, con mayor presión en China y el sur de Asia | Corto plazo (≤ 2 años) |
| Precios Volátiles de Intermedios Derivados de Petroquímicos | -1.10% | Global, con mayor presión en China e India | Mediano plazo (2-4 años) |
| Desaceleración de las Exportaciones Textiles y Exceso de Capacidad de Colorantes | -0.80% | Asia-Pacífico, particularmente los mercados de exportación de China | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Costos de Tratamiento de Efluentes y Cumplimiento de Sustancias Restringidas
El tratamiento de efluentes y los controles de sustancias restringidas imponen presiones de costos directas sobre los fabricantes de colorantes y los procesadores textiles. El gasto en cumplimiento incluye equipos de tratamiento, pruebas de laboratorio, documentación, auditorías y la revisión continua de formulaciones químicas. La Descarga Cero de Productos Químicos Peligrosos (ZDHC) identifica la gestión química como un problema crítico, ya que los colorantes sintéticos y los metales pesados pueden afectar a las vías fluviales cercanas a los principales centros de producción textil. Su informe de 2025 incluye casos a nivel de instalación en los que cambios específicos en productos químicos o tratamientos redujeron la ecotoxicidad del agua dulce[2]. Estos requisitos tienden a favorecer a los proveedores más grandes, ya que pueden distribuir los costos de cumplimiento entre una mayor producción.
El mercado de colorantes sintéticos también enfrenta restricciones impuestas por los compradores que van más allá de la aplicación formal de la normativa medioambiental. Las marcas de textiles y calzado a menudo requieren que los proveedores cumplan con sus propios programas de gestión química antes de la aprobación. Los productores más pequeños pueden encontrar más difícil financiar las pruebas, mantener la documentación y actualizar las formulaciones cuando cambian las listas de sustancias restringidas. Esta presión puede consolidar la demanda en torno a los fabricantes con equipos regulatorios establecidos y sistemas de trazabilidad. También puede apoyar la adopción de colorantes de mejor fijación que reduzcan el material residual en las aguas residuales. Esta restricción sigue siendo relevante incluso cuando mejora la demanda textil, ya que el cumplimiento es un requisito operativo continuo.
Precios Volátiles de Intermedios Derivados de Petroquímicos
La producción de colorantes sintéticos depende de intermedios cuya disponibilidad y precio pueden cambiar rápidamente. El ácido H es un intermedio crítico en la síntesis de colorantes reactivos, y las interrupciones del suministro pueden afectar a los precios de los productos finales y a la programación de la producción. Los precios del ácido H alcanzaron los 41.700 CNY por tonelada métrica (5.750 USD por tonelada métrica) en 2025, tras subir un 16,00% desde los 36.000 CNY a principios de año. Los precios de los colorantes reactivos se reportaron en 23.000 CNY por tonelada métrica (3.170 USD por tonelada métrica), con un aumento del 15,00%. Estos movimientos ilustran la exposición al costo que enfrentan los proveedores no integrados cuando un insumo clave escasea.
Los requisitos de seguridad de China para los procesos de nitración añaden otra capa de riesgo, ya que las actualizaciones pueden limitar la producción en instalaciones más antiguas. Los productores integrados pueden compensar parte de este riesgo controlando los intermedios y las operaciones químicas relacionadas. Los productores independientes tienen menos opciones cuando los costos de las materias primas aumentan más rápido que los precios de los contratos. El mercado de colorantes sintéticos, por tanto, otorga una prima a la planificación de la cadena de suministro y a la flexibilidad de las materias primas. La volatilidad de los precios también puede hacer que las fábricas retrasen las compras cuando anticipan nuevas caídas en los precios de los colorantes. Esta restricción es particularmente pronunciada en las categorías de productos donde el exceso de capacidad limita la capacidad de los proveedores para trasladar los costos más altos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma:
Las Formulaciones Líquidas Lideran a Medida que los Grados en Polvo Pierden TerrenoLos colorantes líquidos mantuvieron el 55,12% del segmento en 2026 y se prevé que crezcan a una CAGR del 6,78% hasta 2032. Su posición refleja el creciente uso de equipos de dosificación automatizada en líneas de teñido continuas y a gran escala. Los productos líquidos ayudan a las fábricas a mejorar la consistencia del color de lote a lote al permitir una medición y entrega controladas. También reducen la exposición al polvo que puede ocurrir durante el manejo de polvos. Estas ventajas son relevantes para las fábricas que invierten en cocinas de colorantes automatizadas y condiciones operativas repetibles. Los formatos líquidos también proporcionan una trazabilidad más clara cuando las fábricas necesitan documentar registros de lotes para auditorías de clientes. El tamaño del mercado de colorantes sintéticos para productos líquidos se beneficia de la modernización en la producción textil más que de la preferencia por el formato en sí.
Los colorantes en polvo siguen siendo relevantes donde las fábricas tienen sistemas de manejo establecidos y donde la economía del transporte favorece los productos secos. Los colorantes granulares también conservan un papel en operaciones más pequeñas con infraestructura limitada de almacenamiento y bombeo de líquidos. Sin embargo, estos formatos enfrentan presión a medida que las plantas automatizadas priorizan cada vez más los sistemas de transferencia cerrados y la dosificación controlada. Zhejiang Runtu informó que el volumen de ventas de su colorante líquido DY650 aumentó en más del 300,00% desde los niveles de producción iniciales tras las mejoras técnicas. Esto apoya la opinión de que los formatos líquidos pueden ofrecer beneficios de proceso que importan a los compradores industriales. El ESTÁNDAR 100 de OEKO-TEX aplica límites a las sustancias nocivas en todos los formatos, pero los productos líquidos pueden simplificar la documentación de lotes para la producción certificada. Los productos en polvo y granulares seguirán siendo necesarios, aunque sus perspectivas de crecimiento están más estrechamente vinculadas a las instalaciones de menor automatización.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Estructura:
Los Colorantes No Iónicos Siguen Vinculados a la Demanda de PoliésterLos colorantes no iónicos mantuvieron una participación del 44,67% en 2026 y se prevé que se expandan a una CAGR del 6,91% hasta 2032. Su uso está estrechamente relacionado con los materiales de poliéster, acetato y poliamida que requieren colorantes capaces de difundirse en el sistema de fibras. Este requisito técnico apoya la demanda continua de química de colorantes dispersos en textiles sintéticos. El poliéster sigue siendo relevante en prendas de vestir, textiles para el hogar, ropa deportiva y telas industriales porque los productores valoran su durabilidad y propiedades de procesamiento. Los colorantes no iónicos, por tanto, sirven a una amplia base de usos finales dentro de la industria de colorantes sintéticos. Las perspectivas de crecimiento del segmento también reflejan el mayor uso de tejidos de alto rendimiento y aplicaciones de impresión digital que dependen de sustratos de poliéster.
Los colorantes aniónicos continúan sirviendo al algodón y otras fibras celulósicas a través de las categorías de colorantes reactivos y directos. Los colorantes catiónicos conservan usos especializados en aplicaciones acrílicas y de fibras naturales seleccionadas. Estas clases estructurales no son totalmente intercambiables porque la selección del colorante depende de la fibra, las condiciones de procesamiento y el nivel de solidez requerido. Los proveedores deben, por tanto, mantener carteras técnicas en lugar de depender de una sola química para cada tela. El trabajo de Everlight Chemical sobre auxiliares catiónicos ilustra cómo la química auxiliar puede mejorar la fijación de colorantes reactivos en algodón y mejorar el rendimiento del teñido. El efecto más amplio es una menor carga de sal y una mejor fijación en procesos de algodón seleccionados. Estos desarrollos pueden reducir la brecha medioambiental entre los diferentes enfoques de teñido sin eliminar la necesidad de sistemas de colorantes específicos para cada fibra.
Por Tipo de Colorante:
Los Colorantes Reactivos Lideran Mientras los Colorantes Dispersos Crecen Más RápidoLos colorantes reactivos mantuvieron una participación del 56,45% en 2026, mientras que se proyecta que los colorantes dispersos crezcan a una CAGR del 7,07% hasta 2032. Los colorantes reactivos siguen siendo fundamentales para el mercado de colorantes sintéticos porque las telas de algodón y celulósicas requieren una coloración resistente al lavado. La química crea un enlace con los grupos de fibras que ayuda a mantener el color durante el lavado. Esto hace que los colorantes reactivos sean importantes para las prendas de vestir tejidas, la ropa de punto, los textiles para el hogar y muchos productos de moda a base de algodón. Su gran base instalada brinda a los proveedores oportunidades recurrentes con las fábricas textiles. La participación del mercado de colorantes sintéticos que mantienen los productos reactivos refleja la escala continua del procesamiento de algodón y celulósicos.
Los colorantes dispersos se benefician del crecimiento en prendas de poliéster, ropa deportiva e impresión por sublimación de colorantes. También son relevantes para aplicaciones de alto rendimiento donde importa la solidez del color bajo el calor, la luz y el estrés físico. Los colorantes reactivos de alta fijación pueden reducir los kilogramos de producto necesarios por kilogramo de tela, lo que puede ralentizar el crecimiento del volumen incluso cuando aumenta el valor del producto. Los colorantes ácidos continúan sirviendo a las fibras proteicas y a la poliamida, particularmente en calzado y calcetería. Los colorantes directos siguen siendo útiles para procesos celulósicos seleccionados donde son suficientes métodos de agotamiento más simples. Los productos especiales de tina, azufre y azoicos apoyan el denim y las aplicaciones técnicas. El enfoque continuo de China en la producción de impresión y teñido conforme subraya la importancia de la intensidad del color, las pruebas y la documentación del producto en todas las categorías de colorantes.
Por Aplicación:
El Teñido Mantiene el Mayor Papel a Medida que las Tintas de Impresión AvanzanEl teñido representó el 60,11% del consumo en 2026 y se proyecta que registre una CAGR del 7,26% hasta 2032. El teñido tradicional sigue siendo la principal aplicación porque grandes volúmenes de tela se colorean en operaciones por lotes y continuas antes del ensamblaje de prendas. Los colorantes reactivos, dispersos, ácidos y directos apoyan cada uno diferentes combinaciones de materiales y procesos. Esta escala le da al teñido convencional un papel central incluso a medida que se expanden los métodos alternativos de coloración. Las fábricas continúan invirtiendo en sistemas mejorados de dosificación, lavado y tratamiento de aguas residuales en lugar de abandonar la producción en baños de colorante. El tamaño del mercado de colorantes sintéticos asociado con el teñido está, por tanto, respaldado por la amplia base de fabricación textil.
El curtido sigue siendo una salida importante porque el acabado del cuero utiliza pasos de corrección del color y acabado en húmedo. Las pinturas y revestimientos proporcionan exposición a la actividad de construcción e industrial menos cíclica, especialmente a medida que crecen los sistemas a base de agua. Las tintas de impresión representan una oportunidad especializada porque los sistemas de inyección de tinta requieren una dispersión y un rendimiento del color consistentes. BASF puso en marcha una línea de producción de dispersantes de alto rendimiento en Nanjing en 2025, utilizando tecnología de polimerización radical controlada. BASF declaró que los productos se utilizan en revestimientos, tintas y compuestos para mejorar la dispersión de pigmentos, el rendimiento del color y la estabilidad del sistema. El anuncio se refiere a dispersantes y pigmentos más que a colorantes, pero ilustra una inversión más amplia en la cadena de suministro en aplicaciones de color de alto rendimiento. Estas aplicaciones pueden recompensar a los proveedores capaces de cumplir con requisitos exactos de formulación.
Por Industria de Usuario Final:
La Demanda Textil Domina Mientras Otros Usos Añaden EquilibrioLos textiles representaron una participación del 63,35% de la demanda de usuarios finales en 2026 y se prevé que crezcan a una CAGR del 7,42% hasta 2032. Las prendas de vestir, los textiles para el hogar y las telas técnicas juntos crean la base de demanda más amplia para los colorantes sintéticos. El segmento también se beneficia del crecimiento de la producción en los centros de fabricación asiáticos y de las fábricas que mejoran los controles de proceso. Los compradores de textiles esperan cada vez más calidad, consistencia y cumplimiento químico junto con precios competitivos. Esta combinación alienta a los proveedores a ofrecer soporte técnico en lugar de simplemente enviar colorantes estándar. El mercado de colorantes sintéticos sigue siendo sensible a los ciclos de producción de prendas de vestir porque los textiles son su mayor canal de uso final.
El cuero es otro usuario significativo de colorantes ácidos y directos en aplicaciones de acabado y corrección del color. La pulpa y el papel utilizan colorantes directos para papel especial, revestimientos de embalaje, papel tisú y productos decorativos. Los usos relacionados con la construcción incluyen colorantes líquidos para revestimientos y aplicaciones relacionadas con el hormigón. Los usos en alimentos y bebidas siguen siendo limitados porque solo los colorantes aprobados pueden utilizarse en estos productos altamente regulados. La consolidación de fabricación de DyStar en 2025 incluyó la integración parcial de la producción de colorantes para Alimentos, Medicamentos y Cosméticos (FD&C) y colorantes para Medicamentos y Cosméticos (D&C) en su instalación de Reidsville, Carolina del Norte, mientras continuaba suministrando desde su red más amplia. El negocio de Colores de Atul recibió reconocimiento de la Asociación de Fabricantes de Colorantes y Pigmentos de India en octubre de 2025 por el desarrollo autóctono del Vat Blue 18 y el trabajo de conservación del agua. Estos ejemplos muestran la inversión continua en productos y procesos en todos los usos finales.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 55,56% de la participación del mercado de colorantes sintéticos en 2026 y se proyecta que crezca a una CAGR del 7,33% hasta 2032. La región combina importantes centros de fabricación textil con un gran consumo local de prendas de vestir, textiles para el hogar y productos a base de poliéster. China sigue siendo una base de producción líder, mientras que India es un proveedor importante para los mercados textiles vecinos. Vietnam y Bangladesh añaden demanda a medida que el abastecimiento de prendas de vestir se desplaza hacia el sur y el sudeste de Asia. La región se beneficia de ecosistemas textiles integrados que conectan la fibra, la tela, el teñido, la producción de prendas y la logística de exportación. Esta estructura apoya una demanda estable de colorantes reactivos y dispersos, así como de auxiliares que mejoran la eficiencia del teñido.
La orientación de Fujian de 2025 sobre el sector de teñido y acabado establece una dirección política hacia la concentración en parques industriales, la producción más limpia, la automatización y la impresión digital por inyección de tinta. La orientación tiene como objetivo que al menos 25 empresas cumplan con los estándares nacionales de la industria de impresión y teñido para 2027 y que la participación de productos de gama media y alta sea de al menos el 65,00%. Estos objetivos indican que se espera que las instalaciones conformes y mejor equipadas ganen mayor influencia en la cadena de suministro regional. Las fábricas de la región también enfrentan expectativas más fuertes en torno a los controles de aguas residuales, la eficiencia energética y la trazabilidad química. Esta dirección regulatoria apoya el teñido a baja temperatura, la entrega automatizada de productos químicos y el procesamiento digital. Es probable que el mercado de colorantes sintéticos en Asia-Pacífico favorezca a los proveedores que combinen precios competitivos con un soporte de cumplimiento consistente.
América del Norte
La demanda de América del Norte se centra en telas técnicas, revestimientos especiales y aplicaciones de colorantes reguladas en lugar del teñido textil masivo. Los productos textiles de automoción, filtración, defensa, médicos y de alto rendimiento requieren estándares específicos de solidez del color y rendimiento del material. Tales aplicaciones apoyan a los proveedores especializados que ofrecen asistencia en formulación y documentación. Los marcos de pruebas de la ISO y de la Asociación Americana de Químicos y Coloristas Textiles (AATCC) siguen siendo relevantes en las decisiones de los compradores porque la calidad del producto debe verificarse para las condiciones de uso final. La base textil convencional más limitada de la región la hace menos expuesta al teñido de prendas de vestir que Asia-Pacífico. Sin embargo, las aplicaciones técnicas y especializadas apoyan una demanda de mayor valor.
DyStar anunció en abril de 2025 que dejaría de fabricar en su instalación de Hilton Davis e integraría parcialmente la producción en su operación de Reidsville, Carolina del Norte. La empresa declaró que los colorantes FD&C, los colorantes D&C, las lacas, los colorantes técnicos y las dispersiones de pigmentos continuarían siendo suministrados desde otras ubicaciones en su red. El movimiento indica una huella de fabricación más enfocada para productos colorantes regulados y especiales. También refleja la importancia de la eficiencia operativa donde las categorías tradicionales son menos atractivas. Es probable que los clientes de América del Norte continúen valorando el soporte técnico, la evidencia de seguridad del producto y la fiabilidad del suministro. Esto hace de la región un mercado importante para productos de colorantes diferenciados incluso sin producción de productos básicos a gran escala.
Europa, América del Sur, Oriente Medio y África
Europa está moldeada por los requisitos de cumplimiento químico y por el interés de los compradores en productos con credenciales medioambientales y de salud material más claras. Archroma informó que su cartera de colorantes logró la certificación de Salud de Materiales Oro de Cradle to Cradle en productos reactivos, ácidos, dispersos, índigo y azufre. Este posicionamiento es relevante a medida que las marcas europeas elevan las expectativas de sustancias restringidas y documentación química. Europa también sigue siendo importante para los textiles especiales, el acabado del denim, los revestimientos y las aplicaciones de moda premium. El proceso DENIM HALO de Archroma recibió el Premio de Sostenibilidad e Innovación 2025 de la Federación Internacional de Fabricantes Textiles (ITMF), con ahorros de agua reportados por la empresa del 40% al 56% y reducciones de dióxido de carbono del 33% al 34% en comparación con procesos estándar seleccionados.
América del Sur sigue vinculada a la demanda de prendas de vestir y cuero, mientras que los usuarios locales dependen sustancialmente del suministro importado. Esta dependencia hace que los tiempos de entrega, la exposición a divisas y el costo de desembarque sean consideraciones de compra importantes. La demanda en Oriente Medio y África aún se está desarrollando, pero la inversión textil y la diversificación industrial están creando nuevas necesidades de colorantes y soporte de cumplimiento. Las fábricas orientadas a la exportación en estas regiones pueden necesitar alinearse con los programas de gestión química de los compradores para atender a las marcas europeas y norteamericanas. El informe de 2025 de ZDHC subraya la importancia de la gestión del agua y los productos químicos en las cadenas de valor textiles. Estas regiones ofrecen oportunidades selectivas para los proveedores capaces de combinar el suministro de productos con experiencia en procesos y documentación.
Panorama Competitivo
Concentración del Mercado
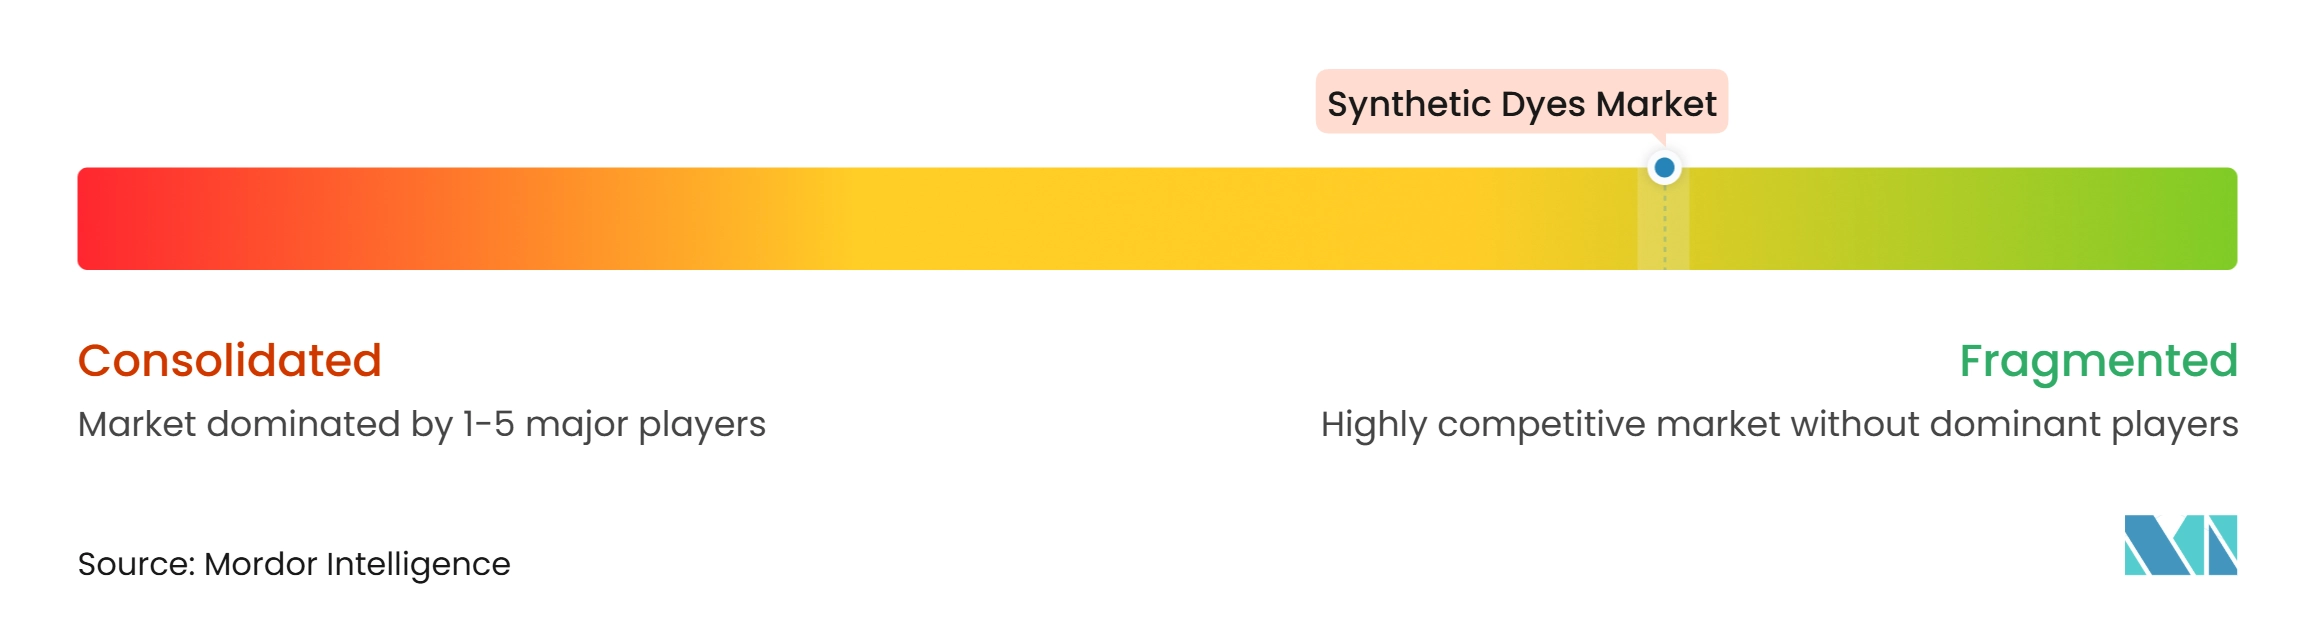
El mercado de colorantes sintéticos está fragmentado. Zhejiang Runtu, Zhejiang Jihua Group, Kiri Industries, Bodal Chemicals, Jay Chemical Industries, Atul, Archroma y DyStar compiten en capacidad de producción, capacidad técnica y especificaciones de los clientes. La capacidad doméstica de China otorga a los productores establecidos una ventaja de escala en la química de grado estándar. Los productores más pequeños siguen activos en categorías locales y de menor costo, pero los costos de cumplimiento, el acceso a intermedios y las aprobaciones de los clientes limitan su entrada en aplicaciones premium. Esta estructura explica por qué la escala, el aseguramiento de la calidad y la capacidad de apoyar a los clientes en la producción siguen siendo factores competitivos importantes.
Archroma compite a través de gamas de colorantes especiales, tecnologías de proceso y credenciales de salud material, incluido su sistema DENIM HALO, que combina un pretratamiento patentado con opciones de colorantes de índigo reducido, azufre y biosintéticos. La empresa informó que el sistema puede reducir el uso de agua, energía y dióxido de carbono en comparación con procesos de denim convencionales seleccionados, haciendo que las ofertas basadas en procesos sean relevantes para los clientes con compromisos formales de sostenibilidad. Los productores indios están buscando oportunidades en colorantes sin sal y otros productos que aborden las presiones de aguas residuales y regulatorias. Al mismo tiempo, los proveedores chinos conservan ventajas de escala, vínculos textiles regionales y operaciones químicas integradas. Los actores especializados europeos y globales dependen más del conocimiento de aplicaciones, certificaciones, innovación de procesos y evidencia del uso a escala de fábrica. Los compradores pueden utilizar múltiples proveedores para equilibrar el precio, el cumplimiento, el rendimiento del producto y la continuidad del suministro.
DyStar se convirtió en una subsidiaria de propiedad total de Zhejiang Longsheng Group después de que se resolviera su disputa de accionistas, con la transacción completada el 30 de diciembre de 2025, eliminando un problema de gobernanza y dando al negocio un único propietario. DyStar también reestructuró su huella de fabricación en las Américas en torno a Reidsville, Carolina del Norte, y Cheyenne, Wyoming, reflejando un enfoque en productos colorantes especializados y regulados. Sudarshan Chemical completó su adquisición de Heubach Group en marzo de 2025 a través de Sudarshan Europe B.V., añadiendo 19 sitios internacionales y ampliando su posición en pigmentos y colorantes especiales. Sin embargo, los pigmentos y los colorantes siguen siendo categorías de productos distintas. DyStar ha reportado una intensidad de emisiones un 51% menor en relación con su línea de base de 2011, una intensidad de consumo de agua un 81% menor y una intensidad de aguas residuales un 58% menor, ilustrando cómo los informes de rendimiento de recursos se están convirtiendo en parte del posicionamiento de los proveedores.
Líderes de la Industria de Colorantes Sintéticos
-
Heubach GmbH
-
BASF
-
DyStar Singapore Pte Ltd
-
Chromascape
-
Zhejiang Jihua Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Colorantes Sintéticos Empresas cubiertas en este informe
- Archroma
- Atul Ltd
- BASF
- Bodal Chemicals Ltd.
- Chromascape
- DyStar Singapore Pte Ltd
- Everlight Chemical Industrial Co.
- Heubach GmbH
- Jay Chemical Industries Pvt. Ltd.
- Kiri Industries Ltd.
- LANXESS
- Milliken
- Sumitomo Chemical Co., Ltd.
- Zhejiang Jihua Group
- Zhejiang Runtu Co.,Ltd.
Desarrollos recientes de la industria en Mercado de Colorantes Sintéticos
- Enero de 2026: Zhejiang Longsheng Group completó la adquisición del 37,57% restante de participación en DyStar Global Holdings, un fabricante de colorantes sintéticos, de Kiri Industries Ltd. por 689 millones de USD. La transacción se completó el 30 de diciembre de 2025, convirtiendo a DyStar en una subsidiaria de propiedad total de Zhejiang Longsheng Group.
- Marzo de 2025: Sudarshan Chemical Industries Limited, a través de su subsidiaria de propiedad total Sudarshan Europe B.V., completó la adquisición de Heubach Group, un productor de colorantes sintéticos y pigmentos. La organización combinada opera en 19 sitios internacionales con una cartera que abarca pigmentos, dispersiones líquidas y colorantes especiales.
Alcance del Informe Global del Mercado de Colorantes Sintéticos
Los colorantes sintéticos son compuestos orgánicos coloreados de fabricación artificial utilizados para impartir color permanente a materiales como textiles, cuero, papel, cosméticos y alimentos. Estos compuestos se producen mediante síntesis química, principalmente a partir de materias primas derivadas del petróleo, y están diseñados para unirse a los sustratos a nivel molecular para ofrecer una coloración consistente y duradera. Los colorantes sintéticos están disponibles en una amplia gama de tonos y se formulan para cumplir con requisitos de rendimiento específicos, como la resistencia a la luz, el calor y el lavado.
El mercado de colorantes sintéticos está segmentado por forma, estructura, tipo de colorante, aplicación, industria de usuario final y geografía. Por forma, el mercado está segmentado en colorantes líquidos, colorantes en polvo y colorantes granulares. Por estructura, el mercado está segmentado en aniónico, catiónico y no iónico. Por tipo de colorante, el mercado está segmentado en colorantes reactivos, colorantes dispersos, colorantes ácidos, colorantes directos y otros. Por aplicación, el mercado está segmentado en teñido, curtido, pinturas y revestimientos, tintas de impresión y otras aplicaciones. Por industria de usuario final, el mercado está segmentado en textil, cuero, pulpa y papel, construcción y edificación, alimentos y bebidas y otras industrias de usuarios finales. El informe también cubre los tamaños de mercado y los pronósticos para los colorantes sintéticos en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Colorantes Líquidos |
| Colorantes en Polvo |
| Colorantes Granulares |
| Aniónico |
| Catiónico |
| No Iónico |
| Colorantes Reactivos |
| Colorantes Dispersos |
| Colorantes Ácidos |
| Colorantes Directos |
| Otros |
| Teñido |
| Curtido |
| Pinturas y Revestimientos |
| Tintas de Impresión |
| Otras Aplicaciones |
| Textil |
| Cuero |
| Pulpa y Papel |
| Construcción y Edificación |
| Alimentos y Bebidas |
| Otras Industrias de Usuarios Finales |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Forma | Colorantes Líquidos | |
| Colorantes en Polvo | ||
| Colorantes Granulares | ||
| Por Estructura | Aniónico | |
| Catiónico | ||
| No Iónico | ||
| Por Tipo de Colorante | Colorantes Reactivos | |
| Colorantes Dispersos | ||
| Colorantes Ácidos | ||
| Colorantes Directos | ||
| Otros | ||
| Por Aplicación | Teñido | |
| Curtido | ||
| Pinturas y Revestimientos | ||
| Tintas de Impresión | ||
| Otras Aplicaciones | ||
| Por Industria de Usuario Final | Textil | |
| Cuero | ||
| Pulpa y Papel | ||
| Construcción y Edificación | ||
| Alimentos y Bebidas | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Colorantes Sintéticos?
El tamaño del Mercado de Colorantes Sintéticos fue valorado en 8,06 mil millones de USD en 2026 y se estima que crecerá desde 8,55 mil millones de USD en 2027 hasta alcanzar los 11,55 mil millones de USD para 2032, a una CAGR del 6,21% durante el período de pronóstico (2027-2032).
¿Qué tipo de colorante tiene la mayor participación?
Los colorantes reactivos mantuvieron la mayor participación con el 56,45% en 2026, respaldados por la demanda de algodón y otras fibras celulósicas. Su rendimiento resistente al lavado los mantiene importantes en prendas de vestir tejidas, ropa de punto, textiles para el hogar y otra producción a base de algodón.
¿Qué tipo de colorante se proyecta que crezca más rápido?
Se proyecta que los colorantes dispersos crezcan a una CAGR del 7,07% hasta 2032, respaldados por los textiles de poliéster y las aplicaciones de sublimación de colorantes. Su importancia aumenta con la demanda de ropa deportiva, tejidos de alto rendimiento e impresión textil digital a base de poliéster.
¿Por qué los colorantes líquidos están ganando uso en las fábricas textiles?
Los colorantes líquidos mantuvieron una participación del 55,12% en 2026 porque la dosificación automatizada puede mejorar la consistencia del color, la trazabilidad y el control del polvo. Estos beneficios son particularmente relevantes para las grandes fábricas que operan líneas de teñido continuas y mantienen registros detallados de lotes.