
Marktgröße und Marktanteil für Synthetische Farbstoffe
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 8.55 Milliarden US-Dollar |
| Marktgröße (2032) | 11.55 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.21 % |
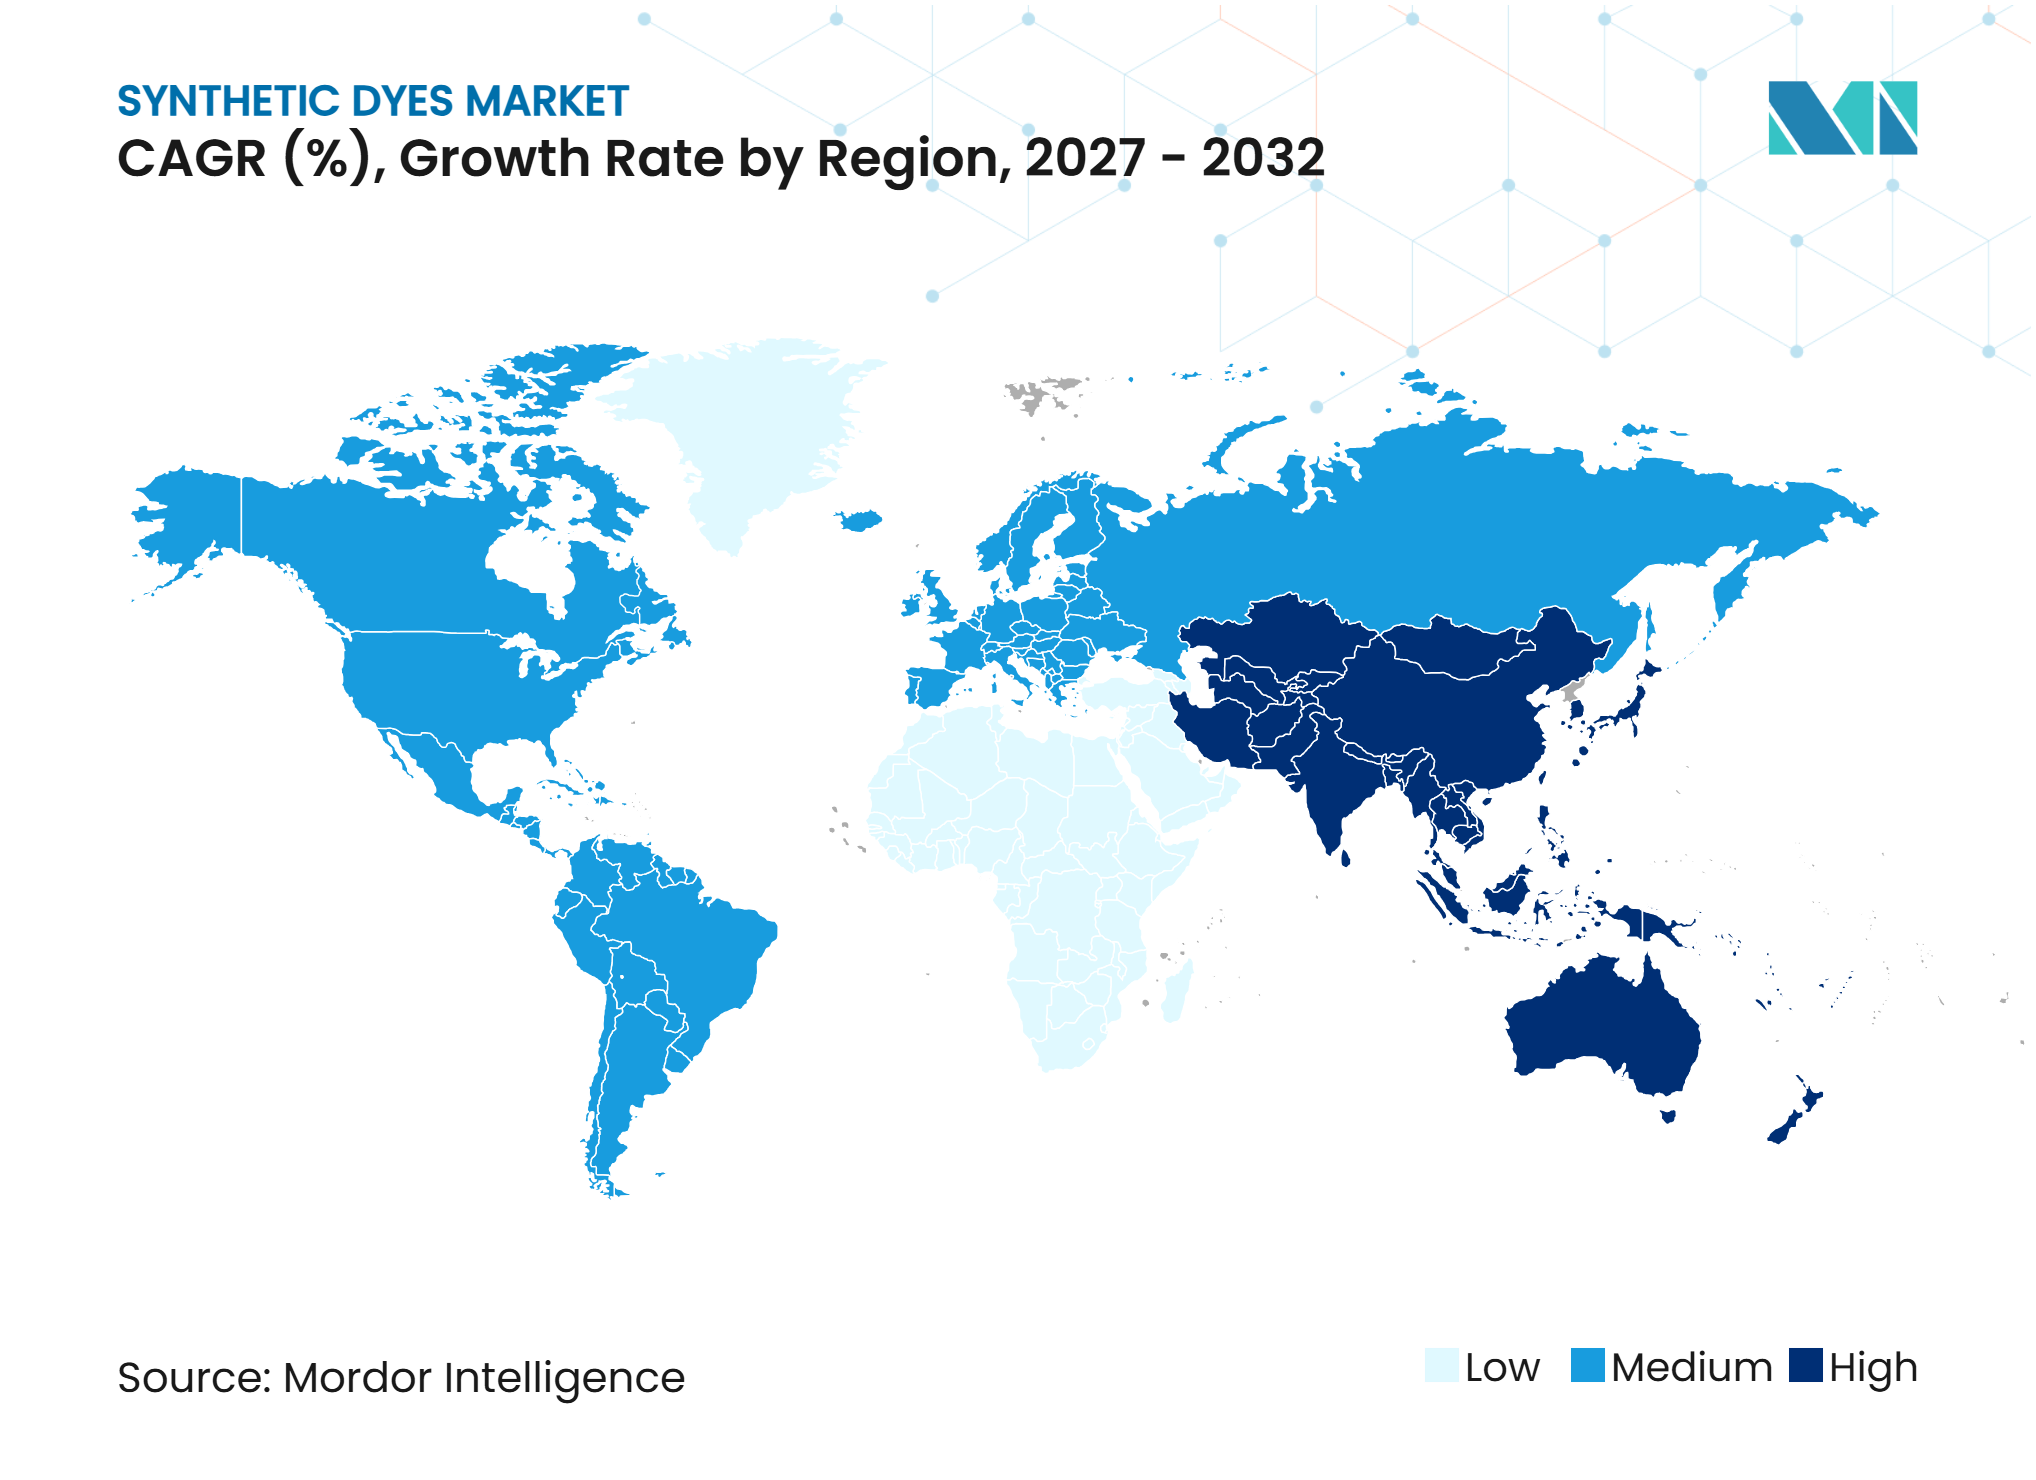
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Synthetische Farbstoffe von Mordor Intelligence
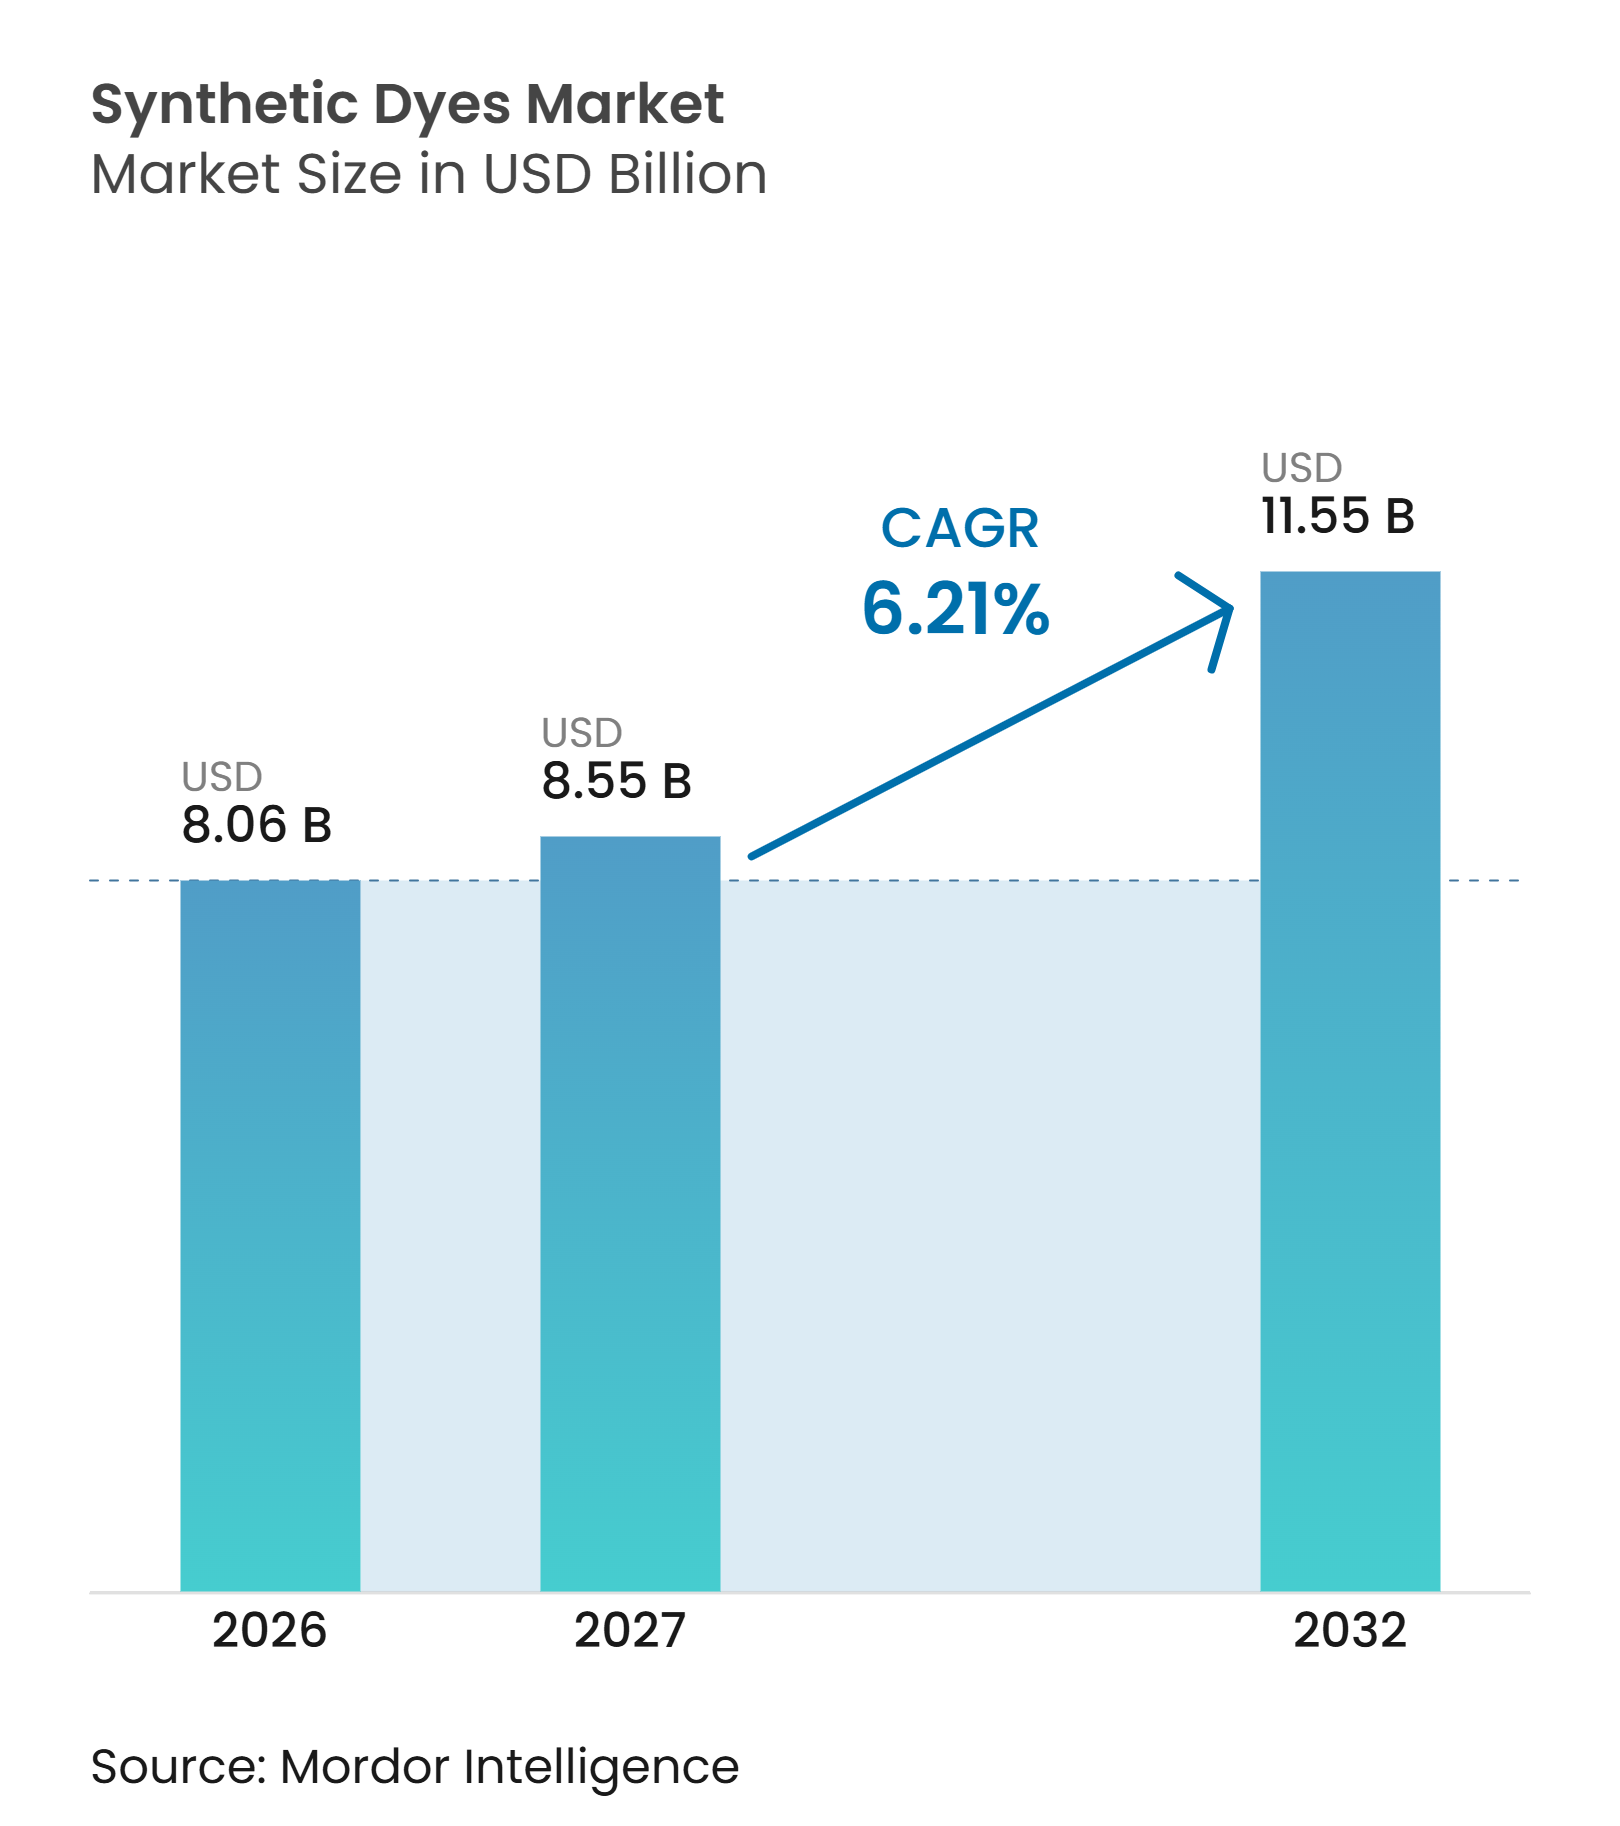
Die Marktgröße für Synthetische Farbstoffe wurde im Jahr 2026 auf 8,06 Milliarden USD geschätzt und soll von 8,55 Milliarden USD im Jahr 2027 auf 11,55 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,21% während des Prognosezeitraums (2027–2032). Der Markt für Synthetische Farbstoffe ist eng mit der Textilproduktion verknüpft, da Bekleidung, Heimtextilien und technische Gewebe eine zuverlässige Farbbeständigkeit im industriellen Maßstab erfordern. Die Verlagerung von Fertigungsaktivitäten in Süd- und Südostasien verbreitert die Basis der Betriebe, die Reaktiv- und Dispersionsfarbstoffe beziehen. Wachsende Anforderungen an Farbkonsistenz, Waschbeständigkeit und Einhaltung von Vorschriften treiben die Nachfrage nach technisch differenzierten Produkten an. Strengere Umweltauflagen erhöhen die Produktionskosten und begünstigen Lieferanten, die sauberere Prozesse unterstützen und eine angemessene Dokumentation bereitstellen können. Über Textilien hinaus bietet der Markt für Synthetische Farbstoffe Wachstumspotenzial in den Bereichen Beschichtungen, Druckfarben, Leder und Papier, wo wasserbasierte Systeme und Digitaldruck eine Nachfrage nach spezialisierten Farbmitteln erzeugen.
Wichtigste Erkenntnisse des Berichts
- Nach Form entfielen auf Flüssigfarbstoffe im Jahr 2026 55,12% des Segments, und das Segment soll bis 2032 mit einer CAGR von 6,78% wachsen.
- Nach Struktur hielten nicht-ionische Farbstoffe im Jahr 2026 einen Anteil von 44,67% und sollen bis 2032 mit einer CAGR von 6,91% wachsen.
- Nach Farbstofftyp hielten Reaktivfarbstoffe im Jahr 2026 einen Anteil von 56,45%, während Dispersionsfarbstoffe bis 2032 die höchste CAGR von 7,07% verzeichnen sollen.
- Nach Anwendung entfielen auf das Färben im Jahr 2026 60,11% des Marktes, und es soll bis 2032 mit einer CAGR von 7,26% wachsen.
- Nach Endverbraucherbranche entfielen auf Textilien im Jahr 2026 63,35% des Anteils, und sie sollen bis 2032 mit einer CAGR von 7,42% wachsen.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Anteil von 55,56% und soll bis 2032 mit einer CAGR von 7,33% wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Textil- und Bekleidungsproduktion im asiatisch-pazifischen Raum | +2.10% | Kernregion Asien-Pazifik, mit Ausstrahlungseffekten auf Bangladesch, Vietnam und Indien | Kurzfristig (≤ 2 Jahre) |
| Wachstum technischer Textilien und Hochleistungsgewebe | +1.20% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Digitaler Textildruck und bedarfsgesteuerte Farbgebung | +1.00% | Global, mit schnellerer Einführung in Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| Niedrigtemperatur-Färbetechnologien mit hoher Fixierung | +0.70% | Kernregion Asien-Pazifik, mit Ausstrahlungseffekten auf Südasien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Spezialfarben in Verpackung, Beschichtungen, Leder und Papier | +0.50% | Global, mit frühen Gewinnen in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Textil- und Bekleidungsproduktion im asiatisch-pazifischen Raum
Der Markt für Synthetische Farbstoffe profitiert davon, dass die Bekleidungsproduktion von der Küstenregion Chinas in kostengünstigere Produktionszentren in Süd- und Südostasien verlagert wird. Dieser Übergang erhöht die Nachfrage nach lokal bezogenen Farbstoffen und verringert die Abhängigkeit von einer einzigen Produktionsbasis. Indiens Textil- und Bekleidungsexporte erreichten von April bis Oktober 2025 einen Wert von 20.401,95 Millionen USD, trotz eines Rückgangs von 1,80% im Jahresvergleich aufgrund externer Zollbelastungen. Diese Exportzahl spiegelt das Ausmaß der regionalen Textillieferkette und ihre anhaltende Nachfrage nach Farbmitteln wider.
Das Tempo, mit dem Betriebe in Bangladesch, Vietnam und Indien Färbereien modernisieren und die Produktion steigern, wirkt sich direkt auf den Markt für Synthetische Farbstoffe aus. Reaktivfarbstoffe bleiben in Regionen wichtig, in denen Baumwolle und andere Zellulosematerialien die Bekleidungsproduktion dominieren. Dispersionsfarbstoffe gewinnen an Bedeutung, da der Einsatz von Polyester in Sportbekleidung, Arbeitskleidung und kostengünstigeren Modekategorien zunimmt. Eine diversifizierte Beschaffung gibt regionalen Produzenten mehr Möglichkeiten, direkte technische Beziehungen zu Betrieben aufzubauen. Diese Beziehungen sind wertvoll, wenn Käufer wiederholbare Farbtöne, kürzere Lieferzeiten und Dokumentation für die chemische Konformität benötigen. Neue Kapazitäten werden sich jedoch nicht automatisch in stabile Erträge umwandeln, da dieselben Regionen einem intensiven Preiswettbewerb durch etablierte chinesische Lieferanten ausgesetzt sind.
Wachstum technischer Textilien und Hochleistungsgewebe
Technische Textilien unterstützen den Markt für Synthetische Farbstoffe, indem sie höhere Standards als herkömmliche Bekleidungsfärbung erfordern. Schutzarbeitskleidung, Automobilpolster, Filtermaterialien und medizinische Gewebe erfordern Farbbeständigkeit beim Waschen, gegenüber Licht, Schweiß, Hitze oder wiederholter körperlicher Beanspruchung. Polyesterbasierte Produkte sind häufig auf Dispersionsfarbstoffe angewiesen, da der Farbstoff während der Verarbeitung in die Faserstruktur eindringen muss. Leistungsanforderungen werden üblicherweise anhand von Echtheitsmethoden der ISO-105-Reihe und anhand von Produktanforderungen im Zusammenhang mit dem OEKO-TEX STANDARD 100 bewertet.
Archroma hat seine TERASIL WW-Reihe für Polyester und seine ERIOFAST-Produkte für Polyamid- und Elastanmischungen auf Leistungs- und Konformitätsanforderungen ausgerichtet. Diese Produkte zeigen, wie Lieferanten auf der Grundlage von Anwendungsleistung konkurrieren können, anstatt sich ausschließlich auf Standardqualitätsproduktion zu verlassen. Betriebsgenehmigungen können 12 bis 18 Monate dauern, da Gewebeproduzenten Farbton, Echtheit, Prozessverhalten und Produktsicherheit validieren müssen. Nach der Genehmigung kann ein Farbmittellieferant das Geschäft über den Produktionszyklus des Gewebeprogramms hinweg behalten. Dieses Muster kann die Nachfrage nach technischen Textilien stabiler machen als bei Mode, obwohl die Qualifikationsanforderungen streng bleiben. Der Markt für Synthetische Farbstoffe gewinnt daher durch Innovation in Produktqualität, Konformitätsunterstützung und Prozesszuverlässigkeit an Wert.
Digitaler Textildruck und bedarfsgesteuerte Farbgebung
Der digitale Textildruck beeinflusst den Markt für Synthetische Farbstoffe, indem er kürzere Produktionsläufe, individuelle Designs und eine kontrolliertere Farbplatzierung ermöglicht. Diese Systeme können die Wasser- und Chemikalienbelastung im Vergleich zu einigen herkömmlichen Chargenprozessen reduzieren. Das Format erfordert auch hochreine Farbmittel und Formulierungen, die in Tintenstrahlgeräten konsistent funktionieren. Reaktiv- und Dispersionschemie bleiben relevant, da bedruckte Baumwoll- und Polyestergewebe unterschiedliche Farbstoff-Faser-Wechselwirkungen erfordern. Der Digitaldruck kann einen Premiumkanal für salzfreie Reaktivtinten und spezialisierte Dispersionstinten schaffen, die in Sublimationsanwendungen eingesetzt werden.
DyStars kontinuierlicher Reaktivfärbeprozess Econtrol, der gemeinsam mit Monforts Textilmaschinen entwickelt und vom türkischen Betrieb Altoteks eingesetzt wird, zeigt, dass auch herkömmliche Färbelinien eine engere Prozesskontrolle übernehmen können. Dieser Ansatz kann etablierten Farbmittellieferanten helfen, sowohl herkömmliche Betriebe als auch neuere digital ausgerichtete Produktionssysteme zu bedienen. Die Verlagerung beseitigt nicht den Bedarf an traditionellem Färben, da große Mengen an Textilien weiterhin auf Färbebäder angewiesen sind. Sie erhöht jedoch die Bedeutung von Farbkonsistenz, saubereren Formulierungen und anwendungsspezifischem technischen Service. Lieferanten, die beide Produktionsmethoden unterstützen, können ihre Abhängigkeit von einem einzigen Nachfragekanal verringern. Im Markt für Synthetische Farbstoffe ist wahrscheinlich mehr Produktentwicklung zu erwarten, die sich auf Präzisionsfärbung und geringeren Ressourceneinsatz konzentriert.
Niedrigtemperatur-Färbetechnologien mit hoher Fixierung
Niedrigtemperaturfärben reduziert den Energieverbrauch, während Hochfixiersysteme die Menge an nicht fixiertem Farbstoff, der in Behandlungsanlagen gelangt, reduzieren können. Diese Technologien sind wichtig in Betrieben, die mit steigenden Energiekosten, Wasserknappheit und Käufererwartungen an sauberere Verarbeitung konfrontiert sind. Archroma erklärte, dass seine reaktiven AVITERA SE-Farbstoffe in Kombination mit dem Niedrigtemperatur-Neutralphasen-Bleichsystem von Fibre52 den Wasserverbrauch und die Kohlendioxidemissionen im Vergleich zu Standard-Baumwollverarbeitungs-Benchmarks um bis zu 50% reduzieren können. Diese Art von Prozessverbesserung kann den kommerziellen Wert von Farbprodukten steigern und gleichzeitig Ressourceneinsparungen im Betrieb ermöglichen. Sie kann auch die Menge des pro Gewebeeinheit benötigten Farbmittels reduzieren, was den Leistungswert stärker betont als die verkaufte Produktionsmenge.
Chinas Ministerium für Industrie und Informationstechnologie startete das Programm 2025 für Druck- und Färbeunternehmen, die die Branchenanforderungen erfüllen. Das Programm erfordert die Überprüfung von Umweltmaterialien, Dokumentation und Vor-Ort-Bedingungen, wobei provinzielle Umweltbehörden Kontrollen zu Emissionen und Umweltverstößen durchführen[1]. Solche Konformitätsanforderungen begünstigen Betriebe, die eine bessere Kontrolle von Energie, Wasser und Abwasser nachweisen können. Sie ermutigen auch Farbstofflieferanten, Produkte anzubieten, die bei niedrigeren Temperaturen und unter effizienteren Bedingungen zuverlässig funktionieren. Dieser regulatorische Einfluss beseitigt keine Standardfärbemethoden, erhöht aber den Wert saubererer Prozessoptionen. Der Markt für Synthetische Farbstoffe ist zunehmend auf Lieferanten angewiesen, die praktische Vorteile in der Produktionslinie nachweisen können.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten für Abwasserbehandlung und Einhaltung von Beschränkungen für Substanzen | -1.40% | Global, mit dem größten Druck in China und Südasien | Kurzfristig (≤ 2 Jahre) |
| Volatile Preise für petrochemisch gewonnene Zwischenprodukte | -1.10% | Global, mit dem größten Druck in China und Indien | Mittelfristig (2–4 Jahre) |
| Verlangsamung der Textilexporte und Überkapazitäten bei Farbstoffen | -0.80% | Asien-Pazifik, insbesondere chinesische Exportmärkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten für Abwasserbehandlung und Einhaltung von Beschränkungen für Substanzen
Abwasserbehandlung und Kontrollen für beschränkte Substanzen üben direkten Kostendruck auf Farbstoffhersteller und Textilverarbeiter aus. Konformitätsausgaben umfassen Behandlungsanlagen, Labortests, Dokumentation, Audits und die laufende Überprüfung chemischer Formulierungen. Zero Discharge of Hazardous Chemicals (ZDHC) identifiziert das Chemikalienmanagement als kritisches Thema, da synthetische Farbstoffe und Schwermetalle Wasserläufe in der Nähe großer Textilproduktionszentren beeinträchtigen können. Sein Bericht 2025 enthält Fälle auf Anlagenebene, in denen gezielte Änderungen an Chemikalien oder Behandlungen die Süßwasser-Ökotoxizität reduzierten[2]. Diese Anforderungen begünstigen tendenziell größere Lieferanten, da sie Konformitätskosten auf eine größere Produktionsleistung verteilen können.
Der Markt für Synthetische Farbstoffe sieht sich auch käuferseitigen Beschränkungen gegenüber, die über die formale Umweltdurchsetzung hinausgehen. Textil- und Schuhmarken verlangen häufig, dass Lieferanten vor der Genehmigung ihre eigenen Chemikalienmanagementsysteme einhalten. Kleinere Produzenten finden es möglicherweise schwieriger, Tests zu finanzieren, Dokumentation zu pflegen und Formulierungen zu aktualisieren, wenn sich Listen beschränkter Substanzen ändern. Dieser Druck kann die Nachfrage auf Hersteller mit etablierten Regulierungsteams und Rückverfolgbarkeitssystemen konzentrieren. Er kann auch die Einführung besser fixierender Farbmittel unterstützen, die Reststoffe im Abwasser reduzieren. Dieses Hemmnis bleibt relevant, auch wenn sich die Textilnachfrage verbessert, da Konformität eine laufende Betriebsanforderung ist.
Volatile Preise für petrochemisch gewonnene Zwischenprodukte
Die Produktion synthetischer Farbstoffe hängt von Zwischenprodukten ab, deren Verfügbarkeit und Preis sich schnell ändern können. H-Säure ist ein kritisches Zwischenprodukt in der Reaktivfarbstoffsynthese, und Versorgungsunterbrechungen können die Preise für nachgelagerte Produkte und die Produktionsplanung beeinflussen. Die H-Säure-Preise erreichten im Jahr 2025 41.700 CNY pro Tonne (5.750 USD pro Tonne), nachdem sie um 16,00% gegenüber 36.000 CNY zu Jahresbeginn gestiegen waren. Reaktivfarbstoffpreise wurden mit 23.000 CNY pro Tonne (3.170 USD pro Tonne) angegeben, ein Anstieg von 15,00%. Diese Bewegungen veranschaulichen das Kostenrisiko, dem nicht integrierte Lieferanten ausgesetzt sind, wenn ein wichtiger Einsatzstoff knapp wird.
Chinas Sicherheitsanforderungen für Nitrierungsprozesse fügen eine weitere Risikoebene hinzu, da Aufrüstungen die Produktion in älteren Anlagen einschränken können. Integrierte Produzenten können einen Teil dieses Risikos ausgleichen, indem sie Zwischenprodukte und verwandte chemische Operationen kontrollieren. Unabhängige Produzenten haben weniger Möglichkeiten, wenn die Rohstoffkosten schneller steigen als die Vertragspreise. Der Markt für Synthetische Farbstoffe legt daher großen Wert auf Lieferkettenplanung und Rohstoffflexibilität. Preisvolatilität kann auch dazu führen, dass Betriebe Käufe verzögern, wenn sie mit weiteren Rückgängen der Farbstoffpreise rechnen. Dieses Hemmnis ist besonders ausgeprägt in Produktkategorien, in denen Überkapazitäten die Fähigkeit der Lieferanten einschränken, höhere Kosten weiterzugeben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
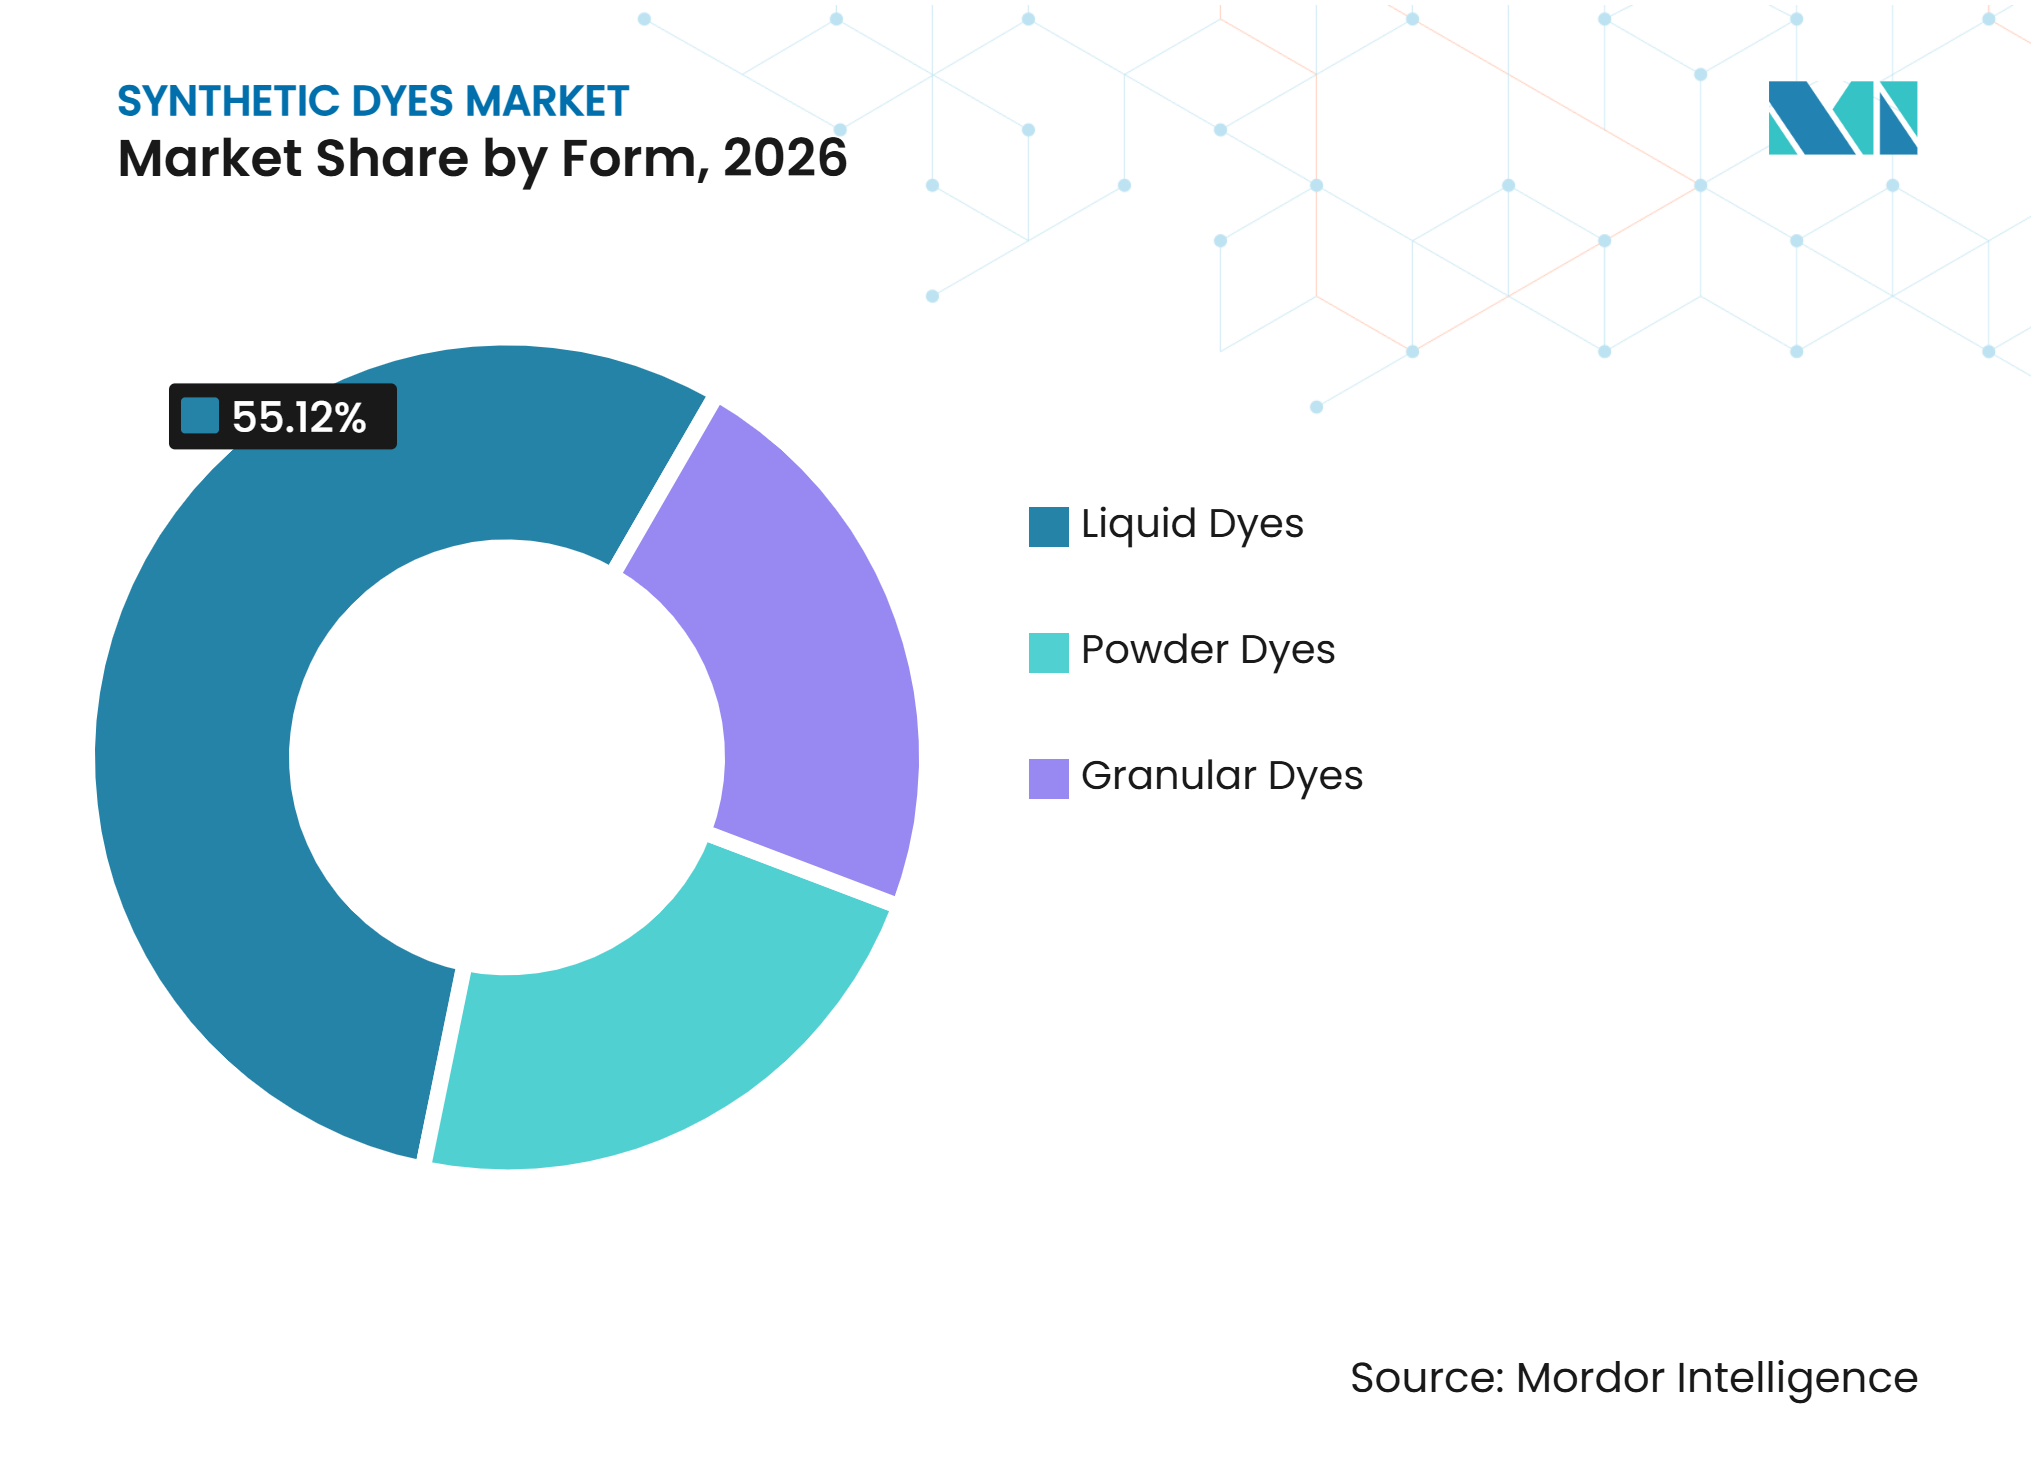
Flüssigformulierungen führen, während Pulverqualitäten an Boden verlierenFlüssigfarbstoffe hielten im Jahr 2026 55,12% des Segments und sollen bis 2032 mit einer CAGR von 6,78% wachsen. Ihre Position spiegelt den wachsenden Einsatz automatisierter Dosiergeräte in kontinuierlichen und großmaßstäblichen Färbelinien wider. Flüssigprodukte helfen Betrieben, die Lot-zu-Lot-Farbkonsistenz durch kontrolliertes Messen und Dosieren zu verbessern. Sie reduzieren auch die Staubexposition, die beim Umgang mit Pulver auftreten kann. Diese Vorteile sind relevant für Betriebe, die in automatisierte Farbküchen und wiederholbare Betriebsbedingungen investieren. Flüssigformate bieten auch eine klarere Rückverfolgbarkeit, wenn Betriebe Chargenaufzeichnungen für Kundenaudits dokumentieren müssen. Die Marktgröße für Synthetische Farbstoffe bei Flüssigprodukten profitiert von der Modernisierung der Textilproduktion und nicht nur von der Formvorliebe.
Pulverfarbstoffe bleiben relevant, wo Betriebe etablierte Handhabungssysteme haben und wo Transportökonomie Trockenprodukte unterstützt. Granulatfarbstoffe behalten auch eine Rolle in kleineren Betrieben mit begrenzter Flüssiglagerung und Pumpinfrastruktur. Diese Formate stehen jedoch unter Druck, da automatisierte Anlagen zunehmend geschlossene Transfersysteme und kontrollierte Dosierung priorisieren. Zhejiang Runtu berichtete, dass das Verkaufsvolumen seines Flüssigfarbstoffs DY650 nach technischen Aufrüstungen um mehr als 300,00% gegenüber den anfänglichen Produktionsniveaus gestiegen ist. Dies unterstützt die Ansicht, dass Flüssigformate Prozessvorteile liefern können, die für industrielle Käufer wichtig sind. Der OEKO-TEX STANDARD 100 legt Grenzwerte für Schadstoffe in allen Formaten fest, aber Flüssigprodukte können die Chargendokumentation für zertifizierte Produktion vereinfachen. Pulver- und Granulatprodukte werden weiterhin notwendig sein, aber ihr Wachstumsausblick ist enger mit Anlagen mit geringerer Automatisierung verbunden.



Nach Struktur:
Nicht-ionische Farbstoffe bleiben an die Polyesternachfrage gebundenNicht-ionische Farbstoffe hielten im Jahr 2026 einen Anteil von 44,67% und sollen bis 2032 mit einer CAGR von 6,91% wachsen. Ihre Verwendung ist eng mit Polyester-, Acetat- und Polyamidmaterialien verbunden, die Farbstoffe benötigen, die in das Fasersystem eindringen können. Diese technische Anforderung unterstützt die anhaltende Nachfrage nach Dispersionsfarbstoffchemie in synthetischen Textilien. Polyester bleibt in Bekleidung, Heimtextilien, Sportbekleidung und Industriegeweben relevant, da Produzenten seine Haltbarkeit und Verarbeitungseigenschaften schätzen. Nicht-ionische Farbstoffe bedienen daher eine breite Basis von Endanwendungen innerhalb der Synthetischen Farbstoffindustrie. Der Wachstumsausblick des Segments spiegelt auch den verstärkten Einsatz von Hochleistungsgeweben und Digitaldruckanwendungen wider, die auf Polyestersubstraten basieren.
Anionische Farbstoffe bedienen weiterhin Baumwolle und andere Zellulosefasern durch Reaktiv- und Direktfarbstoffkategorien. Kationische Farbstoffe behalten spezialisierte Verwendungen in Acryl- und ausgewählten Naturfaseranwendungen. Diese Strukturklassen sind nicht vollständig austauschbar, da die Farbmittelauswahl von der Faser, den Verarbeitungsbedingungen und dem erforderlichen Echtheitsgrad abhängt. Lieferanten müssen daher technische Portfolios pflegen, anstatt sich auf eine Chemie für jeden Stoff zu verlassen. Everlight Chemicals Arbeit an kationischen Hilfsmitteln veranschaulicht, wie Hilfsstoffchemie die Reaktivfarbstofffixierung auf Baumwolle verbessern und die Färbeleistung steigern kann. Der breitere Effekt ist eine geringere Salzbelastung und eine bessere Fixierung in ausgewählten Baumwollprozessen. Diese Entwicklungen können die Umweltlücke zwischen verschiedenen Färbeansätzen verringern, ohne den Bedarf an faserspezifischen Farbmittelsystemen zu beseitigen.
Nach Farbstofftyp:
Reaktivfarbstoffe führen, während Dispersionsfarbstoffe schneller wachsenReaktivfarbstoffe hielten im Jahr 2026 einen Anteil von 56,45%, während Dispersionsfarbstoffe bis 2032 voraussichtlich mit einer CAGR von 7,07% wachsen werden. Reaktivfarbstoffe bleiben zentral für den Markt für Synthetische Farbstoffe, da Baumwoll- und Zellulosegewebe eine waschbeständige Färbung erfordern. Die Chemie schafft eine Bindung mit Fasergruppen, die hilft, die Farbe beim Waschen zu erhalten. Dies macht Reaktivfarbstoffe wichtig für gewebte Bekleidung, Strickwaren, Heimtextilien und viele baumwollbasierte Modeprodukte. Ihre große installierte Basis gibt Lieferanten wiederkehrende Möglichkeiten bei Textilbetrieben. Der Marktanteil für Synthetische Farbstoffe, der von Reaktivprodukten gehalten wird, spiegelt den anhaltenden Umfang der Baumwoll- und Zellulosebearbeitung wider.
Dispersionsfarbstoffe profitieren vom Wachstum bei Polyesterkleidungsstücken, Sportbekleidung und Sublimationsdruck. Sie sind auch relevant für Hochleistungsanwendungen, bei denen Farbechtheit unter Hitze, Licht und physischem Stress wichtig ist. Hochfixierende Reaktivfarbstoffe können die benötigten Kilogramm Produkt pro Kilogramm Gewebe reduzieren, was das Mengenwachstum verlangsamen kann, auch wenn der Produktwert steigt. Säurefarbstoffe bedienen weiterhin Proteinfasern und Polyamid, insbesondere in Schuhwerk und Strumpfwaren. Direktfarbstoffe bleiben nützlich für ausgewählte Zelluloseprozesse, bei denen einfachere Erschöpfungsmethoden ausreichen. Spezialküpen-, Schwefel- und Azoikprodukte unterstützen Denim- und technische Anwendungen. Chinas anhaltender Fokus auf konforme Druck- und Färbeproduktion unterstreicht die Bedeutung von Farbstärke, Tests und Produktdokumentation in allen Farbstoffkategorien.
Nach Anwendung:
Färben behält die größte Rolle, während Druckfarben voranschreitenFärben entfiel im Jahr 2026 auf 60,11% des Verbrauchs und soll bis 2032 eine CAGR von 7,26% verzeichnen. Traditionelles Färben bleibt die Hauptanwendung, da große Mengen an Gewebe in Chargen- und Kontinuierlichbetrieben vor der Kleidungsmontage gefärbt werden. Reaktiv-, Dispersions-, Säure- und Direktfarbstoffe unterstützen jeweils unterschiedliche Kombinationen von Materialien und Prozessen. Dieser Umfang gibt dem herkömmlichen Färben eine zentrale Rolle, auch wenn alternative Färbemethoden expandieren. Betriebe investieren weiterhin in verbesserte Dosierung, Abwasch- und Abwasserbehandlungssysteme, anstatt die Färbebadproduktion aufzugeben. Die Marktgröße für Synthetische Farbstoffe im Zusammenhang mit dem Färben wird daher durch die breite Basis der Textilherstellung unterstützt.
Gerbung bleibt ein wichtiger Absatzkanal, da die Lederveredelung Farbkorrektur- und Nassveredelungsschritte verwendet. Farben und Beschichtungen bieten Zugang zu weniger zyklischer Bau- und Industrietätigkeit, insbesondere da wasserbasierte Systeme wachsen. Druckfarben stellen eine spezialisierte Möglichkeit dar, da Tintenstrahlanlagen eine konsistente Farbdispersion und Leistung erfordern. BASF nahm 2025 in Nanjing eine Hochleistungsdispergiermittel-Produktionslinie in Betrieb, die kontrollierte Radikalpolymerisationstechnologie verwendet. BASF erklärte, dass die Produkte in Beschichtungen, Tinten und Verbundwerkstoffen eingesetzt werden, um die Pigmentdispersion, Farbperformance und Systemstabilität zu verbessern. Die Ankündigung bezieht sich auf Dispergiermittel und Pigmente und nicht auf Farbstoffe, veranschaulicht aber breitere Lieferketteninvestitionen in Hochleistungsfarbapplikationen. Diese Anwendungen können Lieferanten belohnen, die in der Lage sind, genaue Formulierungsanforderungen zu erfüllen.
Nach Endverbraucherbranche:
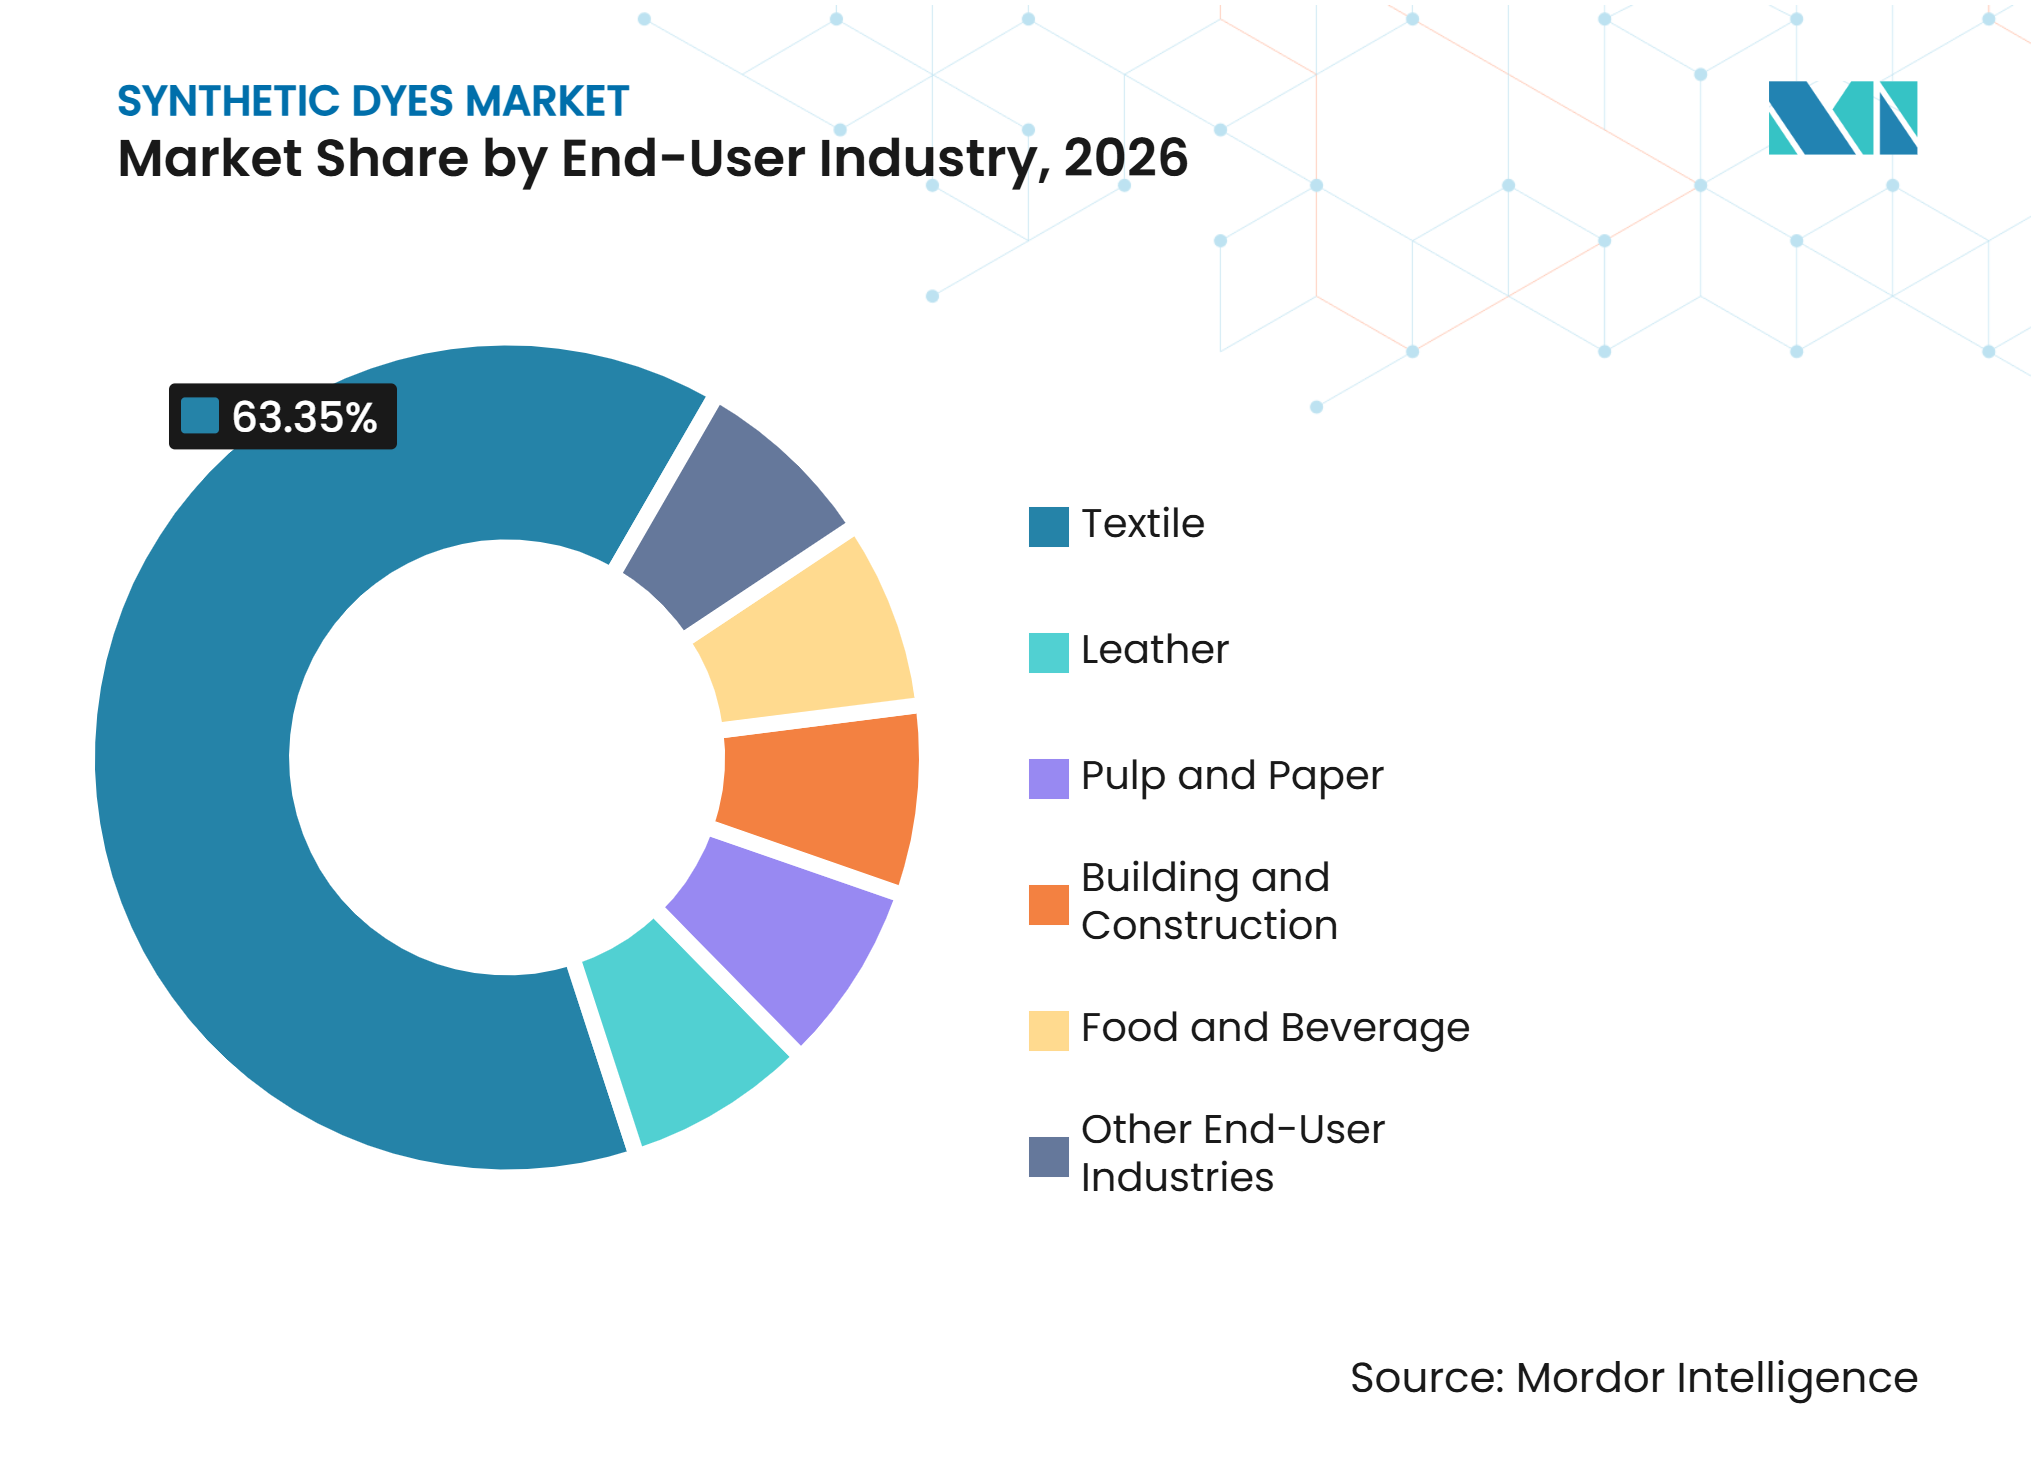
Textilinachfrage dominiert, während andere Verwendungen für Ausgewogenheit sorgenTextilien entfielen im Jahr 2026 auf 63,35% der Endverbrauchernachfrage und sollen bis 2032 mit einer CAGR von 7,42% wachsen. Bekleidung, Heimtextilien und technische Gewebe schaffen zusammen die breiteste Nachfragebasis für synthetische Farbmittel. Das Segment profitiert auch vom Produktionswachstum in asiatischen Fertigungszentren und von Betrieben, die Prozesskontrollen aufrüsten. Textilkäufer erwarten zunehmend Qualität, Konsistenz und chemische Konformität neben wettbewerbsfähigen Preisen. Diese Kombination ermutigt Lieferanten, technischen Support anzubieten, anstatt einfach Standardfarbstoffe zu liefern. Der Markt für Synthetische Farbstoffe bleibt empfindlich gegenüber Bekleidungsproduktionszyklen, da Textilien sein größter Endverwendungskanal sind.
Leder ist ein weiterer bedeutender Verwender von Säure- und Direktfarbstoffen in Veredelungs- und Farbkorrekturanwendungen. Zellstoff und Papier verwenden Direktfarbstoffe für Spezialpapier, Verpackungseinlagen, Tissue und Dekorationsprodukte. Bauwirtschaftliche Verwendungen umfassen flüssige Farbmittel für Beschichtungen und betonbezogene Anwendungen. Lebensmittel- und Getränkeverwendungen bleiben begrenzt, da in diesen stark regulierten Produkten nur zugelassene Farbmittel verwendet werden dürfen. DyStars Fertigungskonsolidierung 2025 umfasste die teilweise Integration der Produktion von Food, Drug & Cosmetic (FD&C)- und Drug & Cosmetic (D&C)-Farbstoffen in seine Anlage in Reidsville, North Carolina, während das Unternehmen weiterhin aus seinem breiteren Netzwerk lieferte. Atuls Farbengeschäft erhielt im Oktober 2025 eine Auszeichnung der Dyes and Pigments Manufacturers Association of India für die einheimische Entwicklung von Vat Blue 18 und Wasserkonservierungsarbeiten. Diese Beispiele zeigen laufende Investitionen in Produkte und Prozesse in allen Endverwendungen.

Geografische Analyse
Asien-Pazifik
Der asiatisch-pazifische Raum entfiel im Jahr 2026 auf 55,56% des Marktanteils für Synthetische Farbstoffe und soll bis 2032 mit einer CAGR von 7,33% wachsen. Die Region vereint wichtige Textilfertigungszentren mit einem großen lokalen Verbrauch von Bekleidung, Heimtextilien und polyesterbasierten Produkten. China bleibt eine führende Produktionsbasis, während Indien ein wichtiger Lieferant für benachbarte Textilmärkte ist. Vietnam und Bangladesch fügen Nachfrage hinzu, da die Bekleidungsbeschaffung in Richtung Süd- und Südostasien verlagert wird. Die Region profitiert von integrierten Textilökosystemen, die Faser, Gewebe, Färbung, Bekleidungsproduktion und Exportlogistik verbinden. Diese Struktur unterstützt eine stetige Nachfrage nach Reaktiv- und Dispersionsfarbstoffen sowie nach Hilfsmitteln, die die Färbeeffizienz verbessern.
Fujians Leitlinien 2025 für den Färbe- und Veredelungssektor legen eine politische Richtung in Richtung Industrieparkkonzentration, sauberere Produktion, Automatisierung und digitalen Tintenstrahldruck fest. Die Leitlinien zielen darauf ab, dass bis 2027 mindestens 25 Unternehmen die nationalen Druck- und Färbebranchenstandards erfüllen und ein Anteil von mittel- und hochwertigen Produkten von mindestens 65,00% erreicht wird. Diese Ziele zeigen an, dass konforme und besser ausgestattete Anlagen voraussichtlich einen größeren Einfluss in der regionalen Lieferkette gewinnen werden. Betriebe in der Region sehen sich auch stärkeren Erwartungen hinsichtlich Abwasserkontrollen, Energieeffizienz und chemischer Rückverfolgbarkeit gegenüber. Diese regulatorische Richtung unterstützt Niedrigtemperaturfärben, automatisierte Chemikalienlieferung und digitale Verarbeitung. Der Markt für Synthetische Farbstoffe im asiatisch-pazifischen Raum wird wahrscheinlich Lieferanten bevorzugen, die wettbewerbsfähige Preise mit konsistenter Konformitätsunterstützung kombinieren.
Nordamerika
Die nordamerikanische Nachfrage konzentriert sich auf technische Gewebe, Spezialbeschichtungen und regulierte Farbmittelanwendungen und nicht auf die Massentextilenfärbung. Automobil-, Filtrations-, Verteidigungs-, Medizin- und Hochleistungstextilprodukte erfordern spezifische Standards für Farbechtheit und Materialleistung. Solche Anwendungen unterstützen Speziallieferanten, die Formulierungshilfe und Dokumentation anbieten. ISO- und American Association of Textile Chemists and Colorists (AATCC)-Testrahmen bleiben bei Käuferentscheidungen relevant, da die Produktqualität für Endverwendungsbedingungen verifiziert werden muss. Die begrenztere konventionelle Textilbasis der Region macht sie weniger anfällig für Bekleidungsfärbung als den asiatisch-pazifischen Raum. Technische und spezialisierte Anwendungen unterstützen jedoch eine höherwertige Nachfrage.
DyStar gab im April 2025 bekannt, dass es die Produktion in seiner Hilton Davis-Anlage einstellen und die Produktion teilweise in seinen Betrieb in Reidsville, North Carolina, integrieren würde. Das Unternehmen erklärte, dass FD&C-Farbstoffe, D&C-Farbstoffe, Lacke, technische Farbstoffe und Pigmentdispersionen weiterhin von anderen Standorten in seinem Netzwerk geliefert würden. Der Schritt deutet auf einen fokussierteren Fertigungsstandort für regulierte und Spezialfarbmittelprodukte hin. Er spiegelt auch die Bedeutung der Betriebseffizienz wider, wo traditionelle Kategorien weniger attraktiv sind. Nordamerikanische Kunden werden wahrscheinlich weiterhin technischen Support, Nachweise der Produktsicherheit und Versorgungszuverlässigkeit schätzen. Dies macht die Region zu einem wichtigen Markt für differenzierte Farbstoffprodukte, auch ohne großmaßstäbliche Rohstoffproduktion.
Europa, Südamerika, Naher Osten und Afrika
Europa wird durch chemische Konformitätsanforderungen und durch das Käuferinteresse an Produkten mit klareren Umwelt- und Materialgesundheitsnachweisen geprägt. Archroma berichtete, dass sein Farbstoffportfolio den Cradle to Cradle Certified Material Health Gold-Status für Reaktiv-, Säure-, Dispersions-, Indigo- und Schwefelprodukte erreicht hat. Diese Positionierung ist relevant, da europäische Marken die Erwartungen an beschränkte Substanzen und chemische Dokumentation erhöhen. Europa bleibt auch wichtig für Spezialtextilien, Denim-Veredelung, Beschichtungen und Premium-Modeanwendungen. Archromas DENIM HALO-Prozess erhielt den Nachhaltigkeits- und Innovationspreis 2025 der International Textile Manufacturers Federation (ITMF), mit vom Unternehmen gemeldeten Wassereinsparungen von 40% bis 56% und Kohlendioxidreduzierungen von 33% bis 34% im Vergleich zu ausgewählten Standardprozessen.
Südamerika bleibt mit der Bekleidungs- und Ledernachfrage verbunden, während lokale Nutzer im Wesentlichen auf importierte Versorgung angewiesen sind. Diese Abhängigkeit macht Lieferzeiten, Fremdwährungsrisiken und Einstandskosten zu wichtigen Kaufüberlegungen. Die Nachfrage im Nahen Osten und in Afrika entwickelt sich noch, aber TextilInvestitionen und industrielle Diversifizierung schaffen neue Bedürfnisse nach Farbmitteln und Konformitätsunterstützung. Exportorientierte Betriebe in diesen Regionen müssen möglicherweise die Chemikalienmanagementsysteme der Käufer einhalten, um europäische und nordamerikanische Marken zu bedienen. ZDHCs Bericht 2025 unterstreicht die Bedeutung von Wasser- und Chemikalienmanagement in Textilwertschöpfungsketten. Diese Regionen bieten selektive Möglichkeiten für Lieferanten, die Produktversorgung mit Prozessexpertise und Dokumentation kombinieren können.
Wettbewerbslandschaft
Marktkonzentration
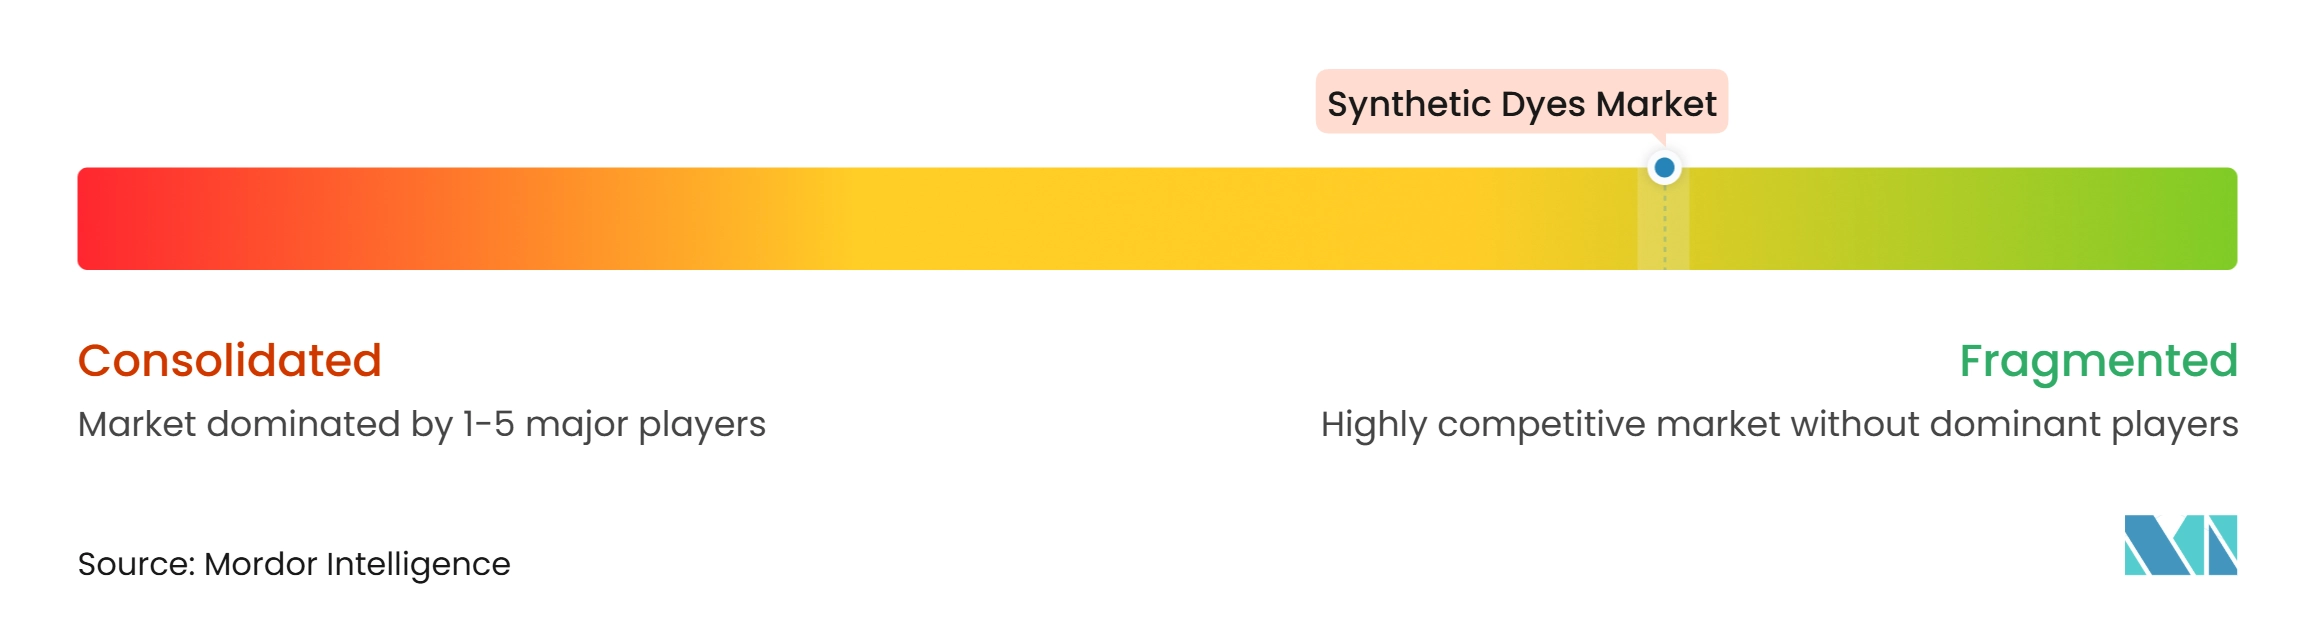
Der Markt für Synthetische Farbstoffe ist fragmentiert. Zhejiang Runtu, Zhejiang Jihua Group, Kiri Industries, Bodal Chemicals, Jay Chemical Industries, Atul, Archroma und DyStar konkurrieren in Bezug auf Produktionskapazität, technische Fähigkeiten und Kundenspezifikationen. Chinas inländische Kapazität gibt etablierten Produzenten einen Skalenvorteil bei Standardqualitätschemie. Kleinere Produzenten bleiben in lokalen und kostengünstigeren Kategorien aktiv, aber Konformitätskosten, Zugang zu Zwischenprodukten und Kundengenehmigungen schränken ihren Eintritt in Premiumanwendungen ein. Diese Struktur erklärt, warum Skalierung, Qualitätssicherung und die Fähigkeit, Kunden in der Produktion zu unterstützen, wichtige Wettbewerbsfaktoren bleiben.
Archroma konkurriert durch Spezialfarbstoffreihen, Prozesstechnologien und Materialgesundheitsnachweise, einschließlich seines DENIM HALO-Systems, das eine patentierte Vorbehandlung mit reduzierten Indigo-, Schwefel- und biosynthetischen Farbstoffoptionen kombiniert. Das Unternehmen berichtete, dass das System im Vergleich zu ausgewählten herkömmlichen Denimprozessen Wasser-, Energie- und Kohlendioxidverbrauch reduzieren kann, was prozessgeführte Angebote für Kunden mit formalen Nachhaltigkeitsverpflichtungen relevant macht. Indische Produzenten suchen Möglichkeiten bei salzfreien Farbstoffen und anderen Produkten, die Abwasser- und Regulierungsdruck ansprechen. Gleichzeitig behalten chinesische Lieferanten Vorteile durch Skalierung, regionale Textilverbindungen und integrierte chemische Operationen. Europäische und globale Spezialisten verlassen sich stärker auf Anwendungswissen, Zertifizierungen, Prozessinnovation und Nachweise aus dem Betriebsmaßstab. Käufer können mehrere Lieferanten nutzen, um Preis, Konformität, Produktleistung und Versorgungskontinuität auszubalancieren.
DyStar wurde nach Beilegung seines Aktionärsstreits ein hundertprozentiges Tochterunternehmen der Zhejiang Longsheng Group, wobei die Transaktion am 30. Dezember 2025 abgeschlossen wurde, was ein Governance-Problem beseitigte und dem Unternehmen eine einzige Muttergesellschaft gab. DyStar restrukturierte auch seinen Fertigungsstandort in Amerika rund um Reidsville, North Carolina, und Cheyenne, Wyoming, was einen Fokus auf spezialisierte und regulierte Farbmittelprodukte widerspiegelt. Sudarshan Chemical schloss im März 2025 durch Sudarshan Europe B.V. die Übernahme der Heubach Group ab, was 19 internationale Standorte hinzufügte und seine Pigment- und Spezialfarbmittelposition erweiterte. Pigmente und Farbstoffe bleiben jedoch unterschiedliche Produktkategorien. DyStar hat eine um 51% niedrigere Emissionsintensität im Vergleich zu seiner Ausgangsbasis von 2011, eine um 81% niedrigere Wasserverbrauchsintensität und eine um 58% niedrigere Abwasserintensität gemeldet, was veranschaulicht, wie die Berichterstattung über Ressourcenleistung Teil der Lieferantenpositionierung wird.
Branchenführer im Markt für Synthetische Farbstoffe
-
Heubach GmbH
-
BASF
-
DyStar Singapore Pte Ltd
-
Chromascape
-
Zhejiang Jihua Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Synthetische Farbstoffe Unternehmen in diesem Bericht
- Archroma
- Atul Ltd
- BASF
- Bodal Chemicals Ltd.
- Chromascape
- DyStar Singapore Pte Ltd
- Everlight Chemical Industrial Co.
- Heubach GmbH
- Jay Chemical Industries Pvt. Ltd.
- Kiri Industries Ltd.
- LANXESS
- Milliken
- Sumitomo Chemical Co., Ltd.
- Zhejiang Jihua Group
- Zhejiang Runtu Co.,Ltd.
Neueste Industrielle Entwicklungen in Markt für Synthetische Farbstoffe
- Januar 2026: Zhejiang Longsheng Group schloss die Übernahme des verbleibenden Anteils von 37,57% an DyStar Global Holdings, einem Hersteller synthetischer Farbstoffe, von Kiri Industries Ltd. für 689 Millionen USD ab. Die Transaktion wurde am 30. Dezember 2025 abgeschlossen, wodurch DyStar ein hundertprozentiges Tochterunternehmen der Zhejiang Longsheng Group wurde.
- März 2025: Sudarshan Chemical Industries Limited schloss durch sein hundertprozentiges Tochterunternehmen Sudarshan Europe B.V. die Übernahme der Heubach Group, einem Hersteller synthetischer Farbstoffe und Pigmente, ab. Die kombinierte Organisation ist an 19 internationalen Standorten tätig und verfügt über ein Portfolio, das Pigmente, Flüssigdispersionen und Spezialfarbmittel umfasst.
Globaler Berichtsumfang für den Markt für Synthetische Farbstoffe
Synthetische Farbstoffe sind künstlich hergestellte farbige organische Verbindungen, die verwendet werden, um Materialien wie Textilien, Leder, Papier, Kosmetika und Lebensmittel dauerhaft zu färben. Diese Verbindungen werden durch chemische Synthese hergestellt, hauptsächlich aus erdölbasierten Rohstoffen, und sind so konzipiert, dass sie auf molekularer Ebene mit Substraten reagieren, um eine konsistente, dauerhafte Färbung zu liefern. Synthetische Farbstoffe sind in einer breiten Palette von Farbtönen erhältlich und werden so formuliert, dass sie spezifische Leistungsanforderungen wie Beständigkeit gegen Licht, Hitze und Waschen erfüllen.
Der Markt für Synthetische Farbstoffe ist nach Form, Struktur, Farbstofftyp, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Form ist der Markt in Flüssigfarbstoffe, Pulverfarbstoffe und Granulatfarbstoffe segmentiert. Nach Struktur ist der Markt in anionisch, kationisch und nicht-ionisch segmentiert. Nach Farbstofftyp ist der Markt in Reaktivfarbstoffe, Dispersionsfarbstoffe, Säurefarbstoffe, Direktfarbstoffe und sonstige segmentiert. Nach Anwendung ist der Markt in Färben, Gerbung, Farben und Beschichtungen, Druckfarben und sonstige Anwendungen segmentiert. Nach Endverbraucherbranche ist der Markt in Textil, Leder, Zellstoff und Papier, Bauwirtschaft, Lebensmittel und Getränke sowie sonstige Endverbraucherbranchen segmentiert. Der Bericht deckt auch Marktgrößen und Prognosen für synthetische Farbstoffe in 15 Ländern in den wichtigsten Regionen ab. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Flüssigfarbstoffe |
| Pulverfarbstoffe |
| Granulatfarbstoffe |
| Anionisch |
| Kationisch |
| Nicht-ionisch |
| Reaktivfarbstoffe |
| Dispersionsfarbstoffe |
| Säurefarbstoffe |
| Direktfarbstoffe |
| Sonstige |
| Färben |
| Gerbung |
| Farben und Beschichtungen |
| Druckfarben |
| Sonstige Anwendungen |
| Textil |
| Leder |
| Zellstoff und Papier |
| Bauwirtschaft |
| Lebensmittel und Getränke |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger asiatisch-pazifischer Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Form | Flüssigfarbstoffe | |
| Pulverfarbstoffe | ||
| Granulatfarbstoffe | ||
| Nach Struktur | Anionisch | |
| Kationisch | ||
| Nicht-ionisch | ||
| Nach Farbstofftyp | Reaktivfarbstoffe | |
| Dispersionsfarbstoffe | ||
| Säurefarbstoffe | ||
| Direktfarbstoffe | ||
| Sonstige | ||
| Nach Anwendung | Färben | |
| Gerbung | ||
| Farben und Beschichtungen | ||
| Druckfarben | ||
| Sonstige Anwendungen | ||
| Nach Endverbraucherbranche | Textil | |
| Leder | ||
| Zellstoff und Papier | ||
| Bauwirtschaft | ||
| Lebensmittel und Getränke | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger asiatisch-pazifischer Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Synthetische Farbstoffe?
Die Marktgröße für Synthetische Farbstoffe wurde im Jahr 2026 auf 8,06 Milliarden USD geschätzt und soll von 8,55 Milliarden USD im Jahr 2027 auf 11,55 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,21% während des Prognosezeitraums (2027–2032).
Welcher Farbstofftyp hält den größten Anteil?
Reaktivfarbstoffe hielten im Jahr 2026 mit 56,45% den größten Anteil, unterstützt durch die Nachfrage nach Baumwolle und anderen Zellulosefasern. Ihre waschbeständige Leistung macht sie wichtig für gewebte Bekleidung, Strickwaren, Heimtextilien und andere baumwollbasierte Produktion.
Welcher Farbstofftyp soll am schnellsten wachsen?
Dispersionsfarbstoffe sollen bis 2032 mit einer CAGR von 7,07% wachsen, unterstützt durch Polyestertextilien und Sublimationsdruckanwendungen. Ihre Bedeutung steigt mit der Nachfrage nach Sportbekleidung, Hochleistungsgeweben und polyesterbasiertem digitalem Textildruck.
Warum gewinnen Flüssigfarbstoffe in Textilbetrieben an Bedeutung?
Flüssigfarbstoffe hielten im Jahr 2026 einen Anteil von 55,12%, da automatisierte Dosierung die Farbkonsistenz, Rückverfolgbarkeit und Staubkontrolle verbessern kann. Diese Vorteile sind besonders relevant für große Betriebe, die kontinuierliche Färbelinien betreiben und detaillierte Chargenaufzeichnungen führen.