
Taille et part du marché des colorants synthétiques
VUE D’ENSEMBLE DU MARCHÉ
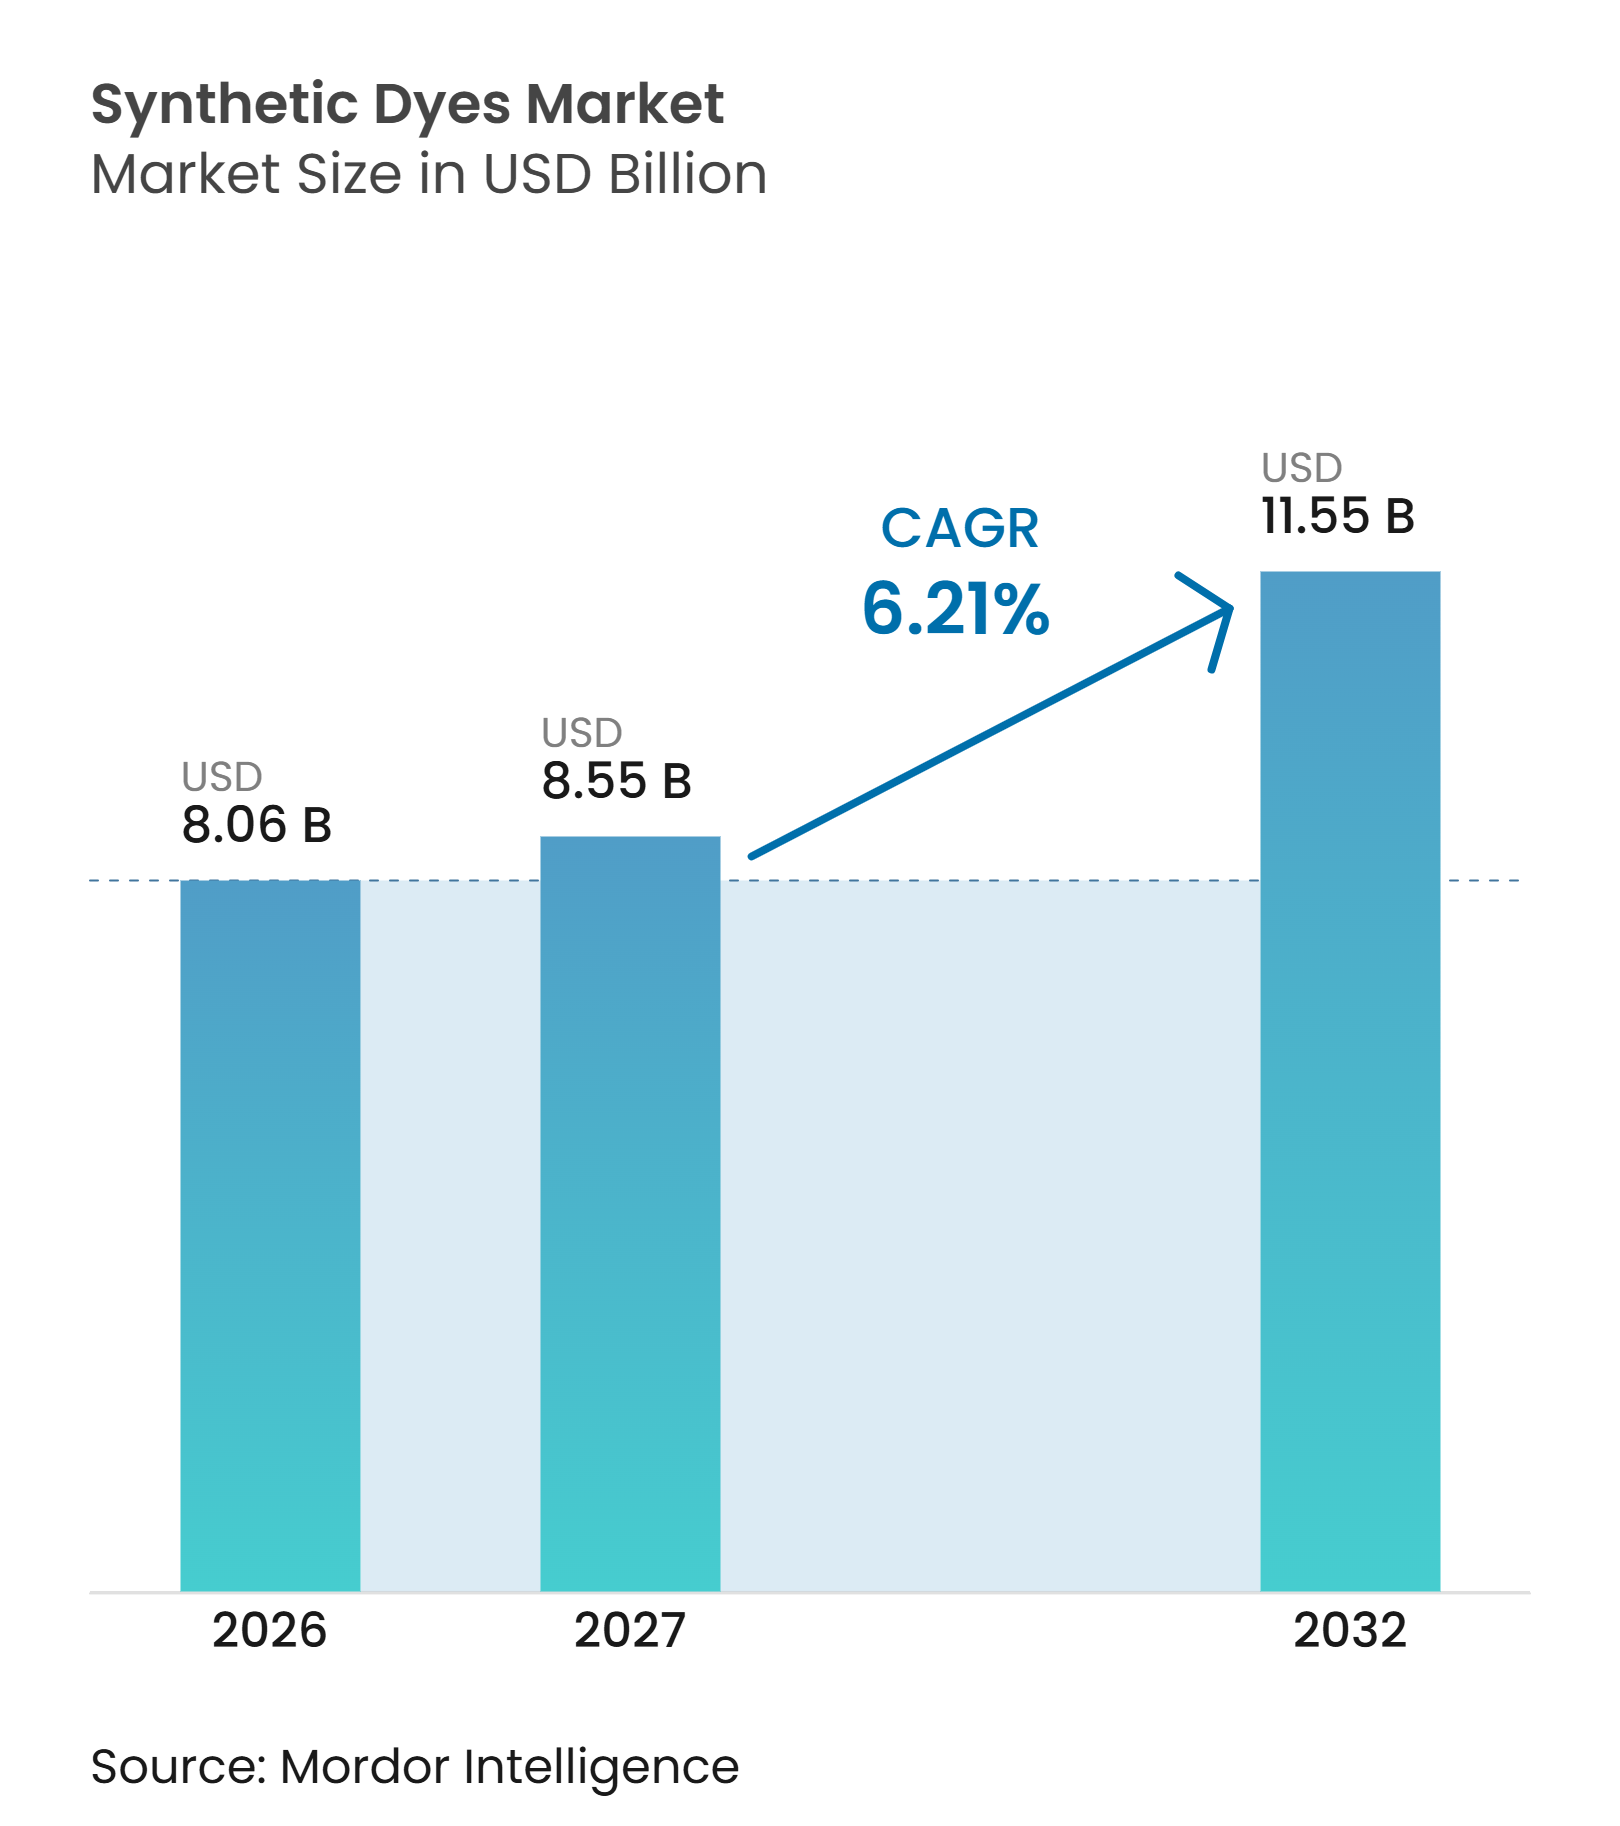
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 8.55 Milliards de dollars |
| Taille du Marché (2032) | 11.55 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.21 % |
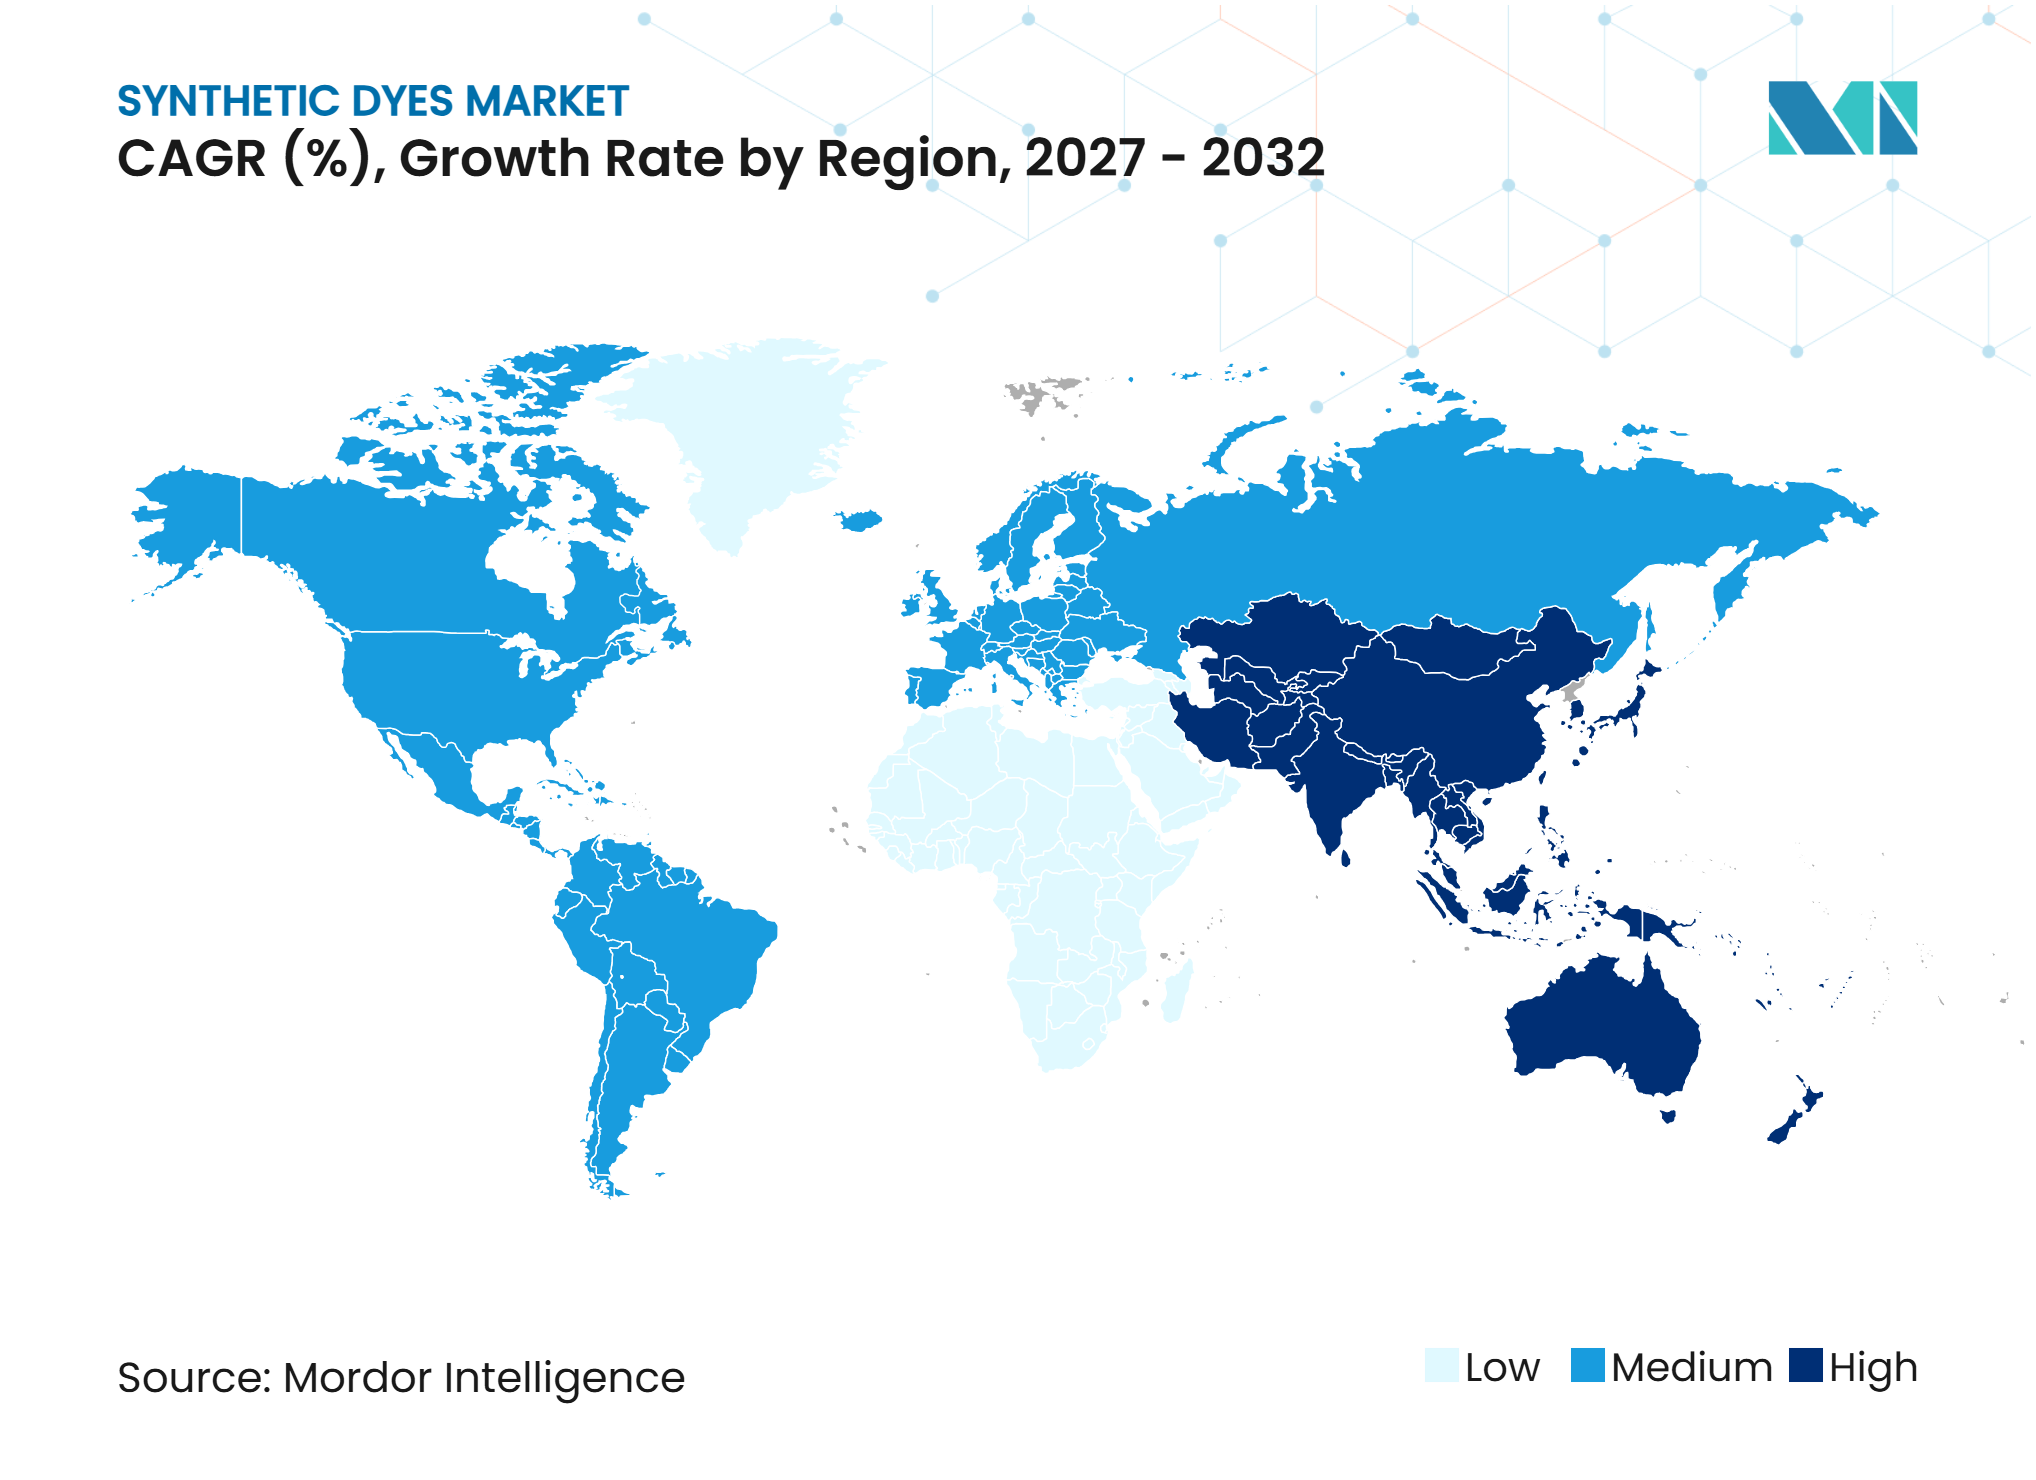
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des colorants synthétiques par Mordor Intelligence
La taille du marché des colorants synthétiques était évaluée à 8,06 milliards USD en 2026 et devrait croître de 8,55 milliards USD en 2027 pour atteindre 11,55 milliards USD d'ici 2032, à un CAGR de 6,21 % au cours de la période de prévision (2027-2032). Le marché des colorants synthétiques reste étroitement lié à la production textile, car les vêtements, les textiles d'intérieur et les tissus techniques nécessitent des performances chromatiques fiables à l'échelle industrielle. Le déplacement de l'activité manufacturière vers l'Asie du Sud et du Sud-Est élargit la base des filatures s'approvisionnant en colorants réactifs et dispersés. Les exigences croissantes en matière de cohérence des couleurs, de solidité au lavage et de conformité réglementaire orientent la demande vers des produits techniquement différenciés. Des contrôles environnementaux plus stricts augmentent les coûts de production et favorisent les fournisseurs capables de soutenir des procédés plus propres et de fournir une documentation adéquate. Au-delà du textile, le marché des colorants synthétiques dispose d'une marge d'expansion vers les revêtements, les encres d'impression, le cuir et les applications papier, où les systèmes à base d'eau et l'impression numérique créent une demande pour des colorants spécialisés.
Points clés du rapport
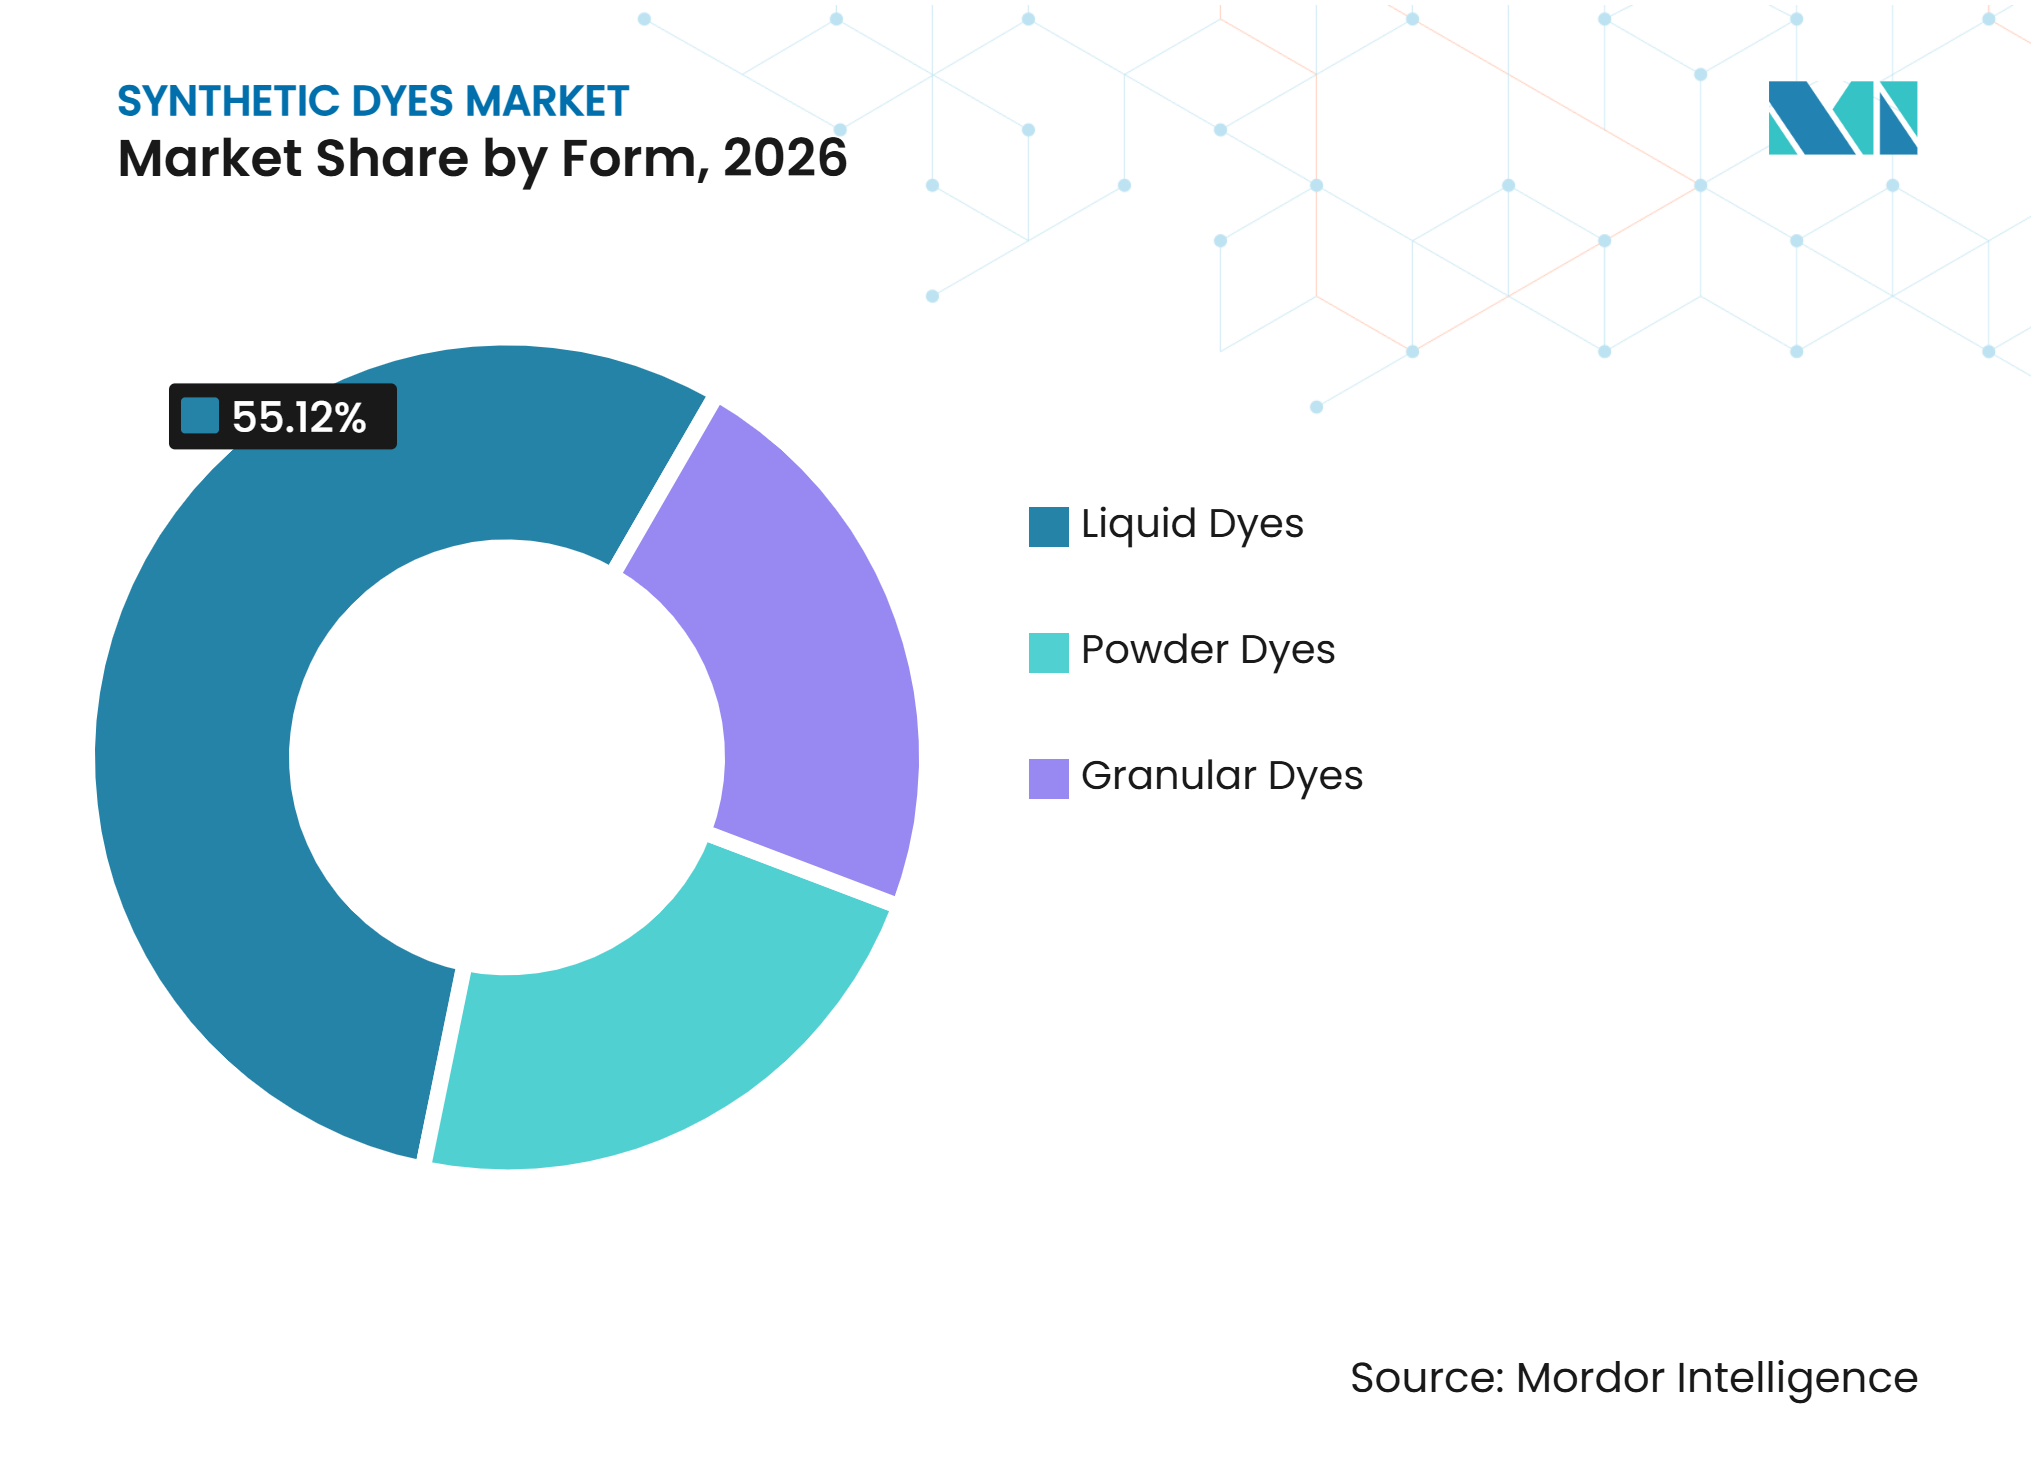
- Par forme, les colorants liquides représentaient 55,12 % du segment en 2026, et le segment devrait se développer à un CAGR de 6,78 % jusqu'en 2032.
- Par structure, les colorants non ioniques détenaient une part de 44,67 % en 2026 et devraient croître à un CAGR de 6,91 % jusqu'en 2032.
- Par type de colorant, les colorants réactifs détenaient une part de 56,45 % en 2026, tandis que les colorants dispersés devraient enregistrer le CAGR le plus élevé de 7,07 % jusqu'en 2032.
- Par application, la teinture représentait 60,11 % du marché en 2026 et devrait croître à un CAGR de 7,26 % jusqu'en 2032.
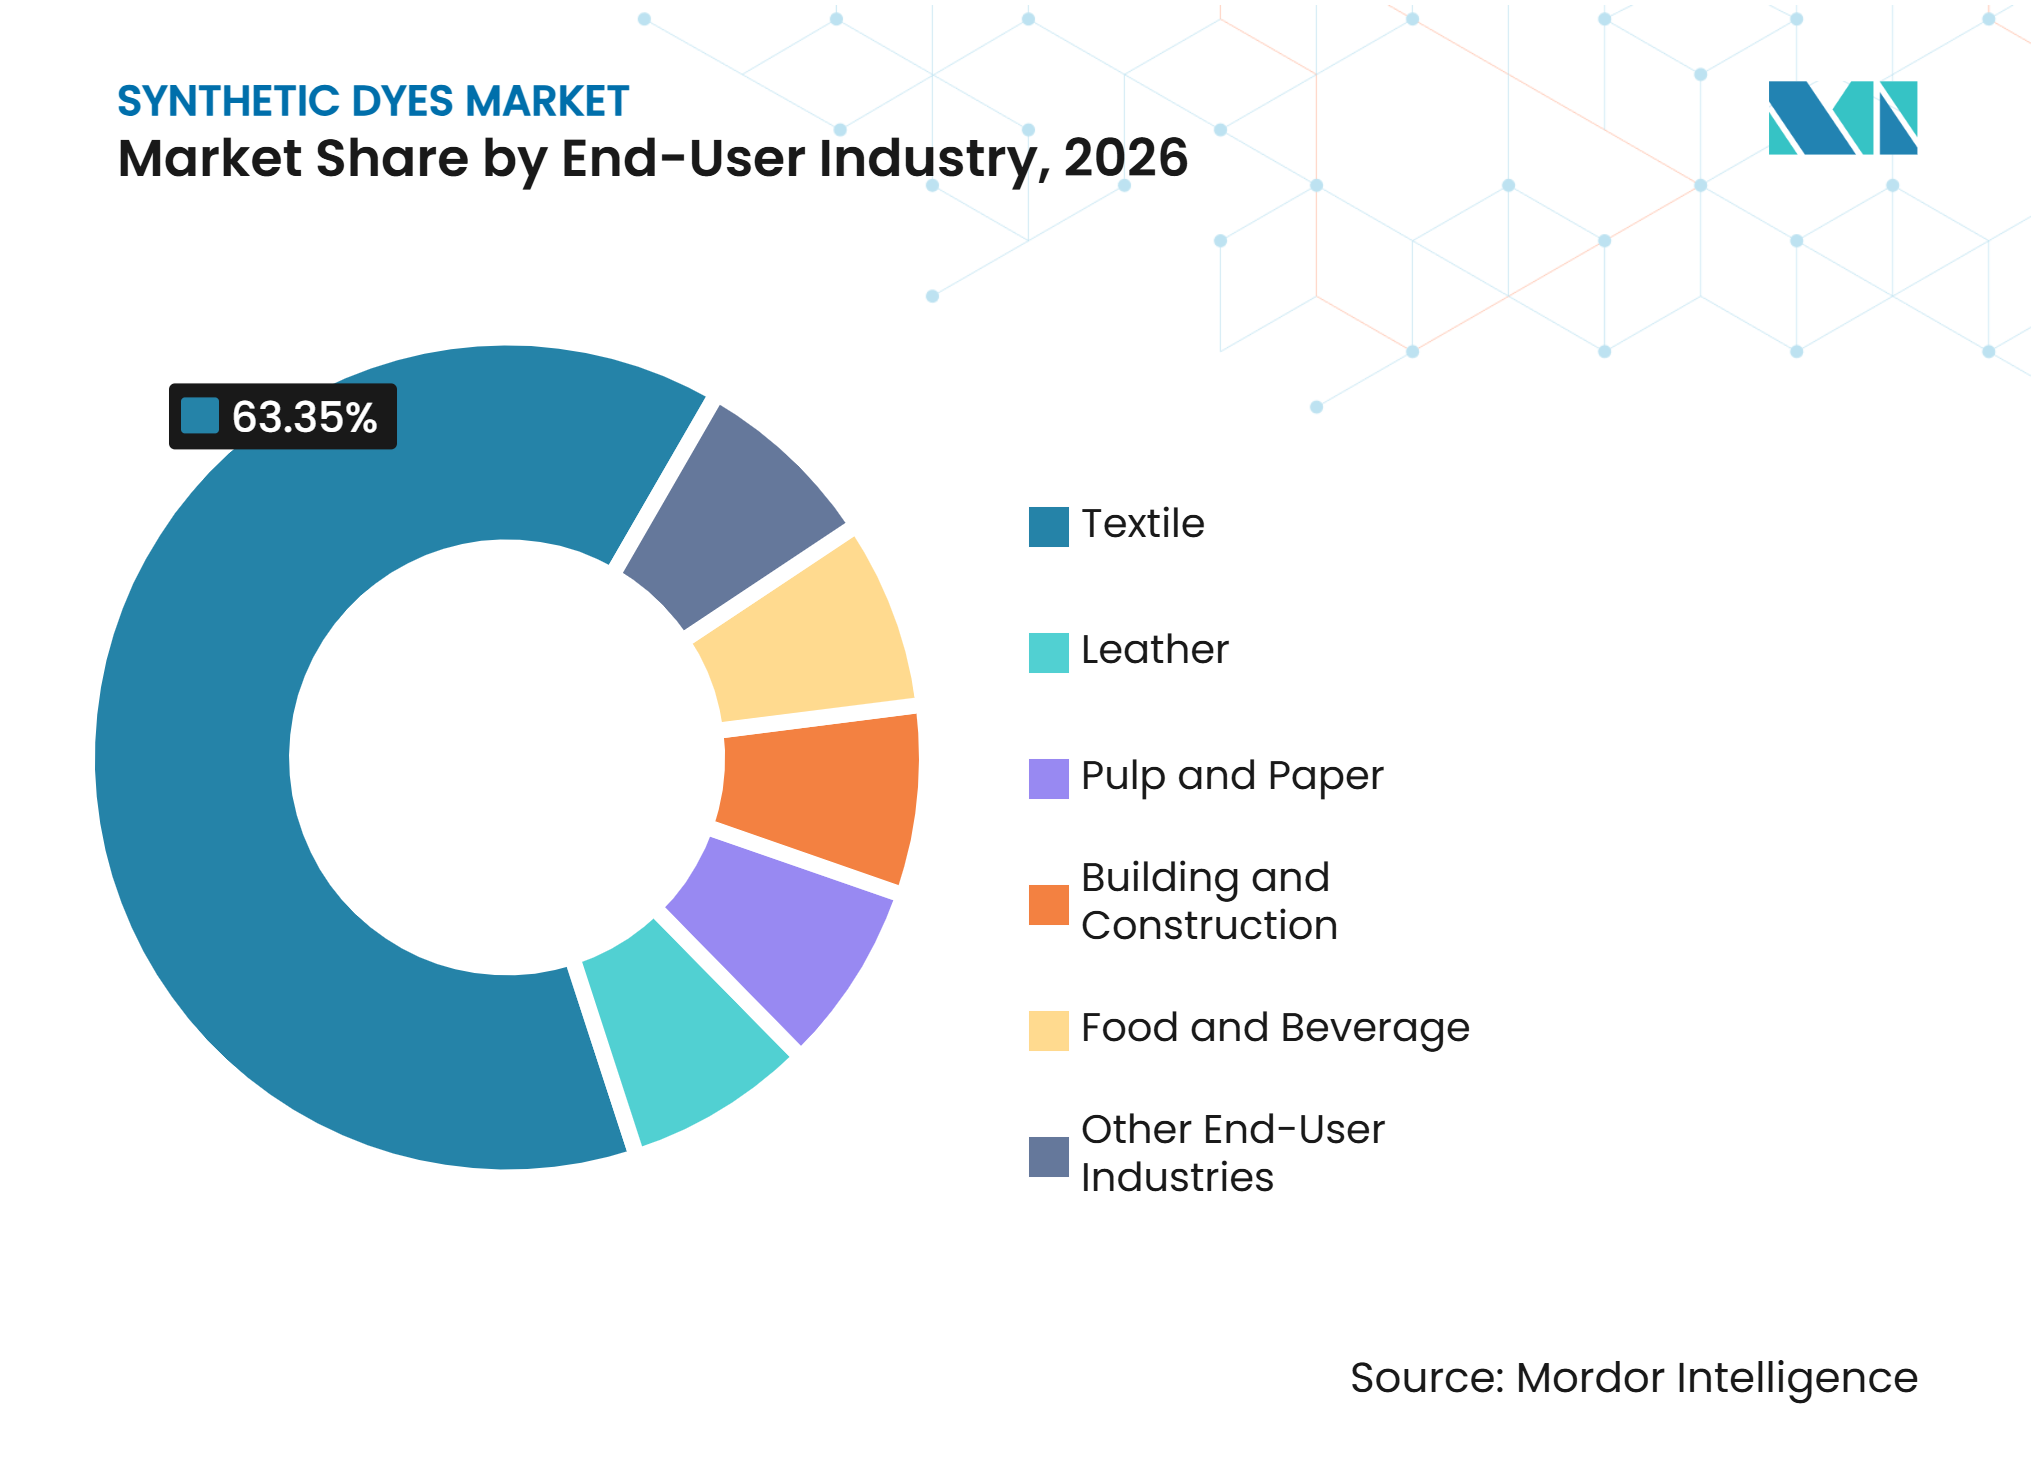
- Par secteur d'utilisation finale, le textile représentait une part de 63,35 % en 2026 et devrait croître à un CAGR de 7,42 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 55,56 % en 2026 et devrait croître à un CAGR de 7,33 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la production textile et vestimentaire en Asie-Pacifique | +2.10% | Cœur Asie-Pacifique, avec des retombées au Bangladesh, au Vietnam et en Inde | Court terme (≤ 2 ans) |
| Croissance des textiles techniques et des tissus haute performance | +1.20% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Impression textile numérique et coloration à la demande | +1.00% | Mondial, avec une adoption plus rapide en Europe et en Asie de l'Est | Moyen terme (2-4 ans) |
| Technologies de teinture à basse température et à haute fixation | +0.70% | Cœur Asie-Pacifique, avec des retombées en Asie du Sud | Moyen terme (2-4 ans) |
| Demande de couleurs spéciales dans l'emballage, les revêtements, le cuir et le papier | +0.50% | Mondial, avec des gains précoces en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la production textile et vestimentaire en Asie-Pacifique
Le marché des colorants synthétiques bénéficie du déplacement de la fabrication vestimentaire depuis le littoral chinois vers des centres de production à moindre coût en Asie du Sud et du Sud-Est. Cette transition accroît la demande de colorants approvisionnés localement et réduit la dépendance à une seule base de production. Les exportations textiles et vestimentaires de l'Inde ont atteint 20 401,95 millions USD d'avril à octobre 2025, malgré un recul de 1,80 % en glissement annuel lié aux pressions tarifaires extérieures. Ce chiffre d'exportation reflète l'ampleur de la chaîne d'approvisionnement textile régionale et sa demande continue en colorants.
Le rythme auquel les filatures du Bangladesh, du Vietnam et de l'Inde modernisent leurs ateliers de teinture et augmentent leur production influe directement sur le marché des colorants synthétiques. Les colorants réactifs restent importants dans les régions où le coton et les autres matières cellulosiques dominent la production vestimentaire. Les colorants dispersés gagnent en pertinence à mesure que l'utilisation du polyester augmente dans les vêtements de sport, les vêtements de travail et les catégories de mode à bas prix. La diversification des approvisionnements offre également aux producteurs régionaux davantage d'opportunités de nouer des relations techniques directes avec les filatures. Ces relations sont précieuses lorsque les acheteurs exigent des teintes reproductibles, des délais de livraison plus courts et une documentation de conformité chimique. Cependant, les nouvelles capacités ne se traduiront pas automatiquement par des rendements stables, car ces mêmes régions font face à une concurrence intense sur les prix de la part des fournisseurs chinois établis.
Croissance des textiles techniques et des tissus haute performance
Les textiles techniques soutiennent le marché des colorants synthétiques en exigeant des normes plus élevées que la coloration vestimentaire conventionnelle. Les vêtements de protection, la sellerie automobile, les matériaux de filtration et les tissus médicaux nécessitent une durabilité chromatique résistant au lavage, à la lumière, à la transpiration, à la chaleur ou à une utilisation physique répétée. Les produits à base de polyester font souvent appel aux colorants dispersés, car le colorant doit diffuser dans la structure de la fibre lors du traitement. Les exigences de performance sont généralement évaluées selon les méthodes de solidité des colorants de la série ISO 105 et selon les exigences produits associées à la norme OEKO-TEX STANDARD 100.
Archroma a positionné sa gamme TERASIL WW pour le polyester et ses produits ERIOFAST pour les mélanges polyamide et élasthanne autour des exigences de performance et de conformité. Ces produits illustrent comment les fournisseurs peuvent se différencier par la performance applicative plutôt qu'en s'appuyant uniquement sur une production de qualité standard. Les homologations en filature peuvent prendre de 12 à 18 mois, car les fabricants de tissus doivent valider la teinte, la solidité, le comportement en procédé et la sécurité du produit. Une fois homologué, un fournisseur de colorants peut conserver le marché tout au long du cycle de production du programme de tissu. Ce schéma peut rendre la demande de textiles techniques plus stable que celle de la mode, bien que les exigences de qualification restent strictes. Le marché des colorants synthétiques tire donc de la valeur de l'innovation en matière de qualité des produits, de soutien à la conformité et de fiabilité des procédés.
Impression textile numérique et coloration à la demande
L'impression textile numérique influe sur le marché des colorants synthétiques en favorisant des séries de production plus courtes, des designs personnalisés et un placement des couleurs plus contrôlé. Ces systèmes peuvent réduire la charge en eau et en produits chimiques associée à certains procédés discontinus conventionnels. Le format exige également des colorants de haute pureté et des formulations offrant des performances constantes dans les équipements à jet d'encre. Les chimies réactives et dispersées restent pertinentes, car les tissus de coton et de polyester imprimés nécessitent des interactions colorant-fibre différentes. L'impression numérique peut créer un canal premium pour les encres réactives sans sel et les encres dispersées spécialisées utilisées dans les applications de sublimation.
Le procédé de teinture réactive continue Econtrol de DyStar, développé avec Monforts Textilmaschinen et utilisé par la filature turque Altoteks, montre que les lignes de teinture conventionnelles peuvent également adopter un contrôle de procédé plus rigoureux. Cette approche peut aider les fournisseurs de colorants établis à servir à la fois les filatures conventionnelles et les systèmes de production à orientation numérique plus récents. Ce changement n'élimine pas le besoin de teinture traditionnelle, car de grandes quantités de textiles continuent de recourir aux bains de teinture. Il accroît cependant l'importance de la cohérence des couleurs, des formulations plus propres et du service technique spécifique à l'application. Les fournisseurs qui soutiennent les deux méthodes de production peuvent réduire leur dépendance à un seul canal de demande. Le marché des colorants synthétiques devrait voir davantage de développements de produits axés sur la coloration de précision et une utilisation moindre des ressources.
Technologies de teinture à basse température et à haute fixation
La teinture à basse température réduit la consommation d'énergie, tandis que les systèmes à haute fixation peuvent réduire la quantité de colorant non fixé entrant dans les systèmes de traitement. Ces technologies sont importantes dans les filatures confrontées à la hausse des coûts énergétiques, aux contraintes en eau et aux attentes des acheteurs en matière de procédés plus propres. Archroma a déclaré que ses colorants réactifs AVITERA SE, combinés au système de blanchiment à basse température et pH neutre de Fibre52, peuvent réduire la consommation d'eau et les émissions de dioxyde de carbone jusqu'à 50 % par rapport aux références standard de traitement du coton. Ce type d'amélioration de procédé peut accroître la valeur commerciale des produits colorants tout en permettant des économies de ressources en filature. Il peut également réduire la quantité de colorant nécessaire par unité de tissu, mettant davantage l'accent sur la valeur de performance que sur le volume vendu.
Le ministère de l'Industrie et des Technologies de l'Information de Chine a lancé le programme 2025 pour les entreprises d'impression et de teinture répondant aux exigences du secteur. Le programme exige l'examen des documents environnementaux, de la documentation et des conditions sur site, les autorités environnementales provinciales effectuant des contrôles sur les émissions et les infractions environnementales[1]. Ces exigences de conformité favorisent les filatures capables de démontrer un meilleur contrôle de l'énergie, de l'eau et des effluents. Elles encouragent également les fournisseurs de colorants à proposer des produits fonctionnant de manière fiable à des températures plus basses et dans des conditions plus efficaces. Cette influence réglementaire n'élimine pas les méthodes de teinture standard, mais elle accroît la valeur des options de procédés plus propres. Le marché des colorants synthétiques dépend de plus en plus de fournisseurs capables de démontrer des avantages pratiques sur la ligne de production.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de traitement des effluents et de conformité aux substances restreintes | -1.40% | Mondial, avec la plus forte pression en Chine et en Asie du Sud | Court terme (≤ 2 ans) |
| Volatilité des prix des intermédiaires dérivés de la pétrochimie | -1.10% | Mondial, avec la plus forte pression en Chine et en Inde | Moyen terme (2-4 ans) |
| Ralentissement des exportations textiles et surcapacité en colorants | -0.80% | Asie-Pacifique, en particulier les marchés d'exportation chinois | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts de traitement des effluents et de conformité aux substances restreintes
Le traitement des effluents et les contrôles des substances restreintes exercent des pressions directes sur les coûts des fabricants de colorants et des transformateurs textiles. Les dépenses de conformité comprennent les équipements de traitement, les tests en laboratoire, la documentation, les audits et la révision continue des formulations chimiques. Zero Discharge of Hazardous Chemicals (ZDHC) identifie la gestion des produits chimiques comme un enjeu critique, car les colorants synthétiques et les métaux lourds peuvent affecter les cours d'eau à proximité des principaux centres de production textile. Son rapport 2025 inclut des cas au niveau des installations dans lesquels des modifications ciblées des produits chimiques ou des traitements ont réduit l'écotoxicité des eaux douces[2]. Ces exigences tendent à favoriser les grands fournisseurs, car ils peuvent répartir les coûts de conformité sur une production plus importante.
Le marché des colorants synthétiques est également confronté à des restrictions imposées par les acheteurs qui vont au-delà de l'application formelle des réglementations environnementales. Les marques de textile et de chaussures exigent souvent que les fournisseurs se conforment à leurs propres programmes de gestion des produits chimiques avant toute homologation. Les petits producteurs peuvent avoir plus de difficultés à financer les tests, à maintenir la documentation et à mettre à jour les formulations lorsque les listes de substances restreintes évoluent. Cette pression peut concentrer la demande autour des fabricants disposant d'équipes réglementaires établies et de systèmes de traçabilité. Elle peut également favoriser l'adoption de colorants à meilleure fixation qui réduisent les matières résiduelles dans les eaux usées. Ce frein reste pertinent même lorsque la demande textile s'améliore, car la conformité est une exigence opérationnelle permanente.
Volatilité des prix des intermédiaires dérivés de la pétrochimie
La production de colorants synthétiques dépend d'intermédiaires dont la disponibilité et le prix peuvent évoluer rapidement. L'acide H est un intermédiaire critique dans la synthèse des colorants réactifs, et les perturbations d'approvisionnement peuvent affecter les prix des produits en aval et la planification de la production. Les prix de l'acide H ont atteint 41 700 CNY par tonne métrique (5 750 USD par tonne métrique) en 2025, après une hausse de 16,00 % par rapport à 36 000 CNY en début d'année. Les prix des colorants réactifs ont été rapportés à 23 000 CNY par tonne métrique (3 170 USD par tonne métrique), en hausse de 15,00 %. Ces mouvements illustrent l'exposition aux coûts des fournisseurs non intégrés lorsqu'un intrant clé se raréfie.
Les exigences de sécurité de la Chine pour les procédés de nitration ajoutent un autre niveau de risque, car les mises à niveau peuvent limiter la production dans les installations plus anciennes. Les producteurs intégrés peuvent compenser une partie de ce risque en contrôlant les intermédiaires et les opérations chimiques connexes. Les producteurs indépendants ont moins d'options lorsque les coûts des matières premières augmentent plus vite que les prix contractuels. Le marché des colorants synthétiques accorde donc une prime à la planification de la chaîne d'approvisionnement et à la flexibilité des matières premières. La volatilité des prix peut également amener les filatures à retarder leurs achats lorsqu'elles anticipent de nouvelles baisses des prix des colorants. Ce frein est particulièrement prononcé dans les catégories de produits où l'excès de capacité limite la capacité des fournisseurs à répercuter les hausses de coûts.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme :
les formulations liquides en tête tandis que les grades en poudre perdent du terrainLes colorants liquides détenaient 55,12 % du segment en 2026 et devraient croître à un CAGR de 6,78 % jusqu'en 2032. Leur position reflète l'utilisation croissante d'équipements de dosage automatisés dans les lignes de teinture continues et à grande échelle. Les produits liquides aident les filatures à améliorer la cohérence des couleurs de lot en lot en permettant un mesurage et une distribution contrôlés. Ils réduisent également l'exposition aux poussières pouvant survenir lors de la manipulation des poudres. Ces avantages sont pertinents pour les filatures qui investissent dans des cuisines de teinture automatisées et des conditions d'exploitation reproductibles. Les formats liquides offrent également une meilleure traçabilité lorsque les filatures doivent documenter les enregistrements de lots pour les audits clients. La taille du marché des colorants synthétiques pour les produits liquides bénéficie de la modernisation de la production textile plutôt que d'une simple préférence de forme.
Les colorants en poudre restent pertinents là où les filatures disposent de systèmes de manipulation établis et où l'économie du transport favorise les produits secs. Les colorants granulaires conservent également un rôle dans les petites opérations disposant d'une infrastructure limitée de stockage de liquides et de pompage. Cependant, ces formats sont sous pression à mesure que les usines automatisées privilégient de plus en plus les systèmes de transfert fermés et le dosage contrôlé. Zhejiang Runtu a rapporté que le volume des ventes de son colorant liquide DY650 a augmenté de plus de 300,00 % par rapport aux niveaux de production initiaux après des améliorations techniques. Cela conforte l'idée que les formats liquides peuvent apporter des avantages de procédé importants pour les acheteurs industriels. La norme OEKO-TEX STANDARD 100 applique des limites sur les substances nocives dans tous les formats, mais les produits liquides peuvent simplifier la documentation des lots pour la production certifiée. Les produits en poudre et granulaires resteront nécessaires, mais leurs perspectives de croissance sont plus étroitement liées aux installations à faible niveau d'automatisation.



Par structure :
les colorants non ioniques restent liés à la demande de polyesterLes colorants non ioniques détenaient une part de 44,67 % en 2026 et devraient se développer à un CAGR de 6,91 % jusqu'en 2032. Leur utilisation est étroitement liée aux matières polyester, acétate et polyamide qui nécessitent des colorants capables de diffuser dans le système de fibres. Cette exigence technique soutient la demande continue de chimie des colorants dispersés dans les textiles synthétiques. Le polyester reste pertinent dans les vêtements, les textiles d'intérieur, les vêtements de sport et les tissus industriels, car les producteurs apprécient sa durabilité et ses propriétés de traitement. Les colorants non ioniques servent donc une large base d'utilisations finales au sein du secteur des colorants synthétiques. Les perspectives de croissance du segment reflètent également l'utilisation accrue de tissus haute performance et d'applications d'impression numérique reposant sur des substrats polyester.
Les colorants anioniques continuent de servir le coton et les autres fibres cellulosiques via les catégories de colorants réactifs et directs. Les colorants cationiques conservent des utilisations spécialisées dans les applications acryliques et certaines fibres naturelles. Ces classes structurelles ne sont pas entièrement interchangeables, car la sélection du colorant dépend de la fibre, des conditions de traitement et du niveau de solidité requis. Les fournisseurs doivent donc maintenir des portefeuilles techniques plutôt que de s'appuyer sur une seule chimie pour chaque tissu. Les travaux d'Everlight Chemical sur les auxiliaires cationiques illustrent comment la chimie auxiliaire peut améliorer la fixation des colorants réactifs sur le coton et améliorer les performances de teinture. L'effet global est une charge en sel plus faible et une meilleure fixation dans certains procédés de teinture du coton. Ces développements peuvent réduire l'écart environnemental entre les différentes approches de teinture sans supprimer le besoin de systèmes de colorants spécifiques aux fibres.
Par type de colorant :
les colorants réactifs en tête tandis que les colorants dispersés croissent plus viteLes colorants réactifs détenaient une part de 56,45 % en 2026, tandis que les colorants dispersés devraient croître à un CAGR de 7,07 % jusqu'en 2032. Les colorants réactifs restent au cœur du marché des colorants synthétiques, car les tissus de coton et cellulosiques nécessitent une coloration résistante au lavage. La chimie crée une liaison avec les groupes de fibres qui aide à maintenir la couleur lors du lavage. Cela rend les colorants réactifs importants pour les vêtements tissés, les tricots, les textiles d'intérieur et de nombreux produits de mode à base de coton. Leur large base installée offre aux fournisseurs des opportunités récurrentes avec les filatures textiles. La part de marché des colorants synthétiques détenue par les produits réactifs reflète l'échelle continue du traitement du coton et des matières cellulosiques.
Les colorants dispersés bénéficient de la croissance des vêtements en polyester, des vêtements de sport et de l'impression par sublimation. Ils sont également pertinents pour les applications haute performance où la solidité des couleurs sous l'effet de la chaleur, de la lumière et des contraintes physiques est importante. Les colorants réactifs à haute fixation peuvent réduire les kilogrammes de produit nécessaires par kilogramme de tissu, ce qui peut ralentir la croissance des volumes même lorsque la valeur du produit augmente. Les colorants acides continuent de servir les fibres protéiques et le polyamide, notamment dans la chaussure et la bonneterie. Les colorants directs restent utiles pour certains procédés cellulosiques où des méthodes d'épuisement plus simples sont suffisantes. Les produits spéciaux de cuve, soufrés et azoïques soutiennent le denim et les applications techniques. L'accent continu de la Chine sur la production d'impression et de teinture conforme souligne l'importance de la force colorante, des tests et de la documentation des produits dans toutes les catégories de colorants.
Par application :
la teinture conserve le rôle le plus important tandis que les encres d'impression progressentLa teinture représentait 60,11 % de la consommation en 2026 et devrait enregistrer un CAGR de 7,26 % jusqu'en 2032. La teinture traditionnelle reste la principale application, car de grandes quantités de tissu sont colorées en opérations discontinues et continues avant l'assemblage des vêtements. Les colorants réactifs, dispersés, acides et directs soutiennent chacun différentes combinaisons de matières et de procédés. Cette échelle confère à la teinture conventionnelle un rôle central même lorsque des méthodes de coloration alternatives se développent. Les filatures continuent d'investir dans des systèmes améliorés de dosage, de lavage et de traitement des eaux usées plutôt que d'abandonner la production en bain de teinture. La taille du marché des colorants synthétiques associée à la teinture est donc soutenue par la large base de la fabrication textile.
Le tannage reste un débouché important, car la finition du cuir utilise des étapes de correction des couleurs et de finition par voie humide. Les peintures et revêtements offrent une exposition à des activités de construction et industrielles moins cycliques, notamment à mesure que les systèmes à base d'eau se développent. Les encres d'impression représentent une opportunité spécialisée, car les systèmes à jet d'encre nécessitent une dispersion et des performances chromatiques constantes. BASF a mis en service une ligne de production de dispersants haute performance à Nankin en 2025, utilisant une technologie de polymérisation radicalaire contrôlée. BASF a déclaré que les produits sont utilisés dans les revêtements, les encres et les composites pour améliorer la dispersion des pigments, les performances chromatiques et la stabilité du système. L'annonce concerne les dispersants et les pigments plutôt que les colorants, mais elle illustre l'investissement plus large dans la chaîne d'approvisionnement pour les applications de couleur haute performance. Ces applications peuvent récompenser les fournisseurs capables de répondre à des exigences de formulation précises.
Par secteur d'utilisation finale :
la demande textile domine tandis que les autres utilisations apportent un équilibreLe textile représentait une part de 63,35 % de la demande des utilisateurs finaux en 2026 et devrait croître à un CAGR de 7,42 % jusqu'en 2032. Les vêtements, les textiles d'intérieur et les tissus techniques créent ensemble la base de demande la plus large pour les colorants synthétiques. Le segment bénéficie également de la croissance de la production dans les centres de fabrication asiatiques et des filatures qui améliorent leurs contrôles de procédés. Les acheteurs textiles attendent de plus en plus qualité, cohérence et conformité chimique en plus de prix compétitifs. Cette combinaison encourage les fournisseurs à offrir un soutien technique plutôt que de simplement expédier des colorants standard. Le marché des colorants synthétiques reste sensible aux cycles de production vestimentaire, car le textile est son principal canal d'utilisation finale.
Le cuir est un autre utilisateur important de colorants acides et directs dans les applications de finition et de correction des couleurs. La pâte et le papier utilisent des colorants directs pour le papier spécial, les doublures d'emballage, le papier de soie et les produits décoratifs. Les utilisations liées à la construction comprennent les colorants liquides pour les revêtements et les applications liées au béton. Les utilisations dans l'alimentation et les boissons restent limitées, car seuls les colorants approuvés peuvent être utilisés dans ces produits hautement réglementés. La consolidation manufacturière de DyStar en 2025 a inclus l'intégration partielle de la production de colorants alimentaires, pharmaceutiques et cosmétiques (FD&C) et de colorants pharmaceutiques et cosmétiques (D&C) dans son installation de Reidsville, en Caroline du Nord, tout en continuant à s'approvisionner depuis son réseau plus large. La division Colors d'Atul a reçu une reconnaissance de la Dyes and Pigments Manufacturers Association of India en octobre 2025 pour le développement indigène du Vat Blue 18 et les travaux de conservation de l'eau. Ces exemples montrent les investissements continus dans les produits et les procédés dans tous les secteurs d'utilisation finale.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique représentait 55,56 % de la part du marché des colorants synthétiques en 2026 et devrait croître à un CAGR de 7,33 % jusqu'en 2032. La région combine de grands centres de fabrication textile avec une consommation locale importante de vêtements, de textiles d'intérieur et de produits à base de polyester. La Chine reste une base de production de premier plan, tandis que l'Inde est un fournisseur important pour les marchés textiles voisins. Le Vietnam et le Bangladesh ajoutent de la demande à mesure que l'approvisionnement en vêtements se déplace vers l'Asie du Sud et du Sud-Est. La région bénéficie d'écosystèmes textiles intégrés qui relient la fibre, le tissu, la teinture, la production de vêtements et la logistique d'exportation. Cette structure soutient une demande stable de colorants réactifs et dispersés, ainsi que d'auxiliaires améliorant l'efficacité de la teinture.
Les orientations 2025 du Fujian sur le secteur de la teinture et de la finition définissent une direction politique vers la concentration dans les parcs industriels, la production plus propre, l'automatisation et l'impression numérique à jet d'encre. Les orientations visent qu'au moins 25 entreprises répondent aux normes nationales de l'industrie de l'impression et de la teinture d'ici 2027 et qu'une part de produits de milieu et haut de gamme d'au moins 65,00 % soit atteinte. Ces objectifs indiquent que les installations conformes et mieux équipées devraient acquérir une plus grande influence dans la chaîne d'approvisionnement régionale. Les filatures de la région font également face à des attentes plus fortes en matière de contrôle des eaux usées, d'efficacité énergétique et de traçabilité chimique. Cette orientation réglementaire favorise la teinture à basse température, la distribution automatisée de produits chimiques et le traitement numérique. Le marché des colorants synthétiques en Asie-Pacifique devrait favoriser les fournisseurs qui combinent des prix compétitifs avec un soutien constant à la conformité.
Amérique du Nord
La demande nord-américaine se concentre sur les tissus techniques, les revêtements spéciaux et les applications de colorants réglementées plutôt que sur la teinture textile de masse. Les produits textiles automobiles, de filtration, de défense, médicaux et haute performance nécessitent des normes spécifiques de solidité des couleurs et de performance des matériaux. Ces applications soutiennent les fournisseurs spécialisés qui offrent une assistance à la formulation et une documentation. Les cadres de test ISO et de l'Association américaine des chimistes et coloristes textiles (AATCC) restent pertinents dans les décisions d'achat, car la qualité des produits doit être vérifiée pour les conditions d'utilisation finale. La base textile conventionnelle plus limitée de la région la rend moins exposée à la teinture vestimentaire que l'Asie-Pacifique. Cependant, les applications techniques et spécialisées soutiennent une demande à plus haute valeur ajoutée.
DyStar a annoncé en avril 2025 qu'il cesserait la fabrication dans son installation Hilton Davis et intégrerait partiellement la production dans son opération de Reidsville, en Caroline du Nord. La société a déclaré que les colorants FD&C, les colorants D&C, les laques, les colorants techniques et les dispersions de pigments continueraient d'être fournis depuis d'autres sites de son réseau. Cette décision indique une empreinte manufacturière plus ciblée pour les produits colorants réglementés et spéciaux. Elle reflète également l'importance de l'efficacité opérationnelle là où les catégories traditionnelles sont moins attractives. Les clients nord-américains continueront probablement à valoriser le soutien technique, les preuves de sécurité des produits et la fiabilité de l'approvisionnement. Cela fait de la région un marché important pour les produits colorants différenciés, même sans production de masse de produits de base.
Europe, Amérique du Sud, Moyen-Orient et Afrique
L'Europe est façonnée par les exigences de conformité chimique et par l'intérêt des acheteurs pour des produits aux références environnementales et sanitaires plus claires. Archroma a rapporté que son portefeuille de colorants a obtenu le statut Cradle to Cradle Certified Material Health Gold pour ses produits réactifs, acides, dispersés, indigo et soufrés. Ce positionnement est pertinent à mesure que les marques européennes relèvent leurs attentes en matière de substances restreintes et de documentation chimique. L'Europe reste également importante pour les textiles spéciaux, la finition du denim, les revêtements et les applications de mode premium. Le procédé DENIM HALO d'Archroma a reçu le Prix de durabilité et d'innovation 2025 de la Fédération internationale des fabricants de textiles (ITMF), avec des économies d'eau rapportées par l'entreprise de 40 % à 56 % et des réductions de dioxyde de carbone de 33 % à 34 % par rapport à certains procédés standard.
L'Amérique du Sud reste liée à la demande de vêtements et de cuir, tandis que les utilisateurs locaux dépendent substantiellement des approvisionnements importés. Cette dépendance rend les délais de livraison, l'exposition aux changes et le coût rendu importants dans les décisions d'achat. La demande au Moyen-Orient et en Afrique est encore en développement, mais les investissements textiles et la diversification industrielle créent de nouveaux besoins en colorants et en soutien à la conformité. Les filatures orientées à l'exportation dans ces régions peuvent avoir besoin de s'aligner sur les programmes de gestion des produits chimiques des acheteurs pour servir les marques européennes et nord-américaines. Le rapport 2025 de ZDHC souligne l'importance de la gestion de l'eau et des produits chimiques dans les chaînes de valeur textiles. Ces régions offrent des opportunités sélectives pour les fournisseurs capables de combiner l'approvisionnement en produits avec une expertise en procédés et une documentation.
Paysage concurrentiel
Concentration du Marché
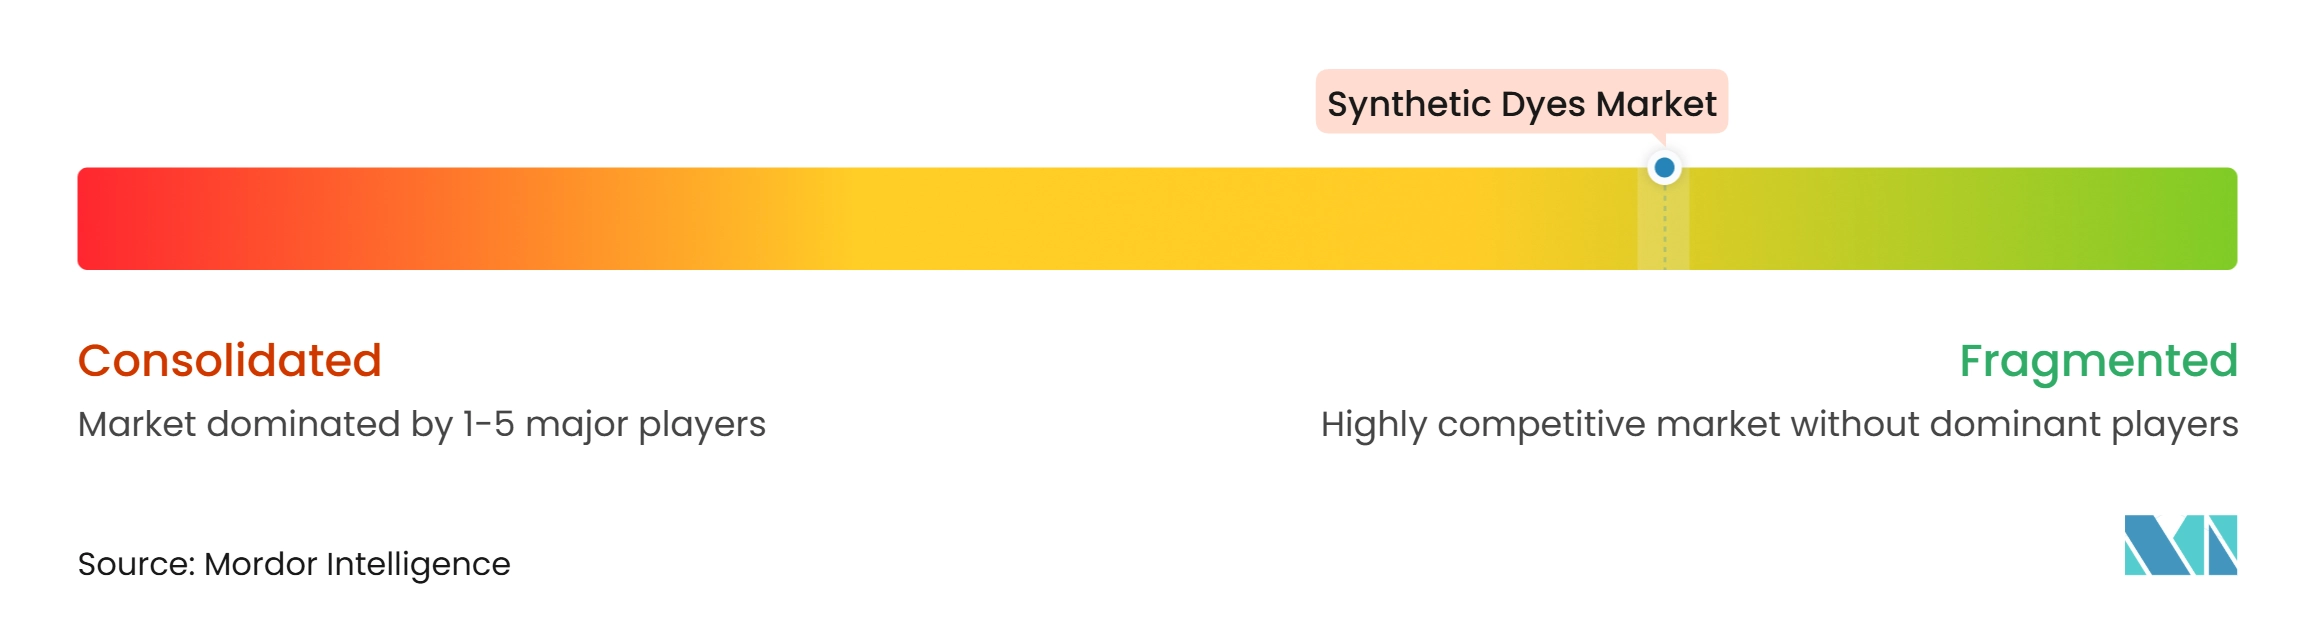
Le marché des colorants synthétiques est fragmenté. Zhejiang Runtu, Zhejiang Jihua Group, Kiri Industries, Bodal Chemicals, Jay Chemical Industries, Atul, Archroma et DyStar se font concurrence sur la capacité de production, les capacités techniques et les spécifications clients. La capacité intérieure de la Chine confère aux producteurs établis un avantage d'échelle dans la chimie de qualité standard. Les petits producteurs restent actifs dans les catégories locales et à moindre coût, mais les coûts de conformité, l'accès aux intermédiaires et les homologations clients limitent leur entrée dans les applications premium. Cette structure explique pourquoi l'échelle, l'assurance qualité et la capacité à soutenir les clients en production restent des facteurs concurrentiels importants.
Archroma se différencie par des gammes de colorants spéciaux, des technologies de procédés et des références en matière de santé des matériaux, notamment son système DENIM HALO, qui combine un prétraitement breveté avec des options de colorants à indigo réduit, soufrés et biosynthétiques. La société a rapporté que le système peut réduire la consommation d'eau, d'énergie et les émissions de dioxyde de carbone par rapport à certains procédés denim conventionnels, rendant les offres axées sur les procédés pertinentes pour les clients ayant des engagements formels en matière de durabilité. Les producteurs indiens cherchent des opportunités dans les colorants sans sel et d'autres produits qui répondent aux pressions liées aux eaux usées et à la réglementation. Dans le même temps, les fournisseurs chinois conservent des avantages liés à l'échelle, aux liens textiles régionaux et aux opérations chimiques intégrées. Les acteurs spécialisés européens et mondiaux s'appuient davantage sur la connaissance des applications, les certifications, l'innovation dans les procédés et les preuves d'utilisation à l'échelle industrielle. Les acheteurs peuvent faire appel à plusieurs fournisseurs pour équilibrer le prix, la conformité, la performance des produits et la continuité de l'approvisionnement.
DyStar est devenu une filiale à part entière de Zhejiang Longsheng Group après la résolution de son litige entre actionnaires, la transaction ayant été finalisée le 30 décembre 2025, supprimant un problème de gouvernance et donnant à l'entreprise un seul actionnaire principal. DyStar a également restructuré son empreinte manufacturière dans les Amériques autour de Reidsville, en Caroline du Nord, et de Cheyenne, dans le Wyoming, reflétant une concentration sur les produits colorants spécialisés et réglementés. Sudarshan Chemical a finalisé son acquisition de Heubach Group en mars 2025 via Sudarshan Europe B.V., ajoutant 19 sites internationaux et élargissant sa position dans les pigments et les colorants spéciaux. Cependant, les pigments et les colorants restent des catégories de produits distinctes. DyStar a rapporté une intensité d'émissions inférieure de 51 % par rapport à sa référence de 2011, une intensité de consommation d'eau inférieure de 81 % et une intensité d'eaux usées inférieure de 58 %, illustrant comment le reporting sur les performances en matière de ressources devient une composante du positionnement des fournisseurs.
Leaders du secteur des colorants synthétiques
-
Heubach GmbH
-
BASF
-
DyStar Singapore Pte Ltd
-
Chromascape
-
Zhejiang Jihua Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des colorants synthétiques Entreprises couvertes dans ce rapport
- Archroma
- Atul Ltd
- BASF
- Bodal Chemicals Ltd.
- Chromascape
- DyStar Singapore Pte Ltd
- Everlight Chemical Industrial Co.
- Heubach GmbH
- Jay Chemical Industries Pvt. Ltd.
- Kiri Industries Ltd.
- LANXESS
- Milliken
- Sumitomo Chemical Co., Ltd.
- Zhejiang Jihua Group
- Zhejiang Runtu Co.,Ltd.
Développements industriels récents dans Marché des colorants synthétiques
- Janvier 2026 : Zhejiang Longsheng Group a finalisé l'acquisition des 37,57 % restants du capital de DyStar Global Holdings, fabricant de colorants synthétiques, auprès de Kiri Industries Ltd. pour 689 millions USD. La transaction a été finalisée le 30 décembre 2025, faisant de DyStar une filiale à part entière de Zhejiang Longsheng Group.
- Mars 2025 : Sudarshan Chemical Industries Limited, via sa filiale à part entière Sudarshan Europe B.V., a finalisé l'acquisition de Heubach Group, producteur de colorants synthétiques et de pigments. L'organisation combinée opère sur 19 sites internationaux avec un portefeuille couvrant les pigments, les dispersions liquides et les colorants spéciaux.
Périmètre du rapport mondial sur le marché des colorants synthétiques
Les colorants synthétiques sont des composés organiques colorés d'origine artificielle utilisés pour conférer une couleur permanente à des matières telles que les textiles, le cuir, le papier, les cosmétiques et les aliments. Ces composés sont produits par synthèse chimique, principalement à partir de matières premières dérivées du pétrole, et sont conçus pour se lier aux substrats au niveau moléculaire afin de délivrer une coloration cohérente et durable. Les colorants synthétiques sont disponibles dans une large gamme de teintes et sont formulés pour répondre à des exigences de performance spécifiques telles que la résistance à la lumière, à la chaleur et au lavage.
Le marché des colorants synthétiques est segmenté par forme, structure, type de colorant, application, secteur d'utilisation finale et géographie. Par forme, le marché est segmenté en colorants liquides, colorants en poudre et colorants granulaires. Par structure, le marché est segmenté en anionique, cationique et non ionique. Par type de colorant, le marché est segmenté en colorants réactifs, colorants dispersés, colorants acides, colorants directs et autres. Par application, le marché est segmenté en teinture, tannage, peintures et revêtements, encres d'impression et autres applications. Par secteur d'utilisation finale, le marché est segmenté en textile, cuir, pâte et papier, bâtiment et construction, alimentation et boissons et autres secteurs d'utilisation finale. Le rapport couvre également les tailles de marché et les prévisions pour les colorants synthétiques dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Colorants liquides |
| Colorants en poudre |
| Colorants granulaires |
| Anionique |
| Cationique |
| Non ionique |
| Colorants réactifs |
| Colorants dispersés |
| Colorants acides |
| Colorants directs |
| Autres |
| Teinture |
| Tannage |
| Peintures et revêtements |
| Encres d'impression |
| Autres applications |
| Textile |
| Cuir |
| Pâte et papier |
| Bâtiment et construction |
| Alimentation et boissons |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par forme | Colorants liquides | |
| Colorants en poudre | ||
| Colorants granulaires | ||
| Par structure | Anionique | |
| Cationique | ||
| Non ionique | ||
| Par type de colorant | Colorants réactifs | |
| Colorants dispersés | ||
| Colorants acides | ||
| Colorants directs | ||
| Autres | ||
| Par application | Teinture | |
| Tannage | ||
| Peintures et revêtements | ||
| Encres d'impression | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Textile | |
| Cuir | ||
| Pâte et papier | ||
| Bâtiment et construction | ||
| Alimentation et boissons | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des colorants synthétiques ?
La taille du marché des colorants synthétiques était évaluée à 8,06 milliards USD en 2026 et devrait croître de 8,55 milliards USD en 2027 pour atteindre 11,55 milliards USD d'ici 2032, à un CAGR de 6,21 % au cours de la période de prévision (2027-2032).
Quel type de colorant détient la plus grande part ?
Les colorants réactifs détenaient la plus grande part à 56,45 % en 2026, soutenus par la demande de coton et d'autres fibres cellulosiques. Leurs performances de solidité au lavage les maintiennent importants dans les vêtements tissés, les tricots, les textiles d'intérieur et d'autres productions à base de coton.
Quel type de colorant devrait connaître la croissance la plus rapide ?
Les colorants dispersés devraient croître à un CAGR de 7,07 % jusqu'en 2032, soutenus par les textiles en polyester et les applications de sublimation. Leur importance augmente avec la demande de vêtements de sport, de tissus haute performance et d'impression textile numérique à base de polyester.
Pourquoi les colorants liquides gagnent-ils en utilisation dans les filatures textiles ?
Les colorants liquides détenaient une part de 55,12 % en 2026, car le dosage automatisé peut améliorer la cohérence des couleurs, la traçabilité et le contrôle des poussières. Ces avantages sont particulièrement pertinents pour les grandes filatures qui exploitent des lignes de teinture continues et maintiennent des enregistrements de lots détaillés.