
合成染料市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 8.55 十億米ドル |
| 市場規模 (2032) | 11.55 十億米ドル |
| 成長率 (2027 - 2032) | 6.21 % |
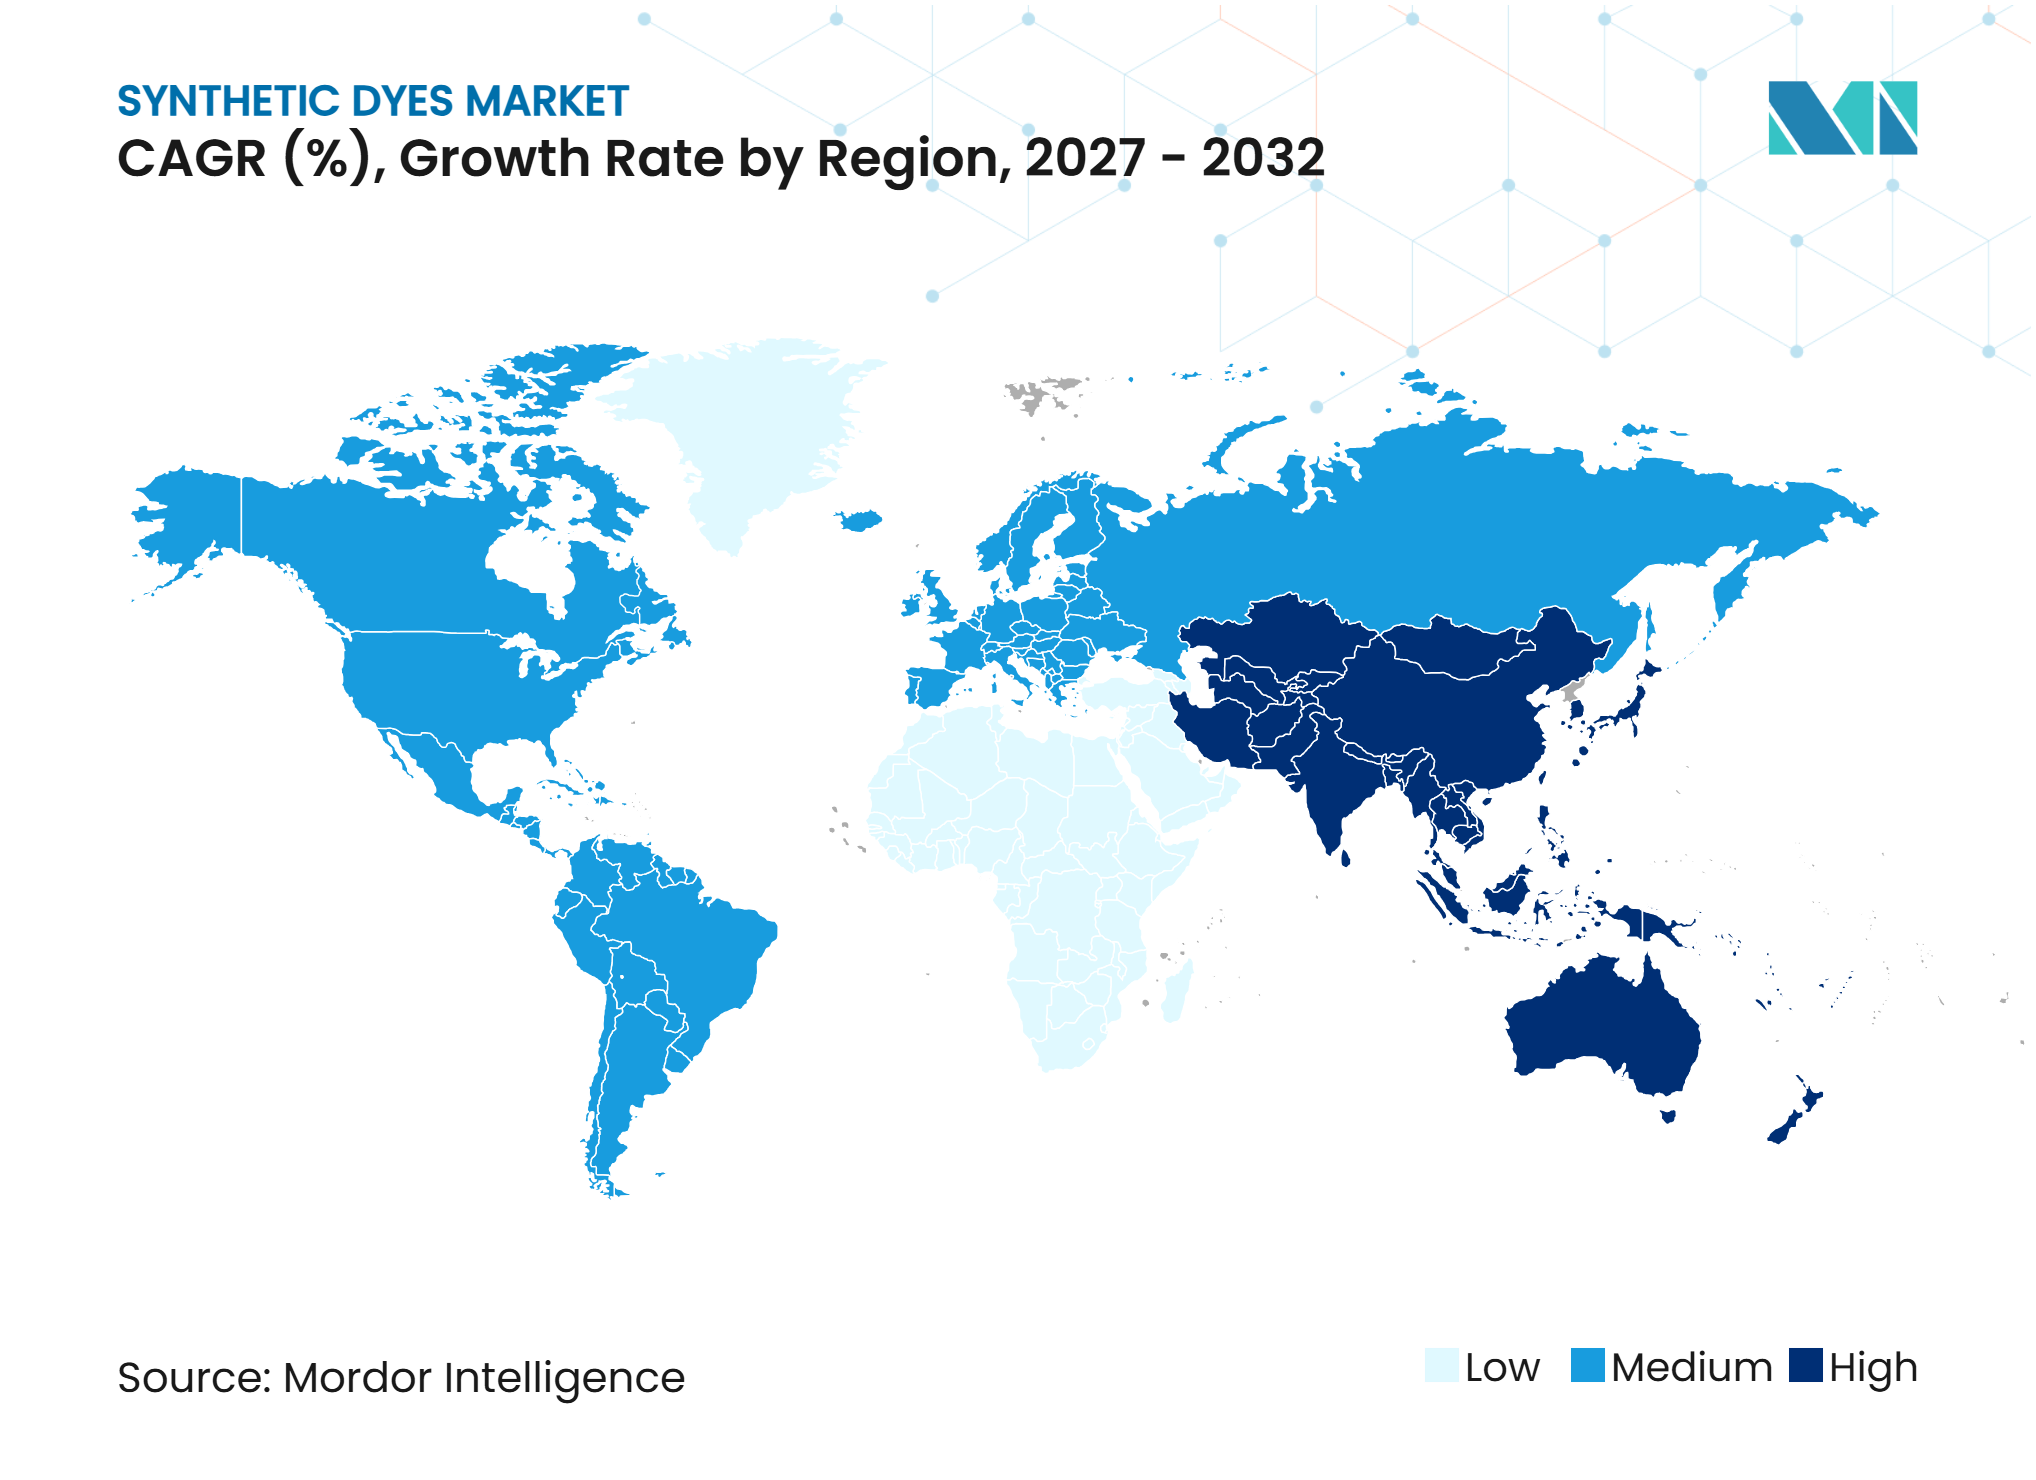
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる合成染料市場分析
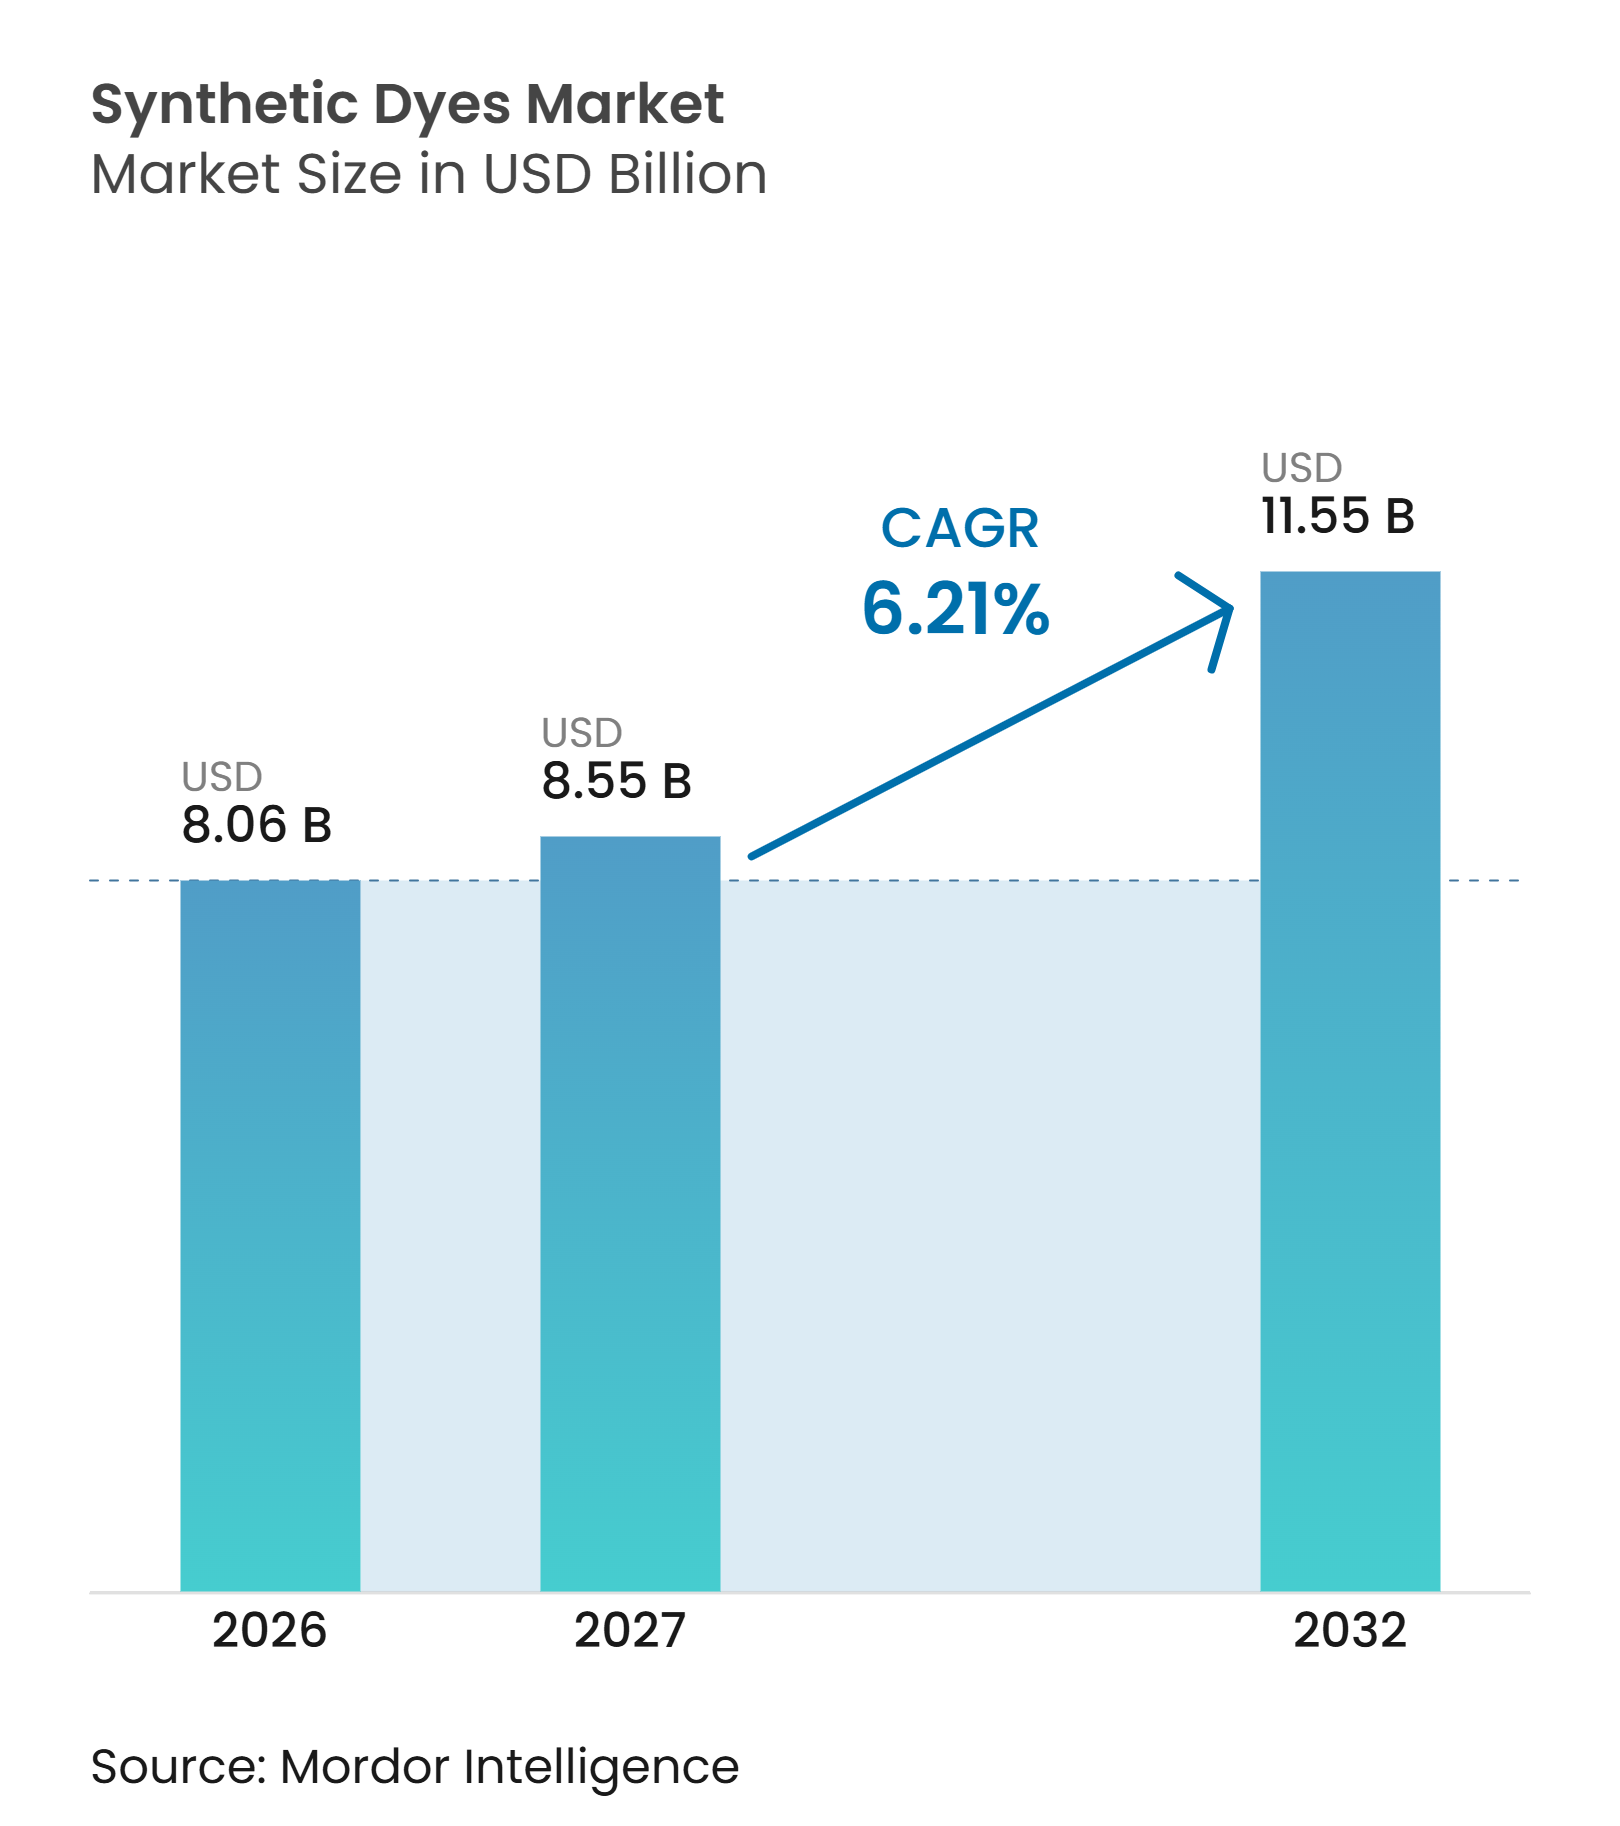
合成染料市場の規模は2026年に8.06 ビリオン 米ドルと評価され、2027年の8.55 ビリオン 米ドルから2032年には11.55 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは6.21%です。合成染料市場は引き続き繊維生産と密接に結びついており、アパレル、ホームテキスタイル、テクニカルファブリックは産業規模での安定したカラーパフォーマンスを必要としています。製造活動が南アジアおよび東南アジア全域にシフトしていることで、反応性染料および分散染料を調達する工場の基盤が拡大しています。色の一貫性、洗濯堅牢度、規制遵守に対する要件の高まりが、技術的に差別化された製品への需要を牽引しています。より厳格な環境規制が生産コストを押し上げており、よりクリーンなプロセスを支援し適切な文書を提供できるサプライヤーが優位に立っています。繊維以外では、合成染料市場はコーティング、印刷インク、皮革、紙の用途にも拡大する余地があり、水性システムとデジタル印刷が特殊着色剤への需要を生み出しています。
主要レポートのポイント
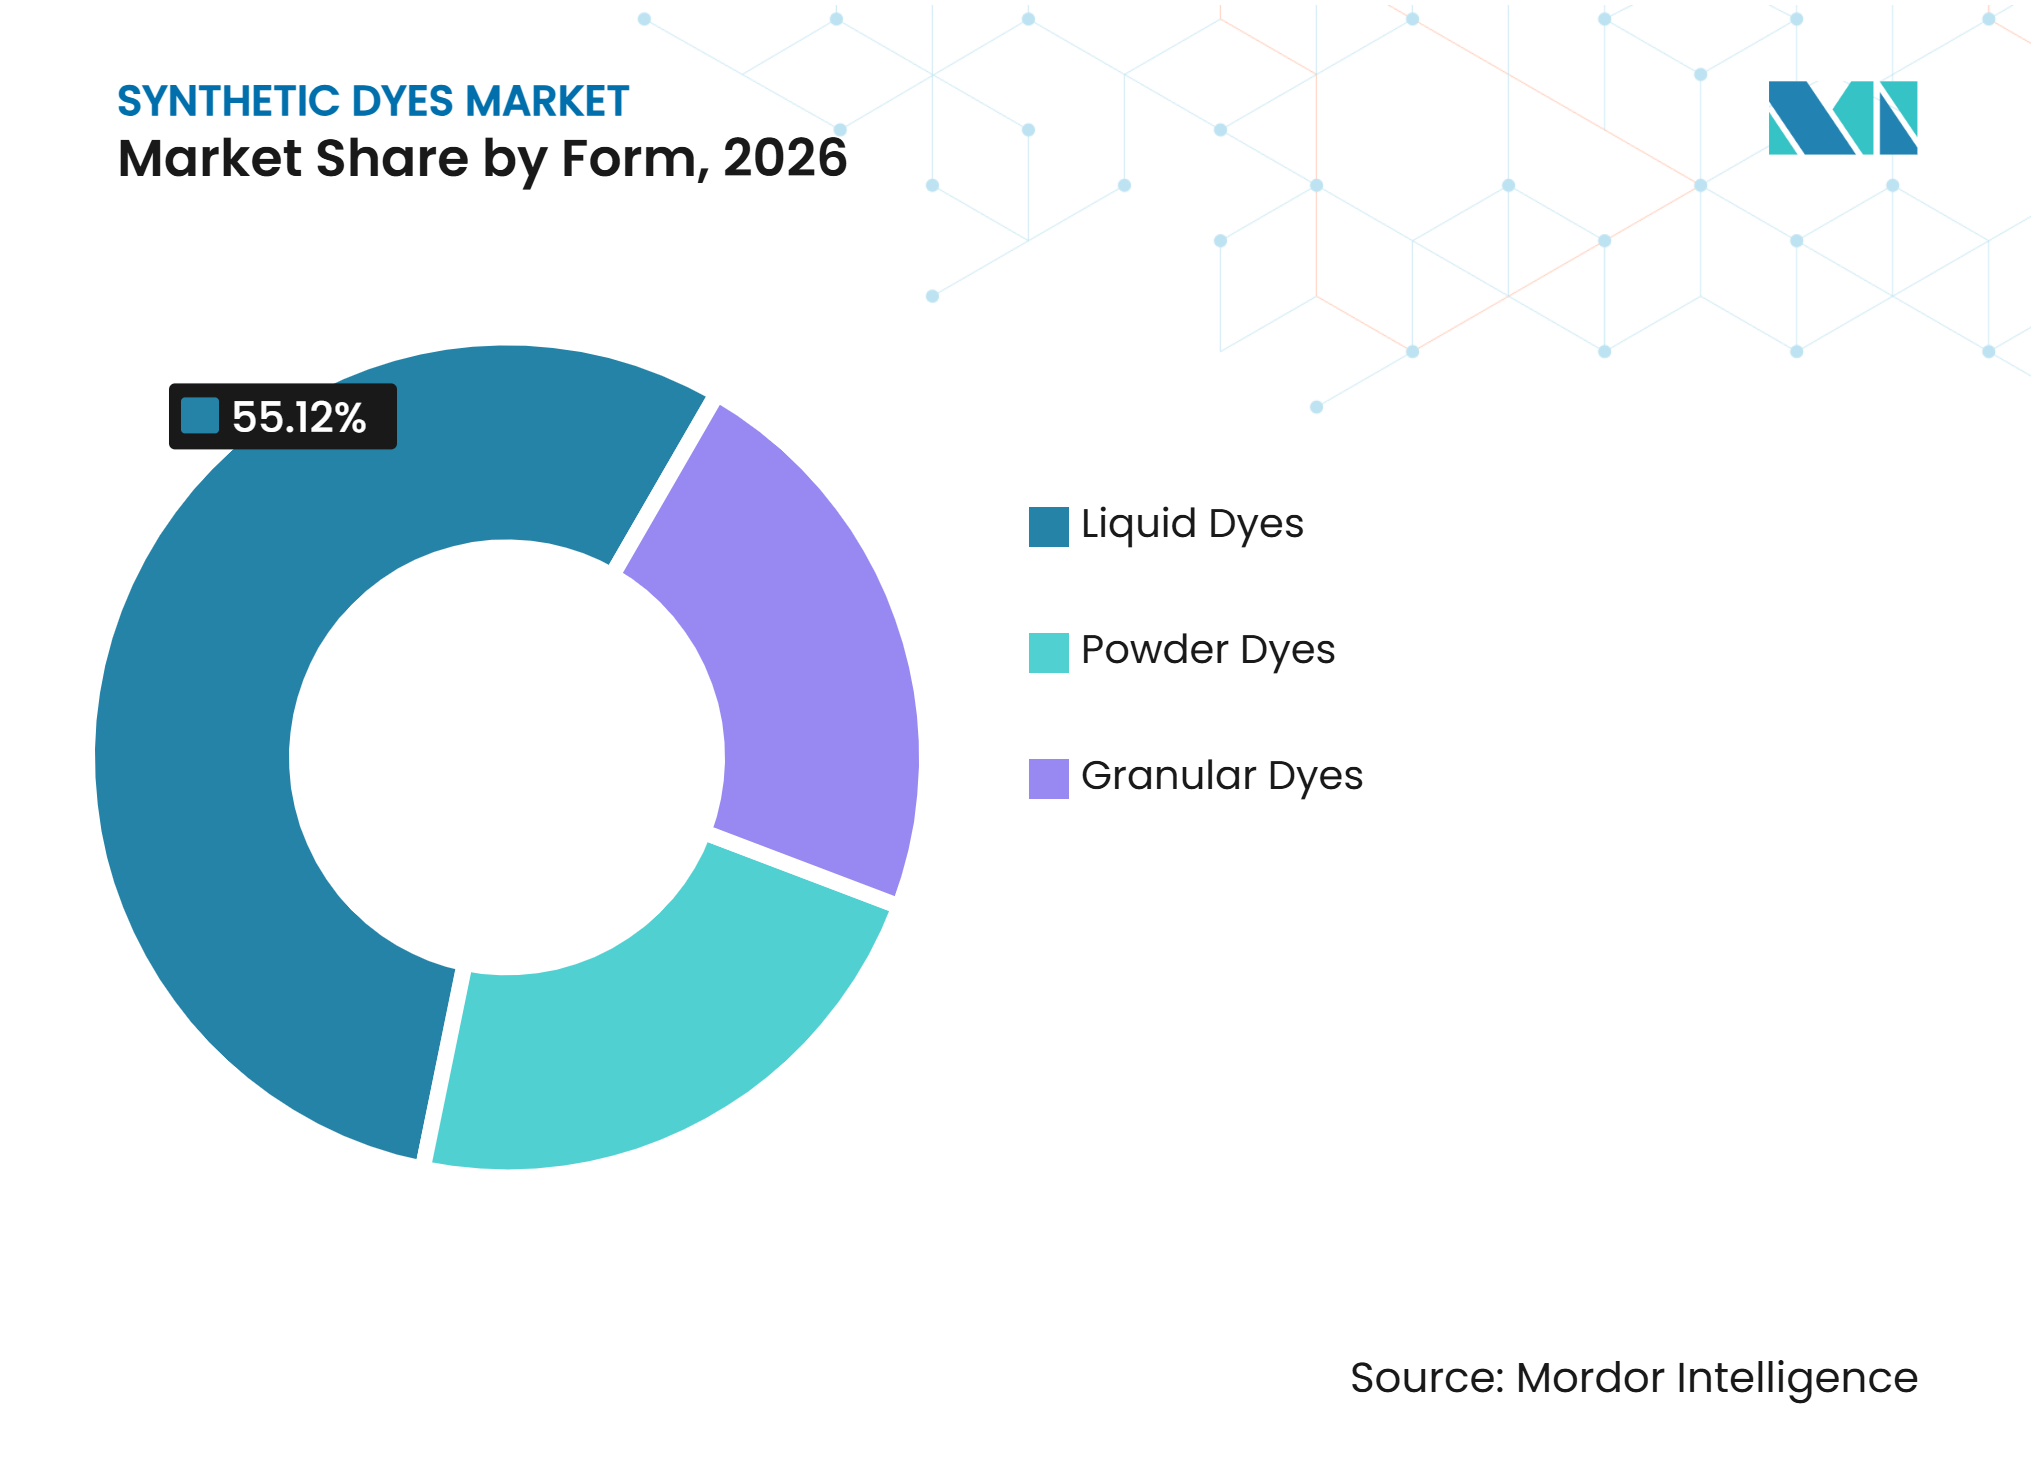
- 形態別では、液体染料が2026年のセグメントの55.12%を占め、2032年にかけて6.78%のCAGRで拡大すると予測されています。
- 構造別では、非イオン性染料が2026年に44.67%のシェアを保有し、2032年にかけて6.91%のCAGRで成長すると予測されています。
- 染料タイプ別では、反応性染料が2026年に56.45%のシェアを保有し、分散染料は2032年にかけて最高のCAGR7.07%を記録すると予測されています。
- 用途別では、染色が2026年の市場の60.11%を占め、2032年にかけて7.26%のCAGRで成長すると予測されています。
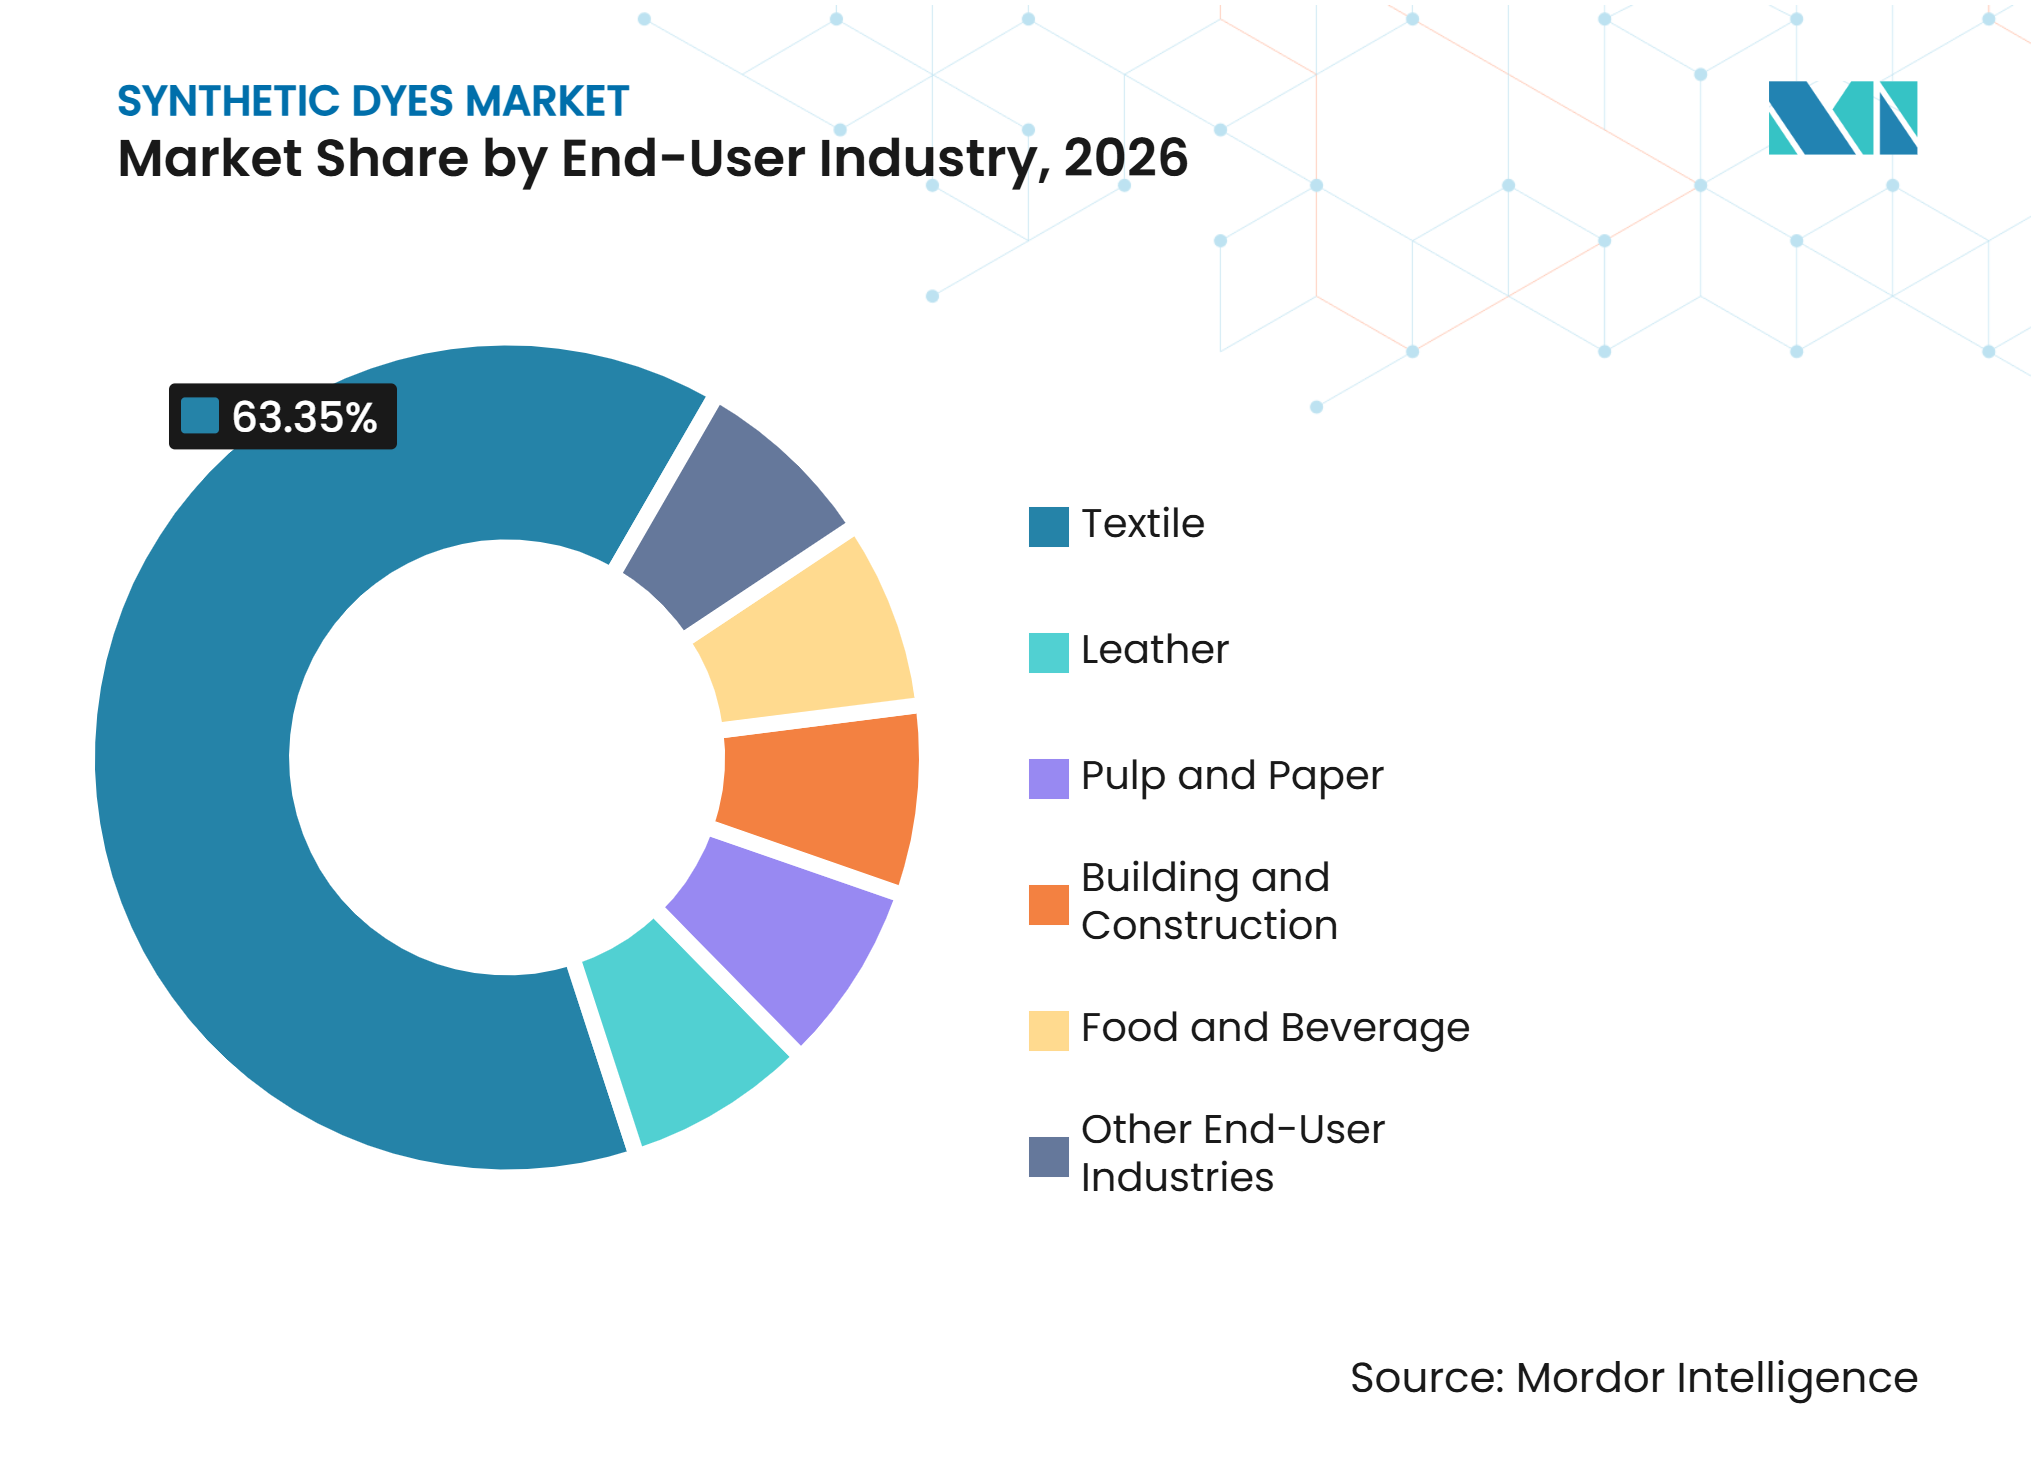
- エンドユーザー産業別では、繊維が2026年に63.35%のシェアを占め、2032年にかけて7.42%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年に55.56%のシェアを保有し、2032年にかけて7.33%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| アジア太平洋における繊維・アパレル生産の拡大 | +2.10% | アジア太平洋中心、バングラデシュ、ベトナム、インドへの波及 | 短期(2年以内) |
| テクニカルテキスタイルおよびパフォーマンスファブリックの長 | +1.20% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| デジタルテキスタイル印刷とオンデマンド着色 | +1.00% | 欧州および東アジアでの普及が速いグローバル市場 | 中期(2~4年) |
| 低温・高固着染色技術 | +0.70% | アジア太平洋中心、南アジアへの波及 | 中期(2~4年) |
| 包装、コーティング、皮革、紙における特殊カラー需要 | +0.50% | 欧州および北米で早期利益を得るグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジア太平洋における繊維・アパレル生産の拡大
合成染料市場は、アパレル製造が中国沿岸部から南アジアおよび東南アジアの低コスト生産拠点へとシフトするにつれて恩恵を受けています。この移行により、地域で供給される染料への需要が高まり、単一の生産拠点への依存が低下しています。インドの繊維・アパレル輸出は、外部関税圧力に起因する前年比1.80%の減少にもかかわらず、2025年4月から10月にかけて20,401.95 ミリオン 米ドルに達しました。この輸出額は、地域の繊維サプライチェーンの規模と着色剤への継続的な需要を反映しています。
バングラデシュ、ベトナム、インドの工場が染色工を近代化し生産量を増加させるペースは、合成染料市場に直接影響します。反応性染料は、綿やその他のセルロース系素材がアパレル生産を支配している地域で引き続き重要です。分散染料は、スポーツウェア、作業服、低コストファッションカテゴリーでポリエステルの使用が増加するにつれて関連性を高めています。調達先の多様化により、地域のメーカーは工場と直接的な技術関係を構築する機会も増えています。これらの関係は、バイヤーが再現可能なシェード、短い納期、化学物質コンプライアンスのための文書を要求する場合に価値があります。ただし、同じ地域が中国の確立されたサプライヤーとの激しい価格競争に直面しているため、新たな生産能力が自動的に安定した収益につながるわけではありません。
テクニカルテキスタイルおよびパフォーマンスファブリックの成長
テクニカルテキスタイルは、従来のアパレル着色よりも高い基準を要求することで合成染料市場を支えています。保護作業服、自動車用内装材、ろ過材、医療用ファブリックは、洗濯、光、汗、熱、または繰りしの物理的使用に対する色の耐久性を必要とします。ポリエステル系製品は、加工中に染料が繊維構造に拡散する必要があるため、分散染料に依存することが多いです。パフォーマンス要件は、ISO 105シリーズの堅牢度試験方法およびOEKO-TEX STANDARD 100に関連する製品要件を通じて一般的に評価されます。
Archromaは、パフォーマンスとコンプライアンス要件を中心に、ポリエステル向けのTERASIL WWシリーズと、ポリアミドおよびエラスタンブレンド向けのERIOFAST製品を位置付けています。これらの製品は、サプライヤーが標準グレードの出力のみに依存するのではなく、アプリケーションパフォーマンスで競争できることを示しています。ファブリックメーカーはシェード、堅牢度、プロセス挙動、製品安全性を検証する必要があるため、工場の承認には12~18ヶ月かかる場合があります。承認されると、着色剤サプライヤーはファブリックプログラムの生産サイクルを通じてビジネスを維持できる場合があります。このパターンにより、テクニカルテキスタイルへの需要はファッション向けよりも安定している可能性がありますが、資格要件は依然として厳格です。合成染料市場は、製品品質、コンプライアンスサポート、プロセスの信頼性における革新から価値を得ています。
デジタルテキスタイル印刷とオンデマンド着色
デジタルテキスタイル印刷は、短い生産ロット、カスタマイズされたデザイン、より制御された色の配置をサポートすることで合成染料市場に影響を与えます。これらのシステムは、一部の従来のバッチプロセスに関連する水と化学物質の負荷を削減できます。このフォーマットはまた、インクジェット機器で一貫してパフォーマンスを発揮する高純度着色剤と配合物を必要とします。印刷された綿とポリエステルのファブリックは異なる染料と繊維の相互作用を必要とするため、反応性および分散化学は引き続き関連性があります。デジタル印刷は、昇華用途に使用される無塩反応性インクおよび特殊分散インクのプレミアムチャネルを生み出す可能性があります。
DyStar社のEcontrol連続反応性染色プロセスは、Monforts Textilmaschinenと共同開発され、トルコの工場Altoteksで使用されており、従来の染色ラインもより厳格なプロセス制御を採用できることを示しています。このアプローチは、確立された着色剤サプライヤーが従来の工場とデジタル指向の新しい生産システムの両方にサービスを提供するのに役立ちます。大量のテキスタイルが依然として染浴に依存しているため、このシフトは従来の染色の必要性を排除するものではありません。ただし、色の一貫性、よりクリーンな配合、アプリケーション固有の技術サービスの重要性は高まっています。両方の生産方法をサポートするサプライヤーは、単一の需要チャネルへの依存を減らすことができます。合成染料市場では、精密着色とより少ないリソース使用に焦点を当てた製品開発が増加すると予想されます。
低温・高固着染色技術
低温染色はエネルギー使用量を削減し、高固着システムは処理システムに入る未固着染料の量を削減できます。これらの技術は、エネルギーコストの上昇、水の制約、よりクリーンな加工に対するバイヤーの期待に直面している工場にとって重要です。Archromaは、AVITERA SE反応性染料をFibre52の低温性pH漂白システムと組み合わせることで、標準的な綿加工ベンチマークと比較して水使用量と二酸化炭素排出量を最大50%削減できると述べています。このタイプのプロセス改善は、工場でのリソース節約を可能にしながら染料製品の商業的価値を高めることができます。また、ファブリック単位あたりに必要な着色剤の量を削減し、販売量よりもパフォーマンス価値をより重視させる可能性があります。
中国の工業情報化部は、業界の要件を満たす印刷・染色企業のための2025年プログラムを開始しました。このプログラムは、環境資料、文書、現地条件の審査を必要とし、省の環境当局が排出物と環境違反の確認を実施します[1]。このようなコンプライアンス要件は、エネルギー、水、排水のより良い管理を実証できる工場を優遇します。また、染料サプライヤーが低温でより効率的な条件下で確実に機能する製品を提供することを促進します。この規制の影響は標準的な染色方法を排除するものではありませんが、よりクリーンなプロセスオプションの価値を高めます。合成染料市場は、生産ラインで実際のメリットを実証できるサプライヤーへの依存度が高まっています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 排水処理および規制物質コンプライアンスコスト | -1.40% | 中国と南アジアで最大の圧力を受けるグローバル市場 | 短期(2年以内) |
| 石油化学由来中間体価格の変動 | -1.10% | 中国とインドで最大の圧力を受けるグローバル市場 | 中期(2~4年) |
| 繊維輸出の減速と染料の過剰生産能力 | -0.80% | アジア太平洋、特に中国の輸出市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
排水処理および規制物質コンプライアンスコスト
排水処理と規制物質管理は、染料メーカーと繊維加工業者に直接的なコスト圧力をかけています。コンプライアンス支出には、処理設、実験室試験、文書化、監査、および化学配合の継続的な見直しが含まれます。有害化学物質ゼロ排出(ZDHC)は、合成染料や重金属が主要な繊維生産センター近くの水路に影響を与える可能性があるため、化学物質管理を重要な問題として特定しています。2025年のレポートには、化学物質または処理への的を絞った変更が淡水の生態毒性を低減した施設レベルの事例が含まれています[2]。これらの要件は、コンプライアンスコストをより多くの生産量に分散できるため、大規模なサプライヤーを優遇する傾向があります。
合成染料市場はまた、正式な環境規制を超えたバイヤー主導の制限にも直面しています。繊維および履物ブランドは、承認前にサプライヤーが独自の化学物質管理プログラムに準拠することを要求することが多いです。小規模な生者は、規制物質リストが変更された際に試験の資金調達、文書の維持、配合の更新が難しい場合があります。この圧力は、確立された規制チームとトレーサビリティシステムを持つメーカーへの需要を集中させる可能性があります。また、廃水中の残留物質を削減するより良い固着着色剤の採用を支援することもできます。この制約は、コンプライアンスが継続的な運営要件であるため、繊維需要が改善しても引き続き関連性があります。
石油化学由来中間体価格の変動
合成染料の生産は、入手可能性と価格が急速に変動する可能性のある中間体に依存しています。H酸は反応性染料合成における重要な中間体であり、供給の混乱は下流の製品価格と生産スケジュールに影響を与える可能性があります。H酸の価格は2025年に1メートルトンあたり41,700人民元(1メートルトンあたり5,750 米ドル)に達し、年初の36,000人民元から16.00%上昇しました。反応性染料の価格は1メートルトンあたり23,000人民元(1メートルトンあたり3,170 米ドル)と報告され、15.00%上昇しました。これらの動きは、主要な投入物が不足した場合に非統合サプライヤーが直面するコストリスクを示しています。
中国のニトロ化プロセスに対する安全要件は別のリスク層を追加しており、アップグレードにより古い施設での生産が制限される可能性があります。統合された生産者は、中間体および関連する化学操作を管理することでこのリスクの一部を相殺できます。独立した生産者は、原材料コストが契約価格よりも速く上昇した場合の選択肢が少なくなります。合成染料市場は、サプライチェーン計画と原材料の柔軟性に高い価値を置いています。価格の変動性はまた、工場が染料価格のさらなる下落を予想する場合に購入を遅らせる原因にもなります。この制約は、過剰生産能力がサプライヤーのコスト転嫁能力を制限する製品カテゴリーで特に顕著です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
液体配合がリードし、粉末グレードは地位を失う液体染料は2026年のセグメントの55.12%を占め、2032年にかけて6.78%のCAGRで成長すると予測されています。その地位は、連続および大規模染色ラインにおける自動投与設備の使用増加を反映しています。液体製品は、制御された計量と供給を可能にすることで、工場がロット間の色の一貫性を改善するのに役立ちます。また、粉末取り扱い中に発生する可能性のある粉塵への暴露を低減します。これらの利点は、自動染料キッチンと再現可能な操作条件に投資している工場に関連しています。液体フォーマットはまた、工場が顧客監査のためにバッチ記録を文書化する必要がある場合に、より明確なトレーサビリティを提供します。液体製品の合成染料市場規模は、形態の好みだけでなく、繊維生産の近代化から恩恵を受けています。
粉末染料は、工場が確立された取り扱いシステムを持ち、輸送経済が乾燥製品を支持する場所では引き続き関連性があります。顆粒染料も、液体貯蔵とポンプインフラが限られた小規模な操作での役割を維持しています。ただし、自動化された工場が閉鎖移送システムと制御された投与をますます優先するにつれて、これらのフォーマットは圧力に直面しています。Zhejiang Runtuは、技術的なアップグレード後、液体染料DY650の販売量が初期生産レベルから300.00%以上増加したと告しました。これは、液体フォーマットが産業バイヤーにとって重要なプロセス上の利点を提供できるという見解を支持しています。OEKO-TEX STANDARD 100はすべてのフォーマットにわたって有害物質の制限を適用しますが、液体製品は認定生産のバッチ文書化を簡素化できます。粉末および顆粒製品は引き続き必要ですが、その成長見通しは自動化レベルの低い施設とより密接に結びついています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
構造別:
非イオン性染料はポリエステル需要と結びついたまま非イオン性染料は2026年に44.67%のシェアを保有し、2032年にかけて6.91%のCAGRで拡大すると予測されています。その使用は、繊維システムに拡散できる染料を必要とするポリエステル、アセート、ポリアミド素材と密接に結びついています。この技術的要件は、合成繊維における分散染料化学への継続的な需要を支えています。ポリエステルは、生産者がその耐久性と加工特性を評価するため、アパレル、ホームテキスタイル、スポーツウェア、産業用ファブリックで引き続き関連性があります。非イオン性染料は、合成染料産業内の幅広いエンドユースに対応しています。セグメントの成長見通しはまた、ポリエステル基材に依存するパフォーマンスファブリックとデジタル印刷用途の使用増加を反映しています。
アニオン性染料は、反応性および直接染料テゴリーを通じて綿やその他のセルロース系繊維に引き続き対応しています。カチオン性染料は、アクリルおよび選択された天然繊維用途での特殊な使用を維持しています。着色剤の選択は繊維、加工条件、必要な堅牢度レベルに依存するため、これらの構造クラスは完全に互換性があるわけではありません。サプライヤーは、すべてのファブリックに一つの化学を使用するのではなく、技術的なポートフォリオを維持する必要があります。Everlight Chemicalのカチオン性助剤に関する研究は、助剤化学が綿における反応性染料の固着を改善し、染色パフォーマンスを向上させる方法を示しています。より広い効果は、選択された綿プロセスにおける塩負荷の低減と固着の改善です。これらの開発は、繊維固有の着色剤システムの必要性を排除することなく、異なる染色アプローチ間の環境ギャップを縮小できます。
染料タイプ別:
反応性染料がリードし、分散染料がより速く成長反応性染料は2026年に56.45%のシェアを保有し、分散染料は2032年にかけて7.07%のCAGRで成長すると予測されています。反応性染料は、綿やセルロース系ファブリックが洗濯堅牢な着色を必要とするため、合成染料市場の中心であり続けています。この化学は繊維グループとの結合を形成し、洗濯中の色の維持を助けます。これにより、反応性染料は織物アパレル、ニットウェア、ホームテキスタイル、および多くの綿ベースのファッション製品にとって重要です。大規模な設置基盤により、サプライヤーは繊維工場との繰り返しの機会を得ています。反応性製品が保有する合成染料市場シェアは、綿とセルロース系加工の継続的な規模を反映しています。
分散染料は、ポリエステルガーメント、スポーツウェア、昇華印刷の成長から恩恵を受けています。また、熱、光、物理的ストレス下での色の堅牢度が重要な高性能用途にも関連しています。高固着反応性染料は、ファブリック1キログラムあたりに必要な製品のキログラム数を削減できるため、製品価値が上昇しても量の成長が遅くなる可能性があります。酸性染料は、特に履物やホーザリーにおいて、タンパク質繊維とポリアミドに引き続き対応しています。直接染料は、よ単純な吸尽方法で十分な選択されたセルロース系プロセスで引き続き有用です。特殊なバット、硫化、アゾイック製品はデニムとテクニカル用途をサポートしています。コンプライアンスに準拠した印刷・染色生産に対する中国の継続的な焦点は、すべての染料カテゴリーにわたる色強度、試験、製品文書化の重要性を強調しています。
用途別:
染色が最大の役割を維持し、印刷インクが進歩染色は2026年の消費量の60.11%を占め、2032年にかけて7.26%のCAGRを記録すると予測されています。大量のファブリックがガーメント組み立て前にバッチおよび連続操作で着色されるため、従来の染色は主要な用途であり続けています。反応性、分散、酸性、直接染料はそれぞれ異なる素材とプロセスの組み合わせをサポートしています。この規模により、代替着色方法が拡大しても従来の染色は中心的な役割を果たしています。工場は染浴生産を放棄するのではなく、改善された投与、洗い流し、廃水処理システムへの投資を続けています。染色に関連する合成染料市場規模は、繊維製造の広い基盤によって支えらています。
なめしは、皮革仕上げが色補正とウェット仕上げ工程を使用するため、引き続き重要な出口です。塗料とコーティングは、特に水性システムが成長するにつれて、景気循環の影響を受けにくい建設および産業活動へのエクスポージャーを提供します。印刷インクは、インクジェットシステムが一貫した色の分散とパフォーマンスを必要とするため、特殊な機会を表しています。BASFは2025年に南京で制御されたフリーラジカル重合技術を使用した高性能分散剤生産ラインを稼働させました。BASFは、製品がコーティング、インク、複合材料において顔料分散、色性能、システム安定性を改善するために使用されると述べています。この発表は染料ではなく分散剤と顔料に関するものですが、高性能カラー用途におけるより広いサプライチェーン投資を示しています。これらの用途は、正確な配合要件を満たすことができるサプライヤーに報いることができます。
エンドユーザー産業別:
繊維需要が支配し、他の用途がバランスを追加繊維は2026年のエンドユーザー需要の63.35%のシェアを占、2032年にかけて7.42%のCAGRで成長すると予測されています。アパレル、ホームテキスタイル、テクニカルファブリックが合わせて合成着色剤の最も広い需要基盤を生み出しています。このセグメントはまた、アジアの製造センターでの生産成長と、工場がプロセス制御をアップグレードすることからも恩恵を受けています。繊維バイヤーは、競争力のある価格とともに品質、一貫性、化学物質コンプライアンスをますます期待しています。この組み合わせにより、サプライヤーは標準的な染料を単に出荷するのではなく、技術的なサポートを提供することが促進されます。合成染料市場は、繊維がその最大のエンドユースチャネルであるため、アパレル生産サイクルに敏感であり続けています。
皮革は、仕上げおよび色補正用途における酸性および直接染料のもう一つの重要なユーザーです。パルプと紙は、特殊紙、包装ライナー、ティッシュ、装飾製品に直接染料を使用しています。建設関連の用途には、コーティングおよびコンクリート関連用途向けの液体着色剤が含まれます。食品・飲料の用途は、こらの高度に規制された製品では承認された着色剤のみが使用できるため、依然として限られています。DyStar社の2025年の製造統合には、食品・医薬品・化粧品(FD&C)および医薬品・化粧品(D&C)染料生産のノースカロライナ州ライズビル施設への部分的な統合が含まれており、より広いネットワークからの供給を継続しました。Atul社のカラーズ事業は、2025年10月にインド染料・顔料製造業者協会からVat Blue 18の国内開発と節水活動に対して表彰を受けました。これらの例は、エンドユースにわたる製品とプロセスへの継続的な投資を示しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋
アジア太平洋は2026年の合成染料市場シェアの55.56%を占め、2032年にかけて7.33%のCAGRで成長すると予測されています。この地域は、主要な繊維製造センターと、アパレル、ホームテキスタイル、ポリエステル系製品の大規模な地域消費を組み合わせています。中国は主要な生産拠点であり続け、インドは近隣の繊維市場への重要なサプライヤーです。アパレルの調達が南アジアおよび東南アジアにシフトするにつれて、ベトナムとバングラデシュが需要を追加しています。この地域は、繊維、ファブリック、染色、ガーメント生産、輸出物流を結びつける統合された繊維エコシステムから恩恵を受けています。この構造は、反応性および分散染料、ならびに染色効率を改善する助剤への安定した需要を支えています。
福建省の2025年の染色・仕上げセクターに関するガイダンスは、産業パーク集中、クリーナー生産、自動化、デジタルインクジェット印刷に向けた政策方向を示しています。このガイダンスは、2027年までに少なくとも25の企業が国家印刷・染色業界基準満たし、中・高級製品シェアが少なくとも65.00%になることを目指しています。これらの目標は、コンプライアンスに準拠したより良い設備を持つ施設が地域のサプライチェーンでより大きな影響力を持つことが期待されていることを示しています。この地域の工場はまた、廃水管理、エネルギー効率、化学物質のトレーサビリティに関するより強い期待に直面しています。この規制の方向性は、低温染色、自動化学物質供給、デジタル加工をサポートしています。アジア太平洋の合成染料市場は、競争力のある価格と一貫したコンプライアンスサポートを組み合わせることができるサプライヤーを優遇する可能性が高いです。
北米
北米の需要は、大量繊維染色よりも、テクニカルファブリック、特殊コーティング、規制された着色剤用途に集中しています。自動車、ろ過、防衛、医療、パフォーマンス繊維製品は、堅牢度と材料性能に関する特定の基準を必要とします。このような用途は、配合支援と文書化を提供する特殊サプライヤーをサポートしています。製品品質はエンドユース条件に対して検証される必要があるため、ISOおよびアメリカ繊維化学者・染色家協会(AATCC)の試験フレームワークはバイヤーの決定において引き続き関連性があります。この地域の従来の繊維基盤がより限られているため、アジア太平洋よりもアパレル染色への露出が少なくなっています。ただし、テクニカルおよび特殊用途は高付加価値の需要をサポートしています。
DyStar社は2025年4月、ヒルトン・デービス施設での製造を停止し、生産をノースカロライナ州ライズビルの工場に部分的に統合すると発表しました。同社は、FD&C染料、D&C染料、レーキ、テクニカル染料、顔料分散液はネットワーク内の他の場所から引き続き供給されると述べました。この動きは、規制された特殊着色剤製品に対するより集中した製造フットプリントを示しています。また、従来のカテゴリーが魅力的でない場合の操業効率の重要性も反映しています。北米の顧客は、技術的なサポート、製品安全性の証拠、供給の信頼性を引き続き重視する可能性が高いです。これにより、この地域は大規模なコモディティ生産がなくても差別化さた染料製品の重要な市場となっています。
欧州、南米、中東・アフリカ
欧州は、化学物質コンプライアンス要件と、より明確な環境および材料健康認証を持つ製品に対するバイヤーの関心によって形成されています。Archromaは、反応性、酸性、分散、インジゴ、硫化製品にわたる染料ポートフォリオがCradle to Cradle認定材料健康ゴールドステータスを達成したと報告しました。このポジショニングは、欧州ブランドが規制物質と化学物質文書化に対する期待を高めるにつれて関連性があります。欧州はまた、特殊繊維、デニム仕上げ、コーティング、プレミアムファッション用途においても重要です。Archromaのデニム・ハロープロセスは、2025年の国際繊維製造業者連盟(ITMF)サステナビリティ・イノベーション賞を受賞し、選択された標準プロセスと比較して会社報告の節水量40%~56%、二酸化炭素削減量33%~34%を達成しました。
南米はアパレルと皮革の需要に結びついており、地域のユーザーは輸入供給に大きく依存しています。この依存性により、納期、外国為替リスク、陸揚げコストが重要購買考慮事項となっています。中東・アフリカの需要はまだ発展途上ですが、繊維投資と産業の多様化が着色剤とコンプライアンスサポートへの新たなニーズを生み出しています。これらの地域の輸出志向の工場は、欧州および北米ブランドにサービスを提供するために、バイヤーの化学物質管理プログラムに合わせる必要がある場合があります。ZDHCの2025年レポートは、繊維バリューチェーンにおける水と化学物質管理の重要性を強調しています。これらの地域は、製品供給と工程専門知識および文書化を組み合わせることができるサプライヤーに選択的な機会を提供しています。
競合環境
市場集中度
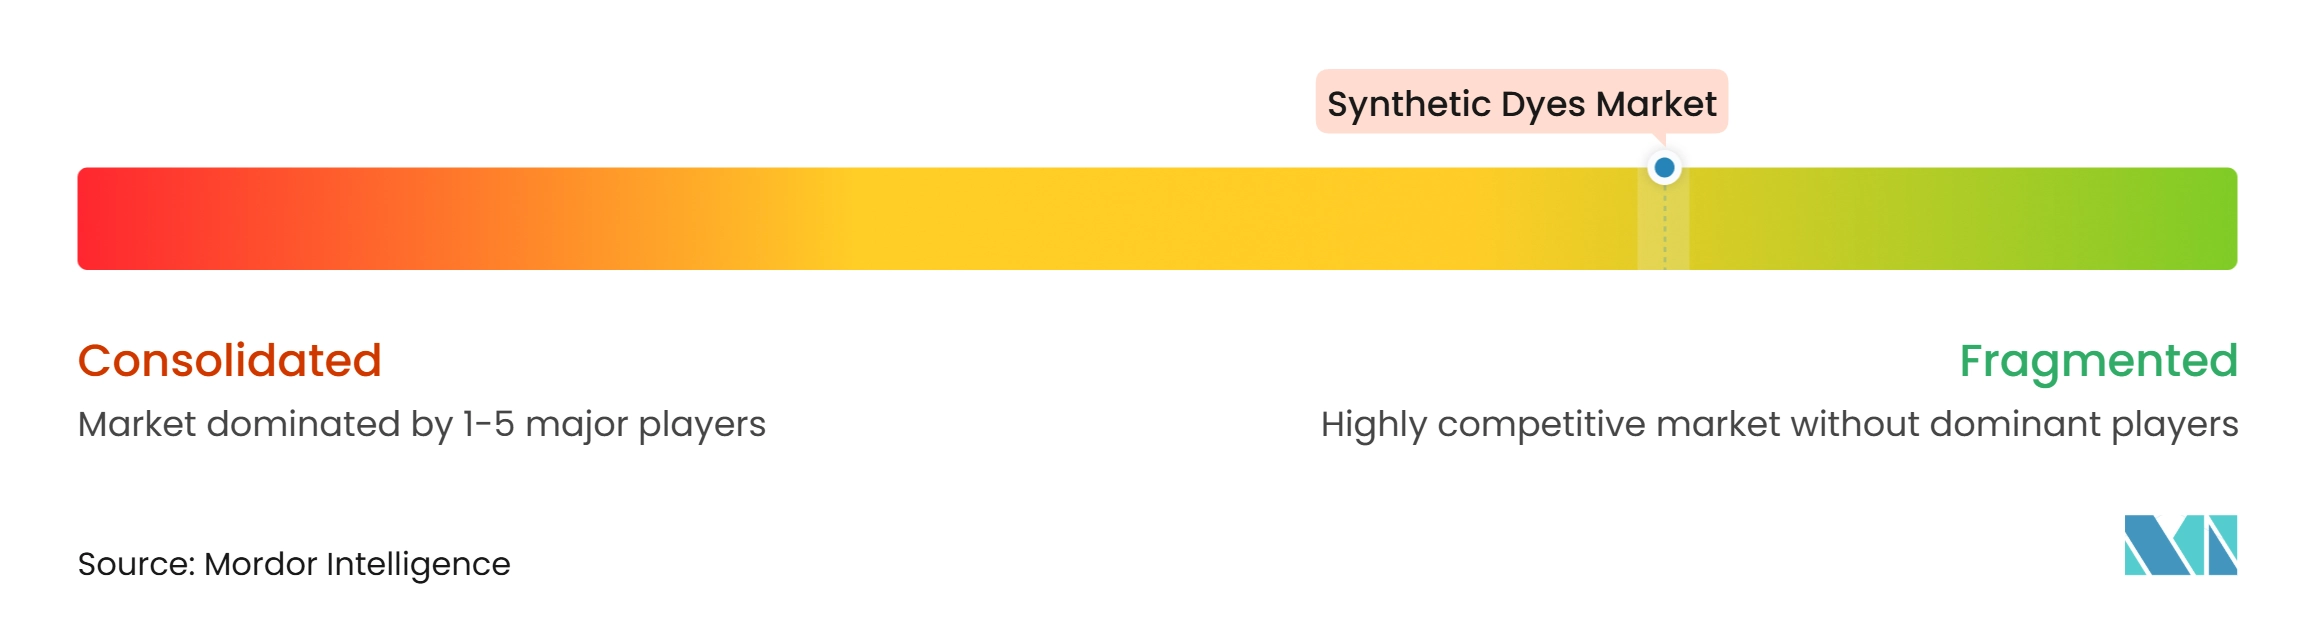
合成染料市場は断片化されています。Zhejiang Runtu、Zhejiang Jihua Group、Kiri Industries、Bodal Chemicals、Jay Chemical IndustriesAtul、Archroma、DyStar社は、生産能力、技術力、顧客仕様にわたって競争しています。中国の国内生産能力は、確立された生産者に標準グレード化学における規模の優位性を与えています。小規模な生産者は地域および低コストカテゴリーで活動し続けていますが、コンプライアンスコスト、中間体へのアクセス、顧客承認がプレミアム用途への参入を制限しています。この構造は、規模、品質保証、生産において顧客をサポートする能力が重要な競争要因であり続ける理由を説明しています。
Archromaは、特殊染料シリーズ、プロセス技術、材料健康認証を通じて競争しており、特許取得済みの前処理と低インジゴ、硫化、バイオシンセティック染料オプションを組み合わせたデニム・ハローシステムを含んでいます。同社は、このシステムが選択された従来のデニムプロセスと比較して水、エネルギー、二酸化炭素の使用を削減できると報告しており、正式なサステナビリティコミットメントを持つ顧客にとってプロセス主導の提供が関連性を持つようにしています。インドの生産者は、廃水と規制圧力に対する無塩染料やその他の製品での機会を模索しています。同時に、中国のサプライヤーは規模、地域の繊維リンク、統合された化学操作からの優位性を維持しています。欧州およびグローバルな特殊プレイヤーは、アプリケーション知識、認証、プロセスイノベーション、工場規模での使用からの証拠により大きく依存しています。バイヤーは複数のサプライヤーを使用して、価格、コンプライアンス、製品パフォーマンス、供給の継続性のバランスを取ることができます。
DyStar社は、株主紛争が解決された後、Zhejiang Longsheng Groupの完全子会社となり、取引は2025年12月30日に完了し、ガバナンス上の問題が解消され、ビジネスに単一の親会社が与えられました。DyStar社はまた、特殊および規制された着色剤製品への集中を反映して、ノースカロライナ州ライズビルとワイオミング州シャイアンを中心に米州の製造フットプリントを再編しました。Sudarshan Chemical社は2025年3月にSudarshan Europe B.V.を通じてHeubach Groupの買収を完了し、19の国際サイトを追加し、顔料および特殊着色剤のポジションを拡大しました。たし、顔料と染料は依然として異なる製品カテゴリーです。DyStar社は、2011年のベースラインと比較して排出強度が51%低下し、水消費強度が81%低下し、廃水強度が58%低下したと報告しており、リソースパフォーマンス報告がサプライヤーのポジショニングの一部になりつつあることを示しています。
合成染料産業のリーダー
-
Heubach GmbH
-
BASF
-
DyStar Singapore Pte Ltd
-
Chromascape
-
Zhejiang Jihua Group
- 注:主要企業の掲載順は順位を示すものではありません。
合成染料市場 このレポートでカバーされる企業
- Archroma
- Atul Ltd
- BASF
- Bodal Chemicals Ltd.
- Chromascape
- DyStar Singapore Pte Ltd
- Everlight Chemical Industrial Co.
- Heubach GmbH
- Jay Chemical Industries Pvt. Ltd.
- Kiri Industries Ltd.
- LANXESS
- Milliken
- Sumitomo Chemical Co., Ltd.
- Zhejiang Jihua Group
- Zhejiang Runtu Co.,Ltd.
最近の産業開発事情 合成染料市場
- 2026年1月:Zhejiang Longsheng Groupは、合成染料メーカーであるDyStar Global Holdingsの残りの37.57%の株式をKiri Industries Ltd.から6億8,900万 米ドルで取得する買収を完了しました。取引は2025年12月30日に完了し、DyStarはZhejiang Longsheng Groupの完全子会社となりました。
- 2025年3月:Sudarshan Chemical Industries Limitedは、完全子会社のSudarshan Europe B.V.を通じて、合成染料と顔料のメーカーであるHeubach Groupの買収を完了しました。統合された組織は、顔料、液体分散液、特殊着色剤にわたるポートフォリオを持つ19の国際サイトで事業を展開しています。
世界の合成染料市場レポートの範囲
合成染料は、繊維、皮革、紙、化粧品、食品などの素材に永続的な色を付与するために使用される人工の有色有機化合物です。これらの化合物は化学合成によって製造され、主に石油系原材料から作られ、一貫した耐久性のある着色を提供するために分子レベルで基材と結合するように設計されています。合成染料は幅広い色相で利用可能であり、光、熱、洗濯に対する耐性などの特定のパフォーマンス要件を満たすように配合されています。
合成染料市場は、形態、構造、染料タイプ、用途、エンドユーザー産業、地域によってセグメント化されています。形態別では、市は液体染料、粉末染料、顆粒染料にセグメント化されています。構造別では、市場はアニオン性、カチオン性、非イオン性にセグメント化されています。染料タイプ別では、市場は反応性染料、分散染料、酸性染料、直接染料、その他にセグメント化されています。用途別では、市場は染色、なめし、塗料・コーティング、印刷インク、その他の用途にセグメント化されています。エンドユーザー産業別では、市場は繊維、皮革、パルプと紙、建設、食品・飲料、その他のエンドユーザー産業にセグメント化されています。レポートはまた、主要地域の15カ国における合成染料の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 液体染料 |
| 粉末染料 |
| 顆粒染料 |
| アニオン性 |
| カチオン性 |
| 非イオン性 |
| 反応性染料 |
| 分散染料 |
| 酸性染料 |
| 直接染料 |
| その他 |
| 染色 |
| なめし |
| 塗料・コーティング |
| 印刷インク |
| その他の用途 |
| 繊維 |
| 皮革 |
| パルプと紙 |
| 建設 |
| 食品・飲料 |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 形態別 | 液体染料 | |
| 粉末染料 | ||
| 顆粒染料 | ||
| 構造別 | アニオン性 | |
| カチオン性 | ||
| 非イオン性 | ||
| 染料タイプ別 | 反応性染料 | |
| 分散染料 | ||
| 酸性染料 | ||
| 直接染料 | ||
| その他 | ||
| 用途別 | 染色 | |
| なめし | ||
| 塗料・コーティング | ||
| 印刷インク | ||
| その他の用途 | ||
| エンドユーザー産業別 | 繊維 | |
| 皮革 | ||
| パルプと紙 | ||
| 建設 | ||
| 食品・飲料 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
合成染料市場の現在の市場規模は?
合成染料市場の規模は2026年に8.06 ビリオン 米ドルと評価され、2027年の8.55 ビリオン 米ドルから2032年には11.55 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは6.21%です。
最大のシェアを持つ染料タイプはどれですか?
反応性染料は2026年に56.45%で最大のシェアを保有しており、綿やその他のセルロース系繊維への需要によって支えられています。その洗濯堅牢なパフォーマンスにより、織物アパレル、ニットウェア、ホームテキスタイル、その他の綿ベースの生産において重要であり続けています。
最も速く成長すると予測される染料タイプはどれですか?
分散染料は、ポリステル繊維と昇華印刷用途によって支えられ、2032年にかけて7.07%のCAGRで成長すると予測されています。スポーツウェア、パフォーマンスファブリック、ポリエステルベースのデジタルテキスタイル印刷への需要とともにその重要性が高まっています。
なぜ液体染料は繊維工場での使用が増加しているのですか?
液体染料は2026年に55.12%のシェアを保有しており、自動投与が色の一貫性、トレーサビリティ、粉塵管理を改善できるためです。これらの利点は、連続染色ラインを運営し、詳細なバッチ記録を維持する大規模な工場に特に関連しています。