
Tamanho e Participação do Mercado de Condensadores Síncronos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 0.91 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.14 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.61 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Condensadores Síncronos por Mordor Intelligence
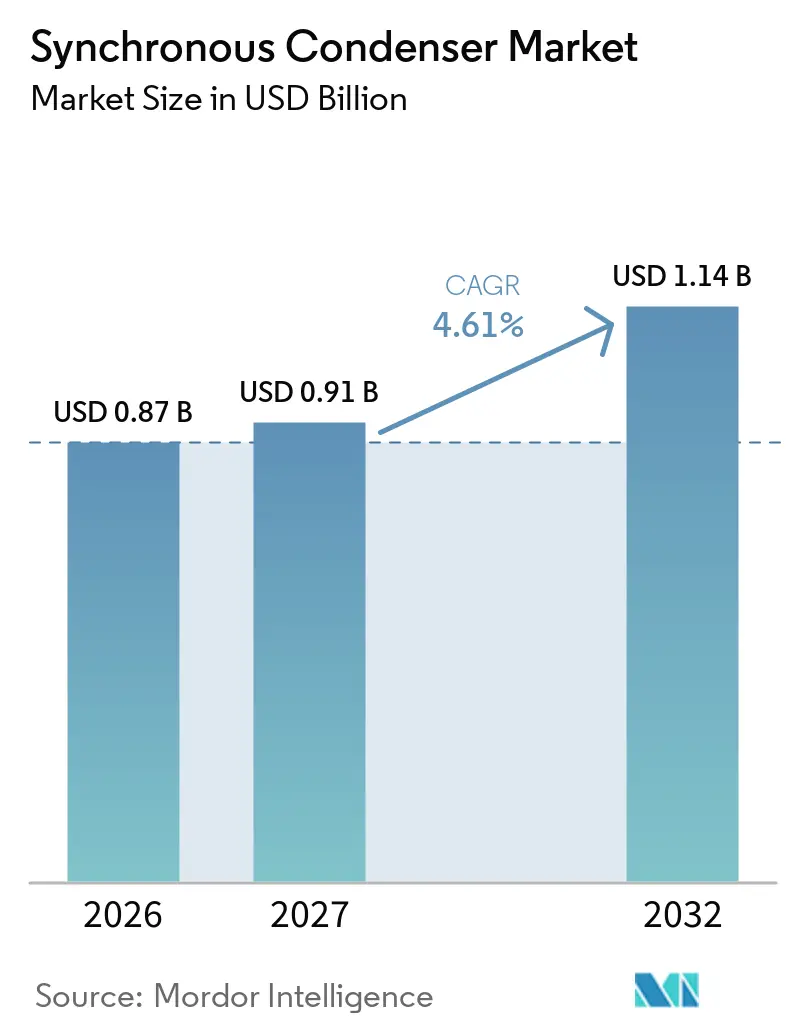
O tamanho do Mercado de Condensadores Síncronos está projetado para se expandir de 0,87 bilhões de USD em 2026 e 0,91 bilhões de USD em 2027 para 1,14 bilhões de USD até 2032, registrando um CAGR de 4,61% entre 2027 e 2032. O mercado de condensadores síncronos é sustentado pela desativação de geração termelétrica e pelo uso crescente de ativos eólicos e solares que dependem de eletrônica de potência, particularmente em áreas onde a expansão da transmissão e novas conexões estão avançando simultaneamente. Os operadores de rede precisam de equipamentos capazes de fornecer inércia física, potência reativa e corrente de falta à medida que as máquinas rotativas convencionais deixam o sistema. Os requisitos de resistência a curto-circuito e de suportabilidade a faltas estão migrando de orientações técnicas para regras de aquisição em vários mercados. Fornecedores com capacidade de engenharia, aquisição e construção estão posicionados para atender grandes projetos de concessionárias, enquanto pacotes modulares estão abrindo oportunidades em pontos de conexão de data centers e outros locais onde a estabilidade da rede deve ser gerenciada próxima à demanda. A pressão de custos permanece relevante porque STATCOMs, baterias com formação de rede e outras alternativas eletrônicas podem fornecer serviços selecionados a menor custo em aplicações sem requisitos de inércia específicos do equipamento, de modo que os compradores continuarão a comparar o desempenho técnico com o escopo de construção, prazo de entrega, necessidades operacionais de longo prazo e recursos especializados disponíveis.
Principais Conclusões do Relatório
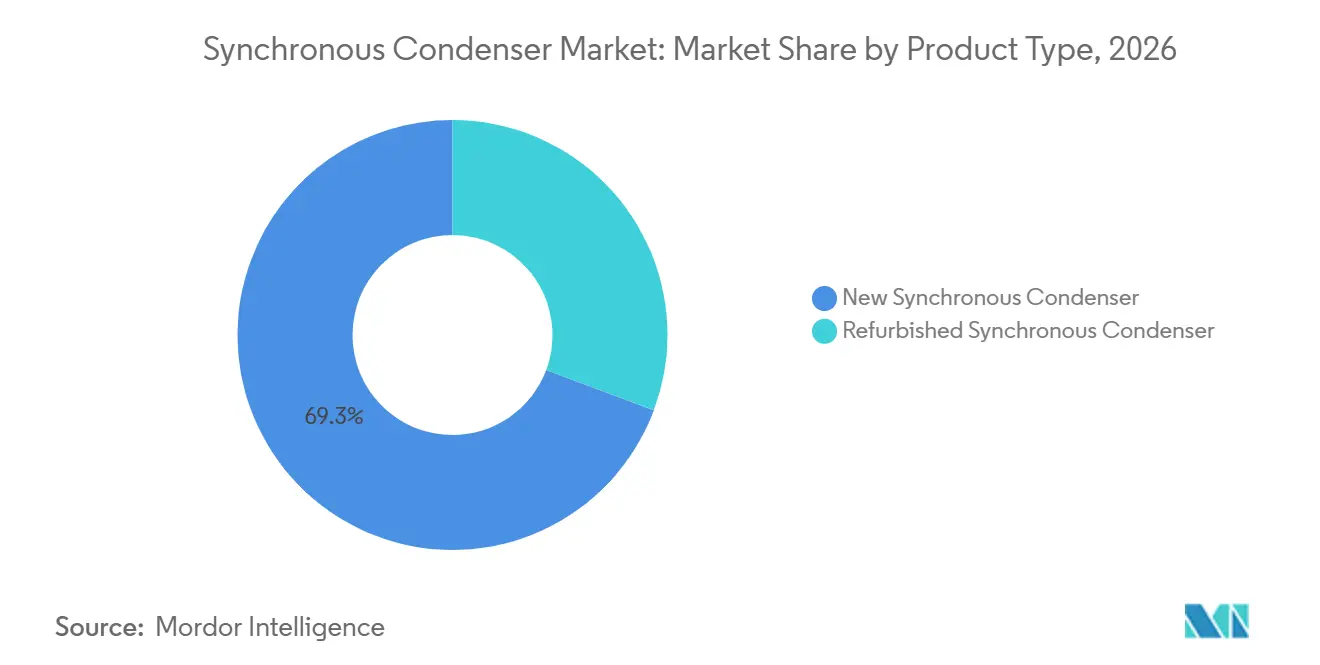
- Por tipo de produto, as unidades novas detinham 69,3% da participação do mercado de condensadores síncronos em 2026, enquanto o mesmo segmento está projetado para crescer a um CAGR de 4,9% até 2032.
- Por método de partida, os conversores de frequência estáticos responderam por 61,3% da receita em 2026 e estão projetados para registrar o maior CAGR de 5,1% até 2032.
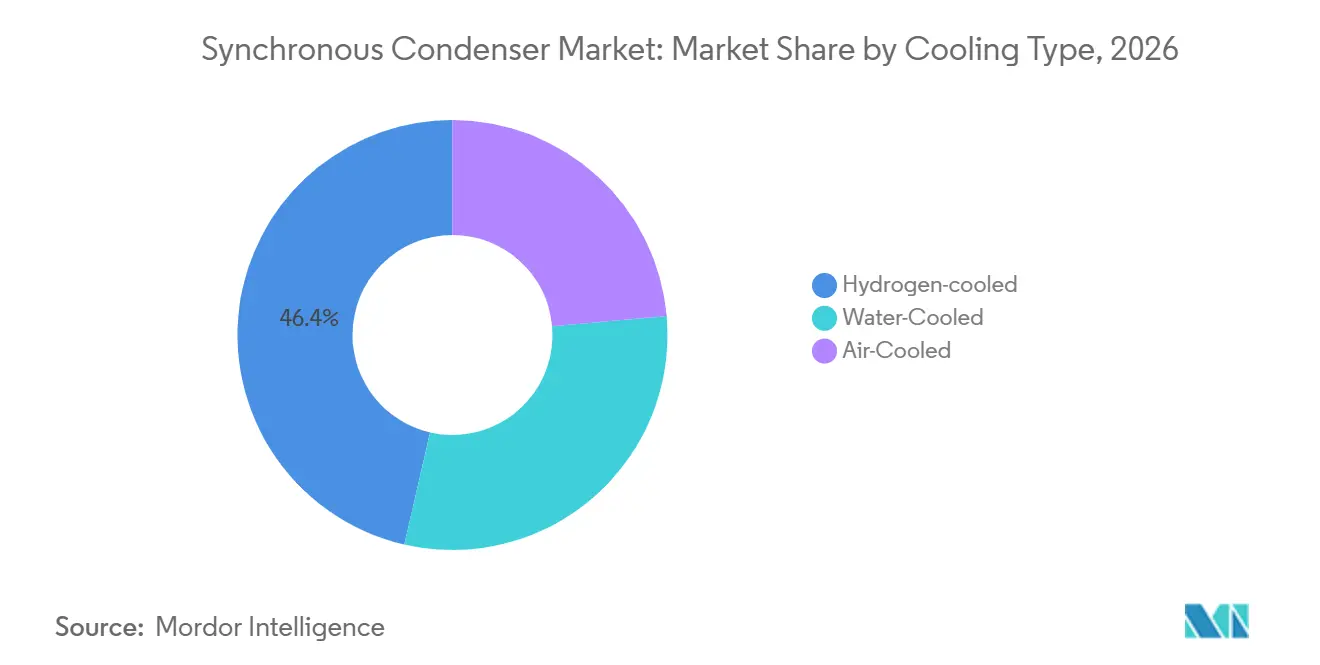
- Por tipo de resfriamento, as unidades resfriadas a hidrogênio detinham 46,4% da receita em 2026, enquanto as unidades resfriadas a ar estão previstas para crescer a um CAGR de 5,8% até 2032.
- Por usuário final, as concessionárias de energia elétrica responderam por 67,7% da receita em 2026, enquanto os desenvolvedores de energia renovável estão previstos para se expandir a um CAGR de 8,1% até 2032.
- Por geografia, a América do Norte detinha 29,6% da receita em 2026, enquanto a Ásia-Pacífico está prevista para crescer a um CAGR de 5,7% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Integração de renováveis e declínio da inércia intrínseca da rede | +1.8% | Global | Curto prazo (≤ 2 anos) |
| Expansão de HVDC e requisitos de estabilização de redes fracas | +0.9% | Núcleo APAC, com extensão para América do Norte e Europa | Médio prazo (2–4 anos) |
| Desativação de geradores termelétricos e reaproveitamento de ativos existentes | +0.7% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Requisitos de código de rede para resistência a curto-circuito e suportabilidade a faltas | +0.8% | Global, com ganhos iniciais na Austrália, Reino Unido e Alemanha | Médio prazo (2–4 anos) |
| Arquiteturas híbridas de condensador síncrono, volante de inércia, STATCOM e BESS | +0.5% | América do Norte, Europa, APAC | Longo prazo (≥ 4 anos) |
| Gargalos de conexão em zonas de renováveis e aquisição de resistência de sistema | +0.5% | Austrália, América do Norte, Europa | Curto a médio prazo (≤ 4 anos) |
| Fonte: Mordor Intelligence | |||
Integração de Renováveis, Desativações Termelétricas e Requisitos de Código de Rede
O mercado de condensadores síncronos está ganhando suporte à medida que a geração eólica e solar substitui as usinas termelétricas convencionais que antes forneciam inércia rotativa. Um estudo de 2025 constatou que bases de energia renovável podem enfrentar baixas relações de curto-circuito e sobretensões transitórias após faltas em CA e CC, o que pode limitar a capacidade de transferência.[1] A Agência Federal de Redes da Alemanha declarou que a rede europeia síncrona requer um limiar mínimo de energia cinética de 75 gigawatts-segundo para a estabilidade de frequência.[2] Um condensador síncrono com volante de inércia pode contribuir com 1 a 4 gigawatts-segundo de inércia por unidade, o que torna as constantes de inércia um parâmetro importante de aquisição. As regras de rede sobre resistência a curto-circuito e suportabilidade a faltas estão, portanto, criando um canal de demanda direto para o mercado de condensadores síncronos, especialmente onde as conexões de renováveis estão aumentando rapidamente.
Expansão de HVDC e Estabilização de Redes Fracas
As redes conectadas por HVDC precisam de resistência local suficiente a curto-circuito para evitar falhas de comutação e desconexões mais amplas de geração. Pesquisas sobre o corredor HVDC de Shanxi a Wuhan constataram que a saída otimizada de potência reativa de condensadores síncronos próximos aos barramentos do lado receptor pode reduzir falhas de comutação. A China instalou condensadores síncronos em nós receptores de alta capacidade, e a primeira das 10 unidades de 50 MVAr planejadas no projeto Qingyu entrou em operação em julho de 2025. O mercado de condensadores síncronos também se beneficia quando grandes agrupamentos de renováveis precisam de reforço de resistência de rede antes de poderem operar em sua produção planejada. A IEC 62747 está ajudando a formalizar as expectativas de resistência de sistema em novas licenças de transmissão HVDC na Ásia, Europa e Oriente Médio, o que confere ao mercado de condensadores síncronos um papel mais claro no projeto de transmissão.
Arquiteturas Híbridas de Condensador Síncrono e Armazenamento
O mercado de condensadores síncronos está se desenvolvendo em conjunto com tecnologias de volante de inércia, bateria, STATCOM e controle digital, e não separadamente delas. As configurações híbridas podem combinar inércia física e suporte de corrente de falta com controle eletrônico de potência mais rápido. Essa abordagem pode ajudar os operadores de rede a atender a vários requisitos de estabilidade por meio de um único projeto e pode ampliar o leque de projetos considerados pelo mercado de condensadores síncronos. Projetos de velocidade variável que utilizam excitação em CA e máquinas duplamente alimentadas podem separar o controle de potência ativa e reativa e melhorar a regulação de frequência. Pesquisas sobre o controle de condensadores duplamente alimentados também apontam para uma gama mais ampla de opções operacionais para novos equipamentos do que para uma máquina recondicionada padrão.
Gargalos de Conexão em Zonas de Renováveis e Aquisição de Resistência de Sistema
O mercado de condensadores síncronos é sustentado quando projetos de renováveis enfrentam limites de conexão em partes fracas da rede de transmissão. A ERCOT identificou a necessidade de 2 unidades de 175 MVAr na subestação Bakersfield de 345 kV após eventos de rede fraca que causaram desconexões solares em 2021 e 2022. No Reino Unido, os contratos Pathfinder vinculam a receita à entrega de serviços de resistência de sistema, em vez de tratar o equipamento como uma compra única. Os projetos Cilfynydd e Sellindge da Quinbrook obtiveram 156 milhões de GBP em financiamento em abril de 2026 e estão contratados para fornecer 2.531 MVA de nível de curto-circuito combinado. O programa LCIS da Irlanda também criou rodadas sucessivas de aquisição, incluindo 2 adjudicações adicionais à Elecnor em fevereiro de 2026, o que oferece ao mercado de condensadores síncronos oportunidades recorrentes de projetos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto custo de capital e requisitos de obras civis | -0.5% | Global | Curto prazo (≤ 2 anos) |
| Concorrência de STATCOMs, SVCs, BESS e inversores com formação de rede | -0.4% | América do Norte e Europa | Médio prazo (2–4 anos) |
| Longos prazos de aquisição, comissionamento e conexão à rede | -0.3% | Global | Curto prazo (≤ 2 anos) |
| Escassez de pessoal especializado em manutenção e comissionamento | -0.2% | Global, particularmente APAC | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital, Obras Civis e Longos Prazos de Entrega
O mercado de condensadores síncronos enfrenta uma barreira de custo em projetos que exigem fundações, sistemas de resfriamento, manuseio de hidrogênio e comissionamento especializado. O projeto LCRA Bakersfield envolve 2 unidades de 175 MVAr e uma adjudicação de engenharia, aquisição e construção de 144,5 milhões de USD. Equipamentos rotativos de grande porte podem exigir de 12 a 18 meses de trabalho antes do comissionamento, o que estende o cronograma de entrega em relação às alternativas eletrônicas. Pessoal especializado também é necessário para ajustar os controles de velocidade e as funções de sincronização com a rede em instalações que utilizam conversores de frequência estáticos. Essas condições podem ser especialmente difíceis para compradores de primeira viagem e redes em rápida expansão na região Ásia-Pacífico, onde o mercado de condensadores síncronos depende da execução pontual dos projetos.
Concorrência de STATCOMs, SVCs, BESS e Inversores com Formação de Rede
O mercado de condensadores síncronos compete com STATCOMs, SVCs, sistemas de baterias e inversores com formação de rede quando o serviço exigido não especifica inércia física. Na Austrália, os serviços de resistência de sistema de baterias com formação de rede contratados foram precificados a 6.995 USD por MVA por ano, em comparação com 54.276 AUD por MVA por ano para condensadores síncronos. A Siemens Energy e a TenneT comissionaram um E-STATCOM baseado em supercapacitores na Alemanha em dezembro de 2025, demonstrando que soluções eletrônicas podem fornecer reserva imediata. Os condensadores síncronos ainda têm vantagem onde a corrente de falta e a inércia intrínseca são essenciais para o projeto do sistema. A escolha prática depende do nível de falta da rede, das necessidades de frequência, das regras de conexão e da capacidade de financiar obras civis complexas, o que pode limitar a demanda endereçável no mercado de condensadores síncronos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Equipamentos Novos Lideram enquanto Ativos Recondicionados Reduzem o Custo do ProjetoAs unidades novas detinham 69,3% da receita em 2026 e estão projetadas para crescer a um CAGR de 4,9% até 2032. Esta parte do mercado de condensadores síncronos é sustentada por programas de transmissão em campo aberto na América do Norte, Ásia-Pacífico e Oriente Médio. Essas regiões frequentemente carecem de ativos termelétricos em desativação adequados para conversão em suporte de rede. A Powerlink adjudicou à Hitachi Energy um contrato em abril de 2026 para 4 unidades de +161 MVAr construídas especificamente para o centro de Queensland. Cada unidade inclui tecnologia de volante de inércia que gerencia 1.442 MWs de inércia.
As unidades recondicionadas representaram os 30,7% restantes da receita em 2026. Elas oferecem aos operadores de rede uma forma de manter maquinário rotativo e a infraestrutura de subestação existente. A Eaton iniciou a conversão da usina Bull Run Fossil de 865 MW desativada da TVA em 2 condensadores síncronos de 605 MVAr em junho de 2025. A Siemens Energy declarou que as conversões em campo marrom podem reduzir o investimento de capital em até 50% em comparação com projetos em campo aberto. A decisão sobre o produto no mercado de condensadores síncronos depende, portanto, da disponibilidade de ativos, do desempenho exigido e do cronograma do projeto.
Por Método de Partida:
Conversores de Frequência Estáticos Suportam Energização ControladaOs conversores de frequência estáticos responderam por 61,3% da receita por método de partida em 2026 e estão previstos para crescer a um CAGR de 5,1% até 2032. Eles permitem uma aceleração controlada com corrente limitada em redes fracas onde um transitório pode afetar plantas próximas baseadas em inversores. Esse requisito os torna importantes em projetos de conexão HVDC e de renováveis. O contrato da ANDRITZ de julho de 2026 para 5 condensadores na Colômbia inclui conversores de frequência estáticos como parte do pacote de fornecimento completo. O mercado de condensadores síncronos, portanto, utiliza cada vez mais equipamentos de partida como parte de pacotes integrados de engenharia.
Os motores auxiliares continuam relevantes em instalações menores e em algumas conversões em campo marrom. São úteis onde a rigidez da rede é suficiente e os sistemas auxiliares existentes podem ser reutilizados. As abordagens de partida direta e de acionamento de frequência variável também atendem a aplicações industriais com classificações mais baixas. Os sistemas de conversores de frequência estáticos requerem pessoal certificado pelo fornecedor para ajuste do controle de velocidade e calibração da sincronização. No mercado de condensadores síncronos, um fornecimento limitado desses especialistas pode prolongar o comissionamento na Índia e no Sudeste Asiático.
Por Tipo de Resfriamento:
O Resfriamento a Ar Ganha Espaço em Aplicações DistribuídasAs unidades resfriadas a hidrogênio detinham 46,4% da receita por tipo de resfriamento em 2026. São comumente utilizadas em aplicações de transmissão de alta capacidade, frequentemente acima de 200 MVAr, porque o forte desempenho térmico pode reduzir as perdas por ventilação. Essa configuração permanece importante onde o equipamento opera continuamente com alta demanda de potência reativa. O manuseio de hidrogênio adiciona requisitos operacionais e regulatórios que são menos atrativos em locais menores. A escolha do resfriamento no mercado de condensadores síncronos está, portanto, intimamente ligada à capacidade do local e à escala do equipamento.
As unidades resfriadas a ar estão projetadas para crescer a um CAGR de 5,8% até 2032. Seu crescimento reflete a demanda por implantação mais simples onde o fornecimento de água é limitado ou o manuseio de hidrogênio é impraticável. O pacote da ABB de 2026 para data centers combina condensadores resfriados a ar com unidades eHouse pré-fabricadas e tecnologia de volante de inércia. A ANDRITZ também obteve um pedido em janeiro de 2026 para 6 unidades de 300 MVAr no Brasil, demonstrando que o resfriamento a ar pode atender a projetos em escala de transmissão. As unidades resfriadas a água continuam adequadas para instalações industriais onde o gerenciamento térmico já faz parte da infraestrutura do local.

Por Usuário Final:
Desenvolvedores de Renováveis Criam uma Base de Demanda de Crescimento Mais RápidoAs concessionárias de energia elétrica responderam por 67,7% da receita por usuário final em 2026. Suas aquisições estão vinculadas ao investimento regulado em transmissão, às obrigações de confiabilidade e ao planejamento de resistência de sistema. As concessionárias permanecem os maiores compradores porque operam os ativos de transmissão que definem muitos requisitos técnicos. O setor de condensadores síncronos também atende a usuários industriais que precisam de estabilidade de tensão e qualidade de energia em instalações remotas ou de rede fraca. Operações de aço, cimento, mineração, refino e metais primários são usuários relevantes no mercado de condensadores síncronos no Chile, África do Sul e Austrália Ocidental.
Os desenvolvedores de energia renovável estão previstos para crescer a um CAGR de 8,1% até 2032. Sua demanda aumenta quando as aprovações de conexão à rede exigem que os proprietários dos projetos financiem medidas de resistência de sistema. No oeste do Texas, a capacidade de recursos baseados em inversores atingiu 42 GW até o final de 2025, o que aumentou a importância da resistência a curto-circuito no planejamento de projetos. Os data centers são outro grupo de usuários em crescimento, e o acordo global da ABB com a VoltaGrid abrange 35 condensadores com tecnologia de volante de inércia para aplicações de data centers de inteligência artificial.[3] Isso expande o mercado de condensadores síncronos além de sua base de clientes estabelecida de concessionárias, enquanto um estudo de 2025 relatou que data centers de inteligência artificial em escala de gigawatt podem produzir quedas de carga agregadas de 1,5 GW durante faltas de transmissão.
Análise Geográfica
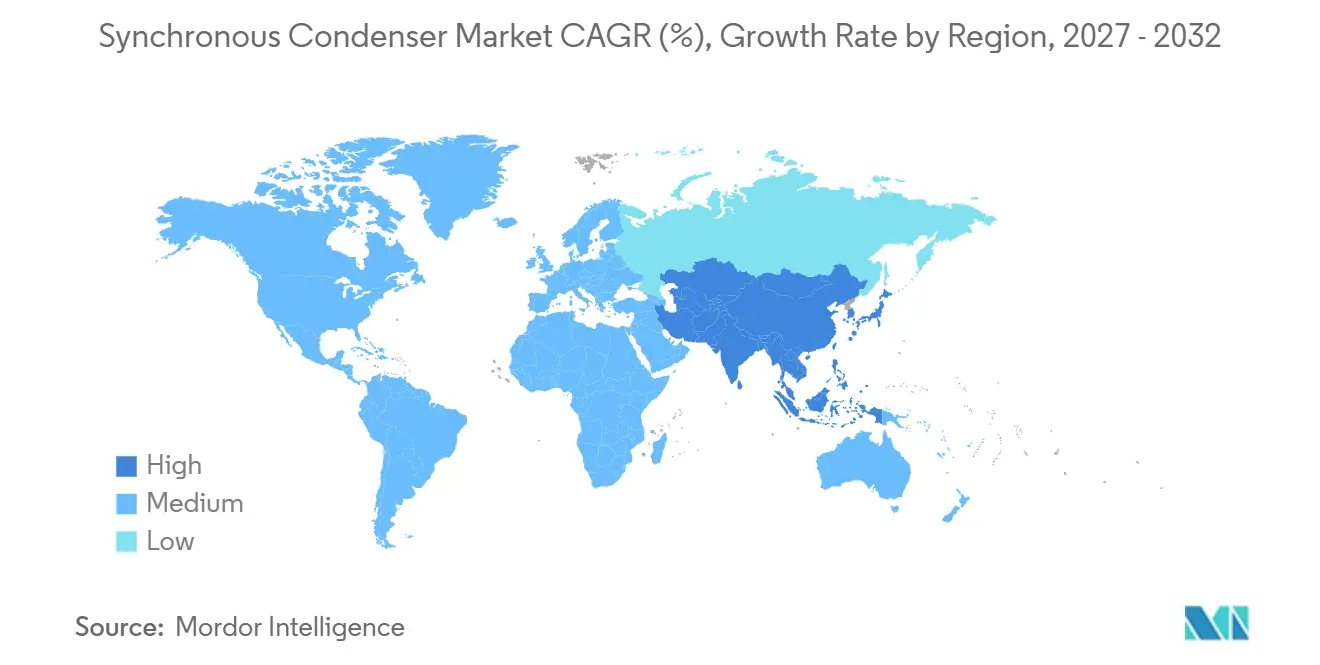
A América do Norte detinha 29,6% da receita em 2026. O tamanho do mercado de condensadores síncronos na região reflete os requisitos formais de confiabilidade e a escala das mudanças na rede nos Estados Unidos. A resposta da ERCOT às condições de rede fraca sustentou a adjudicação LCRA Bakersfield de 144,5 milhões de USD em maio de 2025 para 2 unidades de 175 MVAr.[4] A conversão Bull Run da Eaton no Tennessee demonstra que o reaproveitamento é outra rota para atender às necessidades de transmissão, enquanto os mandatos de energia limpa e o crescimento da carga de data centers estão ampliando o pipeline de projetos em vários territórios de serviço.
A Ásia-Pacífico está prevista para se expandir a um CAGR de 5,7% até 2032. O sistema UHVDC da China é uma importante fonte de volume porque os grandes nós receptores precisam de resistência a curto-circuito e suporte de tensão. A Índia entrou em uma nova fase de aquisição em janeiro de 2026, quando a PGCIL recebeu uma carta de intenção para 2 unidades na Estação de Agrupamento Fatehgarh-II em Rajastão. A Austrália possui um detalhado arcabouço de resistência de sistema, e o contrato da Powerlink para 4 unidades no centro de Queensland confere à região visibilidade de projetos por vários anos. Essas condições tornam a Ásia-Pacífico uma importante fonte de crescimento para o mercado de condensadores síncronos.
A Europa detinha a segunda maior posição regional em 2026. O Reino Unido, a Irlanda e a Alemanha são os principais centros de demanda porque seus sistemas de aquisição abordam a inércia e a resistência a curto-circuito. O portfólio da Quinbrook inclui 7 ativos na Escócia, no País de Gales e na Inglaterra, enquanto o projeto Neilston atingiu a operação comercial em abril de 2026. Os 2 projetos irlandeses adicionais da Elecnor elevaram seu portfólio LCIS para 4 locais em fevereiro de 2026. A América do Sul também está ganhando projetos no mercado de condensadores síncronos, como demonstrado pelos contratos da ANDRITZ em 2026 no Brasil e na Colômbia.
Cenário Competitivo
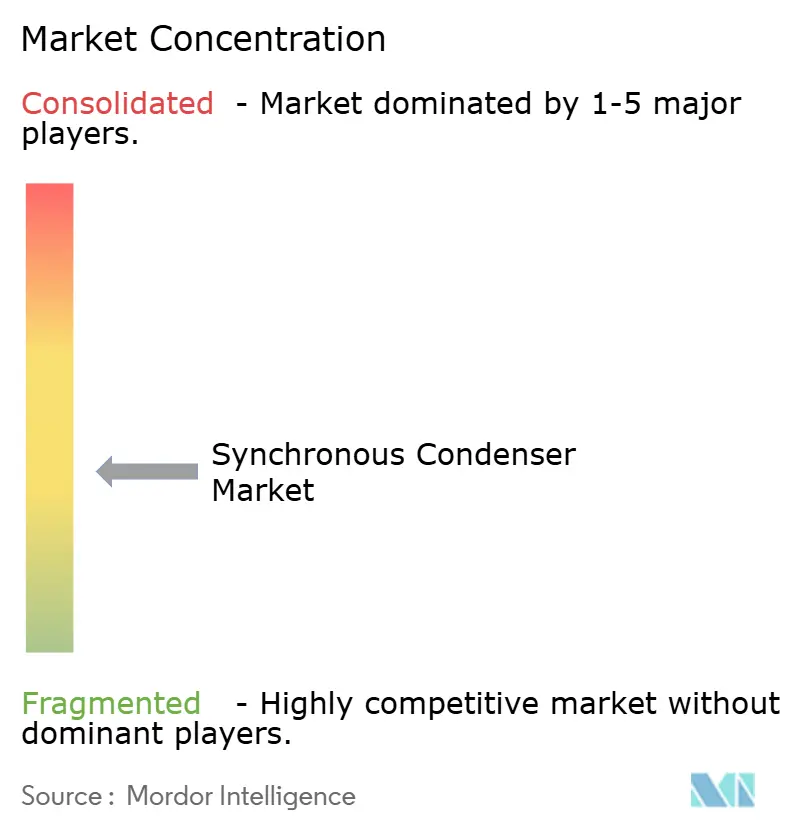
O mercado de condensadores síncronos é moderadamente consolidado. Os grandes projetos são mais concentrados porque poucos fornecedores conseguem combinar fabricação de máquinas rotativas, integração de alta tensão e entrega completa de engenharia, aquisição e construção. A Siemens Energy é ativa em projetos de concessionárias europeias e também desenvolve tecnologia E-STATCOM, enquanto a GE Vernova combina capacidade de rotor de alta inércia com entrega turnkey para projetos incluindo LCRA West Texas e Transgrid New South Wales.
A ABB compete por meio de integração de rede, automação de subestações e pacotes modulares para conexões de data centers. Seu acordo com a VoltaGrid para 35 condensadores adicionais ilustra um movimento direto para a infraestrutura de energia para data centers de inteligência artificial. O contrato da Hitachi Energy para o centro de Queensland demonstra o valor de combinar inércia baseada em volante de inércia com um programa de resistência de sistema. A ANDRITZ fortaleceu sua posição em 2026 com pedidos de 6 e 5 unidades no Brasil e na Colômbia. Esses pedidos indicam que pacotes de fornecimento completo são importantes em mercados mais novos.
A concorrência no mercado de condensadores síncronos também se concentra em sistemas híbridos, manutenção preditiva e projetos modulares para aplicações industriais e atrás do medidor. Pesquisas sobre máquinas duplamente alimentadas indicam que o controle avançado de excitação pode ampliar as opções de regulação de potência ativa para novos equipamentos. Fabricantes regionais, incluindo Harbin Electric, Dongfang Electric, Shanghai Electric, BHEL e WEG, se beneficiam quando regras de conteúdo local influenciam grandes projetos de rede. A Ingeteam está mais diretamente posicionada como fornecedora de conversores de potência, acionamentos de frequência variável e conversores de frequência estáticos do que como fabricante original de condensadores completos. A Baker Hughes e a Doosan Škoda Power oferecem cobertura relevante de fornecimento de máquinas rotativas e fabricação original europeia, e a posição competitiva depende do escopo técnico, da fabricação local e da capacidade de gerenciar longos processos de conexão à rede.
Líderes do Setor de Condensadores Síncronos
-
Siemens Energy AG
-
GE Vernova Inc.
-
ABB Ltd.
-
Eaton Corporation plc
-
Hitachi Energy Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Condensadores Síncronos Empresas cobertas neste relatório
- ABB Ltd.
- ANDRITZ AG
- Ansaldo Energia S.p.A.
- Bharat Heavy Electricals Limited
- BRUSH Group Ltd.
- Dongfang Electric Corporation
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- GE Vernova Inc.
- Harbin Electric Corporation
- Hitachi Energy Ltd.
- IDEAL ELECTRIC POWER CO.
- Ingeteam, S.A.
- Mitsubishi Electric Corporation
- Shanghai Electric Group Co., Ltd.
- Siemens Energy AG
- Toshiba Energy Systems & Solutions Corporation
- Voith GmbH & Co. KGaA
- WEG S.A.
Desenvolvimentos industriais recentes em Mercado de Condensadores Síncronos
- Julho de 2026: A ANDRITZ recebeu um pedido da Enlaza (Grupo Energía Bogotá) para cinco condensadores síncronos com classificação de +50/−25 MVAr cada para a região caribenha da Colômbia, os primeiros do gênero no país, com o objetivo de fortalecer a estabilidade da rede e viabilizar a integração de renováveis. O contrato está na faixa de dezenas de milhões de euros e integra o registro de pedidos do segundo trimestre de 2026 da ANDRITZ.
- Abril de 2026: A Hitachi Energy foi adjudicada pela Powerlink para quatro condensadores síncronos de +161 MVAr com volante de inércia, cada um gerenciando 1.442 MWs de inércia, para o centro de Queensland no âmbito do programa de resistência de sistema do Roteiro de Energia de Queensland. A Baker Hughes fornece as máquinas rotativas.
- Março de 2026: A ABB e a VoltaGrid finalizaram um acordo global para a ABB fornecer 35 condensadores síncronos adicionais com tecnologia de volante de inércia e unidades eHouse pré-fabricadas para a plataforma de energia de data centers de inteligência artificial da VoltaGrid. Pedidos registrados no registro do segundo trimestre de 2026 da ABB.
Escopo do Relatório Global do Mercado de Condensadores Síncronos
Um condensador síncrono é um motor síncrono desacoplado, excitado em corrente contínua, que opera sem carga mecânica para suportar a estabilidade de tensão da rede, melhorar o fator de potência e fornecer inércia a uma rede elétrica. Também é conhecido como capacitor síncrono ou compensador síncrono.
O mercado global de condensadores síncronos é segmentado por tipo de produto, método de partida, tipo de resfriamento, usuário final e geografia. Por tipo de produto, o mercado é segmentado em condensadores síncronos novos e condensadores síncronos recondicionados. Por método de partida, o mercado é segmentado em conversor de frequência estático, motor auxiliar e outros métodos de partida. Por tipo de resfriamento, o mercado é segmentado em resfriado a hidrogênio, resfriado a ar e resfriado a água. Por usuário final, o mercado é segmentado em concessionárias de energia elétrica, desenvolvedores de energia renovável, setor industrial, mineração e metais, data centers e infraestrutura crítica e outros usuários finais. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de condensadores síncronos em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Condensador Síncrono Novo |
| Condensador Síncrono Recondicionado |
| Conversor de Frequência Estático |
| Motor Auxiliar |
| Outros Métodos de Partida |
| Resfriado a hidrogênio |
| Resfriado a ar |
| Resfriado a água |
| Concessionárias de Energia Elétrica |
| Desenvolvedores de Energia Renovável |
| Setor Industrial |
| Mineração e Metais |
| Data Centers e Infraestrutura Crítica |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Condensador Síncrono Novo | |
| Condensador Síncrono Recondicionado | ||
| Por Método de Partida | Conversor de Frequência Estático | |
| Motor Auxiliar | ||
| Outros Métodos de Partida | ||
| Por Tipo de Resfriamento | Resfriado a hidrogênio | |
| Resfriado a ar | ||
| Resfriado a água | ||
| Por Usuário Final | Concessionárias de Energia Elétrica | |
| Desenvolvedores de Energia Renovável | ||
| Setor Industrial | ||
| Mineração e Metais | ||
| Data Centers e Infraestrutura Crítica | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por condensadores síncronos?
A desativação de usinas termelétricas e a maior penetração de energia eólica e solar reduzem a inércia disponível da rede e a resistência a curto-circuito. Os operadores de rede utilizam condensadores para fornecer inércia, potência reativa e corrente de falta.
Qual é o tamanho do mercado global de condensadores síncronos?
O tamanho do Mercado de Condensadores Síncronos está projetado para se expandir de 0,87 bilhões de USD em 2026 e 0,91 bilhões de USD em 2027 para 1,14 bilhões de USD até 2032, registrando um CAGR de 4,61% entre 2027 e 2032.
Qual tipo de produto de condensador síncrono lidera a receita?
As unidades novas detinham 69,3% da receita em 2026 porque os programas de rede em campo aberto frequentemente carecem de ativos adequados para conversão.
Quais usuários finais estão expandindo a demanda mais rapidamente?
Os desenvolvedores de energia renovável estão projetados para crescer a um CAGR de 8,1% até 2032, à medida que as aprovações de conexão incluem cada vez mais obrigações de resistência de sistema.
Por que os condensadores síncronos resfriados a ar estão crescendo?
Os sistemas resfriados a ar estão previstos para crescer a um CAGR de 5,8% porque evitam o manuseio de hidrogênio e se adequam a locais distribuídos e com restrição de água.
Qual região está prevista para crescer mais rapidamente?
A Ásia-Pacífico está projetada para crescer a um CAGR de 5,7% até 2032, sustentada pelo investimento em UHVDC, pela aquisição indiana e pelos programas de resistência de sistema australianos.