
Tamaño y Participación del Mercado de Condensadores Síncronos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 0.91 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.14 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.61 % |
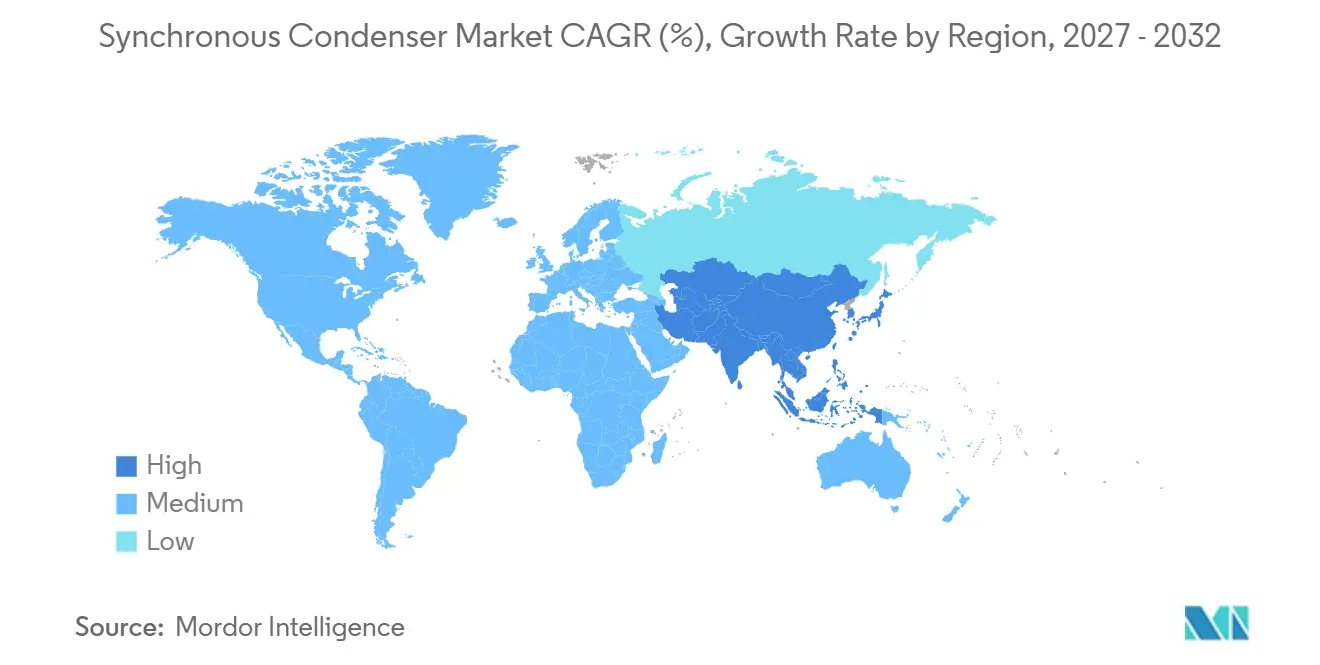
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
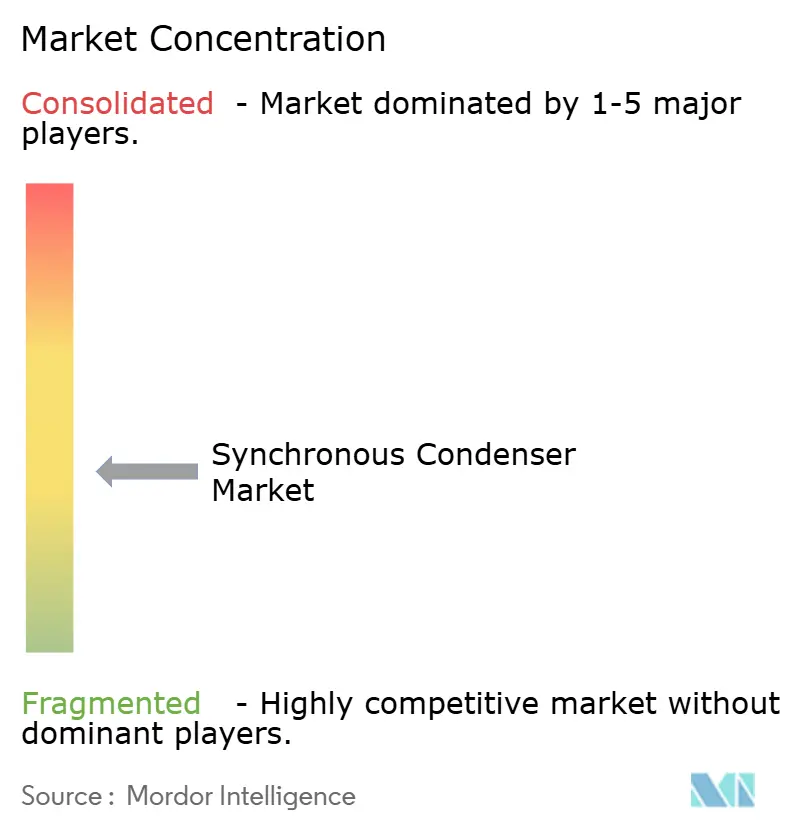
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Condensadores Síncronos por Mordor Intelligence
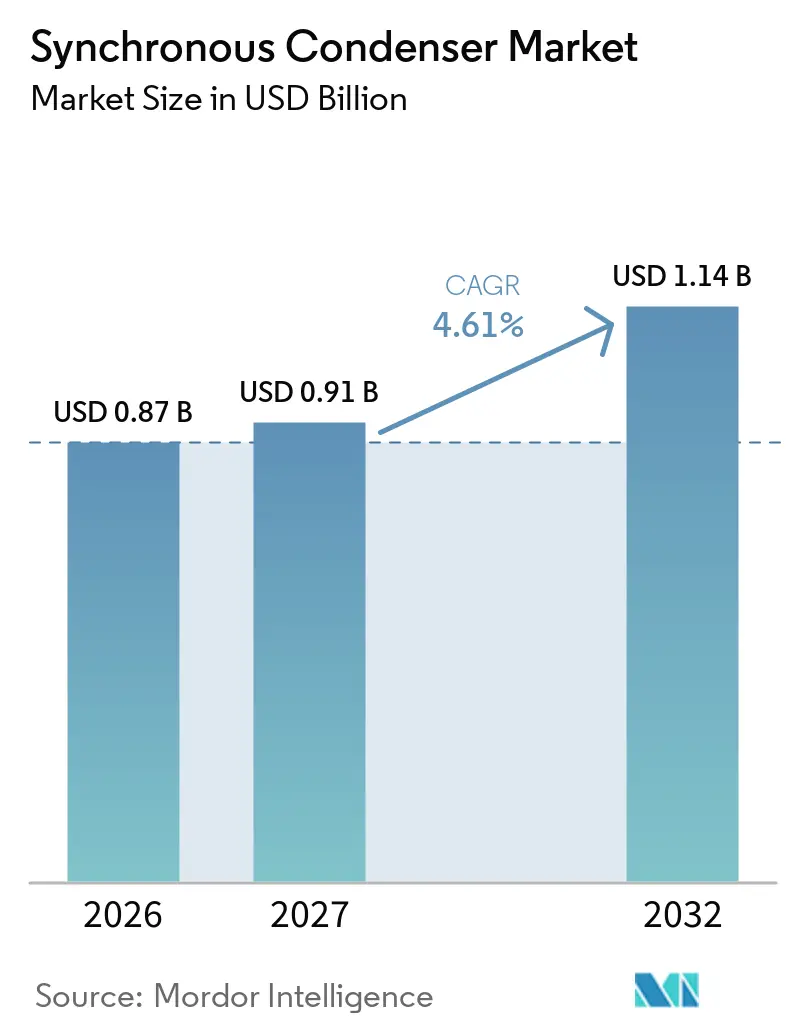
Se proyecta que el tamaño del Mercado de Condensadores Síncronos se expanda desde 0,87 mil millones de USD en 2026 y 0,91 mil millones de USD en 2027 hasta 1,14 mil millones de USD para 2032, registrando un CAGR del 4,61% entre 2027 y 2032. El mercado de condensadores síncronos está respaldado por el retiro de la generación térmica y el creciente uso de activos eólicos y solares que dependen de la electrónica de potencia, particularmente en áreas donde la expansión de la transmisión y las nuevas conexiones avanzan al mismo tiempo. Los operadores de red necesitan equipos que puedan proporcionar inercia física, potencia reactiva y corriente de falla a medida que las máquinas rotativas convencionales abandonan el sistema. Los requisitos de resistencia al cortocircuito y de continuidad ante fallas están pasando de las guías técnicas a las normas de adquisición en varios mercados. Los proveedores con capacidad de ingeniería, adquisición y construcción están posicionados para abordar grandes proyectos de servicios públicos, mientras que los paquetes modulares están abriendo oportunidades en los puntos de conexión de centros de datos y otros sitios donde la estabilidad de la red debe gestionarse cerca de la demanda. La presión sobre los costos sigue siendo significativa porque los STATCOM, las baterías de formación de red y otras alternativas electrónicas pueden proporcionar servicios seleccionados a menor costo en aplicaciones sin requisitos de inercia específicos del equipo, por lo que los compradores continuarán comparando el rendimiento técnico con el alcance de la construcción, el tiempo de entrega, las necesidades operativas a largo plazo y los recursos especializados disponibles.
Conclusiones Clave del Informe
- Por tipo de producto, las unidades nuevas representaron el 69,3% de la participación del mercado de condensadores síncronos en 2026, mientras que el mismo segmento proyecta crecer a un CAGR del 4,9% hasta 2032.
- Por método de arranque, los convertidores de frecuencia estática representaron el 61,3% de los ingresos en 2026 y se proyecta que registren el CAGR más alto del 5,1% hasta 2032.
- Por tipo de enfriamiento, las unidades enfriadas por hidrógeno representaron el 46,4% de los ingresos en 2026, mientras que se prevé que las unidades enfriadas por aire crezcan a un CAGR del 5,8% hasta 2032.
- Por usuario final, las empresas eléctricas representaron el 67,7% de los ingresos en 2026, mientras que se prevé que los desarrolladores de energía renovable se expandan a un CAGR del 8,1% hasta 2032.
- Por geografía, América del Norte representó el 29,6% de los ingresos en 2026, mientras que se prevé que Asia-Pacífico crezca a un CAGR del 5,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Integración de energías renovables y declive de la inercia intrínseca de la red | +1.8% | Global | Corto plazo (≤ 2 años) |
| Expansión de la CCTD y requisitos de estabilización de redes débiles | +0.9% | Núcleo APAC, con extensión a América del Norte y Europa | Mediano plazo (2–4 años) |
| Retiro de generadores térmicos y reutilización de activos existentes | +0.7% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Requisitos del código de red para la resistencia al cortocircuito y la continuidad ante fallas | +0.8% | Global, con ganancias tempranas en Australia, Reino Unido y Alemania | Mediano plazo (2–4 años) |
| Arquitecturas híbridas de condensador síncrono, volante de inercia, STATCOM y BESS | +0.5% | América del Norte, Europa, APAC | Largo plazo (≥ 4 años) |
| Cuellos de botella en la conexión de zonas renovables y adquisición de fortaleza del sistema | +0.5% | Australia, América del Norte, Europa | Corto a mediano plazo (≤ 4 años) |
| Fuente: Mordor Intelligence | |||
Integración de Energías Renovables, Retiro de Plantas Térmicas y Requisitos del Código de Red
El mercado de condensadores síncronos está ganando respaldo a medida que la generación eólica y solar reemplaza a las plantas térmicas convencionales que antes suministraban inercia rotativa. Un estudio de 2025 encontró que las bases de energía renovable pueden enfrentar bajas relaciones de cortocircuito y sobretensiones transitorias tras fallas de CA y CC, lo que puede limitar la capacidad de transferencia.[1] La Agencia Federal de Redes de Alemania declaró que la red europea síncrona requiere un umbral mínimo de energía cinética de 75 gigavatios-segundo para la estabilidad de frecuencia.[2] Un condensador síncrono con volante de inercia puede contribuir entre 1 y 4 gigavatios-segundo de inercia por unidad, lo que convierte las constantes de inercia en un parámetro de adquisición importante. Las normas de red sobre resistencia al cortocircuito y continuidad ante fallas están creando, por tanto, un canal de demanda directo para el mercado de condensadores síncronos, especialmente donde las conexiones de energías renovables aumentan rápidamente.
Expansión de la CCTD y Estabilización de Redes Débiles
Las redes conectadas mediante CCTD necesitan suficiente resistencia local al cortocircuito para evitar fallas de conmutación y desconexiones más amplias de generación. Una investigación sobre el corredor CCTD de Shanxi a Wuhan encontró que la producción optimizada de potencia reactiva de los condensadores síncronos cerca de los buses del extremo receptor puede reducir las fallas de conmutación. China ha instalado condensadores síncronos en nodos receptores de alta capacidad, y la primera de las 10 unidades de 50 MVAr planificadas en el proyecto Qingyu entró en servicio en julio de 2025. El mercado de condensadores síncronos también se beneficia cuando grandes agrupaciones de energías renovables necesitan refuerzo de la fortaleza de la red antes de poder operar a su producción planificada. La IEC 62747 está ayudando a formalizar las expectativas de fortaleza del sistema en las nuevas licencias de transmisión CCTD en Asia, Europa y Oriente Medio, lo que otorga al mercado de condensadores síncronos un papel más claro en el diseño de la transmisión.
Arquitecturas Híbridas de Condensador Síncrono y Almacenamiento
El mercado de condensadores síncronos se está desarrollando junto con las tecnologías de volante de inercia, batería, STATCOM y control digital, en lugar de hacerlo de forma independiente. Las configuraciones híbridas pueden combinar inercia física y soporte de corriente de falla con un control electrónico de potencia más rápido. Este enfoque puede ayudar a los operadores de red a cumplir varios requisitos de estabilidad mediante un único diseño de proyecto y puede ampliar el rango de proyectos considerados por el mercado de condensadores síncronos. Los diseños de velocidad variable que utilizan excitación de CA y máquinas doblemente alimentadas pueden separar el control de potencia activa y reactiva y mejorar la regulación de frecuencia. La investigación sobre el control de condensadores doblemente alimentados también apunta a una gama más amplia de opciones de operación para equipos nuevos que para una máquina reacondicionada estándar.
Cuellos de Botella en la Conexión de Zonas Renovables y Adquisición de Fortaleza del Sistema
El mercado de condensadores síncronos se ve respaldado cuando los proyectos de energías renovables enfrentan límites de conexión en partes débiles de la red de transmisión. ERCOT identificó la necesidad de 2 unidades de 175 MVAr en la subestación Bakersfield de 345 kV tras eventos de red débil que causaron desconexiones solares en 2021 y 2022. En el Reino Unido, los contratos Pathfinder vinculan los ingresos a la prestación de servicios de fortaleza del sistema en lugar de tratar el equipo como una compra única. Los proyectos Cilfynydd y Sellindge de Quinbrook obtuvieron 156 millones de GBP en financiamiento en abril de 2026 y están contratados para proporcionar 2.531 MVA de nivel de cortocircuito combinado. El programa LCIS de Irlanda también ha creado rondas de adquisición sucesivas, incluidas 2 adjudicaciones adicionales a Elecnor en febrero de 2026, que brindan al mercado de condensadores síncronos oportunidades de proyectos recurrentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto costo de capital y requisitos de obras civiles | -0.5% | Global | Corto plazo (≤ 2 años) |
| Competencia de STATCOM, SVC, BESS e inversores de formación de red | -0.4% | América del Norte y Europa | Mediano plazo (2–4 años) |
| Largos plazos de adquisición, puesta en servicio y conexión a la red | -0.3% | Global | Corto plazo (≤ 2 años) |
| Escasez de personal especializado en mantenimiento y puesta en servicio | -0.2% | Global, particularmente APAC | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital, Obras Civiles y Largos Plazos de Entrega
El mercado de condensadores síncronos enfrenta una barrera de costos en proyectos que requieren cimentaciones, sistemas de enfriamiento, manejo de hidrógeno y puesta en servicio especializada. El proyecto LCRA Bakersfield involucra 2 unidades de 175 MVAr y una adjudicación de ingeniería, adquisición y construcción de 144,5 millones de USD. Los equipos rotativos de gran tamaño pueden requerir entre 12 y 18 meses de trabajo antes de la puesta en servicio, lo que extiende el calendario de entrega en relación con las alternativas electrónicas. También se necesita personal especializado para ajustar los controles de velocidad y las funciones de sincronización con la red en instalaciones que utilizan convertidores de frecuencia estática. Estas condiciones pueden ser especialmente difíciles para los compradores por primera vez y las redes en rápida expansión en la región de Asia-Pacífico, donde el mercado de condensadores síncronos depende de la ejecución oportuna de los proyectos.
Competencia de STATCOM, SVC, BESS e Inversores de Formación de Red
El mercado de condensadores síncronos compite con STATCOM, SVC, sistemas de baterías e inversores de formación de red cuando el servicio requerido no especifica inercia física. En Australia, los servicios de fortaleza del sistema de baterías de formación de red contratados se cotizaron a 6.995 USD por MVA por año, en comparación con 54.276 AUD por MVA por año para los condensadores síncronos. Siemens Energy y TenneT pusieron en servicio un E-STATCOM basado en supercondensadores en Alemania en diciembre de 2025, lo que demuestra que las soluciones electrónicas pueden proporcionar reserva inmediata. Los condensadores síncronos siguen teniendo ventaja donde la corriente de falla y la inercia intrínseca son esenciales para el diseño del sistema. La elección práctica depende del nivel de falla de la red, las necesidades de frecuencia, las normas de conexión y la capacidad de financiar obras civiles complejas, lo que puede limitar la demanda potencial en el mercado de condensadores síncronos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
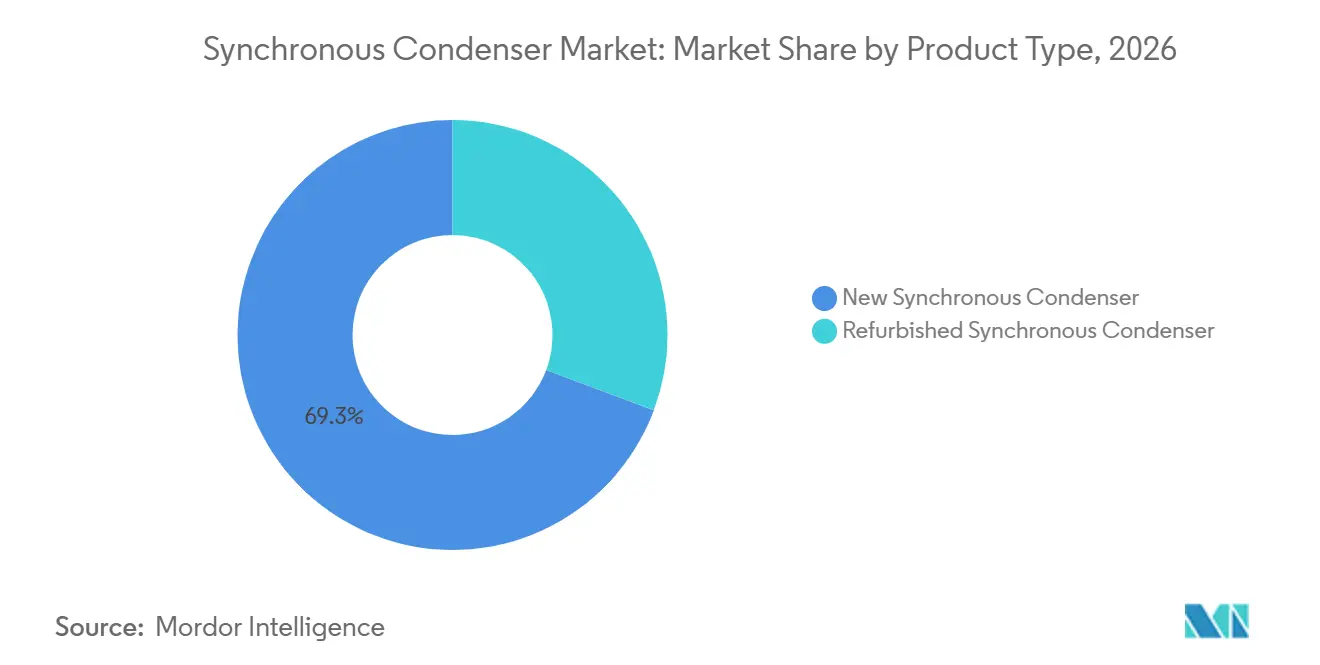
Los Equipos Nuevos Lideran Mientras los Activos Reacondicionados Reducen el Costo del ProyectoLas unidades nuevas representaron el 69,3% de los ingresos en 2026 y se proyecta que crezcan a un CAGR del 4,9% hasta 2032. Esta parte del mercado de condensadores síncronos está respaldada por programas de transmisión en campo abierto en América del Norte, Asia-Pacífico y Oriente Medio. Estas regiones a menudo carecen de activos térmicos en retiro adecuados que puedan convertirse para el soporte de la red. Powerlink adjudicó a Hitachi Energy un contrato en abril de 2026 para 4 unidades de +161 MVAr construidas específicamente en el centro de Queensland. Cada unidad incluye tecnología de volante de inercia que gestiona 1.442 MWs de inercia.
Las unidades reacondicionadas representaron el 30,7% restante de los ingresos en 2026. Ofrecen a los operadores de red una forma de conservar la maquinaria rotativa y la infraestructura de subestaciones existente. Eaton comenzó a convertir la planta de combustibles fósiles Bull Run de 865 MW de TVA en 2 condensadores síncronos de 605 MVAr en junio de 2025. Siemens Energy ha declarado que las conversiones en instalaciones existentes pueden reducir la inversión de capital hasta en un 50% en comparación con los proyectos en campo abierto. La decisión sobre el producto en el mercado de condensadores síncronos depende, por tanto, de la disponibilidad de activos, el rendimiento requerido y el calendario del proyecto.
Por Método de Arranque:
Los Convertidores de Frecuencia Estática Respaldan la Energización ControladaLos convertidores de frecuencia estática representaron el 61,3% de los ingresos por método de arranque en 2026 y se prevé que crezcan a un CAGR del 5,1% hasta 2032. Permiten una rampa de arranque controlada con corriente limitada en redes débiles donde un transitorio puede afectar a las plantas cercanas basadas en inversores. Este requisito los hace importantes en proyectos de conexión CCTD y de energías renovables. El contrato de ANDRITZ de julio de 2026 para 5 condensadores en Colombia incluye convertidores de frecuencia estática como parte del paquete de suministro completo. El mercado de condensadores síncronos utiliza, por tanto, cada vez más el equipo de arranque como parte de paquetes de ingeniería integrados.
Los motores auxiliares siguen siendo relevantes en instalaciones más pequeñas y algunas conversiones en instalaciones existentes. Son útiles donde la rigidez de la red es suficiente y los sistemas auxiliares existentes pueden reutilizarse. Los enfoques de arranque directo a la línea y de accionamiento de frecuencia variable también sirven a aplicaciones industriales con clasificaciones más bajas. Los sistemas de convertidores de frecuencia estática requieren personal certificado por el proveedor para el ajuste del control de velocidad y la calibración de la sincronización. En el mercado de condensadores síncronos, una oferta limitada de esos especialistas puede prolongar la puesta en servicio en India y el Sudeste Asiático.
Por Tipo de Enfriamiento:
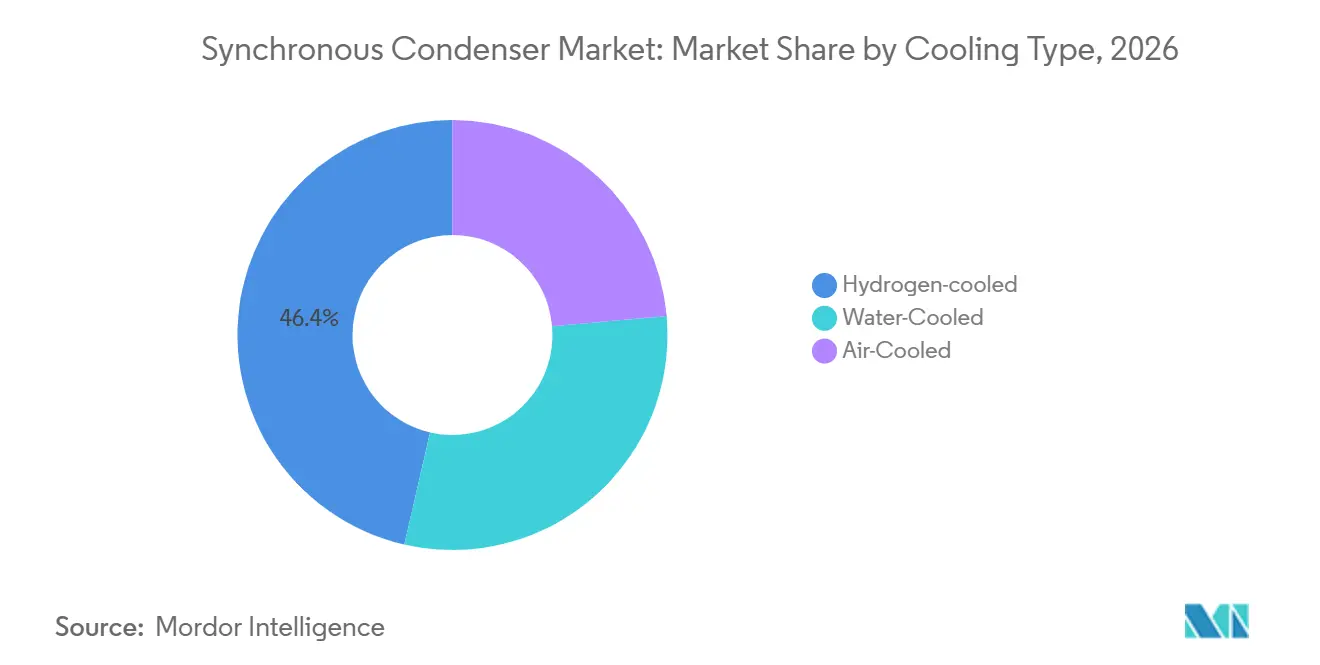
El Enfriamiento por Aire Gana Uso en Aplicaciones DistribuidasLas unidades enfriadas por hidrógeno representaron el 46,4% de los ingresos por tipo de enfriamiento en 2026. Se utilizan comúnmente en aplicaciones de transmisión de alta capacidad, a menudo por encima de 200 MVAr, porque el alto rendimiento térmico puede reducir las pérdidas por rozamiento del viento. Esta configuración sigue siendo importante donde el equipo opera continuamente con alta demanda de potencia reactiva. El manejo del hidrógeno añade requisitos operativos y regulatorios que resultan menos atractivos en sitios más pequeños. La elección del enfriamiento en el mercado de condensadores síncronos está, por tanto, estrechamente vinculada a la capacidad del sitio y la escala del equipo.
Se proyecta que las unidades enfriadas por aire crezcan a un CAGR del 5,8% hasta 2032. Su crecimiento refleja la demanda de un despliegue más sencillo donde el suministro de agua es limitado o el manejo del hidrógeno es impracticable. El paquete de ABB de 2026 para centros de datos combina condensadores enfriados por aire con unidades eHouse prefabricadas y tecnología de volante de inercia. ANDRITZ también obtuvo un pedido en enero de 2026 para 6 unidades de 300 MVAr en Brasil, lo que demuestra que el enfriamiento por aire puede servir a proyectos a escala de transmisión. Las unidades enfriadas por agua siguen siendo adecuadas para instalaciones industriales donde la gestión térmica ya forma parte de la infraestructura del sitio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Desarrolladores de Energías Renovables Crean una Base de Demanda de Mayor CrecimientoLas empresas eléctricas representaron el 67,7% de los ingresos por usuario final en 2026. Sus compras están vinculadas a la inversión regulada en transmisión, las obligaciones de confiabilidad y la planificación de la fortaleza del sistema. Las empresas eléctricas siguen siendo los mayores compradores porque operan los activos de transmisión que establecen muchos requisitos técnicos. La industria de condensadores síncronos también atiende a usuarios industriales que necesitan estabilidad de tensión y calidad de energía en instalaciones remotas o de red débil. Las operaciones de acero, cemento, minería, refinación y metales primarios son usuarios relevantes en el mercado de condensadores síncronos en Chile, Sudáfrica y Australia Occidental.
Se prevé que los desarrolladores de energía renovable crezcan a un CAGR del 8,1% hasta 2032. Su demanda aumenta cuando las aprobaciones de conexión a la red requieren que los propietarios de proyectos financien medidas de fortaleza del sistema. En el oeste de Texas, la capacidad de recursos basados en inversores alcanzó los 42 GW a finales de 2025, lo que aumentó la importancia de la resistencia al cortocircuito en la planificación de proyectos. Los centros de datos son otro grupo de usuarios en crecimiento, y el acuerdo global de ABB con VoltaGrid cubre 35 condensadores con tecnología de volante de inercia para aplicaciones de centros de datos de inteligencia artificial.[3] Esto expande el mercado de condensadores síncronos más allá de su base de clientes de empresas eléctricas establecida, mientras que un estudio de 2025 informó que los centros de datos de inteligencia artificial a escala de gigavatio pueden producir caídas de carga agregadas de 1,5 GW durante fallas de transmisión.
Análisis Geográfico
América del Norte representó el 29,6% de los ingresos en 2026. El tamaño del mercado de condensadores síncronos en la región refleja los requisitos formales de confiabilidad y la escala del cambio en la red en los Estados Unidos. La respuesta de ERCOT a las condiciones de red débil respaldó la adjudicación LCRA Bakersfield de 144,5 millones de USD en mayo de 2025 para 2 unidades de 175 MVAr.[4] La conversión Bull Run de Eaton en Tennessee demuestra que la reutilización es otra vía para atender las necesidades de transmisión, mientras que los mandatos de energía limpia y el crecimiento de la carga de los centros de datos están ampliando la cartera de proyectos en varios territorios de servicio.
Se prevé que Asia-Pacífico se expanda a un CAGR del 5,7% hasta 2032. El sistema CCTD de ultra alta tensión de China es una fuente importante de volumen porque los grandes nodos receptores necesitan resistencia al cortocircuito y soporte de tensión. India entró en una nueva fase de adquisición en enero de 2026 cuando PGCIL recibió una carta de intención para 2 unidades en la Estación de Agrupamiento Fatehgarh-II en Rajastán. Australia cuenta con un marco detallado de fortaleza del sistema, y el contrato de Powerlink para 4 unidades en el centro de Queensland otorga a la región visibilidad de proyectos plurianuales. Estas condiciones hacen de Asia-Pacífico una fuente importante de crecimiento para el mercado de condensadores síncronos.
Europa ocupó la segunda posición regional más grande en 2026. El Reino Unido, Irlanda y Alemania son centros clave de demanda porque sus sistemas de adquisición abordan la inercia y la resistencia al cortocircuito. La cartera de Quinbrook incluye 7 activos en Escocia, Gales e Inglaterra, mientras que el proyecto Neilston alcanzó la operación comercial en abril de 2026. Los 2 proyectos irlandeses adicionales de Elecnor elevaron su cartera LCIS a 4 sitios en febrero de 2026. América del Sur también está ganando proyectos en el mercado de condensadores síncronos, como lo demuestran los contratos de ANDRITZ en 2026 en Brasil y Colombia.
Panorama Competitivo
El mercado de condensadores síncronos está moderadamente consolidado. Los grandes proyectos están más concentrados porque pocos proveedores pueden combinar la fabricación de máquinas rotativas, la integración de alta tensión y la entrega completa de ingeniería, adquisición y construcción. Siemens Energy es activo en proyectos de empresas eléctricas europeas y también desarrolla tecnología E-STATCOM, mientras que GE Vernova combina la capacidad de rotor de alta inercia con la entrega llave en mano para proyectos que incluyen LCRA West Texas y Transgrid Nueva Gales del Sur.
ABB compite a través de la integración de redes, la automatización de subestaciones y los paquetes modulares para conexiones de centros de datos. Su acuerdo con VoltaGrid para 35 condensadores adicionales ilustra un movimiento directo hacia la infraestructura de energía para centros de datos de inteligencia artificial. El contrato de Hitachi Energy en el centro de Queensland demuestra el valor de combinar la inercia basada en volante de inercia con un programa de fortaleza del sistema. ANDRITZ fortaleció su posición en 2026 con pedidos de 6 y 5 unidades en Brasil y Colombia. Estos pedidos indican que los paquetes de suministro completo son importantes en los mercados más nuevos.
La competencia en el mercado de condensadores síncronos también se centra en sistemas híbridos, mantenimiento predictivo y diseños modulares para aplicaciones industriales y detrás del medidor. La investigación sobre máquinas doblemente alimentadas indica que el control avanzado de excitación puede ampliar las opciones de regulación de potencia activa para nuevos equipos. Los fabricantes regionales, incluidos Harbin Electric, Dongfang Electric, Shanghai Electric, Bharat Heavy Electricals Limited y WEG, se benefician cuando las normas de contenido local influyen en los grandes proyectos de red. Ingeteam está posicionado más directamente como proveedor de convertidores de potencia, accionamientos de frecuencia variable y convertidores de frecuencia estática que como fabricante de equipos originales de condensadores completos. Baker Hughes y Doosan Škoda Power ofrecen cobertura relevante en el suministro de máquinas rotativas y la fabricación de equipos originales europeos, y la posición competitiva depende del alcance técnico, la fabricación local y la capacidad de gestionar los prolongados procesos de conexión a la red.
Líderes de la Industria de Condensadores Síncronos
-
Siemens Energy AG
-
GE Vernova Inc.
-
ABB Ltd.
-
Eaton Corporation plc
-
Hitachi Energy Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Condensadores Síncronos Empresas cubiertas en este informe
- ABB Ltd.
- ANDRITZ AG
- Ansaldo Energia S.p.A.
- Bharat Heavy Electricals Limited
- BRUSH Group Ltd.
- Dongfang Electric Corporation
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- GE Vernova Inc.
- Harbin Electric Corporation
- Hitachi Energy Ltd.
- IDEAL ELECTRIC POWER CO.
- Ingeteam, S.A.
- Mitsubishi Electric Corporation
- Shanghai Electric Group Co., Ltd.
- Siemens Energy AG
- Toshiba Energy Systems & Solutions Corporation
- Voith GmbH & Co. KGaA
- WEG S.A.
Desarrollos recientes de la industria en Mercado de Condensadores Síncronos
- Julio de 2026: ANDRITZ recibió un pedido de Enlaza (Grupo Energía Bogotá) para cinco condensadores síncronos con una clasificación de +50/−25 MVAr cada uno para la región Caribe de Colombia, los primeros de su tipo en Colombia, destinados a fortalecer la estabilidad de la red y permitir la integración de energías renovables. El contrato se encuentra en el rango de decenas de millones de euros y se incorpora al registro de pedidos del segundo trimestre de 2026 de ANDRITZ.
- Abril de 2026: Hitachi Energy recibió un contrato de Powerlink para cuatro condensadores síncronos de +161 MVAr con volante de inercia, cada uno gestionando 1.442 MWs de inercia, para el centro de Queensland en el marco del programa de fortaleza del sistema Queensland Energy Roadmap. Baker Hughes suministra las máquinas rotativas.
- Marzo de 2026: ABB y VoltaGrid finalizaron un acuerdo global para que ABB suministre 35 condensadores síncronos adicionales con tecnología de volante de inercia y unidades eHouse prefabricadas para la plataforma de energía de centros de datos de inteligencia artificial de VoltaGrid. Los pedidos se registraron en el registro del segundo trimestre de 2026 de ABB.
Alcance del Informe Global del Mercado de Condensadores Síncronos
Un condensador síncrono es un motor síncrono desacoplado y excitado por CC que opera sin carga mecánica para respaldar la estabilidad de la tensión de la red, mejorar el factor de potencia y proporcionar inercia a una red eléctrica. También se conoce como capacitor síncrono o compensador síncrono.
El mercado global de condensadores síncronos está segmentado por tipo de producto, método de arranque, tipo de enfriamiento, usuario final y geografía. Por tipo de producto, el mercado está segmentado en condensadores síncronos nuevos y condensadores síncronos reacondicionados. Por método de arranque, el mercado está segmentado en convertidor de frecuencia estática, motor auxiliar y otros métodos de arranque. Por tipo de enfriamiento, el mercado está segmentado en enfriado por hidrógeno, enfriado por aire y enfriado por agua. Por usuario final, el mercado está segmentado en empresas eléctricas, desarrolladores de energía renovable, sector industrial, minería y metales, centros de datos e infraestructura crítica y otros usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de condensadores síncronos en 26 países de las regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Condensador Síncrono Nuevo |
| Condensador Síncrono Reacondicionado |
| Convertidor de Frecuencia Estática |
| Motor Auxiliar |
| Otros Métodos de Arranque |
| Enfriado por hidrógeno |
| Enfriado por aire |
| Enfriado por agua |
| Empresas Eléctricas |
| Desarrolladores de Energía Renovable |
| Sector Industrial |
| Minería y Metales |
| Centros de Datos e Infraestructura Crítica |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Condensador Síncrono Nuevo | |
| Condensador Síncrono Reacondicionado | ||
| Por Método de Arranque | Convertidor de Frecuencia Estática | |
| Motor Auxiliar | ||
| Otros Métodos de Arranque | ||
| Por Tipo de Enfriamiento | Enfriado por hidrógeno | |
| Enfriado por aire | ||
| Enfriado por agua | ||
| Por Usuario Final | Empresas Eléctricas | |
| Desarrolladores de Energía Renovable | ||
| Sector Industrial | ||
| Minería y Metales | ||
| Centros de Datos e Infraestructura Crítica | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de condensadores síncronos?
El retiro de plantas térmicas y la mayor penetración de energía eólica y solar reducen la inercia de la red disponible y la resistencia al cortocircuito. Los operadores de red utilizan condensadores para proporcionar inercia, potencia reactiva y corriente de falla.
¿Cuál es el tamaño del mercado global de condensadores síncronos?
Se proyecta que el tamaño del Mercado de Condensadores Síncronos se expanda desde 0,87 mil millones de USD en 2026 y 0,91 mil millones de USD en 2027 hasta 1,14 mil millones de USD para 2032, registrando un CAGR del 4,61% entre 2027 y 2032.
¿Qué tipo de producto de condensador síncrono lidera los ingresos?
Las unidades nuevas representaron el 69,3% de los ingresos en 2026 porque los programas de red en campo abierto a menudo carecen de activos adecuados para la conversión.
¿Qué usuarios finales están expandiendo la demanda más rápidamente?
Se proyecta que los desarrolladores de energía renovable crezcan a un CAGR del 8,1% hasta 2032, ya que las aprobaciones de conexión incluyen cada vez más obligaciones de fortaleza del sistema.
¿Por qué están creciendo los condensadores síncronos enfriados por aire?
Se prevé que los sistemas enfriados por aire crezcan a un CAGR del 5,8% porque evitan el manejo del hidrógeno y se adaptan a sitios distribuidos y con restricciones de agua.
¿Qué región tiene el pronóstico de crecimiento más rápido?
Se proyecta que Asia-Pacífico crezca a un CAGR del 5,7% hasta 2032, respaldado por la inversión en CCTD de ultra alta tensión, la adquisición india y los programas de fortaleza del sistema australianos.