
同期調相機市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
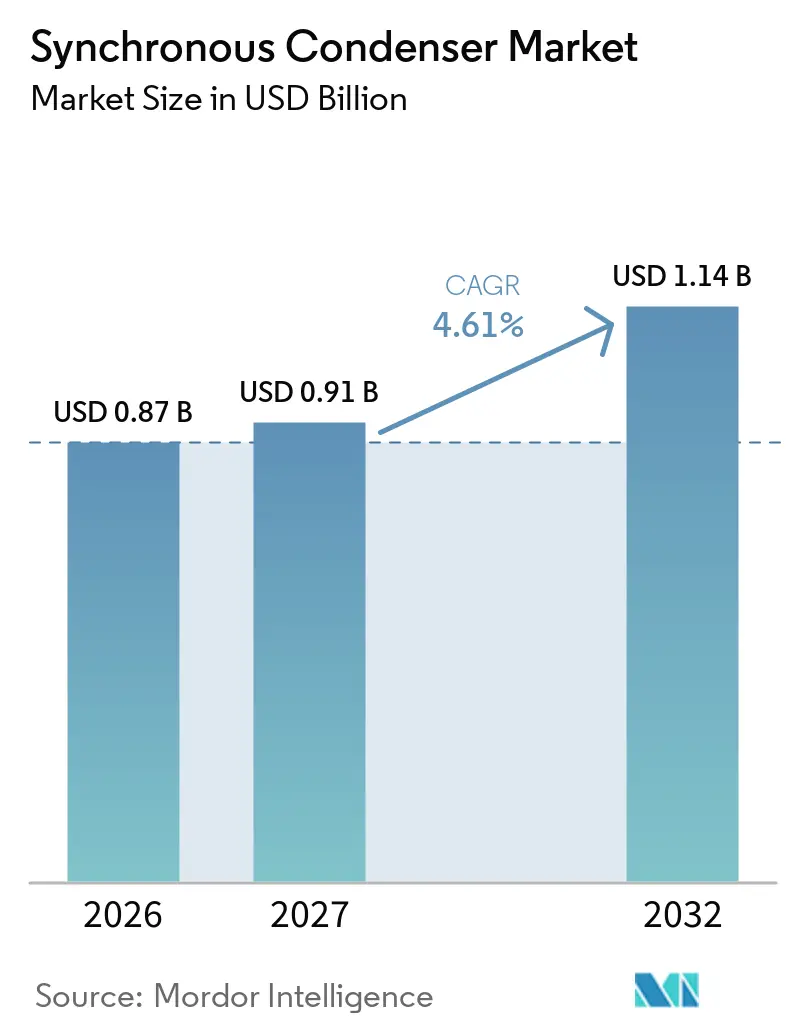
| 市場規模 (2027) | 0.91 十億米ドル |
| 市場規模 (2032) | 1.14 十億米ドル |
| 成長率 (2027 - 2032) | 4.61 % |
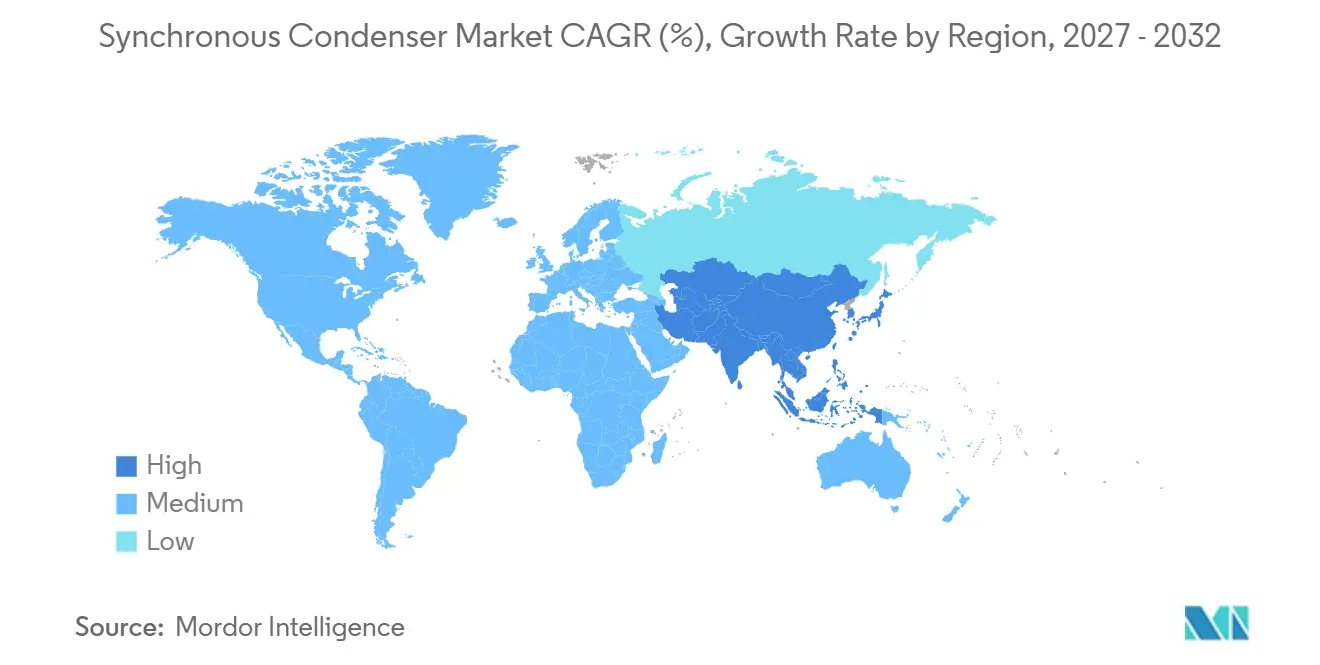
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
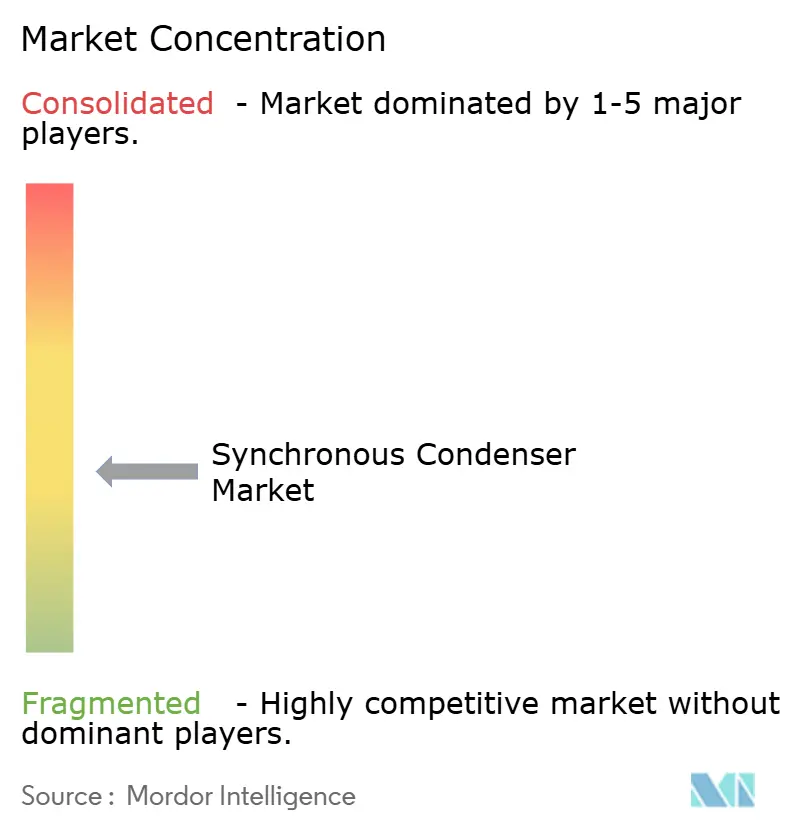
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる同期調相機市場分析
同期調相機市場規模は、2026年の0.87 ビリオン 米ドルおよび2027年の0.91 ビリオン 米ドルから、2032年までに1.14 ビリオ 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 4.61%を記録すると予測されます。同期調相機市場は、熱発電の廃止と、特に送電拡張および新規接続が同時に進行している地域において、パワーエレクトロニクスに依存する風力・太陽光資産の利用拡大によって支えられています。系統運用者は、従来の回転機械がシステムから退出するにつれて、物理的慣性、無効電力、および短絡電流を供給できる設備を必要としています。短絡強度および故障ライドスルーに関する要件は、複数の市場において技術的ガイダンスから調達規則へと移行しつつあります。エンジニアリング・調達・建設能力を持つサプライヤーは大規模な電力会社向けプロジェクトへの対応に有利な立場にあり、一方でモジュール型パッケージは、系統安定性を需要近傍で管理しなければならないデータセンター接続点やその他のサイトにおける機会を開拓しています。設備固有の慣性要件を持たないアプリケーションでは、STATCOM、系統形成型蓄電池、その他の電子的代替手段が選択的なサービスをより低コストで提供できるため、コスト圧力は依然として重要であり、購入者は技術的性能を建設範囲、納期、長期的な運用ニーズ、および利用可能な専門リソースと比較し続けるでしょう。
レポートの主要ポイント
- 製品タイプ別では、新品ユニットが2026年の同期調相機市場シェアの69.3%を占め、同セグメントは2032年にかけてCAGR 4.9%で成長する見込みです。
- 起動方式別では、静止型周波数変換器が2026年の売上の61.3%を占め、2032年にかけて最高CAGR 5.1%を記録する見込みです。
- 冷却タイプ別では、水素冷却ユニットが2026年の売上の46.4%を占め、空気冷却ユニットは2032年にかけてCAGR 5.8%で成長する予測です。
- エンドユーザー別では、電力会社が2026年の売上の67.7%を占め、再生可能エネルギー開発者は2032年にかけてCAGR 8.1%で拡大する予測です。
- 地域別では、北米が2026年の売上の29.6%を占め、アジア太平洋は2032年にかけてCAGR 5.7%で成長する予測です。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 再生可能エネルギーの統合と固有系統慣性の低下 | +1.8% | グローバル | 短期(2年以内) |
| HVDCの拡大と弱系統安定化要件 | +0.9% | APACが中心、北米・欧州への波及 | 中期(2〜4年) |
| 熱発電機の廃止と既存資産の転用 | +0.7% | 北米・欧州 | 短期(2年以内) |
| 短絡強度および故障ライドスルーに関する系統コード要件 | +0.8% | グローバル、特にオーストラリア・英国・ドイツで早期効果 | 中期(2〜4年) |
| ハイブリッド同期調相機、フライホイール、STATCOM、およびBESSアーキテクチャ | +0.5% | 北米、欧州、APAC | 長期(4年以上) |
| 再生可能エネルギーゾーンの接続ボトルネックとシステム強度調達 | +0.5% | オーストラリア、北米、欧州 | 短〜中期(4年以内) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギーの統合、熱発電の廃止、および系統コード要件
同期調相機市場は、風力・太陽光発電が回転慣性を供給していた従来の熱発電所を代替するにつれて支持を得ています。2025年の研究では、再生可能エネルギー基地が交流・直流故障後に低短絡比および過渡過電圧に直面し、送電容量を制限する可能性があることが明らかになりした。[1] ドイツ連邦ネットワーク庁は、欧州同期系統が周波数安定性のために75ギガワット秒の最低運動エネルギー閾値を必要とすると述べています。[2] フライホイール付き同期調相機は1ユニットあたり1〜4ギガワット秒の慣性を供給できるため、慣性定数は重要な調達パラメータとなっています。したがって、短絡強度および故障ライドスルーに関する系統規則は、特に再生可能エネルギー接続が急速に増加している地域において、同期調相機市場への直接的な需要チャネルを生み出しています。
HVDCの拡大と弱系統安定化
HVDC接続系統は、転流失敗や広範な発電機解列を回避するために十分な局所短絡強度を必要とします。山西〜武漢HVDCコリドーに関する研究では、受電端バス近傍の同期調相機からの無効電力出力を最適化することで転流失敗を低減できることが明らかになりました。中国は大容量受電ノードに同期調相機を設置しており、青渝プロジェクトで計画されている10基の50 MVAr機の最初の1基が2025年7月に運転を開始しました。同期調相機市場はまた、大規模な再生可能エネルギークラスターが計画出力で運転できるようになる前に系統強度補強を必要とする場合にも恩恵を受けます。IEC 62747は、アジア・欧州・中東における新規HVDC送電ライセンスにおけるシステム強度要件の形式化を支援しており、これにより同期調相機市場は送電設計においてより明確な役割を得ています。
ハイブリッド同期調相機とストレージアーキテクチャ
同期調相機市場は、フライホイール、蓄電池、STATCOM、およびデジタル制御技術と並行して発展しており、それらとは別に発展しているわけではあません。ハイブリッド構成は、物理的慣性および短絡電流サポートをより高速なパワーエレクトロニクス制御と組み合わせることができます。このアプローチにより、系統運用者は単一のプロジェクト設計で複数の安定性要件を満たすことができ、同期調相機市場で検討されるプロジェクトの範囲を広げることができます。交流励磁と二重給電機を使用した可変速設計は、有効電力と無効電力の制御を分離し、周波数調整を改善することができます。二重給電型調相機制御に関する研究はまた、標準的な再生機と比較して新規設備のより広い運転オプションの範囲を示しています。
再生可能エネルギーゾーンの接続ボトルネックとシステム強度調達
同期調相機市場は、再生可能エネルギープロジェクトが送電ネットワークの弱い部分で接続制限に直面する場合に支持されます。ERCOTは、2021年および2022年の弱系統事象による太陽光発電の解列を受け、Bakersfield 345 kV変電所に2基の175 MVAr機が必要であると特定しました。英国では、Pathfinder契約が設備を一時的な購入として扱うのではなく、システム強度サビスの提供に収益を連動させています。QuinbrookのCilfynyddおよびSellindgeプロジェクトは2026年4月に1億5,600万英ポンドの資金調達を獲得し、合計2,531 MVAの短絡レベルを提供する契約を締結しています。アイルランドのLCISプログラムも、2026年2月の2件の追加Elecnor受注を含む連続的な調達ラウンドを創出しており、同期調相機市場に繰り返しのプロジェクト機会を与えています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い資本コストと土木工事要件 | -0.5% | グローバル | 短期(2年以内) |
| STATCOM、SVC、BESS、および系統形成型インバータとの競合 | -0.4% | 北米・欧州 | 中期(2〜4年) |
| 長い調達・試運転・系統接続タイムライン | -0.3% | グローバル | 短期(2年以内) |
| 専門保守・試運転要員の不足 | -0.2% | グローバル、特にAPAC | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い資本コスト、土木工事、および長い納期タイムライン
同期調相機市場は、基礎工事、冷却システム、水素取り扱い、および専門的な試運転を必要とするプロジェクトにおいてコスト障壁に直面していす。LCRA Bakersfield プロジェクトは2基の175 MVAr機と1億4,450万米ドルのエンジニアリング・調達・建設受注を含みます。大型回転機械は試運転前に12〜18ヶ月の作業を必要とする場合があり、電子的代替手段と比較して納期スケジュールが延長されます。静止型周波数変換器を使用した設備では、速度制御および系統同期機能の調整に専門要員も必要です。これらの条件は、同期調相機市場が適時のプロジェクト実行に依存しているアジア太平洋地域の初めての購入者や急速に拡大する系統にとって特に困難となる場合があります。
STATCOM、SVC、BESS、および系統形成型インバータとの競合
同期調相機市場は、必要なサービスが物理的慣性を指定しない場合に、STATCOM、SVC、蓄電池システム、および系統形成型インバータと競合します。オーストラリアでは、契約された系統形成型蓄電池のシステム強度サービスの価格がMVAあたり年間6,995米ドルであったのに対し、同期調相機はMVAあたり年間54,276豪ドルでした。Siemens EnergyとTenneT は2025年12月にドイツでスーパーキャパシタベースのE-STATCOMを試運転し、電子的ソリーションが即時予備力を提供できることを示しました。同期調相機は、短絡電流と固有慣性がシステム設計に不可欠な場合には依然として優位性を持ちます。実際の選択は、ネットワークの故障レベル、周波数ニーズ、接続規則、および複雑な土木工事への資金調達能力に依存しており、これが同期調相機市場の対応可能な需要を制限する場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
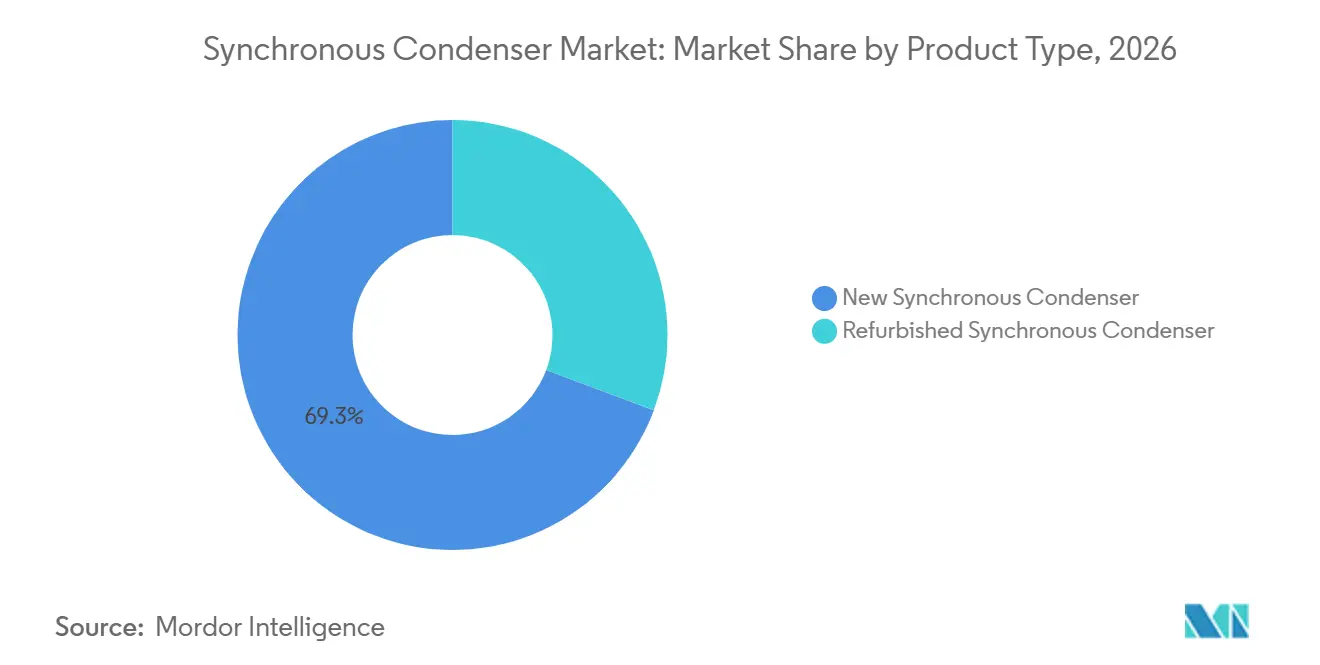
新品設備がリードし、再生品資産がプロジェクトコストを低減新品ユニットは2026年の売上の69.3%を占め、2032年にかけてCAGR 4.9%で成長する見込みです。同期調相機市場のこの部分は、北米、アジア太平洋、および中東のグリーンフィールド送電プログラムによって支えられています。これらの地域は多くの場合、系統支援のために転用できる適切な廃止熱資産を持っていません。Powerlinkは2026年4月にHitachi Energyに対し、クイーンズランド中部に4基の専用+161 MVAr機の契約を発注しました。各ユニットには1,442 MWsの慣性を管理するフライホイール技術が含まれています。
再生品ユニットは2026年の売上の残り30.7%占めました。これらは系統運用者に回転機械と既存の変電所インフラを維持する方法を提供します。Eatonは2025年6月にTVAの廃止された865 MW Bull Run火力発電所を2基の605 MVAr同期調相機に転用する工事を開始しました。Siemens Energyは、ブラウンフィールド転用によりグリーンフィールドプロジェクトと比較して資本投資を最大50%削減できると述べています。したがって、同期調相機市場における製品の選択は、資産の可用性、必要な性能、およびプロジェクトのタイミングに依存します。
起動方式別:
静止型周波数変換器が制御された投入を支援静止型周波数変換器は2026年の起動方式別売上の61.3%を占め、2032年にかけてCAGR 5.1%で成長する予測です。これらは、過渡現象が近傍のインバータベース発電所に影響を与える可能性がある弱系統において、電流制限された制御されたランプアップを可能にします。この要件により、HVDCおよび再生可能エネルギー接続プロジェクトにおいて重要な役割を果たします。ANDRITZの2026年7月のコロンビアにおける5基の調相機の契約には、完全な供給パッケージの一部として静止型周波数変換器が含まれています。したがって、同期調相機市場は起動設備を統合エンジニアリングパッケージの一部として使用することが増えています。
ポニーモーターは小規模な設備や一部のブラウンフィールド転用において引き続き関連性があります。系統剛性が十分で既存の補助システムを再利用できる場合に有用です。直入れ起動および可変周波数ドライブ方式も、より低い定格の産業用途に対応します。静止型周波数変換器システムは、速度制御調整および同期較正のためにベンダー認定要員を必要とします。同期調相機市場では、そのような専門家の供給が限られているため、インドおよび東南アジアでの試運転が長引く場合があります。
冷却タイプ別:
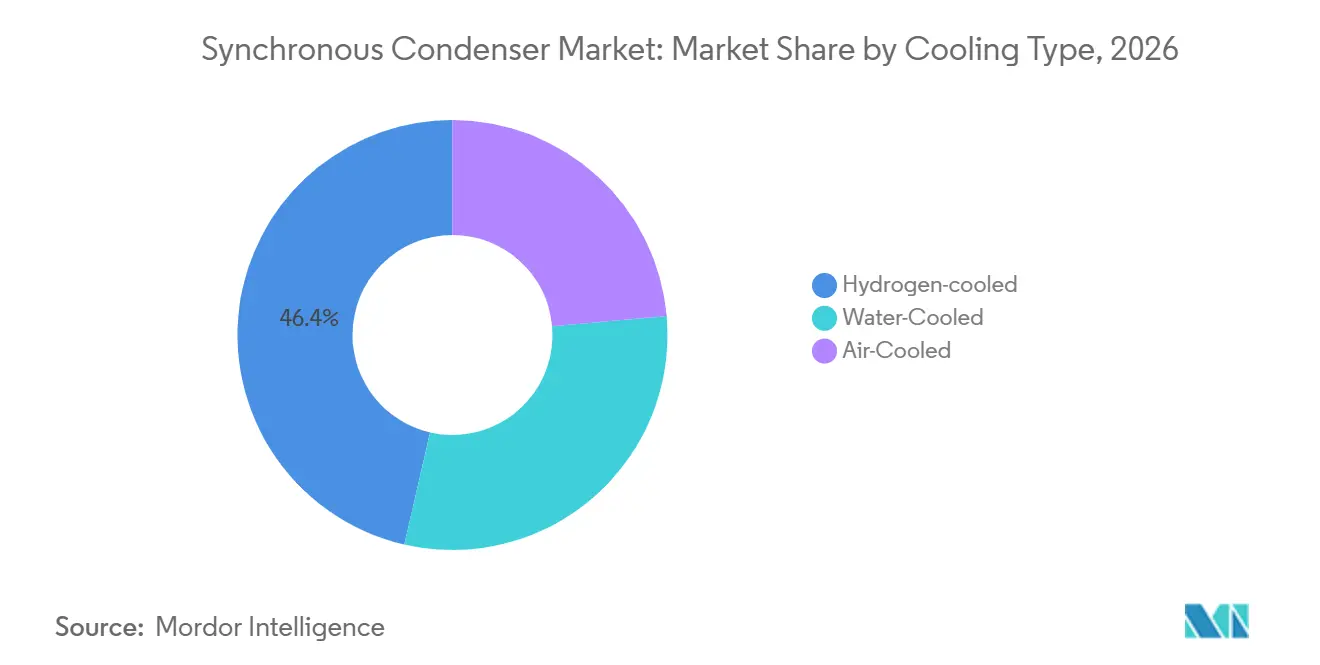
空気冷却が分散型アプリケーションでの使用を拡大水素冷却ユニトは2026年の冷却タイプ別売上の46.4%を占めました。これらは高容量送電アプリケーション(多くの場合200 MVAr超)で一般的に使用されており、優れた熱性能により風損を低減できます。この構成は、設備が高い無効電力需要で継続的に運転する場合に重要です。水素取り扱いは、小規模サイトでは魅力が低い運転上および規制上の要件を追加します。したがって、同期調相機市場における冷却の選択はサイト能力と設備規模に密接に関連しています。
空気冷却ユニットは2032年にかけてCAGR 5.8%で成長する見込みです。その成長は、水供給が限られているか水素取り扱いが実用的でない場所でのより簡単な展開への需要を反映しています。ABBの2026年のデータセンター向けパッケージは、空気冷却調相機とプレハブeHouseユニットおよびフライホイール技術を組み合わせています。ANDRITZはまた、2026年1月にブラジルで6基の300 MVAr機の受注を確保し、空気冷却が送電規模のプロジェクトに対応できることを示しました。水冷却ユニットは、熱管理がすでにサイトインフラの一部となっている産業施設に適しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能です
エンドユーザー別:
再生可能エネルギー開発者がより急速に成長する需要基盤を創出電力会社は2026年のエンドユーザー別売上の67.7%を占めました。その購入は規制された送電投資、信頼性義務、およびシステム強度計画に関連しています。電力会社は多くの技術要件を設定する送電資産を運用しているため、最大の購入者であり続けています。同期調相機産業はまた、遠隔地または弱系統施設において電圧安定性と電力品質を必要とする産業ユーザーにも対応しています。鉄鋼、セメント、鉱業、精製、および一次金属の操業は、チリ、南アフリカ、および西オーストラリアにわたる同期調相機市場における関連ユーザーです。
再生可能エネルギー開発者は2032年にかけてCAGR 8.1%で成長する予測です。系統接続承認がプロジェクトオーナーにシステム強度対策の資金調達を要求する場合に需要が高まります。テキサス西部では、インバータベースのリソース容量が2025年末までに42 GWに達し、プロジェクト計画における短絡強度の重要性が高まりました。データセンターも成長するユーザーグループであり、ABBとVoltaGridのグローバル契約はAIデータセンターアプリケーション向けにフライホイール技術を備えた35基の調相機をカバーしています。[3] これにより同期調相機市場は確立された電力会社の顧客基盤を超えて拡大し、一方で2025年の研究ではギガワット規模のAIデータセンターが送電故障時に合計1.5 GWの負荷降下を生じさせる可能性があると報告されています。
地域分析
北米は2026の売上の29.6%を占めました。この地域の同期調相機市場規模は、米国における正式な信頼性要件と系統変化の規模を反映しています。ERCOTの弱系統条件への対応は、2基の175 MVAr機に対する2025年5月の1億4,450万米ドルのLCRA Bakersfield受注を支援しました。[4] テネシー州でのEatonのBull Run転用は、転用が送電ニーズに対応するもう一つの経路であることを示しており、クリーンエネルギー義務とデータセンターの負荷成長が複数のサービス区域にわたってプロジェクトパイプラインを拡大しています。
アジア太平洋は2032年にかけてCAGR 5.7%で拡大する予測です。中国のUHVDCシステムは大容量受電ノードが短絡強度と電圧サポートを必要とするため、主要な需要源となっています。インドは2026年1月にPGCILがラジャスタン州のFatehgarh-II集電所における2基の機に対して意向書を受領し、新たな調達フェーズに入りました。オーストラリアには詳細なシステム強度フレームワークがあり、Powerlinkのクイーンズランド中部における4基の契約により、この地域に複数年のプロジェクト可視性が与えられています。これらの条件により、アジア太平洋は同期調相機市場の重要な成長源となっています。
欧州は2026年に2番目に大きな地域的地位を占めました。英国、アイルランド、およびドイツは、その調達システムが慣性と短絡強度に対応しているため、主要な需要センターです。Quinbrookのポートフォリオにはスコットランド、ウェールズ、イングランドに7つの資産が含まれており、Neilstonプロジェクトは2026年4月に商業運転を開始しました。Elecnorの2件の追加アイルランドプロジェクトにより、2026年2月にそのLCISポートフォリオは4サイトとなりました。南米もANDRITZの2026年のブラジルおよびコロンビアでの契約に示されるように、同期調相機市場でプロジェクトを獲得しています。
競合環境
同期調相機市場は中程度に集中しています。大規模プロジェクトはより集中しており、回転機械製造、高電圧統合、および完全なエンジニアリング・調達・建設納入を組み合わせられるサプライヤーは少数です。Siemens Energyは欧州の電力会社向けプロジェクトで活動しており、E-STATCOM技術も開発しています。一方、GE Vernovaは高慣性ロータ能力とターンキー納入を組み合わせており、LCRA西テキサスおよびTransgrid ニューサウスウェールズを含むプロジェクトに対応しています。
ABBは系統統合、変電所自動化、およびデータセンター接続向けモジュール型パッケージを通じて競合しています。VoltaGridとの35基の追加調相機に関する契約は、AIデータセンター向け電力インフラへの直接的な参入を示しています。Hitachi Energyのクイーンズランド中部契約は、フライホイールベース慣性をシステム強度プログラムと組み合わせることの価値を示しています。ANDRITZは2026年にブラジルとコロンビアで6基および5基の受注により地位を強化しました。これらの受注は、新興市場では完全な供給パッケージが重要であることを示しています。
同期調相機市場における競争はまた、ハイブリッドシステム、予知保全、および産業用・需要家側アプリケーション向けモジュール設計にも焦点を当てています。二重給電型機械に関する研究は、高度な励磁制御が新規設備の有効電力調整オプションを拡大できることを示しています。Harbin Electric、Dongfang Electric、Shanghai Electric、Bharat Heavy Electricals Limited、およびWEGを含む地域メーカーは、ローカルコンテンツ規則が大規模系統プロジェクトに影響を与える場合に恩恵を受けます。Ingeteamは、完全な調相機の元の設備製造業者としてよりも、パワーコンバータ、可変周波数ドライブ、および静止型周波数変換器のサプライヤーとしてより直接的に位置付けられています。Baker HughesおよびDoosan Škoda Powerは回転機械供給と欧州の元の設備製造に関連するカバレッジを提供しており、競争上の地位は技術的範囲、現地製造、および長い系統接続プロセスを管理する能力に依存しています。
同期調相機産業のリーダー
-
Siemens Energy AG
-
GE Vernova Inc.
-
ABB Ltd.
-
Eaton Corporation plc
-
Hitachi Energy Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
同期調相機市場 このレポートでカバーされる企業
- ABB Ltd.
- ANDRITZ AG
- Ansaldo Energia S.p.A.
- Bharat Heavy Electricals Limited
- BRUSH Group Ltd.
- Dongfang Electric Corporation
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- GE Vernova Inc.
- Harbin Electric Corporation
- Hitachi Energy Ltd.
- IDEAL ELECTRIC POWER CO.
- Ingeteam, S.A.
- Mitsubishi Electric Corporation
- Shanghai Electric Group Co., Ltd.
- Siemens Energy AG
- Toshiba Energy Systems & Solutions Corporation
- Voith GmbH & Co. KGaA
- WEG S.A.
最近の産業開発事情 同期調相機市場
- 2026年7月:ANDRITZはEnlaza(Grupo Energía Bogotá)からコロンビアのカリブ海地域向けに各+50/−25 MVAr定格の同期調相機5基の受注を獲得しました。これはコロンビアで初めての種類であり、系統安定性の強化と再生可能エネルギー統合の実現を目的としています。契約額は数千万ユーロ台の中程度であり、ANDRITZの2026年第2四半期受注に計上されます。
- 2026年4月:Hitachi EnergyはPowerlinkからクイーンズランドエネルギーロードマップのシステム強度プログラムの下、クイーンズランド中部向けにフライホイール付き+161 MVAr同期調相機4基(各1,442 MWsの慣性を管理)の契約を受注しました。Baker Hughesが回転機械を供給します。
- 2026年3月:ABBとVoltaGridは、ABBがVoltaGridのAIデータセンター電力プラットフォーム向けにフライホイール技術とプレハブeHouseユニットを備えた追加の同期調相機35基を供給するグローバル契約を締結しました。受注はABBの2026年第2四半期受注に計上されます。
世界の同期調相機市場レポートの範囲
同期調相機とは、機械的負荷なしに運転する無結合・直流励磁型同期電動機であり、系統電圧安定性の支援、力率の改善、および電力系統への慣性の提供を目的としています。同期コンデンサまたは同期補償機とも呼ばれます。
世界の同期調相機市場は、製品タイプ、起動方式、冷却タイプ、エンドユーザー、および地域によってセグメント化されています。製品タイプ別では、市場は新品同期調相機と再生品同期調相機にセグメント化されています。起動方式別では、市場は静止型周波数変換器、ポニーモーター、およびその他の起動方式にセグメント化されています。冷却タイプ別では、市場は水素冷却、空気冷却、および水冷却にセグメント化されています。エンドユーザー別では、市場は電力会社、再生可能エネルギー開発者、産業クター、鉱業・金属、データセンターおよび重要インフラ、およびその他のエンドユーザーにセグメント化されています。レポートはまた、主要地域の26カ国にわたる世界の同期調相機市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 新品同期調相機 |
| 再生品同期調相機 |
| 静止型周波数変換器 |
| ポニーモーター |
| その他の起動方式 |
| 水素冷却 |
| 空気冷却 |
| 水冷却 |
| 電力会社 |
| 再生可能エネルギー開発者 |
| 産業セクター |
| 鉱業・金属 |
| データセンターおよび重要インフラ |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 新品同期調相機 | |
| 再生品同期調相機 | ||
| 起動方式別 | 静止型周波数変換器 | |
| ポニーモーター | ||
| その他の起動方式 | ||
| 冷却タイプ別 | 水素冷却 | |
| 空気冷却 | ||
| 水冷却 | ||
| エンドユーザー別 | 電力会社 | |
| 再生可能エネルギー開発者 | ||
| 産業セクター | ||
| 鉱業・金属 | ||
| データセンターおよび重要インフラ | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
同期調相機の需要を牽引しているものは何ですか?
熱発電所の廃止と風力・太陽光発電の普及拡大により、利用可能な系統慣性と短絡強度が低下しています。系統運用者は慣性、無効電力、および短絡電流を供給するために調相を使用しています。
世界の同期調相機市場の規模はどのくらいですか?
同期調相機市場規模は、2026年の0.87 ビリオン 米ドルおよび2027年の0.91 ビリオン 米ドルから、2032年までに1.14 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 4.61%を記録する見込みです。
どの同期調相機製品タイプが売上をリードしていますか?
グリーンフィールド系統プログラムが転用に適した資産を持たないことが多いため、新品ユニットが2026年の売上の69.3%を占めました。
どのエンドユーザーが最も急速に需要を拡大していますか?
接続承認にシステム強度義務が含まれることが増えているため、再生可能エネルギー開発者は2032年にかけてCAGR 8.1%で成長する見込みです。
空気冷却同期調相機が成長している理由は何ですか?
水素取り扱いを回避し、分散型および水資源が制約されたサイトに適合するため、空気冷却システムはCAGR 5.8%で成長する予測です。
どの地域が最も急速に成長すると予測されていますか?
UHVDCへの投資、インドの調達、およびオーストラリアのシステム強度プログラムに支られ、アジア太平洋は2032年にかけてCAGR 5.7%で成長する見込みです。