
Synchronous Condenser Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 0.91 Milliarden US-Dollar |
| Marktgröße (2032) | 1.14 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.61 % |
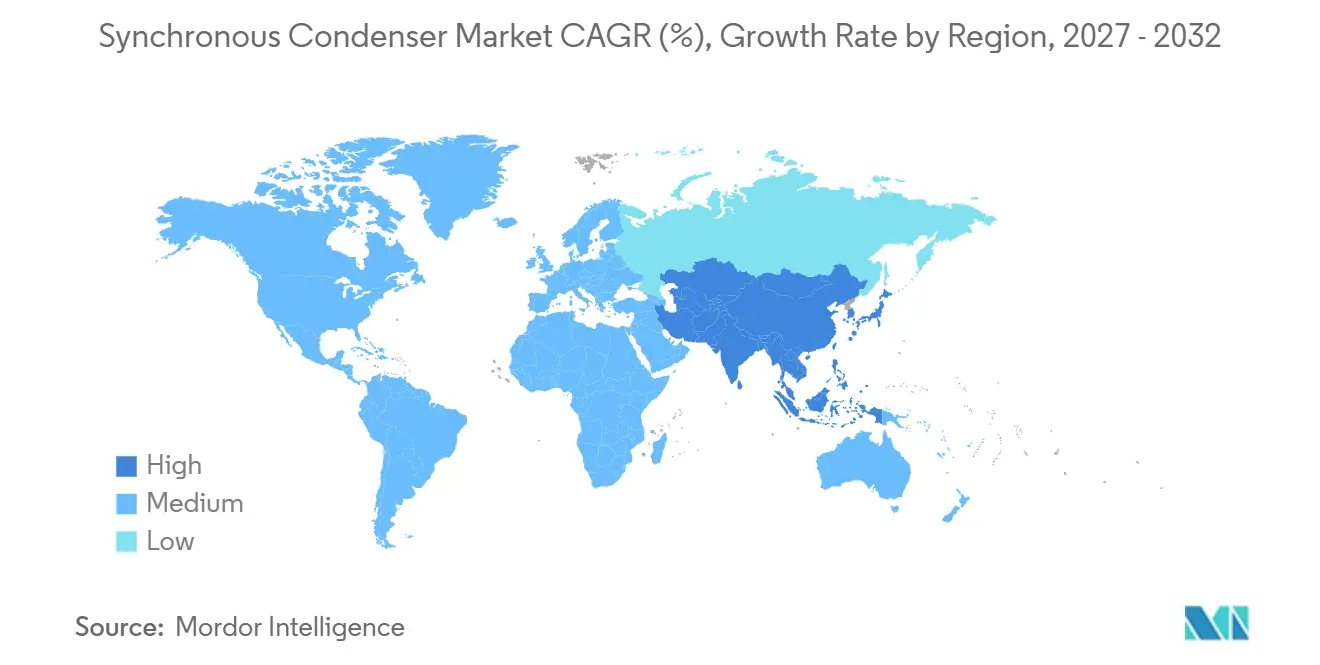
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
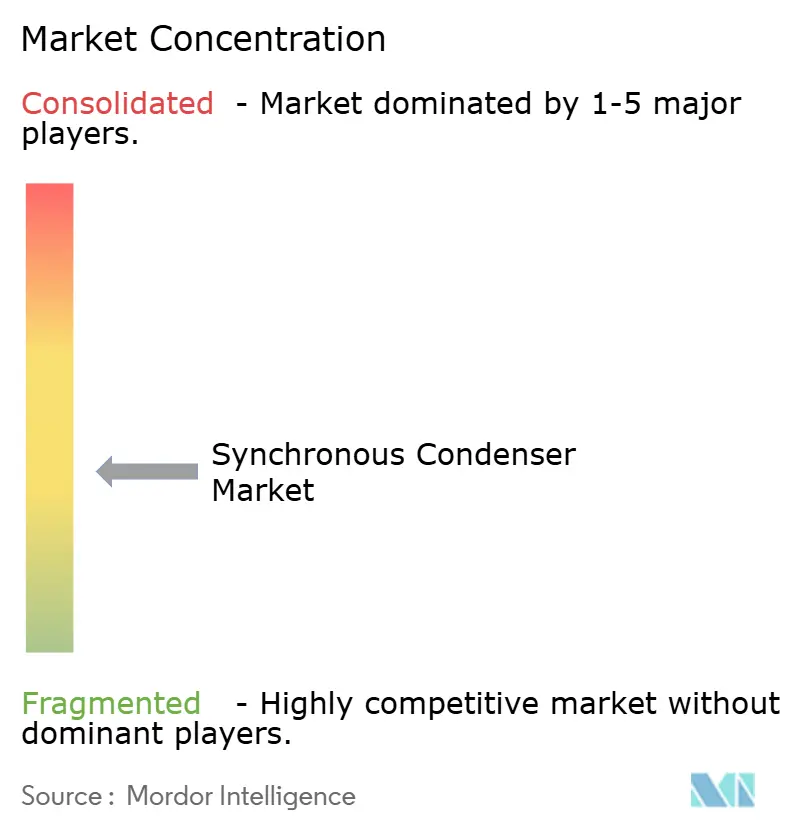
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Synchronous Condenser Marktanalyse von Mordor Intelligence
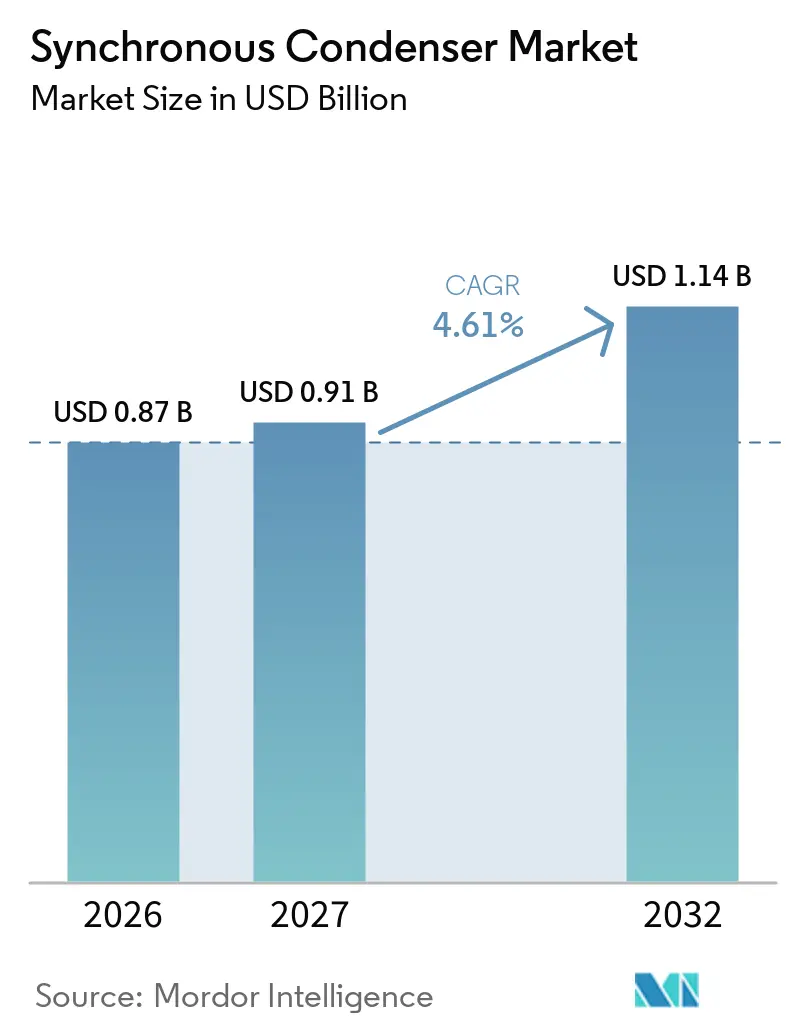
Die Größe des Synchronous Condenser Marktes wird voraussichtlich von 0,87 Milliarden USD im Jahr 2026 und 0,91 Milliarden USD im Jahr 2027 auf 1,14 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 4,61 % zwischen 2027 und 2032. Der Synchronous Condenser Markt wird durch die Stilllegung thermischer Erzeugungsanlagen und den wachsenden Einsatz von Wind- und Solaranlagen gestützt, die auf Leistungselektronik angewiesen sind, insbesondere in Gebieten, in denen Netzausbau und neue Anschlüsse gleichzeitig voranschreiten. Netzbetreiber benötigen Geräte, die physikalische Trägheit, Blindleistung und Kurzschlussstrom bereitstellen können, wenn konventionelle rotierende Maschinen aus dem System ausscheiden. Anforderungen an die Kurzschlussfestigkeit und das Fault-Ride-Through entwickeln sich in mehreren Märkten von technischen Leitlinien zu Beschaffungsvorschriften. Lieferanten mit Engineering-, Beschaffungs- und Baukompetenz sind gut positioniert, um große Versorgungsprojekte zu bedienen, während modulare Pakete Möglichkeiten an Rechenzentrumsanschlusspunkten und anderen Standorten eröffnen, an denen die Netzstabilität in der Nähe des Verbrauchs gewährleistet werden muss. Der Kostendruck bleibt erheblich, da STATCOMs, netzbildende Batterien und andere elektronische Alternativen ausgewählte Dienste in Anwendungen ohne gerätespezifische Trägheitsanforderungen zu geringeren Kosten erbringen können, sodass Käufer weiterhin die technische Leistung mit dem Bauumfang, der Lieferzeit, dem langfristigen Betriebsbedarf und den verfügbaren Fachressourcen vergleichen werden.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten neue Einheiten im Jahr 2026 einen Marktanteil von 69,3 % am Synchronous Condenser Markt, während dasselbe Segment bis 2032 voraussichtlich mit einer CAGR von 4,9 % wachsen wird.
- Nach Startmethode entfielen im Jahr 2026 61,3 % des Umsatzes auf statische Frequenzumrichter, die bis 2032 voraussichtlich die höchste CAGR von 5,1 % verzeichnen werden.
- Nach Kühlungstyp hielten wasserstoffgekühlte Einheiten im Jahr 2026 einen Umsatzanteil von 46,4 %, während luftgekühlte Einheiten bis 2032 voraussichtlich mit einer CAGR von 5,8 % wachsen werden.
- Nach Endnutzer entfielen im Jahr 2026 67,7 % des Umsatzes auf Stromversorgungsunternehmen, während Entwickler erneuerbarer Energien bis 2032 voraussichtlich mit einer CAGR von 8,1 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 29,6 %, während der Asien-Pazifik-Raum bis 2032 voraussichtlich mit einer CAGR von 5,7 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integration erneuerbarer Energien und abnehmende inhärente Netzträgheit | +1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| HVDC-Expansion und Anforderungen zur Stabilisierung schwacher Netze | +0.9% | Asien-Pazifik als Kernregion, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Stilllegung thermischer Kraftwerke und Umnutzung bestehender Anlagen | +0.7% | Nordamerika & Europa | Kurzfristig (≤ 2 Jahre) |
| Netzcode-Anforderungen für Kurzschlussfestigkeit und Fault-Ride-Through | +0.8% | Global, mit frühen Gewinnen in Australien, Großbritannien und Deutschland | Mittelfristig (2–4 Jahre) |
| Hybride Synchronous Condenser-, Schwungrad-, STATCOM- und BESS-Architekturen | +0.5% | Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Anschlussengpässe in Erneuerbare-Energien-Zonen und Beschaffung von Systemstärke | +0.5% | Australien, Nordamerika, Europa | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integration erneuerbarer Energien, Stilllegung thermischer Kraftwerke und Netzcode-Anforderungen
Der Synchronous Condenser Markt gewinnt an Unterstützung, da Wind- und Solarenergieerzeugung konventionelle thermische Kraftwerke ersetzt, die einst rotierende Trägheit lieferten. Eine Studie aus dem Jahr 2025 ergab, dass Erneuerbare-Energien-Standorte nach Wechsel- und Gleichstromfehlern niedrige Kurzschlussverhältnisse und transiente Überspannungen aufweisen können, was die Übertragungskapazität einschränken kann.[1] Die Bundesnetzagentur erklärte, dass das synchrone europäische Netz einen Mindestschwellenwert für kinetische Energie von 75 Gigawattsekunden für die Frequenzstabilität benötigt.[2] Ein Synchronous Condenser mit Schwungrad kann 1 bis 4 Gigawattsekunden Trägheit pro Einheit beitragen, was Trägheitskonstanten zu einem wichtigen Beschaffungsparameter macht. Netzregeln zur Kurzschlussfestigkeit und zum Fault-Ride-Through schaffen daher einen direkten Nachfragekanal für den Synchronous Condenser Markt, insbesondere dort, wo Anschlüsse erneuerbarer Energien schnell zunehmen.
HVDC-Expansion und Stabilisierung schwacher Netze
HVDC-verbundene Netze benötigen ausreichende lokale Kurzschlussfestigkeit, um Kommutierungsausfälle und weitreichende Erzeugungsabschaltungen zu vermeiden. Untersuchungen zum HVDC-Korridor von Shanxi nach Wuhan ergaben, dass eine optimierte Blindleistungsabgabe von Synchronous Condensern in der Nähe von Empfangsknoten Kommutierungsausfälle reduzieren kann. China hat Synchronous Condenser an hochkapazitiven Empfangsknoten installiert, und die erste von 10 geplanten 50-MVAr-Einheiten am Qingyu-Projekt wurde im Juli 2025 in Betrieb genommen. Der Synchronous Condenser Markt profitiert auch dann, wenn große Cluster erneuerbarer Energien eine Verstärkung der Netzstärke benötigen, bevor sie mit ihrer geplanten Leistung betrieben werden können. IEC 62747 trägt dazu bei, die Erwartungen an die Systemstärke in neuen HVDC-Übertragungslizenzen in Asien, Europa und dem Nahen Osten zu formalisieren, was dem Synchronous Condenser Markt eine klarere Rolle im Übertragungsdesign gibt.
Hybride Synchronous Condenser- und Speicherarchitekturen
Der Synchronous Condenser Markt entwickelt sich parallel zu Schwungrad-, Batterie-, STATCOM- und Digitalsteuerungstechnologien, nicht getrennt davon. Hybridkonfigurationen können physikalische Trägheit und Kurzschlussstromunterstützung mit schnellerer leistungselektronischer Steuerung kombinieren. Dieser Ansatz kann Netzbetreibern helfen, mehrere Stabilitätsanforderungen durch ein einziges Projektdesign zu erfüllen, und kann die Bandbreite der vom Synchronous Condenser Markt in Betracht gezogenen Projekte erweitern. Drehzahlvariable Designs mit Wechselstromerregung und doppelt gespeisten Maschinen können die Wirk- und Blindleistungsregelung trennen und die Frequenzregelung verbessern. Untersuchungen zur Steuerung doppelt gespeister Kondensatoren deuten auch auf eine breitere Palette von Betriebsoptionen für neue Geräte hin als für eine standardmäßig generalüberholte Maschine.
Anschlussengpässe in Erneuerbare-Energien-Zonen und Beschaffung von Systemstärke
Der Synchronous Condenser Markt wird unterstützt, wenn Projekte für erneuerbare Energien auf Anschlussbeschränkungen in schwachen Teilen des Übertragungsnetzes stoßen. ERCOT identifizierte einen Bedarf an 2 175-MVAr-Einheiten an der Bakersfield-345-kV-Umspannstation, nachdem Schwachnetz-Ereignisse im Jahr 2021 und 2022 zu Solarabschaltungen geführt hatten. Im Vereinigten Königreich verknüpfen Pathfinder-Verträge die Einnahmen mit der Erbringung von Systemstärkeleistungen, anstatt Geräte als Einmalkauf zu behandeln. Quinbrooks Projekte Cilfynydd und Sellindge erhielten im April 2026 eine Finanzierung in Höhe von 156 Millionen GBP und sind vertraglich verpflichtet, 2.531 MVA kombiniertes Kurzschlussniveau bereitzustellen. Das LCIS-Programm Irlands hat ebenfalls aufeinanderfolgende Beschaffungsrunden geschaffen, darunter 2 zusätzliche Elecnor-Aufträge im Februar 2026, die dem Synchronous Condenser Markt wiederkehrende Projektmöglichkeiten bieten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und Anforderungen an Tiefbauarbeiten | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch STATCOMs, SVCs, BESS und netzbildende Wechselrichter | -0.4% | Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Lange Beschaffungs-, Inbetriebnahme- und Netzanschlusszeiträume | -0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachpersonal für Wartung und Inbetriebnahme | -0.2% | Global, insbesondere Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten, Tiefbauarbeiten und lange Lieferzeiträume
Der Synchronous Condenser Markt sieht sich in Projekten, die Fundamente, Kühlsysteme, Wasserstoffhandhabung und spezialisierte Inbetriebnahme erfordern, einer Kostenbarriere gegenüber. Das LCRA-Bakersfield-Projekt umfasst 2 175-MVAr-Einheiten und einen Engineering-, Beschaffungs- und Bauauftrag im Wert von 144,5 Millionen USD. Große rotierende Geräte können 12 bis 18 Monate Arbeit vor der Inbetriebnahme erfordern, was den Lieferzeitplan im Vergleich zu elektronischen Alternativen verlängert. Fachpersonal wird auch benötigt, um Drehzahlregelungen und Netzsynchronisierungsfunktionen bei Installationen mit statischen Frequenzumrichtern abzustimmen. Diese Bedingungen können besonders schwierig für Erstkäufer und schnell wachsende Netze in der Asien-Pazifik-Region sein, wo der Synchronous Condenser Markt auf eine rechtzeitige Projektdurchführung angewiesen ist.
Wettbewerb durch STATCOMs, SVCs, BESS und netzbildende Wechselrichter
Der Synchronous Condenser Markt steht im Wettbewerb mit STATCOMs, SVCs, Batteriesystemen und netzbildenden Wechselrichtern, wenn die geforderte Dienstleistung keine physikalische Trägheit vorschreibt. In Australien wurden vertraglich vereinbarte netzbildende Batteriesystem-Systemstärkeleistungen mit 6.995 USD pro MVA und Jahr bewertet, verglichen mit 54.276 AUD pro MVA und Jahr für Synchronous Condenser. Siemens Energy und TenneT haben im Dezember 2025 in Deutschland einen superkondensatorbasierten E-STATCOM in Betrieb genommen, was zeigt, dass elektronische Lösungen sofortige Reserven bereitstellen können. Synchronous Condenser haben weiterhin einen Vorteil, wo Kurzschlussstrom und inhärente Trägheit für das Systemdesign unerlässlich sind. Die praktische Wahl hängt vom Fehlerniveau des Netzes, den Frequenzanforderungen, den Anschlussregeln und der Fähigkeit ab, komplexe Tiefbauarbeiten zu finanzieren, was die adressierbare Nachfrage im Synchronous Condenser Markt einschränken kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
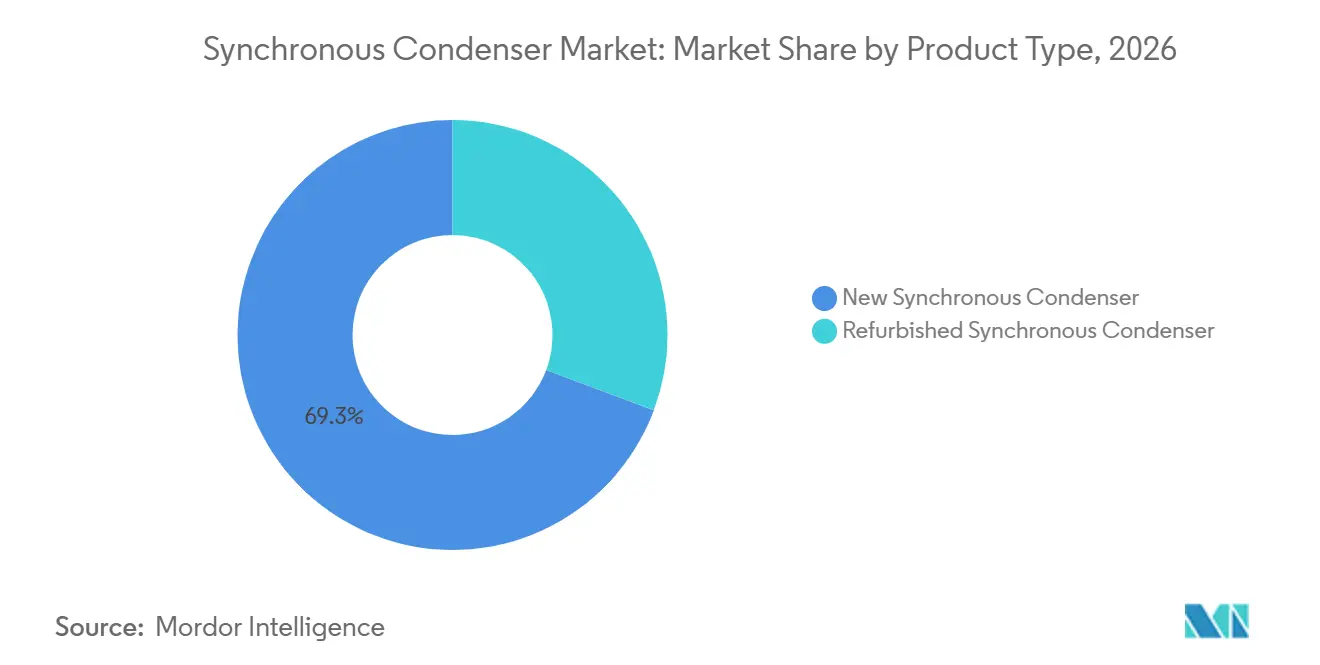
Neue Geräte führen, während generalüberholte Anlagen die Projektkosten senkenNeue Einheiten hielten im Jahr 2026 einen Umsatzanteil von 69,3 % und werden voraussichtlich bis 2032 mit einer CAGR von 4,9 % wachsen. Dieser Teil des Synchronous Condenser Marktes wird durch Greenfield-Übertragungsprogramme in Nordamerika, dem Asien-Pazifik-Raum und dem Nahen Osten gestützt. In diesen Regionen fehlen häufig geeignete stillzulegende thermische Anlagen, die für die Netzunterstützung umgerüstet werden könnten. Powerlink vergab im April 2026 einen Auftrag an Hitachi Energy für 4 speziell gebaute +161-MVAr-Einheiten in Zentralqueensland. Jede Einheit umfasst Schwungradtechnologie, die 1.442 MWs Trägheit verwaltet.
Generalüberholte Einheiten machten im Jahr 2026 die verbleibenden 30,7 % des Umsatzes aus. Sie bieten Netzbetreibern eine Möglichkeit, rotierende Maschinen und bestehende Umspannwerksinfrastruktur zu erhalten. Eaton begann im Juni 2025 mit der Umrüstung des stillgelegten 865-MW-Kohlekraftwerks Bull Run von TVA in 2 605-MVAr-Synchronous Condenser. Siemens Energy hat erklärt, dass Brownfield-Umrüstungen die Investitionskosten im Vergleich zu Greenfield-Projekten um bis zu 50 % reduzieren können. Die Produktentscheidung im Synchronous Condenser Markt hängt daher von der Verfügbarkeit von Anlagen, der erforderlichen Leistung und dem Projektzeitplan ab.
Nach Startmethode:
Statische Frequenzumrichter unterstützen kontrollierte EinschaltungStatische Frequenzumrichter entfielen im Jahr 2026 auf 61,3 % des Umsatzes nach Startmethode und werden bis 2032 voraussichtlich mit einer CAGR von 5,1 % wachsen. Sie ermöglichen einen strombegrenzten, kontrollierten Hochlauf in schwachen Netzen, wo ein Transienter benachbarte wechselrichterbasierte Anlagen beeinflussen kann. Diese Anforderung macht sie wichtig bei HVDC- und Erneuerbare-Energien-Anschlussprojekten. Der Auftrag von ANDRITZ vom Juli 2026 für 5 Kondensatoren in Kolumbien umfasst statische Frequenzumrichter als Teil des vollständigen Lieferpakets. Der Synchronous Condenser Markt verwendet daher zunehmend Startgeräte als Teil integrierter Engineering-Pakete.
Hilfsmotoren bleiben bei kleineren Installationen und einigen Brownfield-Umrüstungen relevant. Sie sind nützlich, wo die Netzsteifigkeit ausreichend ist und bestehende Hilfssysteme wiederverwendet werden können. Direktanlauf- und Frequenzumrichteransätze bedienen auch industrielle Anwendungen mit niedrigeren Nennleistungen. Statische Frequenzumrichtersysteme erfordern vom Hersteller zertifiziertes Personal für die Drehzahlregelungsabstimmung und Synchronisierungskalibrierung. Im Synchronous Condenser Markt kann ein begrenztes Angebot an solchen Spezialisten die Inbetriebnahme in Indien und Südostasien verlängern.
Nach Kühlungstyp:
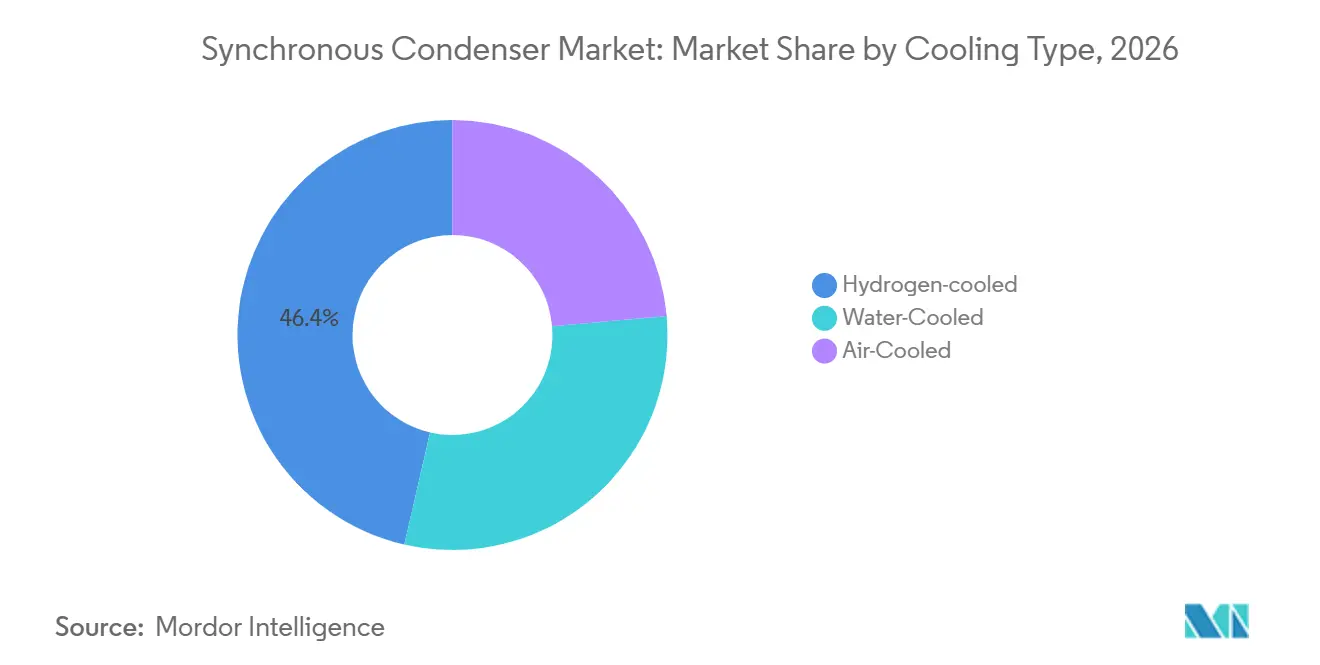
Luftkühlung gewinnt in verteilten Anwendungen an BedeutungWasserstoffgekühlte Einheiten hielten im Jahr 2026 einen Umsatzanteil von 46,4 % nach Kühlungstyp. Sie werden häufig in Hochkapazitäts-Übertragungsanwendungen eingesetzt, oft oberhalb von 200 MVAr, da eine starke thermische Leistung Windreibungsverluste reduzieren kann. Diese Konfiguration bleibt wichtig, wo Geräte kontinuierlich bei hoher Blindleistungsnachfrage betrieben werden. Die Wasserstoffhandhabung fügt Betriebs- und regulatorische Anforderungen hinzu, die an kleineren Standorten weniger attraktiv sind. Die Kühlungswahl im Synchronous Condenser Markt ist daher eng mit der Standortkapazität und dem Geräteumfang verknüpft.
Luftgekühlte Einheiten werden bis 2032 voraussichtlich mit einer CAGR von 5,8 % wachsen. Ihr Wachstum spiegelt die Nachfrage nach einfacherer Bereitstellung wider, wo die Wasserversorgung begrenzt oder die Wasserstoffhandhabung unpraktisch ist. Das ABB-Paket von 2026 für Rechenzentren kombiniert luftgekühlte Kondensatoren mit vorgefertigten eHouse-Einheiten und Schwungradtechnologie. ANDRITZ sicherte sich auch einen Auftrag vom Januar 2026 für 6 300-MVAr-Einheiten in Brasilien, was zeigt, dass Luftkühlung auch Übertragungsprojekte im großen Maßstab bedienen kann. Wassergekühlte Einheiten bleiben für Industrieanlagen geeignet, wo das Wärmemanagement bereits Teil der Standortinfrastruktur ist.

Nach Endnutzer:
Entwickler erneuerbarer Energien schaffen eine schneller wachsende NachfragebasisStromversorgungsunternehmen entfielen im Jahr 2026 auf 67,7 % des Endnutzerumsatzes. Ihre Käufe sind mit regulierten Übertragungsinvestitionen, Zuverlässigkeitsverpflichtungen und Systemstärkeplanung verknüpft. Versorgungsunternehmen bleiben die größten Käufer, da sie die Übertragungsanlagen betreiben, die viele technische Anforderungen festlegen. Die Synchronous Condenser Branche bedient auch Industrienutzer, die Spannungsstabilität und Energiequalität an abgelegenen oder schwachen Netzstandorten benötigen. Stahl-, Zement-, Bergbau-, Raffinerie- und Nichteisenmetallbetriebe sind relevante Nutzer im Synchronous Condenser Markt in Chile, Südafrika und Westaustralien.
Entwickler erneuerbarer Energien werden bis 2032 voraussichtlich mit einer CAGR von 8,1 % wachsen. Ihre Nachfrage steigt, wenn Netzanschlussgenehmigungen von Projekteigentümern verlangen, Systemstärkemaßnahmen zu finanzieren. In Westtexas erreichte die wechselrichterbasierte Ressourcenkapazität bis Ende 2025 42 GW, was die Bedeutung der Kurzschlussfestigkeit in der Projektplanung erhöhte. Rechenzentren sind eine weitere wachsende Nutzergruppe, und die globale Vereinbarung von ABB mit VoltaGrid umfasst 35 Kondensatoren mit Schwungradtechnologie für KI-Rechenzentrumsanwendungen.[3] Dies erweitert den Synchronous Condenser Markt über seine etablierte Versorgungskundenbasis hinaus, während eine Studie aus dem Jahr 2025 berichtete, dass KI-Rechenzentren im Gigawatt-Maßstab bei Übertragungsfehlern aggregierte Lastabfälle von 1,5 GW erzeugen können.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 29,6 %. Die Größe des Synchronous Condenser Marktes in der Region spiegelt formale Zuverlässigkeitsanforderungen und das Ausmaß des Netzwandels in den Vereinigten Staaten wider. ERCOTs Reaktion auf Schwachnetz-Bedingungen unterstützte den LCRA-Bakersfield-Auftrag im Wert von 144,5 Millionen USD im Mai 2025 für 2 175-MVAr-Einheiten.[4] Eatons Bull-Run-Umrüstung in Tennessee zeigt, dass die Umnutzung ein weiterer Weg zur Deckung des Übertragungsbedarfs ist, während Mandate für saubere Energie und das Wachstum der Rechenzentrumslasten die Projektpipeline in mehreren Versorgungsgebieten erweitern.
Der Asien-Pazifik-Raum wird bis 2032 voraussichtlich mit einer CAGR von 5,7 % wachsen. Chinas UHVDC-System ist eine wichtige Volumenquelle, da große Empfangsknoten Kurzschlussfestigkeit und Spannungsunterstützung benötigen. Indien trat im Januar 2026 in eine neue Beschaffungsphase ein, als PGCIL ein Absichtsschreiben für 2 Einheiten an der Fatehgarh-II-Sammelstation in Rajasthan erhielt. Australien verfügt über einen detaillierten Systemstärkerahmen, und Powerlinks Auftrag für 4 Einheiten in Zentralqueensland gibt der Region eine mehrjährige Projektsichtbarkeit. Diese Bedingungen machen den Asien-Pazifik-Raum zu einer wichtigen Wachstumsquelle für den Synchronous Condenser Markt.
Europa hielt im Jahr 2026 die zweitgrößte regionale Position. Das Vereinigte Königreich, Irland und Deutschland sind wichtige Nachfragezentren, da ihre Beschaffungssysteme Trägheit und Kurzschlussfestigkeit adressieren. Quinbrooks Portfolio umfasst 7 Anlagen in Schottland, Wales und England, während das Neilston-Projekt im April 2026 den kommerziellen Betrieb aufnahm. Elecnors 2 zusätzliche irische Projekte brachten sein LCIS-Portfolio im Februar 2026 auf 4 Standorte. Südamerika gewinnt ebenfalls Projekte im Synchronous Condenser Markt, wie ANDRITZs Aufträge in Brasilien und Kolumbien im Jahr 2026 zeigen.
Wettbewerbslandschaft
Der Synchronous Condenser Markt ist mäßig konsolidiert. Große Projekte sind stärker konzentriert, da nur wenige Lieferanten rotierende Maschinenfertigung, Hochspannungsintegration und vollständige Engineering-, Beschaffungs- und Baulieferung kombinieren können. Siemens Energy ist in europäischen Versorgungsprojekten aktiv und entwickelt auch E-STATCOM-Technologie, während GE Vernova Hochträgheits-Rotorfähigkeit mit schlüsselfertiger Lieferung für Projekte wie LCRA West Texas und Transgrid New South Wales kombiniert.
ABB konkurriert durch Netzintegration, Umspannwerksautomatisierung und modulare Pakete für Rechenzentrumsanschlüsse. Seine Vereinbarung mit VoltaGrid für 35 zusätzliche Kondensatoren veranschaulicht einen direkten Vorstoß in die Strominfrastruktur für KI-Rechenzentren. Hitachi Energys Auftrag für Zentralqueensland zeigt den Wert der Kombination von schwungradbasierter Trägheit mit einem Systemstärkeprogramm. ANDRITZ stärkte seine Position im Jahr 2026 mit Aufträgen über 6 und 5 Einheiten in Brasilien und Kolumbien. Diese Aufträge zeigen, dass vollständige Lieferpakete in neueren Märkten wichtig sind.
Der Wettbewerb im Synchronous Condenser Markt konzentriert sich auch auf Hybridsysteme, vorausschauende Wartung und modulare Designs für industrielle und verbraucherseitige Anwendungen. Untersuchungen zu doppelt gespeisten Maschinen zeigen, dass eine fortschrittliche Erregungssteuerung die Optionen zur Wirkleistungsregelung für neue Geräte erweitern kann. Regionale Hersteller, darunter Harbin Electric, Dongfang Electric, Shanghai Electric, Bharat Heavy Electricals Limited und WEG S.A., profitieren, wenn lokale Inhaltsregeln große Netzprojekte beeinflussen. Ingeteam ist eher als Lieferant von Leistungsumrichtern, Frequenzumrichtern und statischen Frequenzumrichtern positioniert als als vollständiger Kondensator-Originalhersteller. Baker Hughes und Doosan Škoda Power bieten relevante Abdeckung der rotierenden Maschinenversorgung und des europäischen Originalherstellerwesens, und die Wettbewerbsposition hängt von technischem Umfang, lokaler Fertigung und der Fähigkeit ab, langwierige Netzanschlussprozesse zu managen.
Marktführer der Synchronous Condenser Branche
-
Siemens Energy AG
-
GE Vernova Inc.
-
ABB Ltd.
-
Eaton Corporation plc
-
Hitachi Energy Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Synchronous Condenser Markt Unternehmen in diesem Bericht
- ABB Ltd.
- ANDRITZ AG
- Ansaldo Energia S.p.A.
- Bharat Heavy Electricals Limited
- BRUSH Group Ltd.
- Dongfang Electric Corporation
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- GE Vernova Inc.
- Harbin Electric Corporation
- Hitachi Energy Ltd.
- IDEAL ELECTRIC POWER CO.
- Ingeteam, S.A.
- Mitsubishi Electric Corporation
- Shanghai Electric Group Co., Ltd.
- Siemens Energy AG
- Toshiba Energy Systems & Solutions Corporation
- Voith GmbH & Co. KGaA
- WEG S.A.
Neueste Industrielle Entwicklungen in Synchronous Condenser Markt
- Juli 2026: ANDRITZ erhielt einen Auftrag von Enlaza (Grupo Energía Bogotá) für fünf Synchronous Condenser mit einer Nennleistung von jeweils +50/−25 MVAr für die karibische Region Kolumbiens – die ersten ihrer Art in Kolumbien – mit dem Ziel, die Netzstabilität zu stärken und die Integration erneuerbarer Energien zu ermöglichen. Der Auftrag liegt im mittleren zweistelligen Millionen-Euro-Bereich und fließt in den Auftragseingang von ANDRITZ im zweiten Quartal 2026 ein.
- April 2026: Hitachi Energy erhielt von Powerlink einen Auftrag für vier +161-MVAr-Synchronous Condenser mit Schwungrad, die jeweils 1.442 MWs Trägheit verwalten, für Zentralqueensland im Rahmen des Queensland Energy Roadmap Systemstärkeprogramms. Baker Hughes liefert die rotierenden Maschinen.
- März 2026: ABB und VoltaGrid schlossen eine globale Vereinbarung ab, wonach ABB 35 zusätzliche Synchronous Condenser mit Schwungradtechnologie und vorgefertigten eHouse-Einheiten für VoltaGrids KI-Rechenzentrum-Stromplattform liefert. Die Aufträge wurden in ABBs Auftragseingang im zweiten Quartal 2026 verbucht.
Globaler Synchronous Condenser Markt – Berichtsumfang
Ein Synchronous Condenser ist ein ungekoppelter, gleichstromerregter Synchronmotor, der ohne mechanische Last betrieben wird, um die Netzspannungsstabilität zu unterstützen, den Leistungsfaktor zu verbessern und dem Stromnetz Trägheit bereitzustellen. Er ist auch als Synchronkondensator oder Synchronkompensator bekannt.
Der globale Synchronous Condenser Markt ist nach Produkttyp, Startmethode, Kühlungstyp, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in neue Synchronous Condenser und generalüberholte Synchronous Condenser unterteilt. Nach Startmethode ist der Markt in statische Frequenzumrichter, Hilfsmotoren und sonstige Startmethoden unterteilt. Nach Kühlungstyp ist der Markt in wasserstoffgekühlt, luftgekühlt und wassergekühlt unterteilt. Nach Endnutzer ist der Markt in Stromversorgungsunternehmen, Entwickler erneuerbarer Energien, Industriesektor, Bergbau und Metalle, Rechenzentren und kritische Infrastruktur sowie sonstige Endnutzer unterteilt. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Synchronous Condenser Markt in 26 Ländern der wichtigsten Regionen ab. Für jedes Segment werden Marktgrößen und Prognosen in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Neuer Synchronous Condenser |
| Generalüberholter Synchronous Condenser |
| Statischer Frequenzumrichter |
| Hilfsmotor |
| Sonstige Startmethoden |
| Wasserstoffgekühlt |
| Luftgekühlt |
| Wassergekühlt |
| Stromversorgungsunternehmen |
| Entwickler erneuerbarer Energien |
| Industriesektor |
| Bergbau und Metalle |
| Rechenzentren und kritische Infrastruktur |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Neuer Synchronous Condenser | |
| Generalüberholter Synchronous Condenser | ||
| Nach Startmethode | Statischer Frequenzumrichter | |
| Hilfsmotor | ||
| Sonstige Startmethoden | ||
| Nach Kühlungstyp | Wasserstoffgekühlt | |
| Luftgekühlt | ||
| Wassergekühlt | ||
| Nach Endnutzer | Stromversorgungsunternehmen | |
| Entwickler erneuerbarer Energien | ||
| Industriesektor | ||
| Bergbau und Metalle | ||
| Rechenzentren und kritische Infrastruktur | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Synchronous Condensern an?
Die Stilllegung thermischer Kraftwerke und der zunehmende Anteil von Wind- und Solarenergie reduzieren die verfügbare Netzträgheit und Kurzschlussfestigkeit. Netzbetreiber setzen Kondensatoren ein, um Trägheit, Blindleistung und Kurzschlussstrom bereitzustellen.
Wie groß ist der globale Synchronous Condenser Markt?
Die Größe des Synchronous Condenser Marktes wird voraussichtlich von 0,87 Milliarden USD im Jahr 2026 und 0,91 Milliarden USD im Jahr 2027 auf 1,14 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 4,61 % zwischen 2027 und 2032.
Welcher Synchronous Condenser Produkttyp führt beim Umsatz?
Neue Einheiten hielten im Jahr 2026 einen Umsatzanteil von 69,3 %, da Greenfield-Netzprogramme häufig keine für die Umrüstung geeigneten Anlagen besitzen.
Welche Endnutzer steigern die Nachfrage am schnellsten?
Entwickler erneuerbarer Energien werden bis 2032 voraussichtlich mit einer CAGR von 8,1 % wachsen, da Netzanschlussgenehmigungen zunehmend Systemstärkeverpflichtungen einschließen.
Warum wachsen luftgekühlte Synchronous Condenser?
Luftgekühlte Systeme werden voraussichtlich mit einer CAGR von 5,8 % wachsen, da sie die Wasserstoffhandhabung vermeiden und für verteilte und wassereingeschränkte Standorte geeignet sind.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der Asien-Pazifik-Raum wird voraussichtlich mit einer CAGR von 5,7 % bis 2032 wachsen, unterstützt durch UHVDC-Investitionen, indische Beschaffung und australische Systemstärkeprogramme.