
Taille et part du marché des condensateurs synchrones
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.91 Milliards de dollars |
| Taille du Marché (2032) | 1.14 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.61 % |
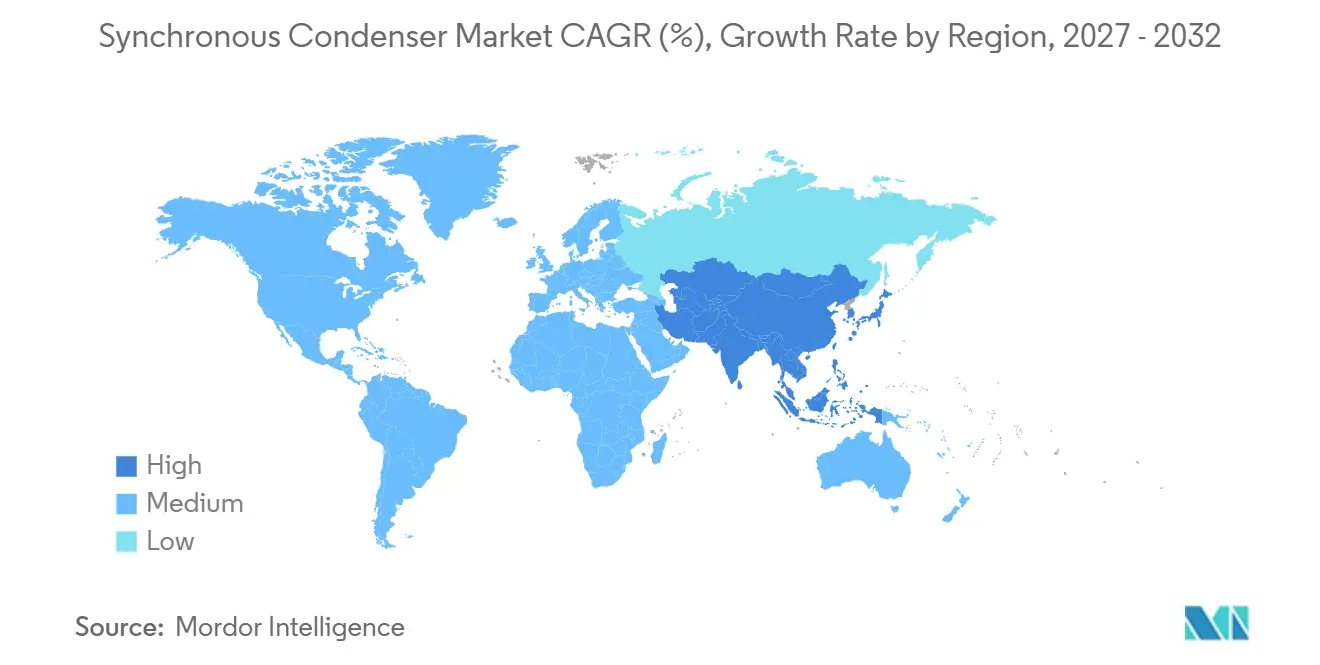
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
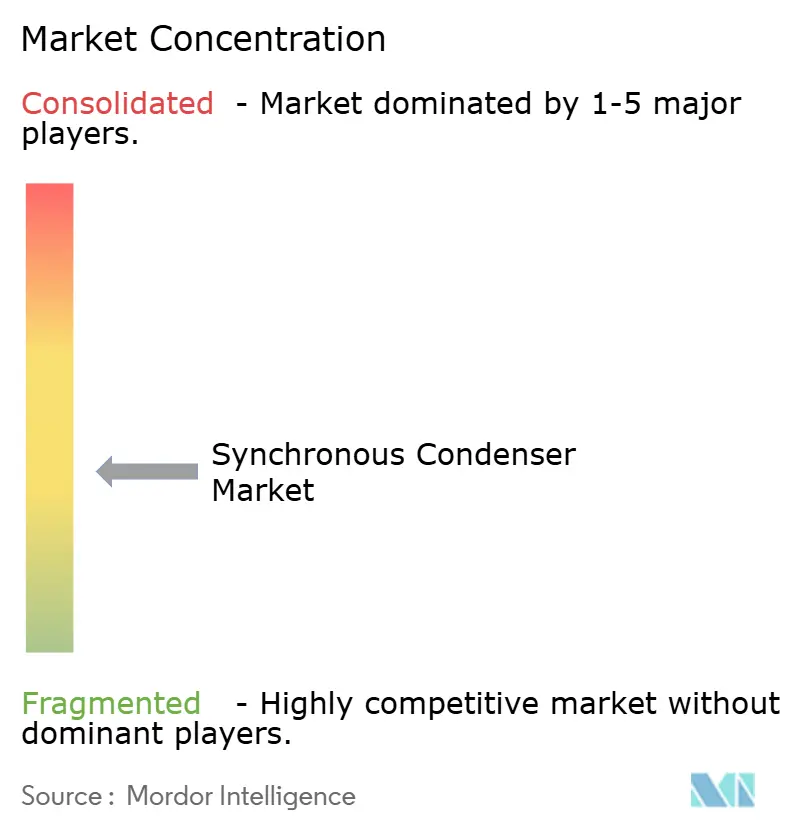
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des condensateurs synchrones par Mordor Intelligence
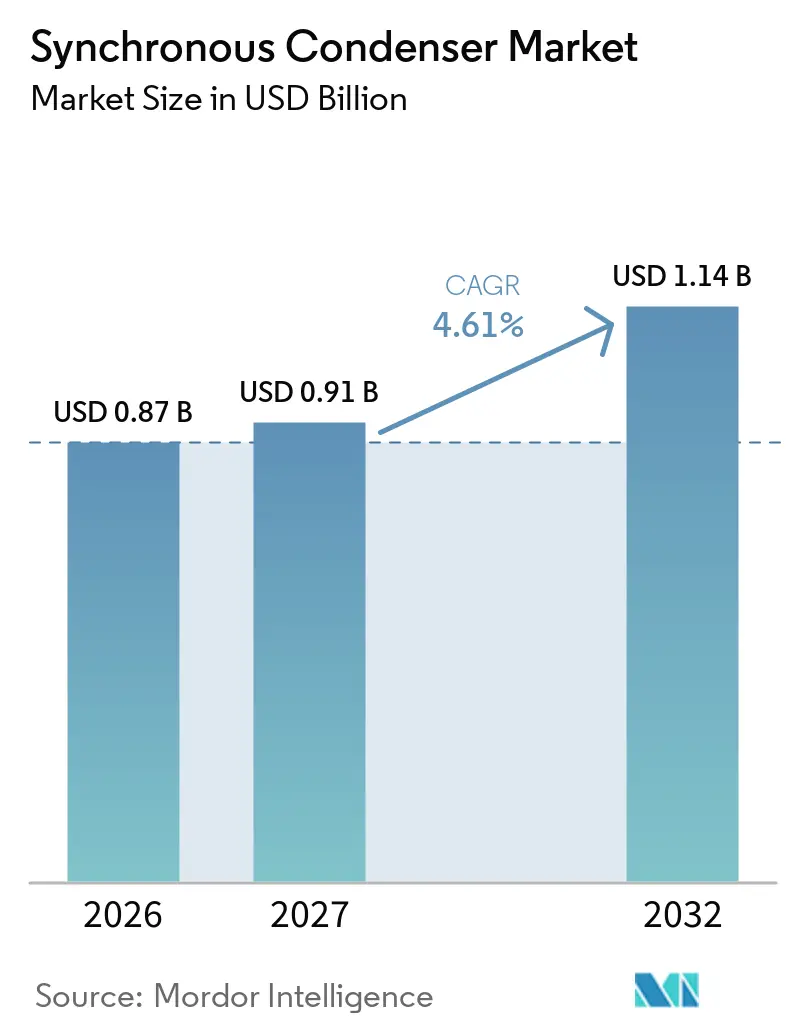
La taille du marché des condensateurs synchrones devrait s'étendre de 0,87 milliard USD en 2026 et 0,91 milliard USD en 2027 à 1,14 milliard USD d'ici 2032, enregistrant un CAGR de 4,61 % entre 2027 et 2032. Le marché des condensateurs synchrones est soutenu par le retrait des centrales thermiques et l'utilisation croissante d'actifs éoliens et solaires qui reposent sur l'électronique de puissance, notamment dans les zones où l'expansion du réseau de transport et les nouvelles connexions progressent simultanément. Les gestionnaires de réseau ont besoin d'équipements capables de fournir une inertie physique, une puissance réactive et un courant de défaut à mesure que les machines tournantes conventionnelles quittent le système. Les exigences en matière de tenue au court-circuit et de tenue aux creux de tension passent des recommandations techniques aux règles d'approvisionnement dans plusieurs marchés. Les fournisseurs disposant de capacités d'ingénierie, d'approvisionnement et de construction sont positionnés pour répondre aux grands projets de services publics, tandis que les solutions modulaires ouvrent des opportunités aux points de raccordement des centres de données et sur d'autres sites où la stabilité du réseau doit être gérée à proximité de la demande. La pression sur les coûts reste significative, car les STATCOMs, les batteries à formation de réseau et d'autres alternatives électroniques peuvent fournir certains services à moindre coût dans des applications sans exigences d'inertie spécifiques à l'équipement, de sorte que les acheteurs continueront à comparer les performances techniques par rapport à la portée de la construction, aux délais de livraison, aux besoins opérationnels à long terme et aux ressources spécialisées disponibles.
Principaux enseignements du rapport
- Par type de produit, les unités neuves détenaient 69,3 % de la part du marché des condensateurs synchrones en 2026, tandis que ce même segment devrait croître à un CAGR de 4,9 % jusqu'en 2032.
- Par méthode de démarrage, les convertisseurs de fréquence statiques représentaient 61,3 % du chiffre d'affaires en 2026 et devraient enregistrer le CAGR le plus élevé de 5,1 % jusqu'en 2032.
- Par type de refroidissement, les unités refroidies à l'hydrogène détenaient 46,4 % du chiffre d'affaires en 2026, tandis que les unités refroidies à l'air devraient croître à un CAGR de 5,8 % jusqu'en 2032.
- Par utilisateur final, les services publics d'électricité représentaient 67,7 % du chiffre d'affaires en 2026, tandis que les développeurs d'énergies renouvelables devraient se développer à un CAGR de 8,1 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 29,6 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 5,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intégration des énergies renouvelables et diminution de l'inertie intrinsèque du réseau | +1.8% | Mondial | Court terme (≤ 2 ans) |
| Expansion des liaisons HVDC et exigences de stabilisation des réseaux faibles | +0.9% | Cœur APAC, extension vers l'Amérique du Nord et l'Europe | Moyen terme (2–4 ans) |
| Retrait des centrales thermiques et reconversion des actifs existants | +0.7% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Exigences des codes de réseau en matière de tenue au court-circuit et de tenue aux creux de tension | +0.8% | Mondial, avec des gains précoces en Australie, au Royaume-Uni et en Allemagne | Moyen terme (2–4 ans) |
| Architectures hybrides condensateur synchrone, volant d'inertie, STATCOM et BESS | +0.5% | Amérique du Nord, Europe, APAC | Long terme (≥ 4 ans) |
| Goulots d'étranglement de raccordement en zone renouvelable et approvisionnement en résistance de réseau | +0.5% | Australie, Amérique du Nord, Europe | Court à moyen terme (≤ 4 ans) |
| Source: Mordor Intelligence | |||
Intégration des énergies renouvelables, retrait des centrales thermiques et exigences des codes de réseau
Le marché des condensateurs synchrones bénéficie d'un soutien croissant à mesure que la production éolienne et solaire remplace les centrales thermiques conventionnelles qui fournissaient autrefois l'inertie rotative. Une étude de 2025 a révélé que les bases d'énergie renouvelable peuvent présenter de faibles ratios de court-circuit et des surtensions transitoires après des défauts AC et DC, ce qui peut limiter la capacité de transit.[1] L'Agence fédérale des réseaux allemande a déclaré que le réseau européen synchrone nécessite un seuil minimal d'énergie cinétique de 75 gigawatts-secondes pour la stabilité en fréquence.[2] Un condensateur synchrone équipé d'un volant d'inertie peut contribuer de 1 à 4 gigawatts-secondes d'inertie par unité, ce qui fait des constantes d'inertie un paramètre d'approvisionnement important. Les règles de réseau relatives à la tenue au court-circuit et à la tenue aux creux de tension créent donc un canal de demande direct pour le marché des condensateurs synchrones, notamment là où les raccordements d'énergies renouvelables augmentent rapidement.
Expansion des liaisons HVDC et stabilisation des réseaux faibles
Les réseaux connectés en HVDC nécessitent une tenue au court-circuit locale suffisante pour éviter les échecs de commutation et les déconnexions de production plus larges. Des recherches sur le corridor HVDC Shanxi-Wuhan ont montré que la production de puissance réactive optimisée des condensateurs synchrones à proximité des jeux de barres côté réception peut réduire les échecs de commutation. La Chine a installé des condensateurs synchrones aux nœuds de réception à haute capacité, et la première des 10 unités de 50 MVAr prévues au projet Qingyu est entrée en service en juillet 2025. Le marché des condensateurs synchrones bénéficie également lorsque de grands groupements d'énergies renouvelables ont besoin d'un renforcement de la résistance du réseau avant de pouvoir fonctionner à leur puissance nominale prévue. La norme IEC 62747 contribue à formaliser les exigences de résistance de réseau dans les nouvelles licences de transport HVDC en Asie, en Europe et au Moyen-Orient, ce qui confère au marché des condensateurs synchrones un rôle plus clair dans la conception des réseaux de transport.
Architectures hybrides condensateur synchrone et stockage
Le marché des condensateurs synchrones se développe parallèlement aux technologies de volant d'inertie, de batterie, de STATCOM et de commande numérique, et non séparément. Les configurations hybrides peuvent associer l'inertie physique et le soutien au courant de défaut à une commande électronique de puissance plus rapide. Cette approche peut aider les gestionnaires de réseau à satisfaire plusieurs exigences de stabilité dans le cadre d'une conception de projet unique et peut élargir la gamme de projets envisagés par le marché des condensateurs synchrones. Les conceptions à vitesse variable utilisant l'excitation AC et les machines doublement alimentées peuvent séparer la commande de puissance active et réactive et améliorer la régulation de fréquence. Les recherches sur la commande des condensateurs doublement alimentés indiquent également une gamme plus large d'options de fonctionnement pour les nouveaux équipements que pour une machine reconditionnée standard.
Goulots d'étranglement de raccordement en zone renouvelable et approvisionnement en résistance de réseau
Le marché des condensateurs synchrones est soutenu lorsque les projets d'énergies renouvelables se heurtent à des limites de raccordement dans les parties faibles du réseau de transport. ERCOT a identifié un besoin de 2 unités de 175 MVAr au poste 345 kV de Bakersfield après que des événements de réseau faible ont provoqué des déconnexions solaires en 2021 et 2022. Au Royaume-Uni, les contrats Pathfinder lient les revenus à la fourniture de services de résistance de réseau au lieu de traiter l'équipement comme un achat unique. Les projets Cilfynydd et Sellindge de Quinbrook ont obtenu 156 millions GBP de financement en avril 2026 et sont contractuellement tenus de fournir 2 531 MVA de niveau de court-circuit combiné. Le programme LCIS irlandais a également créé des cycles d'approvisionnement successifs, dont 2 attributions supplémentaires à Elecnor en février 2026, offrant au marché des condensateurs synchrones des opportunités de projets récurrents.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût en capital élevé et exigences en génie civil | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Concurrence des STATCOMs, SVCs, BESS et onduleurs à formation de réseau | -0.4% | Amérique du Nord et Europe | Moyen terme (2–4 ans) |
| Longs délais d'approvisionnement, de mise en service et de raccordement au réseau | -0.3% | Mondial | Court terme (≤ 2 ans) |
| Pénurie de personnel spécialisé en maintenance et mise en service | -0.2% | Mondial, particulièrement APAC | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé, génie civil et longs délais de livraison
Le marché des condensateurs synchrones est confronté à une barrière de coût dans les projets nécessitant des fondations, des systèmes de refroidissement, la gestion de l'hydrogène et une mise en service spécialisée. Le projet LCRA Bakersfield implique 2 unités de 175 MVAr et un contrat d'ingénierie, d'approvisionnement et de construction de 144,5 millions USD. Les grands équipements rotatifs peuvent nécessiter 12 à 18 mois de travaux avant la mise en service, ce qui allonge le calendrier de livraison par rapport aux alternatives électroniques. Du personnel spécialisé est également nécessaire pour régler les commandes de vitesse et les fonctions de synchronisation au réseau sur les installations utilisant des convertisseurs de fréquence statiques. Ces conditions peuvent être particulièrement difficiles pour les premiers acheteurs et les réseaux en expansion rapide dans la région Asie-Pacifique, où le marché des condensateurs synchrones dépend d'une exécution de projet dans les délais.
Concurrence des STATCOMs, SVCs, BESS et onduleurs à formation de réseau
Le marché des condensateurs synchrones est en concurrence avec les STATCOMs, les SVCs, les systèmes de batteries et les onduleurs à formation de réseau lorsque le service requis ne spécifie pas d'inertie physique. En Australie, les services de résistance de réseau fournis par des systèmes de batteries à formation de réseau sous contrat étaient tarifés à 6 995 USD par MVA par an, contre 54 276 AUD par MVA par an pour les condensateurs synchrones. Siemens Energy et TenneT ont mis en service un E-STATCOM à base de supercondensateurs en Allemagne en décembre 2025, montrant que les solutions électroniques peuvent fournir une réserve immédiate. Les condensateurs synchrones conservent un avantage là où le courant de défaut et l'inertie intrinsèque sont essentiels à la conception du système. Le choix pratique dépend du niveau de défaut du réseau, des besoins en fréquence, des règles de raccordement et de la capacité à financer des travaux de génie civil complexes, ce qui peut limiter la demande adressable sur le marché des condensateurs synchrones.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
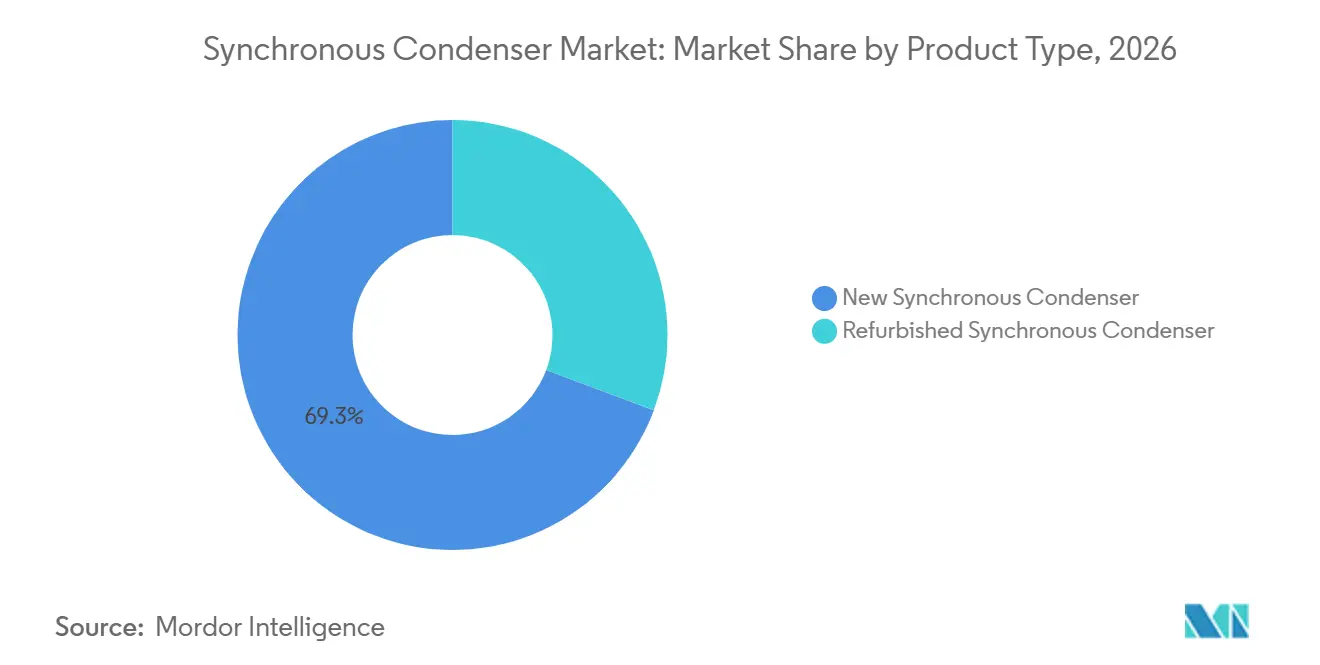
les équipements neufs dominent tandis que les actifs reconditionnés réduisent le coût des projetsLes unités neuves détenaient 69,3 % du chiffre d'affaires en 2026 et devraient croître à un CAGR de 4,9 % jusqu'en 2032. Cette partie du marché des condensateurs synchrones est soutenue par les programmes de transport en champ libre en Amérique du Nord, en Asie-Pacifique et au Moyen-Orient. Ces régions manquent souvent d'actifs thermiques en cours de retrait pouvant être convertis pour le soutien au réseau. Powerlink a attribué à Hitachi Energy un contrat en avril 2026 pour 4 unités de +161 MVAr construites à cet effet dans le Queensland central. Chaque unité comprend une technologie de volant d'inertie gérant 1 442 MWs d'inertie.
Les unités reconditionnées représentaient les 30,7 % restants du chiffre d'affaires en 2026. Elles offrent aux gestionnaires de réseau un moyen de conserver les machines tournantes et l'infrastructure de poste existante. Eaton a commencé à convertir la centrale thermique Bull Run de 865 MW de TVA en 2 condensateurs synchrones de 605 MVAr en juin 2025. Siemens Energy a déclaré que les conversions en site existant peuvent réduire l'investissement en capital jusqu'à 50 % par rapport aux projets en champ libre. La décision relative au produit sur le marché des condensateurs synchrones dépend donc de la disponibilité des actifs, des performances requises et du calendrier du projet.
Par méthode de démarrage :
les convertisseurs de fréquence statiques permettent une mise sous tension contrôléeLes convertisseurs de fréquence statiques représentaient 61,3 % du chiffre d'affaires par méthode de démarrage en 2026 et devraient croître à un CAGR de 5,1 % jusqu'en 2032. Ils permettent une montée en charge contrôlée à courant limité dans les réseaux faibles où un transitoire peut affecter les centrales voisines à base d'onduleurs. Cette exigence les rend importants dans les projets de raccordement HVDC et d'énergies renouvelables. Le contrat d'ANDRITZ de juillet 2026 pour 5 condensateurs en Colombie inclut des convertisseurs de fréquence statiques dans le cadre du package de fourniture complet. Le marché des condensateurs synchrones utilise donc de plus en plus les équipements de démarrage dans le cadre de packages d'ingénierie intégrés.
Les moteurs auxiliaires restent pertinents dans les petites installations et certaines conversions en site existant. Ils sont utiles lorsque la rigidité du réseau est suffisante et que les systèmes auxiliaires existants peuvent être réutilisés. Les approches de démarrage direct et à variateur de fréquence servent également les applications industrielles à puissances nominales plus faibles. Les systèmes à convertisseur de fréquence statique nécessitent du personnel certifié par le fournisseur pour le réglage de la commande de vitesse et l'étalonnage de la synchronisation. Sur le marché des condensateurs synchrones, la disponibilité limitée de ces spécialistes peut allonger la mise en service en Inde et en Asie du Sud-Est.
Par type de refroidissement :
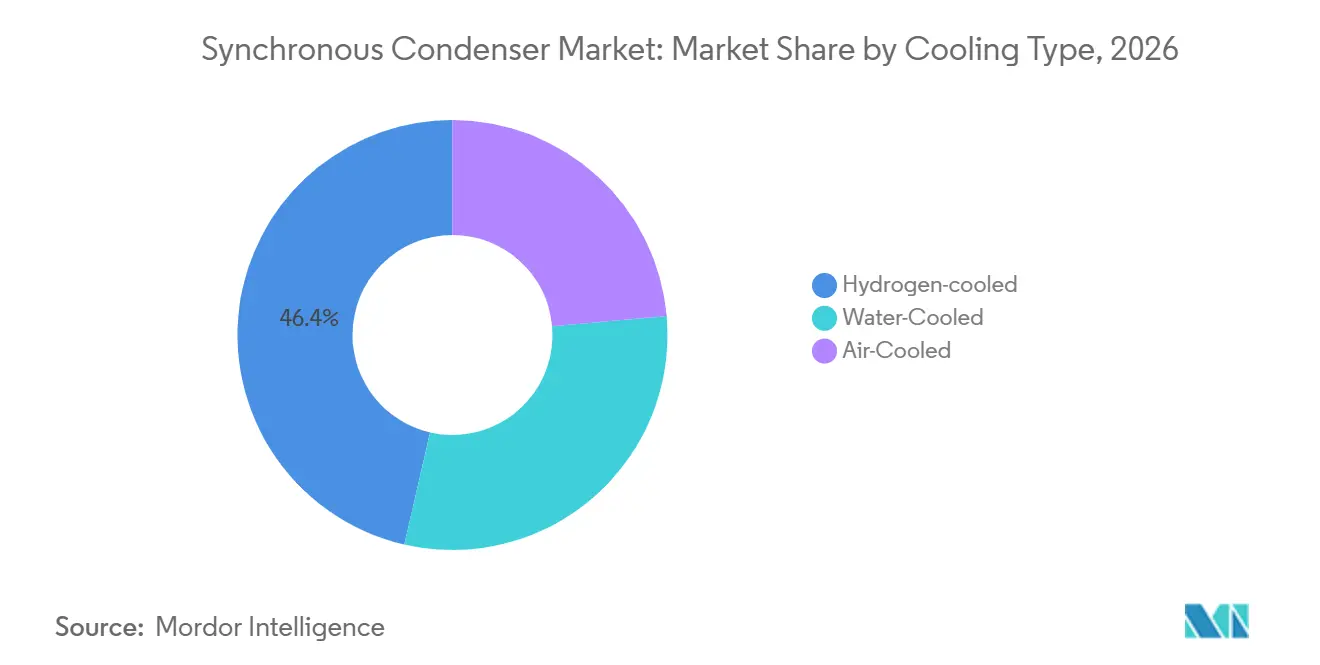
le refroidissement à l'air gagne du terrain dans les applications distribuéesLes unités refroidies à l'hydrogène détenaient 46,4 % du chiffre d'affaires par type de refroidissement en 2026. Elles sont couramment utilisées dans les applications de transport à haute capacité, souvent au-dessus de 200 MVAr, car leurs bonnes performances thermiques peuvent réduire les pertes par ventilation. Cette configuration reste importante là où l'équipement fonctionne en continu à forte demande de puissance réactive. La gestion de l'hydrogène ajoute des exigences opérationnelles et réglementaires qui sont moins attractives sur les sites de plus petite taille. Le choix du refroidissement sur le marché des condensateurs synchrones est donc étroitement lié aux capacités du site et à l'échelle de l'équipement.
Les unités refroidies à l'air devraient croître à un CAGR de 5,8 % jusqu'en 2032. Leur croissance reflète la demande de déploiements plus simples là où l'approvisionnement en eau est limité ou la gestion de l'hydrogène est impraticable. Le package d'ABB de 2026 pour les centres de données combine des condensateurs refroidis à l'air avec des unités eHouse préfabriquées et une technologie de volant d'inertie. ANDRITZ a également obtenu une commande en janvier 2026 pour 6 unités de 300 MVAr au Brésil, montrant que le refroidissement à l'air peut servir des projets à l'échelle du transport. Les unités refroidies à l'eau restent adaptées aux installations industrielles où la gestion thermique fait déjà partie de l'infrastructure du site.

Par utilisateur final :
les développeurs d'énergies renouvelables constituent une base de demande à croissance plus rapideLes services publics d'électricité représentaient 67,7 % du chiffre d'affaires par utilisateur final en 2026. Leurs achats sont liés aux investissements réglementés dans le transport, aux obligations de fiabilité et à la planification de la résistance de réseau. Les services publics restent les plus grands acheteurs car ils exploitent les actifs de transport qui définissent de nombreuses exigences techniques. Le secteur des condensateurs synchrones sert également les utilisateurs industriels qui ont besoin de stabilité de tension et de qualité de l'énergie dans des installations éloignées ou sur des réseaux faibles. Les opérations sidérurgiques, cimentières, minières, de raffinage et de métaux primaires sont des utilisateurs pertinents sur le march des condensateurs synchrones au Chili, en Afrique du Sud et en Australie-Occidentale.
Les développeurs d'énergies renouvelables devraient croître à un CAGR de 8,1 % jusqu'en 2032. Leur demande augmente lorsque les approbations de raccordement au réseau exigent des porteurs de projets qu'ils financent des mesures de résistance de réseau. Au Texas occidental, la capacité des ressources à base d'onduleurs a atteint 42 GW fin 2025, ce qui a accru l'importance de la tenue au court-circuit dans la planification des projets. Les centres de données constituent un autre groupe d'utilisateurs en croissance, et l'accord mondial d'ABB avec VoltaGrid couvre 35 condensateurs avec technologie de volant d'inertie pour les applications de centres de données d'intelligence artificielle.[3] Cela élargit le marché des condensateurs synchrones au-delà de sa base de clients de services publics établie, tandis qu'une étude de 2025 a rapporté que les centres de données d'intelligence artificielle à l'échelle du gigawatt peuvent produire des chutes de charge agrégées de 1,5 GW lors de défauts de transport.
Analyse géographique
L'Amérique du Nord détenait 29,6 % du chiffre d'affaires en 2026. La taille du marché des condensateurs synchrones dans la région reflète les exigences formelles de fiabilité et l'ampleur des changements du réseau aux États-Unis. La réponse d'ERCOT aux conditions de réseau faible a soutenu l'attribution LCRA Bakersfield de 144,5 millions USD en mai 2025 pour 2 unités de 175 MVAr.[4] La conversion Bull Run d'Eaton dans le Tennessee montre que la reconversion est une autre voie pour répondre aux besoins de transport, tandis que les mandats d'énergie propre et la croissance de la charge des centres de données élargissent le pipeline de projets dans plusieurs territoires de service.
L'Asie-Pacifique devrait se développer à un CAGR de 5,7 % jusqu'en 2032. Le système UHVDC de la Chine est une source majeure de volume car les grands nœuds de réception ont besoin de tenue au court-circuit et de soutien en tension. L'Inde est entrée dans une nouvelle phase d'approvisionnement en janvier 2026 lorsque PGCIL a reçu une lettre d'intention pour 2 unités à la station de regroupement Fatehgarh-II au Rajasthan. L'Australie dispose d'un cadre détaillé de résistance de réseau, et le contrat de Powerlink pour 4 unités dans le Queensland central donne à la région une visibilité pluriannuelle sur les projets. Ces conditions font de l'Asie-Pacifique une source importante de croissance pour le marché des condensateurs synchrones.
L'Europe occupait la deuxième position régionale en 2026. Le Royaume-Uni, l'Irlande et l'Allemagne sont des centres de demande clés car leurs systèmes d'approvisionnement traitent l'inertie et la tenue au court-circuit. Le portefeuille de Quinbrook comprend 7 actifs en Écosse, au Pays de Galles et en Angleterre, tandis que le projet Neilston a atteint sa mise en service commerciale en avril 2026. Les 2 projets irlandais supplémentaires d'Elecnor ont porté son portefeuille LCIS à 4 sites en février 2026. L'Amérique du Sud gagne également des projets sur le marché des condensateurs synchrones, comme en témoignent les contrats d'ANDRITZ en 2026 au Brésil et en Colombie.
Paysage concurrentiel
Le marché des condensateurs synchrones est modérément consolidé. Les grands projets sont plus concentrés car peu de fournisseurs peuvent combiner la fabrication de machines tournantes, l'intégration haute tension et la livraison complète en ingénierie, approvisionnement et construction. Siemens Energy est actif dans les projets de services publics européens et développe également la technologie E-STATCOM, tandis que GE Vernova combine une capacité de rotor à haute inertie avec une livraison clé en main pour des projets incluant LCRA West Texas et Transgrid Nouvelle-Galles du Sud.
ABB se positionne à travers l'intégration au réseau, l'automatisation des postes et les packages modulaires pour les raccordements de centres de données. Son accord avec VoltaGrid pour 35 condensateurs supplémentaires illustre une démarche directe vers l'infrastructure d'alimentation pour les centres de données d'intelligence artificielle. Le contrat de Hitachi Energy pour le Queensland central montre la valeur de la combinaison de l'inertie à base de volant d'inertie avec un programme de résistance de réseau. ANDRITZ a renforcé sa position en 2026 avec des commandes de 6 et 5 unités au Brésil et en Colombie. Ces commandes indiquent que les packages de fourniture complets sont importants sur les marchés émergents.
La concurrence sur le marché des condensateurs synchrones porte également sur les systèmes hybrides, la maintenance prédictive et les conceptions modulaires pour les applications industrielles et derrière le compteur. Les recherches sur les machines doublement alimentées indiquent que la commande d'excitation avancée peut élargir les options de régulation de puissance active pour les nouveaux équipements. Les fabricants régionaux, notamment Harbin Electric, Dongfang Electric, Shanghai Electric, BHEL et WEG, bénéficient lorsque les règles de contenu local influencent les grands projets de réseau. Ingeteam est davantage positionné comme fournisseur de convertisseurs de puissance, de variateurs de fréquence et de convertisseurs de fréquence statiques que comme fabricant d'équipements d'origine de condensateurs complets. Baker Hughes et Doosan Škoda Power offrent une couverture pertinente de la fourniture de machines tournantes et de la fabrication d'équipements d'origine européens, et la position concurrentielle dépend de la portée technique, de la fabrication locale et de la capacité à gérer de longs processus de raccordement au réseau.
Leaders du secteur des condensateurs synchrones
-
Siemens Energy AG
-
GE Vernova Inc.
-
ABB Ltd.
-
Eaton Corporation plc
-
Hitachi Energy Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des condensateurs synchrones Entreprises couvertes dans ce rapport
- ABB Ltd.
- ANDRITZ AG
- Ansaldo Energia S.p.A.
- Bharat Heavy Electricals Limited
- BRUSH Group Ltd.
- Dongfang Electric Corporation
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- GE Vernova Inc.
- Harbin Electric Corporation
- Hitachi Energy Ltd.
- IDEAL ELECTRIC POWER CO.
- Ingeteam, S.A.
- Mitsubishi Electric Corporation
- Shanghai Electric Group Co., Ltd.
- Siemens Energy AG
- Toshiba Energy Systems & Solutions Corporation
- Voith GmbH & Co. KGaA
- WEG S.A.
Développements industriels récents dans Marché des condensateurs synchrones
- Juillet 2026 : ANDRITZ a reçu une commande d'Enlaza (Grupo Energía Bogotá) pour cinq condensateurs synchrones d'une puissance nominale de +50/−25 MVAr chacun pour la région caraïbe de Colombie, les premiers du genre en Colombie, visant à renforcer la stabilité du réseau et à permettre l'intégration des énergies renouvelables. Le contrat se situe dans la fourchette des dizaines de millions d'euros et entre dans le carnet de commandes du T2 2026 d'ANDRITZ.
- Avril 2026 : Hitachi Energy s'est vu attribuer un contrat par Powerlink pour quatre condensateurs synchrones de +161 MVAr avec volant d'inertie, gérant chacun 1 442 MWs d'inertie, pour le Queensland central dans le cadre du programme de résistance de réseau Queensland Energy Roadmap. Baker Hughes fournit les machines tournantes.
- Mars 2026 : ABB et VoltaGrid ont finalisé un accord mondial pour qu'ABB fournisse 35 condensateurs synchrones supplémentaires avec technologie de volant d'inertie et unités eHouse préfabriquées pour la plateforme d'alimentation des centres de données d'intelligence artificielle de VoltaGrid. Commandes enregistrées dans le carnet de commandes du T2 2026 d'ABB.
Périmètre du rapport mondial sur le marché des condensateurs synchrones
Un condensateur synchrone est un moteur synchrone à excitation en courant continu, non accouplé, qui fonctionne sans charge mécanique pour soutenir la stabilité de la tension du réseau, améliorer le facteur de puissance et fournir de l'inertie à un réseau électrique. Il est également connu sous le nom de condensateur synchrone ou compensateur synchrone.
Le marché mondial des condensateurs synchrones est segmenté par type de produit, méthode de démarrage, type de refroidissement, utilisateur final et géographie. Par type de produit, le marché est segmenté en condensateurs synchrones neufs et condensateurs synchrones reconditionnés. Par méthode de démarrage, le marché est segmenté en convertisseur de fréquence statique, moteur auxiliaire et autres méthodes de démarrage. Par type de refroidissement, le marché est segmenté en refroidi à l'hydrogène, refroidi à l'air et refroidi à l'eau. Par utilisateur final, le marché est segmenté en services publics d'électricité, développeurs d'énergies renouvelables, secteur industriel, mines et métaux, centres de données et infrastructures critiques, et autres utilisateurs finaux. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des condensateurs synchrones dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Condensateur synchrone neuf |
| Condensateur synchrone reconditionné |
| Convertisseur de fréquence statique |
| Moteur auxiliaire |
| Autres méthodes de démarrage |
| Refroidi à l'hydrogène |
| Refroidi à l'air |
| Refroidi à l'eau |
| Services publics d'électricité |
| Développeurs d'énergies renouvelables |
| Secteur industriel |
| Mines et métaux |
| Centres de données et infrastructures critiques |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Condensateur synchrone neuf | |
| Condensateur synchrone reconditionné | ||
| Par méthode de démarrage | Convertisseur de fréquence statique | |
| Moteur auxiliaire | ||
| Autres méthodes de démarrage | ||
| Par type de refroidissement | Refroidi à l'hydrogène | |
| Refroidi à l'air | ||
| Refroidi à l'eau | ||
| Par utilisateur final | Services publics d'électricité | |
| Développeurs d'énergies renouvelables | ||
| Secteur industriel | ||
| Mines et métaux | ||
| Centres de données et infrastructures critiques | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de condensateurs synchrones ?
Le retrait des centrales thermiques et la pénétration croissante de l'éolien et du solaire réduisent l'inertie disponible du réseau et la tenue au court-circuit. Les gestionnaires de réseau utilisent les condensateurs pour fournir de l'inertie, de la puissance réactive et du courant de défaut.
Quelle est la taille du marché mondial des condensateurs synchrones ?
La taille du marché des condensateurs synchrones devrait s'étendre de 0,87 milliard USD en 2026 et 0,91 milliard USD en 2027 à 1,14 milliard USD d'ici 2032, enregistrant un CAGR de 4,61 % entre 2027 et 2032.
Quel type de produit de condensateur synchrone domine le chiffre d'affaires ?
Les unités neuves détenaient 69,3 % du chiffre d'affaires en 2026 car les programmes de réseau en champ libre manquent souvent d'actifs adaptés à la conversion.
Quels utilisateurs finaux développent la demande le plus rapidement ?
Les développeurs d'énergies renouvelables devraient croître à un CAGR de 8,1 % jusqu'en 2032, les approbations de raccordement incluant de plus en plus des obligations de résistance de réseau.
Pourquoi les condensateurs synchrones refroidis à l'air sont-ils en croissance ?
Les systèmes refroidis à l'air devraient croître à un CAGR de 5,8 % car ils évitent la gestion de l'hydrogène et conviennent aux sites distribués et à contrainte hydrique.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 5,7 % jusqu'en 2032, soutenue par les investissements UHVDC, les approvisionnements indiens et les programmes australiens de résistance de réseau.