
Tamanho e Participação do Mercado de Interruptores
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
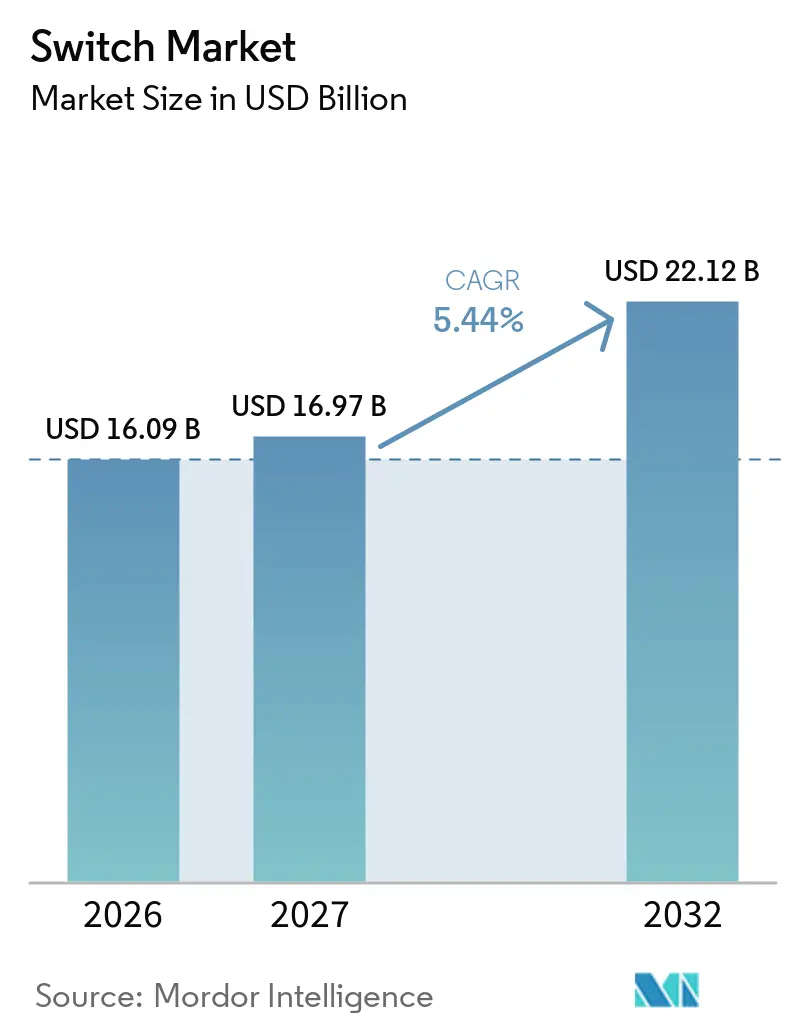
| Tamanho do Mercado (2027) | 16.97 Bilhões de dólares |
| Tamanho do Mercado (2032) | 22.12 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.44 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
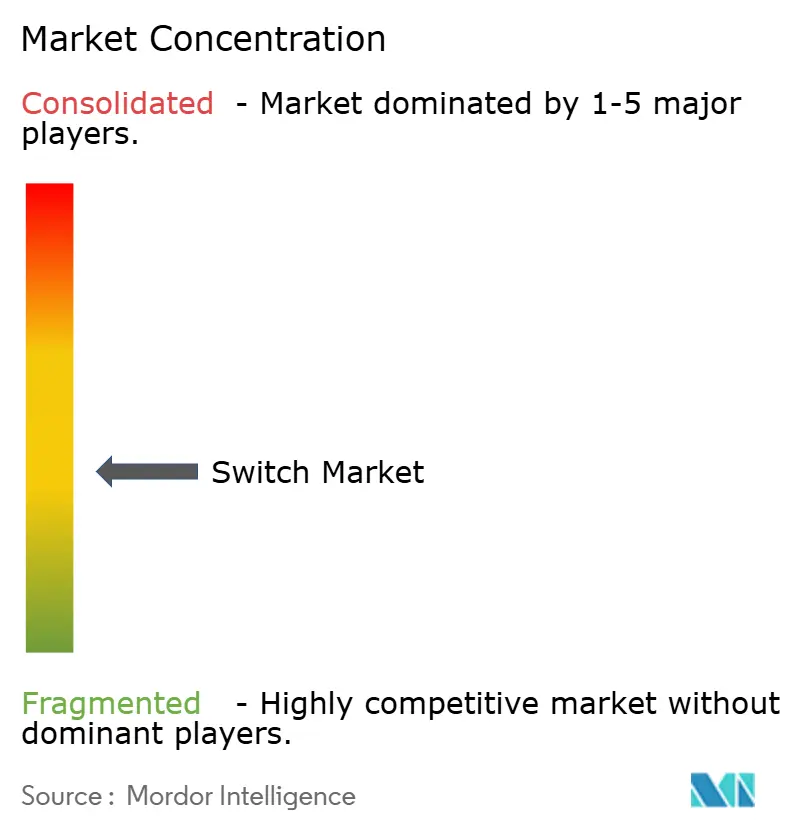
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Interruptores por Mordor Intelligence
Espera-se que o tamanho do Mercado de Interruptores aumente de 16,09 bilhões de USD em 2026 para 16,97 bilhões de USD em 2027 e atinja 22,12 bilhões de USD até 2032, a um CAGR de 5,44% no período 2027-2032. O mercado global de interruptores é sustentado pela construção residencial e comercial em economias emergentes, pela modernização da rede elétrica em economias maduras e pelo uso mais amplo de controles conectados em novos projetos e reformas. Os interruptores inteligentes estão alterando o mix de valor porque seus preços de venda mais elevados compensam a pressão sobre as margens de produtos convencionais. Todo edifício novo, reformado ou eletrificado necessita de dispositivos de comutação, o que confere ao mercado global de interruptores uma fonte de demanda subjacente estável. Os fabricantes estão se concentrando em produtos conectados, linhas modulares premium e documentação de conformidade para proteger as margens e melhorar sua posição em projetos conduzidos por especificação. Cobre, resina de engenharia, cibersegurança e concorrência informal de baixo custo continuam sendo restrições materiais relevantes para o mercado global de interruptores.
Principais Conclusões do Relatório
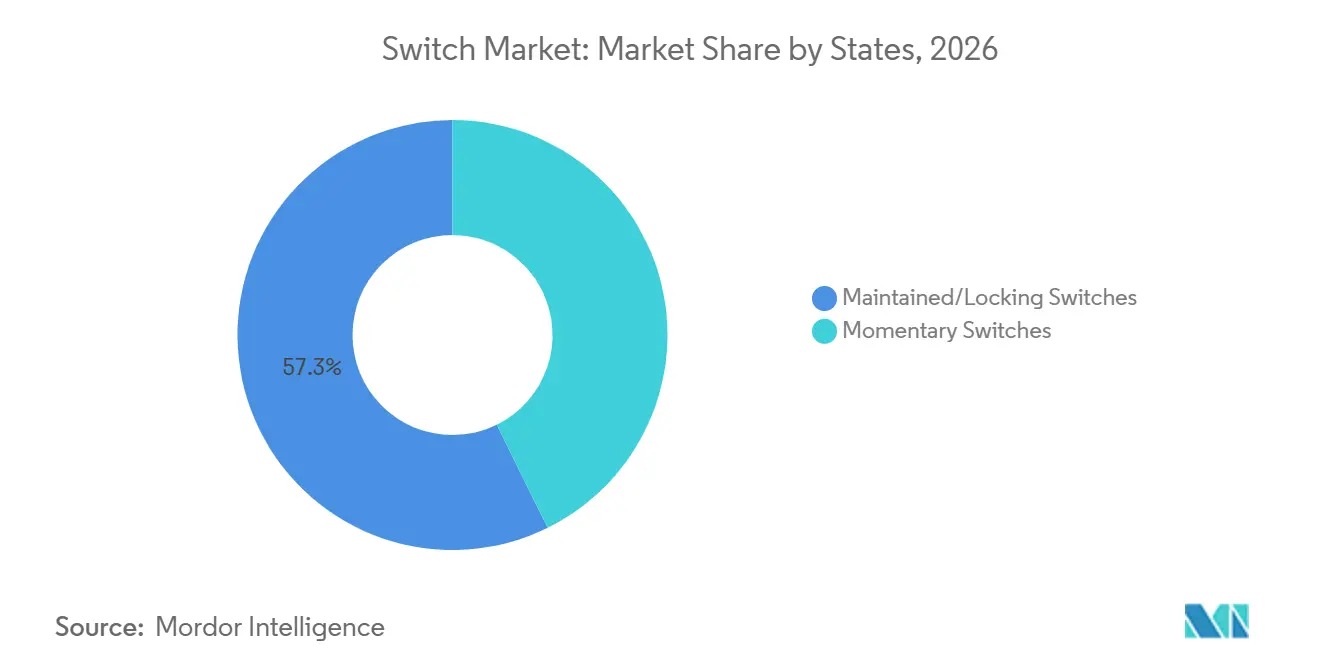
- Por estado, os interruptores mantidos e travados detinham 57,3% da participação do mercado global de interruptores em 2026, enquanto os interruptores momentâneos têm previsão de crescer a um CAGR de 6,3% até 2032.
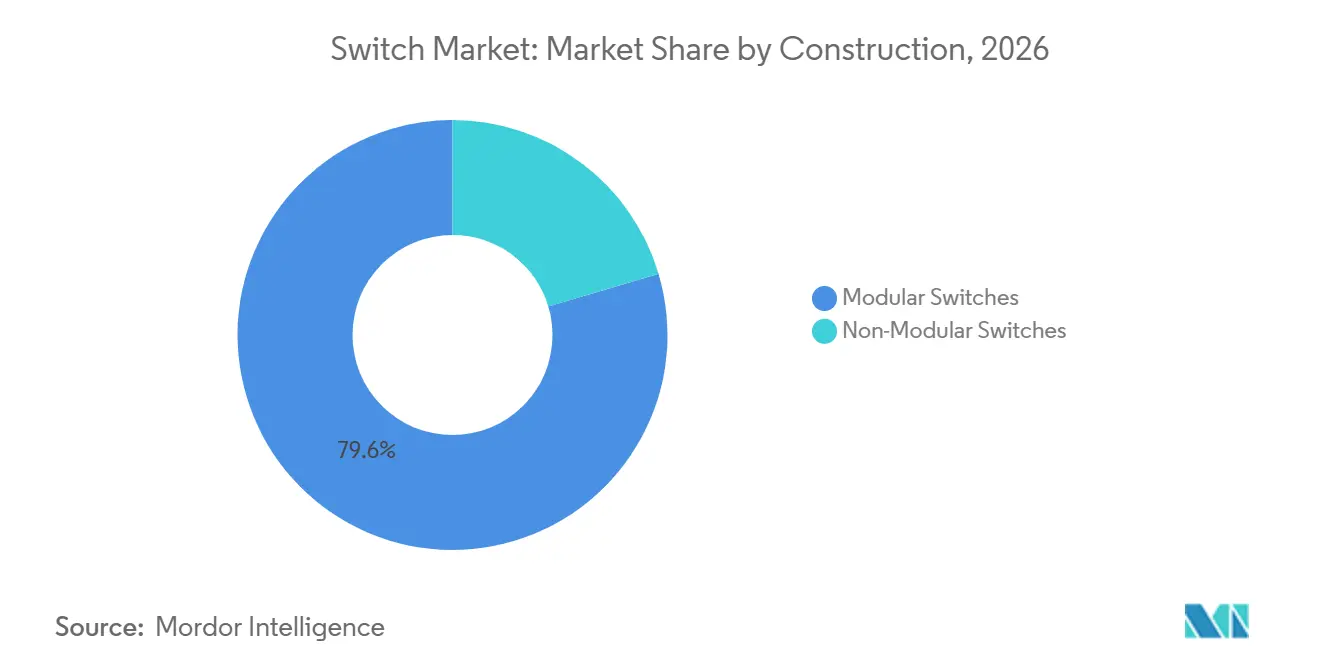
- Por construção, os interruptores modulares detinham 79,6% da receita em 2026, enquanto os interruptores não modulares têm previsão de crescer a um CAGR de 5,7% até 2032.
- Por tecnologia, os interruptores mecânicos detinham 87,5% da receita em 2026, enquanto os interruptores inteligentes e conectados têm previsão de crescer a um CAGR de 7,3% até 2032.
- Por aplicação, as aplicações residenciais detinham 39,4% da receita em 2026, enquanto infraestrutura e serviços públicos têm previsão de crescer a um CAGR de 6,5% até 2032.
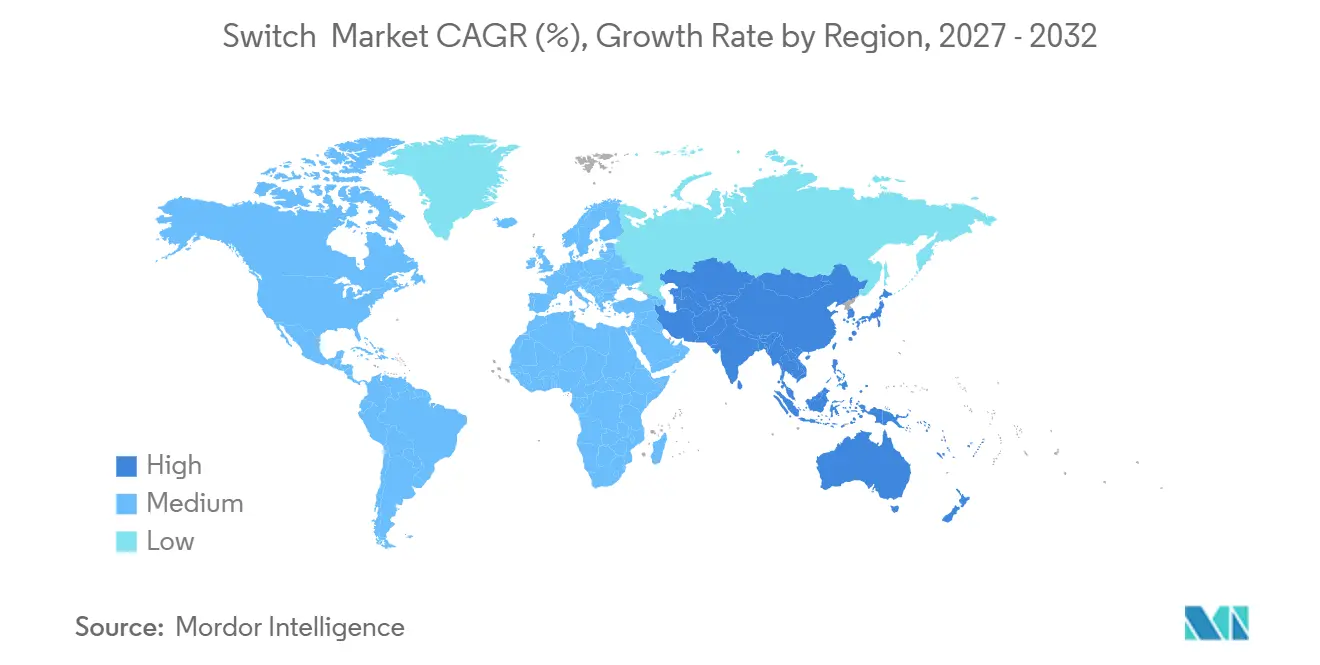
- Por geografia, a Ásia-Pacífico detinha 42,1% da receita em 2026 e tem previsão de crescer a um CAGR de 7,2% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Adoção de Automação Residencial Inteligente e Predial | +1.40% | Global; maior na América do Norte, Europa, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão da Infraestrutura Urbana e da Eletrificação | +1.20% | Ásia-Pacífico, Oriente Médio e África, América do Sul | Curto prazo (≤ 2 anos) |
| Automação Industrial e Demanda por Controle em Aplicações de Segurança Crítica | +0.70% | Global; Ásia-Pacífico, América do Norte, Europa | Médio prazo (2 a 4 anos) |
| Eficiência Energética e Conformidade com Edifícios Verdes | +0.60% | América do Norte, Europa | Médio prazo (2 a 4 anos) |
| Interruptores Inteligentes Compatíveis com Retrofit para Edifícios Existentes | +0.40% | América do Norte, Europa, Ásia-Pacífico madura | Curto prazo (≤ 2 anos) |
| Arquiteturas de Comutação Interoperáveis, Sem Neutro e Sem Bateria | +0.40% | Global; adoção inicial na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Automação Residencial Inteligente e Arquiteturas Compatíveis com Retrofit
As plataformas de automação residencial inteligente são uma importante fonte de demanda por interruptores conectados em residências e edifícios comerciais de pequeno porte. O Ministério Federal Alemão para Assuntos Econômicos relatou uma receita global B2C de habitação inteligente de EUR 142 bilhões em 2024 e EUR 159 bilhões em 2025, com a Europa respondendo por EUR 41 bilhões em 2025[1]. Os produtos compatíveis com Matter reduzem a barreira criada por ecossistemas de controle separados, pois podem funcionar com Apple Home, Google Home e Amazon Alexa. Isso torna a interoperabilidade mais importante na especificação de produtos e oferece aos fornecedores uma razão mais clara para desenvolver linhas conectadas. O mercado global de interruptores também se beneficia quando a coleta de energia cinética elimina a necessidade de um fio neutro ou de uma bateria em edifícios mais antigos. A EnOcean descreve tecnologia predial compatível com Matter que suporta essa abordagem para instalações de retrofit. Como resultado, os fabricantes podem atender a projetos de renovação onde a instalação convencional de interruptores inteligentes tem sido mais difícil.
Expansão da Infraestrutura Urbana e da Eletrificação
O investimento em infraestrutura cria demanda direta por comutação de controle e distribuição em subestações, extensões de alimentadores, conexões de energia renovável e projetos de transporte. A Índia combina programas habitacionais, desenvolvimento de metrô e investimento em centros de dados, o que sustenta a demanda por acessórios modulares, interruptores de segurança industrial e equipamentos de infraestrutura. O mercado global de interruptores, portanto, recebe demanda de vários fluxos de construção e eletrificação simultaneamente. Painéis inteligentes pré-fabricados podem integrar funções de comutação e reduzir o número de dispositivos separados dentro de um quadro. Isso pode limitar o crescimento unitário em algumas instalações, mesmo quando o valor de cada instalação aumenta. A Agência Internacional de Energia afirmou que a concentração do fornecimento de cobre e o aperto da capacidade de fundição podem criar riscos materiais para o investimento em infraestrutura elétrica[2]. Essas pressões de fornecimento tornam as decisões de compra mais sensíveis à eficiência de materiais e ao custo total instalado.
Automação Industrial e Demanda por Controle em Aplicações de Segurança Crítica
Os usuários industriais necessitam de interruptores capazes de suportar uso repetido, vibração, condições ambientais exigentes e requisitos de segurança. Esses requisitos tornam o desempenho e a certificação do produto mais importantes do que o menor preço de compra. O mercado global de interruptores se beneficia do maior uso de botões de pressão momentâneos com classificação de segurança e interruptores seletores em robótica colaborativa e circuitos de segurança com cortinas de luz. Essa demanda sustenta o CAGR de 6,3% previsto para interruptores momentâneos até 2032. O investimento fabril em eletrônicos, semicondutores e baterias para veículos elétricos também pode sustentar nova demanda na América do Norte e na Europa. Essas instalações necessitam de dispositivos de controle em painéis de produção, sistemas de isolamento e aplicações de proteção de máquinas. O perfil de demanda favorece fornecedores capazes de atender às expectativas de segurança industrial e fornecer produtos confiáveis ao longo de longos ciclos operacionais.
Eficiência Energética e Conformidade com Edifícios Verdes
Os sistemas de classificação de edifícios reconhecem cada vez mais a comutação controlável e com detecção de ocupação dentro de estruturas de energia e sustentabilidade. O LEED fornece um sistema de classificação utilizado para avaliar práticas sustentáveis de construção[3]. O BREEAM também certifica edifícios sustentáveis e apoia decisões de especificação em projetos de construção[4]. Essa conexão torna os controles mais relevantes para projetos que buscam classificações de edifícios mais elevadas. A ABB publicou uma declaração ambiental de produto para interruptores e tomadas elétricas em 2025, fornecendo às equipes de projeto informações sobre o ciclo de vida para avaliações de materiais. O mercado global de interruptores pode se beneficiar quando produtos documentados se qualificam para submissões de edifícios certificados. Fornecedores com documentação de ciclo de vida podem preservar um prêmio onde produtos básicos possuem menos credenciais de conformidade.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Exposição à Cibersegurança e Privacidade em Interruptores Inteligentes | -0.50% | Global; pronunciado na Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Concorrência Informal de Baixo Custo e Compressão de Margens | -0.60% | Ásia-Pacífico, Oriente Médio e África, América do Sul | Curto prazo (≤ 2 anos) |
| Volatilidade de Custos de Cobre, Resina e Módulos Eletrônicos | -0.50% | Global | Curto prazo (≤ 2 anos) |
| Incompatibilidade de Configuração de Terminais e Dificuldades de Instalação em Retrofit | -0.30% | Europa, América do Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Cibersegurança em Interruptores Inteligentes e Dificuldades de Instalação em Retrofit
Os interruptores conectados adicionam uma superfície de ataque digital às redes de automação predial e residencial. O NIST registrou a CVE-2024-48871, uma vulnerabilidade de estouro de buffer baseada em pilha que afeta interruptores industriais da Planet Technology, com pontuação CVSS de 9,8. O NIST também registrou a CVE-2025-21062, que se referia a um algoritmo criptográfico quebrado ou arriscado em software de interruptores inteligentes. Esses casos prolongam a avaliação de fornecedores e adicionam obrigações de segurança para fornecedores que atendem a compradores institucionais. As configurações de terminais existentes também podem dificultar a instalação em retrofit em edifícios mais antigos. O mercado global de interruptores enfrenta adoção mais lenta, onde as equipes de instalação devem resolver problemas de fiação, fio neutro e compatibilidade antes que um dispositivo conectado possa ser instalado. Fornecedores de maior porte têm vantagem quando podem oferecer suporte à conformidade, documentação de produtos e opções prontas para retrofit.
Concorrência de Baixo Custo e Volatilidade dos Custos de Insumos
Produtos sem marca e não certificados competem fortemente onde os compradores atribuem maior peso ao preço inicial do que à conformidade ou ao desempenho ao longo do ciclo de vida. Essa pressão é mais visível em mercados residenciais sensíveis ao preço em partes da Ásia-Pacífico, do Oriente Médio e África e da América do Sul. O mercado global de interruptores possui uma base de fornecedores ampla e organizada, mas produtores locais podem suprimir os preços de venda em canais rurais e semiurbanos. Os padrões de certificação continuam relevantes, incluindo o BIS IS 3854 na Índia e a IEC 60669-1 internacionalmente, embora lacunas de fiscalização possam limitar seu efeito no curto prazo. Os custos de cobre, resina e módulos eletrônicos também criam incerteza para fabricantes e grandes programas de aquisição. Os fornecedores devem equilibrar ações de preço, fornecimento de materiais e redesenho de produtos sem enfraquecer a competitividade no canal.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Estado:
Interruptores Mantidos Ancoram o Volume, Momentâneos Aceleram nos ControlesOs interruptores mantidos e travados responderam por 57,3% da receita global em 2026. Sua posição de liderança reflete o uso em fiação residencial, quadros de distribuição comercial e painéis de controle industrial que requerem um estado estável ligado ou desligado. Esses interruptores evitam a necessidade de entrada contínua do operador e permanecem uma base prática em muitas instalações. Os acessórios de fiação modular europeus ainda dependem fortemente de arranjos de interruptores basculantes mantidos. As aplicações industriais também utilizam interruptores seletores travados para isolamento de motores e funções de proteção de máquinas. O setor do mercado global de interruptores continua a depender desse formato, onde um estado travado é central para a função pretendida.
Os interruptores momentâneos têm previsão de crescer a um CAGR de 6,3% até 2032. Eles atendem a painéis de botões de pressão industriais que necessitam de operação tátil e desempenho com classificação de segurança conforme a IEC 60947-5-1. Também se adequam a interfaces de automação residencial inteligente porque um controlador pode definir o estado mantido enquanto o botão fornece a entrada física. A abordagem de coleta de energia da EnOcean torna os interruptores momentâneos cinéticos adequados para retrofits ao usar a energia gerada pelo pressionamento de um botão para transmitir um sinal sem fio. Esse arranjo elimina uma barreira histórica de fio neutro em propriedades mais antigas. Também se adequa à operação momentânea porque um único pressionamento pode fornecer a energia necessária para enviar um sinal de controle.

Por Construção:
Dominância Modular Persiste Enquanto Não Modulares Capturam Demanda de InfraestruturaOs interruptores modulares responderam por 79,6% da receita de construção em 2026. Sua posição é sustentada pelas práticas de acessórios de fiação embutidos na Europa e na Ásia-Pacífico. Caixas de embutir padronizadas permitem que proprietários e instaladores melhorem a aparência de um cômodo ou adicionem conectividade sem alterar a estrutura da parede. Isso torna os produtos modulares úteis em projetos de renovação, bem como em novas construções. A ABB India lançou sua linha modular LIORA na ELECRAMA 2025 com tomadas USB duplas Tipo A/C, materiais em conformidade com RoHS e acabamentos projetados para aplicações residenciais, comerciais e de hotelaria. O mercado global de interruptores utiliza esse formato de construção familiar como plataforma para recursos de maior valor, em vez de substituir o próprio formato.
Os interruptores não modulares têm previsão de crescer a um CAGR de 5,7% até 2032. Projetos de infraestrutura, painéis industriais e transporte necessitam de unidades integradas de uso intensivo que não precisam seguir os padrões modulares residenciais. Isso permite que uma categoria de construção menor cresça mais rapidamente do que a categoria modular maior. Sua expansão está ligada aos mesmos gastos em infraestrutura que sustentam o grupo de aplicações de crescimento mais rápido. Produtos de uso intensivo atendem a locais exigentes onde durabilidade e proteção são mais importantes do que integração visual. O mercado global de interruptores, portanto, mantém um perfil de construção dividido, com produtos modulares sustentando a ampla demanda de construção e produtos não modulares atendendo às necessidades especializadas de projetos.
Por Tecnologia:
Base Mecânica Estável Enquanto Interruptores Inteligentes Redefinem a Captura de ValorOs interruptores mecânicos detinham 87,5% da receita de tecnologia em 2026. Essa participação reflete a base instalada em edifícios existentes, onde a substituição equivalente permanece comum. Os produtos mecânicos mantêm volume porque são familiares, amplamente disponíveis e práticos para manutenção de rotina. Os produtos eletrônicos ocupam uma posição intermediária ao oferecer regulação de intensidade, partida suave e compatibilidade com dois fios. Essas funções podem justificar um prêmio em trabalhos de renovação na Europa e na América do Norte. A substituição mecânica continua a fornecer a base de volume para o setor do mercado global de interruptores, mesmo com a mudança no mix de produtos.
Os interruptores inteligentes e conectados têm previsão de crescer a um CAGR de 7,3% até 2032. A padronização do protocolo Matter, o uso de assistentes de voz e a coleta de energia sustentam esse crescimento ao reduzir as barreiras de ecossistema e instalação. O interruptor Zigbee GreenPower da Signify usa a energia do pressionamento mecânico do botão para transmitir um sinal de controle sem bateria. Esse design pode expandir o uso tanto em edifícios novos quanto existentes sem a complexidade de uma alternativa conectada à rede elétrica. Projetos de renovação, hotelaria e gestão comercial são importantes canais de saída porque os usuários finais podem valorizar diretamente a conveniência e o controle. O mercado global de interruptores está caminhando para um mix tecnológico de maior valor, mesmo que os dispositivos mecânicos convencionais permaneçam dominantes na demanda unitária.
Por Aplicação:
Infraestrutura Surge como Catalisador Estrutural de CrescimentoAs aplicações residenciais responderam por 39,4% da receita em 2026 e foram o maior grupo de aplicações. A atividade habitacional na Índia, no Sudeste Asiático, no Conselho de Cooperação do Golfo e na África Subsaariana sustenta essa escala. A concorrência de preços e o alto uso de produtos básicos restringem os valores médios em muitos mercados de grande volume. Os projetos comerciais formam o próximo nível de demanda em escritórios, imóveis de varejo e edifícios de hotelaria. Designs modulares premium e requisitos de certificação de edifícios podem sustentar preços de venda mais elevados nesses ambientes. As aplicações industriais são menores, mas obtêm valores por unidade mais elevados devido à certificação de segurança e aos requisitos de desempenho.
Infraestrutura e serviços públicos têm previsão de crescer a um CAGR de 6,5% até 2032. O tamanho do mercado global de interruptores para essa aplicação é sustentado pela distribuição de rede elétrica, gestão de energia em centros de dados, eletrificação de terminais de transporte e controle de usinas de energia renovável. Essas áreas recebem investimento de capital sustentado e frequentemente requerem produtos robustos e confiáveis. O transporte adiciona demanda por meio do desenvolvimento ferroviário, de metrô e aeroportuário na Ásia, no Oriente Médio e na Europa. Essas aplicações necessitam de dispositivos de comutação de baixa manutenção que possam atender às expectativas de grau ferroviário, como EN 50155 e IEC 61373. Esse mix de aplicações oferece aos fornecedores um caminho de crescimento além da demanda básica de substituição residencial.
Análise Geográfica
Mercado de Interruptores da APAC
A Ásia-Pacífico detinha 42,1% da participação global no mercado de interruptores em 2026 e está prevista para expandir a um CAGR de 7,2% até 2032. A região combina uma grande base de construção com o crescente uso de casas inteligentes nas áreas urbanas da China e da Coreia do Sul. A agenda de modernização da rede elétrica e de neutralidade de carbono da China apoia a demanda por controle e distribuição em todos os níveis de rede. Os programas habitacionais, projetos de metrô e desenvolvimento de centros de dados da Índia criam demanda em aplicações residenciais, industriais e de infraestrutura. Vietnã, Indonésia e Tailândia se beneficiam de investimentos em manufatura e atividades de infraestrutura turística. A ABB expandiu sua linha LIORA para interiores residenciais e de hotelaria indianos, demonstrando a importância de ofertas premium personalizadas na região.
Mercado de Interruptores da América do Norte e Europa
A América do Norte e a Europa são bases de demanda maduras, onde reformas, certificações de edificações e atualizações de casas inteligentes sustentam vendas estáveis. As decisões de construção comercial na América do Norte são influenciadas por requisitos de eficiência energética e pela demanda por produtos controláveis com sensores de ocupação. A eletrificação de centros de dados e a modernização da rede elétrica também fortalecem a demanda por produtos de fiação de especificações mais elevadas. A Europa se beneficia da demanda por substituição vinculada à atividade de renovação e acessórios modulares compatíveis com interruptores inteligentes. A desaceleração da nova construção residencial na Alemanha e na França limita parte da oportunidade em volume. O estudo SmartLivingNEXT alemão registrou uma receita europeia de vida inteligente de 41 mil milhões de EUR em 2025, reforçando a importância da região para produtos premium de automação predial.
Mercado de Interruptores do Oriente Médio e África e América do Sul
A América do Sul, o Oriente Médio e a África apresentam padrões de demanda menores, porém distintos. O Brasil fornece grande parte do volume sul-americano por meio de investimentos em construção e em redes elétricas, embora as condições de acessibilidade e câmbio limitem o crescimento em valor. Os mercados do Golfo sustentam acessórios modulares premium por meio de projetos de hotelaria, comerciais e residenciais. O Egito e o Marrocos apoiam a comutação industrial e de infraestrutura por meio de instalações solares e desenvolvimento de zonas industriais. A África Subsaariana permanece focada em dispositivos modulares e não modulares básicos, onde cadeias de fornecimento informais intensificam a pressão sobre os preços. O mercado global de interruptores apresenta potencial inicial para interruptores inteligentes na África do Sul e no Quênia, à medida que a disponibilidade de banda larga se expande entre os consumidores de maior renda.
Cenário Competitivo
O mercado global de interruptores apresenta concentração moderada nas categorias premium e orientadas por tecnologia. Schneider Electric, Legrand, ABB e Siemens detêm posições fortes em usos residenciais, comerciais e industriais. O nível de volume mais amplo permanece fragmentado porque produtores regionais e sem marca competem principalmente por preço. Essa estrutura cria condições competitivas diferentes entre países e aplicações. Os grandes fornecedores se diferenciam por meio de design, funcionalidade conectada, certificação e serviço. Os produtores menores tendem a se concentrar em produtos de menor custo e alcance de distribuição local.
A Legrand reportou EUR 5,4 bilhões em vendas no primeiro semestre de 2026, um aumento de 17% excluindo efeitos cambiais, e sete aquisições em negócios de energia e transição digital. As aquisições incluíram posições ligadas à gestão de energia em centros de dados e infraestrutura de transição energética. A linha linear Busch-art da ABB utiliza 92-98% de policarbonato reciclado e funciona com ABB-free@home e automação predial i-bus KNX. Esses movimentos mostram como os fornecedores combinam exposição adjacente à eletrificação, design, sustentabilidade e conectividade. O mercado global de interruptores também recompensa produtos apoiados por declarações ambientais e evidências de certificação. Essas ferramentas ajudam os fabricantes a se qualificarem para projetos de construção onde a documentação faz parte do processo de seleção.
Uma grande oportunidade permanece em produtos de interruptores inteligentes para retrofit que não requerem fio neutro. Residências mais antigas na Europa e na América do Norte podem ser custosas para recabear, o que torna os produtos cinéticos sem bateria relevantes. A tecnologia da EnOcean oferece um caminho para controle sem fio que pode resolver esse problema de instalação. Os interruptores momentâneos com classificação de segurança industrial oferecem outra área protegida porque devem atender a requisitos de segurança funcional. O mercado global de interruptores também inclui ofertas compatíveis com Matter a preços mais baixos de fornecedores focados em IoT, como a Shelly Group SE. Os requisitos de cibersegurança sob a Diretiva de Equipamentos de Rádio da UE podem favorecer fornecedores maiores que possuem capacidades internas de teste e conformidade.
Líderes do Setor de Interruptores
-
Schneider Electric SE
-
Legrand SA
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Interruptores Empresas cobertas neste relatório
- ABB Ltd.
- Eaton Corporation plc
- Gewiss S.p.A.
- Hager Group
- Havells India Limited
- Honeywell International Inc.
- Hubbell Incorporated
- JUNG
- Legrand SA
- Leviton Manufacturing Co., Inc.
- Lutron Electronics
- OMRON Corporation
- Panasonic Corporation
- Rockwell Automation, Inc.
- Schneider Electric SE
- Shelly Group SE
- Siemens AG
- Signify N.V.
- Simon S.A.
- Vimar S.p.A.
Desenvolvimentos industriais recentes em Mercado de Interruptores
- Setembro de 2026: A Schneider Electric apresentou equipamentos de média tensão totalmente definidos por software no YOTTA 2026 em Las Vegas. Os programas piloto continuam até 2027, com disponibilidade comercial mais ampla planejada a partir de 2028.
- Junho de 2026: A Schneider Electric lançou o Interruptor de Transferência Multi-Tensão ASCO SÉRIE 300, um interruptor de transferência automática configurável em campo com faixa de 208-480V e capacidade de até 600A. O produto substitui até 10 modelos específicos de tensão por uma única unidade listada pela UL 1008 e incorpora Detecção Preditiva de Falhas para aplicações de energia de backup comercial.
- Março de 2026: A ABB lançou o disjuntor diferencial eletromecânico DS301C M IcN 10kA no Light + Building 2026 em Frankfurt. A ABB declarou que o produto independente de tensão protege contra sobrecorrente, curto-circuito e falhas residuais para projetos de retrofit comercial e industrial.
- Fevereiro de 2025: A ABB India lançou a linha de interruptores modulares LIORA na ELECRAMA 2025 em Nova Délhi. A linha combinou tomadas USB duplas Tipo A/C, acabamentos Moon White e Stone Grey e materiais em conformidade com RoHS para usos residenciais, comerciais e de hotelaria.
Escopo do Relatório Global do Mercado de Interruptores
Os interruptores são dispositivos elétricos utilizados para estabelecer, interromper ou controlar o fluxo de corrente elétrica em um circuito. Eles permitem que usuários ou sistemas automatizados liguem ou desliguem equipamentos elétricos e iluminação, ou selecionem entre diferentes caminhos de circuito.
O Relatório Global do Mercado de Interruptores é segmentado por estado, construção, tecnologia, aplicação e geografia. Por estado, o mercado é segmentado em interruptores momentâneos e interruptores mantidos/travados. Por construção, o mercado é segmentado em interruptores modulares e não modulares. Por tecnologia, o mercado é segmentado em interruptores mecânicos, eletrônicos e inteligentes e conectados. Por aplicação, o mercado é segmentado em residencial, comercial, industrial, infraestrutura e serviços públicos, transporte e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de interruptores em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Interruptores Momentâneos |
| Interruptores Mantidos/Travados |
| Interruptores Modulares |
| Interruptores Não Modulares |
| Interruptores Mecânicos |
| Interruptores Eletrônicos |
| Interruptores Inteligentes e Conectados |
| Residencial |
| Comercial |
| Industrial |
| Infraestrutura e Serviços Públicos |
| Transporte |
| Outras Aplicações |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Estado | Interruptores Momentâneos | |
| Interruptores Mantidos/Travados | ||
| Por Construção | Interruptores Modulares | |
| Interruptores Não Modulares | ||
| Por Tecnologia | Interruptores Mecânicos | |
| Interruptores Eletrônicos | ||
| Interruptores Inteligentes e Conectados | ||
| Por Aplicação | Residencial | |
| Comercial | ||
| Industrial | ||
| Infraestrutura e Serviços Públicos | ||
| Transporte | ||
| Outras Aplicações | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do setor global de interruptores até 2032?
O setor tem previsão de atingir 22,12 bilhões de USD até 2032, crescendo a um CAGR de 5,44% de 2027 a 2032.
Qual tecnologia de interruptores está crescendo mais rapidamente?
Os interruptores inteligentes e conectados têm previsão de crescer a um CAGR de 7,3% até 2032, sustentados pela compatibilidade com Matter e designs amigáveis ao retrofit.
Qual aplicação tem a perspectiva de crescimento mais elevada?
Infraestrutura e serviços públicos têm previsão de crescer a um CAGR de 6,5% até 2032, impulsionados por projetos de rede elétrica, centros de dados, transporte e energia renovável.
Por que a Ásia-Pacífico lidera a demanda global?
A Ásia-Pacífico detinha 42,1% da receita em 2026 e tem previsão de crescer a um CAGR de 7,2% até 2032 devido à demanda por construção, infraestrutura e automação residencial inteligente.
O que está limitando a adoção de interruptores conectados?
Riscos de cibersegurança, dificuldades de fiação em retrofit e a necessidade de documentação de conformidade de fornecedores podem retardar a adoção em projetos institucionais e em edifícios mais antigos.
Qual é o grau de concentração do setor global de interruptores?
Pontuação de concentração de mercado: 5 de 10, pois os principais fornecedores premium são influentes, mas fabricantes regionais e sem marca mantêm o nível de volume geral fragmentado.