
Taille et Part du Marché des Interrupteurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 16.97 Milliards de dollars |
| Taille du Marché (2032) | 22.12 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.44 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
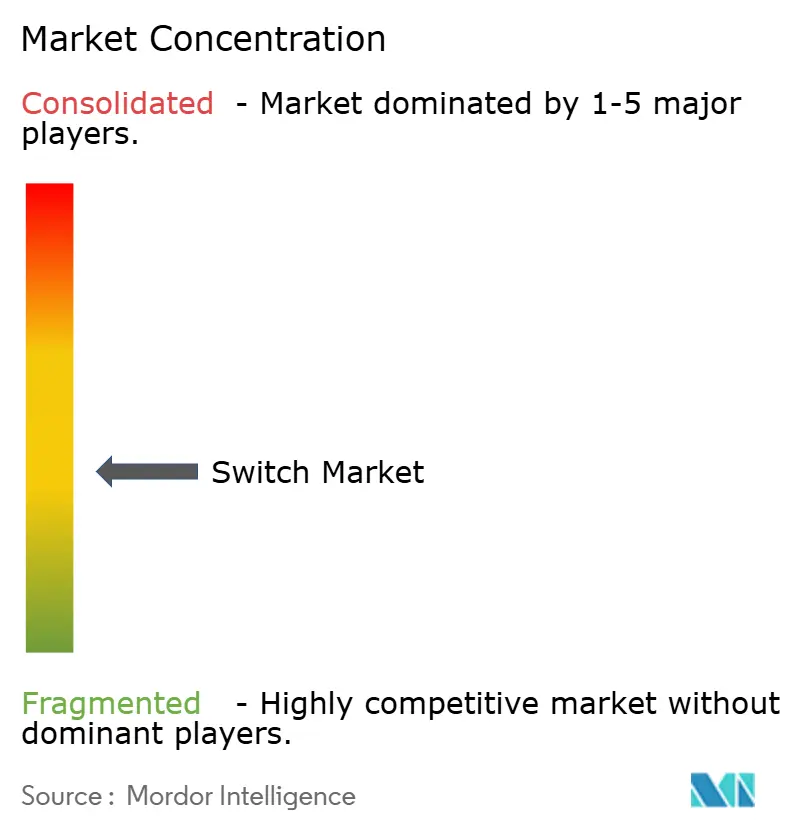
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Interrupteurs par Mordor Intelligence
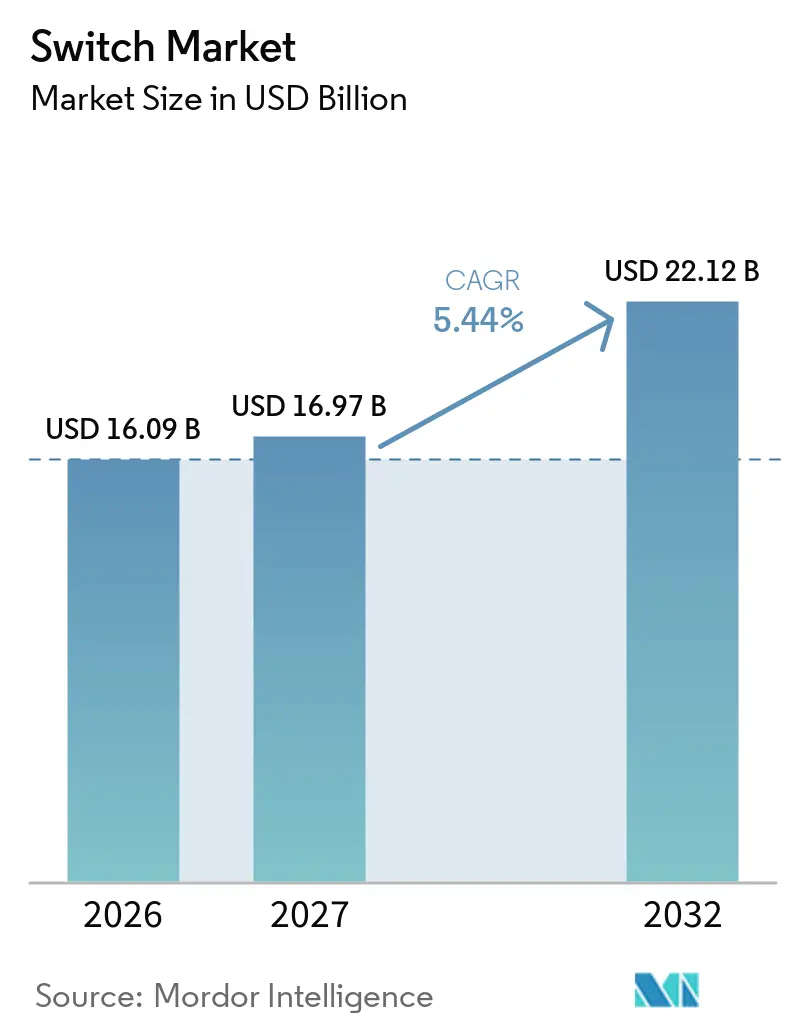
La taille du marché des interrupteurs devrait augmenter de 16,09 milliards USD en 2026 à 16,97 milliards USD en 2027 et atteindre 22,12 milliards USD d'ici 2032, à un CAGR de 5,44 % sur la période 2027-2032. Le marché mondial des interrupteurs est soutenu par la construction résidentielle et commerciale dans les économies émergentes, la modernisation du réseau électrique dans les économies matures, et l'utilisation plus large de commandes connectées dans les nouveaux projets et les rénovations. Les interrupteurs intelligents modifient la composition de la valeur, car leurs prix de vente plus élevés compensent la pression sur les marges des produits conventionnels. Chaque bâtiment neuf, rénové ou électrifié nécessite des dispositifs de commutation, ce qui confère au marché mondial des interrupteurs une source de demande sous-jacente stable. Les fabricants se concentrent sur les produits connectés, les gammes modulaires haut de gamme et la documentation de conformité pour protéger les marges et améliorer leur position dans les projets à spécification imposée. Le cuivre, les résines techniques, la cybersécurité et la concurrence informelle à bas coût demeurent des contraintes matérielles sur le marché mondial des interrupteurs.
Principaux Enseignements du Rapport
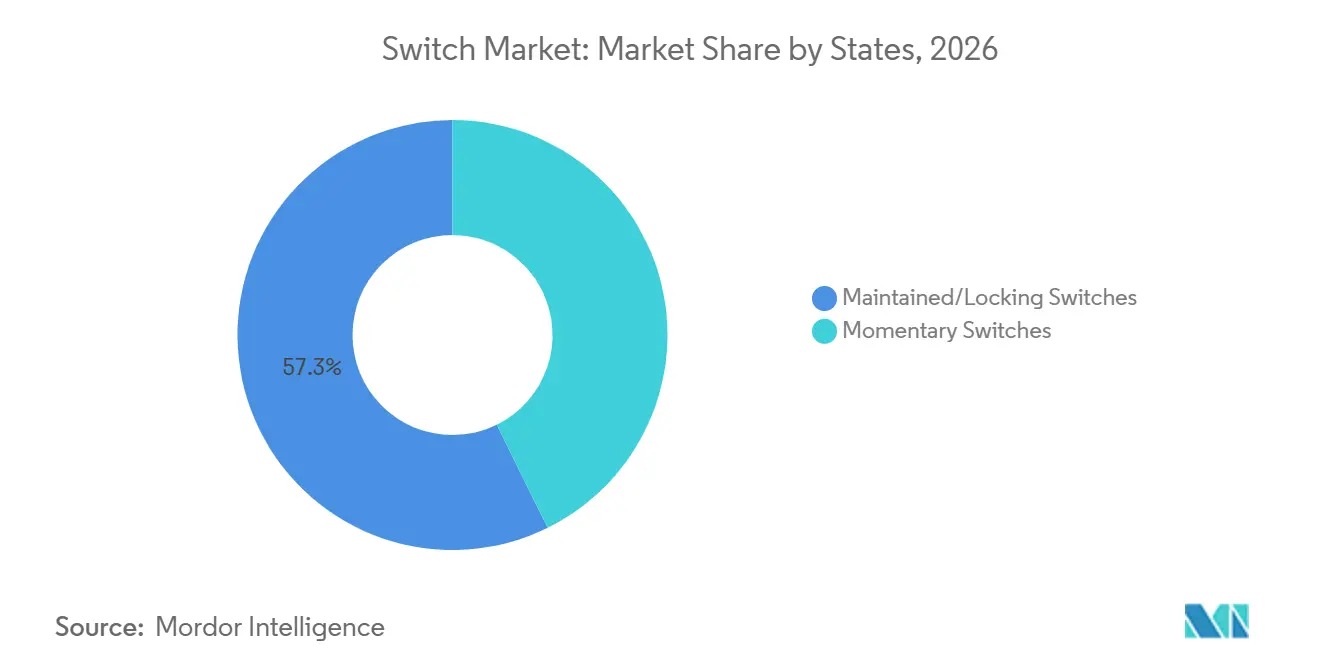
- Par état, les interrupteurs maintenus et à verrouillage détenaient 57,3 % de la part du marché mondial des interrupteurs en 2026, tandis que les interrupteurs momentanés devraient croître à un CAGR de 6,3 % jusqu'en 2032.
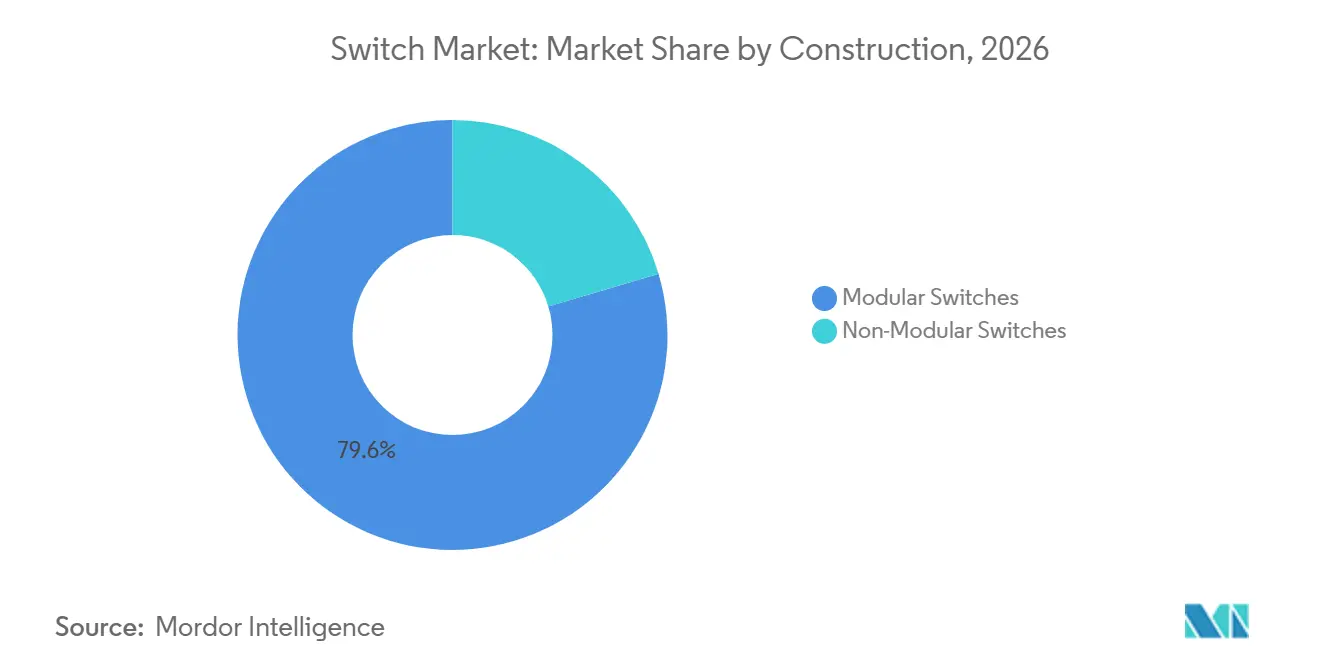
- Par construction, les interrupteurs modulaires détenaient 79,6 % de la part des revenus en 2026, tandis que les interrupteurs non modulaires devraient croître à un CAGR de 5,7 % jusqu'en 2032.
- Par technologie, les interrupteurs mécaniques détenaient 87,5 % de la part des revenus en 2026, tandis que les interrupteurs intelligents et connectés devraient croître à un CAGR de 7,3 % jusqu'en 2032.
- Par application, les applications résidentielles détenaient 39,4 % de la part des revenus en 2026, tandis que les infrastructures et services publics devraient croître à un CAGR de 6,5 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 42,1 % de la part des revenus en 2026 et devrait croître à un CAGR de 7,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption de la Maison Intelligente et de l'Automatisation des Bâtiments | +1.40% | Mondial ; plus élevé en Amérique du Nord, en Europe, en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Expansion des Infrastructures Urbaines et de l'Électrification | +1.20% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Court terme (≤ 2 ans) |
| Automatisation Industrielle et Demande de Commandes à Sécurité Critique | +0.70% | Mondial ; Asie-Pacifique, Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Efficacité Énergétique et Conformité aux Bâtiments Verts | +0.60% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Interrupteurs Intelligents Compatibles avec la Rénovation pour les Bâtiments Existants | +0.40% | Amérique du Nord, Europe, Asie-Pacifique mature | Court terme (≤ 2 ans) |
| Architectures de Commutation Interopérables, Sans Neutre et Sans Batterie | +0.40% | Mondial ; adoption précoce en Europe, en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption de la Maison Intelligente et Architectures Compatibles avec la Rénovation
Les plateformes de maison intelligente constituent une source majeure de demande pour les interrupteurs connectés dans les habitations et les bâtiments commerciaux légers. Le ministère fédéral allemand des Affaires économiques a signalé un chiffre d'affaires mondial B2C dans le domaine de la vie intelligente de 142 milliards EUR en 2024 et de 159 milliards EUR en 2025, l'Europe représentant 41 milliards EUR en 2025[1]. Les produits compatibles Matter réduisent la barrière créée par des écosystèmes de contrôle distincts, car ils peuvent fonctionner avec Apple Home, Google Home et Amazon Alexa. Cela rend l'interopérabilité plus importante dans la spécification des produits et donne aux fournisseurs une raison plus claire de développer des gammes connectées. Le marché mondial des interrupteurs bénéficie également lorsque la récupération d'énergie cinétique supprime le besoin d'un fil neutre ou d'une batterie dans les bâtiments anciens. EnOcean décrit une technologie de bâtiment compatible Matter qui prend en charge cette voie pour les installations de rénovation. En conséquence, les fabricants peuvent s'adresser aux projets de rénovation où l'installation conventionnelle d'interrupteurs intelligents a été plus difficile.
Expansion des Infrastructures Urbaines et de l'Électrification
L'investissement dans les infrastructures crée une demande directe pour la commutation de contrôle et de distribution dans les sous-stations, les extensions de lignes d'alimentation, les raccordements aux énergies renouvelables et les projets de transport. L'Inde combine des programmes de logement, le développement du métro et l'investissement dans les centres de données, ce qui soutient la demande d'accessoires modulaires, d'interrupteurs de sécurité industriels et d'équipements d'infrastructure. Le marché mondial des interrupteurs reçoit donc une demande de plusieurs flux de construction et d'électrification simultanément. Les tableaux intelligents préfabriqués peuvent intégrer des fonctions de commutation et réduire le nombre de dispositifs distincts au sein d'un tableau. Cela peut limiter la croissance unitaire dans certaines installations, même si la valeur de chaque installation augmente. L'Agence internationale de l'énergie a déclaré que la concentration de l'approvisionnement en cuivre et le resserrement des capacités de fusion peuvent créer des risques matériels pour l'investissement dans les infrastructures électriques[2]. Ces pressions sur l'approvisionnement rendent les décisions d'achat plus sensibles à l'efficacité des matériaux et au coût total installé.
Automatisation Industrielle et Demande de Commandes à Sécurité Critique
Les utilisateurs industriels ont besoin d'interrupteurs capables de résister à une utilisation répétée, aux vibrations, à des conditions environnementales exigeantes et aux exigences de sécurité. Ces exigences rendent la performance du produit et la certification plus importantes que le prix d'achat le plus bas. Le marché mondial des interrupteurs bénéficie d'une utilisation accrue de boutons-poussoirs momentanés et de sélecteurs à sécurité homologuée dans la robotique collaborative et les circuits de sécurité à rideaux lumineux. Cette demande soutient le CAGR de 6,3 % fourni pour les interrupteurs momentanés jusqu'en 2032. L'investissement industriel dans l'électronique, les semi-conducteurs et les batteries de véhicules électriques peut également soutenir une nouvelle demande en Amérique du Nord et en Europe. Ces installations nécessitent des dispositifs de commande dans les tableaux de production, les systèmes d'isolation et les applications de protection des machines. Le profil de demande favorise les fournisseurs capables de répondre aux exigences de sécurité industrielle et de fournir des produits fiables sur de longs cycles d'exploitation.
Efficacité Énergétique et Conformité aux Bâtiments Verts
Les systèmes de notation des bâtiments reconnaissent de plus en plus la commutation contrôlable et à détection de présence dans les cadres énergétiques et de durabilité. LEED fournit un système de notation utilisé pour évaluer les pratiques de construction durable[3]. BREEAM certifie également les bâtiments durables et soutient les décisions de spécification dans les projets de construction[4]. Ce lien rend les commandes plus pertinentes pour les projets visant des certifications de bâtiment plus élevées. ABB a publié une déclaration environnementale de produit pour les interrupteurs et prises électriques en 2025, fournissant aux équipes de projet des informations sur le cycle de vie pour les évaluations des matériaux. Le marché mondial des interrupteurs peut bénéficier lorsque des produits documentés sont éligibles aux soumissions de bâtiments certifiés. Les fournisseurs disposant d'une documentation sur le cycle de vie peuvent maintenir une prime là où les produits de base ont moins de références en matière de conformité.
Analyse de l'Impact des Facteurs de Frein*
| Facteur de Frein | % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Cybersécurité et Exposition à la Vie Privée des Interrupteurs Intelligents | -0.50% | Mondial ; prononcé en Europe, en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Concurrence Informelle à Bas Coût et Compression des Marges | -0.60% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Court terme (≤ 2 ans) |
| Volatilité des Coûts du Cuivre, des Résines et des Modules Électroniques | -0.50% | Mondial | Court terme (≤ 2 ans) |
| Inadéquation de la Configuration des Bornes et Friction lors de l'Installation en Rénovation | -0.30% | Europe, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Cybersécurité des Interrupteurs Intelligents et Friction lors de l'Installation en Rénovation
Les interrupteurs connectés ajoutent une surface d'attaque numérique aux réseaux domotiques et d'automatisation des bâtiments. Le NIST a enregistré la CVE-2024-48871, une vulnérabilité de dépassement de tampon basée sur la pile affectant les interrupteurs industriels de Planet Technology, avec un score CVSS de 9,8. Le NIST a également enregistré la CVE-2025-21062, qui concernait un algorithme cryptographique défaillant ou risqué dans le logiciel d'interrupteurs intelligents. De tels cas allongent l'évaluation des fournisseurs et ajoutent des obligations de sécurité pour les fournisseurs au service des acheteurs institutionnels. Les configurations de bornes existantes peuvent également rendre l'installation en rénovation plus difficile dans les bâtiments anciens. Le marché mondial des interrupteurs fait face à une adoption plus lente, lorsque les équipes d'installation doivent résoudre des problèmes de câblage, de fil neutre et de compatibilité avant qu'un dispositif connecté puisse être installé. Les grands fournisseurs ont un avantage lorsqu'ils peuvent offrir un soutien à la conformité, une documentation produit et des options prêtes pour la rénovation.
Concurrence à Bas Coût et Volatilité des Coûts des Intrants
Les produits non marqués et non certifiés sont fortement concurrentiels là où les acheteurs accordent plus d'importance au prix initial qu'à la conformité ou aux performances sur le cycle de vie. Cette pression est la plus visible dans les marchés résidentiels sensibles aux prix dans certaines parties de l'Asie-Pacifique, du Moyen-Orient et de l'Afrique, et de l'Amérique du Sud. Le marché mondial des interrupteurs dispose d'une large base de fournisseurs organisés, mais les producteurs locaux peuvent comprimer les prix de vente dans les circuits ruraux et semi-urbains. Les normes de certification restent pertinentes, notamment BIS IS 3854 en Inde et IEC 60669-1 au niveau international, bien que les lacunes dans l'application puissent limiter leur effet à court terme. Les coûts du cuivre, des résines et des modules électroniques créent également une incertitude pour les fabricants et les grands programmes d'approvisionnement. Les fournisseurs doivent équilibrer les actions sur les prix, l'approvisionnement en matériaux et la reconception des produits sans affaiblir la compétitivité des circuits de distribution.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par État :
Les Interrupteurs Maintenus Ancrent le Volume, les Momentanés Accélèrent dans les CommandesLes interrupteurs maintenus et à verrouillage représentaient 57,3 % du chiffre d'affaires mondial en 2026. Leur position dominante reflète leur utilisation dans le câblage résidentiel, les tableaux de distribution commerciaux et les armoires de commande industrielles qui nécessitent un état stable marche ou arrêt. Ces interrupteurs évitent le besoin d'une intervention continue de l'opérateur et restent une base pratique dans de nombreuses installations. Les accessoires de câblage modulaires européens reposent encore largement sur des arrangements à bascule maintenue. Les applications industrielles utilisent également des sélecteurs à verrouillage pour l'isolation des moteurs et les fonctions de protection des machines. Le secteur du marché mondial des interrupteurs continue de s'appuyer sur ce format, où un état verrouillé est au cœur de la fonction prévue.
Les interrupteurs momentanés devraient croître à un CAGR de 6,3 % jusqu'en 2032. Ils servent les tableaux de boutons-poussoirs industriels qui nécessitent une opération tactile et des performances homologuées selon la norme IEC 60947-5-1. Ils s'adaptent également aux interfaces de maison intelligente, car un contrôleur peut définir l'état maintenu tandis que le bouton fournit l'entrée physique. L'approche de récupération d'énergie d'EnOcean rend les interrupteurs momentanés cinétiques adaptés aux rénovations en utilisant l'énergie créée par une pression sur le bouton pour transmettre un signal sans fil. Cet arrangement supprime une barrière historique liée au fil neutre dans les propriétés anciennes. Il s'adapte également à l'opération momentanée car une seule pression peut fournir l'énergie nécessaire pour envoyer un signal de commande.

Par Construction :
La Dominance Modulaire Persiste Tandis que le Non-Modulaire Capte la Demande des InfrastructuresLes interrupteurs modulaires représentaient 79,6 % du chiffre d'affaires de la construction en 2026. Leur position est soutenue par les pratiques d'accessoires de câblage encastrés en Europe et en Asie-Pacifique. Les boîtiers d'encastrement standardisés permettent aux propriétaires et aux installateurs d'améliorer l'apparence d'une pièce ou d'ajouter de la connectivité sans modifier la structure murale. Cela rend les produits modulaires utiles dans les projets de rénovation ainsi que dans les nouvelles constructions. ABB India a lancé sa gamme modulaire LIORA à ELECRAMA 2025 avec des prises USB doubles Type-A/C, des matériaux conformes RoHS et des finitions conçues pour les applications résidentielles, commerciales et hôtelières. Le marché mondial des interrupteurs utilise ce format de construction familier comme plateforme pour des fonctionnalités à plus haute valeur ajoutée plutôt que de remplacer le format lui-même.
Les interrupteurs non modulaires devraient croître à un CAGR de 5,7 % jusqu'en 2032. Les infrastructures, les tableaux industriels et les projets de transport nécessitent des unités intégrées robustes qui n'ont pas à suivre les normes modulaires résidentielles. Cela permet à une catégorie de construction plus petite de croître plus rapidement que la catégorie modulaire plus grande. Son expansion est liée aux mêmes dépenses d'infrastructure qui soutiennent le groupe d'applications à la croissance la plus rapide. Les produits robustes servent des emplacements exigeants où la durabilité et la protection importent plus que l'intégration visuelle. Le marché mondial des interrupteurs conserve donc un profil de construction divisé, avec des produits modulaires soutenant la demande générale de construction et des produits non modulaires répondant aux besoins spécialisés des projets.
Par Technologie :
La Base Mécanique Stable Tandis que les Interrupteurs Intelligents Redéfinissent la Capture de ValeurLes interrupteurs mécaniques détenaient 87,5 % du chiffre d'affaires technologique en 2026. Cette part reflète le parc installé dans les bâtiments existants, où le remplacement à l'identique reste courant. Les produits mécaniques maintiennent leur volume car ils sont familiers, largement disponibles et pratiques pour la maintenance de routine. Les produits électroniques occupent une position intermédiaire en offrant des fonctions de gradation, de démarrage progressif et de compatibilité deux fils. Ces fonctions peuvent justifier une prime dans les travaux de rénovation en Europe et en Amérique du Nord. Le remplacement mécanique continue de fournir la base de volume pour le secteur du marché mondial des interrupteurs, même si la composition des produits évolue.
Les interrupteurs intelligents et connectés devraient croître à un CAGR de 7,3 % jusqu'en 2032. La standardisation du protocole Matter, l'utilisation d'assistants vocaux et la récupération d'énergie soutiennent cette croissance en abaissant les barrières liées aux écosystèmes et à l'installation. L'interrupteur Zigbee GreenPower de Signify utilise l'énergie de la pression mécanique du bouton pour transmettre un signal de commande sans batterie. Cette conception peut étendre l'utilisation dans les bâtiments neufs et existants sans la complexité d'une alternative connectée au secteur. Les projets de rénovation, d'hôtellerie et de gestion commerciale sont des débouchés importants car les utilisateurs finaux peuvent directement valoriser la commodité et le contrôle. Le marché mondial des interrupteurs évolue vers une composition technologique à plus haute valeur ajoutée, même si les appareils mécaniques conventionnels restent dominants dans la demande unitaire.
Par Application :
Les Infrastructures Émergent comme le Catalyseur de Croissance StructurelleLes applications résidentielles représentaient 39,4 % du chiffre d'affaires en 2026 et constituaient le plus grand groupe d'applications. L'activité de construction de logements en Inde, en Asie du Sud-Est, dans le Conseil de coopération du Golfe et en Afrique subsaharienne soutient cette échelle. La concurrence par les prix et l'utilisation élevée de produits de base contraignent les valeurs moyennes dans de nombreux marchés à grand volume. Les projets commerciaux forment le prochain niveau de demande dans les bureaux, les commerces de détail et les bâtiments hôteliers. Les conceptions modulaires haut de gamme et les exigences de certification des bâtiments peuvent soutenir des prix de vente plus élevés dans ces contextes. Les applications industrielles sont plus petites mais génèrent des valeurs unitaires plus élevées en raison des exigences de certification de sécurité et de performance.
Les infrastructures et services publics devraient croître à un CAGR de 6,5 % jusqu'en 2032. La taille du marché mondial des interrupteurs pour cette application est soutenue par la distribution du réseau électrique, la gestion de l'alimentation des centres de données, l'électrification des terminaux de transport et le contrôle des installations d'énergie renouvelable. Ces domaines reçoivent des investissements en capital soutenus et nécessitent souvent des produits robustes et fiables. Le transport ajoute de la demande à travers le développement ferroviaire, métropolitain et aéroportuaire en Asie, au Moyen-Orient et en Europe. Ces applications nécessitent des dispositifs de commutation à faible entretien capables de répondre aux exigences de qualité ferroviaire telles que EN 50155 et IEC 61373. Cette composition d'applications offre aux fournisseurs une voie de croissance au-delà de la demande de remplacement résidentiel de base.
Analyse Géographique
Marché des Interrupteurs en Asie-Pacifique
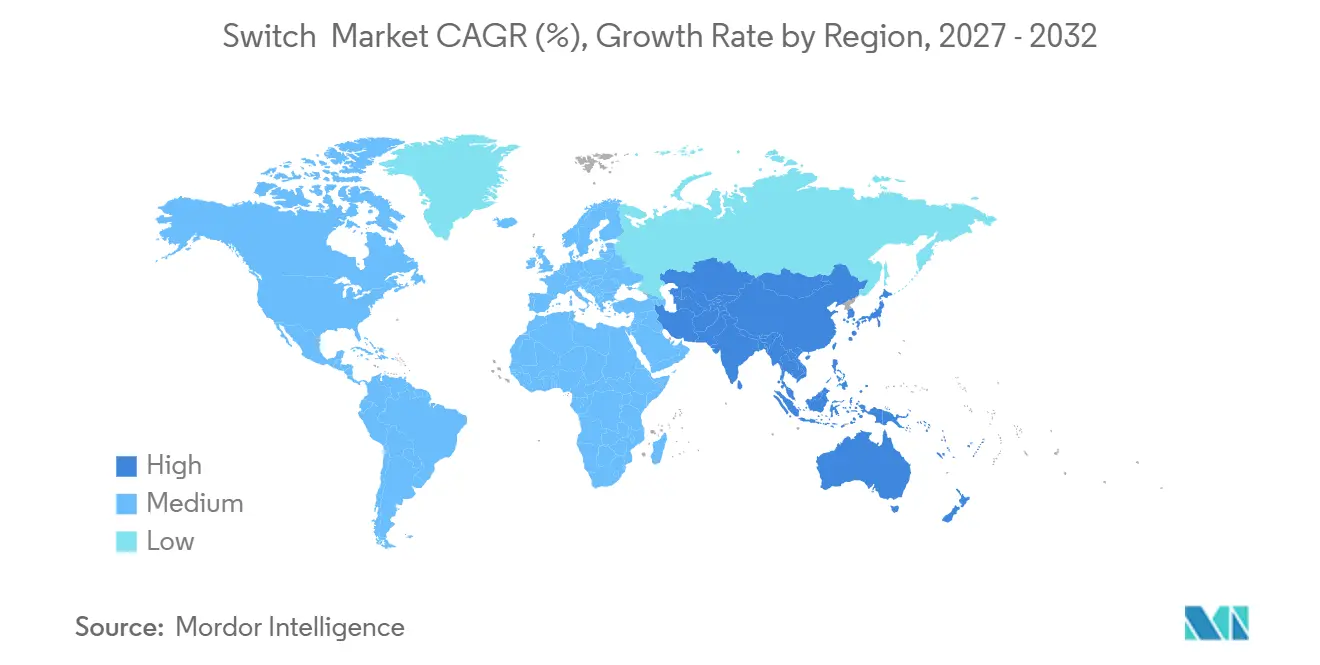
L'Asie-Pacifique détenait 42,1 % de la part du marché mondial des interrupteurs en 2026 et devrait se développer à un TCAC de 7,2 % jusqu'en 2032. La région combine une large base de construction avec une utilisation croissante de la maison intelligente dans les zones urbaines de Chine et de Corée du Sud. Le programme de modernisation du réseau électrique et l'agenda de neutralité carbone de la Chine soutiennent la demande en matière de contrôle et de distribution à travers les niveaux du réseau. Les programmes de logement en Inde, les projets de métro et le développement des centres de données créent une demande dans les applications résidentielles, industrielles et d'infrastructure. Le Vietnam, l'Indonésie et la Thaïlande bénéficient des investissements manufacturiers et des activités d'infrastructure touristique. ABB a étendu sa gamme LIORA pour les intérieurs résidentiels et hôteliers indiens, soulignant l'importance d'offres premium adaptées au sein de la région.
Marché des Interrupteurs en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe constituent des bases de demande matures où la rénovation, la certification des bâtiments et les mises à niveau de la maison intelligente soutiennent des ventes régulières. Les décisions relatives aux bâtiments commerciaux en Amérique du Nord sont influencées par les exigences d'efficacité énergétique et la demande de produits contrôlables avec détection d'occupation. L'électrification des centres de données et la modernisation du réseau électrique renforcent également la demande de produits de câblage à spécifications plus élevées. L'Europe bénéficie d'une demande de remplacement liée à l'activité de rénovation et aux accessoires modulaires compatibles avec les interrupteurs intelligents. Le ralentissement de la construction résidentielle neuve en Allemagne et en France limite une partie des opportunités en volume. L'étude SmartLivingNEXT allemande a enregistré un chiffre d'affaires européen dans le domaine de la vie intelligente de 41 milliards EUR en 2025, confirmant l'importance de la région pour les produits premium d'automatisation du bâtiment.
Marché des Interrupteurs au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique présentent des schémas de demande plus modestes mais distincts. Le Brésil fournit l'essentiel du volume sud-américain grâce aux investissements dans la construction et le réseau électrique, bien que les conditions d'accessibilité financière et de change limitent la croissance en valeur. Les marchés du Golfe soutiennent les accessoires modulaires premium à travers des projets hôteliers, commerciaux et résidentiels. L'Égypte et le Maroc soutiennent la commutation industrielle et d'infrastructure à travers les installations solaires et le développement de zones industrielles. L'Afrique subsaharienne reste axée sur les dispositifs modulaires et non modulaires de base, où les chaînes d'approvisionnement informelles intensifient la pression sur les prix. Le marché mondial des interrupteurs présente un potentiel précoce pour les interrupteurs intelligents en Afrique du Sud et au Kenya, à mesure que la disponibilité du haut débit se développe parmi les consommateurs à revenus plus élevés.
Paysage Concurrentiel
Le marché mondial des interrupteurs présente une concentration modérée dans les catégories haut de gamme et à forte composante technologique. Schneider Electric, Legrand, ABB et Siemens occupent des positions solides dans les usages résidentiels, commerciaux et industriels. Le niveau de volume plus large reste fragmenté car les producteurs régionaux et non marqués se concurrencent principalement sur le prix. Cette structure crée des conditions concurrentielles différentes selon les pays et les applications. Les grands fournisseurs se différencient par le design, la fonctionnalité connectée, la certification et le service. Les producteurs plus petits ont tendance à se concentrer sur des produits à moindre coût et sur la portée de la distribution locale.
Legrand a déclaré 5,4 milliards EUR de ventes au premier semestre 2026, une augmentation de 17 % hors effets de change, et sept acquisitions dans les domaines de l'énergie et des entreprises de transition numérique. Les acquisitions comprenaient des positions liées à la gestion de l'alimentation des centres de données et aux infrastructures de transition énergétique. La gamme linéaire Busch-art d'ABB utilise 92 à 98 % de polycarbonate recyclé et fonctionne avec ABB-free@home et l'automatisation des bâtiments i-bus KNX. Ces mouvements montrent comment les fournisseurs combinent l'exposition à l'électrification adjacente, le design, la durabilité et la connectivité. Le marché mondial des interrupteurs récompense également les produits soutenus par des déclarations environnementales et des preuves de certification. Ces outils aident les fabricants à se qualifier pour des projets de construction où la documentation fait partie du processus de sélection.
Une ouverture majeure subsiste dans les produits d'interrupteurs intelligents de rénovation qui ne nécessitent pas de fil neutre. Les maisons anciennes en Europe et en Amérique du Nord peuvent être coûteuses à recâbler, ce qui rend les produits cinétiques sans batterie pertinents. La technologie d'EnOcean offre une voie vers le contrôle sans fil qui peut résoudre ce problème d'installation. Les interrupteurs momentanés à sécurité homologuée pour usage industriel offrent un autre domaine protégé car ils doivent répondre aux exigences de sécurité fonctionnelle. Le marché mondial des interrupteurs comprend également des offres compatibles Matter à prix plus bas de la part de fournisseurs axés sur l'Internet des objets tels que Shelly Group SE. Les exigences de cybersécurité au titre de la directive européenne sur les équipements radio peuvent favoriser les grands fournisseurs disposant de capacités internes de test et de conformité.
Leaders du Secteur des Interrupteurs
-
Schneider Electric SE
-
Legrand SA
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Interrupteurs Entreprises couvertes dans ce rapport
- ABB Ltd.
- Eaton Corporation plc
- Gewiss S.p.A.
- Hager Group
- Havells India Limited
- Honeywell International Inc.
- Hubbell Incorporated
- JUNG
- Legrand SA
- Leviton Manufacturing Co., Inc.
- Lutron Electronics
- OMRON Corporation
- Panasonic Corporation
- Rockwell Automation, Inc.
- Schneider Electric SE
- Shelly Group SE
- Siemens AG
- Signify N.V.
- Simon S.A.
- Vimar S.p.A.
Développements industriels récents dans Marché des Interrupteurs
- Septembre 2026 : Schneider Electric a dévoilé un appareillage de commutation à moyenne tension entièrement défini par logiciel lors de YOTTA 2026 à Las Vegas. Les programmes pilotes se poursuivent jusqu'en 2027, avec une disponibilité commerciale plus large prévue à partir de 2028.
- Juin 2026 : Schneider Electric a lancé l'interrupteur de transfert multi-tension ASCO 300 SERIES, un interrupteur de transfert automatique configurable sur site avec une plage de 208 à 480 V et une capacité allant jusqu'à 600 A. Le produit remplace jusqu'à 10 modèles spécifiques à une tension par une seule unité homologuée UL 1008 et intègre la détection prédictive des pannes pour les applications de secours électrique commercial.
- Mars 2026 : ABB a lancé le disjoncteur différentiel électromécanique DS301C M IcN 10 kA lors de Light + Building 2026 à Francfort. ABB a déclaré que ce produit indépendant de la tension protège contre les surintensités, les courts-circuits et les défauts différentiels pour les projets de rénovation commerciaux et industriels.
- Février 2025 : ABB India a lancé la gamme d'interrupteurs modulaires LIORA lors d'ELECRAMA 2025 à New Delhi. La gamme combinait des prises USB doubles Type-A/C, des finitions Blanc Lune et Gris Pierre, et des matériaux conformes RoHS pour les usages résidentiels, commerciaux et hôteliers.
Périmètre du Rapport sur le Marché Mondial des Interrupteurs
Les interrupteurs sont des dispositifs électriques utilisés pour établir, interrompre ou contrôler le flux de courant électrique dans un circuit. Ils permettent aux utilisateurs ou aux systèmes automatisés d'allumer ou d'éteindre des équipements électriques et des éclairages, ou de sélectionner entre différents chemins de circuit.
Le rapport sur le marché mondial des interrupteurs est segmenté par état, construction, technologie, application et géographie. Par état, le marché est segmenté en interrupteurs momentanés et interrupteurs maintenus/à verrouillage. Par construction, le marché est segmenté en interrupteurs modulaires et non modulaires. Par technologie, le marché est segmenté en interrupteurs mécaniques, électroniques, et intelligents et connectés. Par application, le marché est segmenté en applications résidentielles, commerciales, industrielles, d'infrastructure et services publics, de transport et autres applications. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des interrupteurs dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Interrupteurs Momentanés |
| Interrupteurs Maintenus/À Verrouillage |
| Interrupteurs Modulaires |
| Interrupteurs Non Modulaires |
| Interrupteurs Mécaniques |
| Interrupteurs Électroniques |
| Interrupteurs Intelligents et Connectés |
| Résidentiel |
| Commercial |
| Industriel |
| Infrastructure et Services Publics |
| Transport |
| Autres Applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par État | Interrupteurs Momentanés | |
| Interrupteurs Maintenus/À Verrouillage | ||
| Par Construction | Interrupteurs Modulaires | |
| Interrupteurs Non Modulaires | ||
| Par Technologie | Interrupteurs Mécaniques | |
| Interrupteurs Électroniques | ||
| Interrupteurs Intelligents et Connectés | ||
| Par Application | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Infrastructure et Services Publics | ||
| Transport | ||
| Autres Applications | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du secteur mondial des interrupteurs d'ici 2032 ?
Le secteur devrait atteindre 22,12 milliards USD d'ici 2032, avec un CAGR de 5,44 % de 2027 à 2032.
Quelle technologie d'interrupteur connaît la croissance la plus rapide ?
Les interrupteurs intelligents et connectés devraient croître à un CAGR de 7,3 % jusqu'en 2032, soutenus par la compatibilité Matter et des conceptions adaptées à la rénovation.
Quelle application présente les meilleures perspectives de croissance ?
Les infrastructures et services publics devraient croître à un CAGR de 6,5 % jusqu'en 2032, portés par les projets de réseau électrique, de centres de données, de transport et d'énergie renouvelable.
Pourquoi l'Asie-Pacifique domine-t-elle la demande mondiale ?
L'Asie-Pacifique détenait 42,1 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 7,2 % jusqu'en 2032 en raison de la demande en construction, en infrastructure et en maison intelligente.
Qu'est-ce qui limite l'adoption des interrupteurs connectés ?
Les risques de cybersécurité, la friction liée au câblage lors de la rénovation et la nécessité d'une documentation de conformité des fournisseurs peuvent ralentir l'adoption dans les projets institutionnels et les bâtiments anciens.
Quelle est la concentration du secteur mondial des interrupteurs ?
Score de concentration du marché : 5 sur 10, car les principaux fournisseurs haut de gamme sont influents, mais les fabricants régionaux et non marqués maintiennent le niveau de volume global fragmenté.