
Schaltermarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
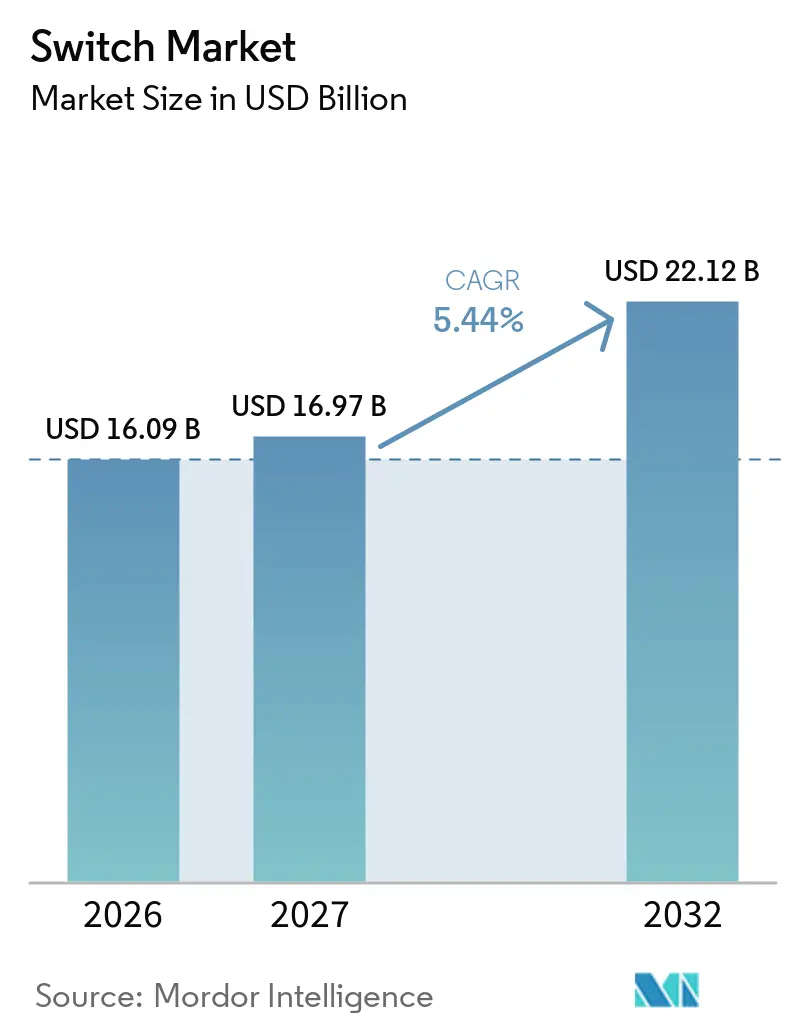
| Marktgröße (2027) | 16.97 Milliarden US-Dollar |
| Marktgröße (2032) | 22.12 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.44 % |
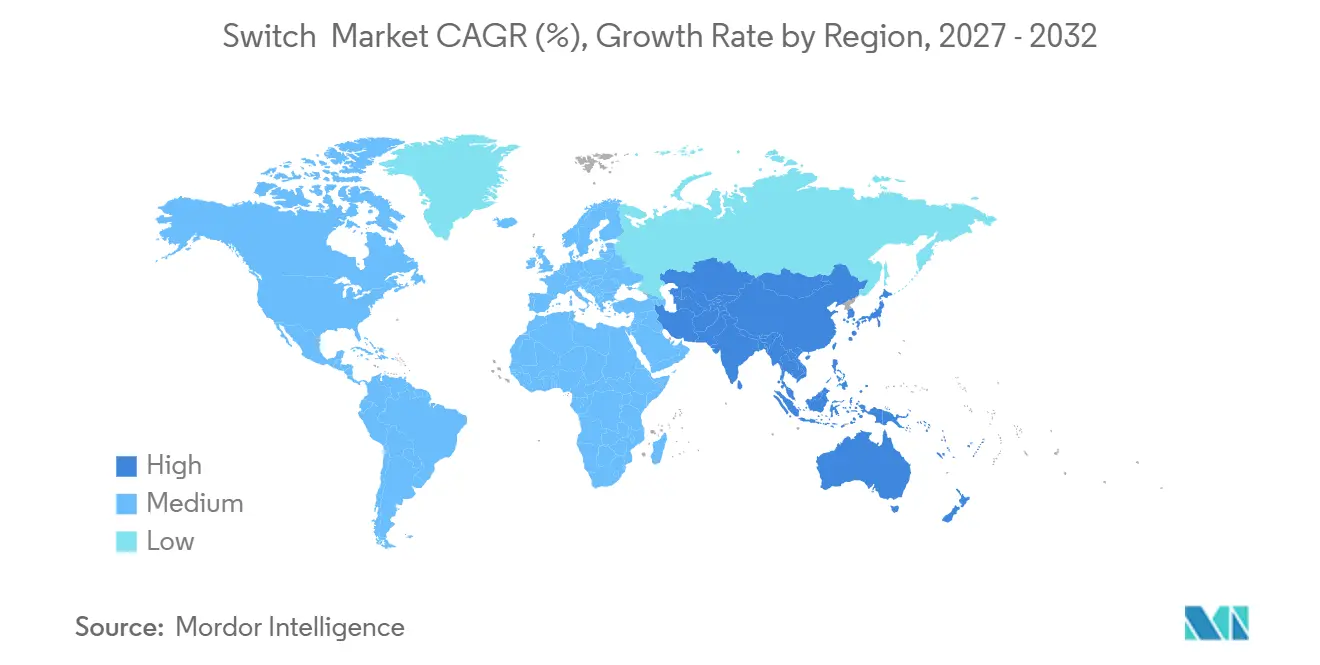
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
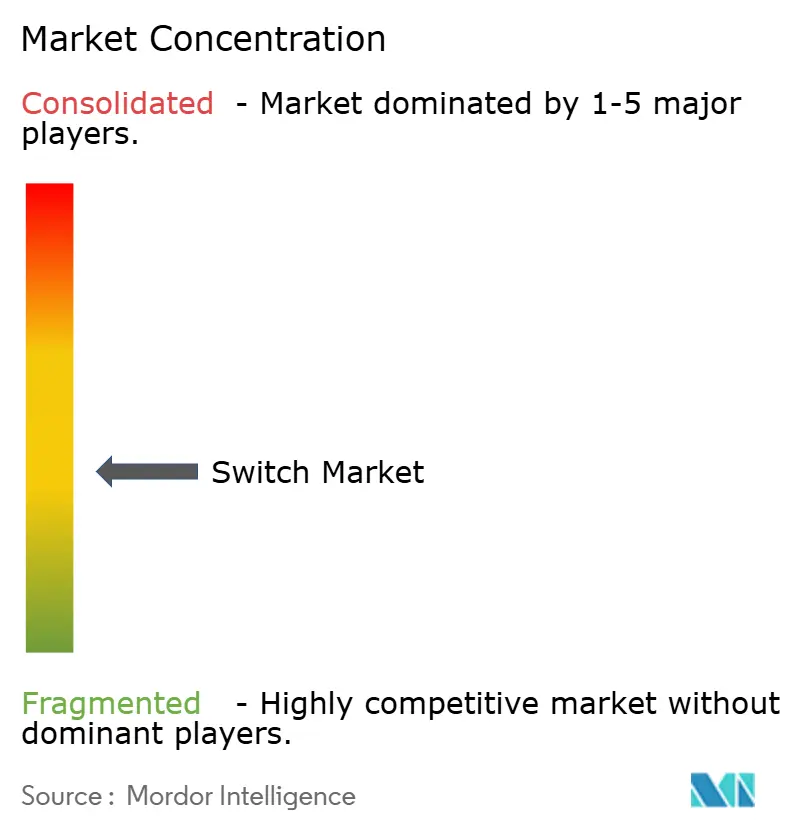
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Schaltermarkt Analyse von Mordor Intelligence
Die Größe des Schaltermarkts wird voraussichtlich von 16,09 Milliarden USD im Jahr 2026 auf 16,97 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 22,12 Milliarden USD erreichen, bei einer CAGR von 5,44 % über den Zeitraum 2027–2032. Der globale Schaltermarkt wird durch den Wohn- und Gewerbebau in aufstrebenden Volkswirtschaften, die Netzmodernisierung in reifen Volkswirtschaften sowie den verstärkten Einsatz vernetzter Steuerungen in Neubauprojekten und Renovierungen gestützt. Smart-Schalter verändern den Wertmix, da ihre höheren Verkaufspreise den Druck auf die Margen konventioneller Produkte ausgleichen. Jedes neue, renovierte oder elektrifizierte Gebäude benötigt Schaltgeräte, was dem globalen Schaltermarkt eine stabile Grundnachfrage sichert. Hersteller konzentrieren sich auf vernetzte Produkte, hochwertige modulare Sortimente und Konformitätsdokumentation, um Margen zu schützen und ihre Position in spezifikationsgeführten Projekten zu verbessern. Kupfer, technische Kunststoffe, Cybersicherheit und kostengünstige informelle Konkurrenz bleiben wesentliche Einschränkungen für den globalen Schaltermarkt.
Wichtigste Erkenntnisse des Berichts
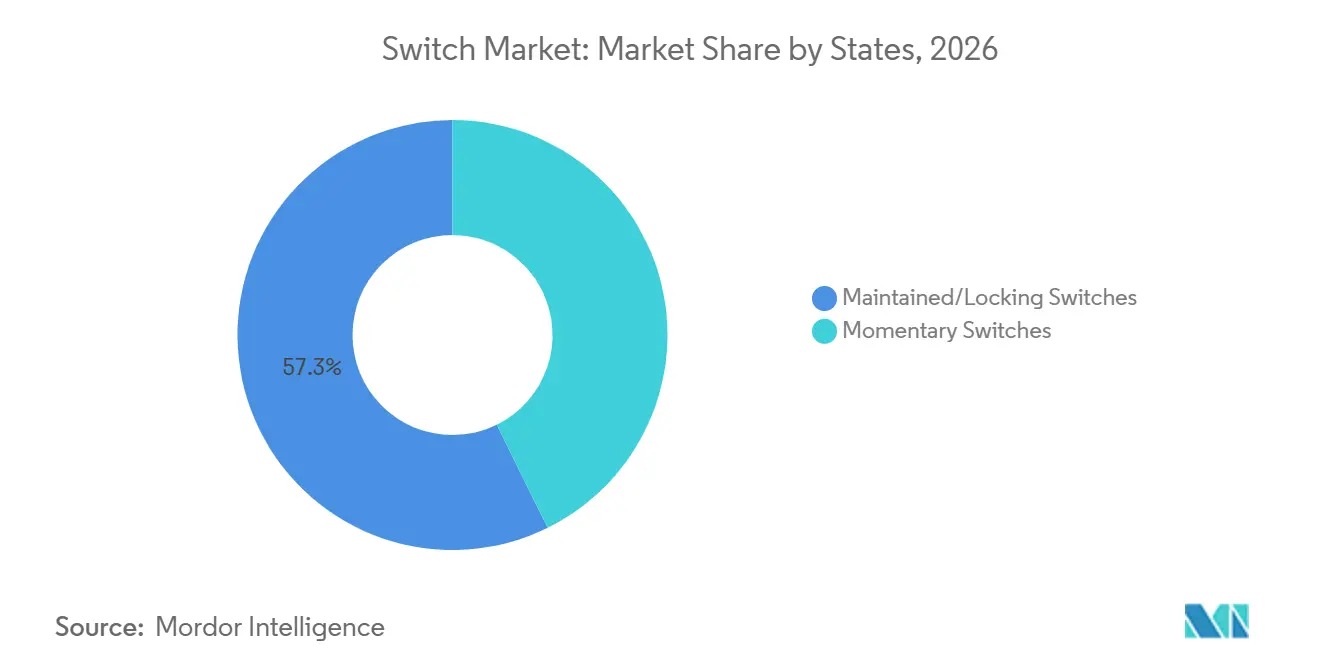
- Nach Zustand hielten Rast- und Verriegelungsschalter im Jahr 2026 einen Anteil von 57,3 % am globalen Schaltermarkt, während Momentschalter bis 2032 mit einer CAGR von 6,3 % wachsen sollen.
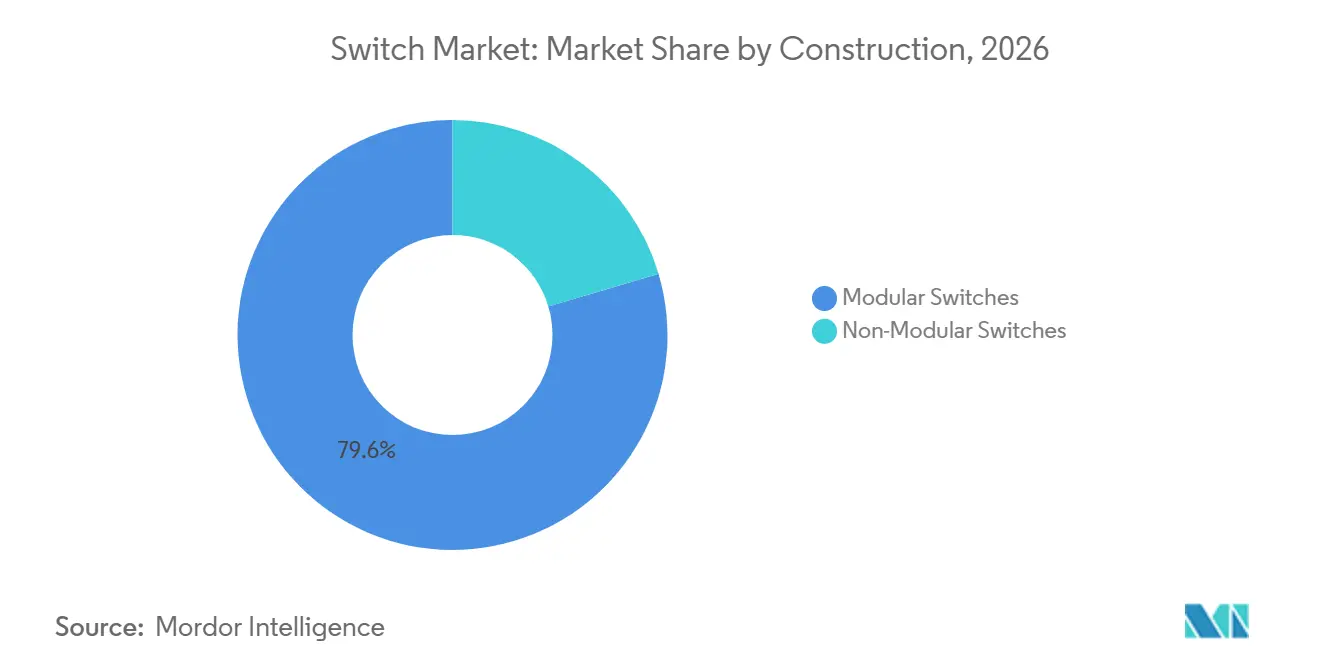
- Nach Bauweise hielten Modulschalter im Jahr 2026 einen Umsatzanteil von 79,6 %, während Nicht-Modular-Schalter bis 2032 mit einer CAGR von 5,7 % wachsen sollen.
- Nach Technologie hielten mechanische Schalter im Jahr 2026 einen Umsatzanteil von 87,5 %, während Smart- und Vernetzt-Schalter bis 2032 mit einer CAGR von 7,3 % wachsen sollen.
- Nach Anwendung hielten Wohngebäudeanwendungen im Jahr 2026 einen Umsatzanteil von 39,4 %, während Infrastruktur und Versorgung bis 2032 mit einer CAGR von 6,5 % wachsen sollen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 42,1 % und soll bis 2032 mit einer CAGR von 7,2 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Einführung von Smart-Home und Gebäudeautomation | +1.40% | Global; am stärksten in Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Urbane Infrastruktur und Elektrifizierungsausbau | +1.20% | Asien-Pazifik, Naher Osten und Afrika, Südamerika | Kurzfristig (≤ 2 Jahre) |
| Industrieautomation und sicherheitskritische Steuerungsnachfrage | +0.70% | Global; Asien-Pazifik, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Energieeffizienz und Konformität mit Anforderungen für grüne Gebäude | +0.60% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Retrofit-kompatible Smart-Schalter für Bestandsgebäude | +0.40% | Nordamerika, Europa, reifes Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Interoperable, neutralleiterfreie und batterielose Schaltarchitekturen | +0.40% | Global; frühe Einführung in Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Smart-Home-Einführung und Retrofit-kompatible Architekturen
Smart-Home-Plattformen sind eine wesentliche Nachfragequelle für vernetzte Schalter in Wohn- und leichten Gewerbegebäuden. Das Bundesministerium für Wirtschaft und Klimaschutz meldete einen globalen B2C-Smart-Living-Umsatz von 142 Milliarden EUR im Jahr 2024 und 159 Milliarden EUR im Jahr 2025, wobei Europa im Jahr 2025 einen Anteil von 41 Milliarden EUR ausmachte[1]. Matter-kompatible Produkte senken die durch separate Steuerungsökosysteme entstehenden Hürden, da sie mit Apple Home, Google Home und Amazon Alexa zusammenarbeiten können. Dies macht Interoperabilität bei der Produktspezifikation wichtiger und gibt Lieferanten einen klareren Anreiz, vernetzte Sortimente zu entwickeln. Der globale Schaltermarkt profitiert auch davon, wenn kinetische Energiegewinnung den Bedarf an einem Neutralleiter oder einer Batterie in älteren Gebäuden beseitigt. EnOcean beschreibt Matter-kompatible Gebäudetechnologie, die diesen Weg für Nachrüstinstallationen untersttzt. Dadurch können Hersteller Renovierungsprojekte erschließen, bei denen die konventionelle Smart-Schalter-Installation bisher schwieriger war.
Urbaner Infrastruktur- und Elektrifizierungsausbau
Infrastrukturinvestitionen schaffen direkte Nachfrage nach Steuerungs- und Verteilungsschaltern in Umspannwerken, Leitungserweiterungen, Anschlüssen für erneuerbare Energien und Transportprojekten. Indien kombiniert Wohnbauprogramme, Metroentwicklung und Rechenzentrumsinfrastruktur, was die Nachfrage nach modularen Zubehörteilen, industriellen Sicherheitsschaltern und Infrastrukturausrüstung stützt. Der globale Schaltermarkt erhält daher gleichzeitig Nachfrage aus mehreren Bau- und Elektrifizierungsströmen. Vorgefertigte Smart-Panels können Schaltfunktionen integrieren und die Anzahl separater Geräte innerhalb einer Verteilung reduzieren. Dies kann das Mengenwachstum bei einigen Installationen begrenzen, auch wenn der Wert jeder einzelnen Installation steigt. Die Internationale Energieagentur stellte fest, dass die Konzentration der Kupferversorgung und die zunehmende Kapazitätsverknappung bei Schmelzhütten Materialrisiken für Investitionen in die elektrische Infrastruktur schaffen können[2]. Diese Versorgungsengpässe machen Kaufentscheidungen empfindlicher gegenüber Materialeffizienz und Gesamtinstallationskosten.
Industrieautomation und sicherheitskritische Steuerungsnachfrage
Industrielle Anwender benötigen Schalter, die wiederholtem Einsatz, Vibrationen, anspruchsvollen Umgebungsbedingungen und Sicherheitsanforderungen standhalten können. Diese Anforderungen machen Produktleistung und Zertifizierung wichtiger als den niedrigsten Kaufpreis. Der globale Schaltermarkt profitiert vom verstärkten Einsatz sicherheitsbewerteter Momentdrucktaster und Wahlschalter in kollaborativer Robotik und Lichtvorhang-Sicherheitskreisen. Diese Nachfrage stützt die prognostizierte CAGR von 6,3 % für Momentschalter bis 2032. Fabrikinvestitionen in Elektronik, Halbleiter und Elektrofahrzeugbatterien können auch neue Nachfrage in Nordamerika und Europa unterstützen. Solche Anlagen benötigen Steuergeräte für Produktionspanels, Trennungssysteme und Maschinenschutzanwendungen. Das Nachfrageprofil begünstigt Lieferanten, die industrielle Sicherheitsanforderungen erfüllen und zuverlässige Produkte über lange Betriebszyklen liefern können.
Energieeffizienz und Konformität mit Anforderungen für grüne Gebäude
Gebäudebewertungssysteme erkennen steuerbare und belegungserfassende Schaltung zunehmend innerhalb von Energie- und Nachhaltigkeitsrahmen an. LEED bietet ein Bewertungssystem zur Beurteilung nachhaltiger Baupraktiken[3]. BREEAM zertifiziert ebenfalls nachhaltige Gebäude und unterstützt Spezifikationsentscheidungen in Bauprojekten[4]. Diese Verbindung macht Steuerungen für Projekte relevanter, die höhere Gebäudebewertungen anstreben. ABB veröffentlichte 2025 eine Umweltproduktdeklaration für elektrische Schalter und Steckdosen und stellte Projektteams Lebenszyklusdaten für Materialbewertungen zur Verfügung. Der globale Schaltermarkt kann davon profitieren, wenn dokumentierte Produkte für zertifizierte Gebäudeeinreichungen qualifizieren. Lieferanten mit Lebenszyklus-Dokumentation können eine Preisprämie erhalten, wo Basisprodukte weniger Konformitätsnachweise aufweisen.
Analyse der Hemmnisse*
| Hemmnis | % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Cybersicherheits- und Datenschutzrisiken bei Smart-Schaltern | -0.50% | Global; ausgeprägt in Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Kostengünstige informelle Konkurrenz und Margenverengung | -0.60% | Asien-Pazifik, Naher Osten und Afrika, Südamerika | Kurzfristig (≤ 2 Jahre) |
| Kostenvolatilität bei Kupfer, Kunstharzen und elektronischen Modulen | -0.50% | Global | Kurzfristig (≤ 2 Jahre) |
| Klemmenanschluss-Inkompatibilität und Installationsreibung bei Nachrüstungen | -0.30% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cybersicherheit bei Smart-Schaltern und Installationsreibung bei Nachrüstungen
Vernetzte Schalter fügen Gebäude- und Heimautomationsnetzwerken eine digitale Angriffsfläche hinzu. NIST verzeichnete CVE-2024-48871, eine stapelbasierte Pufferüberlauf-Schwachstelle, die industrielle Schalter von Planet Technology betrifft, mit einem CVSS-Score von 9,8. NIST verzeichnete außerdem CVE-2025-21062, das einen fehlerhaften oder riskanten kryptografischen Algorithmus in Smart-Schalter-Software betraf. Solche Fälle verlängern die Lieferantenbewertung und fügen Sicherheitsverpflichtungen für Lieferanten hinzu, die institutionelle Käufer bedienen. Bestehende Klemmenanschlusskonfigurationen können die Nachrüstinstallation in älteren Gebäuden ebenfalls erschweren. Der globale Schaltermarkt sieht sich einer langsameren Einführung gegenüber, wenn Installationsteams Verdrahtungs-, Neutralleiter- und Kompatibilitätsprobleme lösen müssen, bevor ein vernetztes Gerät installiert werden kann. Größere Lieferanten haben einen Vorteil, wenn sie Konformitätsunterstützung, Produktdokumentation und nachrüstgeeignete Optionen anbieten können.
Kostengünstige Konkurrenz und Inputkostenvolatilität
Unmarkierte und nicht zertifizierte Produkte konkurrieren stark, wo Käufer dem Vorabpreis mehr Gewicht beimessen als Konformität oder Lebenszyklusleistung. Dieser Druck ist am deutlichsten in preissensiblen Wohngebäudemärkten in Teilen von Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika sichtbar. Der globale Schaltermarkt verfügt über eine große, organisierte Lieferantenbasis, aber lokale Produzenten können Verkaufspreise in ländlichen und halbstädtischen Kanälen drücken. Zertifizierungsstandards bleiben relevant, darunter BIS IS 3854 in Indien und IEC 60669-1 international, obwohl Durchsetzungslücken ihre kurzfristige Wirkung begrenzen können. Kupfer-, Kunstharz- und Elektronikmodulkosten schaffen ebenfalls Unsicherheit für Hersteller und große Beschaffungsprogramme. Lieferanten müssen Preismaßnahmen, Materialbeschaffung und Produktneugestaltung ausbalancieren, ohne die Wettbewerbsfähigkeit im Vertriebskanal zu schwächen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zustand:
Rastschalter sichern das Volumen, Momentschalter beschleunigen sich in der SteuerungstechnikRast- und Verriegelungsschalter machten im Jahr 2026 57,3 % des globalen Umsatzes aus. Ihre führende Position spiegelt den Einsatz in der Wohngebäudeverkabelung, gewerblichen Verteilungsboards und industriellen Steuerpulten wider, die einen stabilen Ein- oder Aus-Zustand erfordern. Diese Schalter vermeiden die Notwendigkeit einer kontinuierlichen Bedieneingabe und bleiben eine praktische Grundlage für viele Installationen. Europäische modulare Installationsgeräte verlassen sich nach wie vor stark auf Rast-Wippschalter-Anordnungen. Industrielle Anwendungen verwenden auch Verriegelungs-Wahlschalter für Motortrennungen und Maschinenschutzfunktionen. Die globale Schaltermarktbranche verlässt sich weiterhin auf dieses Format, bei dem ein eingerasteter Zustand für die beabsichtigte Funktion zentral ist.
Momentschalter sollen bis 2032 mit einer CAGR von 6,3 % wachsen. Sie dienen industriellen Drucktasterpulten, die taktilen Betrieb und sicherheitsbewertete Leistung gemäß IEC 60947-5-1 erfordern. Sie passen auch zu Smart-Home-Schnittstellen, da ein Controller den Rastzustand definieren kann, während die Taste die physische Eingabe liefert. EnOceans Energiegewinnungsansatz macht kinetische Momentschalter durch die Nutzung der beim Tastendruck erzeugten Energie zur Übertragung eines drahtlosen Signals für Nachrüstungen geeignet. Diese Anordnung beseitigt eine historische Neutralleiter-Hürde in älteren Gebäuden. Sie passt auch zum Momentbetrieb, da ein einzelner Druck die Energie liefern kann, die zum Senden eines Steuersignals benötigt wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bauweise:
Modulare Dominanz bleibt bestehen, während Nicht-Modular-Schalter die Infrastrukturnachfrage abdeckenModulschalter machten im Jahr 2026 79,6 % des Bauweise-Umsatzes aus. Ihre Position wird durch Unterputz-Installationsgeräte-Praktiken in Europa und dem Asien-Pazifik-Raum gestützt. Standardisierte Unterputzdosen ermöglichen es Eigentümern und Installateuren, das Erscheinungsbild eines Raums zu verbessern oder Konnektivität hinzuzufügen, ohne die Wandstruktur zu verändern. Dies macht Modulprodukte sowohl bei Renovierungsprojekten als auch bei Neubauten nützlich. ABB India stellte seine modulare LIORA-Reihe auf der ELECRAMA 2025 mit Dual-USB-Typ-A/C-Steckdosen, RoHS-konformen Materialien und Oberflächen vor, die für Wohn-, Gewerbe- und Hospitality-Anwendungen konzipiert sind. Der globale Schaltermarkt nutzt dieses vertraute Bauweise-Format als Plattform für höherwertige Funktionen, anstatt das Format selbst zu ersetzen.
Nicht-Modular-Schalter sollen bis 2032 mit einer CAGR von 5,7 % wachsen. Infrastruktur-, Industriepanel- und Transportprojekte benötigen robuste integrierte Einheiten, die keine Wohngebäude-Modulstandards einhalten müssen. Dies ermöglicht es einer kleineren Bauweise-Kategorie, schneller zu wachsen als die größere Modulkategorie. Ihre Expansion ist mit denselben Infrastrukturausgaben verbunden, die die am schnellsten wachsende Anwendungsgruppe unterstützen. Schwerlastprodukte dienen anspruchsvollen Standorten, wo Langlebigkeit und Schutz wichtiger sind als visuelle Integration. Der globale Schaltermarkt behält daher ein geteiltes Bauweise-Profil bei, wobei Modulprodukte die breite Gebäudenachfrage bedienen und Nicht-Modular-Produkte spezialisierte Projektanforderungen erfüllen.
Nach Technologie:
Mechanische Basis stabil, während Smart-Schalter die Wertschöpfung neu definierenMechanische Schalter hielten im Jahr 2026 87,5 % des Technologieumsatzes. Dieser Anteil spiegelt den installierten Bestand in bestehenden Gebäuden wider, wo ein gleichartiger Austausch üblich bleibt. Mechanische Produkte behalten ihr Volumen, weil sie vertraut, weit verbreitet und für die Routinewartung praktisch sind. Elektronische Produkte nehmen eine Mittelposition ein, indem sie Dimmen, Sanftanlauf und Zweileiter-Kompatibilität bieten. Diese Funktionen können eine Preisprämie bei Renovierungsarbeiten in Europa und Nordamerika rechtfertigen. Der mechanische Austausch liefert weiterhin die Volumenbasis für die globale Schaltermarktbranche, auch wenn sich der Produktmix verändert.
Smart- und Vernetzt-Schalter sollen bis 2032 mit einer CAGR von 7,3 % wachsen. Die Standardisierung des Matter-Protokolls, die Nutzung von Sprachassistenten und Energiegewinnung unterstützen dieses Wachstum, indem sie Ökosystem- und Installationshürden senken. Signifys Zigbee GreenPower-Schalter nutzt die Energie des mechanischen Tastendrucks, um ein Steuersignal ohne Batterie zu übertragen. Dieses Design kann den Einsatz sowohl in neuen als auch in bestehenden Gebäuden ohne die Komplexität einer netzangeschlossenen Alternative erweitern. Renovierungs-, Hospitality- und gewerbliche Managementprojekte sind wichtige Absatzmärkte, da Endnutzer Komfort und Steuerung direkt bewerten können. Der globale Schaltermarkt bewegt sich auf einen höherwertigen Technologiemix zu, auch wenn konventionelle mechanische Geräte in der Mengennachfrage dominant bleiben.
Nach Anwendung:
Infrastruktur als struktureller WachstumskatalysatorWohngebäudeanwendungen machten im Jahr 2026 39,4 % des Umsatzes aus und waren die größte Anwendungsgruppe. Wohnbauaktivitäten in Indien, Südostasien, dem Golfkooperationsrat und Subsahara-Afrika stützen dieses Ausmaß. Preiswettbewerb und der hohe Einsatz von Basisprodukten begrenzen die Durchschnittswerte in vielen großvolumigen Märkten. Gewerbeprojekte bilden die nächste Nachfragestufe in Büros, Einzelhandelsimmobilien und Hospitality-Gebäuden. Premium-Moduldesigns und Gebäudezertifizierungsanforderungen können höhere Verkaufspreise in diesen Umgebungen unterstützen. Industrielle Anwendungen sind kleiner, erzielen aber höhere Stückwerte aufgrund von Sicherheitszertifizierung und Leistungsanforderungen.
Infrastruktur und Versorgung sollen bis 2032 mit einer CAGR von 6,5 % wachsen. Die globale Schaltermarktgröße für diese Anwendung wird durch Netzverteilung, Rechenzentrum-Energiemanagement, Elektrifizierung von Verkehrsterminals und Steuerung von Anlagen für erneuerbare Energien gestützt. Diese Bereiche erhalten nachhaltige Kapitalinvestitionen und erfordern häufig robuste, zuverlässige Produkte. Transport fügt Nachfrage durch Eisenbahn-, Metro- und Flughafenentwicklung in Asien, dem Nahen Osten und Europa hinzu. Diese Anwendungen benötigen wartungsarme Schaltgeräte, die bahntechnischen Anforderungen wie EN 50155 und IEC 61373 erfüllen können. Dieser Anwendungsmix bietet Lieferanten einen Wachstumspfad über die grundlegende Wohngebäude-Ersatznachfrage hinaus.
Geografische Analyse
APAC Switch-Markt
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 42,1 % am globalen Switch-Markt und wird voraussichtlich bis 2032 mit einer CAGR von 7,2 % wachsen. Die Region verbindet eine große Baubasis mit zunehmendem Smart-Home-Einsatz in städtischen Gebieten Chinas und Südkoreas. Chinas Netzmodernisierung und die Agenda zur CO₂-Neutralität unterstützen die Nachfrage nach Steuerung und Verteilung über alle Netzebenen hinweg. Indiens Wohnungsbauprogramme, U-Bahn-Projekte und die Entwicklung von Rechenzentren schaffen Nachfrage in Wohn-, Industrie- und Infrastrukturanwendungen. Vietnam, Indonesien und Thailand profitieren von Fertigungsinvestitionen und Aktivitäten im Bereich der Tourismusinfrastruktur. ABB erweiterte seine LIORA-Reihe für indische Wohn- und Hoteleinrichtungen, was die Bedeutung maßgeschneiderter Premiumangebote in der Region unterstreicht.
Switch-Markt Nordamerika und Europa
Nordamerika und Europa sind reife Nachfragemärkte, in denen Renovierungen, Gebäudezertifizierungen und Smart-Home-Upgrades für einen stetigen Absatz sorgen. Kaufentscheidungen im nordamerikanischen Gewerbegebäudebereich werden durch Energieeffizienzanforderungen und die Nachfrage nach steuerbaren, belegungserfassenden Produkten beeinflusst. Die Elektrifizierung von Rechenzentren und die Modernisierung von Versorgungsnetzen stärken ebenfalls die Nachfrage nach höherwertigen Installationsprodukten. Europa profitiert von Ersatznachfrage im Zusammenhang mit Renovierungsaktivitäten und Smart-Switch-kompatiblen modularen Zubehörteilen. Der Rückgang im Neubau von Wohngebäuden in Deutschland und Frankreich begrenzt einen Teil des Stückzahlpotenzials. Die deutsche Studie SmartLivingNEXT verzeichnete im Jahr 2025 einen europäischen Smart-Living-Umsatz von 41 Milliarden EUR, was die Bedeutung der Region für Premium-Gebäudeautomationsprodukte unterstreicht.
Switch-Markt Naher Osten und Afrika sowie Südamerika
Südamerika, der Nahe Osten und Afrika weisen kleinere, aber eigenständige Nachfragemuster auf. Brasilien liefert den Großteil des südamerikanischen Volumens durch Bau- und netzinfrastrukturbezogene Investitionen, obwohl Erschwinglichkeit und Währungsbedingungen das Wertwachstum begrenzen. Die Golfmärkte unterstützen durch Hotellerie-, Gewerbe- und Wohnprojekte die Nachfrage nach modularen Premiumzubehörteilen. Ägypten und Marokko fördern industrielle und infrastrukturelle Schalttechnik durch Solaranlagen und die Entwicklung von Industriezonen. Subsahara-Afrika konzentriert sich weiterhin auf einfache modulare und nicht-modulare Geräte, wo informelle Lieferketten den Preisdruck verstärken. Der globale Switch-Markt weist in Südafrika und Kenia frühes Smart-Switch-Potenzial auf, da die Breitbandverfügbarkeit unter einkommensstärkeren Verbrauchern zunimmt.
Wettbewerbslandschaft
Der globale Schaltermarkt weist eine moderate Konzentration in Premium- und technologiegeführten Kategorien auf. Schneider Electric, Legrand, ABB und Siemens halten starke Positionen in Wohngebäude-, Gewerbe- und Industrieanwendungen. Die breitere Volumenstufe bleibt fragmentiert, da regionale und unmarkierte Produzenten hauptsächlich über den Preis konkurrieren. Diese Struktur schafft unterschiedliche Wettbewerbsbedingungen in verschiedenen Ländern und Anwendungen. Große Lieferanten differenzieren sich durch Design, vernetzte Funktionalität, Zertifizierung und Service. Kleinere Produzenten konzentrieren sich tendenziell auf kostengünstigere Produkte und lokale Vertriebsreichweite.
Legrand meldete im ersten Halbjahr 2026 einen Umsatz von 5,4 Milliarden EUR, ein Anstieg von 17 % ohne Währungseffekte, sowie sieben Akquisitionen in den Bereichen Energie und digitale Transformation. Die Akquisitionen umfassten Positionen im Zusammenhang mit Rechenzentrum-Energiemanagement und Energiewende-Infrastruktur. ABBs Busch-art Linear-Reihe verwendet 92–98 % recyceltes Polycarbonat und funktioniert mit ABB-free@home und i-bus KNX Gebäudeautomation. Diese Schritte zeigen, wie Lieferanten angrenzende Elektrifizierungsexponierung, Design, Nachhaltigkeit und Konnektivität kombinieren. Der globale Schaltermarkt belohnt auch Produkte, die durch Umweltdeklarationen und Zertifizierungsnachweise unterstützt werden. Diese Instrumente helfen Herstellern, sich für Bauprojekte zu qualifizieren, bei denen Dokumentation Teil des Auswahlprozesses ist.
Eine wesentliche Marktlücke besteht bei Nachrüst-Smart-Schalter-Produkten, die keinen Neutralleiter benötigen. Ältere Häuser in Europa und Nordamerika können kostspielig zu verkabeln sein, was batterielose kinetische Produkte relevant macht. EnOceans Technologie bietet einen Weg zur drahtlosen Steuerung, der dieses Installationsproblem lösen kann. Industriell sicherheitsbewertete Momentschalter bieten einen weiteren geschützten Bereich, da sie funktionale Sicherheitsanforderungen erfüllen müssen. Der globale Schaltermarkt umfasst auch kostengünstigere Matter-kompatible Angebote von IoT-fokussierten Lieferanten wie Shelly Group SE. Cybersicherheitsanforderungen gemäß der EU-Funkanlagenrichtlinie können größere Lieferanten begünstigen, die über interne Test- und Konformitätsfähigkeiten verfügen.
Marktführer der Schalterbranche
-
Schneider Electric SE
-
Legrand SA
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Switch-Markt Unternehmen in diesem Bericht
- ABB Ltd.
- Eaton Corporation plc
- Gewiss S.p.A.
- Hager Group
- Havells India Limited
- Honeywell International Inc.
- Hubbell Incorporated
- JUNG
- Legrand SA
- Leviton Manufacturing Co., Inc.
- Lutron Electronics
- OMRON Corporation
- Panasonic Corporation
- Rockwell Automation, Inc.
- Schneider Electric SE
- Shelly Group SE
- Siemens AG
- Signify N.V.
- Simon S.A.
- Vimar S.p.A.
Neueste Industrielle Entwicklungen in Switch-Markt
- September 2026: Schneider Electric stellte auf der YOTTA 2026 in Las Vegas vollständig softwaredefinierte Mittelspannungsschaltanlagen vor. Pilotprogramme laufen bis 2027, mit einer breiteren kommerziellen Verfügbarkeit ab 2028.
- Juni 2026: Schneider Electric brachte den ASCO 300 SERIES Multi-Voltage Transfer Switch auf den Markt, einen feldkonfigurierbaren automatischen Transferschalter mit einem Spannungsbereich von 208–480 V und einer Kapazität von bis zu 600 A. Das Produkt ersetzt bis zu 10 spannungsspezifische Modelle durch eine einzige UL 1008-gelistete Einheit und integriert Predictive Outage Detection für gewerbliche Notstromversorgungsanwendungen.
- März 2026: ABB stellte auf der Light + Building 2026 in Frankfurt den elektromechanischen Fehlerstromschutzschalter DS301C M IcN 10kA vor. ABB erklärte, dass das spannungsunabhängige Produkt gegen Überstrom-, Kurzschluss- und Restfehler für gewerbliche und industrielle Nachrüstprojekte schützt.
- Februar 2025: ABB India stellte auf der ELECRAMA 2025 in Neu-Delhi die modulare Schalterreihe LIORA vor. Die Reihe kombiniert Dual-USB-Typ-A/C-Steckdosen, Moon White und Stone Grey Oberflächen sowie RoHS-konforme Materialien für Wohngebäude-, Gewerbe- und Hospitality-Anwendungen.
Umfang des globalen Schaltermarktberichts
Schalter sind elektrische Geräte, die dazu dienen, den Fluss von elektrischem Strom in einem Stromkreis herzustellen, zu unterbrechen oder zu steuern. Sie ermöglichen es Benutzern oder automatisierten Systemen, elektrische Geräte und Beleuchtung ein- oder auszuschalten oder zwischen verschiedenen Stromkreispfaden zu wählen.
Der globale Schaltermarktbericht ist nach Zustand, Bauweise, Technologie, Anwendung und Geografie segmentiert. Nach Zustand ist der Markt in Momentschalter und Rast-/Verriegelungsschalter segmentiert. Nach Bauweise ist der Markt in modulare und nicht-modulare Schalter segmentiert. Nach Technologie ist der Markt in mechanische, elektronische sowie Smart- und Vernetzt-Schalter segmentiert. Nach Anwendung ist der Markt in Wohngebäude, Gewerbe, Industrie, Infrastruktur und Versorgung, Transport und sonstige Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Schaltermarkt in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Momentschalter |
| Rast-/Verriegelungsschalter |
| Modulschalter |
| Nicht-Modular-Schalter |
| Mechanische Schalter |
| Elektronische Schalter |
| Smart- und Vernetzt-Schalter |
| Wohngebäude |
| Gewerbe |
| Industrie |
| Infrastruktur und Versorgung |
| Transport |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Zustand | Momentschalter | |
| Rast-/Verriegelungsschalter | ||
| Nach Bauweise | Modulschalter | |
| Nicht-Modular-Schalter | ||
| Nach Technologie | Mechanische Schalter | |
| Elektronische Schalter | ||
| Smart- und Vernetzt-Schalter | ||
| Nach Anwendung | Wohngebäude | |
| Gewerbe | ||
| Industrie | ||
| Infrastruktur und Versorgung | ||
| Transport | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der globale Schaltersektor bis 2032 erreichen?
Der Sektor soll bis 2032 einen Wert von 22,12 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 5,44 % wachsen.
Welche Schaltertechnologie wächst am schnellsten?
Smart- und Vernetzt-Schalter sollen bis 2032 mit einer CAGR von 7,3 % wachsen, unterstützt durch Matter-Kompatibilität und nachrüstfreundliche Designs.
Welche Anwendung hat die höchsten Wachstumsaussichten?
Infrastruktur und Versorgung sollen bis 2032 mit einer CAGR von 6,5 % wachsen, angetrieben durch Netz-, Rechenzentrum-, Transport- und Projekte für erneuerbare Energien.
Warum führt Asien-Pazifik die globale Nachfrage an?
Asien-Pazifik hielt im Jahr 2026 42,1 % des Umsatzes und soll bis 2032 mit einer CAGR von 7,2 % wachsen, aufgrund von Bau-, Infrastruktur- und Smart-Home-Nachfrage.
Was begrenzt die Einführung vernetzter Schalter?
Cybersicherheitsrisiken, Installationsreibung bei Nachrüstungen und der Bedarf an Lieferanten-Konformitätsdokumentation können die Einführung in institutionellen und Altbau-Projekten verlangsamen.
Wie konzentriert ist der globale Schaltersektor?
Marktkonzentrationswert: 5 von 10, da führende Premium-Lieferanten einflussreich sind, aber regionale und unmarkierte Hersteller die gesamte Volumenstufe fragmentiert halten.